
Phân tích cổ phiếu DHB Quý 4/2026: Lãi chín tháng 989 tỷ nhưng lỗ luỹ kế còn 1.102 tỷ, giá biến động mạnh
Nội dung bài14 phần
- Quy mô và mô hình kinh doanh
- Cảnh báo: biến động giá bất thường
- Doanh thu quý III tăng 111,6%
- Lợi nhuận quý III đảo chiều
- Nợ vay còn 431 tỷ đồng
- Dòng tiền và trả nợ
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá: P/E và P/B
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu DHB Quý 4/2026 phải đọc cùng một bảng cân đối đang được dọn gần hết nợ vay: Công ty Cổ phần Phân đạm và Hóa chất Hà Bắc (UPCoM: DHB), doanh nghiệp sản xuất phân đạm urê, hoá chất, khí công nghiệp và điện, lãi sau thuế chín tháng 2026 988,6 tỷ đồng so với lỗ 38,3 tỷ cùng kỳ năm trước.
Nhưng lỗ luỹ kế vẫn còn 1.101,7 tỷ đồng, nợ phải trả gấp 2,19 lần vốn chủ, và Tập đoàn Hóa chất Việt Nam nắm 97,66% vốn nên chỉ 2,34% (6,4 triệu cổ phiếu) tự do chuyển nhượng.
Cảnh báo: giá biến động rất mạnh trên lượng cổ phiếu tự do chuyển nhượng rất nhỏ. Giá DHB tăng 75,9% trong hai tháng tới 22/04/2026, giảm 32,0% trong hai tháng sau đó, rồi tăng 49,0% trong bảy phiên của tháng 07/2026. Bài này không quy nhịp giá nào cho một nguyên nhân cụ thể.
Điểm chính
- Quý III/2026 doanh thu 1.378,2 tỷ đồng (tăng 111,6%), lãi gộp 254,2 tỷ, lợi nhuận sau thuế 135,8 tỷ so với lỗ 95,9 tỷ; so với quý II, lợi nhuận giảm 78,3% và biên lãi gộp giảm từ 41,4% xuống 18,4%.
- Nợ vay giảm từ 2.689,8 tỷ (quý I/2025) xuống 431,0 tỷ; vốn chủ 1.620,3 tỷ bằng 59,5% vốn góp, lỗ luỹ kế còn 1.101,7 tỷ, nợ dài hạn ngoài vay còn 1.954,4 tỷ.
- Dòng tiền kinh doanh chín tháng 1.913,5 tỷ, gấp 1,94 lần lợi nhuận; công ty trả nợ vay ròng 1.849,8 tỷ, tương ứng 96,7% dòng tiền đó.
- Giá 10.400 đồng ứng với P/E 2,73 lần (trung vị nhóm 8,40 lần) và P/B 1,75 lần (trung vị 1,27 lần); nếu định giá theo P/E trung vị, giá ngầm định lợi nhuận bền vững 337 tỷ đồng mỗi năm.
- Khối lượng khớp tháng 10/2026 bình quân 78.777 cổ phiếu mỗi phiên, tổng tháng bằng 27% lượng cổ phiếu tự do chuyển nhượng; trước tháng 03/2026 chỉ 1.468 đến 4.889 cổ phiếu mỗi phiên.
Quy mô và mô hình kinh doanh
Công ty Cổ phần Phân đạm và Hóa chất Hà Bắc (UPCoM: DHB) có vốn điều lệ 2.722 tỷ đồng, tương ứng 272,2 triệu cổ phiếu. Giá đóng cửa ngày 09/11/2026 là 10.400 đồng, vốn hoá 2.830,9 tỷ đồng.
Hồ sơ công ty ghi các nhóm ngành nghề chính:
- Sản xuất, kinh doanh phân đạm urê và các loại phân bón.
- Hoá chất, amoniac lỏng, cacbon dioxit và khí công nghiệp.
- Sản xuất kinh doanh điện và hàng cơ khí.
- Xây lắp công trình công nghiệp và dân dụng, tư vấn thiết kế công nghệ hoá chất.
Nhà máy Phân đạm Hà Bắc khánh thành năm 1977, chuyển thành công ty cổ phần từ 01/01/2016 và giao dịch trên UPCoM từ 26/07/2017. Vốn chủ âm từ năm 2019 tới 2022 (âm 515,3 tỷ, âm 1.977,4 tỷ, âm 1.977,5 tỷ và âm 252,2 tỷ), dương từ năm 2023.
Tỷ đồng | 2023 | 2024 | 2025 | Bốn quý tới Q3/2026 |
|---|---|---|---|---|
Doanh thu thuần | 4.413,5 | 4.439,5 | 4.330,5 | 6.330,1 |
Biên lãi gộp | −0,3% | 6,3% | 11,2% | 26,9% |
Lợi nhuận sau thuế | 858,3 | 6,8 | 10,9 | 1.037,8 |
Lợi nhuận 2023 đến từ thu nhập khác ròng 1.803,1 tỷ đồng trong khi lãi gộp âm 15,3 tỷ. Bốn quý gần nhất lợi nhuận gấp 95 lần năm 2025, trên doanh thu cao hơn 46,2%.
Cảnh báo: biến động giá bất thường
Giá cổ phiếu Đạm Hà Bắc đi ba nhịp rất mạnh trong tám tháng, trên một lượng cổ phiếu tự do chuyển nhượng chỉ 6,4 triệu.
- Từ 06/03 tới 27/03/2026 giá tăng 47,3% trong ba tuần, từ 9.100 lên 13.400 đồng; tới đỉnh đóng cửa 15.300 đồng ngày 22/04 giá cao hơn mức 8.700 đồng cuối tháng 02 là 75,9%.
- Từ 22/04 tới 26/06/2026 giá giảm 32,0% về 10.400 đồng.
- Từ 20/07 tới 29/07/2026 giá tăng 49,0% trong bảy phiên, từ 10.200 lên 15.200 đồng, rồi giảm 19,3% trong hai tuần từ 31/07 tới 14/08.
- Khối lượng khớp bình quân tháng 02/2026 là 2.855 cổ phiếu mỗi phiên, tháng 03/2026 là 110.500, gấp 39 lần.
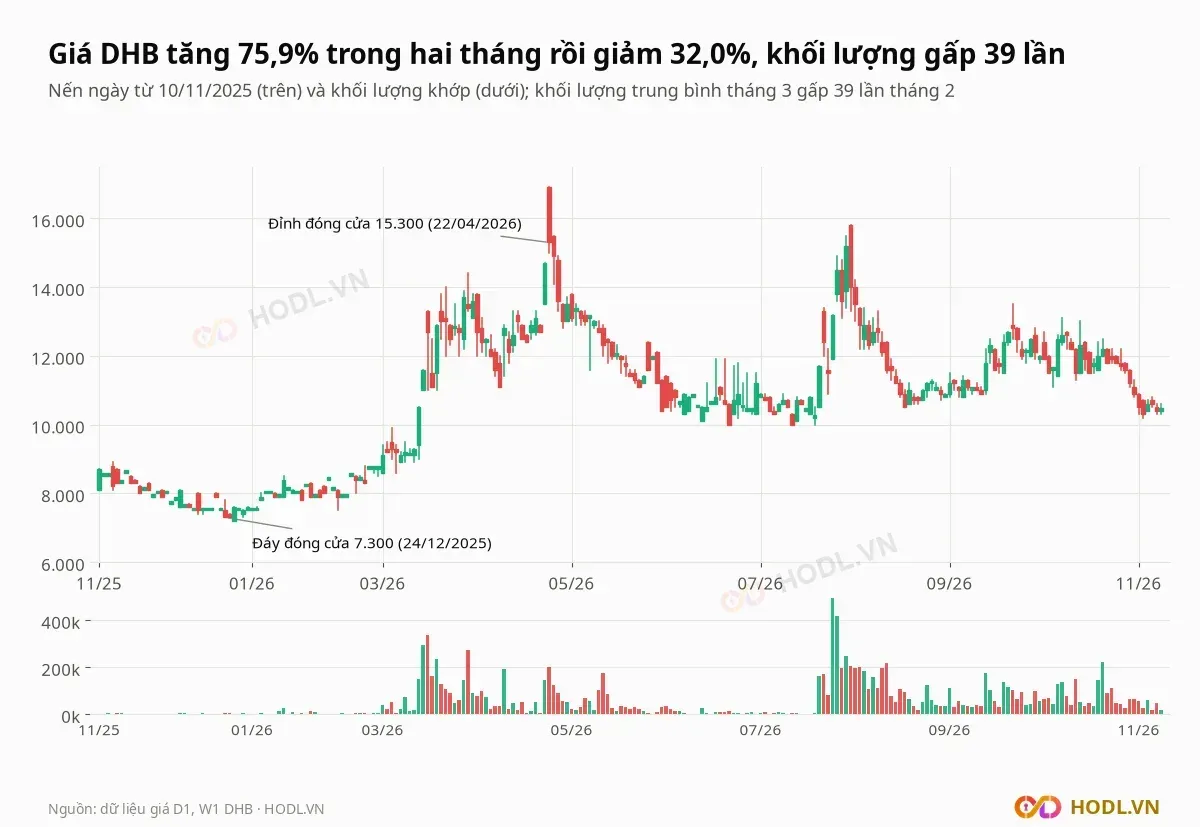
Lợi nhuận quý I và quý II/2026 (227,0 tỷ và 625,8 tỷ đồng) đảo chiều trong cùng năm, nhưng bài không gán nhịp giá nào cho một BCTC cụ thể. Mỗi phiên tháng 10/2026 trung bình khớp 0,94 tỷ đồng, trong khi phiên 24/07/2026 giá tăng 14,8% trong một ngày.
Doanh thu quý III tăng 111,6%
Doanh thu thuần của Đạm Hà Bắc quý III/2026 là 1.378,2 tỷ đồng, so với 651,3 tỷ quý III/2025. Chín tháng doanh thu là 4.995,5 tỷ đồng, tăng 66,7% so với 2.995,8 tỷ.
Tỷ đồng | Q3/2025 | Q4/2025 | Q1/2026 | Q2/2026 | Q3/2026 |
|---|---|---|---|---|---|
Doanh thu thuần | 651,3 | 1.334,7 | 1.404,6 | 2.212,6 | 1.378,2 |
Giá vốn | 631,3 | 1.168,7 | 1.038,8 | 1.296,2 | 1.124,0 |
Lãi gộp | 20,0 | 166,0 | 365,9 | 916,5 | 254,2 |
Biên lãi gộp | 3,1% | 12,4% | 26,0% | 41,4% | 18,4% |
Giá vốn quý III tăng 78,1%, chậm hơn doanh thu 111,6%, nên biên lãi gộp lên 18,4% từ 3,1% cùng kỳ. So với quý II, doanh thu giảm 37,7% và lãi gộp giảm 72,3%.
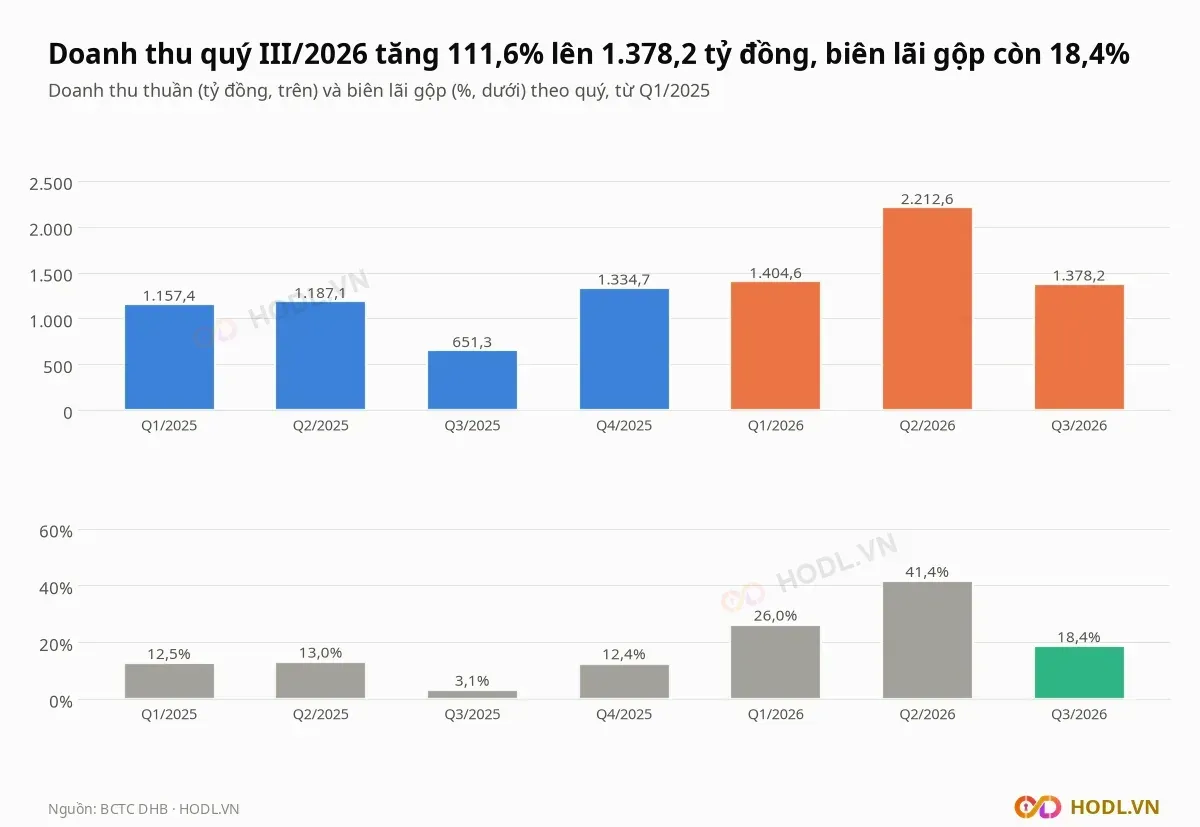
Biên lãi gộp chín tháng là 30,8% (1.536,5 tỷ trên 4.995,5 tỷ), so với 10,6% chín tháng 2025. Quý II/2026 là quý biên cao nhất trong bảy quý, nên bốn quý gần nhất (26,9%) chứa cả quý đó.
Lợi nhuận quý III đảo chiều
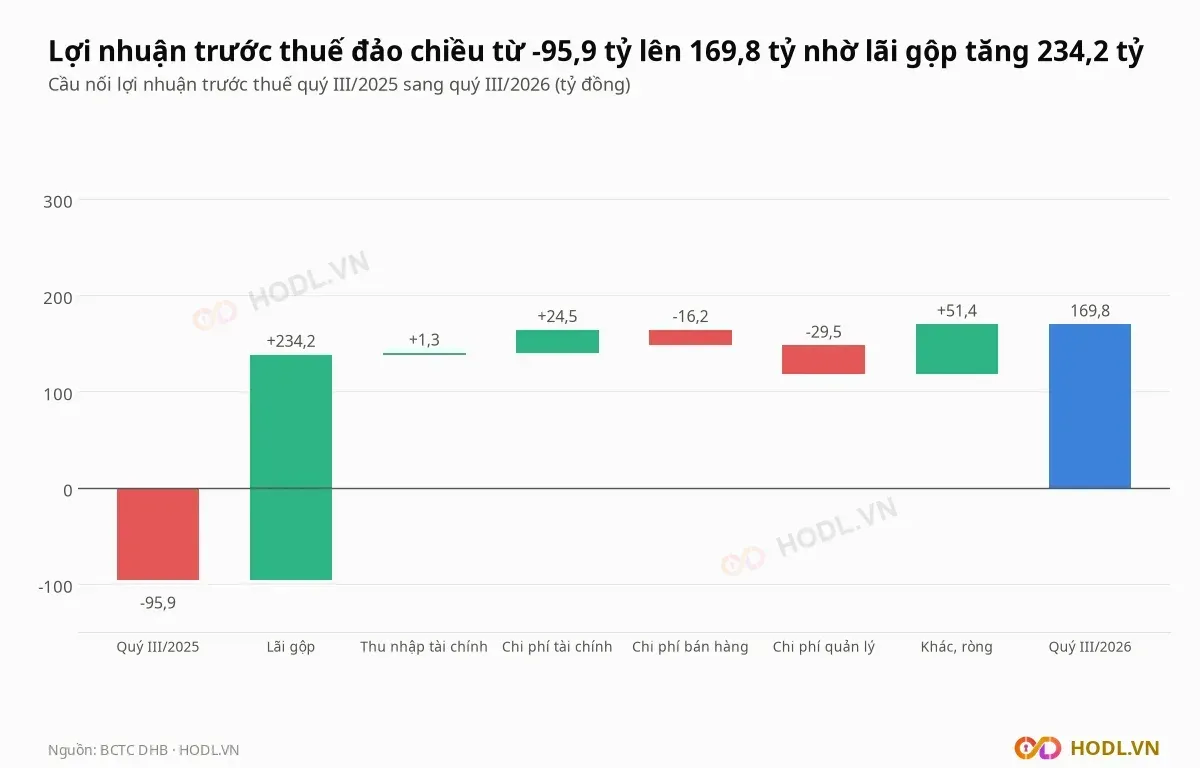
Lợi nhuận trước thuế của Đạm Hà Bắc quý III/2026 là 169,8 tỷ đồng, so với lỗ 95,9 tỷ quý III/2025, chênh 265,7 tỷ. Lãi gộp chiếm phần lớn mức chênh.
- Lãi gộp tăng 234,2 tỷ đồng, từ 20,0 tỷ lên 254,2 tỷ.
- Chi phí tài chính giảm 24,5 tỷ, từ 39,0 tỷ xuống 14,6 tỷ, trong đó lãi vay giảm từ 39,0 tỷ xuống 11,6 tỷ.
- Khoản thu nhập và chi phí khác tăng 51,4 tỷ vì quý III/2025 có chi phí khác 50,8 tỷ đồng, quý III/2026 không có.
- Chi phí bán hàng tăng 16,2 tỷ (7,6 tỷ lên 23,7 tỷ) và chi phí quản lý tăng 29,5 tỷ (19,8 tỷ lên 49,3 tỷ), cộng lại bằng 19,5% mức tăng lãi gộp.
Từ quý I/2026, Đạm Hà Bắc ghi chi phí thuế thu nhập doanh nghiệp bằng 20,0% lợi nhuận trước thuế: 247,0 tỷ đồng trong chín tháng, trong đó quý III là 34,0 tỷ. Các năm 2021 tới 2025 không có chi phí thuế. Thuế và các khoản phải nộp Nhà nước cuối quý III là 238,8 tỷ đồng, so với 2,0 tỷ cuối 2025; tiền thuế đã nộp chín tháng chỉ 20,0 tỷ.
Nợ vay còn 431 tỷ đồng
Cuối quý III/2026, Công ty Cổ phần Phân đạm và Hóa chất Hà Bắc có nợ vay 431,0 tỷ đồng, toàn bộ là vay dài hạn; vay ngắn hạn bằng 0. Cuối quý I/2025 nợ vay là 2.689,8 tỷ, cuối 2025 là 2.279,3 tỷ.
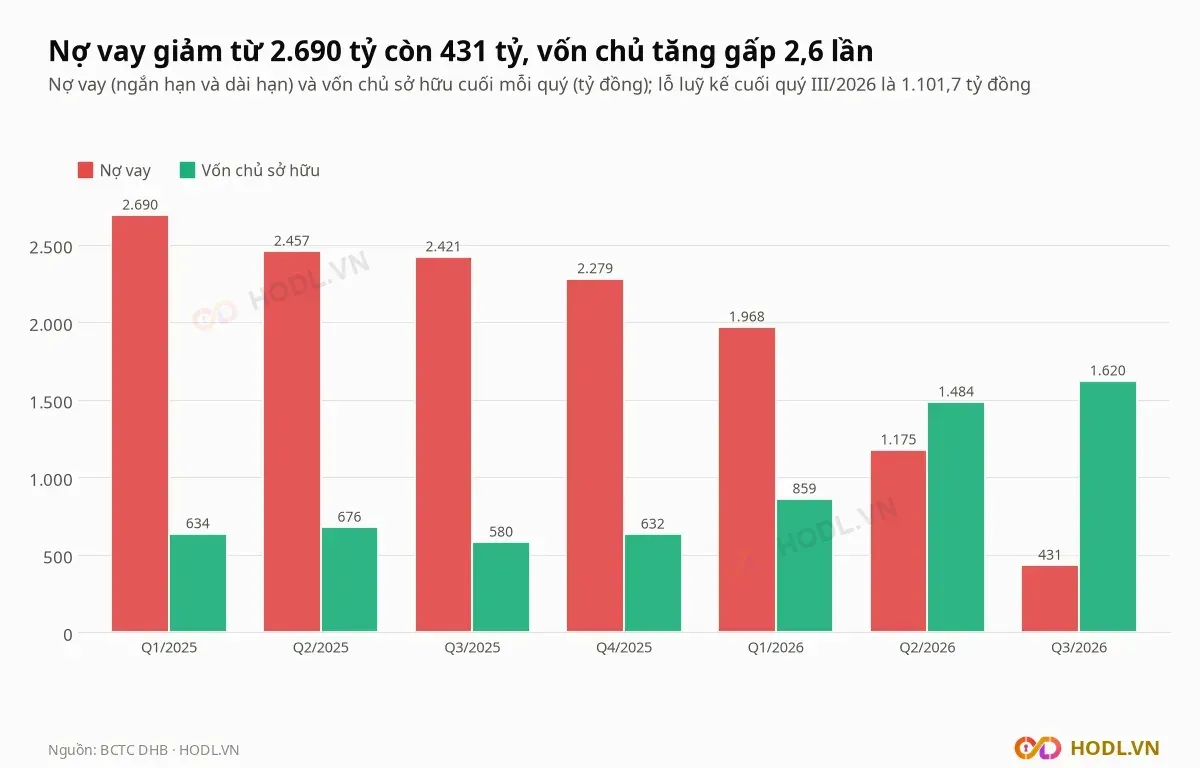
Nợ vay thấp không có nghĩa nợ phải trả thấp. Cuối quý III/2026 bảng cân đối ghi:
- Nợ phải trả 3.546,9 tỷ đồng, bằng 68,6% tổng tài sản 5.167,2 tỷ và 2,19 lần vốn chủ.
- Nợ dài hạn 2.385,4 tỷ, trong đó vay 431,0 tỷ và 1.954,4 tỷ là các khoản dài hạn khác; cuối quý II khoản phải trả dài hạn khác là 1.952,0 tỷ.
- Nợ ngắn hạn 1.161,5 tỷ, không gồm vay.
- Vốn chủ 1.620,3 tỷ, bằng 59,5% vốn góp 2.722 tỷ; lỗ luỹ kế 1.101,7 tỷ, so với 2.090,4 tỷ cuối 2025.
Tài sản cố định 2.609,6 tỷ đồng bằng 50,5% tổng tài sản, giảm từ 3.408,7 tỷ cuối quý I/2025. Khấu hao khoảng 157 tỷ mỗi quý nên tài sản này giảm đều và EBITDA bốn quý (2.055,5 tỷ) lớn hơn lợi nhuận trước thuế (1.284,8 tỷ) 60%.
Dòng tiền và trả nợ
Dòng tiền kinh doanh của Đạm Hà Bắc chín tháng 2026 là 1.913,5 tỷ đồng, gấp 1,94 lần lợi nhuận sau thuế 988,6 tỷ; khấu hao 492,6 tỷ giải thích phần lớn chênh lệch.
Tỷ đồng | Q1/2026 | Q2/2026 | Q3/2026 | Chín tháng |
|---|---|---|---|---|
Lợi nhuận sau thuế | 227,0 | 625,8 | 135,8 | 988,6 |
Dòng tiền kinh doanh | 426,5 | 850,8 | 636,1 | 1.913,5 |
Tiền đi vay | 337,7 | 50,0 | 0,0 | 387,6 |
Tiền trả nợ vay | 648,8 | 835,0 | 753,6 | 2.237,4 |
Lãi vay đã trả | 64,4 | 59,4 | 35,3 | 159,2 |
Tiền cuối kỳ | 348,5 | 554,2 | 527,3 |
Trả nợ vay ròng chín tháng là 1.849,8 tỷ đồng, bằng 96,7% dòng tiền kinh doanh. Công ty chưa chi cổ tức: cổ tức đã trả bằng 0 các quý 2025 và 2026, phù hợp với lỗ luỹ kế còn 1.101,7 tỷ.
Tiền và tương đương tiền cuối quý III là 527,3 tỷ đồng, bằng 18,6% vốn hoá. Hàng tồn kho 482,8 tỷ, phải thu ngắn hạn 141,7 tỷ.
Cổ đông và thanh khoản
Cổ đông lớn của Công ty Cổ phần Phân đạm và Hóa chất Hà Bắc theo danh sách HOSE:
Cổ đông | Tỷ lệ sở hữu | Cập nhật |
|---|---|---|
Tập đoàn Hóa chất Việt Nam | 97,66% | 20/08/2026 |
Công ty Cổ phần Xuất Nhập khẩu Hà Anh | 0,17% | 05/10/2025 |
Số cổ phiếu tự do chuyển nhượng là 6,369 triệu (2,34%), trị giá khoảng 66,2 tỷ đồng theo giá 10.400 đồng. Khối ngoại sở hữu 0,01%.
Thanh khoản của Đạm Hà Bắc đổi hẳn từ tháng 03/2026:
- Tháng 11/2025 tới 02/2026: 1.468 tới 4.889 cổ phiếu mỗi phiên, tương ứng 0,01 đến 0,04 tỷ đồng.
- Tháng 03/2026: 110.500 cổ phiếu mỗi phiên, 1,35 tỷ đồng; tháng 06/2026 giảm về 9.041.
- Tháng 07/2026 tới 10/2026: 100.432, 97.615, 70.950 và 78.777 cổ phiếu mỗi phiên.
Tháng 10/2026 gồm 22 phiên, tổng khớp khoảng 1,73 triệu cổ phiếu, bằng 27,2% lượng cổ phiếu tự do chuyển nhượng. Ba tháng gần nhất khớp bình quân 68.069 cổ phiếu mỗi phiên, tương ứng 0,80 tỷ đồng.
Khối ngoại và tự doanh
Khối ngoại gần như không giao dịch cổ phiếu Đạm Hà Bắc. Từ 26/07/2017 tới 09/11/2026 khối ngoại mua ròng tổng cộng 0,28 tỷ đồng (mua 0,33 tỷ, bán 0,05 tỷ), nhỏ hơn giá trị khớp của một phiên trung bình hiện nay.
Quý III/2026 mua ròng 0,29 tỷ đồng, quý IV/2025 bán ròng 0,01 tỷ, các quý còn lại của 2025 và 2026 bằng 0. Tỷ lệ sở hữu của khối ngoại 0,01%. Dữ liệu giao dịch theo nhóm nhà đầu tư của DHB chỉ có khối ngoại, không có dòng tự doanh.
So sánh cùng ngành
Công ty Cổ phần Phân đạm và Hóa chất Hà Bắc được so với sáu doanh nghiệp phân bón và hoá chất có BCTC quý III/2026: DPM, DCM (phân đạm urê), LAS, BFC, DDV (phân lân, phân bón) và CSV (hoá chất). Loại SFG, NFC, VAF, PSE vì khối lượng khớp hai tháng gần nhất gần bằng 0.
Mã | Giá (đồng) | ROE 4 quý | Nợ vay/vốn chủ | ||
|---|---|---|---|---|---|
DHB | 10.400 | 2,73 | 1,75 | 94,3% | 0,27 |
DDV | 15.400 | 5,72 | 1,02 | 18,2% | 0,10 |
DCM | 30.900 | 6,02 | 1,38 | 24,3% | 0,23 |
DPM | 19.300 | 8,32 | 1,16 | 14,0% | 0,32 |
CSV | 22.600 | 8,48 | 1,37 | 17,5% | 0,14 |
BFC | 57.300 | 12,68 | 2,42 | 19,2% | 1,19 |
LAS | 11.400 | 14,69 | 0,91 | 6,1% | 0,36 |
Trung vị sáu mã | 8,40 | 1,27 | 17,8% | 0,28 |
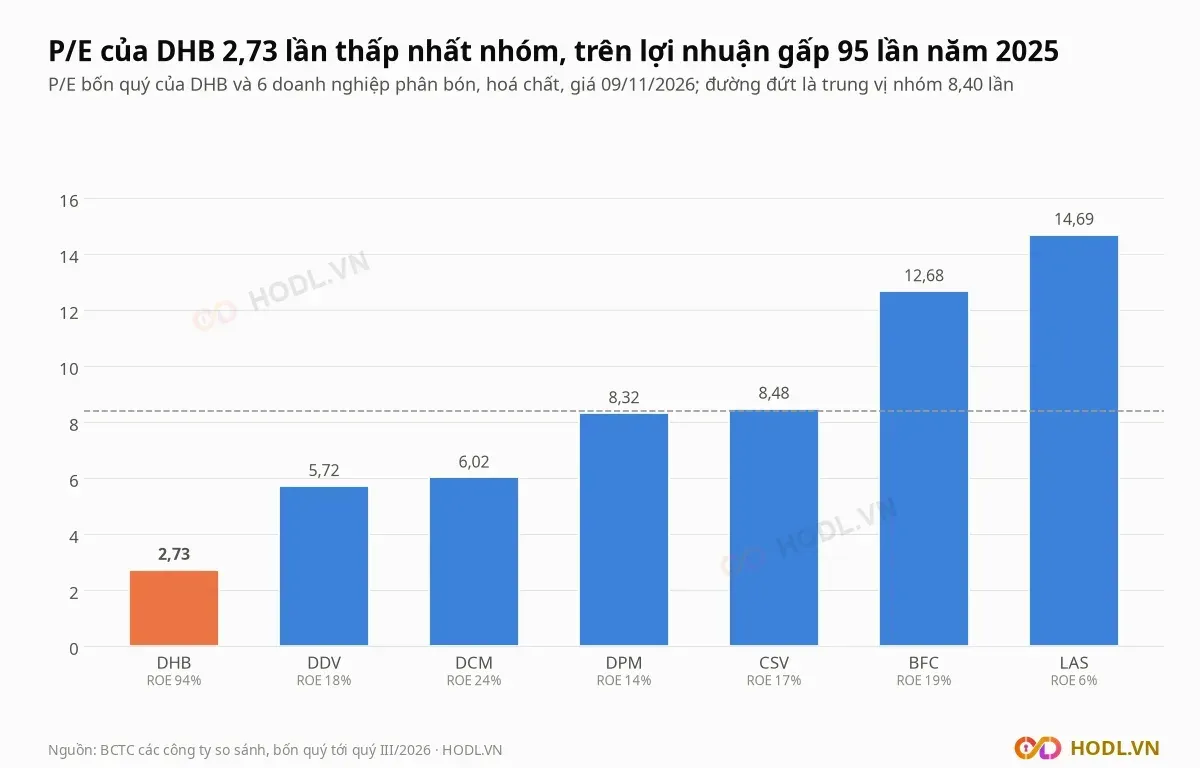
P/E của Đạm Hà Bắc là 2,73 lần, thấp hơn trung vị 8,40 lần là 67,5%; P/B 1,75 lần cao hơn trung vị 1,27 lần là 38,0%. ROE 94,3% tính trên vốn chủ bình quân 1.100,2 tỷ đồng (580,1 tỷ cuối quý III/2025 và 1.620,3 tỷ cuối quý III/2026), nên phản ánh lợi nhuận bốn quý trên một vốn chủ còn nhỏ.
Trong nhóm, DPM và DDV lợi nhuận quý III giảm 82,9% và 95,7% so với cùng kỳ, DCM tăng 31,1%, CSV tăng 47,9%. Lợi nhuận quý III/2026 của Đạm Hà Bắc đảo chiều từ lỗ nên không có tỷ lệ tăng so sánh được. EV/EBITDA bốn quý là 1,33 lần so với trung vị 3,84 lần.
Định giá: P/E và P/B
EPS bốn quý của Đạm Hà Bắc là 3.813 đồng, bằng lợi nhuận sau thuế bốn quý tới quý III/2026 (1.037,8 tỷ) chia 272,2 triệu cổ phiếu. BVPS là 5.952 đồng, bằng vốn chủ 1.620,3 tỷ chia số cổ phiếu, nên P/E là 2,73 lần và P/B là 1,75 lần.
Công thức:
EPS bốn quý gồm quý II/2026 với lãi gộp 916,5 tỷ đồng, cao nhất trong bảy quý. Bảng dưới tính giá theo P/E tứ phân vị dưới, trung vị, tứ phân vị trên của nhóm với hai cơ sở lợi nhuận:
Cơ sở lợi nhuận | EPS (đồng) | P/E 6,60 | P/E 8,40 | P/E 11,63 |
|---|---|---|---|---|
Bốn quý tới Q3/2026 (1.037,8 tỷ) | 3.813 | 25.149 | 32.027 | 44.328 |
Quý III/2026 nhân bốn (543,2 tỷ) | 1.996 | 13.167 | 16.768 | 23.208 |
Theo P/B của nhóm, giá tham chiếu thấp hơn giá hiện tại:
Cách tính | Hệ số | Giá tham chiếu (đồng) |
|---|---|---|
P/B tứ phân vị dưới của nhóm | 1,05 lần | 6.273 |
P/B trung vị nhóm | 1,27 lần | 7.535 |
P/B tứ phân vị trên của nhóm | 1,38 lần | 8.206 |
Giá 10.400 đồng thấp hơn cả sáu giá tham chiếu theo P/E nhưng cao hơn cả ba giá theo P/B (cao hơn 26,7% đến 65,8% các mức đó). Nhìn từ phía ngược lại, nếu áp P/E trung vị 8,40 lần thì giá 10.400 đồng ngầm định lợi nhuận bền vững 337 tỷ đồng mỗi năm, bằng 32,5% lợi nhuận bốn quý và 62,0% lợi nhuận quý III nhân bốn.
Giá thấp hơn thang P/E chủ yếu vì EPS bốn quý chứa quý II/2026; giá cao hơn thang P/B vì vốn chủ vẫn bị lỗ luỹ kế 1.101,7 tỷ đồng kéo xuống.
Phân tích kỹ thuật
Phân tích dùng nến tuần của Đạm Hà Bắc từ 01/2023; tuần cuối (09 đến 13/11/2026) mới có phiên 09/11. Giá 10.400 đồng thấp hơn đỉnh đóng cửa 52 tuần 15.300 đồng (22/04/2026) 32,0% và cao hơn đáy 52 tuần 7.300 đồng (24/12/2025) 42,5%.
Từ đầu năm giá tăng 36,8% trong khi VN-Index giảm 3,9%; 20 phiên gần nhất giá giảm 14,8%, VN-Index giảm 0,4%.
Hỗ trợ - Kháng cự
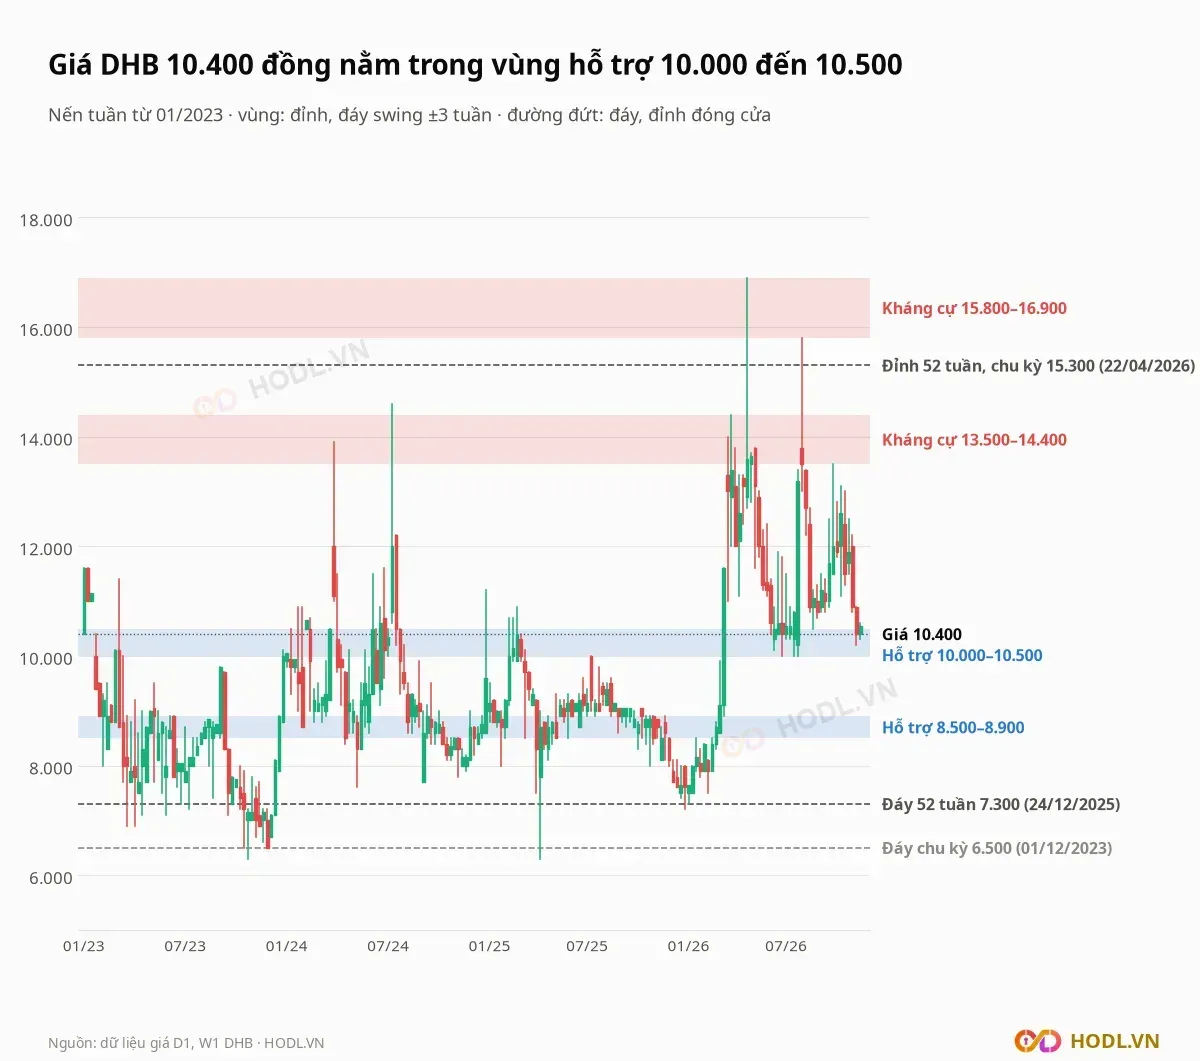
Các vùng dưới đây tính từ giá cao và giá thấp của nến tuần từ 01/2023; mỗi vùng chứa các đỉnh hoặc đáy swing (cực trị trong ±3 tuần).
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
15.800 tới 16.900 | Kháng cự | Đỉnh tuần 24/04/2026 (16.900) và 31/07/2026 (15.800); cao hơn giá 51,9% đến 62,5% |
13.500 tới 14.400 | Kháng cự | Đỉnh tuần 29/03/2024 (13.900), 27/03/2026 (14.400) và 25/09/2026 (13.500); cao hơn giá 29,8% đến 38,5% |
10.000 tới 10.500 | Hỗ trợ | Đáy tuần 26/06, 17/07, 24/07 (cùng 10.000) và 21/08/2026 (10.500); giá đang ở trong vùng |
8.500 tới 8.900 | Hỗ trợ | Đáy tuần 30/05/2025 (8.500), 18/07/2025 (8.900) và 29/08/2025 (8.600); thấp hơn giá 14,4% đến 18,3% |
Đỉnh chu kỳ từ 2023 trùng đỉnh 52 tuần là 15.300 đồng (22/04/2026), đáy chu kỳ là 6.500 đồng (01/12/2023).
Fibonacci
Fibonacci kéo theo giá đóng cửa cho nhịp tăng từ đáy 7.300 đồng ngày 24/12/2025 lên đỉnh 15.300 đồng ngày 22/04/2026. Giá 10.400 đồng đã điều chỉnh 61,3% nhịp tăng.
Mức điều chỉnh từ đỉnh | Giá (đồng) |
|---|---|
23,6% | 13.412 |
38,2% | 12.244 |
50% | 11.300 |
61,8% | 10.356 |
78,6% | 9.012 |
Mức 61,8% (10.356 đồng) thấp hơn giá 0,4% và nằm trong vùng hỗ trợ 10.000 đến 10.500. Mức 78,6% (9.012 đồng) nằm trên vùng 8.500 đến 8.900.
Xu hướng EMA
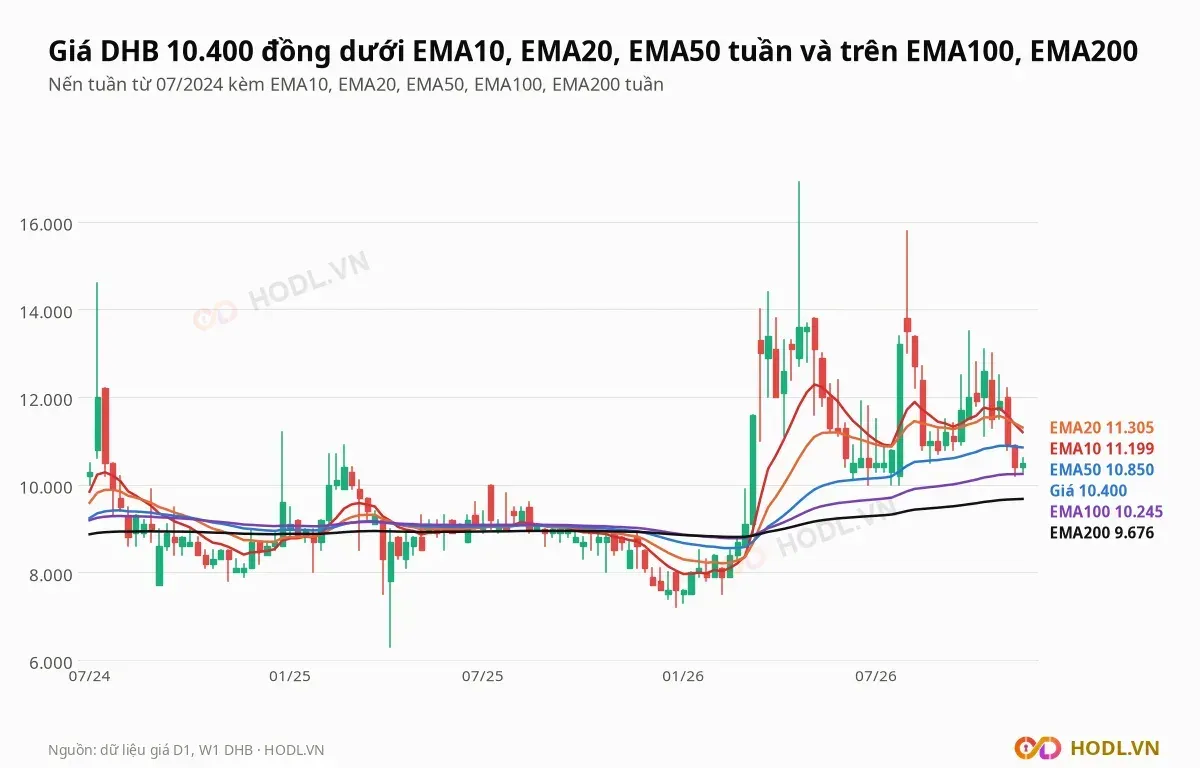
Giá 10.400 đồng thấp hơn EMA10 tuần (11.199) 7,1%, EMA20 (11.305) 8,0% và EMA50 (10.850) 4,1%; cao hơn EMA100 (10.245) 1,5% và EMA200 (9.676) 7,5%. EMA50 tuần cắt lên EMA200 ngày 27/03/2026, sau lần cắt xuống ngày 28/11/2025; EMA10 và EMA20 thấp hơn 4 tuần trước, EMA50 đi ngang, EMA100 và EMA200 còn dốc lên.
RSI và động lượng
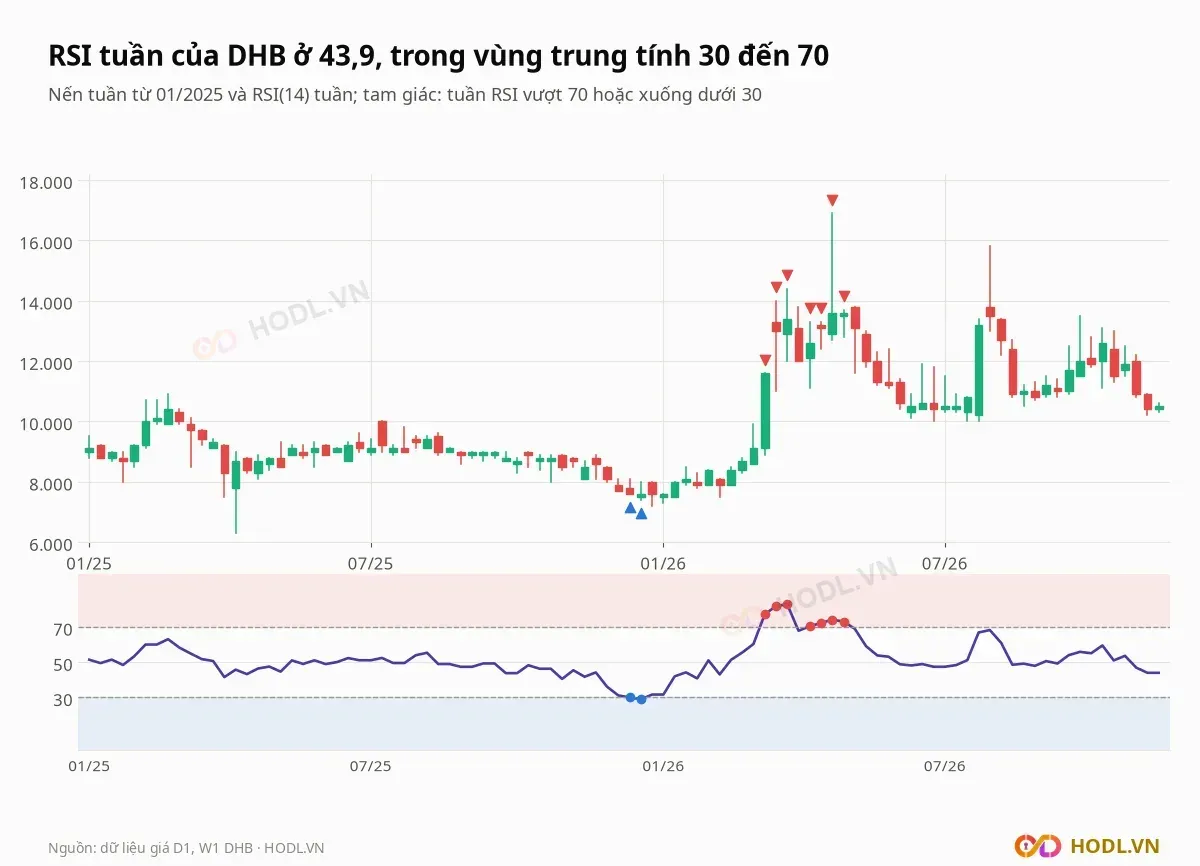
RSI tuần ở 43,9 và RSI ngày ở 36,1. RSI tuần vượt 70 trong bảy tuần từ 13/03 tới 01/05/2026, đỉnh 82,8 ngày 27/03; lần xuống dưới 30 gần nhất là hai tuần 12/12 và 19/12/2025, đáy 28,8, trùng giai đoạn giá chạm đáy 7.300 đồng.
Lịch sự kiện cần theo dõi
Các mốc dưới đây quyết định lợi nhuận, nợ và thanh khoản của Công ty Cổ phần Phân đạm và Hóa chất Hà Bắc những quý tới:
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Tháng 01/2027 tới 02/2027 | Báo cáo tài chính quý IV/2026 và cả năm | Biên lãi gộp quý III giảm còn 18,4%; lợi nhuận bốn quý gồm quý II đột biến |
Hằng quý | Nợ dài hạn ngoài vay | 1.954,4 tỷ đồng, gấp 4,5 lần nợ vay 431,0 tỷ |
Hằng quý | Lỗ luỹ kế và vốn chủ | Lỗ luỹ kế 1.101,7 tỷ; vốn chủ bằng 59,5% vốn góp |
Tháng 04/2027, theo thông lệ | Đại hội cổ đông thường niên 2027 | Chính sách cổ tức và kế hoạch kinh doanh; năm 2026 đại hội họp ngày 29/04 |
Hằng tháng | Thanh khoản | Tháng 10/2026 khớp bình quân 78.777 cổ phiếu mỗi phiên, bằng 27,2% cổ phiếu tự do chuyển nhượng |
Kết luận
Cổ phiếu DHB có lợi nhuận sau thuế chín tháng 988,6 tỷ đồng, quý III/2026 135,8 tỷ so với lỗ 95,9 tỷ, nợ vay giảm còn 431,0 tỷ và dòng tiền kinh doanh chín tháng 1.913,5 tỷ. Giá 10.400 đồng ứng với P/E 2,73 lần, nhưng lợi nhuận quý III đã thấp hơn quý II 78,3% và biên lãi gộp rơi từ 41,4% xuống 18,4%.
Rủi ro nằm ở độ bền của lợi nhuận, cấu trúc nợ và cổ phiếu: nợ phải trả 3.546,9 tỷ đồng gấp 2,19 lần vốn chủ, trong đó 1.954,4 tỷ là nợ dài hạn ngoài vay; lỗ luỹ kế còn 1.101,7 tỷ; Tập đoàn Hóa chất Việt Nam nắm 97,66% vốn và giá từng tăng 75,9% rồi giảm 32,0% trên 6,4 triệu cổ phiếu tự do chuyển nhượng.
Dự báo xu hướng
Xu hướng tuần của Đạm Hà Bắc đang suy yếu sau nhịp tăng đầu năm: giá dưới EMA10, EMA20, EMA50, RSI tuần 43,9 và RSI ngày 36,1. Giá nằm đúng mức Fibonacci 61,8% (10.356 đồng), trong vùng hỗ trợ 10.000 đến 10.500 đồng.
Phía dưới, nếu giá đóng cửa tuần dưới 10.000 đồng thì mức tiếp theo là Fibonacci 78,6% (9.012 đồng) rồi vùng 8.500 đến 8.900 đồng. Phía trên, giá cần lấy lại EMA50 (10.850 đồng), vùng EMA10 và EMA20 (11.199 đến 11.305 đồng) rồi Fibonacci 38,2% (12.244 đồng) để đảo chiều xu hướng ngắn hạn.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 09/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
