
Bài 23/43 · Các Mô hình định giá chứng khoánHọc thử miễn phí
ROE: tính thế nào và tách bằng DuPont để biết lợi nhuận đến từ đâu
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 02/10/2026
ROE là gì? Đó là tỷ suất lợi nhuận trên vốn chủ sở hữu, cho biết mỗi 100 đồng vốn cổ đông bỏ vào doanh nghiệp sinh ra bao nhiêu đồng lãi trong một năm. ROE 20% nghĩa là 100 đồng vốn làm ra 20 đồng lợi nhuận.
Nhưng hai doanh nghiệp cùng ROE 20% có thể đi hai con đường rất khác: một bên bán hàng lãi cao, một bên vay nhiều. Phân tích DuPont tách ROE thành ba phần để thấy con đường đó. Bài này tính cho bốn doanh nghiệp, số năm 2025 từ báo cáo hợp nhất. Dữ liệu đến 02/10/2026.
ROE là gì và tính thế nào cho đúng
Công thức là lợi nhuận sau thuế thuộc cổ đông công ty mẹ chia vốn chủ sở hữu thuộc cổ đông công ty mẹ. Hai điểm hay sai nằm ở cả tử và mẫu.
Trong đó: LNST mẹ là lợi nhuận sau thuế thuộc cổ đông công ty mẹ, VCSH mẹ bình quân là bình quân vốn chủ sở hữu thuộc cổ đông công ty mẹ ở đầu kỳ và cuối kỳ.
Ở tử số, dùng lợi nhuận cổ đông công ty mẹ, không dùng lợi nhuận sau thuế tổng. Ở mẫu số, dùng vốn chủ bình quân đầu kỳ và cuối kỳ, đã trừ lợi ích cổ đông thiểu số. Vốn chủ cuối kỳ đã cộng luôn lợi nhuận của năm, nên dùng số cuối kỳ sẽ làm ROE thấp hơn thực tế.
Ví dụ Vinamilk năm 2025. Lợi nhuận cổ đông công ty mẹ 9.410 tỷ đồng. Vốn chủ thuộc cổ đông công ty mẹ bình quân 31.482 tỷ đồng. ROE là 29,9%.
Cùng doanh nghiệp, đổi kỳ tính là ra số khác. Lấy bốn quý gần nhất, từ quý 3/2025 tới quý 2/2026, lợi nhuận cổ đông công ty mẹ là 10.963 tỷ đồng. ROE bốn quý vì vậy lên 34,5%. Khi đọc ROE ở bất kỳ đâu, luôn hỏi tính cho kỳ nào, vốn chủ cuối kỳ hay bình quân. Hai bài viết cùng nói về một mã có thể ghi hai mức ROE khác nhau mà đều đúng.
ROE là gì khi tách bằng DuPont
Phân tích DuPont viết lại ROE thành tích của ba tỷ số. Biên lợi nhuận ròng bằng lợi nhuận chia doanh thu thuần. Vòng quay tài sản bằng doanh thu thuần chia tổng tài sản bình quân. Đòn bẩy tài chính bằng tổng tài sản bình quân chia vốn chủ bình quân.
Trong đó: LNST là lợi nhuận sau thuế, DTT là doanh thu thuần, TS là tổng tài sản bình quân, VCSH là vốn chủ sở hữu bình quân. Ba phân số lần lượt là biên lợi nhuận ròng, vòng quay tài sản và đòn bẩy tài chính.
Nhân ba tỷ số, doanh thu và tổng tài sản triệt tiêu nhau, còn lại đúng lợi nhuận chia vốn chủ. Phép tách này không thêm thông tin mới, nhưng chỉ ra ROE đến từ đâu.
Biên lợi nhuận cao nói lên sức định giá sản phẩm. Vòng quay tài sản cao nói lên khả năng dùng tài sản hiệu quả. Đòn bẩy cao nói lên doanh nghiệp đang dùng nhiều tiền vay và tiền chiếm dụng. Hai phần đầu là chất lượng, phần thứ ba là rủi ro.
Hai con đường tới ROE cao
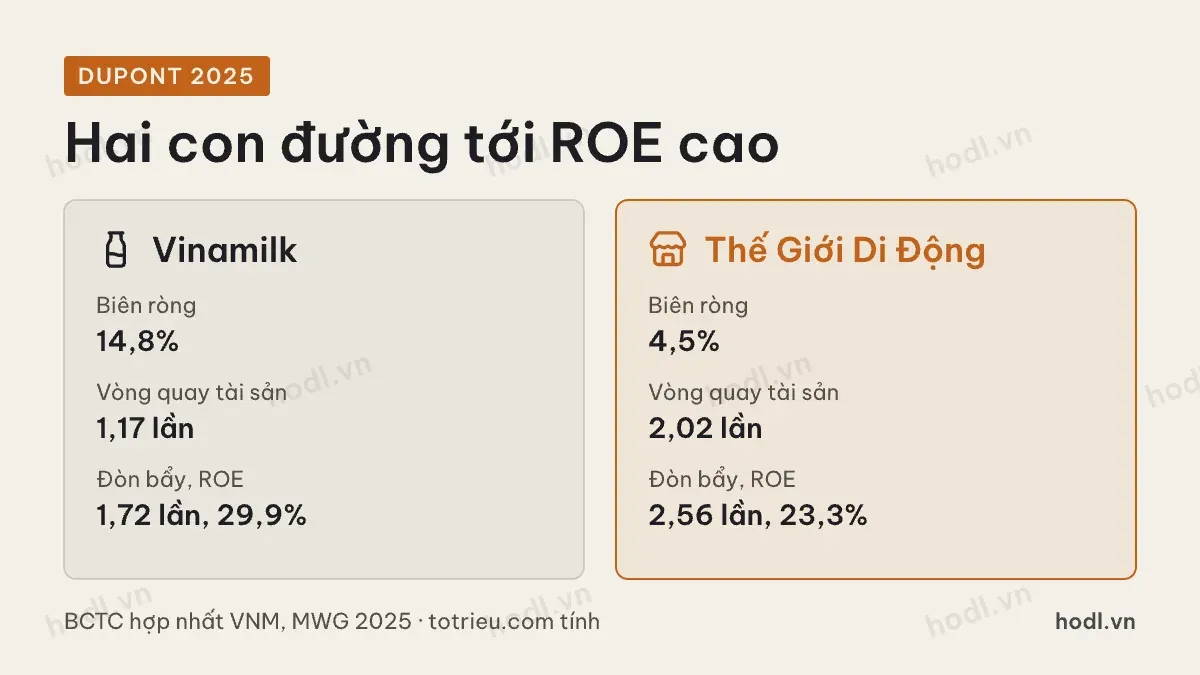
Vinamilk năm 2025 có biên lợi nhuận ròng 14,8%, vòng quay tài sản 1,17 lần, đòn bẩy 1,72 lần. Nhân lại ra ROE 29,9%, có lệch nhỏ do làm tròn. Phần lớn ROE đến từ biên lợi nhuận cao. Doanh nghiệp vay ít, tiền nhiều hơn nợ vay.
Thế Giới Di Động đi đường khác. Biên lợi nhuận ròng chỉ 4,5%, nhưng vòng quay tài sản 2,02 lần và đòn bẩy 2,56 lần. ROE ra 23,3%. Bán lẻ ăn biên mỏng, bù lại bằng bán nhanh và dùng tiền nhà cung cấp cho nợ.
Hai con đường có rủi ro khác nhau. ROE của Vinamilk phụ thuộc vào việc giữ được giá bán và giá sữa bột đầu vào. ROE của Thế Giới Di Động nhạy với doanh thu: chỉ cần biên ròng giảm 1 điểm %, ROE giảm khoảng một phần năm.
So bốn doanh nghiệp bằng DuPont
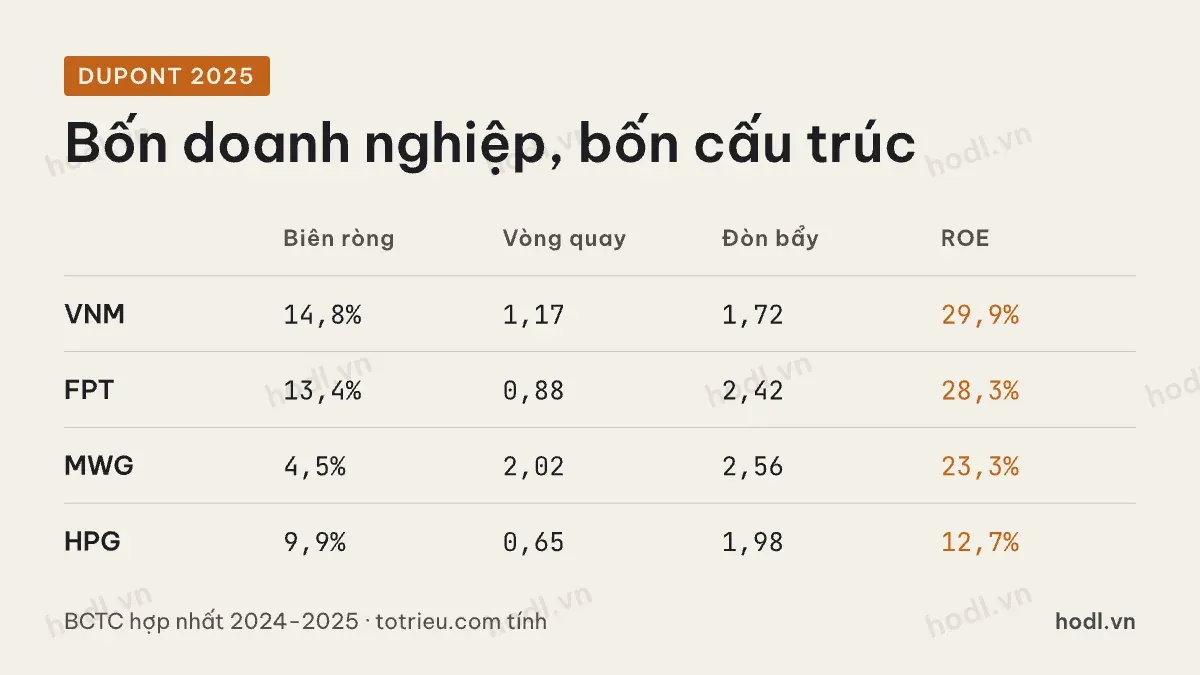
Doanh nghiệp | Biên ròng | Vòng quay tài sản | Đòn bẩy | ROE 2025 |
|---|---|---|---|---|
VNM | 14,8% | 1,17 | 1,72 | 29,9% |
FPT | 13,4% | 0,88 | 2,42 | 28,3% |
MWG | 4,5% | 2,02 | 2,56 | 23,3% |
HPG | 9,9% | 0,65 | 1,98 | 12,7% |
Nguồn: BCTC hợp nhất năm 2024 và 2025 · HODL.VN tính
FPT có biên ròng gần bằng Vinamilk nhưng vòng quay tài sản thấp hơn, vì giữ nhiều tiền gửi kỳ hạn. Đòn bẩy cao hơn phần lớn do tiền khách hàng trả trước và vay ngắn hạn. ROE vẫn ở mức 28,3%.
Hòa Phát có ROE thấp nhất bảng, 12,7%. Biên ròng không tệ, nhưng vòng quay tài sản chỉ 0,65 lần. Nhà máy thép rất đắt, mỗi đồng tài sản chỉ tạo ra 65 đồng doanh thu một năm. Khi tài sản cố định vừa tăng gấp đôi vì nhà máy mới, vòng quay càng thấp cho tới khi sản lượng đuổi kịp.
ROE cao nhờ đòn bẩy
Doanh nghiệp có thể đẩy ROE lên chỉ bằng cách vay thêm và mua lại cổ phiếu, hoặc trả cổ tức lớn làm vốn chủ nhỏ lại. Biên lợi nhuận và vòng quay không đổi, nhưng ROE tăng.
Kiểu ROE này mong manh. Khi lãi suất tăng hoặc kinh doanh xấu đi, đòn bẩy khuếch đại thua lỗ theo chiều ngược lại. Vì vậy hai doanh nghiệp cùng ROE, doanh nghiệp có đòn bẩy thấp hơn thường đáng tin hơn.
Với ngân hàng, đòn bẩy luôn cao, thường hơn mười lần, vì bản chất nghề là đi vay để cho vay. DuPont vẫn dùng được nhưng nên thay biên ròng bằng tỷ suất lợi nhuận trên tổng tài sản. Khi đó ROE bằng ROA nhân đòn bẩy, và ROA mới là thước đo hiệu quả.
ROE là gì qua nhiều năm
ROE một năm có thể bị khoản lợi nhuận một lần thổi phồng. Nhìn ít nhất ba đến năm năm, và tách DuPont cho từng năm. Nếu ROE tăng mà phần tăng nằm ở đòn bẩy, hỏi xem doanh nghiệp vay thêm để làm gì.
ROE cũng là đầu vào để định giá. Doanh nghiệp có ROE bền cao hơn chi phí vốn xứng đáng được giao dịch trên giá trị sổ sách. Cách ghép ROE với giá trên giá trị sổ sách nằm ở bài P/B và ROE cùng nhóm.
Nền tảng các phương pháp định giá có ở định giá chứng khoán là gì. Cấu trúc các bảng báo cáo tài chính để lấy số xem ở cấu trúc báo cáo tài chính.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
