
Bài 20/43 · Các Mô hình định giá chứng khoánHọc thử miễn phí
Chỉ số P/B: cách tính và vì sao hợp với ngân hàng hơn công nghệ
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 02/10/2026
P/B là gì? Đó là tỷ số giữa giá cổ phiếu và giá trị sổ sách mỗi cổ phiếu, tức phần vốn chủ sở hữu chia đều cho từng cổ phiếu. Nó cho biết thị trường đang trả bao nhiêu đồng cho mỗi đồng vốn mà cổ đông đã góp và tích luỹ trong doanh nghiệp.
P/B ít được nhắc bằng P/E, nhưng với một số ngành nó quan trọng hơn. Bài này giải thích cách tính, rồi so hai trường hợp: Vietcombank, nơi P/B có ý nghĩa, và FPT, nơi P/B nói rất ít. Số liệu từ báo cáo hợp nhất quý 2/2026, giá đóng cửa 02/10/2026.
P/B là gì và tính thế nào
Giá trị sổ sách mỗi cổ phiếu bằng vốn chủ sở hữu thuộc cổ đông công ty mẹ chia cho số cổ phiếu lưu hành. Lưu ý trừ lợi ích cổ đông thiểu số ra khỏi vốn chủ. Trên báo cáo hợp nhất, dòng vốn chủ sở hữu tổng có gồm cả phần này.
Trong đó: BVPS là giá trị sổ sách mỗi cổ phiếu, VCSH mẹ là vốn chủ sở hữu thuộc cổ đông công ty mẹ, N là số cổ phiếu lưu hành.
Số cổ phiếu lấy từ vốn góp chia mệnh giá 10.000 đồng, trừ cổ phiếu quỹ. Nếu doanh nghiệp vừa chia cổ phiếu thưởng sau ngày khoá sổ, phải cộng số cổ phiếu mới vào. Giá trên bảng đã điều chỉnh, còn vốn chủ thì không đổi.
Lấy giá chia cho giá trị sổ sách mỗi cổ phiếu là ra P/B. P/B bằng 1 nghĩa là thị trường định giá doanh nghiệp đúng bằng sổ sách. Trên 1 là trả thêm cho khả năng sinh lời. Dưới 1 là thị trường nghi ngờ sổ sách hoặc nghi ngờ khả năng sinh lời trên số vốn đó.
Trong đó: P là giá cổ phiếu.
P/B là gì qua ví dụ Vietcombank
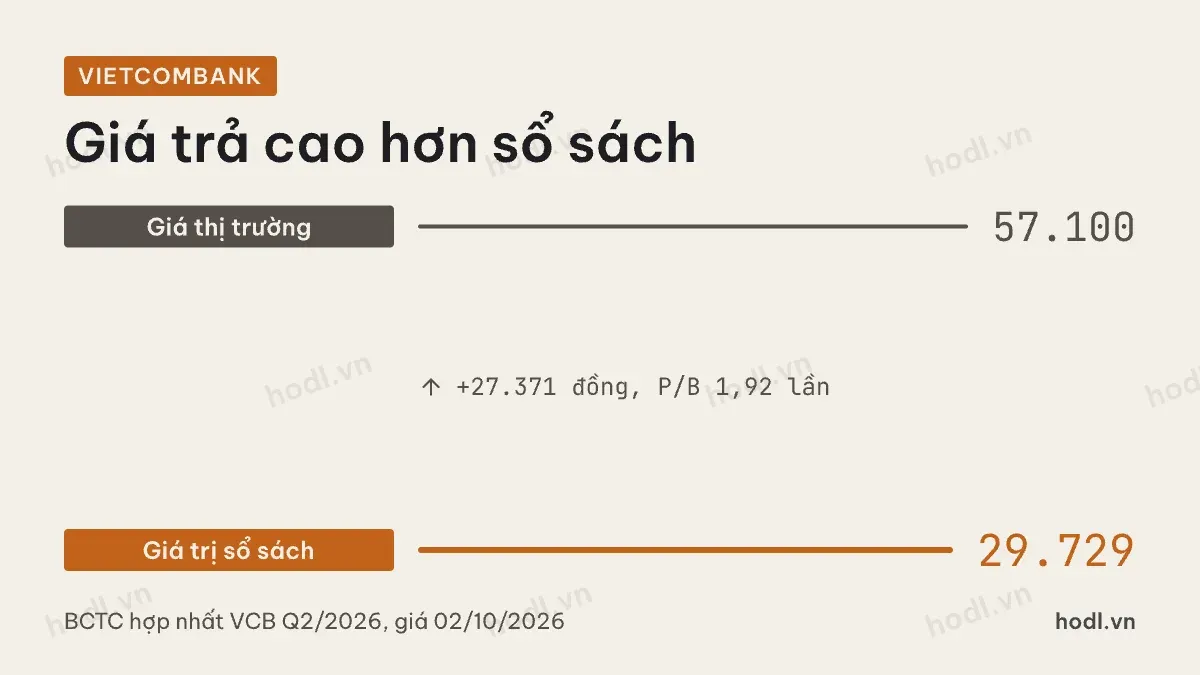
Cuối quý 2/2026, Vietcombank có vốn chủ thuộc cổ đông công ty mẹ 248.405 tỷ đồng, tương ứng khoảng 8.356 triệu cổ phiếu. Giá trị sổ sách mỗi cổ phiếu khoảng 29.729 đồng.
Giá đóng cửa 02/10/2026 là 57.100 đồng. Thị trường trả cao hơn sổ sách 27.371 đồng mỗi cổ phiếu. P/B là 1,92 lần.
Mức này cao hơn trung vị nhóm ngân hàng niêm yết. Một phần lý do nằm ở dự phòng. Bốn quý gần nhất, Vietcombank chỉ dành 5,5% tổng thu nhập hoạt động cho dự phòng rủi ro. Đó là mức thấp nhất trong mười ngân hàng lớn mà tôi so, gồm VCB, BID, CTG, TCB, VPB, MBB, ACB, STB, LPB, SHB. Thị trường tin giá trị sổ sách ở đây ít bị bào mòn. Suất sinh lời trên vốn chủ bốn quý gần nhất là 18,0%.
Vì sao P/B hợp với ngân hàng
Tài sản của ngân hàng gần như toàn là tài sản tài chính: khoản cho vay, trái phiếu, tiền gửi ở ngân hàng khác. Chúng được ghi gần với giá trị thật, trừ phần đã trích dự phòng. Vì vậy giá trị sổ sách của ngân hàng phản ánh khá sát cái mà cổ đông thực sự sở hữu.
Thứ hai, vốn chủ là thứ giới hạn khả năng kinh doanh của ngân hàng. Quy định về an toàn vốn buộc ngân hàng phải có đủ vốn tương ứng với tài sản rủi ro. Muốn cho vay nhiều hơn, phải có nhiều vốn hơn. Vốn chủ vì thế gần như là "năng lực sản xuất" của ngân hàng.
Thứ ba, lợi nhuận ngân hàng dao động theo chi phí dự phòng, nên P/E có thể đánh lừa. Vốn chủ thay đổi chậm hơn, nên P/B ổn định hơn để so giữa các năm.
P/B của ngân hàng phải đọc cùng ROE
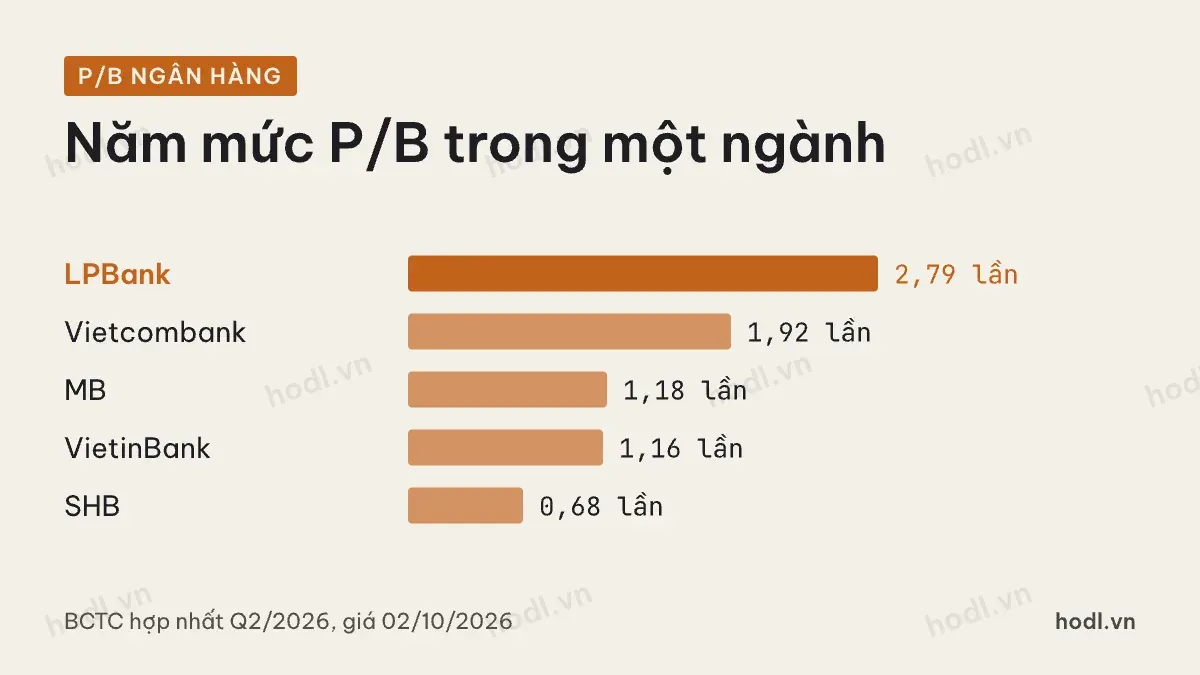
Trong nhóm ngân hàng, P/B chênh nhau rất xa. Tại 02/10/2026, LPBank ở 2,79 lần, Vietcombank 1,92 lần, MB 1,18 lần, VietinBank 1,16 lần, SHB 0,68 lần.
Phần lớn khoảng cách đến từ khả năng sinh lời. LPBank có ROE bốn quý 27,0%, MB 22,1%, VietinBank 22,2%, SHB 17,5%. Ngân hàng sinh lời cao trên mỗi đồng vốn thì xứng đáng P/B cao hơn. Nhưng không phải tất cả: Vietcombank có ROE thấp hơn MB mà P/B cao hơn nhiều, phần chênh là mức thị trường trả cho chất lượng tài sản.
Cách ghép hai chỉ số thành một ma trận đọc nhanh nằm ở bài P/B và ROE cùng nhóm.
P/B với doanh nghiệp công nghệ
FPT cuối quý 2/2026 có vốn chủ thuộc cổ đông công ty mẹ 39.852 tỷ đồng. Sau đợt cổ phiếu thưởng 10% tháng 9/2026, số cổ phiếu khoảng 1.874 triệu. Giá trị sổ sách mỗi cổ phiếu khoảng 21.267 đồng. Với giá 62.100 đồng, P/B là 2,92 lần.
Con số này không nói FPT đắt hơn Vietcombank. Tài sản tạo ra lợi nhuận của một công ty phần mềm là đội ngũ kỹ sư, hợp đồng với khách hàng, quy trình. Những thứ đó không nằm trên bảng cân đối. Chi phí đào tạo, lương kỹ sư đi thẳng vào chi phí hằng năm, không thành tài sản.
Kết quả là vốn chủ nhỏ so với sức kiếm tiền. FPT có ROE bốn quý 27,3%. Doanh nghiệp càng nhẹ tài sản và trả cổ tức càng nhiều, giá trị sổ sách càng nhỏ, P/B càng cao mà không có nghĩa là đắt. Với nhóm này, P/E và dòng tiền là thước đo phù hợp hơn.
Khi P/B dưới 1 lần
P/B dưới 1 trông như món hời: mua tài sản với giá thấp hơn sổ sách. Thực tế thường có lý do. Thị trường có thể nghi ngờ nợ xấu chưa được trích lập đủ, hàng tồn kho bất động sản bị ghi cao hơn giá bán được, hoặc doanh nghiệp sinh lời thấp hơn chi phí vốn nhiều năm.
SHB ở 0,68 lần dù ROE 17,5%. Trước khi kết luận rẻ, cần mở thuyết minh nợ xấu, nợ cần chú ý, tài sản chờ xử lý. P/B thấp chỉ là điểm bắt đầu để đào sâu, không phải kết luận.
Hiểu P/B là gì để biết khi nào dùng
Dùng P/B làm thước chính cho ngân hàng, công ty chứng khoán, bảo hiểm và doanh nghiệp nặng tài sản. Dùng nó làm thước phụ cho doanh nghiệp sản xuất. Đừng dựa vào nó với công nghệ, dịch vụ, thương hiệu tiêu dùng, nơi tài sản quan trọng nhất không nằm trên sổ sách.
Nền tảng các phương pháp xem ở định giá chứng khoán là gì và 12 mô hình định giá chứng khoán. Cách đọc một ngân hàng cụ thể có ở phân tích cổ phiếu TCB tháng 9/2026.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
