
Phân tích cổ phiếu PAT Quý 4/2026: Lãi quý III giảm 46%, ban lãnh đạo cũ bị khởi tố, kiểm toán ngoại trừ
Nội dung bài13 phần
- Cảnh báo pháp lý và kiểm toán
- Quy mô và mô hình kinh doanh
- Lợi nhuận quý III giảm vì đâu
- Bán cho công ty mẹ chiếm 63,7%
- Tiền gửi, cổ tức và dòng tiền
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá: P/E, P/B và EV/EBITDA
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
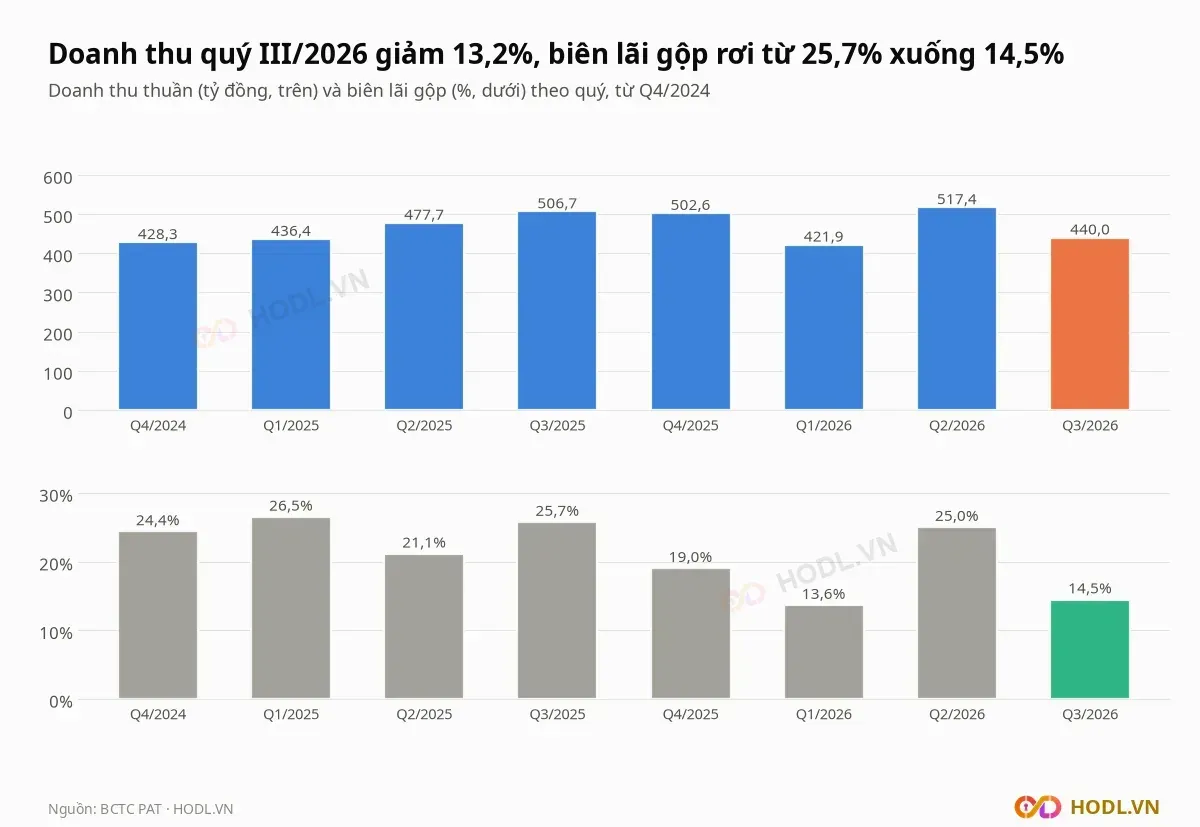
Định giá cổ phiếu PAT Quý 4/2026 phải bắt đầu từ lợi nhuận quý III của Công ty Cổ phần Phốt pho Apatit Việt Nam (UPCoM: PAT), doanh nghiệp sản xuất phốt pho vàng tại Khu công nghiệp Tằng Loỏng, Lào Cai: 59,3 tỷ đồng, giảm 46,1% so với cùng kỳ. Doanh thu quý III là 440,0 tỷ đồng, giảm 13,2%, còn biên lãi gộp rơi từ 25,7% xuống 14,5%.
Giá đóng cửa phiên 09/11/2026 là 73.500 đồng, vốn hoá 1.838 tỷ đồng, P/E 6,41 lần và P/B 2,59 lần. Trong chín tháng 2026, 63,7% doanh thu là bán cho Công ty TNHH MTV Hóa chất Đức Giang Lào Cai, cổ đông nắm 51% vốn, trong khi doanh thu xuất khẩu giảm 58,8%.
Báo cáo kiểm toán năm 2025 có ý kiến ngoại trừ vì vụ án khởi tố ban lãnh đạo cũ, nên ảnh hưởng của vụ án tới số liệu chưa được xác định. Bài đi từ cảnh báo pháp lý sang lợi nhuận, phụ thuộc công ty mẹ, tiền mặt và cổ tức, cổ đông, so sánh cùng ngành, định giá và kỹ thuật.
Cảnh báo: rủi ro pháp lý, kiểm toán và biến động giá. Ngày 17/03/2026 PAT công bố chủ tịch HĐQT, ba thành viên HĐQT (có giám đốc), kế toán trưởng và trưởng ban kiểm soát bị khởi tố; kiểm toán độc lập đưa ý kiến ngoại trừ với báo cáo năm 2025 và kết luận ngoại trừ với báo cáo bán niên 2026. Giá cổ phiếu từng giảm 23,3% trong ba phiên từ 13/03 đến 18/03/2026 và tăng 25,7% trong sáu tuần từ 24/08 đến 05/10/2026.
Điểm chính
- Quý III/2026 doanh thu 440,0 tỷ (giảm 13,2%), lãi gộp 63,6 tỷ (giảm 51,3%), lợi nhuận sau thuế 59,3 tỷ (giảm 46,1%). Chín tháng lợi nhuận sau thuế 215,7 tỷ, giảm 20,8% và bằng 77,0% kế hoạch cả năm 280 tỷ.
- Doanh thu chín tháng bán cho Đức Giang Lào Cai 878,1 tỷ (63,7%), mua nguyên vật liệu từ công ty này 627,9 tỷ; xuất khẩu giảm từ 1.183,3 tỷ xuống 487,5 tỷ.
- Kiểm toán năm 2025 ngoại trừ vì hàng tồn kho 67,7 tỷ và vụ án; Sở Giao dịch Hà Nội từng hạn chế giao dịch (29/05 tới 24/06) và cảnh báo cổ phiếu (14/07 tới 24/08/2026).
- Tiền gửi 558,1 tỷ gấp 8,3 lần vay 67,2 tỷ, nhưng 439 tỷ và 100.000 USD đang làm tài sản bảo đảm. Cổ tức 2025 là 12.900 đồng một cổ phiếu, bằng 17,6% giá hiện tại.
- P/E 6,41 lần thấp hơn trung vị nhóm 8,48 lần, P/B 2,59 lần cao hơn trung vị 1,02 lần; giá 73.500 đồng ngầm định ROE bền vững 26,3% so với ROE bốn quý 38,9%.
Cảnh báo pháp lý và kiểm toán
Công ty mẹ cao nhất của Phốt pho Apatit Việt Nam là Công ty Cổ phần Tập đoàn Hóa chất Đức Giang (DGC), qua Công ty TNHH MTV Hóa chất Đức Giang Lào Cai (DLC) nắm 51% vốn. Ngày 17/03/2026 PAT công bố cơ quan chức năng khởi tố vụ án xảy ra tại tập đoàn này và các đơn vị liên quan; chuỗi sự kiện sau đó như sau:
Ngày | Sự kiện |
|---|---|
17/03/2026 | PAT công bố sáu người bị khởi tố: chủ tịch HĐQT Đào Hữu Huyền, thành viên HĐQT Phạm Văn Hùng và Đào Hữu Duy Anh bị khởi tố và tạm giam; thành viên HĐQT kiêm giám đốc Đặng Tiến Đức, kế toán trưởng và trưởng ban kiểm soát bị khởi tố tội vi phạm quy định về kế toán gây hậu quả nghiêm trọng |
25/03/2026 | HĐQT xác nhận không thể hoạt động và triệu tập đại hội cổ đông bất thường |
13/05/2026 | Đại hội cổ đông bất thường thay HĐQT và ban kiểm soát; HĐQT bổ nhiệm giám đốc Nguyễn Văn Tuấn và kế toán trưởng mới |
29/05 tới 24/06/2026 | Sở Giao dịch Chứng khoán Hà Nội hạn chế giao dịch vì chậm nộp báo cáo kiểm toán năm 2025 quá 45 ngày |
20/06/2026 | Công bố báo cáo kiểm toán năm 2025 của UHY, ý kiến ngoại trừ |
14/07 tới 24/08/2026 | Cổ phiếu trong diện cảnh báo vì họp đại hội cổ đông thường niên muộn quá sáu tháng |
22/07 và 28/07/2026 | Ông Lưu Bách Đạt, chủ tịch HĐQT mới, bị khởi tố tội gây ô nhiễm môi trường và cấm đi khỏi nơi cư trú; HĐQT bầu ông Đỗ Thành Công làm chủ tịch |
14/08/2026 | Đại hội cổ đông thường niên miễn nhiệm ông Đạt khỏi HĐQT, bầu bổ sung ông Vũ Văn Hưng do DLC đề cử |
Báo cáo kiểm toán năm 2025 của UHY, ký ngày 20/06/2026, nêu hai cơ sở cho ý kiến ngoại trừ. Báo cáo năm 2024 do một đơn vị kiểm toán khác thực hiện với ý kiến chấp nhận toàn phần.
- Hàng tồn kho: UHY được bổ nhiệm sau ngày kết thúc năm nên không chứng kiến kiểm kê và không có bằng chứng thay thế để đánh giá hàng tồn kho 67,7 tỷ đồng tại 31/12/2025.
- Vụ án: chưa xác định được ảnh hưởng tiềm tàng tới ghi nhận kế toán, nghĩa vụ phải trả, dự phòng và chi phí liên quan.
Báo cáo bán niên 2026, UHY soát xét ngày 14/08/2026, có kết luận ngoại trừ vì cùng vụ án. Báo cáo quý III/2026 là báo cáo riêng của PAT, không có công ty con, và chưa kiểm toán hay soát xét.
Giá cổ phiếu có ba nhịp lớn trong 12 tháng:
- Giảm 20,8% từ 91.810 xuống 72.730 đồng (15/12 đến 26/12/2025). Khối lượng vượt 300.000 cổ phiếu mỗi phiên từ 16/12 tới 19/12, gấp hơn 8 lần phiên 15/12. Giai đoạn này gồm ngày giao dịch không hưởng quyền cổ tức 10.000 đồng (24/12), PAT không đăng công bố riêng nào, còn cổ phiếu DGC giảm 24,5% trong bốn phiên 16/12 tới 19/12.
- Giảm 23,3% từ 83.560 xuống 64.100 đồng (13/03 đến 18/03/2026), trùng ngày PAT công bố khởi tố 17/03; DGC giảm gần 7% mỗi phiên trong năm phiên liên tiếp từ 17/03.
- Tăng 25,7% từ 63.150 (24/08) lên 79.400 đồng (05/10/2026) trong sáu tuần, rồi giảm 7,4% về 73.500 đồng. PAT ra khỏi diện cảnh báo từ 24/08 và công bố cổ tức còn lại 2.900 đồng ngày 04/09, hôm đó giá tăng 7,5%. Bài không gán nguyên nhân cho phần còn lại của nhịp tăng.
Quy mô và mô hình kinh doanh
Công ty Cổ phần Phốt pho Apatit Việt Nam niêm yết UPCoM từ 17/06/2022 với giá tham chiếu ngày đầu 120.000 đồng. Vốn điều lệ 250 tỷ đồng ứng với 25 triệu cổ phiếu, vốn hoá theo giá 73.500 đồng là 1.838 tỷ đồng; công ty có 264 nhân viên.
Kế hoạch 2026 do đại hội cổ đông 14/08/2026 thông qua gồm ba sản phẩm:
- Phốt pho vàng: 17.500 tấn, doanh thu 2.100 tỷ đồng.
- Xỉ phốt pho: 125.000 tấn, doanh thu 2,5 tỷ đồng.
- Ferro phosphorus: 2.500 tấn, doanh thu 8,5 tỷ đồng.
Tổng doanh thu kế hoạch là 2.111 tỷ đồng, lợi nhuận sau thuế 280 tỷ, cổ tức 90% và đầu tư 50 tỷ nâng cấp hệ thống tinh chế phốt pho. Thành phẩm chiếm 99,1% doanh thu chín tháng 2026 (1.366,5 tỷ), hàng hóa 12,8 tỷ.
Phốt pho Apatit Việt Nam có doanh thu năm 2025 là 1.923,4 tỷ đồng, tăng 11,7% so với 1.721,4 tỷ năm 2024; lợi nhuận sau thuế 343,2 tỷ, tăng 29,6%. Năm 2022 là năm lợi nhuận cao nhất trong dữ liệu từ 2021: doanh thu 3.149,9 tỷ và lợi nhuận sau thuế 963,3 tỷ.
Biên lãi gộp dao động từ 13,6% đến 26,5% trong tám quý gần nhất, quý I/2026 và quý III/2026 là hai quý thấp nhất. Quý II/2026 doanh thu 517,4 tỷ là quý cao nhất, biên 25,0%.
Lợi nhuận quý III giảm vì đâu
Quý III/2026, Phốt pho Apatit Việt Nam ghi doanh thu thuần 440,0 tỷ đồng, giảm 13,2% so với 506,7 tỷ cùng kỳ và 15,0% so với quý II. Giá vốn gần như không đổi, 376,4 tỷ so với 376,3 tỷ, nên toàn bộ 66,7 tỷ doanh thu giảm đi vào lãi gộp, còn 63,6 tỷ, giảm 51,3%.
Công ty giải trình (công văn 106/2026/CV-PAC ngày 20/10/2026) rằng doanh thu giảm do sản lượng phốt pho vàng giảm, giá vốn tăng do nguyên vật liệu đầu vào đều tăng, nên lợi nhuận sau thuế giảm 46%.
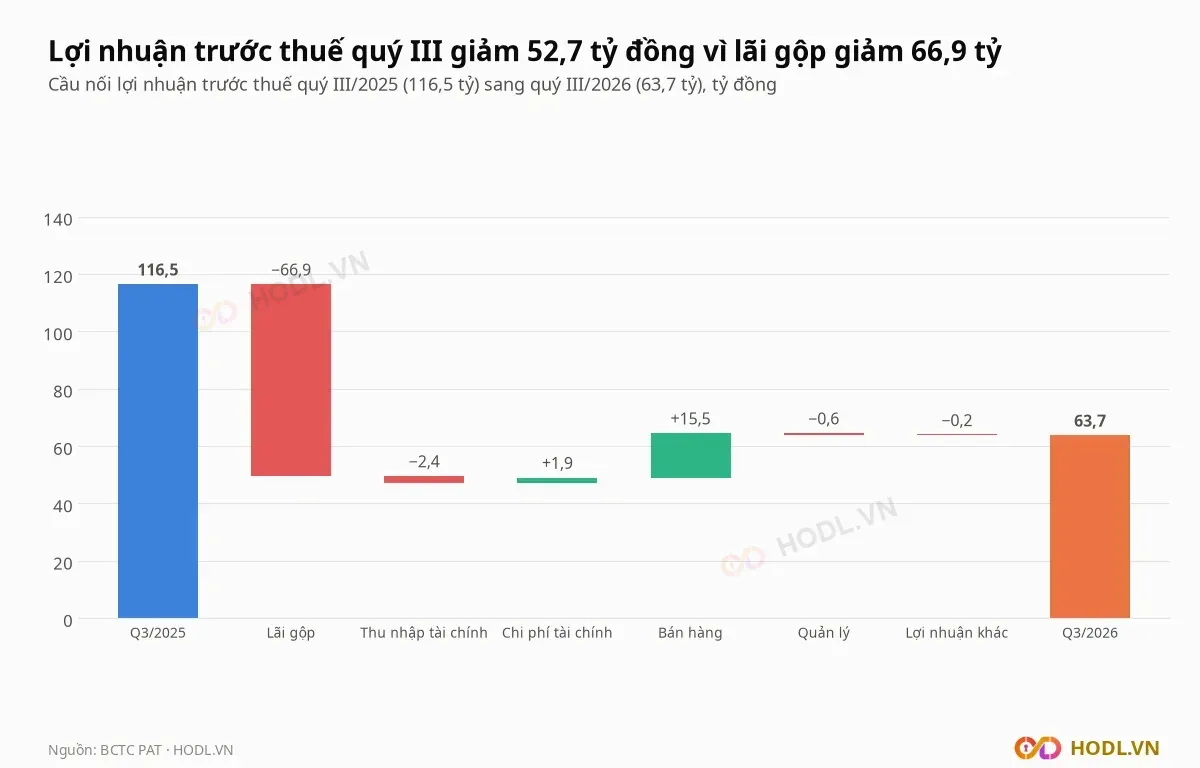
Cầu nối lợi nhuận trước thuế, giảm 52,7 tỷ qua các bước:
- Lãi gộp −66,9 tỷ, từ 130,5 tỷ xuống 63,6 tỷ.
- Chi phí bán hàng +15,5 tỷ, từ 20,6 tỷ xuống 5,0 tỷ.
- Thu nhập tài chính −2,4 tỷ, từ 13,8 tỷ xuống 11,4 tỷ; chi phí tài chính +1,9 tỷ.
- Chi phí quản lý −0,6 tỷ, lợi nhuận khác −0,2 tỷ.
Chín tháng 2026, so với cùng kỳ 2025:
- Doanh thu 1.379,3 tỷ, giảm 2,9%.
- Lãi gộp 250,6 tỷ, giảm 27,8%; biên 18,2% so với 24,4%.
- Chi phí bán hàng 32,3 tỷ, giảm 48,9%; chi phí vận chuyển giảm từ 49,6 tỷ xuống 22,8 tỷ cùng lúc xuất khẩu thu hẹp.
- Lợi nhuận trước thuế 230,4 tỷ, giảm 22,3%; lợi nhuận sau thuế 215,7 tỷ, giảm 20,8%.
Thuế thu nhập doanh nghiệp chín tháng là 14,7 tỷ, bằng 6,4% lợi nhuận trước thuế nhờ ưu đãi dự án phốt pho vàng: thuế suất 10% trong 15 năm từ 2018, miễn thuế 4 năm đầu, giảm 50% thuế phải nộp 9 năm từ 2022 đến 2030. Khoản thuế được miễn giảm chín tháng là 31,6 tỷ, bằng 14,6% lợi nhuận sau thuế.
Bán cho công ty mẹ chiếm 63,7%
Thuyết minh báo cáo tài chính ghi PAT bị DLC kiểm soát qua 51% vốn, công ty mẹ cao nhất là DGC. Giao dịch với các bên liên quan trong chín tháng 2026 tăng mạnh so với cùng kỳ 2025.
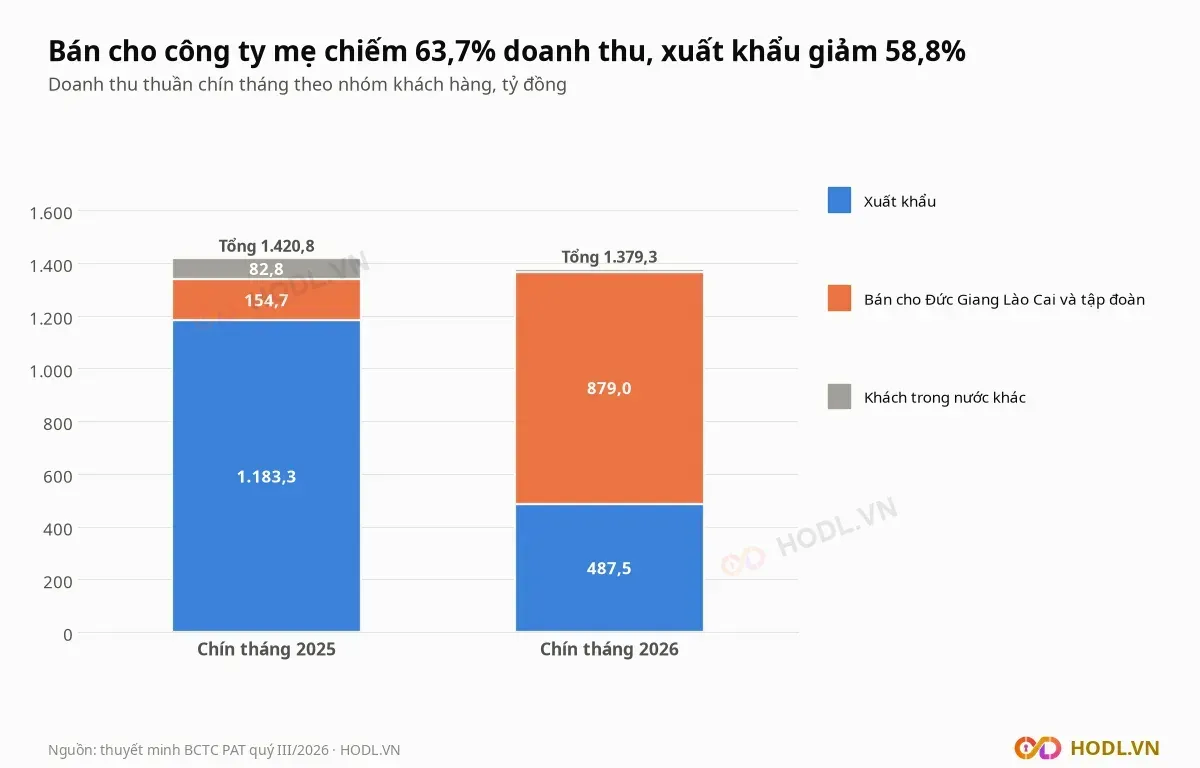
- Bán nguyên vật liệu, thành phẩm và hàng hóa cho DLC 878,1 tỷ đồng, so với 154,0 tỷ cùng kỳ; cộng DGC và công ty Văn Minh là 879,0 tỷ, bằng 63,7% doanh thu.
- Mua nguyên vật liệu từ DLC 627,9 tỷ, tăng 16,9% so với 537,0 tỷ, trong khi chi phí nguyên liệu, vật liệu chín tháng là 709,3 tỷ.
- Doanh thu xuất khẩu 487,5 tỷ, giảm 58,8% so với 1.183,3 tỷ; tỷ trọng xuất khẩu từ 83,3% xuống 35,3% doanh thu.
- Chi trả cổ tức cho DLC 164,5 tỷ trong chín tháng.
Năm 2025, bán cho các bên liên quan là 167,8 tỷ, bằng 8,7% doanh thu 1.923,4 tỷ, và năm 2024 là 315,5 tỷ. Cuối 2025, phải thu khách hàng 247,0 tỷ gồm ICL Specialty Products 102,4 tỷ, K S International 122,9 tỷ và Italmatch Chemicals 21,0 tỷ; cuối quý III/2026 còn 15,8 tỷ, lớn nhất là Yeoufa Chemical 13,0 tỷ.
Khi 63,7% doanh thu và phần lớn nguyên vật liệu cùng đến từ một cổ đông kiểm soát, biên lãi gộp của Phốt pho Apatit Việt Nam phụ thuộc giá giao dịch giữa hai bên.
Tiền gửi, cổ tức và dòng tiền
Cuối quý III/2026, Phốt pho Apatit Việt Nam có tiền và tiền gửi có kỳ hạn 559,3 tỷ đồng (tiền 1,2 tỷ, tiền gửi 558,1 tỷ), bằng 59,4% tổng tài sản 942,2 tỷ và 30,4% vốn hoá. Vay ngắn hạn 67,2 tỷ, không có vay dài hạn; nợ phải trả 233,7 tỷ.
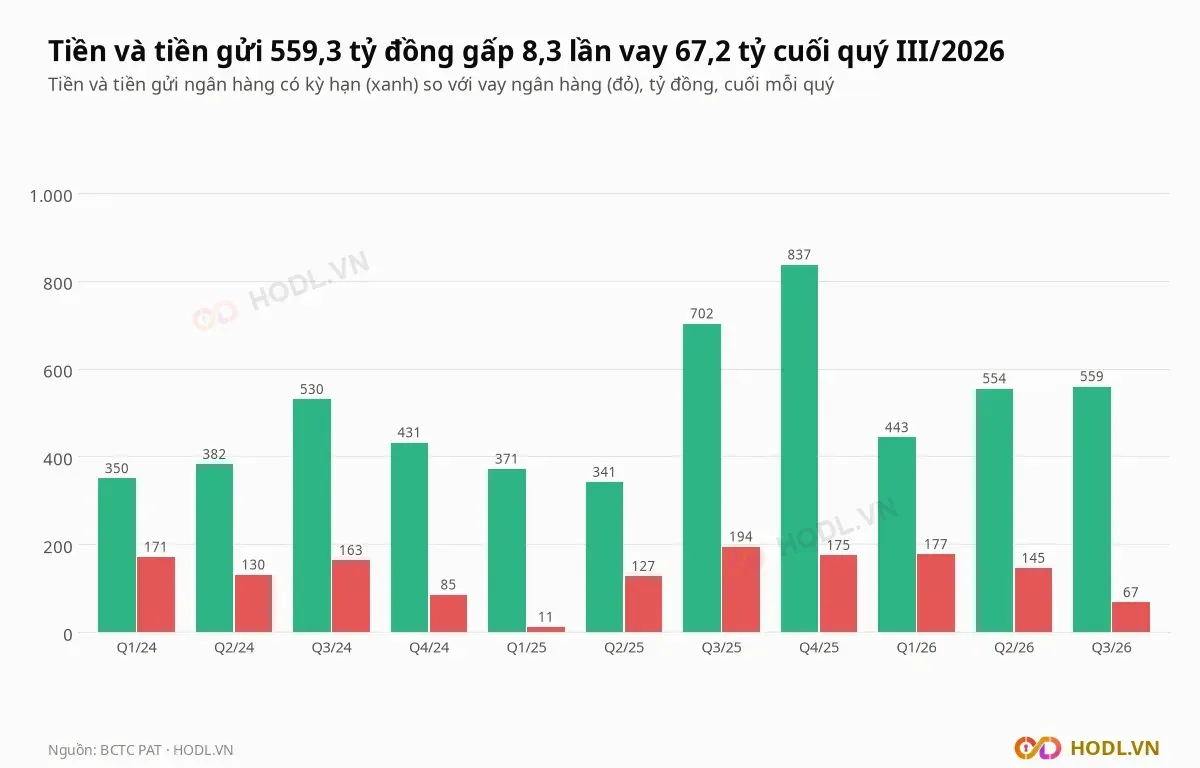
Không phải toàn bộ tiền gửi được tự do sử dụng. Thuyết minh 4 ghi bốn khoản làm tài sản bảo đảm:
- 70 tỷ tại BIDV Hà Thành bảo đảm thư bảo lãnh thanh toán tiền điện.
- 199 tỷ tại BIDV Hà Thành bảo đảm hợp đồng tín dụng và các khoản vay của công ty.
- 130 tỷ tại ACB Hoàng Cầu bảo đảm các khoản vay của công ty.
- 40 tỷ và 100.000 USD tại VietinBank Hà Nội bảo đảm hợp đồng tín dụng và các khoản vay của công ty cùng các công ty thành viên.
Tổng cộng 439 tỷ đồng và 100.000 USD, bằng 78,7% số dư tiền gửi. Khoản vay 67,2 tỷ tại BIDV có hạn mức 400 tỷ, bảo đảm bằng thư bảo lãnh của DGC và DLC cùng tiền gửi của DLC.
Cổ tức 2025 là 12.900 đồng một cổ phiếu, tổng 322,5 tỷ, bằng 94,0% lợi nhuận sau thuế 343,2 tỷ; tiền chi trả cổ tức chín tháng 2026 là 322,5 tỷ. Kế hoạch cổ tức 2026 là 90%, tức 9.000 đồng, bằng 12,2% giá hiện tại; cổ tức 12.900 đồng bằng 17,6% giá và 112,5% EPS bốn quý.
Dòng tiền từ hoạt động kinh doanh chín tháng 2026 là 128,2 tỷ đồng, giảm 40,2% so với 214,4 tỷ cùng kỳ và bằng 59,4% lợi nhuận sau thuế. Quý I âm 408,3 tỷ khi phải trả người bán giảm từ 339,9 tỷ cuối 2025 xuống 35,7 tỷ cuối quý III, trong đó phải trả DLC giảm từ 313,3 tỷ xuống 16,5 tỷ.
Hàng tồn kho tăng 77,5% từ 67,7 tỷ lên 120,2 tỷ (nguyên vật liệu 49,7 tỷ, thành phẩm 70,4 tỷ). ROE bốn quý là 38,9%, cao vì công ty chia phần lớn lợi nhuận thành cổ tức nên vốn chủ chỉ còn 708,4 tỷ so với lợi nhuận sau thuế bốn quý 286,6 tỷ.
Cổ đông và thanh khoản
Danh sách cổ đông lớn trong thuyết minh báo cáo tài chính ngày 30/09/2026:
- Công ty TNHH MTV Hóa chất Đức Giang Lào Cai: 12.750.422 cổ phiếu, 51,00%.
- Ông Đào Hữu Duy Anh: 2.258.333 cổ phiếu, 9,03%.
- Ông Đào Hữu Huyền: 1.921.666 cổ phiếu, 7,69%.
- Các cổ đông khác: 8.069.579 cổ phiếu, 32,28%.
Hai ông Huyền và Duy Anh nằm trong danh sách bị khởi tố ngày 17/03/2026 và nắm 16,7% vốn. Cổ phiếu tự do chuyển nhượng là 35,0% (8,75 triệu cổ phiếu); nhà đầu tư nước ngoài nắm 0,33% vốn trên giới hạn 50%.
Giá trị khớp trung bình 2,8 tỷ đồng mỗi phiên trong 248 phiên từ 10/11/2025, trung vị 1,3 tỷ; phiên lớn nhất 31,6 tỷ ngày 18/03/2026. Khối lượng trung bình 20 phiên chỉ 6.785 cổ phiếu, 60 phiên là 14.927 cổ phiếu.
Giá tăng 17,8% trong 60 phiên trong khi VN-Index giảm 4,4%, và giảm 15,7% trong 250 phiên so với VN-Index tăng 3,6%. Từ đầu năm giá giảm 5,1%, VN-Index giảm 3,9%.
Khối ngoại và tự doanh
Nhà đầu tư nước ngoài nắm 0,33% vốn Phốt pho Apatit Việt Nam, room còn lại 49,67% trên giới hạn 50%, và dòng tiền của khối này rất nhỏ so với quy mô. Từ 06/2022 khối ngoại mua ròng 6,6 tỷ đồng, gồm 282 phiên mua ròng và 232 phiên bán ròng.
Giá trị mua bán ròng của khối ngoại theo năm, tỷ đồng:
Năm | Mua bán ròng |
|---|---|
2022 (từ 17/06) | +2,1 |
2023 | +17,1 |
2024 | −9,7 |
2025 | −2,3 |
2026 (tới 09/11) | −0,6 |
Quý III/2026 khối ngoại mua ròng 0,7 tỷ và quý IV/2026 tới phiên 09/11 mua ròng 0,5 tỷ. Dữ liệu giao dịch tự doanh chưa có cho PAT.
So sánh cùng ngành
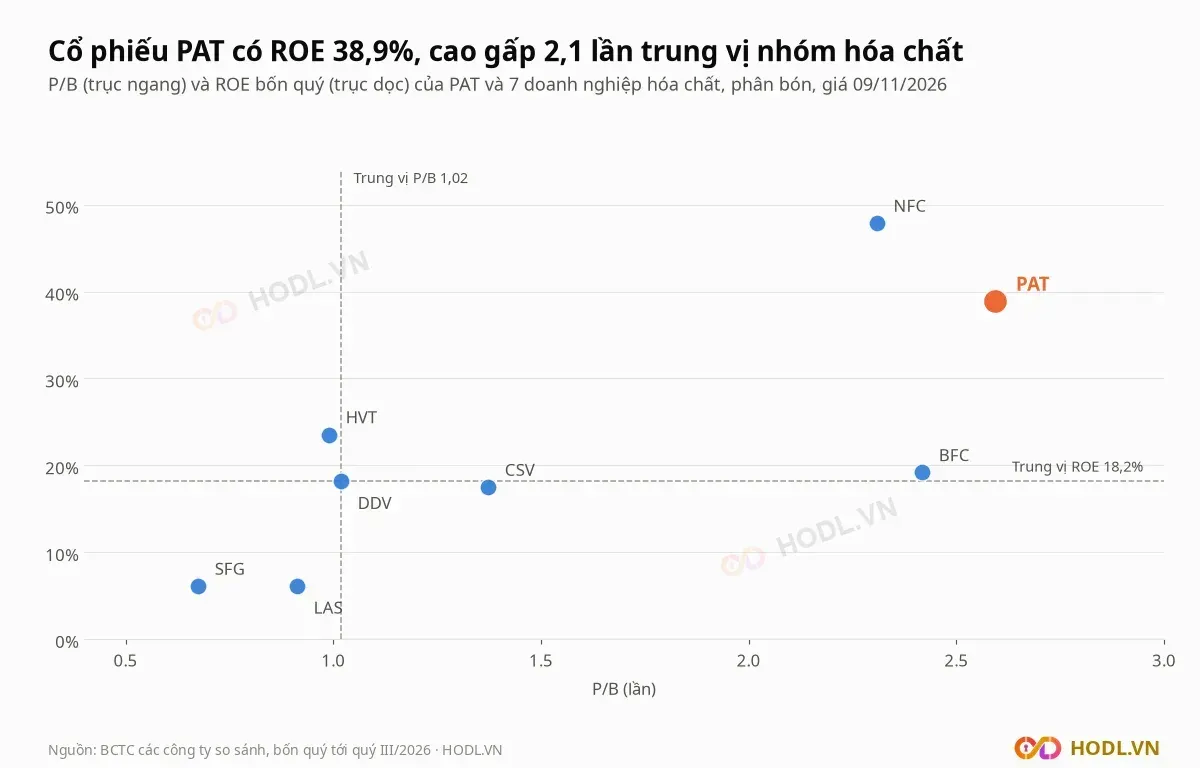
Nhóm so sánh của Phốt pho Apatit Việt Nam gồm bảy doanh nghiệp hóa chất và phân bón có báo cáo quý III/2026: CSV, LAS, DDV, BFC, HVT, SFG và NFC, vốn hoá từ 450 đến 3.276 tỷ đồng so với 1.838 tỷ của PAT. DGC bị loại vì là công ty mẹ cao nhất, DCM và DPM vì vốn hoá trên 13.000 tỷ, PMB và PSW vì vốn hoá dưới 130 tỷ.
So với trung vị nhóm:
- P/E 6,41 lần so với 8,48 lần; PAT thấp hơn bốn trong bảy mã.
- P/B 2,59 lần so với 1,02 lần, cao nhất trong tám mã (BFC 2,42 lần, NFC 2,31 lần).
- ROE bốn quý 38,9% so với 18,2%, cao thứ hai sau NFC (47,9%).
- EV/EBITDA 3,77 lần so với 4,58 lần.
- Vay trên vốn chủ 0,09 lần so với 0,36 lần.
- Biên lãi gộp bốn quý 18,4% so với 13,9%.
- Tăng trưởng lợi nhuận quý III −46,1% so với −11,4%.
P/B của PAT cao gấp 2,5 lần trung vị nhóm trong khi ROE gấp 2,1 lần. Tăng trưởng lợi nhuận quý III là chỉ tiêu PAT thấp hơn nhóm rõ rệt nhất.
Định giá: P/E, P/B và EV/EBITDA
Phốt pho Apatit Việt Nam có nợ vay thấp, nhưng bài không dùng DCF vì giá mua bán nội bộ với DLC, ưu đãi thuế và ảnh hưởng của vụ án đều chưa xác định, làm dự phóng dòng tiền thiếu căn cứ. Bài dùng phép nhân chỉ số của nhóm và P/B hợp lý theo ROE: EPS bốn quý là 11.464 đồng và BVPS 28.338 đồng.
r = 12% và g = 3% là giả định của HODL.VN. Các phép tính, nhân với EPS, BVPS hoặc EBITDA của PAT:
- P/E tứ phân vị dưới (5,50 lần): 63.011 đồng; P/E trung vị (8,48 lần): 97.216 đồng.
- EV/EBITDA tứ phân vị dưới (3,69 lần) cộng tiền ròng 492,1 tỷ: 72.459 đồng; trung vị (4,58 lần): 85.033 đồng.
- P/B trung vị nhóm (1,02 lần): 28.875 đồng, thấp vì ROE của PAT gấp đôi nhóm.
- P/B hợp lý với ROE bền vững 20%: 53.527 đồng; 25%: 69.270 đồng; 30%: 85.014 đồng; 35%: 100.757 đồng.
Giá 73.500 đồng ngầm định ROE bền vững 26,3%, so với ROE bốn quý 38,9%. Trong chín phép tính, bốn phép cao hơn giá và năm phép thấp hơn.
Kế hoạch lợi nhuận 2026 là 280 tỷ, EPS 11.200 đồng; nhân P/E tứ phân vị dưới cho 61.561 đồng, nhân P/E trung vị cho 94.978 đồng. Chín tháng đã đạt 77,0% kế hoạch lợi nhuận và 65,3% kế hoạch doanh thu, nên quý IV cần doanh thu 731,7 tỷ và lợi nhuận sau thuế 64,3 tỷ.
Tiền ròng 492,1 tỷ bằng 26,8% vốn hoá, nhưng 439 tỷ tiền gửi đang làm tài sản bảo đảm. Nếu chỉ tính tiền không bị bảo đảm (120,3 tỷ), EV/EBITDA trung vị cho 67.473 đồng và tứ phân vị dưới cho 54.899 đồng.
Phân tích kỹ thuật
Giá 73.500 đồng thấp hơn 21,5% so với đỉnh đóng cửa 52 tuần 93.610 đồng ngày 09/12/2025 và cao hơn đáy đóng cửa 52 tuần 57.490 đồng ngày 20/07/2026 là 27,8%. Đỉnh 52 tuần cũng là đỉnh chu kỳ từ 01/2023; đáy chu kỳ là 50.530 đồng ngày 03/01/2023.
Hỗ trợ - Kháng cự
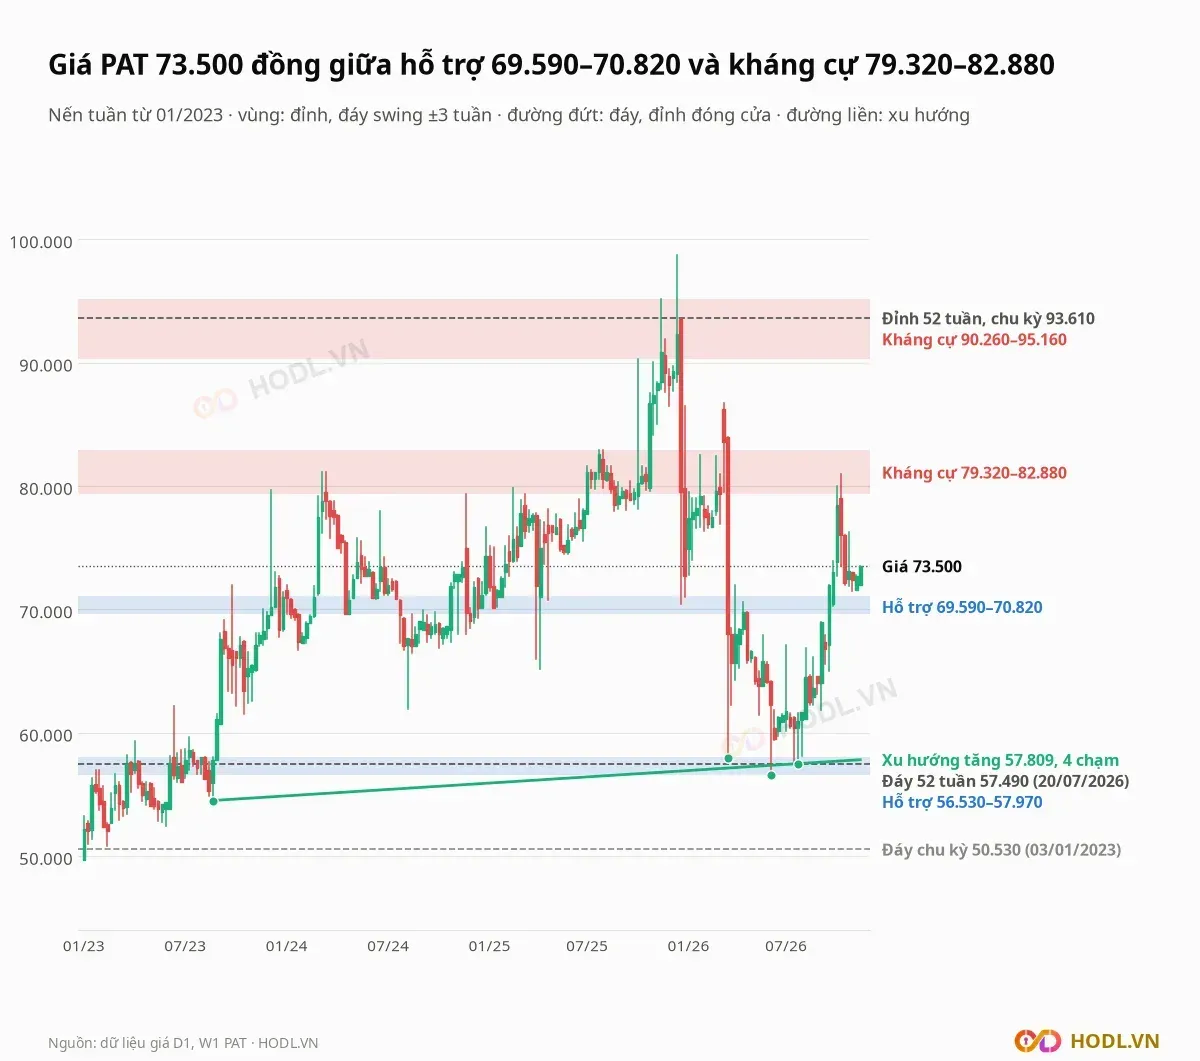
Các vùng tính từ giá cao, thấp của nến tuần từ 01/2023, mỗi vùng chứa các đỉnh hoặc đáy swing; vùng kháng cự trên cùng chỉ có hai đỉnh tuần:
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
90.260 tới 95.160 | Kháng cự | Đỉnh tuần 10/2025 và 11/2025; cao hơn giá 22,8% đến 29,5% |
79.320 tới 82.880 | Kháng cự | Chín đỉnh tuần từ 12/2023 tới 10/2026; cao hơn giá 7,9% đến 12,8% |
69.590 tới 70.820 | Hỗ trợ | Năm đáy tuần từ 04/2024 tới 12/2025; thấp hơn giá 3,6% đến 5,3% |
56.530 tới 57.970 | Hỗ trợ | Ba đáy tuần 03/2026, 06/2026 và 07/2026; thấp hơn giá 21,1% đến 23,1% |
Đường xu hướng tăng nối bốn đáy tuần 25/08/2023 (54.500), 20/03/2026 (57.970), 05/06/2026 (56.530) và 24/07/2026 (57.490), có giá trị 57.809 đồng ở tuần cuối, thấp hơn giá 21,3%. Giá đóng cửa tuần dưới đường này sẽ làm gãy xu hướng tăng từ 2023.
Fibonacci
Fibonacci kéo theo giá đóng cửa cho nhịp giảm từ đỉnh 93.610 đồng ngày 09/12/2025 xuống đáy 57.490 đồng ngày 20/07/2026. Các mức hồi từ đáy lên:
- 23,6%: 66.014 đồng
- 38,2%: 71.288 đồng
- 50%: 75.550 đồng
- 61,8%: 79.812 đồng
- 78,6%: 85.880 đồng
Giá 73.500 đồng đã hồi 44,3% nhịp giảm, nằm giữa mức 38,2% và 50%. Mức 38,2% sát trên vùng hỗ trợ 69.590 đến 70.820 đồng, mức 61,8% nằm trong vùng kháng cự 79.320 đến 82.880 đồng.
Xu hướng EMA
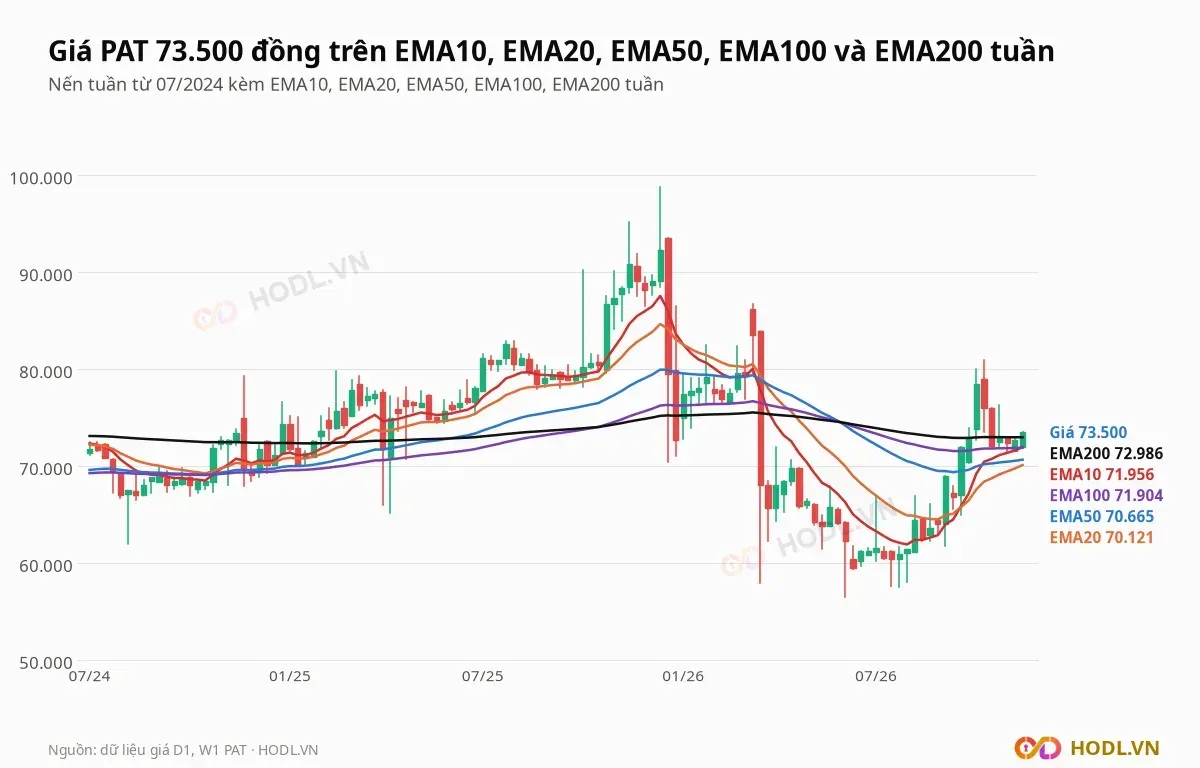
Giá 73.500 đồng trên cả năm đường EMA tuần:
- EMA10 ở 71.956 đồng, thấp hơn giá 2,1%.
- EMA20 ở 70.121 đồng, thấp hơn giá 4,8%.
- EMA50 ở 70.665 đồng, thấp hơn giá 4,0%.
- EMA100 ở 71.904 đồng, thấp hơn giá 2,2%.
- EMA200 ở 72.986 đồng, thấp hơn giá 0,7%.
Năm đường EMA dồn trong dải 70.121 đến 72.986 đồng, và EMA50 cắt xuống dưới EMA200 từ 05/06/2026. Giá hồi từ đáy tháng 07 lên trên cả năm đường, trong đó EMA200 là đường sát giá nhất.
RSI và động lượng
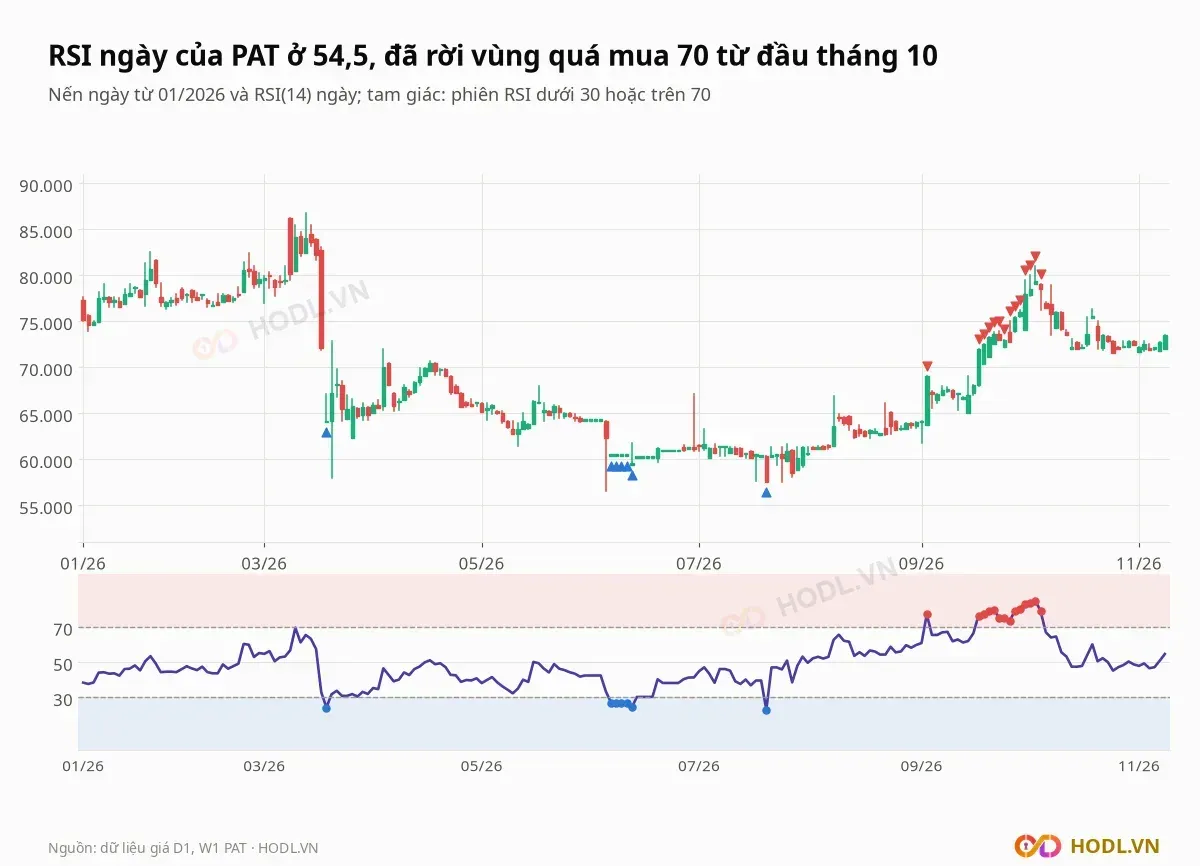
RSI(14) ngày ở 54,5, vùng trung tính; RSI tuần ở 57,3. RSI ngày chạm 84,9 ngày 05/10/2026 và nằm trên 70 suốt 13 phiên liên tiếp từ 18/09 tới 06/10; RSI thấp nhất năm là 22,8 ngày 20/07/2026.
Các đợt quá bán khác trong năm là 18/03/2026, ngay sau công bố khởi tố, và năm phiên từ 08/06 tới 12/06. Khối lượng 20 phiên chỉ 6.785 cổ phiếu mỗi phiên, thấp hơn một nửa mức 60 phiên 14.927 cổ phiếu.
Lịch sự kiện cần theo dõi
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Tháng 01/2027 | Báo cáo tài chính quý IV/2026 | Kế hoạch năm cần doanh thu quý IV 731,7 tỷ và lợi nhuận sau thuế 64,3 tỷ; quý IV/2025 là 502,6 tỷ và 70,9 tỷ |
Khi có kết luận điều tra | Vụ án khởi tố tháng 03/2026 | Kiểm toán chưa xác định ảnh hưởng tới ghi nhận kế toán, nghĩa vụ phải trả và dự phòng |
Quý I đến quý II/2027 | Báo cáo kiểm toán năm 2026 | Ý kiến ngoại trừ có được gỡ hay không |
Hằng quý | Giao dịch với DLC | 63,7% doanh thu bán cho DLC, 627,9 tỷ nguyên vật liệu mua từ DLC |
Hằng quý | Hàng tồn kho và tiền gửi bảo đảm | Tồn kho 120,2 tỷ, tăng 77,5% từ đầu năm; 439 tỷ tiền gửi làm tài sản bảo đảm |
Tháng 03 đến 06/2027, theo thông lệ | Đại hội cổ đông thường niên 2027 | Kế hoạch kinh doanh và cổ tức 2027 |
Kết luận
Phốt pho Apatit Việt Nam có lợi nhuận quý III giảm 46,1% xuống 59,3 tỷ khi doanh thu giảm 13,2% mà giá vốn gần như không đổi. Chín tháng lợi nhuận bằng 77,0% kế hoạch năm, nhưng quý IV cần doanh thu 731,7 tỷ, vượt mọi quý trong tám quý gần nhất.
Điểm mạnh nằm ở bảng cân đối: 558,1 tỷ tiền gửi, vay 67,2 tỷ, ROE 38,9% và cổ tức 12.900 đồng một cổ phiếu cho năm 2025. Điểm yếu là 63,7% doanh thu nằm ở một cổ đông kiểm soát, kiểm toán ngoại trừ, vụ án khởi tố chưa có kết luận và 439 tỷ tiền gửi đang làm tài sản bảo đảm.
Dự báo xu hướng
Xu hướng từ đáy 57.490 đồng (20/07/2026) là tăng: giá trên cả năm đường EMA tuần và trên đường xu hướng tăng 57.809 đồng, RSI ngày 54,5 trung tính. Giá đóng cửa đi ngang trong biên 71.500 đến 75.400 đồng từ 12/10, khối lượng 20 phiên mỏng và các EMA dồn trong dải 70.121 đến 72.986 đồng.
Phía trên, giá cần vượt vùng 79.320 đến 82.880 đồng, gồm mức Fibonacci 61,8% ở 79.812 đồng, để mở đường tới vùng 90.260 đến 95.160 đồng. Phía dưới, thủng vùng 69.590 đến 70.820 đồng và dải EMA sẽ đưa giá về lại vùng 56.530 đến 57.970 đồng.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 09/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
