
Phân tích cổ phiếu GSP Quý 4/2026: Vận tải cho 97% lãi gộp nửa đầu năm, nợ vay tăng 27% sau khi mua tàu
Nội dung bài13 phần
- Quy mô và mô hình kinh doanh
- Cơ cấu doanh thu và lãi gộp
- Lợi nhuận quý III tăng từ nền thấp
- Lợi nhuận 9 tháng so với kế hoạch
- Nợ vay, mua tàu và phải thu quá hạn
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá: P/E, P/B và ROE bền vững
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu GSP Quý 4/2026 bắt đầu từ một con số mỏng: Công ty Cổ phần Vận tải Sản phẩm Khí Quốc tế (HOSE: GSP), doanh nghiệp vận tải khí hoá lỏng bằng tàu biển và kinh doanh LPG, ghi doanh thu 9 tháng 2026 2.920,0 tỷ đồng nhưng lãi gộp chỉ 119,1 tỷ, biên 4,1%. Nửa đầu năm, bộ phận vận tải tạo 29% doanh thu nhưng 97% lãi gộp.
Lợi nhuận sau thuế quý III đạt 8,4 tỷ đồng, gấp 2,9 lần quý III/2025 vốn chỉ 2,9 tỷ, nhưng 9 tháng mới bằng 47,4% kế hoạch cả năm 104 tỷ. Giá đóng cửa phiên 09/11/2026 là 10.000 đồng, vốn hoá 742,7 tỷ đồng, ứng với P/E 8,54 lần và P/B 0,78 lần.
Điểm chính
- Nửa đầu 2026, vận tải (29% doanh thu) cho 81,2 tỷ trong 83,9 tỷ lãi gộp; thương mại LPG doanh thu 1.557,9 tỷ chỉ lãi gộp 2,7 tỷ.
- Lợi nhuận sau thuế quý III 8,4 tỷ so với 2,9 tỷ cùng kỳ; 9 tháng 49,3 tỷ, giảm 16,8% và bằng 47,4% kế hoạch năm 104 tỷ.
- Nợ vay 749,5 tỷ, tăng 27,3% so với cuối 2025 sau khi mua tàu Avenir Gas nguyên giá 402,1 tỷ; nợ vay bằng 0,79 lần vốn chủ.
- Phải thu quá hạn 73,0 tỷ tại 30/06/2026 chưa trích dự phòng; dòng tiền kinh doanh 9 tháng giảm 21,6%, còn 93,5 tỷ.
- P/E 8,54 lần và P/B 0,78 lần cao hơn trung vị tám doanh nghiệp vận tải (5,66 và 0,67 lần), trong khi ROE 9,5% thấp hơn trung vị 13,2%.
Quy mô và mô hình kinh doanh
Công ty Cổ phần Vận tải Sản phẩm Khí Quốc tế (Gas Shipping, HOSE: GSP) thành lập năm 2007 từ ba cổ đông thuộc hệ sinh thái dầu khí, niêm yết HOSE từ 09/03/2012. Tổng Công ty Cổ phần Vận tải Dầu khí (PVT) nắm 67,98% vốn.
Vốn điều lệ 742,7 tỷ đồng ứng với 74,27 triệu cổ phiếu sau đợt trả cổ tức 10% bằng cổ phiếu hoàn tất tháng 09/2026. Vốn hoá theo giá 10.000 đồng là 742,7 tỷ đồng, thấp hơn vốn chủ sở hữu 952,0 tỷ.
Hoạt động chính gồm:
- Vận tải khí hoá lỏng (LPG) bằng tàu biển, trên tuyến nội địa và quốc tế.
- Vận tải hoá chất và cho thuê tàu.
- Vận tải LPG bằng xe bồn.
- Kinh doanh (thương mại) LPG.
Phương tiện vận tải có nguyên giá 2.505,5 tỷ đồng, giá trị còn lại 1.508,5 tỷ tại 30/06/2026. Bảy tàu có giá trị lớn gồm Avenir Gas, Phoenix Gas, Shamrock Jupiter, Hải Phòng Gas, Aquarius, Đà Nẵng Gas và Thăng Long Gas.
Cơ cấu doanh thu và lãi gộp
Thuyết minh BCTC giữa niên độ của Vận tải Sản phẩm Khí Quốc tế chia hoạt động thành hai bộ phận. Sáu tháng đầu 2026, vận tải đạt doanh thu 643,8 tỷ đồng và lãi gộp 81,2 tỷ, biên 12,6%; thương mại đạt doanh thu 1.557,9 tỷ nhưng lãi gộp 2,7 tỷ, biên 0,17%.
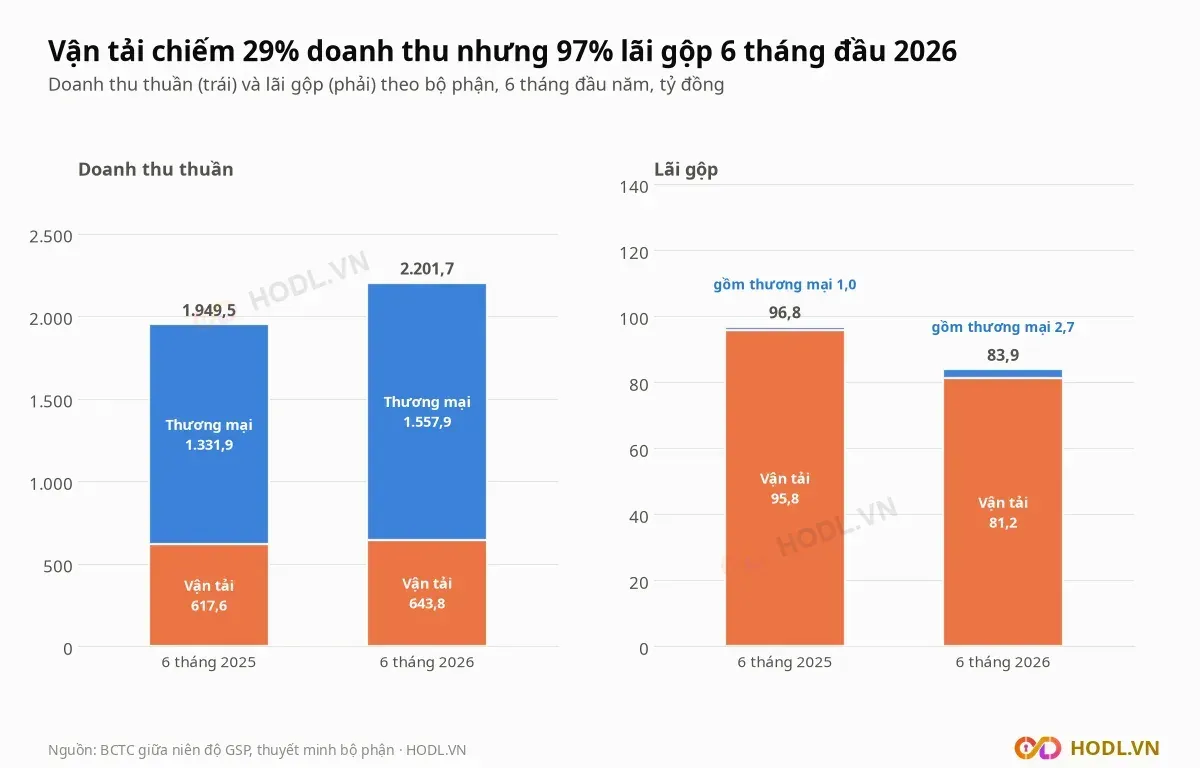
So với 6 tháng đầu 2025, doanh thu tăng 12,9% lên 2.201,7 tỷ nhưng lãi gộp giảm 13,3% xuống 83,9 tỷ. Biên lãi gộp vận tải giảm từ 15,5% xuống 12,6%, còn doanh thu thương mại tăng 17,0% từ 1.331,9 tỷ.
Giao dịch với các bên liên quan thuộc Tập đoàn Dầu khí Việt Nam lớn ở cả hai bộ phận. Sáu tháng 2026:
- Doanh thu bán LPG cho Công ty Cổ phần Kinh doanh LPG Việt Nam là 384,7 tỷ đồng, kỳ trước không phát sinh.
- Chi phí thuê tàu vận chuyển và mua nhiên liệu từ PetroVietnam Gas International Trading là 886,3 tỷ và từ Công ty Kinh doanh Sản phẩm Khí là 269,4 tỷ.
- Doanh thu cho thuê tàu và vận tải từ ba bên liên quan là 191,2 tỷ, bằng 29,7% doanh thu vận tải.
Lợi nhuận quý III tăng từ nền thấp
Quý III/2026, Vận tải Sản phẩm Khí Quốc tế ghi doanh thu thuần 718,3 tỷ đồng, giảm 14,3% so với 837,8 tỷ cùng kỳ, nhưng lãi gộp tăng từ 12,6 tỷ lên 35,2 tỷ. Biên lãi gộp quý III là 4,9% so với 1,5% quý III/2025.
Lợi nhuận trước thuế tăng từ 3,5 tỷ lên 11,1 tỷ đồng, lợi nhuận sau thuế từ 2,9 tỷ lên 8,4 tỷ. Mức tăng 193,5% đến từ nền rất thấp, vì quý III/2025 là quý yếu nhất trong tám quý.
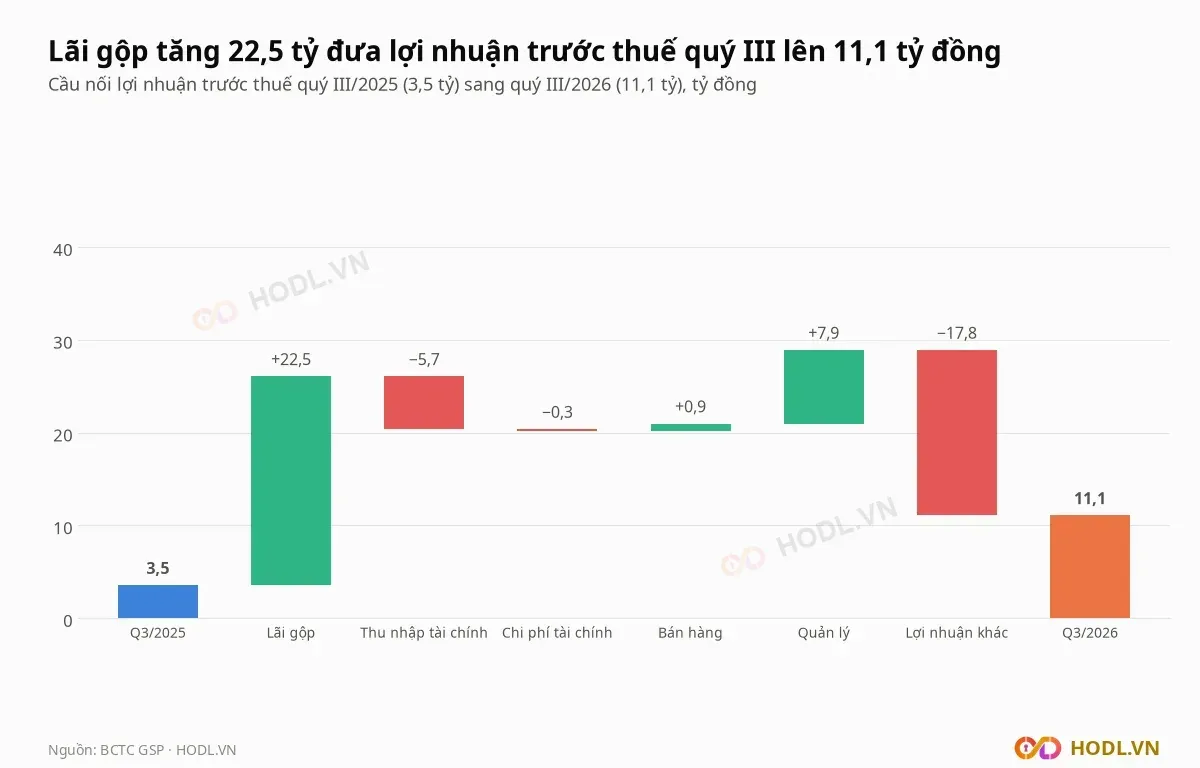
Cầu nối lợi nhuận trước thuế, tăng 7,5 tỷ qua các bước:
- Lãi gộp +22,5 tỷ, từ 12,6 tỷ lên 35,2 tỷ.
- Chi phí quản lý +7,9 tỷ và chi phí bán hàng +0,9 tỷ.
- Thu nhập tài chính −5,7 tỷ, chi phí tài chính −0,3 tỷ.
- Lợi nhuận khác −17,8 tỷ, từ 18,4 tỷ xuống 0,5 tỷ.
Lợi nhuận khác là khoản thất thường: sáu tháng đầu 2026 đạt 22,8 tỷ, trong đó thu từ bồi thường và phí lưu tàu 22,7 tỷ, bằng 44,4% lợi nhuận trước thuế 51,3 tỷ. Quý I/2026 riêng khoản này là 25,4 tỷ, bằng 77,4% lợi nhuận trước thuế quý.
Lợi nhuận 9 tháng so với kế hoạch
Hội đồng quản trị Vận tải Sản phẩm Khí Quốc tế phê duyệt kế hoạch năm 2026 ngày 09/02/2026 với tổng doanh thu 3.200 tỷ đồng (vận tải 1.236,0 tỷ, thương mại 1.951,0 tỷ), lợi nhuận trước thuế 130 tỷ và lợi nhuận sau thuế 104 tỷ. Chín tháng đạt doanh thu thuần 2.920,0 tỷ (91,3%), lợi nhuận trước thuế 62,4 tỷ (48,0%) và lợi nhuận sau thuế 49,3 tỷ (47,4%).
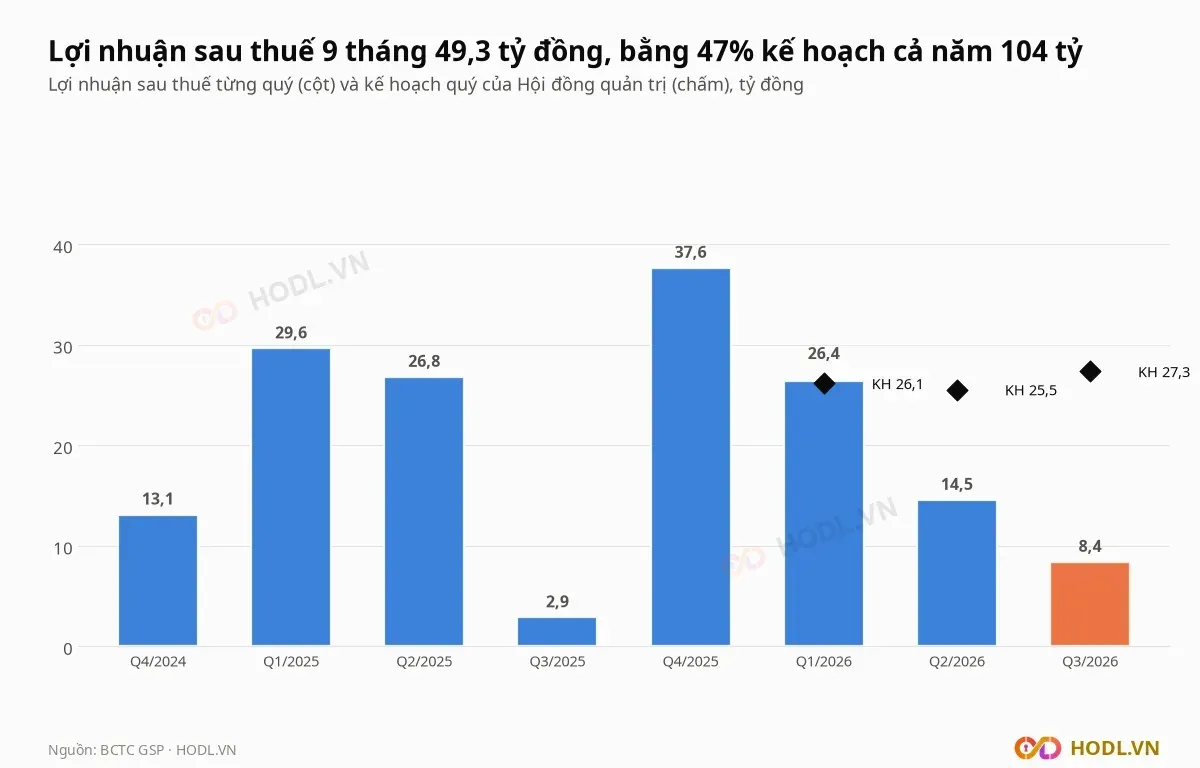
Để đạt 104 tỷ, quý IV/2026 cần lợi nhuận sau thuế 54,7 tỷ đồng, gấp 1,5 lần quý IV/2025 (37,6 tỷ, quý cao nhất trong tám quý). Kế hoạch đặt 25,0 tỷ cho quý IV, nhưng ba quý đã qua mới đạt 49,3 tỷ so với kế hoạch 79,0 tỷ.
Công văn giải trình ngày 14/07/2026, khi lợi nhuận sau thuế quý II giảm 45,6% so với cùng kỳ, nêu nguyên nhân là thị trường vận tải nhiều biến động và cạnh tranh, khai thác khó khăn, chi phí khai thác và các chi phí liên quan tăng. Chín tháng 2026, lợi nhuận sau thuế giảm 16,8% so với 59,3 tỷ cùng kỳ.
Nợ vay, mua tàu và phải thu quá hạn
Vận tải Sản phẩm Khí Quốc tế mua tàu Avenir Gas nguyên giá 402,1 tỷ đồng trong 6 tháng đầu 2026. Chi mua sắm tài sản cố định 9 tháng là 364,2 tỷ, trong khi dòng tiền kinh doanh chỉ 93,5 tỷ, giảm 21,6% so với 119,3 tỷ cùng kỳ.
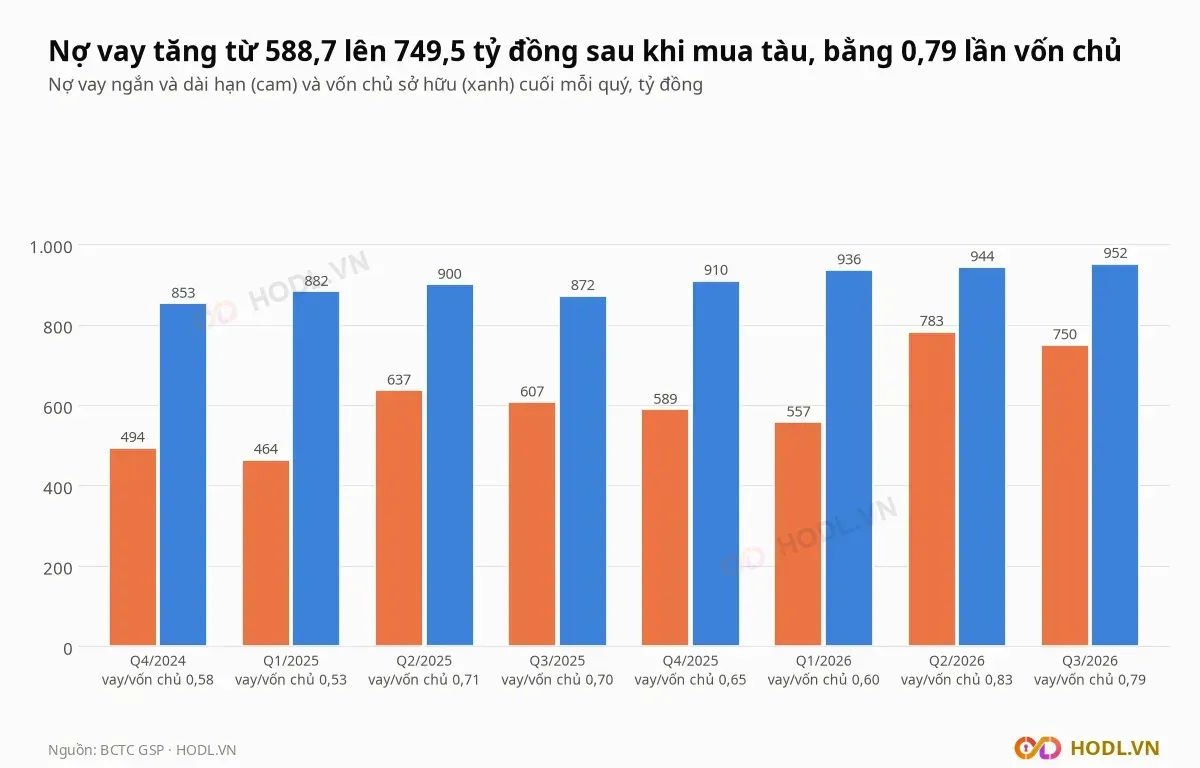
Nợ vay tăng từ 588,7 tỷ cuối 2025 lên 749,5 tỷ cuối quý III/2026, gồm vay ngắn hạn 166,0 tỷ và vay dài hạn 583,5 tỷ. Tại 30/06/2026, dư nợ 782,8 tỷ ở bốn ngân hàng:
- Ngân hàng TNHH MTV Shinhan Việt Nam: 423,6 tỷ.
- Ngân hàng Cathay United Bank, chi nhánh TP.HCM: 187,2 tỷ.
- Ngân hàng TMCP Tiên Phong: 98,1 tỷ.
- Ngân hàng TNHH MTV Woori Việt Nam: 73,9 tỷ.
Chi phí lãi vay 6 tháng đầu 2026 là 20,1 tỷ, tăng 32,0% so với cùng kỳ. Nợ vay ròng 581,6 tỷ bằng 1,6 lần EBITDA bốn quý 360,3 tỷ; tiền và đầu tư ngắn hạn 167,9 tỷ gần bằng vay ngắn hạn 166,0 tỷ.
Đại hội đồng cổ đông ngày 16/06/2026 phê duyệt đầu tư thêm một tàu dầu, hoá chất khoảng 25.000 DWT hoặc một tàu SR, không quá 24 triệu USD (636 tỷ đồng). Dự án tàu LPG 5.000 CBM đang triển khai có tổng mức 15,5 triệu USD, trong đó 10,85 triệu USD là vốn vay và vốn khác.
Phải thu quá hạn thanh toán là 73,0 tỷ đồng tại 30/06/2026, chưa trích dự phòng, bằng 7,7% vốn chủ. Hai khoản lớn nhất là SeaStar Maritime Company Limited 29,0 tỷ và Công ty Cổ phần Vận tải Nhật Việt 17,5 tỷ. Phải thu ngắn hạn cuối quý III là 319,6 tỷ, bằng 14,9% tổng tài sản 2.140,1 tỷ.
Cổ đông và thanh khoản
Cổ đông lớn nhất của Vận tải Sản phẩm Khí Quốc tế là Tổng Công ty Cổ phần Vận tải Dầu khí với 45.898.139 cổ phiếu, 67,98% vốn, cập nhật 21/08/2026 trước đợt phát hành cổ phiếu thưởng. Không có cổ đông nào khác nắm từ 5% vốn.
Cổ phiếu tự do chuyển nhượng là 30,0% (22,28 triệu cổ phiếu), nhà đầu tư nước ngoài nắm 0,67%. Giá trị khớp trung bình 0,94 tỷ đồng mỗi phiên trong 250 phiên gần nhất, trung vị 0,45 tỷ; phiên lớn nhất 11,7 tỷ ngày 02/03/2026.
Khối lượng trung bình 20 phiên là 62.810 cổ phiếu, 60 phiên là 72.296 cổ phiếu. So với VN-Index, giá GSP giảm 7,8% trong 20 phiên (VN-Index −0,4%), tăng 0,9% trong 60 phiên (−4,4%) và tăng 4,7% trong 250 phiên (+3,6%).
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 09/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
