
Phân tích cổ phiếu DL1 Quý 4/2026: Lợi nhuận đổi dấu theo quý, linh kiện điện tử chiếm 60% doanh thu với biên lãi gộp 7,6%
Nội dung bài15 phần
- Cảnh báo: biến động giá bất thường
- Quy mô và mô hình kinh doanh
- Doanh thu quý III tăng 113,4%
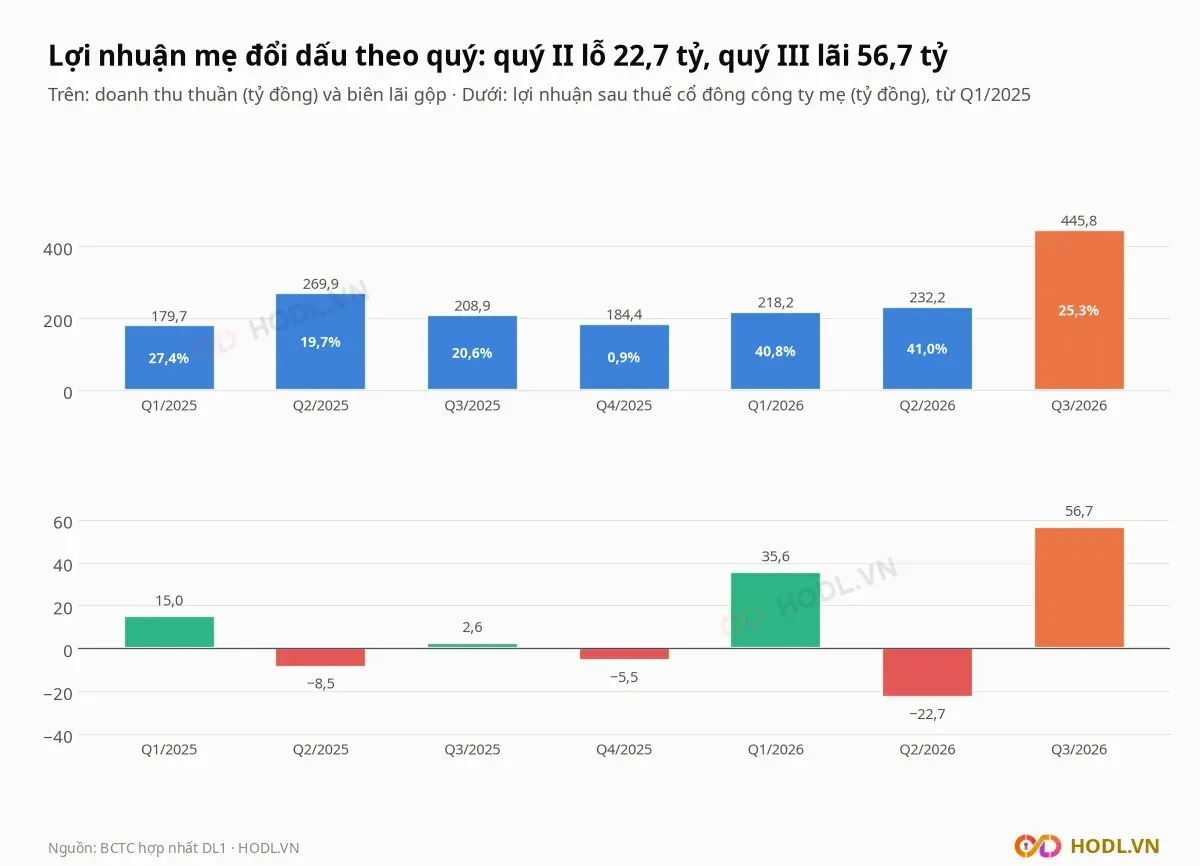
- Lợi nhuận mẹ quý III đạt 56,7 tỷ đồng
- Phải thu, tồn kho và đối tác linh kiện
- Nợ vay 797,7 tỷ đồng
- Vốn phát hành và tài sản tài chính
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá cổ phiếu DL1
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu DL1 Quý 4/2026 bắt đầu từ cơ cấu lãi của Công ty Cổ phần Tập đoàn Alpha Seven (HNX: DL1), doanh nghiệp vận hành trạm thu phí BOT quốc lộ 14, điện mặt trời, bến bãi và bán linh kiện điện tử: lợi nhuận sau thuế cổ đông công ty mẹ quý III/2026 đạt 56,7 tỷ đồng, so với lỗ 22,7 tỷ đồng quý II.
Doanh thu quý III tăng 113,4% lên 445,8 tỷ đồng, trong đó linh kiện điện tử chiếm 60,4% với biên lãi gộp 7,6%. Giá 4.100 đồng giảm 18,0% từ đầu năm, vốn hoá 740,5 tỷ đồng.
Cảnh báo: giá DL1 tăng 23,6% trong 5 phiên tháng 11/2025 với khối lượng gấp 3,1 lần bình thường, trong khi lợi nhuận cổ đông công ty mẹ quý IV/2025 âm 5,5 tỷ đồng; BCTC không có khoản nào giải thích nhịp tăng này.
Điểm chính
- Lợi nhuận sau thuế cổ đông công ty mẹ đổi dấu theo quý: quý I lãi 35,6 tỷ đồng, quý II lỗ 22,7 tỷ, quý III lãi 56,7 tỷ; bốn quý gần nhất cộng 64,0 tỷ.
- Trạm thu phí và điện mặt trời chiếm 32,5% doanh thu quý III nhưng 72,7% lãi gộp; linh kiện điện tử chiếm 60,4% doanh thu và 18,2% lãi gộp.
- Các pháp nhân mang tên Skyworth chiếm 56,8% phải thu khách hàng và 81,2% phải trả người bán, nên mảng linh kiện phụ thuộc một nhóm đối tác ở cả đầu vào lẫn đầu ra.
- Nợ vay 797,7 tỷ đồng; 1.070,4 tỷ đồng, bằng 30,9% tổng tài sản, nằm ở tiền gửi, cho vay, góp vốn hợp tác, đầu tư vào các công ty điện và khoản đầu tư khác.
- P/B 0,38 lần so với trung vị nhóm 0,92 lần, ROE bốn quý 4,0% so với trung vị 16,1%; thanh khoản tháng 10/2026 khoảng 123.000 cổ phiếu, 0,50 tỷ đồng mỗi phiên.
Cảnh báo: biến động giá bất thường
Giá cổ phiếu Tập đoàn Alpha Seven có nhiều nhịp lớn trong 18 tháng mà BCTC không giải thích được; mọi mức giá dưới đây là giá đóng cửa.
- Từ 09/04/2025 tới 29/05/2025 giá tăng từ 4.640 lên 8.640 đồng, tăng 86,2% trong 7 tuần.
- Từ 14/11/2025 tới 21/11/2025 giá tăng từ 5.000 lên 6.180 đồng (+23,6%) trong 5 phiên, khối lượng bình quân 1,55 triệu cổ phiếu mỗi phiên so với 0,51 triệu của 20 phiên trước, khi VN-Index tăng 1,2%.
- Từ 21/11/2025 giá giảm 19,1% xuống 5.000 đồng (29/12/2025) rồi 36,9% xuống 3.900 đồng (07/10/2026), khi VN-Index tăng 5,9%.
- Từ 29/04/2026 tới 11/05/2026 giá tăng từ 4.500 lên 5.400 đồng (+20,0%), rồi giảm về 4.100 đồng.
BCTC quý IV/2025 ghi lợi nhuận sau thuế cổ đông công ty mẹ âm 5,5 tỷ đồng, quý I/2026 dương 35,6 tỷ. Giá vì vậy không phải thước đo đáng tin về kết quả kinh doanh của Tập đoàn Alpha Seven.
Quy mô và mô hình kinh doanh
Công ty Cổ phần Tập đoàn Alpha Seven (HNX: DL1) có vốn điều lệ 1.806,0 tỷ đồng, tương ứng 180,6 triệu cổ phiếu. Giá đóng cửa ngày 09/11/2026 là 4.100 đồng, vốn hoá 740,5 tỷ đồng; tỷ lệ cổ phiếu tự do chuyển nhượng 55,0%.
BCTC hợp nhất quý III/2026 chia doanh thu thành bảy mảng:
- Linh kiện điện tử: nguyên liệu trong kho là vật tư sản xuất linh kiện điện tử; khách hàng lớn là các pháp nhân Skyworth và LG Electronics Việt Nam.
- Thu phí đường bộ: trạm thu phí dự án nâng cấp, mở rộng quốc lộ 14 đoạn Km817 tới Km887 theo hình thức BOT, thuộc Công ty CP BOT và BT Đức Long Đắk Nông.
- Điện mặt trời: nhà máy Thuận Nam Đức Long (Thuận Nam 19) tại Ninh Thuận.
- Bến bãi, trạm sạc, dụng cụ gia dụng, vận chuyển và khác.
Công ty BOT và BT Đức Long Đắk Nông từ liên kết (29% vốn) thành công ty con từ 01/01/2026, Tập đoàn Alpha Seven nắm 99,6%. Bảng cân đối quý III/2026 phân bổ như sau:
Khoản mục | Tỷ đồng | Tỷ trọng tổng tài sản |
|---|---|---|
Tài sản cố định | 1.234,1 | 35,6% |
Đầu tư dài hạn | 670,6 | 19,3% |
Đầu tư tài chính ngắn hạn | 460,5 | 13,3% |
Phải thu ngắn hạn | 384,5 | 11,1% |
Lợi thế thương mại | 275,2 | 7,9% |
Hàng tồn kho | 197,7 | 5,7% |
Tiền | 139,6 | 4,0% |
Tài sản khác | 105,0 | 3,0% |
Tổng tài sản | 3.467,2 | 100,0% |
Vốn chủ sở hữu 2.077,0 tỷ đồng gồm 126,5 tỷ lợi ích cổ đông không kiểm soát, nên vốn chủ cổ đông công ty mẹ là 1.950,5 tỷ, tương ứng BVPS 10.800 đồng.
Doanh thu quý III tăng 113,4%
Doanh thu thuần của Tập đoàn Alpha Seven quý III/2026 là 445,8 tỷ đồng, tăng 113,4% so với 208,9 tỷ cùng kỳ. Chín tháng doanh thu đạt 896,2 tỷ đồng, tăng 36,1% so với 658,5 tỷ.
Phần tăng 237,1 tỷ đồng của quý III đến từ linh kiện điện tử (+186,7 tỷ) và trạm thu phí (+96,7 tỷ), trong khi dụng cụ gia dụng giảm 54,8 tỷ. Theo thuyết minh bộ phận, các mảng có cơ cấu như sau:
Mảng (tỷ đồng) | Doanh thu Q3/2025 | Doanh thu Q3/2026 | Lãi gộp Q3/2026 | Biên lãi gộp | Tỷ trọng lãi gộp |
|---|---|---|---|---|---|
Linh kiện điện tử | 82,9 | 269,6 | 20,5 | 7,6% | 18,2% |
Thu phí đường bộ | – | 96,7 | 49,0 | 50,7% | 43,4% |
Điện mặt trời | 48,3 | 48,1 | 33,1 | 68,8% | 29,3% |
Dụng cụ gia dụng | 73,3 | 18,5 | 8,8 | 47,8% | 7,8% |
Vận chuyển và khác | 0,1 | 7,8 | −2,8 | −36,3% | −2,5% |
Bến bãi | 4,3 | 5,0 | 4,1 | 80,9% | 3,6% |
Trạm sạc | – | 0,3 | 0,2 | 77,0% | 0,2% |
Tổng | 208,9 | 445,9 | 112,9 | 25,3% | 100,0% |
Linh kiện điện tử chiếm 60,4% doanh thu nhưng chỉ 18,2% lãi gộp. Trạm thu phí và điện mặt trời chiếm 32,5% doanh thu và 72,7% lãi gộp.
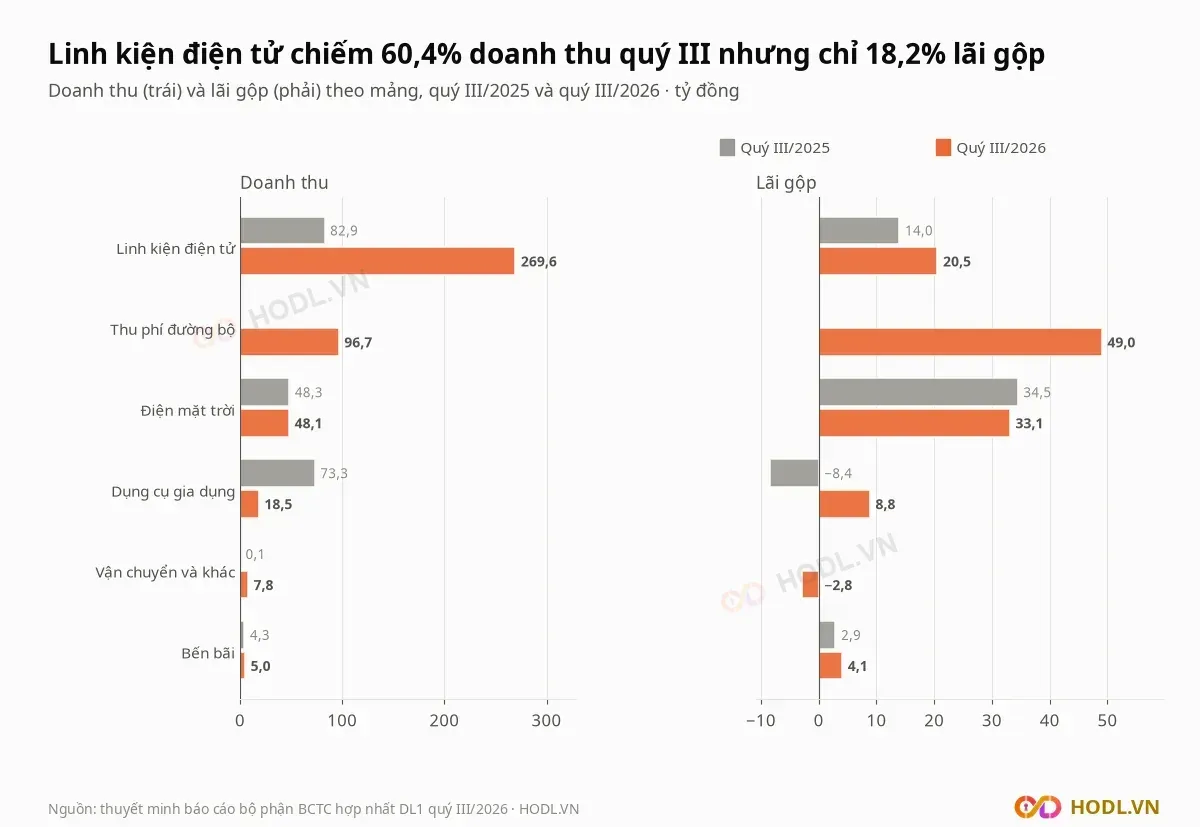
Lãi gộp hợp nhất quý III là 112,8 tỷ đồng, gấp 2,6 lần 43,0 tỷ cùng kỳ; biên lãi gộp 25,3% so với 20,6%. Quý II/2026 biên lãi gộp là 41,0%, quý I là 40,8%.
Doanh thu ngoài lãnh thổ Việt Nam quý III là 219,0 tỷ đồng, bằng 49,1% tổng doanh thu, với biên lãi gộp 11,5%; doanh thu trong nước 226,9 tỷ đồng có biên 38,7%. Quý III/2025 doanh thu ngoài lãnh thổ là 73,3 tỷ đồng, lỗ gộp 8,4 tỷ.
Lợi nhuận mẹ quý III đạt 56,7 tỷ đồng
Lợi nhuận trước thuế của Tập đoàn Alpha Seven quý III/2026 là 72,1 tỷ đồng, so với 11,2 tỷ cùng kỳ. Lợi nhuận sau thuế cổ đông công ty mẹ đạt 56,7 tỷ đồng, so với 2,6 tỷ; cổ đông không kiểm soát nhận 10,0 tỷ.
Cầu nối lợi nhuận trước thuế cho thấy lãi gộp là động lực chính:
Khoản mục | Thay đổi so với Q3/2025 (tỷ đồng) |
|---|---|
Lãi gộp | +69,8 |
Thu nhập tài chính | +7,9 |
Chi phí tài chính | −5,8 |
Chi phí bán hàng, quản lý | −2,0 |
Lãi từ công ty liên kết | −9,3 |
Lợi nhuận khác | +0,2 |
Tổng thay đổi lợi nhuận trước thuế | +60,9 |
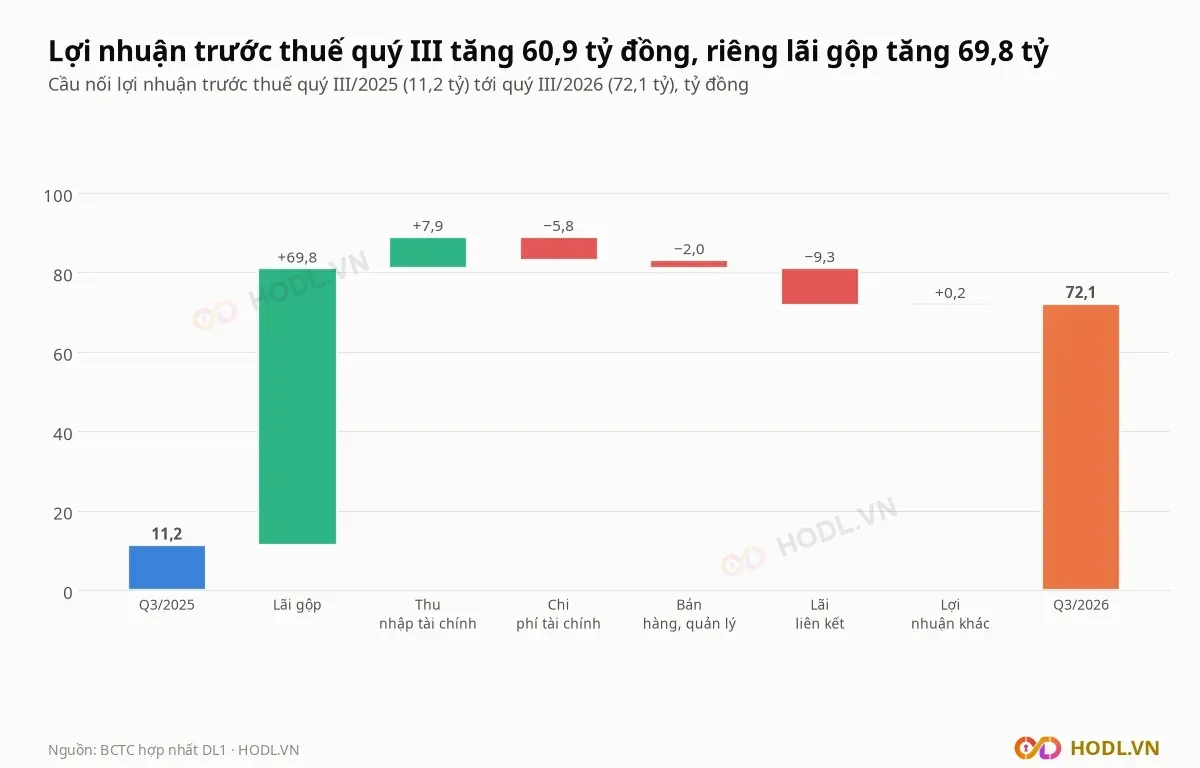
Công văn giải trình ngày 29/10/2026 của doanh nghiệp nêu thu nhập tài chính tăng nhờ lãi cho vay và lãi hợp tác kinh doanh, còn lãi từ công ty liên kết giảm vì khoản đầu tư vào công ty BOT chuyển từ liên kết thành công ty con. Chín tháng 2026 lợi nhuận trước thuế là 120,2 tỷ đồng, gấp 2,5 lần 47,2 tỷ; lợi nhuận sau thuế cổ đông mẹ 69,6 tỷ, so với 9,0 tỷ.
Lợi nhuận theo quý biến động mạnh vì chi phí tài chính và lãi gộp thay đổi:
Tỷ đồng | Q3/2025 | Q4/2025 | Q1/2026 | Q2/2026 | Q3/2026 |
|---|---|---|---|---|---|
Lãi gộp | 43,0 | 1,7 | 89,1 | 95,2 | 112,8 |
Chi phí tài chính | 15,9 | 18,5 | 22,5 | 75,8 | 21,7 |
Lợi nhuận trước thuế | 11,2 | 4,3 | 50,7 | −2,6 | 72,1 |
Lợi nhuận sau thuế cổ đông mẹ | 2,6 | −5,5 | 35,6 | −22,7 | 56,7 |
Quý II/2026 chi phí tài chính là 75,8 tỷ đồng, gồm 23,0 tỷ lãi vay và 52,8 tỷ chi phí tài chính khác; lợi nhuận trước thuế âm 2,6 tỷ trong khi thuế thu nhập là 7,4 tỷ. Cổ đông không kiểm soát nhận 35,2 tỷ đồng trong chín tháng, bằng 33,6% lợi nhuận sau thuế 104,8 tỷ.
Phải thu, tồn kho và đối tác linh kiện
Phải thu ngắn hạn của khách hàng tại Tập đoàn Alpha Seven là 290,3 tỷ đồng cuối quý III/2026, tăng 80,1% so với 161,2 tỷ đầu năm. Hàng tồn kho sau dự phòng là 197,7 tỷ đồng, gấp 3,7 lần 52,8 tỷ đầu năm, trong đó nguyên liệu, vật liệu 151,1 tỷ, gấp 6,0 lần 25,2 tỷ.
Cơ cấu phải thu khách hàng theo thuyết minh:
Khách hàng | Tỷ đồng | Tỷ trọng |
|---|---|---|
Skyworth Overseas Sales Ltd | 103,7 | 35,7% |
Chi nhánh Công ty TNHH LG Electronics Việt Nam tại Hải Phòng | 60,1 | 20,7% |
Electrónica De Consumo Skyworth (Mexico) | 34,7 | 12,0% |
Công ty Mua bán điện, Tập đoàn Điện lực Việt Nam | 32,2 | 11,1% |
Công ty TNHH Skyworth Việt Nam | 26,5 | 9,1% |
Các đối tượng khác | 33,1 | 11,4% |
Ba pháp nhân mang tên Skyworth chiếm 56,8% phải thu khách hàng. Hai pháp nhân Skyworth khác, Shenzhen Skyworth Display Technology (207,6 tỷ đồng) và Skyworth Overseas Sale (134,8 tỷ), chiếm 81,2% khoản phải trả người bán 421,7 tỷ.
Dòng tiền kinh doanh chín tháng 2026 là dương 72,7 tỷ đồng, thấp hơn lợi nhuận sau thuế 104,8 tỷ: hàng tồn kho tăng 145,2 tỷ, thuế thu nhập đã nộp 68,2 tỷ và lãi vay đã trả 65,1 tỷ, trong khi khoản phải thu khác giảm từ 602,8 tỷ xuống 71,5 tỷ.
Nợ vay 797,7 tỷ đồng
Nợ vay và nợ thuê tài chính của Tập đoàn Alpha Seven là 797,7 tỷ đồng, gồm 268,1 tỷ ngắn hạn và 529,6 tỷ dài hạn, bằng 40,9% vốn chủ cổ đông công ty mẹ. Trong chín tháng công ty vay thêm 527,8 tỷ, trả 838,5 tỷ và cộng 200,3 tỷ vay của công ty BOT khi hợp nhất, từ số đầu năm 908,2 tỷ.
Bên cho vay | Tỷ đồng | Tỷ trọng nợ vay | Khoản vay |
|---|---|---|---|
Ngân hàng TMCP Phương Đông | 483,6 | 60,6% | Dài hạn, 144 tháng từ 2019, xây nhà máy điện mặt trời Thuận Nam 19 |
Ngân hàng TMCP Á Châu | 236,6 | 29,7% | 201,9 tỷ ngắn hạn bổ sung vốn lưu động, 34,8 tỷ dài hạn |
Các khoản khác | 77,5 | 9,7% | Gồm 10,3 tỷ của Ngân hàng Công Thương chi nhánh Gia Lai cho dự án BOT |
Chi phí lãi vay quý III là 22,3 tỷ đồng, chín tháng 67,6 tỷ so với 46,7 tỷ cùng kỳ. EBITDA bốn quý (lợi nhuận trước thuế cộng lãi vay và khấu hao) là 379,2 tỷ đồng, gấp 4,6 lần lãi vay bốn quý 83,1 tỷ.
Nợ vay trừ tiền (139,6 tỷ) và tiền gửi có kỳ hạn (255,8 tỷ) là 402,3 tỷ đồng, bằng 1,1 lần EBITDA bốn quý.
Vốn phát hành và tài sản tài chính
Tập đoàn Alpha Seven phát hành thêm 63,74 triệu cổ phiếu cho cổ đông hiện hữu giá 10.000 đồng, tỷ lệ 5:3, ngày giao dịch không hưởng quyền 11/12/2025. Quý I/2026 công ty thu 637,4 tỷ đồng, nâng vốn điều lệ từ 1.168,6 tỷ lên 1.806,0 tỷ.
Giá phát hành gấp 1,8 lần giá đóng cửa 5.550 đồng ngày 10/12/2025 và gấp 2,4 lần giá hiện tại 4.100 đồng. Dòng tiền chín tháng cho thấy nguồn vốn này đi vào trả nợ vay và góp vốn:
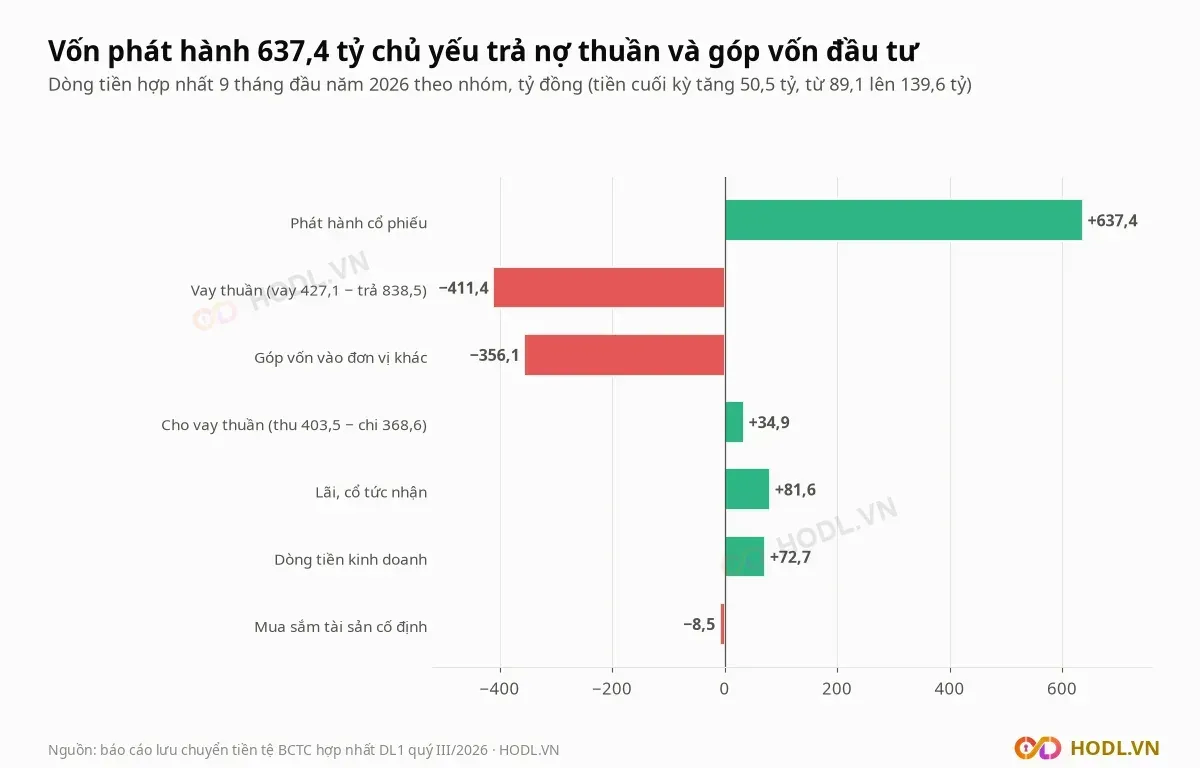
Khoản góp vốn 356,1 tỷ đồng có 353,75 tỷ đi vào bốn công ty mới thành lập tháng 9/2025: hai công ty điện gió CP1 Wind và CP2 Wind (mỗi công ty 127,5 tỷ, nắm khoảng 42%) và hai công ty điện mặt trời CP3 Solar (50,0 tỷ, 22,2%) và Chư Pưh 4 Solar (48,75 tỷ, 21,7%). Bốn công ty này là công ty liên kết, ghi nhận phần lãi 2,0 tỷ đồng trong chín tháng.
Tổng tài sản tài chính và đầu tư ngoài ba mảng thu phí, điện mặt trời, linh kiện:
Khoản mục | Tỷ đồng | Ghi chú |
|---|---|---|
Tiền gửi có kỳ hạn | 255,8 | Kỳ hạn 6 tới 12 tháng, lãi suất 5,5% tới 8,2% mỗi năm |
Cho vay ngắn hạn | 129,4 | Lãi suất 6,5% tới 10% mỗi năm; hai cá nhân 36,5 tỷ, Công ty CP Bình An House 77,4 tỷ, đối tượng khác 15,5 tỷ |
Cho vay dài hạn | 30,0 | Lãi suất 11% mỗi năm, tín chấp |
Phải thu lãi cho vay (sau dự phòng 9,0 tỷ) | 14,7 | Phải thu gốc 23,6 tỷ |
Góp vốn hợp tác kinh doanh khách sạn DLG Đà Nẵng | 254,6 | Lợi nhuận chia không thấp hơn 9% mỗi năm; quý III ghi nhận 5,8 tỷ |
Đầu tư vào bốn công ty liên kết điện | 355,8 | Giá trị ghi sổ theo phương pháp vốn chủ |
Cổ phần Công ty CP Tập đoàn Đức Long Gia Lai | 30,2 | Giá gốc; giá trị hợp lý 37,7 tỷ |
Tổng | 1.070,4 | Bằng 30,9% tổng tài sản |
Con số 1.070,4 tỷ đồng gấp 1,4 lần vốn hoá 740,5 tỷ và 1,3 lần nợ vay 797,7 tỷ. Lợi thế thương mại 275,2 tỷ đồng, trong đó 174,5 tỷ từ công ty BOT, bằng 14,1% vốn chủ cổ đông công ty mẹ.
Cổ đông và thanh khoản
Cổ đông lớn của Công ty Cổ phần Tập đoàn Alpha Seven theo danh sách cổ đông:
Cổ đông | Số cổ phiếu | Tỷ lệ sở hữu | Cập nhật |
|---|---|---|---|
Bùi Pháp | 37.906.374 | 20,99% | 24/02/2026 |
Công ty TNHH Global Capital | 4.757.115 | 4,48% | 05/10/2025 |
Nguyễn Đình Trạc (Tổng giám đốc) | 2.078.038 | 1,15% | 03/02/2026 |
BCTC quý III/2026 ghi ông Bùi Pháp nắm 24,01% vốn điều lệ. Khối ngoại nắm 0,33%, còn 87,90 triệu cổ phiếu trong room tối đa 88,49 triệu (49%).
Thanh khoản giảm dần: tháng 11/2025 khớp trung bình 751.507 cổ phiếu mỗi phiên (4,26 tỷ đồng), tháng 7/2026 là 216.100 (1,01 tỷ), tháng 10/2026 chỉ 122.986 cổ phiếu (0,50 tỷ đồng, tương ứng 0,12% số cổ phiếu tự do chuyển nhượng). Sáu phiên đầu tháng 11/2026 là 180.983 cổ phiếu, 0,74 tỷ đồng.
Khối ngoại và tự doanh
Khối ngoại mua bán ròng Tập đoàn Alpha Seven gần bằng 0 ngoài một phiên bán ròng 29,1 tỷ đồng ngày 19/03/2025 (bán 29,2 tỷ, mua 0,04 tỷ). Từ quý II/2025 giá trị ròng mỗi quý không quá 0,7 tỷ đồng, dù quý III/2025 khối ngoại mua 37,8 tỷ và bán 38,3 tỷ.
Giá trị ròng (tỷ đồng) | Q4/2024 | Q1/2025 | Q2/2025 | Q3/2025 | Q4/2025 | Q1/2026 | Q2/2026 | Q3/2026 |
|---|---|---|---|---|---|---|---|---|
Khối ngoại | +1,4 | −31,8 | +0,7 | −0,5 | −0,5 | +0,2 | −0,3 | +0,1 |
Từ 10/11/2025 tới phiên 09/11/2026 khối ngoại bán ròng 0,3 tỷ đồng; từ đầu năm 2026 mua ròng 0,2 tỷ, 30 phiên gần nhất mua ròng 0,1 tỷ. Dữ liệu tự doanh chỉ có tám phiên từ 22/05/2025 tới 01/07/2025, bán ròng 8,3 tỷ đồng, phiên cuối 01/07/2025.
So sánh cùng ngành
Tập đoàn Alpha Seven không có doanh nghiệp cùng cơ cấu, nên nhóm so sánh gồm bảy doanh nghiệp có tài sản hạ tầng giao thông, bến bãi hoặc năng lượng tái tạo: HHV (hầm đường bộ, BOT), WCS (bến xe), DXP, CLL, QNP (cảng), GEG (điện tái tạo) và ASG (logistics). Vốn hoá từ 849 tới 5.458 tỷ đồng, BCTC quý III/2026; nhóm loại HID vì lỗ 72,1 tỷ đồng bốn quý.
Mã | Giá (đồng) | Vốn hoá (tỷ đồng) | P/E | P/B | ROE 4 quý | Nợ vay/vốn chủ |
|---|---|---|---|---|---|---|
DL1 | 4.100 | 740 | 11,56 | 0,38 | 4,0% | 0,41 |
HHV | 9.500 | 5.458 | 7,95 | 0,47 | 6,2% | 1,53 |
WCS | 283.000 | 849 | 10,30 | 2,49 | 26,5% | 0,00 |
DXP | 14.800 | 887 | 4,02 | 0,79 | 21,8% | 0,62 |
CLL | 26.100 | 887 | 9,32 | 1,50 | 16,1% | 0,02 |
QNP | 30.350 | 1.226 | 7,82 | 1,28 | 17,0% | 0,32 |
GEG | 11.700 | 4.402 | 10,62 | 0,84 | 8,1% | 1,63 |
ASG | 15.050 | 1.366 | 12,43 | 0,92 | 7,7% | 0,73 |
Trung vị bảy mã | 9,32 | 0,92 | 16,1% | 0,62 |
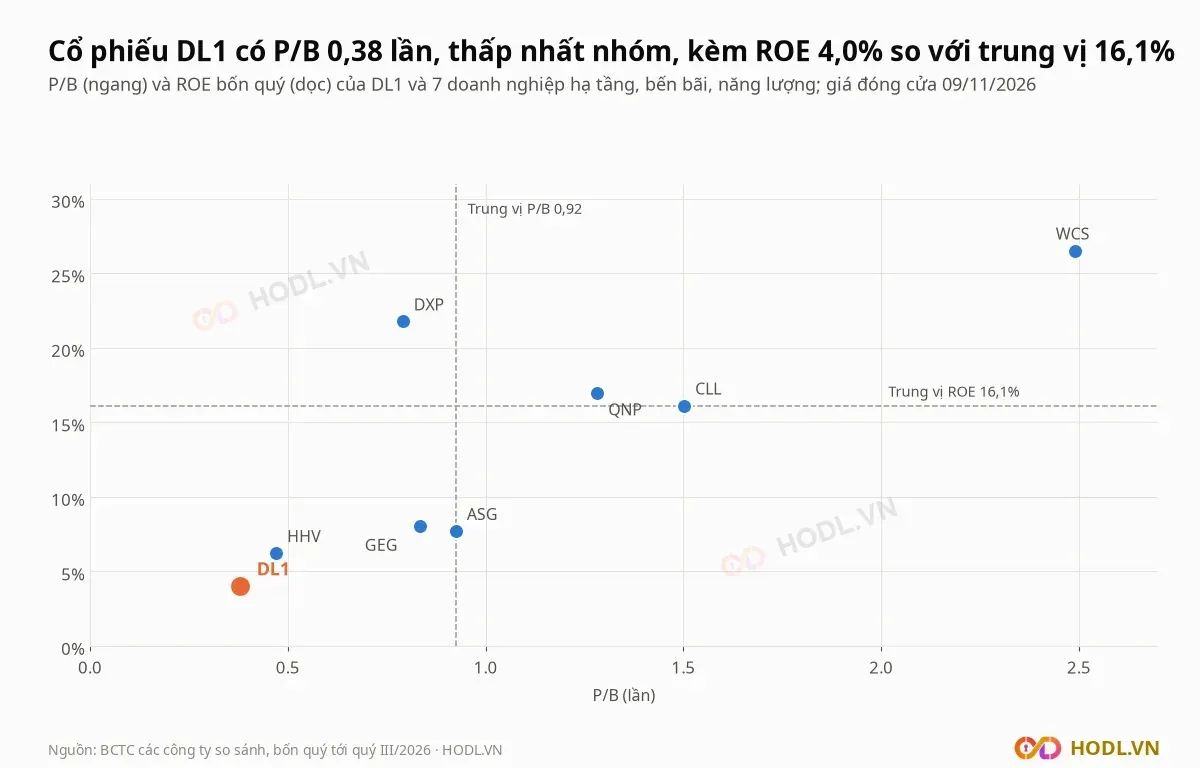
P/B của Tập đoàn Alpha Seven là 0,38 lần, thấp nhất nhóm và bằng 41% trung vị 0,92 lần; ROE 4,0% cũng thấp nhất. P/E 11,56 lần cao hơn trung vị 9,32 lần vì lợi nhuận bốn quý mới 64,0 tỷ đồng trên vốn chủ cổ đông mẹ 1.950,5 tỷ.
Định giá cổ phiếu DL1
EPS bốn quý của Tập đoàn Alpha Seven là 355 đồng, bằng lợi nhuận sau thuế cổ đông công ty mẹ bốn quý (64,0 tỷ) chia 180,6 triệu cổ phiếu, ứng với P/E 11,56 lần. Lợi nhuận chín tháng 2026 (69,6 tỷ) nhân 4/3 thành 92,8 tỷ cho EPS quy năm 514 đồng, P/E 7,98 lần.
Công thức:
Giá tham chiếu theo hệ số tứ phân vị của nhóm bảy mã, với EPS quy năm 514 đồng và BVPS 10.800 đồng:
Cách tính | Hệ số | Giá tham chiếu (đồng) |
|---|---|---|
P/E tứ phân vị trên nhóm | 10,46 lần | 5.374 |
P/E trung vị nhóm | 9,32 lần | 4.789 |
P/E tứ phân vị dưới nhóm | 7,89 lần | 4.051 |
P/B tứ phân vị trên nhóm | 1,39 lần | 15.034 |
P/B trung vị nhóm | 0,92 lần | 9.986 |
P/B tứ phân vị dưới nhóm | 0,81 lần | 8.779 |
Hệ số P/B của nhóm cho giá cao gấp 2,1 tới 3,7 lần giá hiện tại, nhưng vốn chủ của Tập đoàn Alpha Seven chứa 637,4 tỷ đồng vừa huy động và 275,2 tỷ lợi thế thương mại; BVPS bỏ lợi thế thương mại là 9.276 đồng, P/B 0,44 lần.
P/B hợp lý theo ROE bền vững, với chi phí vốn r = 14% và tăng trưởng dài hạn g = 5%:
ROE bền vững | P/B hợp lý | Giá tham chiếu (đồng) |
|---|---|---|
5,8% (chín tháng 2026 quy năm) | 0,09 lần | 960 |
12,0% | 0,78 lần | 8.400 |
16,1% (trung vị nhóm) | 1,24 lần | 13.356 |
Giá 4.100 đồng ngầm định ROE bền vững 8,4%, cao hơn ROE chín tháng quy năm 5,8% và bốn quý 4,0%, nhưng thấp hơn trung vị nhóm 16,1%. ROE 5,8% ứng với lợi nhuận quy năm 92,8 tỷ đồng trên vốn chủ bình quân 1.598,7 tỷ; vốn chủ cuối kỳ 1.950,5 tỷ đã gồm 637,4 tỷ mới huy động.
Phân tích kỹ thuật
Nến tuần của Tập đoàn Alpha Seven từ 01/2023 cho thấy một nhịp tăng lên 8.640 đồng (29/05/2025) rồi giảm về vùng 3.900 đồng. Giá 4.100 đồng thấp hơn đỉnh đóng cửa 52 tuần 6.180 đồng (21/11/2025) 33,7% và cao hơn đáy 52 tuần 3.900 đồng (07/10/2026) 5,1%.
Hiệu suất 20 phiên là +2,5% so với −0,4% của VN-Index; 60 phiên −10,9% so với −4,4%; 250 phiên −22,2% so với +3,6%.
Hỗ trợ - Kháng cự
Các vùng dưới đây tính từ giá cao và giá thấp của nến tuần từ 01/2023; mỗi vùng chứa ít nhất hai đỉnh hoặc đáy swing (cực trị trong ±3 tuần).
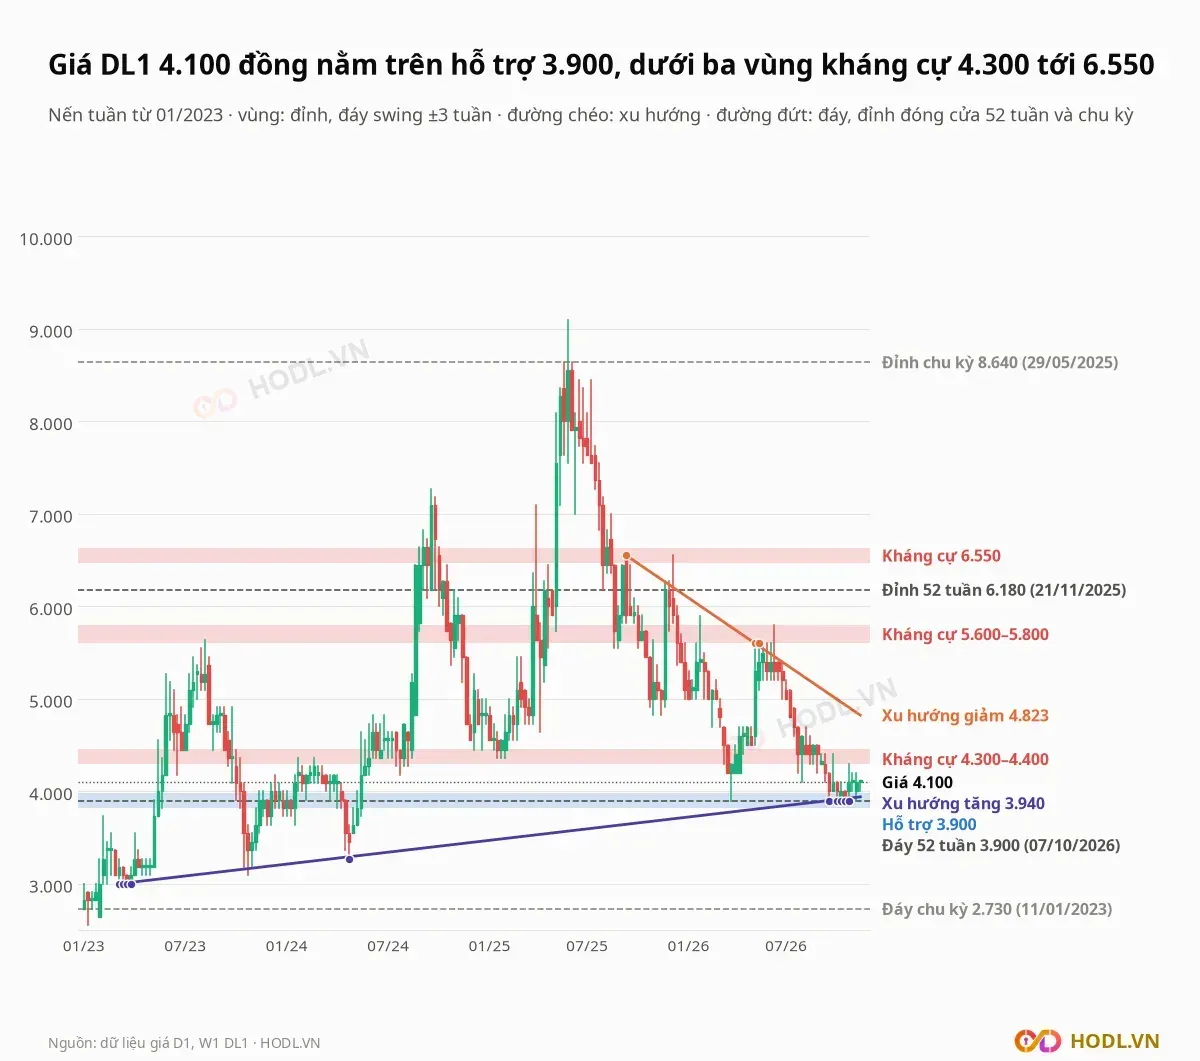
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
6.550 | Kháng cự | Đỉnh tuần 12/09/2025 và 05/12/2025 (cùng 6.550); cao hơn giá 59,8% |
5.600 tới 5.800 | Kháng cự | Đỉnh tuần 08/05/2026 và 15/05/2026 (5.600), 12/06/2026 (5.800); cao hơn giá 36,6% đến 41,5% |
4.300 tới 4.400 | Kháng cự | Đỉnh tuần 25/09/2026 (4.400) và 23/10/2026 (4.300); cao hơn giá 4,9% đến 7,3% |
3.900 | Hỗ trợ | Đáy tuần 27/03/2026 và từ 18/09 tới 23/10/2026; thấp hơn giá 4,9% |
Đỉnh chu kỳ từ 2023 là 8.640 đồng (đóng cửa 29/05/2025), đáy chu kỳ là 2.730 đồng (11/01/2023).
Đường xu hướng tăng nối đáy tuần 10/03/2023 (3.000), 26/04/2024 (3.270) và các đáy 3.900 tháng 9 và 10/2026, hiện ở 3.940 đồng, thấp hơn giá 4,1%. Đường xu hướng giảm nối đỉnh tuần 12/09/2025 (6.550) với 08/05/2026 và 15/05/2026 (5.600), hiện ở 4.823 đồng, cao hơn giá 17,6%.
Giá đang kẹp giữa hai đường này. Đóng cửa tuần dưới 3.900 đồng sẽ phá đồng thời vùng hỗ trợ, đáy 52 tuần và đường xu hướng tăng; vượt 4.823 đồng sẽ phá đường xu hướng giảm.
Fibonacci
Fibonacci kéo theo giá đóng cửa cho nhịp giảm từ đỉnh 6.180 đồng ngày 21/11/2025 xuống đáy 3.900 đồng ngày 07/10/2026. Giá 4.100 đồng mới hồi 8,8% nhịp giảm.
Mức hồi từ đáy | Giá (đồng) |
|---|---|
23,6% | 4.438 |
38,2% | 4.771 |
50% | 5.040 |
61,8% | 5.309 |
78,6% | 5.692 |
Mức 23,6% (4.438 đồng) sát phía trên vùng kháng cự 4.300 tới 4.400 đồng, còn mức 78,6% (5.692 đồng) nằm trong vùng 5.600 tới 5.800 đồng.
Xu hướng EMA
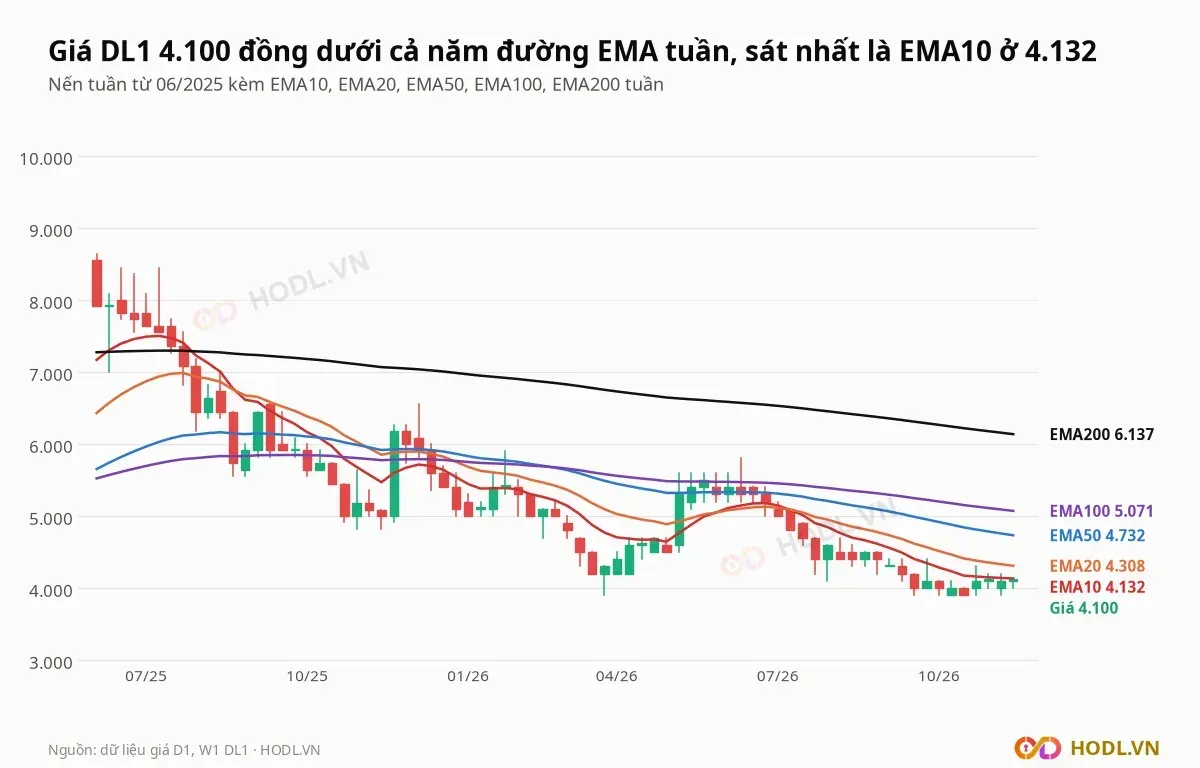
Giá 4.100 đồng thấp hơn cả năm đường EMA tuần: EMA10 (4.132) 0,8%, EMA20 (4.308) 4,8%, EMA50 (4.732) 13,4%, EMA100 (5.071) 19,1% và EMA200 (6.137) 33,2%. Năm đường xếp từ thấp lên cao theo thứ tự 10, 20, 50, 100, 200 và đều dốc xuống từ 1,0% tới 2,3% so với 4 tuần trước.
EMA50 tuần nằm dưới EMA200; giá chỉ còn cách EMA10 0,8%, đường gần nhất.
RSI và động lượng
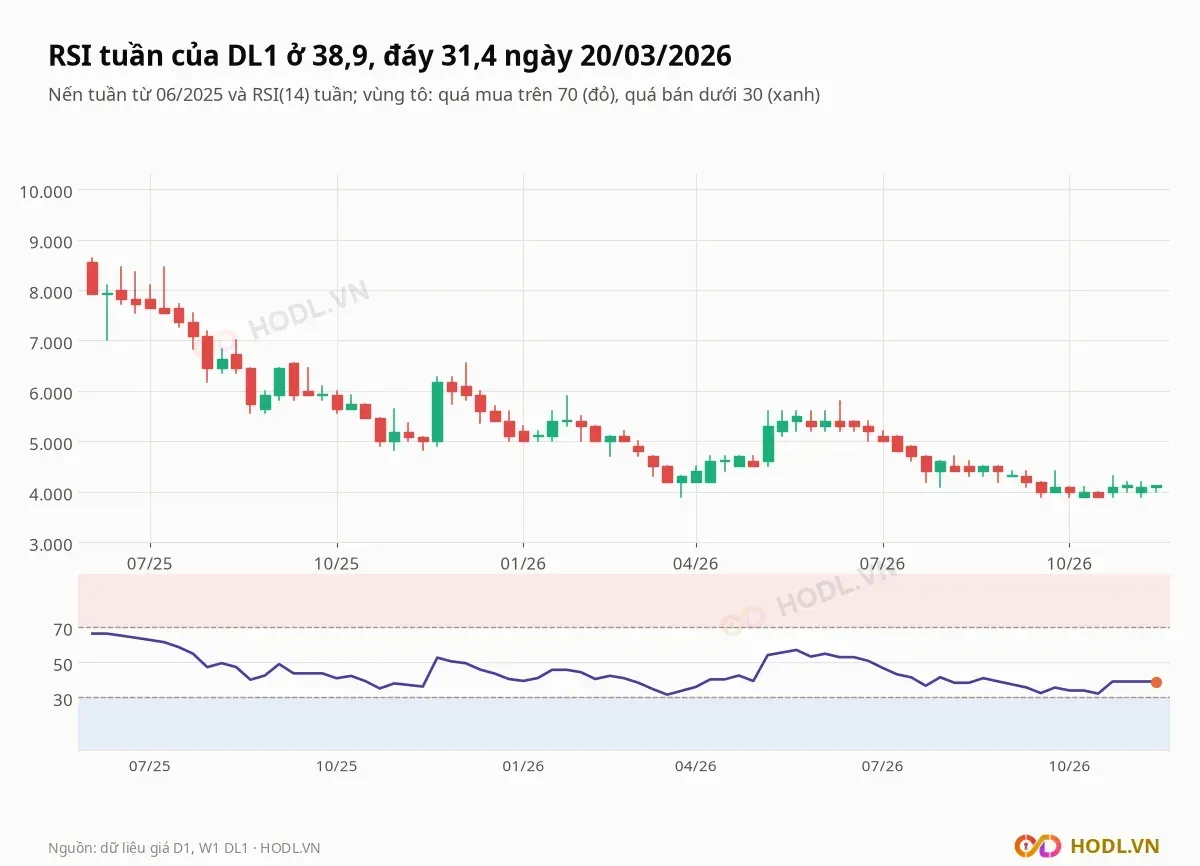
RSI tuần ở 38,9 và RSI ngày ở 54,5. Từ 06/2025 RSI tuần chưa vào vùng quá mua hay quá bán: cao nhất 66,1 ngày 06/06/2025, thấp nhất 31,4 ngày 20/03/2026.
Lịch sự kiện cần theo dõi
Các mốc theo dõi của Tập đoàn Alpha Seven đều đến từ BCTC hằng quý:
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Tháng 01/2027 tới 03/2027 | Báo cáo tài chính quý IV/2026 và cả năm | Quý IV/2025 lợi nhuận sau thuế cổ đông mẹ âm 5,5 tỷ đồng, mốc so sánh cùng kỳ thấp |
Hằng quý | Doanh thu và biên mảng linh kiện điện tử | 60,4% doanh thu, biên lãi gộp 7,6% quý III |
Hằng quý | Doanh thu trạm thu phí | 96,7 tỷ đồng quý III, biên lãi gộp 50,7% |
Hằng quý | Phải thu khách hàng và tồn kho | 290,3 tỷ đồng và 197,7 tỷ đồng |
Hằng quý | Chi phí tài chính | 75,8 tỷ đồng quý II, 21,7 tỷ đồng quý III |
Hằng quý | Cho vay và dự phòng lãi | 159,4 tỷ đồng cho vay, dự phòng lãi 9,0 tỷ đồng |
Hằng quý | Lãi từ bốn công ty liên kết điện | 2,0 tỷ đồng chín tháng 2026 |
Kết luận
Cổ phiếu DL1 là doanh nghiệp đa ngành có lõi lợi nhuận tốt ở trạm thu phí và điện mặt trời, nhưng linh kiện điện tử kéo doanh thu lên với biên mỏng và phụ thuộc một nhóm đối tác. Lợi nhuận mẹ vì thế đổi dấu theo quý, từ lỗ 22,7 tỷ đồng quý II sang lãi 56,7 tỷ quý III.
Vốn phát hành 637,4 tỷ đồng chưa chuyển thành lợi nhuận tương ứng: ROE bốn quý 4,0%, P/B 0,38 lần, và 30,9% tổng tài sản nằm ở tiền gửi, cho vay, góp vốn hợp tác và công ty liên kết. Giá cổ phiếu có hai nhịp tăng lớn BCTC không giải thích và thanh khoản chỉ 0,50 tỷ đồng mỗi phiên.
Dự báo xu hướng
Xu hướng tuần của Tập đoàn Alpha Seven là giảm: giá nằm dưới cả năm đường EMA đang dốc xuống, RSI tuần 38,9 và giá cách đỉnh 52 tuần 33,7%. Giá đang ở giữa hỗ trợ 3.900 đồng, trùng đường xu hướng tăng dài hạn 3.940 đồng, và vùng kháng cự 4.300 tới 4.400 đồng.
Phía trên, giá cần vượt vùng 4.300 tới 4.400 đồng, EMA20 tuần 4.308 đồng rồi đường xu hướng giảm 4.823 đồng để cải thiện xu hướng. Phía dưới là đáy 52 tuần 3.900 đồng và đáy chu kỳ 2.730 đồng.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 09/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
