
Phân tích cổ phiếu POS Quý 4/2026: Phải thu 1.890 tỷ đồng gấp 1,9 lần vốn chủ khi doanh thu quý III tăng gấp đôi
Nội dung bài12 phần
- Quy mô và mô hình kinh doanh
- Kết quả kinh doanh 9 tháng 2026
- Lợi nhuận quý III tăng nhờ đâu
- Rủi ro lớn nhất: phải thu
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá: P/B, P/E
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu POS Quý 4/2026 bắt đầu từ kết quả quý III của Công ty Cổ phần Vận hành và Xây lắp PTSC (UPCoM: POS), doanh nghiệp lắp đặt, vận hành, bảo dưỡng công trình dầu khí biển và điện gió: doanh thu 1.645,1 tỷ đồng, gấp đôi cùng kỳ, lợi nhuận sau thuế 56,5 tỷ đồng, gấp 2,4 lần. Cùng lúc, phải thu ngắn hạn cuối quý là 1.890,5 tỷ, gấp 1,9 lần vốn chủ và gấp 3,1 lần cuối năm 2025.
Giá đóng cửa phiên 09/11/2026 là 13.200 đồng, vốn hoá 607 tỷ, bằng 61,7% giá trị sổ sách. P/E bốn quý là 3,7 lần, vì lợi nhuận bốn quý 162,3 tỷ đã tăng gấp đôi so với một năm trước.
Điểm chính
- Quý III/2026 doanh thu 1.645,1 tỷ (+102,6%), lợi nhuận sau thuế 56,5 tỷ (+142,8%); chín tháng lợi nhuận 119,4 tỷ, bằng 115,4% cả năm 2025.
- Lãi gộp quý III tăng 60,8 tỷ lên 84,1 tỷ, biên gộp 5,1% so với 2,9%; đây là nguồn của gần như toàn bộ mức tăng lợi nhuận trước thuế.
- Phải thu ngắn hạn 1.890,5 tỷ, bằng 52,2% tổng tài sản và 40,0% doanh thu bốn quý; nợ phải trả 2.640,4 tỷ, bằng 72,9% tổng tài sản.
- POS không có vay ngân hàng; Tổng công ty Cổ phần Dịch vụ Kỹ thuật Dầu khí Việt Nam (PVS) nắm 84,95% vốn, tự do chuyển nhượng 10,0%.
- Giá 13.200 đồng thấp hơn P/B trung vị nhóm 0,92 lần; mức giá này ngầm định ROE bền vững khoảng 8,6%, so với 12,3% năm 2025 và 17,7% bốn quý.
Quy mô và mô hình kinh doanh
Công ty Cổ phần Vận hành và Xây lắp PTSC (POS) niêm yết UPCoM từ 25/11/2016, vốn điều lệ 460,0 tỷ đồng ứng với 46,0 triệu cổ phiếu. Doanh nghiệp đổi tên từ Công ty Cổ phần Dịch vụ Lắp đặt, Vận hành và Bảo dưỡng Công trình Dầu khí biển PTSC vào tháng 06/2025.
Lĩnh vực kinh doanh đăng ký trong hồ sơ công ty:
- Vận chuyển, lắp đặt, đấu nối, chạy thử công trình dầu khí và công nghiệp ngoài khơi, trên bờ.
- Vận hành, bảo dưỡng, sửa chữa, nâng cấp công trình dầu khí biển.
- Di dời, tháo dỡ công trình dầu khí biển.
- Cung ứng nhân lực vận hành, bảo dưỡng; vật tư phụ tùng và kho ngoại quan.
- Thi công dự án điện gió ngoài khơi và trên bờ; chế tạo cấu kiện phục vụ lắp đặt ngoài khơi.
- Cho thuê sà lan nhà ở 300 chỗ PTSC Offshore 1 và sà lan vận chuyển 5.000 tấn PTSC 01.
Tổng tài sản cuối quý III là 3.623,8 tỷ đồng, tăng 68,4% từ 2.151,4 tỷ đầu năm; vốn chủ 983,4 tỷ (tăng 10,7%). Doanh thu của Vận hành và Xây lắp PTSC theo hợp đồng nên dao động mạnh giữa các quý, từ 397,4 tỷ (quý I/2025) tới 1.645,1 tỷ (quý III/2026).
Kết quả kinh doanh 9 tháng 2026
Quý III/2026 Vận hành và Xây lắp PTSC ghi 1.645,1 tỷ đồng doanh thu thuần so với 812,1 tỷ cùng kỳ, và 56,5 tỷ đồng lợi nhuận sau thuế so với 23,3 tỷ. Quý II/2026 cũng ở mức tương đương: doanh thu 1.635,0 tỷ (gấp 3,2 lần cùng kỳ), lợi nhuận 44,0 tỷ (gấp 2,3 lần).
Chín tháng 2026, so với cùng kỳ 2025:
- Doanh thu 3.918,2 tỷ, tăng 128,2% (cùng kỳ 1.716,6 tỷ).
- Lãi gộp 176,0 tỷ, biên gộp 4,5% so với 3,6%.
- Lợi nhuận trước thuế 149,4 tỷ; lợi nhuận sau thuế 119,4 tỷ, tăng 97,0% (cùng kỳ 60,6 tỷ).
- Lợi nhuận 119,4 tỷ bằng 115,4% cả năm 2025 (103,5 tỷ).
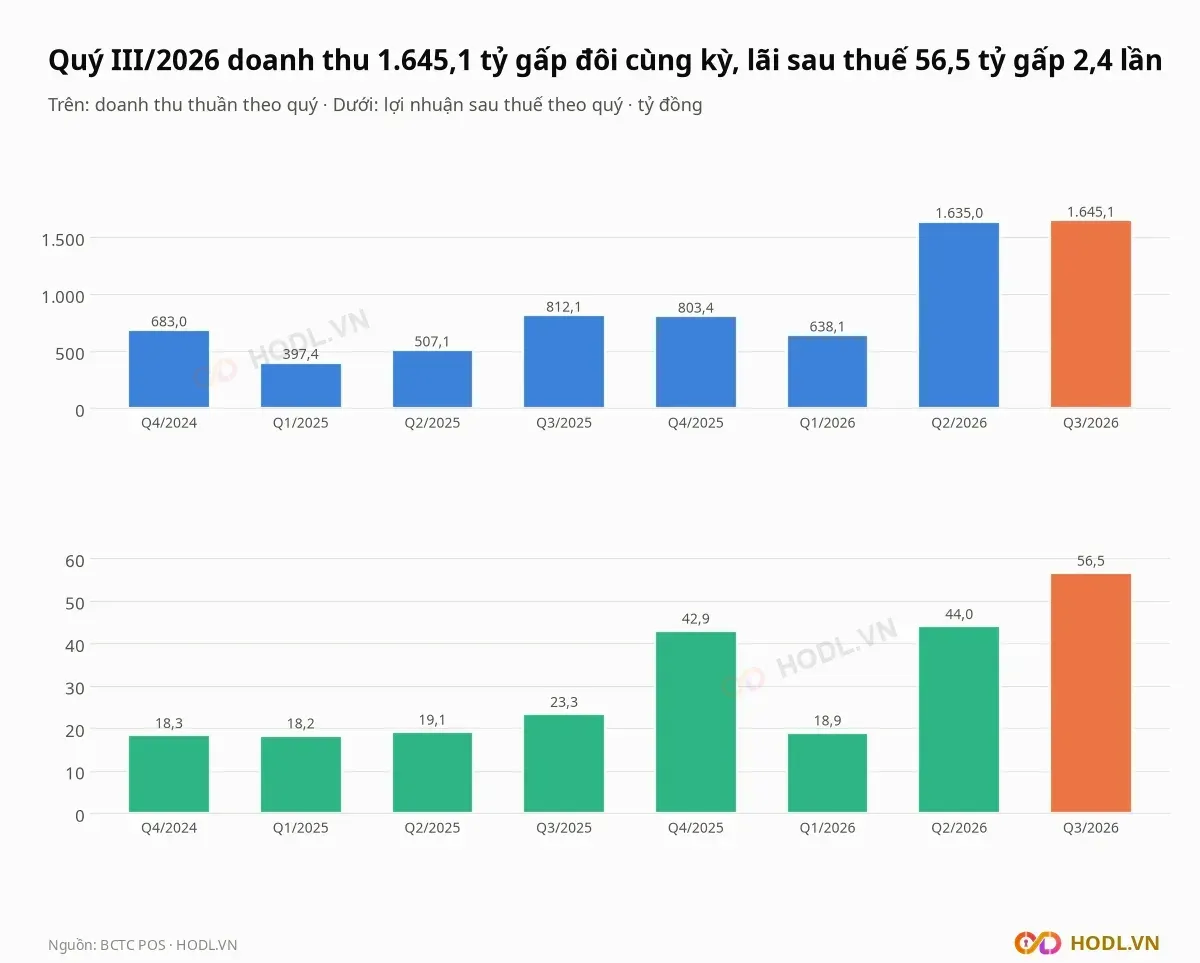
Biên lợi nhuận ròng của Vận hành và Xây lắp PTSC mỏng: quý III là 3,4% doanh thu, bốn quý là 3,4% (162,3 tỷ trên 4.721,6 tỷ). Doanh thu bốn quý tăng 96,8% và lợi nhuận bốn quý tăng 105,7% so với bốn quý trước.
Lợi nhuận quý III tăng nhờ đâu
Cầu nối lợi nhuận trước thuế của Vận hành và Xây lắp PTSC từ 29,1 tỷ quý III/2025 lên 70,7 tỷ quý III/2026 (tăng 41,6 tỷ) gồm các bước sau.
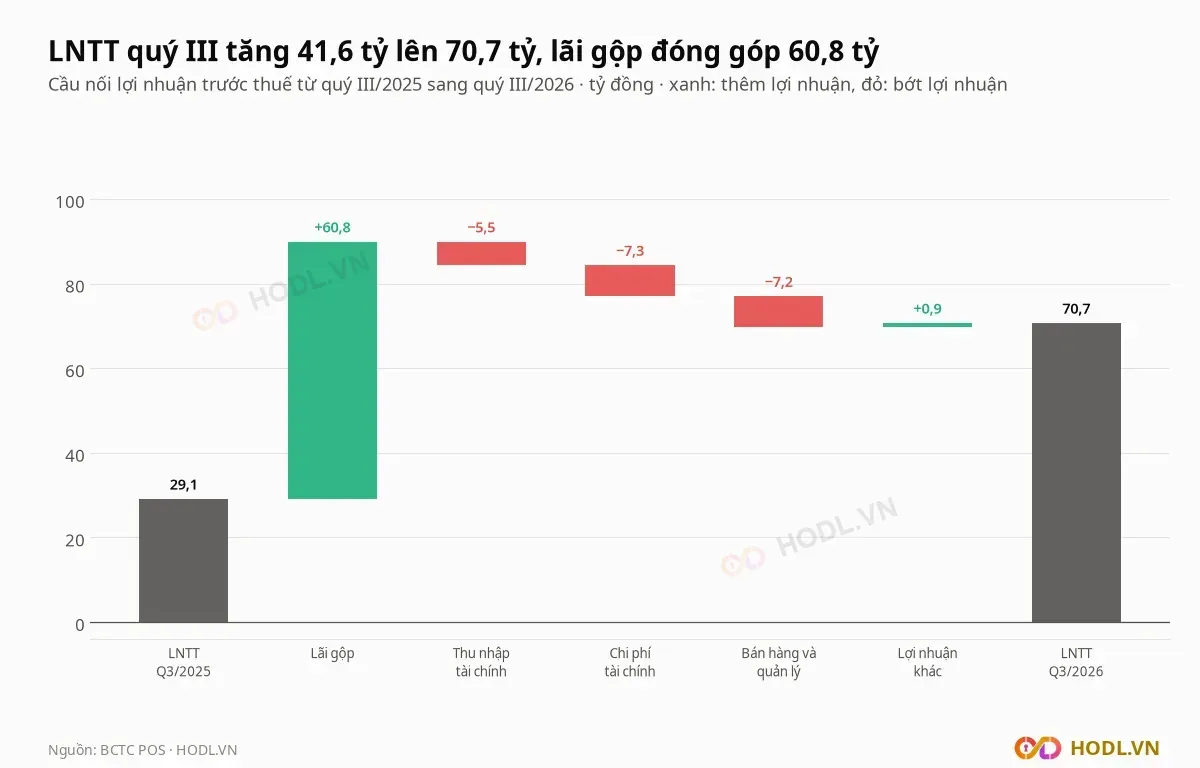
- Lãi gộp +60,8 tỷ, từ 23,3 tỷ lên 84,1 tỷ.
- Chi phí bán hàng và quản lý −7,2 tỷ, từ 9,1 tỷ lên 16,3 tỷ.
- Chi phí tài chính −7,3 tỷ, từ 0,7 tỷ lên 8,1 tỷ.
- Thu nhập tài chính −5,5 tỷ, từ 16,2 tỷ xuống 10,7 tỷ.
- Lợi nhuận khác +0,9 tỷ.
Nhờ lãi gộp, lợi nhuận trước thuế tăng 2,4 lần trong khi chi phí bán hàng, quản lý và tài chính cộng lại tăng 14,5 tỷ. Thuế thu nhập chiếm 20,1% lợi nhuận trước thuế quý III (14,2 tỷ trên 70,7 tỷ).
Rủi ro lớn nhất: phải thu
Doanh thu tăng gấp đôi kéo theo bảng cân đối phình ra. Cuối quý III/2026 phải thu ngắn hạn của Vận hành và Xây lắp PTSC là 1.890,5 tỷ đồng, so với 608,4 tỷ cuối 2025 và 737,5 tỷ cuối quý I.
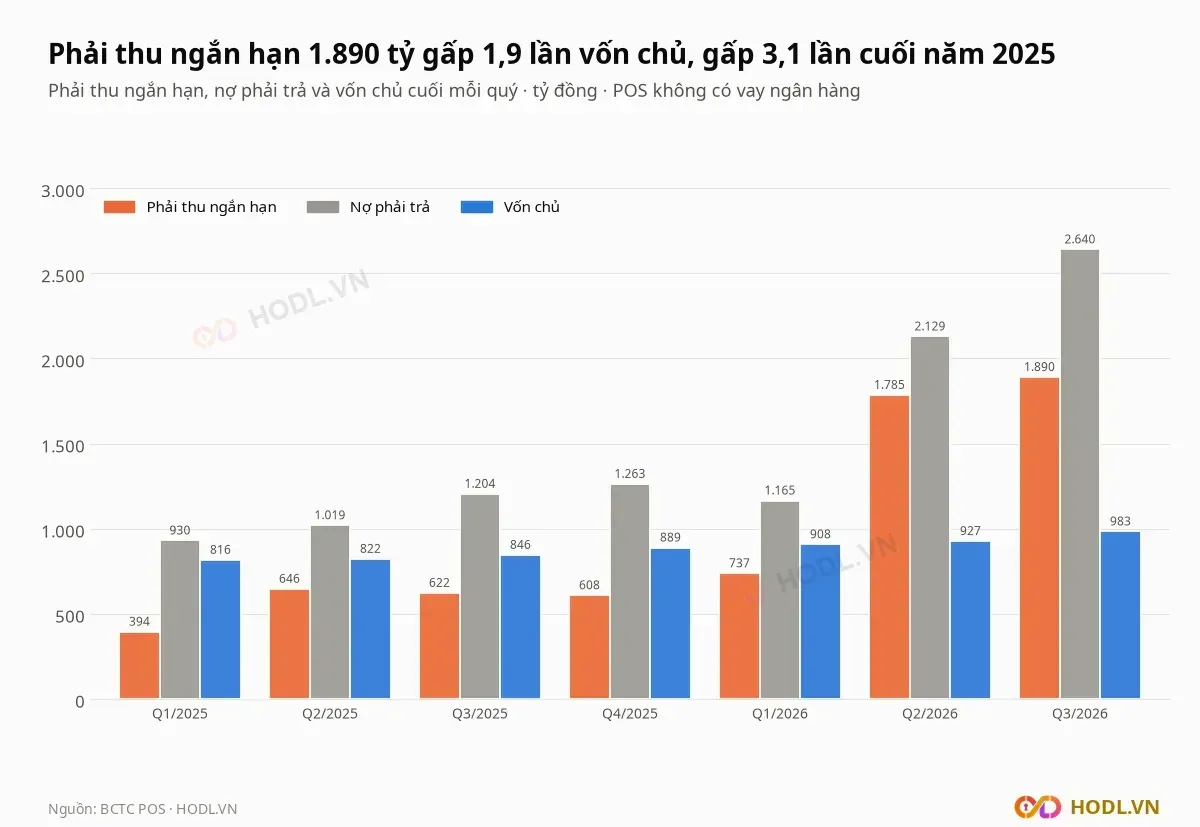
Phải thu bằng 52,2% tổng tài sản, 40,0% doanh thu bốn quý và gấp 1,9 lần vốn chủ 983,4 tỷ. Nợ phải trả 2.640,4 tỷ gồm 2.585,7 tỷ nợ ngắn hạn; người mua trả tiền trước chỉ 45,2 tỷ, nên khoản phải thu không được bù bằng tiền ứng trước của khách hàng.
Các điểm cần theo dõi trên bảng cân đối:
- Vay và nợ thuê tài chính bằng 0, nên rủi ro không đến từ lãi vay ngân hàng.
- Tiền và tương đương tiền 567,8 tỷ, bằng 22,0% nợ ngắn hạn.
- Hàng tồn kho 125,8 tỷ (cuối 2025: 95,5 tỷ); trả trước cho người bán 21,0 tỷ.
- Vốn chủ 983,4 tỷ, bằng 27,1% tổng tài sản.
Cổ đông và thanh khoản
Cổ phiếu POS của Công ty Cổ phần Vận hành và Xây lắp PTSC có 10,0% tự do chuyển nhượng, nhà đầu tư nước ngoài nắm 0,28%. Cổ đông lớn theo danh sách cổ đông:
- Tổng công ty Cổ phần Dịch vụ Kỹ thuật Dầu khí Việt Nam: 39.077.805 cổ phiếu, 84,95%.
- Ngân hàng TNHH MTV Việt Nam Hiện đại: 2.641.562 cổ phiếu, 4,99% (cập nhật 05/11/2026).
- Nguyễn Tiên Phong, Chủ tịch hội đồng quản trị: 4.600 cổ phiếu, 0,01%.
Giá trị khớp trung bình 1,26 tỷ đồng mỗi phiên trong 20 phiên gần nhất và 0,48 tỷ trong 60 phiên, so với 0,09 tỷ trong tháng 12/2025. Giá tăng 6,1% trong 60 phiên (VN-Index giảm 4,4%), giảm 3,3% trong 250 phiên (VN-Index tăng 3,6%) và giảm 0,2% từ đầu năm (VN-Index giảm 3,9%).
Hai nhịp giá lớn trong năm 2026 đều đi cùng khối lượng đột biến:
- Tháng 03/2026: giá đóng cửa từ 15.220 đồng (26/02) lên 18.520 đồng (03/03), tăng 21,7% trong ba phiên, khối lượng 521.451 cổ phiếu ngày 02/03; rồi về 13.910 đồng ngày 09/03, giảm 24,9% trong bốn phiên.
- Tháng 10/2026: ngày 27/10 giá tăng 10,2% lên 16.200 đồng với 726.200 cổ phiếu, gấp 22 lần khối lượng trung bình 60 phiên; tới 09/11 giá về 13.200 đồng, giảm 18,5% trong chín phiên.
Khối ngoại và tự doanh
Khối ngoại gần như không giao dịch cổ phiếu POS của Công ty Cổ phần Vận hành và Xây lắp PTSC: từ 10/11/2025 chỉ có 22 phiên phát sinh giá trị, cộng dồn bán ròng 0,22 tỷ đồng, phiên cuối ngày 31/07/2026. Room còn lại của khối ngoại là 0.
Bảng dữ liệu theo nhóm nhà đầu tư của POS chỉ có dòng khối ngoại, không có dòng tự doanh.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 09/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
