
OPEC+ và dự trữ chiến lược điều tiết giá dầu
Nội dung bài9 phần
OPEC+ và dự trữ chiến lược điều tiết giá dầu
OPEC+ và dự trữ chiến lược là hai cần gạt lớn nhất mà các chính phủ có trong tay để tác động lên giá dầu. Một cần gạt điều chỉnh nguồn cung từ phía người bán, cần gạt kia lấy dầu từ kho quốc gia ra thị trường. Cả hai đều có tác dụng thật, nhưng cả hai đều có giới hạn rõ rệt.
Bài này không nhắc lại OPEC là gì, phần đó đã có ở bài OPEC là gì. Nội dung tập trung vào cách hạn ngạch vận hành, vì sao cắt giảm không phải lúc nào cũng đẩy giá lên, và dự trữ chiến lược thực sự làm được gì.
Điểm chính
- Hạn ngạch chỉ có sức nặng khi các nước tuân thủ và còn công suất dư để giữ thế chủ động.
- Cắt giảm sản lượng có thể bị dầu đá phiến Mỹ bù lại, vì loại dầu này phản ứng nhanh với giá.
- Kho dự trữ chiến lược xử lý được gián đoạn ngắn, khó thay đổi xu hướng cung cầu dài hạn.
- Giá dầu hằng ngày còn nhiều yếu tố khác, xem bài yếu tố tác động giá dầu thô.
Hạn ngạch OPEC+ vận hành ra sao
Theo EIA, OPEC quản lý nguồn cung bằng cách đặt ra mức sản xuất mục tiêu, tức giới hạn lượng dầu mỗi nước được khai thác. Lịch sử cho thấy giá dầu có xu hướng tăng khi OPEC hạ các mục tiêu này.
Điểm yếu nằm ở khâu thực thi. Chính EIA ghi nhận các nước thành viên không phải lúc nào cũng tuân thủ mức đã thoả thuận, và việc lệch hạn ngạch này làm thay đổi tác động lên giá. Một quyết định cắt giảm được công bố chưa đồng nghĩa lượng dầu thực tế ra thị trường giảm đúng bằng con số đó.
Vì vậy khi đọc tin hội nghị bộ trưởng, nên tách ba thứ: mức hạn ngạch công bố, sản lượng thực tế, và mức tuân thủ. Hai thứ sau thường chỉ lộ ra qua số liệu sản lượng công bố sau đó.
Công suất dư quyết định sức nặng
EIA định nghĩa công suất dư của OPEC là lượng sản xuất có thể đưa lên trong vòng 30 ngày và duy trì ít nhất 90 ngày. Hiểu đơn giản, đó là khoảng cách giữa sản lượng tối đa bền vững và sản lượng hiện tại.
Phần lớn công suất dư của thế giới nằm trong tay các thành viên OPEC, trong đó Ả Rập Xê Út từ trước tới nay nắm giữ nhiều nhất theo EIA. Công suất dư là thứ cho phép một nhà sản xuất làm hai việc: tăng nhanh sản lượng khi thị trường thiếu dầu, hoặc kìm sản lượng để giữ thế mặc cả.
Khi công suất dư mỏng, thị trường ít có đệm khi một nguồn cung bất ngờ gián đoạn, nên giá dễ nhạy hơn với tin tức. Khi công suất dư dày, cú sốc cùng cỡ thường bị hấp thụ tốt hơn. Chiến sự và các cú sốc cung được bàn thêm ở bài chiến sự địa chính trị và giá dầu.
Vì sao cắt giảm không luôn đẩy giá lên
Câu hỏi hay gặp là cắt cung thì giá phải tăng. Trên giấy thì đúng, nhưng thực tế có ít nhất ba lực cản.
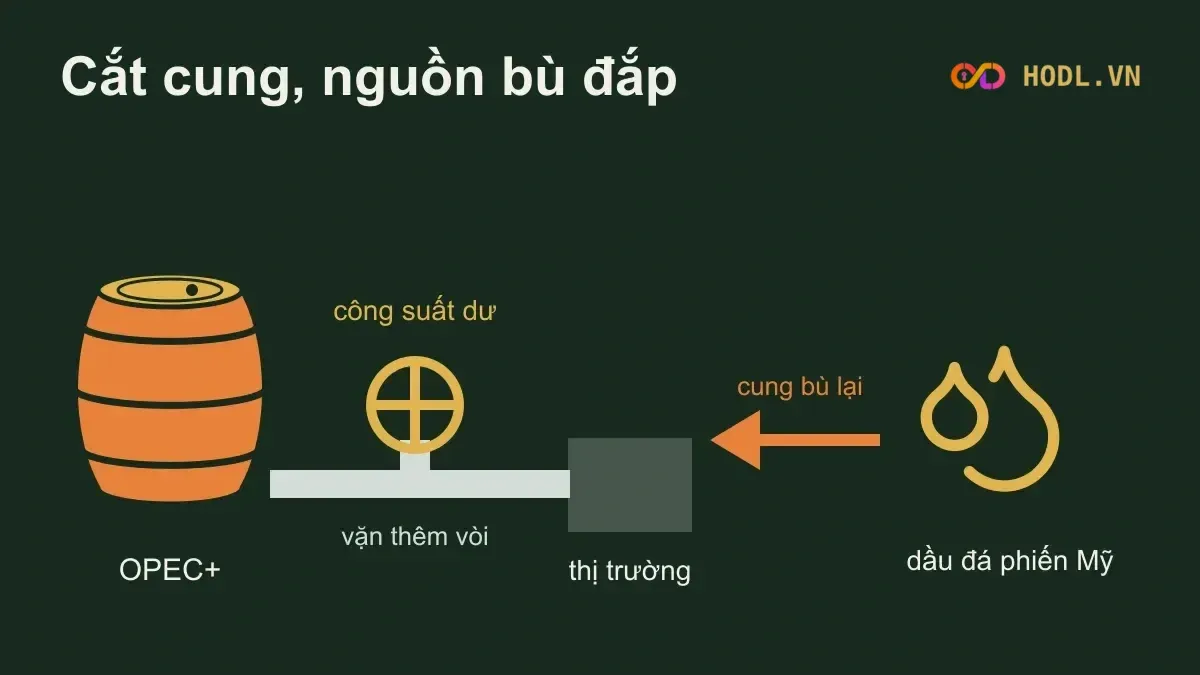
Thứ nhất là dầu đá phiến Mỹ. Theo EIA, các giếng dầu chặt (tight oil) cho khoảng 8,32 triệu thùng mỗi ngày trong năm 2023, gần hai phần ba tổng sản lượng dầu thô của Mỹ. Nhóm sản xuất này nằm ngoài hạn ngạch. Khi giá cao hơn chi phí khoan, các nhà khai thác tư nhân có động lực tăng sản lượng và bù một phần phần cung vừa bị cắt.
Thứ hai là mức tuân thủ như đã nói ở trên. Thứ ba là cầu. Nếu kinh tế chậm lại thì cầu dầu giảm, và việc cắt cung chỉ đủ để bù phần cầu yếu đi chứ chưa chắc nâng được giá. Chi tiết xem bài tăng trưởng, suy thoái và nhu cầu dầu.
Dự trữ chiến lược là gì
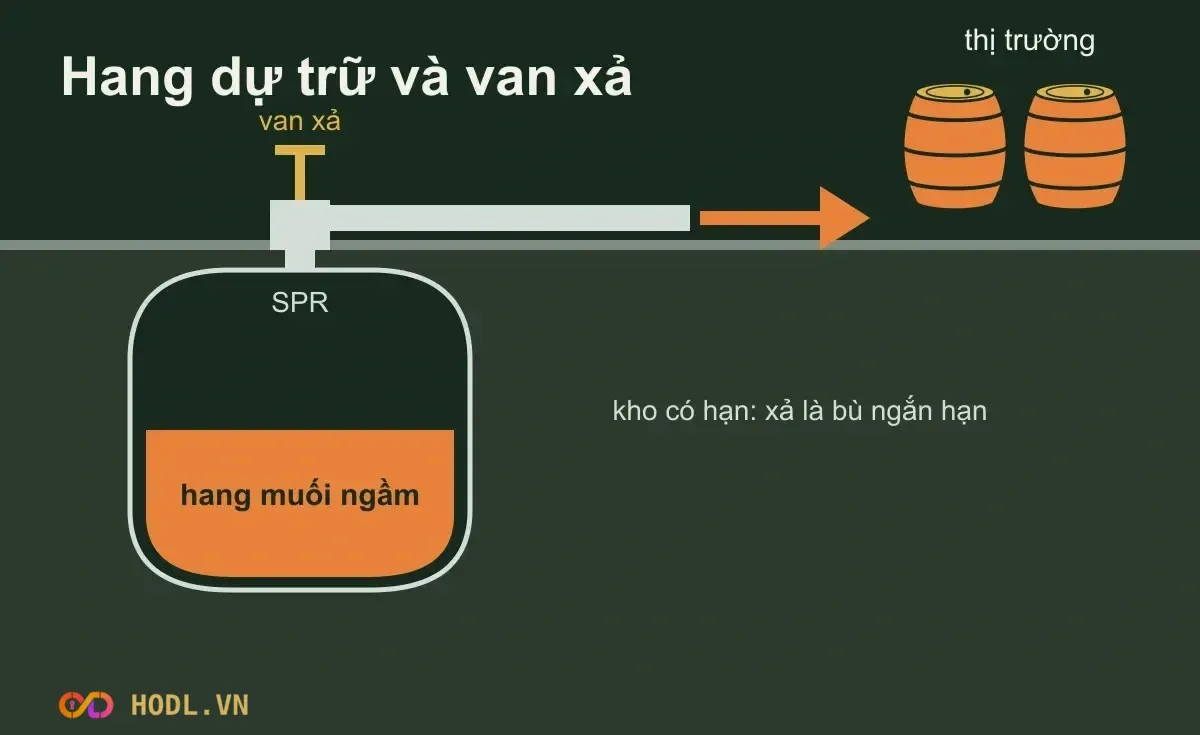
Dự trữ chiến lược là kho dầu do chính phủ nắm giữ để dùng khi nguồn cung gián đoạn nghiêm trọng. Ở Mỹ đó là Strategic Petroleum Reserve (SPR), do Bộ Năng lượng quản lý. Theo DOE, SPR có sức chứa được phép 714 triệu thùng, lưu trong các hang muối ngầm tại bốn địa điểm dọc bờ biển vùng Vịnh.
Theo EIA, tồn kho dầu thô trong SPR tuần 30/10/2026 là 282,184 triệu thùng, tức khoảng 39,5% sức chứa được phép. Con số này thay đổi hằng tuần và đăng trong báo cáo của EIA. Cách đọc tồn kho nói chung có ở bài tồn kho dầu thô EIA.
Việc xuất kho tuân theo Đạo luật Chính sách và Bảo tồn Năng lượng (EPCA). Tổng thống Mỹ có thể cho phép bán khẩn cấp, DOE cũng có thể bán cạnh tranh theo điều kiện luật định và cho đổi dầu có hoàn trả với từng doanh nghiệp lọc dầu để xử lý thiếu hụt ngắn hạn.
Các đợt xả khẩn cấp của SPR
Theo DOE, Tổng thống Mỹ đã cho phép xả khẩn cấp bốn lần. Bảng dưới liệt kê theo công bố của DOE.
Năm | Sự kiện | Khối lượng (triệu thùng) |
|---|---|---|
1991 | Bán khẩn cấp thời Chiến dịch Bão táp Sa mạc | 17,3 |
2005 | Sau bão Katrina | 11,0 |
2011 | Đợt phối hợp của IEA | 30,6 |
2022 | Đợt phối hợp của IEA | 180,0 |
Tính đến ngày 11/11/2026. Nguồn: DOE, History of SPR Releases.
Các đợt xả phối hợp của IEA từ 1991 đến 2026, gồm lần 400 triệu thùng tháng 03/2026, có ở bài các lần xả dự trữ dầu chiến lược.
Biểu đồ sống dưới đây là chuỗi giá USOIL trên HODL.VN, để người đọc tự đối chiếu với các mốc trong bảng.
Biểu đồ giá USOIL
Hai trong bốn đợt nằm trong khuôn khổ phối hợp của IEA, và mỗi đợt gắn với một biến cố cụ thể, không phải công cụ điều chỉnh giá hằng ngày.
Vì sao xả kho không kéo giá bền
Xả dự trữ là bơm thêm dầu vào thị trường trong một khoảng thời gian có hạn. Nó giải quyết được khoảng trống ngắn, như một tuyến vận chuyển bị cắt hay nhà máy lọc dầu thiếu nguyên liệu. Nhưng nguyên nhân gốc của giá cao thường nằm ở cung cầu và rủi ro, không nằm ở việc thiếu kho.
Tác động thường không bền vì kho có hạn, xả hết thì phần đệm cũng hết. Và khi kho phải được bổ sung lại, nhu cầu mua bù sau này lại là một lực cầu mới.
Nhìn giá sau một đợt xả cũng không đủ để kết luận nguyên nhân, vì còn nhiều biến số cùng lúc. Cấu trúc giá giữa các kỳ hạn cũng có vai trò, xem contango và backwardation.
Đọc tin OPEC+ và SPR thế nào
Báo cáo COT của CFTC cho thấy vị thế các nhóm quỹ trên dầu thô theo tuần, một góc nhìn bổ sung khi đọc tin cung.
BÁO CÁO COT · CFTC
Dầu WTI · Managed Money
Ròng Managed MoneyGiá dầu wti
Khi gặp một tin mới, có thể tự hỏi bốn câu: quyết định này là công bố hay đã thực thi, có bao nhiêu công suất dư để đỡ, nhà sản xuất ngoài nhóm có phản ứng không, và đây là biến cố ngắn hay thay đổi cấu trúc.
Với cổ phiếu Việt Nam, giá dầu đi vào doanh thu của PVD, PVS, GAS, BSR và đi vào chi phí của PLX, OIL ở mức độ khác nhau, xem bài giá dầu và cổ phiếu dầu khí. Khái niệm nền ở bài dầu thô là gì, còn diễn biến giá USOIL xem tại trang giá dầu thô. Câu chuyện cú sốc cung lớn đầu tiên xem ở khủng hoảng dầu mỏ 1973.
Câu hỏi thường gặp
OPEC+ có định được giá dầu không?
Không. OPEC+ chỉ tác động qua nguồn cung. Mức tuân thủ, sản lượng ngoài nhóm như dầu đá phiến Mỹ và nhu cầu toàn cầu đều tham gia quyết định giá.
Công suất dư là gì?
Theo EIA, đó là lượng dầu có thể đưa lên trong 30 ngày và duy trì ít nhất 90 ngày. Công suất dư cho biết một nhà sản xuất còn bao nhiêu chỗ để tăng cung khi cần.
SPR của Mỹ chứa được bao nhiêu dầu?
Sức chứa được phép là 714 triệu thùng theo DOE. Tồn kho thực tế đổi theo tuần, tuần 30/10/2026 là 282,184 triệu thùng theo EIA.
Xả dự trữ chiến lược có làm giá dầu giảm lâu dài không?
Không chắc. Xả kho bù được thiếu hụt ngắn hạn, nhưng không thay được cung cầu dài hạn. Giá còn phụ thuộc kỳ vọng và việc bổ sung kho về sau.
Học tiếp: OPEC là gì, giá dầu theo kỳ hạn. Nội dung bài để tham khảo kiến thức, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 10/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
