
Phân tích cổ phiếu VGR Quý 4/2026: Giá tăng 157% từ đáy, lãi quý III giảm 12,6%
Nội dung bài17 phần
- Cảnh báo: biến động giá bất thường
- Định giá cổ phiếu VGR: quy mô
- Doanh thu theo dịch vụ
- Lợi nhuận quý III đến từ đâu
- Chi phí và thuế
- Khấu hao và tài sản cố định
- Bên liên quan và khách hàng
- Tiền mặt và cổ tức
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá cổ phiếu VGR: P/E và DCF
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu VGR Quý 4/2026 phải đặt cạnh hai con số ngược chiều. Giá đóng cửa phiên 05/11/2026 là 129.800 đồng, cao hơn đáy 52 tuần 156,7%, trong khi lợi nhuận sau thuế quý III của CTCP Cảng Xanh VIP giảm 12,6% xuống 109,4 tỷ đồng.
Công ty khai thác cảng container tại Khu kinh tế Đình Vũ - Cát Hải, Hải Phòng, không có vay và giữ 683 tỷ đồng tiền cùng đầu tư ngắn hạn. P/E là 21,5 lần so với trung vị 9,5 lần của tám công ty cảng, P/B là 9,82 lần so với 1,81 lần.
Cổ phiếu giao dịch trên UPCOM, giá trị khớp tháng 10 chỉ 0,57 tỷ đồng mỗi phiên nên giá đổi rất nhanh. Bài đi từ cảnh báo biến động giá sang kết quả kinh doanh, chi phí, tài sản, bên liên quan, tiền mặt, cổ đông, rồi định giá và kỹ thuật.
Cảnh báo: giá bốn lần tăng vọt rồi rơi nhanh mà dữ liệu công bố không có thông tin giải thích. Mỗi nhịp tăng từ 41% đến 168% rồi mất từ 19% đến 42% trong ba phiên, trên thanh khoản mỏng và lợi nhuận đi ngang.
Điểm chính
- Lợi nhuận sau thuế quý III/2026 là 109,4 tỷ đồng, giảm 12,6% so với cùng kỳ và 17,5% so với quý II. Chín tháng đạt 361,2 tỷ, gần bằng cùng kỳ (giảm 0,1%).
- Biên lãi gộp quý III là 50,1%, so với 54,4% cùng kỳ. VGR giải trình hai nguyên nhân: chi phí nhiên liệu tăng và tiền thuê đất 10,9 tỷ đồng sau thời gian miễn giảm.
- Không có vay; tiền và đầu tư ngắn hạn 682,6 tỷ, nhưng chín tháng chi cổ tức 452,2 tỷ, bằng 125% lợi nhuận cùng kỳ. Tài sản cố định đã khấu hao 86,0% và chi mua sắm chín tháng chỉ 8,6 tỷ.
- Bên liên quan mua 43,0% doanh thu quý III, riêng Evergreen 33,0%. Ba cổ đông nắm 91,0% vốn, cổ phiếu tự do chuyển nhượng 15%.
- Giá 129.800 đồng cao hơn cả mười hai phép định giá (17.277 đến 71.682 đồng). Từ một năm trước, EPS tăng 14,8% còn giá tăng 144%, P/E từ 10,1 lên 21,5 lần.
Cảnh báo: biến động giá bất thường
Giá VGR tăng vọt rồi rơi nhanh bốn lần trong chín tháng, trong khi lợi nhuận bốn quý gần như đi ngang. Dữ liệu sự kiện và công bố thông tin của HODL.VN về VGR chỉ có cổ tức, đại hội cổ đông và báo cáo tài chính quý III/2026; không có công bố nào trùng các nhịp giá này.
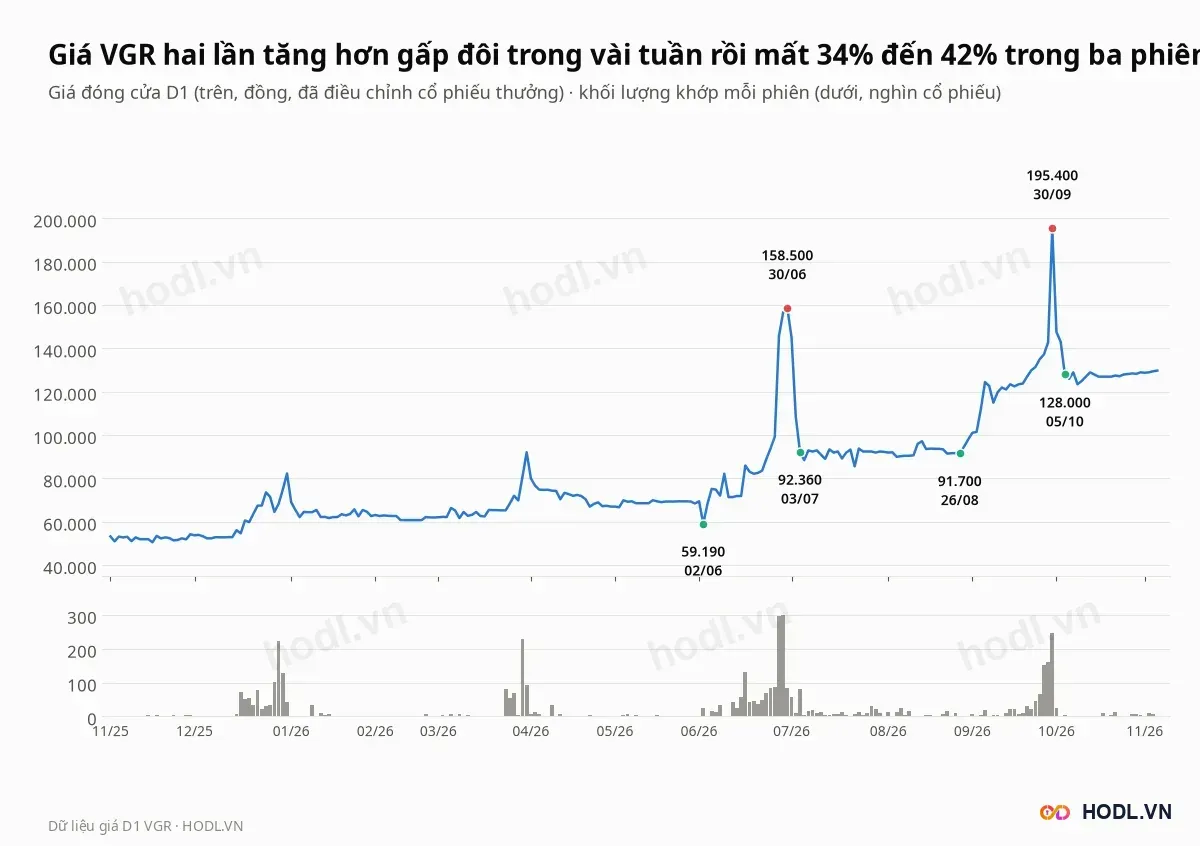
Bốn nhịp, tính theo giá đóng cửa:
Nhịp | Từ đáy lên đỉnh (đồng) | Mức tăng | Số phiên tăng | Rơi sau đỉnh ba phiên |
|---|---|---|---|---|
10/12 đến 31/12/2025 | 52.850 lên 82.320 | 55,8% | 15 | 24,4% |
23/03 đến 31/03/2026 | 65.290 lên 92.140 | 41,1% | 6 | 18,8% |
02/06 đến 30/06/2026 | 59.190 lên 158.500 | 167,8% | 20 | 41,7% |
24/08 đến 30/09/2026 | 91.700 lên 195.400 | 113,1% | 24 | 34,5% |
Nhịp cuối đưa giá lên 195.400 đồng ngày 30/09/2026, rồi về 128.000 đồng ngày 05/10. Từ đó giá đi ngang quanh 125.000 đến 130.000 đồng, khối lượng khớp trung bình 20 phiên gần nhất chỉ 3.931 cổ phiếu.
Một năm trước, ngày 05/11/2025, giá là 53.170 đồng ứng với P/E 10,1 lần. EPS bốn quý tăng 14,8% từ 5.257 lên 6.035 đồng, còn giá tăng 144%, nên P/E lên 21,5 lần.
Nhà đầu tư vào cổ phiếu này sau các nhịp tăng chịu rủi ro mất hơn một phần ba giá trị trong ba phiên, như hai lần gần nhất (41,7% và 34,5%). Mức giá hiện tại cũng cao hơn cả mười hai phép định giá trong bài, nên không thể coi lợi nhuận là lý do giải thích.
Định giá cổ phiếu VGR: quy mô
CTCP Cảng Xanh VIP (VGR) giao dịch trên UPCOM từ 12/04/2018, giá tham chiếu ngày đầu 18.000 đồng. Trụ sở và cảng nằm tại Khu kinh tế Đình Vũ - Cát Hải, Hải Phòng; ngành nghề gồm bốc xếp hàng hoá, kho bãi, vận tải ven biển và dịch vụ hỗ trợ vận tải.
Vốn điều lệ 822,2 tỷ đồng, ứng với 82,22 triệu cổ phiếu sau đợt chia cổ phiếu thưởng 100:30 tháng 07/2025. Vốn hoá theo giá 129.800 đồng là 10.673 tỷ đồng, tổng tài sản 1.201,2 tỷ, vốn chủ 1.086,9 tỷ, nợ phải trả 114,3 tỷ.
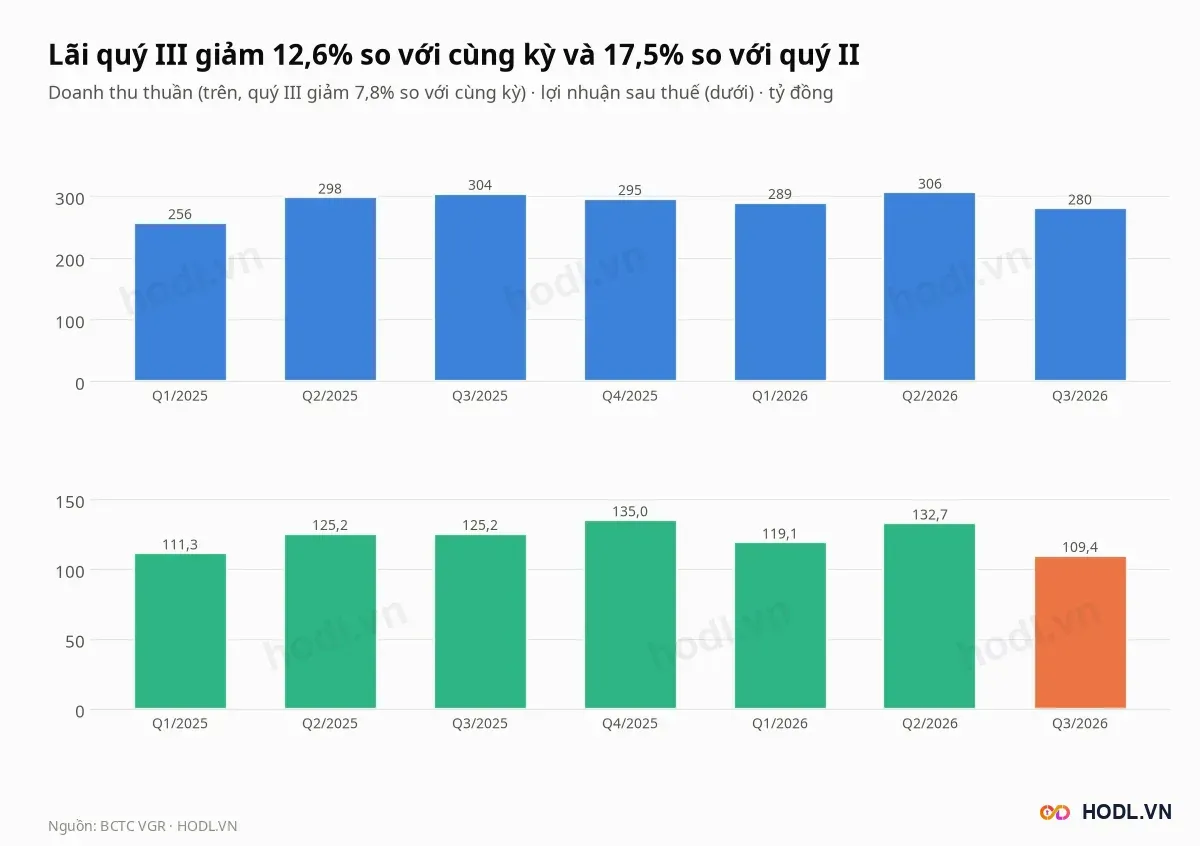
Quý III/2026 doanh thu thuần là 280,1 tỷ đồng, giảm 7,8% so với cùng kỳ (303,7 tỷ) và 8,4% so với quý II (305,7 tỷ). Lợi nhuận sau thuế 109,4 tỷ, thấp nhất trong bảy quý.
Chín tháng 2026 so với cùng kỳ:
- Doanh thu thuần 874,9 tỷ, tăng 2,0%.
- Lợi nhuận trước thuế 399,1 tỷ, giảm 2,2%.
- Lợi nhuận sau thuế 361,2 tỷ, giảm 0,1%; EPS 4.393 đồng so với 4.399 đồng.
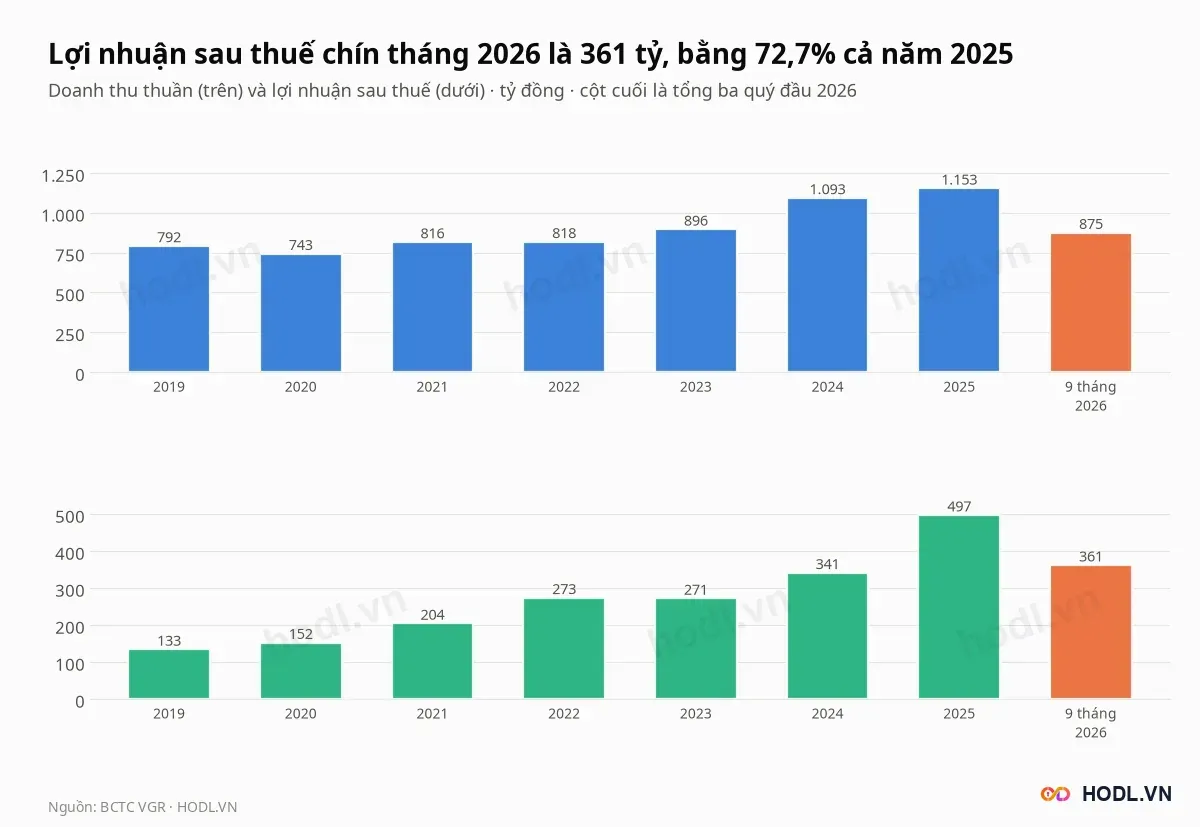
Lợi nhuận sau thuế tăng từ 133,5 tỷ (2019) lên 496,7 tỷ (2025), trong khi doanh thu chỉ từ 791,8 tỷ lên 1.153,2 tỷ. Chín tháng 2026 bằng 72,7% cả năm 2025.
Các chỉ số bốn quý tới Q3/2026:
- EPS 6.035 đồng, BVPS 13.219 đồng.
- P/E 21,5 lần, P/B 9,82 lần.
- ROE 43,0% (theo vốn chủ bình quân).
- EV/EBITDA 17,0 lần, EBITDA 588,5 tỷ.
Doanh thu theo dịch vụ
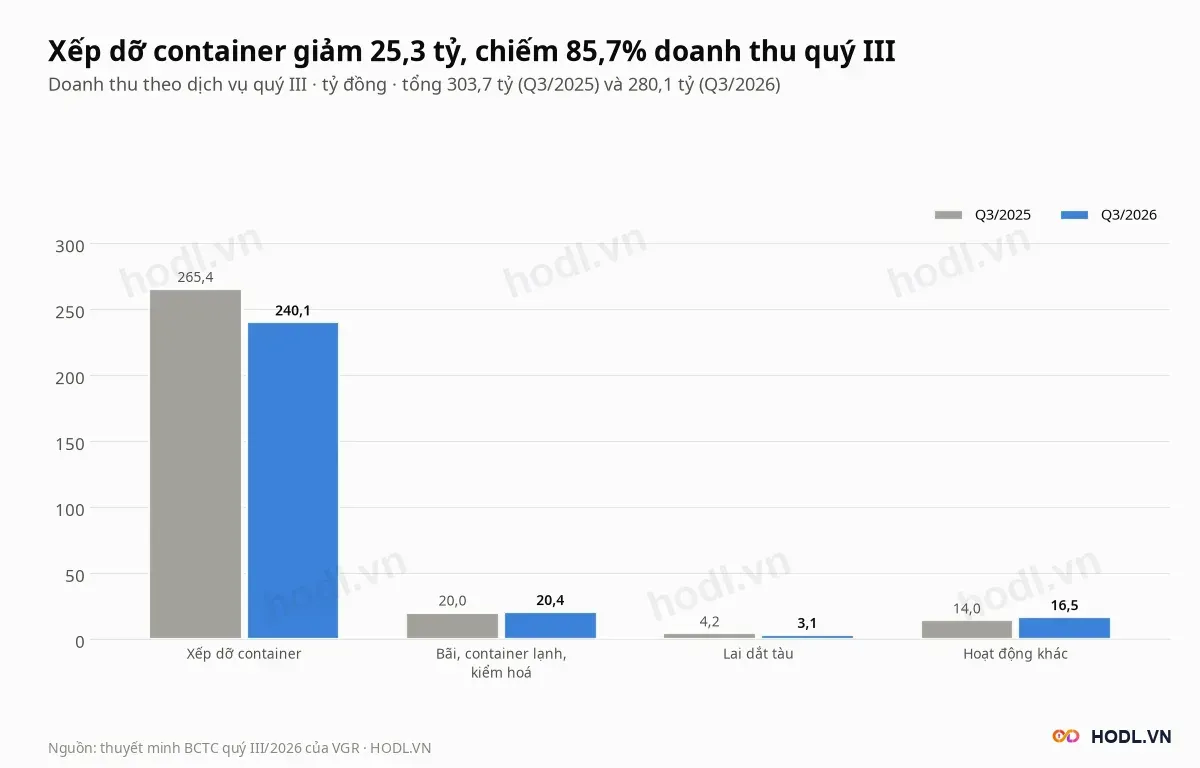
Xếp dỡ container là nguồn thu chính: 240,1 tỷ đồng quý III, bằng 85,7% doanh thu và thấp hơn 25,3 tỷ (9,5%) so với cùng kỳ. Khoản giảm này lớn hơn toàn bộ mức giảm doanh thu 23,6 tỷ của quý.
Các dịch vụ còn lại quý III/2026 so với quý III/2025:
- Bãi, container lạnh, kiểm hoá và kiểm dịch: 20,4 tỷ, tăng 1,9%.
- Lai dắt tàu: 3,1 tỷ, giảm 28,1%.
- Hoạt động khác: 16,5 tỷ, tăng 17,9%.
Lợi nhuận quý III đến từ đâu
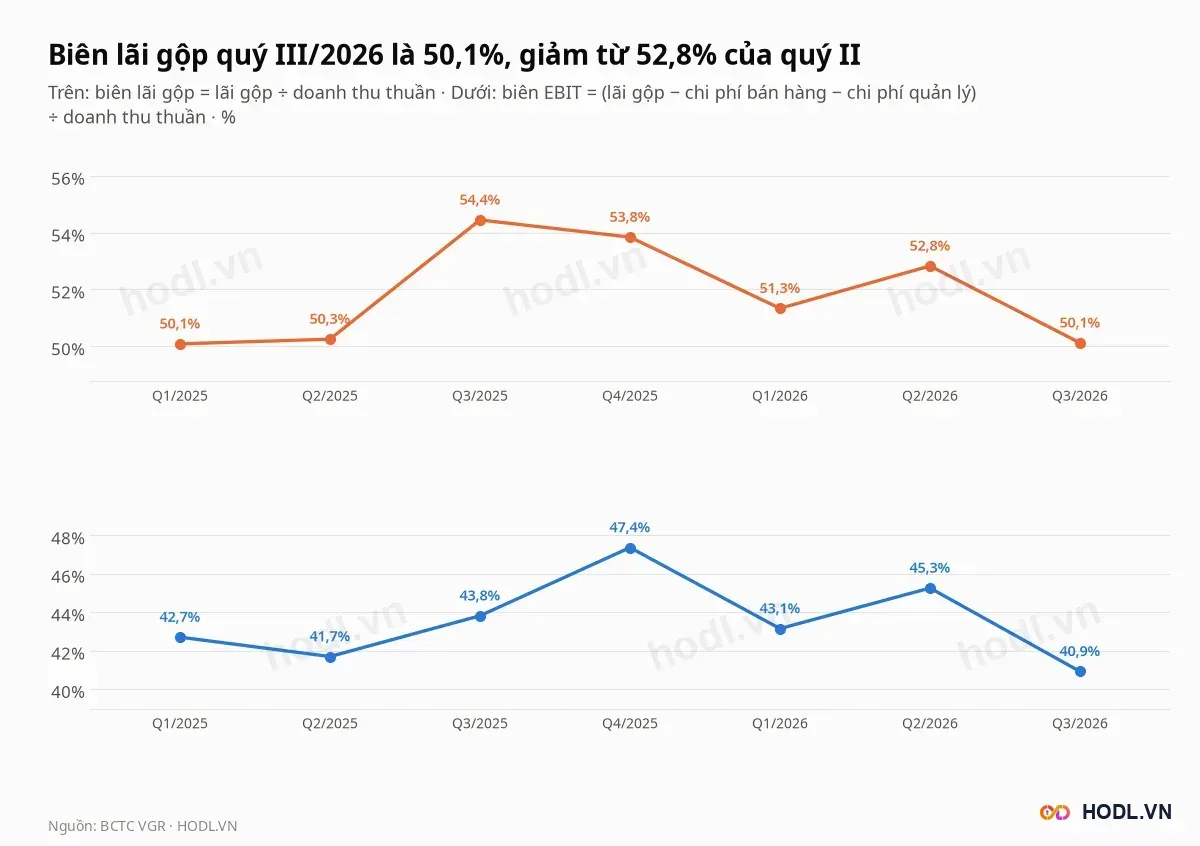
Biên lãi gộp quý III là 50,1%, so với 54,4% cùng kỳ và 52,8% của quý II. Biên EBIT sau chi phí bán hàng và quản lý là 40,9%, so với 43,8%.
Công văn giải trình ngày 16/10/2026 nêu hai nguyên nhân chính khiến lợi nhuận giảm: chi phí nhiên liệu tăng cao do các yếu tố địa chính trị, và tiền thuê đất 10,9 tỷ đồng phát sinh trong quý III sau thời gian ưu đãi miễn giảm.
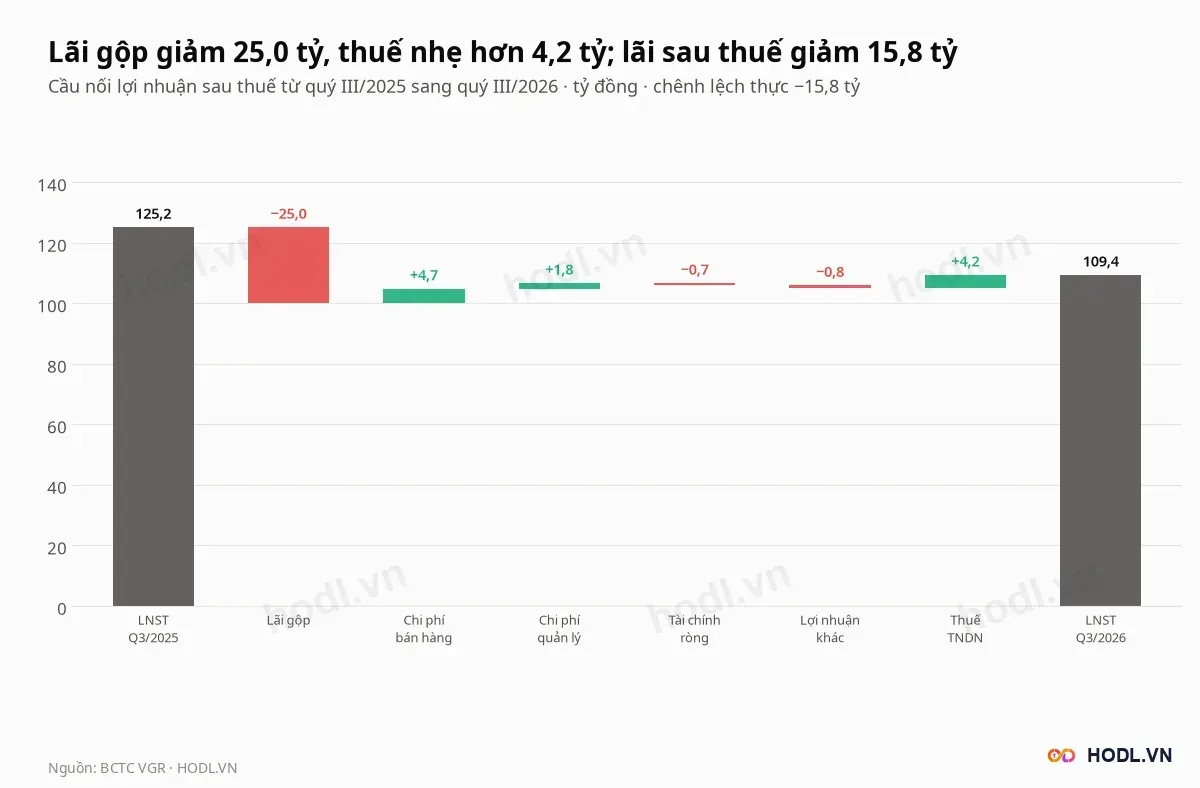
So với cùng kỳ, lợi nhuận sau thuế giảm 15,8 tỷ đồng qua các bước:
- Lãi gộp −25,0 tỷ, từ 165,4 tỷ xuống 140,4 tỷ.
- Chi phí bán hàng +4,7 tỷ (từ 24,6 tỷ xuống 19,9 tỷ) và chi phí quản lý +1,8 tỷ.
- Tài chính ròng −0,7 tỷ, lợi nhuận khác −0,8 tỷ.
- Thuế thu nhập doanh nghiệp +4,2 tỷ.
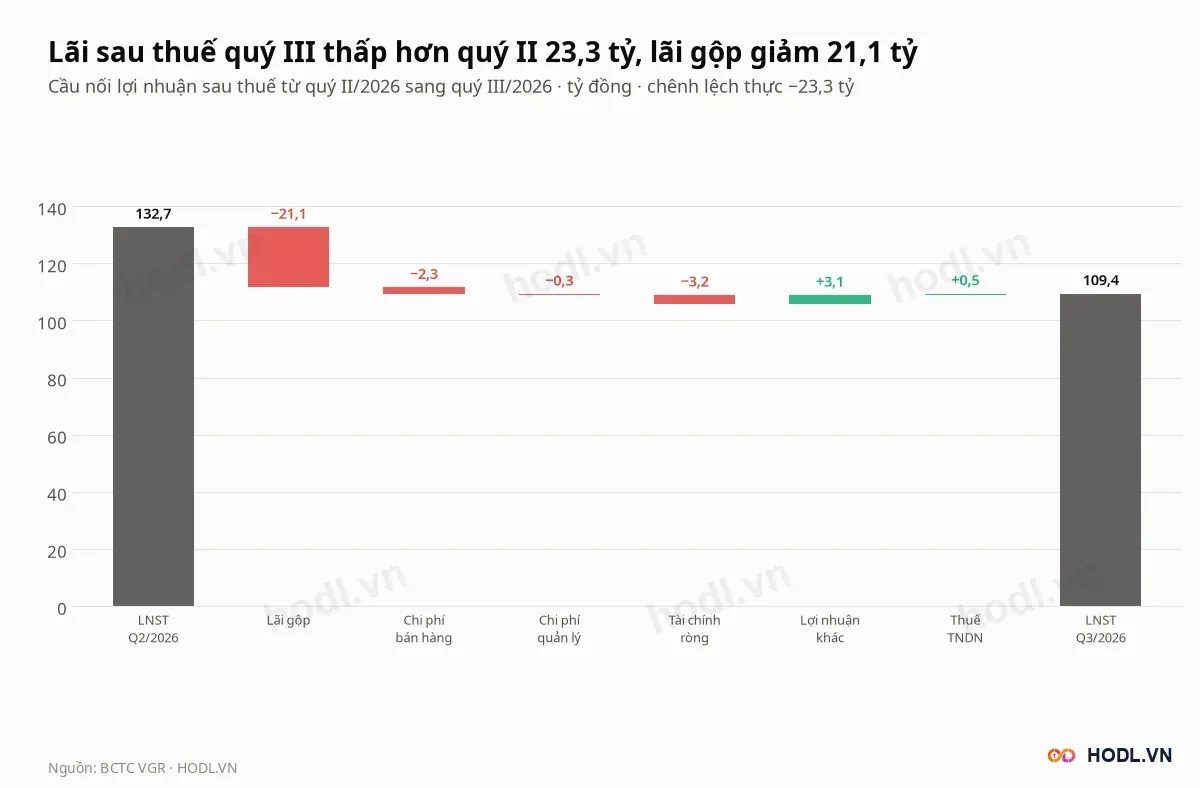
So với quý II, lợi nhuận giảm 23,3 tỷ, trong đó lãi gộp giảm 21,1 tỷ và tài chính ròng giảm 3,2 tỷ. Lợi nhuận khác tăng 3,1 tỷ vì quý II có khoản chi khác 3,5 tỷ.
Chi phí và thuế
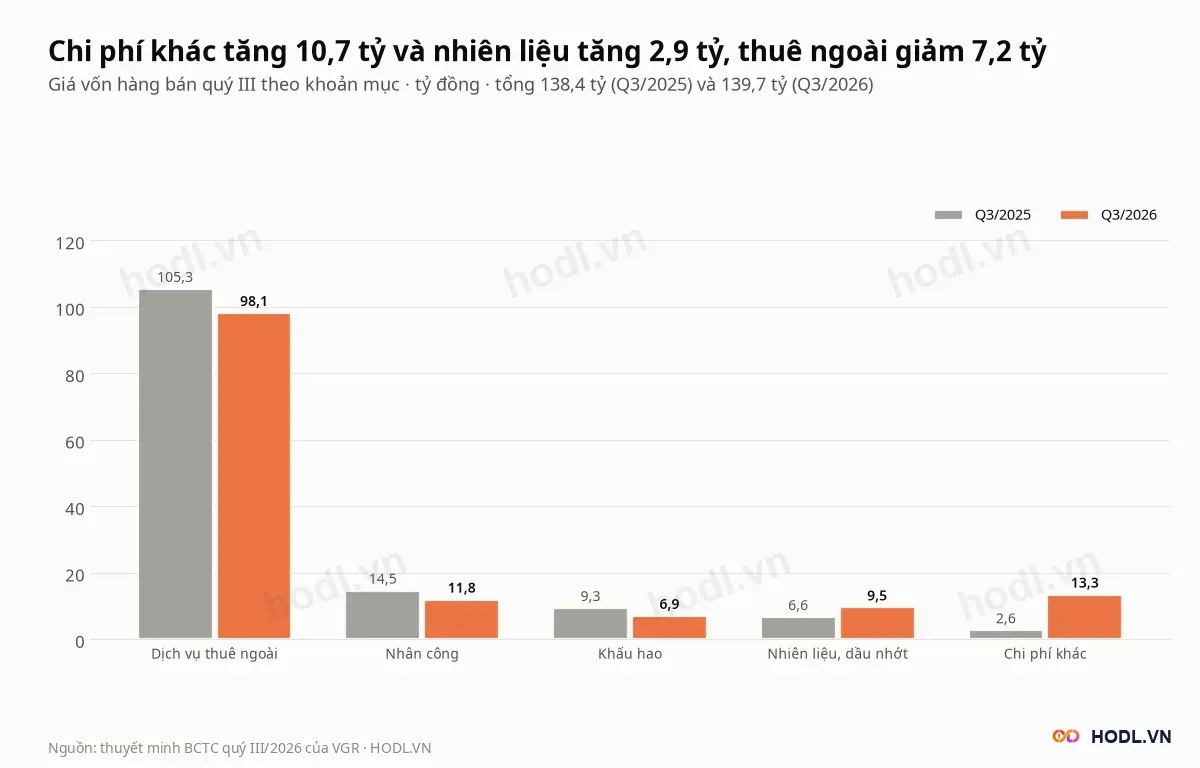
Giá vốn quý III là 139,7 tỷ đồng, tăng 1,0% dù doanh thu giảm 7,8%. Dịch vụ thuê ngoài chiếm 70,2% giá vốn, ở mức 98,1 tỷ (giảm 6,9%).
Các khoản mục đổi chiều so với cùng kỳ:
- Chi phí khác 13,3 tỷ, tăng 10,7 tỷ, cùng cỡ với khoản tiền thuê đất 10,9 tỷ trong giải trình.
- Nhiên liệu, dầu nhớt 9,5 tỷ, tăng 44,3%.
- Nhân công 11,8 tỷ, giảm 18,5%; khấu hao 6,9 tỷ, giảm 25,5%.
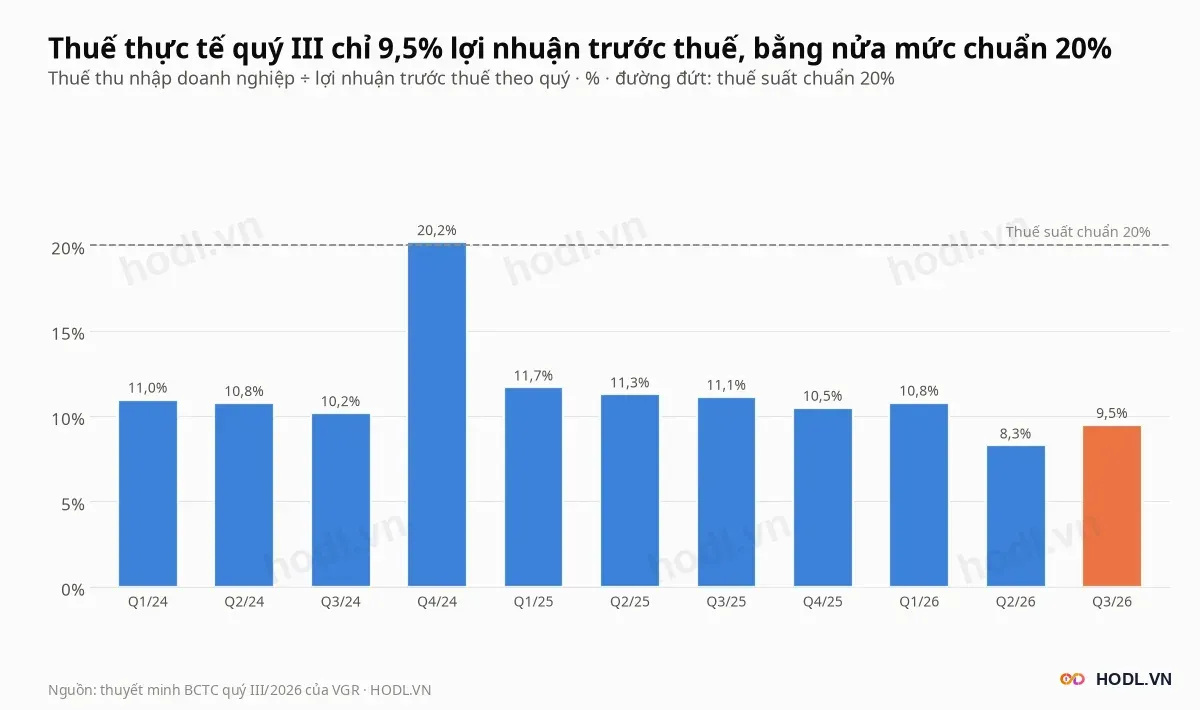
Thuế quý III được tính theo thuế suất 20% là 24,2 tỷ, trừ phần giảm 12,1 tỷ, nên thực nộp 11,5 tỷ, bằng 9,5% lợi nhuận trước thuế. Thuyết minh nêu mức giảm 50% trong 9 năm sau 4 năm miễn thuế kể từ năm đầu có thu nhập chịu thuế, và ưu đãi không áp dụng cho thu nhập khác.
Thuế thực tế quý IV/2024 là 20,2%, các quý còn lại từ 8,3% đến 11,7%. Nếu bốn quý gần nhất chịu thuế 20% thay vì 9,8%, lợi nhuận sau thuế giảm từ 496,2 tỷ xuống 440,0 tỷ (11,3%) và P/E lên 24,3 lần.
Khấu hao và tài sản cố định
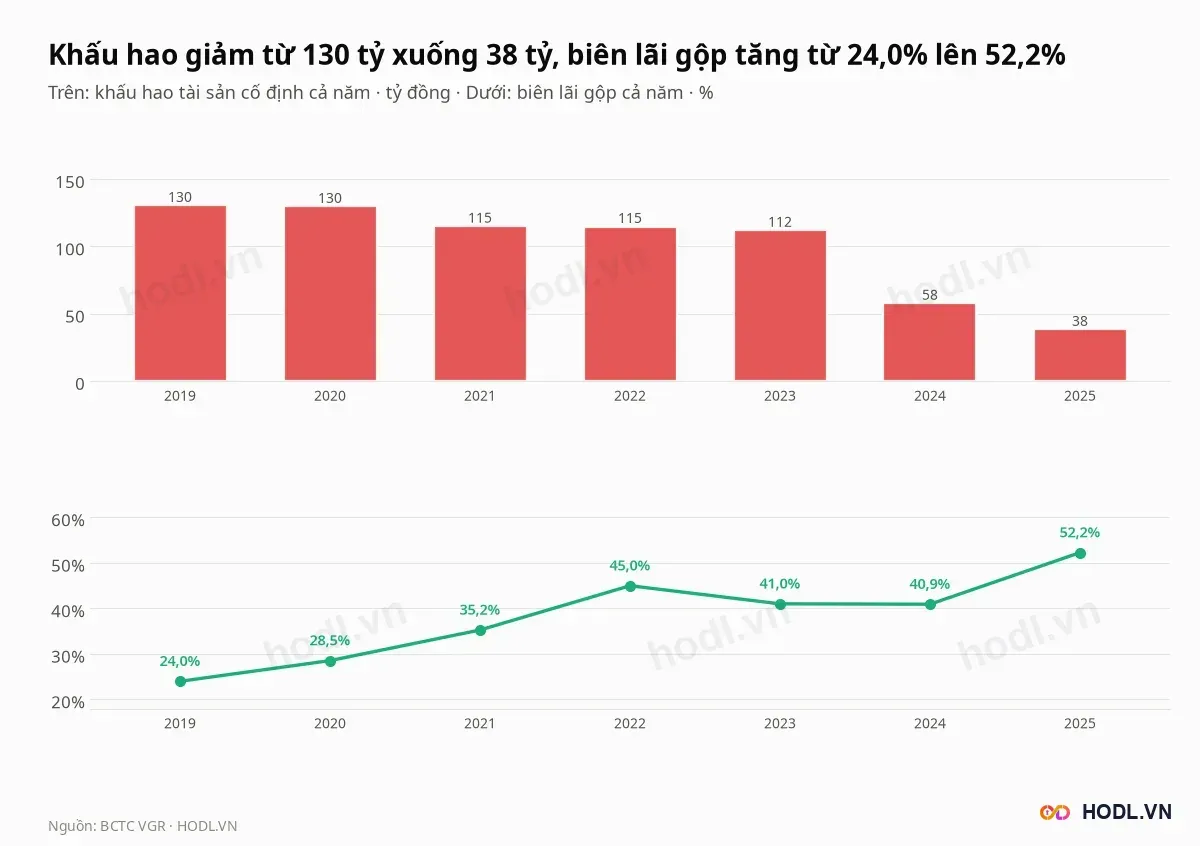
Khấu hao hằng năm giảm từ 130,4 tỷ đồng (2019) xuống 38,3 tỷ (2025), còn biên lãi gộp tăng từ 24,0% lên 52,2%. Một phần biên lợi nhuận cao hiện nay đến từ tài sản đã khấu hao gần hết, không phải từ giá dịch vụ.
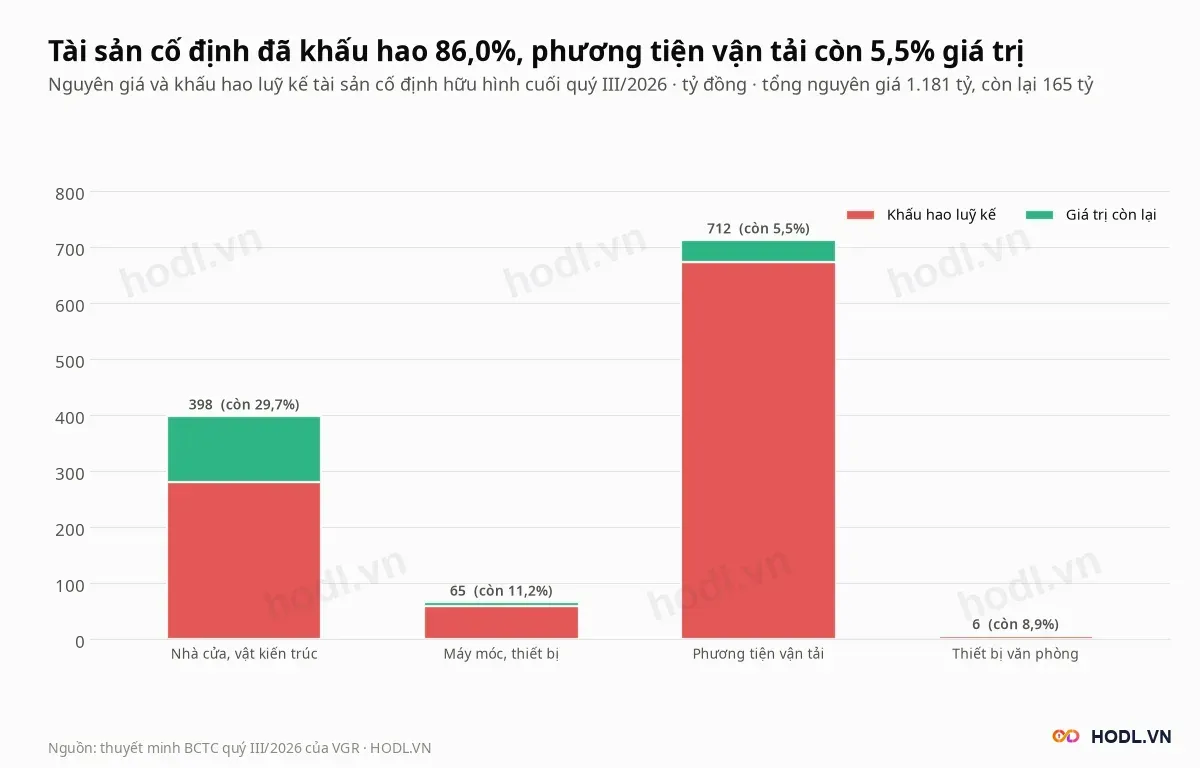
Nguyên giá tài sản cố định hữu hình cuối quý III là 1.181,0 tỷ đồng, đã khấu hao 86,0%, còn 165,5 tỷ. Phương tiện vận tải có nguyên giá 712,3 tỷ, chỉ còn 5,5% giá trị.
Mức chi mua sắm đang rất thấp:
- Chín tháng 2026 chi mua sắm 8,6 tỷ đồng, so với khấu hao 29,0 tỷ.
- Tài sản cố định ròng giảm 20,3%, từ 207,7 tỷ (quý I/2025) xuống 165,5 tỷ.
- Dự phòng nạo vét 50,1 tỷ lập cuối 2025 đã dùng 48,3 tỷ và điều chỉnh 1,9 tỷ, về 0 cuối quý III.
Khi thiết bị cần thay mới, khấu hao và chi đầu tư đều tăng. Bài giả định chi đầu tư 7% doanh thu (82 tỷ mỗi năm) trong mô hình DCF.
Bên liên quan và khách hàng
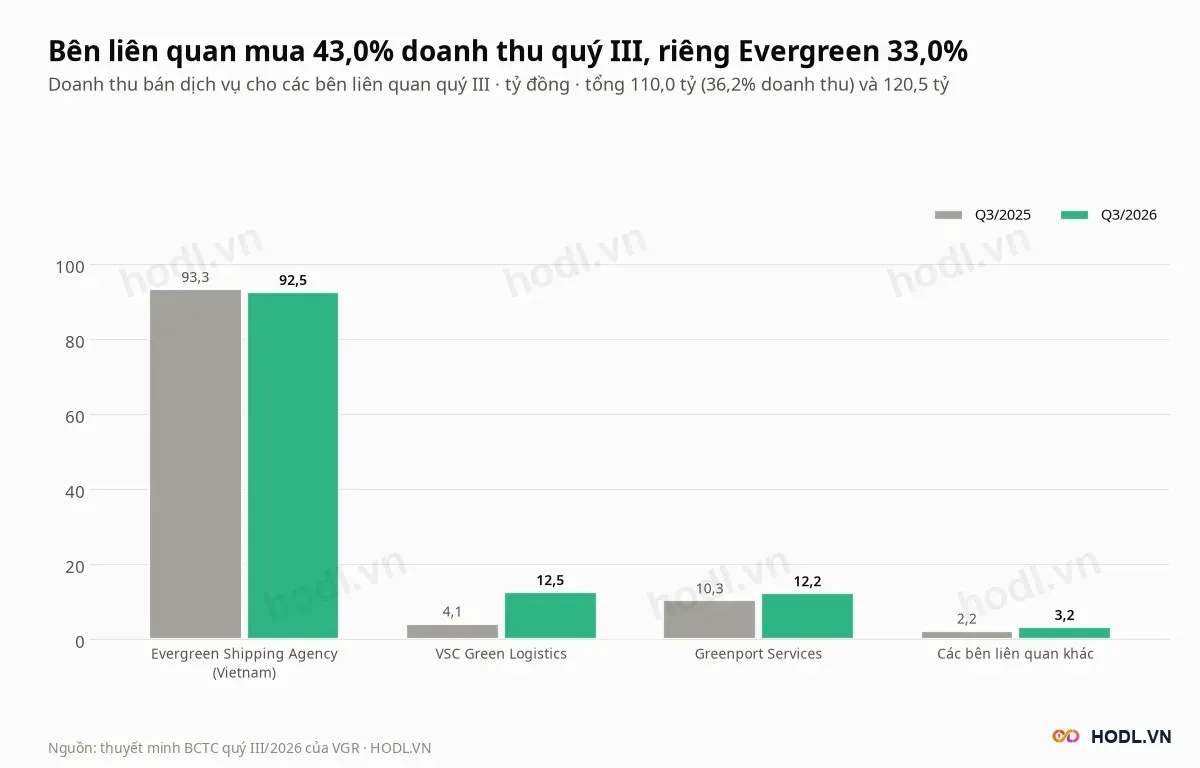
Thuyết minh bên liên quan cho thấy VGR bán 120,5 tỷ đồng dịch vụ cho các bên liên quan trong quý III, bằng 43,0% doanh thu (cùng kỳ 36,2%). Công ty đại lý hãng tàu Evergreen tại Việt Nam một mình mua 92,5 tỷ, bằng 33,0% doanh thu.
Evergreen Marine (Taiwan) cũng là cổ đông nắm 21,74% vốn. Doanh thu từ VSC Green Logistics tăng từ 4,1 tỷ lên 12,5 tỷ, từ Greenport Services là 12,2 tỷ.
Chiều mua cũng tập trung vào bên liên quan: quý III VGR mua 88,7 tỷ đồng dịch vụ, bằng 53,6% tổng giá vốn, chi phí bán hàng và chi phí quản lý. Lớn nhất là Nam Hải Đình Vũ (35,0 tỷ), Green Star Lines (17,5 tỷ), VSC (11,4 tỷ) và đại lý Evergreen (10,9 tỷ).
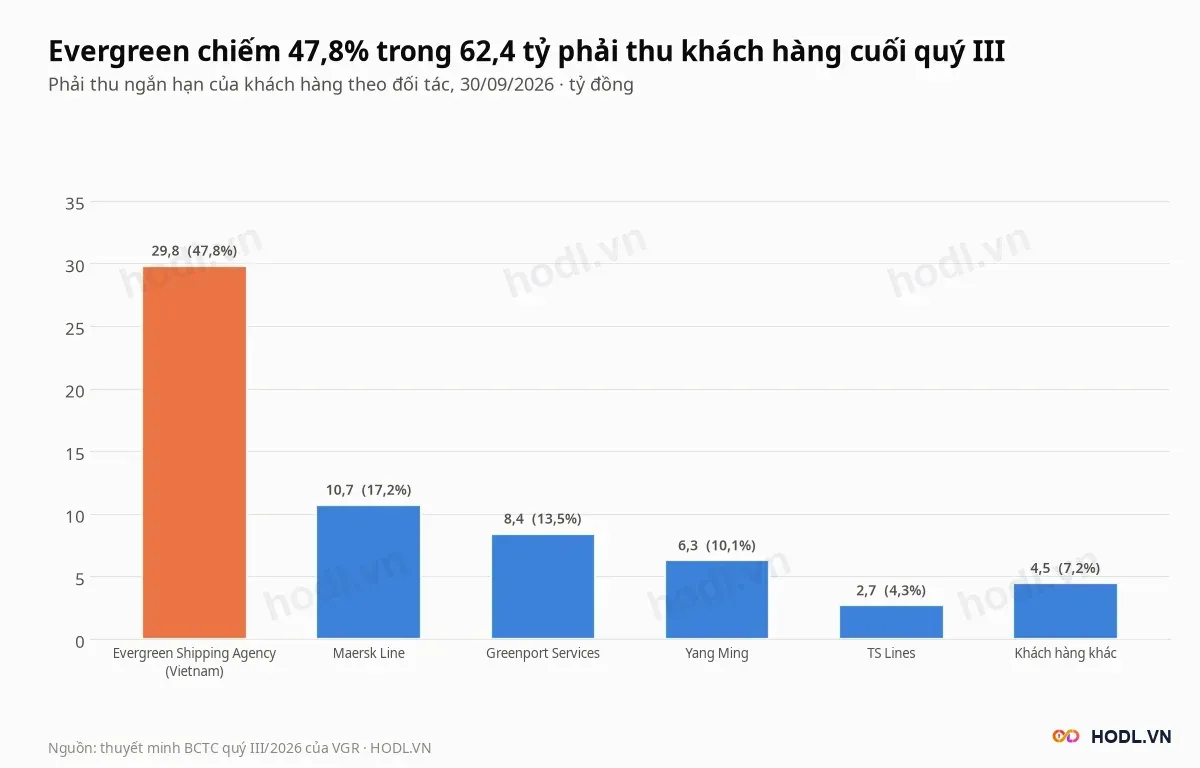
Phải thu khách hàng cuối quý III là 62,4 tỷ đồng, trong đó đại lý Evergreen 29,8 tỷ (47,8%). Tiếp theo là Maersk Line 10,7 tỷ, Greenport Services 8,4 tỷ và Yang Ming 6,3 tỷ.
Tiền mặt và cổ tức
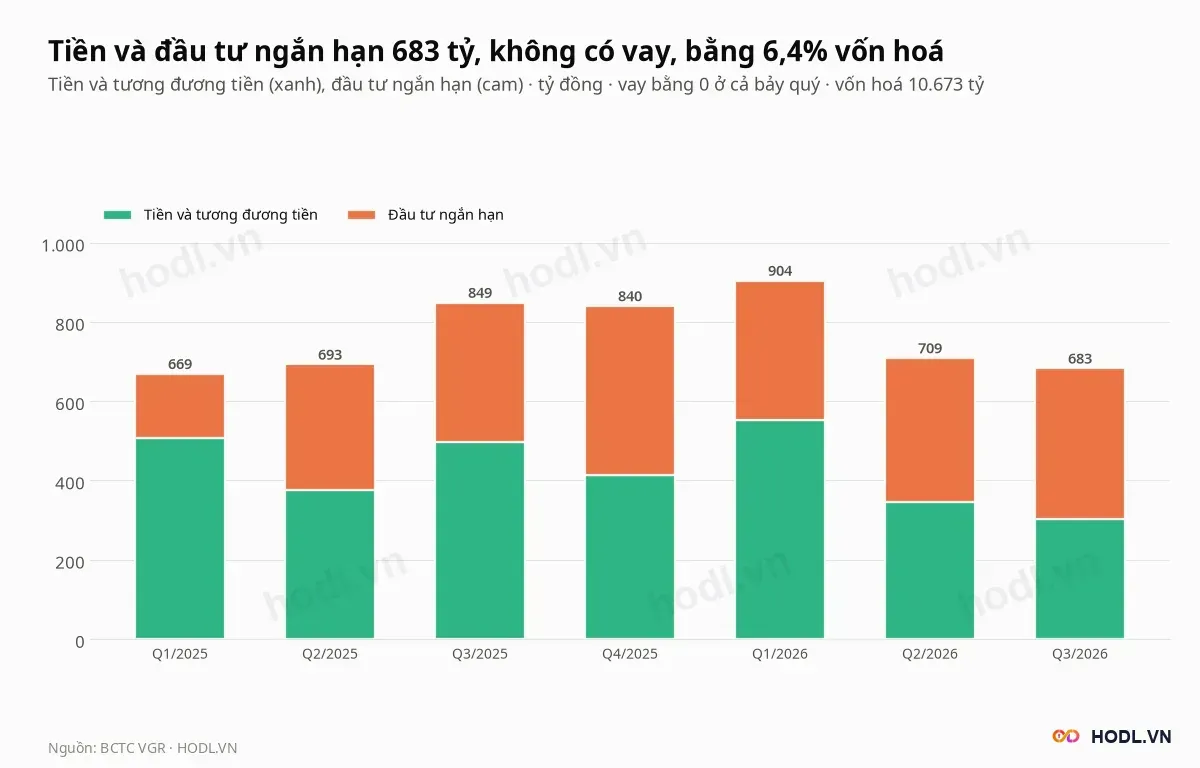
VGR không có vay ở cả bảy quý gần nhất. Tiền và đầu tư ngắn hạn cuối quý III là 682,6 tỷ đồng, bằng 8.302 đồng mỗi cổ phiếu và 6,4% vốn hoá.
Khoản này gồm 302,2 tỷ tiền và 380,5 tỷ đầu tư giữ đến ngày đáo hạn. Trong đó có 279,6 tỷ tiền gửi tại năm ngân hàng (Vietcombank, ACB, VietinBank, Eximbank, VIB) và 100,8 tỷ trái phiếu mã CGT2601.
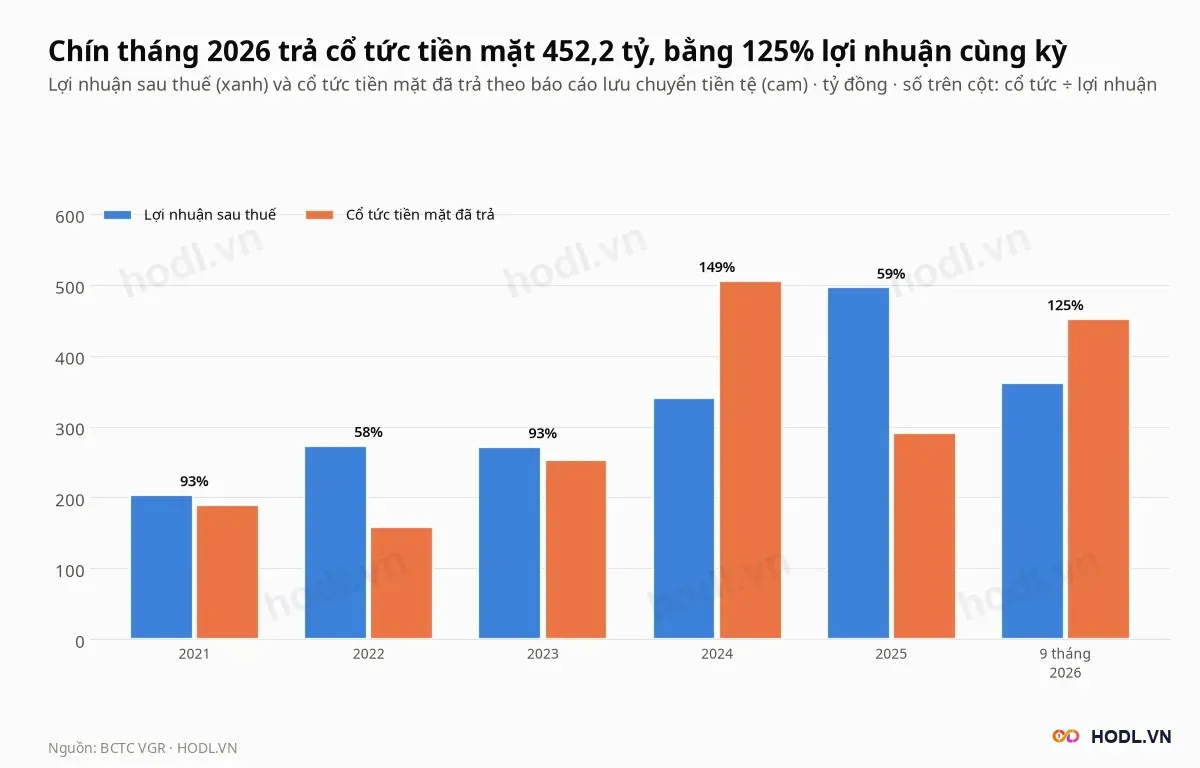
Chín tháng 2026 VGR trả cổ tức tiền mặt 452,2 tỷ đồng, bằng 125% lợi nhuận sau thuế cùng kỳ và cao hơn dòng tiền kinh doanh 277,1 tỷ. Tiền và đầu tư ngắn hạn giảm từ 840,0 tỷ cuối 2025 xuống 682,6 tỷ, vốn chủ giảm 8,9% xuống 1.086,9 tỷ.
Ba đợt cổ tức tiền mặt trong 12 tháng gần nhất:
- 2.000 đồng mỗi cổ phiếu, ngày giao dịch không hưởng quyền 26/11/2025.
- 3.500 đồng, ngày 08/04/2026.
- 2.000 đồng, ngày 11/08/2026.
Tổng 7.500 đồng, ứng với tỷ suất 5,8% trên giá 129.800 đồng. Năm 2024 VGR chi 506,0 tỷ cổ tức tiền mặt, bằng 149% lợi nhuận năm đó.
Cổ đông và thanh khoản
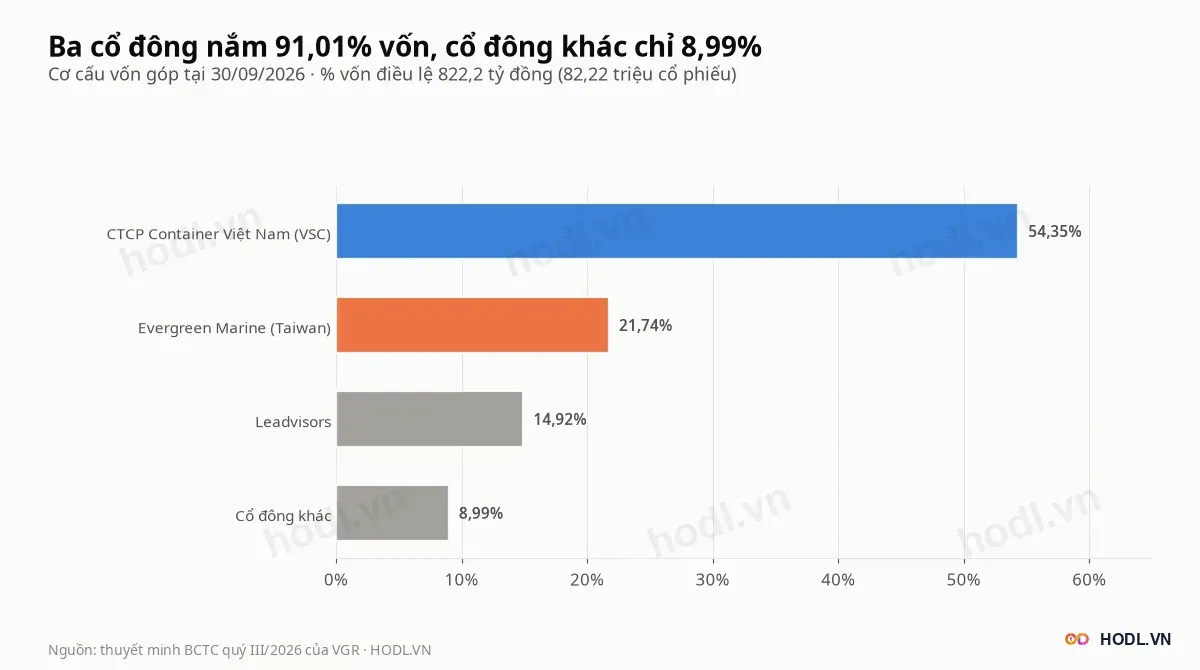
Ba cổ đông lớn nắm 91,0% vốn tại 30/09/2026:
Cổ đông | Cổ phiếu | Tỷ lệ |
|---|---|---|
CTCP Container Việt Nam (VSC) | 44.687.500 | 54,35% |
Evergreen Marine (Taiwan) | 17.875.000 | 21,74% |
Công ty Cổ phần Quản lý Quỹ Leadvisors | 12.265.000 | 14,92% |
Cổ phiếu tự do chuyển nhượng là 12,33 triệu, bằng 15% vốn.
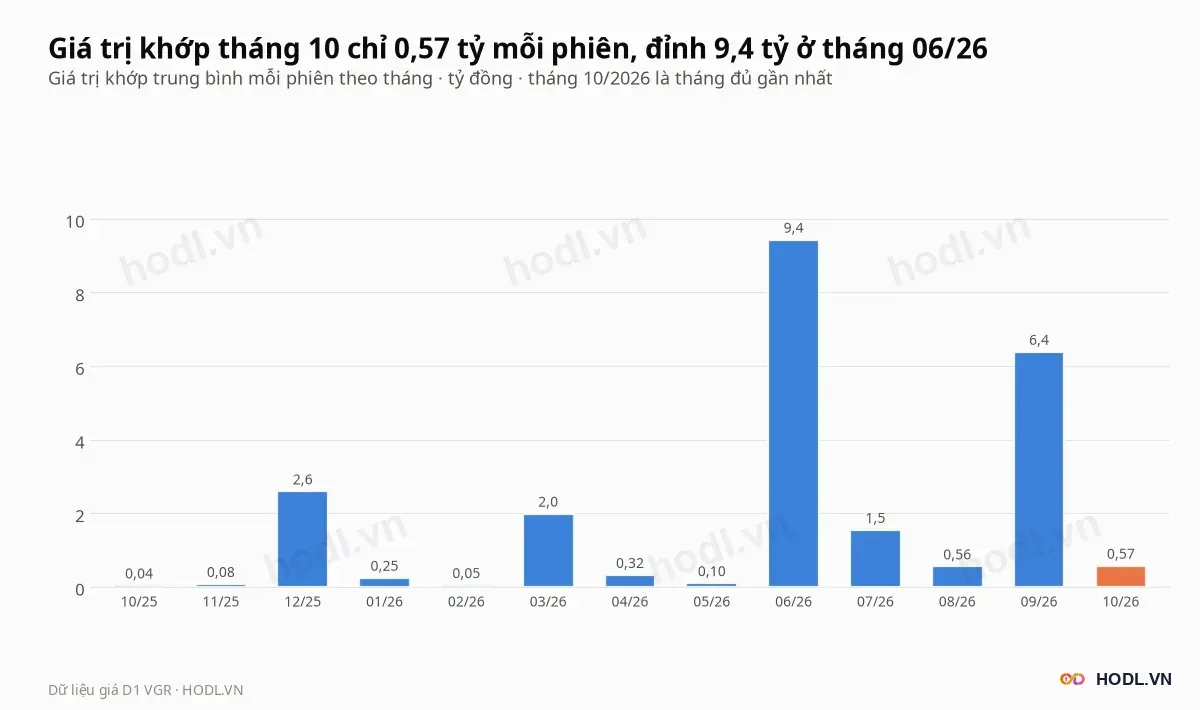
Giá trị khớp trung bình tháng 10/2026 là 0,57 tỷ đồng mỗi phiên, cao nhất 9,4 tỷ ở tháng 06/2026 và 6,4 tỷ ở tháng 09/2026. Hai tháng này trùng hai nhịp tăng vọt lớn nhất.
Trong 250 phiên gần nhất, khối lượng khớp trung vị là 2.515 cổ phiếu và 76 phiên khớp dưới 1.000 cổ phiếu. Với thanh khoản như vậy, một lệnh vài nghìn cổ phiếu đủ làm giá đổi vài chục phần trăm.
Khối ngoại và tự doanh
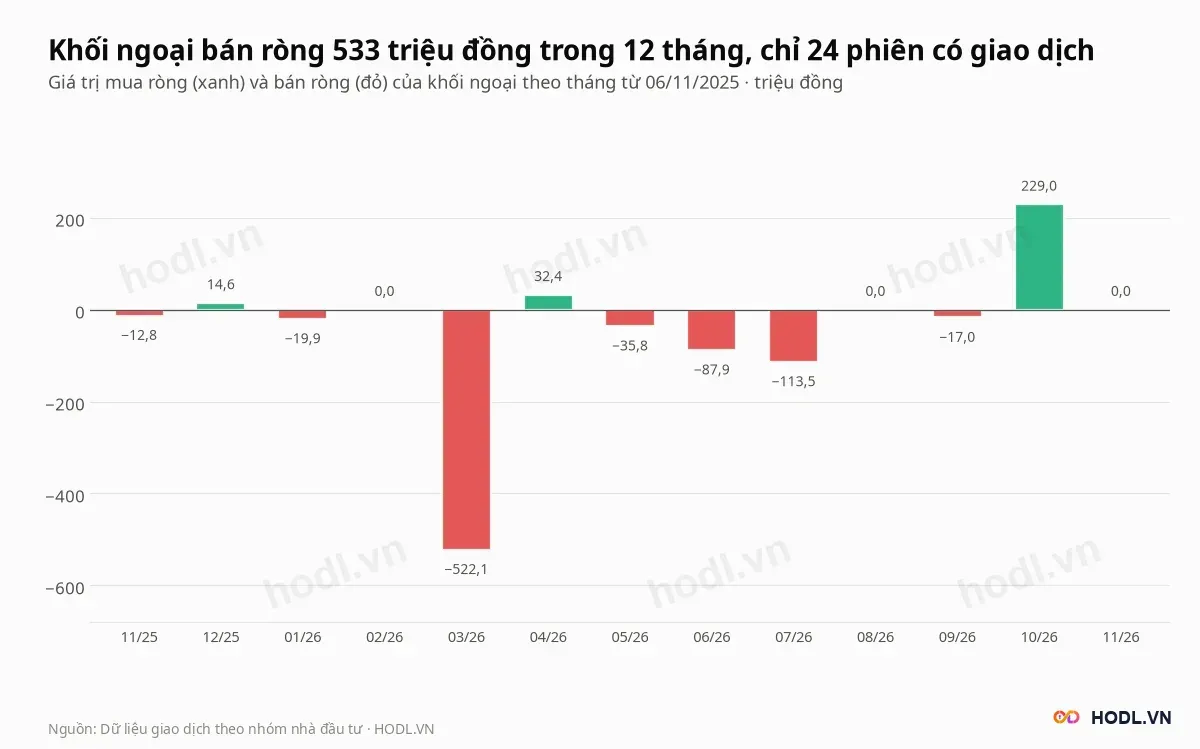
Trong 12 tháng từ 06/11/2025, khối ngoại bán ròng 533 triệu đồng (mua 358 triệu, bán 891 triệu), và chỉ 24 trên 248 phiên có giao dịch. Phiên bán ròng lớn nhất là 364 triệu đồng ngày 31/03/2026, phiên mua ròng lớn nhất là 216 triệu đồng ngày 21/10/2026.
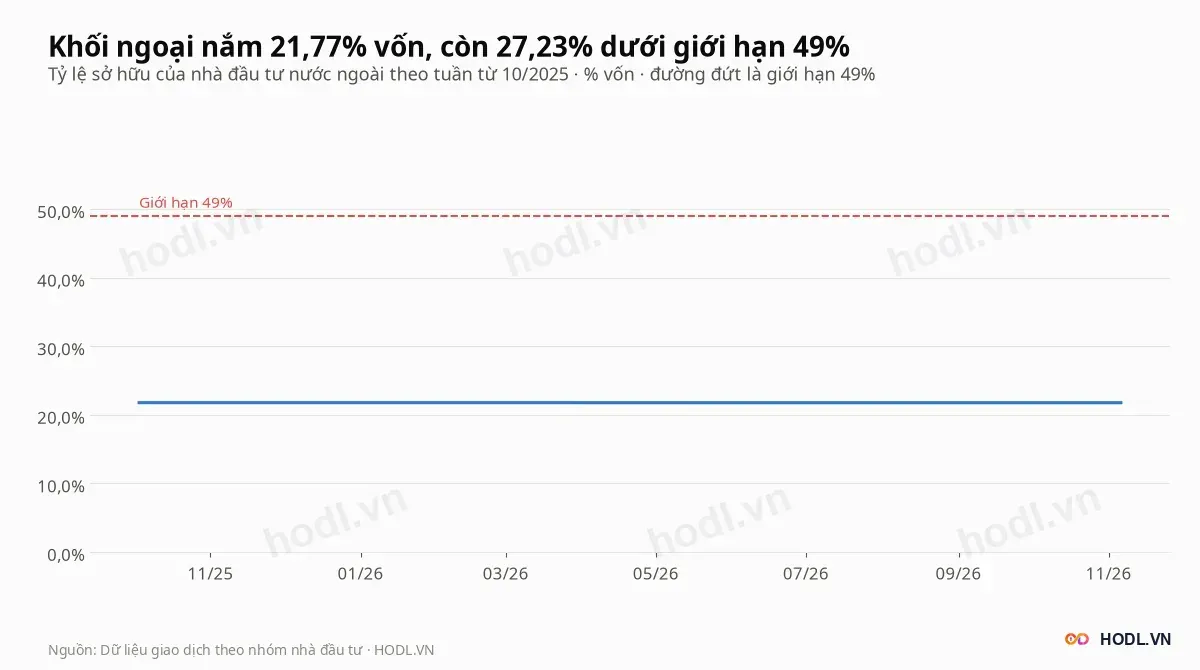
Nhà đầu tư nước ngoài nắm 21,77% vốn, gần bằng phần 21,74% của Evergreen Marine, nên gần như không có cổ phiếu nào khác về tay khối ngoại. Room ngoại còn lại 22,39 triệu cổ phiếu (27,23% vốn) trên giới hạn 49%.
Dữ liệu tự doanh chỉ có sáu ngày giao dịch từ 07/2025 đến 09/2026, nên bài không phân tích nhóm này.
So sánh cùng ngành
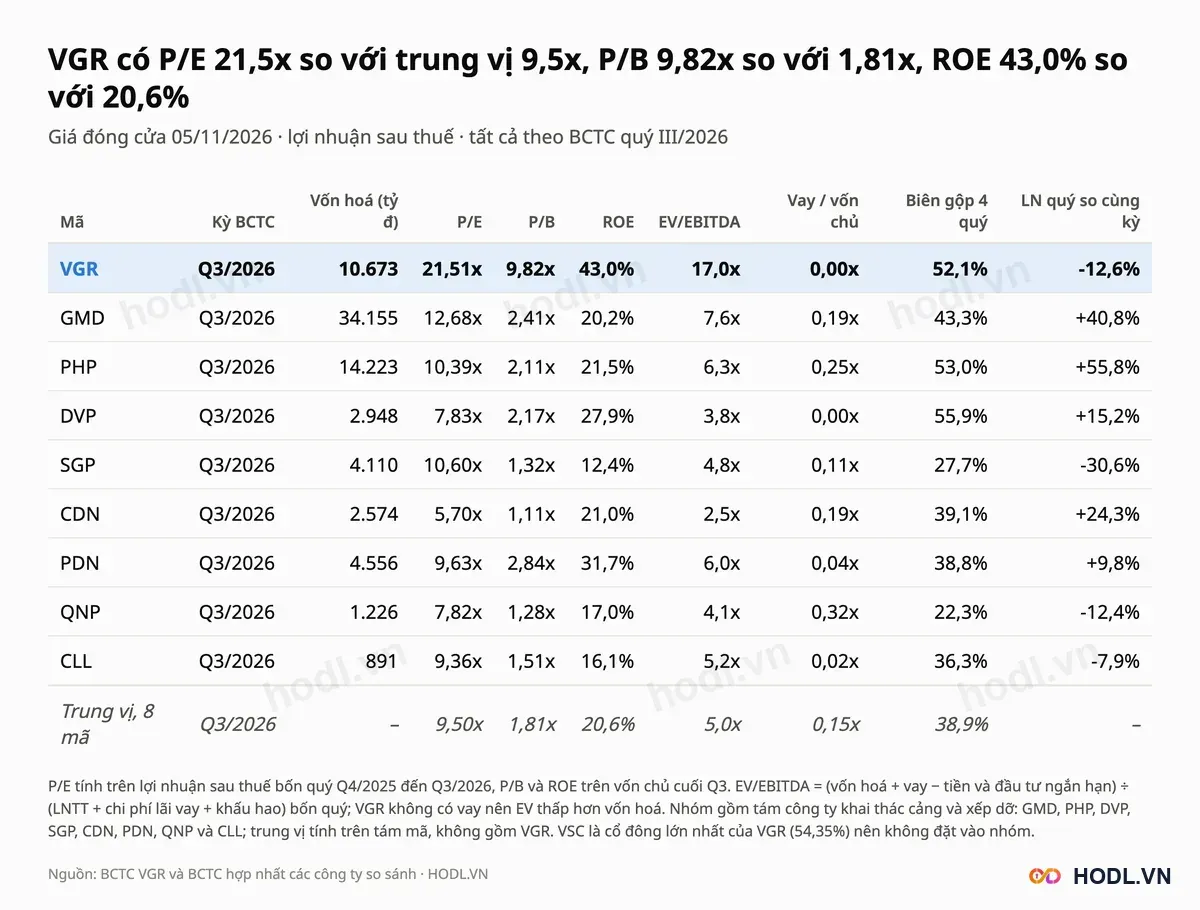
Nhóm so sánh gồm tám công ty khai thác cảng và xếp dỡ: GMD, PHP, DVP, SGP, CDN, PDN, QNP và CLL. Vốn hoá nhóm từ 891 đến 34.155 tỷ đồng, so với 10.673 tỷ của VGR; cả tám đều có báo cáo quý III/2026.
VSC bị loại vì là cổ đông lớn nhất của VGR (54,35%). Các mã trong nhóm khác VGR về quy mô, nên so sánh chỉ mang tính tham chiếu.
VGR so với trung vị nhóm:
- P/E 21,5 lần so với 9,50 lần (nhóm từ 5,7 đến 12,7).
- P/B 9,82 lần so với 1,81 lần; ROE 43,0% so với 20,6%.
- EV/EBITDA 17,0 lần so với 5,0 lần.
- Biên lãi gộp bốn quý 52,1% so với 38,9%, chỉ DVP (55,9%) cao hơn.
- Lợi nhuận quý III giảm 12,6% so với tăng 12,5%; vay trên vốn chủ 0 so với 0,15 lần.
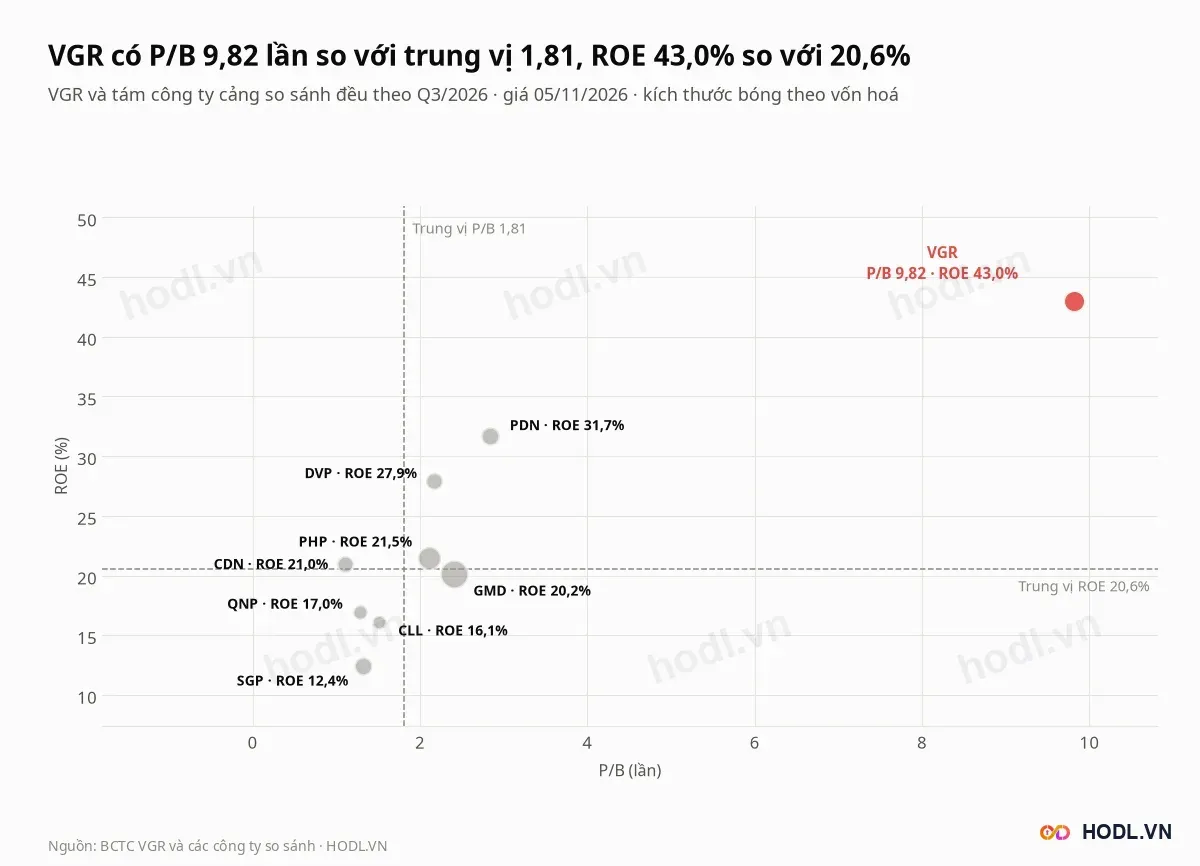
VGR nằm ở góc trên bên phải: ROE cao nhất nhóm, gấp 1,4 lần PDN (31,7%), nhưng P/B gấp 3,5 lần PDN (2,84 lần). Chênh lệch ROE không đủ giải thích chênh lệch giá.
Định giá cổ phiếu VGR: P/E và DCF
Bài dùng P/E, P/B, P/B hợp lý theo ROE bền vững và DCF. EV/EBITDA chỉ dùng để so sánh vì VGR không có vay.
r = 12% và g = 3% là giả định của HODL.VN. Giá trị là P/B hợp lý nhân BVPS 13.219 đồng; ROE bền vững thử ở 25%, 35% và 45%.
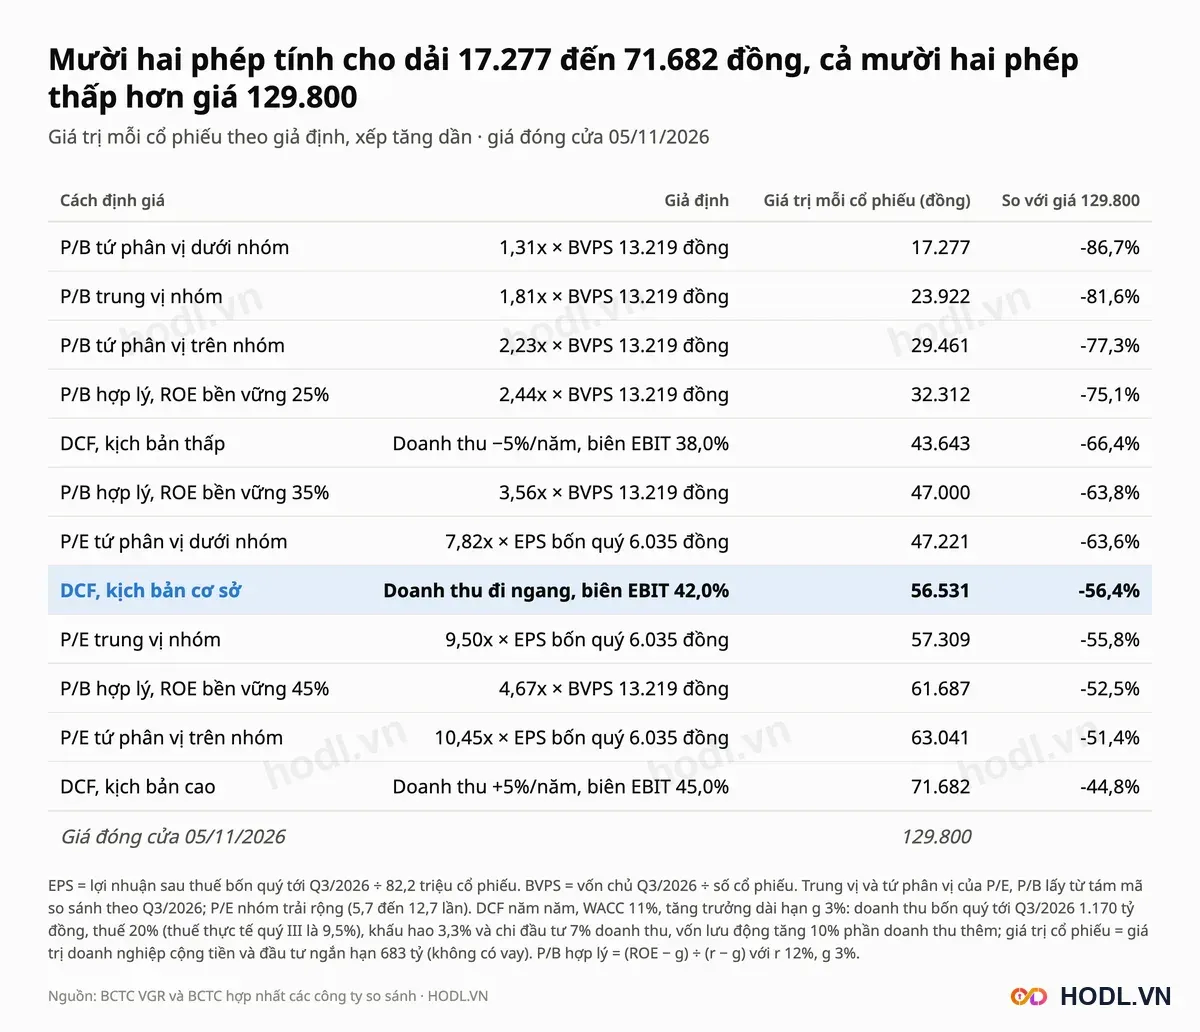
Mười hai phép cho giá trị từ 17.277 đến 71.682 đồng, cả mười hai thấp hơn giá 129.800 đồng. Phép cao nhất là DCF kịch bản cao (71.682 đồng, thấp hơn giá 44,8%), tiếp theo là P/E tứ phân vị trên của nhóm (63.041 đồng).
Giá 129.800 đồng ngầm định ROE bền vững 91,4% mãi mãi, so với ROE bốn quý 43,0%. P/E trung vị nhóm cho 57.309 đồng, thấp hơn giá 55,8%.
DCF cơ sở dùng doanh thu đi ngang, biên EBIT 42,0% (bốn quý là 44,2%), thuế 20%, chi đầu tư 7% doanh thu, WACC 11% và g 3%. Giá trị cổ phiếu bằng giá trị doanh nghiệp cộng 682,6 tỷ tiền và đầu tư ngắn hạn.
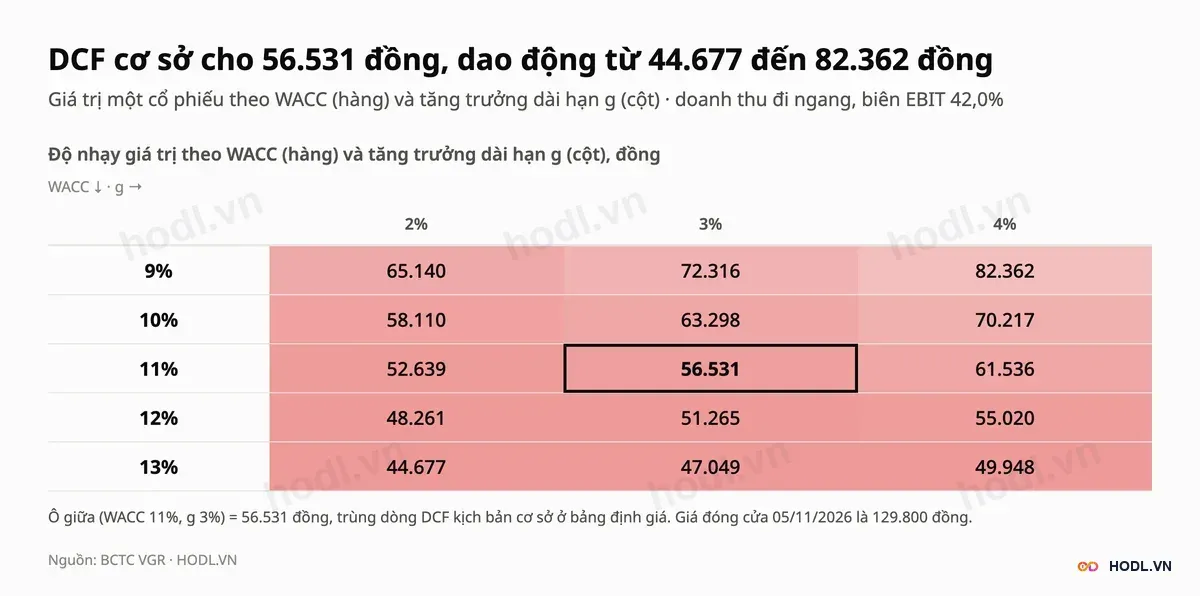
DCF cơ sở cho 56.531 đồng, thấp hơn giá 56,4%. Lưới độ nhạy từ 44.677 đến 82.362 đồng, không ô nào cao hơn giá.
Nếu thuế suất giữ 10% suốt năm năm dự phóng, DCF cơ sở là 63.308 đồng, vẫn thấp hơn giá 51,2%. Để DCF bằng giá với biên EBIT 42%, doanh thu phải tăng 25% mỗi năm trong năm năm; nếu doanh thu đi ngang, biên EBIT phải đạt 98,8%.
Thang giá tham chiếu
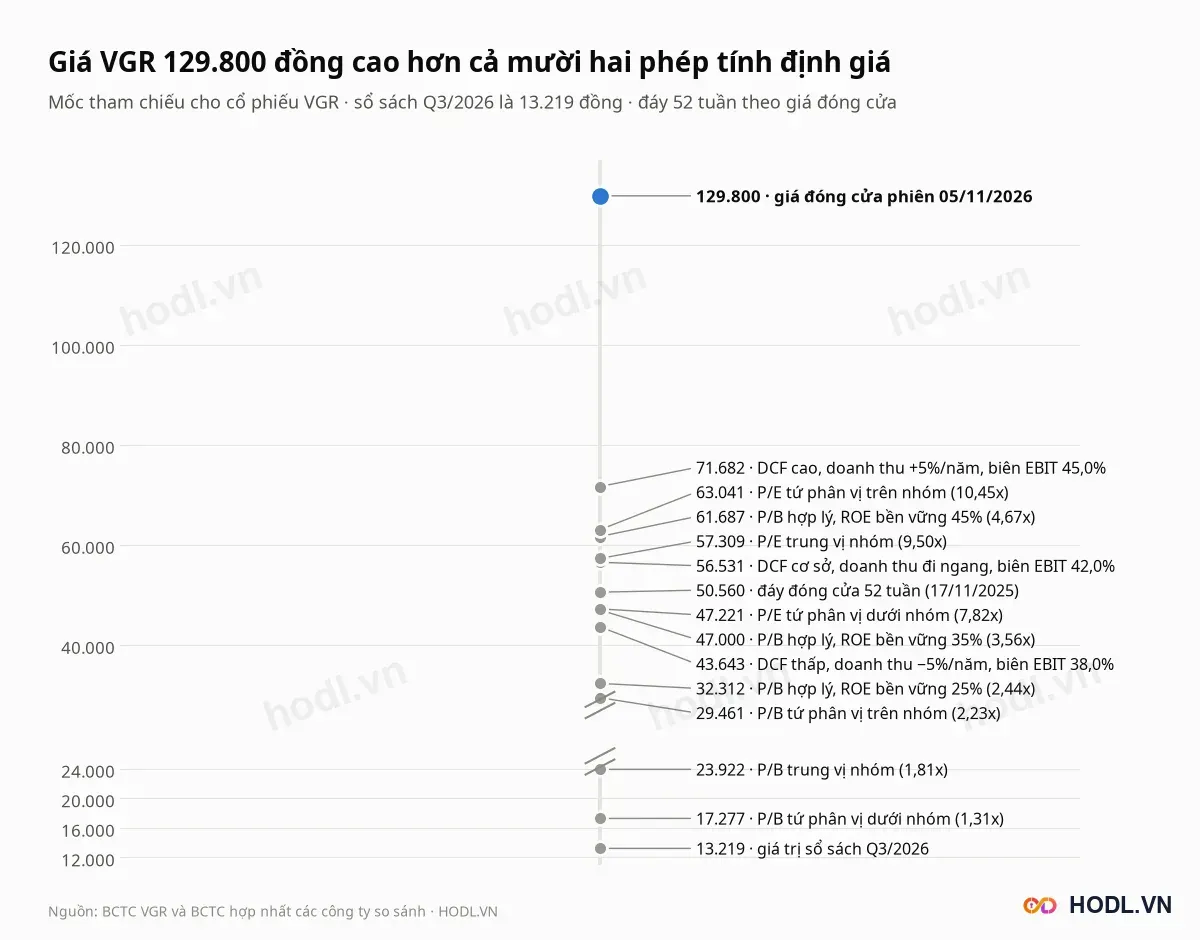
Thang giá xếp các phép theo giá trị, kèm giá trị sổ sách 13.219 đồng và đáy đóng cửa 52 tuần 50.560 đồng (17/11/2025). Đỉnh đóng cửa 195.400 đồng (30/09/2026) nằm ngoài khung của thang.
Phép gần giá nhất là DCF kịch bản cao 71.682 đồng. Mười một phép còn lại dưới 64.000 đồng, trong đó ba phép P/B dưới 30.000 đồng.
Phân tích kỹ thuật
Phân tích dùng nến tuần từ 07/2023. Giá 129.800 đồng thấp hơn đỉnh đóng cửa 195.400 đồng 33,6% và cao hơn đáy đóng cửa 52 tuần 50.560 đồng 156,7%.
Hỗ trợ - Kháng cự
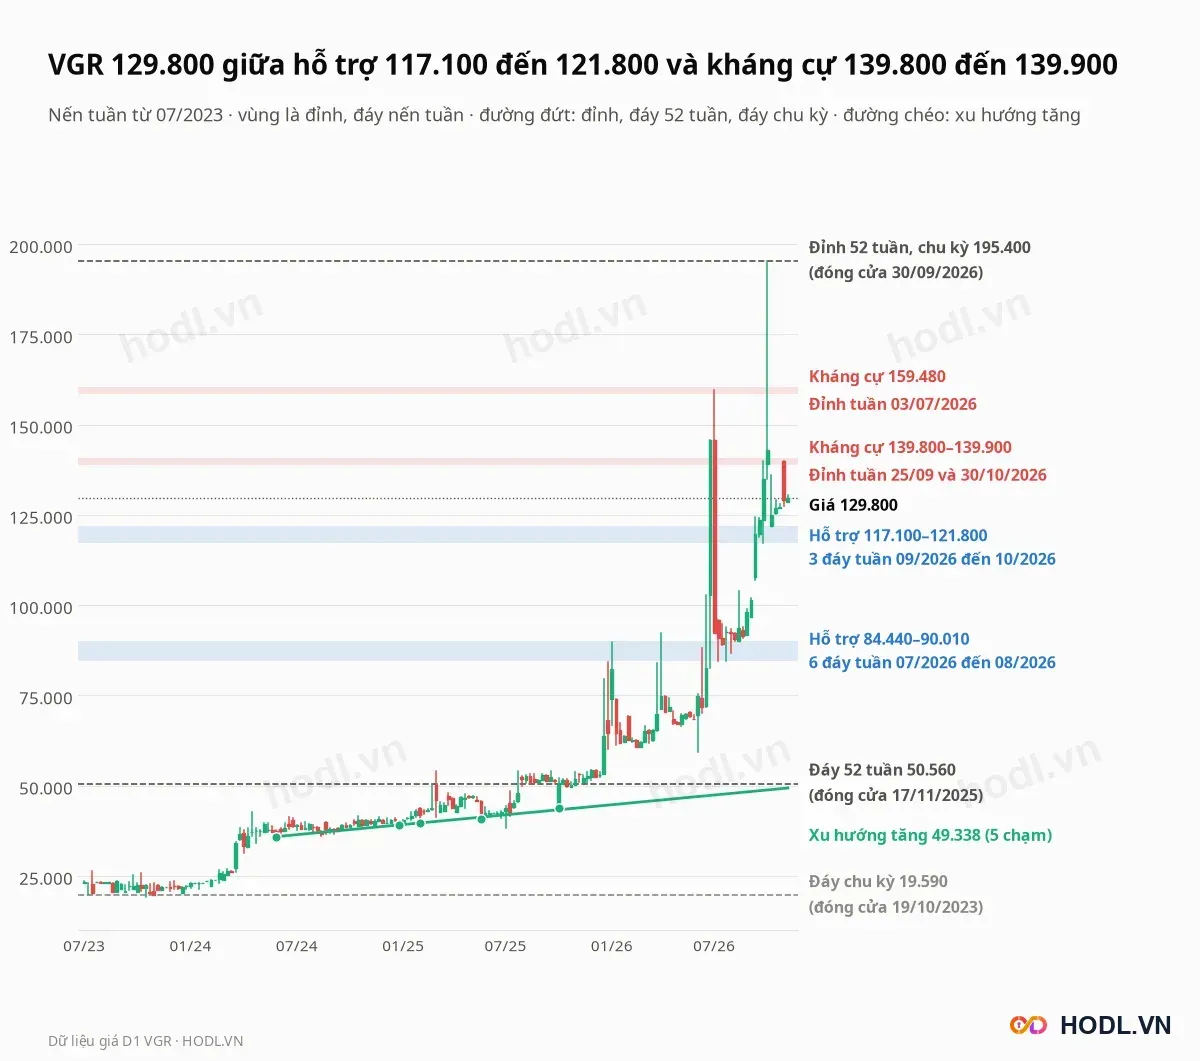
Các vùng lấy từ đỉnh và đáy của nến tuần:
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
159.480 | Kháng cự | Đỉnh tuần 03/07/2026; cao hơn giá 22,9% |
139.800 tới 139.900 | Kháng cự | Đỉnh tuần 25/09 và 30/10/2026; cao hơn giá 7,7% đến 7,8% |
117.100 tới 121.800 | Hỗ trợ | Đáy tuần 18/09, 25/09 và 09/10/2026; thấp hơn giá 6,2% đến 9,8% |
84.440 tới 90.010 | Hỗ trợ | Sáu đáy tuần từ 10/07 đến 14/08/2026; thấp hơn giá 30,7% đến 34,9% |
Đỉnh lớn nhất của chu kỳ là 195.400 đồng, đáy đóng cửa 52 tuần là 50.560 đồng và đáy đóng cửa của chu kỳ từ 07/2023 là 19.590 đồng (19/10/2023).
Đường xu hướng tăng nối năm đáy tuần: 31/05/2024 (35.880), 27/12/2024 (39.110), 07/02/2025 (39.780), 23/05/2025 (40.690) và 03/10/2025 (43.700). Giá trị đường ở tuần cuối là 49.338 đồng, thấp hơn giá 62,0%. Giá đóng cửa tuần dưới đường này sẽ phá xu hướng tăng bắt đầu từ 2024.
Fibonacci
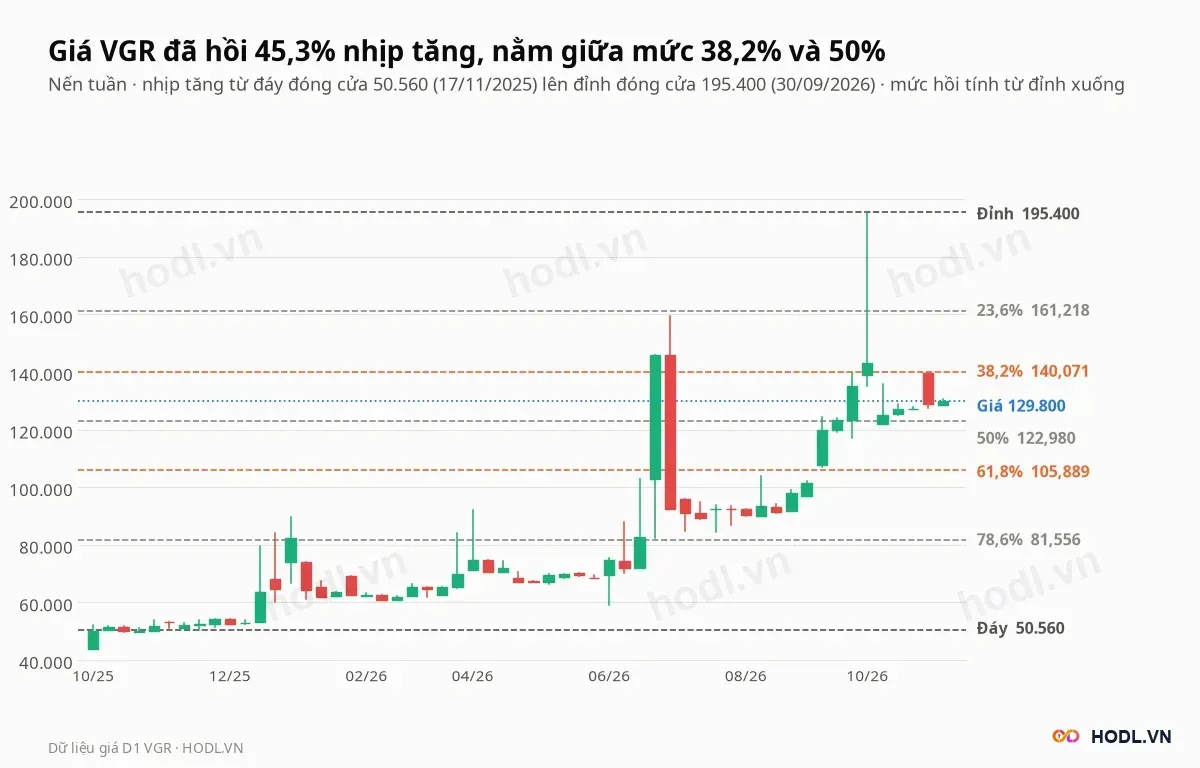
Fibonacci kéo theo giá đóng cửa cho nhịp tăng từ đáy 50.560 đồng ngày 17/11/2025 lên đỉnh 195.400 đồng ngày 30/09/2026. Các mức hồi từ đỉnh xuống:
- 23,6%: 161.218 đồng
- 38,2%: 140.071 đồng
- 50%: 122.980 đồng
- 61,8%: 105.889 đồng
- 78,6%: 81.556 đồng
Giá đã hồi 45,3% nhịp tăng, nằm giữa mức 38,2% và 50%. Mức 38,2% sát vùng kháng cự 139.800 đến 139.900 đồng, mức 50% nằm trong vùng hỗ trợ 117.100 đến 121.800 đồng.
Xu hướng EMA
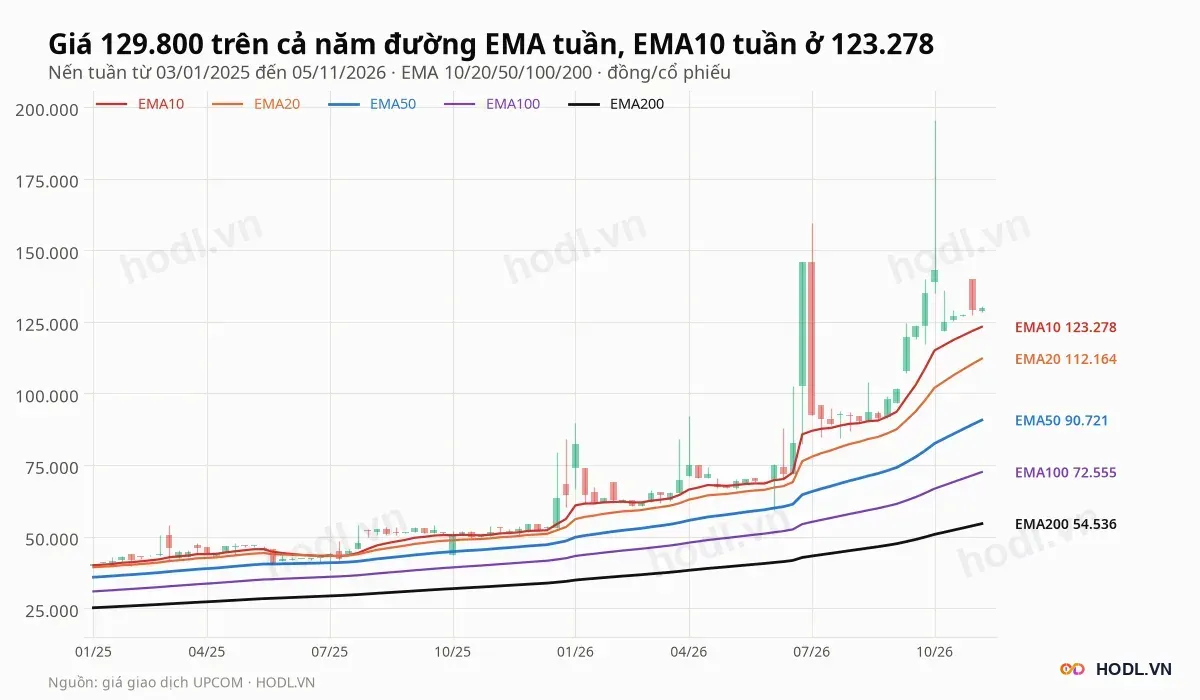
Giá 129.800 đồng trên cả năm đường EMA tuần:
- EMA10 ở 123.278 đồng, thấp hơn giá 5,0%.
- EMA20 ở 112.164 đồng, thấp hơn giá 13,6%.
- EMA50 ở 90.721 đồng, thấp hơn giá 30,1%.
- EMA100 ở 72.555 đồng, thấp hơn giá 44,1%.
- EMA200 ở 54.536 đồng, thấp hơn giá 58,0%.
Các đường xếp giảm dần từ EMA10 xuống EMA200, tức xu hướng tăng. Khoảng cách tới EMA50 và EMA100 rất xa vì giá đã tăng hơn gấp đôi trong vài tuần.
RSI và động lượng
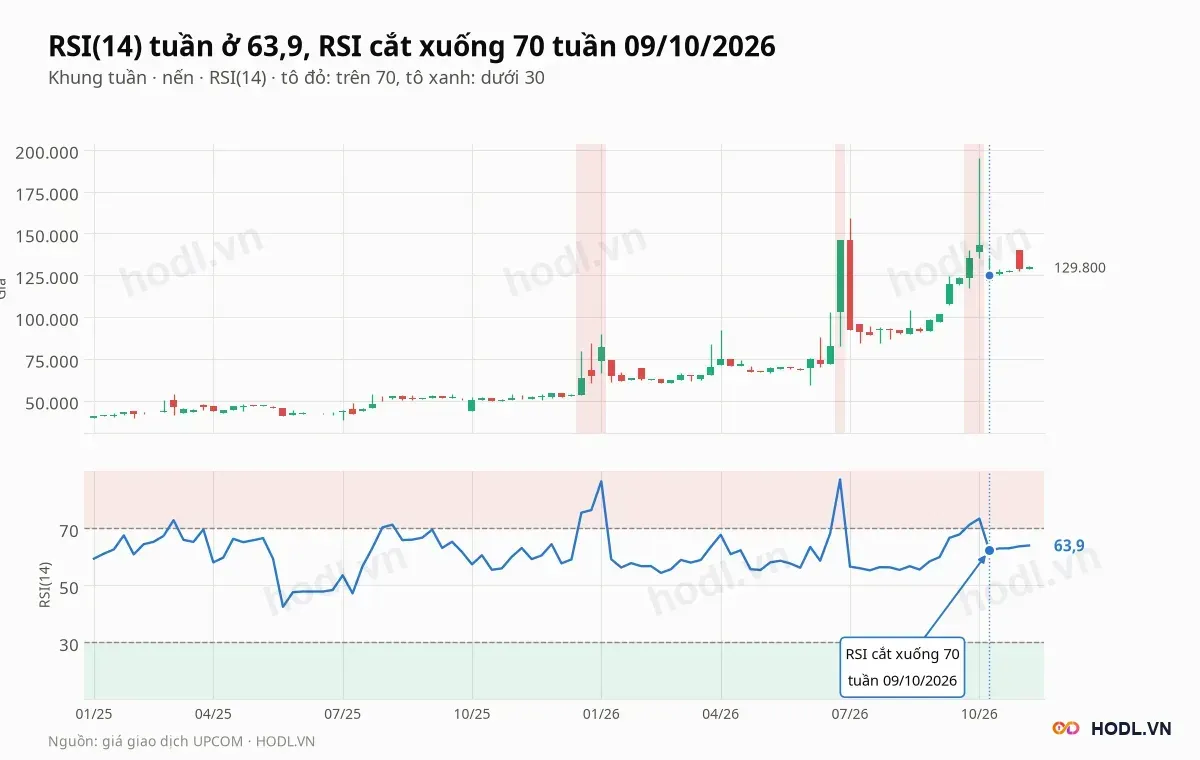
RSI(14) tuần ở 63,9, sau mức cao 87,1 tuần 26/06/2026 và 73,4 tuần 02/10/2026. RSI cắt xuống dưới 70 trong tuần 09/10/2026 và chưa xuống dưới 30 từ 01/2025.
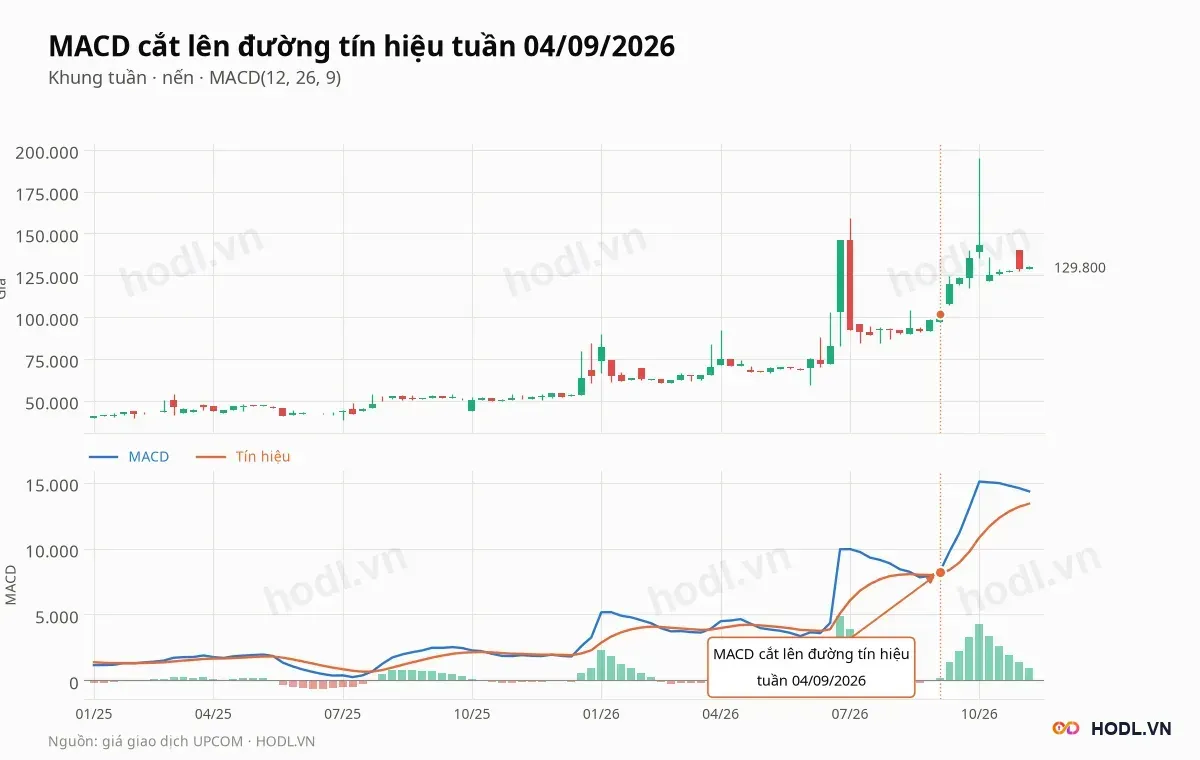
MACD tuần ở 14.338, trên đường tín hiệu 13.403, histogram dương 935 và đang thu hẹp. MACD cắt lên tín hiệu tuần 04/09/2026 sau lần cắt xuống tuần 21/08.
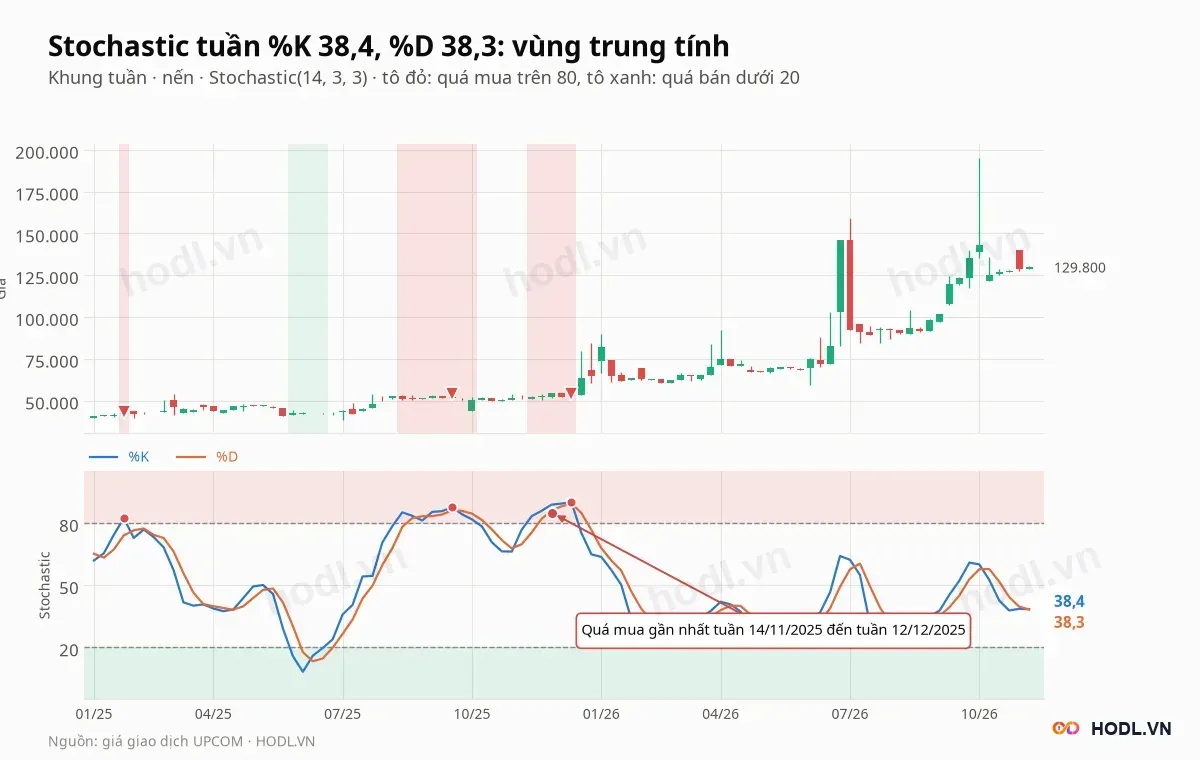
Stochastic(14, 3, 3) tuần có %K 38,4 và %D 38,3, vùng trung tính. Lần quá mua gần nhất kéo dài từ tuần 14/11/2025 đến tuần 12/12/2025, đỉnh 90,0.
Lịch sự kiện cần theo dõi
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Tháng 01/2027 đến 02/2027 | Báo cáo tài chính quý IV/2026 và cả năm | Lợi nhuận quý III giảm 12,6%; biên lãi gộp 50,1% so với 54,4% |
Hằng quý | Chi phí nhiên liệu và tiền thuê đất | Nhiên liệu 9,5 tỷ (tăng 44,3%); tiền thuê đất 10,9 tỷ phát sinh quý III |
Hằng quý | Sản lượng xếp dỡ container và khách hàng liên quan | Xếp dỡ container 240,1 tỷ, giảm 9,5%; bên liên quan 43,0% doanh thu |
Khi công bố | Kế hoạch thay thiết bị | Tài sản cố định đã khấu hao 86,0%; chi mua sắm chín tháng 8,6 tỷ |
Khi công bố | Thuế suất sau ưu đãi | Thuế thực tế 9,5%; thuế 20% làm lợi nhuận bốn quý giảm 11,3% |
Tháng 03/2027, theo thông lệ | Đại hội cổ đông thường niên 2027 | Cổ tức chín tháng 2026 là 452,2 tỷ, bằng 125% lợi nhuận; đại hội 2024 và 2025 họp ngày 14/03 và 21/03 |
Kết luận
Cổ phiếu VGR có lợi nhuận sau thuế chín tháng 361,2 tỷ đồng, gần bằng cùng kỳ, không vay và 683 tỷ tiền. Quý III yếu đi vì nhiên liệu, tiền thuê đất và xếp dỡ container giảm, trong khi 86,0% tài sản đã khấu hao và 43,0% doanh thu đến từ bên liên quan.
Về giá, P/E 21,5 lần và P/B 9,82 lần cao gấp 2,3 và 5,4 lần trung vị nhóm, còn cả mười hai phép định giá đều thấp hơn giá. Bốn nhịp tăng vọt rồi rơi nhanh trên thanh khoản 0,57 tỷ đồng mỗi phiên là rủi ro riêng của mã này.
Dự báo xu hướng
Xu hướng tuần vẫn là tăng: giá trên cả năm đường EMA, MACD trên đường tín hiệu và RSI ở 63,9. Nhưng nhịp tăng từ đáy 50.560 đồng đã có hai lần rơi 34% đến 42% trong ba phiên, và giá đã hồi 45,3% nhịp tăng gần nhất.
Phía dưới, vùng hỗ trợ 117.100 đến 121.800 đồng đã giữ giá từ 09/2026 và nằm trên mức Fibonacci 50% (122.980 đồng). Phía trên, giá cần vượt vùng 139.800 đến 139.900 đồng, trùng mức 38,2% (140.071 đồng), để tiến tới 159.480 đồng.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 05/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
