
Phân tích cổ phiếu TCO Quý 4/2026: Giá tăng 100,5% rồi giảm 44%, phải thu 527 tỷ
Nội dung bài15 phần
- Cảnh báo: biến động giá bất thường
- Định giá cổ phiếu TCO: quy mô
- Lợi nhuận quý III đến từ đâu
- Lãi về cổ đông mẹ
- Phải thu và tài sản
- Nợ vay và dòng tiền
- Cổ đông, tăng vốn và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá cổ phiếu TCO: P/E, P/B
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu TCO Quý 4/2026 phải bắt đầu từ biến động giá: CTCP Janus Group tăng 100,5% từ 8.280 đồng (14/01/2026) lên 16.600 đồng (08/05/2026), rồi giảm 44,0% xuống 9.300 đồng (03/11/2026). VN-Index cùng giai đoạn chỉ tăng 1,1% rồi giảm 11,3%.
Giá đóng cửa phiên 05/11/2026 là 10.000 đồng, vốn hoá 573,2 tỷ đồng, P/B 0,86 lần và P/E 15,6 lần. Lợi nhuận sau thuế cổ đông mẹ quý III chỉ 4,3 tỷ đồng, trong khi cổ đông thiểu số giữ 12,9 tỷ.
Trên bảng cân đối, phải thu ngắn hạn là 526,8 tỷ đồng, bằng 33,6% tổng tài sản. Bài đi từ biến động giá sang kết quả quý III, phải thu, nợ vay và cổ đông, rồi định giá và kỹ thuật.
Cảnh báo: giá đi trước và đi sau kết quả kinh doanh. Giá tăng gấp đôi trong 75 phiên đầu năm, mất 34,9% trong 38 phiên sau đỉnh, trong khi lợi nhuận cổ đông mẹ mỗi quý chỉ 4 đến 16 tỷ đồng và số cổ phiếu tăng 83,0% từ tháng 07/2026.
Điểm chính
- Quý III/2026 doanh thu 326,0 tỷ (tăng 45,7%), lãi gộp 33,4 tỷ (chỉ tăng 1,0%, biên 10,2% so với 14,8%), lợi nhuận cổ đông mẹ 4,3 tỷ. Chín tháng doanh thu giảm 40,5%, lợi nhuận cổ đông mẹ 36,5 tỷ, giảm 2,3%.
- Phải thu ngắn hạn 526,8 tỷ, trong đó trả trước cho người bán 334,4 tỷ, bằng 50,2% vốn chủ cổ đông mẹ. Phải thu và bất động sản đầu tư chiếm 65,1% tổng tài sản 1.567,7 tỷ.
- Nợ phải trả 827,8 tỷ, bằng 1,24 lần vốn chủ cổ đông mẹ, giảm từ 2,20 lần cuối quý II nhờ chuyển đổi 260 tỷ trái phiếu thành 26 triệu cổ phiếu.
- P/B 0,86 lần so với trung vị nhóm logistics 0,79 lần; ROE bốn quý 7,1% so với 13,8%. Giá 10.000 đồng ngầm định ROE bền vững 10,7%. Mười trong mười một phép định giá thấp hơn giá.
- Vốn hoá tại đỉnh 08/05 là 519,9 tỷ, nay là 573,2 tỷ dù giá giảm 39,8%, vì số cổ phiếu từ 31,32 triệu lên 57,32 triệu.
Cảnh báo: biến động giá bất thường
Giá TCO đi một nhịp hai chiều rất mạnh trong chưa đầy chín tháng, và dữ liệu báo cáo tài chính không có điểm nào giải thích nhịp đó. Bài nêu số liệu và không suy đoán nguyên nhân.
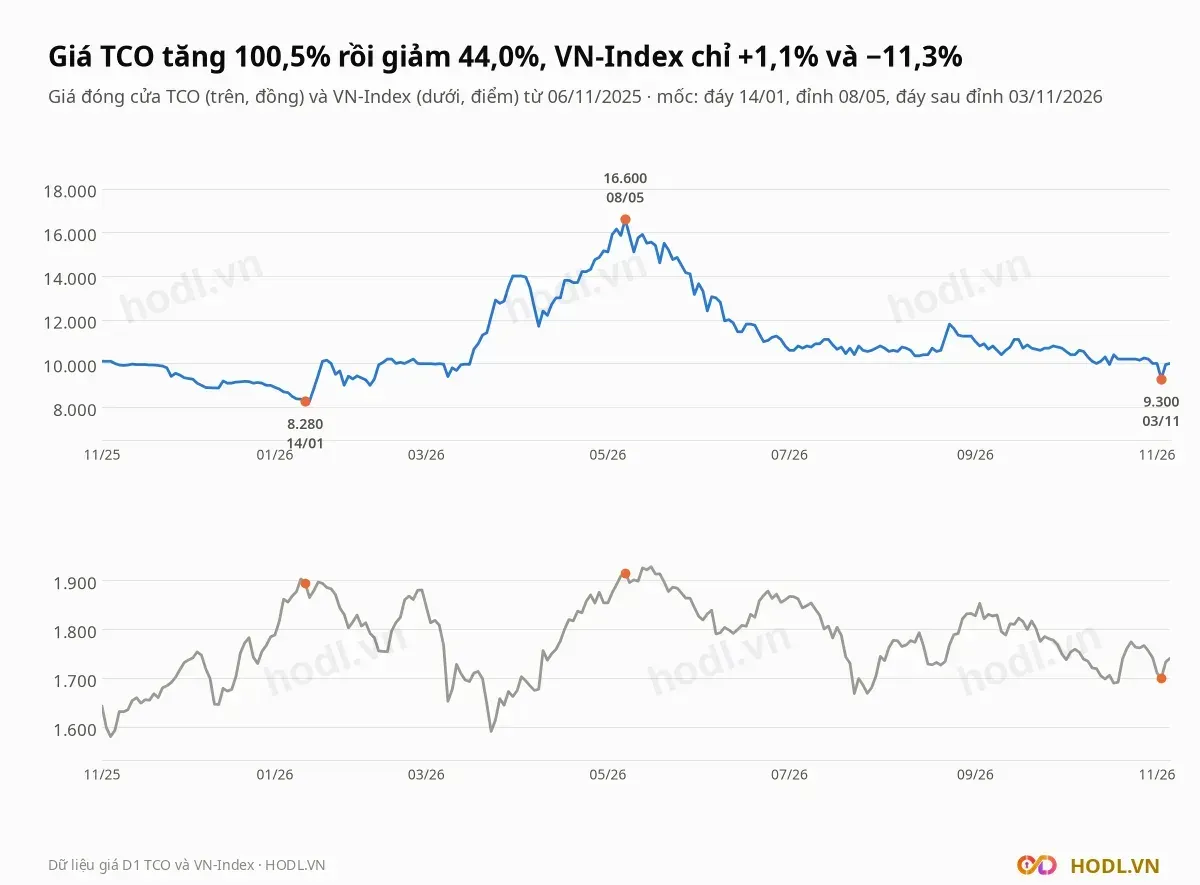
- Từ 14/01 đến 08/05/2026 giá tăng 100,5% trong 75 phiên, trong đó từ 16/03 đến 31/03 tăng 40,6%, từ 9.960 lên 14.000 đồng. VN-Index cùng giai đoạn tăng 1,1%, từ 1.894,4 lên 1.915,4 điểm.
- Từ 08/05 đến 30/06 giá giảm 34,9% trong 38 phiên, về 10.800 đồng. Đến 03/11 giá chạm 9.300 đồng, thấp hơn đỉnh 44,0%, trong khi VN-Index giảm 11,3%.
- Giá trị khớp trung bình tháng 02/2026 là 6,5 tỷ đồng mỗi phiên, gấp 5,0 lần tháng 01. Khối lượng khớp trung bình giai đoạn tăng 515 nghìn cổ phiếu mỗi phiên, giai đoạn giảm từ đỉnh tới 30/06 chỉ 187 nghìn.
Lợi nhuận cổ đông mẹ quý I và quý II/2026 là 16,0 và 16,2 tỷ đồng, trong đó quý II có 23,5 tỷ thu nhập tài chính, gồm lãi thanh lý công ty con theo công bố của công ty. Không có quý nào đủ lớn để giải thích mức giá gấp đôi.
Người mua ở vùng giá cao nhất chịu rủi ro lớn nhất: cổ phiếu từng mất 34,9% trong 38 phiên và khối lượng giao dịch co lại hơn một nửa khi giá giảm. Giá hiện tại 10.000 đồng đúng bằng giá chuyển đổi 26 triệu cổ phiếu từ trái phiếu tháng 07/2026.
Định giá cổ phiếu TCO: quy mô
CTCP Janus Group (TCO) niêm yết trên HOSE từ 27/02/2012, tiền thân là CTCP Vận tải Đa phương thức Duyên Hải (thành lập 2008). Công ty đổi tên thành TCO Holdings ngày 23/11/2023 và thành Janus Group tháng 04/2026.
Ngành nghề đăng ký gồm vận tải hàng hoá bằng ô tô, đường sắt, ven biển và viễn dương, dịch vụ thông quan và vận tải đa phương thức, logistics, cảng thông quan nội địa và kinh doanh bất động sản.
Tháng 07/2026 vốn điều lệ tăng từ 313,2 tỷ lên 573,2 tỷ đồng, tương ứng 57,32 triệu cổ phiếu, sau khi 2.600 trái phiếu TCO42501 chuyển đổi thành 26 triệu cổ phiếu ở giá 10.000 đồng. Vốn hoá theo giá 10.000 đồng là 573,2 tỷ.
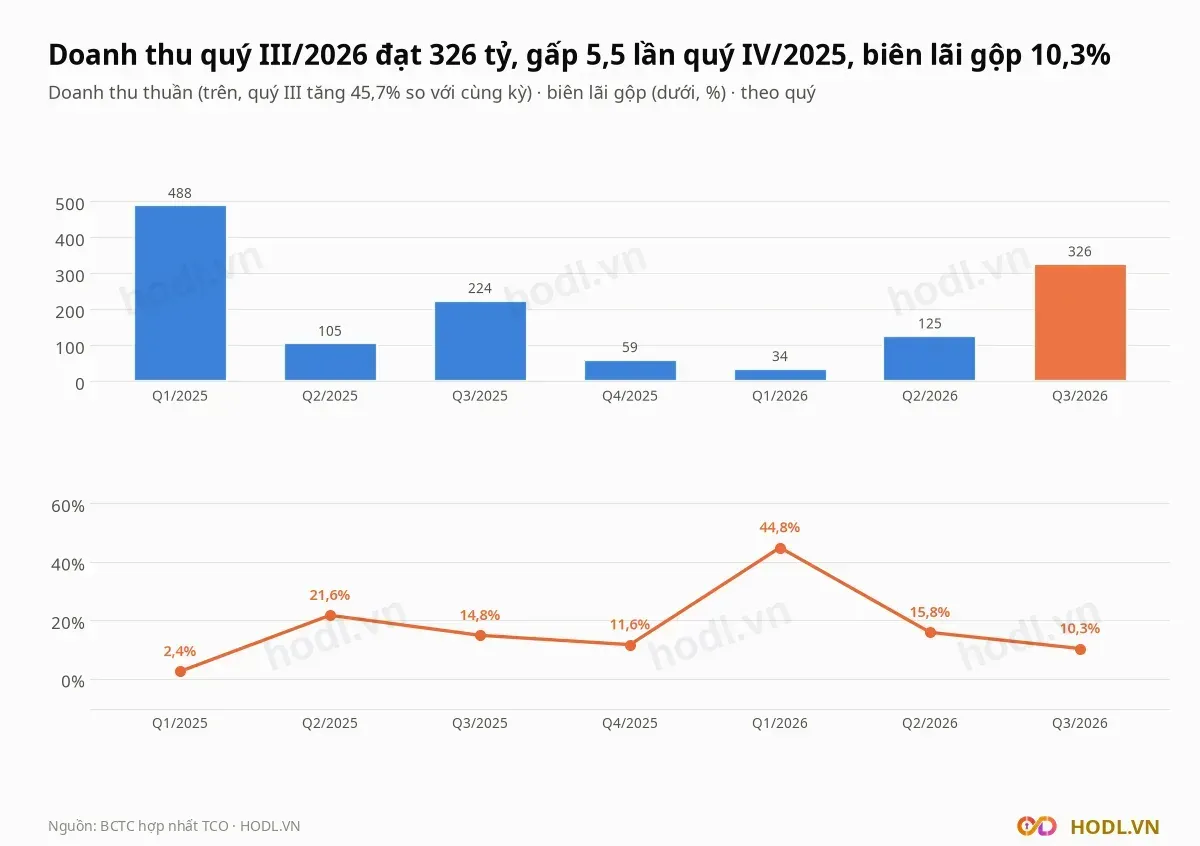
Doanh thu thay đổi rất mạnh giữa các quý: 488,4 tỷ quý I/2025, 59,3 tỷ quý IV/2025, 34,3 tỷ quý I/2026 và 326,0 tỷ quý III/2026. Biên lãi gộp dao động từ 2,4% đến 44,8%, quý III là 10,2%.
Quý III doanh thu tăng 45,7% so với cùng kỳ nhưng lãi gộp chỉ tăng từ 33,1 lên 33,4 tỷ, vì biên giảm từ 14,8% xuống 10,2%.
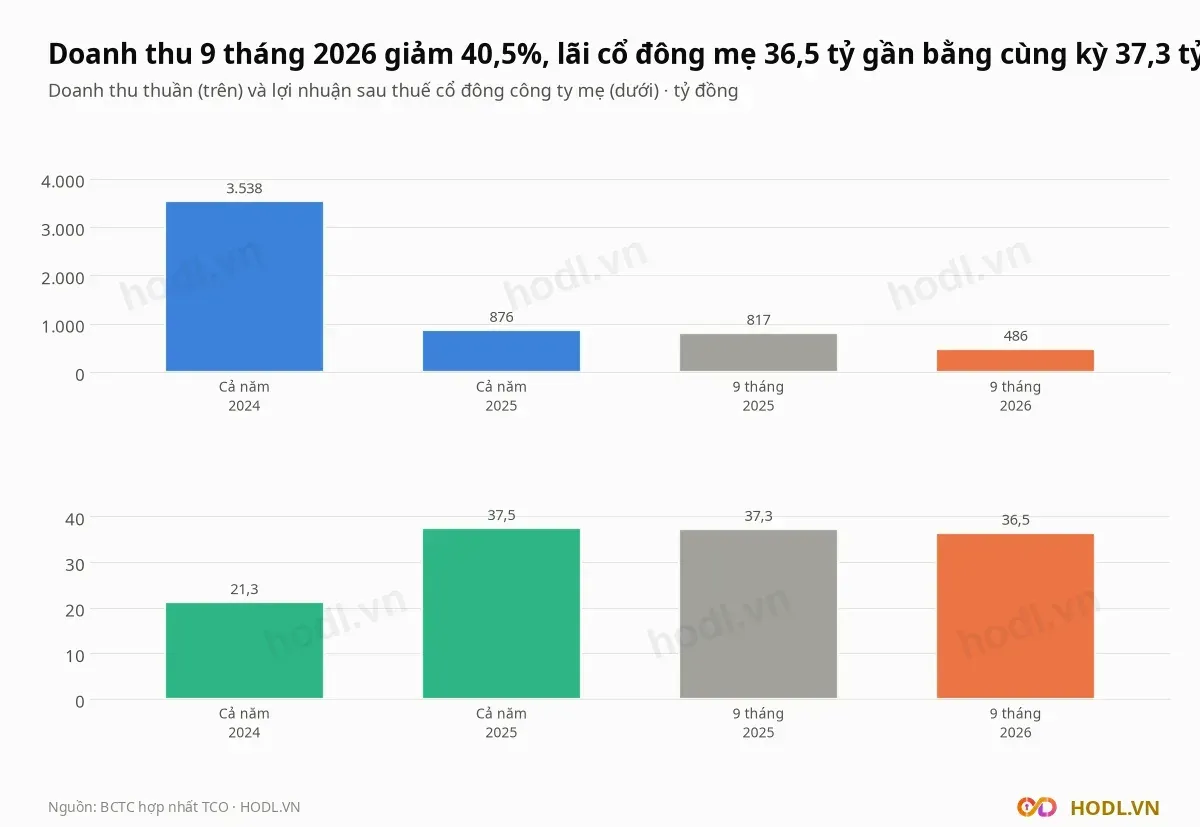
Cả năm 2024 doanh thu 3.538,2 tỷ với biên lãi gộp 2,8%, năm 2025 giảm còn 876,1 tỷ với biên 8,5%. Chín tháng 2026 doanh thu 485,7 tỷ, thấp hơn 40,5% cùng kỳ (816,8 tỷ), còn lợi nhuận cổ đông mẹ 36,5 tỷ gần bằng 37,3 tỷ.
Các chỉ số bốn quý tới Q3/2026:
- Doanh thu 545,1 tỷ, lợi nhuận cổ đông mẹ 36,7 tỷ.
- EPS 639 đồng, BVPS 11.615 đồng, tính trên 57,32 triệu cổ phiếu hiện hành.
- P/E 15,6 lần, P/B 0,86 lần, ROE 7,1%.
Lợi nhuận trước thuế bốn quý là 59,1 tỷ, trong đó có 23,5 tỷ lãi thanh lý công ty con. Bỏ khoản này, lợi nhuận trước thuế là 35,6 tỷ.
Lợi nhuận quý III đến từ đâu
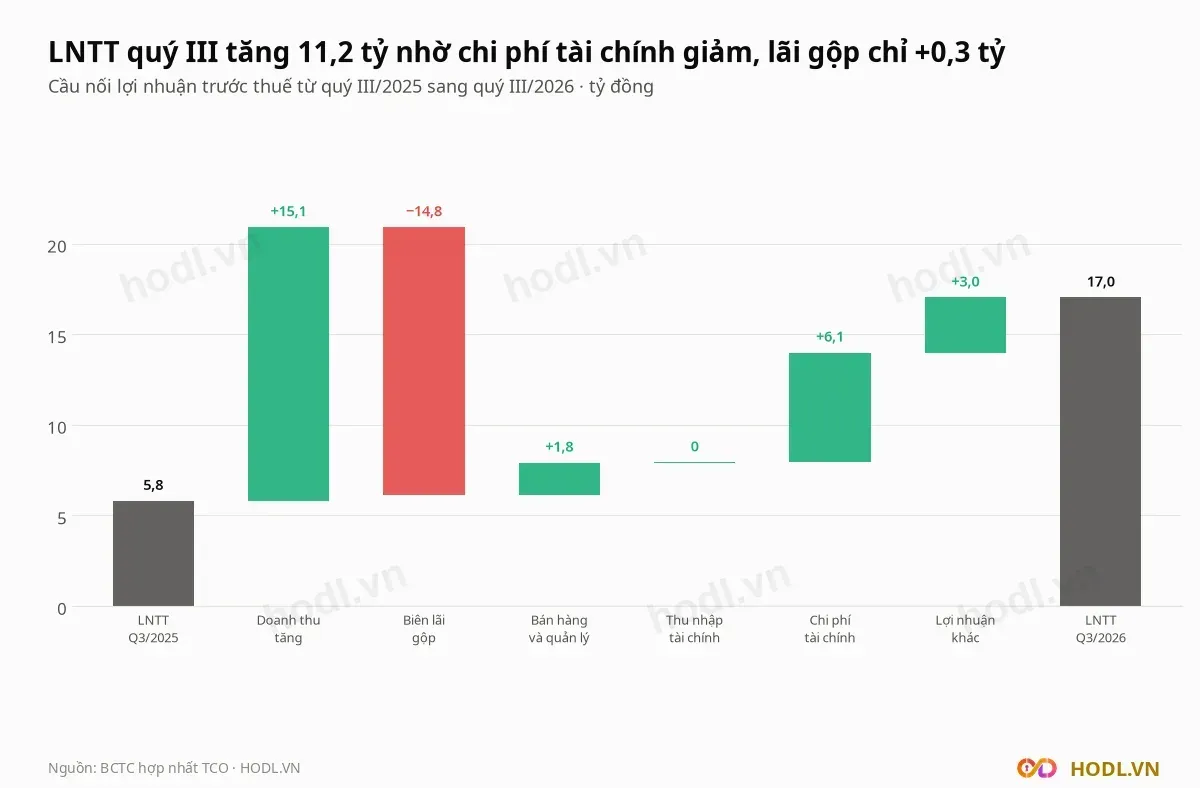
Lợi nhuận trước thuế quý III/2026 là 17,0 tỷ đồng, gấp 2,9 lần 5,8 tỷ cùng kỳ nhưng thấp hơn 20,0% so với quý II (21,3 tỷ, có 23,5 tỷ lãi thanh lý). Cầu nối tăng 11,2 tỷ qua các bước:
- Doanh thu tăng cộng 15,1 tỷ, biên lãi gộp giảm trừ 14,8 tỷ, nên lãi gộp chỉ tăng 0,3 tỷ.
- Chi phí tài chính giảm từ 16,9 tỷ xuống 10,8 tỷ, cộng 6,1 tỷ.
- Lợi nhuận khác từ âm 3,6 tỷ lên âm 0,5 tỷ, cộng 3,0 tỷ; bán hàng và quản lý giảm, cộng 1,8 tỷ.
Lợi nhuận hoạt động (lãi gộp trừ bán hàng và quản lý) quý III là 28,4 tỷ, so với 14,0 tỷ quý II và 8,7 tỷ quý I. Hai quý đầu năm lợi nhuận được nâng bởi thu nhập tài chính 42,9 và 23,5 tỷ, quý III không còn khoản này.
Chín tháng lợi nhuận trước thuế là 58,9 tỷ, tăng 13,4% so với 51,9 tỷ cùng kỳ.
Lãi về cổ đông mẹ
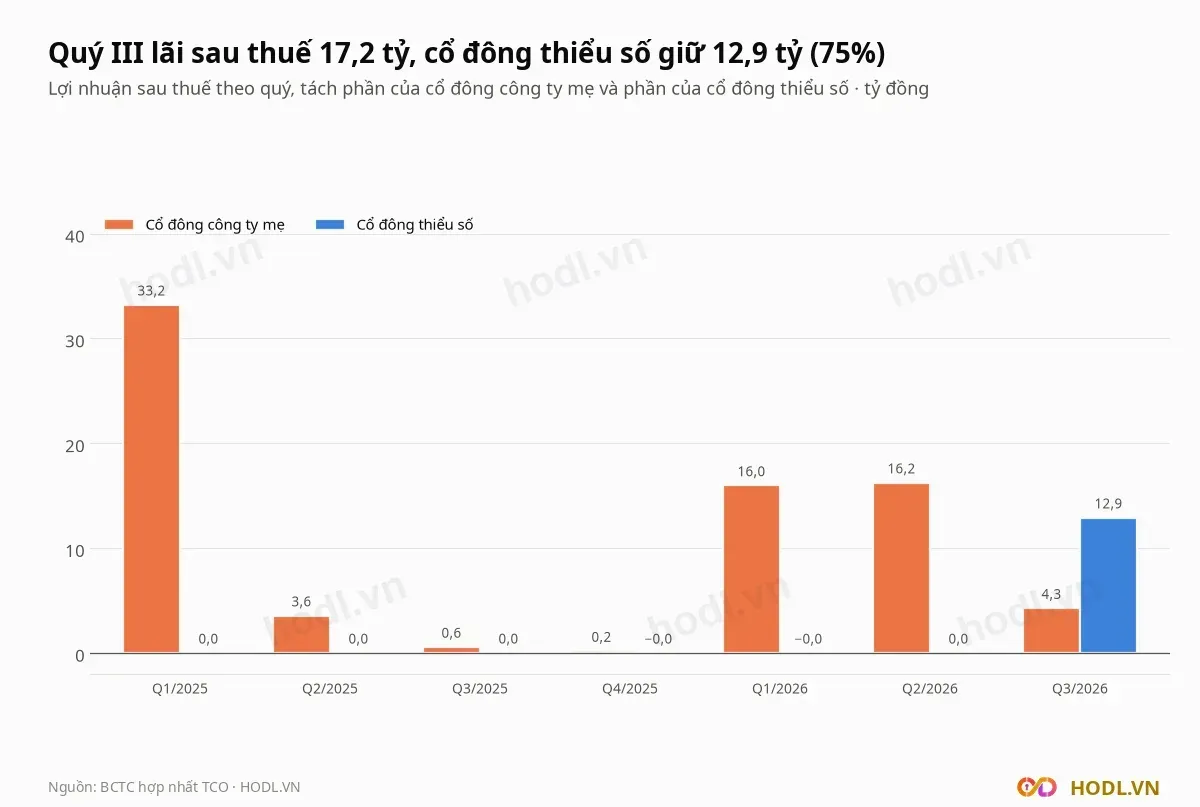
Lợi nhuận sau thuế hợp nhất quý III/2026 là 17,2 tỷ đồng, cao hơn lợi nhuận trước thuế 17,0 tỷ. Cổ đông thiểu số giữ 12,9 tỷ (75,0%), nên phần cổ đông mẹ là 4,3 tỷ, so với 0,6 tỷ cùng kỳ.
Lợi ích cổ đông thiểu số trên bảng cân đối từ 0,2 tỷ cuối quý I lên 59,0 tỷ cuối quý II và 74,1 tỷ cuối quý III. Lợi ích thiểu số tăng cho thấy từ quý II có thêm một công ty con có cổ đông bên ngoài được hợp nhất, và phần lớn lãi quý III của nhóm này thuộc về cổ đông bên ngoài.
Các quý trước quý III không có phần thiểu số: lợi nhuận hợp nhất bằng lợi nhuận cổ đông mẹ, 16,0 tỷ quý I và 16,2 tỷ quý II.
Phải thu và tài sản
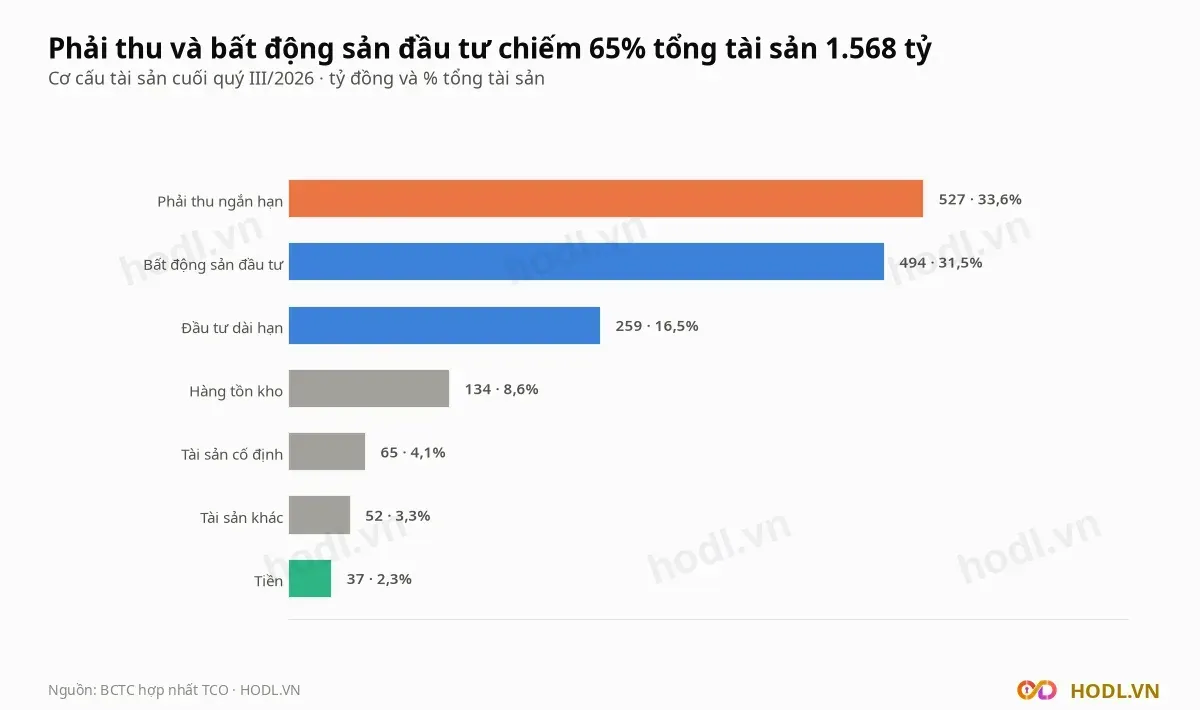
Tổng tài sản cuối quý III là 1.567,7 tỷ đồng. Phải thu ngắn hạn chiếm 526,8 tỷ (33,6%) và bất động sản đầu tư 494,2 tỷ (31,5%).
Đầu tư dài hạn 259,2 tỷ (16,5%) xuất hiện lần đầu ở quý III, trước đó bằng 0. Báo cáo lưu chuyển tiền tệ quý III ghi chi đầu tư vào doanh nghiệp khác 259,2 tỷ và thu từ bán các khoản đầu tư 245,7 tỷ. Tiền chỉ 36,7 tỷ và hàng tồn kho 134,2 tỷ.
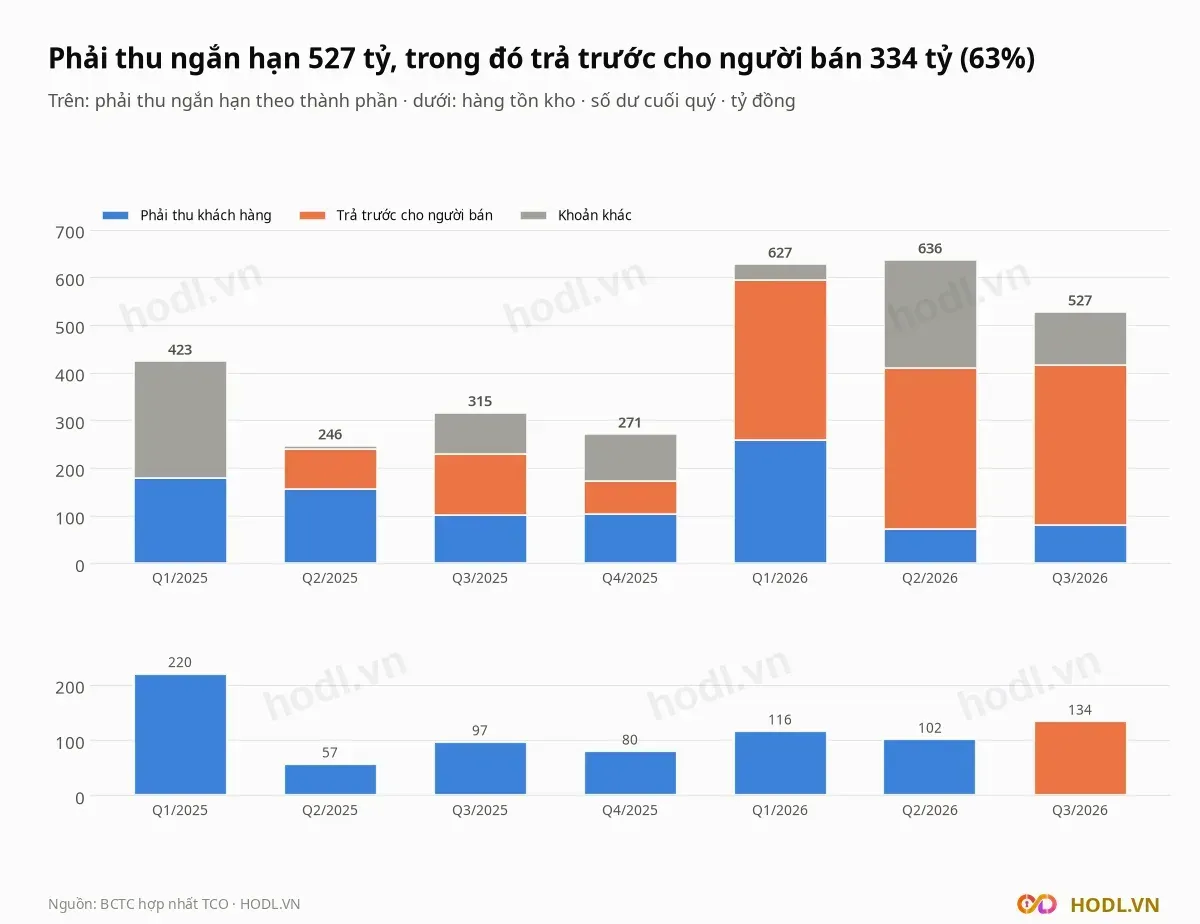
Trong phải thu 526,8 tỷ, trả trước cho người bán là 334,4 tỷ (63,5%), phải thu khách hàng 81,0 tỷ và khoản khác 111,4 tỷ. Khoản trả trước đã ở mức 335,6 tỷ cuối quý I và 337,5 tỷ cuối quý II, so với 69,1 tỷ cuối quý IV/2025.
Trả trước cho người bán bằng 50,2% vốn chủ cổ đông mẹ (665,8 tỷ) và 61,3% doanh thu bốn quý (545,1 tỷ). Khoản này sẽ về doanh thu, hàng tồn kho hay tài sản khác tuỳ vào việc người bán giao hàng, và là điểm cần soát nhất trong báo cáo kế tiếp.
Nợ vay và dòng tiền
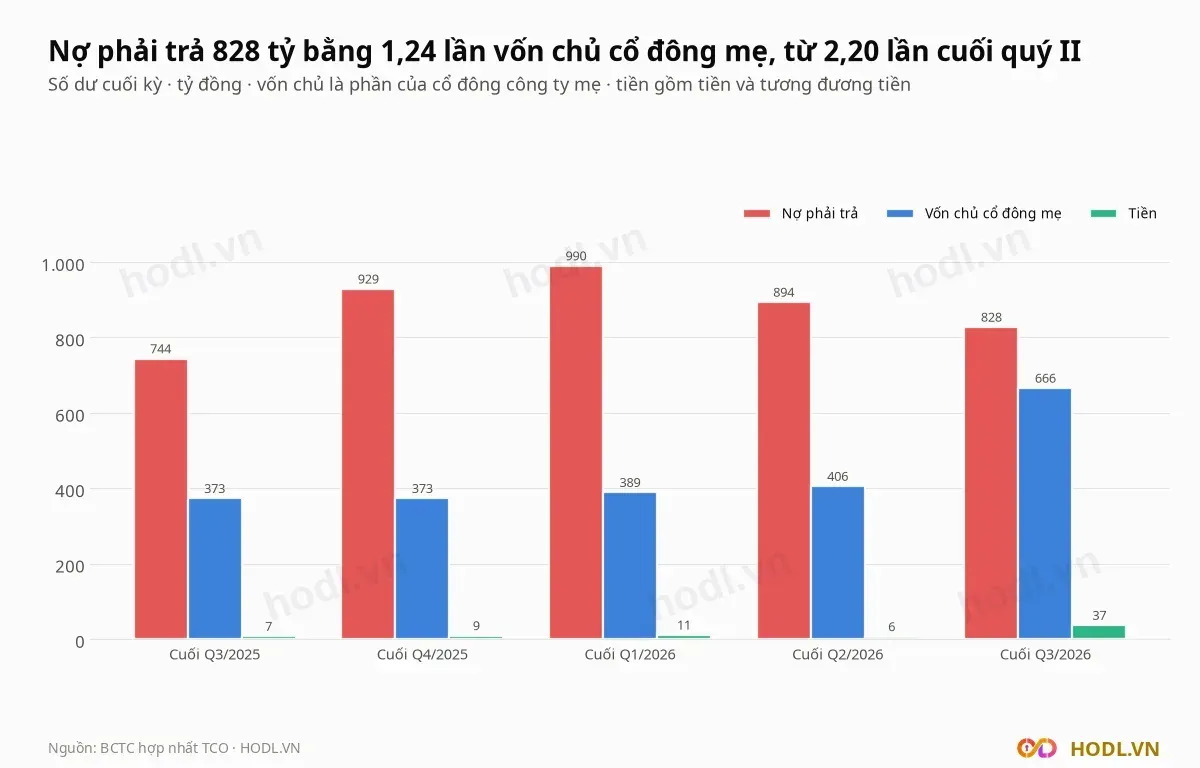
Nợ phải trả cuối quý III là 827,8 tỷ đồng, giảm từ 990,5 tỷ cuối quý I. Cùng lúc vốn chủ cổ đông mẹ tăng từ 405,5 lên 665,8 tỷ nhờ 260 tỷ trái phiếu chuyển đổi, nên nợ phải trả trên vốn chủ giảm từ 2,20 xuống 1,24 lần.
Vay ước tính cuối quý III khoảng 589,8 tỷ đồng, so với 796,4 tỷ cuối quý II. Số quý III là ước tính từ các dòng nợ dài hạn và ngắn hạn của bảng cân đối. Nợ vay ròng trừ tiền là 553,1 tỷ, bằng 4,5 lần EBITDA bốn quý (121,9 tỷ, đã loại 23,5 tỷ lãi thanh lý).
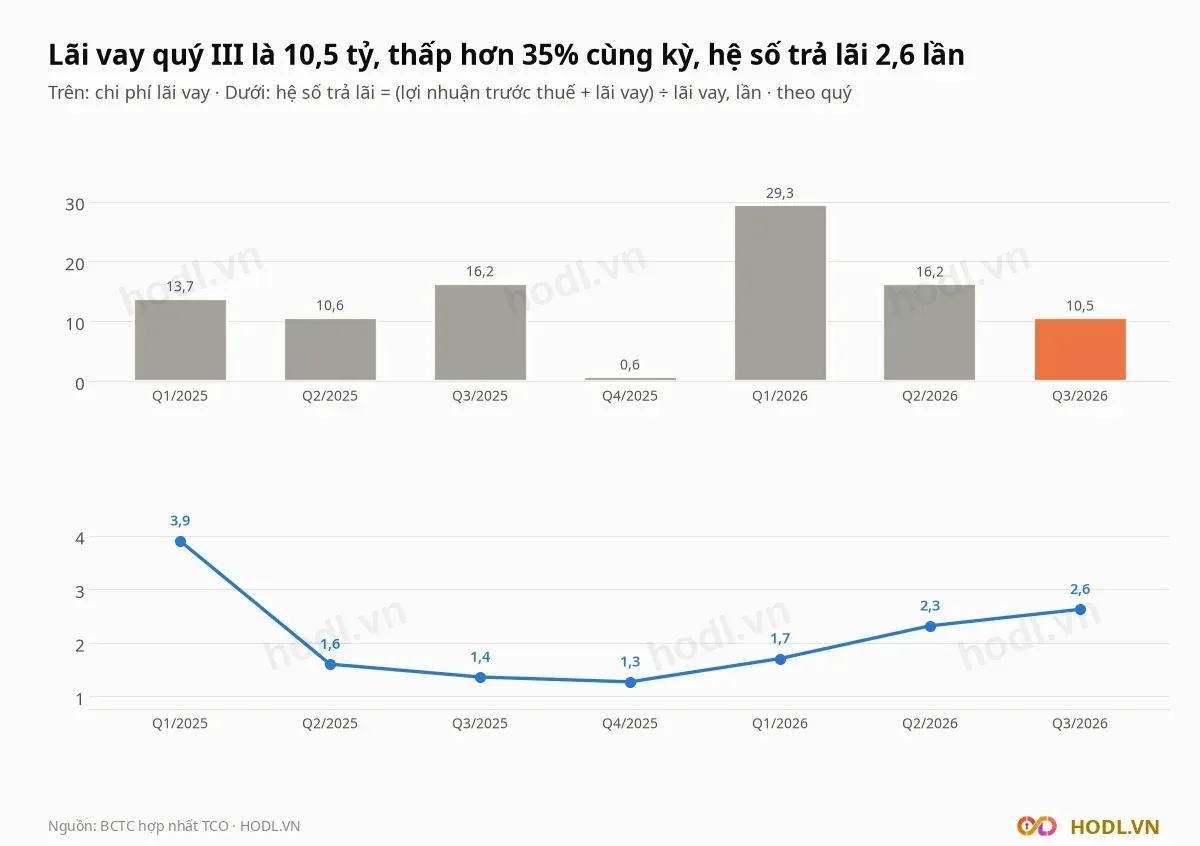
Chi phí lãi vay quý III là 10,5 tỷ, thấp hơn 35,4% so với 16,2 tỷ cùng kỳ và bằng 61,7% lợi nhuận trước thuế. Chín tháng lãi vay 56,0 tỷ, so với 40,5 tỷ cùng kỳ.
Hệ số trả lãi (lợi nhuận trước thuế cộng lãi vay, chia lãi vay) là 2,62 lần quý III, 1,70 lần quý I và 1,36 lần quý III/2025.
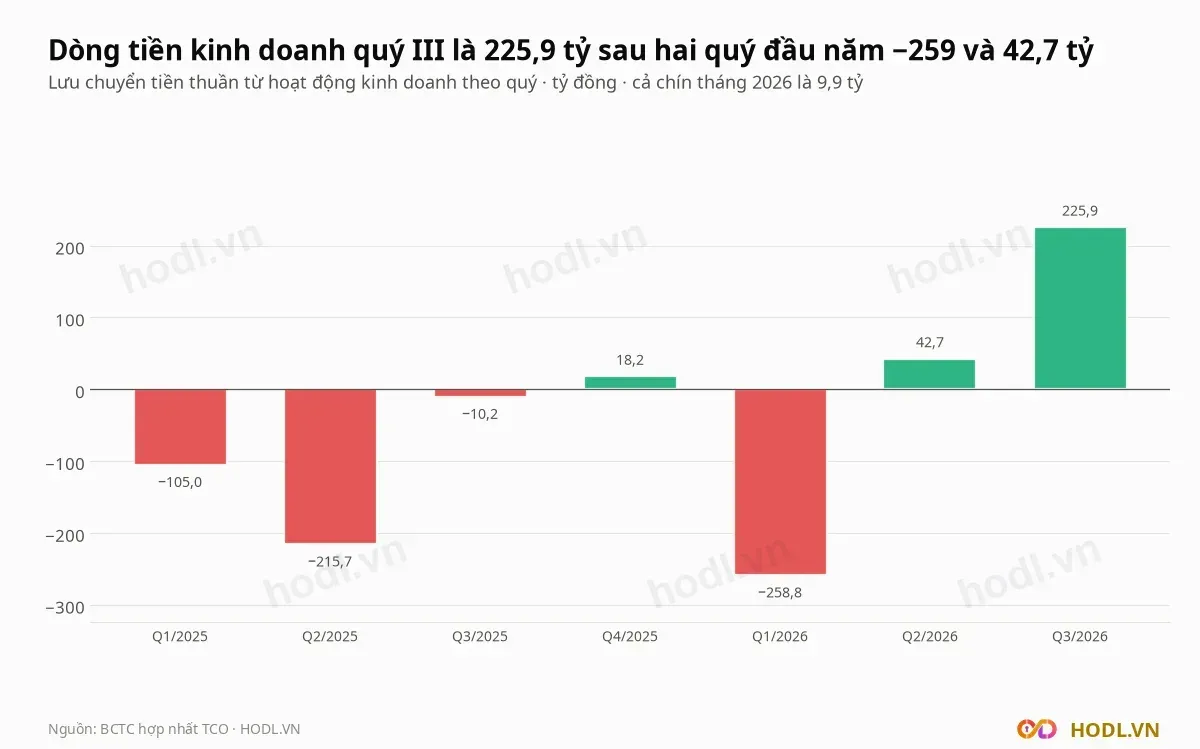
Dòng tiền thuần từ kinh doanh quý III là dương 225,9 tỷ, sau âm 258,8 tỷ quý I và dương 42,7 tỷ quý II. Cả chín tháng chỉ dương 9,9 tỷ. Quý III, phải thu giảm cộng 88,9 tỷ và phải trả tăng cộng 149,7 tỷ.
Cổ đông, tăng vốn và thanh khoản
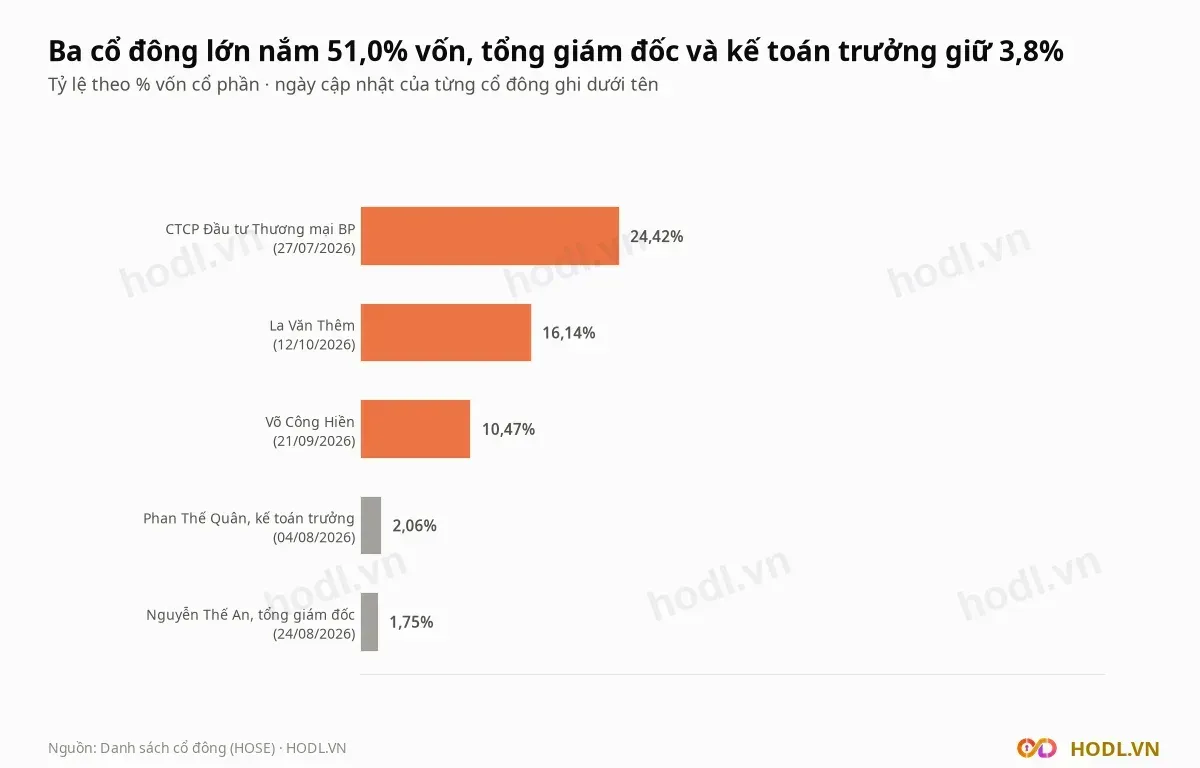
Danh sách cổ đông lớn theo dữ liệu HOSE:
Cổ đông | Cổ phiếu | Tỷ lệ | Cập nhật |
|---|---|---|---|
CTCP Đầu tư Thương mại BP | 14.000.000 | 24,42% | 27/07/2026 |
La Văn Thêm | 9.253.721 | 16,14% | 12/10/2026 |
Võ Công Hiền | 6.000.000 | 10,47% | 21/09/2026 |
Ba cổ đông nắm 51,0% vốn. Tổng giám đốc Nguyễn Thế An giữ 1,75% và kế toán trưởng Phan Thế Quân giữ 2,06%.
Ngày cập nhật của cả ba cổ đông đều từ tháng 07 đến tháng 10/2026, sau đợt chuyển đổi trái phiếu. Đổi tên sang Janus Group (tháng 04/2026) và tăng vốn (tháng 07/2026) cùng nằm trong năm giá tăng gấp đôi rồi giảm.
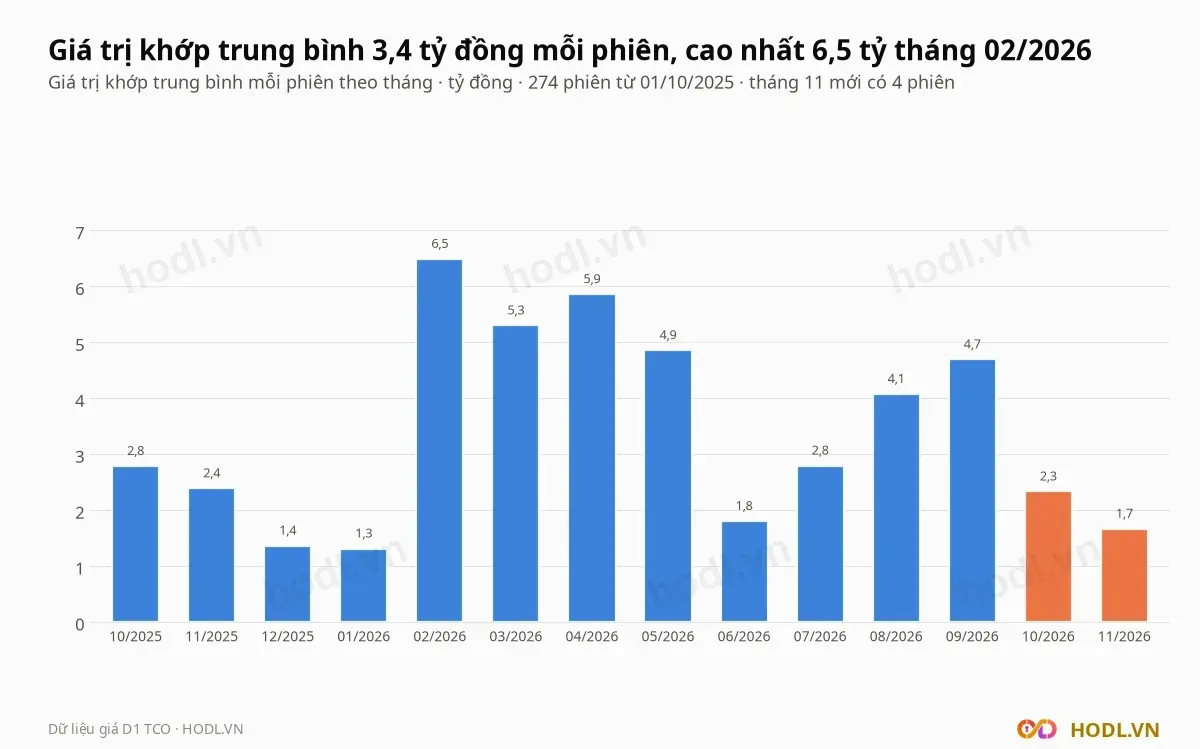
Giá trị khớp trung bình 3,4 tỷ đồng mỗi phiên trong 274 phiên từ 01/10/2025, trung vị 2,35 tỷ. Tháng 02/2026 cao nhất với 6,5 tỷ, tháng 10/2026 là 2,3 tỷ.
Giá đóng cửa cao nhất 52 tuần là 16.600 đồng ngày 08/05/2026 và thấp nhất 8.280 đồng ngày 14/01/2026. Giá hiện tại thấp hơn đỉnh 39,8% và cao hơn đáy 20,8%; từ cuối 2025 (9.000 đồng) giá tăng 11,1% trong khi VN-Index giảm 2,5%.
Khối ngoại và tự doanh
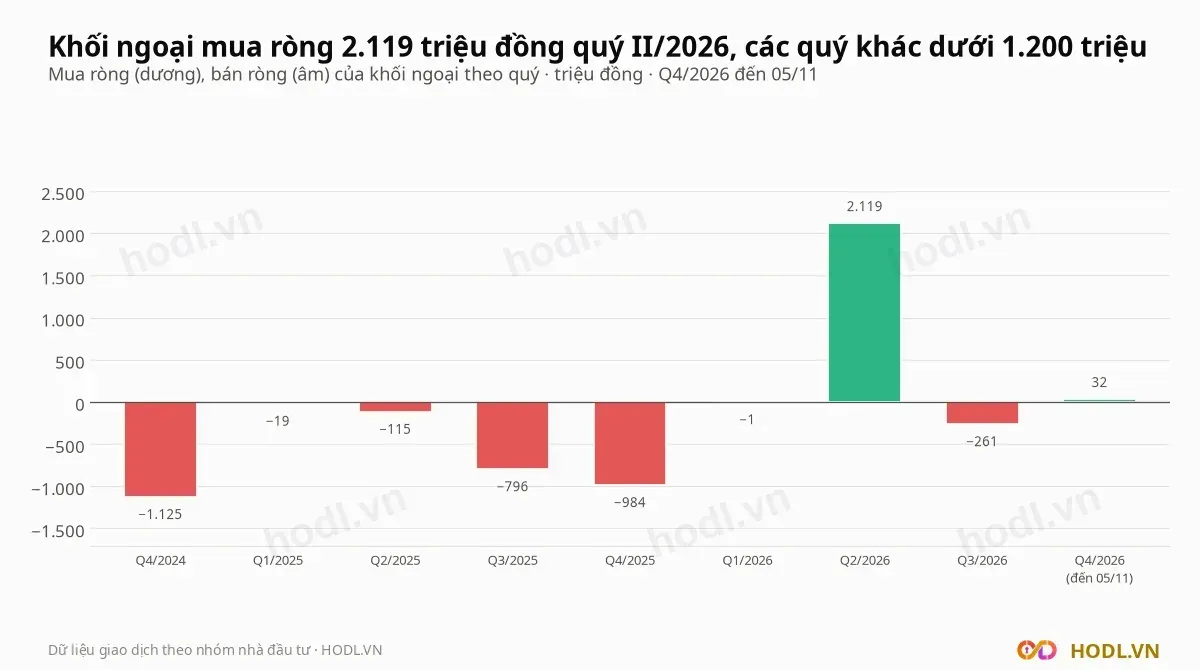
Khối ngoại giao dịch rất nhỏ với cổ phiếu TCO. Quý II/2026 mua ròng 2.119 triệu đồng (2,1 tỷ), các quý khác từ bán ròng 1.125 đến mua ròng 32 triệu đồng.
12 tháng từ 06/11/2025, khối ngoại mua 24,95 tỷ và bán 23,44 tỷ, mua ròng 1,5 tỷ trong 248 phiên. 30 phiên gần nhất mua ròng 231 triệu đồng, 90 phiên gần nhất bán ròng 623 triệu đồng.
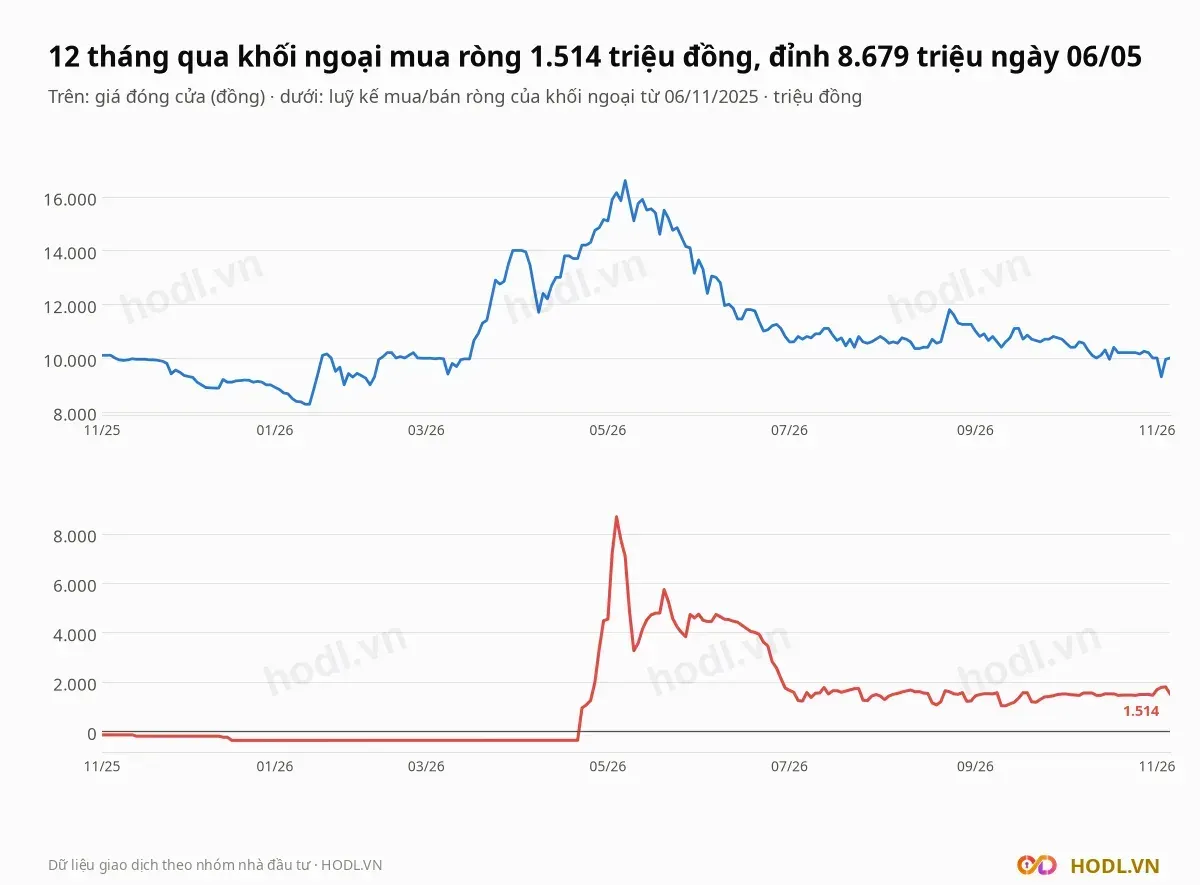
Luỹ kế mua ròng đạt đỉnh 8.679 triệu đồng ngày 06/05/2026, hai phiên trước đỉnh giá 08/05, rồi giảm về 1.514 triệu khi giá giảm. Nhà đầu tư nước ngoài nắm khoảng 0,28% vốn, room còn lại 27,9 triệu cổ phiếu trên giới hạn 49%. Room ngoại không phải giới hạn của cổ phiếu TCO lúc này.
Dữ liệu tự doanh của TCO chỉ có 27 dòng, dòng cuối ngày 29/10/2024, nên bài không đánh giá tự doanh.
So sánh cùng ngành
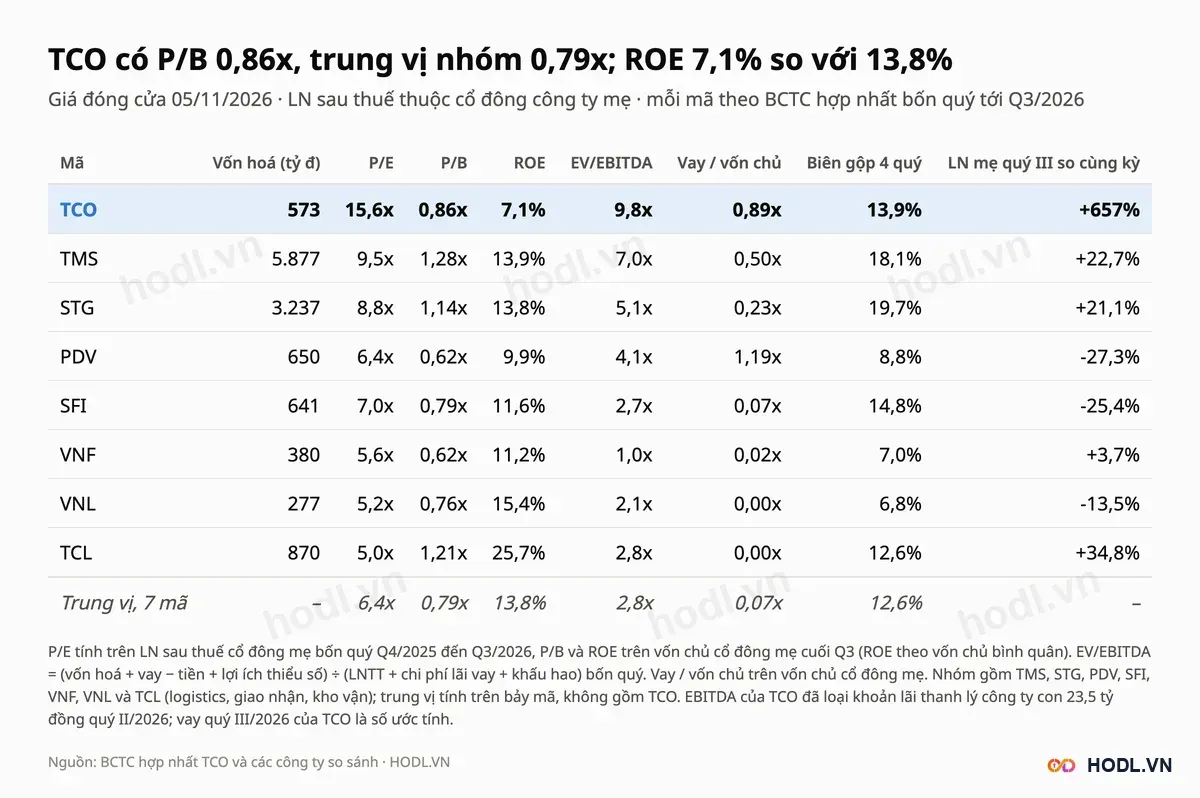
Nhóm so sánh gồm bảy công ty logistics, giao nhận và kho vận: TMS, STG, PDV, SFI, VNF, VNL và TCL. Vốn hoá nhóm từ 277 đến 5.877 tỷ, so với 573 tỷ của TCO. Cả bảy đều có báo cáo quý III/2026.
Nhóm không gồm cảng biển, vận tải biển và hàng không (GMD, HAH, VSC, HVN, VJC) vì mô hình tài sản nặng và vốn hoá lớn hơn nhiều. Chi tiết về TMS ở bài Phân tích cổ phiếu TMS.
Cổ phiếu TCO có P/B 0,86 lần, cao hơn trung vị 0,79 lần 8,6%, nhưng ROE bốn quý 7,1% thấp nhất nhóm so với trung vị 13,8%:
Chỉ tiêu | TCO | Trung vị nhóm |
|---|---|---|
P/B | 0,86 lần | 0,79 lần |
P/E | 15,6 lần | 6,4 lần |
ROE bốn quý | 7,1% | 13,8% |
EV/EBITDA | 9,8 lần | 2,8 lần |
Vay trên vốn chủ cổ đông mẹ | 0,89 lần | 0,07 lần |
Biên lãi gộp bốn quý | 13,9% | 12,6% |
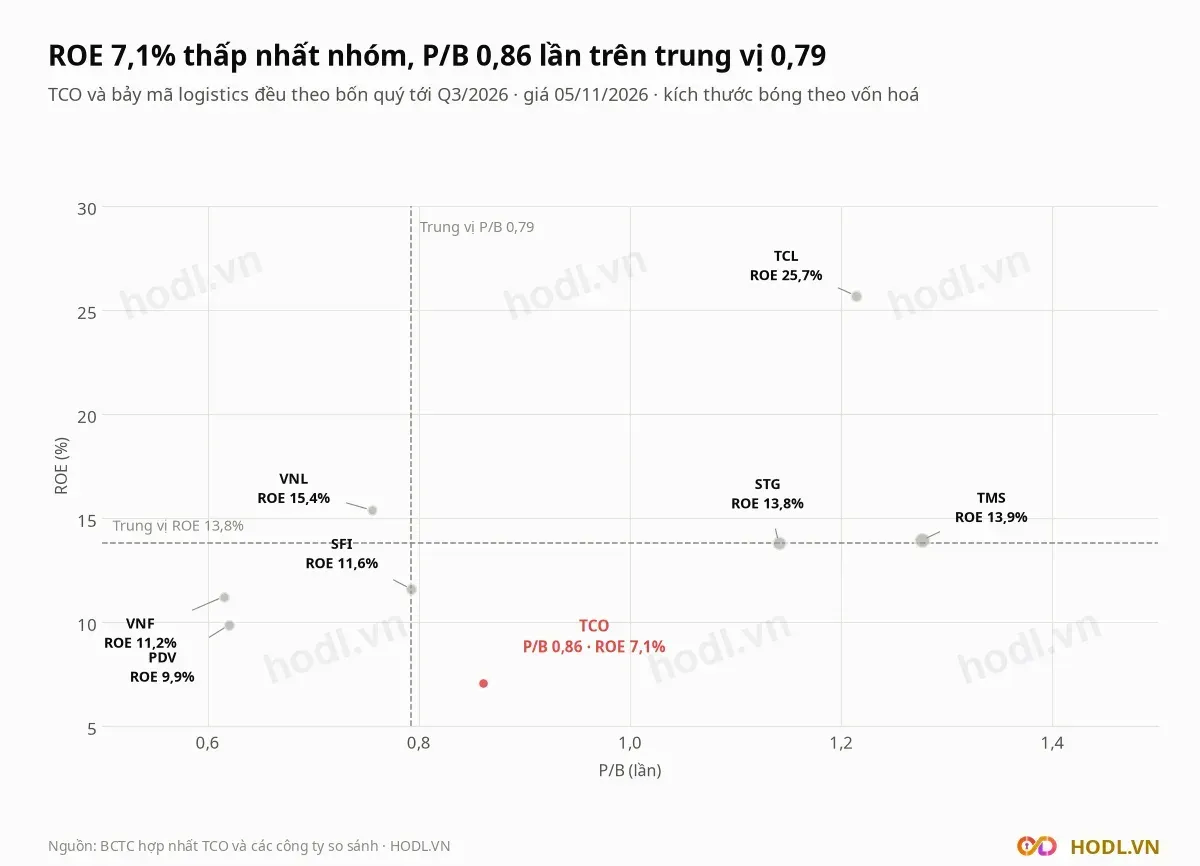
Biểu đồ đặt TCO ở đáy trục ROE nhưng P/B nằm trên trung vị nhóm. Chỉ TMS (1,28 lần), STG (1,14 lần) và TCL (1,21 lần) có P/B cao hơn TCO, và cả ba có ROE từ 13,8% đến 25,7%.
Biên lãi gộp bốn quý 13,9% của TCO cao hơn trung vị, nhưng vay trên vốn chủ cổ đông mẹ gấp 12,3 lần trung vị nhóm.
Định giá cổ phiếu TCO: P/E, P/B
Lợi nhuận cổ đông mẹ bốn quý chỉ 36,7 tỷ và có 23,5 tỷ lãi thanh lý, nên P/E kém ý nghĩa. Bài dùng P/B, P/B hợp lý theo ROE bền vững, P/E nhóm và DCF.
r = 12% và g = 3% là giả định của HODL.VN. Giá trị là P/B hợp lý nhân BVPS 11.615 đồng.
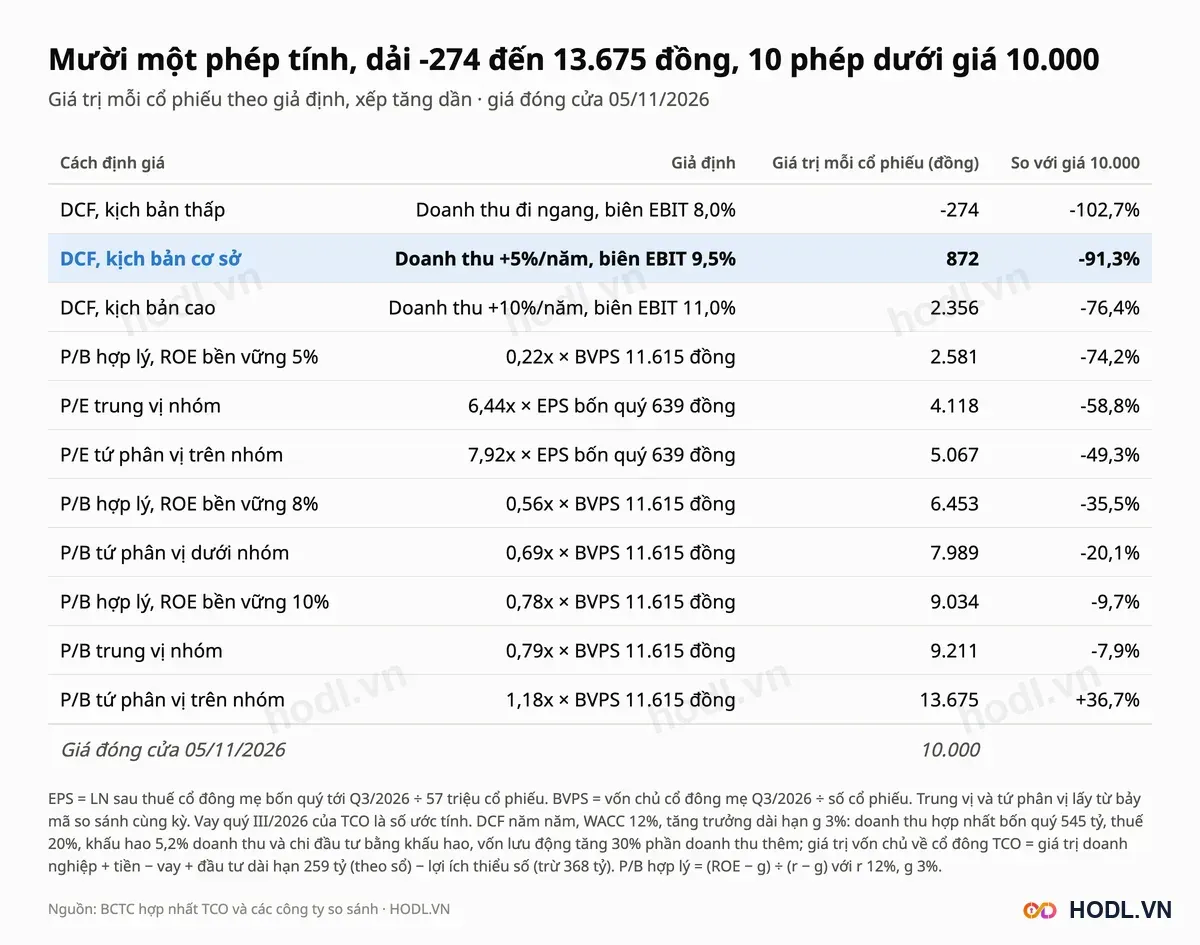
Mười một phép cho giá trị từ âm 274 đến 13.675 đồng. Mười phép thấp hơn giá 10.000 đồng; chỉ P/B tứ phân vị trên của nhóm (13.675 đồng) cao hơn.
P/B trung vị nhóm cho 9.211 đồng, thấp hơn giá 7,9%. Giá 10.000 đồng ngầm định ROE bền vững 10,7%, so với ROE bốn quý 7,1%.
DCF cơ sở dùng doanh thu tăng 5% một năm, biên EBIT 9,5% (bằng bốn quý), WACC 12% và g 3%. Giá trị vốn chủ về cổ đông TCO bằng giá trị doanh nghiệp 418,0 tỷ, cộng tiền, cộng đầu tư dài hạn 259,2 tỷ theo sổ, trừ vay ước tính 589,8 tỷ và lợi ích thiểu số 74,1 tỷ theo sổ.
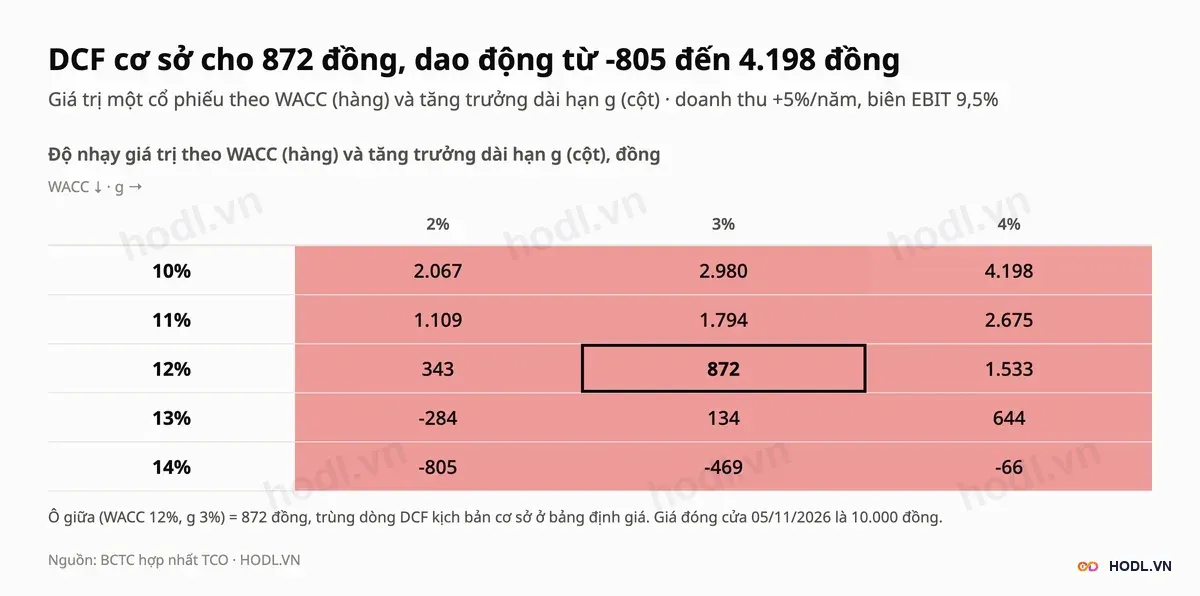
DCF cơ sở cho 872 đồng, thấp hơn giá 91,3%. Lưới độ nhạy từ âm 805 đến 4.198 đồng, không ô nào trong mười lăm ô cao hơn giá.
DCF chỉ tính dòng tiền hoạt động nên không phản ánh giá trị bất động sản đầu tư 494,2 tỷ (31,5% tài sản) ngoài phần đã nằm trong lợi nhuận. Vay ước tính cao khiến giá trị vốn chủ rất nhạy với từng 10 tỷ nợ.
Thang giá tham chiếu
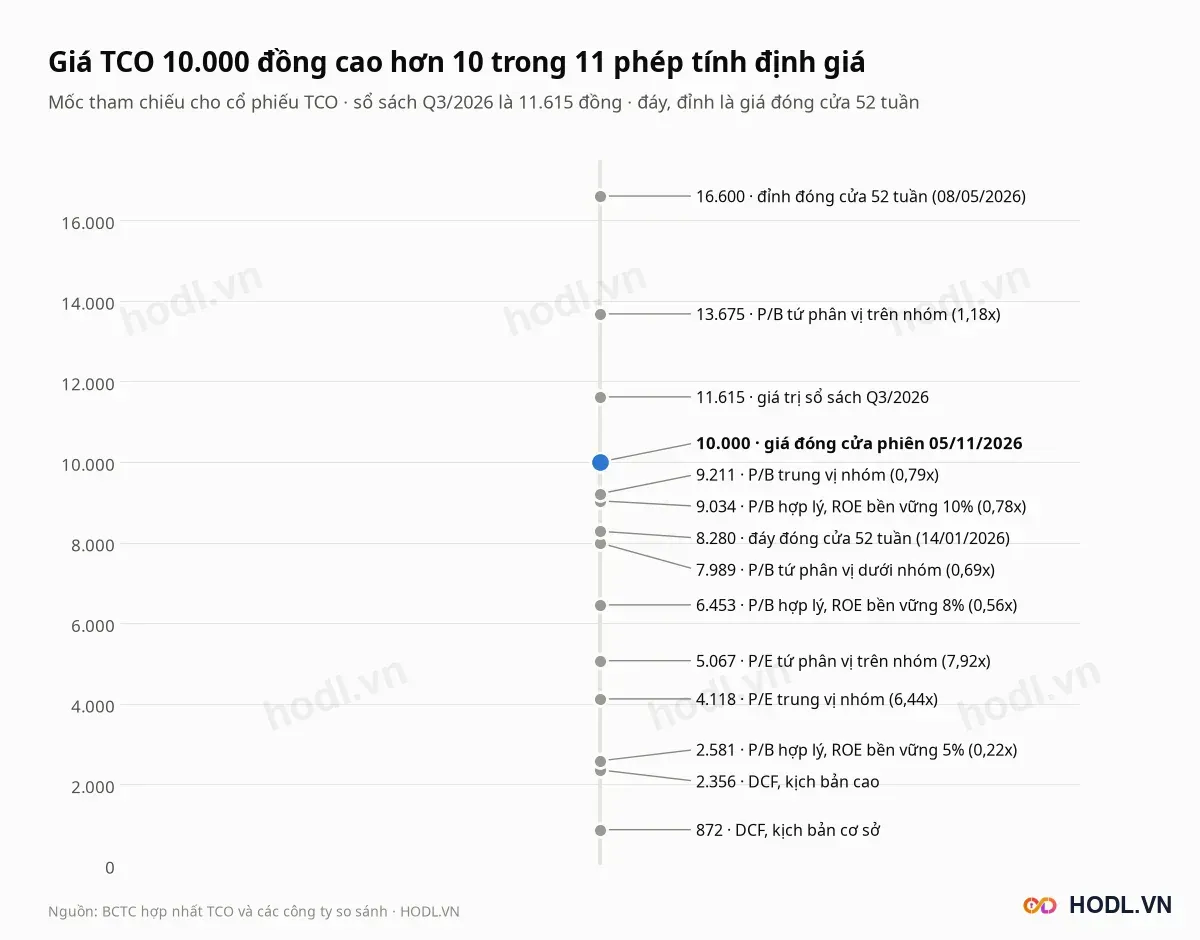
Thang giá xếp các phép theo giá trị, kèm giá trị sổ sách 11.615 đồng. Đáy đóng cửa 52 tuần là 8.280 đồng ngày 14/01/2026, đỉnh đóng cửa 16.600 đồng ngày 08/05/2026.
Một phép nằm trên giá (13.675 đồng). Mười phép còn lại từ âm 274 đến 9.211 đồng; DCF kịch bản thấp cho vốn chủ âm nên không có trên thang, còn P/E và DCF đều dưới 5.100 đồng.
Phân tích kỹ thuật
Phân tích dùng nến tuần vì TCO niêm yết từ 2012. Giá 10.000 đồng thấp hơn đỉnh 52 tuần 39,8%, cao hơn đáy đóng cửa 52 tuần (8.280 đồng) 20,8%, và nằm giữa đỉnh chu kỳ 17.120 đồng (19/11/2021) với đáy chu kỳ 3.820 đồng (23/12/2022).
Hỗ trợ - Kháng cự
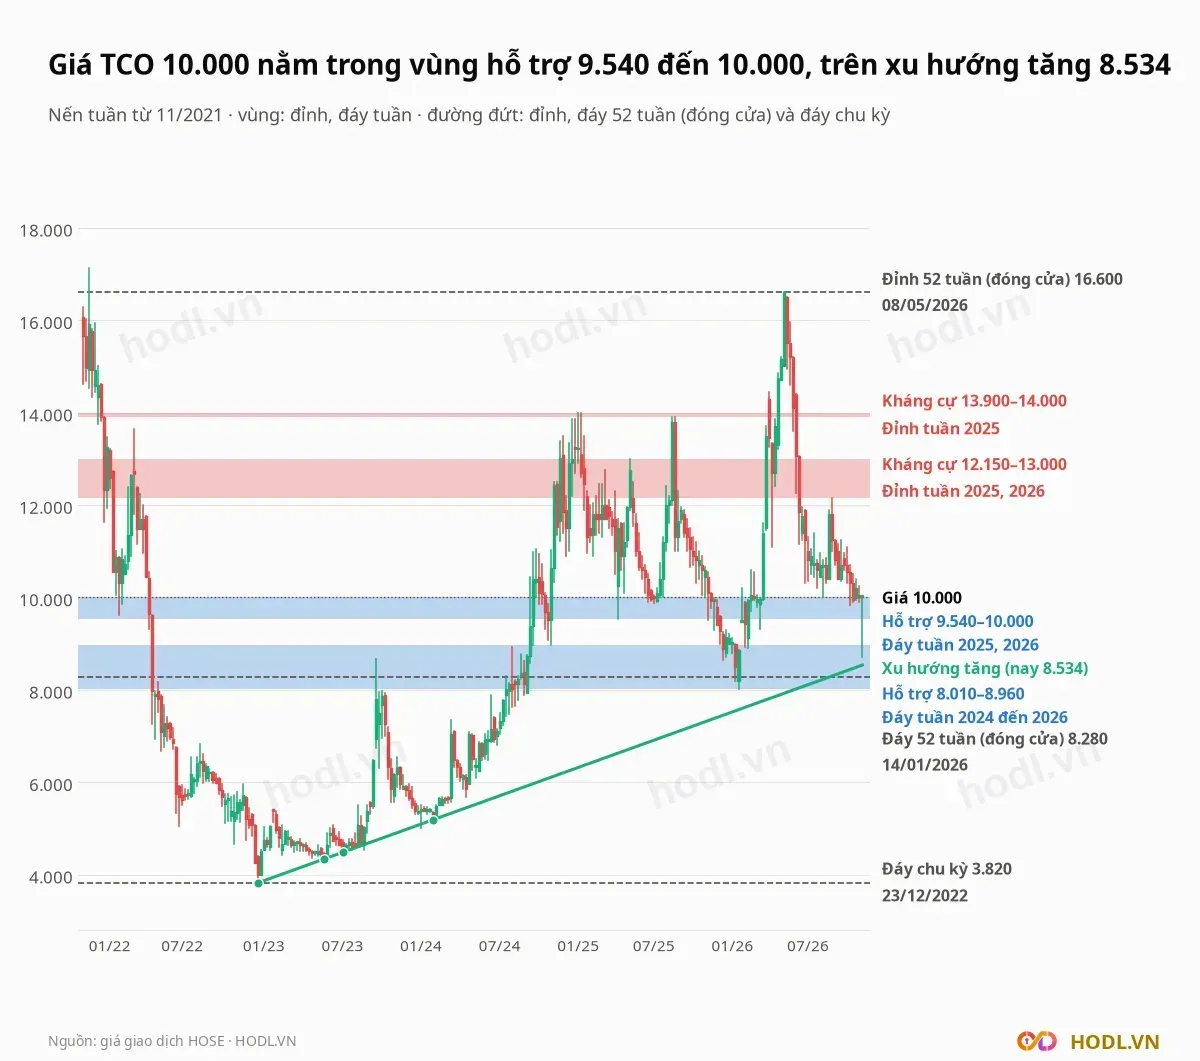
Các vùng tính từ đỉnh và đáy swing ±3 tuần của nến tuần từ 11/2021:
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
13.900 tới 14.000 | Kháng cự | Đỉnh tuần 03/01/2025, 10/01/2025, 15/08/2025, 22/08/2025; cao hơn giá 39,0% đến 40,0% |
12.150 tới 13.000 | Kháng cự | Đỉnh tuần 14/03/2025, 09/05/2025, 28/08/2026; cao hơn giá 21,5% đến 30,0% |
9.540 tới 10.000 | Hỗ trợ | Đáy tuần 11/04/2025, 04/07/2025, 07/08/2026, 09/10/2026; giá nằm ở mép trên |
8.010 tới 8.960 | Hỗ trợ | Đáy tuần 01/11/2024, 12/12/2025, 16/01/2026; thấp hơn giá 10,4% đến 19,9% |
Đường xu hướng tăng nối bốn đáy tuần: 23/12/2022 (3.820), 26/05/2023 (4.380), 07/07/2023 (4.480) và 02/02/2024 (5.210). Giá trị đường ở tuần cuối là 8.534 đồng, thấp hơn giá 14,7%.
Nếu giá đóng cửa dưới vùng 9.540 đến 10.000 đồng, vùng 8.010 đến 8.960 đồng và đường xu hướng tăng nằm ngay phía dưới. Phiên 04/11 giá chạm 8.700 đồng rồi đóng cửa 9.950 đồng.
Fibonacci
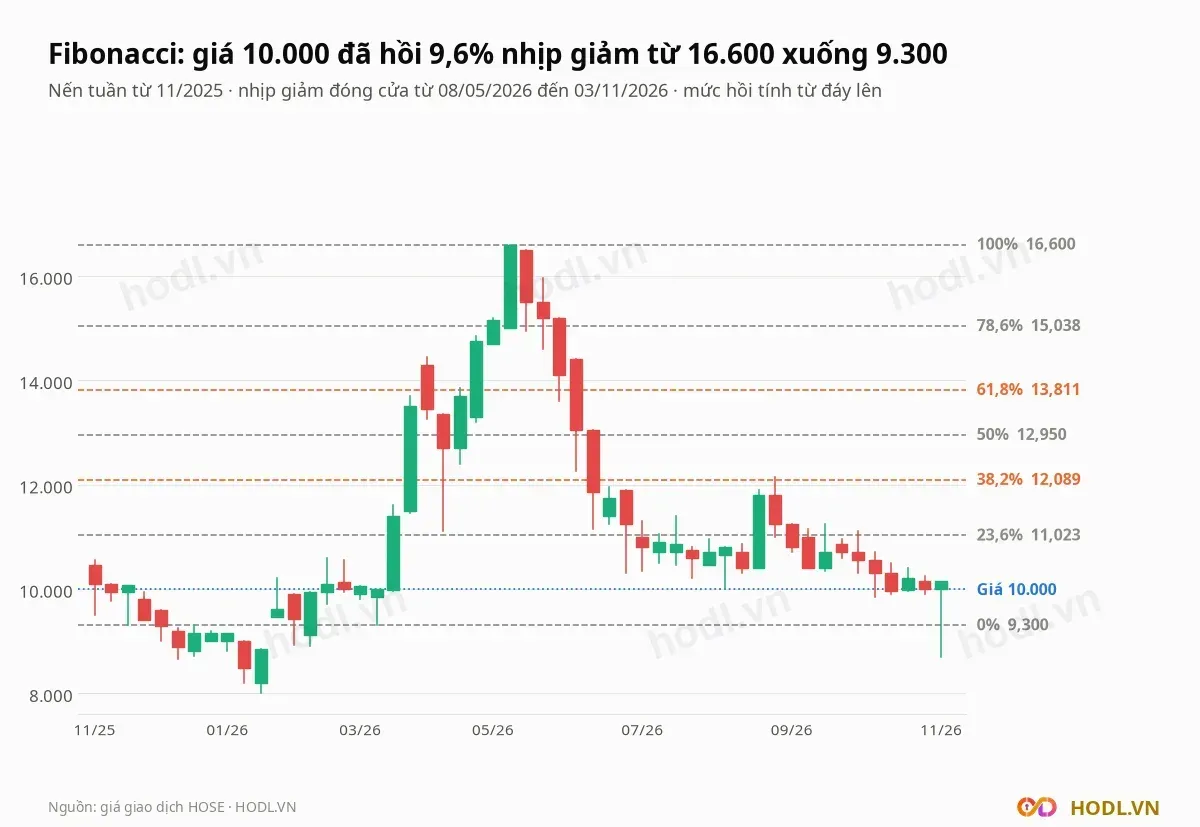
Fibonacci kéo theo giá đóng cửa cho nhịp giảm từ đỉnh 16.600 đồng ngày 08/05/2026 xuống đáy 9.300 đồng ngày 03/11/2026. Các mức hồi từ đáy lên:
- 23,6%: 11.023 đồng
- 38,2%: 12.089 đồng
- 50%: 12.950 đồng
- 61,8%: 13.811 đồng
- 78,6%: 15.038 đồng
Giá 10.000 đồng mới hồi 9,6% nhịp giảm. Mức 38,2% (12.089 đồng) và 50% (12.950 đồng) nằm trong vùng kháng cự 12.150 đến 13.000 đồng.
Xu hướng EMA
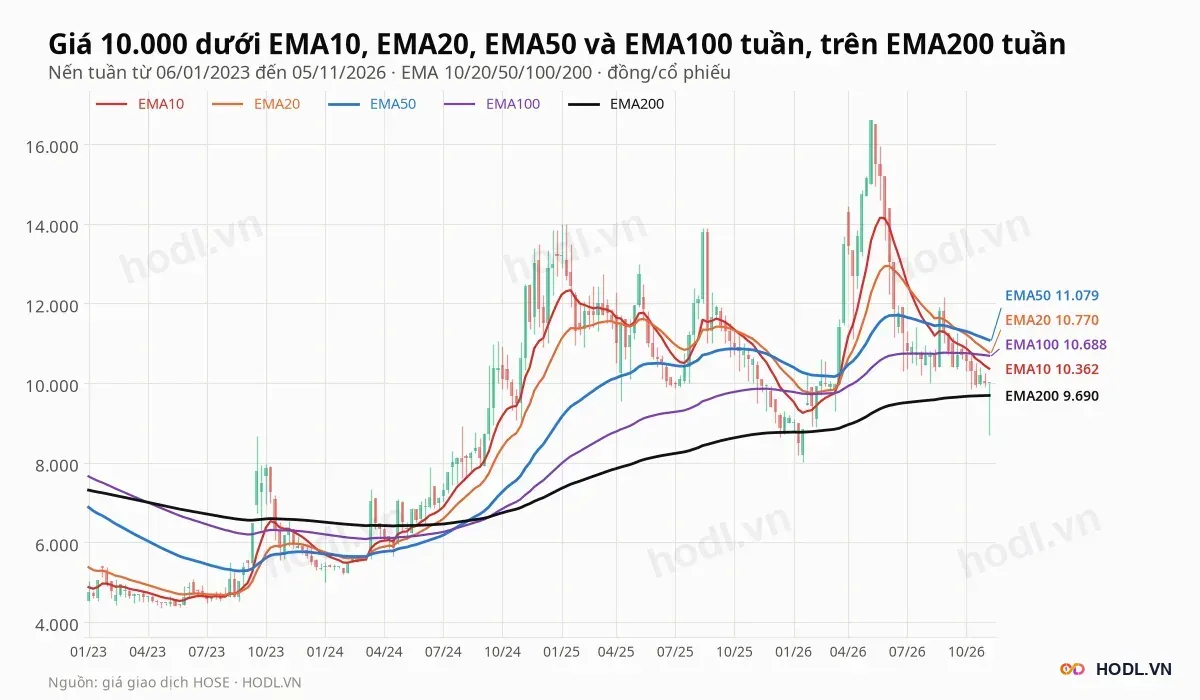
Giá 10.000 đồng dưới bốn đường EMA tuần và trên EMA200:
- EMA10 ở 10.362 đồng, cao hơn giá 3,6%.
- EMA20 ở 10.770 đồng, cao hơn giá 7,7%.
- EMA50 ở 11.079 đồng, cao hơn giá 10,8%.
- EMA100 ở 10.688 đồng, cao hơn giá 6,9%.
- EMA200 ở 9.690 đồng, thấp hơn giá 3,2%.
EMA20 cắt xuống EMA50 tuần 18/09/2026 sau lần cắt lên 03/04/2026, còn EMA50 nằm trên EMA200 từ 16/08/2024. Xu hướng dài hạn vẫn tăng nhưng trung hạn đang giảm.
RSI và động lượng
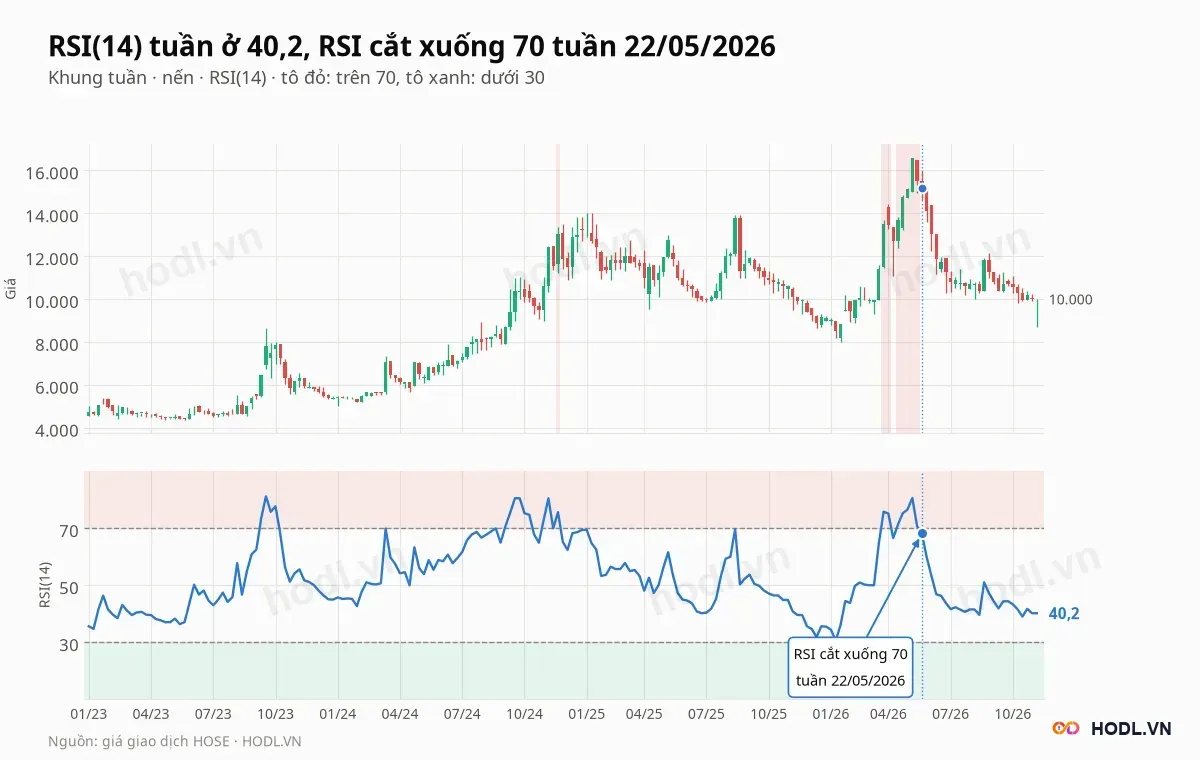
RSI(14) tuần ở 40,2, sau mức cao 70,6 tuần 15/05/2026 và cắt xuống 70 ngày 22/05. RSI thấp nhất từ 2023 là 30,5 ngày 09/01/2026, chưa xuống dưới 30.
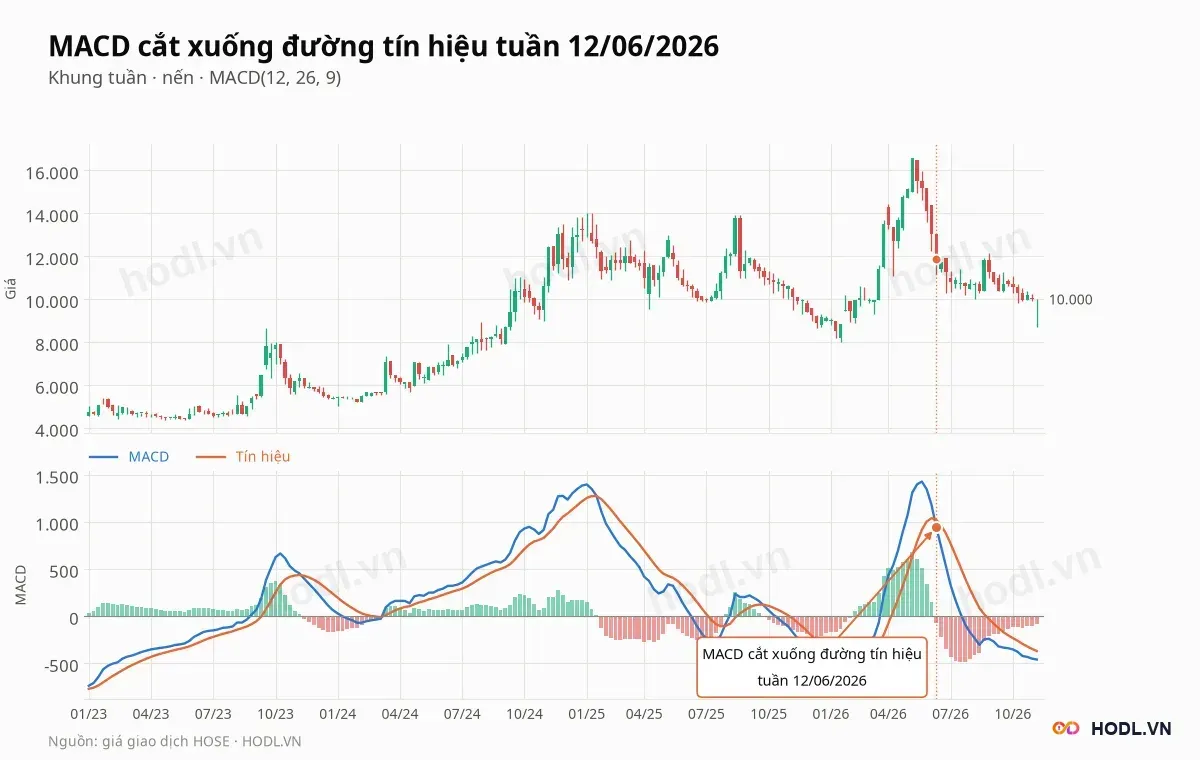
MACD tuần ở −463, dưới đường tín hiệu −373, histogram âm 90. MACD cắt xuống tín hiệu tuần 12/06/2026 sau lần cắt lên 06/02/2026 và chưa cắt lên lại.
Lịch sự kiện cần theo dõi
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Tháng 01/2027 đến 02/2027 | Báo cáo tài chính quý IV/2026 và cả năm | Lợi nhuận cổ đông mẹ chín tháng 36,5 tỷ; phần thiểu số quý III 12,9 tỷ |
Khi công bố | Báo cáo tài chính kiểm toán 2026 và thuyết minh | Đối chiếu trả trước cho người bán 334,4 tỷ, đầu tư dài hạn 259,2 tỷ và vay quý III |
Hằng quý | Phải thu và hàng tồn kho | Phải thu 526,8 tỷ, tồn kho 134,2 tỷ, dòng tiền kinh doanh chín tháng 9,9 tỷ |
Từ nay | Báo cáo thay đổi sở hữu của cổ đông lớn | Ba cổ đông nắm 51,0% vốn, ngày cập nhật từ 07/2026 đến 10/2026 |
Tháng 03 đến 04/2027, theo thông lệ | Đại hội cổ đông thường niên 2027 | Kế hoạch lợi nhuận, cổ tức và vốn cho các khoản đầu tư |
Kết luận
Cổ phiếu TCO có lợi nhuận trước thuế chín tháng 58,9 tỷ đồng, tăng 13,4%, nhưng lãi gộp quý III chỉ tăng 0,3 tỷ dù doanh thu tăng 45,7%, và cổ đông mẹ chỉ giữ 4,3 tỷ trên 17,2 tỷ lợi nhuận sau thuế. Phải thu 526,8 tỷ, trong đó trả trước cho người bán 334,4 tỷ, là khoản lớn nhất của bảng cân đối.
Về giá, P/B 0,86 lần cao hơn trung vị nhóm 0,79 lần dù ROE bốn quý 7,1% so với 13,8%, và giá ngầm định ROE bền vững 10,7%. Giá tăng gấp đôi rồi giảm 44% trong khi VN-Index đi ngang, còn số cổ phiếu tăng 83,0%.
Dự báo xu hướng
Xu hướng tuần vẫn là giảm trung hạn: giá dưới bốn đường EMA, MACD dưới đường tín hiệu và RSI ở 40,2. Giá đang ở mép trên vùng hỗ trợ 9.540 đến 10.000 đồng, nơi đã giữ giá bốn lần từ 04/2025.
Phía trên, giá cần vượt EMA10 (10.362 đồng), EMA20 (10.770 đồng) rồi vùng 12.150 đến 13.000 đồng để xu hướng trung hạn đổi chiều. Phía dưới, vùng 8.010 đến 8.960 đồng và đường xu hướng tăng 8.534 đồng là các mốc tiếp theo nếu vùng hiện tại bị mất.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 05/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
