
Phân tích cổ phiếu SVN Quý 4/2026: 99,6% tài sản là khoản phải thu và cho vay, doanh thu về 0
Nội dung bài16 phần
- Quy mô và hoạt động của SVN
- Doanh thu bằng 0 từ quý IV/2025
- Lợi nhuận quý III nhờ thu nhập khác
- Tài sản dồn vào phải thu, cho vay
- Chi tiết các khoản phải thu
- Dòng tiền kinh doanh âm 85,8 tỷ
- Đại hội cổ đông 2026
- Cổ đông lớn và cổ tức
- Giá cổ phiếu và thanh khoản
- Khối ngoại và tự doanh
- So sánh nhóm nhiều khoản phải thu
- Định giá theo giá trị sổ sách
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu SVN Quý 4/2026 bắt đầu từ cơ cấu tài sản của Công ty Cổ phần Tập đoàn Vexilla Việt Nam (HNX: SVN), doanh nghiệp thương mại nông sản đang tái cấu trúc: 226,6 tỷ đồng phải thu và cho vay chiếm 99,6% tổng tài sản 227,5 tỷ, còn tiền chỉ 0,3 tỷ. Doanh thu thuần bằng 0 từ quý IV/2025.
Cảnh báo biến động giá: cổ phiếu SVN giảm 47,7% từ 4.400 đồng (18/09/2026) xuống 2.300 đồng (10/11/2026) trong chưa đầy tám tuần, sau khi tăng 144,4% từ đáy 1.800 đồng (09/03/2026). Bài viết không đưa ra nguyên nhân cho nhịp biến động này vì không có dữ kiện kiểm chứng được.
Điểm chính
- Doanh thu thuần bằng 0 trong bốn quý liên tiếp từ quý IV/2025 (năm 2025 đạt 29,4 tỷ đồng, năm 2024 đạt 86,1 tỷ); lợi nhuận sau thuế chín tháng 2026 là 0,36 tỷ đồng, đến từ thu nhập tài chính 1,16 tỷ và thu nhập khác 1,20 tỷ.
- Phải thu và cho vay 226,6 tỷ đồng bằng 99,6% tổng tài sản; tiền 0,30 tỷ, vay nợ bằng 0, chưa trích dự phòng cho khoản phải thu hay cho vay nào.
- Dòng tiền kinh doanh chín tháng âm 85,8 tỷ đồng, bù bằng thu hồi 75 tỷ đồng góp vốn vào CTCP Cyan và 21,9 tỷ đồng cho vay.
- Đại hội đồng cổ đông ngày 21/09/2026 (lần triệu tập thứ ba, 16,7% vốn dự họp) thông qua thoái vốn CTCP Thương mại M&S và thu hồi 140,3 tỷ đồng cho vay, đặt cọc, hợp tác đầu tư.
- Giá 2.300 đồng ứng với P/B 0,21 lần và vốn hoá 48,3 tỷ đồng; giá hàm ý thu hồi 21,9% giá trị sổ sách của khoản phải thu và cho vay.
Quy mô và hoạt động của SVN
Công ty Cổ phần Tập đoàn Vexilla Việt Nam (HNX: SVN), tiền thân là CTCP Solavina, có vốn điều lệ 210 tỷ đồng, tương ứng 21 triệu cổ phiếu, toàn bộ tự do chuyển nhượng. Giá đóng cửa ngày 10/11/2026 là 2.300 đồng, vốn hoá 48,3 tỷ đồng.
Ngành nghề ghi trên BCTC là bán buôn nông, lâm sản nguyên liệu và động vật sống. Vexilla có một chi nhánh tại Hà Nội và một công ty con là CTCP Thương mại M&S (sở hữu 96,61%, bán buôn hàng hóa).
Công văn giải trình ngày 30/10/2026 cho biết Vexilla đang trong quá trình tái cấu trúc và định hướng lại hoạt động kinh doanh nên không phát sinh lợi nhuận gộp từ bán hàng. Báo cáo của Hội đồng quản trị trình Đại hội đồng cổ đông 2026 nhắm tới cơ hội góp vốn vào doanh nghiệp bất động sản, xây dựng và thương mại.
Doanh thu bằng 0 từ quý IV/2025
Doanh thu thuần của Vexilla giảm từ 86,1 tỷ đồng năm 2024 xuống 29,4 tỷ năm 2025 (−65,8%), rồi bằng 0 trong bốn quý liên tiếp từ quý IV/2025 tới quý III/2026.
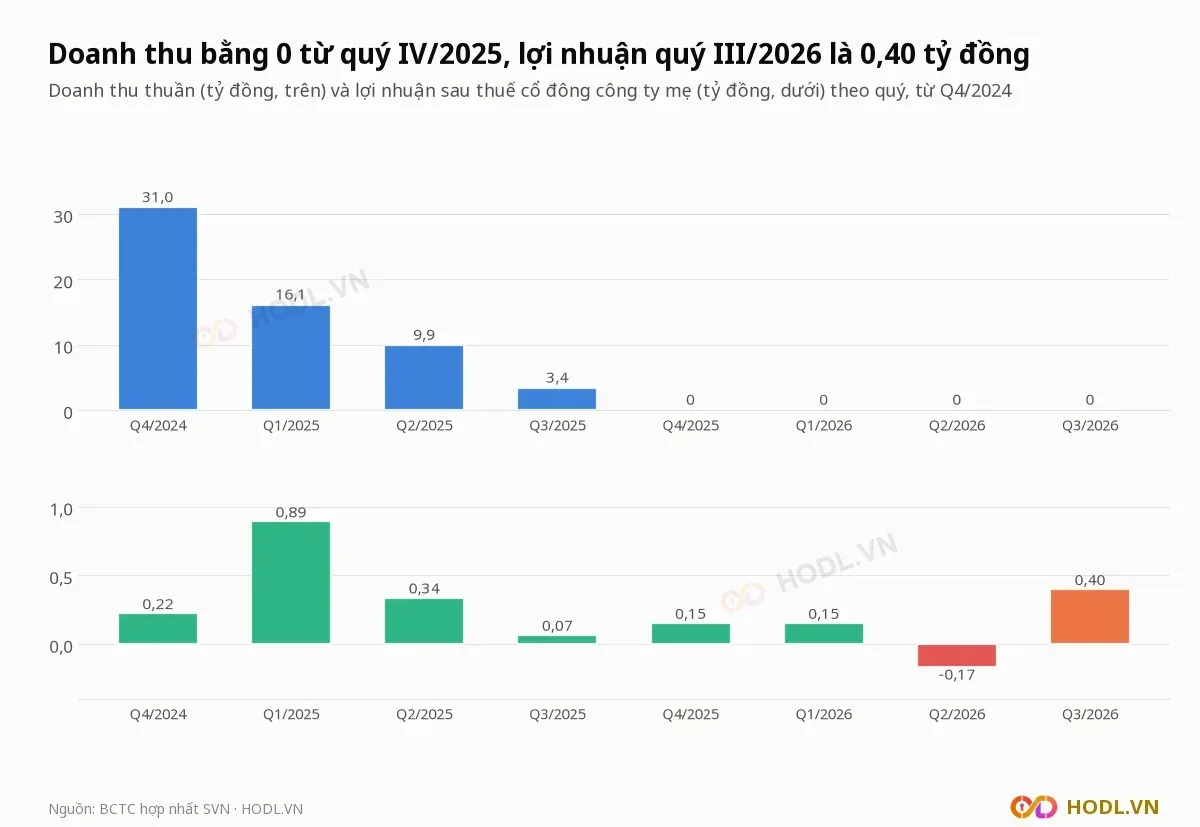
Kế hoạch 2026 do Đại hội đồng cổ đông thông qua gồm doanh thu 90 tỷ đồng và lợi nhuận trước thuế 1,0 tỷ. Chín tháng đầu năm doanh thu bằng 0 và lợi nhuận trước thuế đạt 0,60 tỷ đồng, bằng 59,7% chỉ tiêu.
Chỉ tiêu (tỷ đồng) | 9T/2026 | 9T/2025 | Thay đổi |
|---|---|---|---|
Doanh thu thuần | 0 | 29,45 | −100% |
Lãi gộp | 0 | 0,26 | −100% |
Thu nhập tài chính | 1,16 | 2,98 | −61,2% |
Chi phí tài chính | −0,23 | 0,32 | Hoàn nhập |
Chi phí quản lý | 1,93 | 1,75 | +10,2% |
Thu nhập khác | 1,20 | 0,46 | +158,0% |
Lợi nhuận trước thuế | 0,60 | 1,63 | −63,4% |
Lợi nhuận sau thuế | 0,36 | 1,30 | −72,0% |
Lợi nhuận chín tháng đến từ thu nhập tài chính (chủ yếu lãi cho vay) và thu nhập khác, trong khi chi phí quản lý 1,93 tỷ đồng. Chi phí tài chính âm 0,23 tỷ là khoản hoàn nhập dự phòng đầu tư dài hạn.
Lợi nhuận quý III nhờ thu nhập khác
Lợi nhuận trước thuế hợp nhất quý III/2026 của Vexilla là 0,53 tỷ đồng, tăng 0,45 tỷ so với 0,08 tỷ cùng kỳ; lợi nhuận sau thuế 0,41 tỷ, gấp 6,2 lần quý III/2025. Trong bốn quý gần nhất, quý II/2026 lỗ sau thuế 0,17 tỷ, ba quý còn lại lãi từ 0,15 tới 0,40 tỷ.
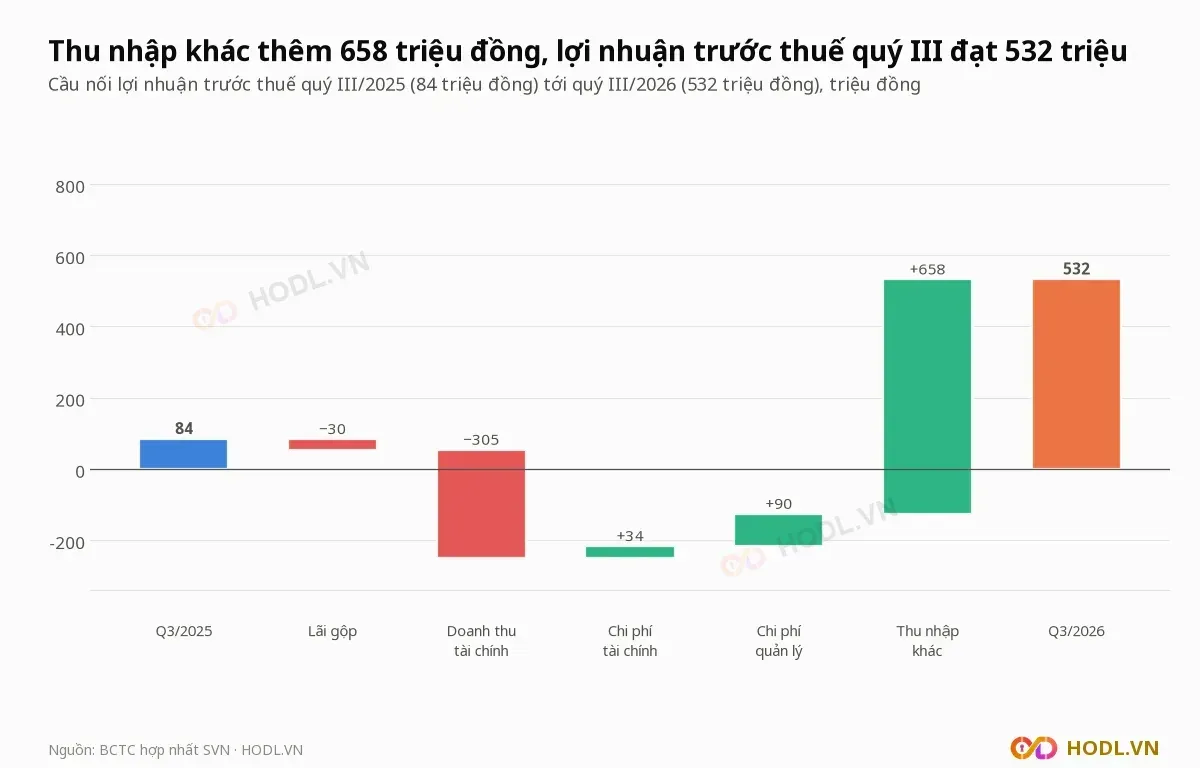
Thu nhập khác ròng 0,66 tỷ đồng (quý III/2025 không phát sinh) là nguồn tăng chính, bù cho doanh thu tài chính giảm 0,31 tỷ, từ 0,69 tỷ xuống 0,39 tỷ. Chi phí quản lý giảm 0,09 tỷ, còn 0,51 tỷ.
Công văn giải trình ghi báo cáo riêng có lợi nhuận thuần từ hoạt động kinh doanh 0,59 tỷ đồng, còn báo cáo hợp nhất âm 0,13 tỷ vì công ty con phát sinh lỗ trong kỳ.
Tài sản dồn vào phải thu, cho vay
Tổng tài sản của Vexilla là 227,5 tỷ đồng tại 30/09/2026, trong đó phải thu (kể cả trả trước và phải thu dài hạn) 200,7 tỷ đồng, chiếm 88,2%, và cho vay 25,85 tỷ, chiếm 11,4%. Tiền chỉ 0,30 tỷ đồng; nợ phải trả 1,24 tỷ, không có vay.
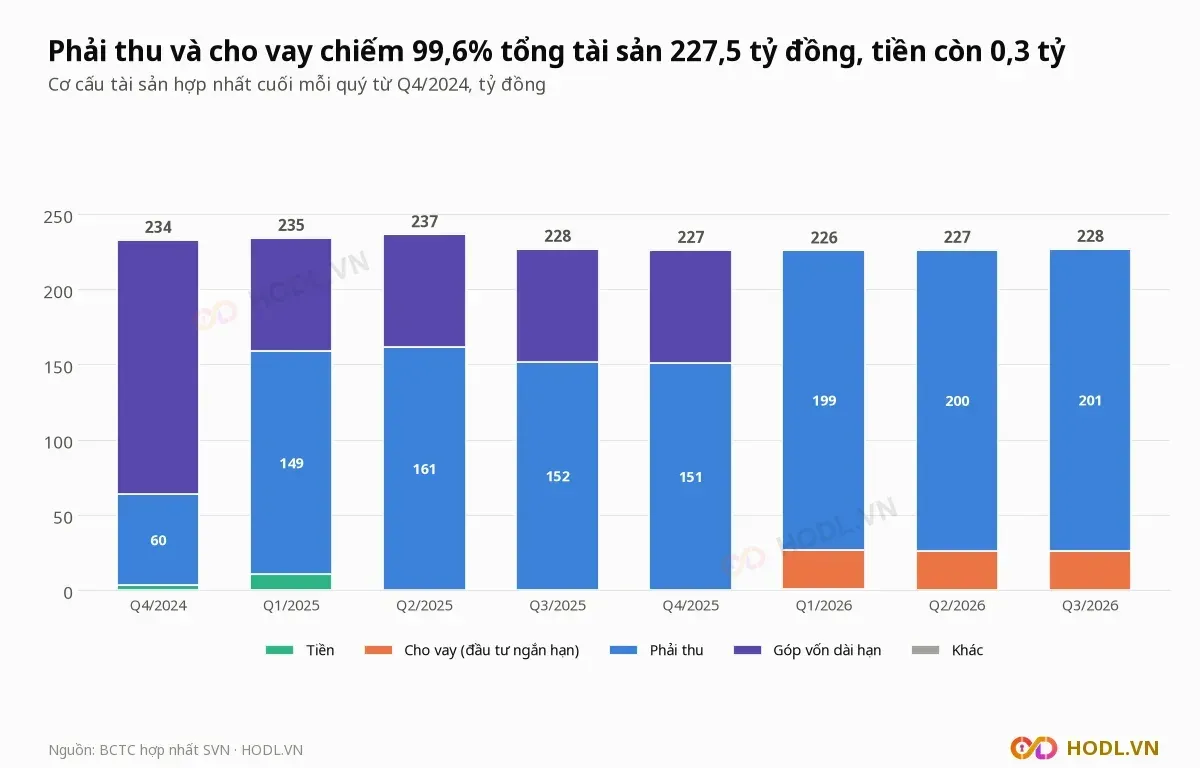
Từ quý IV/2024 khoản góp vốn dài hạn giảm từ 169,4 tỷ đồng về 0, trong khi phải thu tăng từ 60,1 tỷ lên 200,7 tỷ. Công ty chưa trích dự phòng cho khoản phải thu hay cho vay nào.
Khoản mục (tỷ đồng) | 30/09/2026 | 01/01/2026 |
|---|---|---|
Tiền | 0,30 | 0,12 |
Cho vay ngắn hạn | 25,85 | 35,75 |
Phải thu khách hàng | 45,28 | 46,18 |
Trả trước cho người bán | 4,50 | 4,67 |
Phải thu khác ngắn hạn | 128,38 | 54,96 |
Phải thu dài hạn khác | 22,54 | 10,05 |
Góp vốn đầu tư dài hạn | 0 | 74,77 |
Tài sản khác | 0,69 | 0,73 |
Tổng tài sản | 227,55 | 227,21 |
Thu nhập tài chính chín tháng 2026 là 1,16 tỷ đồng, bằng 0,5% giá trị phải thu và cho vay. Lãi cho vay phải thu (chưa thu tiền) tăng từ 0,35 tỷ lên 2,48 tỷ đồng.
Chi tiết các khoản phải thu
Phải thu ngắn hạn khác của Vexilla là 128,38 tỷ đồng, gấp 2,3 lần 54,96 tỷ đầu năm, gồm ba nhóm:
- Đặt cọc thực hiện hợp đồng 27,7 tỷ đồng: 16 tỷ mua 4 triệu cổ phần CTCP Cyan (hợp đồng ngày 22/04/2025) và 11,7 tỷ mua 23,4% vốn góp Công ty TNHH Đầu tư Tài chính Mya Capital (ngày 23/04/2025).
- Lãi cho vay phải thu 2,48 tỷ đồng, so với 0,35 tỷ đầu năm.
- Phải thu khác 98,2 tỷ đồng, so với 8,78 tỷ đầu năm; thuyết minh gắn khoản này với hợp đồng hợp tác đầu tư ngày 01/04/2026 với bà Đỗ Như Kiều Anh và hai hợp đồng hợp tác kinh doanh của M&S.
Phải thu khách hàng 45,28 tỷ đồng là toàn bộ của Công ty TNHH New East West, phần còn lại của hợp đồng chuyển nhượng 6,34 triệu cổ phần CTCP Đầu tư và Phát triển Lũng Lô 5 ngày 20/06/2025 (giá 11.700 đồng, tổng 74,18 tỷ). Số dư không đổi so với đầu năm 2026.
Với CTCP Foveris, Vexilla trả trước 4,5 tỷ đồng và còn phải thu 10 tỷ theo hợp đồng hợp tác trồng cây dược liệu, nuôi trồng thuỷ sản tại Hà Giang; hai bên thoả thuận thanh lý hợp đồng ngày 06/01/2026. Phải thu dài hạn khác tổng cộng 22,54 tỷ đồng, so với 10,05 tỷ đầu năm.
Cho vay 25,85 tỷ đồng gồm hai khoản:
- Ông Hạ Quyết Chiến 13,85 tỷ đồng, lãi 5% mỗi năm, hợp đồng từ 20/05/2022, tài sản đảm bảo là 10 căn liền kề tại khu đô thị Nam 32, Hoài Đức, Hà Nội.
- Ông Phạm Văn Hưng 12 tỷ đồng, lãi 7% mỗi năm, kỳ hạn sáu tháng từ 10/01/2026, gốc và lãi trả một lần khi hết hạn.
Ngày đáo hạn theo hợp đồng của khoản 12 tỷ đồng (10/07/2026) đã qua nhưng số dư vẫn ghi nguyên tại 30/09/2026. Khoản 21,9 tỷ đồng cho bà Hoàng Hải Trang vay đã được thanh lý trong quý I/2026.
Dòng tiền kinh doanh âm 85,8 tỷ
Lưu chuyển tiền thuần từ hoạt động kinh doanh chín tháng 2026 của Vexilla là âm 85,83 tỷ đồng, trong đó tăng các khoản phải thu 84,89 tỷ. Hoạt động đầu tư dương 86,01 tỷ, gồm thu hồi góp vốn 75 tỷ và thu hồi cho vay 21,9 tỷ, trừ chi cho vay mới 12 tỷ.
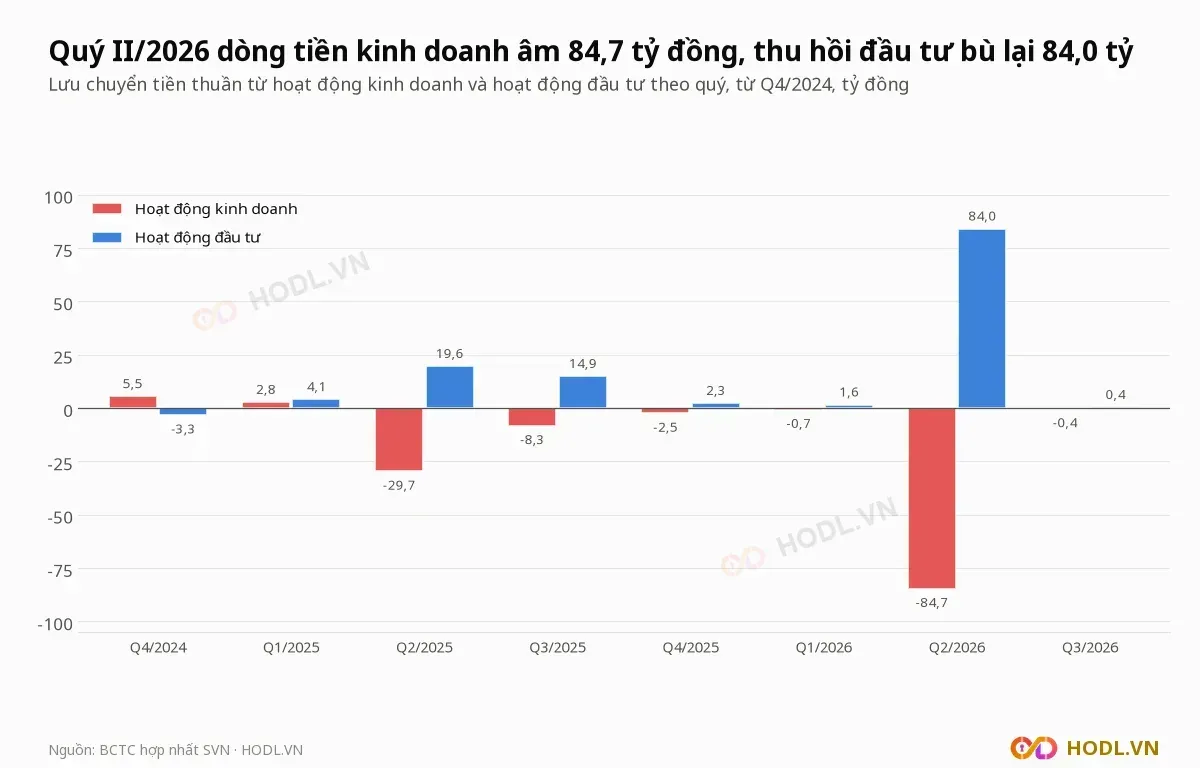
Báo cáo lưu chuyển tiền tệ ghi thu hồi khoản góp vốn 75 tỷ đồng vào CTCP Cyan ở hoạt động đầu tư, cùng kỳ phải thu khác tăng 89,4 tỷ. Tiền cuối kỳ chỉ tăng 0,18 tỷ, lên 0,30 tỷ đồng.
Chi phí quản lý quý III là 0,51 tỷ đồng, tương ứng 0,17 tỷ mỗi tháng, nên lượng tiền hiện có đủ trang trải gần hai tháng. Công ty không còn vay nợ: khoản vay 6,6 tỷ đồng được trả hết trong năm 2025.
Đại hội cổ đông 2026
Đại hội đồng cổ đông thường niên 2026 của Vexilla họp ngày 21/09/2026 ở lần triệu tập thứ ba, với 4 cổ đông và đại diện cổ đông dự họp, nắm 3.506.400 cổ phần (16,7% vốn). Danh sách chốt ngày 03/06/2026 có 1.186 cổ đông; cả 11 nội dung đều được thông qua với 100% số phiếu có mặt.
Nội dung chính:
- Kế hoạch 2026: doanh thu 90 tỷ đồng, lợi nhuận trước thuế 1,0 tỷ.
- Không chi cổ tức và không trích quỹ năm 2025; việc chi cổ tức năm 2026 giao Hội đồng quản trị quyết định theo kết quả kinh doanh.
- Thoái toàn bộ vốn tại CTCP Thương mại M&S (3,8 triệu cổ phần, 38 tỷ đồng theo mệnh giá) và thu hồi các khoản cho vay, đặt cọc, hợp tác đầu tư.
- Bầu bổ sung thành viên Hội đồng quản trị cho thời gian còn lại của nhiệm kỳ 2025 tới 2030, thù lao Hội đồng quản trị năm 2026 không quá 300 triệu đồng.
Tờ trình số 05/2026 liệt kê sáu đối tác cần thu hồi hoặc thoái vốn:
Đối tác | Giá trị (tỷ đồng) | Xử lý |
|---|---|---|
CTCP Thương mại M&S | 64,26 | Thu hồi khoản cho vay |
CTCP Thương mại M&S | 38,00 | Thoái toàn bộ vốn (theo mệnh giá) |
Bà Đỗ Như Kiều Anh | 22,50 | Thu hồi khoản hợp tác đầu tư |
Bà Bùi Thị Thanh Tươi | 16,00 | Thu hồi khoản đặt cọc mua cổ phần |
Ông Hạ Quyết Chiến | 13,85 | Thu hồi khoản cho vay |
Ông Phạm Văn Hưng | 12,00 | Thu hồi khoản cho vay |
Công ty TNHH Đầu tư Tài chính Mya Capital | 11,70 | Thu hồi hoặc xử lý theo thoả thuận đặt cọc |
Các khoản với bên ngoài (không kể M&S) tổng 76,05 tỷ đồng, bằng 33,4% tổng tài sản. Khoản cho vay 64,26 tỷ đồng của M&S là công ty con nên bị loại trừ khi hợp nhất.
Đại hội bầu năm thành viên Hội đồng quản trị cho thời gian còn lại của nhiệm kỳ:
- Ông Lê Trung Tuấn.
- Ông Vũ Đình Hưng.
- Ông Phan Mạnh Hùng.
- Ông Cao Đức Anh, thành viên độc lập.
- Bà Lê Thúy Hiền.
Hội đồng quản trị bầu Chủ tịch và Ủy ban Kiểm toán mới, hiệu lực từ 28/09/2026.
Cổ đông lớn và cổ tức
Danh sách cổ đông lớn của Vexilla cập nhật ngày 05/10/2025 không có cổ đông nắm trên 50% vốn; mười cổ đông lớn nhất giữ 55,6% cổ phần, nhiều nhất là ông Lê Việt Hùng với 15,79%.
Cổ đông | Số cổ phiếu | Tỷ lệ sở hữu |
|---|---|---|
Lê Việt Hùng | 3.315.300 | 15,79% |
CTCP Đầu tư Xanh Việt Nam | 1.035.000 | 4,93% |
Đỗ Bảo Anh | 1.030.000 | 4,90% |
Vũ Chí Công | 1.010.200 | 4,81% |
Công ty TNHH Đầu tư Bảo Lộc Hà Việt | 1.000.000 | 4,76% |
Bùi Thị Xuân | 1.000.000 | 4,76% |
Triệu Văn Hợi | 891.000 | 4,24% |
Trương Huy Tâm | 869.000 | 4,14% |
Nguyễn Thị Hà | 830.100 | 3,95% |
Nguyễn Thị Hiền | 700.000 | 3,33% |
Tỷ lệ cổ phiếu tự do chuyển nhượng là 100%; khối ngoại sở hữu 0,05%. Vexilla không chi cổ tức năm 2025 nên tỷ suất cổ tức bằng 0.
Giá cổ phiếu và thanh khoản
Cổ phiếu SVN của Vexilla đóng cửa 2.300 đồng ngày 10/11/2026, thấp hơn đỉnh đóng cửa 52 tuần 4.400 đồng (18/09/2026) 47,7% và cao hơn đáy đóng cửa 52 tuần 1.800 đồng (09/03/2026) 27,8%. Từ đầu năm giá giảm 20,7% trong khi VN-Index giảm 2,3%.
Hai mươi phiên gần nhất giá giảm 23,3% trong khi VN-Index tăng 1,4%; 60 phiên giảm 36,1% trong khi VN-Index giảm 1,3%. Khối lượng khớp trung bình 20 phiên là 244.510 cổ phiếu mỗi phiên, giá trị 0,66 tỷ đồng.
Khối lượng khớp trung bình mỗi phiên theo tháng:
Tháng | Cổ phiếu mỗi phiên | Giá trị (tỷ đồng) |
|---|---|---|
11/2025 | 102.440 | 0,29 |
03/2026 | 201.591 | 0,39 |
05/2026 | 88.475 | 0,18 |
06/2026 | 492.527 | 1,34 |
09/2026 | 410.125 | 1,56 |
10/2026 | 292.573 | 0,86 |
11/2026 (7 phiên tới 10/11) | 132.157 | 0,32 |
Tháng 09/2026 khớp trung bình mỗi phiên bằng 1,95% số cổ phiếu lưu hành, gấp 4,6 lần tháng 05/2026.
Khối ngoại và tự doanh
Khối ngoại gần như đứng ngoài Vexilla: sở hữu 0,05% vốn, room còn lại 10,28 triệu cổ phiếu trên mức tối đa 49%, và mua bán ròng mỗi quý chỉ vài chục triệu đồng.
Quý | Khối ngoại mua ròng (triệu đồng) |
|---|---|
Q4/2024 | 0 |
Q1/2025 | +34 |
Q2/2025 | −33 |
Q3/2025 | +74 |
Q4/2025 | −43 |
Q1/2026 | +19 |
Q2/2026 | −25 |
Q3/2026 | −2 |
Q4/2026 (tới 10/11) | 0 |
Từ 11/11/2025 tới phiên 10/11/2026 khối ngoại mua ròng 1 triệu đồng. Từ khi có dữ liệu (26/07/2011) tới nay khối ngoại bán ròng 2,91 tỷ đồng, lớn nhất là quý III/2023 với 3,86 tỷ đồng.
Dữ liệu tự doanh chỉ có 2 phiên (06/07/2022 và 23/05/2025), bán ròng 0,002 tỷ đồng; không có dữ liệu sau 23/05/2025.
So sánh nhóm nhiều khoản phải thu
Vexilla không còn doanh thu nên không có doanh nghiệp cùng ngành để so sánh. Nhóm so sánh gồm sáu mã trên toàn thị trường có tài sản 100 tới 600 tỷ đồng, vốn chủ dương, phải thu trên 45% tổng tài sản và doanh thu bốn quý dưới 30 tỷ đồng:
- KSQ: CTCP CNC Capital Việt Nam.
- QBS: CTCP Xuất nhập khẩu Quảng Bình.
- LCM: CTCP Khai thác và Chế biến khoáng sản Lào Cai.
- MPT: CTCP Tập đoàn MPT.
- CDO: CTCP Tư vấn Thiết kế và Phát triển Đô thị.
- RCL: CTCP Địa ốc Chợ Lớn.
Mã | Giá (đồng) | ROE 4 quý | Phải thu trên tài sản | Doanh thu 4 quý (tỷ đồng) | |
|---|---|---|---|---|---|
SVN | 2.300 | 0,21 | 0,2% | 88,2% | 0 |
KSQ | 700 | 0,08 | 4,2% | 98,2% | 11,3 |
QBS | 500 | 0,16 | −31,0% | 96,6% | 1,2 |
LCM | 500 | 0,11 | −4,5% | 70,8% | 0 |
MPT | 600 | 0,06 | −0,4% | 67,3% | 0 |
CDO | 1.600 | 0,25 | 0,9% | 47,7% | 26,4 |
RCL | 11.900 | 0,58 | 3,5% | 47,1% | 21,3 |
Trung vị sáu mã | 0,14 | 0,2% | 69,1% | 6,3 |
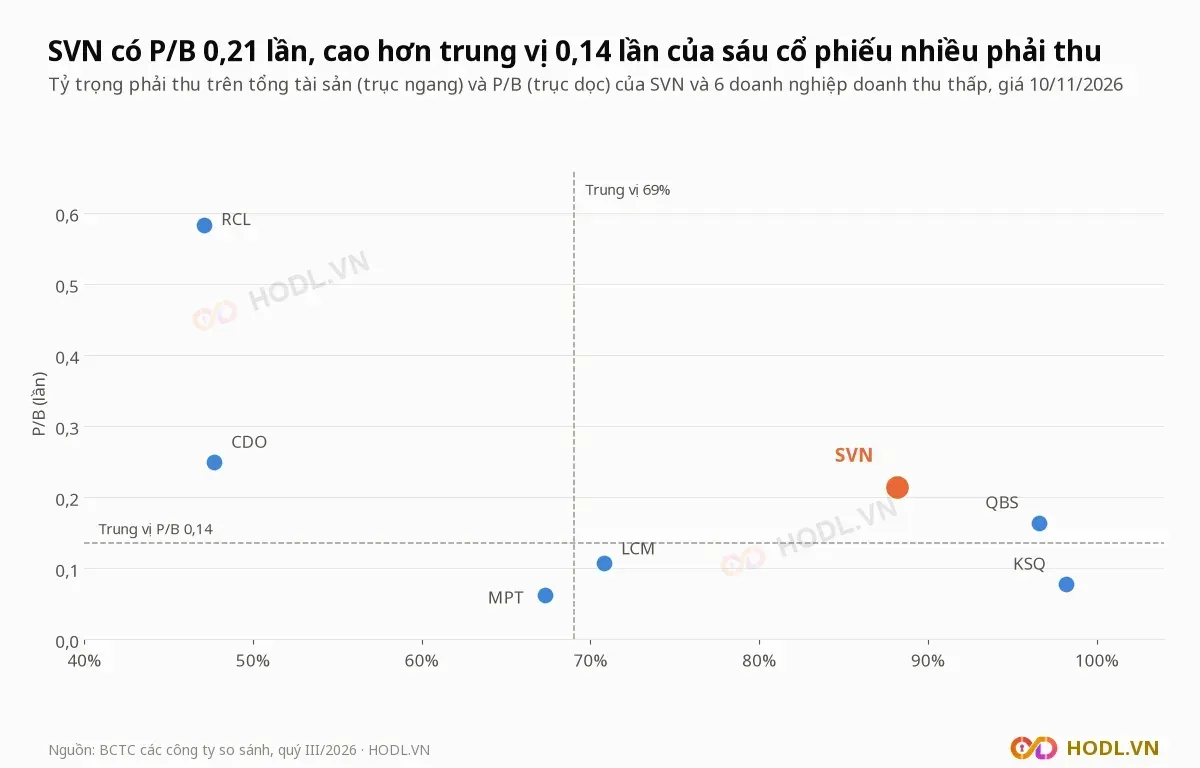
P/B của Vexilla là 0,21 lần, cao hơn trung vị 0,14 lần của nhóm 58,2%; chỉ CDO (0,25 lần) và RCL (0,58 lần) cao hơn. ROE bốn quý 0,2% bằng trung vị nhóm.
Định giá theo giá trị sổ sách
Lợi nhuận sau thuế bốn quý tới quý III/2026 của Vexilla là 0,53 tỷ đồng, nên EPS là 25 đồng và P/E là 90,8 lần; chỉ số này ít có giá trị vì lợi nhuận đến từ lãi cho vay và thu nhập khác. Định giá dựa trên giá trị sổ sách: BVPS 10.730 đồng, P/B 0,21 lần.
Vốn chủ cổ đông công ty mẹ là 225,33 tỷ đồng (vốn chủ 226,30 tỷ trừ lợi ích cổ đông không kiểm soát 0,97 tỷ), chia 21 triệu cổ phiếu. Với chi phí vốn cổ phần r = 12% và tăng trưởng dài hạn g = 3%, P/B 0,21 lần ứng với ROE bền vững 4,9%, so với ROE bốn quý 0,2%.
Giá trị cổ phiếu phụ thuộc vào tỷ lệ thu hồi h của 226,55 tỷ đồng phải thu và cho vay:
Thang giá tham chiếu từ BVPS 10.730 đồng:
Cách tính | Hệ số | Giá tham chiếu (đồng) |
|---|---|---|
Thu hồi 100% | h = 100% | 10.730 |
Thu hồi 75% | h = 75% | 8.033 |
Thu hồi 50% | h = 50% | 5.336 |
Thu hồi 25% | h = 25% | 2.639 |
P/B tứ phân vị trên của nhóm | 0,23 lần | 2.446 |
Giá hiện tại | h = 21,9% | 2.300 |
P/B trung vị của nhóm | 0,14 lần | 1.449 |
P/B tứ phân vị dưới của nhóm | 0,09 lần | 912 |
Giá 2.300 đồng nằm giữa mức P/B tứ phân vị trên (2.446 đồng) và trung vị nhóm (1.449 đồng). Tỷ lệ thu hồi 21,9% là mức giá hiện tại hàm ý, tính sau khi trừ nợ phải trả và lợi ích cổ đông thiểu số.
Phân tích kỹ thuật
Nến tuần của Vexilla tăng từ đáy 1.800 đồng (09/03/2026) lên đỉnh 4.400 đồng (18/09/2026) rồi giảm về 2.300 đồng. Giá thấp hơn đỉnh đóng cửa 52 tuần 47,7% và thấp hơn đỉnh đóng cửa chu kỳ từ 2023 (8.000 đồng, 24/04/2025) 71,2%.
Hỗ trợ - Kháng cự
Các vùng dưới đây tính từ giá cao và giá thấp của nến tuần từ 01/2023; mỗi vùng chứa các đỉnh hoặc đáy swing (cực trị trong ±3 tuần). Chi tiết cách đọc ở bài hỗ trợ và kháng cự.
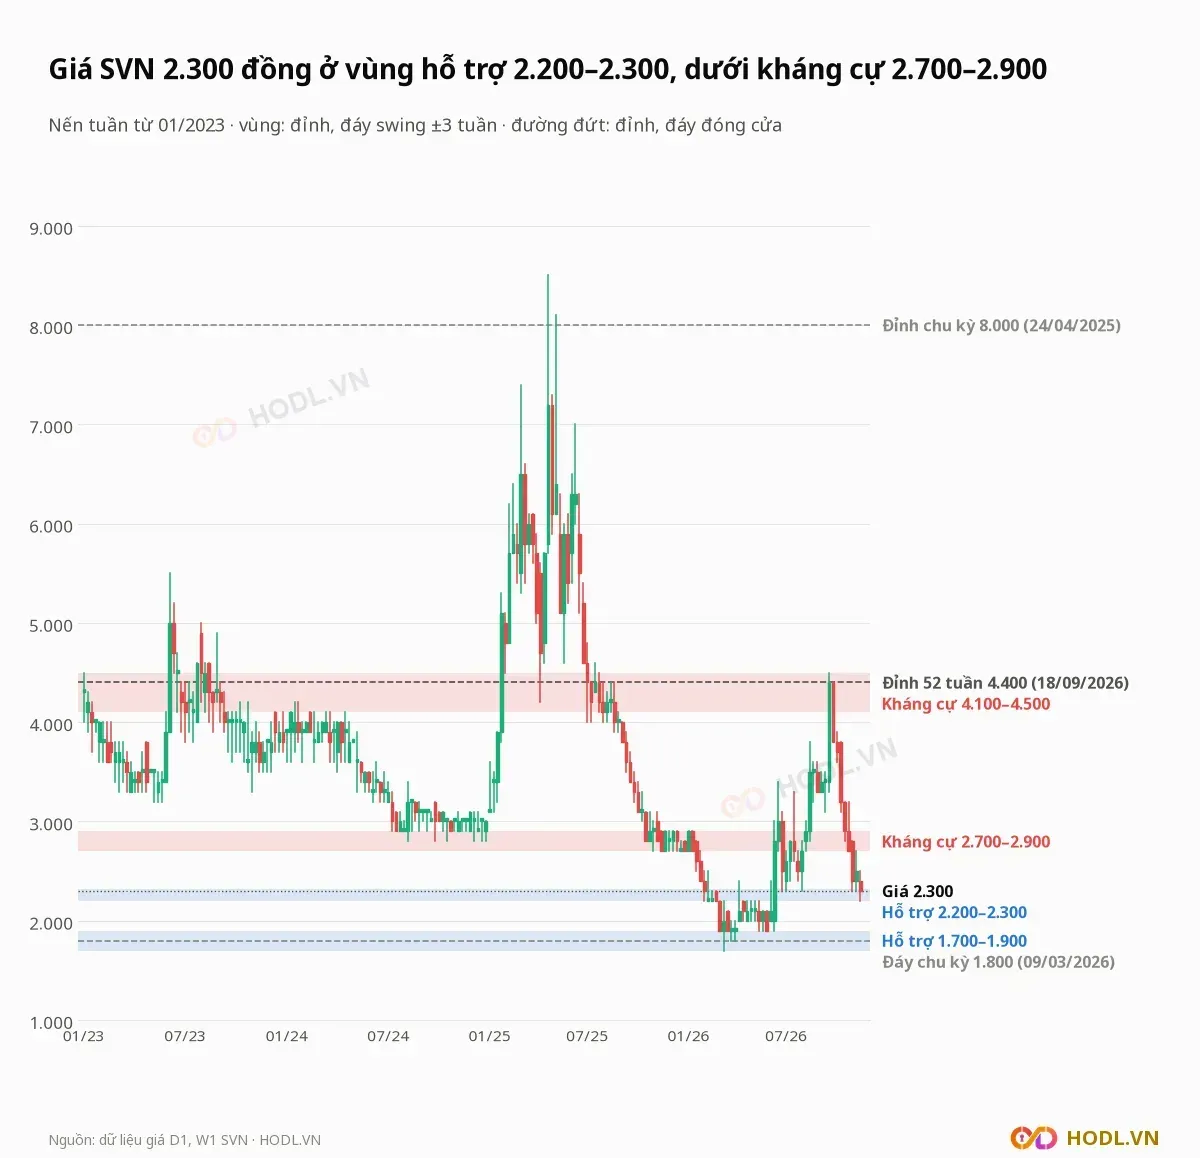
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
4.100 tới 4.500 | Kháng cự | Đỉnh tuần 19/01/2024 (4.200), 22/08/2025 (4.400) và 18/09/2026 (4.500); cao hơn giá 78,3% đến 95,7% |
2.700 tới 2.900 | Kháng cự | Đáy tuần 2024 (2.800) và 11/2025 tới 12/2025 (2.700), đỉnh tuần 12/2025 tới 01/2026 (2.900); cao hơn giá 17,4% đến 26,1% |
2.200 tới 2.300 | Hỗ trợ | Đáy tuần 30/01/2026 (2.200) và 31/07/2026 (2.300); giá đang nằm trong vùng |
1.700 tới 1.900 | Hỗ trợ | Đáy tuần 13/03/2026 (1.700) và bốn đáy tuần 05/2026 tới 06/2026 (1.900); thấp hơn giá 17,4% đến 26,1% |
Fibonacci
Fibonacci kéo theo giá đóng cửa cho nhịp tăng từ đáy 1.800 đồng (09/03/2026) lên đỉnh 4.400 đồng (18/09/2026); giá 2.300 đồng đã hồi 80,8% nhịp tăng. Bài về Fibonacci giải thích cách đọc các mức hồi.
Mức hồi từ đỉnh | Giá (đồng) |
|---|---|
23,6% | 3.786 |
38,2% | 3.407 |
50% | 3.100 |
61,8% | 2.793 |
78,6% | 2.356 |
Giá 2.300 đồng nằm sát dưới mức 78,6% (2.356 đồng); mức 61,8% (2.793 đồng) nằm trong vùng kháng cự 2.700 tới 2.900 đồng.
Xu hướng EMA
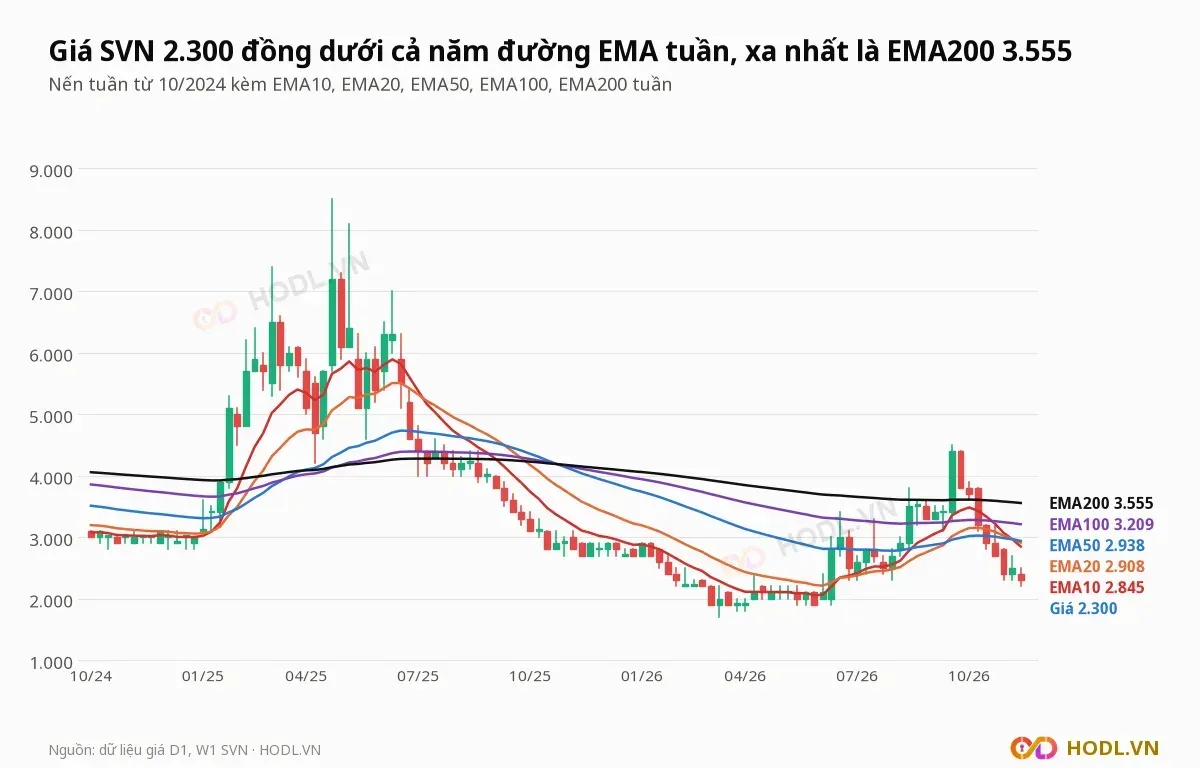
Giá 2.300 đồng thấp hơn EMA10 tuần (2.845) 19,2%, EMA20 (2.908) 20,9%, EMA50 (2.938) 21,7%, EMA100 (3.209) 28,3% và EMA200 (3.555) 35,3%. Giá nằm dưới cả năm đường EMA tuần và cả năm đường đều dốc xuống so với 4 tuần trước.
EMA50 nằm dưới EMA200 từ tuần 31/10/2025; EMA10 cắt xuống EMA20 trong tuần 06/11/2026 và hiện cả hai nằm dưới EMA50. Cách dùng đường EMA xem ở bài học liên quan.
RSI và động lượng
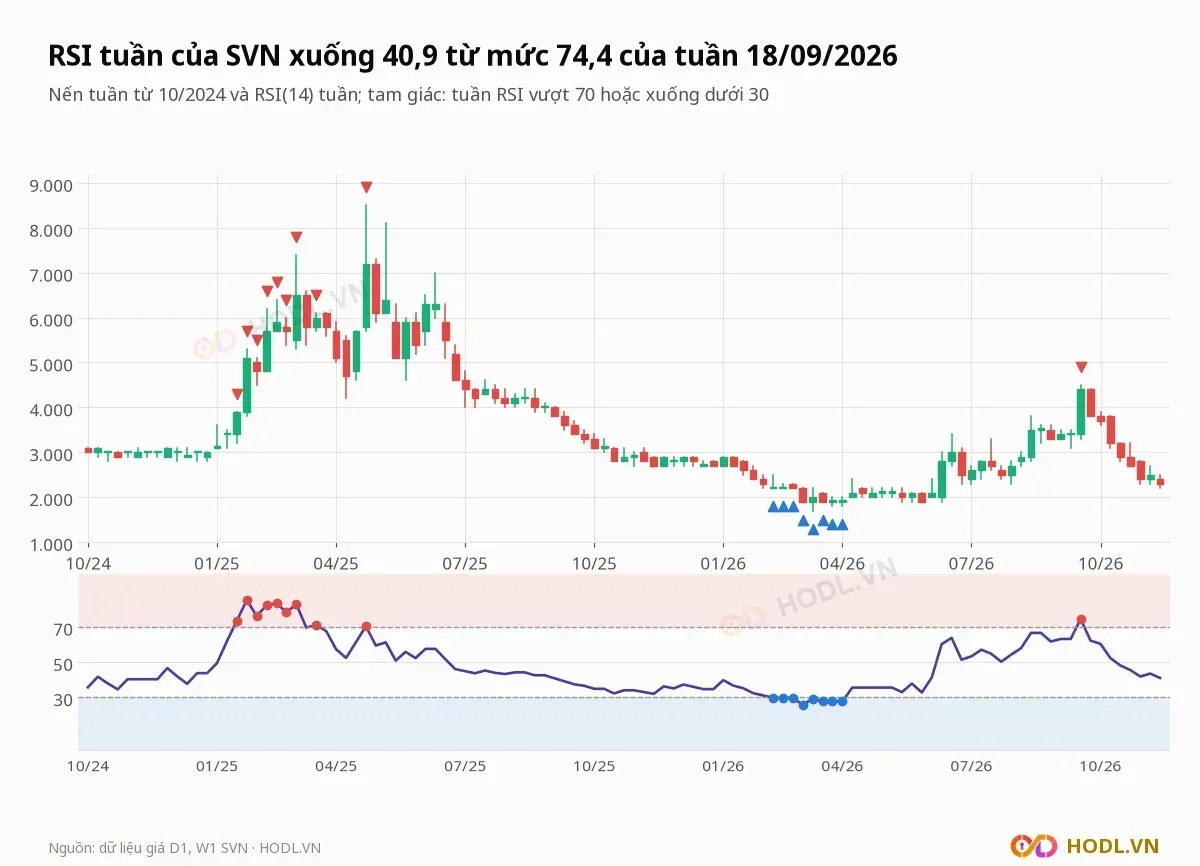
RSI tuần ở 40,9 và RSI ngày ở 32,4. RSI tuần xuống 25,6 (06/03/2026) khi giá chạm đáy 1.800 đồng, rồi lên 74,4 trong tuần 18/09/2026, lần vượt 70 đầu tiên kể từ tuần 25/04/2025.
RSI ngày dưới 30 trong ba phiên 29/10, 30/10 và 02/11/2026. Ngưỡng quá mua, quá bán được giải thích ở bài RSI quá mua, quá bán.
Lịch sự kiện cần theo dõi
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Tháng 01/2027 | Báo cáo tài chính quý IV/2026 | Kế hoạch 2026: doanh thu 90 tỷ đồng, lợi nhuận trước thuế 1,0 tỷ; chín tháng đạt 0 và 0,60 tỷ |
Theo tiến độ | Thu hồi cho vay, đặt cọc, hợp tác đầu tư | 76,05 tỷ đồng với bên ngoài theo tờ trình đại hội; khoản 12 tỷ của ông Phạm Văn Hưng đã qua ngày đáo hạn 10/07/2026 |
Theo tiến độ | Thoái vốn CTCP Thương mại M&S | 3,8 triệu cổ phần, 38 tỷ đồng theo mệnh giá; công ty con phát sinh lỗ quý III/2026 |
Theo tiến độ | Thu khoản phải thu New East West | 45,28 tỷ đồng, không đổi từ đầu năm 2026 |
Hằng quý | Dự phòng phải thu và cho vay | 0 đồng trên 226,55 tỷ đồng tại 30/09/2026 |
Năm 2027 | Đại hội đồng cổ đông thường niên | Đại hội 2026 phải triệu tập tới lần thứ ba, chỉ 16,7% vốn dự họp |
Kết luận
Vexilla không còn hoạt động kinh doanh tạo doanh thu; giá trị cổ phiếu nằm ở việc thu hồi khoản phải thu và cho vay. Lợi nhuận chín tháng chủ yếu đến từ lãi cho vay và thu nhập khác, còn tiền mặt chỉ đủ chi phí quản lý chừng hai tháng.
Rủi ro nằm ở chất lượng và thời hạn thu hồi, khi toàn bộ khoản phải thu chưa có dự phòng. Giá hiện tại ứng với việc thu hồi chưa tới một phần tư giá trị sổ sách, trong khi thanh khoản và biên độ giá đang rất lớn.
Dự báo xu hướng
Xu hướng tuần của Vexilla là giảm: giá nằm dưới cả năm đường EMA tuần, RSI tuần 40,9 và giá đã hồi 80,8% nhịp tăng từ 03/2026. Giá đang nằm trong vùng hỗ trợ 2.200 tới 2.300 đồng.
Phía trên, giá cần lấy lại vùng 2.700 tới 2.900 đồng (trùng mức Fibonacci 61,8% và nhóm EMA10 tới EMA50 từ 2.845 tới 2.938 đồng) rồi vùng 4.100 tới 4.500 đồng để đổi xu hướng. Phía dưới là vùng 1.700 tới 1.900 đồng, trùng đáy chu kỳ 1.800 đồng.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 10/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
