
Bảo hiểm phi nhân thọ: tỷ lệ bồi thường, tỷ lệ kết hợp và nhượng tái
Nội dung bài11 phần
Tỷ lệ kết hợp là con số cho biết riêng việc bán bảo hiểm phi nhân thọ có lãi hay không, chưa tính tiền đầu tư. Công ty bảo hiểm nào cũng thu phí trước rồi mới bồi thường, nên một báo cáo có lãi chưa chắc cho thấy nghiệp vụ làm ăn tốt: lãi có thể đến từ danh mục tiền gửi và trái phiếu. Ba tỷ lệ gồm tỷ lệ bồi thường, tỷ lệ chi phí và tỷ lệ kết hợp giúp tách hai nguồn đó.
Bài này giải thích ba tỷ lệ từ định nghĩa gốc, rồi đặt số năm 2025 của các công ty phi nhân thọ vào cùng một bảng: MIG, PTI, BIC, PGI, BMI, kèm PVI và hai công ty tái bảo hiểm VNR, PRE để đối chiếu. Phần lớn số liệu lấy từ báo cáo thường niên 2025 và tài liệu họp đại hội đồng cổ đông 2026 của chính các công ty. Bức tranh toàn ngành và khung phân loại nằm ở bài tổng quan cổ phiếu bảo hiểm.
Tỷ lệ bồi thường từ gốc
Tổ chức NAIC của các cơ quan quản lý bảo hiểm Hoa Kỳ định nghĩa tỷ lệ bồi thường (loss ratio) là phần trăm tổn thất phát sinh trên phí bảo hiểm thực thu. Hiểu đơn giản: trong 100 đồng phí đã được ghi nhận làm doanh thu, bao nhiêu đồng đã hoặc sẽ phải trả cho người được bồi thường.
Hai chữ cần chú ý là "phát sinh" và "thực thu". Tổn thất phát sinh gồm cả tiền đã chi và phần dự phòng cho vụ đã xảy ra nhưng chưa chi xong. Phí thực thu là phần phí tương ứng thời gian bảo hiểm đã trôi qua, không phải toàn bộ phí khách vừa nộp. Khách nộp phí cả năm vào tháng 11 thì chỉ khoảng hai tháng phí được tính vào năm đó, phần còn lại nằm trong dự phòng phí chưa hưởng.
Cũng có hai kiểu tính khác nhau mà báo cáo hay trộn lẫn. Tỷ lệ bồi thường gộp lấy chi bồi thường trước nhượng tái chia cho phí gốc. Tỷ lệ bồi thường giữ lại lấy bồi thường sau khi trừ phần bên nhận tái trả, chia cho phí giữ lại. Hai kiểu cho kết quả khác nhau, nên mọi so sánh phải ghi rõ kiểu nào. Bài bồi thường bảo hiểm là gì và phí bảo hiểm gốc là gì giải thích hai khái niệm nền.
Tỷ lệ chi phí và tỷ lệ kết hợp
Doanh nghiệp bảo hiểm còn có chi phí ngoài bồi thường: hoa hồng cho đại lý và môi giới, chi phí bán hàng, chi phí quản lý. Tỷ lệ chi phí lấy các khoản này chia cho cùng khoản phí. Tổng của tỷ lệ bồi thường và tỷ lệ chi phí là tỷ lệ kết hợp (combined ratio), theo cách Triple-I, viện nghiên cứu của ngành bảo hiểm Hoa Kỳ, và nghiên cứu sigma của Swiss Re trình bày.
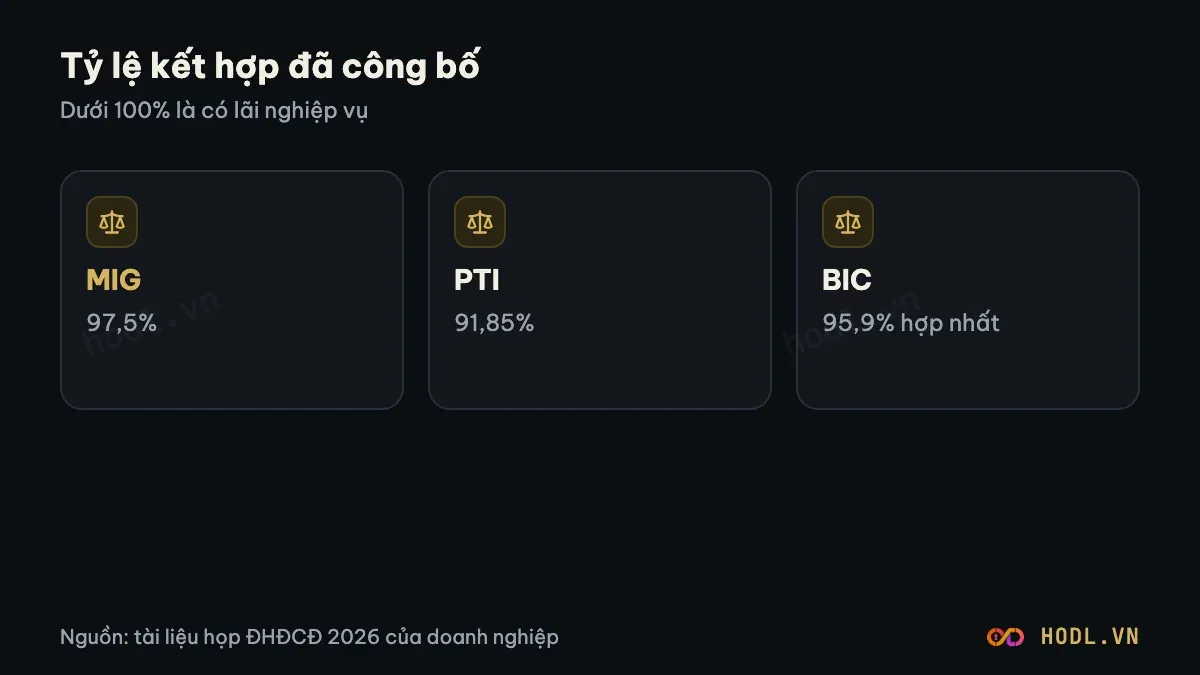
Cách đọc: dưới 100% thì phí thu về đủ trả bồi thường và chi phí, nghiệp vụ có lãi trước đầu tư. Trên 100% thì nghiệp vụ lỗ và doanh nghiệp phải lấy lãi đầu tư bù. Con số 97,5% nghĩa là mỗi 100 đồng phí còn 2,5 đồng trước đầu tư.
Cần nhớ hai điều. Một, không có một công thức duy nhất cho mẫu số. Tỷ lệ chi phí được nhiều nơi tính trên phí thực thu, nhiều nơi tính trên phí phát hành thuần, và Swiss Re còn cộng thêm tỷ lệ cổ tức chi cho người được bảo hiểm. Hai, tỷ lệ kết hợp chỉ có nghĩa với bảo hiểm phi nhân thọ, nơi hợp đồng ngắn và tổn thất xảy ra không đều. Với nhân thọ dài hạn thì cấu trúc dự phòng khác hẳn, như bài danh mục đầu tư và dự phòng của BVH giải thích.
Một ví dụ đủ số: PTI
PTI công bố số khá đầy đủ. Năm 2025, doanh thu phí bảo hiểm thuần là 2.874,9 tỷ đồng và tổng chi bồi thường bảo hiểm giữ lại là 1.128,6 tỷ đồng. Chia ra 39,26%, khớp với con số 39,3% công ty nêu trong báo cáo, so với 49,4% năm 2024. Tỷ lệ bồi thường giảm gần 10 điểm phần trăm trong một năm.
Tỷ lệ kết hợp công bố của PTI là 91,85% năm 2025, so với 92,74% năm 2024 và 97,56% năm 2023. Mỗi 100 đồng phí còn khoảng 8 đồng trước đầu tư, và xu hướng cải thiện đã kéo dài hai năm. Nhưng cũng trong tài liệu này, doanh thu phí bảo hiểm gốc của PTI giảm 6,43% xuống 3.757,9 tỷ đồng, chỉ đạt 82,6% kế hoạch, và nhóm sức khỏe PTI Health giảm 18,23% do tái cơ cấu. Kế hoạch lợi nhuận trước thuế 2026 là 320 tỷ đồng, thấp hơn 372,8 tỷ đồng thực hiện 2025. Một tỷ lệ kết hợp thấp không nói gì về tăng trưởng.
Bảng tỷ lệ của các công ty
Bảng dưới đặt số công ty công bố cạnh số tính bằng cùng một công thức trên báo cáo tài chính kiểm toán 2025: tổng chi bồi thường bảo hiểm giữ lại chia doanh thu phí bảo hiểm thuần. Cột tính chỉ để so các dòng với nhau, không thay cho số công ty công bố. Chỉ MIG, PTI và BIC công bố tỷ lệ kết hợp. BMI, PGI và hai công ty tái bảo hiểm không công bố con số này trong tài liệu đã đọc.
Mã | Bồi thường giữ lại, công ty nêu | Bồi thường giữ lại, tính cùng công thức | Tỷ lệ kết hợp, công ty nêu |
|---|---|---|---|
MIG | 33,4% (kế hoạch 32,0%) | 34,1% | 97,5% (kế hoạch 95,0%) |
PTI | 39,3% (2024: 49,4%) | 39,3% | 91,85% (2024: 92,74%) |
BIC | 29,12% (2024: 21,90%) | 29,1% | 95,9% hợp nhất (2024: 93,0%); 96,2% riêng (2024: 93,3%) |
BMI | Khoảng 28% đã trả trên doanh thu, không nêu mẫu số | 30,6% | Không công bố |
PGI | Không nêu tỷ lệ chung | 49,8% | Không công bố |
VNR (tái bảo hiểm) | 42,9% trên thu nhập phí (2024: 51,0%) | 42,9% (số công ty) | Không công bố số 2025 |
PRE (tái bảo hiểm) | Không nêu | 48,2% | Không công bố |
Nguồn: báo cáo thường niên 2025, báo cáo kết quả kinh doanh và báo cáo tài chính kiểm toán 2025 của từng công ty. Số tính do HODL.VN tính từ số công bố.
Ba nhận xét từ bảng. Thứ nhất, ba dòng có tỷ lệ bồi thường trên 40% là PGI (49,8%), PRE (48,2%) và VNR (42,9%). PRE và VNR là tái bảo hiểm, nơi bồi thường nhận tái thường lớn trên phí giữ lại và đi kèm hoa hồng nhận tái riêng (PRE chi hoa hồng 749 tỷ đồng). PGI thì bán bảo hiểm trực tiếp, và tài liệu công ty cho thấy bồi thường giữ lại của xe cơ giới ô tô là 896 tỷ đồng, bằng 60,8% doanh thu giữ lại của nghiệp vụ này, còn sức khỏe tổng thể là 63,9%. Thứ hai, BIC là trường hợp tỷ lệ bồi thường tăng mạnh nhất: từ 21,90% lên 29,12%, và tỷ lệ kết hợp hợp nhất từ 93,0% lên 95,9%. Công ty tự giải thích bằng bão lũ làm tổn thất gốc tăng. Thứ ba, tỷ lệ kết hợp công bố của MIG (97,5%) cao hơn kế hoạch tự đặt (95,0%), và cho kế hoạch 2026 công ty đặt mục tiêu dưới 95%.
Với BMI, báo cáo thường niên nêu hai con số đo được: bồi thường gộp 2.097,7 tỷ đồng, bằng 31,0% tổng phí gốc và phí nhận tái, và bồi thường giữ lại bằng 30,6% phí thuần (năm 2024: 35,4%). Công ty tự nêu mức khoảng 28%, thấp hơn cả hai, nhưng không nói rõ chia cho phí nào.
Phí gốc, nhượng tái và phí giữ lại
Phần trước dùng nhiều từ "giữ lại". Đó là phần rủi ro doanh nghiệp tự gánh sau khi chuyển một phần cho các công ty tái bảo hiểm. Tỷ lệ nhượng tái cao nghĩa là chia nhiều phí để giảm rủi ro.
Mã | Phí bảo hiểm gốc 2025 (tỷ đồng) | Tăng so 2024 | Phí nhượng tái (tỷ đồng) | Nhượng tái trên phí gốc (tính) |
|---|---|---|---|---|
BIC (hợp nhất) | 5.702,4 | +4,8% (tính) | 1.762,2 | 30,9% |
MIG | 5.414,3 | +7,9% | 2.725,9 | 50,3% |
PGI | 4.618,9 | +5,1% | 1.708,6 | 37,0% |
PTI | 3.757,9 | -6,43% | 1.110,6 | 29,6% |
Nguồn: báo cáo thường niên 2025 và báo cáo tài chính kiểm toán của từng công ty. Tỷ lệ do HODL.VN tính.
BMI không đặt chung trong bảng vì cách chia khác: phí gốc 5.966,2 tỷ đồng, tăng 0,09%, cộng phí nhận tái 805,3 tỷ đồng, và phí nhượng tái 1.688,5 tỷ đồng, bằng 24,9% tổng phí gốc và nhận tái. PVI cũng là trường hợp riêng: phí gốc của Bảo hiểm PVI là 14.908 tỷ đồng (thị phần 16,9%, số một thị trường), và ở cấp hợp nhất các khoản giảm trừ doanh thu, chủ yếu là nhượng tái, bằng 65,1% doanh thu gộp, một con số lớn vì PVI vừa nhận tái quốc tế vừa nhượng tái.
MIG nổi bật ở hai điểm. Tỷ lệ nhượng tái khoảng 50,3% là cao nhất bảng, và hoa hồng nhượng tái 1.341,3 tỷ đồng, tức khoảng 49,2% phí nhượng tái, cũng cao gấp hai đến ba lần các công ty còn lại (PTI 24,5%, PGI 19,4%, BIC 15,4%). Hoa hồng nhượng tái là khoản bên nhận tái trả lại cho người nhượng để bù chi phí khai thác. Tài liệu đã đọc của MIG không giải thích vì sao khoản này lớn, nên bài không kết luận về hiệu quả nhượng tái của MIG. Cần đọc thuyết minh báo cáo tài chính trước.
Nghiệp vụ nào kéo bồi thường
Tỷ lệ bồi thường trung bình che khác biệt giữa các nghiệp vụ. Cơ cấu phí gốc của từng công ty cho thấy mỗi doanh nghiệp phụ thuộc vào đâu.
- MIG: xe cơ giới 1.748 tỷ đồng (32,3%), con người 1.638 tỷ đồng (30,3%), tài sản kỹ thuật 1.466 tỷ đồng (27,1%), hàng hải 562 tỷ đồng (10,4%). Bancassurance (bán qua ngân hàng) chiếm 33,5% doanh thu, kênh số 16,4%.
- PTI: PTI SOS 1.657 tỷ đồng (44,01%, chủ yếu xe cơ giới), PTI Health 1.219 tỷ đồng, PTI Commercial 882 tỷ đồng.
- BIC: con người 45,2%, xe cơ giới 20,6%, tài sản 17,9% (số của công ty mẹ).
- PGI: xe cơ giới 34,0%, tài sản hỗn hợp 26,3%, sức khỏe 17,7%, hàng hải 16,4%.
- BMI: sức khỏe 39,31%, cháy nổ 19,75%, xe cơ giới 17,03%.
Tài liệu của PTI nêu thẳng lý do bồi thường xe và sức khỏe còn cao: giá linh kiện xe đời mới, ngập đô thị với xe, chi phí y tế và trục lợi bảo hiểm với sức khỏe. Nhưng không một công ty nào trong bốn công ty công bố tỷ lệ bồi thường theo từng nghiệp vụ, trừ PGI nêu số bồi thường giữ lại theo nghiệp vụ trong báo cáo của Tổng giám đốc.
Thiên tai năm 2025
Năm 2025 các tài liệu cùng nhắc tới bão và lũ. PTI nêu bão số 10 và 11 gây thiệt hại hơn 1.600 tỷ đồng cho nghiệp vụ tài sản và xe cơ giới của cả thị trường. PVI cho biết Bảo hiểm PVI chi bồi thường hơn 4.000 tỷ đồng, gồm cả tạm ứng bão lũ. Với VNR, tổn thất thiên tai năm 2025 là 1.138,2 tỷ đồng tính đủ 100%, trách nhiệm nhận tái 143,3 tỷ đồng và phần giữ lại 71,5 tỷ đồng.
Con số của VNR cho thấy tác dụng của nhượng tái: cùng một vụ tổn thất, phần công ty phải gánh nhỏ hơn nhiều phần tổng. Còn nghiệp vụ bán trực tiếp như BIC chịu tác động rõ hơn trên tỷ lệ bồi thường, từ 21,90% lên 29,12%. Dù vậy, cả PVI (134% kế hoạch), PRE (123,5%), BMI (100,75%) và PGI (100%) đều đạt hoặc vượt kế hoạch lợi nhuận trước thuế 2025 theo tài liệu của công ty, còn BIC đạt 95,6% và MIG 76%.
Lãi nghiệp vụ so với lãi đầu tư
Tỷ lệ kết hợp tốt không có nghĩa lợi nhuận chủ yếu đến từ nghiệp vụ. Ví dụ MIG: lợi nhuận hoạt động tài chính 2025 là 371,2 tỷ đồng, so với lợi nhuận trước thuế 408,8 tỷ đồng. Doanh thu tài chính 383,3 tỷ đồng, trong đó lãi tiền gửi 206,0 tỷ đồng và thu từ ủy thác đầu tư 175,8 tỷ đồng. Danh mục đầu tư của MIG là 5.093 tỷ đồng, gồm 3.893 tỷ đồng tiền gửi (76,4%) và 1.200 tỷ đồng ủy thác đầu tư (23,6%), không có trái phiếu theo báo cáo thường niên.
Với BMI, lợi nhuận hoạt động tài chính 203,3 tỷ đồng chiếm khoảng 67,3% lợi nhuận trước thuế 302,3 tỷ đồng, trong khi lợi nhuận thuần từ kinh doanh bảo hiểm chỉ 94,1 tỷ đồng. Với BIC, tiền gửi chiếm gần 75% danh mục theo công ty nêu.
Cách đọc đúng: khi lãi đầu tư chiếm phần lớn, lợi nhuận phụ thuộc lãi suất tiền gửi và trái phiếu như đã nêu ở bài tổng quan, còn tỷ lệ kết hợp cho biết phần nghiệp vụ có tự đứng vững nếu lãi suất giảm hay không. Với PVI và PRE thì thêm một lớp: Bảo hiểm PVI công bố rằng tái bảo hiểm đóng góp trên 50% lợi nhuận kinh doanh bảo hiểm của công ty, nên khi giá tái bảo hiểm trên thế giới giảm, phần này bị ảnh hưởng. VNR cũng nêu chu kỳ thị trường mềm của tái bảo hiểm trong rủi ro.
HX-INS và nhóm phi nhân thọ
Nhóm phi nhân thọ và tái bảo hiểm chiếm tám trong chín mã của HX-INS. Tính đến phiên 04/11/2026, tám mã này cộng lại có tỷ trọng 39,91% của chỉ số (phần còn lại 60,09% là BVH, tập đoàn có mảng nhân thọ lớn). Trong tám mã, PVI chiếm 16,93%, BIC 4,73%, VNR 3,95%, MIG 3,73%, PRE 3,40%, PTI 2,48%, PGI 2,39% và BMI 2,30%. Theo phương pháp tính, chỉ số gia quyền vốn hóa đầy đủ, không có trần tỷ trọng, không lọc thanh khoản và là chỉ số giá, không cộng cổ tức tiền mặt.
Chỉ số | Phiên | 1 tháng | 3 tháng | Từ đầu năm | 1 năm |
|---|---|---|---|---|---|
HX-INS | +1,82% | -11,39% | -3,07% | -4,04% | -0,41% |
VN-Index | +1,97% | -1,15% | -2,45% | -2,88% | +4,91% |
Nguồn: bộ chỉ số ngành · HODL.VN · tính đến phiên 04/11/2026.
HX-INS không phải thước đo tỷ lệ bồi thường hay tỷ lệ kết hợp: nó chỉ đo giá của rổ chín cổ phiếu. Việc một mã nằm trong cùng chỉ số không có nghĩa hai doanh nghiệp cùng mô hình, như so sánh PVI với một công ty phi nhân thọ bán lẻ thuần cho thấy. Tổng quan về chỉ số ngành tài chính có ở HX-FIN.
Đọc tài liệu cổ đông thế nào
Khi mở tài liệu họp cổ đông của một công ty phi nhân thọ, thứ tự dưới đây giúp khỏi nhầm.
- Tìm xem công ty có công bố tỷ lệ bồi thường và tỷ lệ kết hợp không, và công thức mẫu số là gì. Nếu không, tự tính nhưng ghi rõ là số tự tính.
- Phân biệt gộp và giữ lại ở mọi con số bồi thường.
- Xem tỷ lệ nhượng tái và hoa hồng nhượng tái, vì chúng quyết định phần rủi ro công ty gánh.
- Xem cơ cấu nghiệp vụ, vì xe cơ giới, sức khỏe và tài sản có hành vi tổn thất khác nhau.
- Tách lợi nhuận hoạt động bảo hiểm khỏi lợi nhuận hoạt động tài chính.
- So kế hoạch với thực hiện: MIG đạt 86% kế hoạch phí gốc và 76% kế hoạch lợi nhuận, trong khi PTI vượt kế hoạch lợi nhuận 16,5% dù phí gốc chỉ đạt 82,6% kế hoạch.
- Đọc ý kiến kiểm toán. Báo cáo tài chính 2025 của BMI có ý kiến ngoại trừ do khoản tài sản thiếu chờ xử lý 155,99 tỷ đồng.
Tài liệu họp của BMI không tìm được bản gốc cho kế hoạch 2026, và tài liệu của PGI không nêu tỷ lệ kết hợp, nên hai công ty này không có hàng tương ứng trong bảng công bố.
Câu hỏi thường gặp
Tỷ lệ kết hợp bao nhiêu thì tốt?
Dưới 100% nghĩa là nghiệp vụ có lãi trước đầu tư. Trong số công ty công bố năm 2025, PTI ở 91,85%, BIC ở 95,9% hợp nhất và MIG ở 97,5%. Mức nào là tốt còn phụ thuộc cách công ty tính mẫu số.
Tỷ lệ bồi thường gộp và giữ lại khác nhau thế nào?
Gộp là bồi thường trước khi trừ phần bên nhận tái trả, chia cho phí gốc. Giữ lại là bồi thường sau khi trừ phần đó, chia cho phí giữ lại. Cùng một công ty có thể cho hai kết quả rất khác nhau.
Vì sao công ty nhượng tái nhiều?
Nhượng tái chia bớt rủi ro, nhất là khi gặp tổn thất lớn như thiên tai, đổi lại phải chia phần phí cho đối tác. Năm 2025 tỷ lệ nhượng tái tính trên phí gốc dao động từ khoảng 29,6% ở PTI đến khoảng 50,3% ở MIG.
Nội dung trên chỉ để giải thích, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 04/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
