
Phân tích cổ phiếu VVS Quý 4/2026: Tài chính ròng chiếm 54% lợi nhuận quý III
Nội dung bài16 phần
- Định giá cổ phiếu VVS: quy mô
- Lợi nhuận quý III đến từ đâu
- Tiền gửi, tỷ giá và lãi vay
- Nợ nhà cung cấp và hạn mức L/C
- Dòng tiền kinh doanh
- Phải thu và hàng tồn kho
- Vốn, vay và nhà máy VMASS
- Kế hoạch năm 2026
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá theo P/E, P/B và DCF
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
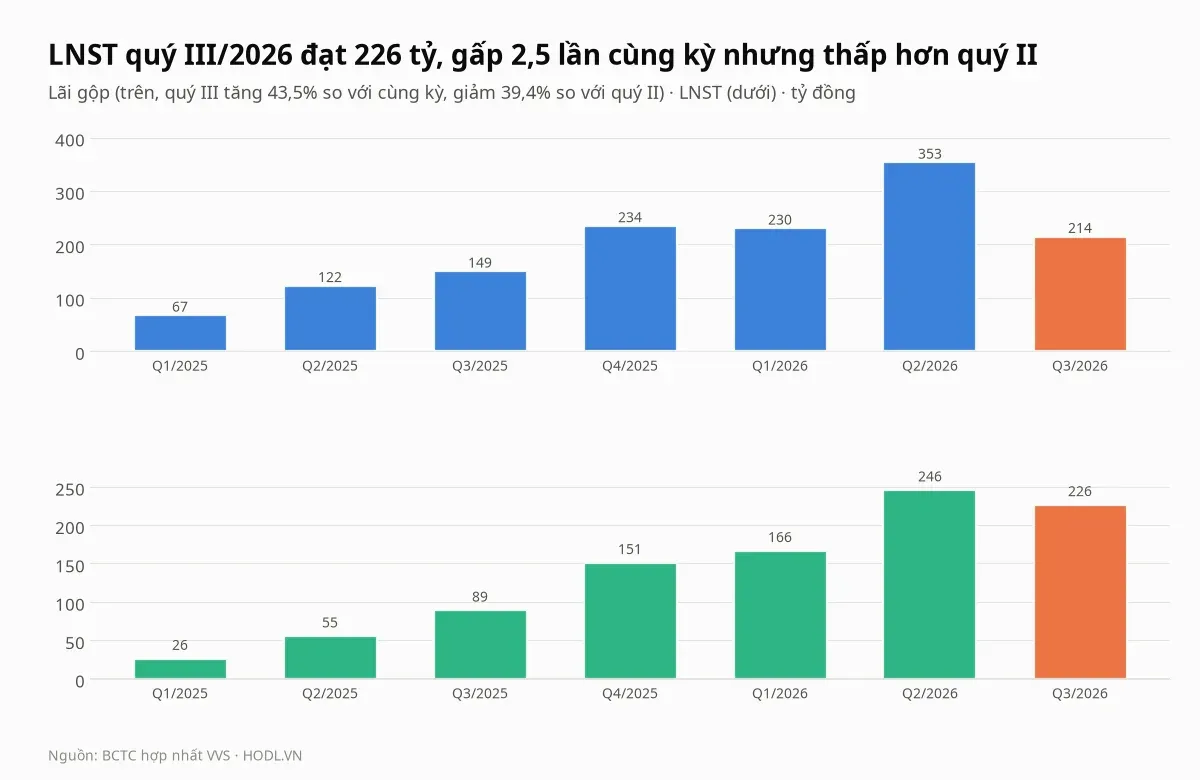
Định giá cổ phiếu VVS Quý 4/2026 bắt đầu từ một quý lợi nhuận cao nhưng thiên về tài chính. Lợi nhuận sau thuế quý III/2026 là 226,4 tỷ đồng, gấp 2,5 lần cùng kỳ nhưng thấp hơn quý II 7,8%, và trong lợi nhuận trước thuế 285,0 tỷ có 153,8 tỷ (54,0%) do hoạt động tài chính ròng tạo ra (thu nhập trừ chi phí tài chính). Lãi từ bán xe sau chi phí vận hành chỉ 130,5 tỷ, giảm 49,0% so với quý II.
Giá đóng cửa phiên 30/10/2026 là 74.200 đồng, thấp hơn đỉnh đóng cửa 52 tuần (108.900 đồng, ngày 22/07/2026) 31,9%. Cổ phiếu niêm yết trên HOSE từ 10/12/2025, trước đó giao dịch trên UPCoM.
Điểm chính
- Lợi nhuận sau thuế quý III tăng 154,5% lên 226,4 tỷ, trong đó thu nhập tài chính tăng 133,0 tỷ, bằng 96,8% mức tăng; so với quý II lãi gộp giảm 39,4% còn 214,1 tỷ và lãi bán xe sau chi phí vận hành giảm 49,0%.
- Tiền và tiền gửi 6.472,6 tỷ (61,9% tổng tài sản) đối ứng phải trả người bán 7.380,9 tỷ, trong đó Sinotruk International 7.239,5 tỷ; phải trả gấp 4,0 lần vốn chủ 1.828,4 tỷ và thuyết minh nêu tiền gửi được dùng làm tài sản thế chấp cho khoản vay, thư tín dụng và bảo lãnh.
- Dòng tiền kinh doanh chín tháng +2.026,0 tỷ đến từ phải trả tăng 4.182,3 tỷ; quý III dòng tiền kinh doanh âm 63,5 tỷ, còn hàng tồn kho gấp 3,5 lần đầu năm, lên 2.715,6 tỷ.
- Lợi nhuận trước thuế chín tháng 801,8 tỷ bằng 174,3% kế hoạch cả năm (460 tỷ); đợt chào bán 1:1 giá 25.000 đồng nhân đôi số cổ phiếu lên 43,05 triệu, và công ty không chia cổ tức năm 2025.
- Giá 74.200 đồng ứng P/E 4,05 lần và P/B 1,75 lần, so với trung vị nhóm 12,91 và 1,46; chỉ 3 trong 12 phép định giá thấp hơn giá, còn nến tuần đã đóng cửa dưới vùng hỗ trợ 74.900 đến 78.500 đồng.
Định giá cổ phiếu VVS: quy mô
Công ty Cổ phần Đầu tư Phát triển Máy Việt Nam (VVS) có 43,05 triệu cổ phiếu sau đợt chào bán cho cổ đông hiện hữu kết thúc ngày 29/07/2026, vốn hoá theo giá 74.200 đồng là 3.194,3 tỷ đồng. Theo thuyết minh BCTC, hoạt động chính là kinh doanh ô tô con và ô tô tải, phụ tùng, sản xuất, lắp ráp và dịch vụ bảo hành, sửa chữa, với 464 nhân sự (đầu năm: 349).
Chín tháng 2026 doanh thu bán xe là 9.813,1 tỷ đồng, chiếm 98,1% doanh thu; phụ tùng, sửa chữa và dịch vụ chỉ 185,6 tỷ. Nhà cung cấp lớn nhất là Sinotruk International, chiếm 7.239,5 tỷ trong 7.380,9 tỷ phải trả người bán; website công ty giới thiệu thương hiệu HOWO và SITRAK của Sinotruk. Công ty có một công ty con sở hữu 100% là Công ty TNHH MTV Ô tô VMASS, chủ đầu tư dự án nhà máy lắp ráp ở Hải Phòng.
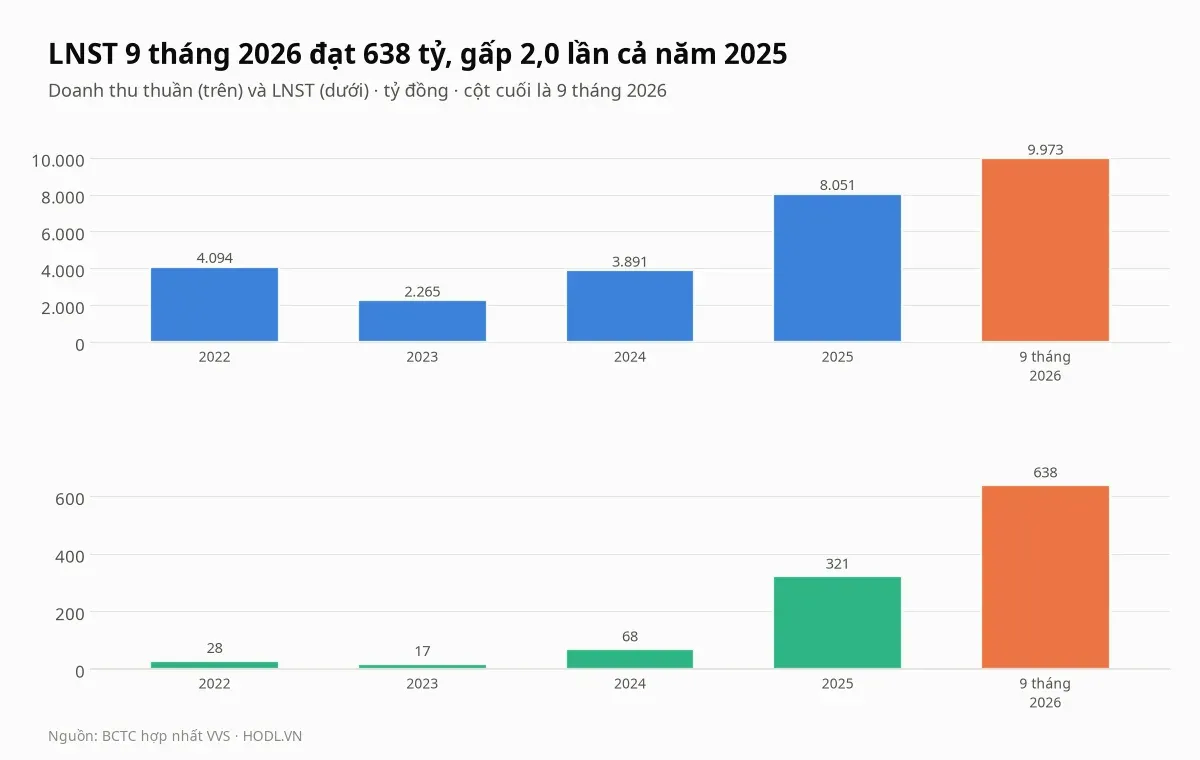
Doanh thu thuần đi từ 4.094 tỷ đồng năm 2022, 2.265 tỷ năm 2023 và 3.891 tỷ năm 2024 lên 8.051 tỷ năm 2025, rồi 9.973 tỷ chỉ trong chín tháng 2026. Lợi nhuận sau thuế tăng từ 28 tỷ năm 2022 (2023: 17 tỷ, 2024: 68 tỷ) lên 321 tỷ năm 2025 và 638 tỷ chín tháng 2026.
EPS bốn quý là 18.334 đồng, bằng lợi nhuận sau thuế bốn quý 789,3 tỷ chia 43,05 triệu cổ phiếu, ứng với P/E 4,05 lần; BVPS là 42.471 đồng và P/B 1,75 lần. ROE bốn quý là 67,8% tính trên vốn chủ bình quân, nhưng vốn chủ cuối quý III gấp 2,8 lần cuối năm 2025 nên ROE trên vốn chủ cuối kỳ chỉ 43,2%.
Lợi nhuận quý III đến từ đâu
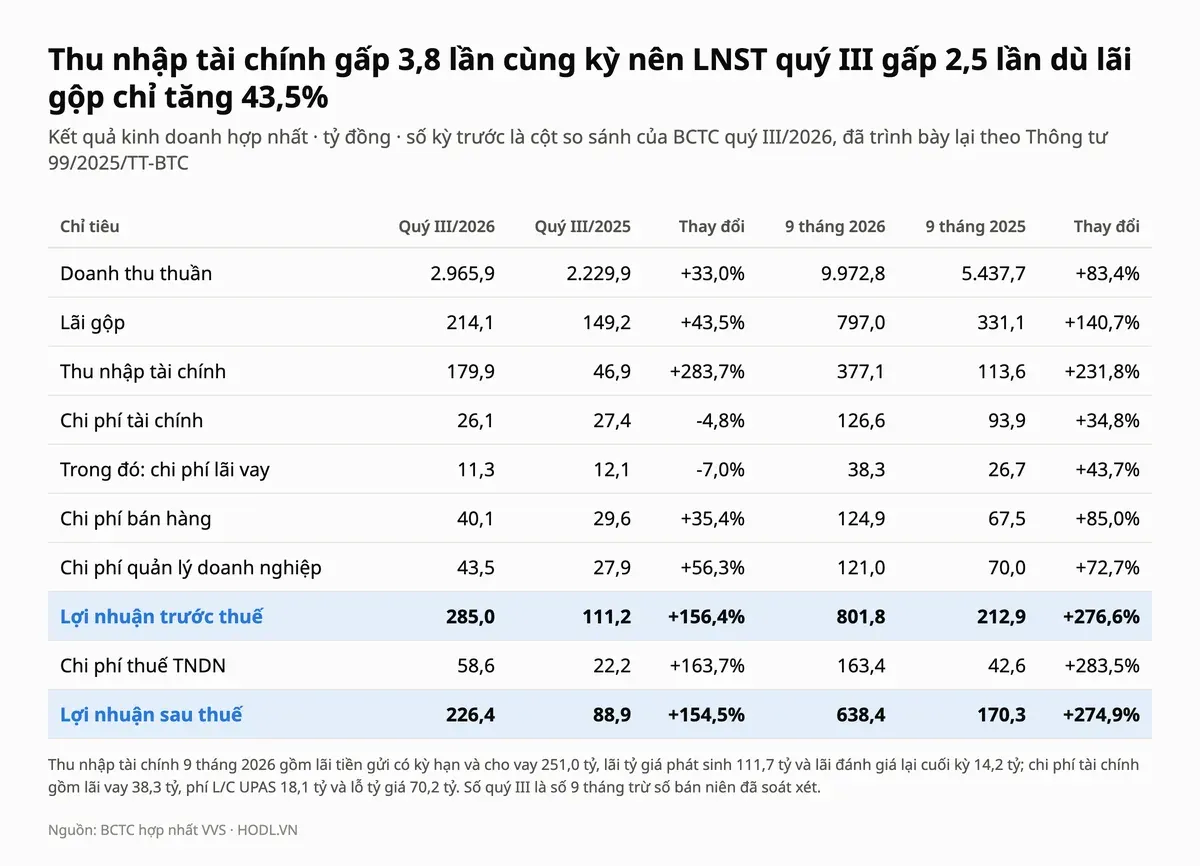
Doanh thu thuần quý III là 2.965,9 tỷ đồng, tăng 33,0% so với cùng kỳ, và lãi gộp tăng 43,5% lên 214,1 tỷ vì biên gộp mở từ 6,69% lên 7,22%. Công ty giải trình tăng trưởng đến từ đầu tư công và nhu cầu xe tải của nhà thầu, doanh nghiệp logistics, cùng giá đầu vào ưu đãi từ nhà cung cấp nước ngoài và cơ cấu bán xe có biên cao hơn.
Lợi nhuận trước thuế quý III là 285,0 tỷ, tăng 156,4% so với 111,2 tỷ, với thuế suất thực tế 20,6%. Lợi nhuận sau thuế là 226,4 tỷ, tăng 154,5%.
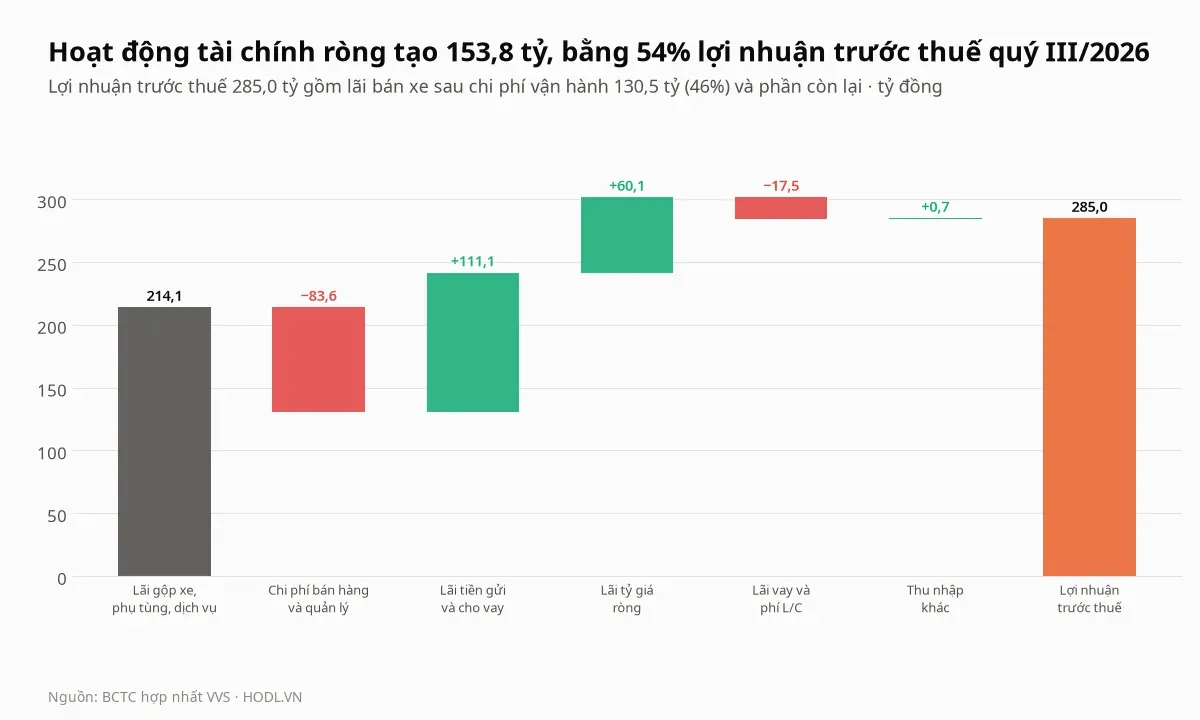
Hoạt động bán xe sau chi phí vận hành (lãi gộp 214,1 tỷ trừ bán hàng 40,1 tỷ và quản lý 43,5 tỷ) tạo 130,5 tỷ, bằng 45,8% lợi nhuận trước thuế. Phần còn lại là hoạt động tài chính ròng 153,8 tỷ, bằng 54,0%: lãi tiền gửi và cho vay 111,0 tỷ, lãi tỷ giá ròng 60,1 tỷ, trừ lãi vay 11,3 tỷ và phí L/C UPAS 6,2 tỷ. Các số này là số chín tháng trừ số bán niên đã soát xét, theo thuyết minh 25 và 26.
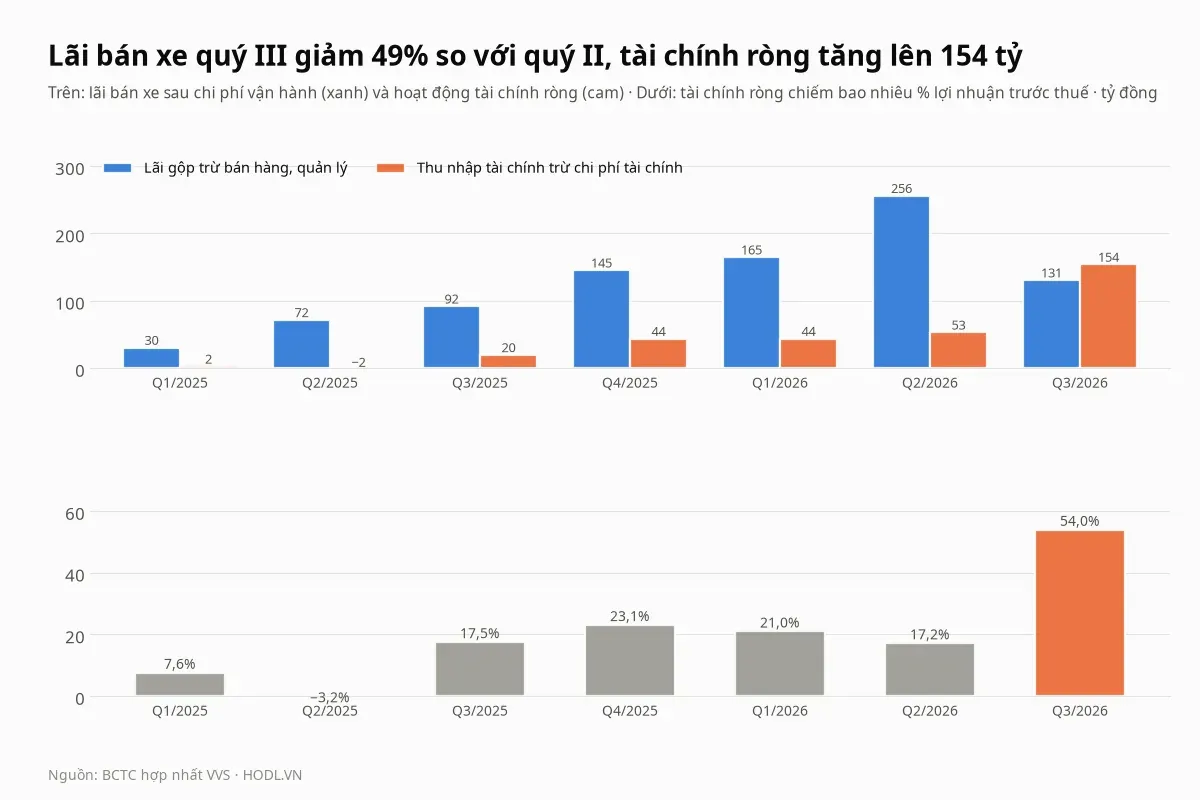
Tỷ trọng này không phải thường lệ. Hoạt động tài chính ròng chiếm 17,2% đến 23,1% lợi nhuận trước thuế từ quý IV/2025 đến quý II/2026, rồi nhảy lên 54,0% ở quý III/2026. Lãi bán xe sau chi phí vận hành đạt đỉnh 256,0 tỷ ở quý II rồi giảm 49,0% còn 130,5 tỷ, vì doanh thu giảm 30,3% từ 4.256,4 tỷ xuống 2.965,9 tỷ và biên gộp từ 8,30% xuống 7,22%.
Cả năm 2025 hoạt động tài chính ròng chỉ 63,3 tỷ, bằng 15,8% lợi nhuận trước thuế 401,5 tỷ. Chín tháng 2026 là 250,5 tỷ, bằng 31,2% lợi nhuận trước thuế 801,8 tỷ.
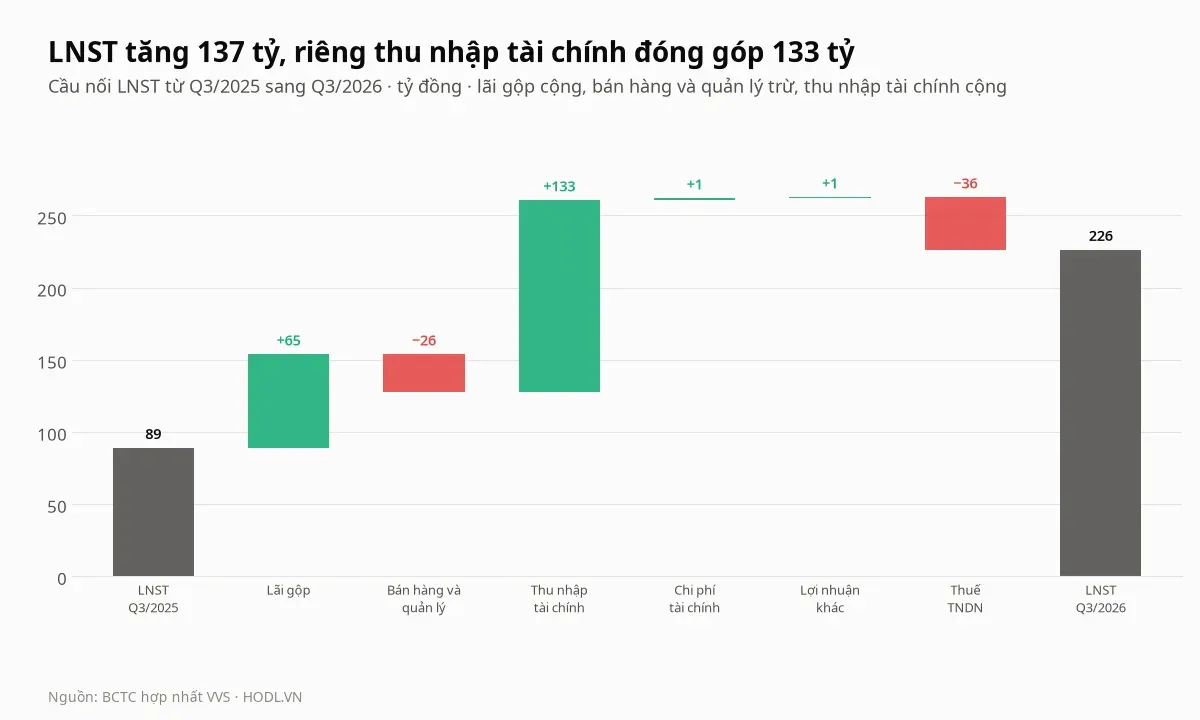
Cầu nối từ quý III/2025 sang quý III/2026 tách mức tăng 137,4 tỷ đồng của lợi nhuận sau thuế. Lãi gộp cộng 64,9 tỷ, nhưng chi phí bán hàng và quản lý trừ 26,1 tỷ và thuế trừ 36,4 tỷ; thu nhập tài chính cộng 133,0 tỷ, tương đương 96,8% mức tăng.
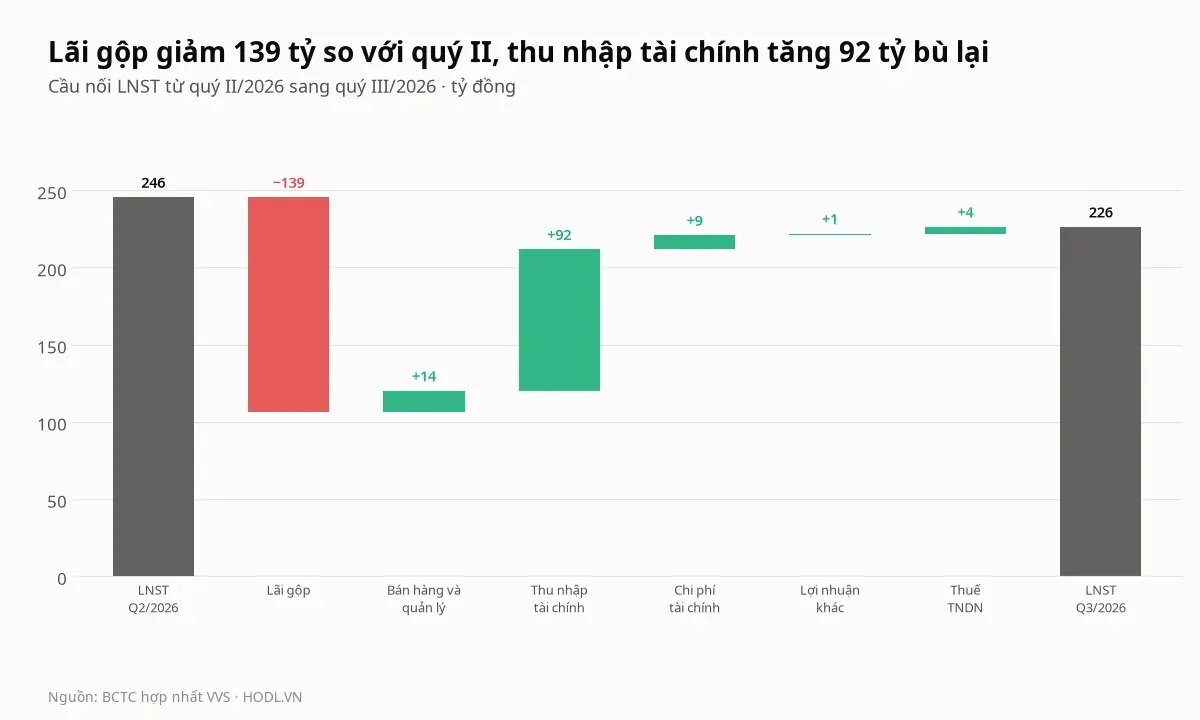
So với quý II, lợi nhuận sau thuế giảm 19,2 tỷ đồng, từ 245,6 tỷ. Lãi gộp trừ 139,1 tỷ, thu nhập tài chính cộng 91,7 tỷ, còn chi phí tài chính thấp hơn 9,2 tỷ, bán hàng và quản lý thấp hơn 13,6 tỷ, thuế thấp hơn 4,4 tỷ và lợi nhuận khác cộng 1,0 tỷ.
Báo cáo quý III là báo cáo công ty tự lập. Báo cáo năm 2025 được AASC kiểm toán và báo cáo kiểm toán nêu báo cáo phản ánh trung thực và hợp lý, không có ý kiến ngoại trừ; báo cáo bán niên 2026 được AASC soát xét, kết luận không nêu vấn đề trọng yếu.
Tiền gửi, tỷ giá và lãi vay
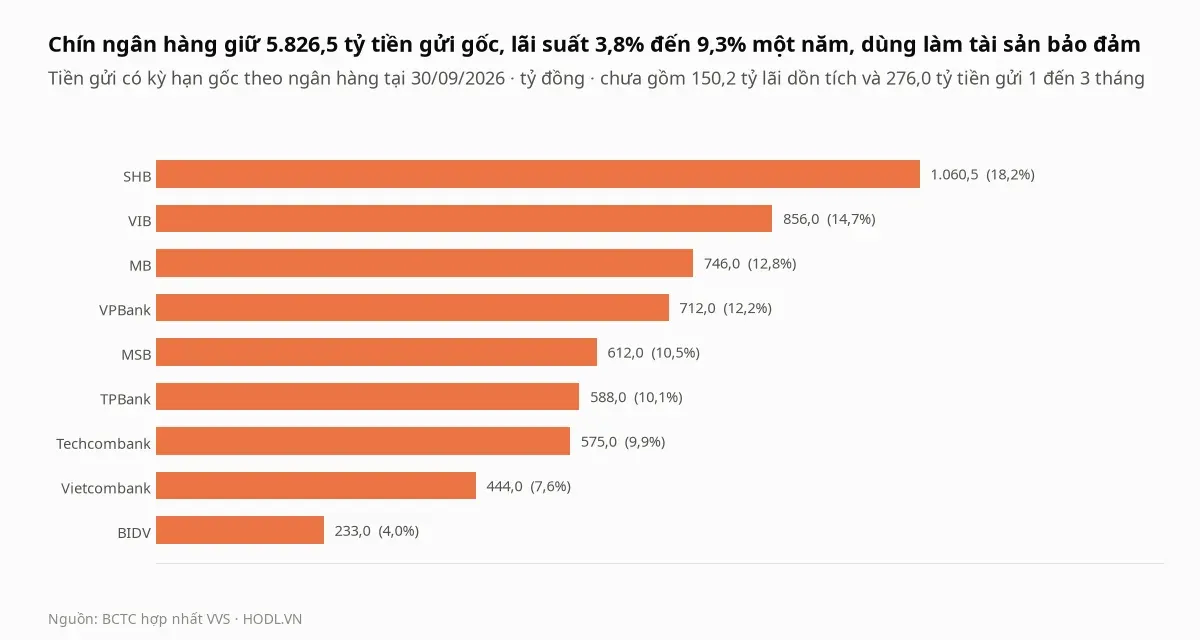
Tại 30/09/2026 VVS có 5.976,8 tỷ đồng đầu tư nắm giữ đến ngày đáo hạn, gồm 5.826,5 tỷ gốc tiền gửi có kỳ hạn ở chín ngân hàng và 150,2 tỷ lãi dồn tích, tăng 69,8% so với 3.519,4 tỷ đầu năm. Kỳ hạn từ 3 đến 12 tháng, lãi suất từ 3,8% đến 9,3% một năm; ngân hàng giữ nhiều nhất là SHB (1.060,5 tỷ), VIB (856,0 tỷ) và MB (746,0 tỷ).
Cộng 219,1 tỷ tiền và 276,7 tỷ tiền gửi từ 1 đến 3 tháng, tiền và tiền gửi là 6.472,6 tỷ, bằng 61,9% tổng tài sản. Thuyết minh nêu các khoản tiền gửi có kỳ hạn này được dùng làm tài sản thế chấp để bảo đảm cho các khoản vay, thư tín dụng và nghĩa vụ bảo lãnh. Quyết định của HĐQT ngày 25/08/2026 về hạn mức tại VPBank ghi phần tín dụng dùng tiền ký quỹ, sổ tiết kiệm, hợp đồng tiền gửi hoặc tiền phong toả làm tài sản bảo đảm thì không giới hạn số tiền.
Công ty giải trình đã mở hợp đồng tiền gửi phù hợp với kế hoạch thanh toán L/C, tận dụng lãi suất huy động tăng. Lãi tiền gửi có kỳ hạn và cho vay ghi nhận chín tháng là 251,0 tỷ đồng, gấp 3,2 lần 78,8 tỷ cùng kỳ; riêng quý III là 111,0 tỷ, tương ứng khoảng 7,5% một năm trên số dư tiền gửi có kỳ hạn bình quân hai đầu quý (tính của HODL.VN).
Tiền lãi thực thu chín tháng trên báo cáo lưu chuyển tiền tệ là 151,3 tỷ (gồm lãi cho vay, cổ tức và lợi nhuận được chia), thấp hơn 251,0 tỷ ghi nhận vì lãi dồn tích của tiền gửi tăng từ 52,6 tỷ lên 150,2 tỷ. Khoản thu 111,0 tỷ của quý III phụ thuộc vào số dư tiền gửi, vốn đang được nhà cung cấp tài trợ, và vào lãi suất tiền gửi từng kỳ hạn.
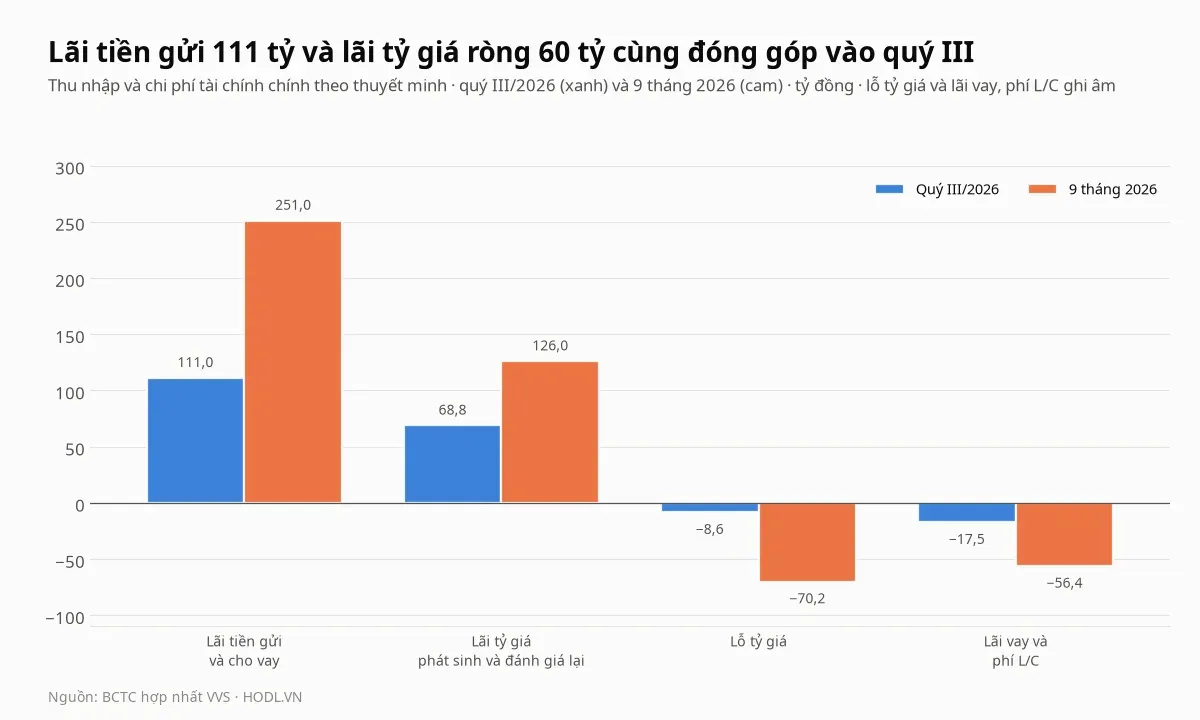
Chênh lệch tỷ giá là biến số thứ hai. Lãi tỷ giá phát sinh và đánh giá lại quý III là 68,8 tỷ (trong đó 14,2 tỷ là lãi đánh giá lại số dư cuối kỳ), lỗ tỷ giá 8,6 tỷ, nên lãi tỷ giá ròng là 60,1 tỷ, bằng 21,1% lợi nhuận trước thuế. Nửa đầu năm lãi tỷ giá ròng là âm 4,4 tỷ, nên cả chín tháng chỉ dương 55,7 tỷ, gần như toàn bộ phát sinh trong quý III.
Công ty giải trình biến động tỷ giá USD và việc dùng hợp đồng kỳ hạn để hạn chế chi phí tỷ giá; bài không thấy số dư hợp đồng kỳ hạn trong thuyết minh quý III. Chi phí đi vay thấp: lãi vay quý III là 11,3 tỷ, giảm 7,0% so với cùng kỳ, và công ty giải trình đã dùng 538,1 tỷ vốn chào bán thêm để trả vay ngân hàng; chín tháng, lãi vay là 38,3 tỷ và phí L/C UPAS 18,1 tỷ (cùng kỳ 4,2 tỷ). Phải trả sáu ngân hàng liên quan đến L/C UPAS là 543,8 tỷ, phí từ 3,84% đến 5,5% một năm.
Từ 01/01/2026 công ty áp dụng Thông tư 99/2025/TT-BTC không hồi tố, nên số tiền gửi có kỳ hạn đầu năm (3.519,4 tỷ) được trình bày lại thành đầu tư tài chính ngắn hạn; cơ sở dữ liệu cũ không có số này, nên bài lấy từ thuyết minh 4 của BCTC quý III.
Nợ nhà cung cấp và hạn mức L/C
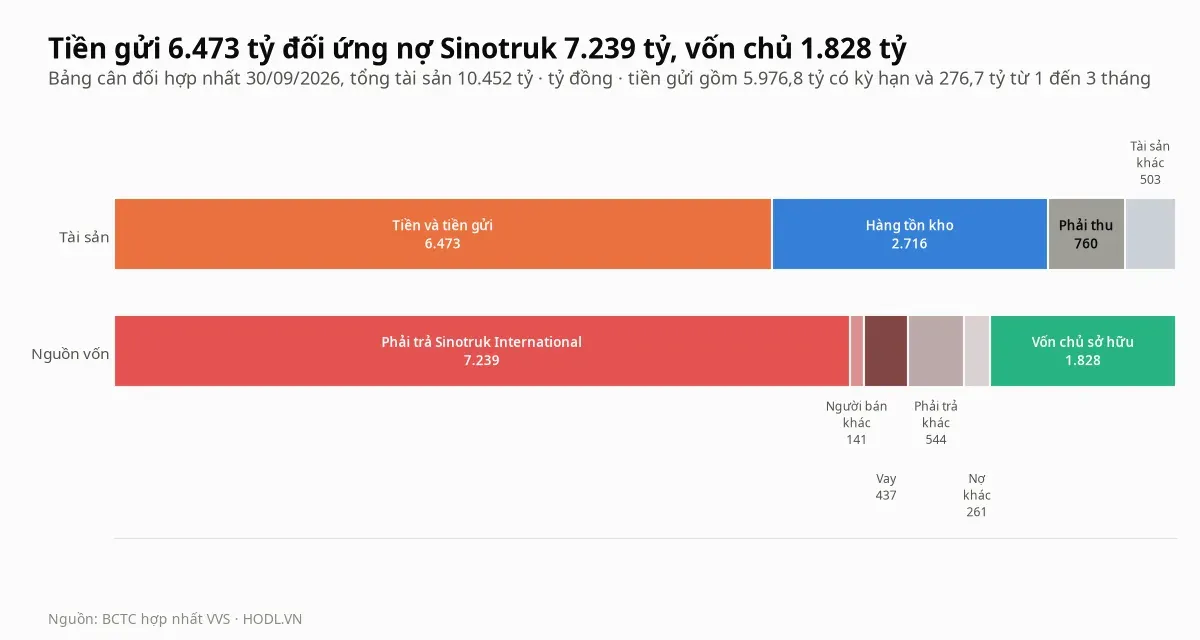
Bên kia của khoản tiền gửi là phải trả người bán 7.380,9 tỷ đồng, trong đó Sinotruk International 7.239,5 tỷ (98,1%). Số dư này gấp 2,3 lần cuối năm 2025 (3.268,6 tỷ, trong đó Sinotruk 3.224,7 tỷ) và gấp 5,4 lần cuối năm 2024 (1.354,5 tỷ).
Phải trả người bán gấp 4,0 lần vốn chủ 1.828,4 tỷ, và nợ phải trả bằng 82,5% tổng tài sản. Khoản phải trả này lớn hơn tổng hàng tồn kho và phải thu (3.475,9 tỷ) 3.905,0 tỷ, trong khi 6.472,6 tỷ tiền và tiền gửi nằm ở vế tài sản đối diện. Báo cáo hợp nhất không nêu thời hạn thanh toán, hạn mức hay điều khoản độc quyền trong hợp đồng với Sinotruk International; thuyết minh chỉ ghi đây là nợ ngắn hạn.
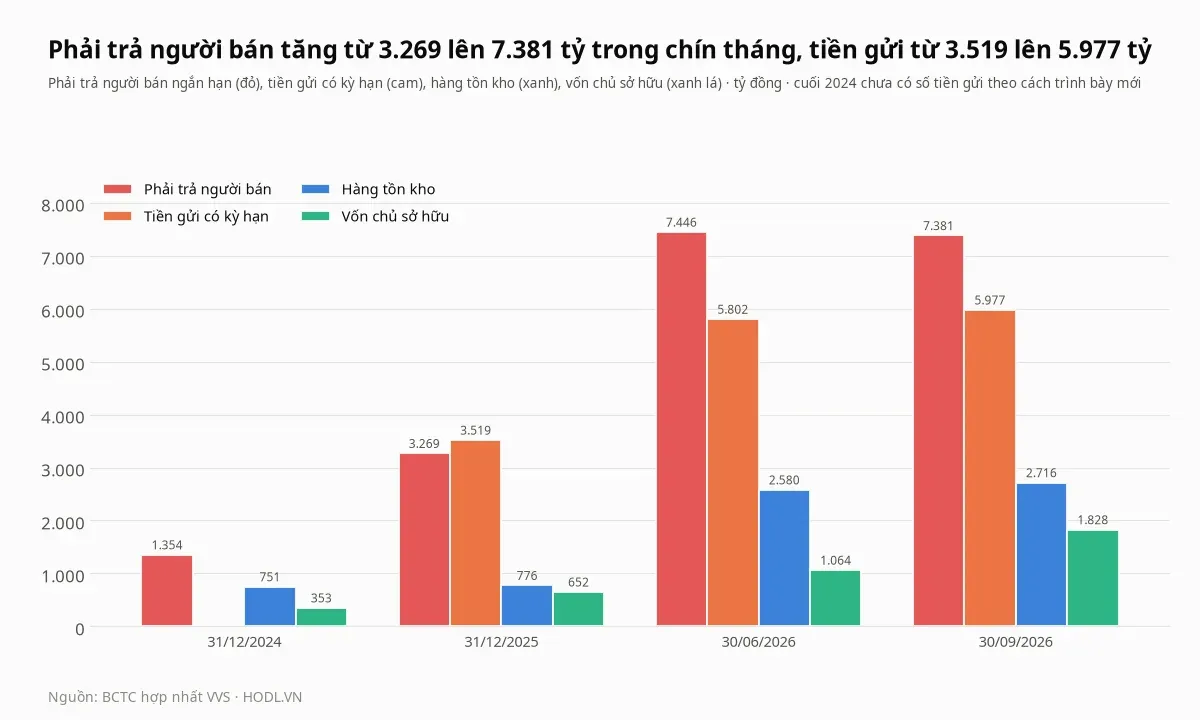
Thuyết minh rủi ro thanh khoản nêu tại 30/09/2026 nợ tài chính đến hạn trong một năm là 8.374,5 tỷ đồng (phải trả người bán và phải trả khác 7.924,9 tỷ, vay 437,0 tỷ, chi phí phải trả 12,5 tỷ), so với tài sản tài chính 6.898,5 tỷ (tiền 209,8 tỷ, phải thu 711,9 tỷ, đầu tư giữ đến ngày đáo hạn 5.976,8 tỷ). Chênh lệch 1.476,0 tỷ chưa tính hàng tồn kho 2.715,6 tỷ; công ty cho rằng có thể trả nợ từ dòng tiền kinh doanh và tiền thu từ tài sản tài chính đáo hạn.
Bốn quyết định của HĐQT từ tháng 06 đến tháng 10/2026 thông qua hạn mức tín dụng gồm cho vay, bảo lãnh và L/C: MB 1.500 tỷ (duy trì đến 15/05/2027), VPBank 1.500 tỷ, VIB 2.000 tỷ và Techcombank 1.780 tỷ, tổng 6.780 tỷ. Đây là hạn mức được phê duyệt, không phải số dư đã dùng.
Dòng tiền kinh doanh
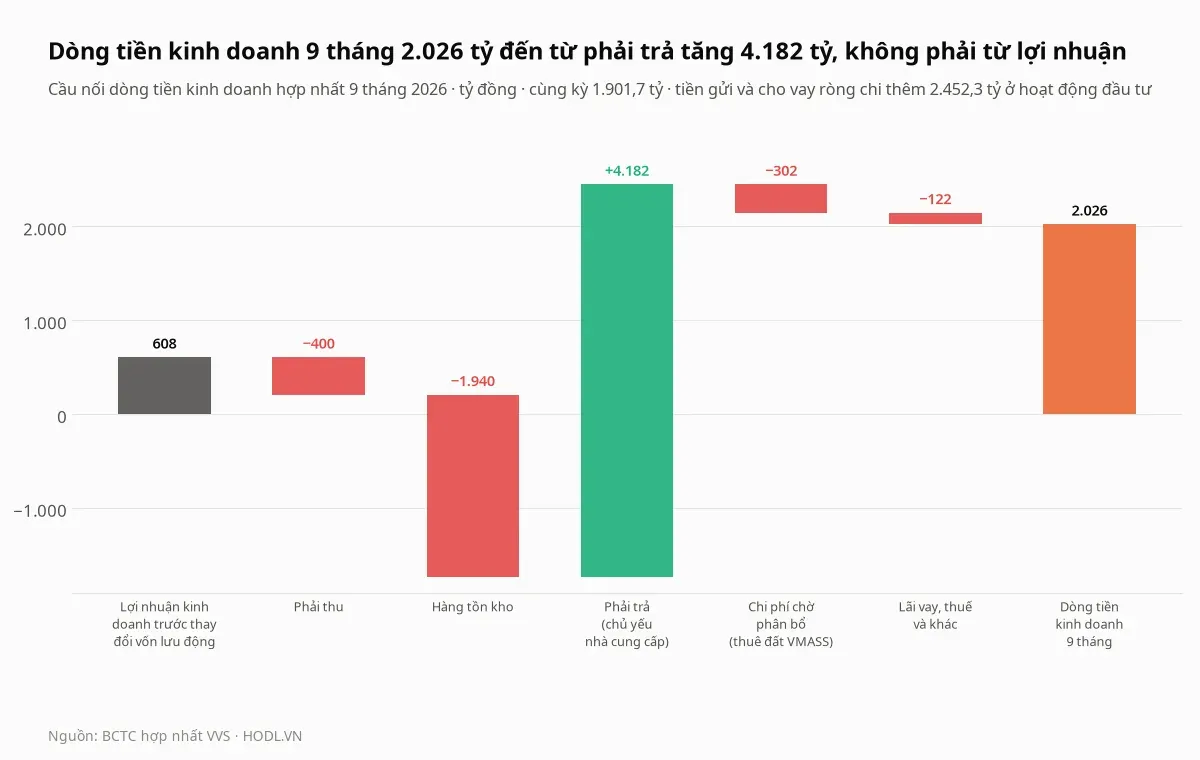
Dòng tiền kinh doanh chín tháng là +2.026,0 tỷ đồng, so với 1.901,7 tỷ cùng kỳ, nhưng đến từ khoản phải trả tăng 4.182,3 tỷ. Lợi nhuận kinh doanh trước thay đổi vốn lưu động là 608,0 tỷ; hàng tồn kho tăng trừ 1.940,1 tỷ, phải thu trừ 399,7 tỷ và chi phí chờ phân bổ trừ 302,5 tỷ, chủ yếu 300,5 tỷ tiền thuê hạ tầng của VMASS.
Không tính phần phải trả tăng, dòng tiền kinh doanh chín tháng là âm 2.156,3 tỷ. Theo quý, dòng tiền kinh doanh là +408,2 tỷ (quý I), +1.681,4 tỷ (quý II) và âm 63,5 tỷ (quý III), trong khi lợi nhuận sau thuế quý III vẫn là 226,4 tỷ.
Dòng tiền này và vốn góp mới được chuyển sang tiền gửi: hoạt động đầu tư chi 4.904,6 tỷ cho gửi tiền và cho vay, thu hồi 2.452,3 tỷ, ròng âm 2.452,3 tỷ, và thu lãi 151,3 tỷ. Hoạt động tài chính thu 537,8 tỷ từ phát hành cổ phiếu, vay 4.413,9 tỷ và trả gốc vay 4.534,7 tỷ; tiền cuối kỳ chỉ 219,1 tỷ.
Phải thu và hàng tồn kho
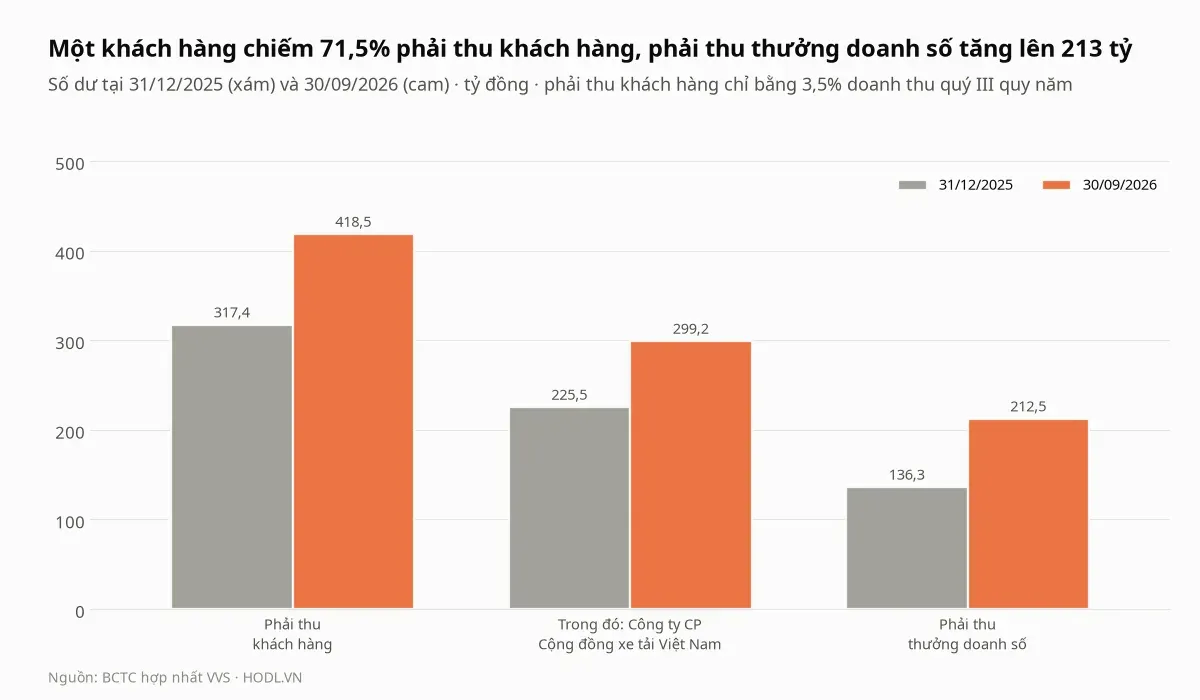
Phải thu khách hàng là 418,5 tỷ đồng (đầu năm 317,4 tỷ), trong đó Công ty Cổ phần Cộng đồng xe tải Việt Nam 299,2 tỷ, tức 71,5% (đầu năm 225,5 tỷ). Thuyết minh không ghi dự phòng cho các khoản phải thu này và không nêu quan hệ giữa hai công ty ngoài quan hệ khách hàng.
Phải thu khác là 293,4 tỷ (đầu năm 185,5 tỷ), trong đó phải thu về thưởng doanh số 212,5 tỷ (đầu năm 136,3 tỷ) và tiền gửi ký quỹ 79,4 tỷ (11,7 tỷ). Thuyết minh không nêu bên trả thưởng doanh số.
Hàng tồn kho là 2.715,6 tỷ đồng, gấp 3,5 lần đầu năm (775,5 tỷ), gần như toàn bộ là hàng hoá, bằng khoảng 91 ngày giá vốn quý III (tính của HODL.VN). Giá trị hàng tồn kho dùng bảo đảm các khoản vay và nợ tại ngân hàng là 2.530,0 tỷ, tức 93,2%; người mua trả tiền trước là 75,6 tỷ.
Vốn, vay và nhà máy VMASS
Đợt chào bán 21.525.000 cổ phiếu cho cổ đông hiện hữu theo tỷ lệ 1:1 có giá 25.000 đồng, chốt danh sách ngày 22/06/2026, kết thúc ngày 29/07/2026 và thu 538,1 tỷ đồng. Tờ trình đại hội cổ đông nêu giá trị sổ sách 29.612 đồng một cổ phiếu tại 31/12/2025 (sau khi trừ tài sản vô hình) và giá tham chiếu bình quân 30 phiên từ 09/02 đến 27/03/2026 là 124.697 đồng; HĐQT đề xuất 25.000 đồng căn cứ tình hình thị trường chung và để bảo đảm đợt chào bán thành công.
Kết quả chào bán phân phối đủ 21.525.000 cổ phiếu cho 1.266 nhà đầu tư, trong đó cổ đông hiện hữu thực hiện quyền mua 21.492.130 cổ phiếu (99,85%). Ba cổ đông lớn mua đủ quyền: ông Nguyễn Vũ Trụ 9.636.800 cổ phiếu, bà Nguyễn Thị Thu Huyền 2.225.000 cổ phiếu và CTCP M&A Holding Việt Nam 1.800.000 cổ phiếu, nên tỷ lệ sở hữu giữ nguyên.
Theo phương án đại hội, số tiền dùng trả vay ngân hàng: VPBank 80 tỷ, VIB 80 tỷ, TPBank 95 tỷ, Techcombank 103,1 tỷ và Vietcombank 180 tỷ. Giải trình quý III xác nhận công ty đã dùng toàn bộ 538,1 tỷ để trả vay trong quý. Vay ngắn hạn còn 437,0 tỷ, so với 557,8 tỷ đầu năm; chín tháng công ty rút 4.413,9 tỷ và trả 4.534,7 tỷ, lãi suất từ 5,5% đến 9,7% một năm. Hai khoản vay cá nhân đầu năm, của bà Nguyễn Thị Thu Huyền (20,0 tỷ) và ông Nguyễn Thanh Bình (19,0 tỷ), đã được trả hết.
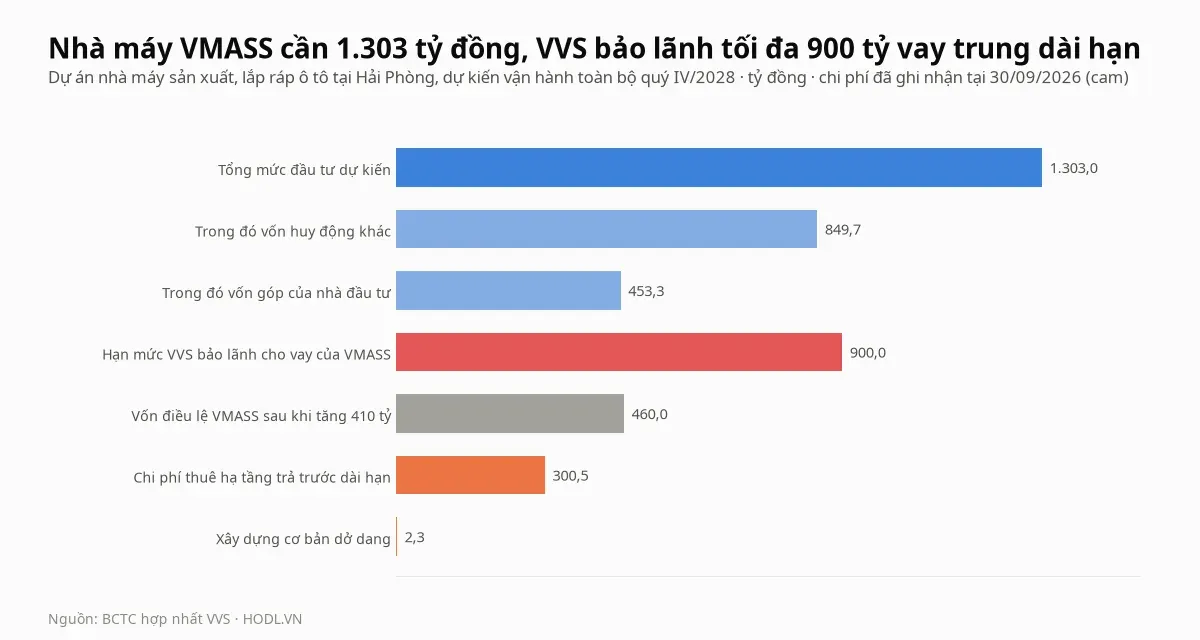
VMASS được thành lập ngày 15/10/2025; HĐQT ngày 22/06/2026 thông qua tăng vốn điều lệ từ 50 tỷ lên 460 tỷ. Dự án nhà máy sản xuất, lắp ráp ô tô tại Khu phi thuế quan và Khu công nghiệp Nam Đình Vũ (Hải Phòng) có tổng mức đầu tư dự kiến 1.303,0 tỷ đồng, gồm vốn góp 453,3 tỷ và vốn huy động khác 849,7 tỷ, khởi công quý II/2026 và dự kiến vận hành toàn bộ quý IV/2028. HĐQT ngày 08/09/2026 chấp thuận VMASS ký hợp đồng tín dụng trung và dài hạn tối đa 900 tỷ, và VVS bảo đảm nghĩa vụ trả nợ tối đa 900 tỷ nếu VMASS không trả đủ.
VMASS thuê lại 104.919,95 m² đất có hạ tầng của Công ty Cổ phần Tập đoàn Sao Đỏ, đơn giá 2.896.850 đồng một m², đến 06/05/2059; chi phí thuê trả trước dài hạn đã ghi 300,5 tỷ. Công ty không lập báo cáo bộ phận, nên bài không tách được đóng góp của VMASS.
Tờ trình phân phối lợi nhuận 2025 ghi không chia cổ tức tiền mặt năm 2025, và phương án trích quỹ, cổ tức 2026 sẽ trình đại hội năm 2027. Năm 2025 công ty trả 21,5 tỷ cổ tức (1.000 đồng một cổ phiếu trên 21,525 triệu cổ phiếu); lợi nhuận chưa phân phối hợp nhất tại 30/09/2026 là 1.071,0 tỷ.
Kế hoạch năm 2026
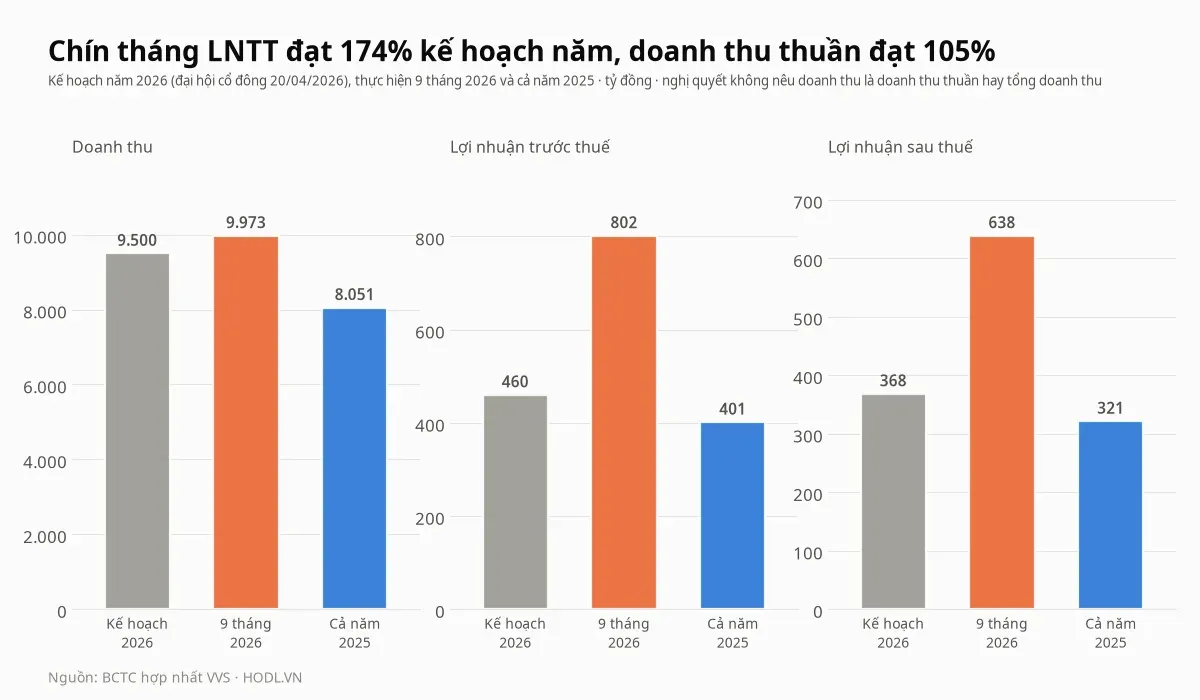
Nghị quyết đại hội cổ đông ngày 20/04/2026 giao doanh thu 9.500 tỷ đồng, lợi nhuận trước thuế 460 tỷ và lợi nhuận sau thuế 368 tỷ, kèm ủy quyền cho HĐQT điều chỉnh kế hoạch theo tình hình thực tế. Nghị quyết không nêu doanh thu là doanh thu thuần hay tổng doanh thu.
Chín tháng doanh thu thuần đạt 9.972,8 tỷ (105,0% kế hoạch), lợi nhuận trước thuế 801,8 tỷ (174,3%) và lợi nhuận sau thuế 638,4 tỷ (173,5%). Danh mục công bố thông tin trên website công ty đến 30/10/2026 không có văn bản điều chỉnh kế hoạch.
Cổ đông và thanh khoản
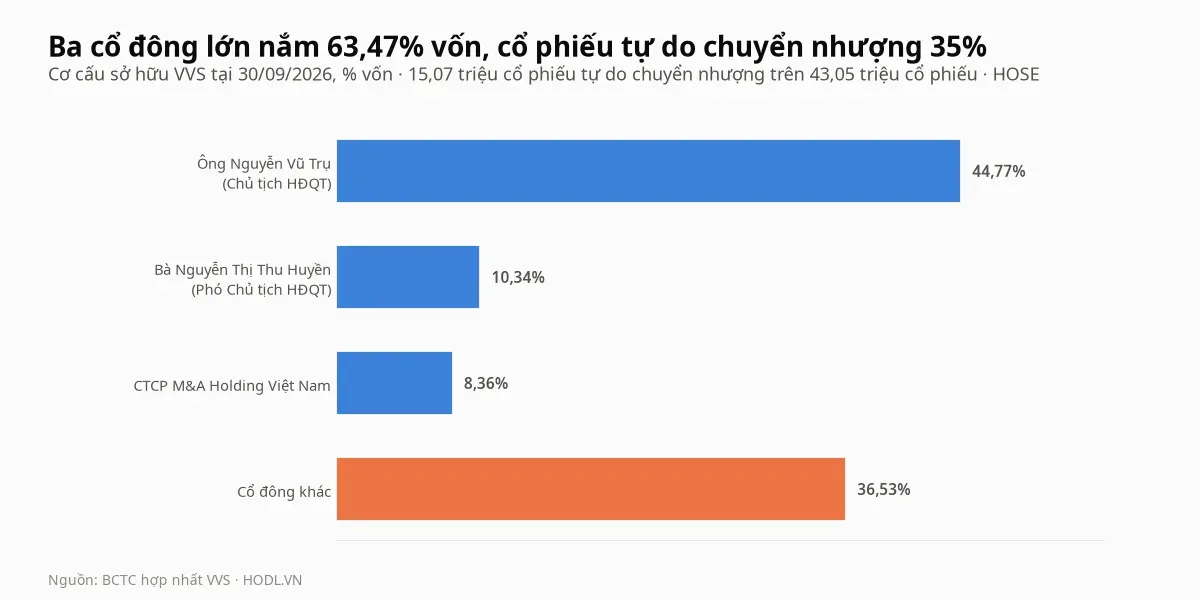
Ông Nguyễn Vũ Trụ (Chủ tịch HĐQT) nắm 19.273.600 cổ phiếu, 44,77% vốn; bà Nguyễn Thị Thu Huyền (Phó Chủ tịch HĐQT) 4.450.000 cổ phiếu, 10,34%; CTCP M&A Holding Việt Nam 3.600.000 cổ phiếu, 8,36%. Bà Hoàng Thị Vân giữ 1.200.000 cổ phiếu (2,79%) và ông Kiều Anh Đào, Giám đốc kiêm thành viên HĐQT, giữ 60.000 cổ phiếu.
Hồ sơ công ty ghi cổ phiếu tự do chuyển nhượng khoảng 35% (15,07 triệu cổ phiếu, trị giá 1.118 tỷ đồng theo giá 74.200). Theo dữ liệu room, nhà đầu tư nước ngoài nắm 1,08 triệu cổ phiếu (2,5% vốn), room còn lại 20,01 triệu trên giới hạn 21,09 triệu cổ phiếu, tức 49%.
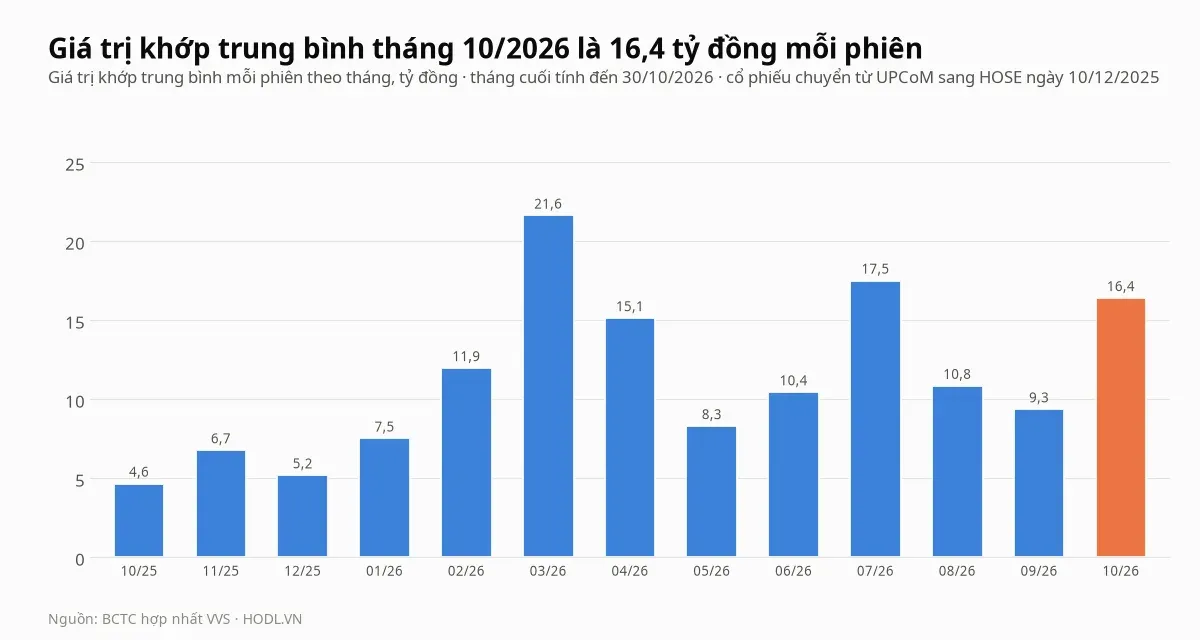
Giá trị khớp trung bình tháng 10/2026 là 16,4 tỷ đồng mỗi phiên, so với đỉnh 21,6 tỷ tháng 03/2026 và 5,2 tỷ tháng 12/2025, tháng cổ phiếu chuyển sang HOSE. Giá trị khớp 12 tháng tới 30/10/2026 là 2.886,6 tỷ đồng, gấp 2,6 lần giá trị cổ phiếu tự do chuyển nhượng.
Khối lượng khớp trung bình 20 phiên gần nhất là 207.175 cổ phiếu, bằng 1,45 lần trung bình 60 phiên (142.818 cổ phiếu): giá giảm đi cùng khối lượng tăng.
Khối ngoại và tự doanh
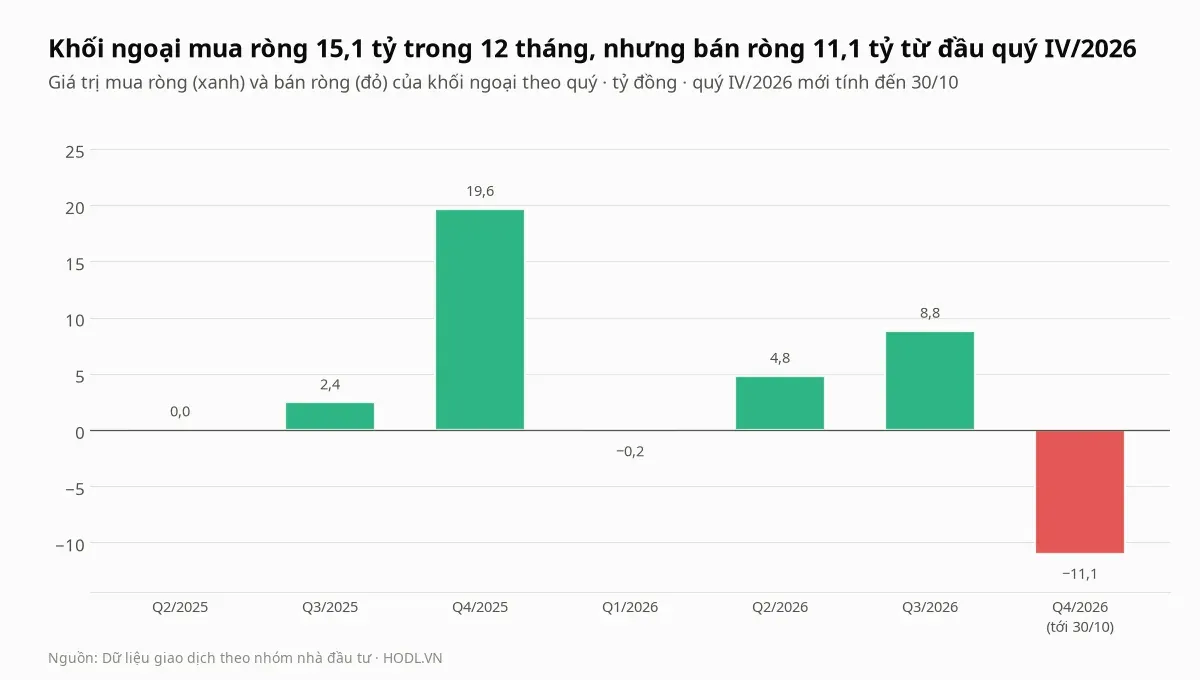
Trong 12 tháng tới 30/10/2026 khối ngoại mua ròng 15,1 tỷ đồng: mua 278,4 tỷ (9,6% giá trị khớp 2.886,6 tỷ) và bán 263,3 tỷ (9,1%), với 112 phiên mua ròng và 109 phiên bán ròng trong 240 phiên. Theo quý, khối ngoại mua ròng 19,7 tỷ quý IV/2025, 4,8 tỷ quý II/2026 và 8,8 tỷ quý III/2026, gần như cân bằng quý I (bán ròng 0,2 tỷ).
Xu hướng đã đổi chiều: từ đầu quý IV/2026 khối ngoại bán ròng 11,1 tỷ, và 30 phiên gần nhất bán ròng 18,5 tỷ, trong khi 90 phiên gần nhất bán ròng 4,4 tỷ.
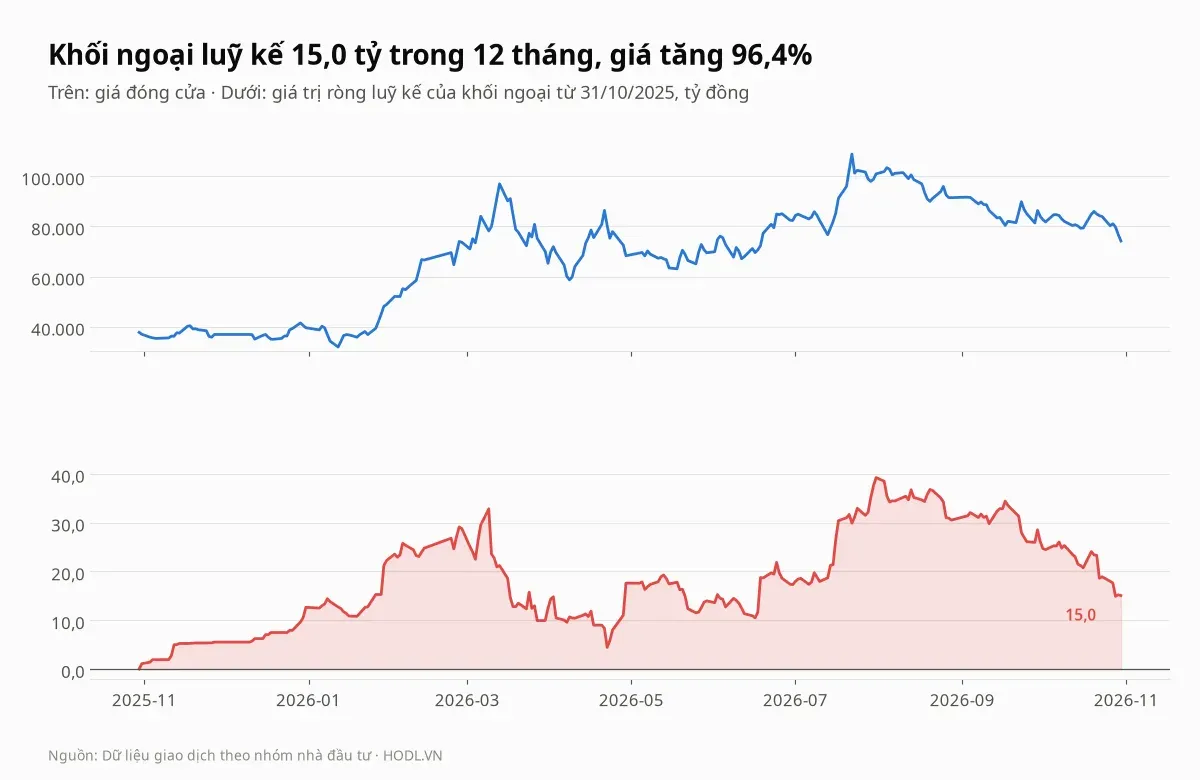
Luỹ kế 12 tháng đạt đỉnh 39,2 tỷ đồng ngày 31/07/2026, cùng thời điểm giá chạm đỉnh, rồi về 15,0 tỷ ngày 30/10/2026, trong khi giá tăng 96,4% so với 30/10/2025. Dòng tiền khối ngoại bằng khoảng 9% giá trị khớp, nên chỉ giải thích một phần biến động giá.
Dữ liệu không có số liệu giao dịch tự doanh của cổ phiếu VVS, nên bài không nhận định tự doanh.
So sánh cùng ngành
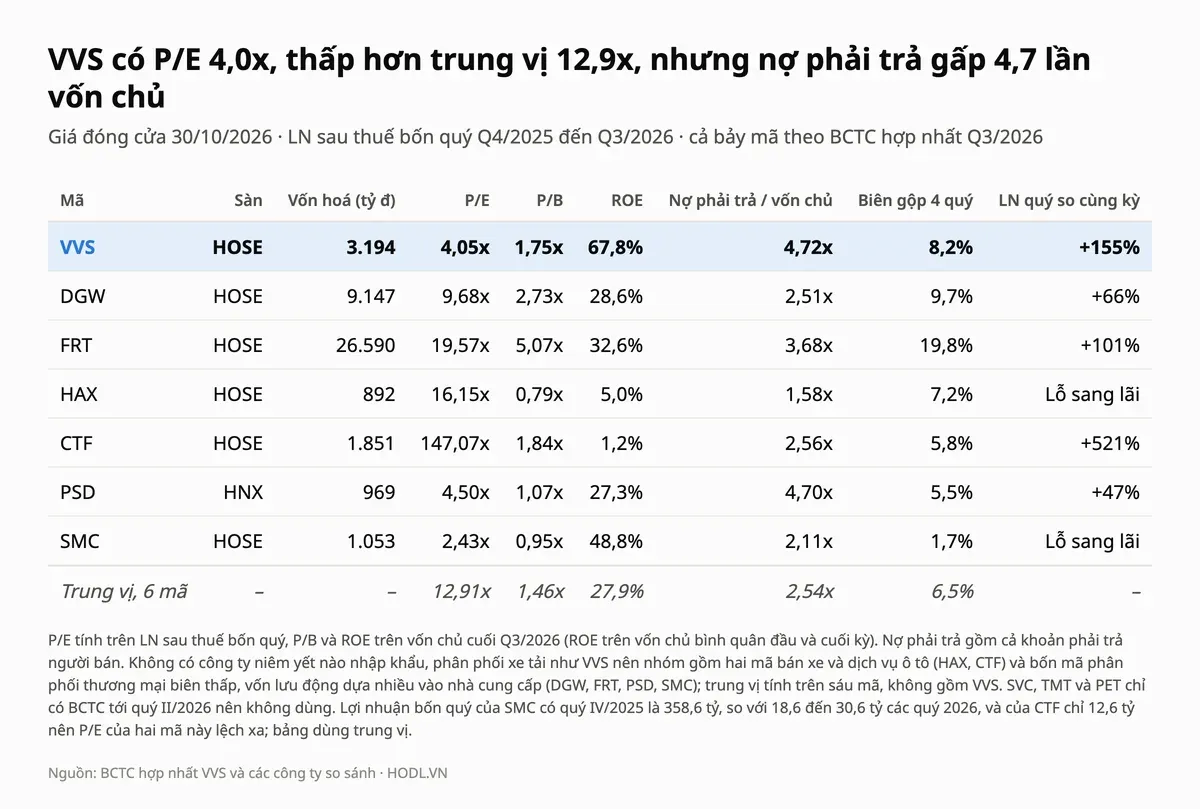
Không có công ty niêm yết nào khác nhập khẩu và phân phối xe tải như VVS, nên nhóm so sánh gồm sáu mã theo BCTC quý III/2026: HAX và CTF (bán xe, dịch vụ ô tô), DGW, FRT, PSD (sàn HNX) và SMC (phân phối thương mại biên thấp, vốn lưu động dựa nhiều vào nhà cung cấp). SVC, TMT và PET chỉ có BCTC tới quý II/2026 nên không dùng.
Cổ phiếu VVS có P/E 4,05 lần, thấp hơn một phần ba trung vị 12,91 lần, trong khi P/B 1,75 lần cao hơn trung vị 1,46 lần 20,1%. ROE 67,8% gấp 2,4 lần trung vị 27,9%; biên gộp bốn quý 8,2% so với 6,5%; nợ phải trả gấp 4,72 lần vốn chủ, so với trung vị 2,54 lần (PSD: 4,70 lần, FRT: 3,68 lần).
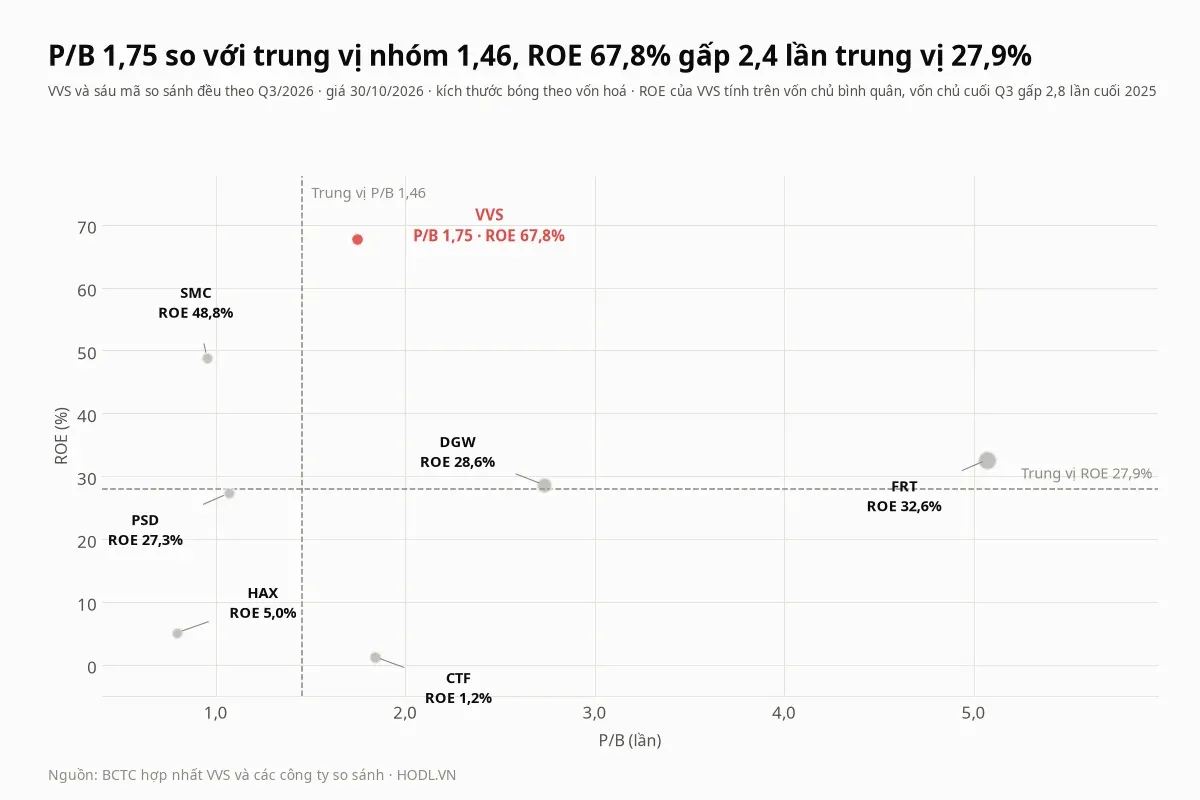
Trong nhóm, chỉ SMC (P/B 0,95 lần, ROE 48,8%) và PSD (1,07 lần, 27,3%) có P/B thấp hơn VVS cùng ROE cao. Lợi nhuận bốn quý của SMC gồm quý IV/2025 là 358,6 tỷ, so với 18,6 đến 30,6 tỷ các quý 2026, và của CTF chỉ 12,6 tỷ nên P/E hai mã này lệch xa; bài dùng trung vị.
Định giá theo P/E, P/B và DCF
EPS bốn quý là 18.334 đồng, bằng lợi nhuận sau thuế bốn quý tới quý III/2026 (789,3 tỷ) chia 43,05 triệu cổ phiếu. BVPS là 42.471 đồng, bằng vốn chủ chia số cổ phiếu.
Bài dùng r = 12% và g = 3%, là giả định của HODL.VN. DCF năm năm chỉ cho hoạt động bán xe và dịch vụ: doanh thu bốn quý 12.579,2 tỷ đồng (quý IV/2025 cộng chín tháng 2026), biên EBIT tính bằng lãi gộp trừ bán hàng và quản lý, không gồm thu nhập tài chính, thuế 20%, vốn lưu động ròng giữ nguyên (nhà cung cấp tiếp tục cấp tín dụng) và WACC 12%. Ba kịch bản là doanh thu giảm 10% mỗi năm với biên 2,6%, giữ nguyên với biên 4,0% và tăng 5% với biên 5,5%; biên EBIT các năm 2022 đến 2025 là 2,6% đến 4,2% và chín tháng 2026 là 5,5%. Dự án nhà máy VMASS chưa được tính cả vốn lẫn lợi ích.
Giá trị vốn chủ bằng giá trị hoạt động cộng tài sản tài chính ròng 1.586,5 tỷ đồng, tức tiền, tiền gửi trừ vay, phải trả người bán và phải trả khác, cộng hàng tồn kho và phải thu. Bài không cộng nguyên 6.472,6 tỷ tiền và tiền gửi vì khoản này là tài sản bảo đảm và đối ứng phải trả Sinotruk; nếu cộng nguyên (trừ vay), DCF cơ sở sẽ là 234.625 đồng.
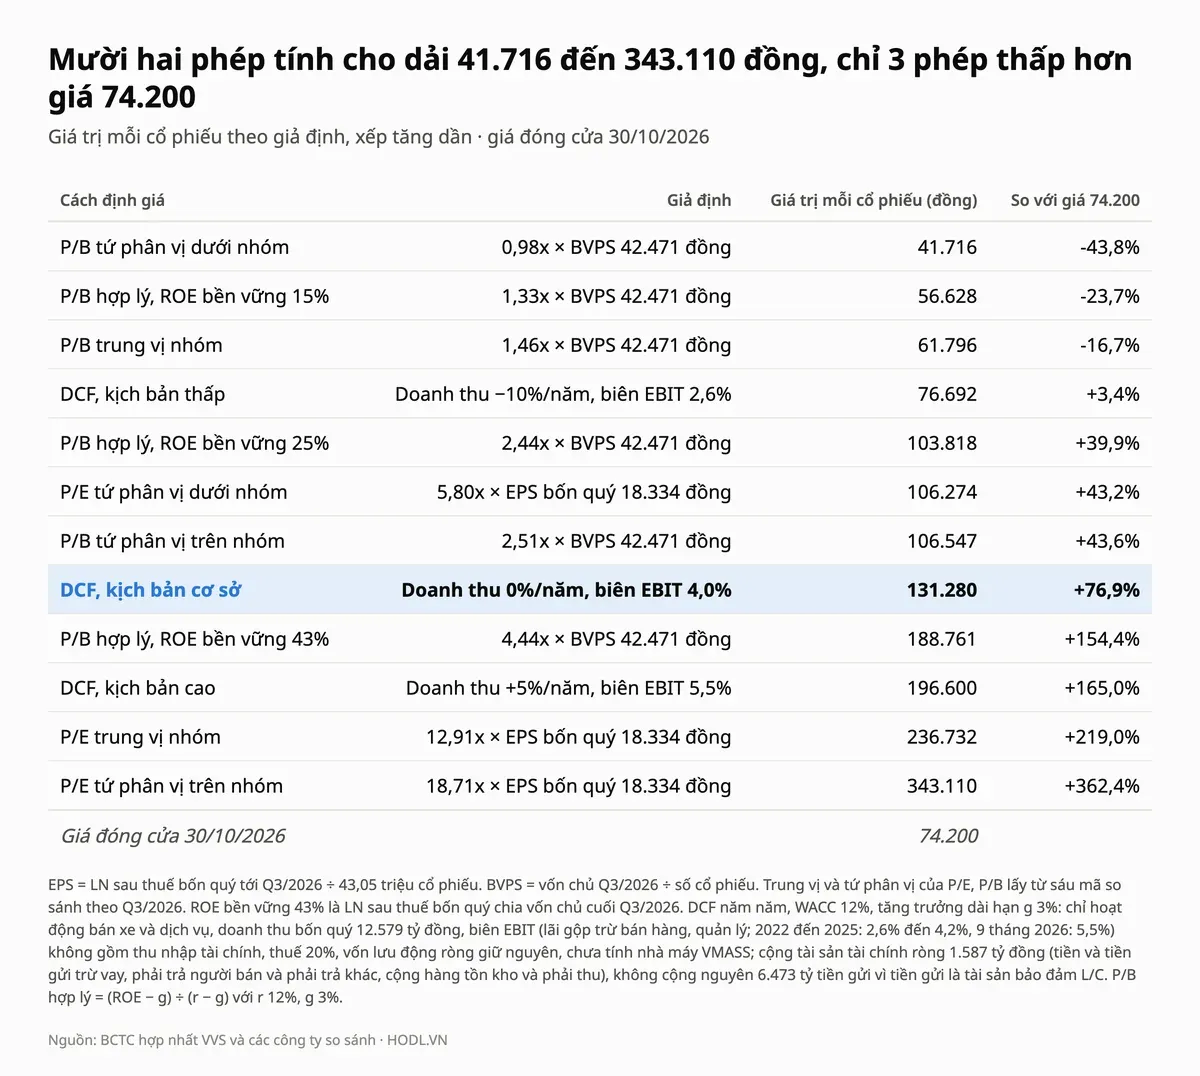
Mười hai phép cho giá trị từ 41.716 đến 343.110 đồng, và chỉ 3 phép thấp hơn giá 74.200 đồng: P/B tứ phân vị dưới nhóm (41.716 đồng), P/B hợp lý với ROE 15% (56.628 đồng) và P/B trung vị nhóm (61.796 đồng). DCF kịch bản thấp cho 76.692 đồng, cao hơn giá 3,4%, còn DCF cơ sở cho 131.280 đồng.
Nếu doanh thu không tăng, giá 74.200 đồng ứng với biên EBIT bền vững khoảng 1,6%, thấp hơn mọi năm từ 2022. Tài sản tài chính ròng 1.586,5 tỷ đã bằng 36.853 đồng một cổ phiếu, tức 49,7% giá.
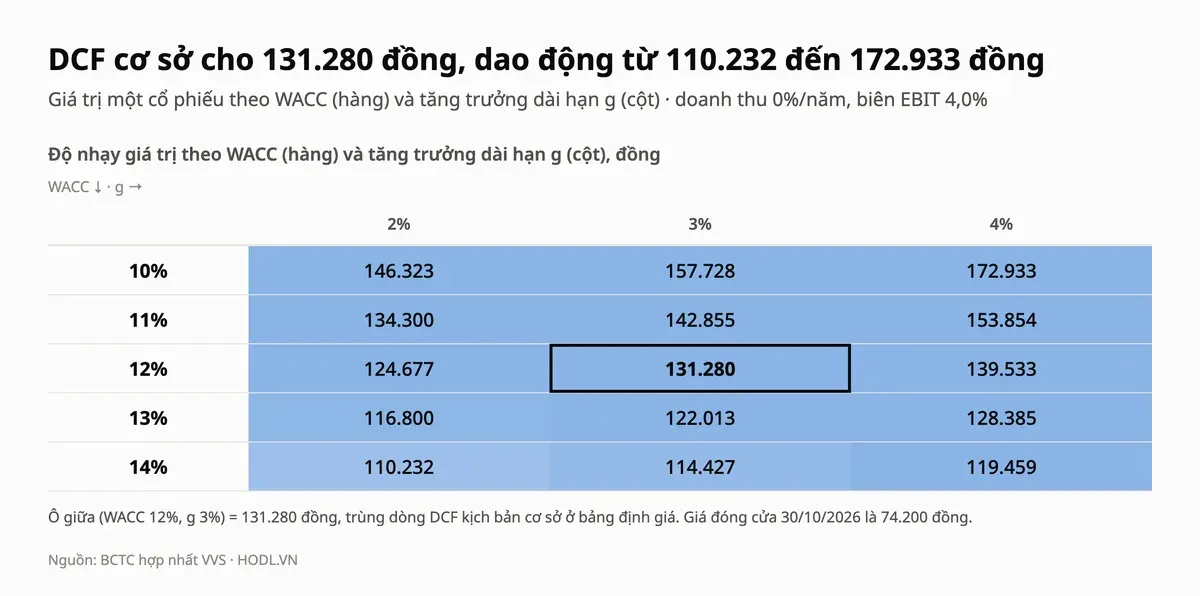
DCF cơ sở cho 131.280 đồng, và cả mười lăm ô trong lưới độ nhạy, từ 110.232 đến 172.933 đồng, đều cao hơn giá. Các giả định nhạy nhất là biên EBIT bền vững và việc Sinotruk International tiếp tục cấp tín dụng, vì cách tính này coi vốn lưu động ròng không đổi.
Thang giá tham chiếu
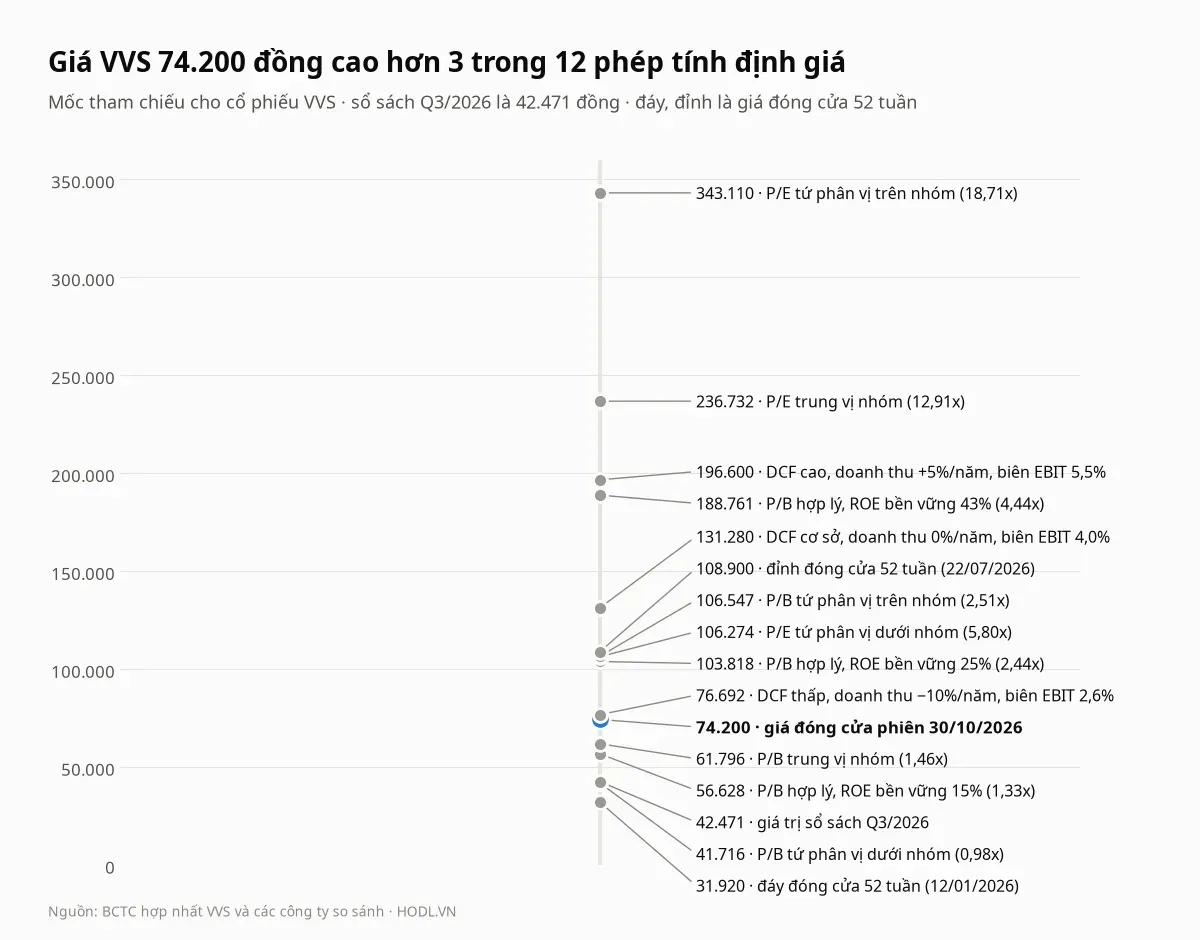
Thang giá xếp các phép theo giá trị, kèm đỉnh đóng cửa 52 tuần 108.900 đồng (22/07/2026), đáy đóng cửa 52 tuần 31.920 đồng (12/01/2026) và giá trị sổ sách 42.471 đồng.
Giá nằm giữa P/B trung vị nhóm (61.796 đồng) ở dưới và DCF kịch bản thấp (76.692 đồng) ở trên, lần lượt thấp hơn giá 16,7% và cao hơn giá 3,4%. Có chín phép nằm trên giá, từ P/E tứ phân vị dưới nhóm (106.274 đồng) tới P/E tứ phân vị trên nhóm (343.110 đồng).
Phân tích kỹ thuật
Biểu đồ tuần của cổ phiếu VVS đi xuống từ đỉnh tháng 07/2026 sau nhịp tăng từ 8.220 đồng (đáy đóng cửa 21/11/2024): giá 74.200 đồng thấp hơn đỉnh đóng cửa 31,9%. Từ đầu năm VVS tăng 87,4% trong khi VN-Index giảm 2,4%, và 250 phiên tăng 168,5% so với VN-Index tăng 3,6%, nhưng 60 phiên gần nhất giảm 28,3% so với VN-Index giảm 2,0%, và 20 phiên giảm 9,3% so với VN-Index tăng 0,2%.
Hỗ trợ - Kháng cự
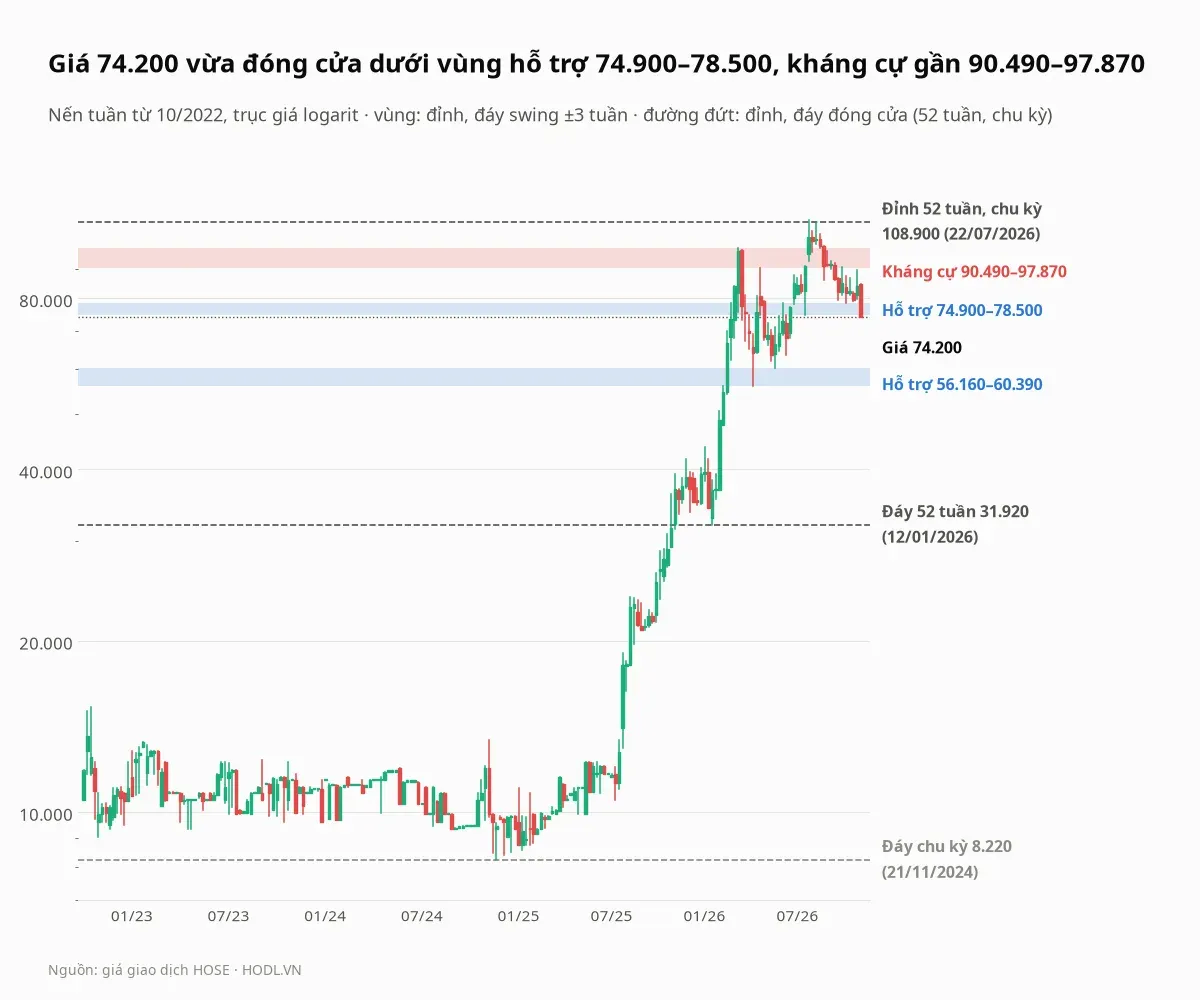
Các vùng dưới đây tính từ giá cao và giá thấp của nến tuần từ 10/2022 (cổ phiếu giao dịch từ 07/10/2022), mỗi vùng chứa hai đỉnh hoặc đáy swing (cực trị trong ±3 tuần); trục giá dùng thang logarit vì giá tăng hơn 13 lần.
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
108.900 | Đỉnh 52 tuần và chu kỳ | Đỉnh đóng cửa ngày 22/07/2026; cao hơn giá 46,8% (một pivot) |
90.490 tới 97.870 | Kháng cự gần | Hai đỉnh tuần 13/03/2026 (97.870) và 24/04/2026 (90.490); cao hơn giá 22,0% đến 31,9% |
74.900 tới 78.500 | Hỗ trợ, giá nằm dưới vùng | Hai đáy tuần 17/07/2026 (74.900) và 02/10/2026 (78.500); giá thấp hơn đáy vùng 0,9% |
56.160 tới 60.390 | Hỗ trợ kế tiếp | Hai đáy tuần 10/04/2026 (56.160) và 22/05/2026 (60.390); thấp hơn giá 18,6% đến 24,3% |
Giá đóng cửa tuần 30/10/2026 (74.200 đồng) nằm dưới vùng hỗ trợ 74.900 đến 78.500 đồng, với nến tuần giảm mạnh: mở cửa 84.700, thấp nhất 74.100, đóng cửa 74.200, bao trùm nến tăng tuần trước (81.200 đến 84.000) và khối lượng tuần 1,28 triệu cổ phiếu, thuộc hai tuần đông nhất trong sáu tuần. Nếu giá đóng cửa tuần dưới vùng này, mốc kế tiếp phía dưới là vùng 56.160 đến 60.390 đồng. Đáy 52 tuần (đóng cửa) là 31.920 đồng ngày 12/01/2026 và đáy chu kỳ (đóng cửa) là 8.220 đồng ngày 21/11/2024.
Fibonacci
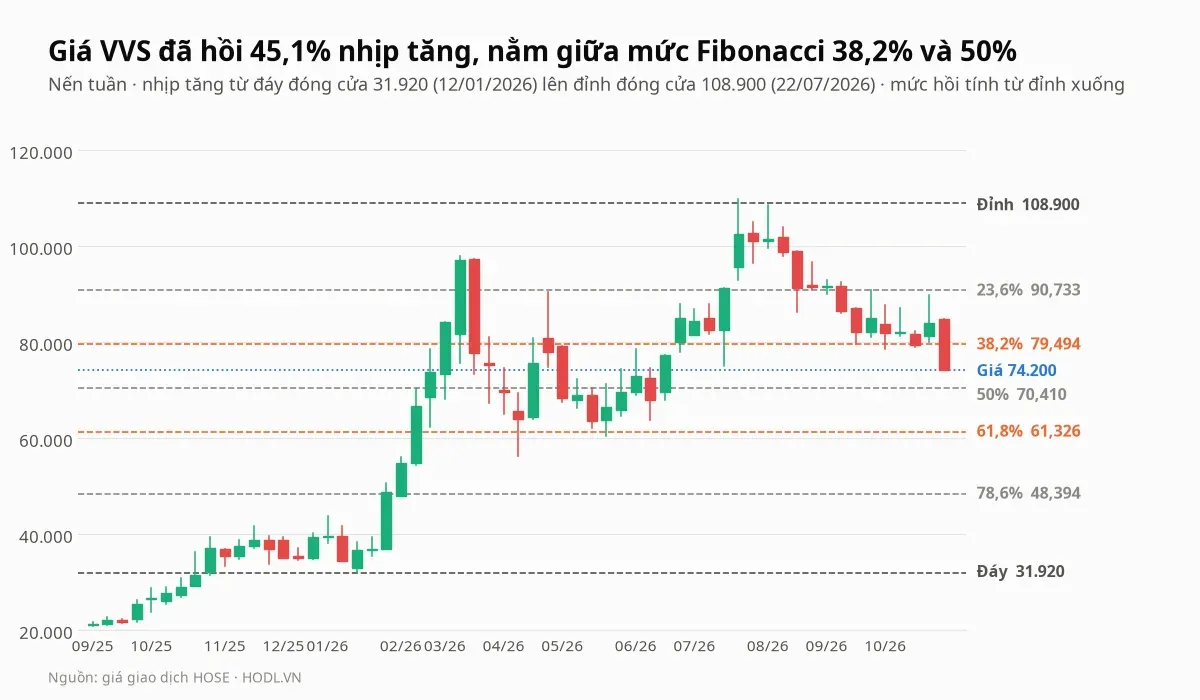
Fibonacci kéo theo giá đóng cửa cho nhịp tăng từ đáy 31.920 đồng ngày 12/01/2026 lên đỉnh 108.900 đồng ngày 22/07/2026, vẽ trên nến tuần. Các mức hồi từ đỉnh xuống là 23,6% (90.733 đồng), 38,2% (79.494 đồng), 50% (70.410 đồng), 61,8% (61.326 đồng) và 78,6% (48.394 đồng).
Giá 74.200 đồng đã hồi 45,1% nhịp tăng, nằm giữa mức 38,2% (cao hơn giá 7,1%) và mức 50% (thấp hơn giá 5,1%). Mức 38,2% nằm sát trên vùng hỗ trợ 74.900 đến 78.500 đồng, còn mức 61,8% nằm sát trên vùng 56.160 đến 60.390 đồng.
Xu hướng EMA
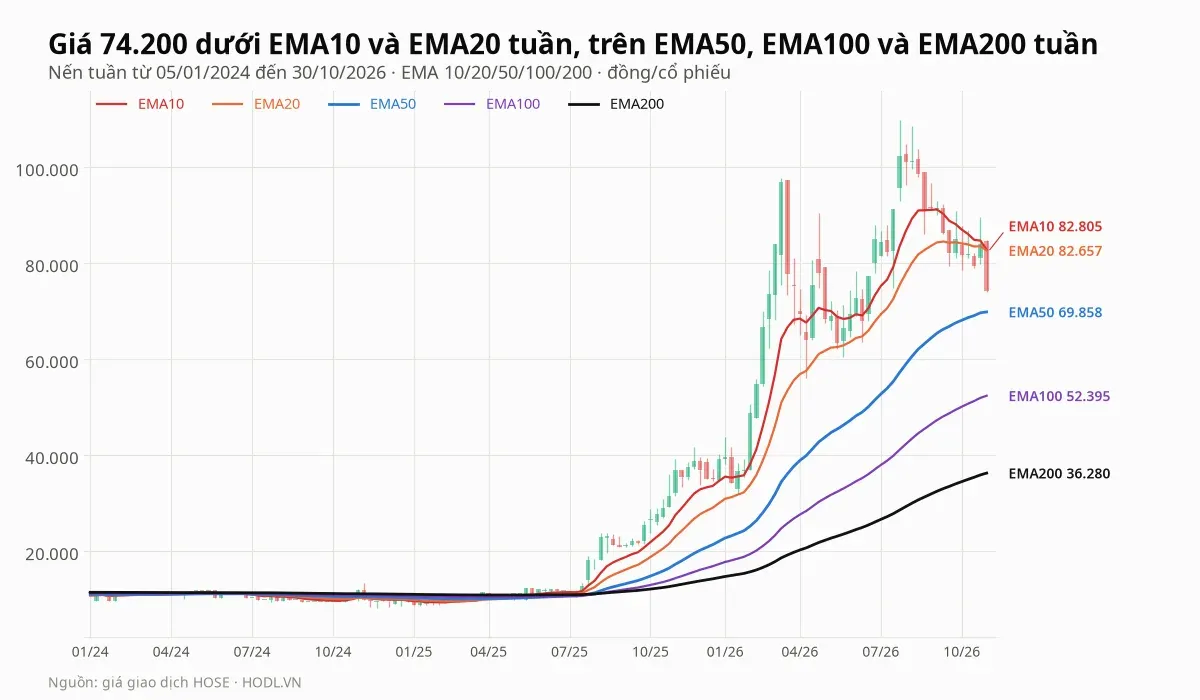
Giá 74.200 đồng nằm dưới hai đường EMA ngắn hạn và trên ba đường còn lại: EMA10 ở 82.805, EMA20 ở 82.657, EMA50 ở 69.858, EMA100 ở 52.395 và EMA200 ở 36.280 đồng (EMA200 tính trên 210 nến tuần từ 10/2022). Giá thấp hơn EMA10 10,4% và EMA20 10,2%, cao hơn EMA50 6,2%, EMA100 41,6% và EMA200 104,5%.
EMA10 chỉ còn cao hơn EMA20 148 đồng, sau khi hai đường tách xa nhau tháng 08/2026; EMA20 đã cắt lên EMA50 ngày 02/05/2025. EMA10 và EMA20 đang dốc xuống, còn EMA50, EMA100 và EMA200 vẫn dốc lên, nên xu hướng tuần dài hạn chưa đảo chiều, nhưng giá dưới EMA10 và EMA20 cho thấy nhịp giảm từ tháng 07 chưa dừng.
RSI và động lượng
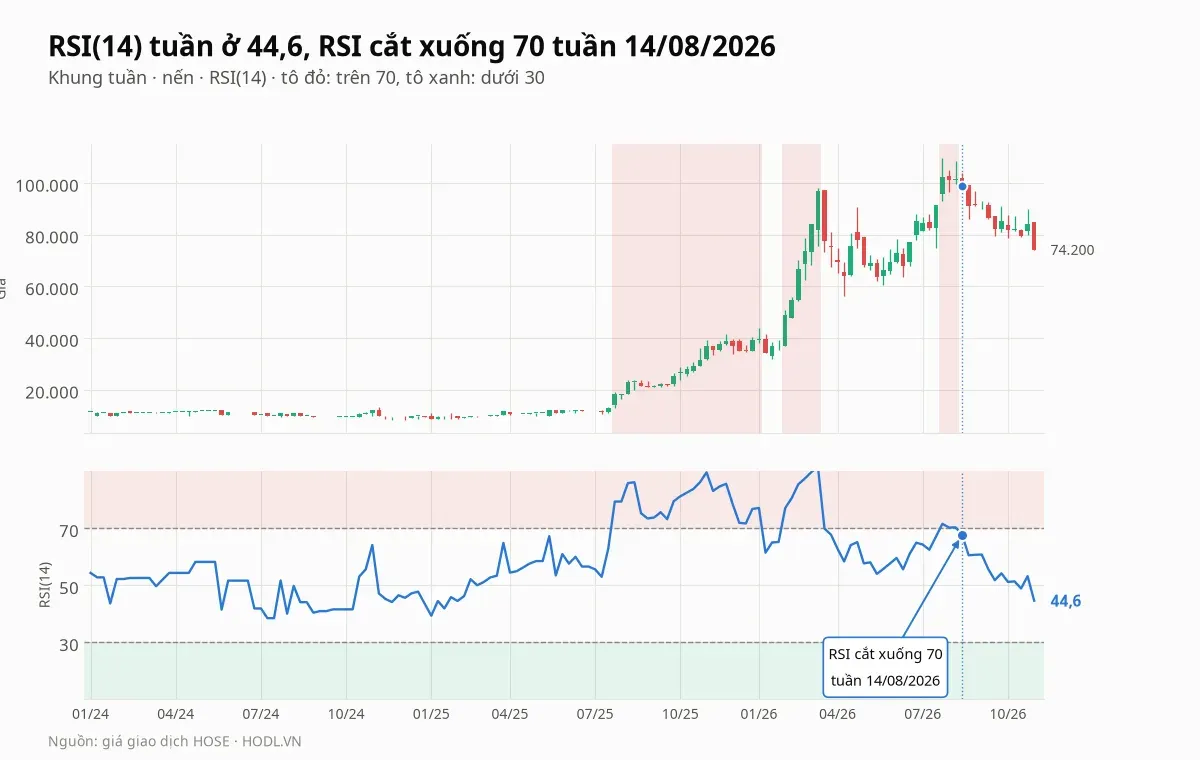
RSI(14) tuần ở 44,6, thấp hơn mức 50 và còn cách vùng quá bán (dưới 30). RSI đạt đỉnh 91,7 tuần 13/03/2026, trên 70 đến tuần 07/08/2026 rồi cắt xuống dưới 70 tuần 14/08/2026 (67,7), và là mức thấp nhất kể từ tuần 07/02/2025.
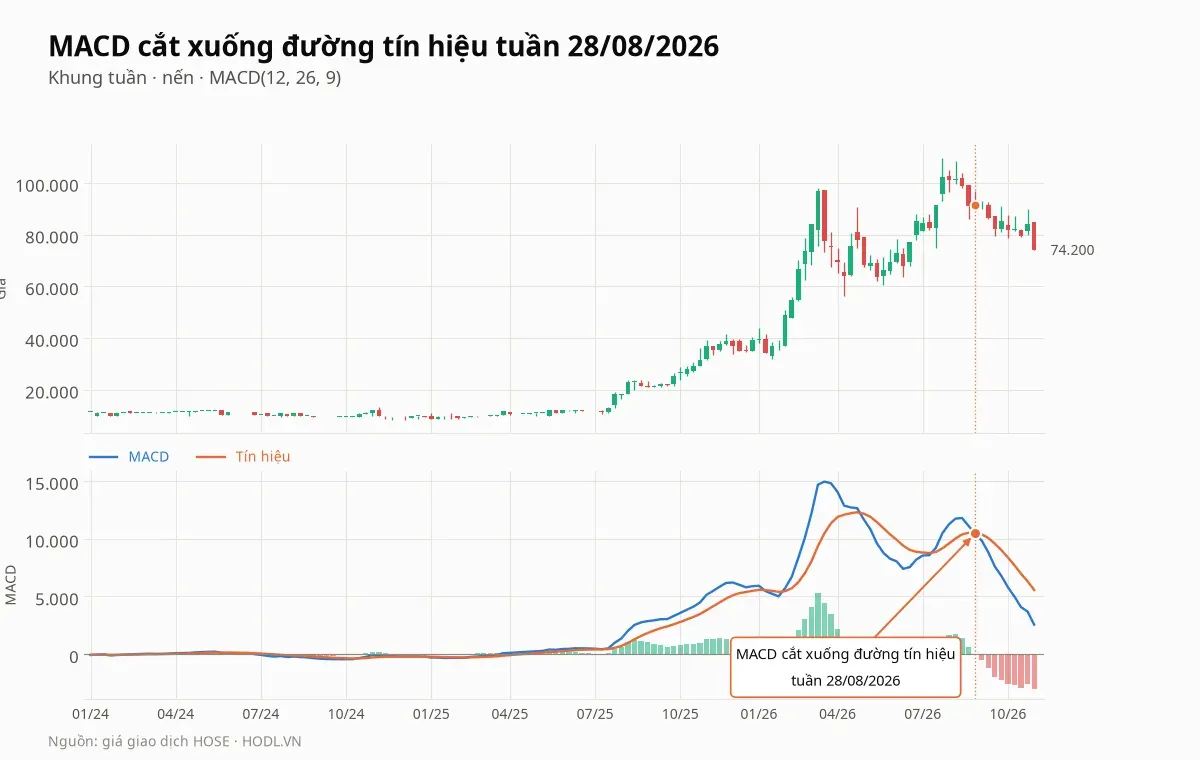
MACD tuần cắt xuống đường tín hiệu ngày 28/08/2026 và hiện ở 2.558, dưới tín hiệu 5.559, histogram âm 3.001 sau 10 tuần âm liên tiếp. MACD vẫn dương nên đà tăng của nhịp dài chưa mất hẳn, nhưng đường MACD đã giảm liên tục từ 11.789 (tuần 14/08/2026) xuống 2.558.
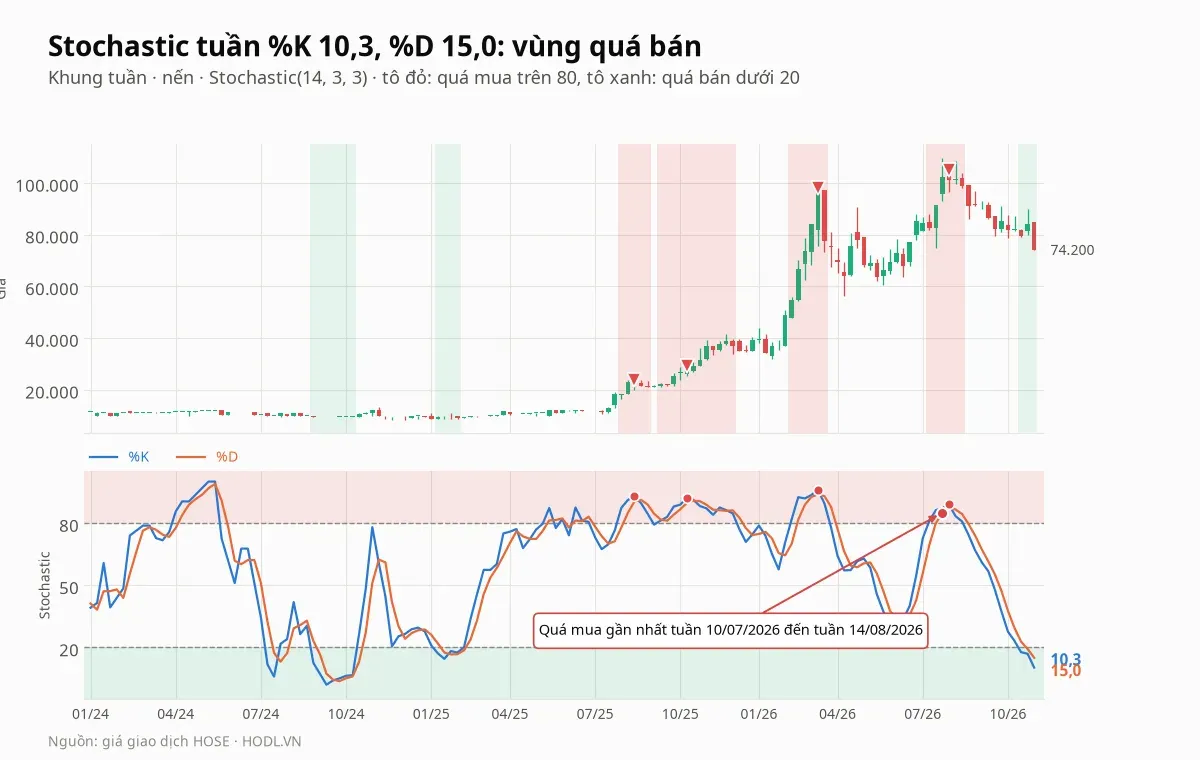
Stochastic(14, 3, 3) tuần có %K 10,3 và %D 15,0, dưới mức 20 ba tuần liên tiếp (%K: 17,7, 16,9, 10,3). Lần quá mua gần nhất kéo từ tuần 10/07/2026 đến tuần 14/08/2026 (đỉnh 89,1); chỉ báo không cho biết giá sẽ phục hồi hay tiếp tục giảm khi MACD và EMA đang xấu đi.
Lịch sự kiện cần theo dõi
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Các tuần tới | Giá đóng cửa tuần so với vùng 74.900 đến 78.500 đồng và 56.160 đến 60.390 đồng | Giá đã đóng cửa tuần dưới vùng hỗ trợ đầu tiên |
Cuối tháng 12/2026 | Tỷ giá và lãi suất tiền gửi cuối năm | Quý III có 60,1 tỷ lãi tỷ giá ròng và 111,0 tỷ lãi tiền gửi trong 285,0 tỷ lợi nhuận trước thuế |
Đầu năm 2027 | Kết quả quý IV/2026 và cả năm | Chín tháng đã vượt 174,3% kế hoạch lợi nhuận trước thuế, quý IV cho thấy biên gộp sau mức 7,22% quý III |
Các quý tới | Phải trả Sinotruk International, hạn mức L/C và tiền gửi tại ngân hàng | Phải trả 7.239,5 tỷ gấp 4,0 lần vốn chủ, tiền gửi 6.472,6 tỷ dùng làm tài sản bảo đảm |
Ngày 15/05/2027 | Hạn duy trì hạn mức tín dụng 1.500 tỷ tại MB | Hạn mức L/C phục vụ nhập xe |
Quý II/2027 | Đại hội cổ đông thường niên | Kế hoạch 2027, cổ tức 2026 và tiến độ nhà máy VMASS (vận hành toàn bộ dự kiến quý IV/2028) |
Kết luận
Cổ phiếu VVS ghi nhận lợi nhuận sau thuế 226,4 tỷ đồng quý III/2026, gấp 2,5 lần cùng kỳ, và lợi nhuận trước thuế chín tháng đã bằng 174,3% kế hoạch cả năm. Nhưng quý III có 54,0% lợi nhuận trước thuế đến từ hoạt động tài chính ròng, gồm lãi tiền gửi 111,0 tỷ và lãi tỷ giá ròng 60,1 tỷ, trong khi lãi bán xe sau chi phí vận hành giảm 49,0% so với quý II.
Điểm cần theo dõi nằm ở bảng cân đối và dòng tiền. Phải trả Sinotruk International 7.239,5 tỷ đồng gấp 4,0 lần vốn chủ, tiền gửi 6.472,6 tỷ dùng làm tài sản bảo đảm, dòng tiền kinh doanh chín tháng +2.026,0 tỷ nhờ phải trả tăng 4.182,3 tỷ và quý III âm 63,5 tỷ, còn 71,5% phải thu khách hàng nằm ở một khách hàng. Về giá, P/E 4,05 lần và P/B 1,75 lần so với trung vị nhóm 12,91 và 1,46, 3 trong 12 phép định giá thấp hơn giá; về kỹ thuật, giá nằm dưới vùng hỗ trợ 74.900 đến 78.500 đồng với vùng kế tiếp 56.160 đến 60.390 đồng.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 30/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
