
Phân tích cổ phiếu PSD Quý 4/2026: Giá tăng 40% rồi giảm 22%, vay gấp 3,1 lần vốn chủ
Nội dung bài14 phần
- Cảnh báo: biến động giá bất thường
- Định giá cổ phiếu PSD: quy mô
- Lợi nhuận quý III đến từ đâu
- Nợ vay ngắn hạn và lãi vay
- Dòng tiền và vốn lưu động
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá cổ phiếu PSD: P/B và DCF
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu PSD Quý 4/2026 bắt đầu từ một nghịch lý: CTCP Dịch vụ Phân phối Tổng hợp Dầu khí báo lãi sau thuế chín tháng 168,4 tỷ đồng, tăng 75,0%, nhưng dòng tiền kinh doanh cùng kỳ âm 554,9 tỷ đồng. Phải thu ngắn hạn lên 2.100,7 tỷ, gấp 2,9 lần cuối 2024.
Công ty trả cho khoản đó bằng vay ngắn hạn: 2.800,2 tỷ đồng, gấp 3,1 lần vốn chủ 907,0 tỷ. Lãi vay quý III là 53,6 tỷ, bằng 65,7% lợi nhuận trước thuế.
Giá đóng cửa phiên 05/11/2026 là 13.200 đồng, vốn hoá 927 tỷ đồng, P/E 4,3 lần và P/B 1,02 lần. Bài đi từ biến động giá bất thường sang lợi nhuận, nợ vay, dòng tiền, cổ đông, rồi định giá và kỹ thuật.
Cảnh báo: giá tăng và giảm mạnh bất thường trong năm tuần. Giá PSD tăng 39,8% trong 10 phiên (02/10 đến 16/10/2026) rồi giảm 22,4% trong 11 phiên, trong khi VN-Index đứng gần như yên. Dữ liệu BCTC trong bài không giải thích được nhịp này.
Điểm chính
- Quý III/2026 doanh thu 3.509,9 tỷ (tăng 58,5%), lãi sau thuế 65,2 tỷ (tăng 46,8%). Chín tháng lãi 168,4 tỷ, bằng 117,7% cả năm 2025.
- Biên lãi gộp chỉ 5,2% và lợi nhuận trước thuế bằng 2,3% doanh thu. Lãi vay quý III gấp 2,2 lần cùng kỳ; thu nhập tài chính 52,2 tỷ bằng 64,0% lợi nhuận trước thuế.
- Dòng tiền kinh doanh chín tháng âm 554,9 tỷ (cùng kỳ âm 203,9 tỷ). Phải thu 2.100,7 tỷ, tăng 42,4% từ đầu năm.
- Vay 2.800,2 tỷ đều là vay ngắn hạn, gấp 3,1 lần vốn chủ; tiền và đầu tư ngắn hạn 1.849,0 tỷ bù được 66% khoản vay.
- P/B 1,02 lần so với trung vị nhóm 1,81 lần, ROE bốn quý 27,3% so với 21,2%. Giá 13.200 đồng ngầm định ROE bền vững 12,2%; bốn trong mười một phép định giá thấp hơn giá.
Cảnh báo: biến động giá bất thường
Giá PSD đi một nhịp hai chiều rất mạnh chỉ trong năm tuần, trong khi vốn chủ, vay và lợi nhuận quý III không có điểm nào cho thấy nhịp đó. Với cổ phiếu chỉ khớp 1,9 tỷ đồng mỗi phiên, biên độ này đáng chú ý hơn mức định giá.
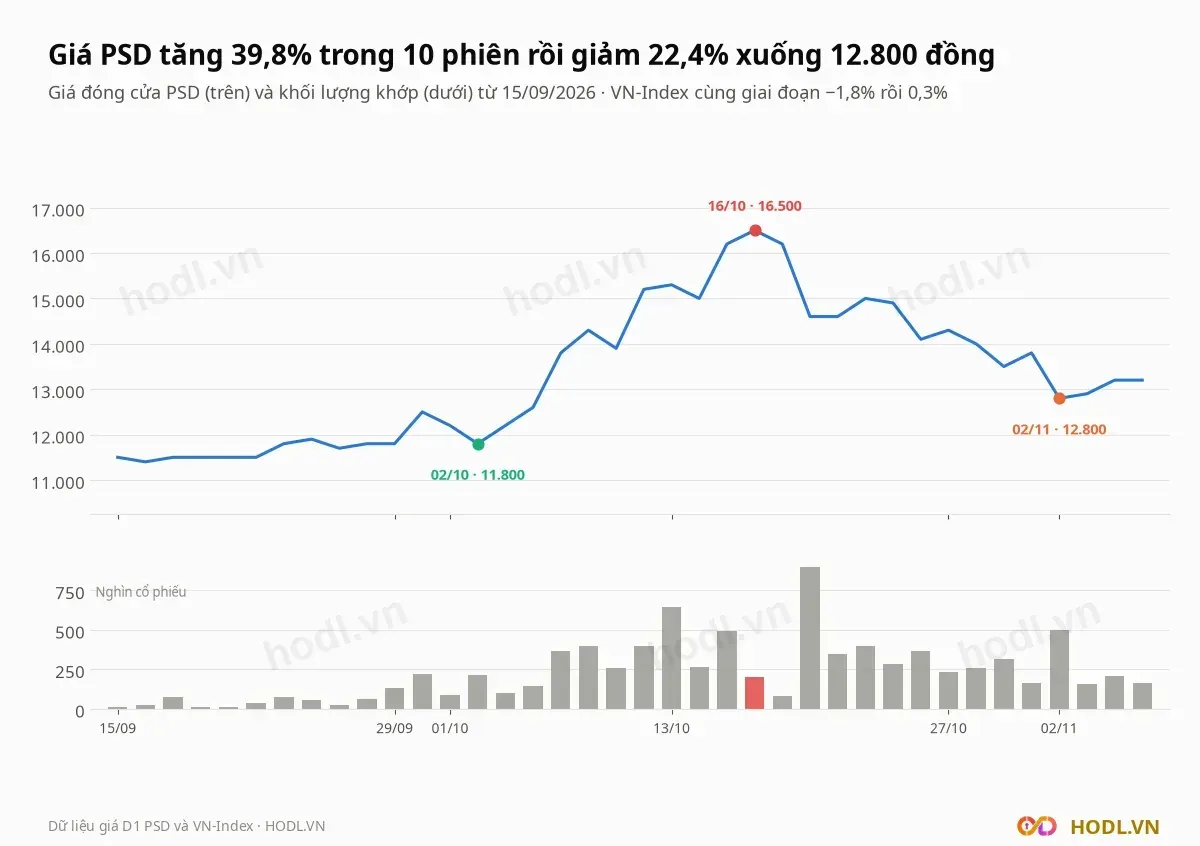
- Từ 11.800 đồng (02/10) giá tăng 39,8% lên 16.500 đồng (16/10) trong 10 phiên. VN-Index cùng giai đoạn giảm 1,8%, từ 1.737,7 xuống 1.705,9 điểm.
- Từ 16/10 đến 02/11 giá giảm 22,4% xuống 12.800 đồng trong 11 phiên, còn VN-Index tăng 0,3%. Phiên 20/10 giảm 9,9% với 894.000 cổ phiếu khớp, cao nhất 12 tháng.
- Khối lượng khớp bình quân 07/10 đến 16/10 là 376.525 cổ phiếu mỗi phiên, gấp 5,2 lần bình quân 60 phiên trước 02/10 (71.881).
- Cả tháng 10/2026 chỉ khớp khoảng 100 tỷ đồng (4,5 tỷ đồng mỗi phiên), trong khi cổ phiếu tự do chuyển nhượng chiếm 25% vốn.
Ở đỉnh 16.500 đồng, P/E vẫn chỉ 5,4 lần, thấp hơn trung vị nhóm 9,9 lần. Vì vậy nhịp tăng không đến từ một mức định giá đắt mà từ thanh khoản mỏng: giá có thể quay về vùng 11.800 đồng mà không cần tin xấu, như nhịp giảm 22,4% vừa qua cho thấy.
Nhà đầu tư mua đuổi theo nhịp hồi 11,9% từ đáy 02/10 chịu rủi ro lớn nhất nếu kết quả quý IV không giữ được biên lãi gộp và dòng tiền không cải thiện.
Định giá cổ phiếu PSD: quy mô
CTCP Dịch vụ Phân phối Tổng hợp Dầu khí (PSD) giao dịch trên HNX từ 28/06/2013. Công ty bán buôn thiết bị và linh kiện điện tử, viễn thông, máy vi tính, thiết bị ngoại vi và phần mềm; tiền thân là Xí nghiệp Viễn thông Dầu khí, thành lập 20/04/2007.
Tháng 08/2026 vốn điều lệ tăng từ 540,3 lên 702,4 tỷ đồng, tương ứng 70,24 triệu cổ phiếu. Vốn chủ quý III chỉ tăng 65,1 tỷ, gần đúng bằng lãi quý (65,2 tỷ), nên đợt tăng vốn không đưa tiền mới vào công ty. Giá trong bài đã điều chỉnh theo đợt này.
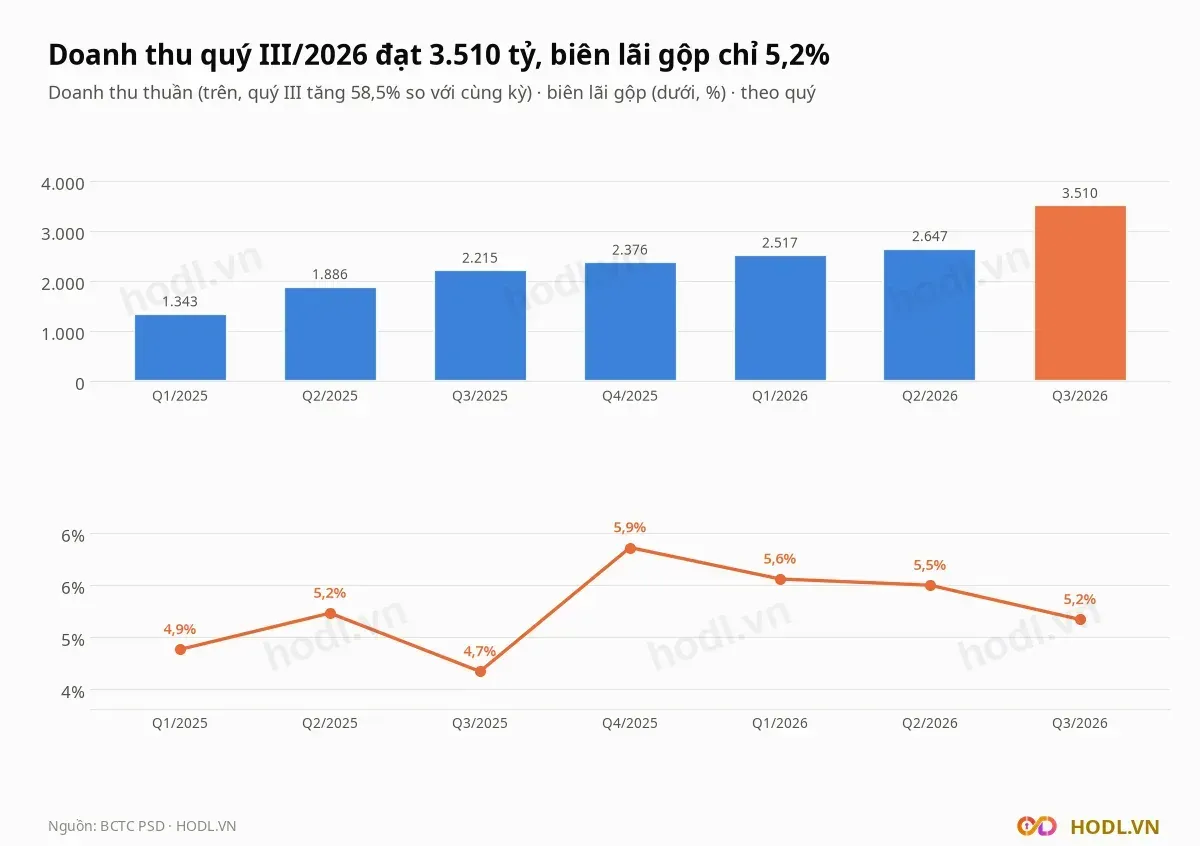
Quý III/2026 doanh thu thuần là 3.509,9 tỷ đồng, tăng 58,5% so với cùng kỳ và 32,6% so với quý II. Lãi gộp tăng 75,4% lên 181,4 tỷ, biên lãi gộp 5,2% so với 4,7%.
Chín tháng, doanh thu 8.673,7 tỷ (tăng 59,4%), lãi gộp 466,8 tỷ (tăng 74,5%) và lợi nhuận sau thuế 168,4 tỷ (tăng 75,0%). Biên lãi gộp chín tháng 5,4% so với 4,9%.
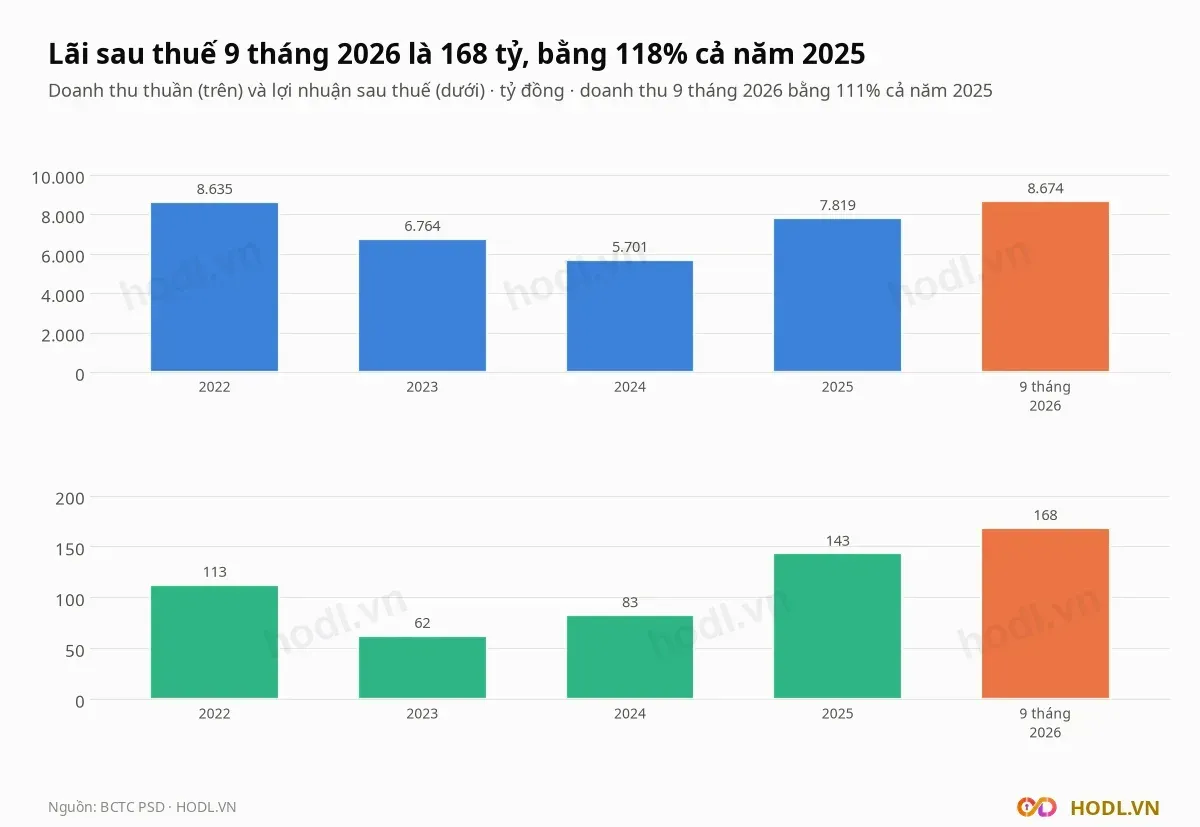
Doanh thu chín tháng 2026 bằng 110,9% cả năm 2025 (7.819,4 tỷ), còn lợi nhuận sau thuế bằng 117,7% cả năm 2025 (143,1 tỷ). Doanh thu cả năm 2022 là 8.634,6 tỷ nhưng lãi chỉ 112,5 tỷ: quy mô lớn không đi kèm biên cao.
Các chỉ số bốn quý tới Q3/2026:
Lợi nhuận quý III đến từ đâu
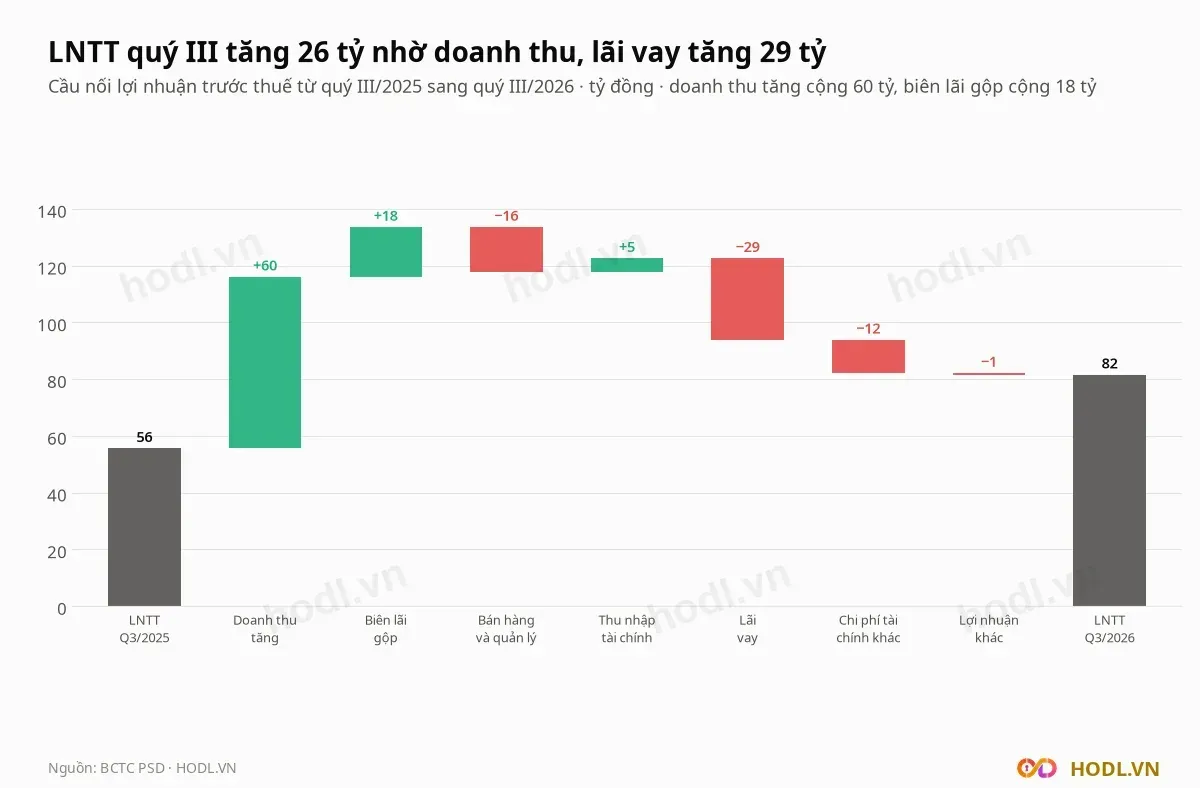
Lợi nhuận trước thuế quý III/2026 là 81,5 tỷ đồng, tăng 46,7% so với 55,6 tỷ cùng kỳ và 33,4% so với quý II (61,2 tỷ). Thuế thu nhập doanh nghiệp chiếm 20,1%, nên lãi sau thuế 65,2 tỷ.
Cầu nối tăng 25,9 tỷ qua các bước:
- Doanh thu tăng +60 tỷ, nhờ doanh thu thuần tăng 1.295 tỷ ở biên lãi gộp cũ 4,7%.
- Biên lãi gộp +18 tỷ, từ 4,7% lên 5,2%.
- Thu nhập tài chính +5 tỷ, từ 47,3 lên 52,2 tỷ.
- Chi phí bán hàng và quản lý −16 tỷ, lên 89,1 tỷ.
- Lãi vay −29 tỷ, từ 24,8 lên 53,6 tỷ; chi phí tài chính khác −12 tỷ.
Lãi gộp tăng 78,0 tỷ nhưng lợi nhuận trước thuế chỉ tăng 25,9 tỷ. Phần chênh lệch gần như bị lãi vay và chi phí tài chính khác (tổng 40,5 tỷ) lấy đi.
Chi phí bán hàng và quản lý bằng 2,5% doanh thu, so với 3,3% cùng kỳ. Lợi nhuận hoạt động trước tài chính (lãi gộp trừ hai khoản chi phí này) là 92,3 tỷ, gấp 3,1 lần 30,2 tỷ cùng kỳ.
Thu nhập tài chính 52,2 tỷ bằng 64,0% lợi nhuận trước thuế quý III. Bốn quý tới Q3/2026 khoản này là 196,3 tỷ, trong khi chi phí tài chính là 174,3 tỷ.
Nợ vay ngắn hạn và lãi vay
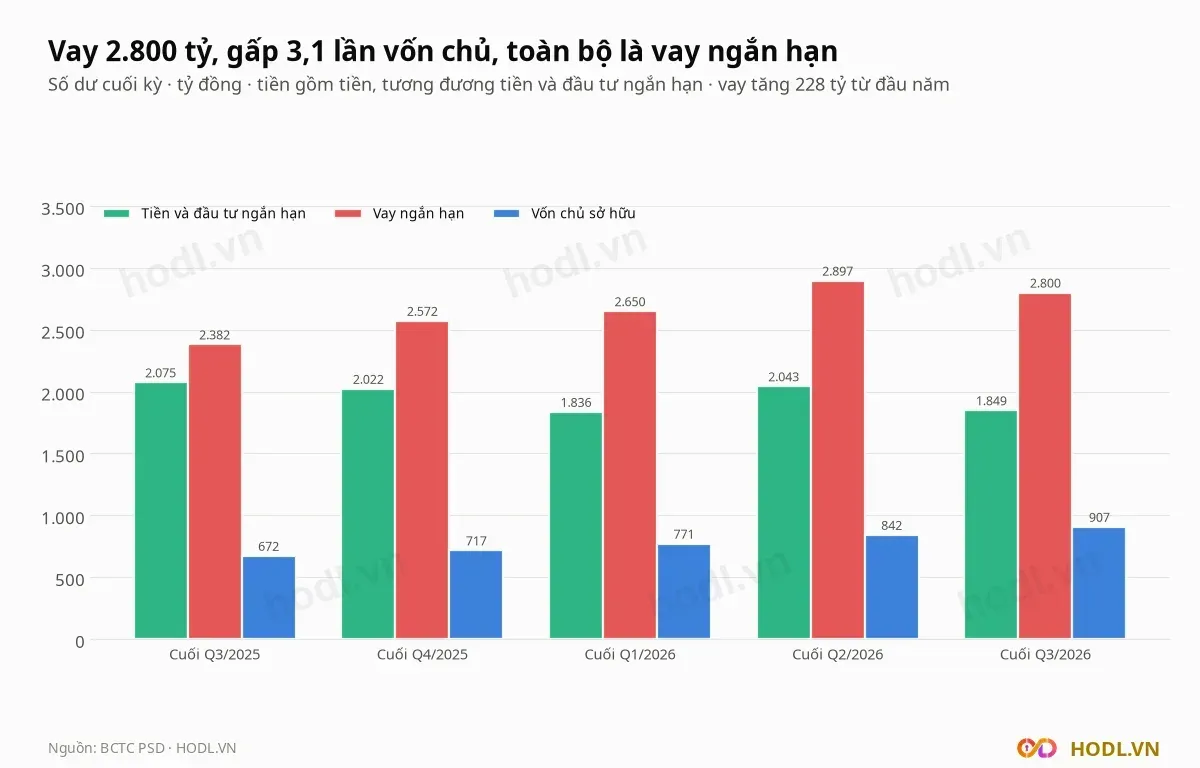
Vay cuối quý III là 2.800,2 tỷ đồng, toàn bộ là vay ngắn hạn, tăng 228,2 tỷ từ 2.572,0 tỷ cuối 2025. Vay bằng 54,2% tổng tài sản 5.170,7 tỷ và gấp 3,1 lần vốn chủ.
Tiền và đầu tư ngắn hạn là 1.849,0 tỷ (tiền 129,6 tỷ, đầu tư ngắn hạn 1.719,3 tỷ), bù được 66,0% khoản vay. Nợ vay ròng 951,2 tỷ bằng 2,2 lần EBITDA bốn quý (430,7 tỷ).
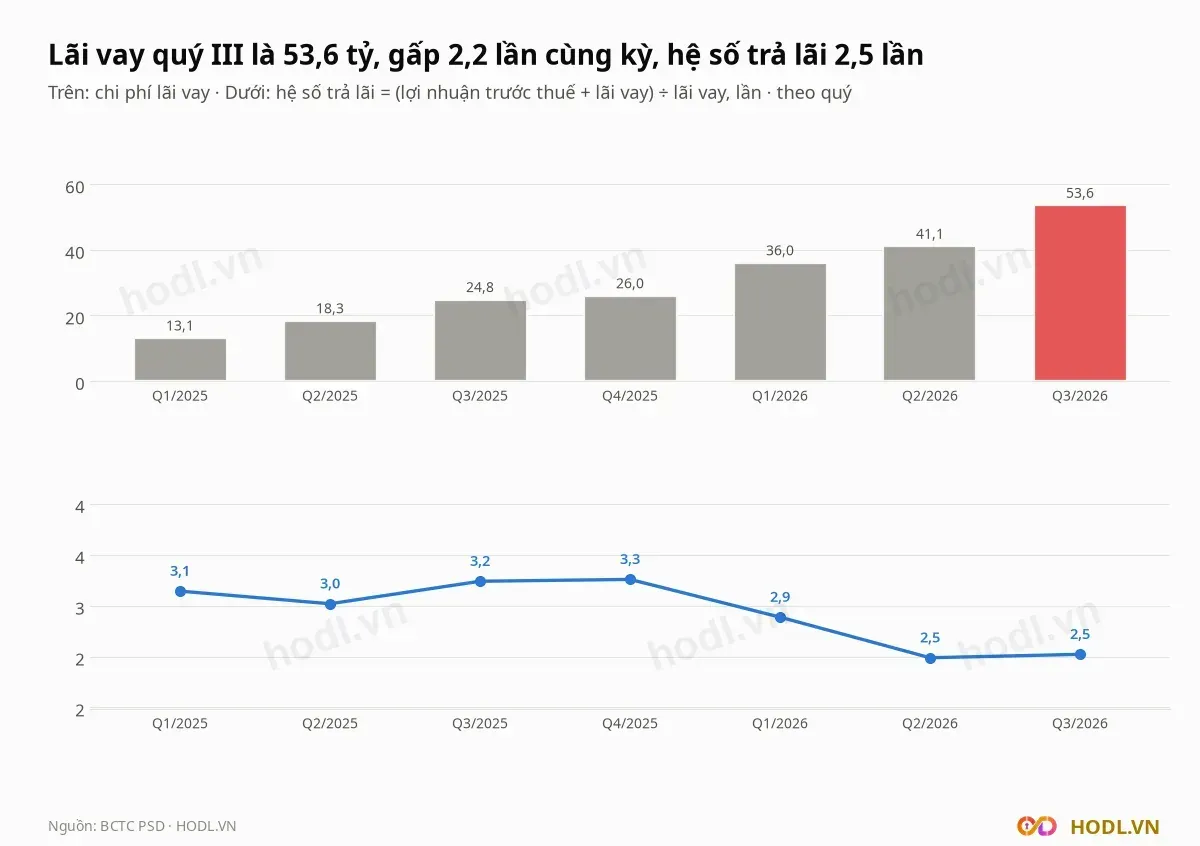
Chi phí lãi vay quý III là 53,6 tỷ đồng, gấp 2,2 lần 24,8 tỷ cùng kỳ và bằng 65,7% lợi nhuận trước thuế. Chín tháng lãi vay là 130,7 tỷ so với 56,2 tỷ.
Lãi vay bằng 29,5% lãi gộp quý III, so với 24,0% cùng kỳ. Hệ số trả lãi (lợi nhuận trước thuế cộng lãi vay, chia lãi vay) là 2,5 lần quý III, từ 3,2 lần cùng kỳ.
Dòng tiền và vốn lưu động
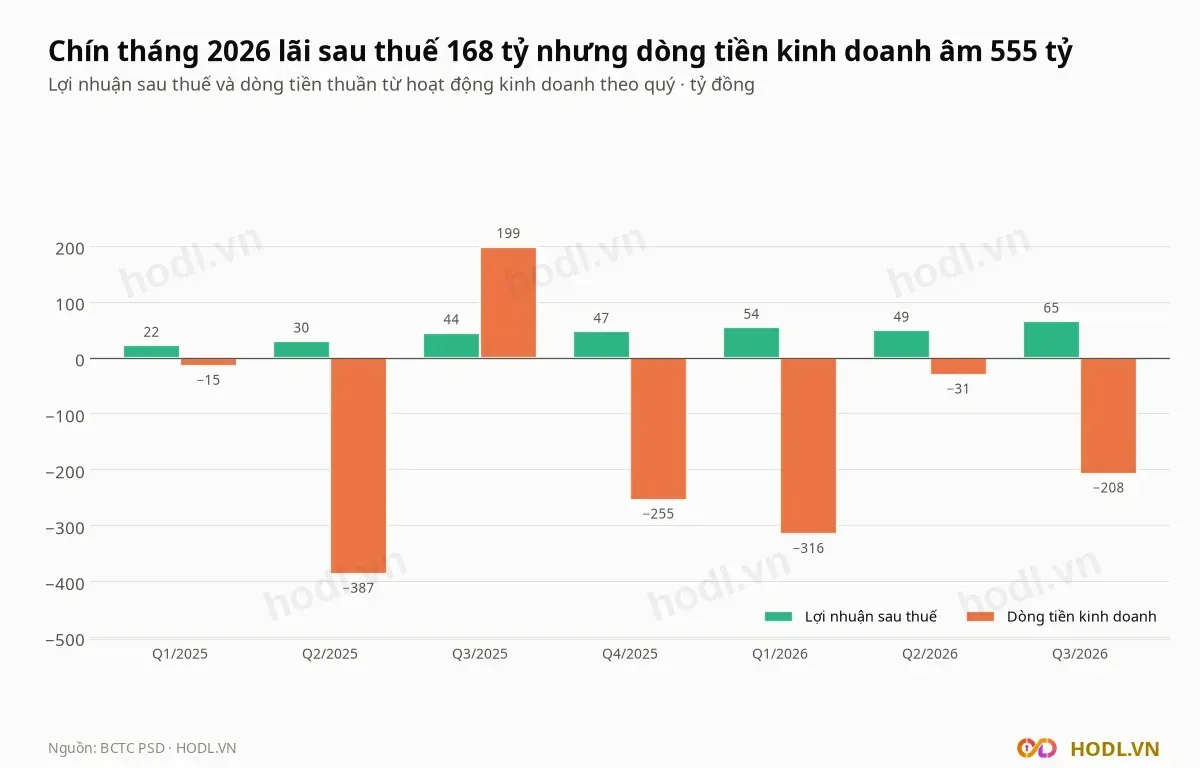
Dòng tiền thuần từ hoạt động kinh doanh chín tháng 2026 là âm 554,9 tỷ đồng, so với âm 203,9 tỷ cùng kỳ. Quý III âm 207,8 tỷ dù lãi sau thuế 65,2 tỷ.
Bốn quý tới Q3/2026, lãi sau thuế 215,3 tỷ còn dòng tiền kinh doanh âm 809,4 tỷ. Chỉ quý III/2025 dương (198,5 tỷ) trong bảy quý gần nhất.
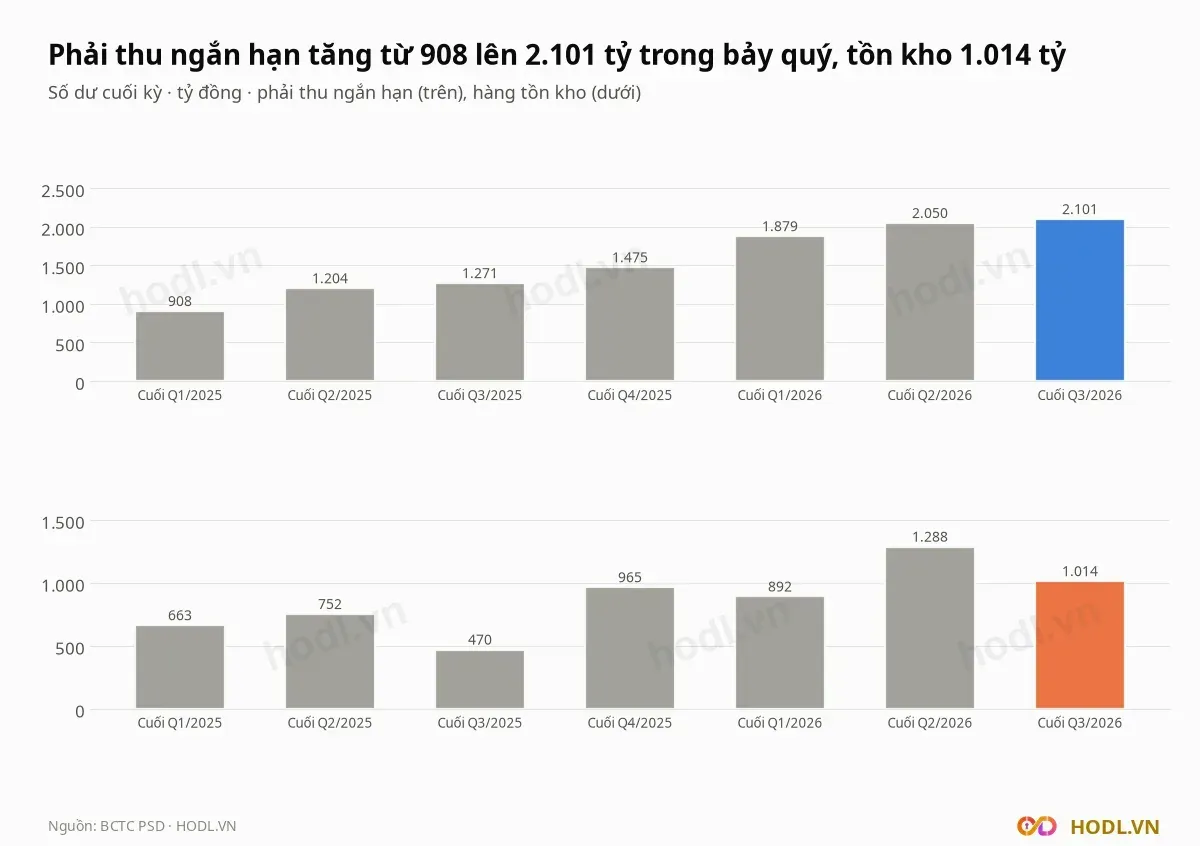
Phải thu ngắn hạn là 2.100,7 tỷ đồng cuối quý III, tăng 42,4% từ 1.475,1 tỷ cuối 2025 và gấp 2,9 lần 723,1 tỷ cuối 2024. Số ngày phải thu quý III là 55 ngày doanh thu, so với 53 ngày cùng kỳ.
Hàng tồn kho 1.014,0 tỷ, tương đương 28 ngày giá vốn, thấp hơn mức 1.287,7 tỷ cuối quý II. Doanh thu tăng 58,5% đã kéo phải thu tăng theo, và phần chênh lệch này được vay ngắn hạn tài trợ.
Cổ đông và thanh khoản
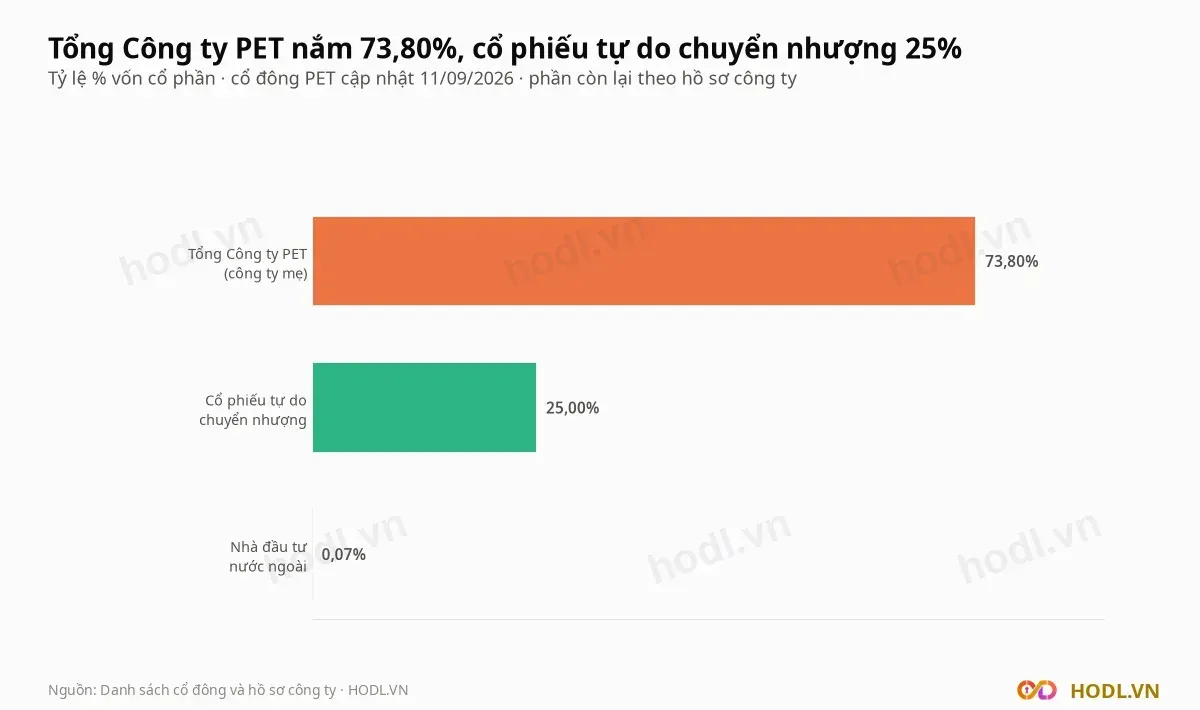
Cổ đông lớn nhất là Tổng Công ty cổ phần Dịch vụ Tổng hợp Dầu khí (PET) với 51.835.680 cổ phiếu, tương ứng 73,80% vốn (cập nhật 11/09/2026). Chủ tịch hội đồng quản trị Vũ Tiến Dương là cá nhân lớn nhất, nắm 1.170.200 cổ phiếu (2,17%) theo danh sách ngày 05/08/2026.
Cổ phiếu tự do chuyển nhượng là 25% vốn, nhà đầu tư nước ngoài nắm 0,07%. Bài về công ty mẹ ở Định giá cổ phiếu PET.
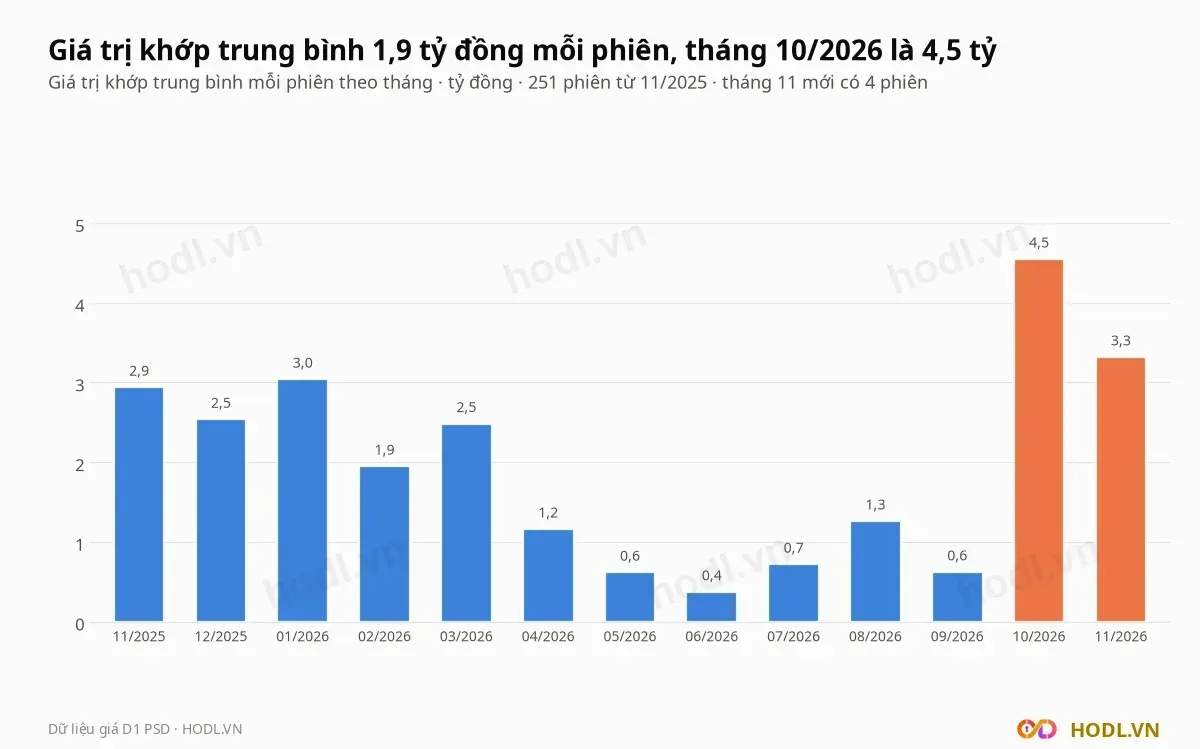
Giá trị khớp trung bình 1,9 tỷ đồng mỗi phiên từ 11/2025, trung vị 1,2 tỷ. Tháng 06/2026 chỉ 0,37 tỷ, tháng 10/2026 là 4,55 tỷ.
Giá đóng cửa cao nhất 12 tháng là 16.500 đồng ngày 16/10/2026 và thấp nhất 11.380 đồng ngày 15/12/2025. Giá hiện tại thấp hơn đỉnh 20,0% và cao hơn đáy 16,0%.
Khối ngoại và tự doanh
Dữ liệu giao dịch theo nhóm nhà đầu tư ghi mua bán ròng của khối ngoại bằng 0 đồng trong cả 248 phiên từ 06/11/2025 đến 05/11/2026. Cả năm 2025 chỉ có 6 phiên có giá trị ròng (trước 06/11), tổng −0,01 tỷ đồng; năm 2026 không có phiên nào.
Nhà đầu tư nước ngoài nắm 0,07% vốn theo hồ sơ công ty. Khối ngoại hầu như không có mặt trong cổ phiếu này.
Tự doanh chỉ có 4 dòng dữ liệu, từ 2022 đến 2023. Từ đó tới 05/11/2026 chưa có số liệu tự doanh, nên bài không đánh giá nhóm này.
So sánh cùng ngành
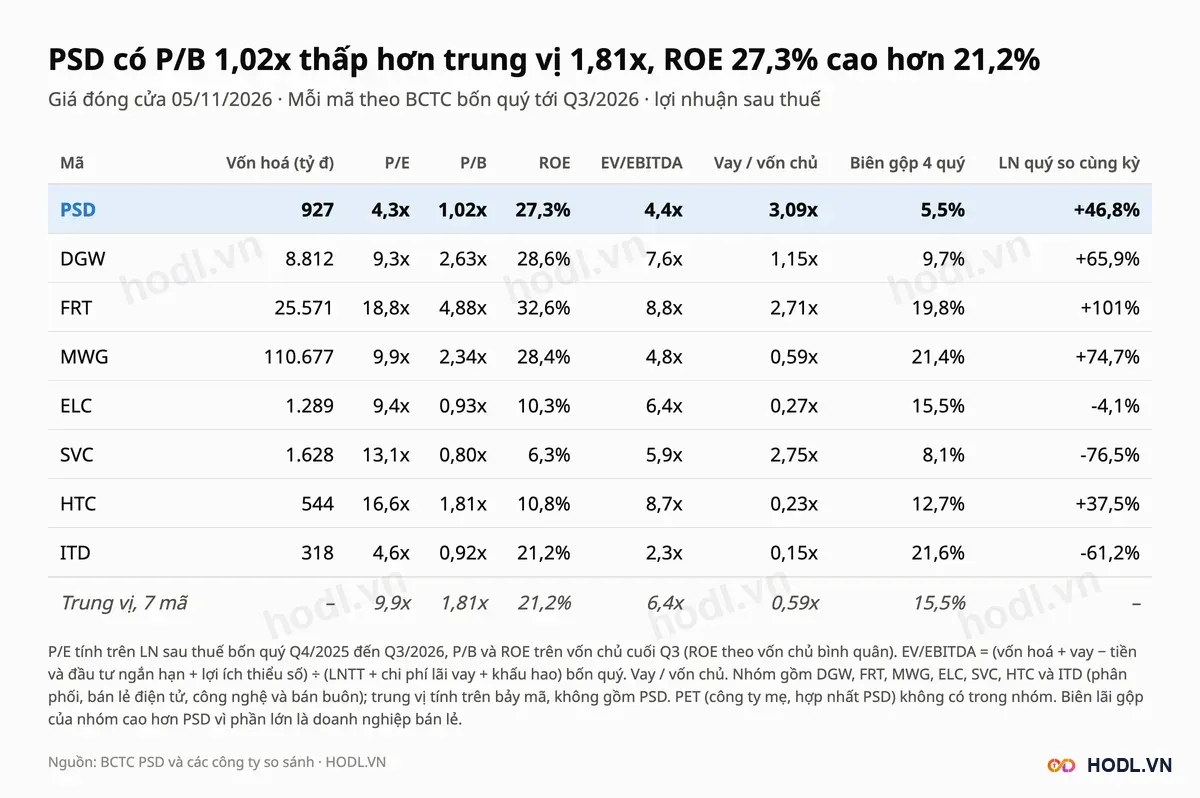
Nhóm so sánh gồm bảy công ty: DGW (bán buôn), FRT, MWG, SVC, HTC (bán lẻ) và ELC, ITD (công nghệ thông tin). Vốn hoá nhóm từ 318 đến 110.677 tỷ, so với 927 tỷ của PSD. Cả bảy đều có báo cáo quý III/2026.
Bài riêng về DGW ở Phân tích cổ phiếu DGW.
PET bị loại vì là công ty mẹ hợp nhất PSD. PIT và SRA bị loại vì lỗ bốn quý nên P/E không dùng được. Nhóm có biên lãi gộp trung vị 15,5%, cao hơn nhiều so với 5,5% của PSD vì phần lớn là doanh nghiệp bán lẻ.
Cổ phiếu PSD có P/B 1,02 lần, thấp hơn trung vị 1,81 lần 43,4%, trong khi ROE 27,3% cao hơn trung vị 21,2%:
- P/E 4,3 lần so với trung vị 9,9 lần.
- EV/EBITDA 4,4 lần so với 6,4 lần.
- Vay trên vốn chủ 3,09 lần so với 0,59 lần.
- Biên lãi gộp bốn quý 5,5% so với 15,5%.
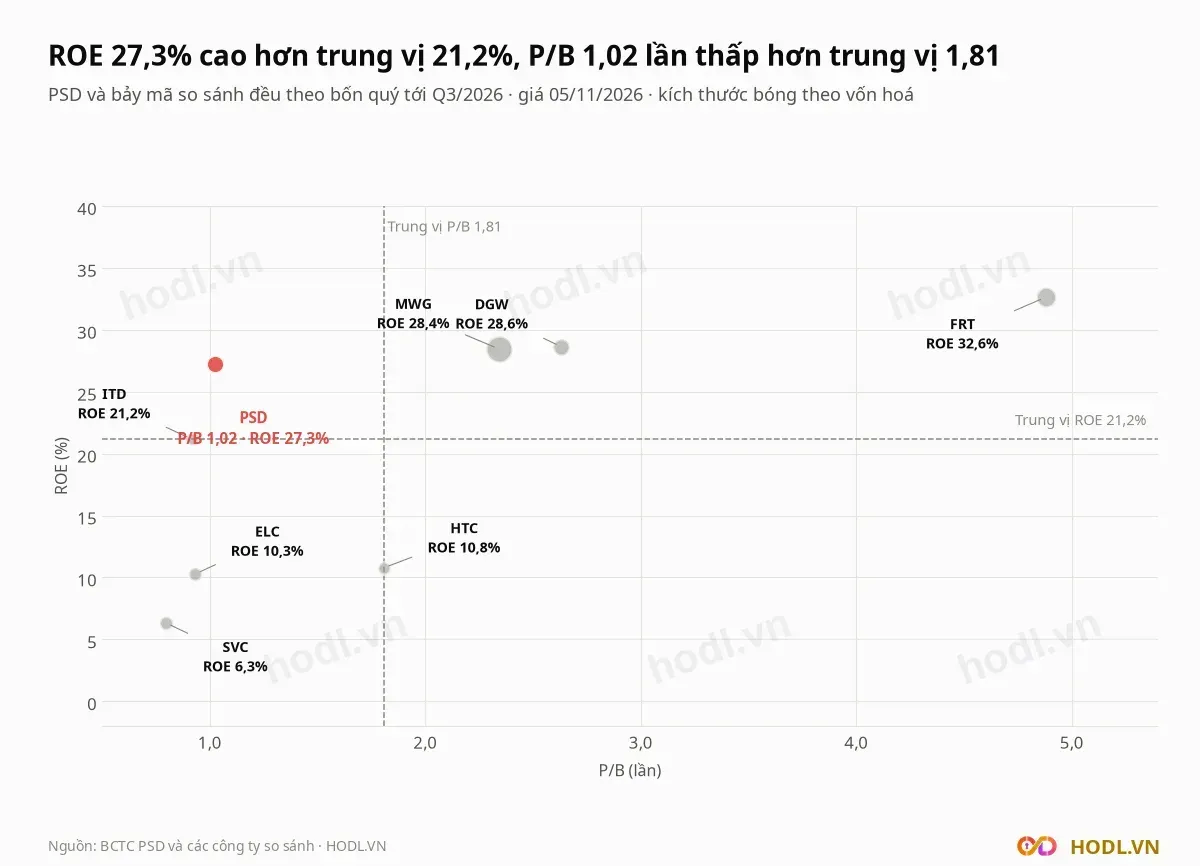
Biểu đồ đặt PSD cạnh nhóm ROE cao (DGW 28,6%, MWG 28,4%, FRT 32,6%) nhưng với P/B thấp nhất trong nhóm đó, 1,02 lần so với 2,34 đến 4,88 lần. Chênh lệch này có lý do: PSD vay gấp 3,1 lần vốn chủ và biên lãi gộp chỉ bằng một phần ba trung vị, nên ROE 27,3% dựa vào đòn bẩy và vòng quay vốn.
Định giá cổ phiếu PSD: P/B và DCF
Lợi nhuận bốn quý 215,3 tỷ là số của giai đoạn tăng trưởng nóng, nên bài dùng P/E, P/B, EV/EBITDA, P/B hợp lý theo ROE bền vững và DCF trên số liệu của công ty.
r = 12% và g = 3% là giả định của HODL.VN. Giá trị là P/B hợp lý nhân BVPS 12.914 đồng.
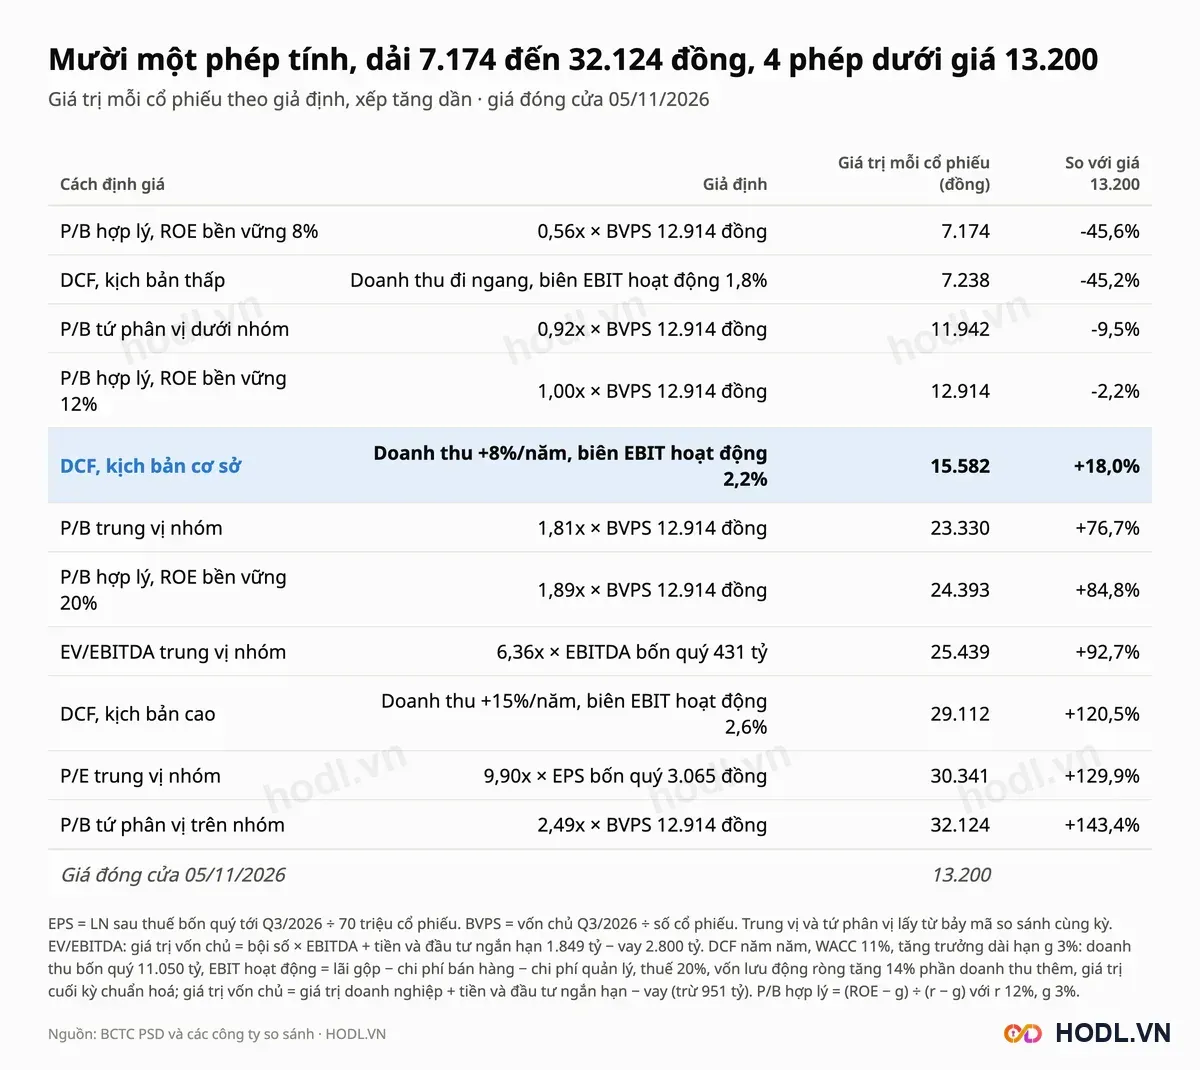
Mười một phép cho giá trị từ 7.174 đến 32.124 đồng. Bốn phép thấp hơn giá 13.200 đồng: P/B hợp lý với ROE 8% (7.174 đồng), DCF kịch bản thấp (7.238), P/B tứ phân vị dưới nhóm (11.942) và P/B hợp lý với ROE 12% (12.914).
P/B trung vị nhóm cho 23.330 đồng, cao hơn giá 76,7%. Giá 13.200 đồng ngầm định ROE bền vững 12,2%, tương ứng khoảng 111 tỷ đồng lợi nhuận mỗi năm so với 215,3 tỷ của bốn quý.
DCF cơ sở dùng doanh thu tăng 8% một năm, biên EBIT hoạt động (lãi gộp trừ chi phí bán hàng và quản lý) 2,2%, WACC 11% và g 3%. Vốn lưu động ròng tăng 14% phần doanh thu thêm, nên doanh thu càng tăng thì dòng tiền tự do càng bị bào mòn.
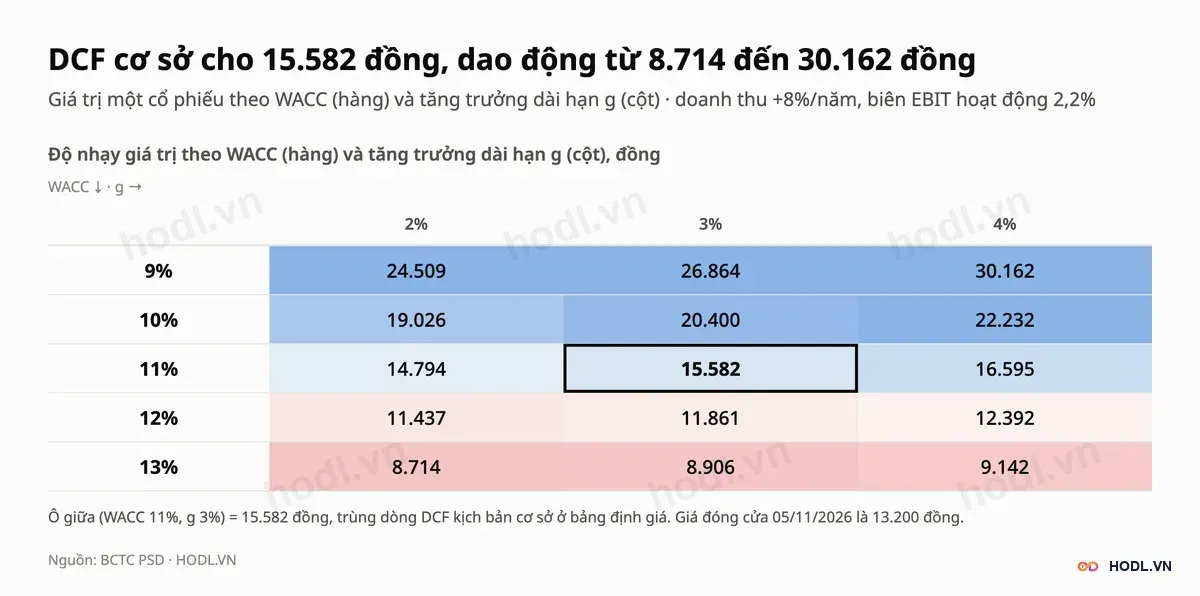
DCF cơ sở cho 15.582 đồng, cao hơn giá 18,0%. Lưới độ nhạy từ 8.714 đến 30.162 đồng, chín trong mười lăm ô cao hơn giá.
Giá trị vốn chủ trong DCF bằng giá trị doanh nghiệp cộng tiền và đầu tư ngắn hạn 1.849 tỷ, trừ vay 2.800 tỷ. Kịch bản thấp (doanh thu đi ngang, biên 1,8% so với 2,2% của cơ sở) cho 7.238 đồng, thấp hơn giá 45,2%.
Thang giá tham chiếu
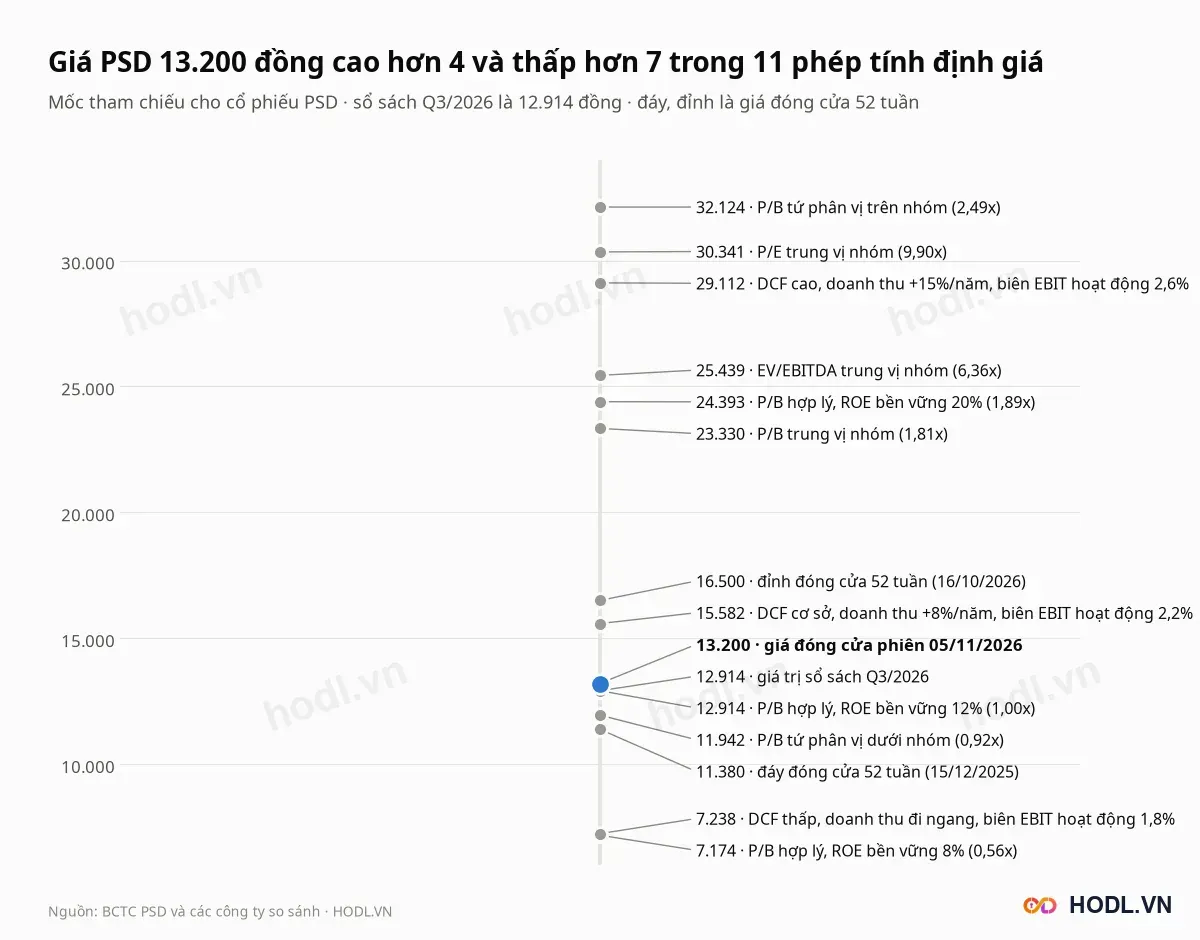
Thang giá xếp các phép theo giá trị, kèm giá trị sổ sách 12.914 đồng. Đỉnh đóng cửa 52 tuần là 16.500 đồng ngày 16/10/2026, đáy đóng cửa 52 tuần 11.380 đồng ngày 15/12/2025.
Bảy phép nằm trên giá, từ 15.582 đến 32.124 đồng. Bốn phép còn lại từ 7.174 đến 12.914 đồng, trong đó hai phép thấp nhất (ROE bền vững 8% và DCF kịch bản thấp) bằng khoảng 55% giá hiện tại.
Phân tích kỹ thuật
Giá 13.200 đồng thấp hơn đỉnh đóng cửa 52 tuần 20,0% (16.500 đồng, 16/10/2026) và cao hơn đáy đóng cửa 52 tuần 16,0%. Hiệu suất 250 phiên là +10,0%, 20 phiên −7,7%; từ đầu năm giá tăng 9,3% còn VN-Index giảm 2,5%.
Hỗ trợ - Kháng cự
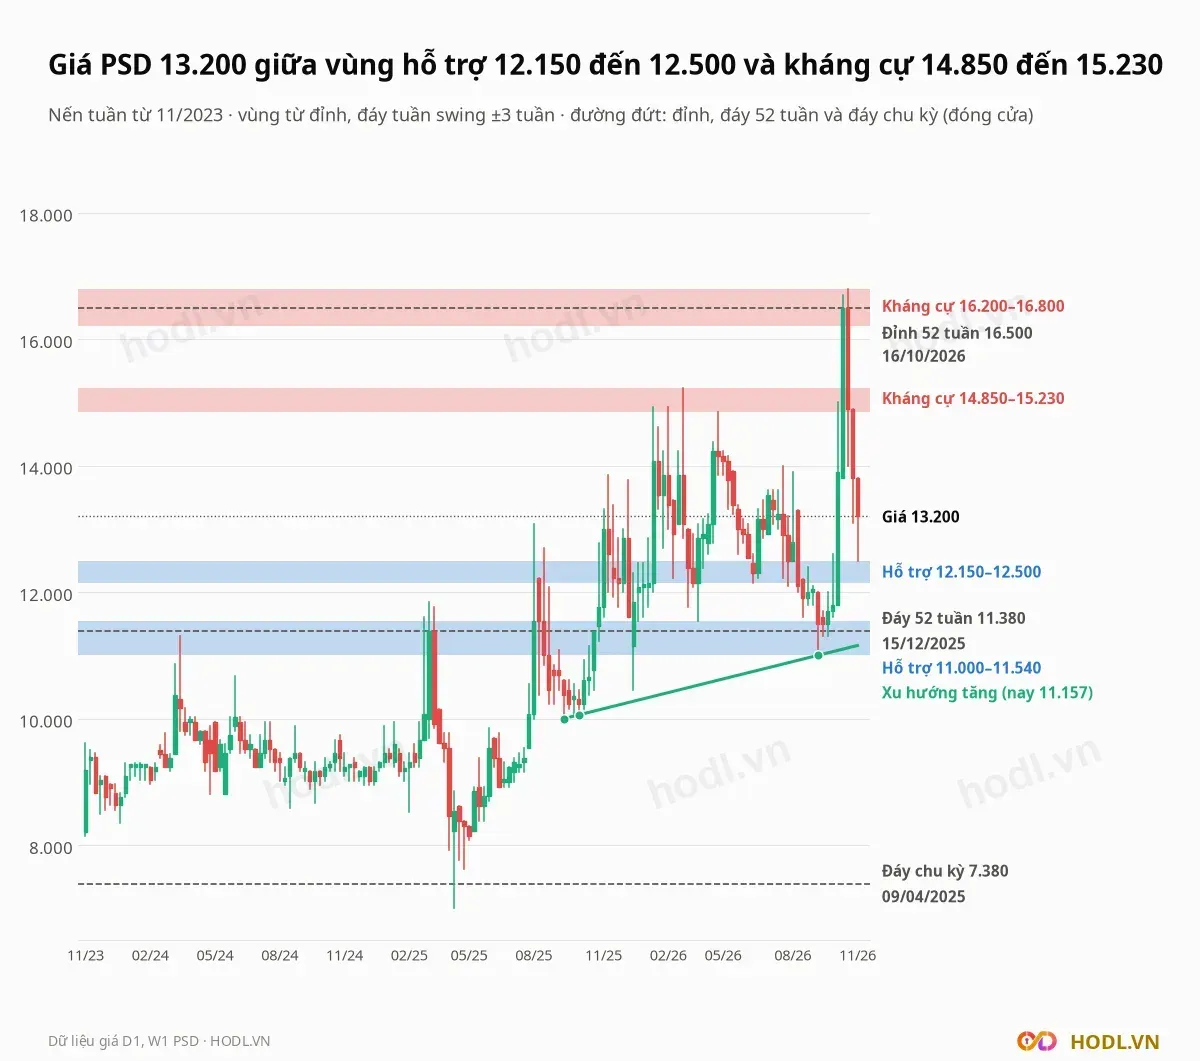
Các vùng tính từ nến tuần 11/2023 đến nay, mỗi vùng chứa các đỉnh hoặc đáy swing ±3 tuần; riêng vùng đỉnh lớn nhất là hai tuần gần nhất:
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
16.200 tới 16.800 | Kháng cự | Đỉnh 52 tuần và đỉnh chu kỳ, tuần kết thúc 16/10 và 23/10/2026; cao hơn giá 22,7% đến 27,3% |
14.850 tới 15.230 | Kháng cự | Đỉnh tuần kết thúc 16/01, 06/03, 24/04/2026; cao hơn giá 12,5% đến 15,4% |
12.150 tới 12.500 | Hỗ trợ | Đáy tuần kết thúc 12/06/2026 và 06/11/2026; thấp hơn giá 5,3% đến 8,0% |
11.000 tới 11.540 | Hỗ trợ | Đáy tuần kết thúc 27/03 và 11/09/2026; thấp hơn giá 12,6% đến 16,7% |
Đáy đóng cửa 52 tuần là 11.380 đồng (15/12/2025). Đáy đóng cửa chu kỳ từ 11/2023 là 7.380 đồng (09/04/2025), thấp hơn giá 44,1%.
Đường xu hướng tăng nối ba đáy tuần: 12/09/2025 (10.000), 03/10/2025 (10.000) và 11/09/2026 (11.000). Giá trị đường ở tuần cuối là 11.157 đồng, thấp hơn giá 15,5%; đường nằm ngay trên vùng 11.000 đến 11.540 đồng.
Nếu giá đóng cửa dưới đường này, vùng đáy chu kỳ 7.380 đồng là mốc tiếp theo trên biểu đồ tuần.
Fibonacci
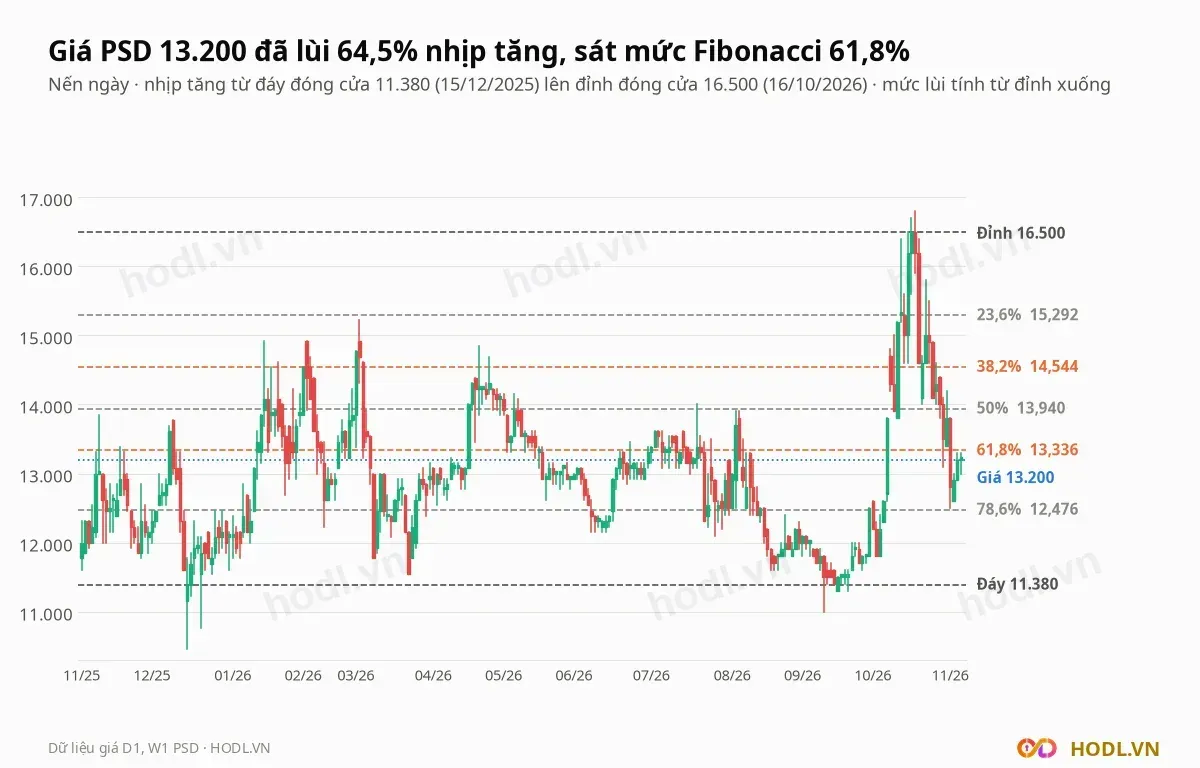
Fibonacci kéo theo giá đóng cửa cho nhịp tăng từ đáy 11.380 đồng ngày 15/12/2025 lên đỉnh 16.500 đồng ngày 16/10/2026. Các mức lùi từ đỉnh xuống:
- 23,6%: 15.292 đồng
- 38,2%: 14.544 đồng
- 50%: 13.940 đồng
- 61,8%: 13.336 đồng
- 78,6%: 12.476 đồng
Giá 13.200 đồng đã lùi 64,5% nhịp tăng, thấp hơn mức 61,8% (13.336 đồng) 1,0% và cao hơn mức 78,6% (12.476 đồng) 5,8%. Mức 78,6% nằm trong vùng hỗ trợ 12.150 đến 12.500 đồng.
Xu hướng EMA
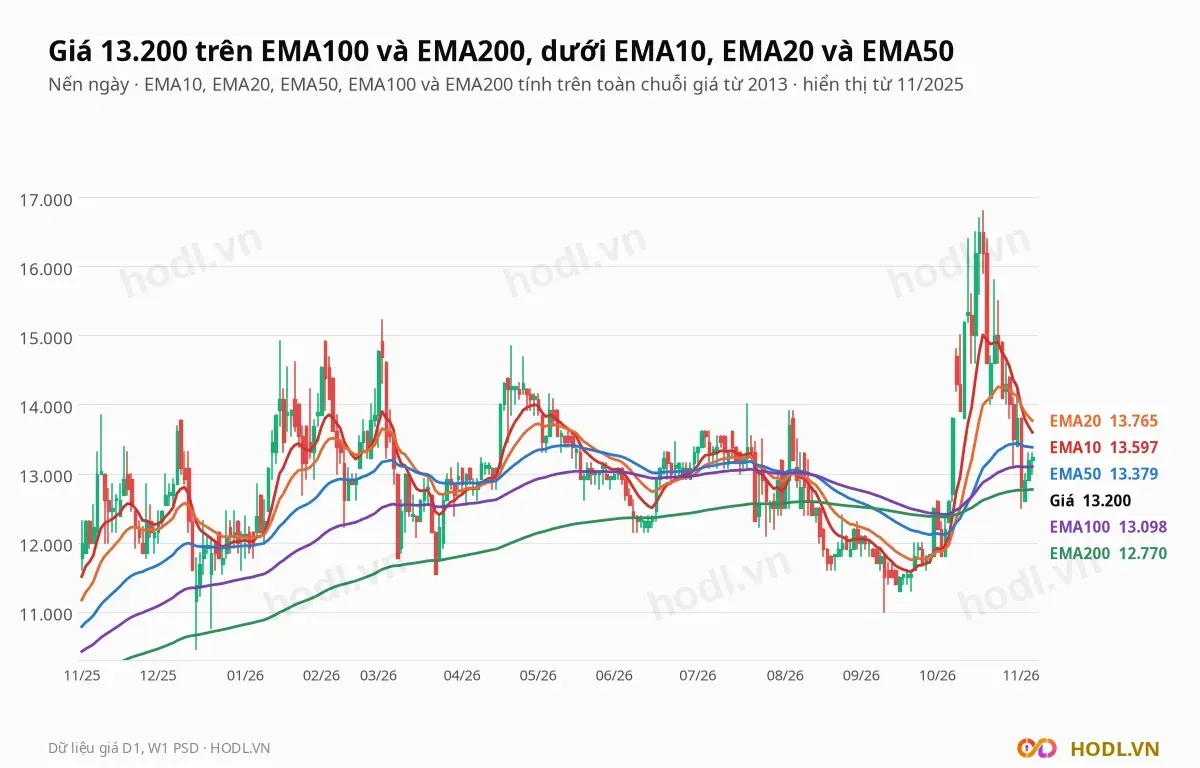
Giá 13.200 đồng nằm giữa các đường EMA ngày:
- EMA20 ở 13.765 đồng, cao hơn giá 4,3%.
- EMA10 ở 13.597 đồng, cao hơn giá 3,0%.
- EMA50 ở 13.379 đồng, cao hơn giá 1,4%.
- EMA100 ở 13.098 đồng, thấp hơn giá 0,8%.
- EMA200 ở 12.770 đồng, thấp hơn giá 3,3%.
Các đường EMA hội tụ trong biên 7,8% (12.770 đến 13.765 đồng), tức xu hướng trung hạn đi ngang. EMA10 cắt xuống EMA20 ngày 02/11/2026 sau lần cắt lên ngày 30/09; EMA50 cắt lên EMA200 ngày 12/10/2026 sau lần cắt xuống ngày 09/09. Khối lượng trung bình 20 phiên là 330.410 cổ phiếu, so với 141.876 của 250 phiên.
RSI và động lượng
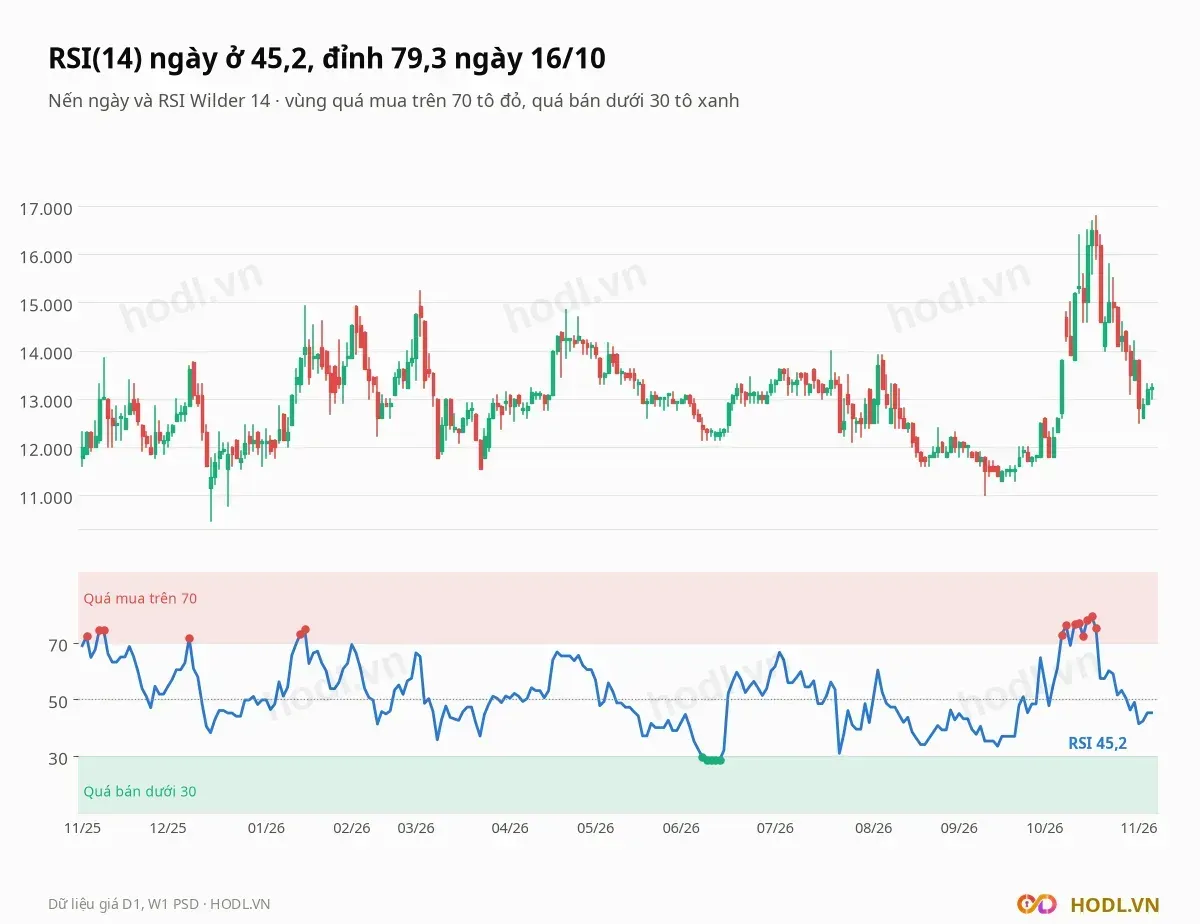
RSI(14) ngày ở 45,2, sau mức cao 79,3 ngày 16/10/2026 và mức thấp 28,4 ngày 09/06/2026. RSI trên 70 trong các phiên 07 đến 08/10 và 12 đến 19/10; dưới 30 một đợt, từ 08/06 đến 12/06.
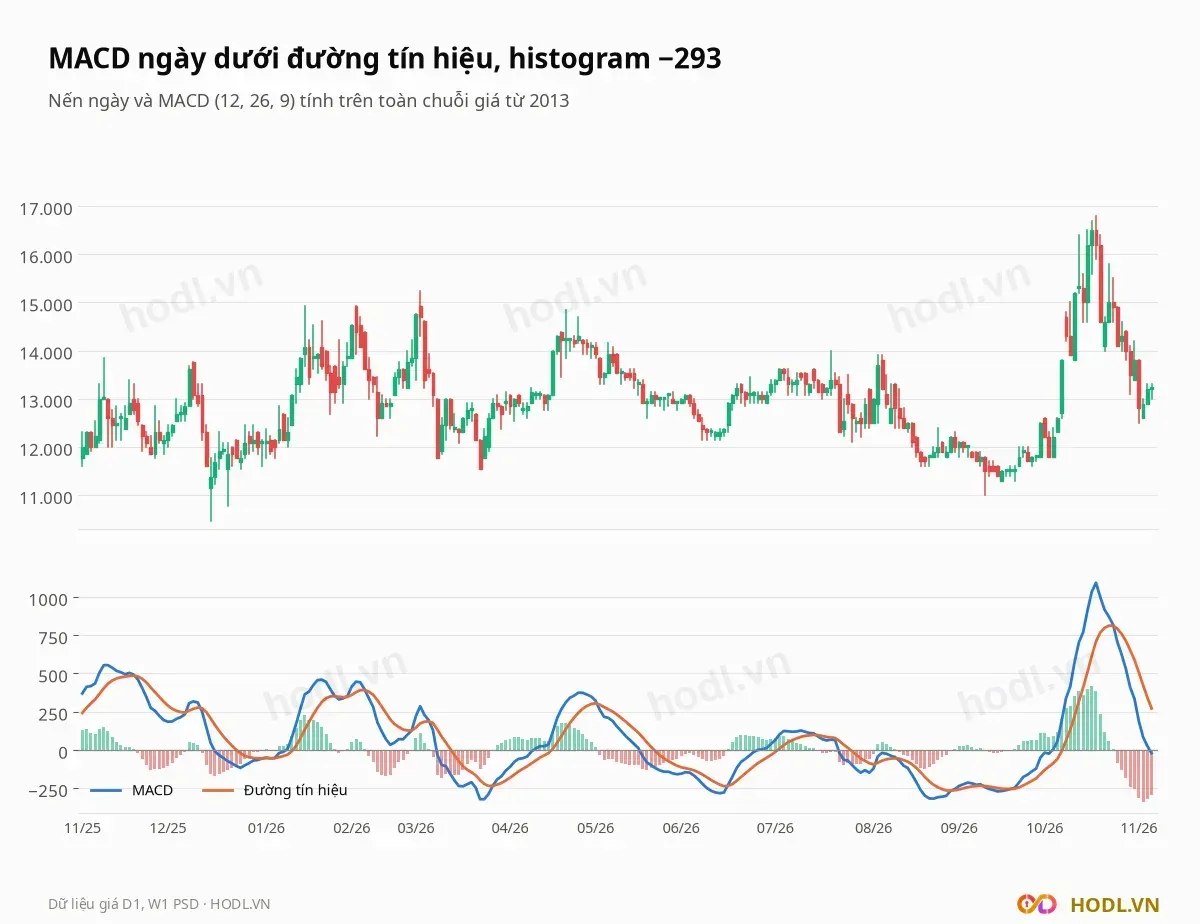
MACD ngày ở −21,6, dưới đường tín hiệu 271,3, histogram âm 292,9. MACD cắt xuống tín hiệu ngày 26/10/2026 sau lần cắt lên ngày 22/09. Histogram đạt đỉnh dương 419,6 ngày 16/10 và đáy âm 338,8 ngày 03/11.
Lịch sự kiện cần theo dõi
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Tháng 01/2027 đến 03/2027 | Báo cáo tài chính quý IV/2026 và cả năm | Lợi nhuận chín tháng 168,4 tỷ; biên lãi gộp 5,2% và lãi vay quý III 53,6 tỷ |
Hằng quý | Dòng tiền kinh doanh và phải thu | Dòng tiền chín tháng âm 554,9 tỷ; phải thu 2.100,7 tỷ |
Hằng quý | Vay ngắn hạn và hệ số trả lãi | Vay 2.800,2 tỷ gấp 3,1 lần vốn chủ; hệ số trả lãi quý III 2,5 lần |
Hằng quý | Thu nhập tài chính so với lợi nhuận trước thuế | Thu nhập tài chính quý III 52,2 tỷ bằng 64,0% lợi nhuận trước thuế |
Từ nay | Giá trị khớp mỗi phiên | Tháng 10/2026 là 4,55 tỷ đồng mỗi phiên, tháng 06/2026 chỉ 0,37 tỷ |
Tháng 04 đến 06/2027, theo thông lệ | Đại hội cổ đông thường niên 2027 | Kế hoạch lợi nhuận, cổ tức và phương án vốn |
Kết luận
Cổ phiếu PSD có lãi sau thuế chín tháng 168,4 tỷ đồng, tăng 75,0%, nhờ doanh thu tăng 59,4% và biên lãi gộp 5,4%. Nhưng dòng tiền kinh doanh âm 554,9 tỷ, vay ngắn hạn gấp 3,1 lần vốn chủ và lãi vay quý III đã bằng 65,7% lợi nhuận trước thuế.
Về giá, P/B 1,02 lần thấp hơn trung vị nhóm 1,81 lần dù ROE 27,3% cao hơn 21,2%, và giá ngầm định ROE bền vững 12,2%. Mức chiết khấu này đi cùng đòn bẩy cao, biên lãi mỏng và nhịp giá tăng 39,8% rồi giảm 22,4% trên thanh khoản 1,9 tỷ đồng mỗi phiên.
Dự báo xu hướng
Xu hướng ngày đi ngang sau nhịp tăng giảm mạnh: giá nằm giữa EMA10 đến EMA50 (phía trên) và EMA100, EMA200 (phía dưới), MACD dưới đường tín hiệu và RSI ở 45,2. Giá đã lùi 64,5% nhịp tăng, sát mức Fibonacci 61,8% (13.336 đồng).
Phía dưới, vùng hỗ trợ 12.150 đến 12.500 đồng đã được thử lại phiên 02/11 (đáy tuần 12.500 đồng), tiếp theo là vùng 11.000 đến 11.540 đồng và đường xu hướng tăng 11.157 đồng. Phía trên, giá cần vượt nhóm EMA 13.379 đến 13.765 đồng rồi vùng 14.850 đến 15.230 đồng để xu hướng đổi chiều.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 05/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
