
Cổ phiếu ngân hàng: cẩm nang chia nhóm, đọc chỉ số và rủi ro của 24 ngân hàng niêm yết
Nội dung bài13 phần
Cổ phiếu ngân hàng là cổ phiếu của các ngân hàng thương mại niêm yết, nhóm có tỷ trọng vốn hóa lớn nhất trên thị trường chứng khoán Việt Nam. Ngân hàng không bán hàng hóa. Họ nhận tiền gửi, cho vay, thu chênh lệch lãi và thu thêm phí dịch vụ. Vì vậy cách đọc cổ phiếu ngân hàng khác hẳn cách đọc doanh nghiệp sản xuất hay bán lẻ.
Bài này là trang trụ cột của HODL.VN về ngành ngân hàng. Nội dung đi từ cách ngân hàng kiếm tiền, tới bốn nhóm ngân hàng theo quy mô kèm bảng mã có vốn hóa thật, rồi động lực, chi phí, rủi ro và cách đọc từng nhóm. Bài không dùng số liệu theo quý, không nêu giá và không dự báo, nên đọc lúc nào cũng áp dụng được. Hai bài chuyên sâu đi kèm là chỉ số ngân hàng cần biết và cổ phiếu ngân hàng và lãi suất.
Ngân hàng kiếm tiền thế nào
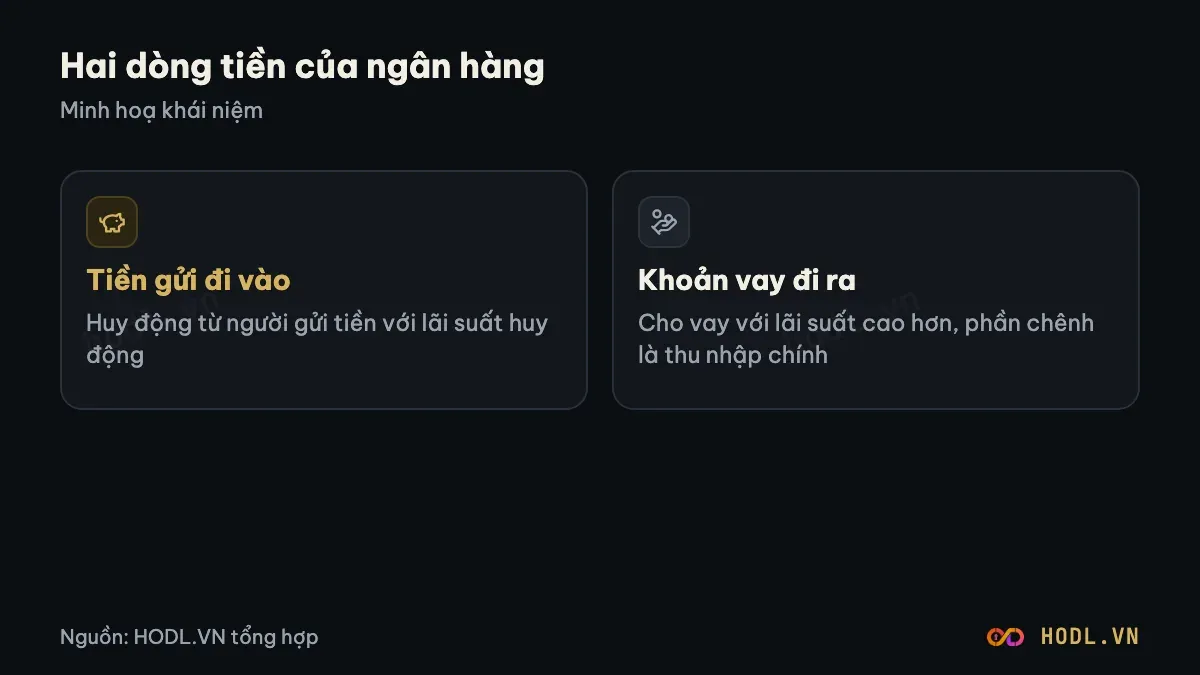
Nguồn thu lớn nhất của đa số ngân hàng là thu nhập lãi thuần: lãi thu từ cho vay và đầu tư, trừ đi lãi phải trả cho tiền gửi và các khoản vay. Phần chênh lệch này, chia cho tài sản sinh lãi, chính là biên lãi thuần mà thị trường hay gọi là NIM. Khái niệm này được giải thích ở bài NIM là gì.
Nguồn thu thứ hai là thu nhập ngoài lãi: phí thanh toán, phí bảo lãnh, kinh doanh ngoại hối, bán bảo hiểm qua ngân hàng và thu từ xử lý nợ. Ngân hàng nào có thu ngoài lãi dày thì ít phụ thuộc hơn vào chênh lệch lãi, như phân tích ở bài thu nhập ngoài lãi của ngân hàng.
Từ hai nguồn thu đó, ngân hàng trừ chi phí vận hành và chi phí dự phòng rủi ro tín dụng để ra lợi nhuận. Chi phí dự phòng là khoản dễ gây bất ngờ nhất, vì nó phản ánh những khoản vay có thể không thu hồi được. Cách trích lập được giải thích ở bài trích lập dự phòng là gì.
Bốn nhóm theo quy mô và sở hữu
Dữ liệu HODL.VN ghi nhận 25 mã thuộc ngành ngân hàng, trong đó 24 mã là ngân hàng thương mại và một mã là công ty tài chính. Bài chia 24 ngân hàng thành bốn nhóm theo sở hữu và vốn hóa, để người đọc biết mình đang đặt mã nào cạnh mã nào. Cách chia này là cách phân loại của HODL.VN để dễ so sánh, không phải phân loại chính thức của cơ quan quản lý.
Vốn hóa tính theo giá đóng cửa gần nhất tính đến 04/11/2026 và số cổ phiếu lưu hành trong dữ liệu HODL.VN, đơn vị tỷ đồng. Con số đổi theo giá, xem số mới nhất ở trang từng mã.
Chỉ số HX-BANK của ngành
HODL.VN có bộ chỉ số ngành riêng, dựng từ giá khớp lệnh và số cổ phiếu lưu hành. Ngành Ngân hàng có chỉ số HX-BANK, gom 24 mã, gia quyền theo vốn hóa đầy đủ, không đặt trần tỷ trọng, gốc 02/01/2019 là 1.000 điểm. Trang chỉ số cho xem biểu đồ, so với VN-Index và danh sách rổ.
Vì gia quyền theo vốn hóa, vài mã lớn chi phối chỉ số. Theo rổ hiệu lực từ 01/10/2026, tại phiên 04/11/2026 ba mã lớn nhất là VCB, BID, CTG, cùng chiếm 39,59% chỉ số. Cách tính đầy đủ nằm ở phương pháp tính chỉ số ngành HODL.
Nhóm nhà nước chi phối
Nhóm này gồm ba ngân hàng thương mại có cổ đông nhà nước nắm tỷ lệ chi phối. Đặc điểm chung là quy mô bảng cân đối rất lớn, nguồn tiền gửi dày và khách hàng doanh nghiệp lớn là trụ cột. Một ngân hàng nhà nước khác không niêm yết nên không có trong bảng.
STT | Mã | Tên doanh nghiệp | Vốn hóa (tỷ đồng) | Hoạt động chính |
|---|---|---|---|---|
1 | Vietcombank | 456.220 | Cổ đông nhà nước chi phối, nguồn tiền gửi lớn | |
2 | BIDV | 252.015 | Cho vay nghiêng về khách doanh nghiệp lớn, xem mô hình kinh doanh BID | |
3 | VietinBank | 240.775 | Ngân hàng quy mô lớn, xem mô hình kinh doanh CTG |
Nguồn: danh mục niêm yết, phân ngành và vốn hóa · HODL.VN · đến 04/11/2026.
Nhóm này thường được đọc theo chiều sâu hơn là chiều nhanh. Chi phí vốn thấp nhờ tiền gửi dày là lợi thế nền, còn câu hỏi thường trực là ngân hàng dùng hạn mức tăng trưởng tín dụng vào đâu và bộ đệm dự phòng đủ dày hay chưa.
Nhóm tư nhân vốn hóa lớn
Bảy ngân hàng cổ phần dưới đây có vốn hóa trên 100.000 tỷ đồng theo dữ liệu ngày 04/11/2026. Họ chia nhau những mô hình rất khác: ngân hàng bán lẻ thuần, ngân hàng mạnh về tiền gửi không kỳ hạn, ngân hàng gắn với bất động sản, ngân hàng có công ty tài chính tiêu dùng.
STT | Mã | Tên doanh nghiệp | Vốn hóa (tỷ đồng) | Hoạt động chính |
|---|---|---|---|---|
1 | Techcombank | 232.783 | Khách hàng bất động sản, nguồn vốn từ giấy tờ có giá, xem phân tích cổ phiếu TCB | |
2 | VPBank | 219.500 | Biên lãi cao, mảng bán lẻ và tài chính tiêu dùng, xem mô hình kinh doanh VPB | |
3 | MBBank | 193.320 | Tiền gửi không kỳ hạn và hệ sinh thái khách cá nhân, xem mô hình kinh doanh MBB | |
4 | HDBank | 144.452 | Ngân hàng mẹ, tài chính tiêu dùng, địa bàn nông thôn, xem mô hình kinh doanh HDB | |
5 | NH Sài Gòn Tài Lộc (SACOMBANK) | 125.744 | Ngân hàng bán lẻ, xử lý nợ xấu, xem mô hình kinh doanh STB | |
6 | ACB | 118.410 | Ngân hàng bán lẻ, chi phí dự phòng thấp, xem mô hình kinh doanh ACB | |
7 | LPBank | 108.737 | Mạng lưới rộng, khách hàng ngoài thành phố lớn, xem mô hình kinh doanh LPB |
Nguồn: danh mục niêm yết, phân ngành và vốn hóa · HODL.VN · đến 04/11/2026.
Đặt các mã này cạnh nhau cần chú ý một điều. Cùng vốn hóa lớn không có nghĩa cùng rủi ro. Nhóm cho vay tài chính tiêu dùng và nhóm cho vay thế chấp có cấu trúc lãi suất và chi phí dự phòng khác nhau. Bài so sánh cổ phiếu ngân hàng dựng sẵn bảng kiểm để xếp các mã cạnh nhau.
Nhóm cỡ vừa
Chín mã dưới đây có vốn hóa từ khoảng 27.000 đến 62.000 tỷ đồng theo dữ liệu ngày 04/11/2026. Nhóm này có nhiều dạng: ngân hàng đang đẩy mạnh bán lẻ, ngân hàng số, ngân hàng gắn với tập đoàn và những ngân hàng đang trong giai đoạn tái cơ cấu hay tăng vốn.
STT | Mã | Tên doanh nghiệp | Vốn hóa (tỷ đồng) | Hoạt động chính |
|---|---|---|---|---|
1 | MSB Bank | 61.589 | Ngân hàng cổ phần cỡ vừa, xem mô hình kinh doanh MSB | |
2 | SHB | 57.178 | Cấu trúc thu nhập khác nhóm bán lẻ, tiền gửi thanh toán không dày, xem mô hình kinh doanh SHB | |
3 | VIBBank | 52.856 | Cho vay mua nhà, mua xe và thẻ tín dụng, xem mô hình kinh doanh VIB | |
4 | SeABank | 52.726 | Chỉ suy từ tên | |
5 | Ngân hàng Quốc Dân | 45.624 | Chỉ suy từ tên | |
6 | TPBank | 40.674 | Ngân hàng số, chi phí vận hành thấp, xem mô hình kinh doanh TPB | |
7 | Ngân hàng Phương Đông | 32.922 | Chỉ suy từ tên | |
8 | Eximbank | 30.642 | Ngân hàng quy mô vừa, xem mô hình kinh doanh EIB | |
9 | Ngân hàng Nam Á | 27.309 | Chỉ suy từ tên |
Nguồn: danh mục niêm yết, phân ngành và vốn hóa · HODL.VN · đến 04/11/2026.
Ở nhóm này, chênh lệch giữa các mã lớn hơn nhóm trên. Vì vậy mỗi mã cần được đọc riêng, từ cơ cấu nguồn vốn tới chất lượng danh mục cho vay, thay vì suy từ vị trí trong bảng. Các mã ghi "chỉ suy từ tên" là mã bài chưa gắn đặc điểm kinh doanh do chưa kiểm báo cáo của ngân hàng đó.
Nhóm cỡ nhỏ
Năm ngân hàng dưới đây có vốn hóa dưới 15.000 tỷ đồng theo dữ liệu ngày 04/11/2026. Quy mô nhỏ nghĩa là bảng cân đối nhỏ, mạng lưới hẹp hơn và thường phụ thuộc nhiều hơn vào một vài nhóm khách hàng.
STT | Mã | Tên doanh nghiệp | Vốn hóa (tỷ đồng) | Hoạt động chính |
|---|---|---|---|---|
1 | VietBank | 14.570 | Chỉ suy từ tên | |
2 | Ngân hàng Bắc Á | 12.102 | Chỉ suy từ tên | |
3 | Ngân hàng Bản Việt - BVBank | 9.997 | Chỉ suy từ tên | |
4 | Ngân hàng Việt Á | 8.137 | Chỉ suy từ tên | |
5 | KienlongBank | 7.790 | Ngân hàng cỡ nhỏ, xem phân tích cổ phiếu KLB |
Nguồn: danh mục niêm yết, phân ngành và vốn hóa · HODL.VN · đến 04/11/2026.
Cùng nhóm ngành trong dữ liệu còn một mã không phải ngân hàng thương mại. Mã này là công ty tài chính, nên không áp dụng nguyên các chỉ số dành cho ngân hàng, và bài tách riêng để người đọc không đặt nhầm cạnh nhau.
STT | Mã | Tên doanh nghiệp | Vốn hóa (tỷ đồng) | Hoạt động chính |
|---|---|---|---|---|
1 | Tài chính Tổng hợp Điện lực | 8.975 | Công ty tài chính, không phải ngân hàng thương mại; chỉ suy từ tên |
Nguồn: danh mục niêm yết, phân ngành và vốn hóa · HODL.VN · đến 04/11/2026.
Mọi mã trong các bảng đều có trang riêng trên HODL.VN (đã kiểm ngày 04/11/2026).
Động lực của cả ngành
Có hai biến số lớn chi phối hầu hết ngân hàng cùng lúc. Biến số thứ nhất là lãi suất, vì nó quyết định cả chi phí huy động lẫn lãi cho vay. Biến số thứ hai là tăng trưởng tín dụng, vì dư nợ là nền để sinh lãi, và dư nợ bị giới hạn bởi hạn mức do Ngân hàng Nhà nước giao.
Hai biến số này tác động lên từng ngân hàng với độ trễ và cường độ khác nhau, tùy cơ cấu tiền gửi và cơ cấu khách hàng. Phần phân tích chi tiết nằm ở bài cổ phiếu ngân hàng và lãi suất. Riêng khái niệm hạn mức đã có bài room tín dụng là gì và hạn mức tăng trưởng tín dụng.
Chu kỳ và chi phí dự phòng
Lợi nhuận ngân hàng thường đi sau nền kinh tế một nhịp. Khoản vay mới chưa thể quá hạn nên danh mục nhìn sạch ở giai đoạn cho vay mạnh. Nợ xấu chỉ lộ dần khi nền kinh tế chậm lại, và lúc đó dự phòng ăn vào lợi nhuận đúng lúc doanh thu khó tăng. Bài chu kỳ tín dụng mô tả đủ bốn nhịp của vòng này.
Hệ quả khi đọc cổ phiếu là không nên chỉ nhìn tăng trưởng lợi nhuận. Cần xem cùng lúc nợ xấu, tỷ lệ bao phủ nợ xấu và chi phí dự phòng. Hai khái niệm đầu có bài riêng là nợ xấu NPL là gì và tỷ lệ bao phủ nợ xấu.
Cách đọc từng nhóm
Mỗi nhóm có một câu hỏi mở đầu khác nhau.
- Nhóm nhà nước chi phối: nguồn tiền gửi rẻ dày đến đâu, và hạn mức tăng trưởng được dùng cho nhóm khách nào.
- Nhóm tư nhân vốn hóa lớn: thu nhập đến từ đâu, chênh lệch lãi, phí dịch vụ hay tài chính tiêu dùng, và danh mục cho vay tập trung vào ngành nào.
- Nhóm cỡ vừa: chất lượng tài sản đã ổn định chưa, và vốn có đủ để tăng trưởng mà không phải huy động thêm.
- Nhóm cỡ nhỏ: mức độ tập trung của khách hàng và thanh khoản của chính cổ phiếu.
Sau câu hỏi mở đầu, trình tự đọc báo cáo giống nhau cho cả bốn nhóm. Đọc bảng cân đối trước để thấy nguồn vốn và tài sản, rồi tới báo cáo kết quả kinh doanh, sau đó là thuyết minh về nợ nhóm 2 và nợ xấu. Cách đọc từng dòng nằm ở bài đọc báo cáo tài chính ngân hàng và đọc bảng cân đối ngân hàng.
Rủi ro đặc thù của ngành
Rủi ro của cổ phiếu ngân hàng tập trung ở năm điểm.
Thứ nhất, rủi ro tín dụng: khoản vay không thu hồi được, thể hiện qua nợ xấu và nợ nhóm 2. Thứ hai, rủi ro tập trung: danh mục dồn vào một ngành hay một nhóm khách, trong đó bất động sản và trái phiếu doanh nghiệp thường được theo dõi sát. Thứ ba, rủi ro thanh khoản và lãi suất: nguồn vốn ngắn hạn cho vay dài hạn làm ngân hàng nhạy với biến động lãi suất. Thứ tư, rủi ro vốn: hệ số an toàn vốn là giới hạn cho tốc độ tăng trưởng, xem CAR là gì. Thứ năm, rủi ro chính sách: hạn mức tín dụng, trần lãi suất huy động và quy định phân loại nợ do cơ quan quản lý quyết định, không do ngân hàng tự định.
Một ngân hàng vững thường có nguồn tiền gửi ổn định, danh mục cho vay phân tán, dự phòng đủ dày so với nợ xấu và vốn đủ để tiếp tục tăng trưởng. Người đọc nên kiểm cả năm điểm thay vì chỉ nhìn lợi nhuận.
Đọc tiếp theo thứ tự nào
Nếu mới làm quen với ngành, nên đi theo thứ tự sau.
- Đọc bài chỉ số ngân hàng cần biết để nắm NIM, nợ xấu, CASA, CIR và CAR.
- Đọc bài cổ phiếu ngân hàng và lãi suất để hiểu vì sao cả ngành cùng nhạy với lãi suất và hạn mức.
- Chọn một mã trong bảng, đọc bài mô hình kinh doanh của mã đó, rồi mới tới bài định giá.
- Dùng bài định giá cổ phiếu ngân hàng và mặt bằng định giá khi cần đặt giá cạnh chất lượng.
Câu hỏi thường gặp
Cổ phiếu ngân hàng là gì?
Là cổ phiếu của các ngân hàng thương mại niêm yết trên sàn. Ngân hàng nhận tiền gửi, cho vay và thu chênh lệch lãi cùng phí dịch vụ.
Có bao nhiêu ngân hàng niêm yết?
Vì sao ngân hàng lớn không có nghĩa là rủi ro thấp?
Vì quy mô chỉ nói về bảng cân đối. Rủi ro nằm ở chất lượng khoản vay, mức tập trung của danh mục và độ dày của dự phòng, những thứ chỉ thấy khi đọc báo cáo.
Nên đọc chỉ số nào đầu tiên khi xem một ngân hàng?
Nên đọc theo cặp thay vì từng chỉ số riêng lẻ, ví dụ biên lãi thuần cùng chi phí dự phòng, hoặc nợ xấu cùng tỷ lệ bao phủ. Cách ghép cặp được trình bày ở bài chỉ số ngân hàng cần biết.
Lãi suất ảnh hưởng thế nào đến cổ phiếu ngân hàng?
Lãi suất đổi thì cả lãi huy động lẫn lãi cho vay đổi, nhưng hai bên không đổi cùng tốc độ. Mức độ chênh phụ thuộc cơ cấu tiền gửi và kỳ hạn khoản vay của từng ngân hàng.
Room tín dụng là gì?
Là mức tăng dư nợ tối đa mà Ngân hàng Nhà nước cho phép một ngân hàng trong năm. Còn room thì ngân hàng mới cho vay thêm được, dù còn vốn.
Nội dung trên chỉ để giải thích, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 04/11/2026
Mời bạn bè
Mời bạn, cả hai cùng có quà
Bạn bè nhận 1 tháng Beginner miễn phí. Bạn nhận 1 tháng ở người đầu tiên, từ người thứ 2 thêm 7 ngày mỗi người (tối đa khoảng 2 tháng), cộng hoa hồng khi bạn bè mua gói.
