
Chỉ số ngân hàng cần biết: NIM, nợ xấu, CASA, CIR, CAR và cách đọc theo cặp
Nội dung bài11 phần
Chỉ số ngân hàng là bộ thước đo để trả lời một câu hỏi duy nhất: ngân hàng này kiếm tiền có bền không. Báo cáo của ngân hàng không có doanh thu thuần hay biên gộp như doanh nghiệp sản xuất, nên người đọc mới thường lạc giữa hàng chục tỷ lệ viết tắt. Cách gỡ rối đơn giản là xếp mỗi chỉ số vào đúng câu hỏi nó trả lời, rồi đọc theo cặp.
Bài này không liệt kê số của kỳ nào. Nó dành cho việc hiểu từng chỉ số đo gì, đọc cạnh chỉ số nào thì mới có nghĩa, và những bẫy hay gặp khiến một con số đẹp hóa ra không đẹp. Trang tổng quan của ngành nằm ở bài cổ phiếu ngân hàng, còn phần tác động của lãi suất và hạn mức ở bài cổ phiếu ngân hàng và lãi suất.
Sáu chỉ số, sáu câu hỏi
Trước khi vào chi tiết, bảng ghi nhớ dưới đây gắn mỗi chỉ số với câu hỏi của nó. Đây là bản đồ để định hướng, không thay cho việc đọc từng khái niệm.
- NIM: mỗi đồng tài sản sinh lãi tạo ra bao nhiêu lãi thuần.
- Nợ xấu (NPL) và bao phủ nợ xấu: bao nhiêu khoản vay có nguy cơ mất, và đã có dự phòng đủ chưa.
- CASA: nguồn tiền gửi của ngân hàng rẻ hay đắt.
- CIR: ngân hàng tiêu bao nhiêu chi phí để làm ra mỗi đồng thu nhập.
- Chi phí tín dụng: mỗi năm ngân hàng mất bao nhiêu cho rủi ro vay.
- CAR: vốn có đủ đệm để tiếp tục cho vay không.
Mỗi chỉ số riêng lẻ chỉ kể một nửa câu chuyện. Phần dưới ghép chúng thành bốn cặp để đọc.
NIM: biên lãi thuần đo gì
NIM là thu nhập lãi thuần chia cho tài sản sinh lãi bình quân. Nói đơn giản, đó là phần chênh lệch giữa lãi thu về và lãi phải trả, tính trên mỗi đồng tài sản đang sinh lãi. Định nghĩa đầy đủ và cách tự tính nằm ở bài NIM là gì.
NIM cao có thể đến từ hai nguồn rất khác nhau. Nguồn thứ nhất là chi phí huy động thấp nhờ tiền gửi rẻ. Nguồn thứ hai là cho vay những nhóm khách trả lãi cao hơn, đi kèm rủi ro cao hơn. Hai ngân hàng cùng NIM nhưng khác nguồn thì chất lượng NIM khác hẳn nhau. Vì thế NIM không bao giờ nên đứng một mình.
Nợ xấu NPL và bao phủ nợ xấu
Nợ xấu là các khoản vay thuộc nhóm 3, 4 và 5 theo quy định phân loại nợ hiện hành của Ngân hàng Nhà nước. Tỷ lệ nợ xấu (NPL) bằng nợ xấu chia tổng dư nợ. Bài nợ xấu NPL là gì giải thích cách phân nhóm.
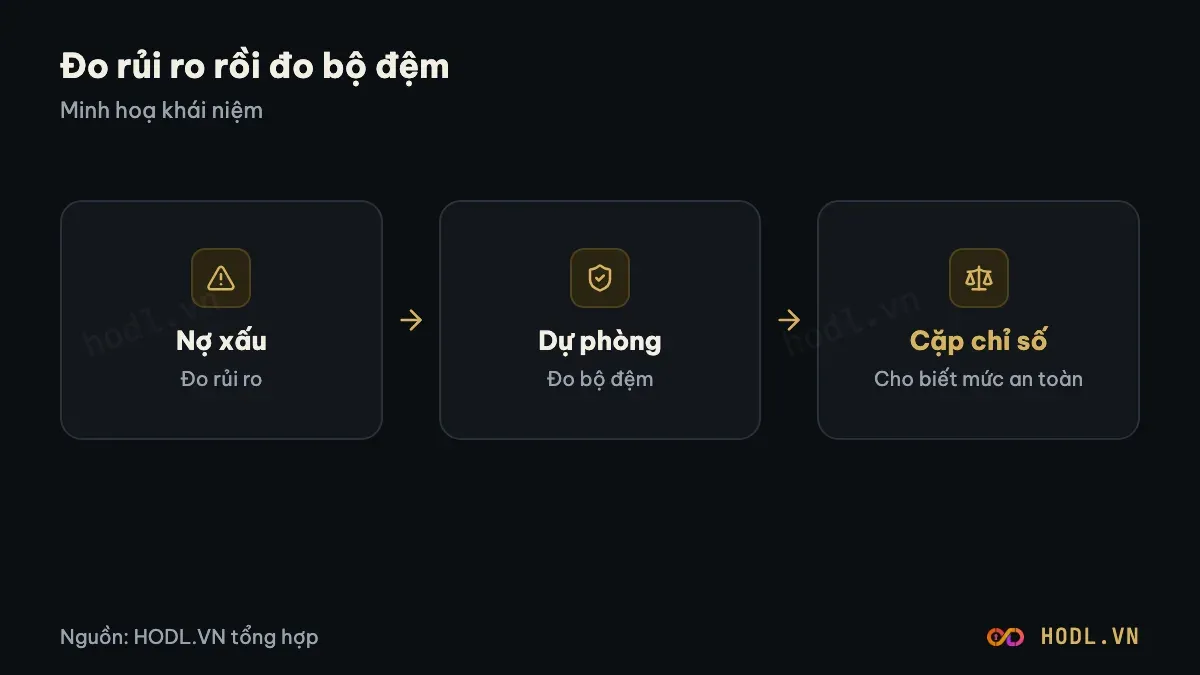
Tỷ lệ nợ xấu thấp là tin tốt, nhưng chưa đủ. Cần hỏi thêm hai câu. Câu thứ nhất, dự phòng đã trích có phủ được nợ xấu không, tức tỷ lệ bao phủ nợ xấu bằng dự phòng chia nợ xấu, xem tỷ lệ bao phủ nợ xấu. Câu thứ hai, còn bao nhiêu khoản đang nằm ở nhóm 2, vì đây là nhóm có thể chuyển thành nợ xấu ở kỳ sau, xem nợ nhóm 2 là gì.
Một ngân hàng có nợ xấu thấp nhưng nợ nhóm 2 phình ra là ngân hàng chưa chắc sạch như nhìn bề ngoài. Ngược lại, nợ xấu cao nhưng bao phủ dày cho thấy ngân hàng đã chủ động chuẩn bị.
CASA: chất lượng nguồn vốn
CASA là tỷ lệ tiền gửi không kỳ hạn và tiền gửi thanh toán trên tổng tiền gửi. Loại tiền này có lãi suất thấp, nên CASA cao đồng nghĩa chi phí vốn thấp. Khái niệm được giải thích ở bài CASA là gì.
CASA hay bị đọc sai theo hai hướng. Hướng thứ nhất, coi CASA cao là lợi thế vĩnh viễn, trong khi CASA có thể rời đi khi lãi suất tiền gửi có kỳ hạn hấp dẫn hơn. Hướng thứ hai, so CASA giữa ngân hàng bán lẻ và ngân hàng doanh nghiệp mà không để ý cơ cấu khách hàng. Tiền của doanh nghiệp có thể về nhanh, rút cũng nhanh.
CASA luôn nên đọc cạnh lãi suất huy động và tỷ lệ cho vay trên huy động LDR, để biết tiền gửi rẻ có đang đủ nuôi tăng trưởng cho vay.
CIR: ngân hàng tiêu bao nhiêu
CIR là chi phí hoạt động chia tổng thu nhập hoạt động. Tỷ lệ càng thấp nghĩa là ngân hàng giữ lại càng nhiều trong mỗi đồng thu. Bài CIR là gì trình bày công thức và cách đọc.
CIR thấp chưa chắc là tốt. Một ngân hàng cắt chi phí đầu tư công nghệ và con người có thể có CIR đẹp trong vài kỳ, rồi mất khả năng cạnh tranh. Ngược lại, CIR cao ở ngân hàng đang mở rộng mạng lưới hoặc đầu tư số hóa có thể là chi phí có chủ đích. Muốn đánh giá đúng, nên xem CIR cùng cơ cấu thu nhập, đặc biệt phần thu ngoài lãi, vì tử số chỉ lớn lên khi thu nhập lớn lên.
Chi phí tín dụng và CAR
Chi phí tín dụng là chi phí dự phòng trong năm chia dư nợ bình quân. Đây là chỉ số cho biết ngân hàng đang mất bao nhiêu cho rủi ro vay mỗi năm. Khi chi phí tín dụng thấp mà nợ nhóm 2 tăng, đó là tín hiệu nên hỏi vì sao ngân hàng chưa trích thêm.
CAR là hệ số an toàn vốn, tỷ lệ vốn tự có trên tài sản có rủi ro. Quy định hiện hành yêu cầu tối thiểu 8% theo Thông tư 41/2016/TT-NHNN, và nhiều ngân hàng áp dụng chuẩn Basel II để tính. CAR không phải thước đo lợi nhuận. Nó là phanh của tăng trưởng, vì ngân hàng muốn cho vay thêm thì phải có vốn đủ phủ phần tài sản rủi ro tăng thêm. Chi tiết nằm ở bài CAR là gì và vốn cấp 1, vốn cấp 2.
Bốn cặp chỉ số nên đọc cùng nhau
Đây là phần quan trọng nhất của bài. Ghép chỉ số theo cặp để mỗi con số được kiểm chứng bởi một con số khác.
- NIM và chi phí tín dụng. NIM cao mà chi phí tín dụng cũng cao thường nghĩa là ngân hàng đang cho vay nhóm khách lãi cao, rủi ro cao. Phần lợi thế chỉ có giá trị nếu còn lại sau khi trừ rủi ro.
- Nợ xấu và bao phủ nợ xấu. Nợ xấu cho biết quy mô vấn đề, bao phủ cho biết ngân hàng đã chuẩn bị đến đâu. Nợ xấu cao kèm bao phủ dày an toàn hơn nợ xấu thấp kèm bao phủ mỏng.
- CASA và NIM. Nếu CASA giảm mà NIM vẫn giữ, cần hỏi lãi cho vay có đang tăng bù, và bù bằng nhóm khách nào.
- CIR và thu ngoài lãi. CIR chỉ cải thiện bền khi thu nhập tăng nhanh hơn chi phí. Cắt chi phí để làm đẹp CIR là cải thiện không bền.
Thêm một cặp phụ nên nhớ là CAR và tăng trưởng tín dụng. Ngân hàng tăng cho vay nhanh trong khi CAR sát mức yêu cầu sẽ sớm phải tăng vốn, và điều này ảnh hưởng đến cổ đông hiện hữu.
Những bẫy khi đọc chỉ số
Có năm bẫy thường gặp.
Bẫy thứ nhất, so chỉ số của hai kỳ không cùng độ dài. NIM và chi phí tín dụng nên so theo bốn quý gần nhất, không so một quý riêng lẻ với cả năm. Bẫy thứ hai, bỏ qua mùa vụ: dịp cuối năm ngân hàng hay có thu bất thường từ xử lý nợ hay thoái vốn. Bẫy thứ ba, so ngân hàng khác mô hình, ví dụ ngân hàng có công ty tài chính tiêu dùng với ngân hàng thuần cho vay doanh nghiệp. Bẫy thứ tư, tin vào một chỉ số duy nhất. Bẫy thứ năm, quên rằng định nghĩa chỉ số có thể khác chút giữa các ngân hàng, nên cần xem công thức trong thuyết minh trước khi so.
Cách tránh gần như giống nhau: so cùng kỳ năm trước, ghép theo cặp, và so trong cùng nhóm mô hình. Cách chia nhóm ngân hàng nằm ở bài cổ phiếu ngân hàng.
Thực hành với các mã lớn
Bảng dưới là mười ngân hàng có vốn hóa lớn nhất trong dữ liệu HODL.VN, kèm liên kết tới bài mô hình kinh doanh để xem các chỉ số trên được dùng ra sao với từng mã. Bảng để định hướng thực hành, không xếp hạng chất lượng.
Vốn hóa tính theo giá đóng cửa gần nhất tính đến 04/11/2026 và số cổ phiếu lưu hành trong dữ liệu HODL.VN, đơn vị tỷ đồng. Con số đổi theo giá, xem số mới nhất ở trang từng mã.
STT | Mã | Tên doanh nghiệp | Vốn hóa (tỷ đồng) | Hoạt động chính |
|---|---|---|---|---|
1 | Vietcombank | 456.220 | Cổ đông nhà nước chi phối, nguồn tiền gửi lớn | |
2 | BIDV | 252.015 | Cho vay nghiêng về khách doanh nghiệp lớn, xem mô hình kinh doanh BID | |
3 | VietinBank | 240.775 | Ngân hàng quy mô lớn, xem mô hình kinh doanh CTG | |
4 | Techcombank | 232.783 | Khách hàng bất động sản, nguồn vốn từ giấy tờ có giá, xem phân tích cổ phiếu TCB | |
5 | VPBank | 219.500 | Biên lãi cao, mảng bán lẻ và tài chính tiêu dùng, xem mô hình kinh doanh VPB | |
6 | MBBank | 193.320 | Tiền gửi không kỳ hạn và hệ sinh thái khách cá nhân, xem mô hình kinh doanh MBB | |
7 | HDBank | 144.452 | Ngân hàng mẹ, tài chính tiêu dùng, địa bàn nông thôn, xem mô hình kinh doanh HDB | |
8 | NH Sài Gòn Tài Lộc (SACOMBANK) | 125.744 | Ngân hàng bán lẻ, xử lý nợ xấu, xem mô hình kinh doanh STB | |
9 | ACB | 118.410 | Ngân hàng bán lẻ, chi phí dự phòng thấp, xem mô hình kinh doanh ACB | |
10 | LPBank | 108.737 | Mạng lưới rộng, khách hàng ngoài thành phố lớn, xem mô hình kinh doanh LPB |
Nguồn: danh mục niêm yết, phân ngành và vốn hóa · HODL.VN · đến 04/11/2026. Xem đầy đủ các ngân hàng ở bài cổ phiếu ngân hàng.
Mọi mã trong bảng đều có trang riêng trên HODL.VN (đã kiểm ngày 04/11/2026).
Quy trình đọc năm bước
Khi cầm một báo cáo ngân hàng, có thể đi theo thứ tự này.
- Mở bảng cân đối, xem tiền gửi và dư nợ để hiểu nguồn vốn, theo bài đọc bảng cân đối ngân hàng.
- Tính hoặc tra NIM và CASA để biết chất lượng nguồn vốn.
- Xem thu ngoài lãi và CIR để biết cơ cấu thu nhập và chi phí.
- Xem nợ xấu, nợ nhóm 2, bao phủ và chi phí tín dụng để biết chất lượng tài sản.
- Xem CAR để biết ngân hàng còn đệm vốn để tăng trưởng.
Sau năm bước mới nên đặt giá vào, qua bài định giá cổ phiếu ngân hàng. Đặt giá trước khi hiểu chất lượng là thứ tự ngược.
Câu hỏi thường gặp
Chỉ số nào quan trọng nhất khi đọc ngân hàng?
Không có chỉ số nào đứng một mình. Nên đọc theo cặp, ví dụ NIM cùng chi phí tín dụng, nợ xấu cùng tỷ lệ bao phủ, để mỗi con số được kiểm chứng bởi con số còn lại.
NIM cao có phải là ngân hàng tốt không?
Chưa chắc. NIM cao có thể do tiền gửi rẻ, cũng có thể do cho vay nhóm khách lãi cao và rủi ro cao. Phải xem cùng chi phí tín dụng và nợ xấu.
Nợ xấu bao nhiêu là an toàn?
Không có một con số chung cho mọi ngân hàng. Nên xem nợ xấu cùng tỷ lệ bao phủ, nợ nhóm 2 và xu hướng nhiều kỳ, thay vì so với một ngưỡng cố định.
CASA cao có luôn là lợi thế không?
Là lợi thế về chi phí vốn, nhưng không vĩnh viễn. Tiền không kỳ hạn có thể rời đi khi lãi suất tiền gửi có kỳ hạn hấp dẫn hơn, nhất là với khách hàng doanh nghiệp.
CAR dùng để làm gì?
CAR cho biết vốn tự có so với tài sản rủi ro. Nó giới hạn tốc độ cho vay thêm, vì ngân hàng phải có vốn đủ phủ phần tài sản rủi ro tăng lên.
CIR thấp có tốt không?
Thường là tốt, nhưng cần xem nguyên nhân. CIR thấp nhờ thu nhập tăng mạnh là tín hiệu tốt, còn CIR thấp nhờ cắt chi phí đầu tư có thể làm yếu năng lực cạnh tranh sau này.
Muốn xem cả nhóm ngành đang đi thế nào, HODL.VN có chỉ số HX-BANK, chỉ số ngành Ngân hàng gia quyền theo vốn hóa, gốc 02/01/2019 là 1.000 điểm, so được với VN-Index qua mọi khung thời gian. Cách tính ở phương pháp tính chỉ số ngành HODL.
Nội dung trên chỉ để giải thích, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 04/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
