
Cổ phiếu lưu trú và giải trí: đọc khấu hao, nợ vay và dòng tiền của Vinpearl cùng bốn mã nhỏ
Nội dung bài9 phần
Cổ phiếu lưu trú và giải trí là cổ phiếu của doanh nghiệp bán chỗ ở, ăn uống và vui chơi cho khách du lịch: khách sạn, khu nghỉ dưỡng, công viên giải trí, sân golf. Khác với cửa hàng bán lẻ, họ không giữ hàng để bán lại. Thứ họ bán là chỗ trống trong ngày: một phòng không có khách đêm nay không bán bù được vào đêm mai.
Trong chỉ số ngành Tiêu dùng không thiết yếu HX-DISC của HODL.VN, nhóm này có 7 mã nhưng chiếm 43,85% tỷ trọng. Riêng Vinpearl (VPL) chiếm 42,67%. Vì vậy đọc HX-DISC mà không hiểu cách một doanh nghiệp nghỉ dưỡng kiếm tiền thì chỉ hiểu một nửa chỉ số.
Bài này đọc nhóm bằng báo cáo tài chính hợp nhất trong dữ liệu HODL.VN, tập trung vào ba thứ quyết định lợi nhuận: khấu hao, lãi vay và dòng tiền. Bài không dùng tài liệu họp cổ đông của Vinpearl vì bộ tài liệu chính thức của doanh nghiệp này không truy cập được khi viết, nên cũng không nêu kế hoạch 2026 của các mã. Phần đọc báo cáo của chuỗi bán lẻ nằm ở cổ phiếu bán lẻ và đọc báo cáo chuỗi bán lẻ.
Nhóm lưu trú trong HX-DISC
Bảng dưới là bảy mã lưu trú và giải trí trong rổ theo cách chia để đọc, kèm tỷ trọng trong HX-DISC tính đến phiên 04/11/2026.
Mã | Doanh nghiệp | Tỷ trọng HX-DISC | Ngành nghề đăng ký (rút gọn) |
|---|---|---|---|
Vinpearl | 42,67% | Khách sạn, khu nghỉ dưỡng, công viên giải trí, sân golf, hội nghị | |
Dịch vụ Hàng không Taseco | 0,77% | Dịch vụ hàng không | |
Du lịch Thành Thành Công | 0,15% | Cơ sở lưu trú du lịch khách sạn, ăn uống, giải trí | |
Công viên nước Đầm Sen | 0,13% | Công viên nước, giải trí và thể thao dưới nước, lữ hành | |
Khách sạn Sài Gòn | 0,06% | Phòng nghỉ, văn phòng cho thuê, ăn uống | |
Tập đoàn Khách sạn Đông Á | 0,05% | Lưu trú (khách sạn), vui chơi giải trí, xây dựng | |
Tập đoàn Đầu tư ATS | 0,02% | Suất ăn công nghiệp, nhà hàng, lưu trú ngắn ngày |
Bảy mã cộng lại 43,85%, nhưng sáu mã nhỏ chỉ chiếm 1,18%. Do đó diễn biến của nhóm trong chỉ số gần như là diễn biến của một mã. Hiệu suất HX-DISC tính đến phiên 04/11/2026 là +6,78% trong 1 tháng so với -1,15% của VN-Index, +6,11% trong 3 tháng so với -2,45%, -7,55% từ đầu năm so với -2,88%, và +3,40% trong 1 năm so với +4,91%. Theo phương pháp tính, chỉ số gia quyền vốn hóa đầy đủ, không đặt trần tỷ trọng, nên một mã lớn kéo cả chỉ số là kết quả của thiết kế, không phải sai sót.
Nhóm này cũng cho thấy mã cùng ngành chưa chắc cùng mô hình. AST là dịch vụ hàng không, ATS đăng ký suất ăn công nghiệp. Bài chỉ phân tích sâu năm mã có đủ báo cáo trong dữ liệu: VPL, VNG, DSN, SGH và DAH.
Chi phí cố định là gốc
Một khách sạn hay công viên có chi phí gần như không đổi dù khách đông hay vắng: khấu hao tòa nhà và thiết bị, lãi vay, lương bảo vệ, điện nước tối thiểu. Các khoản này gọi là chi phí cố định (chi phí cố định và chi phí biến đổi là gì). Khi doanh thu tăng, phần doanh thu tăng thêm gần như thành lợi nhuận. Khi doanh thu giảm, chi phí cố định vẫn phải trả. Hiện tượng đó gọi là đòn bẩy hoạt động.
Hai khoản cố định lớn nhất nằm trong báo cáo: khấu hao, là cách chia giá trị tài sản cố định vào chi phí từng năm, và chi phí lãi vay. Khấu hao không phải tiền chi ra trong năm, nên EBITDA (lợi nhuận trước lãi vay, thuế, khấu hao) thường cao hơn lợi nhuận nhiều lần ở doanh nghiệp nghỉ dưỡng. Nhưng tài sản cũ cần được thay mới, và khoản chi đó là capex, không nằm trong EBITDA.
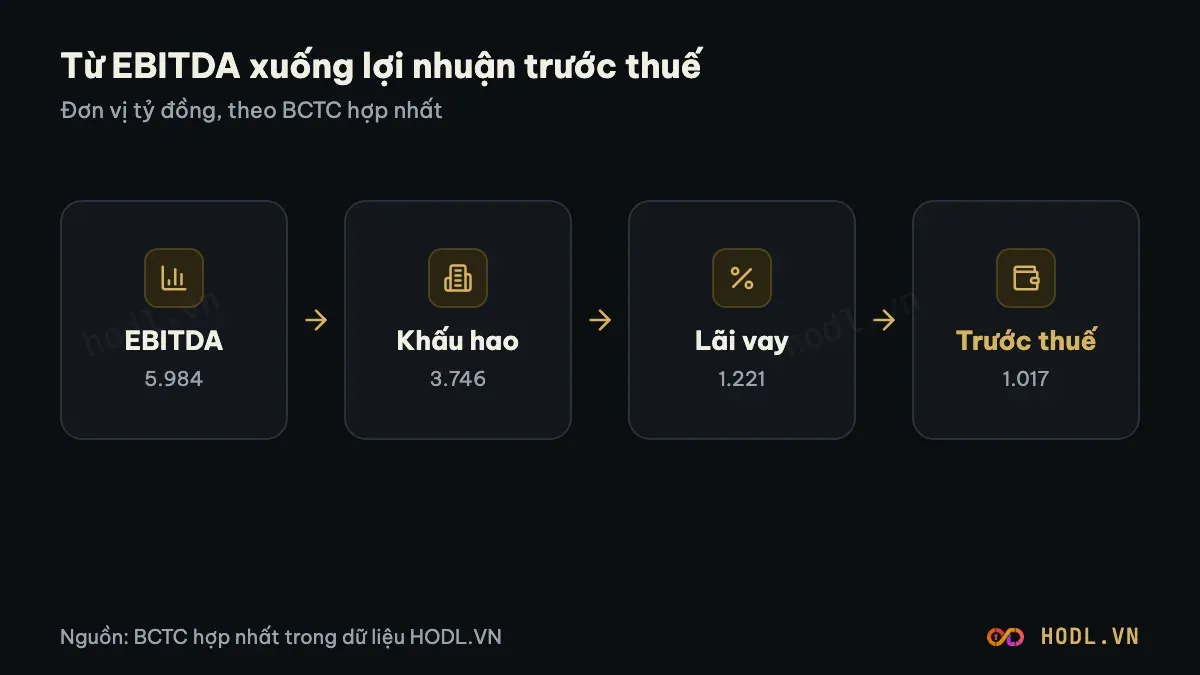
Ví dụ với Vinpearl năm 2025: EBITDA 5.984 tỷ đồng, trừ khấu hao 3.746 tỷ đồng còn lợi nhuận trước lãi vay và thuế (EBIT) 2.238 tỷ đồng, trừ lãi vay 1.221 tỷ đồng còn lợi nhuận trước thuế 1.017 tỷ đồng. Khấu hao cộng lãi vay là 4.967 tỷ đồng, gần gấp 5 lần lợi nhuận trước thuế. Chỉ một phần nhỏ của doanh thu ở lại được cho cổ đông.
So sánh năm mã năm 2025
Bảng dưới lấy từ báo cáo tài chính hợp nhất năm 2025 trong dữ liệu HODL.VN, đơn vị tỷ đồng. Các tỷ lệ tính trên doanh thu thuần hoặc vốn chủ sở hữu.
Chỉ tiêu | VPL | VNG | DSN | SGH | DAH |
|---|---|---|---|---|---|
Doanh thu thuần | 15.539 | 759 | 181 | 50 | 52 |
Lãi gộp / doanh thu | 34,7% | 31,5% | 56,9% | 46,0% | -5,8% |
Khấu hao / doanh thu | 24,1% | 10,7% | 2,8% | 4,0% | 46,2% |
Lãi vay / doanh thu | 7,9% | 31,2% | 0% | 0% | 25,0% |
Lợi nhuận sau thuế | 1.102 | 7 | 72 | 16 | -71 |
Tổng tài sản | 86.846 | 4.435 | 383 | 173 | 997 |
Tài sản cố định / tổng tài sản | 38,2% | 40,4% | 4,7% | 13,3% | 60,5% |
Vay / vốn chủ sở hữu | 0,32 | 2,42 | 0 | 0 | 0,16 |
Cách đọc từng cột. Khấu hao trên doanh thu cho biết doanh nghiệp bỏ bao nhiêu phần doanh thu để trả giá tài sản: VPL 24,1%, DAH 46,2%, còn DSN chỉ 2,8%. Doanh nghiệp có khấu hao cao phải giữ công suất cao mới hòa vốn. Lãi vay trên doanh thu cho thấy gánh nợ: VNG mất 31,2% doanh thu cho lãi vay, DAH 25,0%, trong khi DSN và SGH không vay. Vay trên vốn chủ sở hữu là đòn bẩy tài chính: VNG vay gấp 2,42 lần vốn của cổ đông, VPL 0,32 lần.
Ba kiểu doanh nghiệp hiện ra rõ ràng. VPL là kiểu tài sản lớn, khấu hao lớn, vay vừa phải so với vốn. VNG cũng nhiều tài sản nhưng vay nặng, lợi nhuận sau thuế chỉ 7 tỷ đồng trên doanh thu 759 tỷ đồng. DSN là kiểu nhẹ vốn, lãi gộp 56,9% và lãi ròng 39,8% doanh thu, tài sản cố định chỉ 18 tỷ đồng trên tổng tài sản 383 tỷ đồng. Báo cáo không cho biết vì sao DSN có tài sản cố định thấp như vậy, nên bài không suy diễn nguyên nhân.
Vinpearl: từ lãi gộp tới lợi nhuận
Năm 2025 doanh thu thuần của Vinpearl là 15.539 tỷ đồng, tăng 8,1% so với 14.376 tỷ đồng năm 2024. Lãi gộp tăng từ 2.863 tỷ đồng lên 5.394 tỷ đồng, nghĩa là biên gộp từ 19,9% lên 34,7%. Nhưng lợi nhuận sau thuế giảm từ 2.550 tỷ đồng xuống 1.102 tỷ đồng, giảm 56,8%.
Khoảng chênh nằm dưới lãi gộp. Năm 2024 thu nhập tài chính là 4.264 tỷ đồng và chi phí tài chính 1.740 tỷ đồng. Năm 2025 thu nhập tài chính còn 1.961 tỷ đồng còn chi phí tài chính tăng lên 3.685 tỷ đồng, trong đó lãi vay 1.221 tỷ đồng. Chi phí quản lý doanh nghiệp năm 2025 là 2.067 tỷ đồng. Báo cáo trong dữ liệu không giải thích các thay đổi này, nên điều đọc được là: với một doanh nghiệp như Vinpearl, lợi nhuận sau thuế phụ thuộc vào các khoản tài chính không kém phần lõi khách sạn và giải trí. Hai con số lãi gộp và lợi nhuận sau thuế có thể đi ngược chiều.
Dòng tiền cũng cần đọc riêng. Dòng tiền thuần từ hoạt động kinh doanh của VPL là 22.409 tỷ đồng năm 2024 và -1.400 tỷ đồng năm 2025, một biến động rất lớn so với biến động của doanh thu. Chi mua sắm tài sản cố định là 3.533 tỷ đồng năm 2024 và 1.544 tỷ đồng năm 2025. Để hiểu nguyên nhân phải mở thuyết minh về các khoản phải thu, phải trả và cho vay. Bài dòng tiền từ hoạt động kinh doanh là gì giải thích vì sao lợi nhuận dương nhưng dòng tiền có thể âm.
Quý I/2026 có thêm một điểm cần lưu ý: lợi nhuận khác ghi nhận 1.728 tỷ đồng, đưa lợi nhuận trước thuế quý này lên 1.819 tỷ đồng, trong khi quý II và quý III/2026 lần lượt là 700 tỷ và 766 tỷ đồng. Khi đọc lợi nhuận quý, cần tách khoản bất thường này trước khi so quý nọ với quý kia.
Quý III/2026: tài sản và nợ lớn lên
Số liệu quý III/2026 cho thấy bảng cân đối của Vinpearl thay đổi lớn so với cuối 2025.
Chỉ tiêu (tỷ đồng) | Cuối 2025 | Cuối quý III/2026 | Thay đổi |
|---|---|---|---|
Tổng tài sản | 86.846 | 129.009 | +48,5% |
Tài sản ngắn hạn | 27.739 | 74.440 | +168,4% |
Tồn kho | 5.491 | 23.413 | +326,4% |
Phải thu ngắn hạn | 17.937 | 24.862 | +38,6% |
Tài sản cố định | 33.153 | 33.901 | +2,3% |
Nợ phải trả | 50.248 | 83.000 | +65,2% |
Vay và nợ thuê tài chính | 11.592 | 22.118 | +90,8% |
Người mua trả tiền trước ngắn hạn | 11.293 | 22.446 | +98,8% |
Vốn chủ sở hữu | 36.598 | 46.010 | +25,7% |
Tài sản cố định, tức khách sạn và công viên, gần như không đổi. Phần tăng nằm ở tài sản ngắn hạn: tồn kho tăng từ 5.491 tỷ đồng lên 23.413 tỷ đồng, gấp 4,3 lần, và phải thu ngắn hạn tăng từ 17.937 tỷ đồng lên 24.862 tỷ đồng. Dữ liệu tóm tắt không cho biết tồn kho này gồm những gì. Nợ phải trả tăng nhanh hơn vốn chủ sở hữu: vay trên vốn chủ sở hữu tăng từ 0,32 lên 0,48, và nợ phải trả chiếm 64,3% tổng tài sản so với 57,9% cuối 2025. Khoản người mua trả tiền trước gần như tăng gấp đôi. Dữ liệu tóm tắt không cho biết đó là tiền khách đặt trước dịch vụ hay khoản thanh toán của loại giao dịch khác. Đó là câu hỏi phải đọc ở thuyết minh báo cáo tài chính.
Khấu hao quý III/2026 là 950 tỷ đồng trên doanh thu thuần quý 3.892 tỷ đồng, khoảng 24,4%, gần bằng mức 24,1% của cả năm 2025. Gánh khấu hao trên doanh thu vì vậy khá ổn định, trong khi bảng cân đối đổi cấu trúc: tài sản ngắn hạn chiếm 57,7% tổng tài sản so với 31,9% cuối 2025.
Ba doanh nghiệp nhỏ
VNG (Du lịch Thành Thành Công) vay 2.737 tỷ đồng so với vốn chủ sở hữu 1.133 tỷ đồng. EBITDA 2025 là 358 tỷ đồng, lãi vay 237 tỷ đồng, nên EBITDA chỉ gấp khoảng 1,5 lần lãi vay (khả năng thanh toán lãi vay). Biên an toàn mỏng, nên doanh thu giảm vài phần trăm cũng có thể xóa lợi nhuận. Dòng tiền kinh doanh 2025 là -70 tỷ đồng và chi mua tài sản cố định 158 tỷ đồng.
DSN (Đầm Sen) có doanh thu 249 tỷ đồng năm 2023, 218 tỷ đồng năm 2024 và 181 tỷ đồng năm 2025, lợi nhuận sau thuế lần lượt 113, 93 và 72 tỷ đồng. Doanh thu giảm hai năm liền, trong khi công ty không vay và có biên lợi nhuận ròng gần 40%. Dữ liệu không nêu vì sao doanh thu giảm.
SGH và DAH nhỏ hơn nhiều. SGH doanh thu khoảng 50 tỷ đồng, lãi sau thuế 16 tỷ đồng, không vay. DAH doanh thu 52 tỷ đồng nhưng lãi gộp âm 3 tỷ đồng, khấu hao 24 tỷ đồng, lãi vay 13 tỷ đồng và lỗ sau thuế 71 tỷ đồng. Quy mô doanh thu của DAH nhỏ so với tài sản cố định 603 tỷ đồng, nên khấu hao nuốt gần hết doanh thu.
Cách đọc nhóm lưu trú
- Tính khấu hao trên doanh thu và lãi vay trên doanh thu trong ba năm liền. Hai tỷ lệ này cho biết dư địa chịu cú sốc doanh thu.
- Tính vay trên vốn chủ sở hữu và EBITDA trên lãi vay. VNG ở mức 2,42 lần và 1,5 lần, VPL ở mức 0,32 lần và khoảng 4,9 lần.
- Phân biệt lãi gộp với lợi nhuận sau thuế. Với Vinpearl hai số đi ngược chiều năm 2025.
- Đọc dòng tiền hoạt động kinh doanh và chi mua tài sản cố định cạnh lợi nhuận.
- Xem các khoản bất thường trong từng quý, như lợi nhuận khác quý I/2026 của VPL.
- Với doanh nghiệp có khoản người mua trả tiền trước lớn, đọc thuyết minh để biết khoản đó là gì.
Các thước đo riêng của ngành như công suất phòng (số phòng bán được chia số phòng có thể bán) hay giá phòng bình quân thường nằm trong báo cáo thường niên và công bố của doanh nghiệp, không nằm trong báo cáo tài chính. Dữ liệu dùng cho bài này không có các số đó.
Giới hạn của bài
Bài dùng báo cáo tài chính hợp nhất trong dữ liệu HODL.VN, chưa soát xét lại với tài liệu họp cổ đông. Khấu hao là dòng khấu hao tài sản cố định trong báo cáo lưu chuyển tiền tệ, lãi vay là chi phí lãi vay trên báo cáo kết quả kinh doanh. Số liệu quý III/2026 chưa kiểm toán. Chỉ số HX-DISC là chỉ số giá, không cộng cổ tức; mã nằm trong ngành Tiêu dùng không thiết yếu chưa chắc cùng mô hình kinh doanh. Bài không có kế hoạch kinh doanh 2026 của các mã.
Câu hỏi thường gặp
Cổ phiếu lưu trú và giải trí gồm những mã nào trong HX-DISC?
Theo cách chia để đọc có 7 mã: Vinpearl, Dịch vụ Hàng không Taseco, Du lịch Thành Thành Công, Đầm Sen, Khách sạn Sài Gòn, Khách sạn Đông Á và ATS. Nhóm chiếm 43,85% tỷ trọng, riêng Vinpearl chiếm 42,67%.
Vì sao khấu hao quan trọng với doanh nghiệp nghỉ dưỡng?
Khách sạn, khu nghỉ dưỡng, công viên là tài sản lớn, nên khấu hao chiếm phần đáng kể trong chi phí. Dữ liệu 2025 cho thấy khấu hao bằng 24,1% doanh thu của Vinpearl, trong khi Đầm Sen chỉ 2,8%.
Lãi gộp tăng mà lợi nhuận sau thuế giảm có bình thường không?
Có thể xảy ra khi các khoản tài chính thay đổi mạnh. Vinpearl năm 2025 có lãi gộp tăng 88% nhưng lợi nhuận sau thuế giảm 56,8%, do thu nhập tài chính giảm và chi phí tài chính tăng. Cần đọc cả báo cáo kết quả, không chỉ dòng lãi gộp.
Nội dung trên chỉ để giải thích, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 04/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
