
Phân tích cổ phiếu TRC Quý 4/2026: Quý IV cần lãi 245 tỷ để đạt kế hoạch, giá giảm 20,8% từ đỉnh
Nội dung bài13 phần
- Định giá cổ phiếu TRC: quy mô
- Kết quả kinh doanh quý III
- Chất lượng lợi nhuận
- Kế hoạch 2026 và đền bù đất
- Tiền mặt và cổ tức
- Cổ đông
- Giá giảm từ đỉnh 09/10
- So sánh cùng ngành
- Định giá: P/B, P/E và DCF
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Dự báo xu hướng
Định giá cổ phiếu TRC Quý 4/2026 của Công ty Cổ phần Cao su Tây Ninh (HOSE: TRC), doanh nghiệp trồng, khai thác và chế biến cao su thiên nhiên, bắt đầu từ một khoảng cách: doanh thu quý III đạt 303,3 tỷ đồng, cao nhất 11 quý, nhưng lợi nhuận sau thuế giảm 11,1% còn 104,3 tỷ. Lợi nhuận khác giảm từ 46,0 tỷ xuống 8,2 tỷ.
Kế hoạch lợi nhuận sau thuế 2026 là 491,2 tỷ đồng, chín tháng mới đạt 246,1 tỷ, tức 50,1%. Quý IV cần thêm 245,1 tỷ, gấp 2,35 lần quý III, trong khi quý IV/2025 chỉ lãi 28,0 tỷ.
Cảnh báo biến động bất thường: giá đóng cửa giảm 20,8% từ 25.000 đồng ngày 09/10/2026 xuống 19.800 đồng ngày 03/11 trong 17 phiên, trong khi VN-Index giảm 2,0%. Hai phiên 02/11 và 03/11 giảm 10,4% với khối lượng gấp 2,2 và 3,2 lần trung bình 20 phiên. Bài chưa tìm thấy công bố nào của doanh nghiệp giải thích diễn biến này.
Giá đóng cửa phiên 04/11/2026 là 20.200 đồng, ứng với P/E 8,8 lần và P/B 1,07 lần, trong khi trung vị sáu công ty cao su so sánh là 7,9 lần và 1,40 lần. Bài đi từ kết quả quý III sang chất lượng lợi nhuận, kế hoạch năm, tiền mặt, cổ đông, định giá và kỹ thuật.
Điểm chính
- Doanh thu quý III là 303,3 tỷ đồng, tăng 26,7%, biên lãi gộp 38,8% so với 37,4%; lợi nhuận sau thuế 104,3 tỷ, giảm 11,1% vì lợi nhuận khác giảm 37,8 tỷ.
- Lợi nhuận khác chiếm 21,8% lợi nhuận trước thuế chín tháng; biên lãi gộp từng quý dao động từ 27,1% đến 38,8%.
- Kế hoạch 491,2 tỷ cần 245,1 tỷ ở quý IV. Nếu quý IV bằng quý III, cả năm đạt 350,4 tỷ, bằng 71,3% kế hoạch.
- Tiền và đầu tư ngắn hạn 601,3 tỷ, không có vay đáng kể, bằng 24,8% vốn hoá; cổ tức đã chi quý III là 155,9 tỷ.
- Giá 20.200 đồng thấp hơn đỉnh 25.000 đồng 19,2%, RSI ngày 28,8; năm trong mười một phép định giá thấp hơn giá, sáu phép cao hơn.
Định giá cổ phiếu TRC: quy mô
Công ty Cổ phần Cao su Tây Ninh (TRC) niêm yết trên HOSE với 120 triệu cổ phiếu sau đợt thưởng tỷ lệ 300% từ quỹ đầu tư phát triển, vốn điều lệ tăng từ 300 tỷ lên 1.200 tỷ đồng. Vốn hoá theo giá 20.200 đồng là 2.424 tỷ đồng.
Doanh nghiệp trồng, khai thác, chế biến và tiêu thụ cao su thiên nhiên, hoạt động từ năm 1908 và cổ phần hoá cuối năm 2016. Tập đoàn Công nghiệp Cao su Việt Nam nắm 60% vốn.
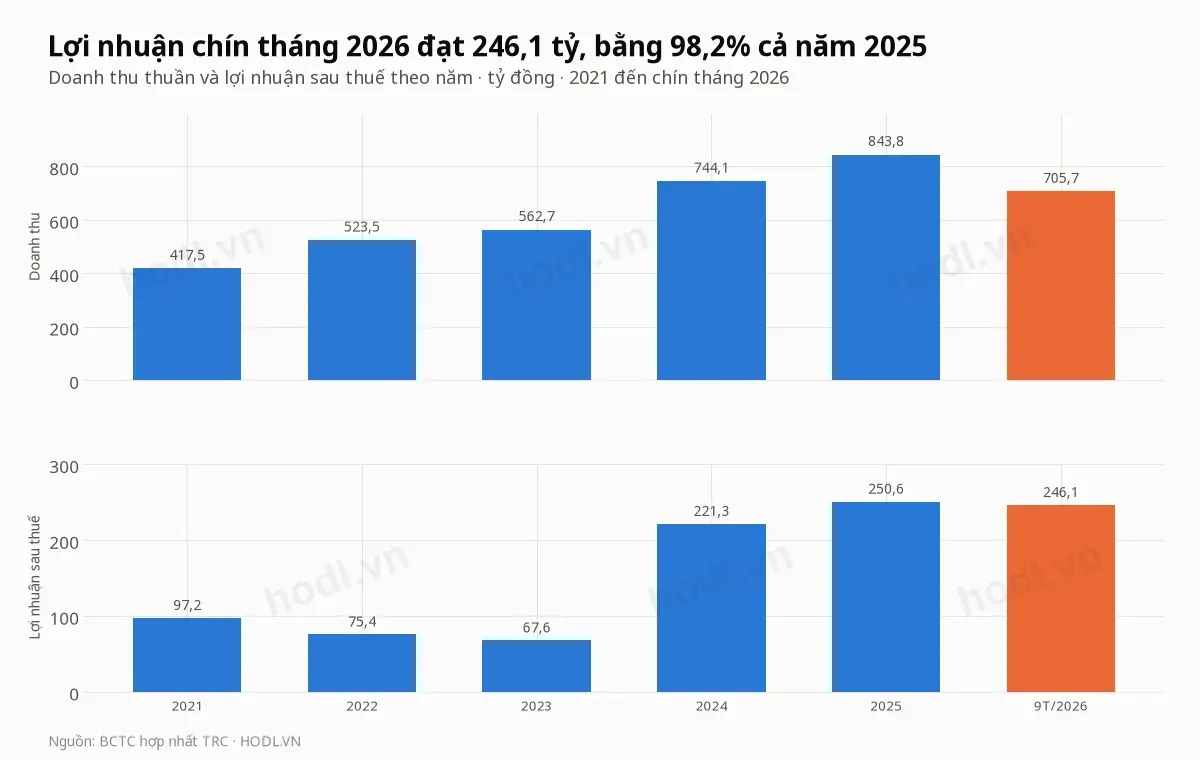
Lợi nhuận sau thuế chín tháng 2026 là 246,1 tỷ đồng, bằng 98,2% cả năm 2025 (250,6 tỷ) và tăng 10,6% so với cùng kỳ. EPS bốn quý là 2.284 đồng trên 120 triệu cổ phiếu, BVPS 18.818 đồng và ROE bốn quý 12,7%.
Kết quả kinh doanh quý III
Doanh thu thuần quý III của Cao su Tây Ninh là 303,3 tỷ đồng, tăng 26,7% so với cùng kỳ và là mức cao nhất trong 11 quý. Lãi gộp 117,7 tỷ, tăng 31,5%, với biên lãi gộp 38,8% so với 37,4%.
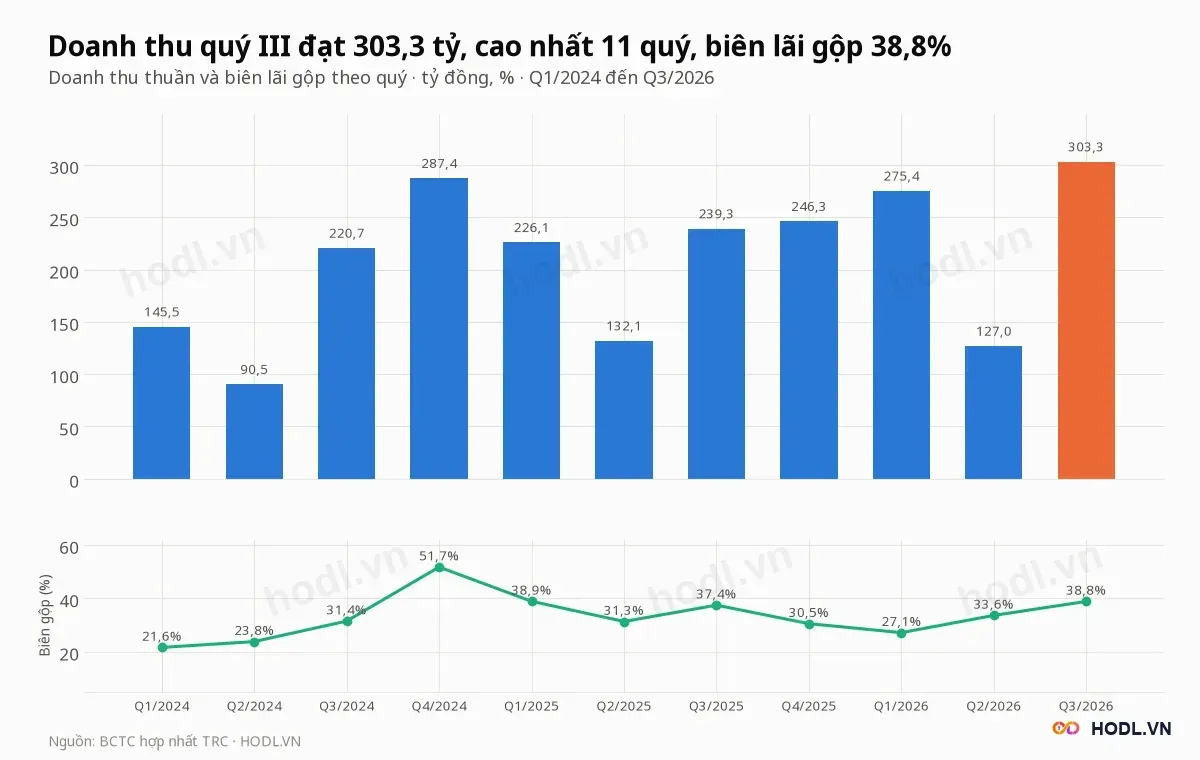
Biên lãi gộp dao động mạnh theo quý: 27,1% quý I, 33,6% quý II và 38,8% quý III. Quý II là quý doanh thu thấp nhất năm, 127,0 tỷ đồng, cùng nhịp với năm 2025 (132,1 tỷ).
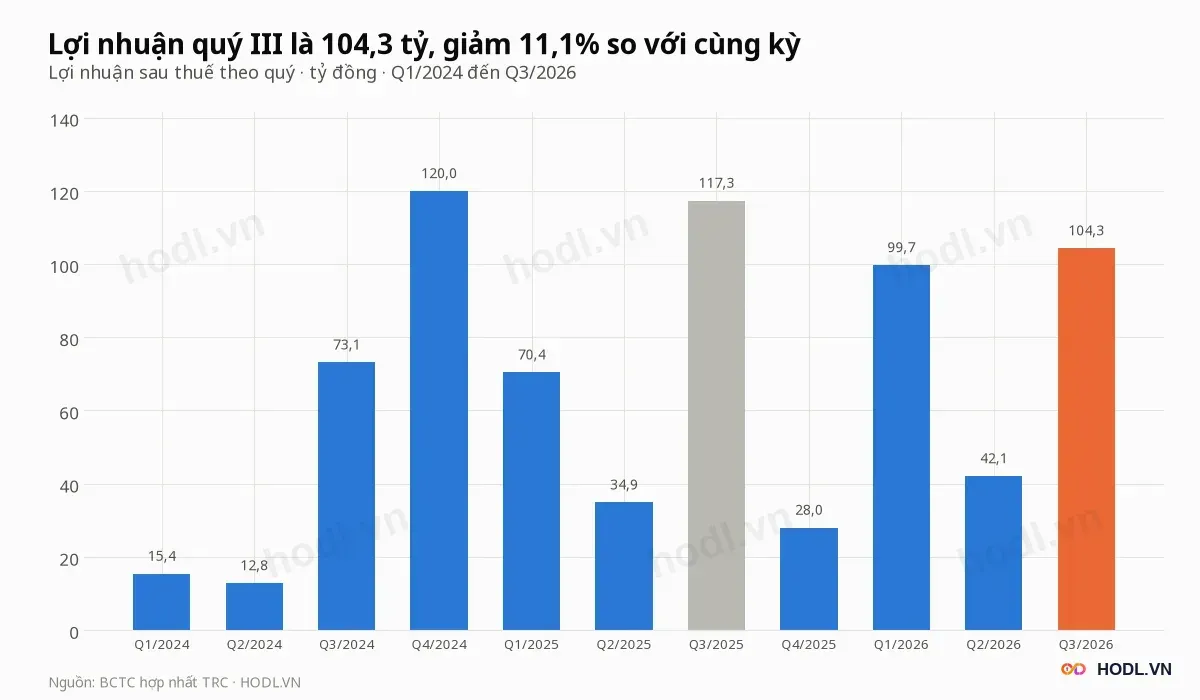
Lợi nhuận sau thuế quý III là 104,3 tỷ đồng, giảm 11,1% so với 117,3 tỷ cùng kỳ. Chín tháng doanh thu 705,7 tỷ tăng 18,1%, nhưng biên lãi gộp chín tháng là 33,3% so với 36,6%.
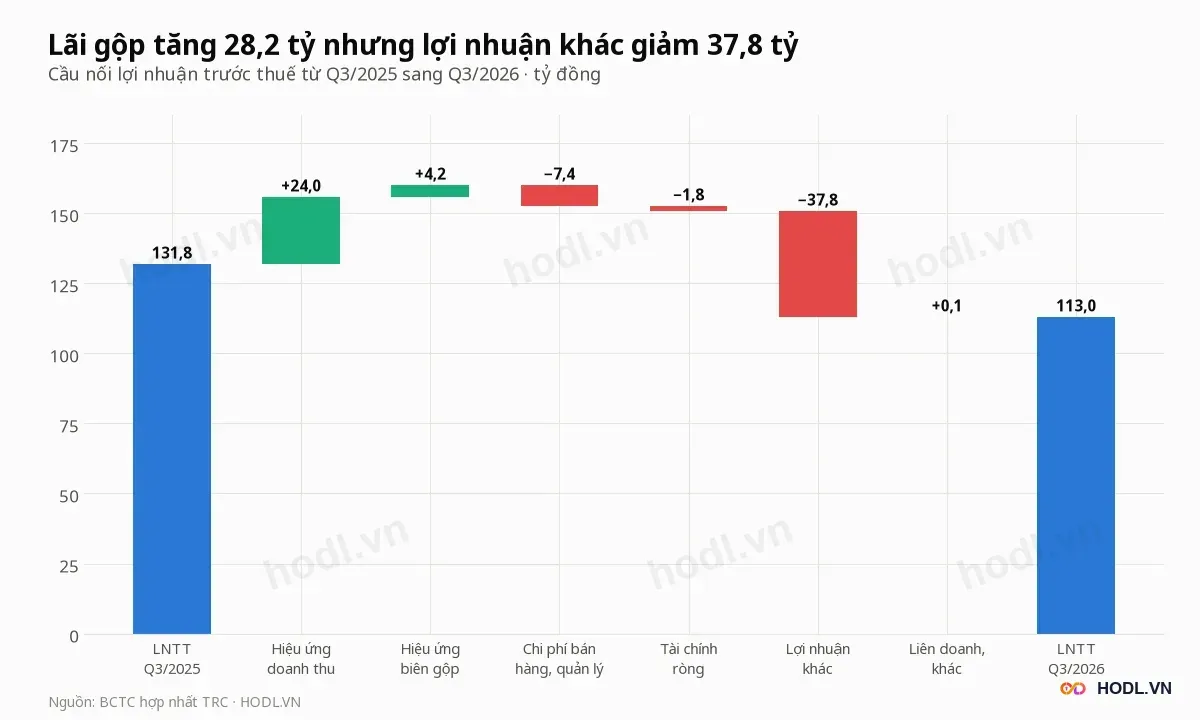
Cầu nối lợi nhuận trước thuế từ 131,8 tỷ xuống 113,0 tỷ gồm:
- Lãi gộp cộng 28,2 tỷ: doanh thu tăng cộng 24,0 tỷ, biên gộp cộng 4,2 tỷ.
- Chi phí bán hàng và quản lý trừ 7,4 tỷ, chủ yếu do chi phí quản lý tăng từ 12,8 tỷ lên 20,0 tỷ.
- Thu nhập tài chính ròng trừ 1,8 tỷ.
- Lợi nhuận khác trừ 37,8 tỷ, từ 46,0 tỷ xuống 8,2 tỷ.
Lợi nhuận từ hoạt động kinh doanh vẫn tăng 22,1% lên 104,8 tỷ đồng. Mức giảm của lợi nhuận quý III nằm hoàn toàn ở khoản lợi nhuận khác.
Chất lượng lợi nhuận
Lợi nhuận khác chín tháng 2026 của Cao su Tây Ninh là 58,1 tỷ đồng, chiếm 21,8% lợi nhuận trước thuế 266,0 tỷ, so với 46,9 tỷ cùng kỳ. Khoản này không đều theo quý.
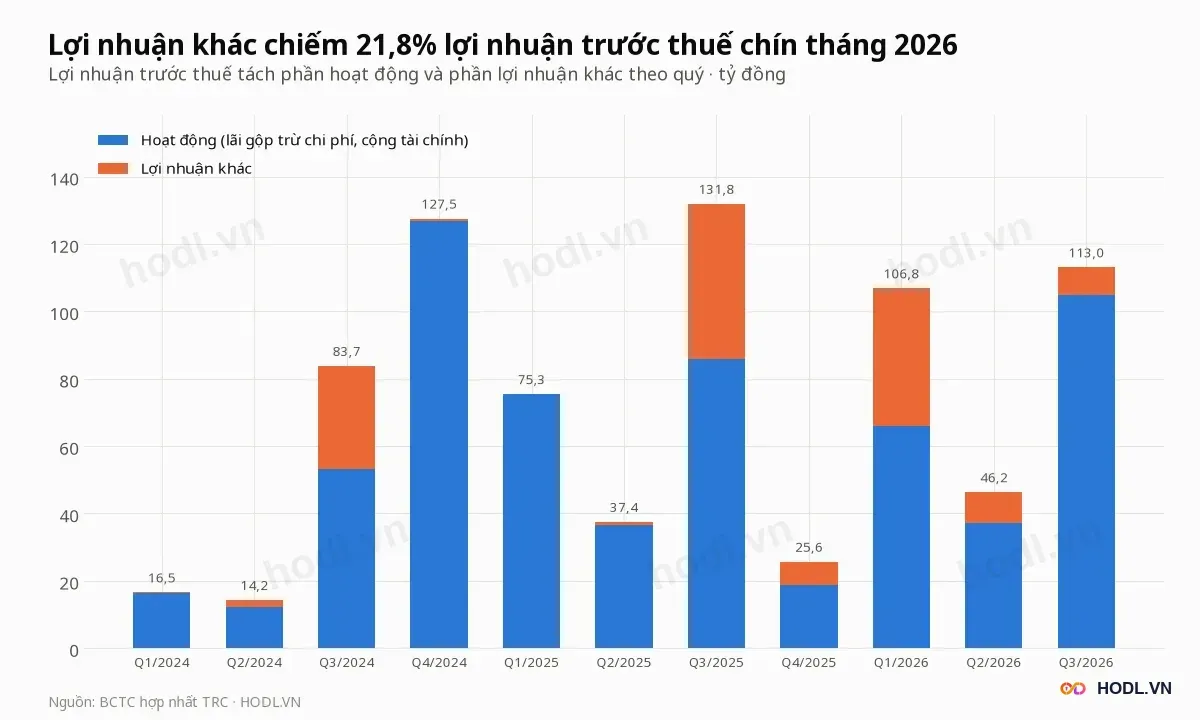
Quý I có 40,9 tỷ đồng lợi nhuận khác, còn quý III/2025 có 46,0 tỷ. Cao su Tây Ninh giải trình lãi thanh lý cao su năm nay được ghi nhận ở nửa đầu năm thay vì quý III như năm trước.
Lợi nhuận từ hoạt động kinh doanh chín tháng là 207,9 tỷ đồng, tăng 5,2% từ 197,6 tỷ. Mức tăng này chậm hơn mức tăng 10,6% của lợi nhuận sau thuế.
Kế hoạch 2026 và đền bù đất
Đại hội cổ đông Cao su Tây Ninh ngày 30/06/2026 đặt kế hoạch lợi nhuận sau thuế tối thiểu 491,2 tỷ đồng, gấp 1,96 lần năm 2025, cùng tổng doanh thu và thu nhập khác tối thiểu 1.013 tỷ.
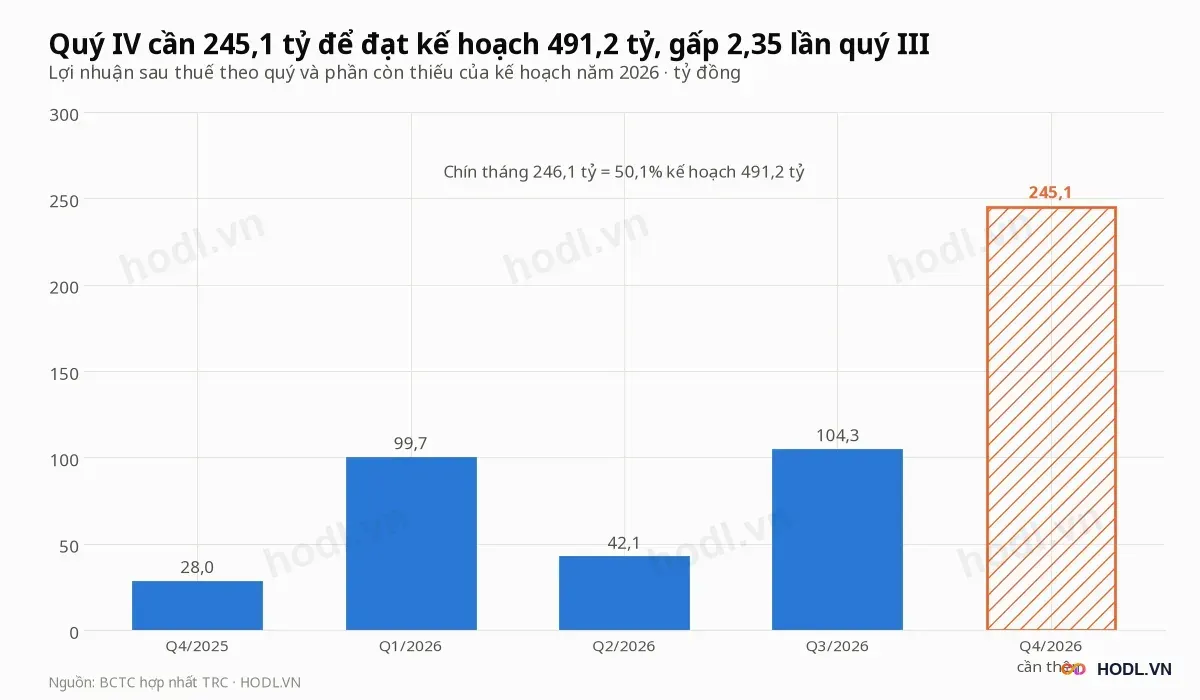
Chín tháng đạt 246,1 tỷ đồng, tương ứng 50,1% kế hoạch. Quý IV cần thêm 245,1 tỷ, gấp 2,35 lần quý III và 8,8 lần quý IV/2025.
Hai kịch bản tính trên 120 triệu cổ phiếu:
- Quý IV bằng quý III (104,3 tỷ): cả năm 350,4 tỷ, bằng 71,3% kế hoạch, EPS 2.920 đồng, P/E 6,9 lần.
- Đạt đủ kế hoạch 491,2 tỷ: EPS 4.093 đồng, P/E 4,9 lần.
Khoảng cách tới kế hoạch gắn với khoản đền bù đất khu công nghiệp Hiệp Thạnh, quy mô khoảng 495 ha. Ban lãnh đạo kỳ vọng khoảng 500 tỷ đồng trong nửa cuối 2026, số tạm tính là 354 tỷ chưa được cơ quan chức năng thống nhất, và báo cáo quý III chưa ghi khoản này.
Doanh nghiệp quy hoạch chuyển đổi khoảng 3.000 ha đất cao su trong giai đoạn 2026 đến 2030 và thêm 1.665 ha đến năm 2050.
Tiền mặt và cổ tức
Tiền và đầu tư ngắn hạn của Cao su Tây Ninh cuối quý III là 601,3 tỷ đồng, gồm 185,1 tỷ tiền và 416,2 tỷ đầu tư ngắn hạn. Tổng nợ phải trả chỉ 186,8 tỷ và không phát sinh lãi vay đáng kể.
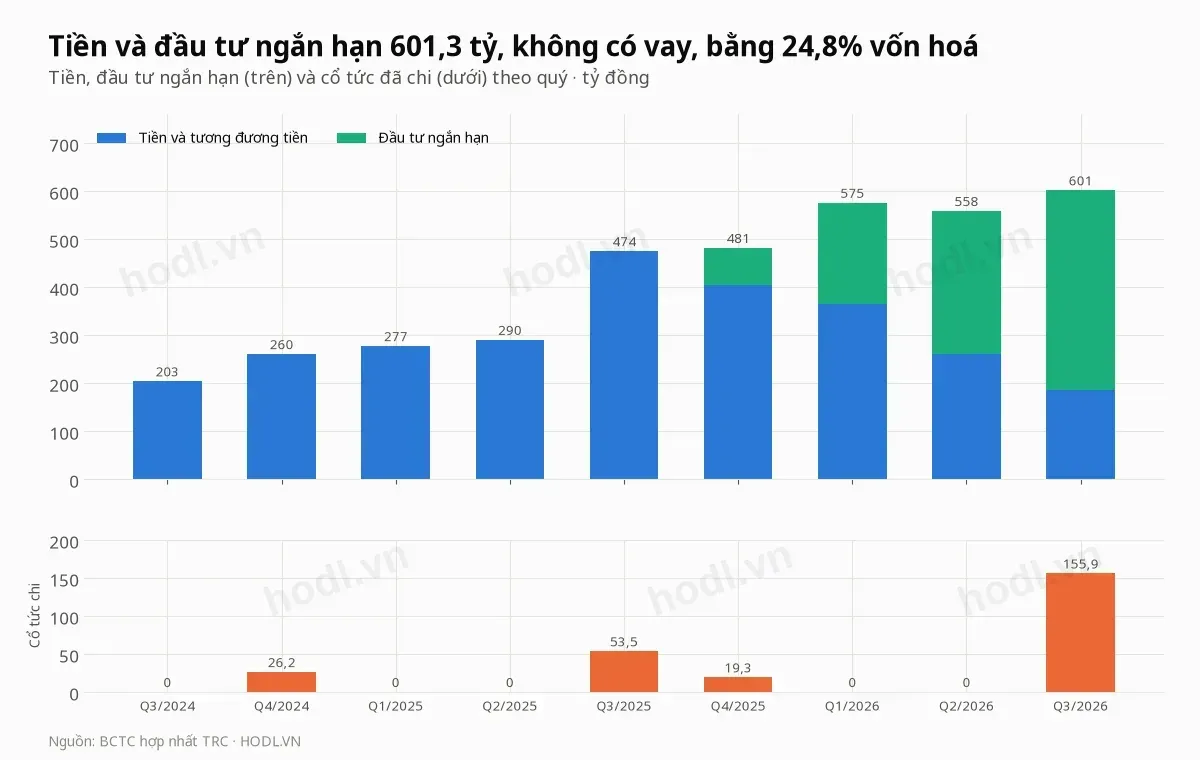
Số tiền này bằng 24,8% vốn hoá, tương đương 5.011 đồng mỗi cổ phiếu, và bằng 26,6% vốn chủ sở hữu 2.258,1 tỷ.
Cổ tức đã chi quý III là 155,9 tỷ đồng, gấp 2,9 lần cùng kỳ (53,5 tỷ) và bằng 63,4% lợi nhuận chín tháng. Dòng tiền kinh doanh chín tháng là 159,6 tỷ, thấp hơn 16,0% so với 189,9 tỷ cùng kỳ và bằng 64,9% lợi nhuận sau thuế.
Cổ đông
Tập đoàn Công nghiệp Cao su Việt Nam (VRG) nắm 60,00% vốn Cao su Tây Ninh, tương ứng 72 triệu cổ phiếu sau thưởng. Ba cổ đông lớn kế tiếp giữ 11,3%.
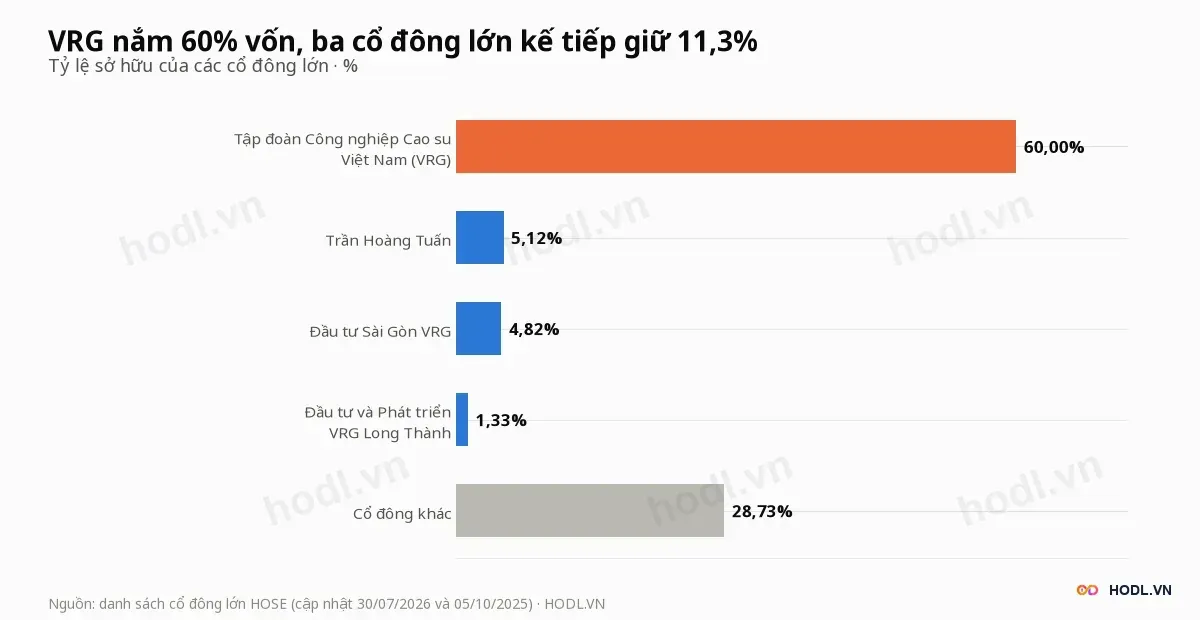
Danh sách cổ đông lớn:
- VRG: 60,00%.
- Ông Trần Hoàng Tuấn: 5,12%.
- Công ty Cổ phần Đầu tư Sài Gòn VRG: 4,82%.
- Công ty Cổ phần Đầu tư và Phát triển VRG Long Thành: 1,33%.
Nhà đầu tư nước ngoài sở hữu 0,69% vốn. Trong 12 tháng tới 28/09/2026 khối ngoại mua 66,7 tỷ đồng và bán 87,4 tỷ, tức bán ròng 20,7 tỷ.
Giá giảm từ đỉnh 09/10
Giá Cao su Tây Ninh đóng cửa tăng 55,8% từ đáy 16.050 đồng ngày 23/03/2026 lên đỉnh 25.000 đồng ngày 09/10, rồi giảm xuống 19.800 đồng ngày 03/11 và hồi lên 20.200 đồng ngày 04/11.
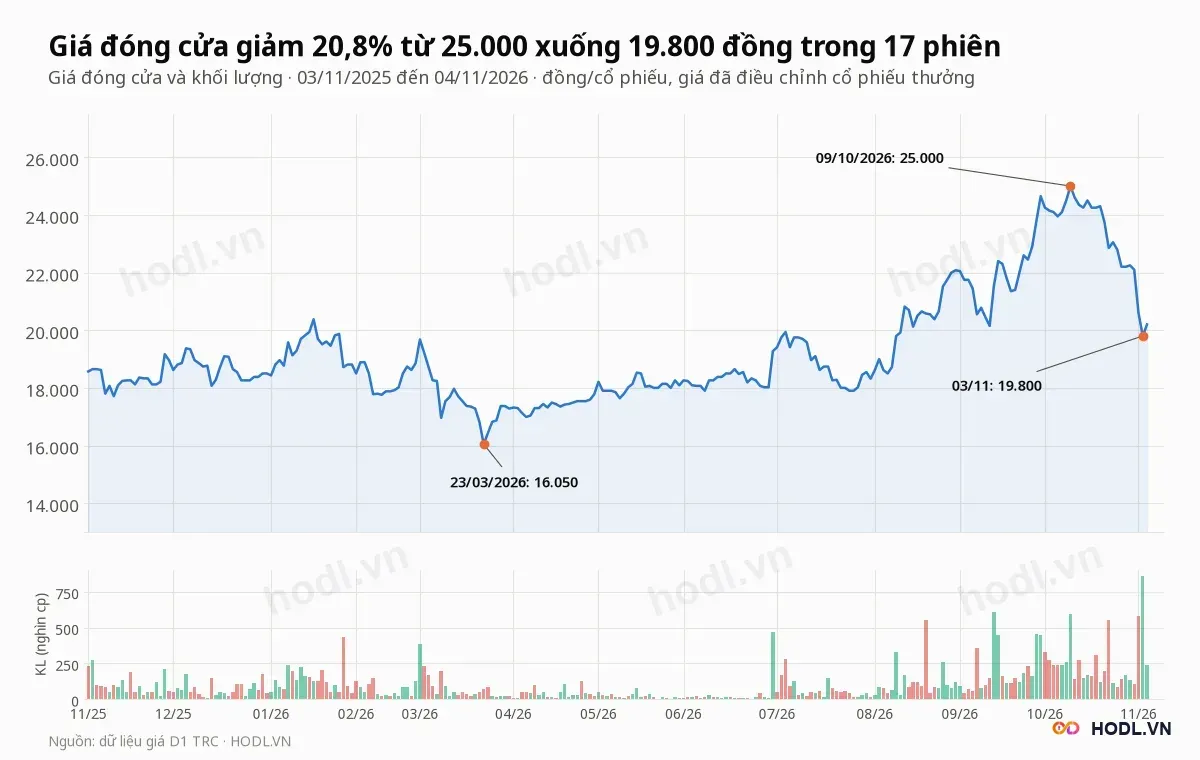
Diễn biến 17 phiên từ đỉnh 09/10 tới 03/11:
- Giá giảm 20,8%, VN-Index giảm 2,0% (từ 1.735,09 xuống 1.699,62).
- Phiên 02/11 giảm 6,8% xuống 20.600 đồng, khối lượng 577.600 cổ phiếu.
- Phiên 03/11 giảm 3,9% xuống 19.800 đồng, khối lượng 858.600 cổ phiếu, gấp 3,2 lần trung bình 20 phiên.
Nhóm cao su cùng kỳ từ 09/10 đến 04/11 không giảm đồng đều: DRI giảm 20,1%, PHR giảm 9,1%, GVR giảm 8,1%, TNC giảm 0,2%, DPR tăng 0,5%, HRC tăng 8,7%. TRC giảm 19,2%, sâu thứ hai nhóm sau DRI. Bài không gán nguyên nhân cho diễn biến này.
So sánh cùng ngành
Nhóm so sánh với Cao su Tây Ninh gồm sáu công ty trồng và khai thác cao su có BCTC quý III/2026: PHR, DPR, BRR, DRI, HRC, TNC. Trung vị tính trên sáu mã, không gồm TRC.
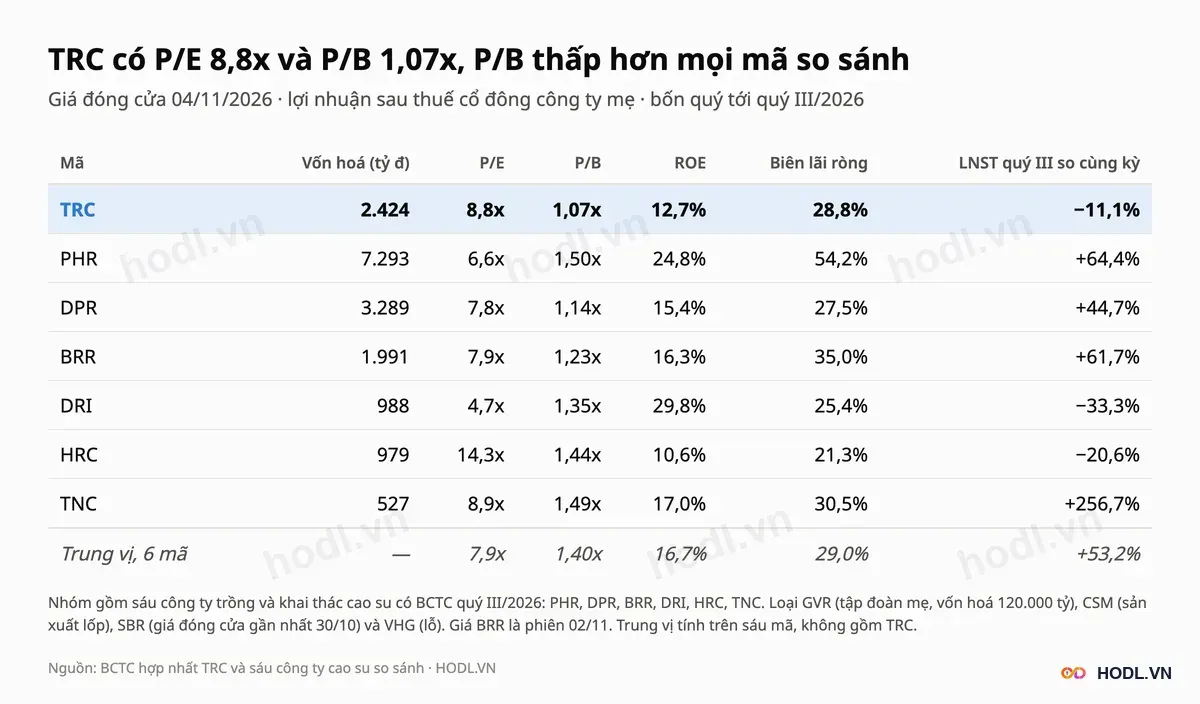
So với trung vị nhóm:
- P/E 8,8 lần, cao hơn trung vị 7,9 lần khoảng 12%.
- P/B 1,07 lần, thấp hơn trung vị 1,40 lần khoảng 23% và là mức thấp nhất nhóm.
- ROE 12,7%, thấp hơn trung vị 16,7%.
- Biên lãi ròng 28,8%, gần bằng trung vị 29,0%.
- Lợi nhuận quý III giảm 11,1%, trong khi trung vị nhóm tăng 53,2%.
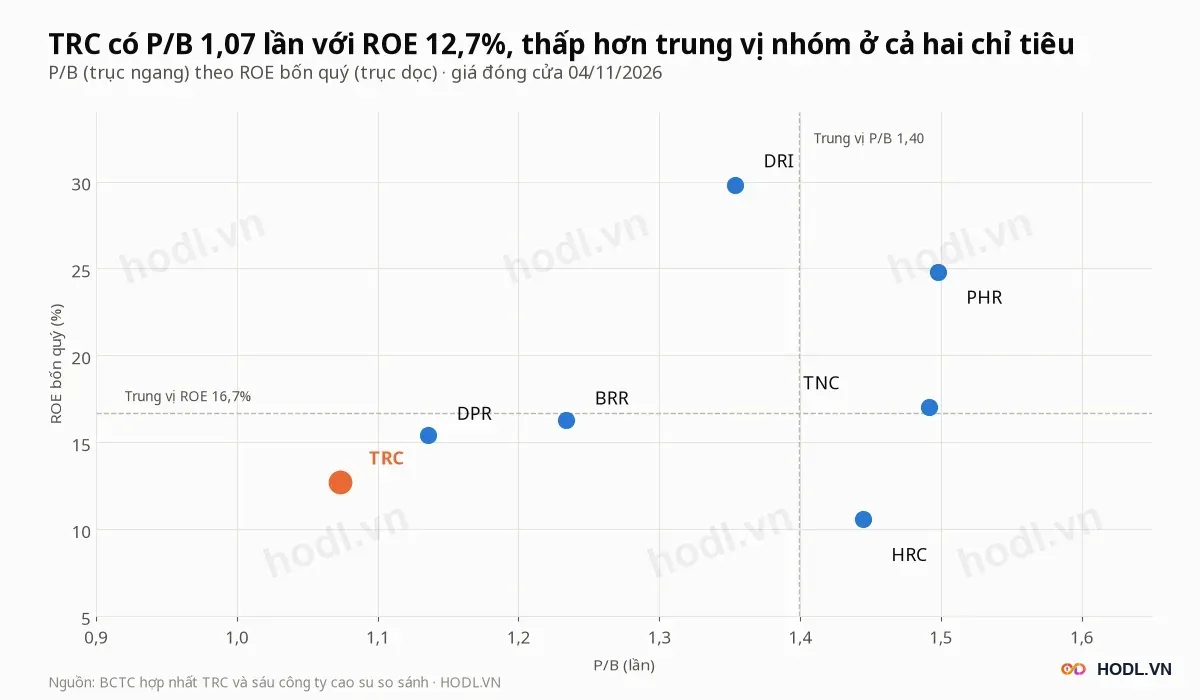
Biểu đồ đặt TRC ở góc dưới bên trái: P/B thấp nhất và ROE thấp thứ hai nhóm, trên HRC (10,6%). P/B thấp nhất đi cùng ROE thấp hơn trung vị và lợi nhuận quý III giảm khi nhóm tăng.
Định giá: P/B, P/E và DCF
Cao su Tây Ninh có tiền lớn và lợi nhuận phụ thuộc giá mủ, nên bài dùng P/E, P/B nhóm, P/B hợp lý theo ROE và DCF. EPS bốn quý là 2.284 đồng, BVPS 18.818 đồng, tính trên 120 triệu cổ phiếu.
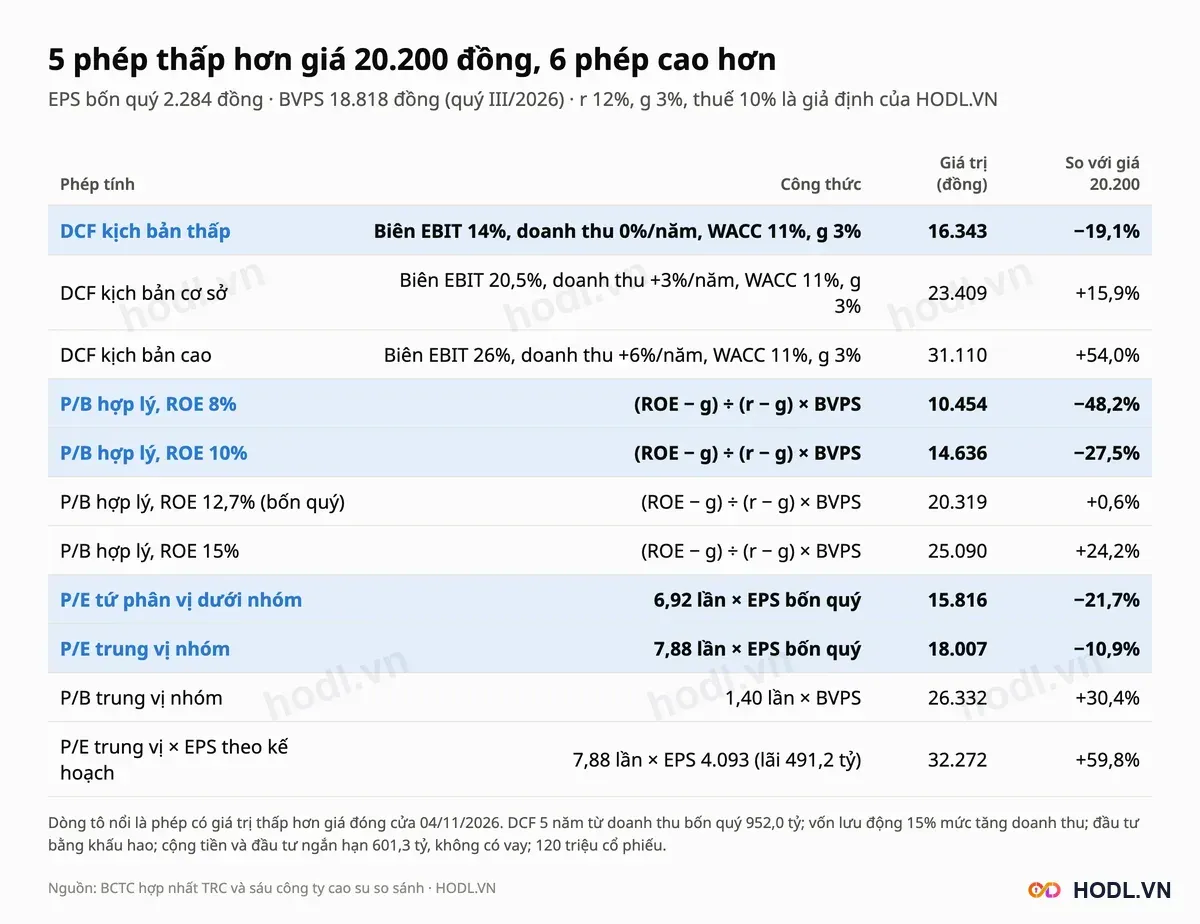
Bài dùng r = 12% và g = 3% là giả định của HODL.VN. DCF năm năm lấy doanh thu bốn quý 952,0 tỷ đồng, biên EBIT 14%, 20,5% hoặc 26% (bốn quý gần nhất là 20,5%), doanh thu đổi 0%, +3% hoặc +6% mỗi năm, thuế 10%, đầu tư bằng khấu hao, WACC 11%, rồi cộng 601,3 tỷ tiền và đầu tư ngắn hạn.
Mười một phép cho giá trị từ 10.454 đến 32.272 đồng. Năm phép thấp hơn giá 20.200 đồng: DCF thấp 16.343, P/B hợp lý ROE 8% và 10%, P/E tứ phân vị dưới và P/E trung vị nhóm 18.007. Sáu phép còn lại cao hơn, từ 20.319 đến 32.272.
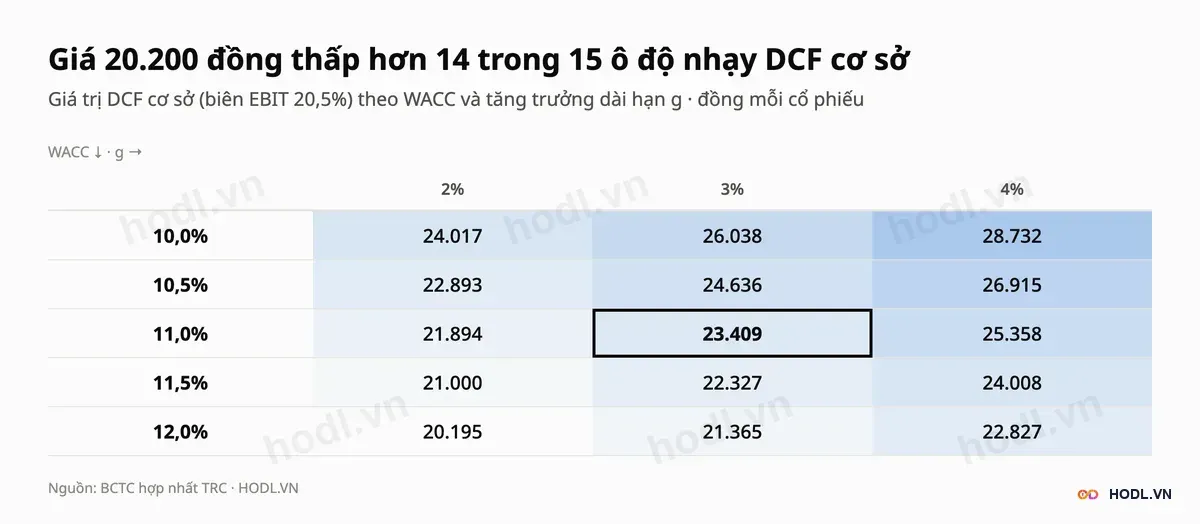
DCF cơ sở cho 23.409 đồng, cao hơn giá 15,9%; trong lưới 15 ô, 14 ô cao hơn giá, ô thấp nhất là 20.195 đồng. Mỗi 1% biên EBIT thay đổi giá trị cổ phiếu khoảng 920 đồng, nên kết quả phụ thuộc vào việc biên gộp giữ quanh mức 33% đến 39% của hai quý gần nhất.
Giá 20.200 đồng ngầm định ROE bền vững 12,7%, đúng bằng ROE bốn quý. Phép P/E theo kế hoạch 491,2 tỷ cho 32.272 đồng, nhưng chỉ đúng nếu quý IV đạt 245,1 tỷ.
Thang giá tham chiếu
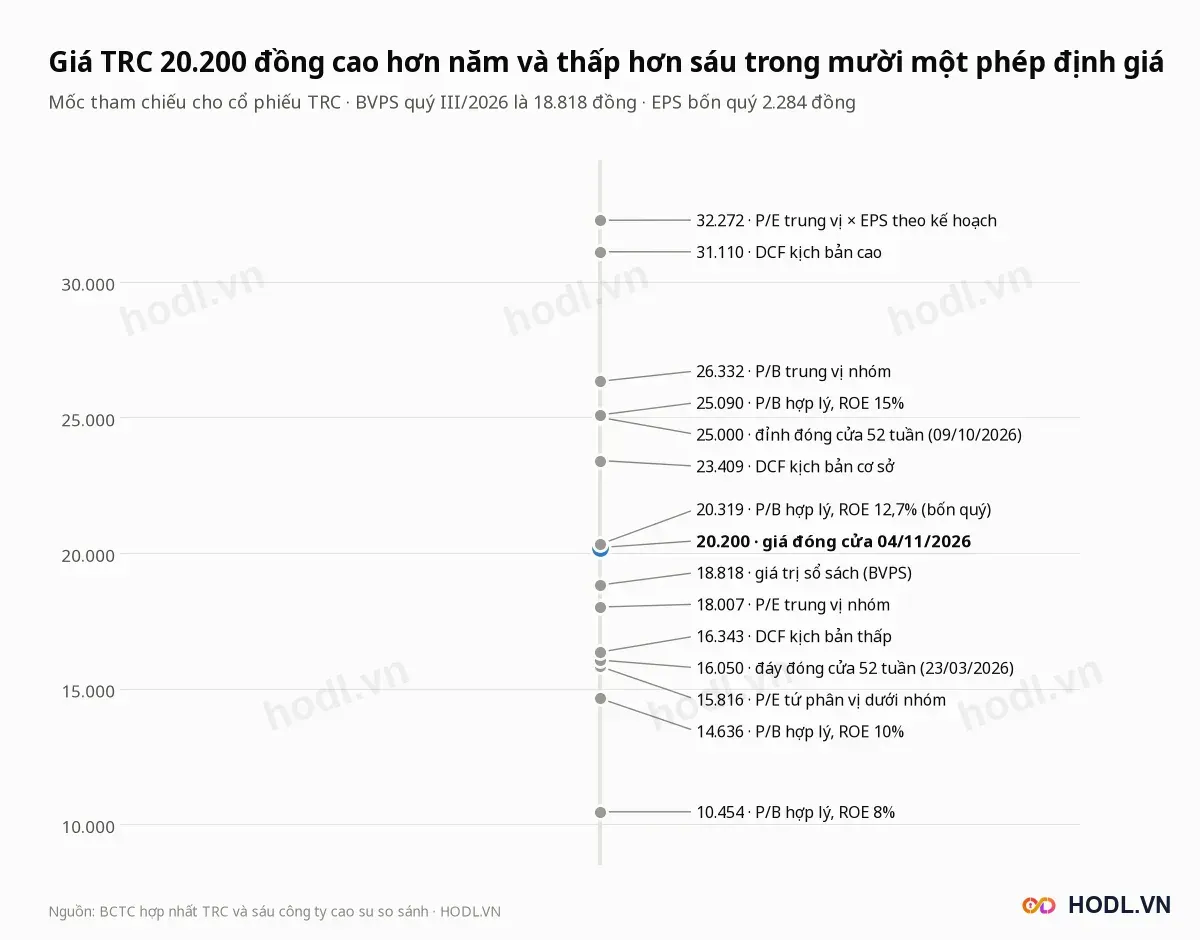
Thang giá xếp các phép định giá Cao su Tây Ninh theo giá trị, kèm giá trị sổ sách 18.818 đồng, đỉnh đóng cửa 52 tuần 25.000 đồng (09/10/2026) và đáy 16.050 đồng (23/03/2026). Giá nằm giữa P/B hợp lý ROE 12,7% (20.319 đồng) ở trên và BVPS ở dưới.
Giá trị sổ sách thấp hơn giá 6,8%. Đỉnh 52 tuần cao hơn giá 23,8% và đáy thấp hơn giá 20,5%.
Phân tích kỹ thuật
Giá Cao su Tây Ninh đóng cửa tăng 55,8% từ đáy 23/03/2026 lên đỉnh 25.000 đồng ngày 09/10, rồi giảm 19,2% về 20.200 đồng. Từ đầu năm giá tăng 9,2% so với VN-Index giảm 2,9%; 20 phiên gần nhất giá giảm 16,2% so với VN-Index giảm 1,2%.
Hỗ trợ - Kháng cự
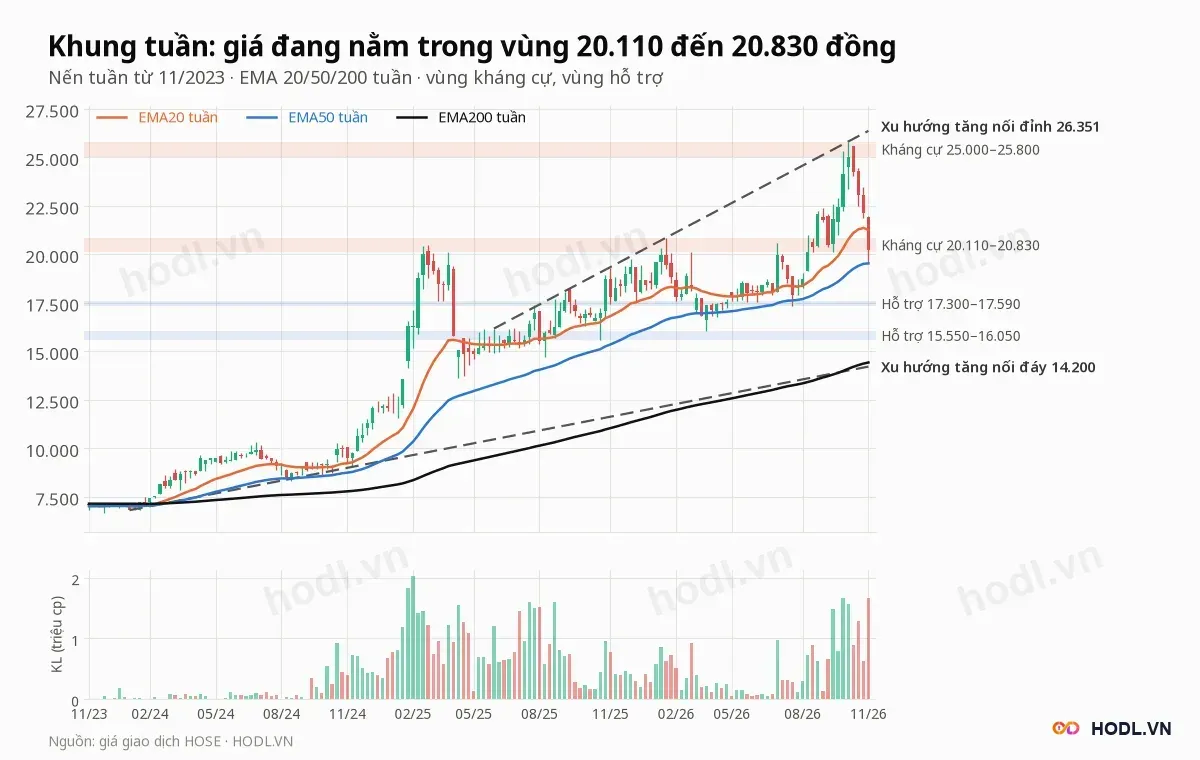
Các vùng dưới đây tính từ giá cao và giá thấp của nến tuần, cửa sổ từ 11/2023. Mỗi vùng chứa các đỉnh hoặc đáy swing (cực trị trong ±3 tuần); vùng 15.550 đến 16.050 chỉ có hai điểm chạm.
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
25.000 tới 25.800 | Kháng cự xa | Đỉnh tuần 05/10/2026 (25.800) và đỉnh đóng cửa 09/10/2026 (25.000); cao hơn giá 23,8% đến 27,7% |
20.110 tới 20.830 | Kháng cự, giá đang nằm trong vùng | Đỉnh tuần 24/02/2025 (20.480), 24/03/2025 (20.110), 19/01/2026 (20.830), 02/03/2026 (20.110), 29/06/2026 (20.590) và đáy tuần 14/09/2026 (20.120) |
17.300 tới 17.590 | Hỗ trợ gần | Đáy tuần 08/12/2025 (17.560), 02/02/2026 (17.590), 01/06/2026 (17.520), 20/07/2026 (17.300); thấp hơn giá 12,9% đến 14,4% |
15.550 tới 16.050 | Hỗ trợ xa, đáy 52 tuần | Đáy tuần 20/10/2025 (15.550) và 23/03/2026 (16.050); thấp hơn giá 20,5% đến 23,0% |
Giá 20.200 đồng nằm trong vùng 20.110 đến 20.830 đồng, vùng đã đảo vai trò nhiều lần từ 2025. Đỉnh đóng cửa 52 tuần và cũng là đỉnh chu kỳ từ 11/2023 là 25.000 đồng ngày 09/10/2026; đáy đóng cửa 52 tuần là 16.050 đồng ngày 23/03/2026, đáy chu kỳ là 6.800 đồng ngày 03/01/2024.
Hai đường xu hướng tăng trên nến tuần:
- Đường nối đỉnh tuần 30/05/2025 (16.160), 25/07/2025 (17.360), 12/09/2025 (18.210), 05/12/2025 (19.750), 23/01/2026 (20.830) và 09/10/2026 (25.800) đi qua 26.351 đồng ở tuần cuối, cao hơn giá 30,5%.
- Đường nối đáy tuần 05/01/2024 (6.800), 12/01/2024 (6.800), 16/08/2024 (8.300), 27/09/2024 (8.630) và 08/11/2024 (9.030) đi qua 14.200 đồng, thấp hơn giá 29,7%.
Tìm hiểu thêm về cách đọc vùng giá ở bài hỗ trợ và kháng cự.
Fibonacci
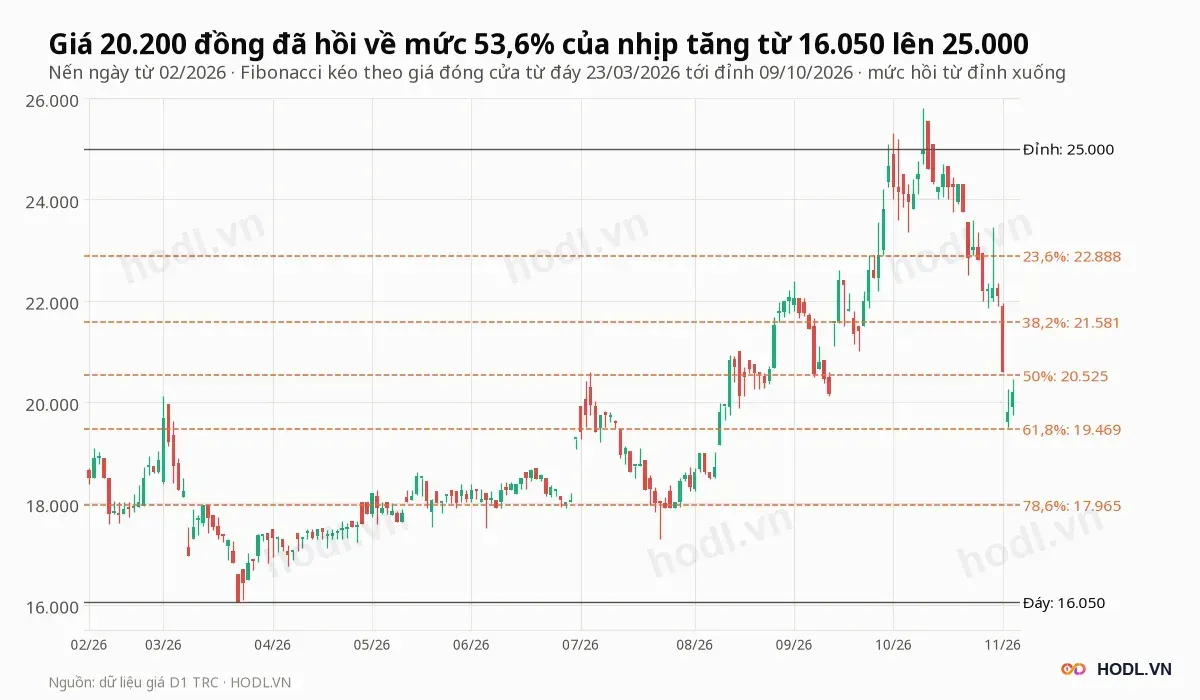
Fibonacci kéo theo giá đóng cửa cho nhịp tăng từ đáy 16.050 đồng ngày 23/03/2026 lên đỉnh 25.000 đồng ngày 09/10/2026, vẽ trên nến ngày. Các mức hồi từ đỉnh xuống:
- 23,6%: 22.888 đồng
- 38,2%: 21.581 đồng
- 50%: 20.525 đồng
- 61,8%: 19.469 đồng
- 78,6%: 17.965 đồng
Giá 20.200 đồng đã hồi 53,6% nhịp tăng, nằm giữa mức 50% (20.525 đồng) và 61,8% (19.469 đồng). Mức 50% nằm trong vùng kháng cự 20.110 đến 20.830 đồng; giá đóng cửa thấp nhất 19.800 đồng ngày 03/11 nằm trên mức 61,8%. Tham khảo thêm bài Fibonacci.
Xu hướng EMA
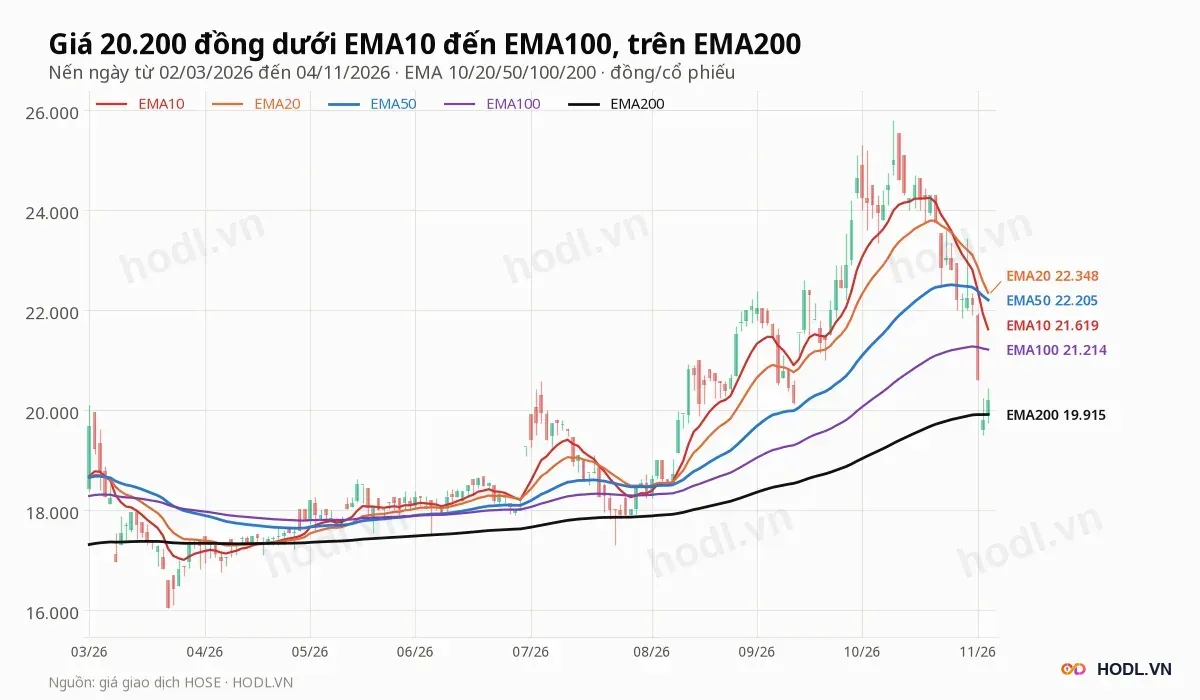
Giá 20.200 đồng thấp hơn bốn đường EMA ngày và cao hơn EMA200:
- EMA10 ở 21.619 đồng, cao hơn giá 7,0%.
- EMA20 ở 22.348 đồng, cao hơn giá 10,6%.
- EMA50 ở 22.205 đồng, cao hơn giá 9,9%.
- EMA100 ở 21.214 đồng, cao hơn giá 5,0%.
- EMA200 ở 19.915 đồng, thấp hơn giá 1,4%.
EMA10 cắt xuống EMA20 ngày 27/10/2026. EMA20 vẫn trên EMA50 từ 14/05/2026 và EMA50 trên EMA100 từ 01/06/2026, nhưng khoảng cách EMA20 và EMA50 chỉ còn 0,6%. Giá đóng cửa dưới EMA200 một phiên, 19.800 đồng ngày 03/11.
Khung tuần mạnh hơn: giá thấp hơn EMA20 tuần (21.241 đồng) 4,9%, cao hơn EMA50 tuần (19.524 đồng) 3,5% và cao hơn EMA200 tuần (14.412 đồng) 40,2%.
RSI và động lượng
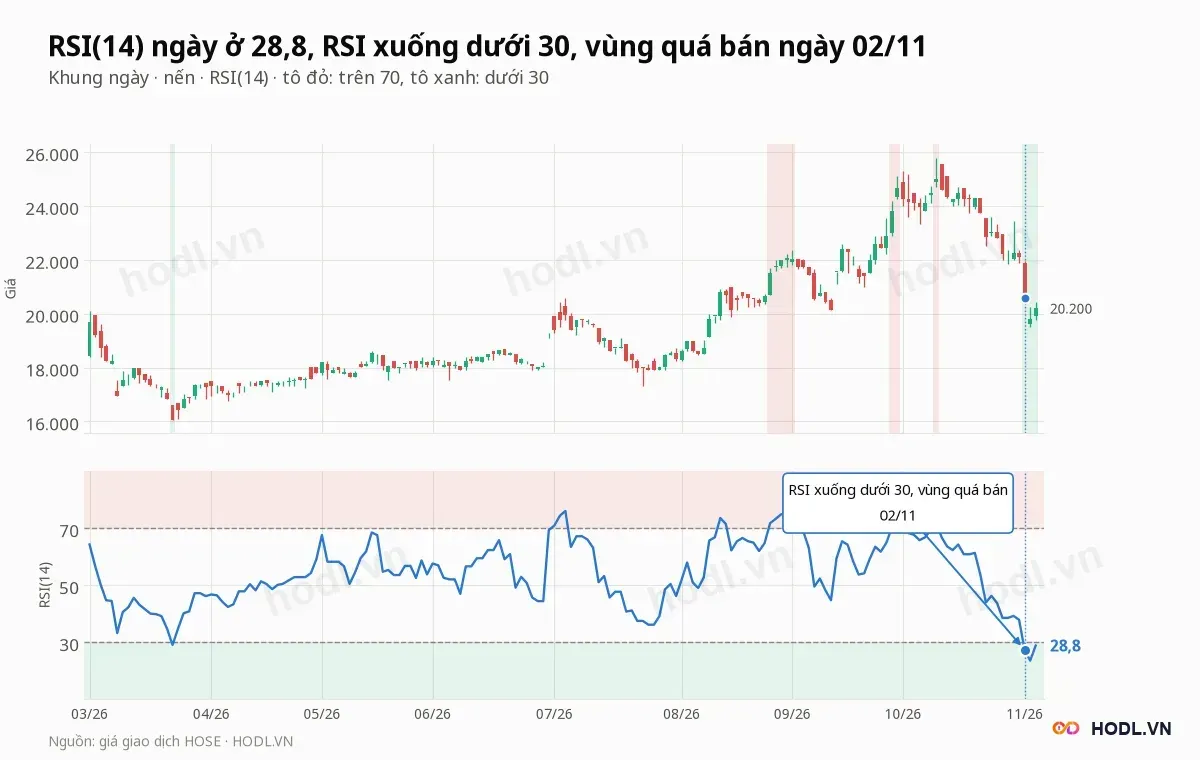
RSI(14) ngày ở 28,8, sau ba phiên dưới 30 từ 02/11 (27,3), 03/11 (23,5 là mức thấp nhất) và 04/11. Lần trước RSI dưới 30 là phiên 23/03/2026 (29,0), đúng phiên đáy đóng cửa 16.050 đồng.
RSI vượt 70 năm lần từ tháng 07, lần gần nhất ngày 09/10 ở 72,2, trùng phiên đỉnh. RSI tuần ở 47,4, giảm từ 68,0 ba tuần trước.
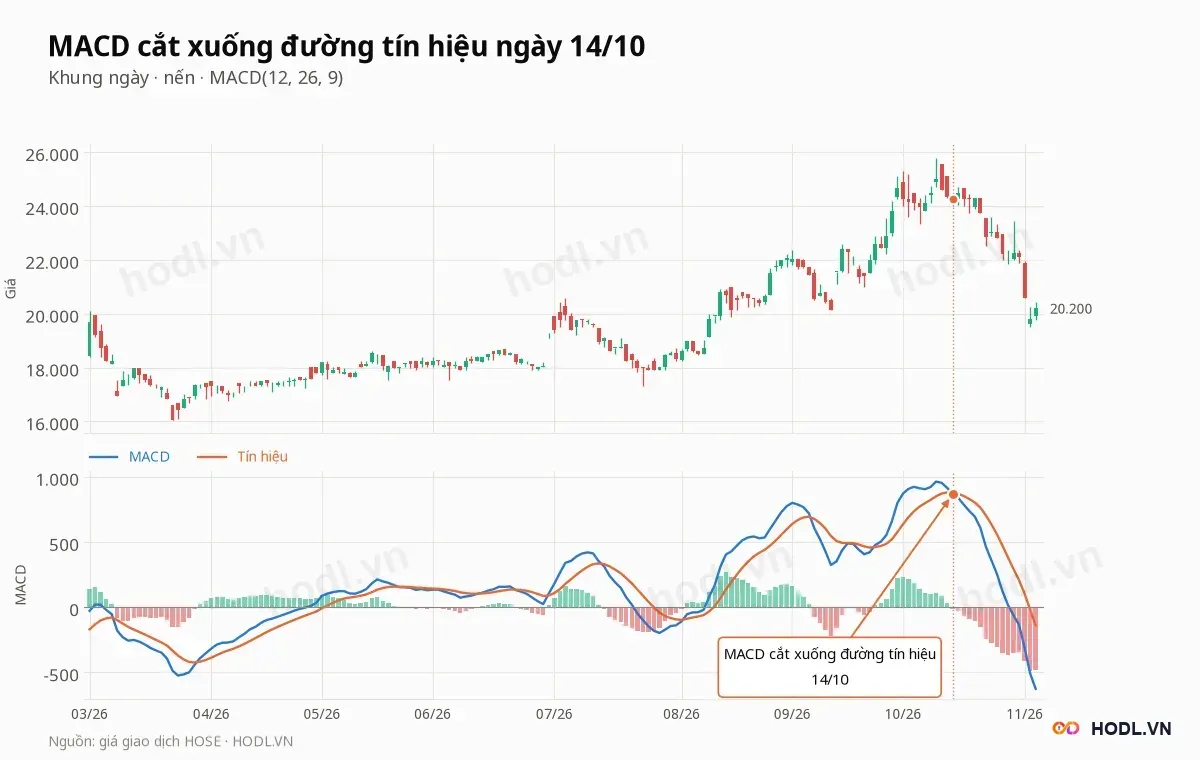
MACD ngày cắt xuống đường tín hiệu ngày 14/10/2026, hiện ở âm 626 dưới tín hiệu âm 141, histogram âm 485. Động lượng giảm còn mạnh trên khung ngày, trong khi RSI đã ở vùng quá bán.
Lịch sự kiện cần theo dõi
Các mốc của Cao su Tây Ninh cần theo dõi từ quý IV/2026 đến giữa 2027:
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Quý IV/2026 | Thống nhất số đền bù đất khu công nghiệp Hiệp Thạnh | Quyết định phần lớn khoảng cách 245,1 tỷ tới kế hoạch; số tạm tính 354 tỷ, kỳ vọng khoảng 500 tỷ |
Khi có công bố | Giải thích của doanh nghiệp về diễn biến giá ngày 02/11 và 03/11 | Giá giảm 10,4% hai phiên, khối lượng gấp 2,2 và 3,2 lần trung bình |
Tháng 01/2027 | Kết quả kinh doanh quý IV/2026 và cả năm | Quý IV/2025 lãi 28,0 tỷ; quý IV/2026 cần 245,1 tỷ để đạt kế hoạch 491,2 tỷ |
Hằng quý | Biên lãi gộp và lợi nhuận khác | Biên gộp dao động từ 27,1% đến 38,8%; lợi nhuận khác chiếm 21,8% lợi nhuận trước thuế chín tháng |
Tháng 06/2027, theo thông lệ | Đại hội cổ đông thường niên 2027 | Kế hoạch 2027 và cổ tức; năm 2026 đại hội họp ngày 30/06 |
Các tuần tới | Giá đóng cửa tuần so với 20.110 đến 20.830 và 17.300 đến 17.590 đồng | Mép trên và mép dưới của vùng giá hiện tại |
Dự báo xu hướng
Khung tuần của cổ phiếu Cao su Tây Ninh vẫn tăng: giá trên EMA50 tuần và EMA200 tuần, cả hai đường dốc lên, và đường nối đáy từ 01/2024 đi qua 14.200 đồng. Khung ngày đã yếu: giá dưới EMA10, EMA20, EMA50 và EMA100, MACD cắt xuống từ 14/10 và RSI 28,8 ở vùng quá bán.
Ba kịch bản theo vùng giá:
- Hồi phục: giá đóng cửa trên vùng 20.110 đến 20.830 đồng, cản kế tiếp là EMA100 ngày 21.214 đồng và Fibonacci 38,2% (21.581 đồng).
- Đi ngang: giá giữ giữa 19.469 đồng (Fibonacci 61,8%) và 20.830 đồng.
- Điều chỉnh sâu: giá đóng cửa dưới 19.469 đồng mở đường tới vùng hỗ trợ 17.300 đến 17.590 đồng.
Về cơ bản, TRC có tiền ròng 601,3 tỷ đồng, không vay và lợi nhuận hoạt động tăng 22,1% quý III, nhưng lợi nhuận phụ thuộc khoản đền bù đất chưa chốt: quý IV cần 245,1 tỷ đồng để đạt kế hoạch 491,2 tỷ, so với 104,3 tỷ của quý III. Giá 20.200 đồng ứng với P/E 8,8 lần trên lợi nhuận bốn quý và 4,9 lần nếu đạt kế hoạch.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 04/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
