
Phân tích cổ phiếu PCH Quý 4/2026: Doanh thu chín tháng giảm 28,7%, hơn nửa tài sản là đầu tư tài chính
Nội dung bài13 phần
- Định giá cổ phiếu PCH: quy mô
- Lợi nhuận quý III đến từ đâu
- Tài sản tài chính và PCLand
- Tồn kho và dòng tiền
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá: P/E, P/B và DCF
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
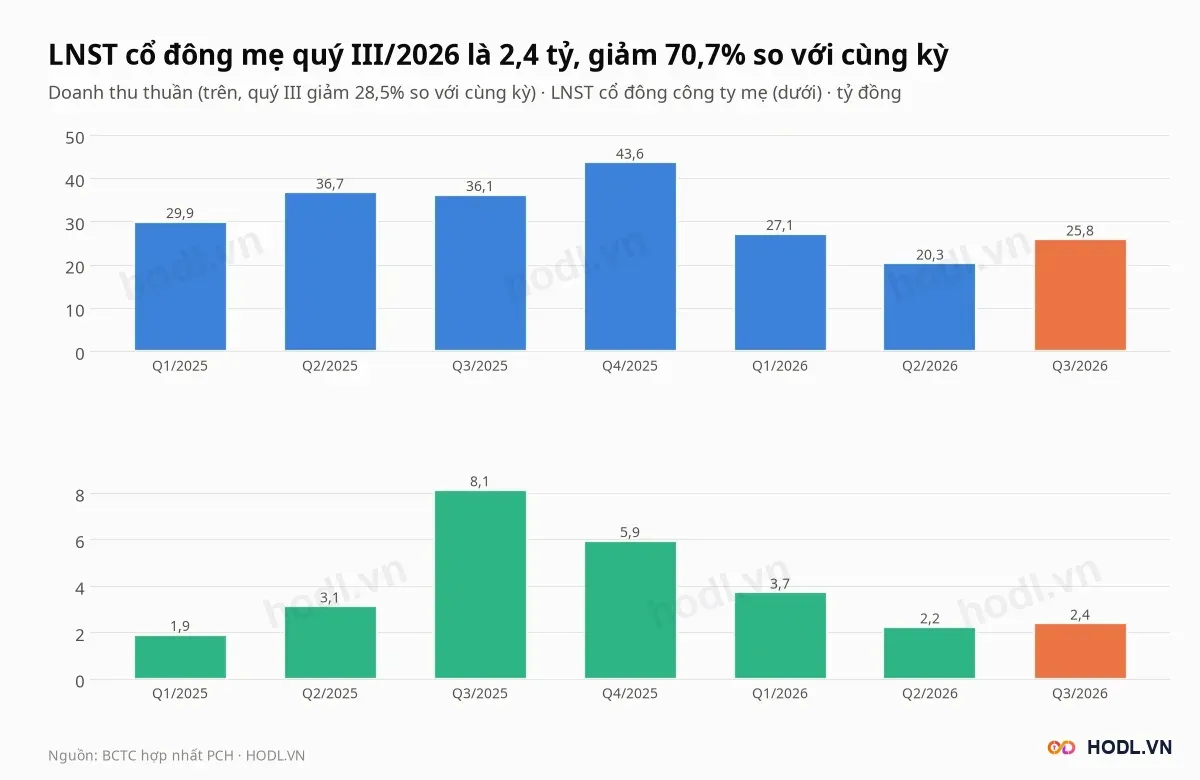
Định giá cổ phiếu PCH Quý 4/2026 của Công ty cổ phần Picomat Holding (sàn HNX), nhà sản xuất ván nội thất, sản phẩm nhựa và hạt nhựa PVC, phải tách lợi nhuận hoạt động khỏi lợi nhuận tài chính. Doanh thu thuần chín tháng 2026 là 73,2 tỷ đồng, giảm 28,7%, nhưng lãi gộp vẫn đạt 22,4 tỷ đồng, tăng 0,5%.
Lợi nhuận sau thuế cổ đông công ty mẹ quý III/2026 chỉ 2,4 tỷ đồng, giảm 70,7%, vì quý III/2025 có thu nhập tài chính 4,9 tỷ đồng. Tài sản tài chính chiếm 55% tổng tài sản.
Giá đóng cửa phiên 05/11/2026 là 18.500 đồng, ứng với P/E 35,4 lần và P/B 1,77 lần. Trung vị bảy công ty nhựa trong nhóm so sánh có P/E 9,0 lần và P/B 0,74 lần.
Điểm chính
- Doanh thu chín tháng 73,2 tỷ đồng, giảm 28,7%; lãi gộp 22,4 tỷ, tăng 0,5%, nên biên gộp lên 30,7% từ 21,8%.
- Lợi nhuận mẹ quý III 2,4 tỷ, giảm 70,7%: lãi gộp giảm 3,3 tỷ và thu nhập tài chính giảm 3,5 tỷ. Chín tháng 8,3 tỷ, giảm 36,7%.
- Tài sản tài chính 168 tỷ, trong đó 124,4 tỷ nằm ở công ty liên kết PCLand (vốn góp 93,3 tỷ, cho vay 31,15 tỷ); phần lỗ ghi nhận chín tháng là 3,1 tỷ.
- Giá 18.500 đồng ngầm định ROE bền vững 18,9%, so với ROE bốn quý 5,1%. Mười một trong mười hai phép định giá thấp hơn giá.
- Giá đi ngang trong biên 17.900 đến 18.600 đồng từ 27/07/2026, trên cả năm đường EMA tuần; giá trị khớp tháng 10 là 1,6 tỷ đồng mỗi phiên.
Định giá cổ phiếu PCH: quy mô
CTCP Picomat Holding (PCH), tên cũ là CTCP Nhựa Picomat, kinh doanh ván nội thất, sản phẩm nhựa, hạt nhựa PVC và phụ gia hoá chất ngành nhựa. Cổ phiếu niêm yết trên HNX từ 28/07/2022 với giá đầu tiên 11.000 đồng, vốn điều lệ 271,9 tỷ đồng tương ứng 27,19 triệu cổ phiếu.
Picomat có chi nhánh tại TP.HCM, một công ty con là CTCP Vật liệu Hải Đăng (sản xuất vật liệu nhựa, nắm 95%) và một công ty liên kết là CTCP Đầu tư và Quản lý tài sản PCLand (37,78%).
Vốn hoá theo giá 18.500 đồng là 503 tỷ đồng. Tổng tài sản 305,8 tỷ, nợ phải trả chỉ 16,2 tỷ (5,3% tài sản), vốn chủ sở hữu 289,6 tỷ.
Các chỉ số bốn quý tới Q3/2026:
- Doanh thu 116,8 tỷ, lợi nhuận sau thuế cổ đông mẹ 14,2 tỷ.
- ROE 5,1%, biên gộp 30,1%.
- EPS 523 đồng, BVPS 10.480 đồng.
- P/E 35,4 lần, P/B 1,77 lần, EV/EBITDA 18,3 lần.
Doanh thu 2025 là 146,3 tỷ, giảm 24,9% so với 194,9 tỷ năm 2024, chủ yếu do mảng thương mại bột nhựa PVC giảm. Lợi nhuận mẹ vẫn tăng 53,4% lên 19,0 tỷ vì biên gộp lên 23,9% từ 17,5%.
Lợi nhuận quý III đến từ đâu
Doanh thu quý III/2026 của Picomat là 25,8 tỷ đồng, giảm 28,5% so với cùng kỳ và tăng 27,5% so với quý II. Lãi gộp 6,4 tỷ, giảm 34,1%, biên gộp 24,6% so với 26,7% quý III/2025 và 35,3% quý II/2026.
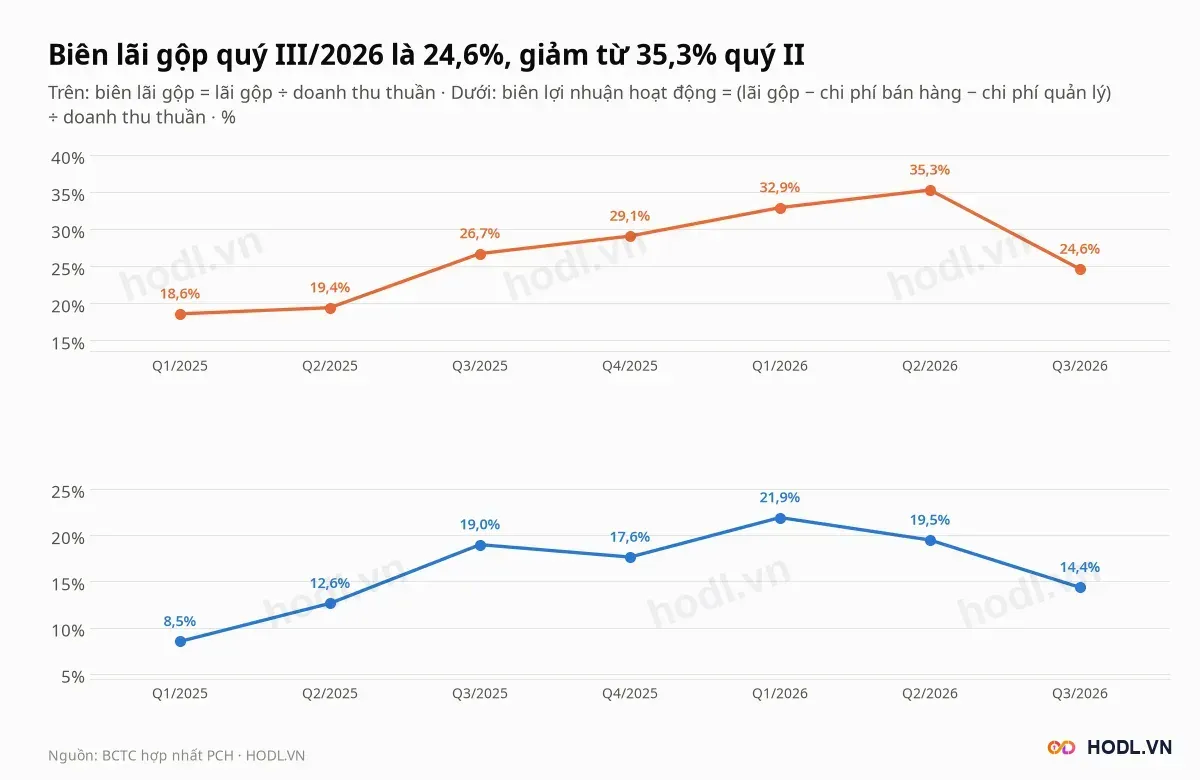
Chín tháng 2026, giá vốn giảm 36,8% xuống 50,8 tỷ, nhanh hơn doanh thu (giảm 28,7%). Lãi gộp 22,4 tỷ so với 22,3 tỷ cùng kỳ, biên gộp 30,7% so với 21,8%.
Lợi nhuận hoạt động (lãi gộp trừ chi phí bán hàng 3,4 tỷ và quản lý 5,5 tỷ) là 13,6 tỷ, giảm 3,1% so với 14,0 tỷ. Phần hàng hoá chiếm 99% doanh thu thuần.
Lợi nhuận sau thuế cổ đông mẹ chín tháng là 8,3 tỷ, giảm 36,7%, nên phần giảm không nằm ở hoạt động chính.
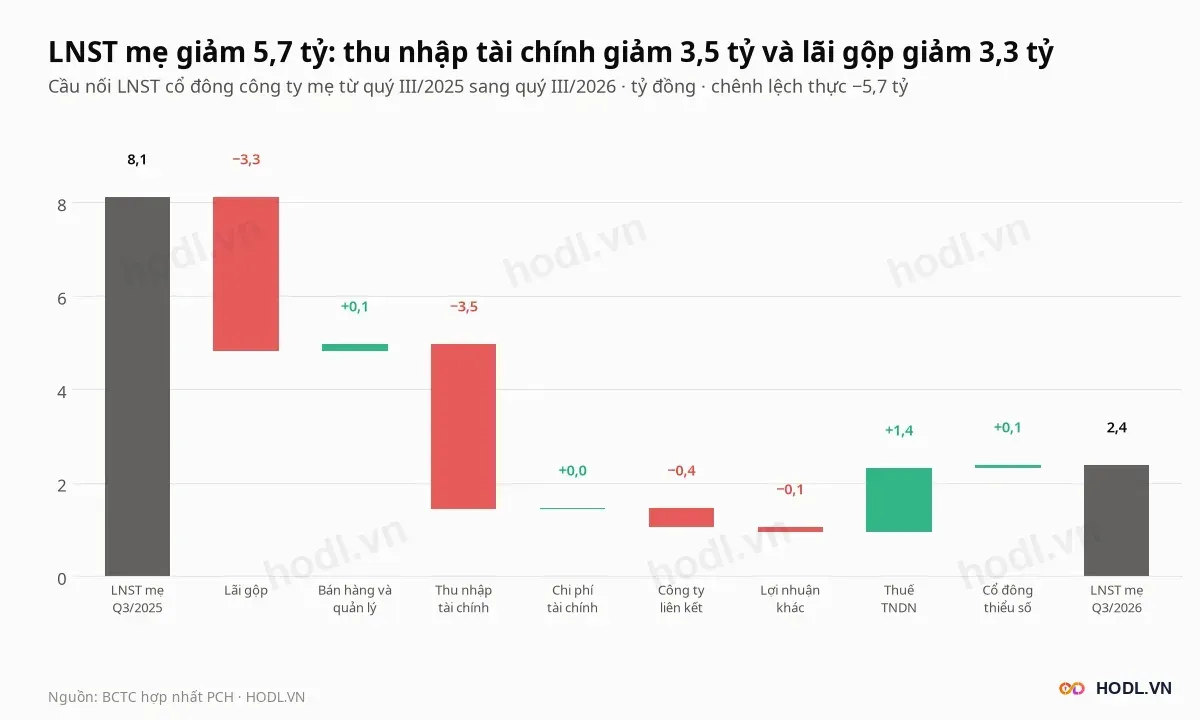
Cầu nối quý III từ 8,1 xuống 2,4 tỷ gồm:
- Lãi gộp −3,3 tỷ.
- Thu nhập tài chính −3,5 tỷ, từ 4,9 tỷ xuống 1,35 tỷ.
- Lỗ công ty liên kết −0,4 tỷ.
- Thuế TNDN +1,4 tỷ, do lợi nhuận trước thuế giảm.
- Chi phí bán hàng, quản lý, tài chính, lợi nhuận khác và lợi ích thiểu số cộng +0,1 tỷ.
Thuế TNDN chín tháng bằng 27,8% lợi nhuận trước thuế, so với 23,8% cùng kỳ 2025. Công ty con Hải Đăng đóng 2,7 tỷ trong 3,5 tỷ thuế hiện hành của cả nhóm, tức 77%.
Tài sản tài chính và PCLand
Tài sản tài chính của Picomat cuối quý III/2026 là 168 tỷ đồng, bằng 55% tổng tài sản và 58% vốn chủ. Khoản mục gồm:
- Tiền 9,2 tỷ đồng.
- Đầu tư ngắn hạn 34,4 tỷ, chủ yếu tiền gửi kỳ hạn 3 đến 12 tháng 32,3 tỷ, lãi suất 8,5% đến 9,5% mỗi năm.
- Cho vay dài hạn 31,15 tỷ, toàn bộ cho PCLand, tăng từ 8,4 tỷ cuối 2025.
- Vốn góp vào PCLand 93,3 tỷ, giá gốc 97,5 tỷ.
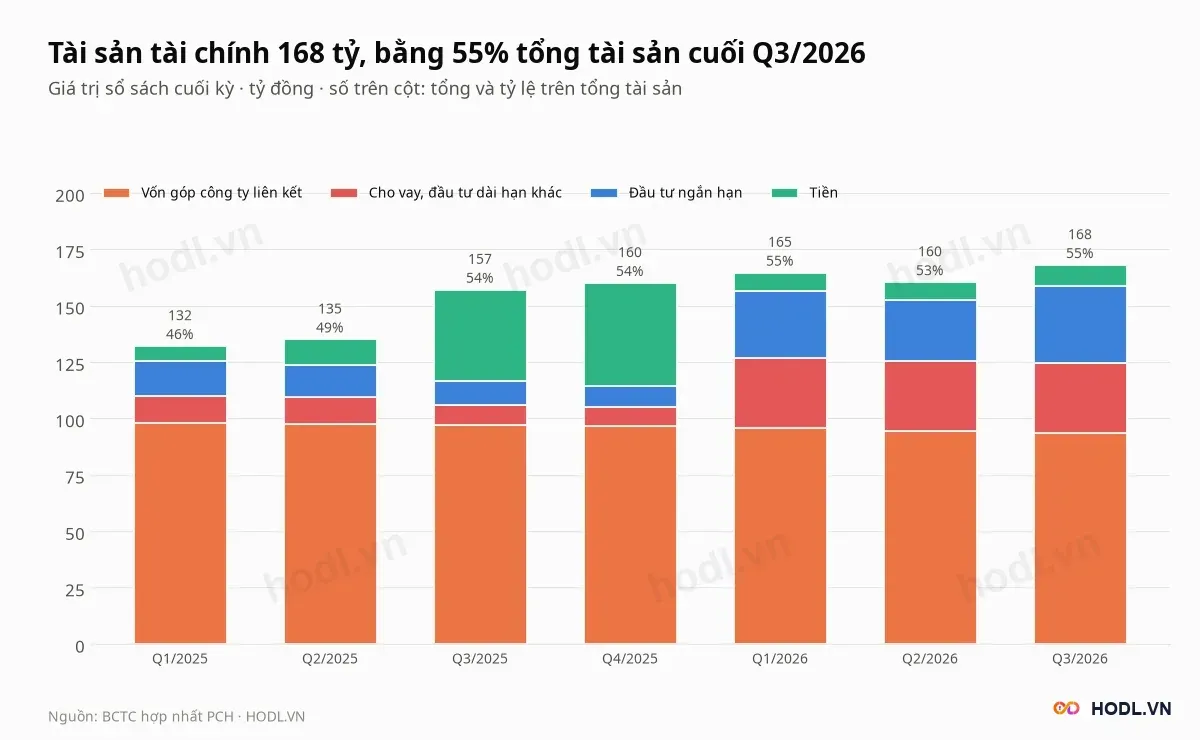
PCLand kinh doanh bất động sản cho thuê và lưu trú ngắn hạn. Vốn góp và khoản cho vay cộng 124,4 tỷ đồng, bằng 40,7% tài sản và 43,0% vốn chủ của PCH.
Theo phương pháp vốn chủ, PCH ghi nhận lỗ từ PCLand 0,80 tỷ quý I, 1,41 tỷ quý II và 0,94 tỷ quý III, cộng 3,1 tỷ chín tháng (1,6 tỷ cùng kỳ 2025). Lãi cho PCLand vay chín tháng là 1,87 tỷ, so với 0,58 tỷ.
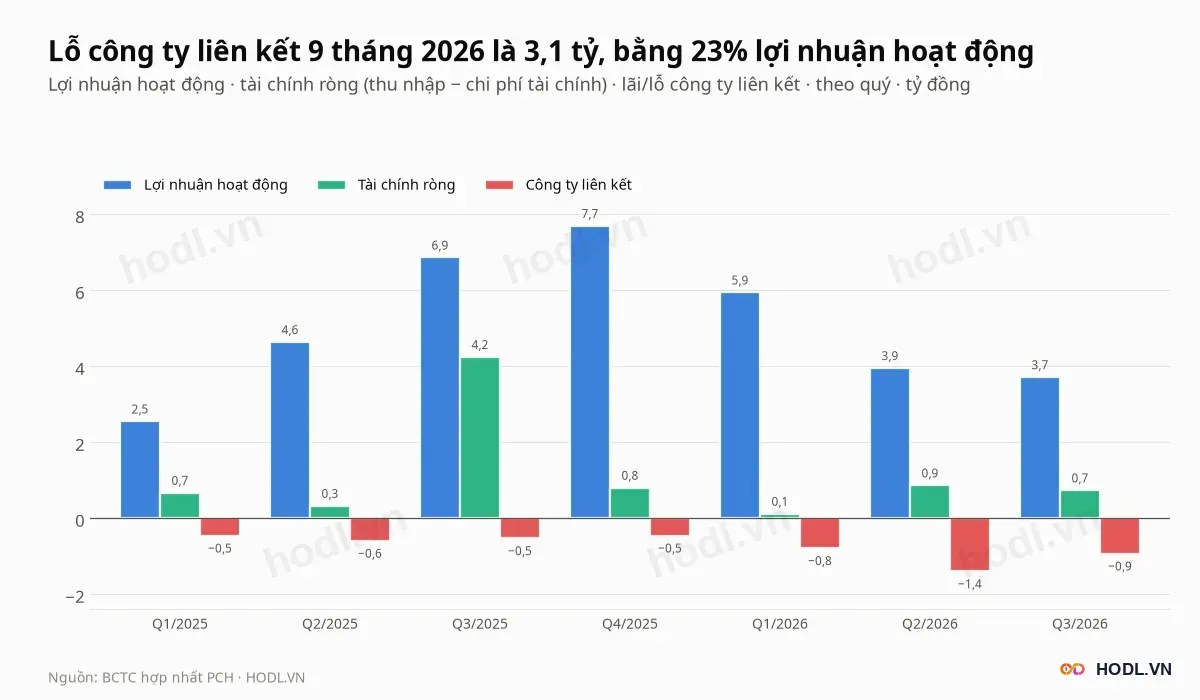
Chín tháng 2026 lợi nhuận hoạt động là 13,6 tỷ, kết quả tài chính ròng +1,7 tỷ và công ty liên kết −3,1 tỷ. Cùng kỳ 2025 ba phần này là 14,0 tỷ, +5,2 tỷ và −1,6 tỷ.
Kết quả tài chính ròng giảm 3,5 tỷ vì lãi chuyển nhượng đầu tư giảm từ 6,1 tỷ xuống 1,35 tỷ, trong khi lỗ chuyển nhượng tăng từ 1,4 tỷ lên 2,2 tỷ. Lãi tiền gửi và cho vay tăng từ 0,8 tỷ lên 3,15 tỷ, bù lại một phần.
Nợ vay chỉ 9,4 tỷ đồng, bằng 3,3% vốn chủ, toàn bộ là vay ngắn hạn ngân hàng. Quyền sử dụng đất 49,7 tỷ tại Hạ Long và Hải Phòng, bằng 16,3% tài sản, đang thế chấp cho các khoản vay.
Tồn kho và dòng tiền
Hàng tồn kho ròng của Picomat cuối quý III/2026 là 54,2 tỷ đồng, tăng 12,5% so với cuối 2025 và 21,8% so với cuối quý III/2025, tương đương 242 ngày giá vốn bốn quý. Phải thu ngắn hạn chỉ 1,9 tỷ, tương đương 6 ngày doanh thu.
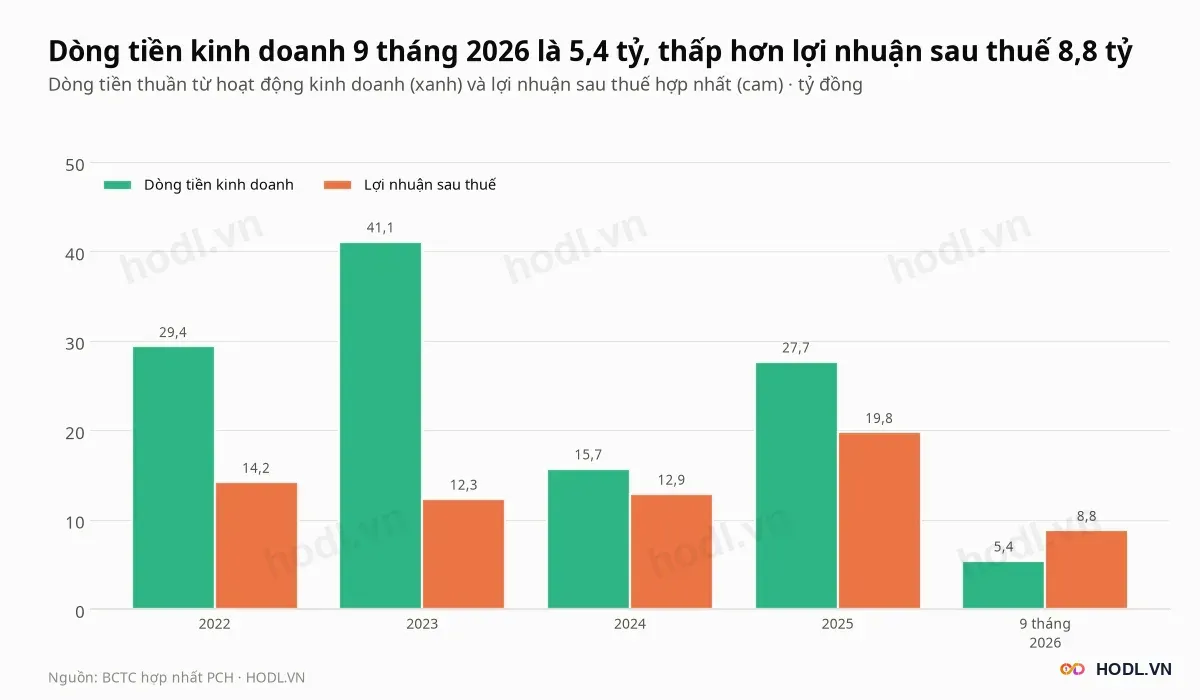
Dòng tiền kinh doanh chín tháng 2026 là 5,4 tỷ đồng, so với 14,9 tỷ cùng kỳ 2025 và lợi nhuận sau thuế 8,8 tỷ. Tồn kho tăng lấy đi 6,0 tỷ, các khoản phải trả giảm lấy đi thêm 6,1 tỷ.
Dòng tiền đầu tư âm 48,5 tỷ, chủ yếu cho vay và gửi có kỳ hạn (chi 100,6 tỷ, thu hồi 51,6 tỷ). Tiền và tương đương tiền giảm từ 45,8 tỷ cuối 2025 xuống 9,2 tỷ.
Cổ đông và thanh khoản
Tỷ lệ cổ phiếu Picomat tự do chuyển nhượng là 65%, tương ứng 17,7 triệu cổ phiếu. Chủ tịch HĐQT Đỗ Thanh Hải nắm 21,5% vốn, ông Đỗ Hải Đăng (thành viên HĐQT) 4,75% và bà Đào Thị Kim Oanh (Tổng Giám đốc) 4,0%.
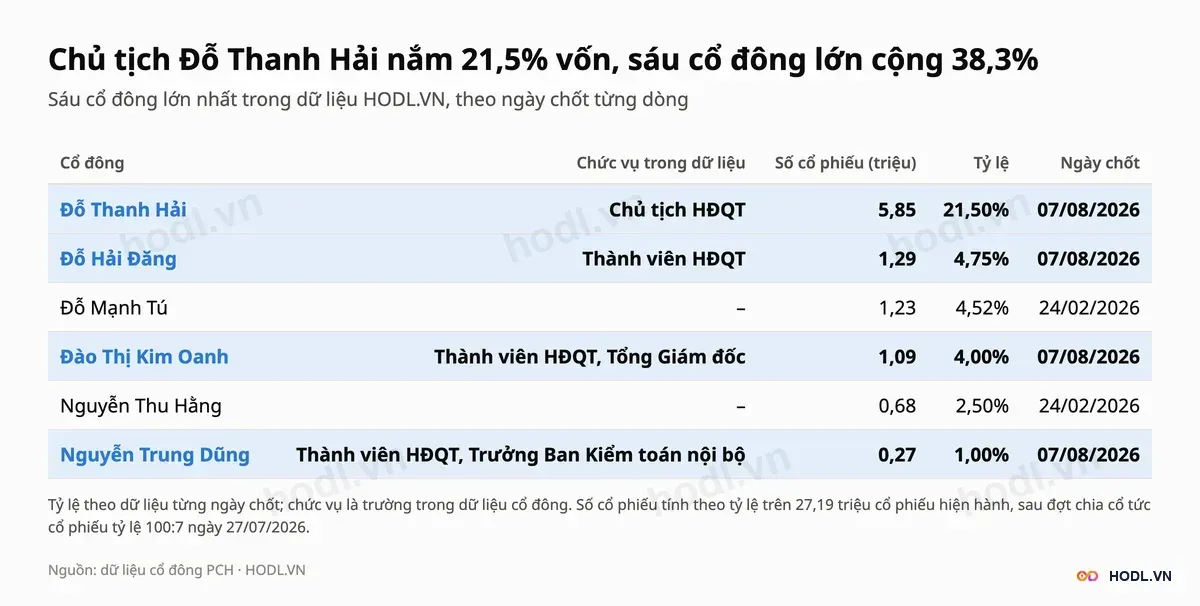
Sáu cổ đông lớn nhất cộng 38,3% vốn. Picomat chia cổ tức bằng cổ phiếu bốn năm liền: 10% năm 2023, 10% năm 2024, 5% năm 2025 và 7% ngày 27/07/2026.
Vốn điều lệ tăng từ 200 tỷ năm 2022 lên 271,9 tỷ, số cổ phiếu tăng 36%. Dữ liệu sự kiện từ khi niêm yết không có đợt cổ tức tiền mặt nào.
Giá trị khớp trung bình mỗi phiên tháng 10/2026 là 1,58 tỷ đồng, bằng 0,3% vốn hoá, thấp nhất trong 13 tháng gần nhất. Mức cao nhất là 2,30 tỷ của tháng 03/2026.
Phiên 05/11/2026 giá đóng cửa 18.500 đồng, khối lượng 78.200 cổ phiếu, bằng 93% trung bình 20 phiên (83.731 cổ phiếu).
Khối ngoại và tự doanh
Khối ngoại mua ròng 0,11 tỷ đồng cổ phiếu Picomat trong 12 tháng tới 05/11/2026, gồm mua 1,67 tỷ và bán 1,56 tỷ, bằng 0,7% giá trị khớp 452,6 tỷ của cổ phiếu. Dữ liệu ghi nhận giao dịch đầu tiên của khối ngoại ngày 15/05/2026.
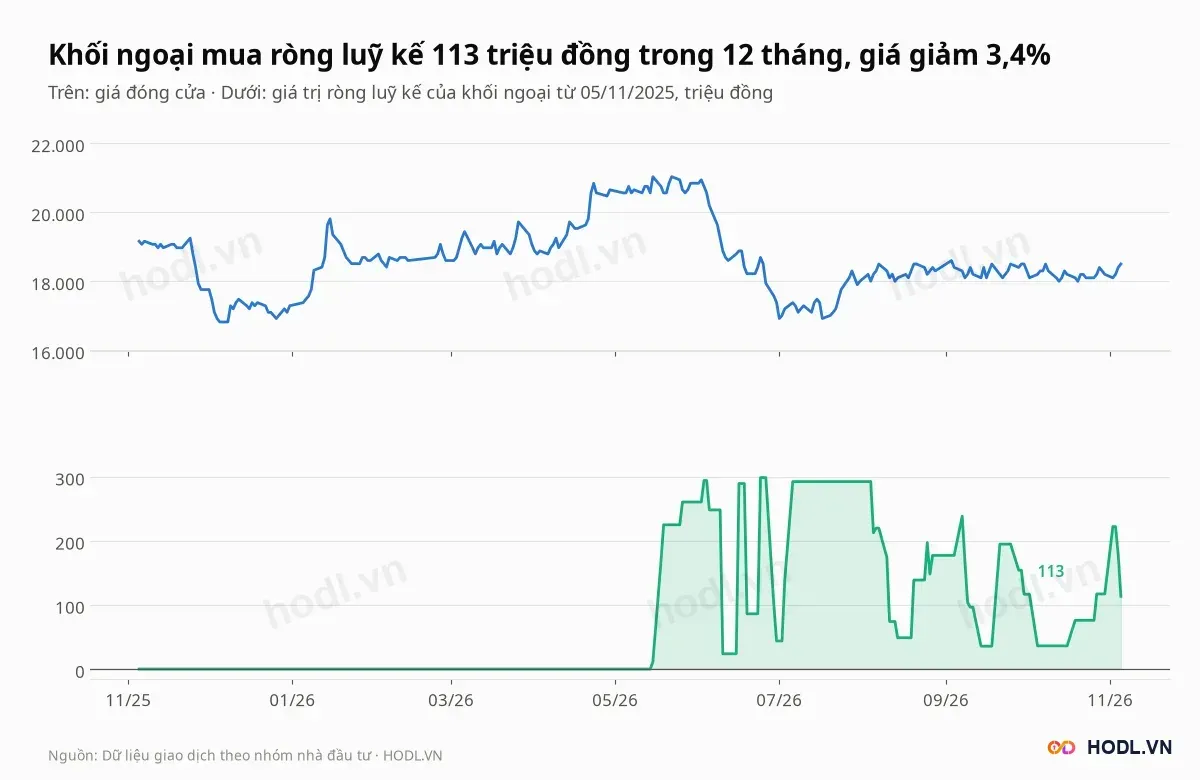
Từ đó khối ngoại có 18 phiên mua ròng và 19 phiên bán ròng. Phiên mua ròng lớn nhất là 265 triệu đồng và phiên bán ròng lớn nhất là 224 triệu đồng.
Luỹ kế đạt cao nhất 298 triệu đồng ngày 24/06/2026, rồi về 113 triệu. Giá giảm 3,4% từ 05/11/2025.
Khối ngoại nắm dưới 0,05% vốn, giới hạn 49% còn trống gần nguyên. Dữ liệu tự doanh chỉ có hai dòng, dòng cuối ngày 19/09/2025, nên không có số để nhận xét.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 05/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
