
Phân tích cổ phiếu ABW Quý 4/2026: 98,6% lãi trước thuế quý III đến từ tự doanh FVTPL
Nội dung bài15 phần
- Định giá cổ phiếu ABW: quy mô
- Lợi nhuận quý III đến từ đâu
- Tự doanh và danh mục
- Chi phí vay và đòn bẩy
- Cho vay ký quỹ
- Môi giới
- Thanh khoản
- Cổ đông và đợt phát hành
- Khối ngoại và tự doanh
- So sánh cùng ngành
- P/B
- Dải P/B lịch sử
- P/B hợp lý
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
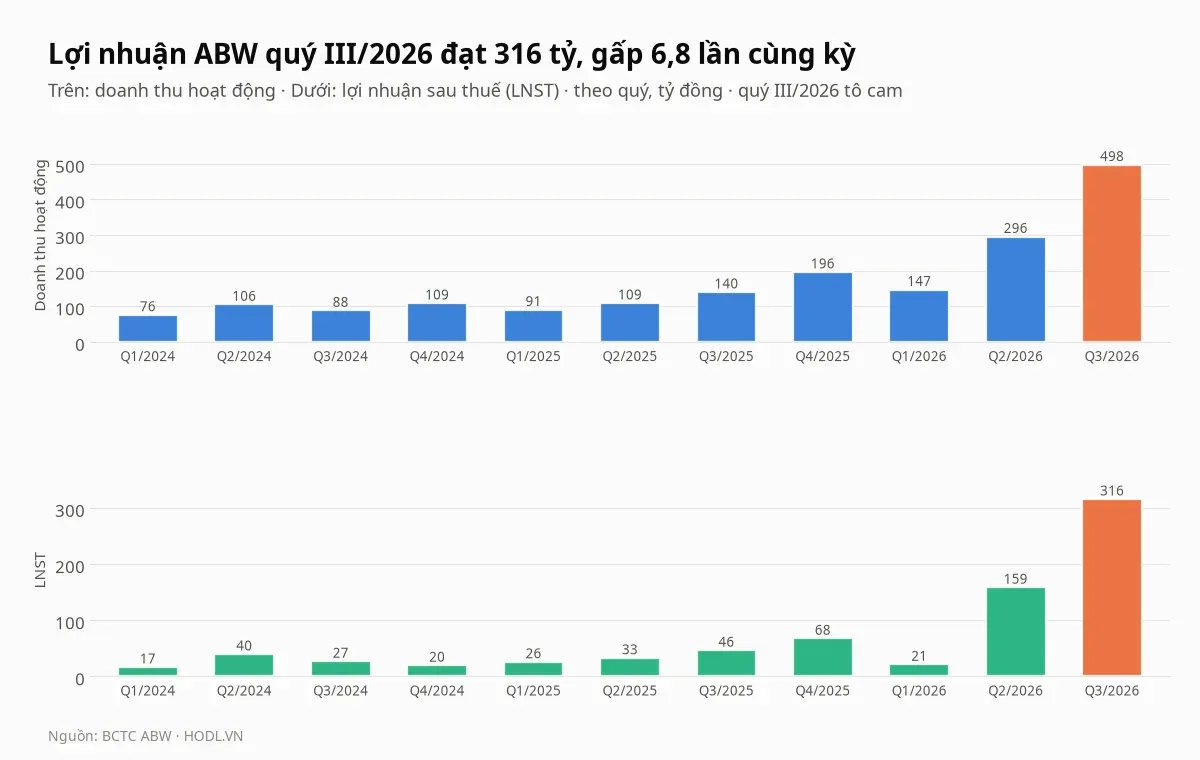
Định giá cổ phiếu ABW Quý 4/2026 bắt đầu từ lợi nhuận sau thuế quý III/2026 là 316,0 tỷ đồng, gấp 6,8 lần 46,5 tỷ cùng kỳ, nhưng gần như toàn bộ đến từ một mảng. Lãi FVTPL 411,8 tỷ trừ lỗ FVTPL 37,1 tỷ và chi phí tự doanh 3,5 tỷ còn 371,2 tỷ, bằng 98,6% lợi nhuận trước thuế 376,5 tỷ; phần còn lại của công ty chỉ đóng góp 5,3 tỷ, và khoản đó gồm thu nhập khác 10,6 tỷ; không tính khoản này, các mảng cho vay, môi giới, tiền gửi, lãi vay và chi phí quản lý lỗ 5,3 tỷ.
Trong 267,9 tỷ lãi bán FVTPL, 198,8 tỷ đến từ bán trái phiếu chưa niêm yết, tương đương 52,8% lợi nhuận trước thuế. Danh mục FVTPL cuối quý là 3.651,0 tỷ, bằng 89,3% vốn chủ; bốn khoản lớn nhất (cổ phiếu Ngân hàng An Bình và trái phiếu của ba doanh nghiệp chưa niêm yết) chiếm 82,1%. Cùng lúc, tài sản ngắn hạn khác tăng từ 1,4 tỷ lên 384,6 tỷ, trong đó khoản phải thu khác 383,4 tỷ mà thuyết minh không nêu đối tượng.
Giá đóng cửa phiên 30/10/2026 là 13.800 đồng, thấp hơn 6,8% so với đỉnh đóng cửa 52 tuần 14.800 đồng (21/08/2026) và cao hơn 38,0% so với 10.000 đồng của phiên 03/11/2025. P/E 7,4 lần và P/B 1,02 lần thấp hơn trung vị tám công ty chứng khoán so sánh (23,4 lần và 1,17 lần), nhưng P/E thấp vì lợi nhuận bốn quý gồm quý III chiếm 56,0%, và cổ phiếu niêm yết trên UPCoM khớp bình quân chỉ 1,2 tỷ đồng mỗi phiên.
Điểm chính
- Lợi nhuận sau thuế quý III 316,0 tỷ gấp 6,8 lần cùng kỳ; tự doanh FVTPL ròng 371,2 tỷ bằng 98,6% lợi nhuận trước thuế 376,5 tỷ, các mảng còn lại chỉ góp 5,3 tỷ và lỗ 5,3 tỷ nếu bỏ thu nhập khác 10,6 tỷ.
- Bán trái phiếu chưa niêm yết lãi 198,8 tỷ (52,8% lợi nhuận trước thuế); ba doanh nghiệp phát hành trái phiếu chiếm 2.044,6 tỷ, bằng 56,0% danh mục FVTPL; phải thu khác tăng lên 383,4 tỷ.
- Chín tháng lợi nhuận trước thuế 602,1 tỷ, đã bằng 100,3% kế hoạch cả năm 600 tỷ; nhưng dòng tiền kinh doanh chín tháng âm 2.000,0 tỷ, đúng bằng 2.000 tỷ vốn thu từ đợt phát hành 200 triệu cổ phiếu giá 10.000 đồng.
- Giá 13.800 đồng ứng với P/E 7,4 lần, P/B 1,02 lần và hàm ý ROE bền vững 12,1%; ROE bốn quý 19,9% bị nâng bởi vốn chủ bình quân, còn trên vốn chủ cuối kỳ là 13,8%.
- Tập đoàn Geleximco giảm từ 45,85% xuống 1,65% vốn; 17 cá nhân nắm 68,6% sau đợt phát hành; cổ phiếu hạn chế chuyển nhượng theo phương án, khớp bình quân 1,2 tỷ đồng mỗi phiên, khối ngoại nắm 0,0035%.
Định giá cổ phiếu ABW: quy mô
Công ty cổ phần Chứng khoán An Bình (ABS, mã ABW) niêm yết trên UPCoM từ 30/05/2023. Vốn điều lệ tăng từ 1.011,5 tỷ lên 3.011,5 tỷ đồng sau đợt chào bán riêng lẻ 200 triệu cổ phiếu giá 10.000 đồng trong quý II/2026, nên số cổ phiếu lưu hành là 301,15 triệu, không có cổ phiếu quỹ. Vốn hoá theo giá 13.800 đồng là 4.156 tỷ đồng; tám mã so sánh có vốn hoá từ 2.579 đến 8.829 tỷ, tức từ 0,62 đến 2,12 lần ABW.
Quý III/2026, doanh thu hoạt động 497,8 tỷ đồng, tăng 254,6% so với cùng kỳ và tăng 68,2% so với quý II (296,0 tỷ). Lợi nhuận trước thuế 376,5 tỷ, gấp 6,5 lần 57,8 tỷ; thuế 60,5 tỷ (16,1%), để lại lợi nhuận sau thuế 316,0 tỷ, gần gấp đôi 158,7 tỷ của quý II. Tổng tài sản 7.507,0 tỷ, tăng 59,3% từ đầu năm, vốn chủ 4.088,9 tỷ tăng 156,2%.
Theo tài liệu đại hội cổ đông 2026, kế hoạch năm gồm doanh thu 1.175 tỷ và lợi nhuận trước thuế 600 tỷ, tăng 173% so với 219,5 tỷ của 2025. Chín tháng đạt 602,1 tỷ lợi nhuận trước thuế (100,3% kế hoạch) và doanh thu 941,0 tỷ (80,1%), nên kế hoạch lợi nhuận đã hoàn thành trước quý IV, trong khi lợi nhuận quý III một mình (376,5 tỷ) bằng 62,7% kế hoạch cả năm.
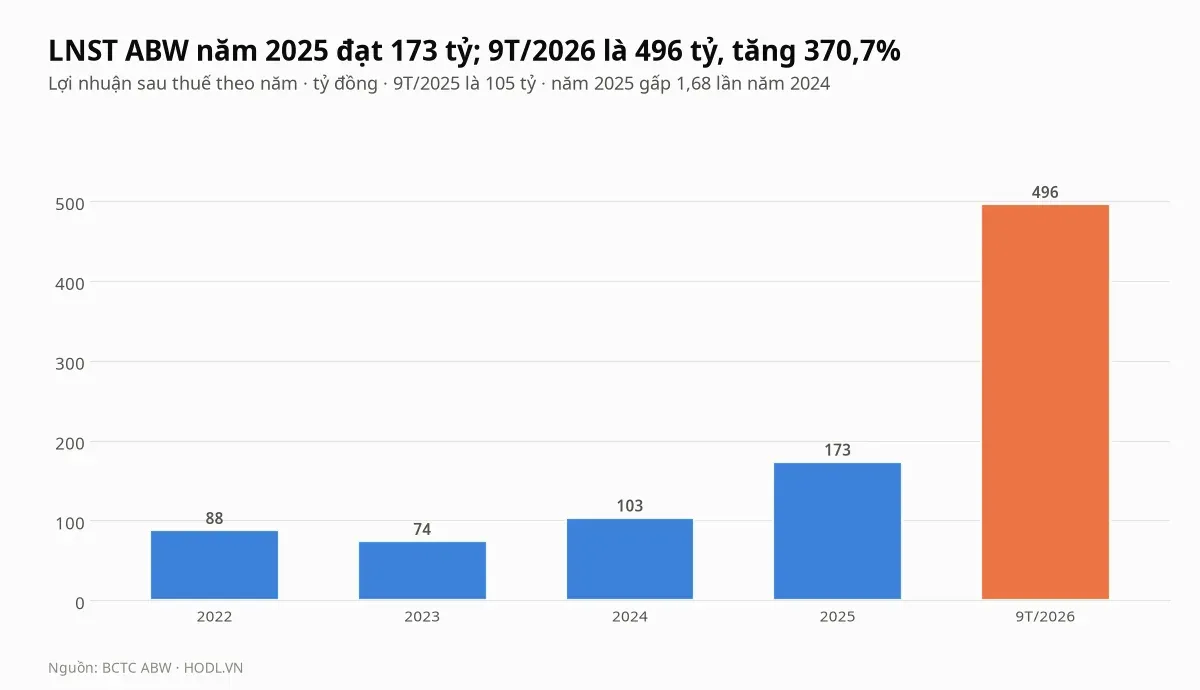
Lợi nhuận sau thuế 2025 đạt 173,2 tỷ đồng, gấp 1,7 lần 103,2 tỷ của 2024. Chín tháng 2026 là 496,1 tỷ, gấp 4,7 lần 105,4 tỷ cùng kỳ, trong khi doanh thu chín tháng gấp 2,8 lần (941,0 tỷ so với 340,6 tỷ). Lợi nhuận chín tháng 2026 đã gấp 2,9 lần cả năm 2025.
EPS bốn quý 1.872 đồng, P/E 7,4 lần; BVPS 13.578 đồng. ROE bốn quý 19,9% tính trên vốn chủ bình quân đầu và cuối kỳ; vì vốn chủ tăng từ 1.570,2 tỷ (cuối quý III/2025) lên 4.088,9 tỷ, ROE trên vốn chủ cuối kỳ chỉ 13,8%. Quý III chiếm 56,0% lợi nhuận bốn quý 563,9 tỷ. Lợi nhuận trước thuế bằng 60,8% doanh thu bốn quý, so với trung vị nhóm 22,1%.
Lợi nhuận quý III đến từ đâu
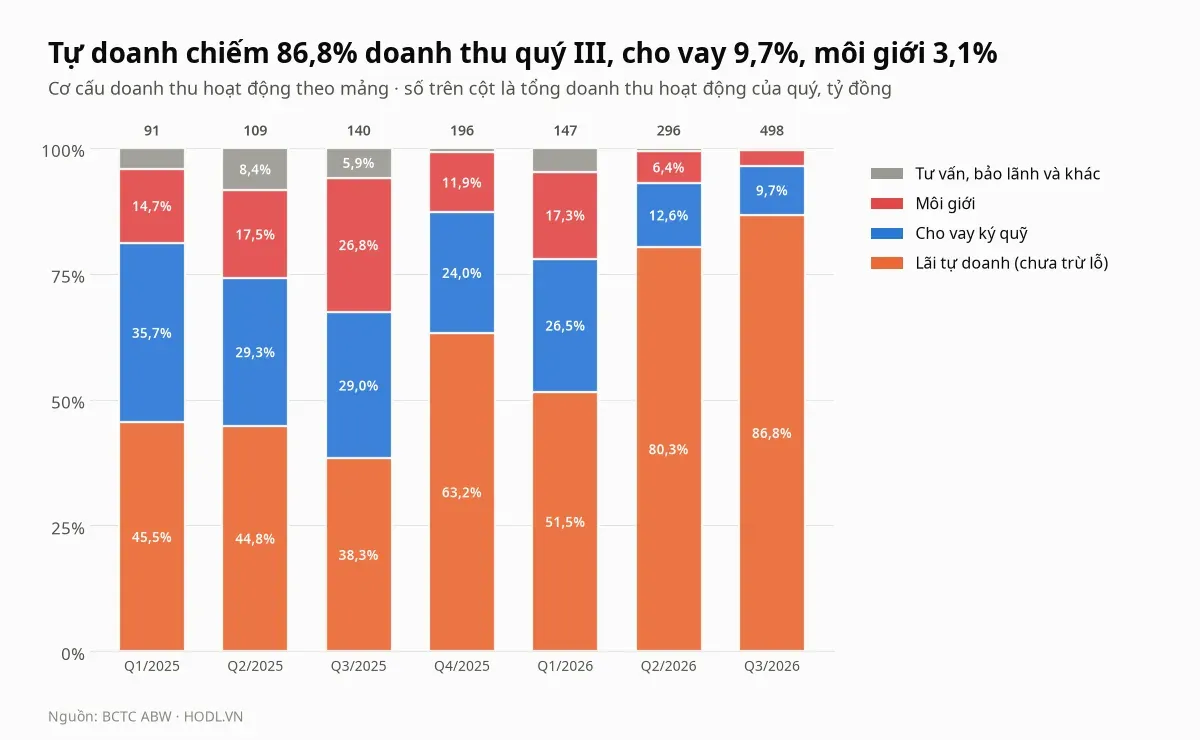
Quý III/2026, lãi tự doanh gộp (FVTPL, HTM) đóng góp 432,0 tỷ, tức 86,8% doanh thu 497,8 tỷ; cho vay 48,0 tỷ (9,7%); môi giới 15,4 tỷ (3,1%); còn lại 2,4 tỷ là lưu ký, bảo lãnh và khoản khác. Cùng kỳ năm trước tự doanh chiếm 38,3%, cho vay 29,0% và môi giới 26,8%. Doanh thu của quý III cao hơn cùng kỳ 357,4 tỷ, trong đó lãi FVTPL tăng 390,8 tỷ (từ 21,0 tỷ lên 411,8 tỷ), trong khi môi giới giảm 22,2 tỷ và cho vay tăng 7,3 tỷ.
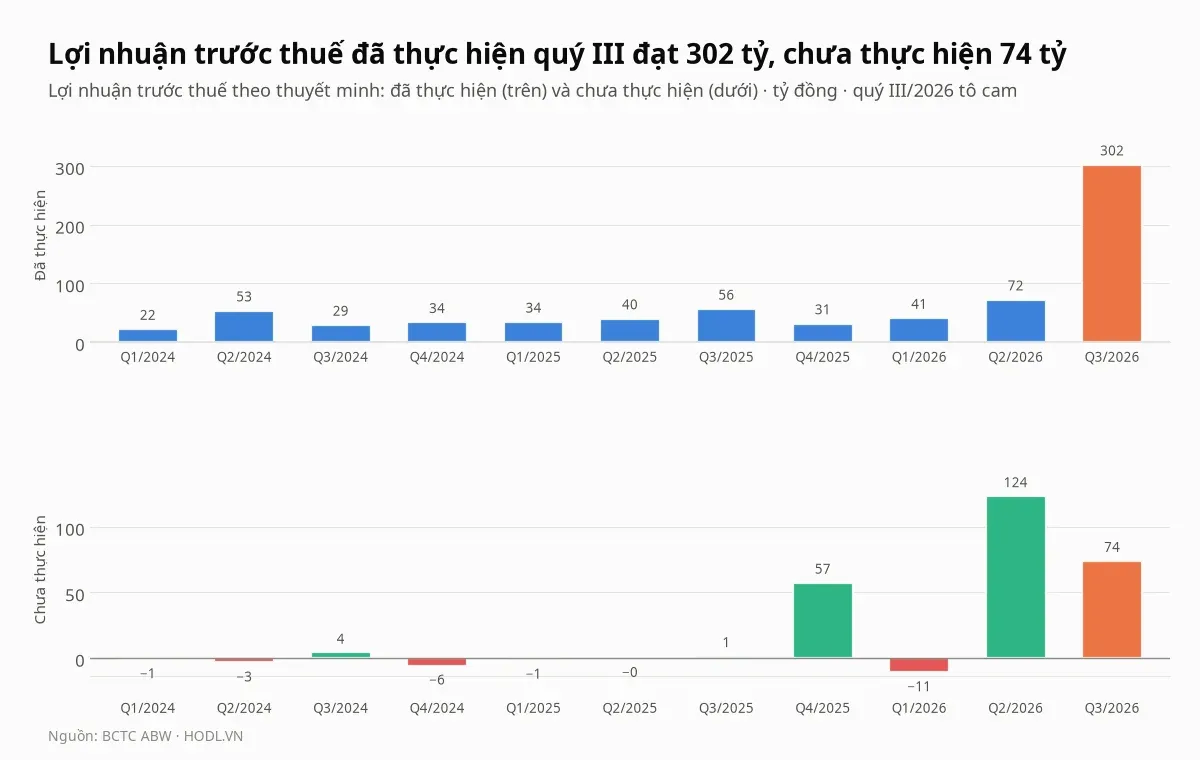
Báo cáo quý III tách lợi nhuận trước thuế thành phần đã thực hiện 302,4 tỷ (80,3%) và chưa thực hiện 74,1 tỷ. Cùng kỳ năm trước là 56,3 tỷ đã thực hiện và 1,5 tỷ chưa thực hiện, nên phần đã thực hiện gấp 5,4 lần. Chín tháng có 415,3 tỷ đã thực hiện và 186,8 tỷ chưa thực hiện; lợi nhuận chưa thực hiện luỹ kế trong vốn chủ là 206,1 tỷ, bằng 5,0% vốn chủ.
Thuế thu nhập doanh nghiệp quý III là 60,5 tỷ, bằng 16,1% lợi nhuận trước thuế (chín tháng 17,6%), và chi phí thuế hoãn lại quý III bằng 0 dù lợi nhuận chưa thực hiện 74,1 tỷ; chi phí thuế hoãn lại 22,5 tỷ đã ghi trong quý II, đưa thuế hoãn lại phải trả lên 33,0 tỷ.
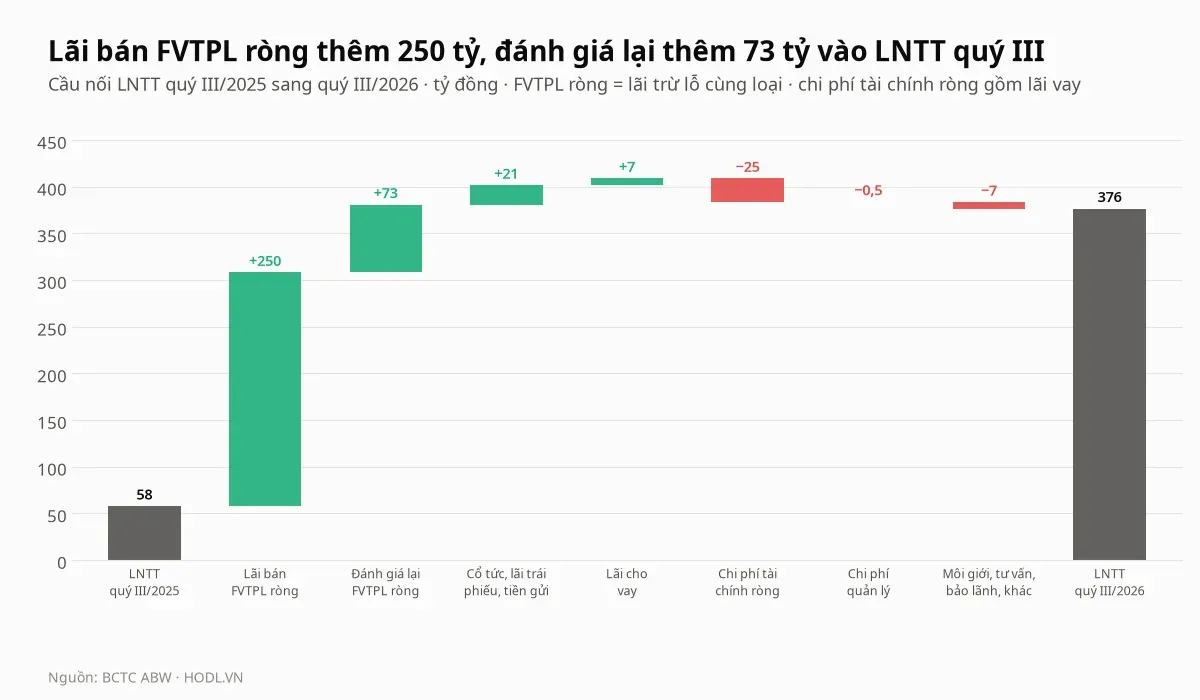
Cầu nối từ 57,8 tỷ (quý III/2025) sang 376,5 tỷ: lãi bán FVTPL ròng thêm 250,3 tỷ, đánh giá lại FVTPL ròng thêm 72,6 tỷ, cổ tức, lãi trái phiếu và tiền gửi thêm 20,8 tỷ, lãi cho vay thêm 7,3 tỷ; bù lại chi phí tài chính ròng thêm 25,0 tỷ, chi phí quản lý thêm 0,5 tỷ và môi giới, tư vấn, bảo lãnh, khác giảm 6,9 tỷ. Tổng các bước khớp đúng chênh lệch 318,7 tỷ.
Phần "khác" gồm cả thu nhập khác 10,6 tỷ (cùng kỳ 1,3 triệu đồng), khoản mà thuyết minh chỉ ghi là "các khoản khác". Nếu bỏ cả FVTPL và khoản này, các hoạt động còn lại của công ty lỗ 5,3 tỷ trong quý: doanh thu 86,5 tỷ (cho vay, HTM, môi giới, lưu ký và thu nhập tài chính) không đủ trả chi phí tài chính 54,2 tỷ, chi phí môi giới, lưu ký và dịch vụ khác 16,1 tỷ và chi phí quản lý 21,4 tỷ.
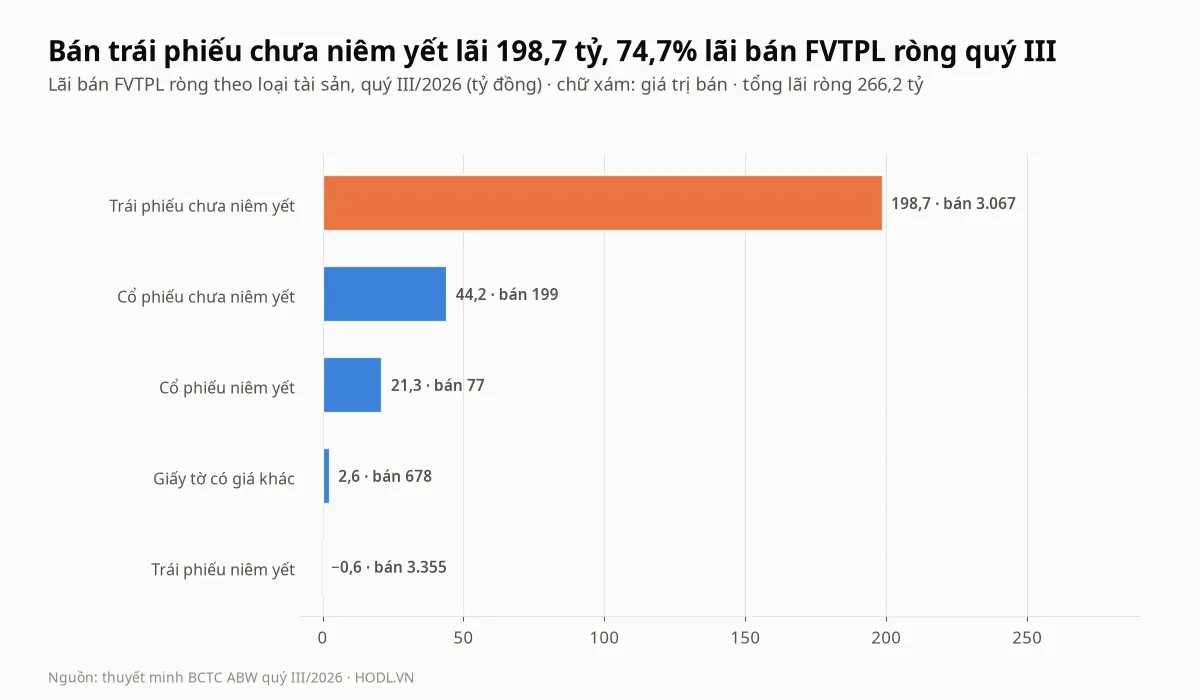
Thuyết minh bán tài sản tài chính cho thấy công ty bán tổng 7.376,8 tỷ đồng giá trị (giá vốn 7.110,6 tỷ) trong quý. Trái phiếu chưa niêm yết bán 3.067,1 tỷ, giá vốn 2.868,4 tỷ, lãi ròng 198,7 tỷ, bằng 74,7% lãi bán ròng 266,2 tỷ; cổ phiếu chưa niêm yết bán 199,3 tỷ lãi 44,2 tỷ; cổ phiếu niêm yết bán 76,7 tỷ lãi 21,3 tỷ; còn trái phiếu niêm yết (3.355,3 tỷ giá trị bán) lỗ ròng 0,6 tỷ. Biên lãi trên giá vốn của trái phiếu chưa niêm yết là 6,9%, trong khi trái phiếu niêm yết gần bằng 0.
Nguồn lãi này phụ thuộc vào việc tiếp tục mua được và bán lại được trái phiếu doanh nghiệp chưa niêm yết với giá cao hơn giá vốn; BCTC không nêu bên mua, kỳ hạn hay giá từng lô, nên bài không đánh giá được mức lặp lại của khoản 198,8 tỷ.
Tự doanh và danh mục
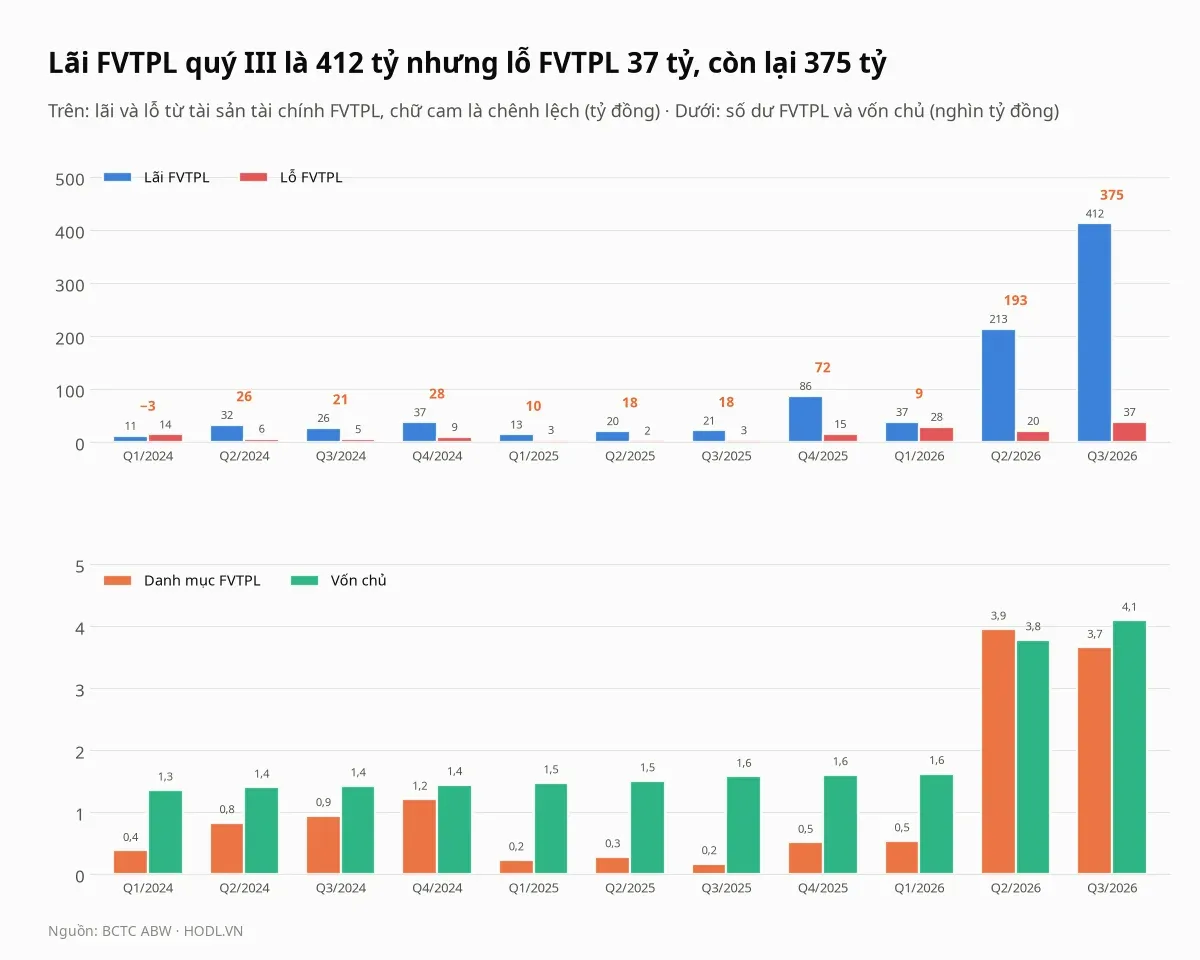
Lãi FVTPL quý III là 411,8 tỷ đồng, gồm lãi bán 267,9 tỷ (cùng kỳ 16,0 tỷ), chênh lệch đánh giá lại tăng 109,6 tỷ và cổ tức, lãi phát sinh 34,3 tỷ. Lỗ FVTPL 37,1 tỷ gồm lỗ bán 1,7 tỷ và chênh lệch đánh giá lại giảm 35,5 tỷ, nên đánh giá lại ròng là 74,1 tỷ. Lỗ FVTPL chỉ bằng 9,0% lãi, so với 9,6% quý II và 75,9% quý I.
Chín tháng 2026, lãi FVTPL 661,7 tỷ, lỗ 85,6 tỷ và chi phí tự doanh 7,9 tỷ, còn 568,2 tỷ, bằng 94,4% lợi nhuận trước thuế 602,1 tỷ (chín tháng 2025: 54,3 tỷ lãi, 8,1 tỷ lỗ). Quý II, lãi bán chỉ 70,4 tỷ; quý III tăng gấp 3,8 lần lên 267,9 tỷ.
Số dư FVTPL tăng từ 505,0 tỷ (01/01/2026) lên 3.945,5 tỷ cuối quý II và 3.651,0 tỷ cuối quý III, tức từ 31,6% lên 89,3% vốn chủ. Báo cáo lưu chuyển tiền tệ chín tháng ghi tăng tài sản FVTPL làm giảm tiền 2.959,2 tỷ, trong khi đầu tư giữ đến ngày đáo hạn (HTM) giảm 1.354,5 tỷ (từ 2.368,6 tỷ xuống 1.014,1 tỷ, gồm 150,0 tỷ trái phiếu dài hạn) và cho vay tăng 359,3 tỷ.
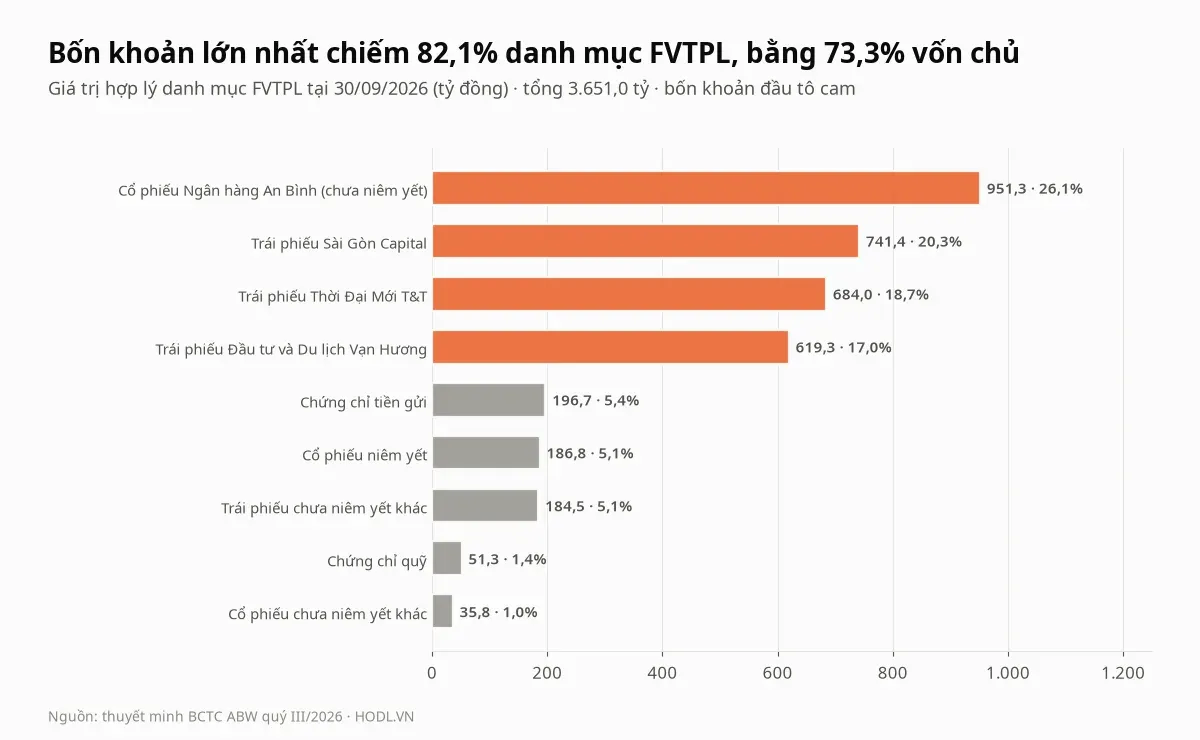
Danh mục FVTPL 3.651,0 tỷ gồm trái phiếu chưa niêm yết 2.229,1 tỷ (61,1%), cổ phiếu chưa niêm yết 987,1 tỷ (27,0%), chứng chỉ tiền gửi 196,7 tỷ, cổ phiếu niêm yết 186,8 tỷ và chứng chỉ quỹ 51,3 tỷ. Trái phiếu của ba doanh nghiệp là Công ty cổ phần Sài Gòn Capital (741,4 tỷ), Công ty cổ phần Thời Đại Mới T&T (684,0 tỷ) và Công ty cổ phần Đầu tư và Du lịch Vạn Hương (619,3 tỷ) cộng 2.044,6 tỷ, bằng 56,0% danh mục và 50,0% vốn chủ. Giá vốn của ba khoản này là 2.047,7 tỷ, nên giá trị hợp lý thấp hơn giá vốn 3,1 tỷ, trong đó trái phiếu Vạn Hương có chênh lệch giảm 4,6 tỷ.
Cổ phiếu chưa niêm yết gồm khoản Ngân hàng TMCP An Bình giá vốn 714,9 tỷ, giá trị hợp lý 951,3 tỷ, tức chênh lệch tăng 236,4 tỷ, gần bằng toàn bộ 236,7 tỷ chênh lệch tăng của nhóm này; năm 2025 khoản này giá vốn chỉ 32,4 tỷ. Danh sách cổ đông của Ngân hàng An Bình cập nhật 21/10/2026 ghi Công ty cổ phần Chứng khoán An Bình nắm 41,25 triệu cổ phiếu, tương ứng 2,57% vốn ngân hàng; theo giá 17.600 đồng ngày 30/10/2026, số đó trị giá 726,0 tỷ. Bài không đối chiếu được số cổ phiếu tại 30/09/2026 với giá trị ghi sổ 951,3 tỷ, vì thuyết minh không nêu số lượng.
Giá trị hợp lý của nhóm trái phiếu và cổ phiếu chưa niêm yết do công ty xác định, không có giá thị trường niêm yết để đối chiếu; cổ phiếu ngân hàng khoản 951,3 tỷ có chênh lệch tăng 236,4 tỷ, phần lớn nhất trong 260,4 tỷ chênh lệch tăng của toàn danh mục.
Thêm vào đó, tài sản ngắn hạn khác 384,6 tỷ cuối quý III (đầu năm 1,4 tỷ) gồm phải thu khác 383,4 tỷ. Số này bằng 121% lợi nhuận sau thuế quý III và nằm ngoài khoản phải thu thông thường (cổ tức, lãi và dịch vụ chứng khoán 85,0 tỷ). Thuyết minh không nêu đối tượng hay nội dung; lưu chuyển tiền tệ chín tháng ghi tăng "các tài sản khác" 381,9 tỷ.
Chi phí vay và đòn bẩy
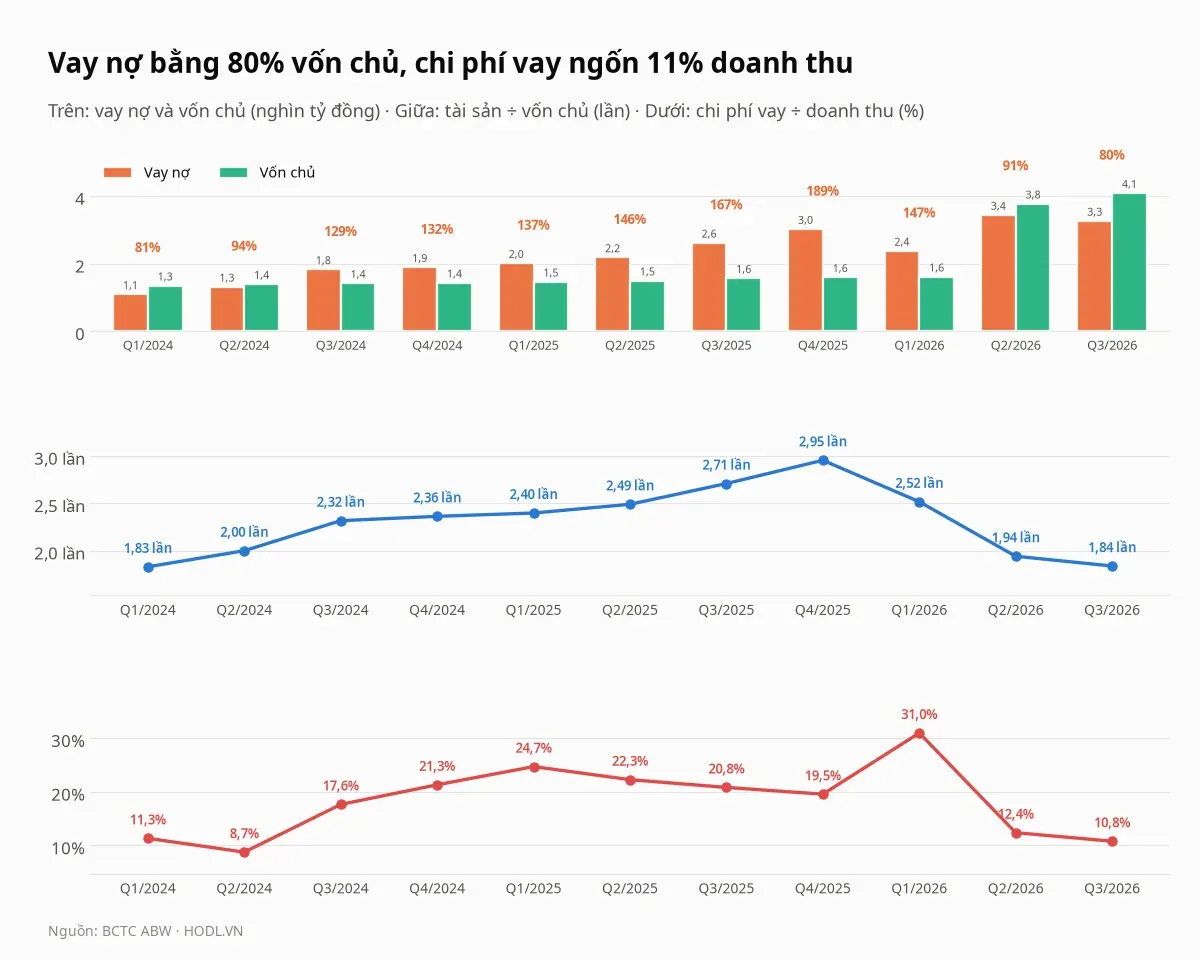
Vay ngắn hạn cuối quý III là 3.264,6 tỷ đồng, bằng 79,8% vốn chủ, giảm 5,1% so với 3.441,1 tỷ cuối quý II và tăng 8,0% so với 3.024,0 tỷ đầu năm. Trong đó vay ngân hàng 3.098,5 tỷ (94,9%) và vay đối tượng khác 166,1 tỷ. Trung vị tám công ty so sánh là 162,4%, nên ABW thấp hơn mọi mã trong nhóm (thấp nhất là ORS với 89,6%).
Tài sản gấp 1,84 lần vốn chủ, so với 2,95 lần ở đỉnh quý IV/2025 và trung vị nhóm 2,68 lần. Đòn bẩy giảm vì phát hành 2.000 tỷ vốn, chứ không vì trả bớt nợ: trong chín tháng công ty vay mới 14.707,7 tỷ và trả 14.467,2 tỷ, nên dư nợ vẫn tăng 240,6 tỷ. Chi phí lãi vay quý III là 53,7 tỷ, tăng 83,7% so với 29,2 tỷ cùng kỳ, bằng 10,8% doanh thu (cùng kỳ 20,8%, quý I/2026 31,0%).
Chia chi phí lãi vay quy năm cho vay ngắn hạn bình quân đầu và cuối quý, mức tham chiếu khoảng 6,4% một năm, so với 5,0% quý II. Vì cùng khoản vay này còn tài trợ danh mục FVTPL nên đây không phải lãi suất bình quân chính thức.
Cho vay ký quỹ
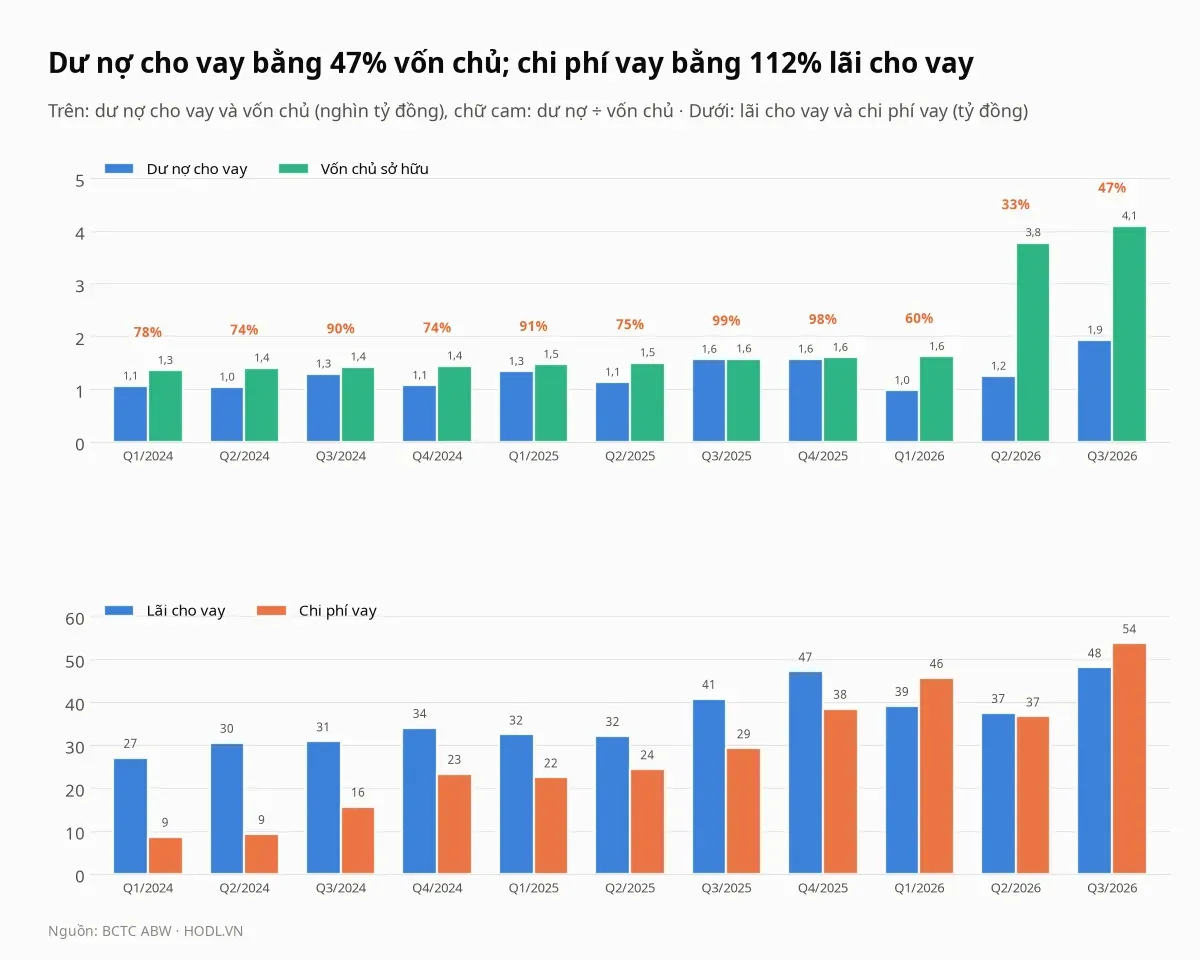
Dư nợ cho vay giao dịch chứng khoán gồm margin 1.775,0 tỷ và ứng trước tiền bán 149,5 tỷ, cộng 1.924,5 tỷ đồng, tăng 23,3% so với 1.561,4 tỷ cuối quý III/2025, tăng 23,0% so với đầu năm và tăng 54,9% so với quý II. Số này bằng 47,1% vốn chủ, so với trung vị nhóm 119,3%, và là mức thấp thứ ba trong chín mã, sau TVS (16,8%) và ORS (35,4%).
Lãi cho vay quý III là 48,0 tỷ, tăng 17,9% so với 40,7 tỷ cùng kỳ, nhưng chi phí lãi vay 53,7 tỷ cao hơn lãi cho vay 11,7%: chi phí vay bằng 111,7% lãi cho vay, so với 71,7% quý III/2025. Lãi suất ngầm định (lãi cho vay quy năm chia dư nợ bình quân đầu và cuối quý) khoảng 12,1%; số này chỉ để so sánh các quý vì lãi còn tính trên khoản phải thu khác.
Cho vay chỉ chiếm 15,1% doanh thu bốn quý, thấp hơn trung vị nhóm 38,3%. Với vốn chủ tăng 2,6 lần, mảng cho vay không còn là nguồn lợi nhuận chính: phương án phát hành dự kiến dùng vốn cho đầu tư, tự doanh và cho vay ký quỹ, nhưng chín tháng cho vay chỉ tăng 359,3 tỷ trong khi FVTPL tăng 3.146,1 tỷ.
Môi giới
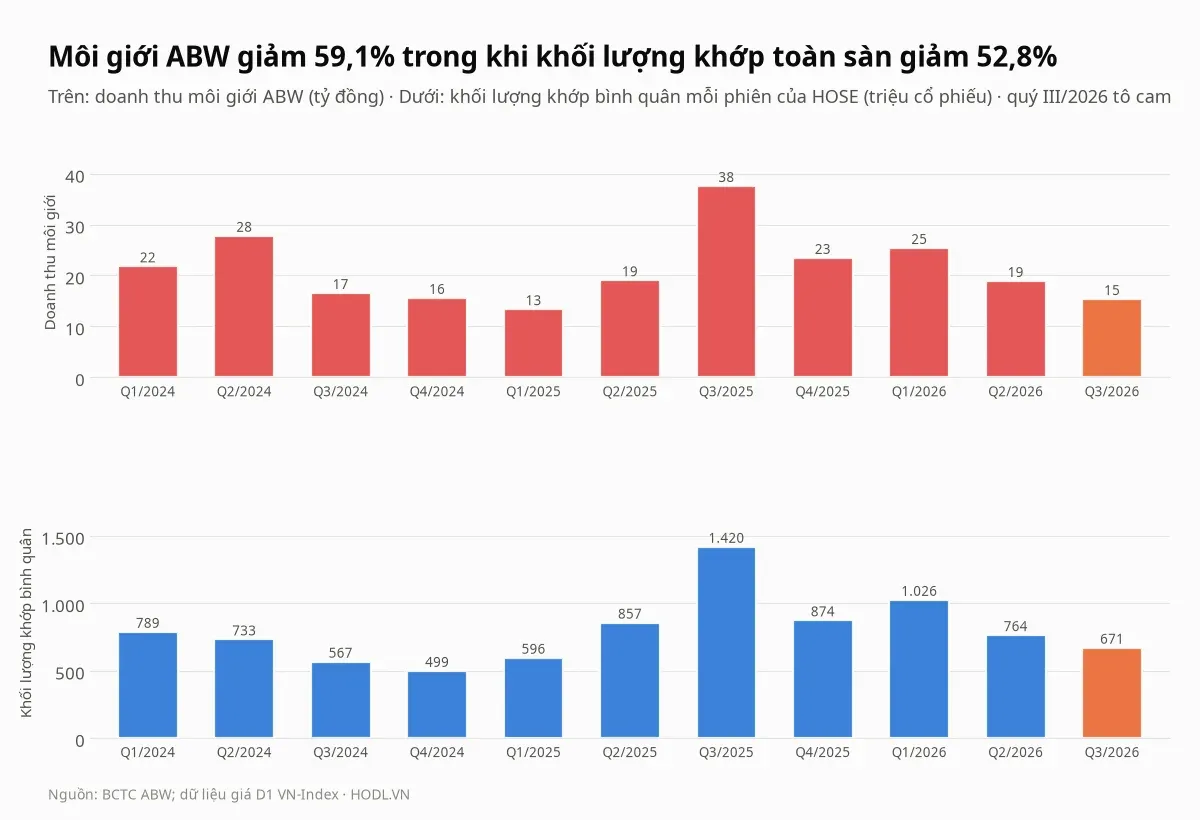
Doanh thu môi giới quý III là 15,4 tỷ đồng, giảm 59,1% so với 37,6 tỷ cùng kỳ và giảm 18,6% so với quý II (18,9 tỷ), còn khối lượng khớp bình quân mỗi phiên của VN-Index giảm 52,8% (671 so với 1.420 triệu cổ phiếu). Chi phí hoạt động môi giới 14,8 tỷ gần bằng doanh thu, nên mảng này lãi ròng chỉ 0,6 tỷ, so với 14,6 tỷ cùng kỳ.
Trong bốn quý tới quý III/2026, môi giới đóng góp 7,3% doanh thu, thấp hơn trung vị nhóm 11,2% và chỉ cao hơn TVS (1,8%) và ORS (4,4%). ABW không có tên trong mười công ty có thị phần môi giới lớn nhất trên HOSE mà HOSE công bố theo quý, nên bài không có số thị phần.
Thanh khoản
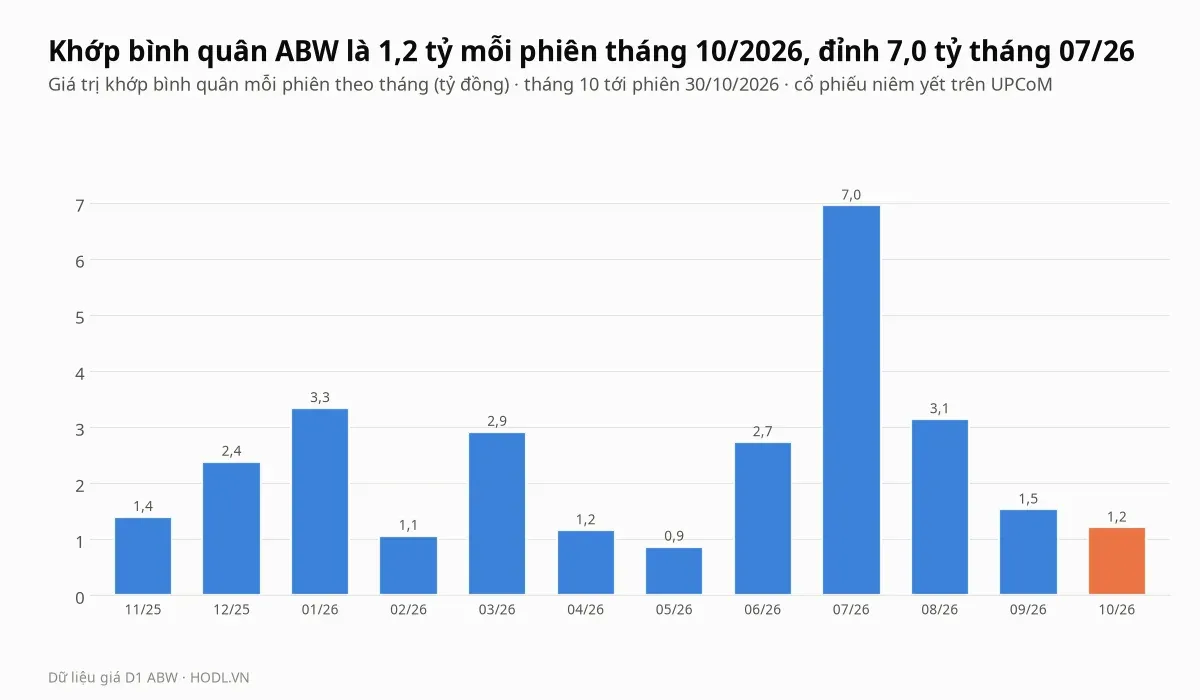
Cổ phiếu ABW giao dịch trên UPCoM với giá trị khớp bình quân 1,2 tỷ đồng mỗi phiên trong 20 phiên gần nhất (khoảng 83.066 cổ phiếu), 1,9 tỷ trong 60 phiên, 2,45 tỷ trong 250 phiên và 2,8 tỷ kể từ khi niêm yết. Tháng cao nhất trong 12 tháng là 07/2026 (7,0 tỷ), thấp nhất là 05/2026 (0,9 tỷ).
Với vốn hoá 4.156 tỷ, khớp 1,2 tỷ mỗi phiên là khoảng 0,03% vốn hoá, và khoảng 0,12% giá trị cổ phiếu tự do chuyển nhượng (25,0% vốn, tương ứng 75,3 triệu cổ phiếu, khoảng 1.039 tỷ). Phiên giảm mạnh nhất trong 250 phiên là 09/03/2026 (giảm 12,0%, khớp 1.167.300 cổ phiếu, gấp 8,9 lần trung vị 130.900 cổ phiếu mỗi phiên); phiên tăng mạnh nhất là 16/12/2025 (7,1%). Phiên 28/10/2026 mở cửa 12.400 đồng, thấp hơn 13,3% so với giá đóng cửa hôm trước, rồi đóng cửa 14.100 đồng, chỉ giảm 1,4%.
Cổ đông và đợt phát hành
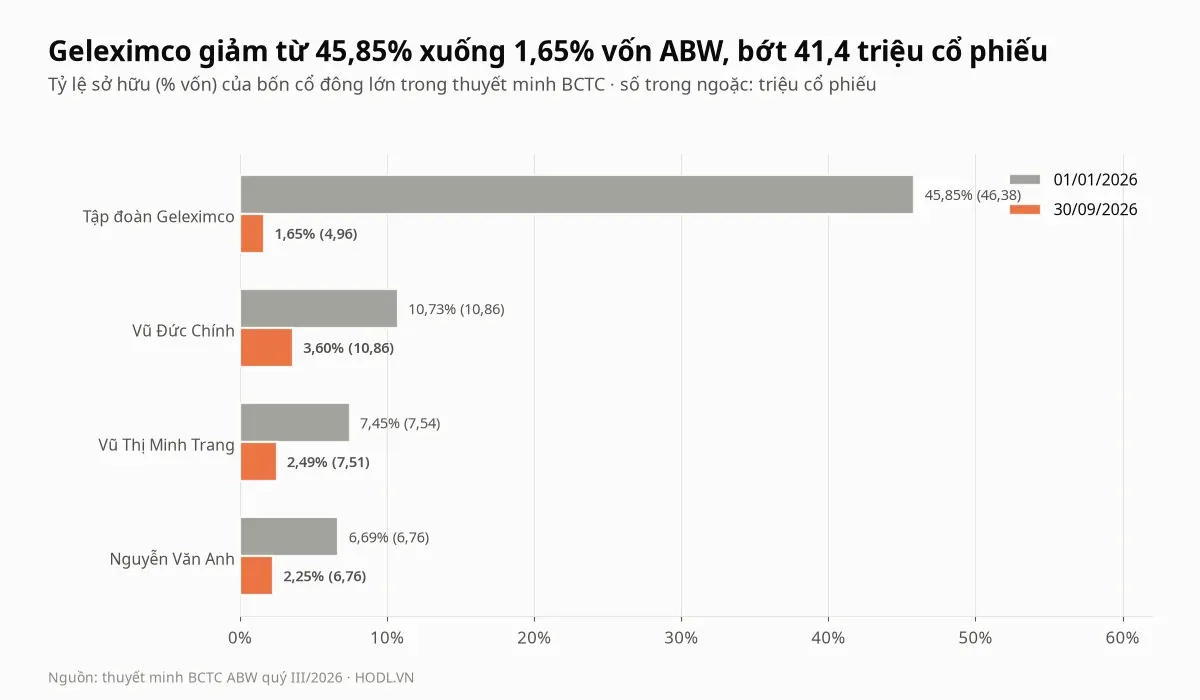
Thuyết minh vốn chủ sở hữu ghi Tập đoàn Geleximco nắm 45,85% vốn tại 01/01/2026 (46,38 triệu cổ phiếu) và 1,65% tại 30/09/2026 (4,96 triệu cổ phiếu); dữ liệu cổ đông ghi Geleximco đã ở mức 4,96 triệu cổ phiếu từ ngày 23/02/2026, tức trước đợt phát hành. Ba cổ đông cá nhân lớn khác (Vũ Đức Chính, Vũ Thị Minh Trang, Nguyễn Văn Anh) giữ nguyên hoặc gần nguyên số cổ phiếu (10,86, 7,51 và 6,76 triệu), nên tỷ lệ chỉ giảm do vốn tăng gấp ba, từ 10,73%, 7,45% và 6,69% xuống 3,60%, 2,49% và 2,25%. Hồ sơ không nêu người nhận 41,4 triệu cổ phiếu Geleximco giảm.
Theo dữ liệu cổ đông cập nhật 23/06/2026, 17 cá nhân mỗi người nắm từ 1,66% đến 4,93% vốn, tổng 206,55 triệu cổ phiếu, bằng 68,6% vốn. Danh sách này không có ba cổ đông nêu ở thuyết minh, nên hai nguồn không khớp hoàn toàn. Chủ tịch hội đồng quản trị Trần Việt Dũng và Tổng giám đốc Nguyễn Quang Đạt mỗi người nắm 2,0 triệu cổ phiếu, tức 0,66% vốn.
Phương án được đại hội cổ đông thông qua cho phép chào bán 200 triệu cổ phiếu riêng lẻ cho không quá 100 nhà đầu tư với giá 10.000 đồng, hạn chế chuyển nhượng 1 năm với nhà đầu tư chuyên nghiệp và 3 năm với nhà đầu tư chiến lược kể từ khi hoàn tất, thu 2.000 tỷ đồng để bổ sung vốn cho đầu tư, tự doanh và cho vay ký quỹ. Giá chào bán 10.000 đồng bằng 63% BVPS 15.959 đồng trước đợt phát hành (vốn chủ 1.614,2 tỷ cuối quý I chia 101,15 triệu cổ phiếu), và thấp hơn giá thị trường 10.400 đến 10.800 đồng của đầu tháng 06/2026 khoảng 4% đến 7%; sau đó giá lên 11.700 đồng ngày 17/06/2026 và 12.800 đồng ngày 30/06/2026.
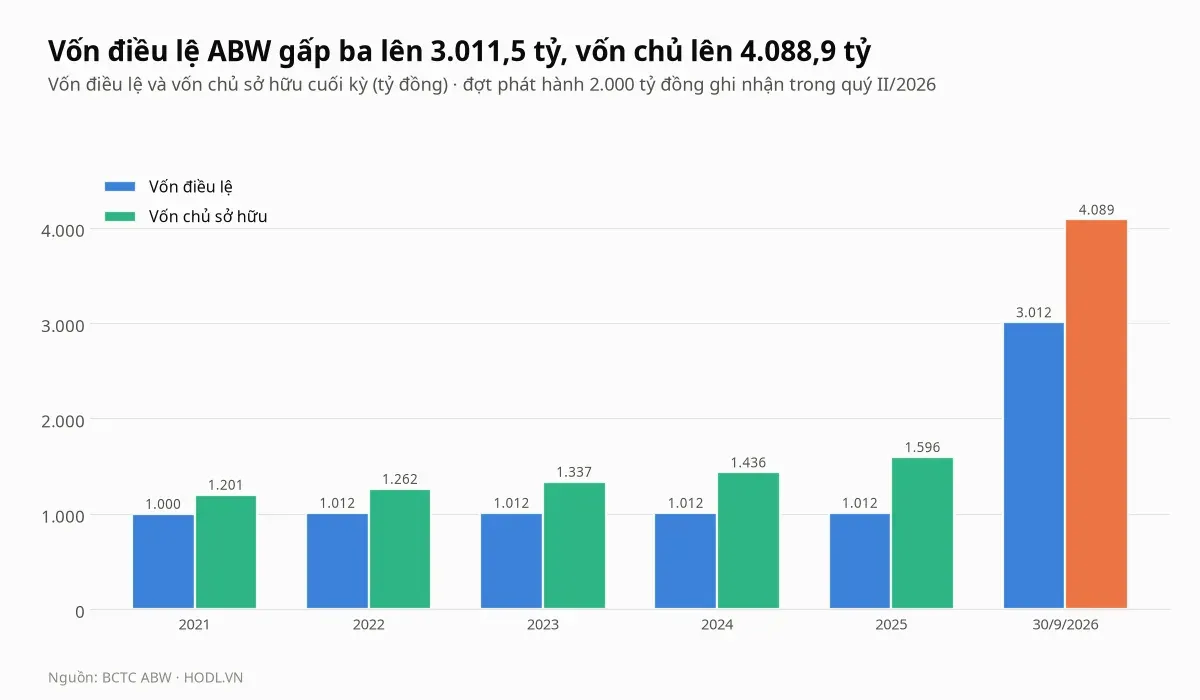
Vốn điều lệ 3.011,5 tỷ gấp ba mức 1.011,5 tỷ, nên BVPS giảm từ 15.959 xuống 13.578 đồng dù vốn chủ tăng 2,6 lần. Hai điều chưa có trong dữ liệu: danh tính nhà đầu tư thực tế trong đợt chào bán và thời điểm hết hạn chế chuyển nhượng. Nếu hạn chế 1 năm áp dụng cho phần lớn 200 triệu cổ phiếu (66,4% vốn), phần cổ phiếu này chưa thể bán ra thị trường trước giữa năm 2027, và đó cũng là lý do cổ phiếu tự do chuyển nhượng chỉ 25,0% vốn.
Theo tài liệu đại hội, công ty còn kế hoạch phát hành tối đa 5 triệu cổ phiếu ESOP giá 10.000 đồng và trái phiếu tối đa 1.000 tỷ đồng niêm yết tại HNX. Dữ liệu sự kiện ghi đợt phát hành cho cán bộ nhân viên tỷ lệ 1,7% ngày 14/10/2026; bài vẫn tính 301,15 triệu cổ phiếu theo BCTC 30/09/2026, nên EPS và BVPS có thể giảm khoảng 1,6% sau đợt này.
Khối ngoại và tự doanh
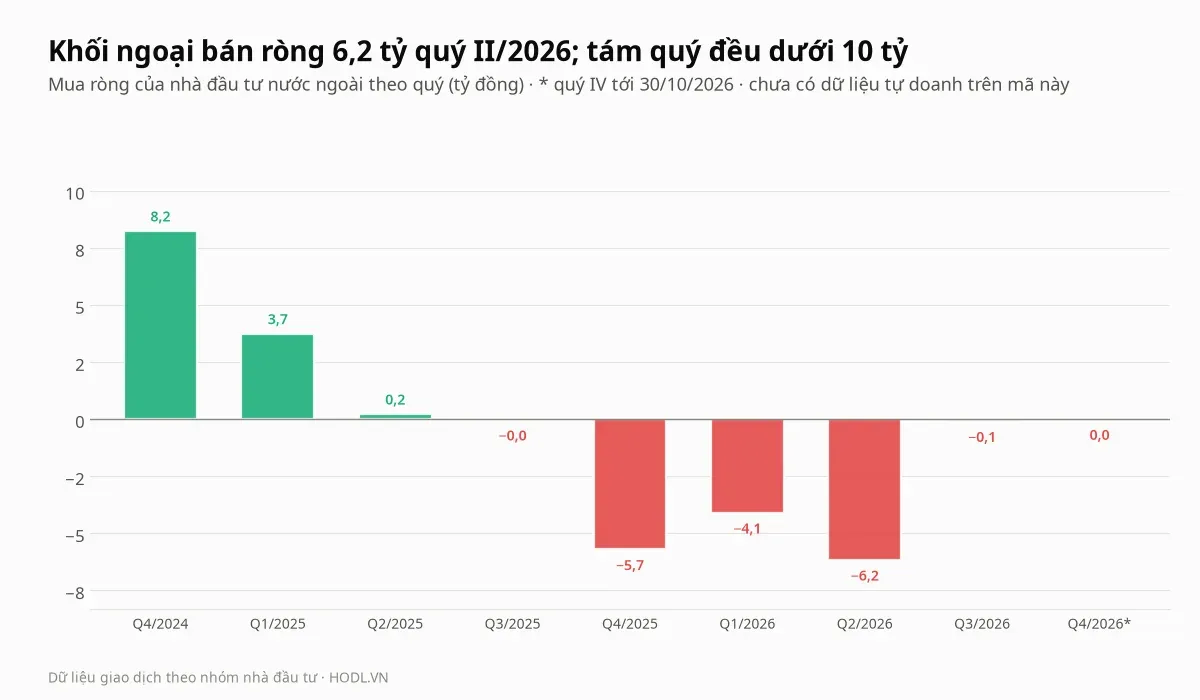
Dữ liệu giao dịch theo nhóm nhà đầu tư của ABW có khối ngoại tới phiên 30/10/2026; khối tự doanh các công ty chứng khoán chỉ có một dòng ngày 28/07/2023 giá trị 0, nên bài không có số tự doanh. Tám quý gần nhất, khối ngoại mua ròng 8,2 tỷ (quý IV/2024) và 3,7 tỷ (quý I/2025), rồi bán ròng 5,7 tỷ (quý IV/2025), 4,1 tỷ (quý I/2026) và 6,2 tỷ (quý II/2026); quý III/2026 bán ròng 0,09 tỷ và quý IV tới 30/10 không có giao dịch đáng kể.
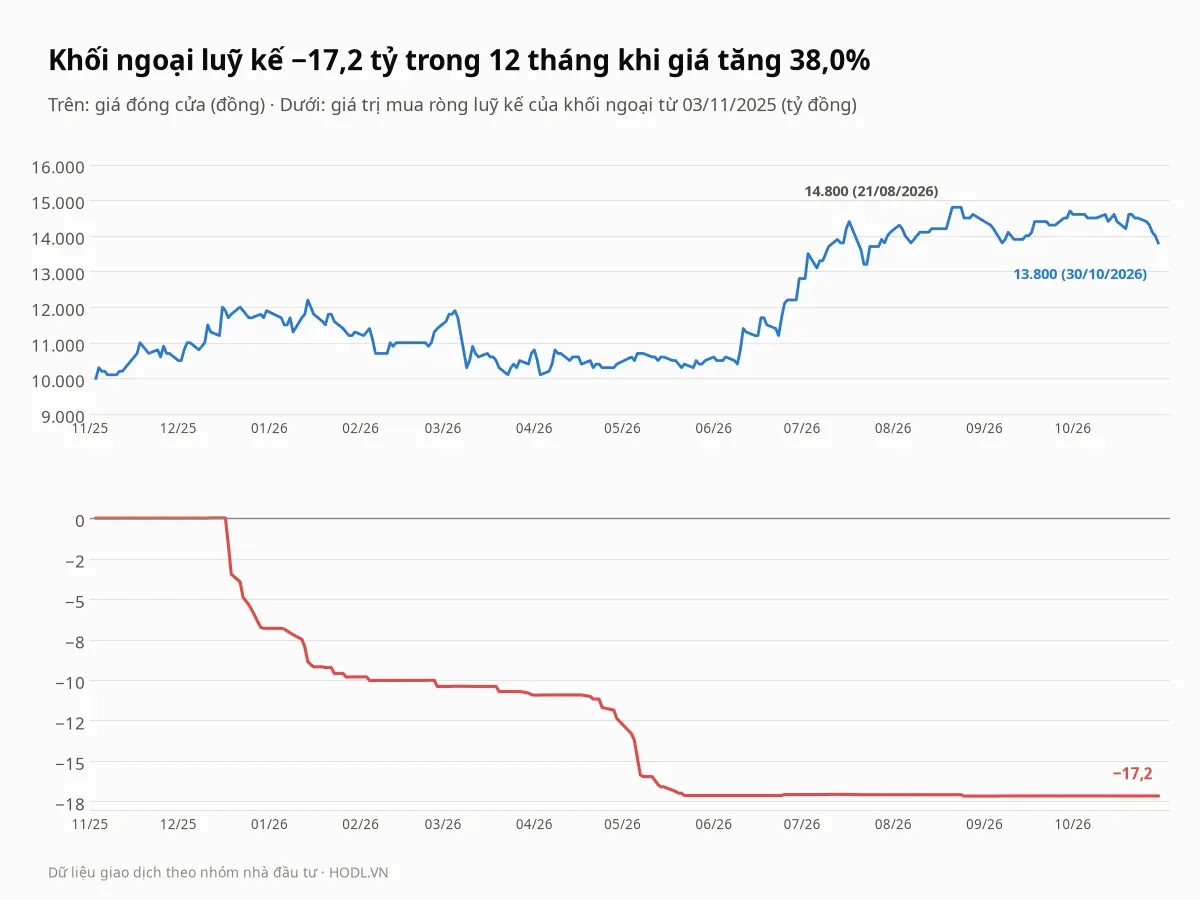
Từ 03/11/2025, khối ngoại bán ròng luỹ kế 17,2 tỷ đồng trong khi giá tăng 38,0%, từ 10.000 lên 13.800 đồng; phần lớn nằm trong ba tháng 12/2025 (6,8 tỷ), 01/2026 (3,0 tỷ) và 05/2026 (4,8 tỷ). Từ tháng 06/2026 gần như không còn giao dịch: 30 phiên gần nhất bán ròng 0,001 tỷ và 90 phiên bán ròng 0,03 tỷ.
Nhà đầu tư nước ngoài nắm 10.401 cổ phiếu, tương đương 0,0035% vốn (khoảng 0,14 tỷ đồng) tại phiên 30/10/2026. Room tối đa là 100% vốn (301,15 triệu cổ phiếu), còn lại gần như toàn bộ, nên khối ngoại không phải yếu tố đẩy giá cổ phiếu ABW.
So sánh cùng ngành
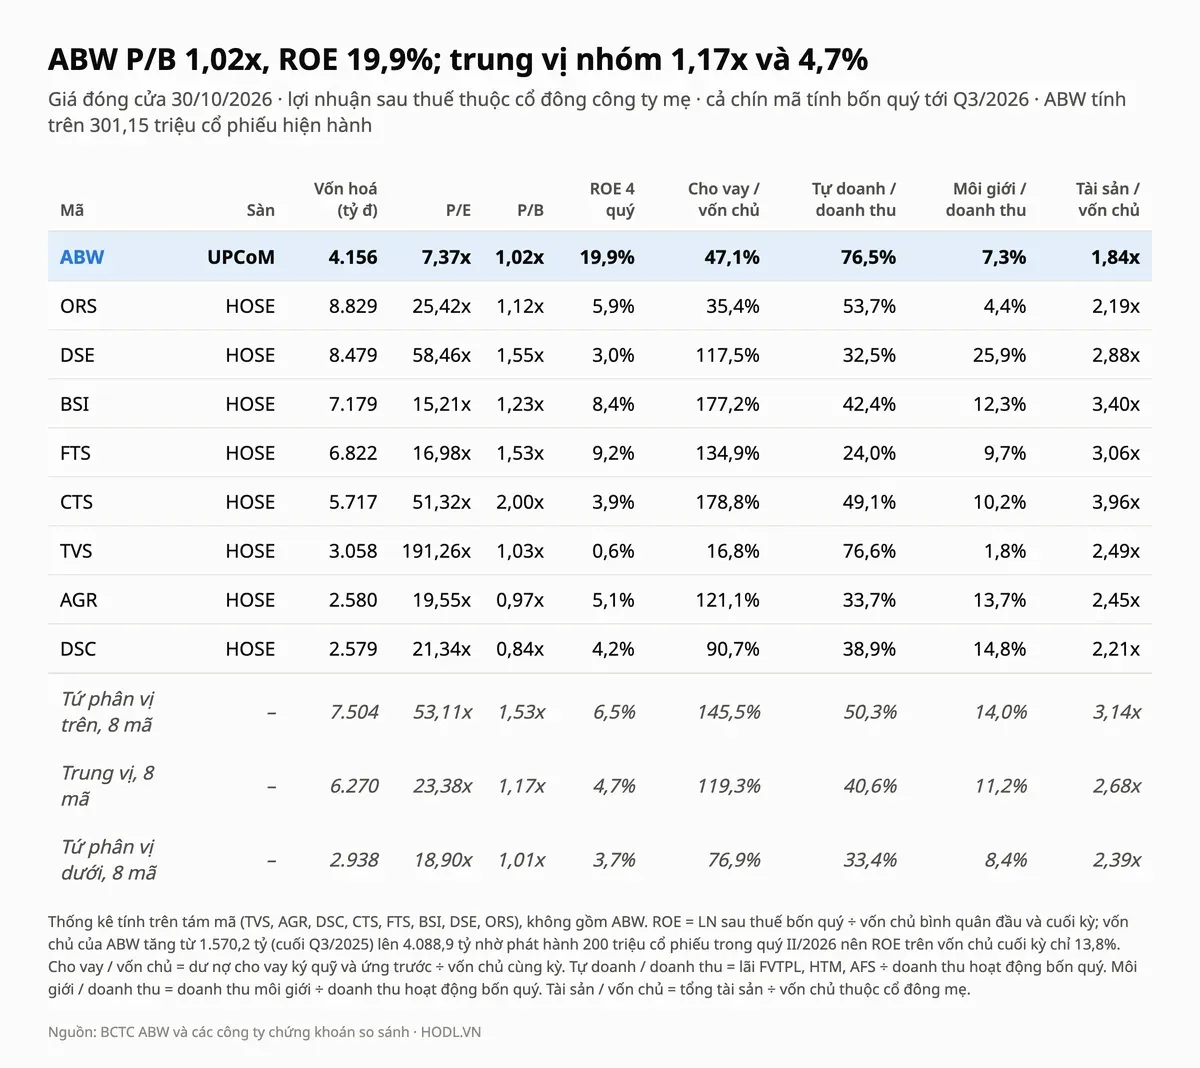
Nhóm so sánh gồm TVS, AGR, DSC, CTS, FTS, BSI, DSE và ORS: công ty chứng khoán vốn hoá từ 2.579 đến 8.829 tỷ đồng, từ 0,62 đến 2,12 lần ABW, đều có báo cáo quý III/2026 và không có quan hệ công ty mẹ, công ty con với ABW. VDS (2.516 tỷ) bị loại vì lỗ bốn quý; VFS, BVS và các mã nhỏ hơn dưới 2.000 tỷ; SHS, MBS, VND và các mã trên 10.000 tỷ lớn hơn ABW trên 2,6 lần.
Cổ phiếu ABW có P/E 7,4 lần, thấp hơn trung vị 23,4 lần 68,5% và thấp nhất trong chín mã; P/B 1,02 lần, thấp hơn trung vị 1,17 lần 13,3%, đứng thứ ba từ thấp lên sau DSC (0,84) và AGR (0,97). ROE 19,9% cao nhất nhóm (trung vị 4,7%, cao nhất kế tiếp là FTS 9,2%). Lý do khoảng cách này lớn là lợi nhuận bốn quý của nhóm giảm trung vị 33,2% so với cùng kỳ, trong khi ABW tăng 350,4%; chỉ ORS (tăng 278,6%) cùng chiều.
Cổ phiếu ABW nhận 76,5% doanh thu bốn quý từ tự doanh (trung vị 40,6%, ngang TVS 76,6%), 15,1% từ cho vay (trung vị 38,3%) và 7,3% từ môi giới (trung vị 11,2%). Dư nợ cho vay trên vốn chủ 47,1% so với 119,3%; vay nợ bằng 79,8% vốn chủ so với 162,4%; tài sản gấp 1,84 lần vốn chủ so với 2,68 lần. ROA 9,6% cao hơn trung vị 2,1%. Công ty có đòn bẩy thấp nhất nhóm, nhưng vốn đó nằm chủ yếu trong trái phiếu và cổ phiếu chưa niêm yết.
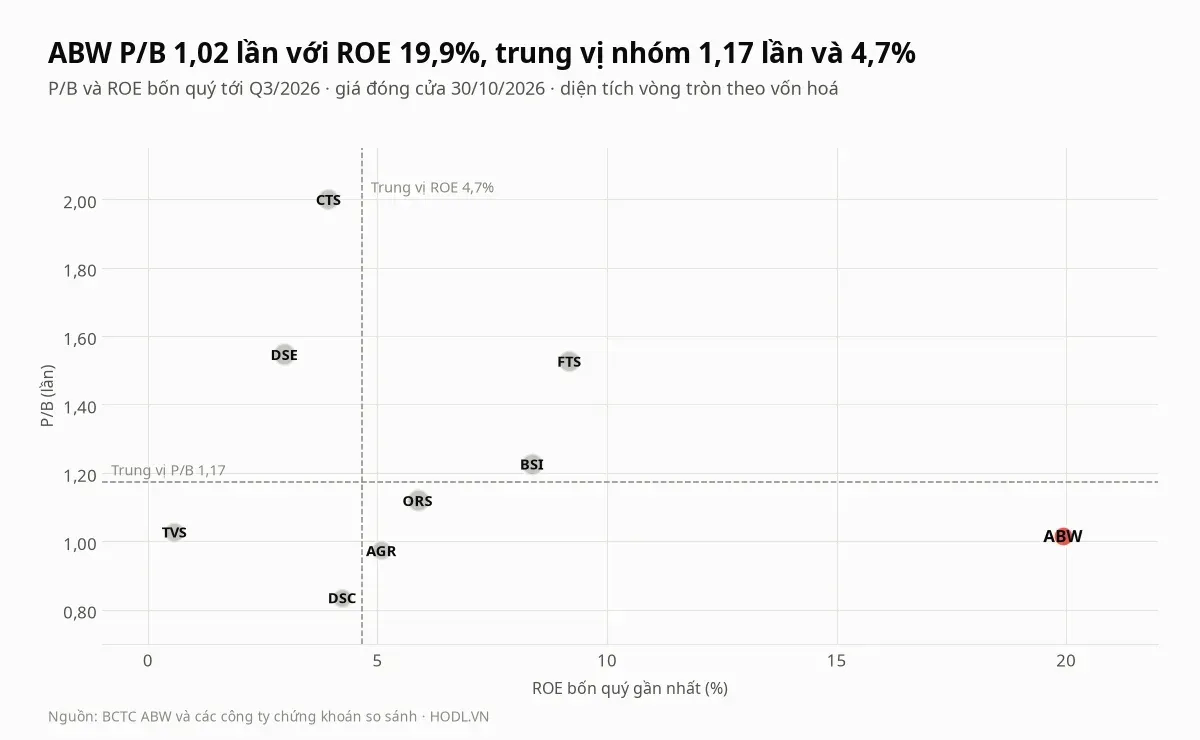
Biểu đồ đặt ABW ở góc dưới bên phải, cách xa nhóm theo trục ROE. Thị trường trả P/B thấp hơn nhóm 13,3% cho mức ROE gấp 4,3 lần nhóm, nhưng ROE trên vốn chủ cuối kỳ chỉ 13,8%, và quý III chiếm 56,0% lợi nhuận bốn quý. Trong 30 công ty chứng khoán có báo cáo quý III, ABW xếp thứ 14 về P/B từ cao xuống.
P/B
Dải P/B lịch sử
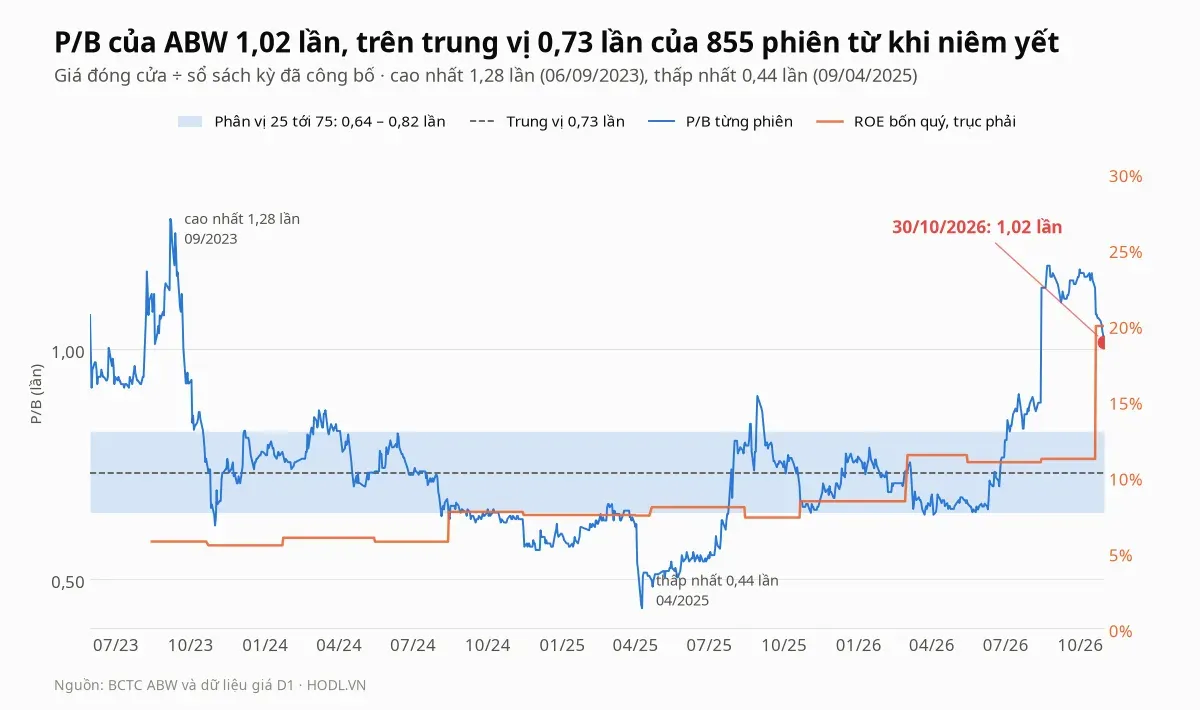
Từ 30/05/2023 tới 30/10/2026 (855 phiên), P/B của ABW có trung vị 0,73 lần, dải phân vị 25 đến 75 từ 0,64 đến 0,82 lần, cao nhất 1,28 lần ngày 06/09/2023 và thấp nhất 0,44 lần ngày 09/04/2025. Mỗi phiên dùng giá trị sổ sách của kỳ đã công bố, tính theo số cổ phiếu thực của kỳ đó (101,15 triệu trước đợt phát hành), vì giá không điều chỉnh cho đợt chào bán riêng lẻ.
P/B hiện tại 1,02 lần cao hơn 90,1% số phiên từ khi niêm yết và cao hơn trung vị 38,9%. Từ giữa tháng 08/2026, khi BCTC quý II ghi nhận vốn mới và BVPS giảm từ 15.959 xuống 12.529 đồng, P/B vọt từ 0,88 lên 1,13 lần rồi trượt về 1,02 lần sau BCTC quý III. ROE bốn quý trong chuỗi đi từ 5,5% lên 19,9%, nên khoảng cách với lịch sử phản ánh cả lợi nhuận bốn quý lẫn việc thị trường đã định giá lại cổ phiếu này.
P/B hợp lý
Công ty chứng khoán không định giá bằng DCF vì tiền vay và tài sản tài chính là nguyên liệu chính của hoạt động. Giá trị hợp lý của P/B tính theo ROE bền vững và suất sinh lời đòi hỏi, như bài về định giá chứng khoán mô tả.
Bài dùng r = 12% và g = 3%, là giả định của HODL.VN. Giá trị là P/B hợp lý nhân BVPS 13.578 đồng, tính từ vốn chủ 4.088,9 tỷ chia 301,15 triệu cổ phiếu. P/E trung vị nhóm 23,38 lần nhân EPS bốn quý 1.872 đồng cho 43.782 đồng, nhưng mức này không phản ánh nhóm: nhóm có P/E cao vì lợi nhuận bốn quý của chính nhóm đang giảm, còn lợi nhuận bốn quý của ABW có quý III chiếm 56,0%.
ROE chín tháng quy năm là 16,2%, tính từ lợi nhuận sau thuế chín tháng 496,1 tỷ nhân 4/3 chia vốn chủ cuối kỳ 4.088,9 tỷ; tính trên vốn chủ bình quân đầu năm và cuối kỳ thì ra 23,3%, nhưng số này bị thổi lên vì vốn chủ tăng 2,6 lần trong năm nên bài không dùng làm giả định. Kế hoạch công bố là lợi nhuận trước thuế nên bài không quy ra EPS theo kế hoạch.
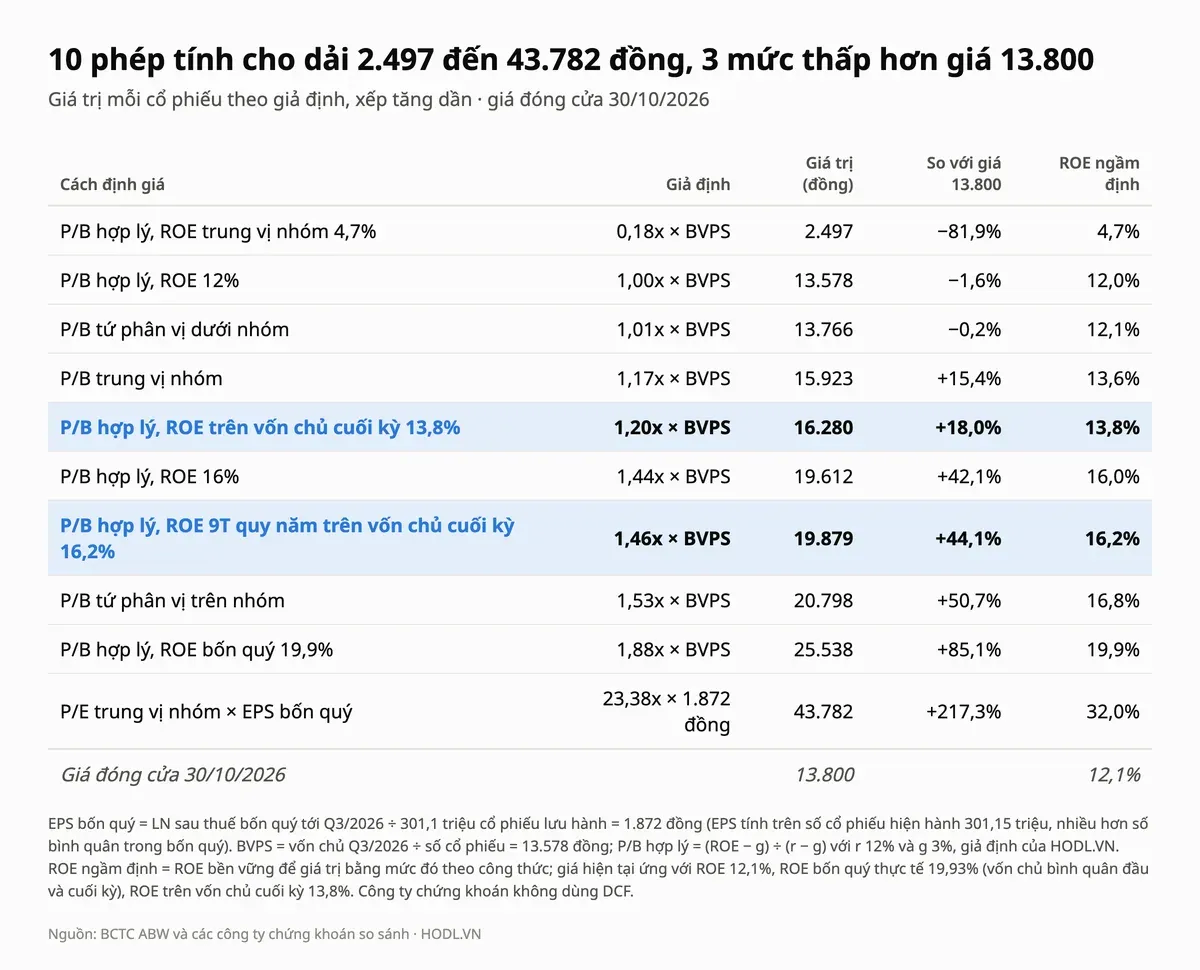
Mười phép cho giá trị từ 2.497 đến 43.782 đồng. Ba phép thấp hơn giá 13.800 đồng: P/B hợp lý theo ROE trung vị nhóm 4,7% (2.497 đồng, thấp hơn 81,9%), ROE 12% (13.578 đồng, thấp hơn 1,6%) và P/B tứ phân vị dưới của nhóm (13.766 đồng, thấp hơn 0,2%). Bảy phép cao hơn, từ 15.923 đến 43.782 đồng (cao hơn giá 15,4% đến 217,3%).
Ba phép P/B hợp lý theo ROE của chính ABW cho 16.280 đồng (ROE trên vốn chủ cuối kỳ 13,8%, cao hơn giá 18,0%), 19.879 đồng (ROE chín tháng quy năm trên vốn chủ cuối kỳ 16,2%, cao hơn 44,1%) và 25.538 đồng (ROE bốn quý 19,9%, cao hơn 85,1%). Muốn giá 13.800 đồng là hợp lý, ROE bền vững cần khoảng 12,1%, tương ứng khoảng 497 tỷ lợi nhuận sau thuế mỗi năm trên vốn chủ 4.088,9 tỷ, so với 563,9 tỷ bốn quý gần nhất và 173,2 tỷ cả năm 2025.
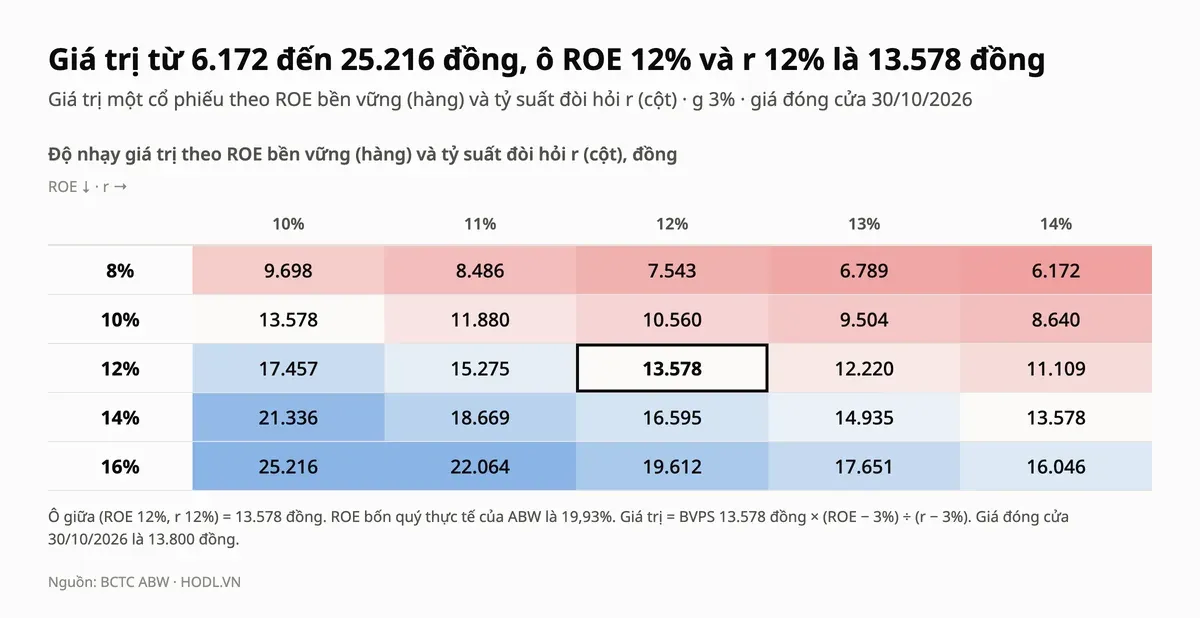
Giá trị nhạy với ROE bền vững: ở r 12%, ROE 8% cho 7.543 đồng, ROE 10% cho 10.560 đồng, ROE 14% cho 16.595 đồng và ROE 16% cho 19.612 đồng. Ở ROE 12%, r 10% cho 17.457 đồng (cao hơn giá 26,5%) và r 14% cho 11.109 đồng (thấp hơn 19,5%). ROE 14% cho giá trị cao hơn ROE 12% là 3.017 đồng ở r 12%, tức 21,9% giá hiện tại; ROE bền vững phụ thuộc trực tiếp vào việc mảng tự doanh có giữ được mức lãi như quý III hay không.
Thang giá tham chiếu
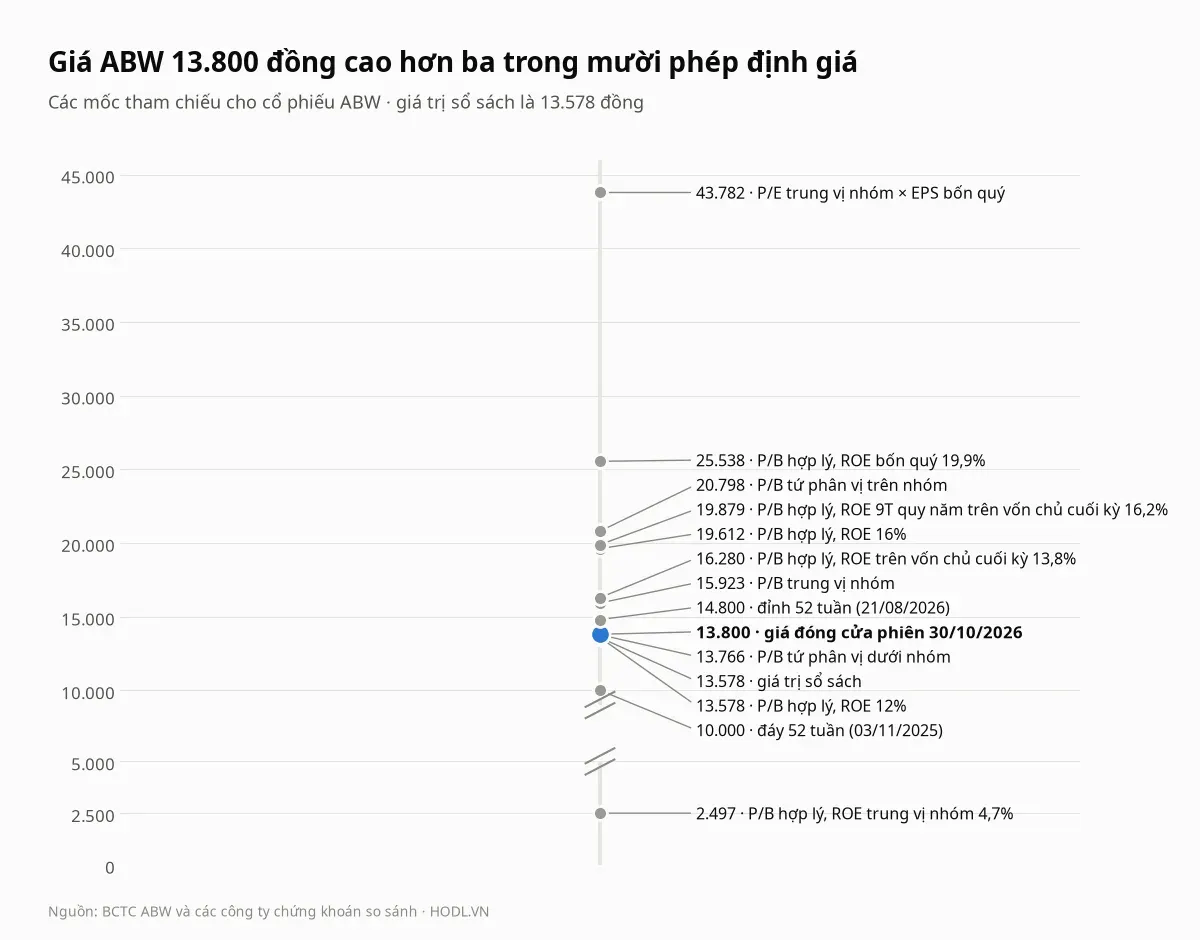
Thang giá xếp các phép theo giá trị, kèm giá trị sổ sách 13.578 đồng, đáy đóng cửa 52 tuần 10.000 đồng ngày 03/11/2025 và đỉnh đóng cửa 52 tuần 14.800 đồng ngày 21/08/2026. Giá cao hơn sổ sách 1,6%, cao hơn đáy 38,0% và thấp hơn đỉnh 6,8%.
Quanh giá có sáu mốc trong khoảng 13.578 đến 16.280 đồng: P/B hợp lý ROE 12%, giá trị sổ sách, P/B tứ phân vị dưới, đỉnh 52 tuần, P/B trung vị và P/B hợp lý theo ROE cuối kỳ. Các phép dựa trên ROE 16% trở lên và tứ phân vị trên của nhóm nằm từ 19.612 đến 25.538 đồng; phép P/E của nhóm (43.782 đồng) và phép ROE trung vị nhóm (2.497 đồng) là hai đầu mút phản ánh hạn chế của so sánh với nhóm có lợi nhuận đang giảm.
Phân tích kỹ thuật
Biểu đồ giá của cổ phiếu ABW tăng 46,5% từ đáy đóng cửa 10.100 đồng ngày 23/03/2026 lên đỉnh đóng cửa 14.800 đồng ngày 21/08/2026, rồi giảm 6,8% xuống 13.800 đồng, trong đó 8 phiên gần nhất giảm 5,5% từ 14.600 đồng. Từ đầu năm giá tăng 16,0% trong khi VN-Index giảm 2,4%; trong 120 phiên tăng 30,2% so với VN-Index giảm 8,4%, nhưng 20 phiên gần nhất giảm 5,5% so với VN-Index tăng 0,2%.
Hỗ trợ - Kháng cự
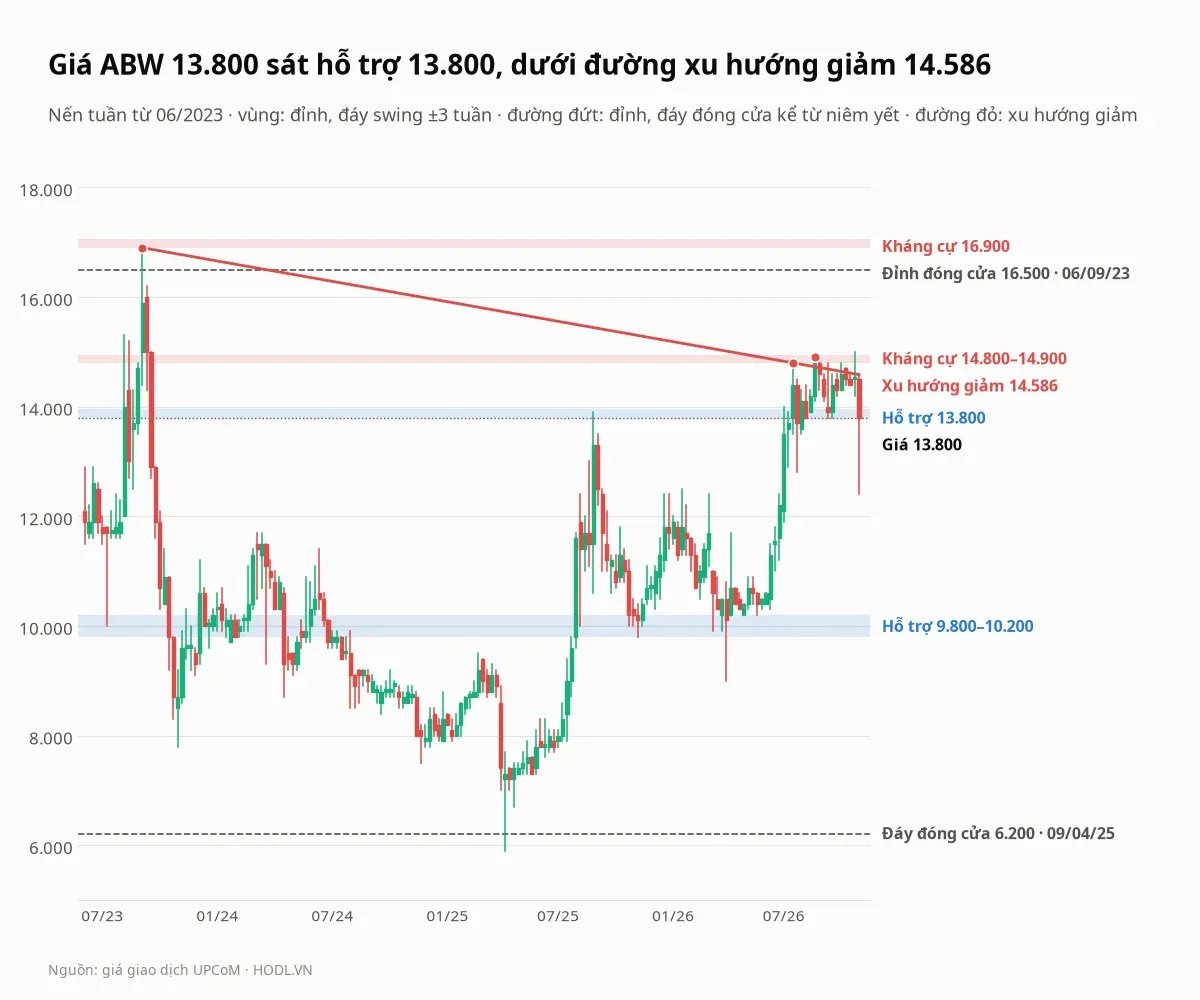
Các vùng dưới đây tính từ giá cao và giá thấp của nến tuần từ 06/2023. Vùng kháng cự 16.900 đồng chỉ có một đỉnh tuần (09/2023, cũng là đỉnh đóng cửa kể từ niêm yết 16.500 đồng), vùng 14.800 đến 14.900 đồng và vùng hỗ trợ 13.800 đồng chỉ có hai pivot, ghi rõ ở bảng. Đáy đóng cửa kể từ niêm yết là 6.200 đồng ngày 09/04/2025.
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
16.900 | Kháng cự | Đỉnh tuần 08/09/2023, một pivot; cao hơn giá 22,5% |
14.800 tới 14.900 | Kháng cự | Hai đỉnh tuần 17/07 (14.800) và 21/08/2026 (14.900); cao hơn giá 7,2% đến 8,0% |
14.586 | Đường xu hướng giảm | Nối đỉnh tuần 08/09/2023 (16.900), 17/07 (14.800) và 21/08/2026 (14.900); giá trị tuần cuối, cao hơn giá 5,7% |
13.800 | Hỗ trợ | Hai đáy tuần 11/09 và 18/09/2026, trùng giá đóng cửa 30/10; ngang giá |
9.800 tới 10.200 | Hỗ trợ | Đáy tuần 14/07/2023 (10.000), 07/11/2025 (9.800), 01/05 và 22/05/2026 (10.200); thấp hơn giá 26,1% đến 29,0% |
Giá 13.800 đồng nằm đúng vùng hỗ trợ 13.800 đồng và dưới đường xu hướng giảm 14.586 đồng kéo dài từ đỉnh 09/2023. Phía dưới vùng 13.800 đồng, mốc tiếp theo của bảng là vùng 9.800 đến 10.200 đồng, cách giá 26,1% đến 29,0%, nên khoảng trống giá rất rộng và thanh khoản mỏng làm giá dễ trượt nhanh nếu vùng này bị thủng.
Phía trên, giá đóng cửa tuần trên đường xu hướng giảm 14.586 đồng sẽ phá xu hướng giảm đã kéo dài từ 09/2023, và vùng 14.800 đến 14.900 đồng (cao hơn giá 7,2% đến 8,0%) là kháng cự gần nhất; sau đó là 16.900 đồng.
Fibonacci
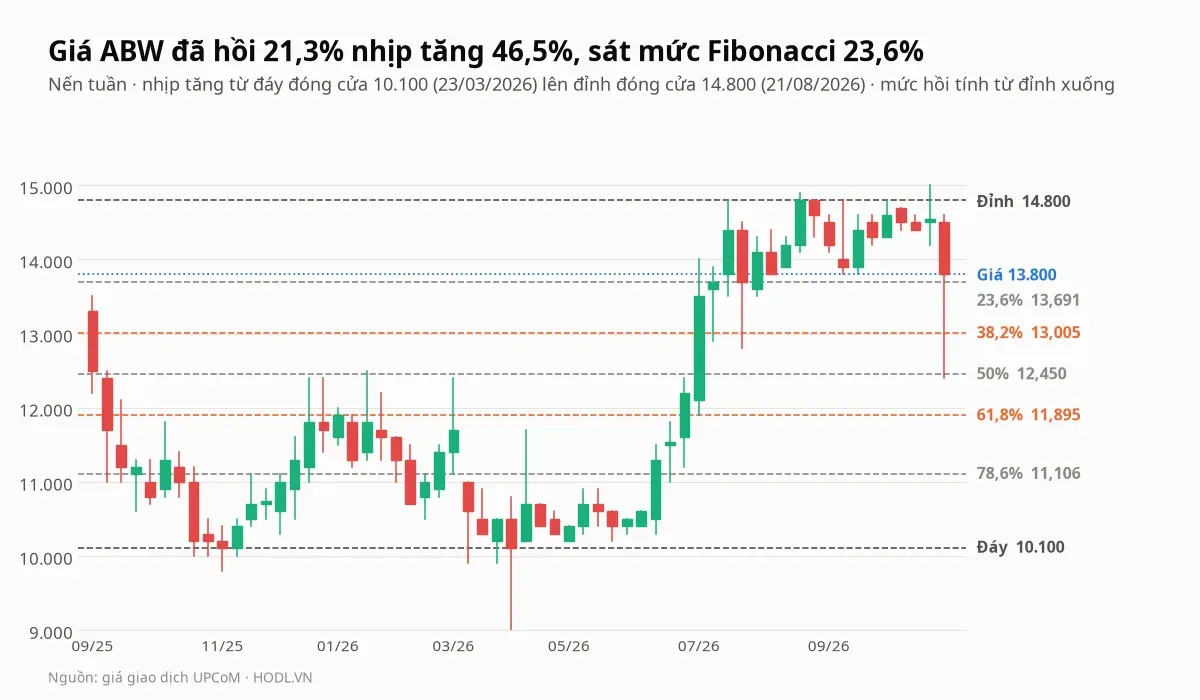
Fibonacci kéo theo giá đóng cửa cho nhịp tăng từ đáy 10.100 đồng ngày 23/03/2026 lên đỉnh 14.800 đồng ngày 21/08/2026, vẽ trên nến tuần. Các mức hồi từ đỉnh xuống là 23,6% (13.691 đồng), 38,2% (13.005 đồng), 50% (12.450 đồng), 61,8% (11.895 đồng) và 78,6% (11.106 đồng).
Giá 13.800 đồng mới hồi 21,3% nhịp tăng, cao hơn mức 23,6% (13.691 đồng) 0,8%. Mức 38,2% (13.005 đồng) thấp hơn giá 5,8%, và mức 50% (12.450 đồng) thấp hơn 9,8%, cũng là vùng nến 28/10/2026 chạm 12.400 đồng trong phiên.
Xu hướng EMA
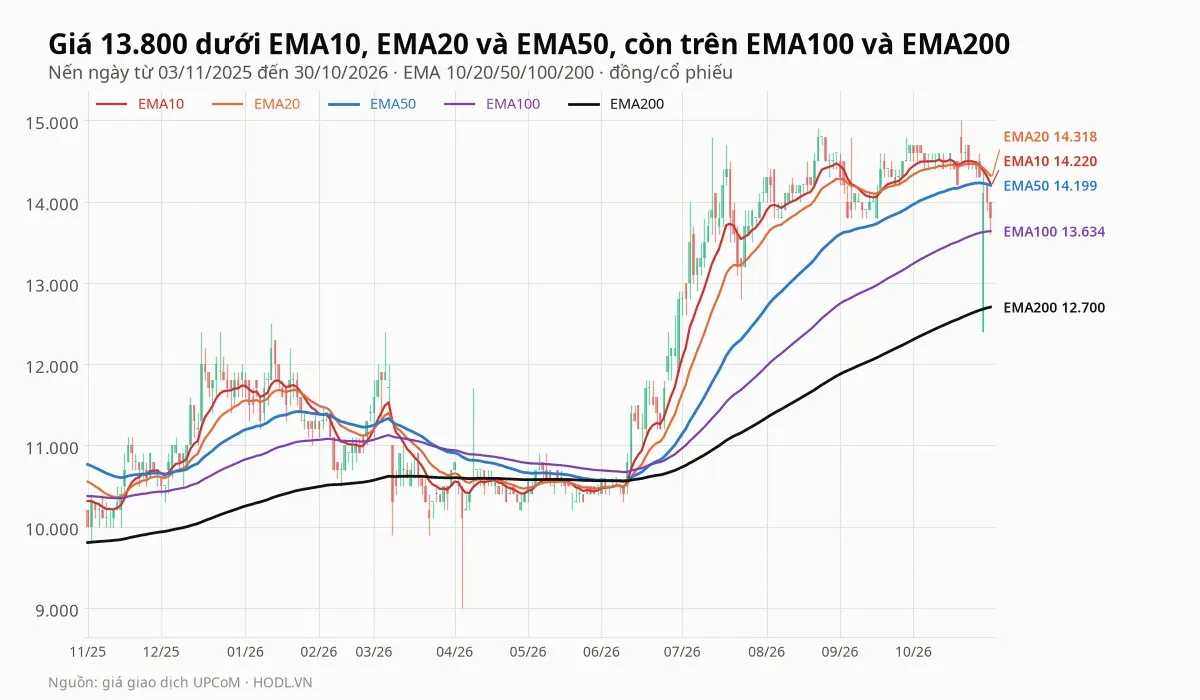
Giá nằm dưới ba đường EMA ngắn và giữa hai đường dài: EMA10 14.220 đồng (cao hơn giá 3,0%), EMA20 14.318 (3,8%) và EMA50 14.199 (2,9%), nhưng trên EMA100 13.634 (thấp hơn giá 1,2%) và EMA200 12.700 (thấp hơn 8,0%). EMA10 cắt xuống EMA20 ngày 28/10/2026 sau lần cắt lên ngày 21/09; EMA20 cắt lên EMA50 ngày 11/06/2026 và EMA50 cắt lên EMA100 ngày 19/06/2026, đều nằm trong đợt tăng giá bắt đầu từ giữa tháng 06.
Thứ tự từ trên xuống là EMA20, EMA10, EMA50, giá, EMA100, EMA200, nên xu hướng tăng trung hạn còn nguyên nhưng giá đã mất ba đường ngắn. EMA100 13.634 đồng, thấp hơn giá 1,2%, là đường kế tiếp giá đang tiến lại gần, trùng mức Fibonacci 23,6% (13.691 đồng).
RSI và động lượng
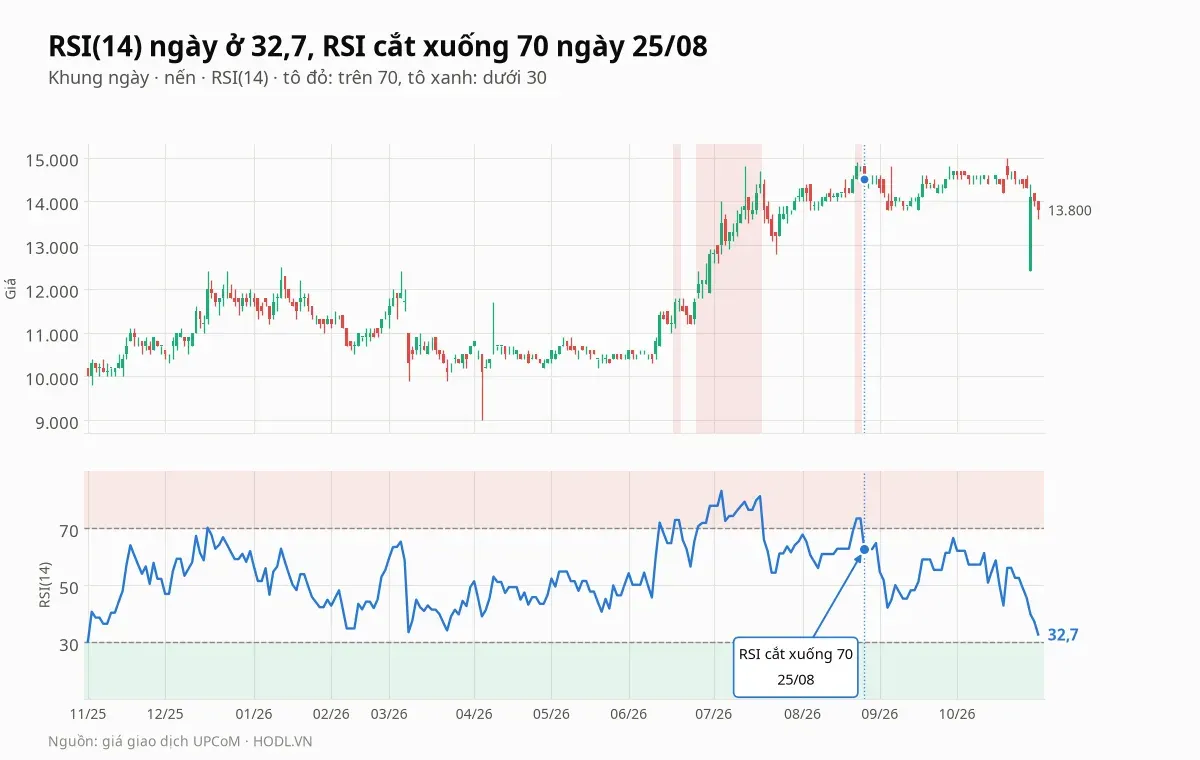
RSI(14) ngày là 32,7, từ 52,6 qua 49,0, 45,6, 39,8 và 37,2 trong sáu phiên, đáy 60 phiên gần nhất và gần vùng dưới 30. RSI đạt 83,1 ngày 03/07/2026 (đỉnh 120 phiên) và cắt xuống 70 ngày 25/08; lần dưới 30 gần nhất là tháng 04/2025 (13,5 ngày 09/04/2025).
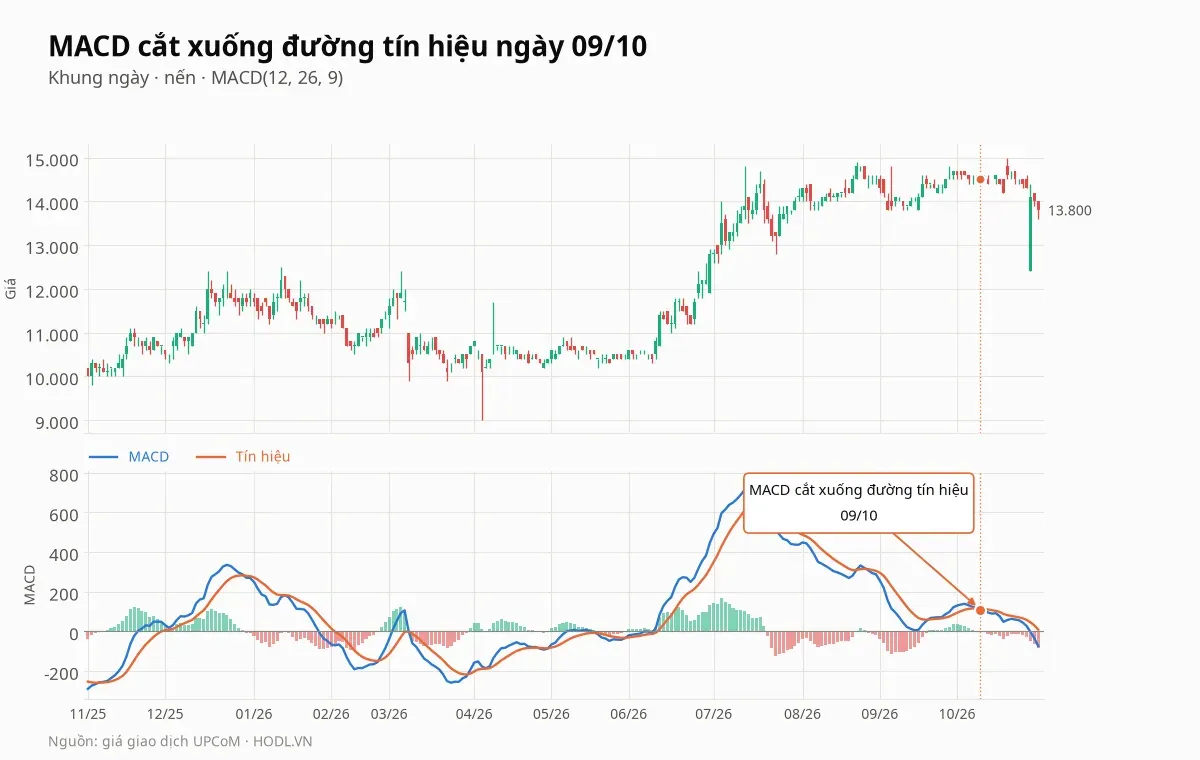
MACD ngày −74 so với tín hiệu 9, histogram âm 83 và nới rộng trong 8 phiên (từ −15 xuống −83), nên đà giảm đang mạnh lên. MACD cắt xuống tín hiệu ngày 09/10/2026 sau lần cắt lên ngày 22/09.
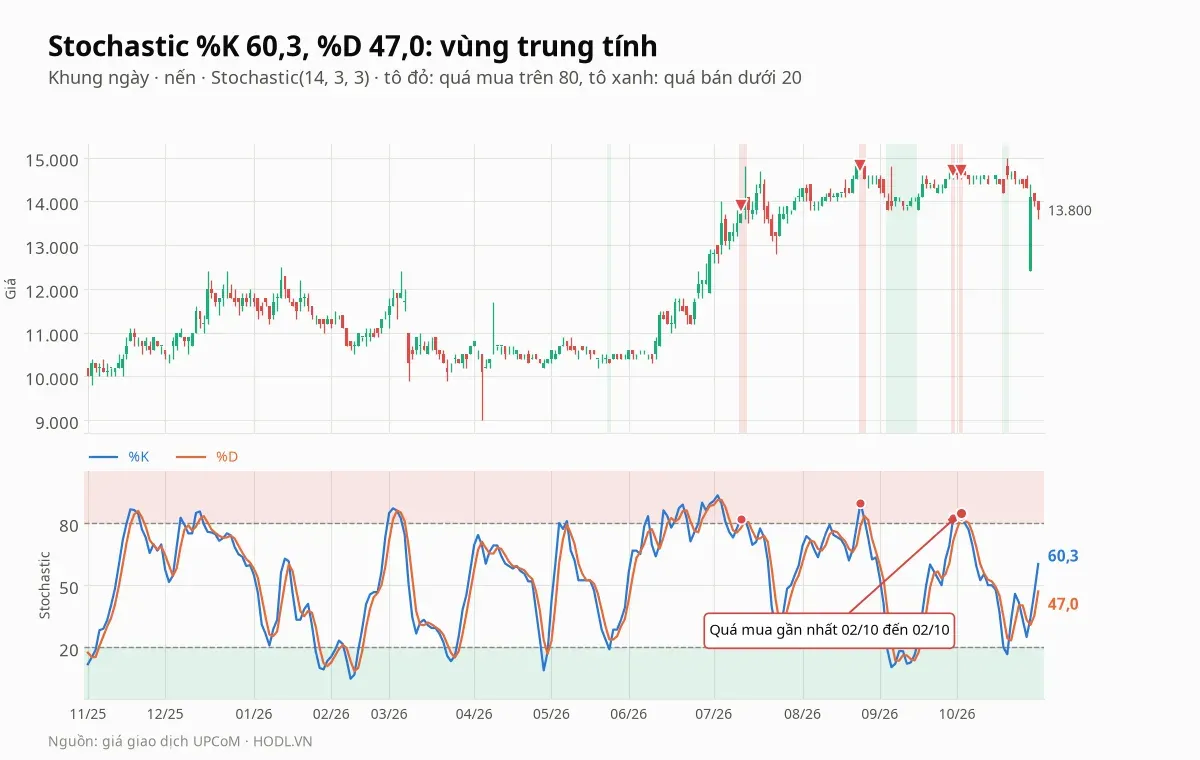
Stochastic ngày có %K 60,3 và %D 47,0. %K xuống 12,1 ngày 14/09 và 16,7 ngày 20/10 (vùng quá bán), rồi lên 60,3; %K cắt lên %D ngày 28/10/2026. Stochastic phục hồi trong khi RSI và MACD yếu đi, nên hai nhóm chỉ báo đang cho tín hiệu trái chiều.
Lịch sự kiện cần theo dõi
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Theo công bố | Kết quả và ngày hoàn tất phát hành ESOP (kế hoạch tối đa 5 triệu cổ phiếu giá 10.000 đồng) | Số cổ phiếu lên khoảng 306 triệu nếu đủ 5 triệu; EPS và BVPS giảm khoảng 1,6% |
Khoảng 06/2027, theo phương án chào bán | Hết hạn chế chuyển nhượng 1 năm với nhà đầu tư chuyên nghiệp | 200 triệu cổ phiếu (66,4% vốn) có thể được bán ra trên thị trường chỉ có khớp 1,2 tỷ đồng mỗi phiên |
Hằng quý | Lãi, lỗ FVTPL, lợi nhuận chưa thực hiện và thuyết minh danh mục | Lãi FVTPL ròng 371,2 tỷ bằng 98,6% lợi nhuận trước thuế quý III; chưa thực hiện 74,1 tỷ |
Hằng quý | Thuyết minh phải thu khác và tài sản ngắn hạn khác | Khoản 383,4 tỷ chưa nêu đối tượng |
Hằng quý | Cơ cấu và giá trị hợp lý trái phiếu chưa niêm yết của ba doanh nghiệp phát hành | 2.044,6 tỷ, bằng 50,0% vốn chủ |
Cuối tháng 02 đến tháng 03/2027, theo ngày cập nhật năm trước (27/02/2026) | Báo cáo tài chính quý IV/2026 và cả năm | Chín tháng đã đạt 100,3% kế hoạch lợi nhuận trước thuế 600 tỷ |
Tháng 03/2027, theo thông lệ (đại hội 2026 họp 18/03/2026) | Đại hội cổ đông thường niên 2027 | Kế hoạch 2027, cổ tức và phát hành trái phiếu tối đa 1.000 tỷ đồng |
Kết luận
Cổ phiếu ABW báo lợi nhuận sau thuế 316,0 tỷ đồng quý III/2026, gấp 6,8 lần cùng kỳ, nhưng 98,6% lợi nhuận trước thuế đến từ tự doanh FVTPL, riêng bán trái phiếu chưa niêm yết lãi 198,8 tỷ, trong khi cho vay, môi giới và chi phí vay cộng lại lỗ 5,3 tỷ. Danh mục FVTPL 3.651,0 tỷ có 56,0% là trái phiếu của ba doanh nghiệp chưa niêm yết, phải thu khác tăng lên 383,4 tỷ chưa có giải thích, và dòng tiền kinh doanh chín tháng âm 2.000,0 tỷ bằng đúng số vốn mới phát hành.
Về giá, P/E 7,4 lần và P/B 1,02 lần thấp hơn trung vị nhóm 23,4 lần và 1,17 lần, nhưng P/B đã cao hơn 90,1% số phiên từ khi niêm yết và giá hàm ý ROE bền vững 12,1% so với 13,8% trên vốn chủ cuối kỳ. Về kỹ thuật, giá nằm ngay vùng hỗ trợ 13.800 đồng, dưới đường xu hướng giảm 14.586 đồng và ba đường EMA ngắn, trên EMA100 và EMA200; cổ phiếu có 17 cá nhân nắm 68,6% vốn, hạn chế chuyển nhượng, khối ngoại 0,0035% và khớp bình quân 1,2 tỷ đồng mỗi phiên.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 30/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
