
Phân tích cổ phiếu VPI Quý 4/2026: Lãi quý III giảm 82%, dòng tiền kinh doanh âm 1.534 tỷ
Nội dung bài14 phần
- Cảnh báo: biến động giá bất thường
- Định giá cổ phiếu VPI: quy mô
- Lợi nhuận quý III đến từ đâu
- Thiểu số và lợi nhuận mẹ
- Tồn kho và tiền khách trả trước
- Nợ vay và dòng tiền kinh doanh
- Cổ đông, tăng vốn và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá cổ phiếu VPI: P/E, P/B
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
Định giá cổ phiếu VPI Quý 4/2026 phải đặt cạnh một quý yếu của CTCP Phát triển Bất động sản Văn Phú (HOSE: VPI), doanh nghiệp phát triển nhà ở và khu đô thị: doanh thu chín tháng tăng 56% lên 1.284,4 tỷ đồng, nhưng doanh thu quý III chỉ 155,1 tỷ, giảm 60,8% so với cùng kỳ. Lợi nhuận sau thuế cổ đông mẹ quý III là 21,1 tỷ đồng, giảm 82,2%.
Giá cổ phiếu Văn Phú đóng cửa phiên 05/11/2026 là 61.700 đồng, vốn hoá 21.722 tỷ đồng, P/B 4,00 lần và P/E 71,1 lần. Trung vị tám doanh nghiệp bất động sản nhà ở so sánh có P/B 0,95 lần và P/E 18,9 lần.
Phía sau mức giá đó, Văn Phú có hàng tồn kho 6.941 tỷ đồng, vay 7.617 tỷ và dòng tiền kinh doanh âm 1.534 tỷ trong chín tháng. Bài đi từ lợi nhuận quý III sang tồn kho, nợ vay, cổ đông, rồi định giá và kỹ thuật.
Cảnh báo: giá và kết quả kinh doanh đang đi ngược chiều. Lợi nhuận quý III giảm 82%, dòng tiền kinh doanh âm, nhưng giá VPI hồi 28,3% trong 14 phiên và nằm cách đỉnh dữ liệu từ 2023 chỉ 2,2%.
Điểm chính
- Quý III/2026 doanh thu 155,1 tỷ đồng (giảm 60,8%), lãi gộp 57,6 tỷ (giảm 66,9%), lợi nhuận cổ đông mẹ 21,1 tỷ (giảm 82,2%). Chín tháng lợi nhuận cổ đông mẹ 177,8 tỷ, giảm 32,4%.
- Kế hoạch 2026 là doanh thu 4.500 tỷ và lợi nhuận sau thuế 720 tỷ. Chín tháng đạt 28,5% và 30,7%; quý IV cần doanh thu 3.215,6 tỷ, gấp 2,8 lần quý IV/2025.
- Hàng tồn kho 6.941 tỷ, tăng 32,2% từ đầu năm; vay 7.617 tỷ, tăng 1.328 tỷ. Vay ngắn hạn 2.504 tỷ gấp 4,3 lần tiền và đầu tư ngắn hạn 586 tỷ. Dòng tiền kinh doanh chín tháng âm 1.534 tỷ.
- P/B 4,00 lần so với trung vị nhóm 0,95 lần. Giá 61.700 đồng ngầm định ROE bền vững 39,0%, trong khi ROE bốn quý là 5,8%.
- Giá giảm 23,8% từ 63.100 xuống 48.100 đồng (17/09 đến 16/10) rồi hồi 28,3%. Từ đầu năm giá tăng 17,2%, VN-Index giảm 2,5%.
Cảnh báo: biến động giá bất thường
Giá cổ phiếu Văn Phú đi một nhịp hai chiều rất mạnh trong chưa đầy hai tháng, trong khi dữ liệu BCTC không có điểm nào giải thích được nhịp đó.
- Từ đáy đóng cửa 52 tuần 47.270 đồng (11/11/2025) giá tăng 30,5% lên 61.700 đồng, dù lợi nhuận quý III giảm 82,2% và dòng tiền kinh doanh chín tháng âm 1.534 tỷ đồng.
- Từ 17/09 đến 16/10/2026 giá rơi 23,8%, từ 63.100 xuống 48.100 đồng trong 21 phiên. VN-Index cùng giai đoạn giảm 6,4%, từ 1.822,8 xuống 1.705,9 điểm.
- Từ 16/10 đến 05/11 giá hồi 28,3% trong 14 phiên, về cách đỉnh 2,2%, trong khi VN-Index chỉ tăng 2,0% lên 1.740,7 điểm. Khối lượng khớp bình quân giai đoạn hồi là 2,19 triệu cổ phiếu mỗi phiên, cao hơn 40% so với giai đoạn giảm (1,56 triệu).
- P/E 71,1 lần và P/B 4,00 lần, gấp 3,8 và 4,2 lần trung vị nhóm bất động sản nhà ở.
Dòng thời gian, so sánh với tám mã cùng ngành, dòng tiền khối ngoại, thuyết minh vay và trái phiếu, cùng những điều chưa xác định được nằm ở bài riêng về biến động giá VPI.
Điều đáng lo là giá đã hồi gần hết nhịp giảm nhưng chưa có thông tin nào làm quý IV dễ hơn: kế hoạch cần doanh thu quý IV gấp 2,8 lần quý IV/2025, tồn kho tăng 32%, vay ngắn hạn gấp 4,3 lần tiền.
Với mức giá này, nhà đầu tư mua đuổi theo nhịp hồi đang chịu rủi ro lớn nhất nếu doanh thu bàn giao quý IV không đạt kế hoạch. Nhịp giảm 23,8% vừa qua cho thấy cổ phiếu có thể mất gần một phần tư giá trị trong bốn tuần mà không cần tin xấu mới.
Định giá cổ phiếu VPI: quy mô
CTCP Phát triển Bất động sản Văn Phú (VPI), trước tháng 04/2025 là Văn Phú - Invest, giao dịch trên HOSE từ 29/06/2018. Văn Phú phát triển nhà ở và khu đô thị tại Hà Nội, Hải Phòng, Bắc Ninh, TP.HCM và Huế, đồng thời cho thuê căn hộ dịch vụ.
Tháng 09/2026 công ty chia cổ phiếu thưởng 10%, vốn điều lệ tăng từ 3.200,5 lên 3.520,5 tỷ đồng, tương ứng 352,05 triệu cổ phiếu. Giá trong bài đã điều chỉnh theo đợt chia này.
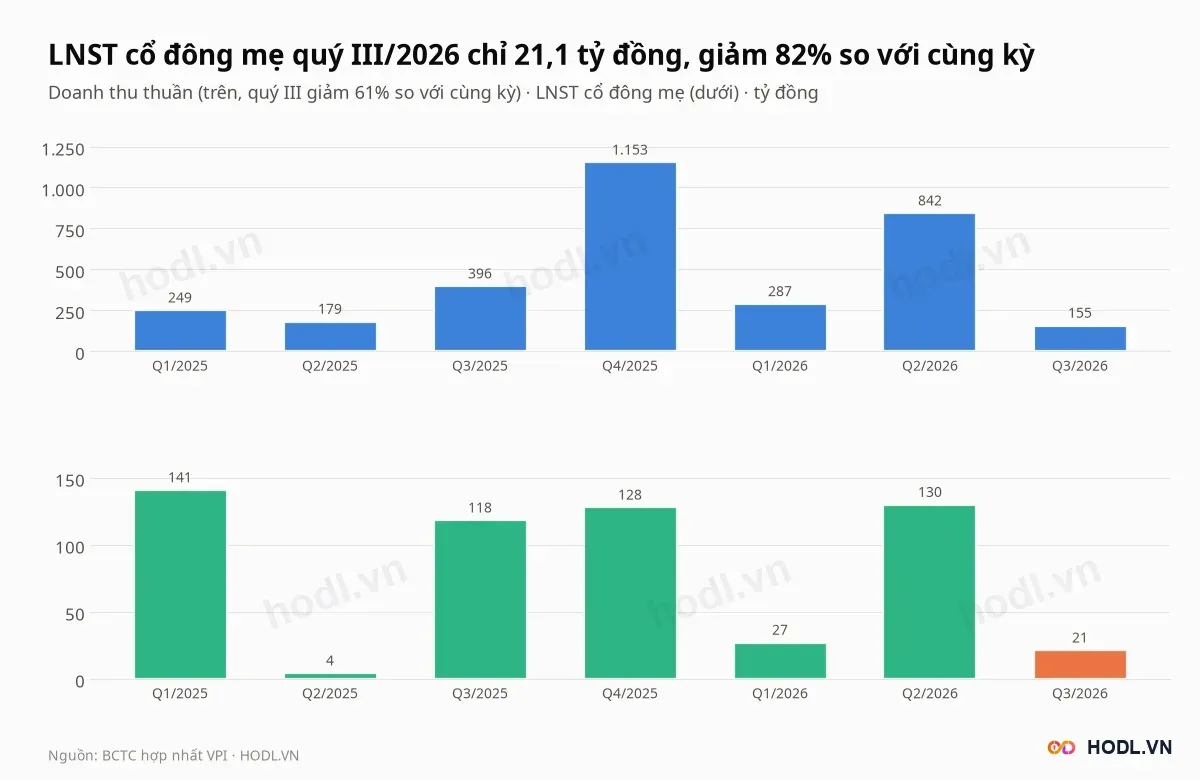
Vốn hoá theo giá 61.700 đồng là 21.722 tỷ đồng. Tổng tài sản 16.644 tỷ gấp 3,1 lần vốn chủ cổ đông mẹ 5.427 tỷ.
Quý III/2026 doanh thu thuần là 155,1 tỷ đồng, thấp nhất trong bảy quý và giảm 60,8% so với 395,6 tỷ cùng kỳ. Lãi gộp 57,6 tỷ giảm 66,9%, lợi nhuận cổ đông mẹ 21,1 tỷ giảm 82,2%.
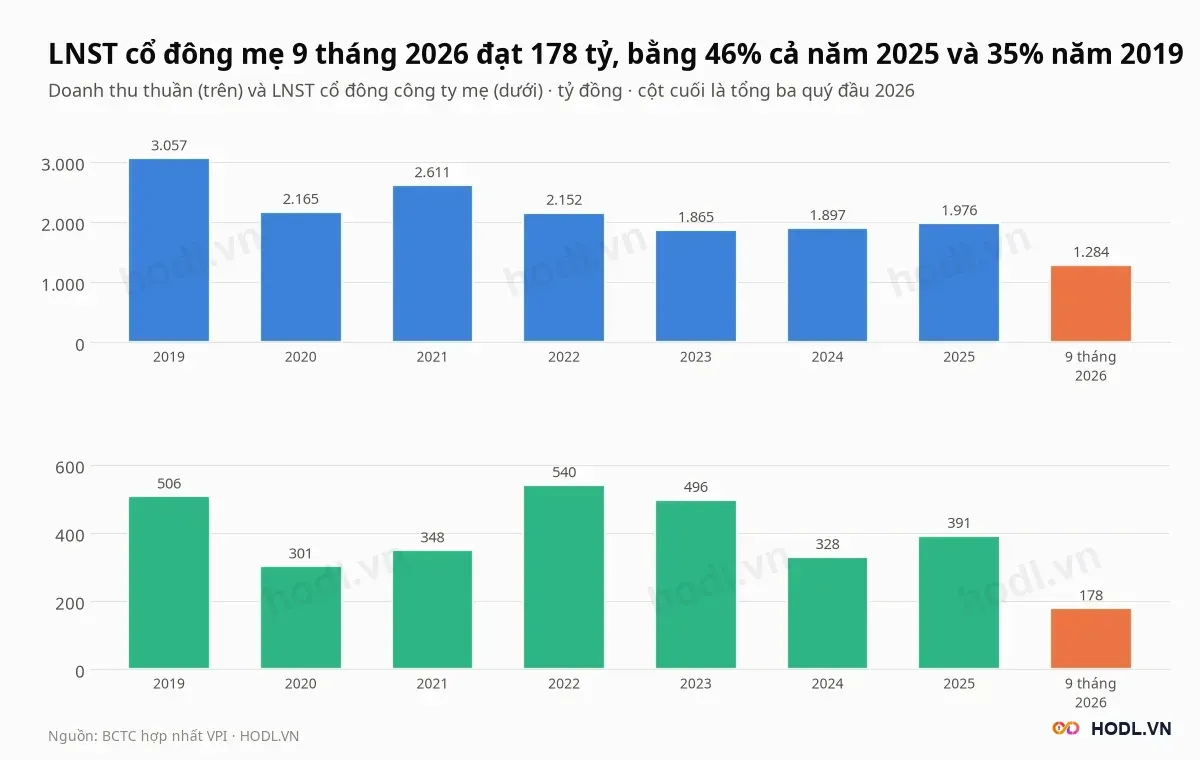
Cả năm 2025 doanh thu 1.976,4 tỷ đồng và lợi nhuận cổ đông mẹ 390,6 tỷ. Chín tháng 2026 doanh thu tăng 56,0% lên 1.284,4 tỷ nhưng lợi nhuận cổ đông mẹ chỉ 177,8 tỷ, thấp hơn 262,9 tỷ cùng kỳ và bằng 45,5% cả năm 2025.
Lãi gộp chín tháng tăng 196,6 tỷ lên 481,8 tỷ, biên gộp từ 34,6% lên 37,5%. Lợi nhuận cổ đông mẹ vẫn giảm 85,1 tỷ vì thu nhập tài chính giảm, chi phí bán hàng và quản lý tăng, và cổ đông thiểu số hưởng thêm 43,2 tỷ.
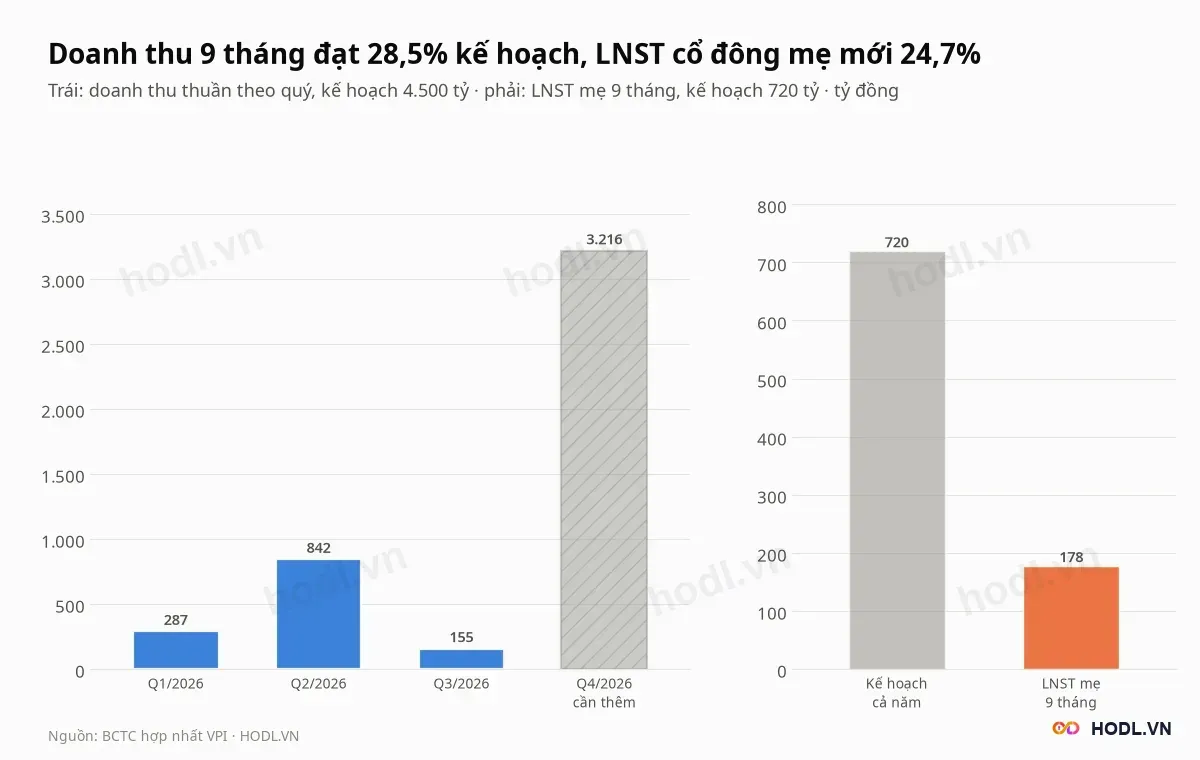
Đại hội cổ đông 23/04/2026 đặt kế hoạch năm 2026 như sau:
- Doanh thu 4.500 tỷ đồng, chín tháng đạt 28,5%.
- Lợi nhuận trước thuế 900 tỷ, chín tháng đạt 31,8% (286,2 tỷ).
- Lợi nhuận sau thuế 720 tỷ, chín tháng đạt 30,7% (221,1 tỷ hợp nhất) hoặc 24,7% (177,8 tỷ cổ đông mẹ).
Để đạt kế hoạch, quý IV cần doanh thu 3.215,6 tỷ đồng, gấp 2,8 lần quý IV/2025 (1.152,7 tỷ), và lợi nhuận sau thuế hợp nhất 498,9 tỷ, gấp 3,8 lần quý IV/2025 (129,9 tỷ).
Về giá, cổ phiếu tăng 9,0% sau 20 phiên, 10,0% sau 60 phiên và 22,3% sau 250 phiên, trong khi VN-Index lần lượt tăng 0,1%, giảm 2,0% và tăng 7,7%. Từ đầu năm giá tăng 17,2%, VN-Index giảm 2,5%.
Lợi nhuận quý III đến từ đâu
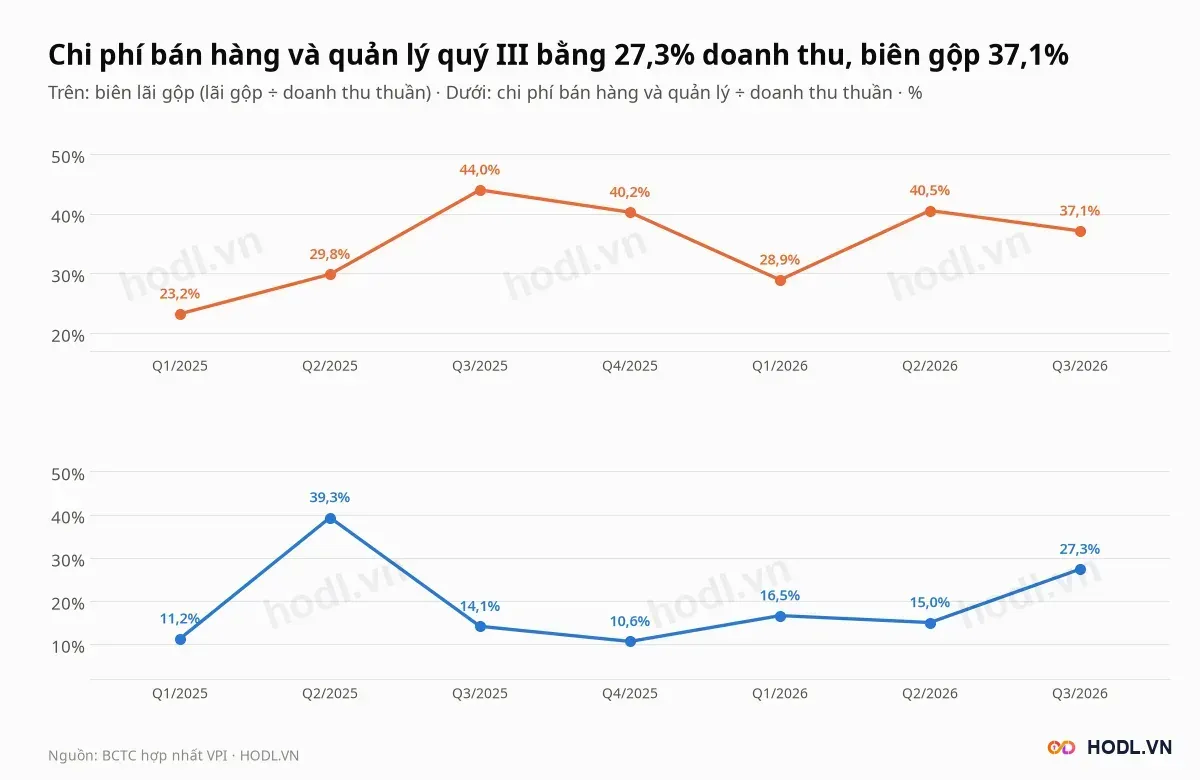
Biên gộp quý III của Văn Phú là 37,1%, so với 44,0% quý III/2025 và 40,5% quý II/2026. Chi phí bán hàng và quản lý là 42,4 tỷ đồng, bằng 27,3% doanh thu, so với 14,0% quý III/2025, vì doanh thu giảm nhanh hơn chi phí.
Chín tháng doanh thu đến từ hai dự án chính:
- Vlasta Thủy Nguyên (Hải Phòng): 576,7 tỷ đồng.
- Khu TT39-40 thuộc Khu đô thị Văn Phú (Hà Nội): 480,0 tỷ đồng.
Hai dự án này chiếm 82,3% doanh thu chín tháng. Căn hộ dịch vụ Oakwood Residence Hà Nội đóng góp khoảng 50 tỷ đồng mỗi quý.
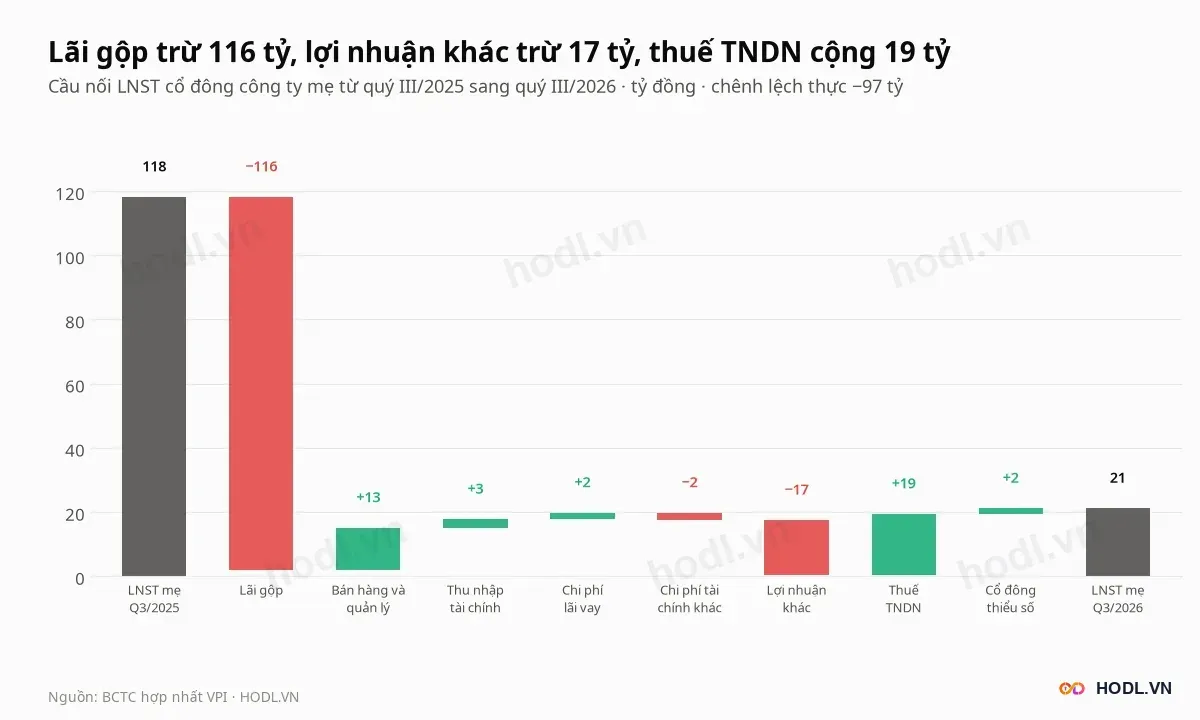
Lợi nhuận cổ đông mẹ giảm từ 118,2 tỷ xuống 21,1 tỷ, tức giảm 97,1 tỷ. Lãi gộp trừ 116,4 tỷ, gồm 105,8 tỷ do doanh thu giảm và 10,7 tỷ do biên gộp giảm.
Các khoản bù lại là thuế thu nhập doanh nghiệp giảm 19,0 tỷ và chi phí bán hàng, quản lý giảm 13,3 tỷ. Lợi nhuận khác và lãi lỗ liên doanh trừ 17,1 tỷ.
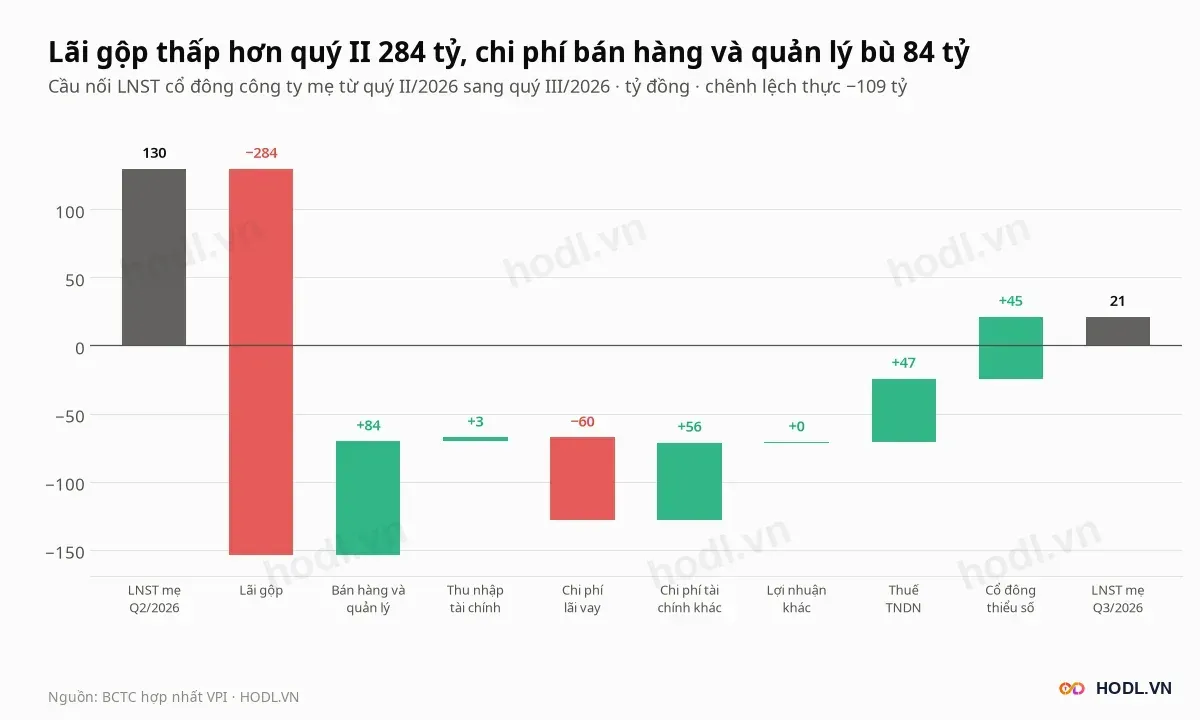
So với quý II/2026, lãi gộp giảm 283,7 tỷ vì doanh thu quý II đạt 842,0 tỷ. Chi phí bán hàng và quản lý giảm 83,5 tỷ và thuế giảm 46,7 tỷ bù lại một phần; cổ đông thiểu số nhận 44,5 tỷ ở quý II nên phần này không lặp lại ở quý III.
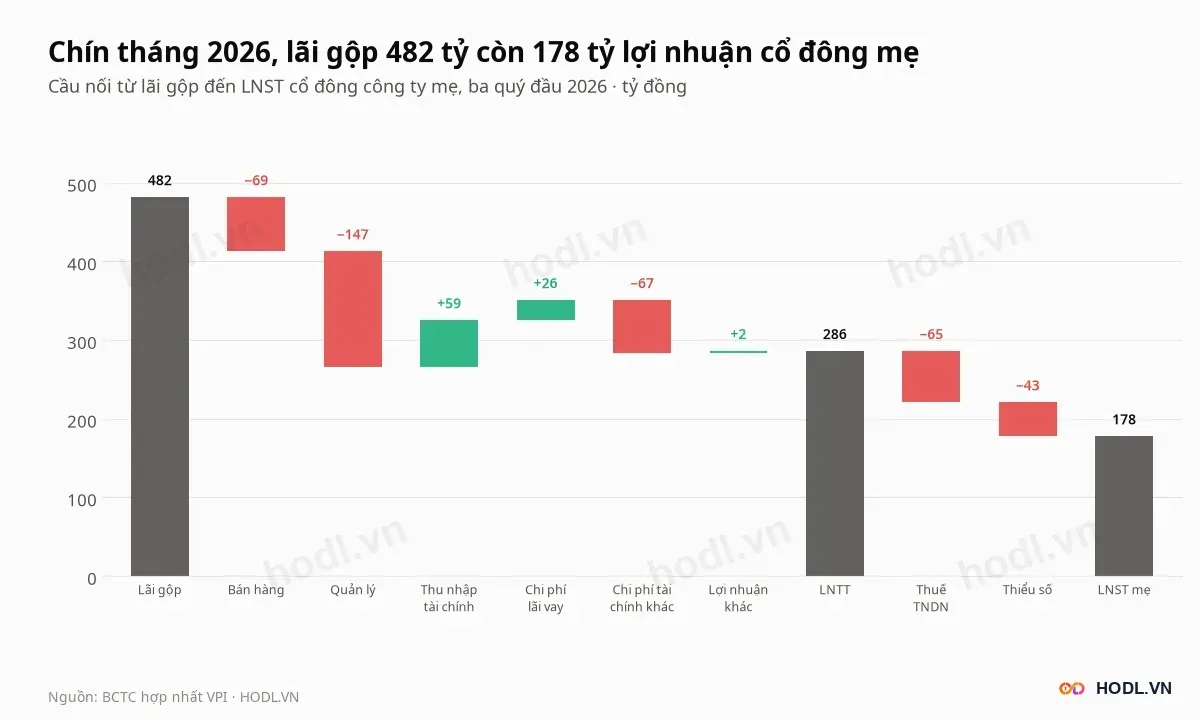
Chín tháng 2026, lãi gộp 481,8 tỷ đồng còn lại 177,8 tỷ lợi nhuận cổ đông mẹ sau các bước sau:
- Chi phí bán hàng 68,8 tỷ và quản lý 147,0 tỷ.
- Thu nhập tài chính cộng 59,3 tỷ, chi phí tài chính trừ 41,4 tỷ.
- Lợi nhuận trước thuế 286,2 tỷ, thuế 65,2 tỷ, cổ đông thiểu số 43,3 tỷ.
Thiểu số và lợi nhuận mẹ
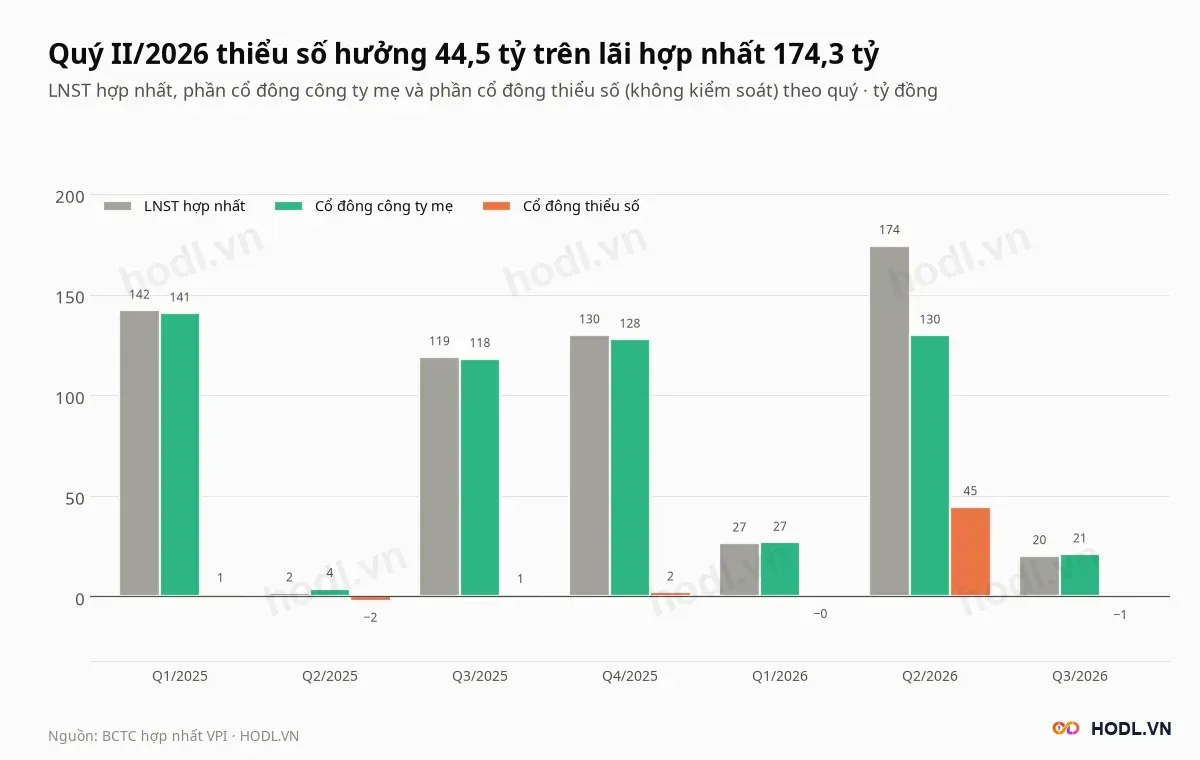
Quý II/2026 Văn Phú có lợi nhuận hợp nhất 174,3 tỷ đồng nhưng cổ đông mẹ chỉ nhận 129,8 tỷ, vì cổ đông thiểu số hưởng 44,5 tỷ. Các quý còn lại phần thiểu số dưới 3 tỷ.
Lợi ích cổ đông thiểu số trên bảng cân đối là 324,5 tỷ đồng, tăng từ 224,9 tỷ cuối 2025. Mọi chỉ số P/E, P/B và ROE trong bài đều tính trên phần cổ đông mẹ.
Tồn kho và tiền khách trả trước
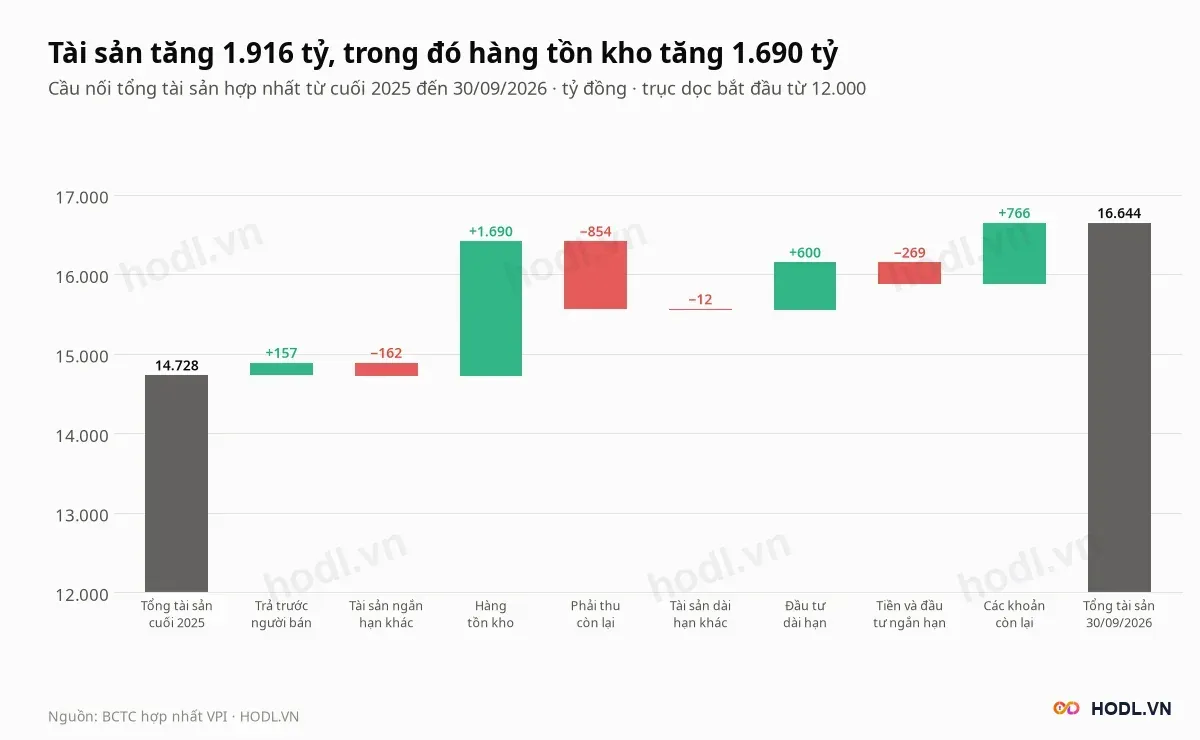
Tổng tài sản của Văn Phú tăng 1.916 tỷ đồng từ cuối 2025 lên 16.644 tỷ, trong đó hàng tồn kho tăng 1.690 tỷ lên 6.941 tỷ. Phải thu ngắn hạn giảm 697 tỷ về 1.051 tỷ; đầu tư dài hạn tăng 600 tỷ.
Tồn kho bằng 41,7% tổng tài sản và 2,8 lần doanh thu bốn quý. Tồn kho tập trung ở Vlasta Thủy Nguyên, Vlasta Premier Phú Thuận (TP.HCM) và Vlasta Premier Phú Hội (Huế).
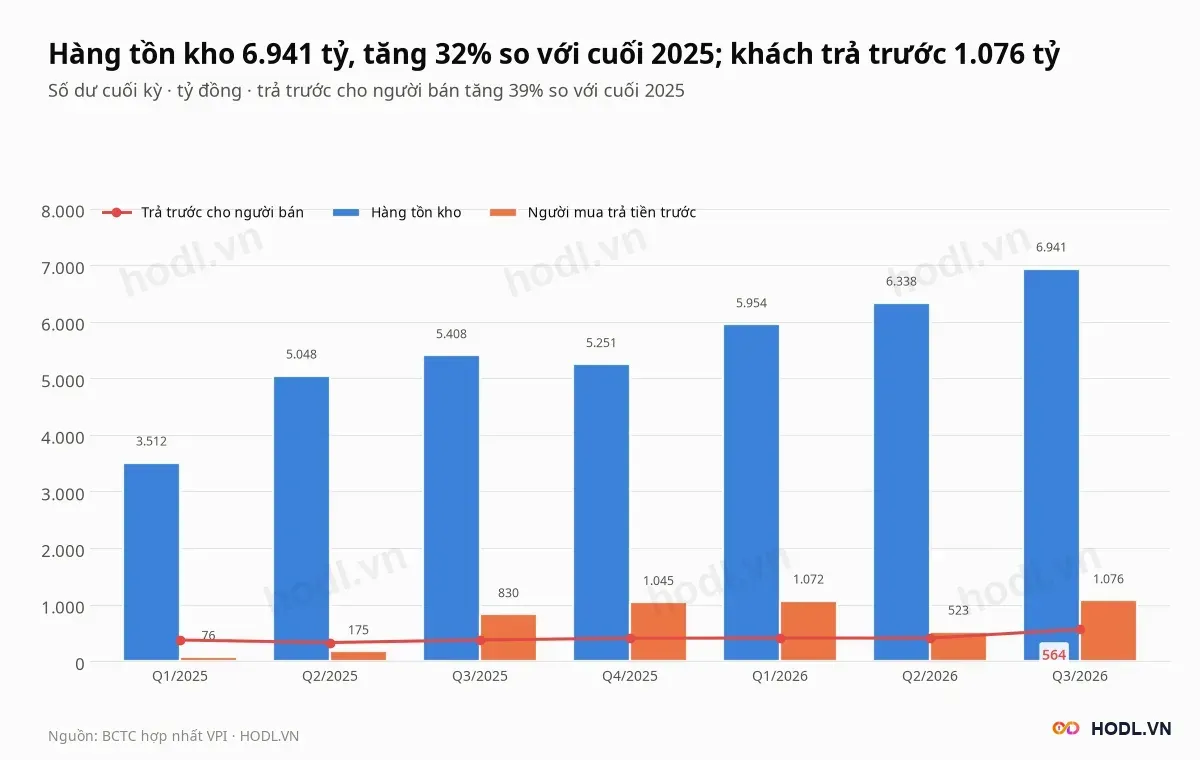
Người mua trả tiền trước là 1.076 tỷ đồng, chỉ tăng 3% so với cuối 2025. Trong đó Vlasta Premier Phú Thuận 554 tỷ, Vlasta Thủy Nguyên 287 tỷ và dự án Yên Phong (Bắc Ninh) 225 tỷ.
Trả trước cho người bán tăng 39% lên 564 tỷ. Doanh số Vlasta Premier Phú Thuận đạt 1.263 tỷ đồng nhưng chưa thành doanh thu vì dự án bàn giao năm 2027.
Tiến độ ba dự án chủ lực theo kế hoạch của công ty:
- Vlasta Thủy Nguyên: đã bán 339 sản phẩm tới cuối quý III, mở bán thêm 200 sản phẩm cuối năm; khoảng 300 sản phẩm bàn giao trong 2026.
- Vlasta Premier Phú Thuận: hơn 700 sản phẩm, bán trong 2026 đến 2027, bàn giao toàn bộ năm 2027.
- Vlasta Premier Phú Hội: mở bán nhà thấp tầng từ cuối tháng 06/2026, nhà cao tầng 2027 đến nửa đầu 2028, bàn giao quý III/2028.
Nợ vay và dòng tiền kinh doanh
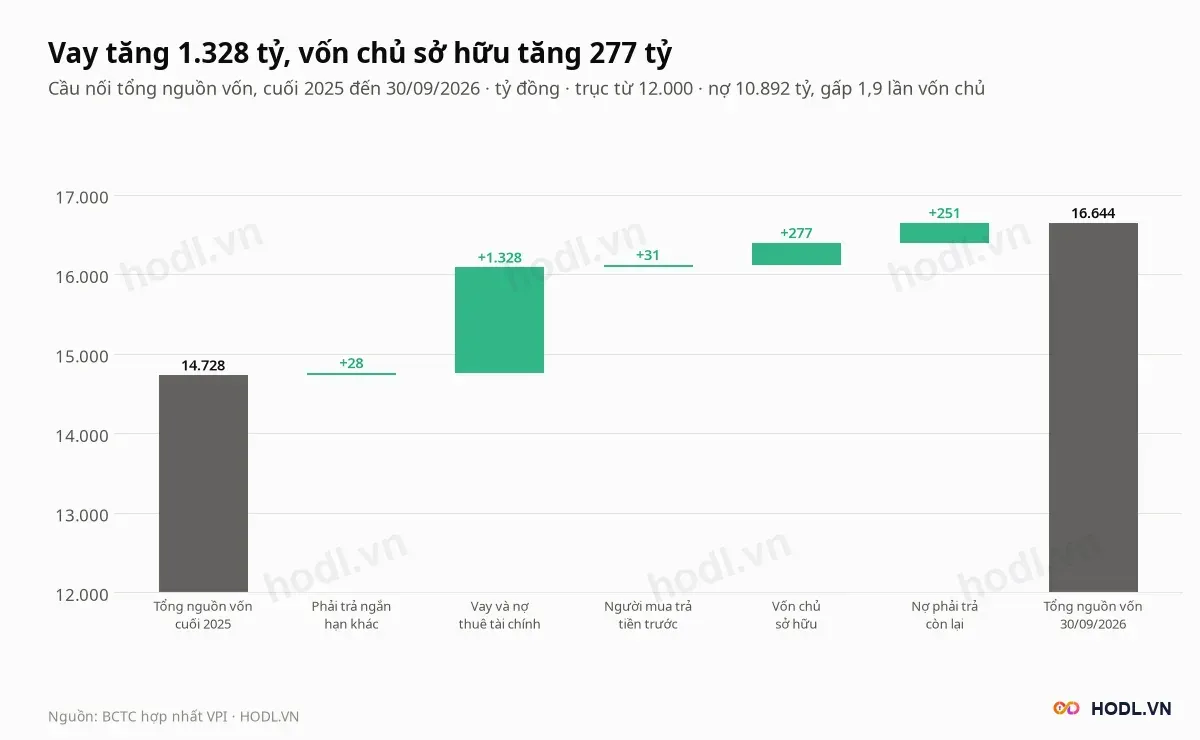
Nguồn vốn của Văn Phú tăng 1.916 tỷ đồng từ đầu năm, trong đó vay và nợ thuê tài chính tăng 1.328 tỷ lên 7.617 tỷ (tăng 21,1%), còn vốn chủ sở hữu tăng 277 tỷ lên 5.752 tỷ. Nợ phải trả 10.892 tỷ bằng 1,89 lần vốn chủ, so với 1,69 lần cuối 2025.
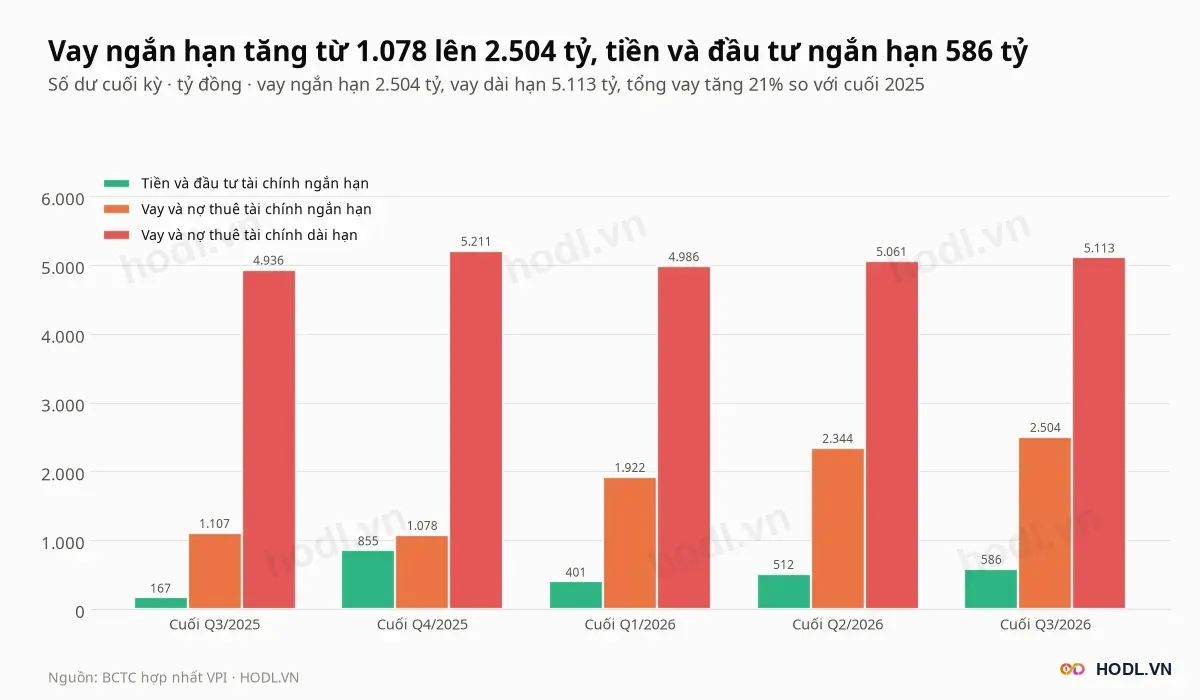
Vay ngắn hạn tăng từ 1.078 tỷ lên 2.504 tỷ, còn vay dài hạn giảm nhẹ từ 5.211 tỷ xuống 5.113 tỷ. Tiền và đầu tư ngắn hạn là 586 tỷ, nên vay ngắn hạn gấp 4,3 lần.
Vay ròng sau khi trừ tiền là 7.031 tỷ đồng, bằng 1,30 lần vốn chủ cổ đông mẹ và 13,1 lần EBITDA bốn quý (537,9 tỷ).
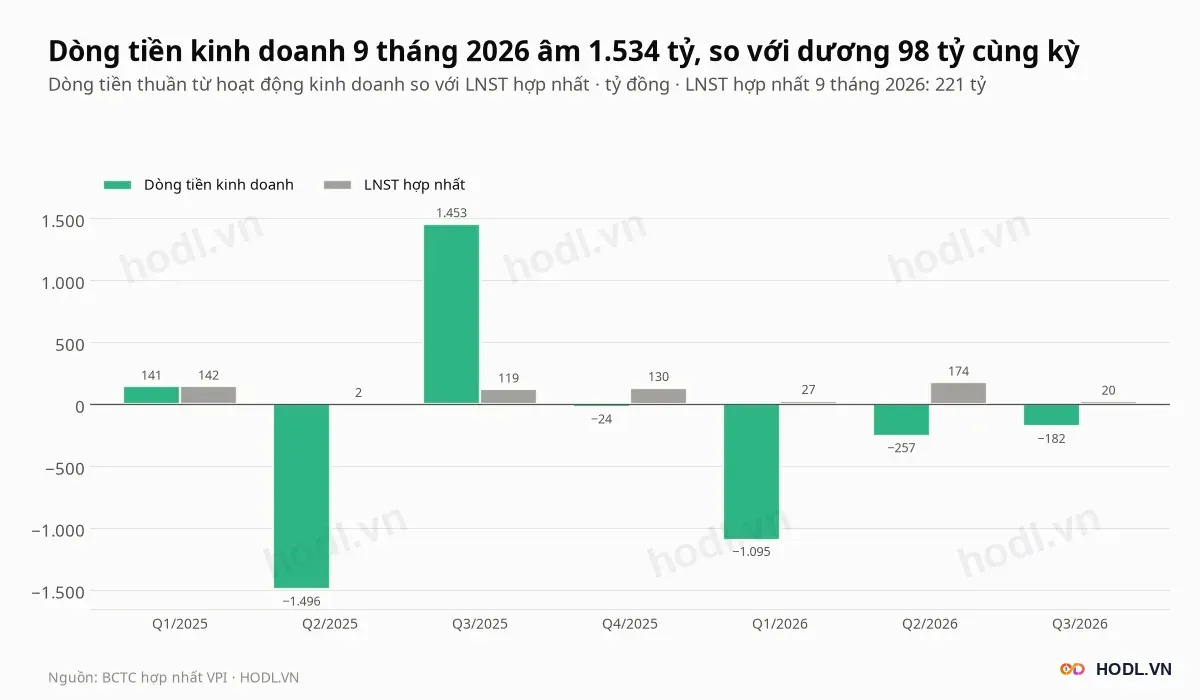
Dòng tiền kinh doanh quý I, II và III/2026 lần lượt âm 1.095 tỷ, 257 tỷ và 182 tỷ, cộng lại âm 1.534 tỷ đồng. Cùng kỳ 2025 là dương 98 tỷ.
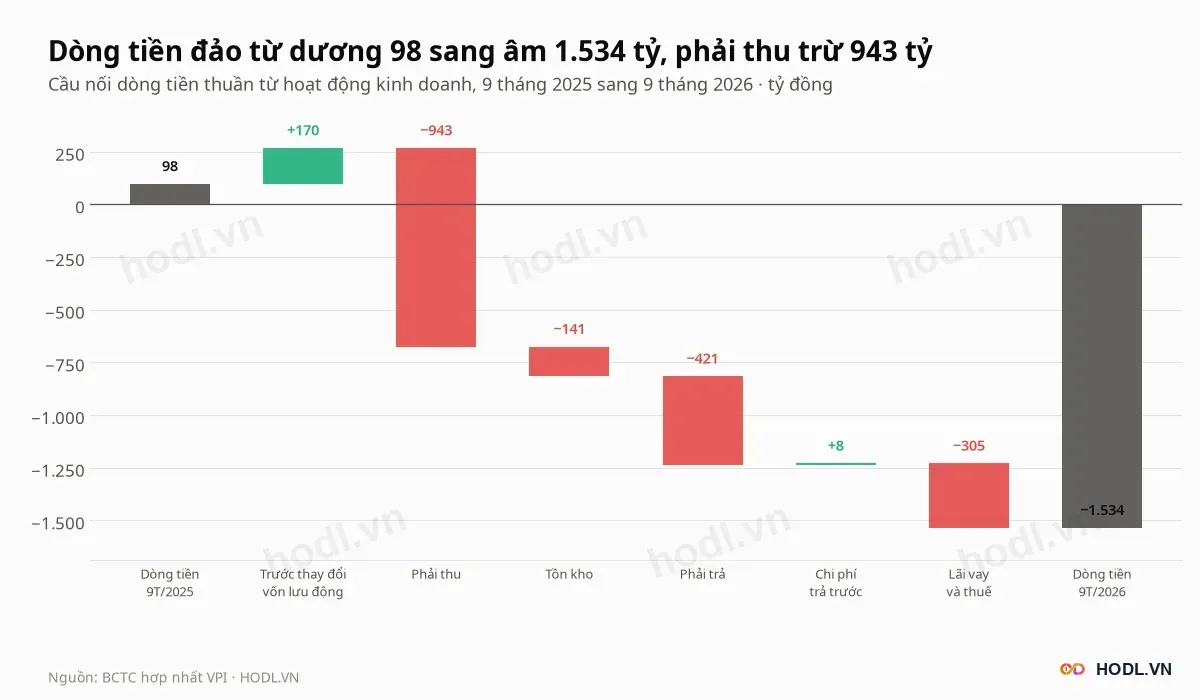
Dòng tiền đảo chiều từ dương 98 tỷ sang âm 1.534 tỷ, gồm các khoản:
- Phải thu trừ 943 tỷ.
- Phải trả trừ 421 tỷ.
- Lãi vay và thuế trừ 305 tỷ.
- Tồn kho trừ 141 tỷ.
- Lợi nhuận trước thay đổi vốn lưu động cộng 170 tỷ.
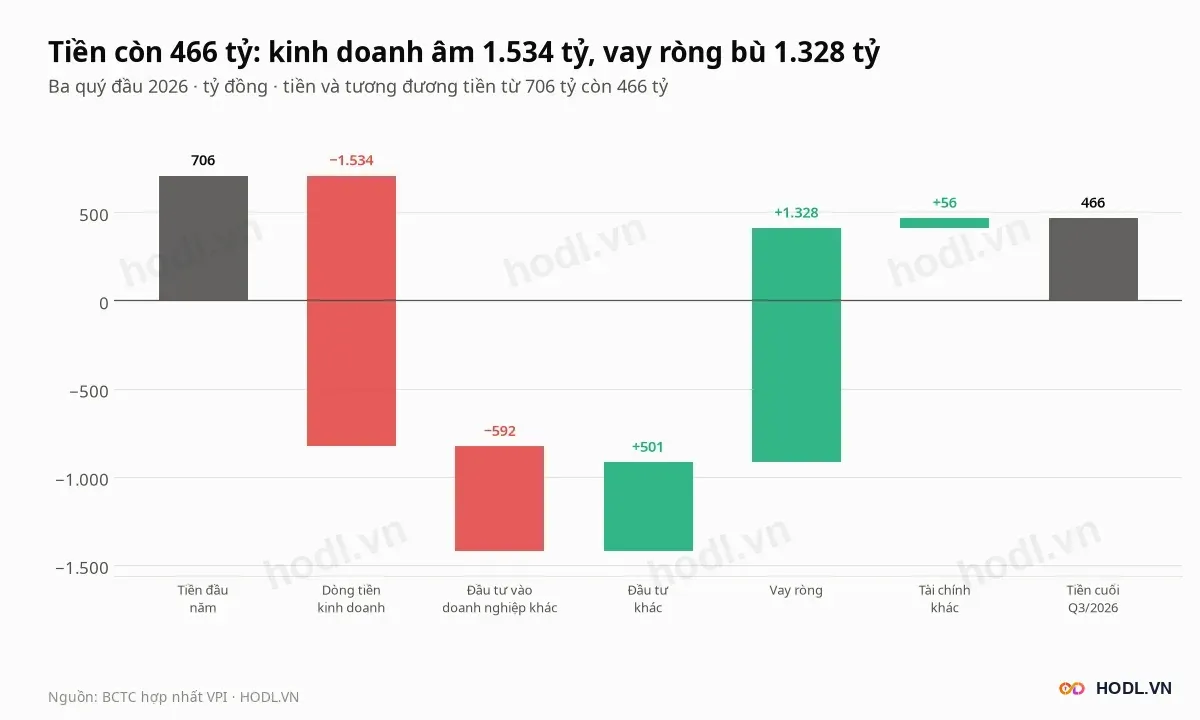
Tiền và tương đương tiền giảm từ 706 tỷ xuống 466 tỷ. Dòng tiền kinh doanh âm 1.534 tỷ, đầu tư vào doanh nghiệp khác âm 592 tỷ, được bù bằng vay ròng 1.328 tỷ và thu từ các khoản đầu tư khác 501 tỷ. Chín tháng công ty không chi cổ tức tiền mặt.
Cổ đông, tăng vốn và thanh khoản
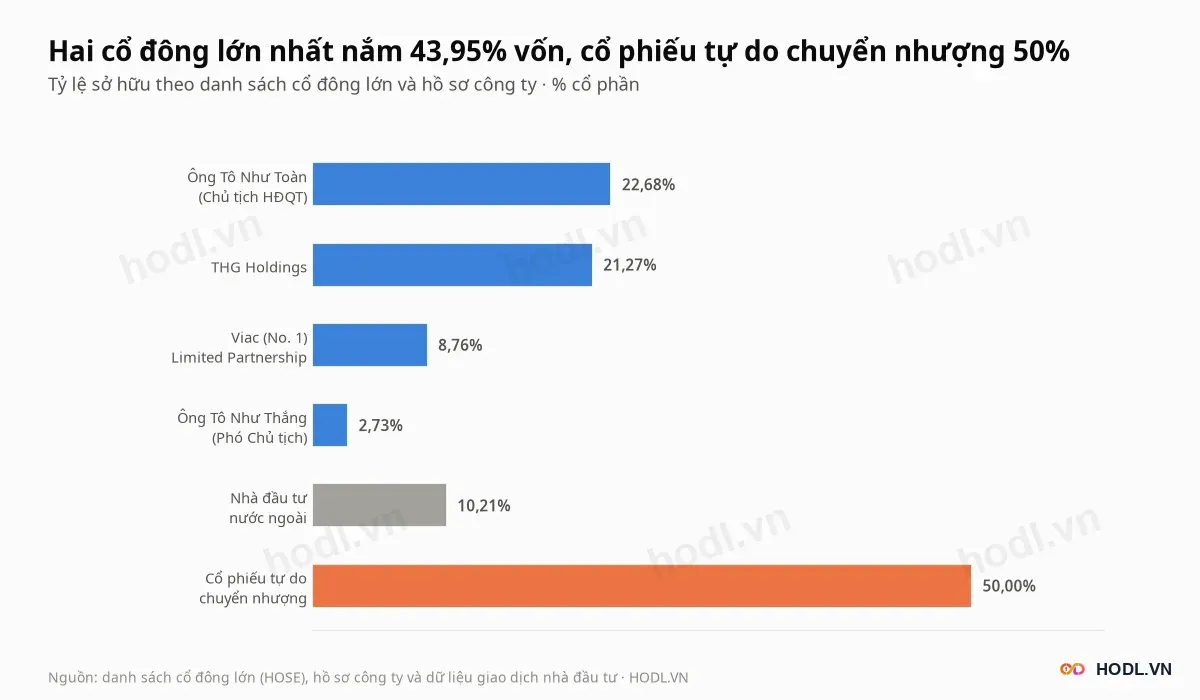
Bốn cổ đông lớn nhất của Văn Phú nắm 55,44% vốn:
- Ông Tô Như Toàn, Chủ tịch HĐQT: 22,68% (72,6 triệu cổ phiếu trước đợt thưởng).
- THG Holdings: 21,27% (68,1 triệu cổ phiếu).
- Viac (No. 1) Limited Partnership: 8,76% (28,1 triệu cổ phiếu).
- Ông Tô Như Thắng, Phó Chủ tịch HĐQT: 2,73%.
Nhà đầu tư nước ngoài nắm 10,21% vốn, còn room 136,6 triệu cổ phiếu trên giới hạn 49%. Cổ phiếu tự do chuyển nhượng là 50%.
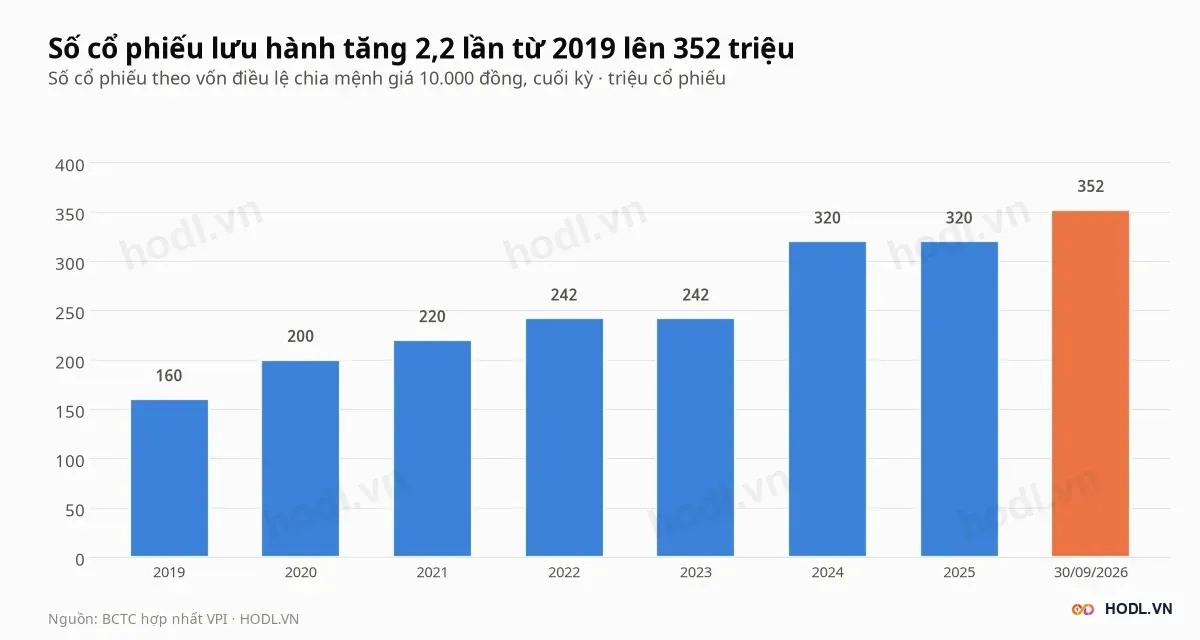
Số cổ phiếu tăng 2,2 lần từ 160 triệu năm 2019 lên 352,05 triệu, nhờ các đợt chia cổ phiếu thưởng và tăng vốn. Cổ đông đã thông qua đợt chia cổ phiếu thưởng 10% tiếp theo vào đầu tháng 10/2026, đưa vốn điều lệ lên gần 3.872 tỷ đồng và 387,3 triệu cổ phiếu. Khi hoàn tất, BVPS 15.416 đồng giảm còn 14.015 đồng.
Khối lượng khớp trung bình 20 phiên là 2,06 triệu cổ phiếu, bằng 1,00 lần trung bình 60 phiên, tương đương 114 tỷ đồng mỗi phiên. Tháng 05/2026 cao nhất với 224,6 tỷ đồng mỗi phiên và tháng 07/2026 thấp nhất với 66,2 tỷ.
Khối ngoại và tự doanh
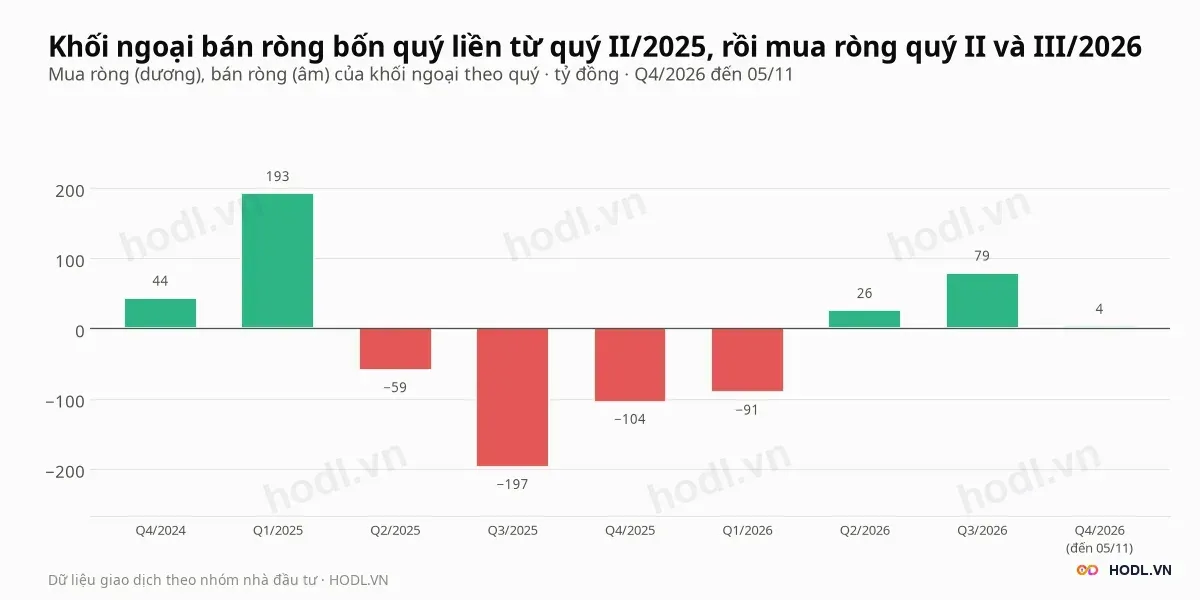
Khối ngoại bán ròng cổ phiếu Văn Phú bốn quý liên tiếp từ quý II/2025 với số lần lượt là 59 tỷ, 197 tỷ quý III/2025, 104 tỷ và 91 tỷ quý I/2026. Trước đó họ mua ròng 44 tỷ quý IV/2024 và 193 tỷ quý I/2025; sau đó mua ròng 26 tỷ quý II, 79 tỷ quý III và 4 tỷ từ đầu quý IV tới ngày 05/11.
Trong 12 tháng tới 05/11/2026 khối ngoại mua 2.302 tỷ và bán 2.398 tỷ, tức bán ròng 96 tỷ đồng. Trong 30 phiên gần nhất họ mua ròng 23 tỷ, 90 phiên mua ròng 73 tỷ, với 12 phiên mua ròng và 18 phiên bán ròng.
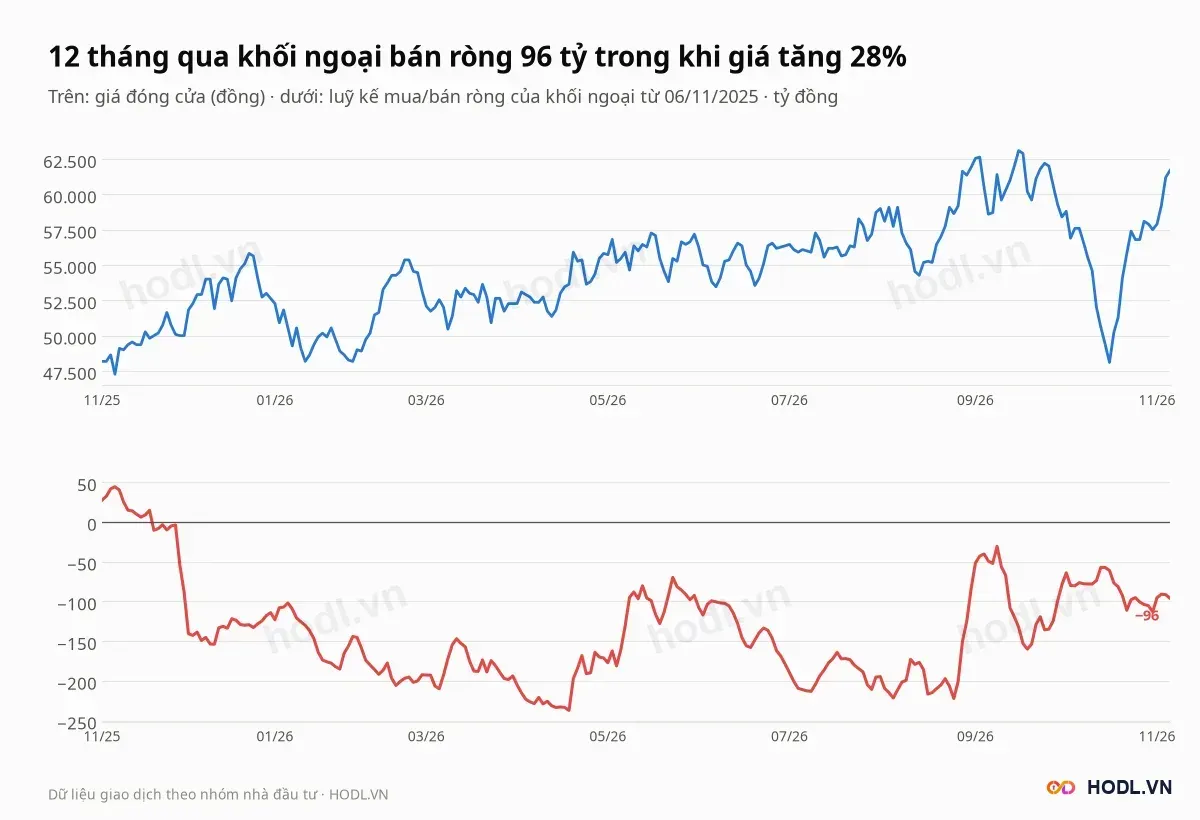
Luỹ kế 12 tháng đạt đỉnh dương 44 tỷ ngày 11/11/2025, xuống đáy âm 237 tỷ ngày 16/04/2026, rồi thu hẹp về âm 96 tỷ. Giá trong thời gian đó tăng từ 48.180 lên 61.700 đồng (28,1%), nên dòng bán ròng của khối ngoại không đi cùng chiều với giá.
Tỷ lệ sở hữu của khối ngoại là 10,87% ngày 06/11/2025, 9,64% cuối quý I, 9,83% cuối quý II, 10,12% cuối quý III và 10,21% hiện tại. Tự doanh dưới 2 tỷ đồng mỗi quý và dữ liệu có tới phiên 04/11/2026.
So sánh cùng ngành
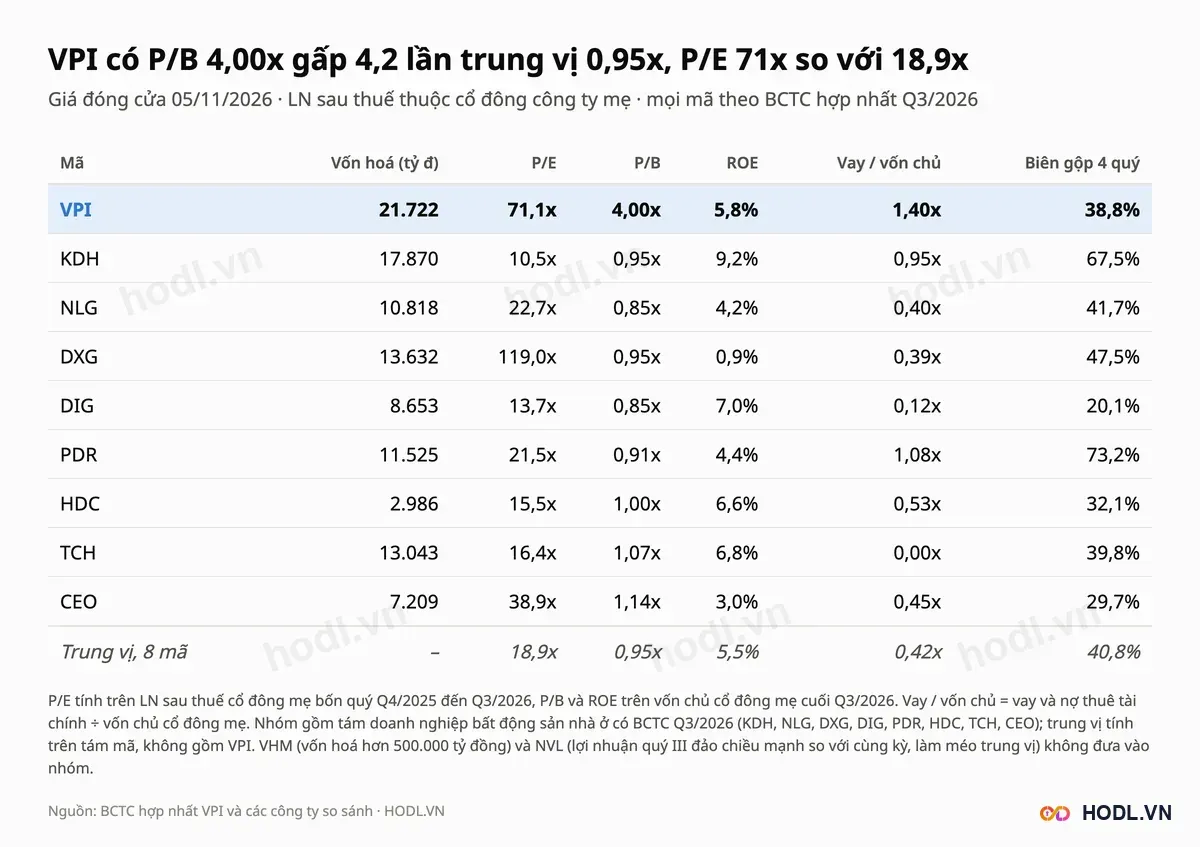
Nhóm so sánh của Văn Phú gồm tám doanh nghiệp bất động sản nhà ở có BCTC quý III/2026: KDH, NLG, DXG, DIG, PDR, HDC, TCH và CEO. VHM có vốn hoá hơn 500.000 tỷ đồng nên không đưa vào. NVL không đưa vào vì lợi nhuận quý III đảo chiều mạnh so với cùng kỳ, làm méo trung vị.
Cổ phiếu VPI có P/B 4,00 lần, gấp 4,2 lần trung vị 0,95 lần của nhóm, với ROE 5,8% so với trung vị 5,5%. P/E 71,1 lần so với 18,9 lần. Vay trên vốn chủ cổ đông mẹ là 1,40 lần, gấp 3,3 lần trung vị 0,42 lần; biên gộp bốn quý 38,8% so với 40,8%.
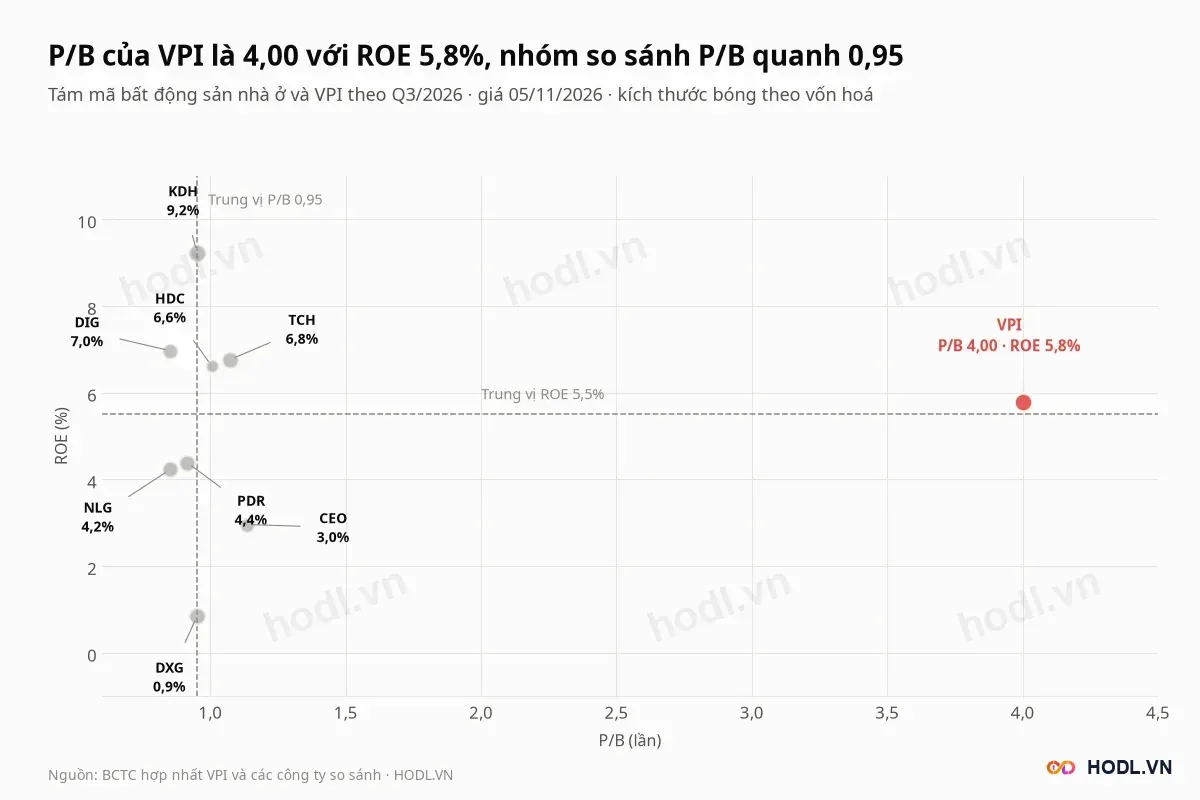
Trên biểu đồ, cả tám mã so sánh có P/B từ 0,85 đến 1,14 lần với ROE từ 0,9% đến 9,2%. Cổ phiếu VPI nằm riêng ở P/B 4,00 lần, dù ROE chỉ ngang trung vị nhóm.
Định giá cổ phiếu VPI: P/E, P/B
Các chỉ số của Văn Phú tự tính từ BCTC hợp nhất quý III/2026, trên 352,05 triệu cổ phiếu:
Giá 61.700 đồng ứng với P/E 71,1 lần và P/B 4,00 lần. ROE bốn quý là 5,8%. Với kế hoạch lợi nhuận sau thuế 720 tỷ đồng, EPS là 2.045 đồng và P/E là 30,2 lần.
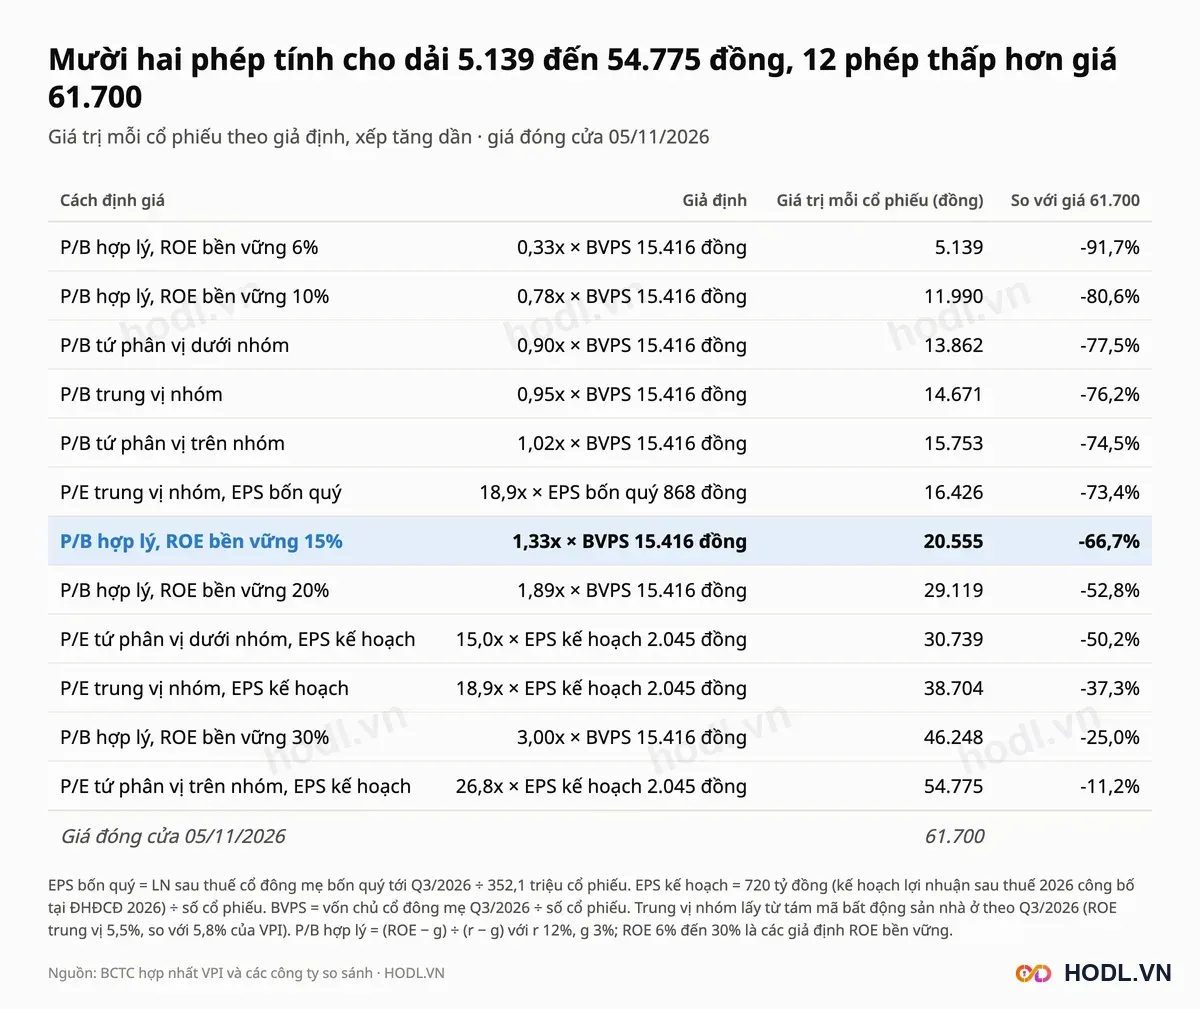
Mười hai phép tính cho dải từ 5.139 đến 54.775 đồng, và cả mười hai đều thấp hơn giá 61.700 đồng. Phép cao nhất dùng P/E tứ phân vị trên của nhóm (26,8 lần) nhân EPS kế hoạch 2.045 đồng; phép thấp nhất dùng ROE bền vững 6%.
P/B hợp lý tính theo công thức sau, với tỷ suất sinh lời yêu cầu r 12% và tăng trưởng dài hạn g 3%:
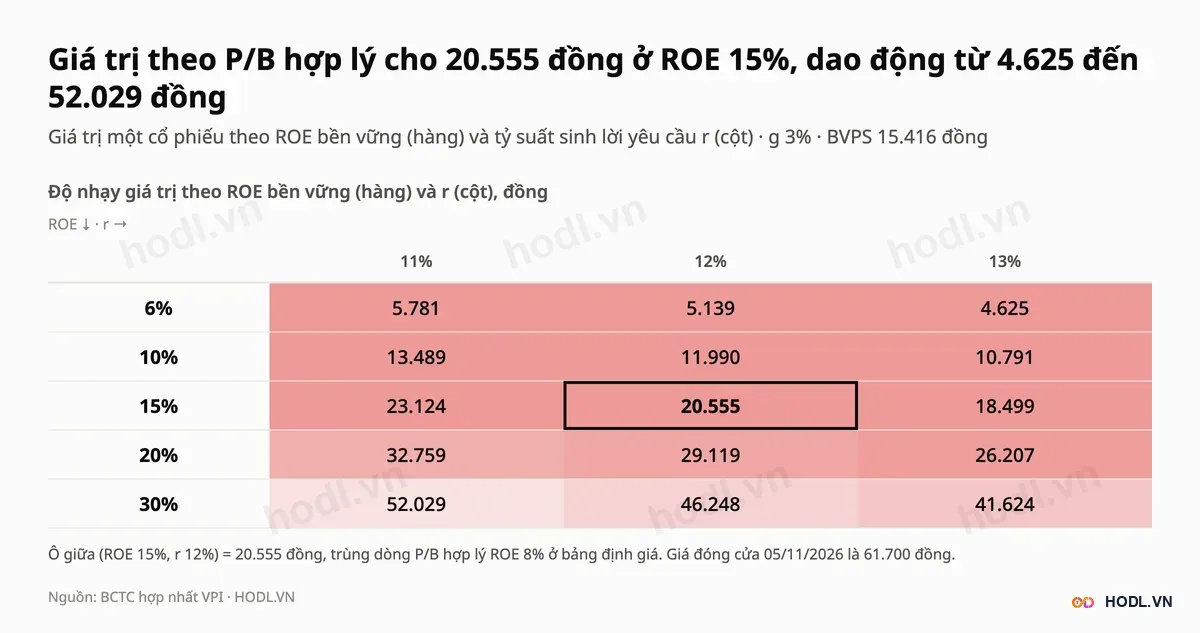
Ở ROE 15% và r 12%, giá trị là 20.555 đồng; ở ROE 30% là 46.248 đồng. Lưới độ nhạy từ 4.625 đến 52.029 đồng cũng không có ô nào đạt 61.700 đồng.
Ngược lại, giá 61.700 đồng ngầm định ROE bền vững 39,0%, gấp 6,7 lần ROE bốn quý. Sổ sách ghi tồn kho theo giá vốn, nên phần chênh giữa giá trị quỹ đất và giá vốn chỉ hiện ra khi bàn giao; kế hoạch lợi nhuận 720 tỷ là phép thử của chênh lệch đó.
Thang giá tham chiếu
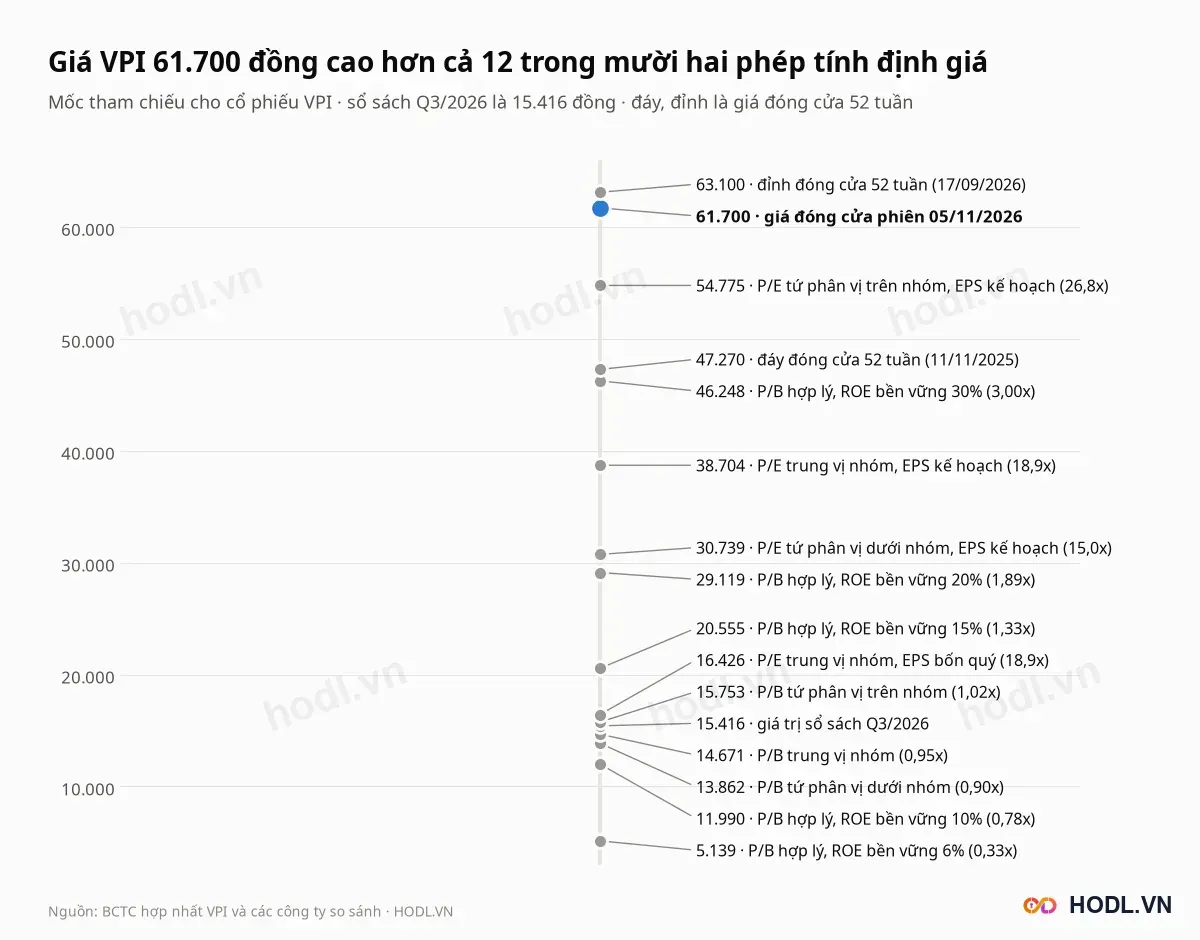
Thang giá xếp mười hai phép tính của Văn Phú cùng giá trị sổ sách 15.416 đồng, đáy đóng cửa 52 tuần 47.270 đồng (11/11/2025) và đỉnh đóng cửa 63.100 đồng (17/09/2026). Giá 61.700 đồng nằm trên mọi phép tính và thấp hơn đỉnh 52 tuần 2,2%.
Phép gần giá nhất là P/E tứ phân vị trên nhóm nhân EPS kế hoạch (54.775 đồng), thấp hơn giá 11,2%. Nhóm phép tính theo P/B của nhóm (13.862 đến 15.753 đồng) thấp hơn giá khoảng 75%.
Phân tích kỹ thuật
Phân tích dùng nến tuần của Văn Phú từ 01/2023; tuần cuối (02 đến 06/11/2026) mới có bốn phiên tới ngày 05/11. Giá 61.700 đồng cao hơn cả năm đường EMA tuần và thấp hơn đỉnh đóng cửa 52 tuần 63.100 đồng là 2,2%.
Hỗ trợ - Kháng cự
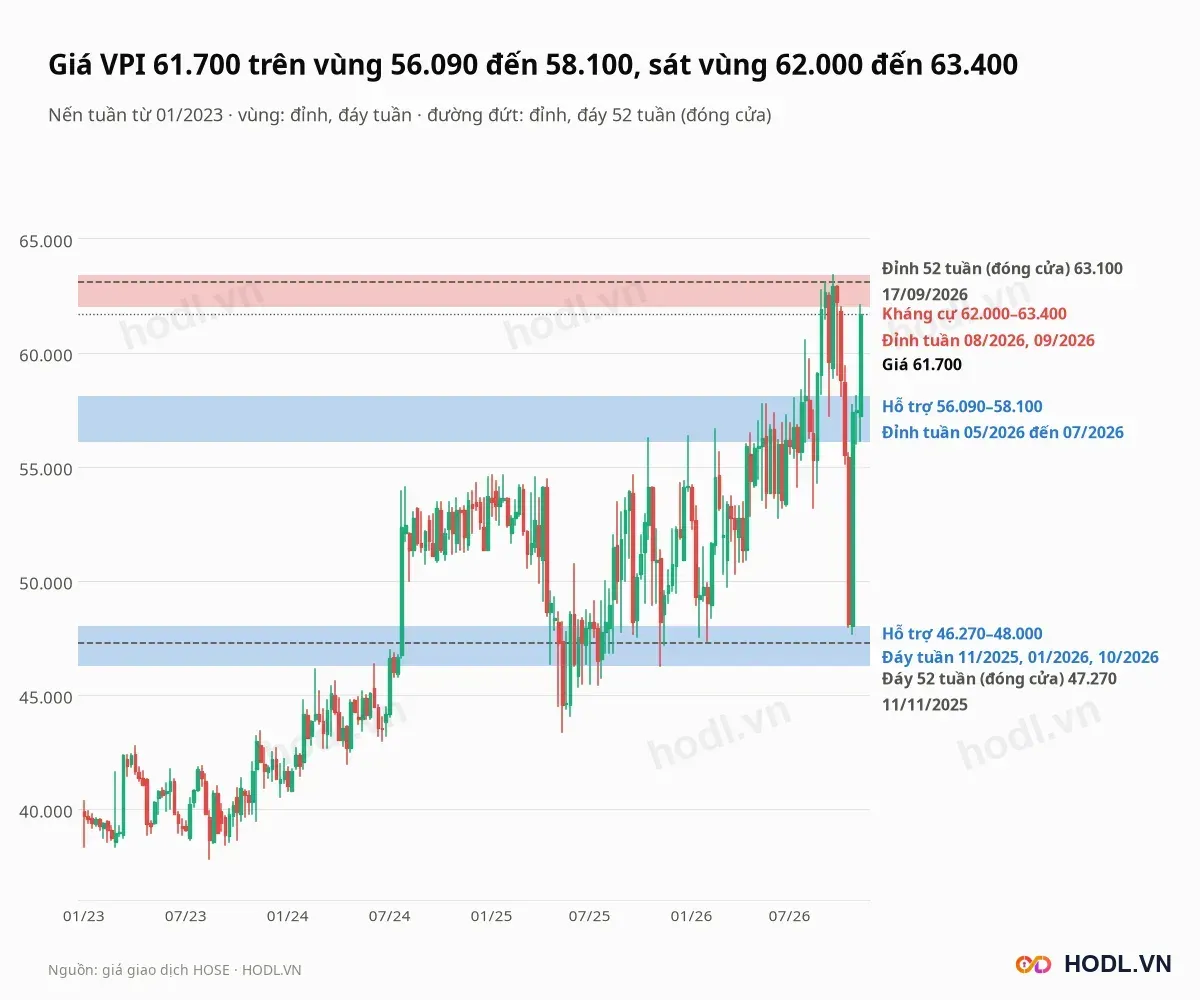
Các vùng dưới đây tính từ giá cao và thấp của nến tuần từ 2023, mỗi vùng chứa các đỉnh hoặc đáy swing từ hai lần trở lên:
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
62.000 tới 63.400 | Kháng cự | Đỉnh tuần 28/08, 04/09 và 18/09/2026; cao hơn giá 0,5% đến 2,8% |
56.090 tới 58.100 | Hỗ trợ | Vùng đỉnh tuần 05/2026 đến 07/2026 mà giá vừa vượt; thấp hơn giá 5,8% đến 9,1% |
46.270 tới 48.000 | Hỗ trợ | Đáy tuần 07/11/2025, 30/01/2026 và 23/10/2026; thấp hơn giá 22,2% đến 25,0% |
Vùng 56.090 đến 58.100 đồng từng là kháng cự nhiều lần trong 2026, và giá đã đóng cửa trên vùng này từ tuần 21/08/2026. Đáy đóng cửa 52 tuần là 47.270 đồng ngày 11/11/2025, nằm trong vùng hỗ trợ thấp.
Phía trên, đỉnh đóng cửa 63.100 đồng ngày 17/09/2026 và đỉnh tuần 63.400 đồng ngày 18/09/2026 là mức cao nhất trong dữ liệu từ 2023.
Fibonacci
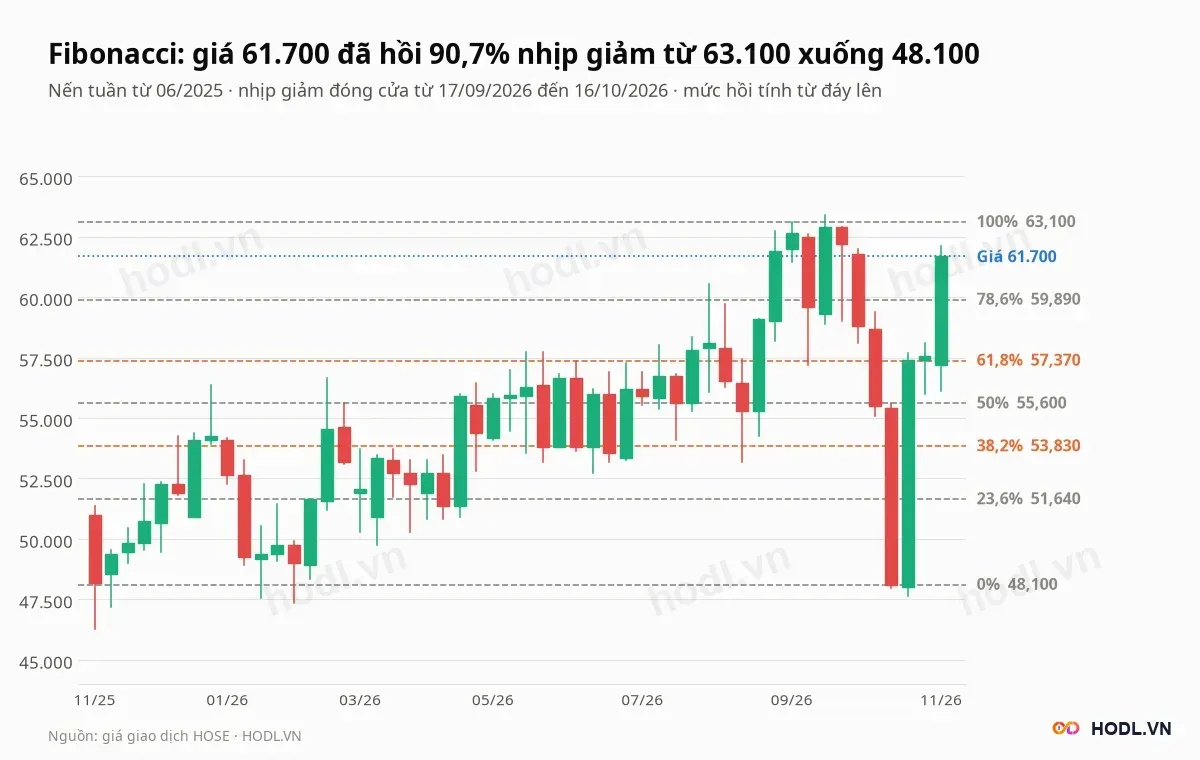
Fibonacci kéo theo giá đóng cửa cho nhịp giảm từ đỉnh 63.100 đồng ngày 17/09/2026 xuống đáy 48.100 đồng ngày 16/10/2026. Các mức hồi từ đáy lên:
- 23,6%: 51.640 đồng
- 38,2%: 53.830 đồng
- 50%: 55.600 đồng
- 61,8%: 57.370 đồng
- 78,6%: 59.890 đồng
Giá 61.700 đồng đã hồi 90,7% nhịp giảm, trên mức 78,6% (59.890 đồng) và dưới đỉnh 63.100 đồng 2,2%. Mức 61,8% (57.370 đồng) nằm trong vùng hỗ trợ 56.090 đến 58.100 đồng.
Xu hướng EMA
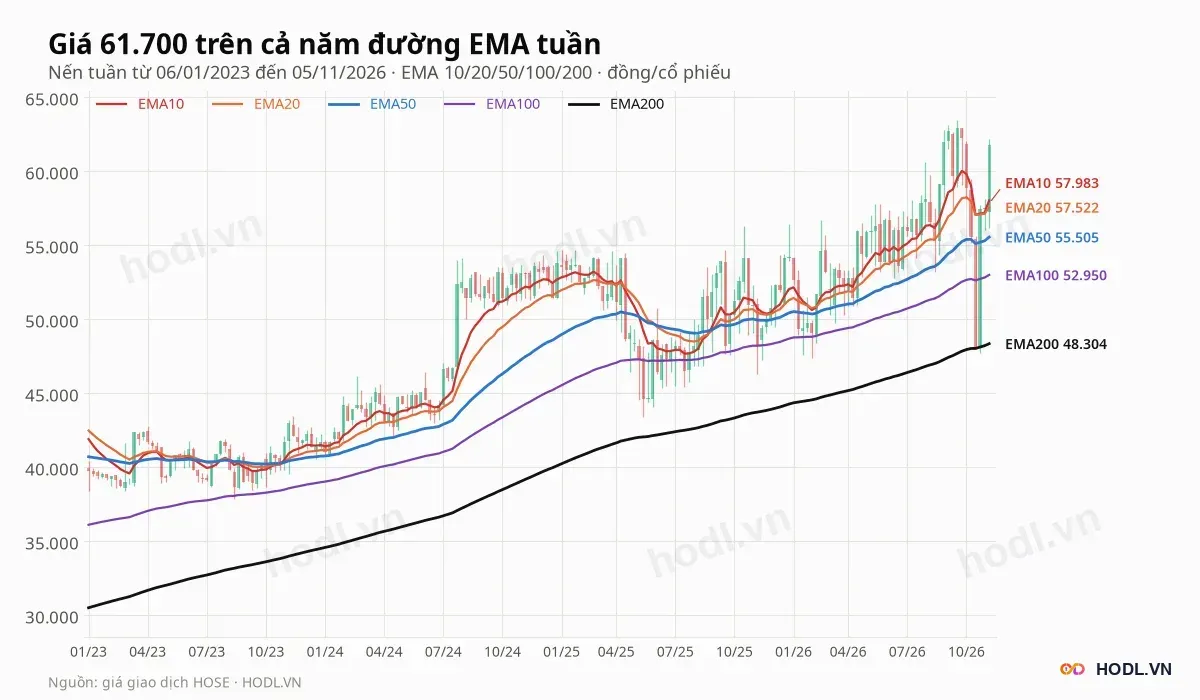
Giá 61.700 đồng trên cả năm đường EMA tuần:
- EMA10 ở 57.983 đồng, thấp hơn giá 6,0%.
- EMA20 ở 57.522 đồng, thấp hơn giá 6,8%.
- EMA50 ở 55.505 đồng, thấp hơn giá 10,0%.
- EMA100 ở 52.950 đồng, thấp hơn giá 14,2%.
- EMA200 ở 48.304 đồng, thấp hơn giá 21,7%.
EMA20 cắt lên EMA50 tuần 05/09/2025 và chưa cắt xuống lại. Tuần 23/10/2026 nến có bóng dưới chạm 47.650 đồng, gần EMA200, rồi giá hồi lên trên EMA10 trong tuần 06/11/2026.
RSI và động lượng
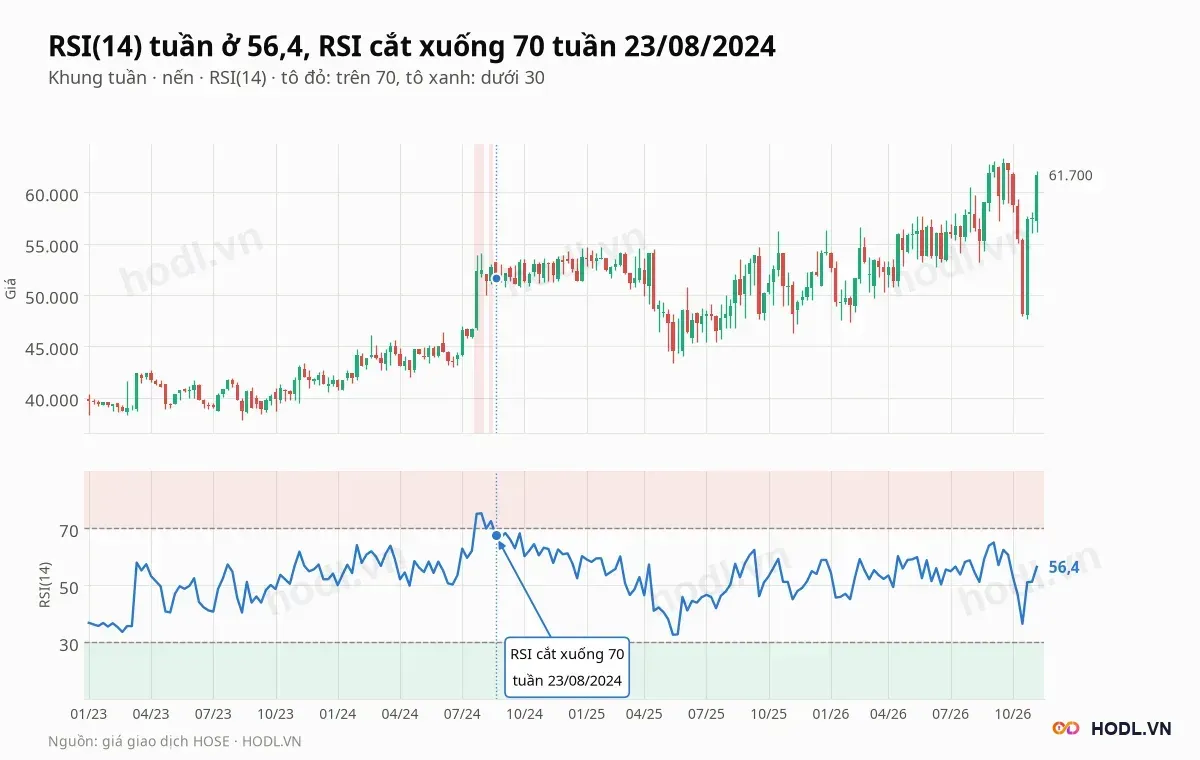
RSI(14) tuần ở 56,4, sau mức thấp 36,4 tuần 16/10/2026 và mức cao 65,0 tuần 04/09/2026. Sáu tuần gần nhất RSI lần lượt là 53,0, 46,8, 36,4, 51,1, 51,2 và 56,4. RSI vượt 70 lần gần nhất vào tháng 08/2024 và chưa vượt lại.
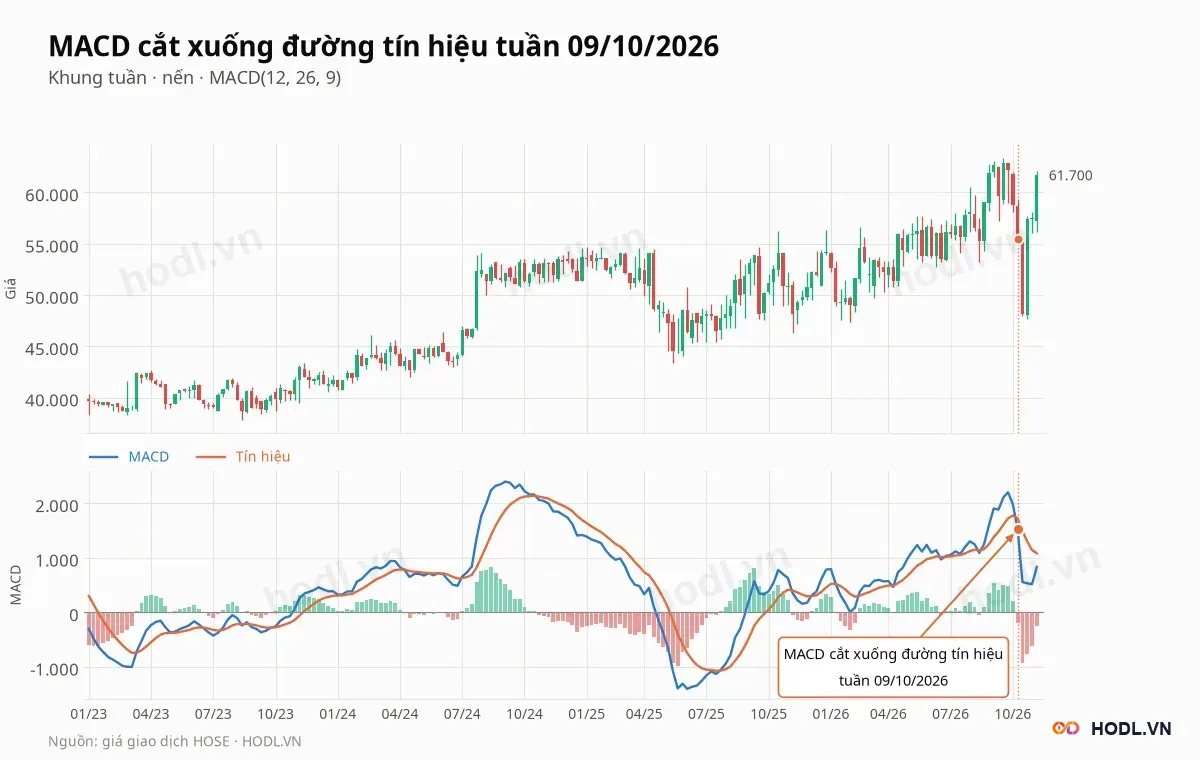
MACD tuần ở 831, dưới đường tín hiệu 1.079, histogram âm 248. MACD cắt xuống đường tín hiệu tuần 09/10/2026 và chưa cắt lên lại, dù giá đã hồi về sát đỉnh.
Lịch sự kiện cần theo dõi
Các mốc dưới đây quyết định kết quả kinh doanh và dòng tiền của Văn Phú những quý tới:
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Quý IV/2026 | Mở bán thêm 200 sản phẩm Vlasta Thủy Nguyên và mở bán Vlasta Premier Phú Hội | Quyết định tiền khách trả trước và dòng tiền kinh doanh đang âm 1.534 tỷ |
Quý IV/2026 | Hoàn tất chia cổ phiếu thưởng 10% đã được cổ đông thông qua | Số cổ phiếu từ 352,05 lên 387,3 triệu; BVPS từ 15.416 xuống 14.015 đồng |
Quý IV/2026 | Bàn giao Vlasta Thủy Nguyên, ghi nhận doanh thu năm | Cần doanh thu 3.215,6 tỷ trong quý để đạt kế hoạch 4.500 tỷ |
Tháng 01/2027 | Kết quả kinh doanh quý IV/2026 và cả năm | So với kế hoạch lợi nhuận sau thuế 720 tỷ; chín tháng đạt 221,1 tỷ |
Hằng quý | Vay ngắn hạn, tồn kho, tiền | Vay ngắn hạn 2.504 tỷ gấp 4,3 lần tiền và đầu tư ngắn hạn |
Tháng 04/2027, theo thông lệ | Đại hội cổ đông thường niên 2027 | Kế hoạch lợi nhuận mới và chính sách cổ tức; năm 2026 đại hội họp ngày 23/04 |
Kết luận
Văn Phú (VPI) có lợi nhuận cổ đông mẹ quý III/2026 chỉ 21,1 tỷ đồng, giảm 82,2%, vì dự án không bàn giao trong quý. Chín tháng đạt 30,7% kế hoạch lợi nhuận, tồn kho tăng 32,2%, vay tăng 1.328 tỷ và dòng tiền kinh doanh âm 1.534 tỷ.
Về giá, P/B 4,00 lần so với trung vị nhóm 0,95 lần, và mười hai phép định giá đều thấp hơn 61.700 đồng. Kỹ thuật: giá trên cả năm đường EMA tuần, hỗ trợ 56.090 đến 58.100 đồng, kháng cự 62.000 đến 63.400 đồng, MACD tuần còn dưới đường tín hiệu.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 05/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
