
Phân tích cổ phiếu VNB Quý 4/2026: 98% tài sản là cho vay và tiền gửi, hoạt động sách lỗ
Nội dung bài14 phần
- Cảnh báo: biến động giá bất thường
- Định giá cổ phiếu VNB: quy mô
- Lợi nhuận quý III đến từ đâu
- Khoản cho vay và tài sản tài chính
- Dòng tiền kinh doanh
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá: P/E, P/B và thu nhập lãi
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
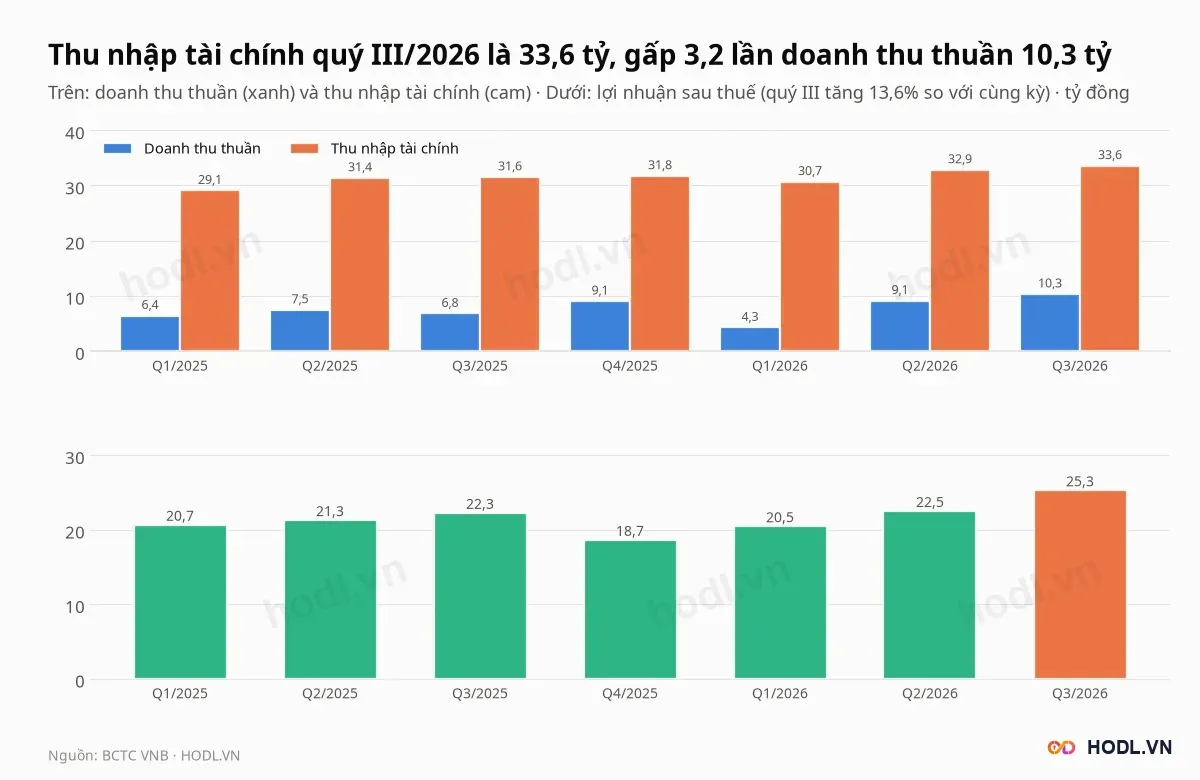
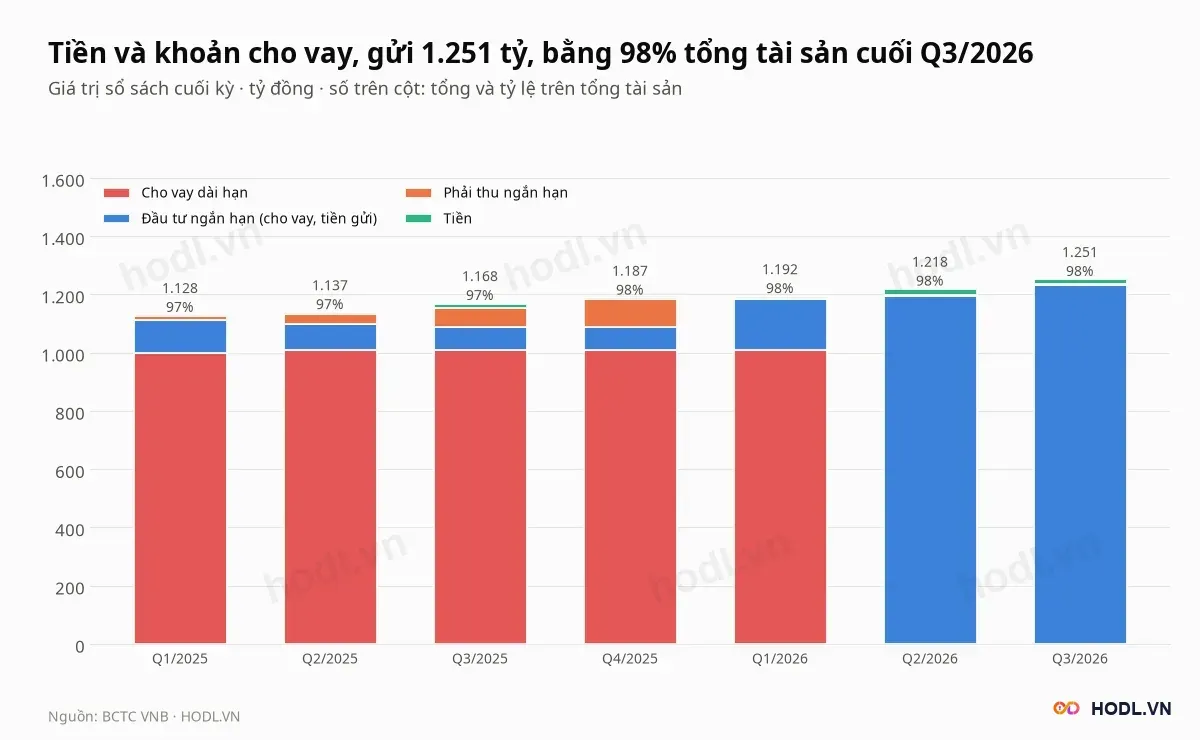
Định giá cổ phiếu VNB Quý 4/2026 của CTCP Sách Việt Nam (sàn UPCoM) bắt đầu từ chỗ sách chỉ còn là phần nhỏ. Công ty từng phát hành sách và cho thuê nhà đất, nay kiếm tiền chủ yếu từ cho vay và gửi ngân hàng. Tiền, cho vay và tiền gửi cuối quý III/2026 là 1.247 tỷ đồng, bằng 98% tổng tài sản và 134% vốn hoá, trong khi hoạt động sách và cho thuê lỗ 22,1 tỷ đồng trong bốn quý.
Lợi nhuận sau thuế quý III/2026 là 25,3 tỷ đồng, tăng 13,6%, nhưng thu nhập tài chính 33,6 tỷ đã gấp 3,2 lần doanh thu thuần 10,3 tỷ. Giá đóng cửa phiên 05/11/2026 là 13.700 đồng, ứng với P/E 10,7 lần và P/B 0,74 lần.
Cảnh báo: giá hai lần tăng trên 40% trong vài tuần rồi nhả lại. Dữ liệu BCTC của Sách Việt Nam không có điểm nào giải thích hai nhịp đó, nên người đọc cần thận trọng với phần giá.
Điểm chính
- Tiền và cho vay 1.247 tỷ, bằng 134% vốn hoá 930 tỷ; nợ phải trả chỉ 24,1 tỷ, không vay nợ.
- Thu nhập tài chính chín tháng 97,2 tỷ, bằng 114% lợi nhuận trước thuế 85,5 tỷ; lỗ hoạt động cốt lõi chín tháng 13,7 tỷ.
- Dòng tiền kinh doanh chín tháng âm 32,8 tỷ dù lãi sau thuế 68,3 tỷ; lãi cho vay thu về nằm ở dòng tiền đầu tư (125,9 tỷ).
- Giá 13.700 đồng thấp hơn giá trị sổ sách 18.465 đồng 25,8%; chín trong mười hai phép định giá thấp hơn giá.
- Giá tăng 54% trong 7 phiên (07/2025) và 44% trong 13 phiên (09/2026), rồi giảm 27% từ 18.600 xuống 13.500 đồng.
Cảnh báo: biến động giá bất thường
Giá cổ phiếu Sách Việt Nam đi hai nhịp tăng rất mạnh trong chưa đầy ba tuần, trong khi BCTC và dữ liệu sự kiện của HODL.VN không có điểm nào giải thích được nhịp nào.
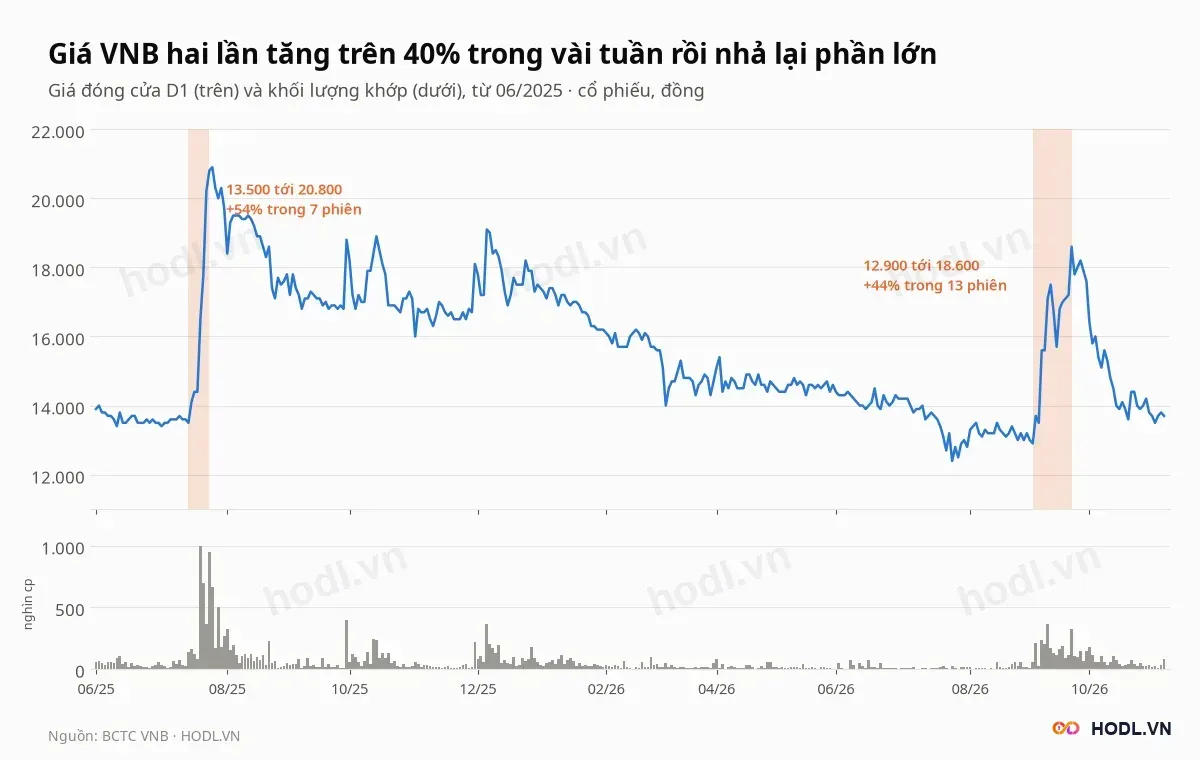
- Từ 15/07 đến 24/07/2025 giá tăng 54,1%, từ 13.500 lên 20.800 đồng trong 7 phiên; khối lượng ngày 21/07/2025 là 998.000 cổ phiếu, gấp hơn 24 lần trung bình tháng 06/2025.
- Từ 04/09 đến 23/09/2026 giá tăng 44,2%, từ 12.900 lên 18.600 đồng trong 13 phiên, trong khi VN-Index giảm 2,8%.
- Từ 23/09 đến 02/11/2026 giá giảm 27,4% xuống 13.500 đồng trong 28 phiên.
- Từ đầu năm giá giảm 20,8% (17.300 đồng cuối 2025), VN-Index giảm 2,5%.
Điều đáng lo là giá chuyển động lớn mà lợi nhuận quý III chỉ tăng 3,0 tỷ đồng so với cùng kỳ. Nhà đầu tư mua đuổi ở nhịp tăng 09/2026 đã chịu mức giảm 27% trong sáu tuần.
Thanh khoản của Sách Việt Nam mỏng: giá trị khớp trung bình tháng 10/2026 là 0,83 tỷ đồng mỗi phiên, bằng 0,09% vốn hoá. Với thanh khoản như vậy, vài lệnh lớn đủ đẩy giá đi xa.
Định giá cổ phiếu VNB: quy mô
CTCP Sách Việt Nam (VNB) tiền thân là Tổng Công ty Sách Việt Nam, cổ phần hoá năm 2016 và giao dịch trên UPCoM từ 15/07/2016. Vốn điều lệ 679,1 tỷ đồng, tương ứng 67,9 triệu cổ phiếu, trong đó 67,89 triệu cổ phiếu lưu hành; vốn hoá theo giá 13.700 đồng là 930 tỷ đồng.
Ngành nghề đăng ký gồm kinh doanh, xuất bản sách, báo, văn hoá phẩm, in ấn và cho thuê văn phòng. Doanh thu thuần chỉ 32,8 tỷ đồng trong bốn quý tới quý III/2026.
Các chỉ số bốn quý tới Q3/2026:
- Lợi nhuận sau thuế 87,0 tỷ đồng, ROE 7,2%.
- EPS 1.281 đồng, BVPS 18.465 đồng.
- P/E 10,7 lần, P/B 0,74 lần.
- Tổng tài sản 1.277,8 tỷ, nợ phải trả 24,1 tỷ (1,9% tài sản), vốn chủ 1.253,7 tỷ.
Lợi nhuận sau thuế tăng từ 68,8 tỷ năm 2023 lên 75,1 tỷ năm 2024 và 83,1 tỷ năm 2025. Cùng lúc doanh thu thuần giảm từ 34,2 tỷ xuống 29,8 tỷ, nên phần lãi tăng đến từ tài sản tài chính.
Lợi nhuận quý III đến từ đâu
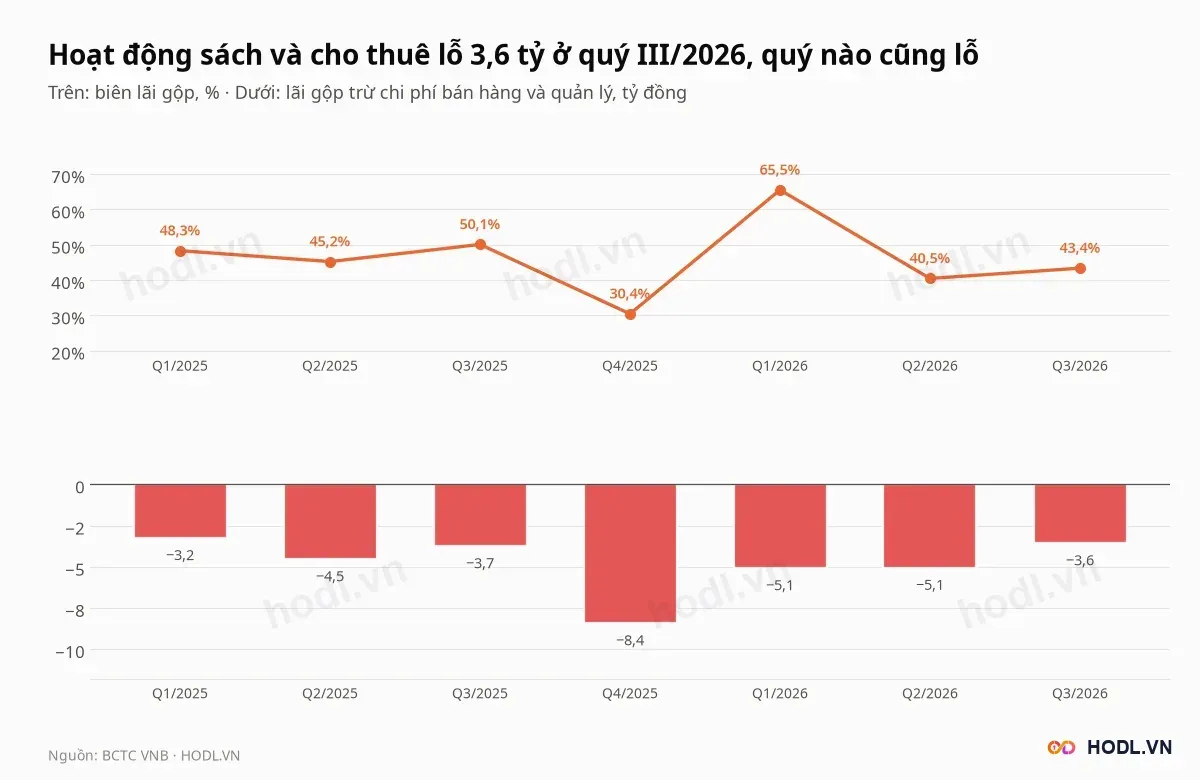
Doanh thu thuần quý III/2026 của Sách Việt Nam là 10,3 tỷ đồng, tăng 52,2% so với cùng kỳ, và lãi gộp 4,5 tỷ, tăng 31,8%. Biên gộp 43,4% so với 50,1% quý III/2025.
Chi phí bán hàng và quản lý 8,1 tỷ đồng vẫn lớn hơn lãi gộp, nên hoạt động sách và cho thuê lỗ 3,6 tỷ trong quý. Chín tháng lỗ cốt lõi là 13,7 tỷ, so với 11,5 tỷ cùng kỳ 2025.
Thu nhập tài chính quý III là 33,6 tỷ đồng, tăng 6,5%, và chi phí tài chính gần bằng không. Quý này lợi nhuận trước thuế 31,6 tỷ, trong đó thu nhập tài chính chiếm 106%.
Chín tháng, thu nhập tài chính 97,2 tỷ bằng 114% lợi nhuận trước thuế 85,5 tỷ; phần chênh là lỗ hoạt động cốt lõi 13,7 tỷ trừ lợi nhuận khác 2,0 tỷ. Thuế thu nhập doanh nghiệp bằng đúng 20,0% lợi nhuận trước thuế.
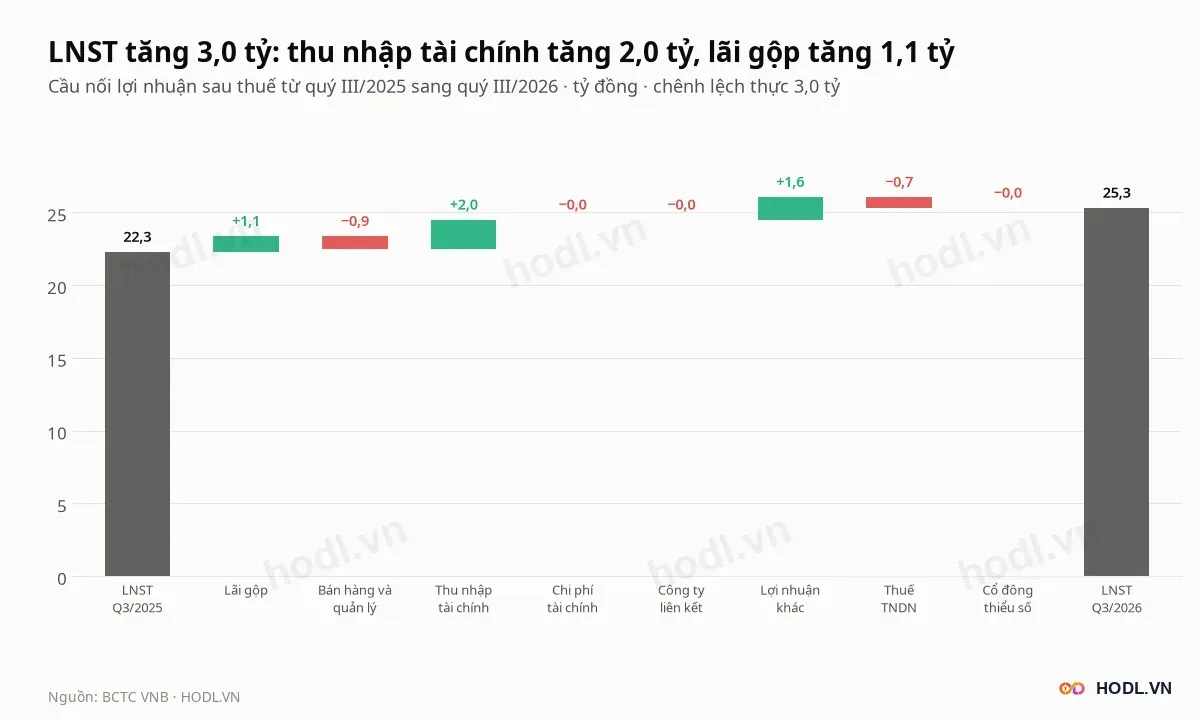
Cầu nối quý III từ 22,3 lên 25,3 tỷ đồng gồm:
- Lãi gộp +1,1 tỷ.
- Chi phí bán hàng và quản lý −0,9 tỷ.
- Thu nhập tài chính +2,0 tỷ.
- Lợi nhuận khác +1,6 tỷ, từ 0,05 lên 1,6 tỷ.
- Thuế thu nhập doanh nghiệp −0,7 tỷ.
Quý IV/2025 lợi nhuận chỉ 18,7 tỷ vì chi phí quản lý nhảy lên 9,6 tỷ, gấp 1,6 lần mức 5,8 tỷ của quý III/2025. Số này cho thấy chi phí quản lý của Sách Việt Nam biến động mạnh, trong khi lãi tài chính khá đều.
Khoản cho vay và tài sản tài chính
Cuối quý III/2026, đầu tư tài chính ngắn hạn của Sách Việt Nam là 1.232,6 tỷ đồng, gồm khoảng 1.069 tỷ cho vay và 164 tỷ tiền gửi ngân hàng có kỳ hạn. Cộng 14,7 tỷ tiền, tài sản tài chính là 1.247,2 tỷ, bằng 97,6% tổng tài sản.
Lãi suất cho vay là 12% một năm, theo thuyết minh BCTC, và khoản cho vay lớn nhất đáo hạn tháng 01/2027. Dữ liệu BCTC chỉ ghi vay cho một số doanh nghiệp, không có tên bên vay.
Ba điểm cần chú ý ở khoản này:
- Khoản cho vay dài hạn 1.008 tỷ đồng nằm ở dài hạn tới quý I/2026, sang quý II/2026 chuyển hết sang ngắn hạn.
- Thu nhập tài chính bốn quý 128,9 tỷ trên tài sản tài chính bình quân 1.169 tỷ cho lãi suất bình quân 11,0% một năm.
- Khoản vay gần như toàn bộ nằm ở một nhóm bên vay chưa rõ tên, nên rủi ro tập trung nằm ở khả năng trả nợ của họ.
Tài sản tài chính bằng 99,5% vốn chủ. Nếu khoản vay được trả đúng hạn, Sách Việt Nam gần như chỉ còn rủi ro lãi suất tái đầu tư; nếu không, phần lỗ đi thẳng vào vốn chủ 1.253,7 tỷ.
Dòng tiền kinh doanh
Dòng tiền kinh doanh của Sách Việt Nam âm 32,8 tỷ đồng chín tháng 2026, so với lợi nhuận sau thuế 68,3 tỷ. Âm ở mọi kỳ từ 2023: 21,7 tỷ năm 2023, 31,6 tỷ năm 2024 và 38,8 tỷ năm 2025.
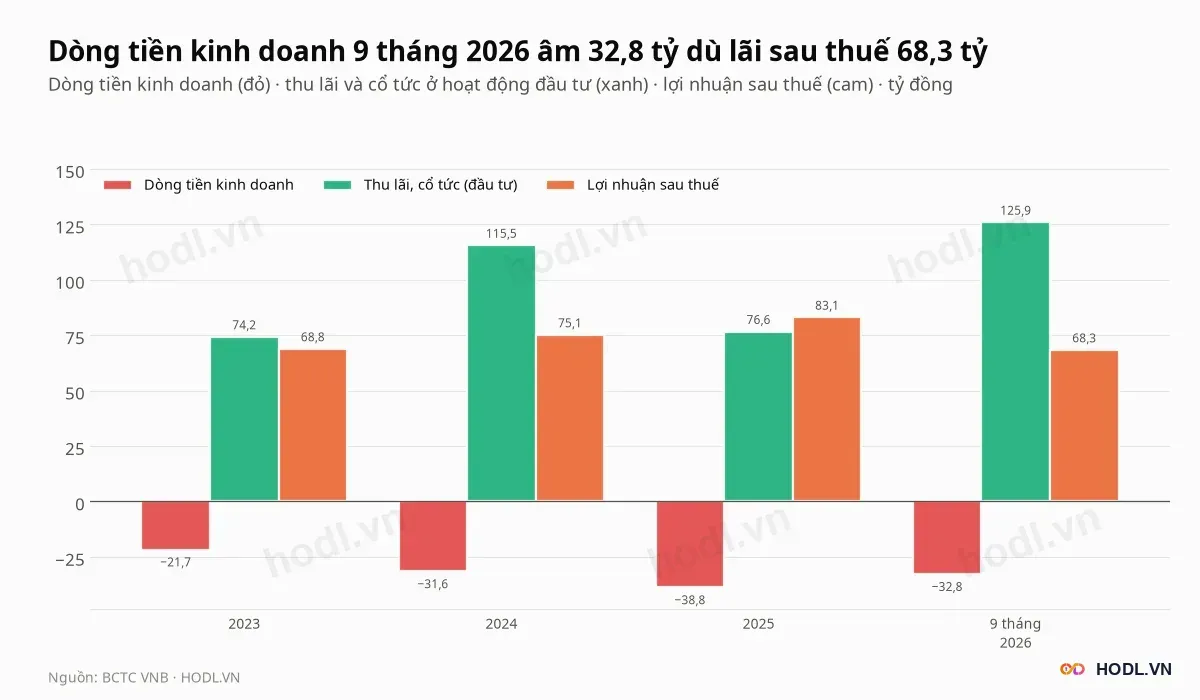
Lý do là tiền lãi cho vay thu về được xếp vào dòng tiền đầu tư. Chín tháng 2026 khoản thu lãi và cổ tức là 125,9 tỷ đồng, so với thu nhập tài chính ghi nhận 97,2 tỷ; quý II/2026 một mình thu 122,8 tỷ.
Cùng kỳ Sách Việt Nam cho vay thêm 124,5 tỷ và thu hồi 43,5 tỷ. Tiền và tương đương tiền cuối quý III là 14,7 tỷ, tăng từ 2,5 tỷ cuối 2025.
Cổ đông và thanh khoản
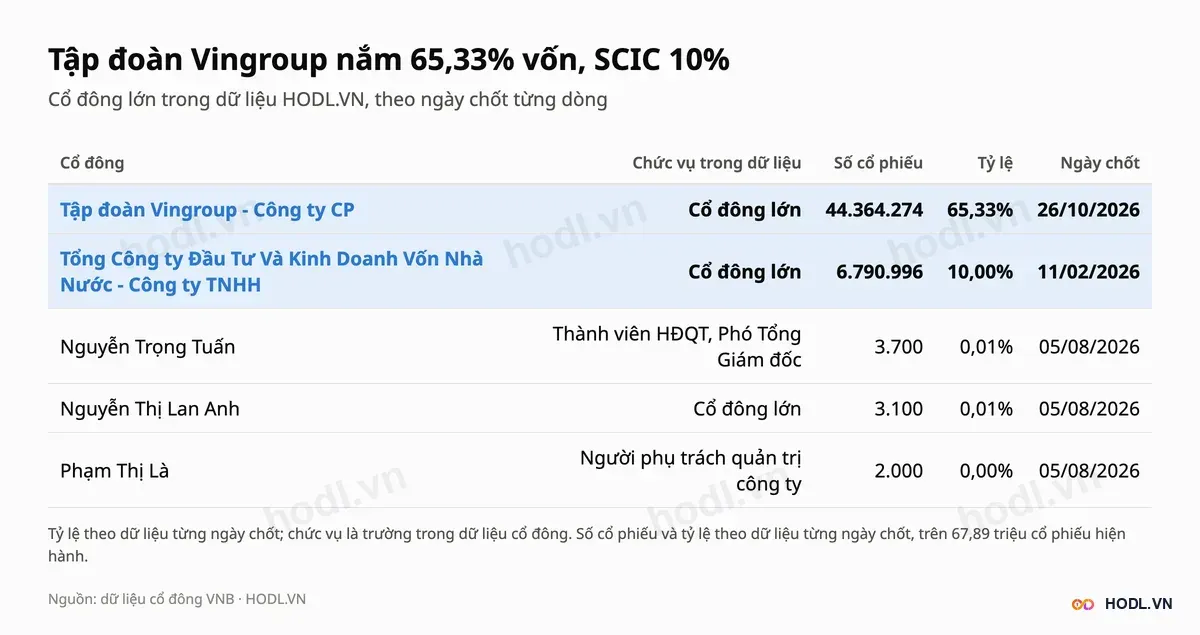
Tập đoàn Vingroup nắm 65,33% vốn của Sách Việt Nam (44,36 triệu cổ phiếu, ngày chốt 26/10/2026) và Tổng Công ty Đầu tư và Kinh doanh vốn Nhà nước (SCIC) 10,00%. Hai cổ đông cộng 75,33%, cổ phiếu tự do chuyển nhượng còn 25% (16,97 triệu cổ phiếu).
Dữ liệu sự kiện của Sách Việt Nam từ khi niêm yết chỉ có đại hội cổ đông và niêm yết, không có đợt cổ tức bằng tiền nào. Lợi nhuận chưa phân phối là 502,9 tỷ đồng, bằng 40,1% vốn chủ.
Giá trị khớp trung bình mỗi phiên là 1,22 tỷ đồng trong 60 phiên gần nhất. Tháng 09/2026 đạt 2,46 tỷ, cao nhất 13 tháng, rồi về 0,83 tỷ trong tháng 10.
Phiên 05/11/2026 giá đóng cửa 13.700 đồng, khối lượng 81.700 cổ phiếu, gấp 2,0 lần trung bình 20 phiên (40.115 cổ phiếu).
Khối ngoại và tự doanh
Khối ngoại bán ròng 1,0 tỷ đồng cổ phiếu Sách Việt Nam trong 12 tháng tới 05/11/2026, gồm mua 0,43 tỷ và bán 1,44 tỷ. Trong 248 phiên chỉ có 16 phiên khối ngoại giao dịch: 8 phiên mua ròng và 8 phiên bán ròng.
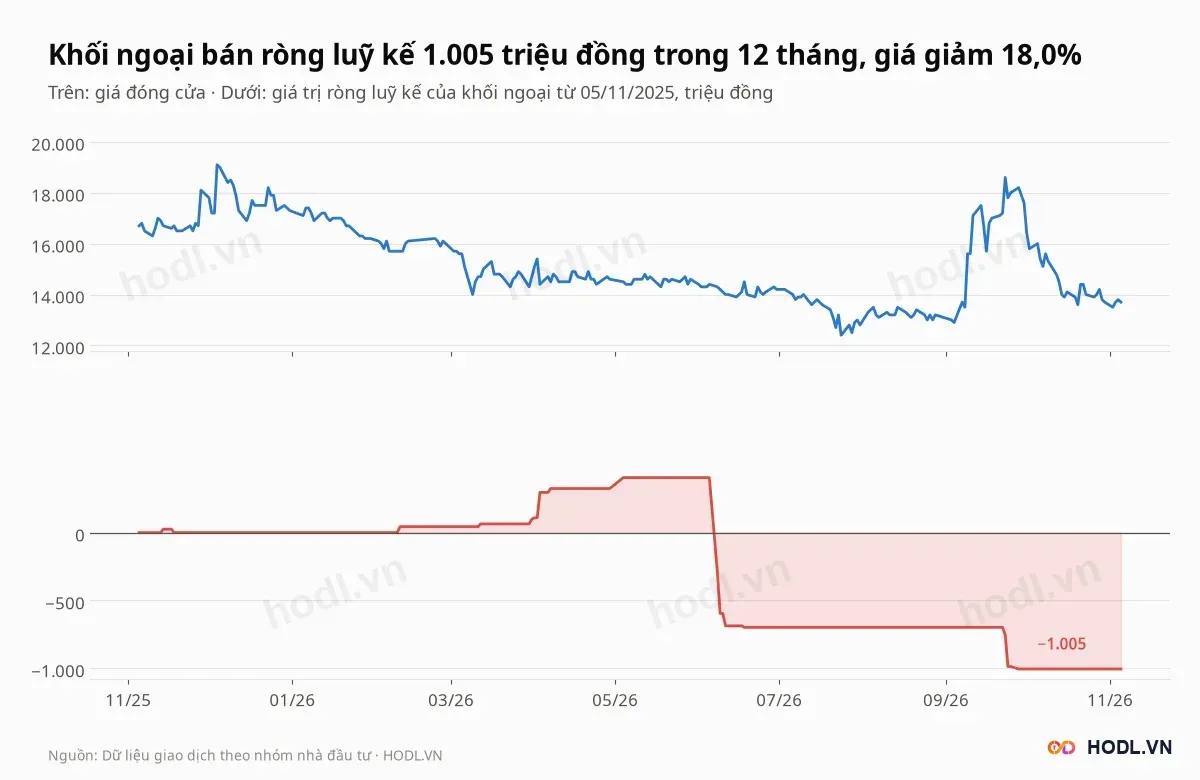
Phiên bán ròng lớn nhất là 08/06/2026 với 0,70 tỷ, rồi 09/06 với 0,30 tỷ và 24/09/2026 với 0,23 tỷ. Luỹ kế thấp nhất −1,01 tỷ ngày 28/09/2026 và giữ nguyên tới nay.
Khối ngoại nắm 1,04% vốn. Dữ liệu tự doanh chỉ có năm dòng, dòng cuối ngày 12/01/2026, nên không có số để nhận xét.
So sánh cùng ngành
Nhóm so sánh của Sách Việt Nam gồm bảy công ty sách, phát hành sách và thiết bị trường học có BCTC quý III/2026: SED, SGD, STC, SMN, FHS, HEV và PNC. Chưa có mã nào lấy cho vay làm nguồn lãi chính, nên nhóm chỉ so được ở mức ngành sách.
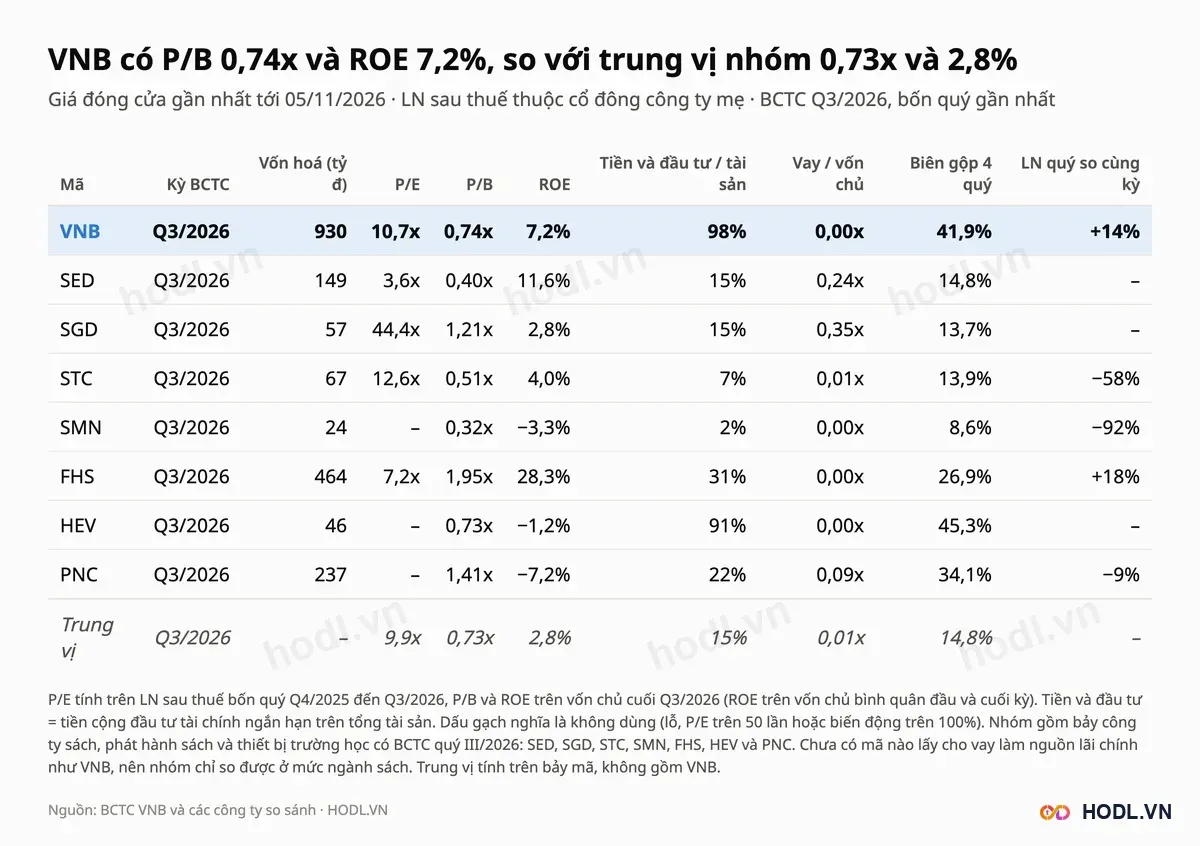
Sách Việt Nam có P/B 0,74 lần, sát trung vị 0,73 lần, trong khi ROE 7,2% cao hơn trung vị 2,8%. P/E 10,7 lần so với trung vị 9,9 lần; trong bảy mã chỉ bốn mã có lãi để tính P/E.
Tiền và đầu tư chiếm 98% tài sản, so với trung vị 15%; biên gộp bốn quý 41,9% so với 14,8%. HEV là mã duy nhất gần giống với 91% tài sản là tiền và đầu tư, nhưng ROE âm 1,2%.
Định giá: P/E, P/B và thu nhập lãi
Công thức:
EPS của Sách Việt Nam 1.281 đồng, BVPS 18.465 đồng. Với r 12% và g 3%, P/B 0,74 lần của giá hiện tại tương ứng ROE bền vững 9,7%, so với ROE bốn quý 7,2%.
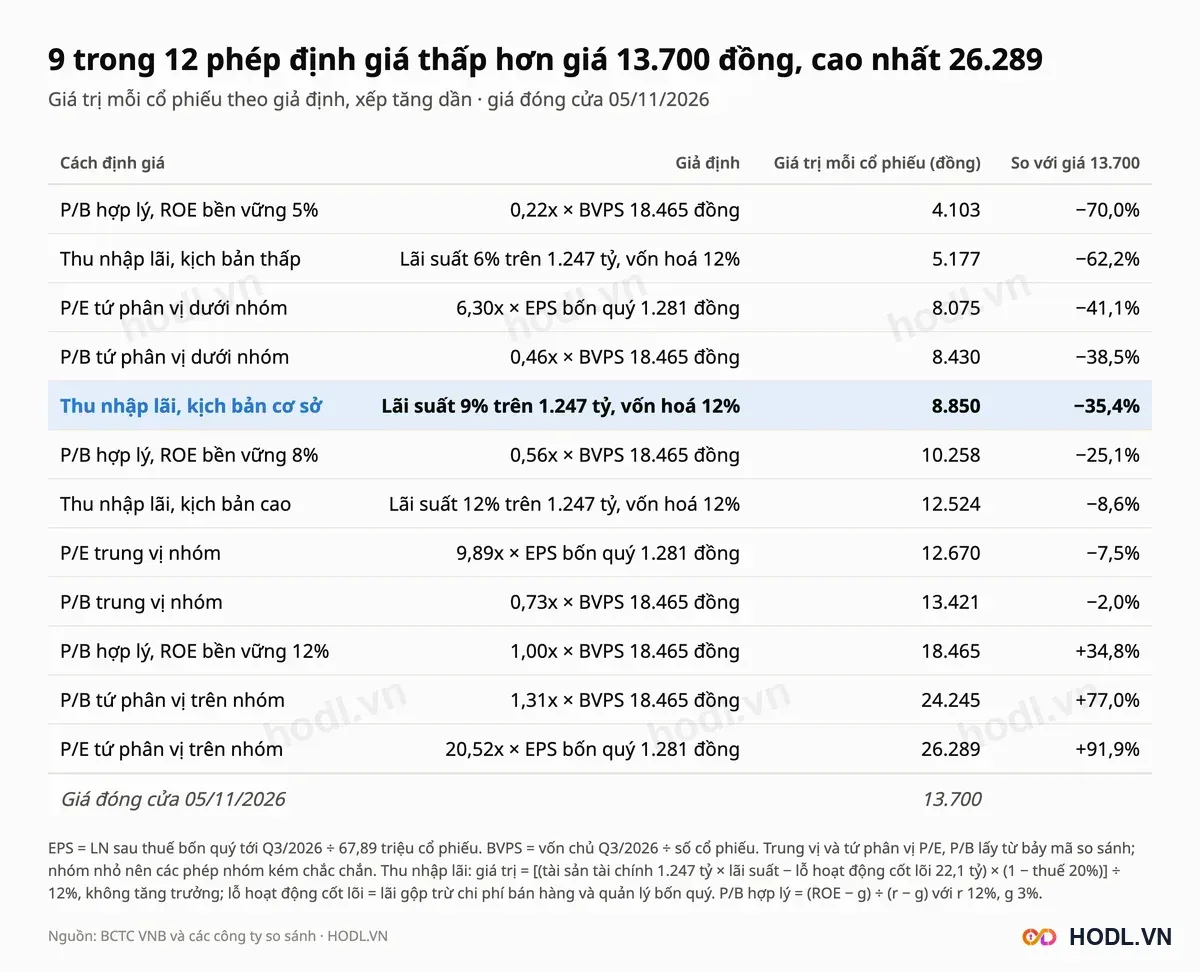
Các phép định giá nằm từ 4.103 tới 26.289 đồng; chín phép thấp hơn giá 13.700 đồng:
- P/E nhóm cho 8.075 đến 26.289 đồng; chỉ tứ phân vị trên, do SGD (P/E 44 lần) kéo, cao hơn giá.
- P/B nhóm cho 8.430 đến 24.245 đồng; trung vị 13.421 đồng thấp hơn giá 2,0%.
- P/B hợp lý với ROE 5%, 8% và 12% cho 4.103, 10.258 và 18.465 đồng.
- Thu nhập lãi cho 5.177 đồng ở lãi suất 6%, 8.850 đồng ở 9% và 12.524 đồng ở 12%.
Phép thu nhập lãi lấy tài sản tài chính 1.247 tỷ nhân lãi suất, trừ lỗ hoạt động cốt lõi 22,1 tỷ, nhân (1 − thuế 20%), rồi vốn hoá ở 12% không tăng trưởng. Để phép này bằng 13.700 đồng, lãi suất thu được phải đạt khoảng 13,0%, cao hơn mức 11,0% bốn quý gần nhất.
Thang giá tham chiếu
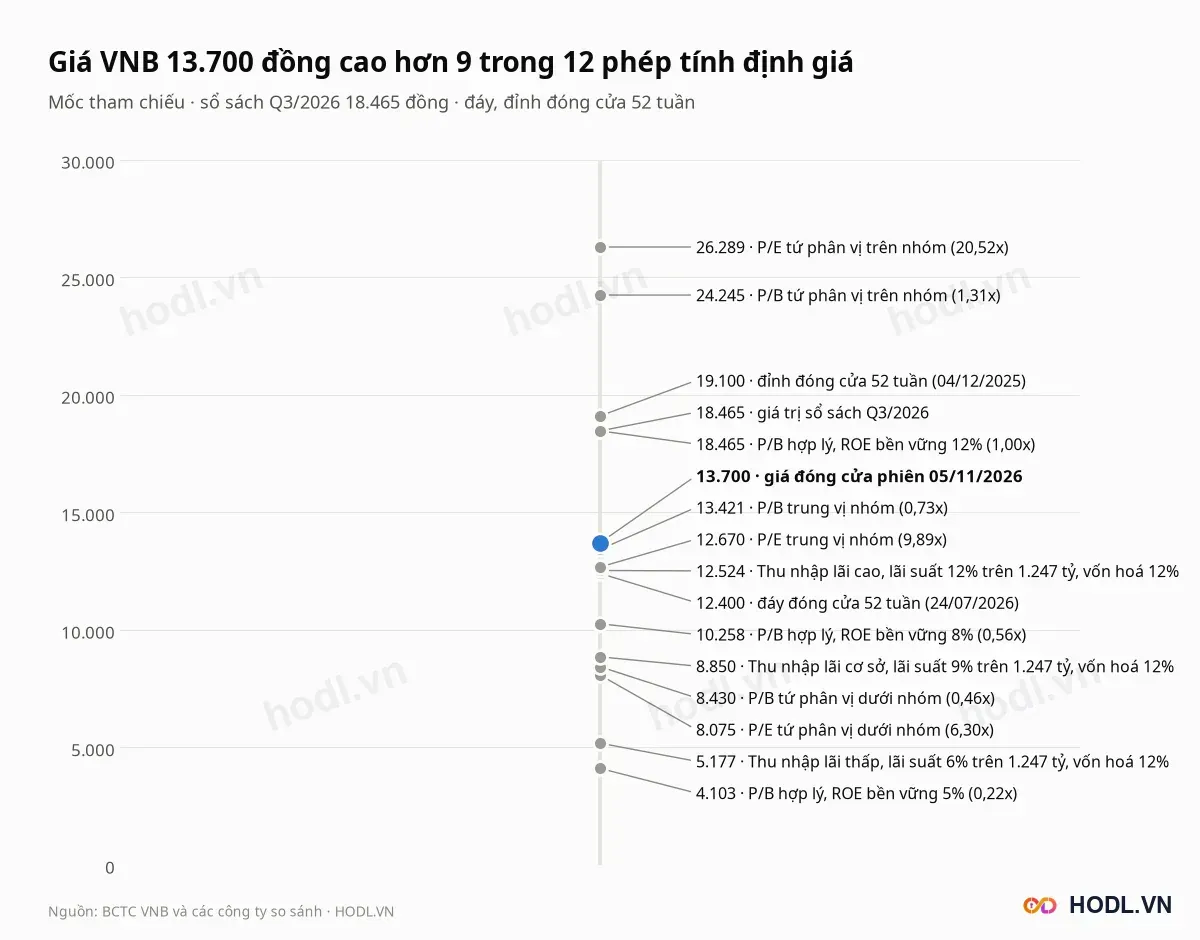
Thang giá của Sách Việt Nam xếp các phép theo giá trị, kèm giá trị sổ sách 18.465 đồng. Đỉnh đóng cửa 52 tuần là 19.100 đồng ngày 04/12/2025, đáy đóng cửa 12.400 đồng ngày 24/07/2026.
Giá hiện tại thấp hơn sổ sách 25,8% và cao hơn đáy 52 tuần 10,5%. Phép cao hơn giá gần nhất, P/B hợp lý ROE 12%, cao hơn giá 34,8%; phép thấp hơn giá gần nhất, P/B trung vị nhóm, thấp hơn 2,0%.
Phân tích kỹ thuật
Phân tích dùng nến tuần. Giá cổ phiếu Sách Việt Nam 13.700 đồng giảm 20,8% từ đầu năm trong khi VN-Index giảm 2,5%, và cao hơn giá 60 phiên trước 3,0%.
Từ đỉnh đóng cửa 18.600 đồng ngày 23/09/2026 giá giảm 27,4% xuống 13.500 đồng ngày 02/11/2026, rồi đi ngang trong biên 13.500 đến 14.200 đồng từ 26/10.
Hỗ trợ - Kháng cự
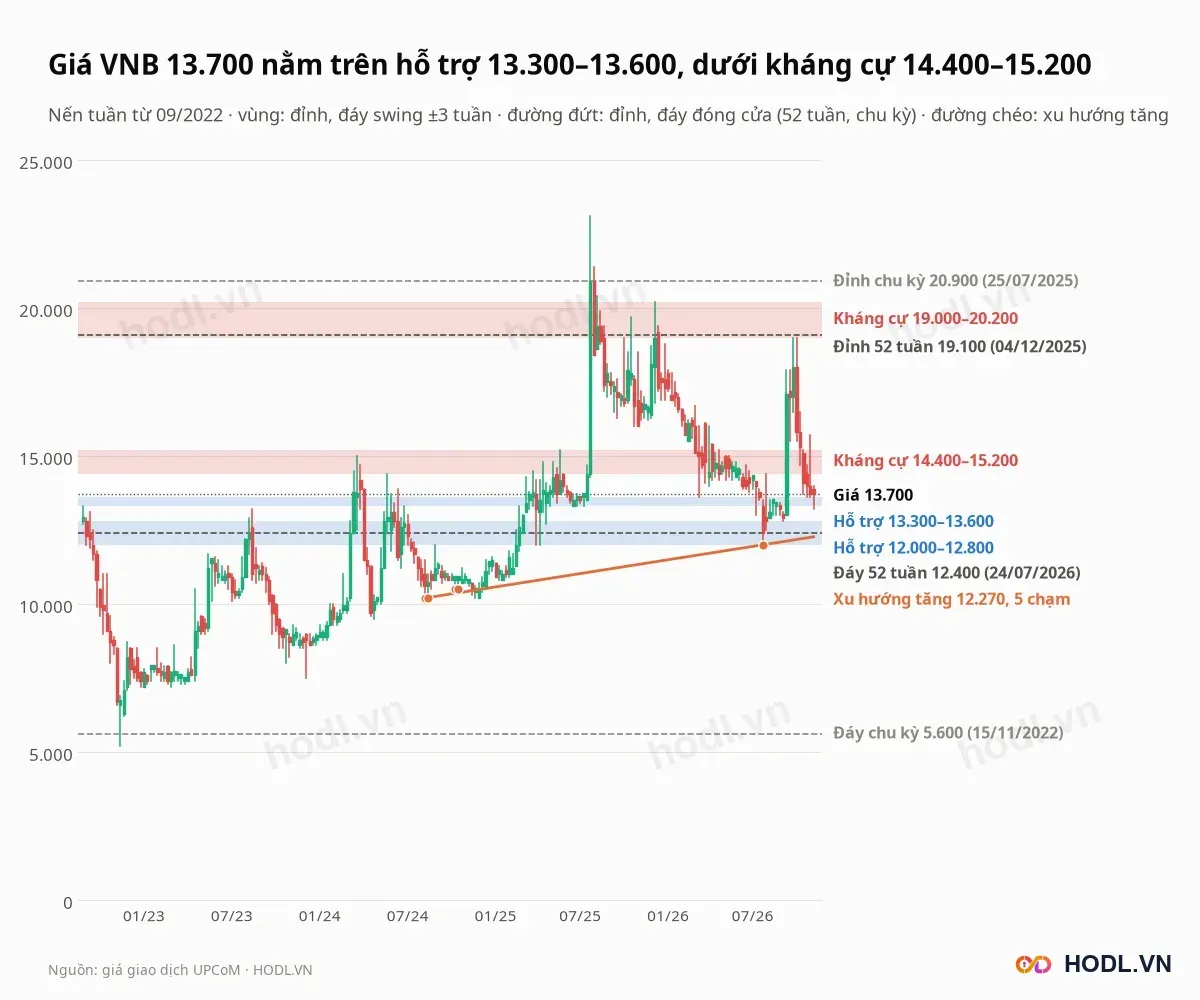
Các vùng tính từ giá cao và giá thấp của nến tuần từ 09/2022:
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
19.000 tới 20.200 | Kháng cự | Đỉnh tuần 17/10/2025 (19.700), 05/12/2025 (20.200), 25/09 và 02/10/2026 (19.000); cao hơn giá 38,7% đến 47,4% |
14.400 tới 15.200 | Kháng cự | Năm đỉnh tuần: 22/03/2024, 24/05/2024, 18/04/2025, 23/05/2025 và 31/07/2026; cao hơn giá 5,1% đến 10,9% |
13.300 tới 13.600 | Hỗ trợ | Đáy tuần 20/06, 27/06, 11/07/2025 và 13/03/2026; thấp hơn giá 0,7% đến 2,9% |
12.000 tới 12.800 | Hỗ trợ | Đáy tuần 04/04, 11/04/2025, 24/07 và 04/09/2026; thấp hơn giá 6,6% đến 12,4% |
Giá đóng cửa nằm sát vùng hỗ trợ 13.300 đến 13.600 đồng, vùng có bốn đáy tuần. Vùng kháng cự 14.400 đến 15.200 đồng nằm ngay phía trên, cách giá 5,1%.
Đường xu hướng tăng nối năm điểm chạm từ đáy tuần 09/08/2024 (10.200 đồng) tới đáy tuần 24/07/2026 (12.000 đồng), hiện ở 12.270 đồng, thấp hơn giá 10,4%. Giá đóng cửa tuần dưới đường này sẽ đưa giá về vùng đáy 12.000 đồng.
Đáy đóng cửa chu kỳ từ 09/2022 là 5.600 đồng ngày 15/11/2022; giá hiện cao hơn 145%. Đỉnh đóng cửa chu kỳ là 20.900 đồng ngày 25/07/2025, đỉnh đóng cửa 52 tuần là 19.100 đồng ngày 04/12/2025.
Fibonacci
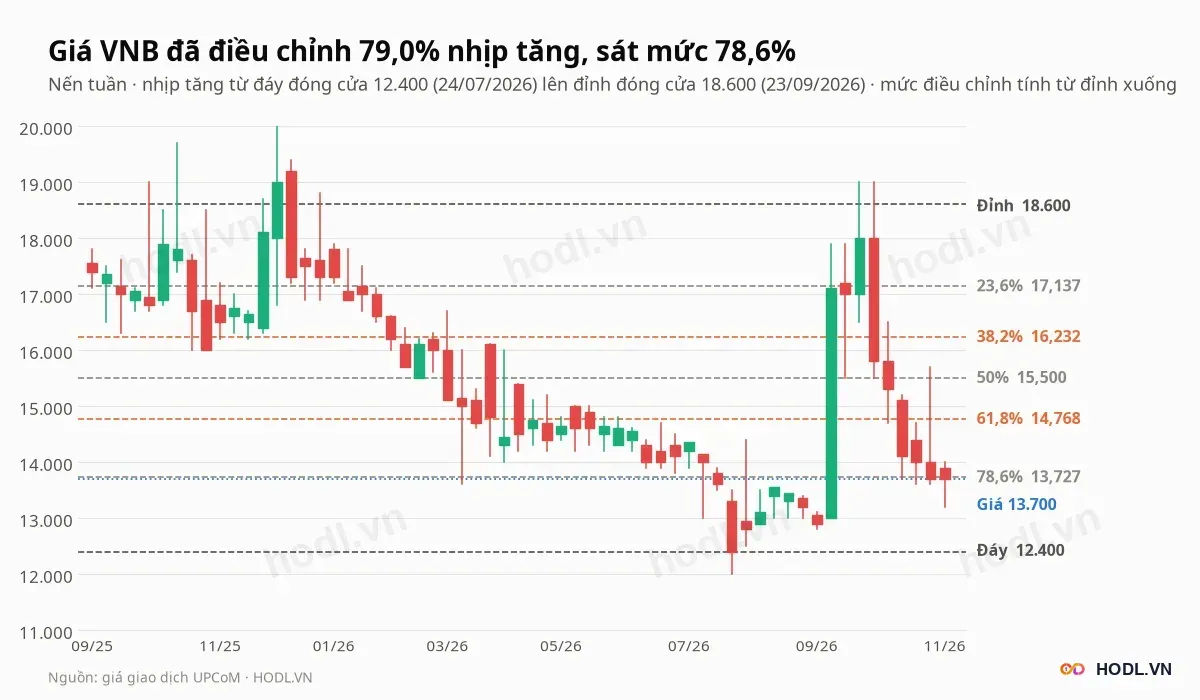
Fibonacci kéo theo giá đóng cửa cho nhịp tăng từ đáy 12.400 đồng ngày 24/07/2026 lên đỉnh 18.600 đồng ngày 23/09/2026. Các mức điều chỉnh từ đỉnh xuống:
- 23,6%: 17.137 đồng
- 38,2%: 16.232 đồng
- 50%: 15.500 đồng
- 61,8%: 14.768 đồng
- 78,6%: 13.727 đồng
Giá 13.700 đồng đã điều chỉnh 79,0% nhịp tăng, sát mức 78,6% (13.727). Nhịp tăng 09/2026 đã bị xoá gần hết, chỉ còn cách đáy 10,5%.
Xu hướng EMA
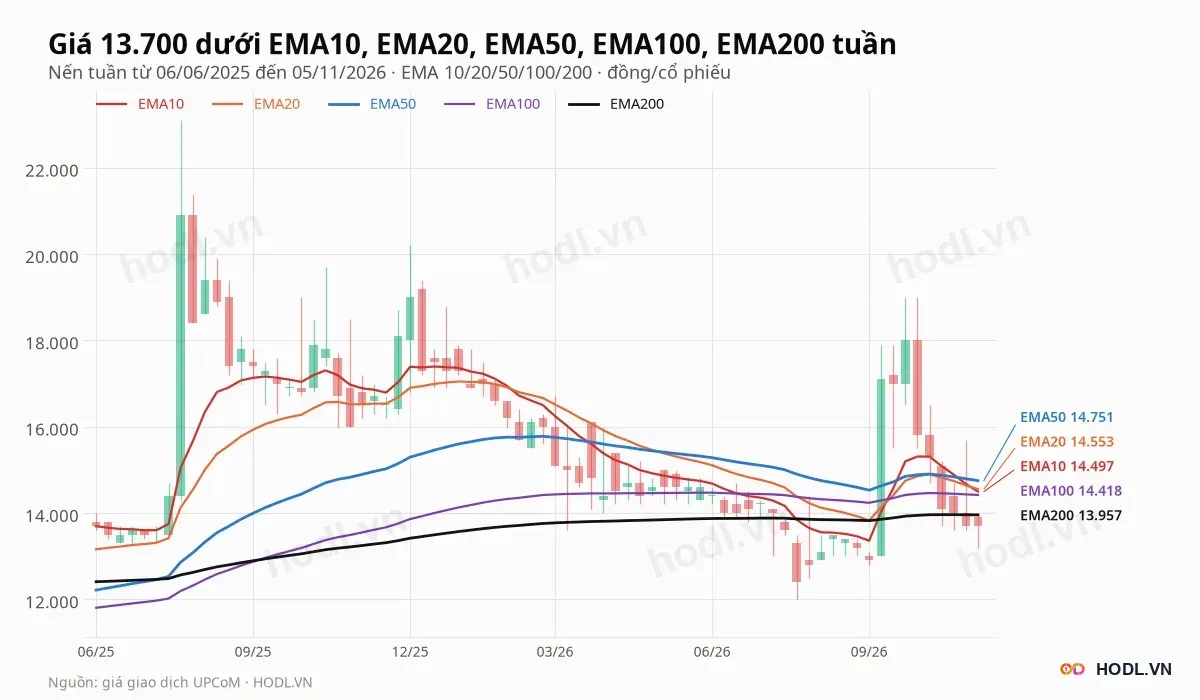
Giá 13.700 đồng dưới cả năm đường EMA tuần, cả năm cách nhau chưa đầy 6%:
- EMA10 ở 14.497 đồng, cao hơn giá 5,8%.
- EMA20 ở 14.553 đồng, cao hơn giá 6,2%.
- EMA50 ở 14.751 đồng, cao hơn giá 7,7%.
- EMA100 ở 14.418 đồng, cao hơn giá 5,2%.
- EMA200 ở 13.957 đồng, cao hơn giá 1,9%.
EMA50 cắt lên EMA200 tuần 18/07/2025, rồi EMA20 cắt xuống EMA50 tuần 08/05/2026. Giá cần lấy lại EMA200 (13.957 đồng) trước khi nói tới xu hướng tăng trở lại.
RSI và động lượng
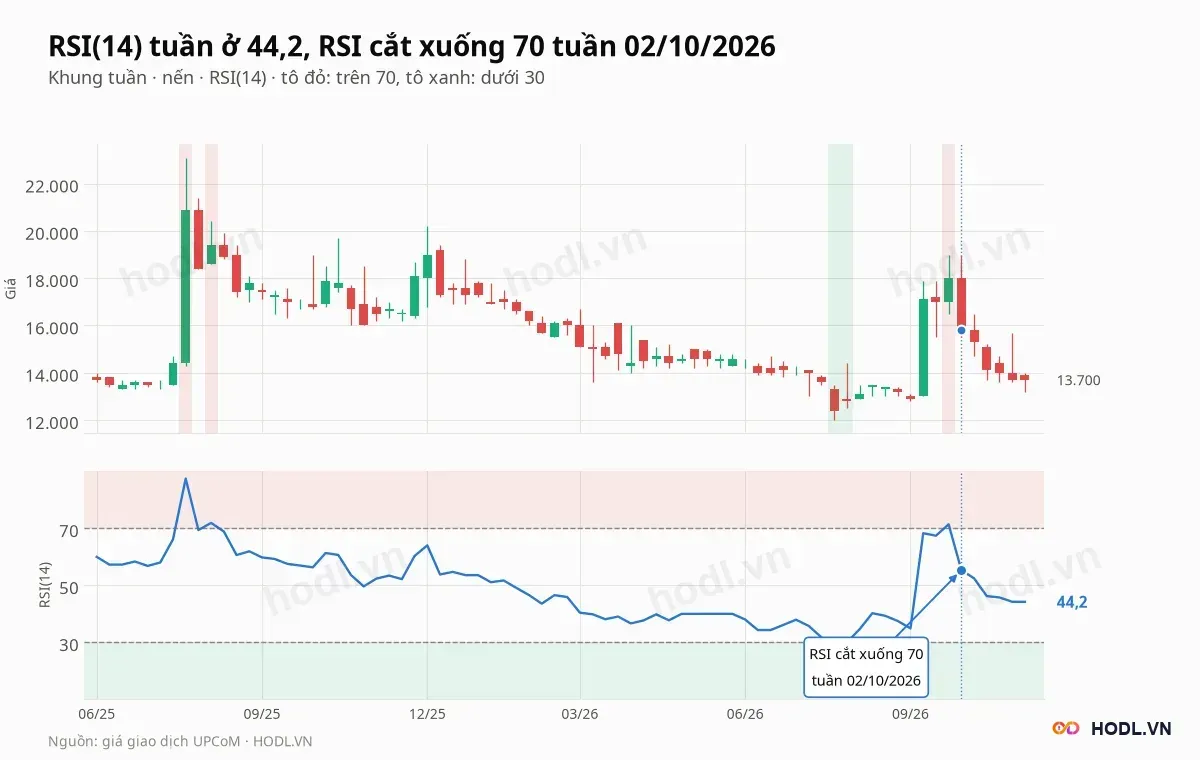
RSI(14) tuần ở 44,2. RSI vượt 70 trong 6 tuần từ đầu 2025 (cao nhất 87,1 tuần 25/07/2025), đỉnh gần nhất 71,2 tuần 25/09/2026 rồi cắt xuống 70 tuần 02/10/2026; thấp nhất 23,7 tuần 24/07/2026.
Lịch sự kiện cần theo dõi
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Tháng 01/2027 | Khoản cho vay lớn nhất đáo hạn | Khoảng 1.038 tỷ đồng lãi suất 12%; thu hồi và tái đầu tư quyết định thu nhập tài chính 2027 |
Tháng 01/2027 | Kết quả kinh doanh quý IV/2026 và cả năm | Lợi nhuận chín tháng 68,3 tỷ so với 83,1 tỷ cả năm 2025; quý IV/2025 là 18,7 tỷ |
Khi công bố | Báo cáo tài chính kiểm toán 2026 và thuyết minh | Tên bên vay, tài sản bảo đảm và dự phòng cho khoản vay 1.069 tỷ |
Hằng quý | Hoạt động sách và cho thuê | Lỗ cốt lõi quý III 3,6 tỷ; chín tháng 13,7 tỷ |
Quý II/2027, theo thông lệ | Đại hội cổ đông thường niên 2027 | Phương án sử dụng 502,9 tỷ lợi nhuận chưa phân phối; chưa có đợt cổ tức nào |
Hằng tuần | Giá 13.300 đến 14.400 | Giá nằm giữa hỗ trợ 13.300 và kháng cự 14.400; thủng 13.300 hướng về 12.270 |
Kết luận
Sách Việt Nam báo lợi nhuận sau thuế 25,3 tỷ đồng quý III/2026, tăng 13,6%, nhưng hoạt động sách và cho thuê lỗ 3,6 tỷ trong quý và 22,1 tỷ trong bốn quý. Toàn bộ lãi đến từ 1.247 tỷ đồng cho vay và gửi ngân hàng, với dòng tiền kinh doanh âm ở mọi kỳ từ 2023.
Về giá, P/B 0,74 lần ngang trung vị nhóm sách, thấp hơn giá trị sổ sách 25,8%, nhưng phụ thuộc vào khả năng thu hồi khoản vay đáo hạn tháng 01/2027. Hai nhịp tăng trên 40% không có giải thích trong BCTC là điểm cần thận trọng nhất.
Dự báo xu hướng
Giá cổ phiếu Sách Việt Nam (VNB) đang đi ngang trong biên 13.500 đến 14.200 đồng sau nhịp giảm từ 18.600 đồng, dưới cả năm đường EMA tuần và với RSI tuần 44,2. Xu hướng trung hạn đang yếu vì giá dưới EMA200 tuần và nhịp tăng 09/2026 đã bị xoá gần hết.
Hai kịch bản chính:
- Giữ hỗ trợ: giá đóng cửa tuần trên vùng 13.300 đến 13.600 đồng và lấy lại EMA200 tuần (13.957 đồng) mở đường tới vùng kháng cự 14.400 đến 15.200 đồng.
- Thủng hỗ trợ: giá đóng cửa tuần dưới 13.300 đồng mở đường về đường xu hướng tăng 12.270 đồng và vùng 12.000 đến 12.800 đồng.
Khả năng thu hồi và tái đầu tư khoản cho vay đáo hạn tháng 01/2027 là biến số cơ bản đi cùng hai kịch bản này.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 05/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
