
Phân tích cổ phiếu VCP Quý 4/2026: Lãi quý III tăng 95,7%, vay 4.282 tỷ gấp 1,6 lần vốn chủ
Nội dung bài13 phần
- Định giá cổ phiếu VCP: quy mô
- Lợi nhuận quý III đến từ đâu
- Biên gộp và thu nhập tài chính
- Vay và lãi vay
- Dòng tiền và khoản đầu tư
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá theo P/E, P/B và DCF
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
Định giá cổ phiếu VCP Quý 4/2026 bắt đầu từ một quý lãi tăng gần gấp đôi trong khi nợ vay cũng tăng mạnh. Lợi nhuận sau thuế cổ đông công ty mẹ quý III/2026 là 245,4 tỷ đồng, tăng 95,7% so với cùng kỳ, còn vay ngắn và dài hạn đạt 4.282,0 tỷ, tăng 845,2 tỷ trong một quý.
Giá đóng cửa phiên 30/10/2026 là 26.400 đồng, tăng 17,3% trong năm phiên từ 22.500 đồng ngày 23/10 sau nhiều tháng đi ngang trong vùng 22.000 đến 24.000 đồng, và cổ phiếu giao dịch trên sàn UPCoM.
Điểm chính
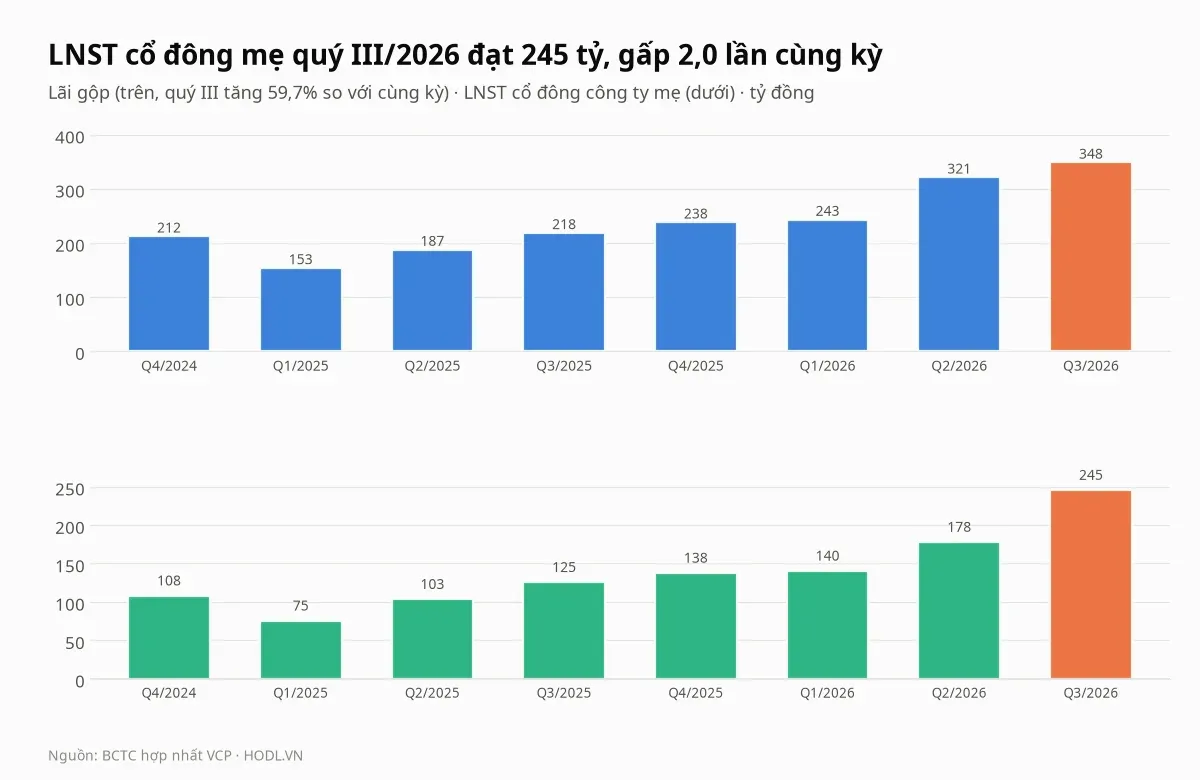
- Lợi nhuận mẹ quý III/2026 tăng 95,7% lên 245,4 tỷ nhờ lãi gộp tăng 59,7% lên 348,3 tỷ (biên gộp 42,2%, cùng kỳ 34,7%), thu nhập tài chính 56,8 tỷ (cùng kỳ 21,0 tỷ) và thuế suất thực tế 8,4% (cùng kỳ 18,0%); trong tám công ty thủy điện so sánh, năm công ty có lãi quý giảm trên 15%.
- Vay 4.282,0 tỷ gấp 1,62 lần vốn chủ cổ đông mẹ, so với trung vị nhóm 0,18 lần; chi phí lãi vay quý III là 82,8 tỷ, tăng 45,9%. Bốn quý gần nhất vay ròng 1.648,8 tỷ và chi 2.041,9 tỷ cho đầu tư vào doanh nghiệp khác, riêng quý III là 939,5 tỷ.
- Dòng tiền kinh doanh quý III là 764,2 tỷ nhưng trước thay đổi vốn lưu động chỉ 228,2 tỷ; tài sản ngắn hạn khác tăng từ 51,1 lên 768,3 tỷ và hàng tồn kho đạt 763,5 tỷ (cuối năm 2025: 341,7 tỷ). Báo cáo trong cơ sở dữ liệu không cho biết các khoản này là gì.
- Giá 26.400 đồng ứng với P/E 3,16 lần và P/B 0,83 lần, so với trung vị nhóm 10,66 và 2,09; mười một trong mười hai phép định giá cao hơn giá, và giá tương ứng ROE bền vững khoảng 10,5%, so với ROE bốn quý 30,4%.
- Giá trị khớp quý III chỉ 0,29 đến 0,32 tỷ đồng mỗi phiên, giá trị khớp 12 tháng là 107,3 tỷ đồng, trong khi 39,2 triệu cổ phiếu (46,8% vốn) được cổ đông dùng bảo đảm cho trái phiếu 500 tỷ của công ty.
Định giá cổ phiếu VCP: quy mô
Công ty cổ phần Xây dựng và Năng lượng VCP (VCP) giao dịch trên UPCoM từ 16/12/2016 với 83,79 triệu cổ phiếu, vốn hoá theo giá 26.400 đồng là 2.212 tỷ đồng. Tiền thân là Công ty cổ phần Thủy điện Cửa Đạt, thành lập 18/05/2004; hồ sơ công ty ghi ngành nghề gồm sản xuất, truyền tải, phân phối điện, đầu tư xây dựng dự án thủy điện, vật liệu xây dựng và tư vấn xây lắp công trình điện.
Quý III/2026 doanh thu thuần 825,6 tỷ đồng, tăng 31,2%; chín tháng đạt 2.264,5 tỷ, tăng 41,1%. Lợi nhuận cổ đông mẹ chín tháng là 563,3 tỷ, tăng 85,3% và bằng 127,6% cả năm 2025 (441,5 tỷ).
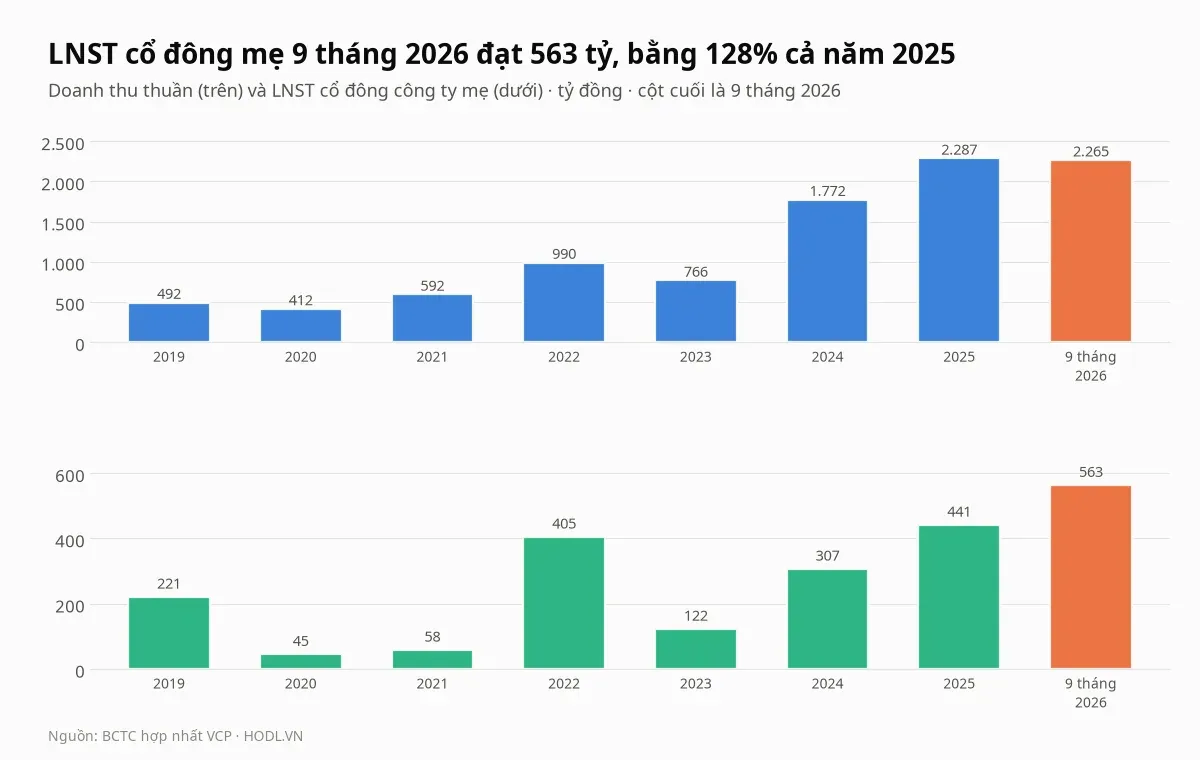
Lợi nhuận mẹ đi từ 221 tỷ đồng năm 2019 xuống 45 tỷ năm 2020, lên 405 tỷ năm 2022, xuống 122 tỷ năm 2023 rồi 441 tỷ năm 2025; doanh thu thuần tăng từ 492 tỷ lên 2.287 tỷ. EPS bốn quý là 8.364 đồng, BVPS 31.628 đồng và ROE bốn quý 30,4%, tính trên vốn chủ cổ đông mẹ 2.650,1 tỷ cuối quý III. Quý III chiếm 35% lợi nhuận mẹ bốn quý (245,4 trên 700,8 tỷ).
Lợi nhuận quý III đến từ đâu
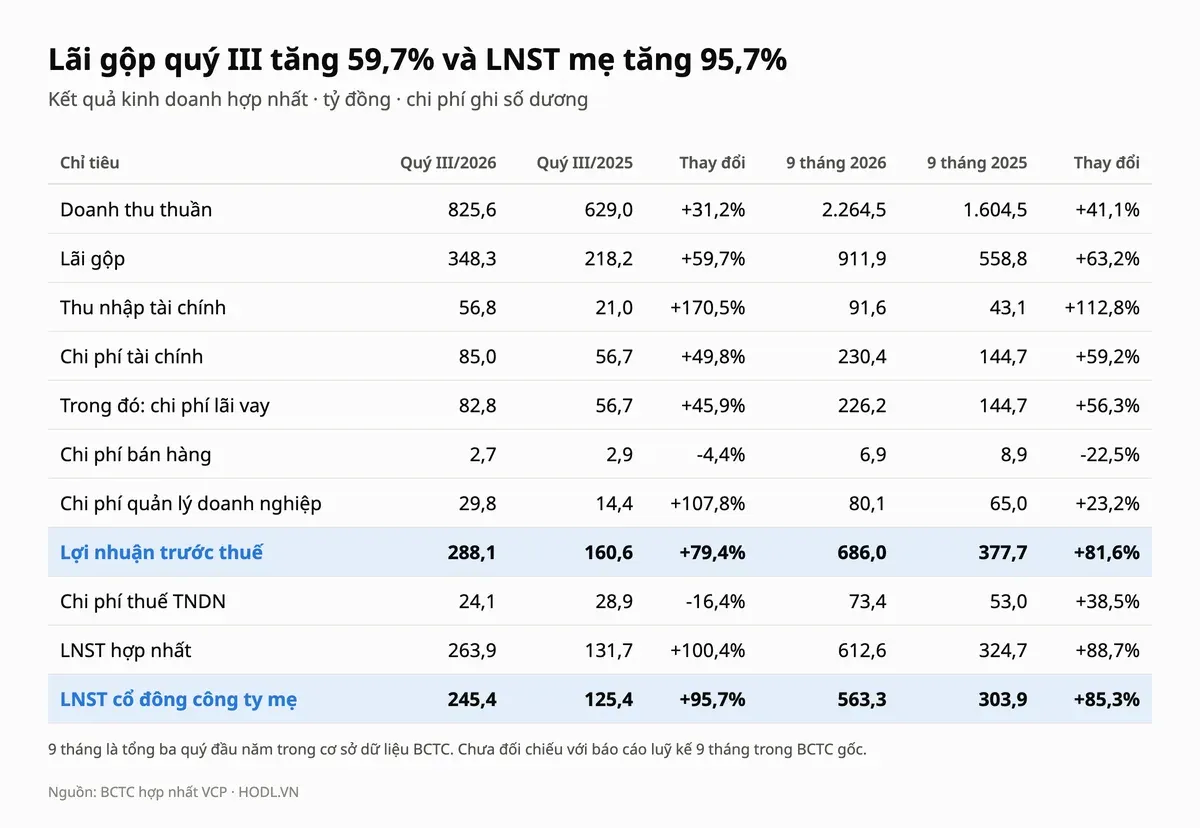
Lãi gộp tăng từ 218,2 tỷ lên 348,3 tỷ (+59,7%) nhanh hơn doanh thu (+31,2%), nên biên gộp lên 42,2% từ 34,7%. Chi phí quản lý tăng 107,8% lên 29,8 tỷ nhưng chỉ là 3,6% doanh thu; lợi nhuận trước thuế tăng 79,4% lên 288,1 tỷ.
Thuế thu nhập hiện hành quý III là 24,1 tỷ, giảm 16,4% trong khi lợi nhuận trước thuế gần gấp đôi: thuế suất thực tế 8,4%, so với 18,0% quý III/2025 và 9,5% bốn quý gần nhất. Lợi nhuận của cổ đông thiểu số là 18,5 tỷ, chiếm 7,0% lợi nhuận sau thuế hợp nhất.
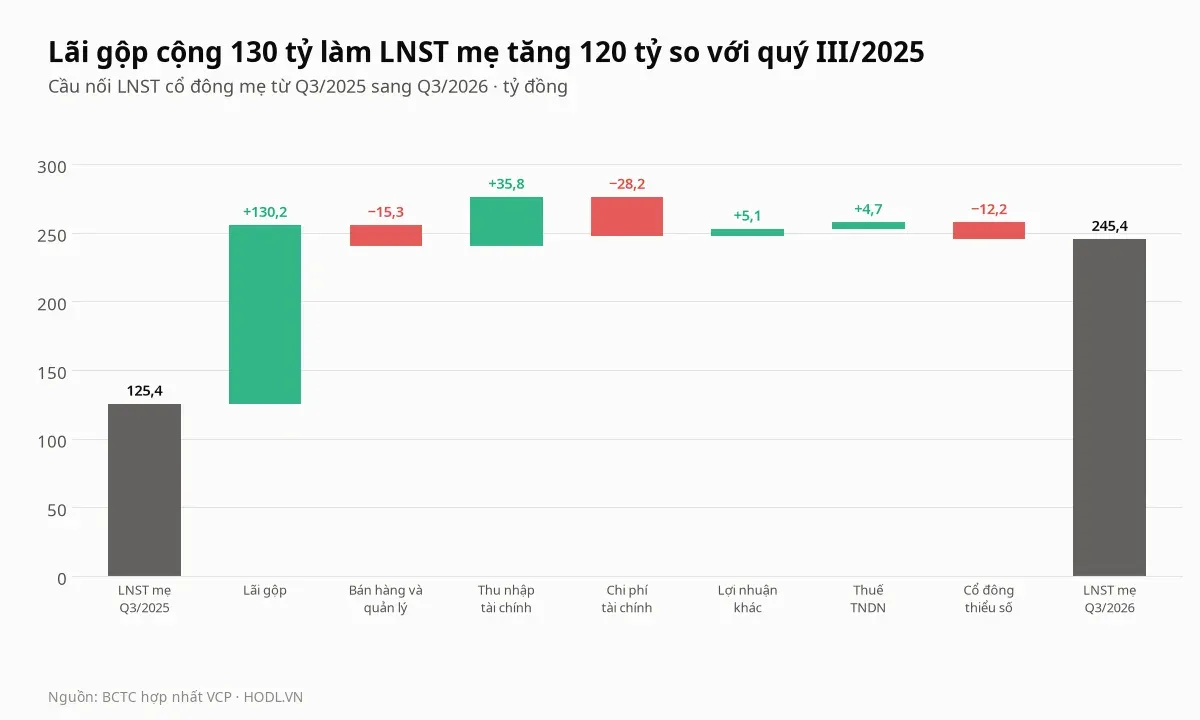
Cầu nối từ quý III/2025 sang quý III/2026 tách mức tăng 120,0 tỷ đồng của lợi nhuận mẹ (từ 125,4 tỷ lên 245,4 tỷ). Lãi gộp cộng 130,2 tỷ, thu nhập tài chính cộng 35,8 tỷ, lợi nhuận khác cộng 5,1 tỷ và thuế cộng 4,7 tỷ; bán hàng và quản lý trừ 15,3 tỷ, chi phí tài chính trừ 28,2 tỷ và cổ đông thiểu số trừ 12,2 tỷ.
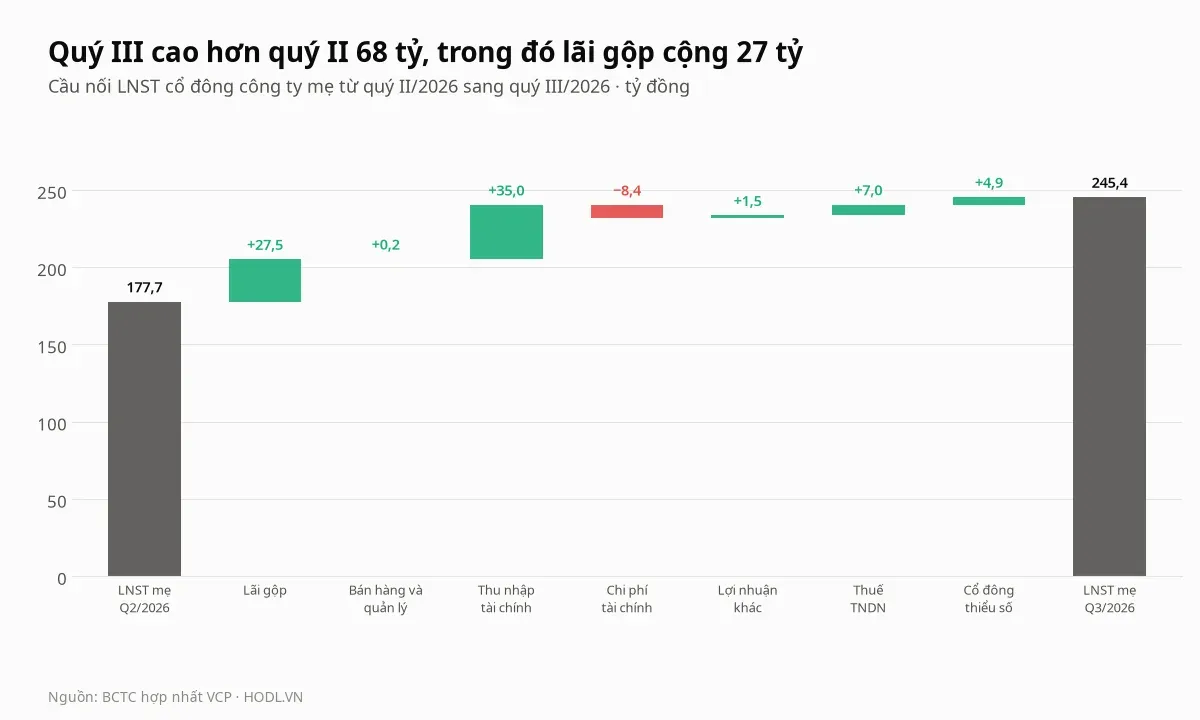
So với quý II, lợi nhuận mẹ tăng 67,7 tỷ đồng (từ 177,7 tỷ). Thu nhập tài chính cộng 35,0 tỷ, tức hơn một nửa mức tăng, lãi gộp cộng 27,5 tỷ, thuế cộng 7,0 tỷ và chi phí tài chính trừ 8,4 tỷ.
Báo cáo trong cơ sở dữ liệu chỉ có các dòng hợp nhất, không tách doanh thu và lãi gộp theo nhà máy hay theo hoạt động, nên bài không chỉ ra được phần tăng của doanh thu đến từ nhà máy nào. Thu nhập tài chính 56,8 tỷ cũng không được tách thành lãi tiền gửi, cổ tức hay lãi tỷ giá.
Biên gộp và thu nhập tài chính
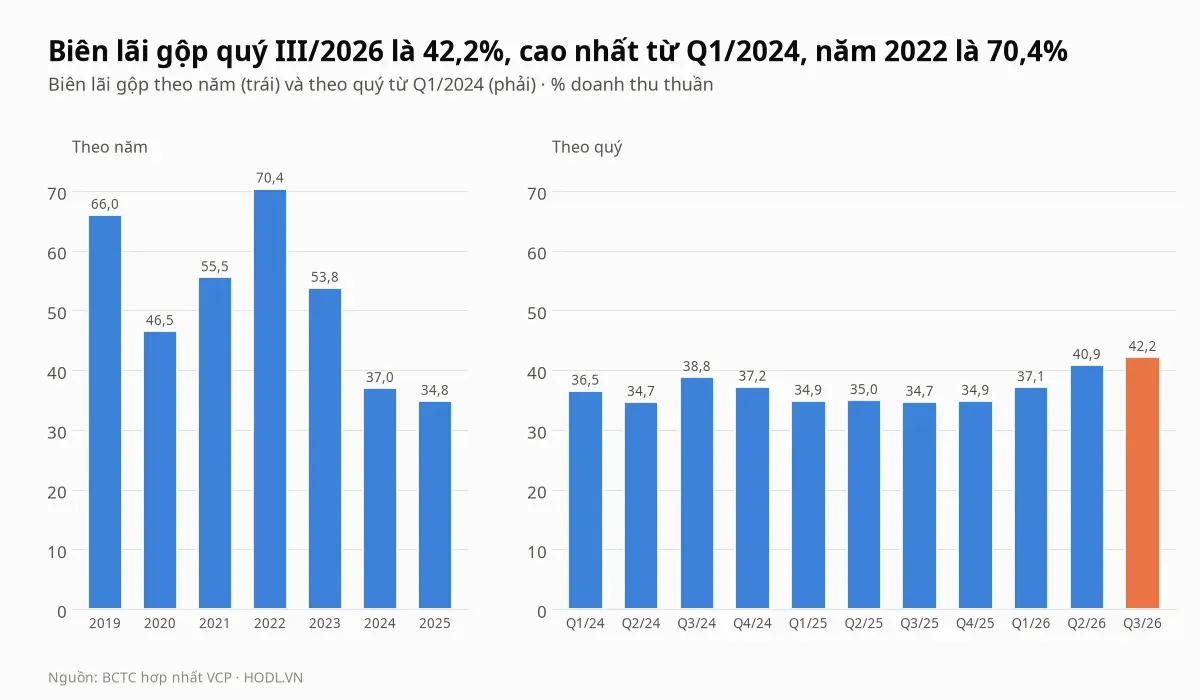
Biên gộp quý III/2026 là 42,2%, mức cao nhất trong 11 quý từ quý I/2024, sau 40,9% quý II và 37,1% quý I. Biên gộp năm 2022 là 70,4%, rồi giảm còn 53,8% năm 2023, 37,0% năm 2024 và 34,8% năm 2025.
Doanh thu thuần năm 2025 gấp 2,3 lần năm 2022 (2.287 so với 990 tỷ) nhưng lãi gộp chỉ gấp 1,1 lần (797 so với 696 tỷ). Số liệu có được không cho biết hoạt động nào làm biên gộp giảm, còn nhóm tám công ty thủy điện so sánh có biên gộp bốn quý từ 51,7% đến 60,0%, trung vị 58,0%, trong khi VCP là 39,0%.
Thu nhập tài chính quý III là 56,8 tỷ đồng, gấp 2,7 lần quý III/2025 và 2,6 lần quý II. Cuối quý III khoản đầu tư ngắn hạn là 704,7 tỷ, so với 10,9 tỷ cuối năm 2025; bài không khẳng định mối liên hệ giữa hai số này vì không có thuyết minh.
Vay và lãi vay
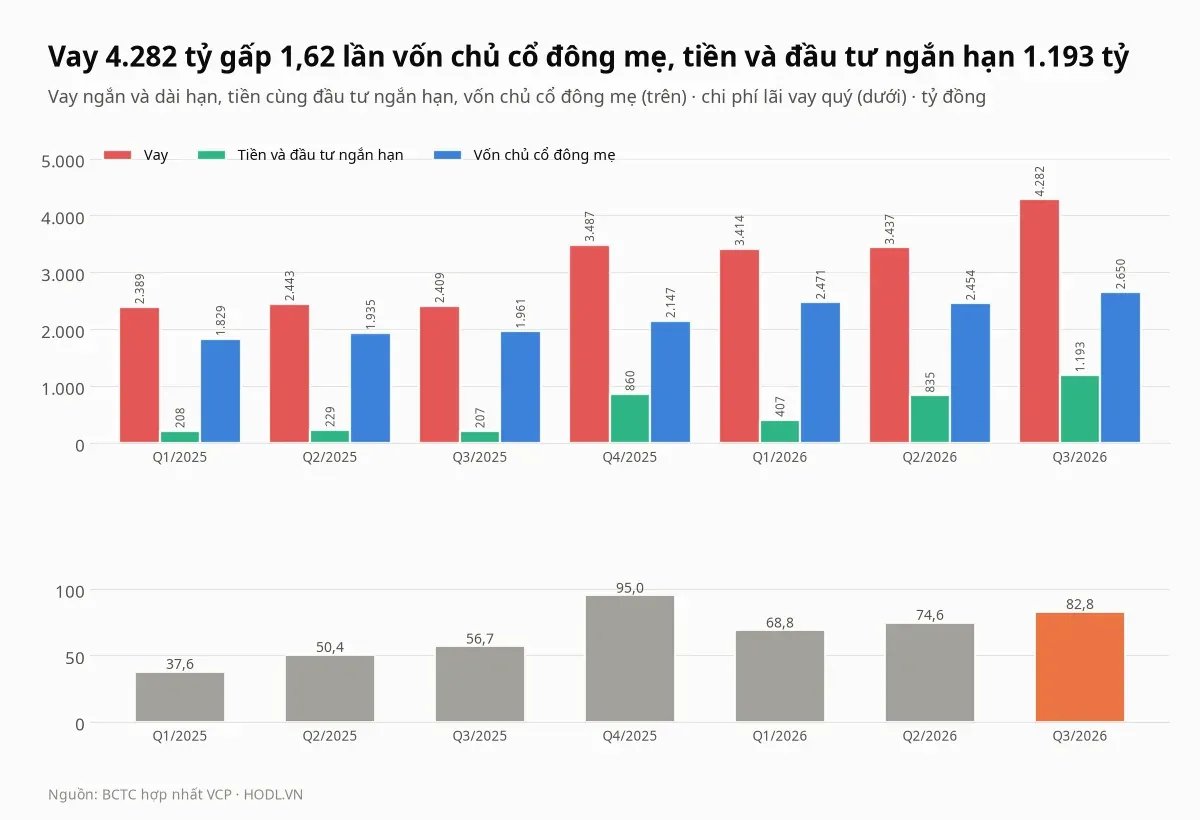
Vay ngắn và dài hạn cuối quý III là 4.282,0 tỷ đồng (ngắn hạn 679,4 tỷ, dài hạn 3.602,6 tỷ, tức 84,1% là dài hạn), so với 3.436,9 tỷ cuối quý II, 3.487,0 tỷ cuối năm 2025 và 2.409,4 tỷ cuối quý III/2025, tăng 77,7% trong một năm. Tiền và đầu tư ngắn hạn là 1.192,6 tỷ, nên vay ròng là 3.089,5 tỷ, bằng 2,2 lần EBITDA bốn quý (1.391,0 tỷ).
Vay gấp 1,62 lần vốn chủ cổ đông mẹ (2.650,1 tỷ), so với trung vị nhóm thủy điện 0,18 lần; chỉ VSH (0,49) và S4A (0,42) trong nhóm vay trên 0,4 lần vốn chủ. Chi phí lãi vay quý III là 82,8 tỷ, tăng 45,9% so với 56,7 tỷ, và bốn quý là 321,2 tỷ. Hệ số trả lãi, tính bằng lợi nhuận trước thuế cộng lãi vay chia lãi vay, là 3,6 lần bốn quý và 4,5 lần quý III.
Trong tổng vay có lô trái phiếu VCP12501: 500 tỷ đồng, kỳ hạn 36 tháng, đáo hạn 25/12/2028, lãi suất 10% một năm cho hai kỳ tính lãi đầu và 10,2% sau đó, có tài sản bảo đảm. Theo thông tin công bố được báo chí đăng ngày 05/01/2026, bảo đảm là hơn 39,2 triệu cổ phiếu VCP (46,8% số cổ phiếu) do DH Holdings (14,78 triệu cổ phiếu), Đầu tư VSD (11,98 triệu) và ba cổ đông cá nhân nắm giữ. Lãi trái phiếu ở mức 10% là 50 tỷ đồng một năm, khoảng 15,6% chi phí lãi vay bốn quý.
Dòng tiền và khoản đầu tư
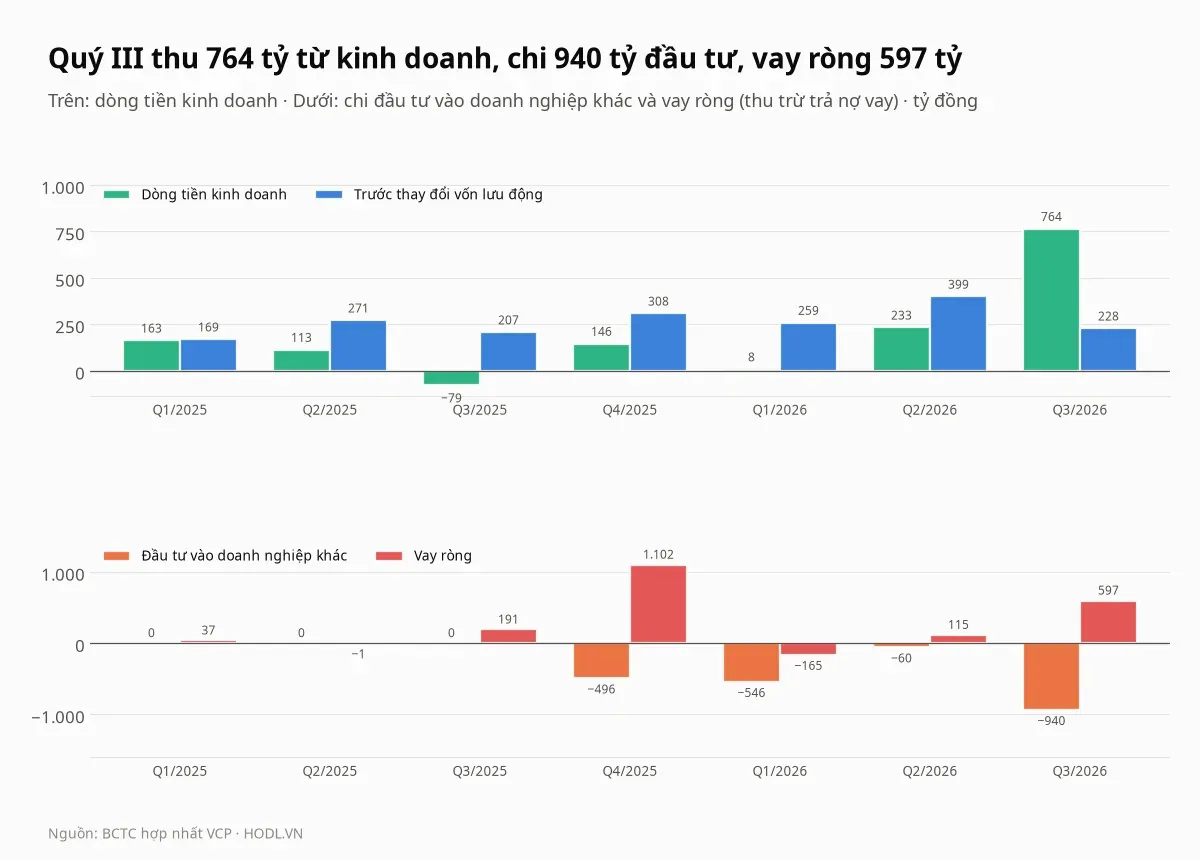
Dòng tiền kinh doanh quý III là 764,2 tỷ đồng, cao nhất trong bảy quý, nhưng trước thay đổi vốn lưu động chỉ 228,2 tỷ. Báo cáo lưu chuyển tiền ghi 412,7 tỷ ở dòng thay đổi khoản phải thu và 252,7 tỷ ở dòng thay đổi hàng tồn kho, cả hai cùng chiều làm tăng dòng tiền. Chín tháng 2026 dòng tiền kinh doanh là 1.005,2 tỷ, so với 197,2 tỷ chín tháng 2025.
Cùng lúc, bảng cân đối cho thấy phải thu ngắn hạn giảm 320,7 tỷ nhưng hàng tồn kho tăng 163,2 tỷ, ngược chiều với dòng tiền, và tài sản ngắn hạn khác tăng 717,2 tỷ. Phần chênh này chưa giải thích được khi không có thuyết minh; bài chỉ nêu rằng chất lượng dòng tiền quý III phụ thuộc vào các khoản này.
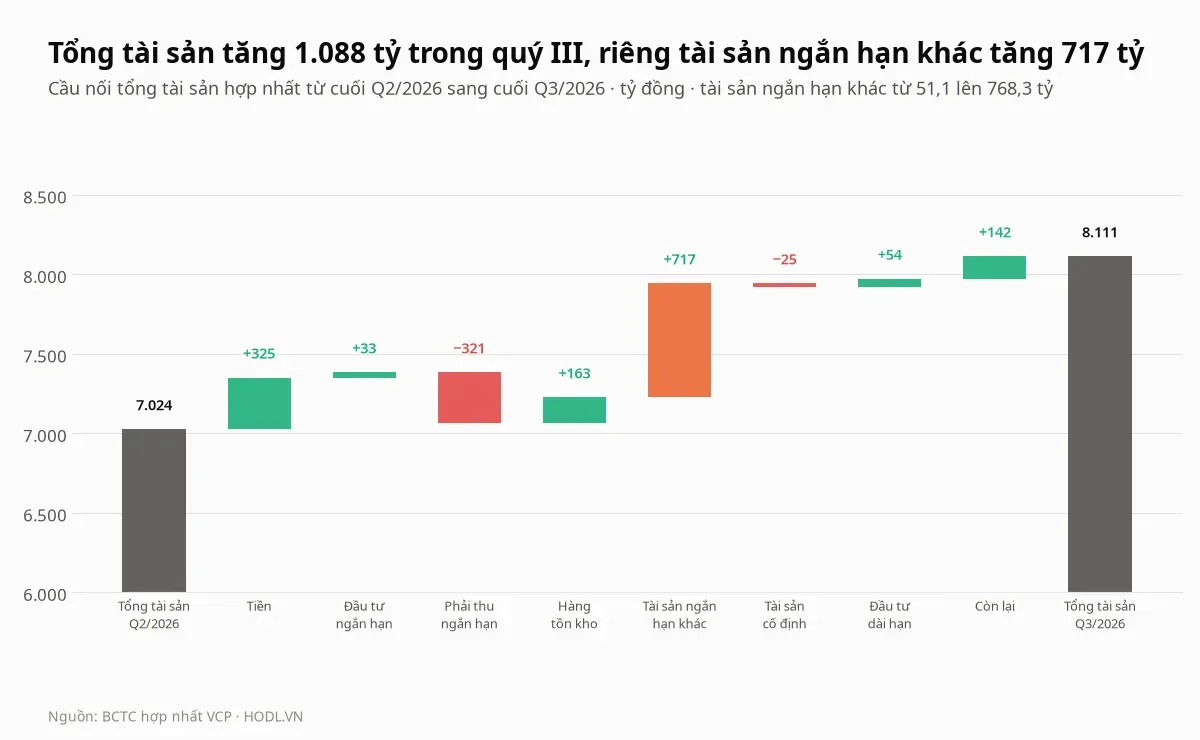
Tổng tài sản tăng 1.088 tỷ đồng trong quý III, từ 7.024 tỷ lên 8.111 tỷ, trong đó tài sản ngắn hạn khác từ 51,1 tỷ lên 768,3 tỷ và tiền tăng 325,1 tỷ. Tài sản cố định giảm 25,4 tỷ còn 2.839,2 tỷ, tức không tăng trong quý III.
Báo cáo lưu chuyển tiền ghi 939,5 tỷ đồng chi cho đầu tư vào doanh nghiệp khác trong quý III, sau 60,5 tỷ quý II, 545,7 tỷ quý I/2026 và 496,2 tỷ quý IV/2025; bốn quý cộng lại là 2.041,9 tỷ. Đầu tư dài hạn trên bảng cân đối đi từ 0,6 tỷ cuối năm 2025 lên 558,2 tỷ cuối quý I và 534,5 tỷ cuối quý III, cùng cỡ với lô trái phiếu 500 tỷ, nhưng bài không xác định đối tượng của khoản đầu tư.
Theo thông tin công bố được báo chí dẫn, tiền trái phiếu dùng để mua 51% vốn Công ty cổ phần Linh Linh (chủ nhà máy thủy điện Nậm Khóa 3, 28 MW), và VCP đã mua 99,27% Công ty TNHH Thủy điện Đak Lô 1-3 (hai nhà máy tổng 34 MW, tổng vốn đầu tư 1.215 tỷ đồng, dự kiến vận hành thương mại tháng 12/2026 và tháng 12/2027). Giá mua hai thương vụ không được công bố trong các nguồn bài dùng, và số liệu có được không cho biết khoản chi 939,5 tỷ quý III thuộc thương vụ nào.
Vốn chủ cổ đông mẹ gần như không tăng trong quý II (2.471 tỷ xuống 2.454 tỷ) dù lợi nhuận mẹ quý II là 177,7 tỷ, trong khi lợi ích cổ đông thiểu số tăng 303,8 tỷ lên 619,1 tỷ. Cơ sở dữ liệu không nêu nguyên nhân thay đổi này. Cổ tức tiền mặt đã trả chín tháng 2026 là 48,6 tỷ đồng, bằng 8,6% lợi nhuận mẹ cùng kỳ.
Cổ đông và thanh khoản
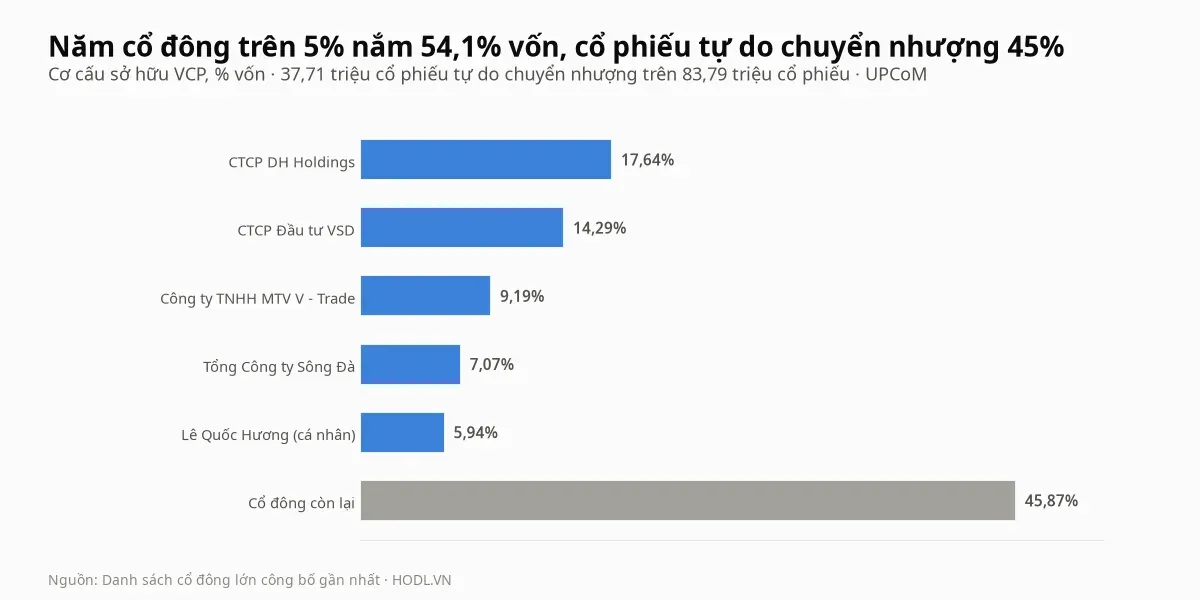
Năm cổ đông trên 5% nắm 54,1% vốn: Công ty cổ phần DH Holdings 17,64% (14,78 triệu cổ phiếu), Công ty cổ phần Đầu tư VSD 14,29%, Công ty TNHH MTV V - Trade 9,19%, Tổng Công ty Sông Đà 7,07% và cổ đông cá nhân Lê Quốc Hương 5,94%. Cổ phiếu tự do chuyển nhượng là 37,71 triệu, 45% vốn, trị giá khoảng 995 tỷ đồng theo giá 26.400.
Theo thông tin công bố được báo chí tổng hợp, năm 2025 cơ cấu cổ đông lớn đổi chủ: DH Holdings tăng từ 0,31% lên 17,64% và V - Trade từ 0,23% lên 9,19% (từ 09/07/2025), còn Đầu tư VSD giảm từ 19,01% xuống 14,29% và ba cổ đông cá nhân từng nắm 17,0%, 8,7% và 7,5% đã bán gần hết. Phó Chủ tịch Hội đồng quản trị kiêm Tổng giám đốc Phạm Văn Minh giữ 57.686 cổ phiếu, 0,07% vốn.
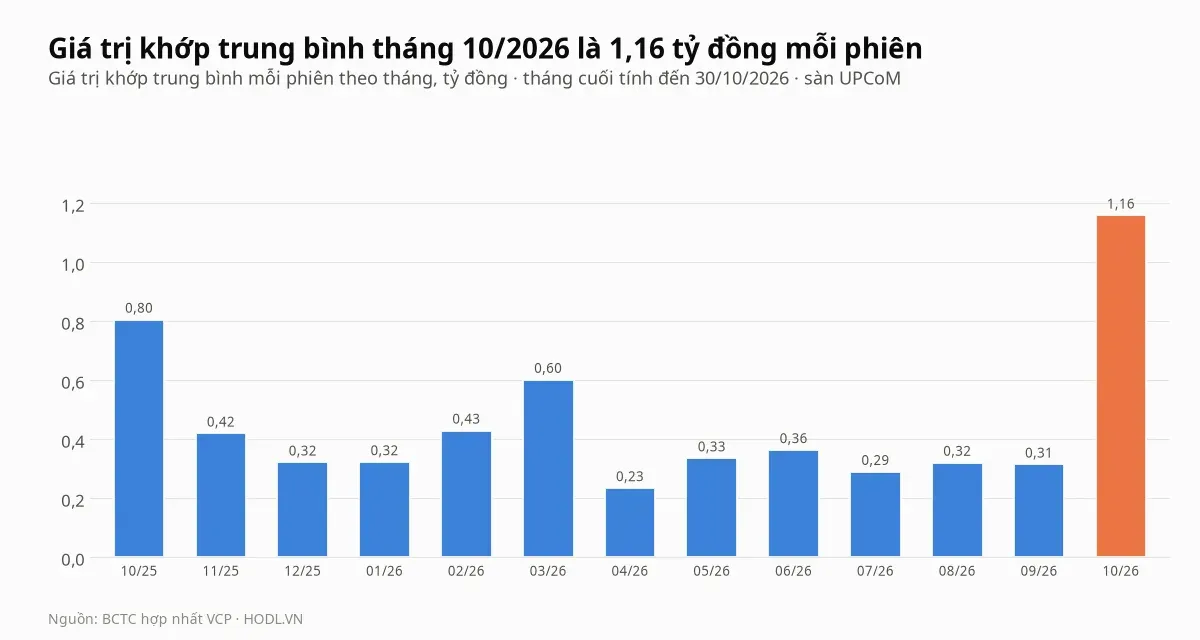
Giá trị khớp trung bình tháng 10/2026 là 1,16 tỷ đồng mỗi phiên, gấp 3,7 lần tháng 9 (0,31 tỷ) và là mức cao nhất trong 13 tháng sau 0,80 tỷ tháng 10/2025. Phiên 29/10 khớp 370.361 cổ phiếu, khoảng 9,7 tỷ đồng, khi giá tăng từ 25.500 lên 26.300 đồng; khối lượng khớp trung bình 20 phiên là 47.060 cổ phiếu, gấp 1,8 lần trung bình 60 phiên (25.809 cổ phiếu).
Giá trị khớp 12 tháng tới 30/10/2026 là 107,3 tỷ đồng, bằng 4,9% vốn hoá và 10,8% giá trị cổ phiếu tự do chuyển nhượng. Phiên 26/10 giá tăng 13,3% từ 22.500 lên 25.500 đồng với 82.701 cổ phiếu; số liệu có được không nêu nguyên nhân của nhịp tăng này.
Khối ngoại và tự doanh
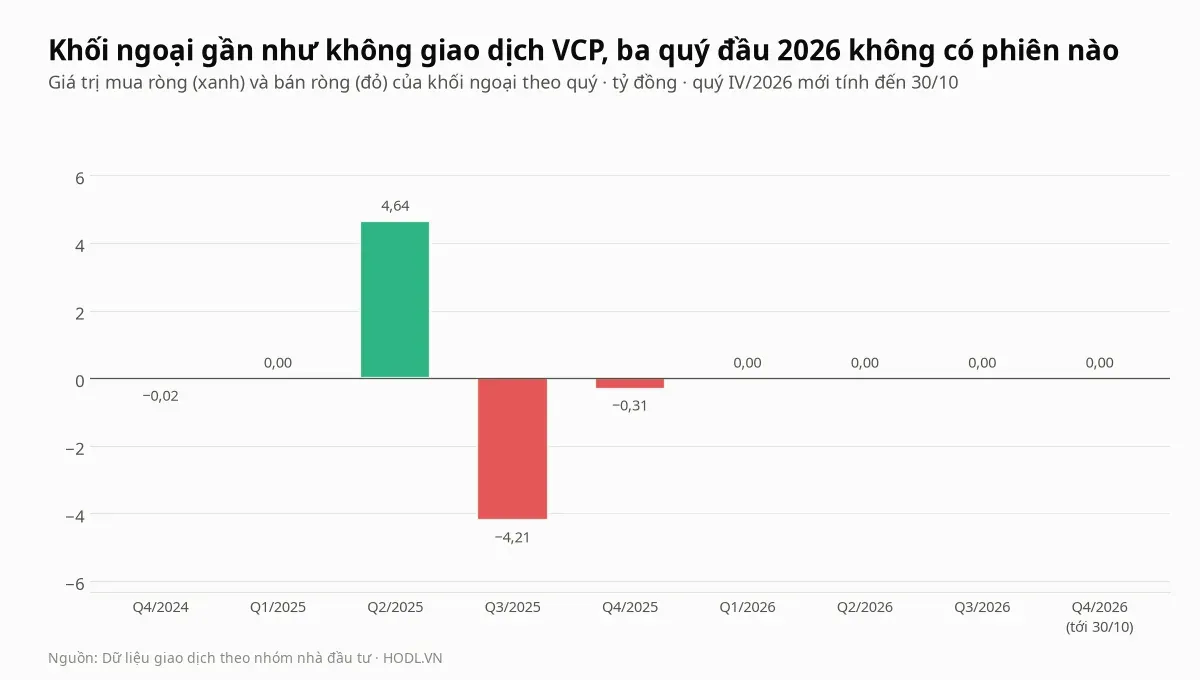
Khối ngoại gần như không giao dịch: từ 31/10/2025 chỉ có bốn phiên có giao dịch, bán ròng 0,10 tỷ đồng (mua 0,01 tỷ, bán 0,11 tỷ), bằng 0,1% giá trị khớp 12 tháng. Ba quý đầu 2026 không có phiên mua bán nào; lớn nhất là quý II/2025 mua ròng 4,64 tỷ rồi quý III/2025 bán ròng 4,21 tỷ.
Khối ngoại nắm 0,0053% vốn (khoảng 4.400 cổ phiếu), giới hạn tỷ lệ nước ngoài là 50%, tương ứng 41,89 triệu cổ phiếu và còn 41,89 triệu cổ phiếu, nên room không phải hạn chế với cổ phiếu UPCoM này. Trong 30 và 90 phiên gần nhất chỉ có một phiên mua 2,55 triệu đồng (27/10/2026).
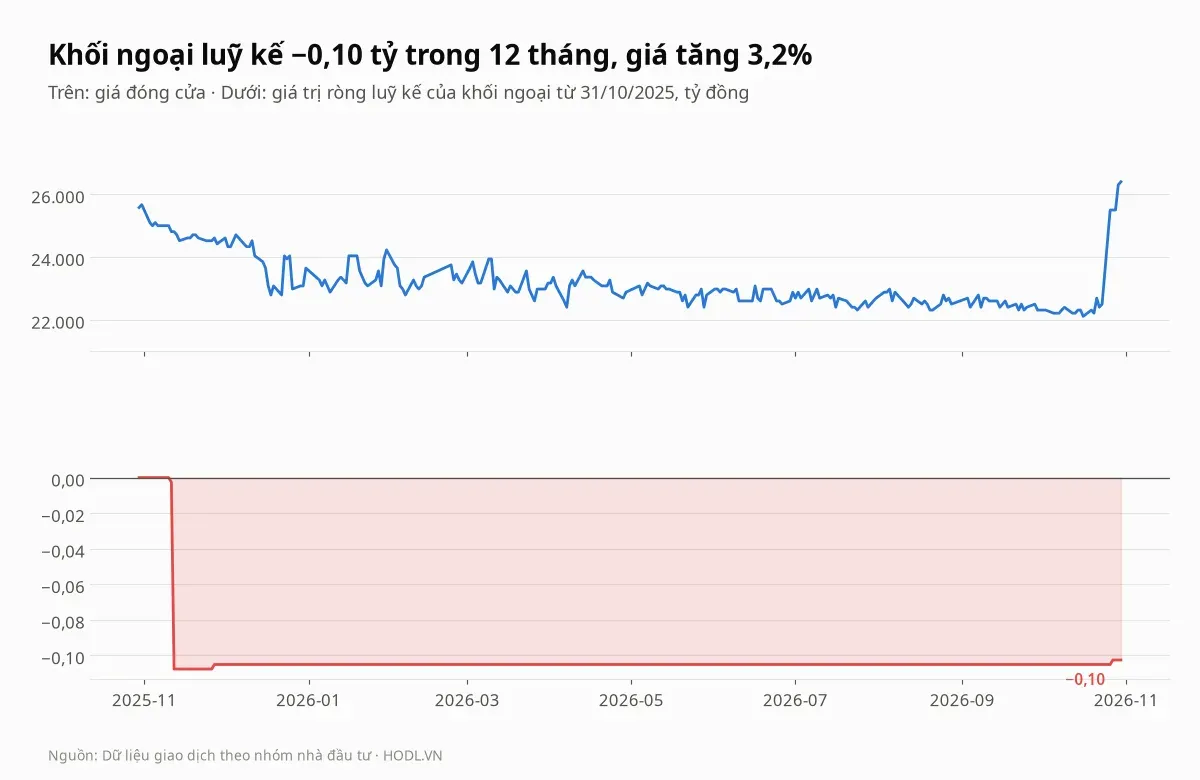
Luỹ kế 12 tháng là âm 0,10 tỷ đồng, đạt từ phiên 12/11/2025, trong khi cùng kỳ giá tăng 3,2% (25.580 lên 26.400 đồng). Dòng tiền này quá nhỏ để dẫn giá. Tự doanh chỉ có bốn dòng dữ liệu, dòng cuối ngày 19/11/2024 (tổng bán ròng 0,30 tỷ từ khi có dữ liệu), nên bài không nhận định về tự doanh.
So sánh cùng ngành
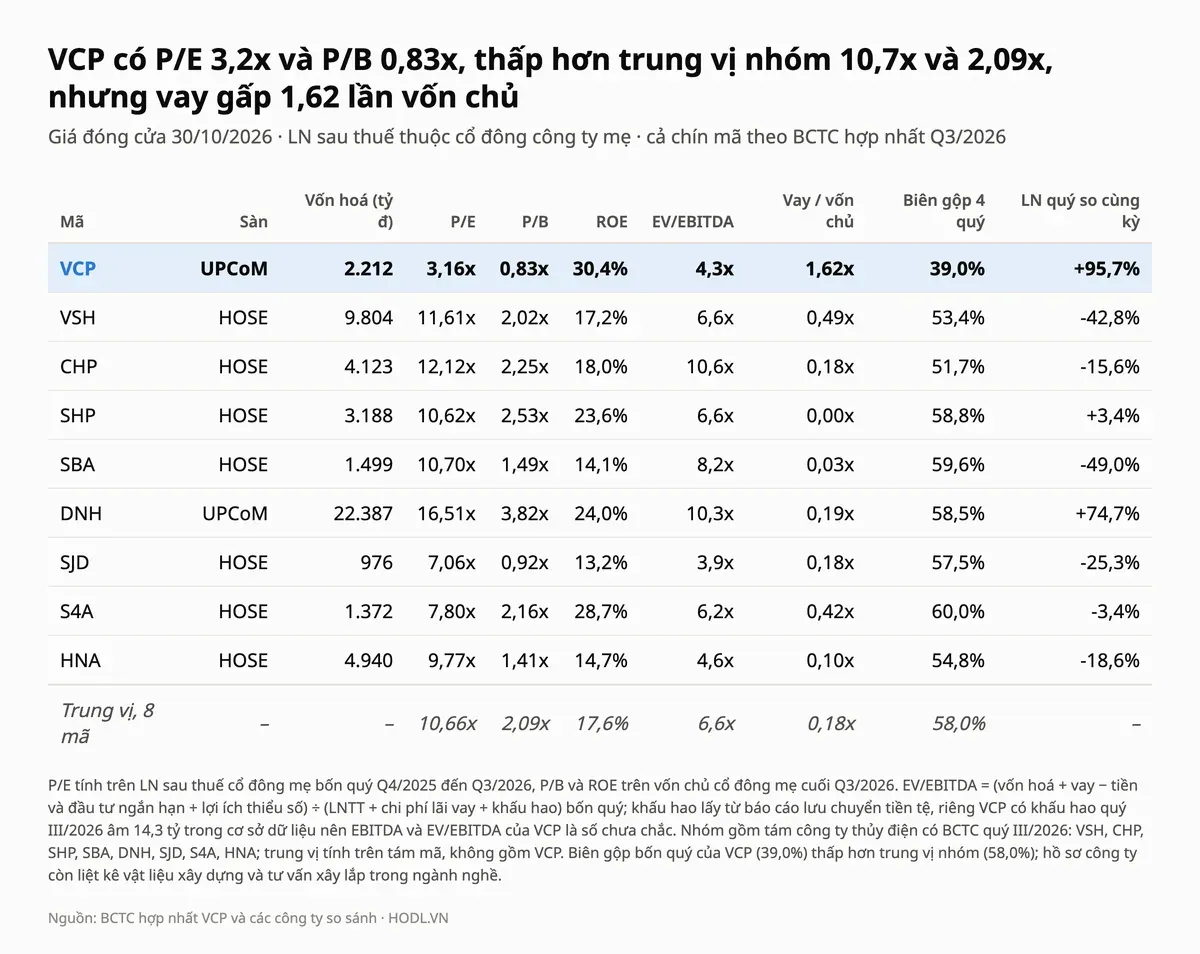
Nhóm so sánh gồm tám công ty thủy điện có BCTC quý III/2026: VSH, CHP, SHP, SBA, DNH, SJD, S4A và HNA, vốn hoá từ 976 tỷ đến 22.387 tỷ đồng. TMP, HJS và NED mới có số tới quý II/2026 nên không đưa vào; không mã nào trong nhóm nằm trong danh sách cổ đông lớn của VCP.
Cổ phiếu VCP có P/E 3,16 lần, thấp hơn 70,4% so với trung vị 10,66 lần, và P/B 0,83 lần thấp hơn 60,0% so với 2,09 lần. ROE 30,4% gấp 1,7 lần trung vị 17,6%, nhưng đi cùng vay trên vốn chủ 1,62 lần so với 0,18 lần, và biên gộp 39,0% so với 58,0%. EV/EBITDA 4,3 lần so với 6,6 lần; riêng chỉ số này của VCP là số chưa chắc vì khấu hao quý III/2026 trong cơ sở dữ liệu âm 14,3 tỷ.
Lợi nhuận quý III của VCP tăng 95,7%, trong khi trung vị nhóm giảm 17,1%: VSH giảm 42,8%, CHP 15,6%, SBA 49,0%, SJD 25,3% và HNA 18,6%, còn DNH tăng 74,7%, SHP tăng 3,4% và S4A giảm 3,4%. Mức tăng của VCP vì vậy không phải xu hướng chung của nhóm.
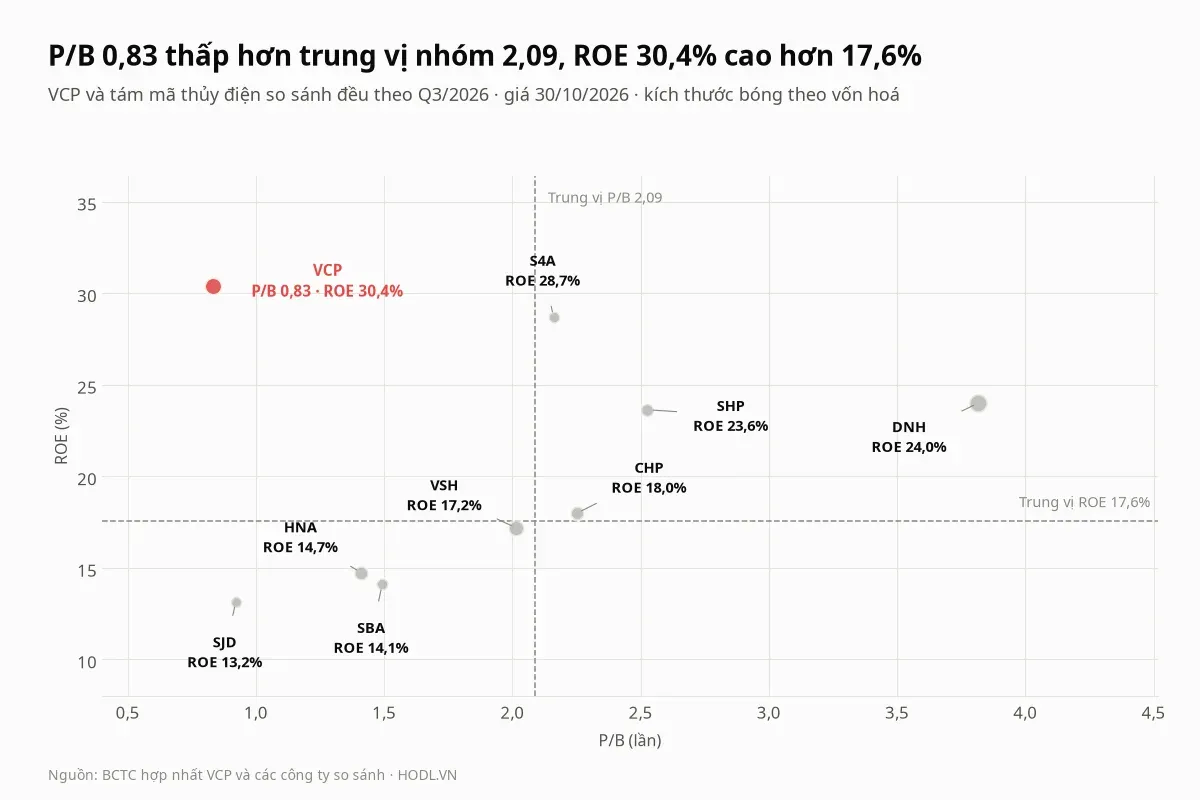
Trên biểu đồ, VCP nằm ở góc ROE cao và P/B thấp nhất nhóm (SJD là 0,92 lần với ROE 13,2%). Phần ROE cao có vay lớn làm đòn bẩy, nên P/B thấp ở đây là mức giá cho cả lợi nhuận lẫn nợ vay chứ không riêng cho khả năng sinh lời.
Định giá theo P/E, P/B và DCF
EPS bốn quý là 8.364 đồng, bằng lợi nhuận cổ đông công ty mẹ bốn quý tới quý III/2026 (700,8 tỷ) chia 83,79 triệu cổ phiếu. BVPS là 31.628 đồng, bằng vốn chủ cổ đông công ty mẹ chia số cổ phiếu. Nếu tính tới quý II/2026, tức bốn quý chưa có quý III này, lợi nhuận mẹ là 580,8 tỷ, EPS 6.932 đồng và P/E 3,8 lần.
Bài dùng r = 12% và g = 3%, là giả định của HODL.VN. Với DCF năm năm trên số hợp nhất, doanh thu bốn quý là 2.947 tỷ đồng và tăng 0%, 3% hoặc 5% mỗi năm, biên EBIT 30%, 34% hoặc 37% (bốn quý gần nhất 34,5%, không gồm thu nhập tài chính), thuế 10% (bốn quý 9,5%), khấu hao 12% doanh thu (năm 2025: 12,2%), chi đầu tư 15% doanh thu (chín tháng 2026: 15,5%, chưa gồm vốn xây nhà máy mới), vốn lưu động 10% phần doanh thu tăng thêm, WACC 12%.
Giá trị vốn chủ hợp nhất bằng giá trị doanh nghiệp trừ vay ròng 3.089 tỷ đồng (vay trừ tiền và đầu tư ngắn hạn), rồi phần thuộc cổ đông VCP lấy 91,1%, bằng lợi nhuận mẹ trên lợi nhuận hợp nhất bốn quý.
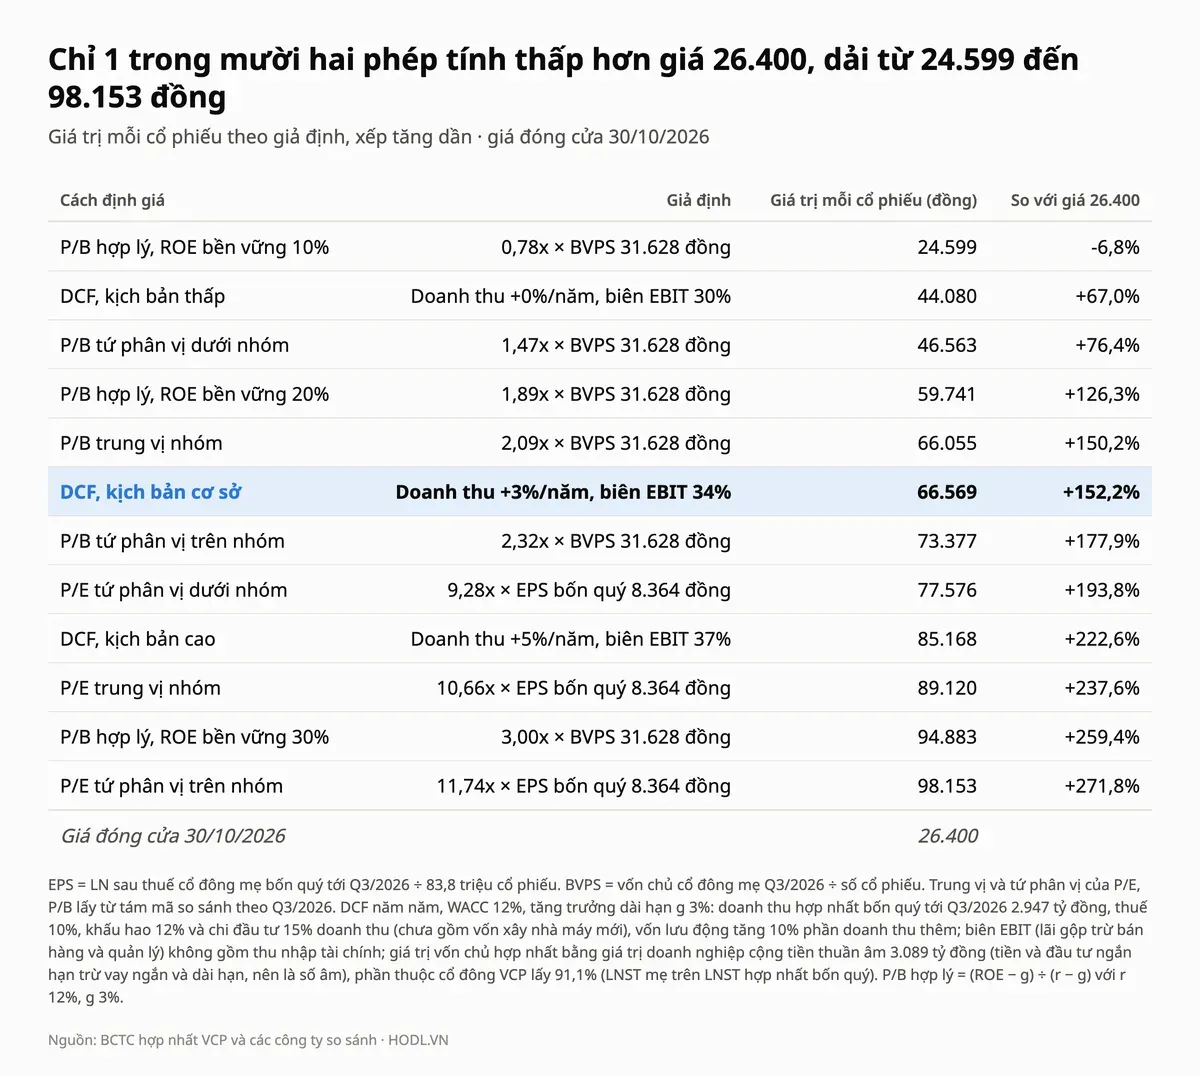
Mười hai phép cho giá trị từ 24.599 đến 98.153 đồng, và mười một phép cao hơn giá 26.400 đồng, từ 67,0% đến 271,8%. P/E trung vị nhóm cho 89.120 đồng, P/B trung vị cho 66.055 đồng và DCF kịch bản cơ sở cho 66.569 đồng, cao hơn giá 152,2%.
Phép duy nhất thấp hơn giá là P/B hợp lý với ROE bền vững 10%, cho 24.599 đồng, thấp hơn giá 6,8%. Nói cách khác, giá 26.400 đồng tương ứng ROE bền vững khoảng 10,5%, so với 30,4% hiện tại; thị trường đang trả giá như thể lợi nhuận của bốn quý gần nhất không giữ được.
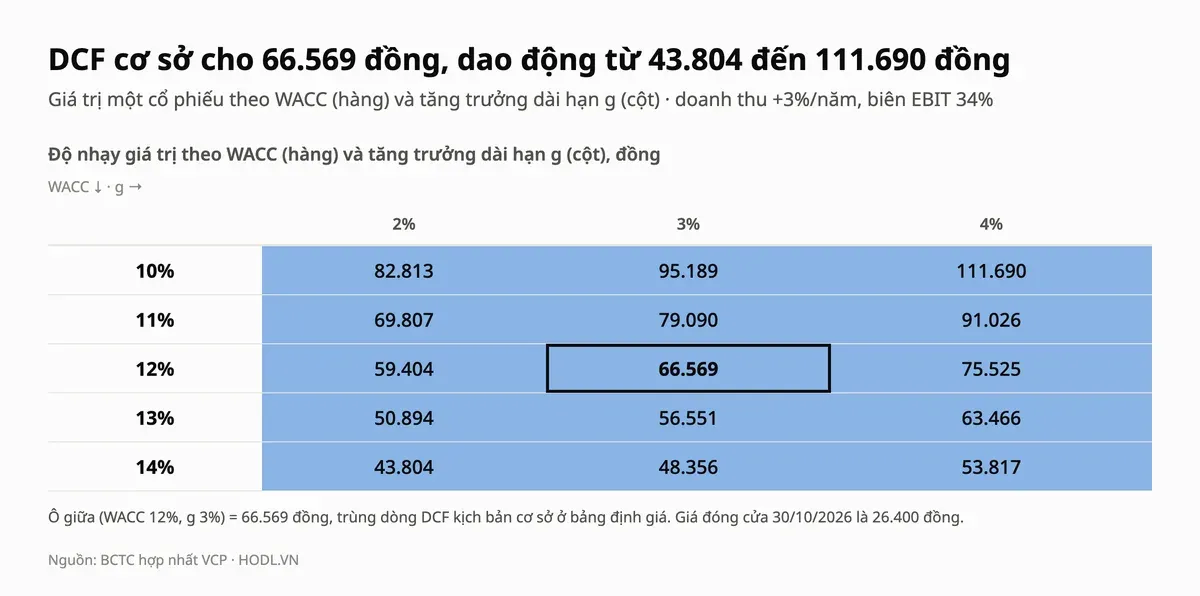
DCF cơ sở cho 66.569 đồng, và cả mười lăm ô trong lưới độ nhạy, từ 43.804 đến 111.690 đồng, đều cao hơn giá. Kết quả nhạy với hai giả định: biên EBIT 34% lấy theo bốn quý có biên gộp đang cao, và chi đầu tư 15% chưa gồm vốn xây Đăk Lô 1-3 (tổng vốn đầu tư 1.215 tỷ đồng theo công bố), trong khi vay ròng 3.089 tỷ đã được trừ.
Thang giá tham chiếu
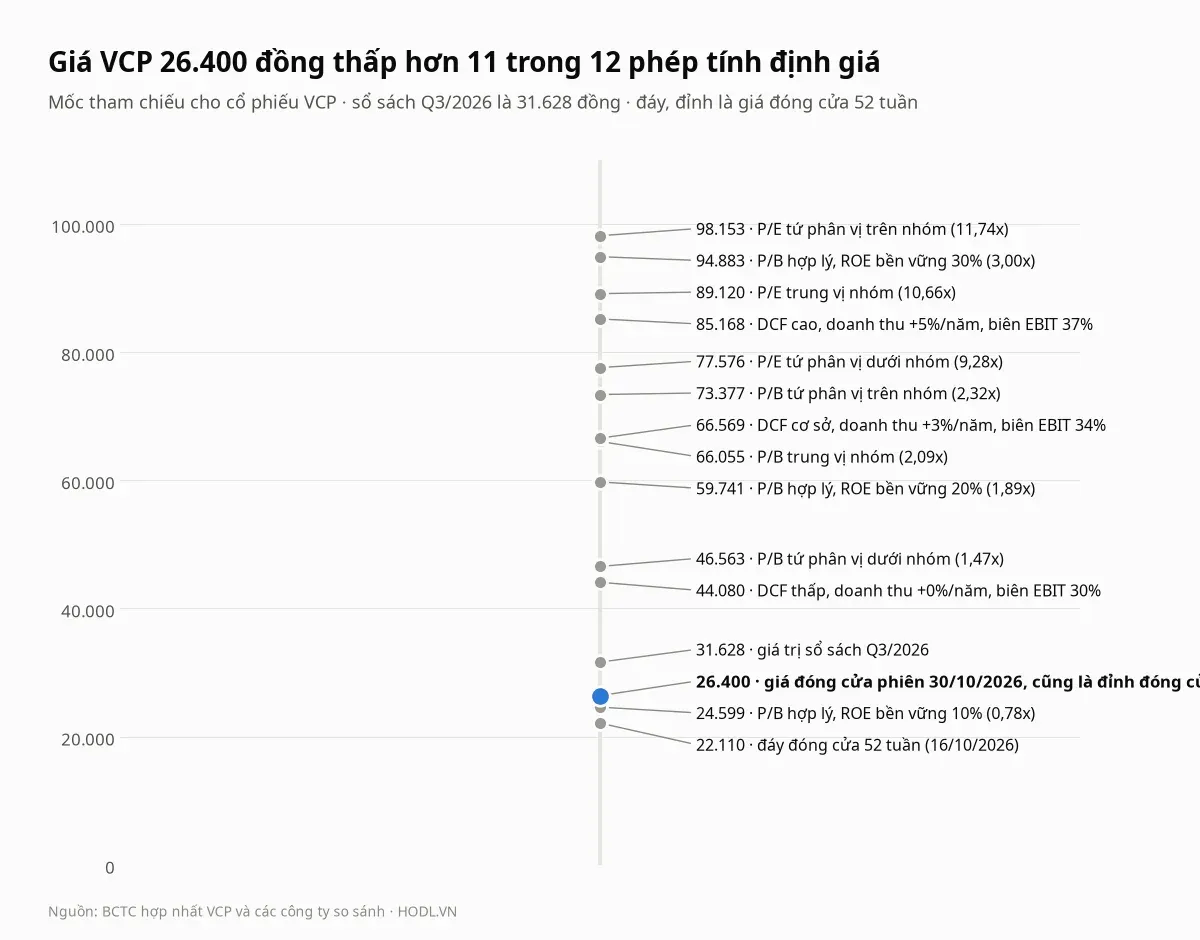
Thang giá xếp các phép theo giá trị, kèm giá trị sổ sách 31.628 đồng, đáy đóng cửa 52 tuần 22.110 đồng (16/10/2026) và giá 26.400 đồng, cũng là đỉnh đóng cửa 52 tuần.
Phía trên giá, mốc gần nhất là giá trị sổ sách 31.628 đồng, cao hơn giá 19,8%, rồi DCF kịch bản thấp 44.080 đồng (cao hơn 67,0%). Phía dưới là P/B hợp lý với ROE 10% (24.599 đồng, thấp hơn 6,8%) và đáy 52 tuần (thấp hơn 16,3%).
Phân tích kỹ thuật
Biểu đồ tuần của cổ phiếu VCP bật lên khỏi vùng đi ngang 22.000 đến 24.000 đồng: tuần 26-30/10 nến mở cửa 22.700 và đóng cửa 26.400 đồng, đỉnh 27.400 đồng ngày 29/10. Từ đầu năm VCP tăng 11,6% trong khi VN-Index giảm 2,4%; 250 phiên tăng 5,6% so với VN-Index tăng 3,6%; 20 phiên tăng 18,3% so với 0,2%.
Hỗ trợ - Kháng cự
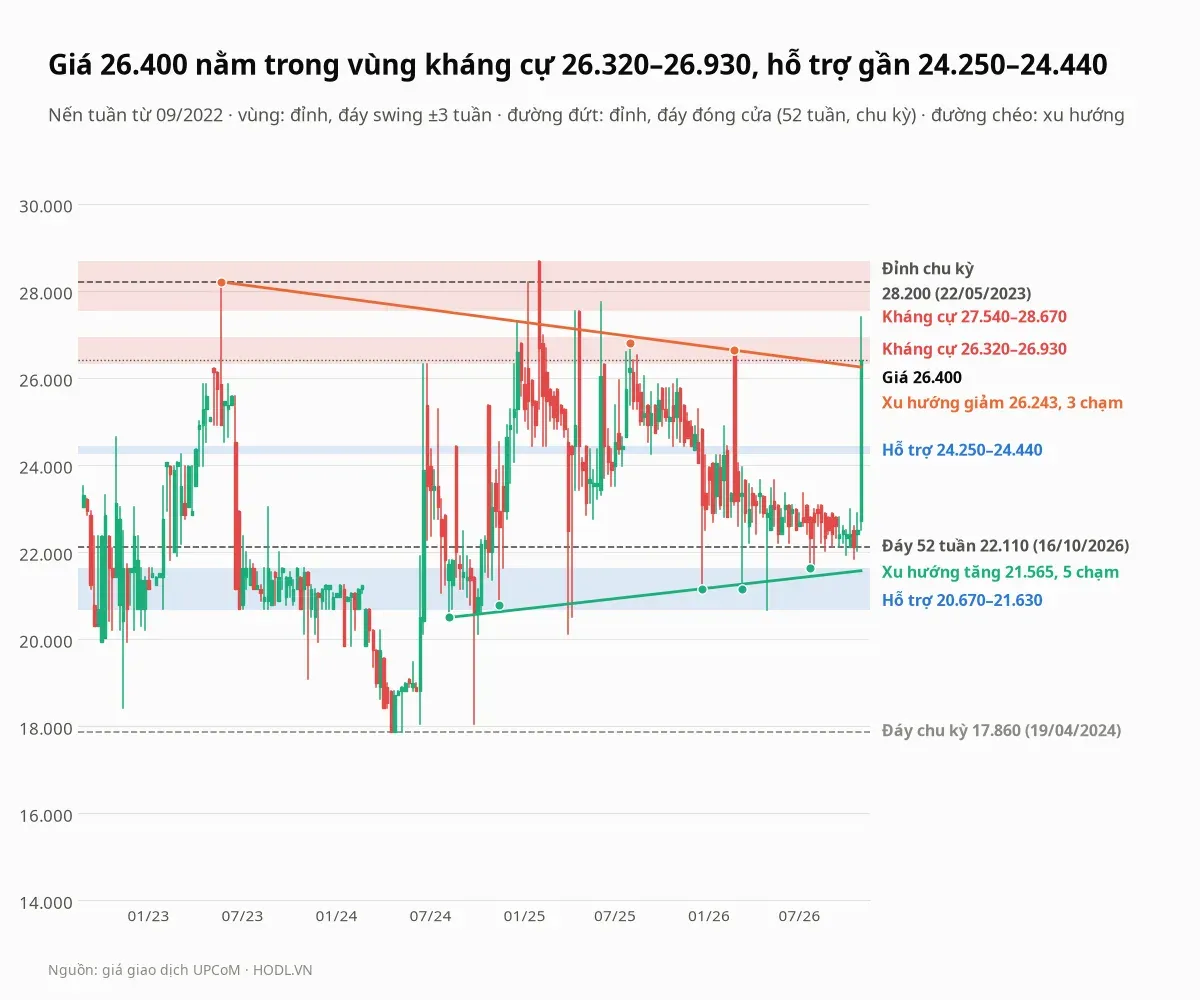
Các vùng dưới đây tính từ giá cao và giá thấp của nến tuần, cửa sổ từ 09/2022. Mỗi vùng chứa các đỉnh hoặc đáy swing (cực trị trong ±3 tuần).
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
27.540 tới 28.670 | Kháng cự xa | Đỉnh tuần 26/05/2023 (28.200), 07/02/2025 (28.670), 18/04/2025 (27.540), 06/06/2025 (27.730); cao hơn giá 4,3% đến 8,6% |
26.320 tới 26.930 | Kháng cự gần, giá nằm trong vùng | Đỉnh tuần 21/06/2024 (26.320), 01/08/2025 (26.790), 27/02/2026 (26.630) |
24.250 tới 24.440 | Hỗ trợ gần | Đáy tuần 17/01/2025, 21/02/2025 (24.440), 12/09/2025 (24.250), 24/10/2025 (24.420); thấp hơn giá 7,4% đến 8,1% |
20.670 tới 21.630 | Hỗ trợ xa | Đáy tuần 2023 (20.680), 15/11/2024 (20.770), 19/12/2025 và 13/03/2026 (21.150), 01/05/2026 (20.670), 24/07/2026 (21.630); thấp hơn giá 18,1% đến 21,7% |
Giá đang nằm trong vùng kháng cự 26.320 đến 26.930 đồng, và đã nằm trên đường xu hướng giảm nối đỉnh tuần 26/05/2023 (28.200 đồng), 01/08/2025 (26.790 đồng) và 27/02/2026 (26.630 đồng), đi qua khoảng 26.243 đồng, thấp hơn giá 0,6%. Nếu giá đóng cửa tuần giữ trên đường này và vượt 26.930 đồng, mốc kế tiếp phía trên là vùng 27.540 đến 28.670 đồng; nếu đóng cửa tuần dưới vùng 24.250 đến 24.440 đồng, vùng hỗ trợ xa là 20.670 đến 21.630 đồng.
Phía dưới, đường xu hướng tăng nối đáy tuần 09/08/2024 (20.490 đồng), 15/11/2024 (20.770 đồng), 19/12/2025 (21.150 đồng), 13/03/2026 (21.150 đồng) và 24/07/2026 (21.630 đồng) đi qua khoảng 21.565 đồng, thấp hơn giá 18,3%. Đỉnh 52 tuần (đóng cửa) là 26.400 đồng ngày 30/10/2026, đáy 52 tuần (đóng cửa) là 22.110 đồng ngày 16/10/2026; đỉnh chu kỳ từ 09/2022 (đóng cửa) là 28.200 đồng ngày 22/05/2023 và đáy chu kỳ (đóng cửa) là 17.860 đồng ngày 19/04/2024.
Fibonacci
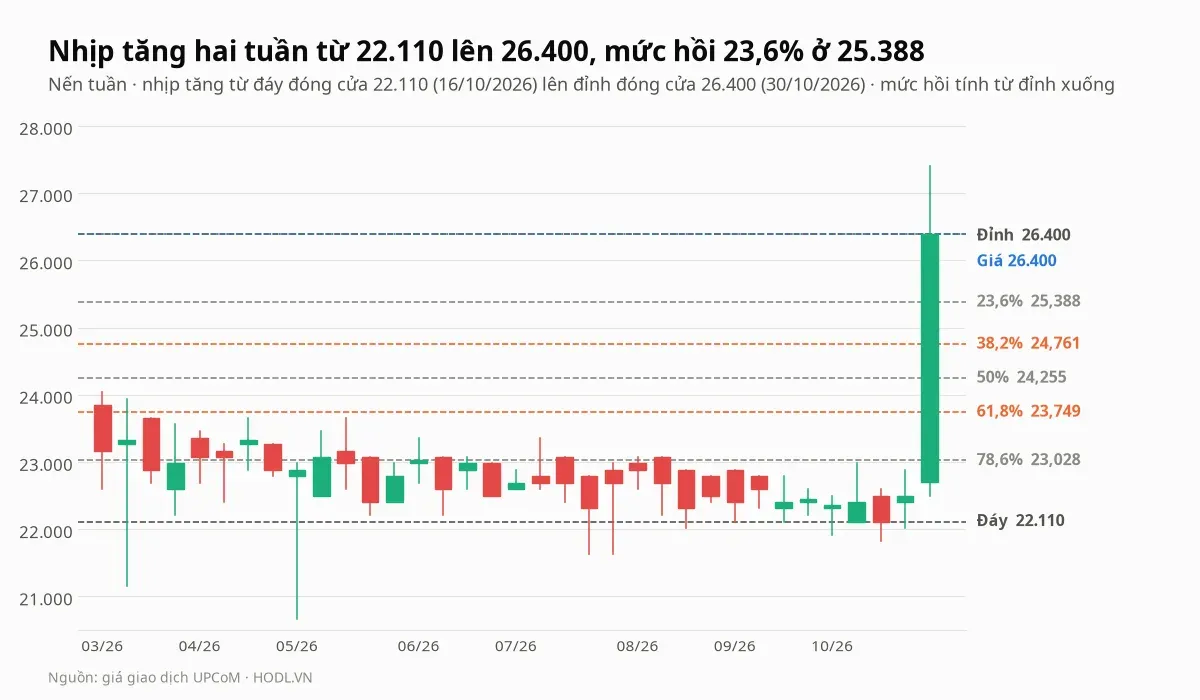
Fibonacci kéo theo giá đóng cửa cho nhịp tăng từ đáy 22.110 đồng ngày 16/10/2026 lên đỉnh 26.400 đồng ngày 30/10/2026, vẽ trên nến tuần. Các mức hồi từ đỉnh xuống là 23,6% (25.388 đồng), 38,2% (24.761 đồng), 50% (24.255 đồng), 61,8% (23.749 đồng) và 78,6% (23.028 đồng).
Giá 26.400 đồng đang ở đỉnh nhịp tăng, chưa hồi. Mức 50% (24.255 đồng) trùng vùng hỗ trợ 24.250 đến 24.440 đồng, còn mức 78,6% (23.028 đồng) nằm trong vùng đi ngang cũ 22.000 đến 24.000 đồng. Nhịp tăng mới kéo dài hai tuần nên các mức này chưa được thử.
Xu hướng EMA
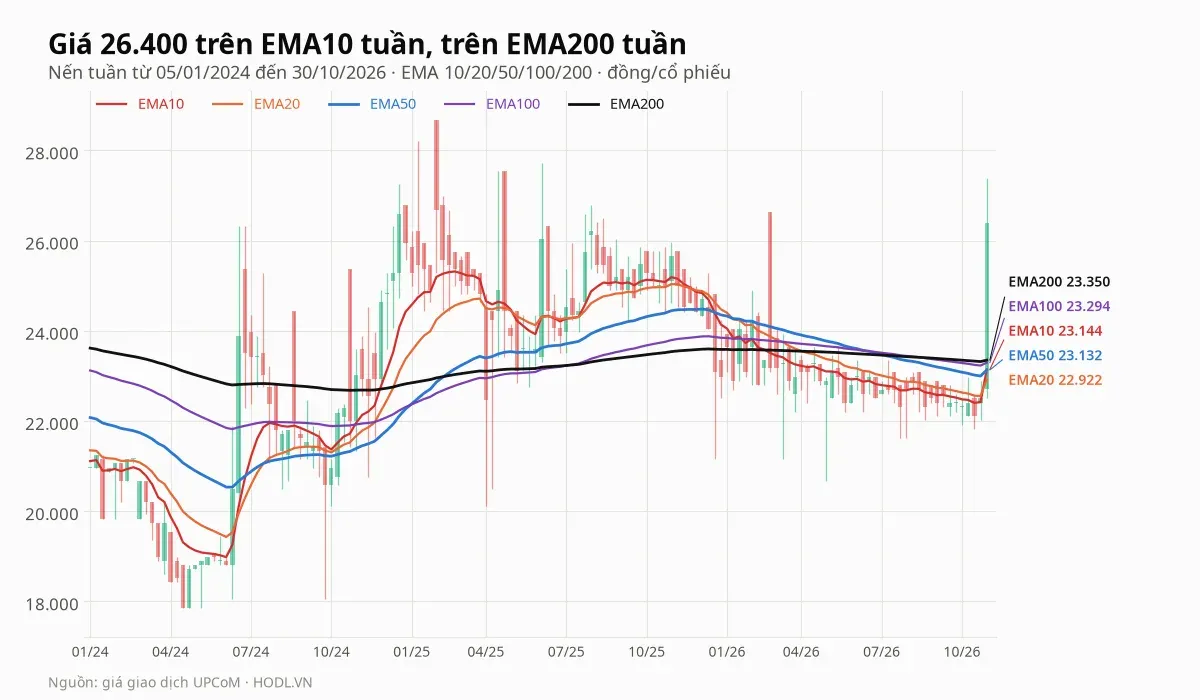
Giá 26.400 đồng nằm trên cả năm đường EMA tuần: EMA10 ở 23.144, EMA20 ở 22.922, EMA50 ở 23.132, EMA100 ở 23.294 và EMA200 ở 23.350 đồng. Giá cao hơn EMA10 14,1%, EMA20 15,2%, EMA50 14,1%, EMA100 13,3% và EMA200 13,1%.
Năm đường này nằm sát nhau trong khoảng 22.922 đến 23.350 đồng, rộng chỉ 1,9%, sau nhiều tháng giá đi ngang. EMA50 cắt xuống EMA200 ngày 10/07/2026 và EMA20 cắt xuống EMA50 ngày 09/01/2026; các đường được tính trên giá đã đi ngang nhiều tháng nên chưa phản ánh nhịp tăng của một tuần.
RSI và động lượng
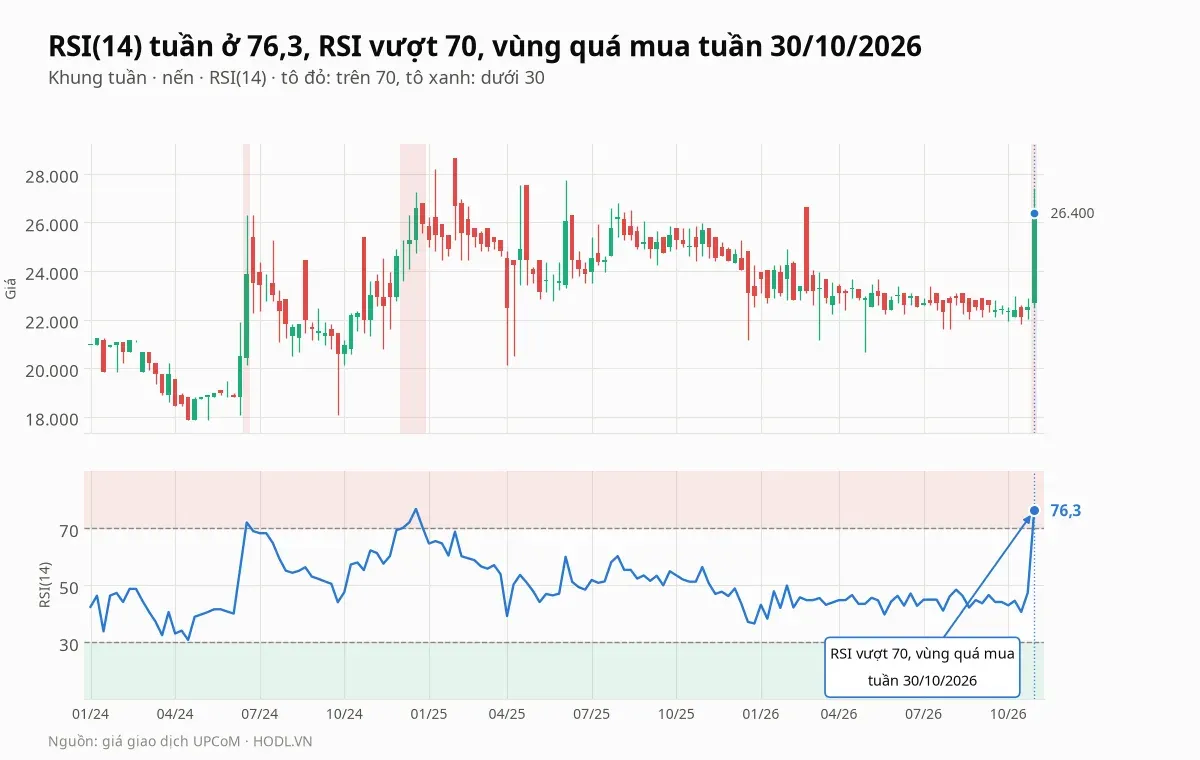
RSI(14) tuần ở 76,3, tăng từ 47,3 tuần trước và vượt 70 vào vùng quá mua. Lần gần nhất RSI tuần trên 70 là tháng 12/2024; sau đó giá còn lên đỉnh tuần 28.670 đồng ngày 07/02/2025 rồi quay về vùng 22.000 đến 24.000 đồng.
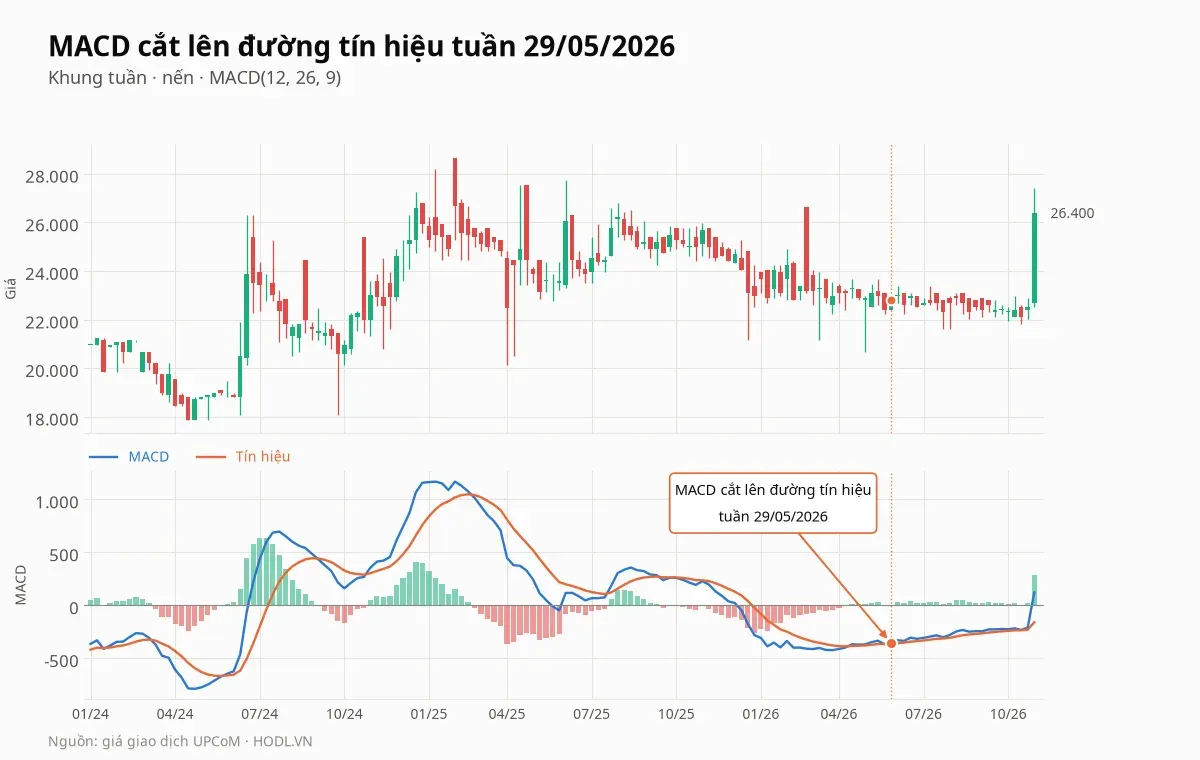
MACD tuần cắt lên đường tín hiệu ngày 29/05/2026 và hiện ở 121, trên tín hiệu âm 161, histogram 282. Histogram 282 đến từ một nến tuần tăng 17,3% (từ 22.500 lên 26.400 đồng), với khối lượng phiên 29/10 là 370.361 cổ phiếu.
Lịch sự kiện cần theo dõi
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Các tuần tới | Giá đóng cửa tuần so với vùng 26.320 đến 26.930 đồng, đường xu hướng giảm 26.243 đồng và vùng 24.250 đến 24.440 đồng | Giá đang nằm trong vùng kháng cự gần sau nhịp tăng hai tuần |
25/12/2026 | Kỳ tính lãi thứ ba của trái phiếu VCP12501 | Lãi suất tăng từ 10% lên 10,2% một năm theo điều kiện phát hành |
Tháng 12/2026 | Dự kiến vận hành thương mại Đăk Lô 1 | Theo công bố, nhà máy đầu tiên trong hai nhà máy Đăk Lô, tổng vốn đầu tư hai nhà máy 1.215 tỷ đồng |
Quý IV/2026 | Tài sản ngắn hạn khác 768,3 tỷ và hàng tồn kho 763,5 tỷ | Hai khoản này tăng mạnh trong năm 2026 và chưa được giải thích trong số liệu có được |
Tháng 01/2027 | Kết quả quý IV/2026 và cả năm | Quý III chiếm 35% lợi nhuận mẹ bốn quý; biên gộp 42,2% có giữ được hay không |
Quý II/2027 | Đại hội cổ đông thường niên | Kế hoạch 2027, cổ tức, tình hình vay khi vay đang gấp 1,62 lần vốn chủ |
Kết luận
Cổ phiếu VCP ghi nhận lợi nhuận mẹ 245,4 tỷ đồng quý III/2026, tăng 95,7%, trong khi năm trong tám công ty thủy điện so sánh có lãi quý giảm trên 15%. Phần tăng đến từ lãi gộp cộng 130,2 tỷ (biên gộp 42,2%), thu nhập tài chính cộng 35,8 tỷ và thuế suất thực tế thấp (8,4%), và số liệu có được không tách được nguồn gốc của ba phần này theo nhà máy hay theo hoạt động.
Điểm cần theo dõi nằm ở bảng cân đối: vay 4.282,0 tỷ đồng gấp 1,62 lần vốn chủ, bốn quý chi 2.041,9 tỷ cho đầu tư vào doanh nghiệp khác, tài sản ngắn hạn khác và hàng tồn kho tăng mạnh mà chưa được giải thích, và 46,8% số cổ phiếu được cổ đông dùng bảo đảm trái phiếu. Về giá, P/E 3,16 lần và P/B 0,83 lần thấp hơn trung vị nhóm 10,66 và 2,09, mười một trong mười hai phép định giá cao hơn giá, và giá ứng với ROE bền vững 10,5%. Về kỹ thuật, giá nằm trong vùng kháng cự 26.320 đến 26.930 đồng với RSI tuần 76,3 và hỗ trợ gần 24.250 đến 24.440 đồng.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 30/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
