
Phân tích cổ phiếu SHI Quý 4/2026: Vay 5.854 tỷ, lãi vay quý III gấp 4,7 lần lợi nhuận
Nội dung bài16 phần
- Định giá cổ phiếu SHI: quy mô
- Lợi nhuận quý III đến từ đâu
- Lãi về cổ đông SHI
- Nợ vay và lãi vay
- Phải thu và tồn kho
- Dòng tiền kinh doanh
- Chiến lược đến năm 2036
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- Định giá cổ phiếu SHI: cùng ngành
- Định giá cổ phiếu SHI: P/B và DCF
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu SHI Quý 4/2026 bắt đầu từ biên lợi nhuận mỏng của CTCP Quốc tế Sơn Hà (HOSE: SHI), nhà sản xuất bồn inox, máy nước nóng và ống, cuộn inox. Doanh thu bốn quý tới Q3/2026 là 13.093 tỷ đồng, nhưng lợi nhuận sau thuế cổ đông công ty mẹ chỉ 40,7 tỷ đồng, bằng 0,3% doanh thu.
Vay lên 5.854 tỷ đồng, tăng 22,4% từ đầu năm và bằng 3,09 lần vốn chủ cổ đông mẹ. Lãi vay quý III là 105,8 tỷ, gấp 4,7 lần lợi nhuận trước thuế 22,4 tỷ.
Giá đóng cửa phiên 05/11/2026 là 14.150 đồng, ứng với P/B 1,27 lần và P/E 59 lần. Bài đi từ lợi nhuận sang nợ vay, vốn lưu động, cổ đông, khối ngoại, định giá và kỹ thuật.
Điểm chính
- Doanh thu chín tháng 8.289 tỷ, tăng 19,1%, nhưng lợi nhuận trước thuế 67,5 tỷ, giảm 13,5%. Biên lãi gộp chín tháng 9,6% so với 10,2% cùng kỳ.
- Lãi vay chín tháng 286,3 tỷ, tăng 31,7% và gấp 4,2 lần lợi nhuận trước thuế. Hệ số trả lãi quý III chỉ 1,21 lần.
- Vay ngắn hạn 5.262 tỷ chiếm 89,9% tổng vay; nợ vay ròng bằng 8,5 lần EBITDA bốn quý.
- Phải thu 4.906 tỷ bằng 49,4% tổng tài sản. Dòng tiền kinh doanh chín tháng âm 578 tỷ, vay thuần thêm 1.116 tỷ.
- Giá 14.150 đồng cao hơn cả 12 phép định giá (cao nhất 9.000 đồng) và ngầm định biên EBIT 8,7% so với 3,9% hiện tại.
Định giá cổ phiếu SHI: quy mô
Công ty cổ phần Quốc tế Sơn Hà (SHI) niêm yết trên HOSE từ 30/12/2009, thuộc ngành thép và sản phẩm thép. Vốn điều lệ 1.702,7 tỷ đồng, 169,95 triệu cổ phiếu lưu hành, vốn hoá theo giá 14.150 đồng là 2.405 tỷ đồng.
Hồ sơ doanh nghiệp ghi hai nhóm sản phẩm: gia dụng (bồn inox, bồn nhựa, máy lọc nước RO, bình nước nóng) và công nghiệp (ống, cuộn inox), kèm dịch vụ vận chuyển. Hồ sơ liệt kê 22 công ty con và liên kết, gồm Toàn Mỹ (74,34%), Sơn Hà SSP Việt Nam (100%) và Điện Mặt trời Sơn Hà FreeSolar (90%).
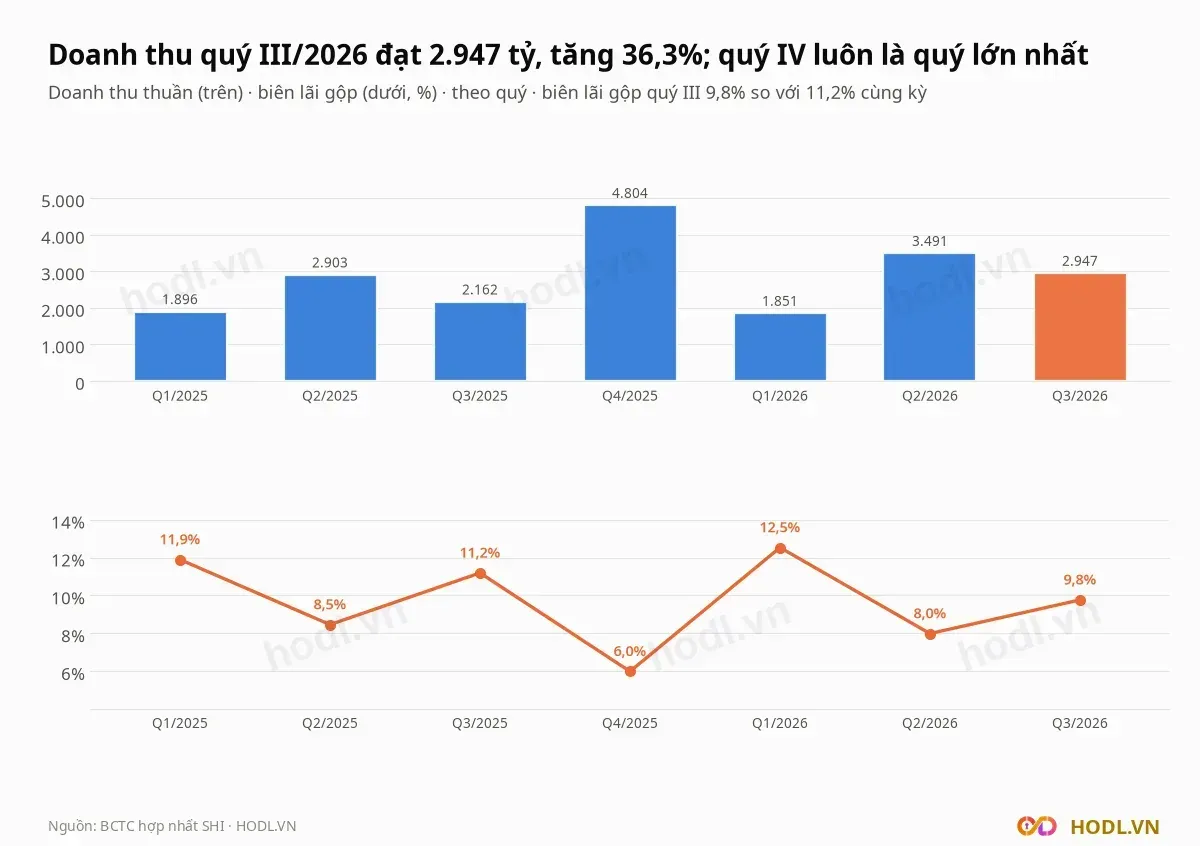
Doanh thu theo mùa. Quý IV/2025 đạt 4.804 tỷ, bằng 40,8% doanh thu cả năm 2025 (11.765 tỷ), còn quý I luôn thấp nhất trong năm.
Quý III/2026, doanh thu thuần là 2.947 tỷ đồng, tăng 36,3% so với cùng kỳ. Lãi gộp tăng 19,0% lên 287,7 tỷ, biên lãi gộp 9,8% so với 11,2%.
Chín tháng, doanh thu 8.289 tỷ (tăng 19,1%) và lãi gộp 798,3 tỷ (tăng 12,0%). Doanh thu chín tháng bằng 70,5% cả năm 2025.
Các chỉ số bốn quý tới Q3/2026:
Lợi nhuận quý III đến từ đâu
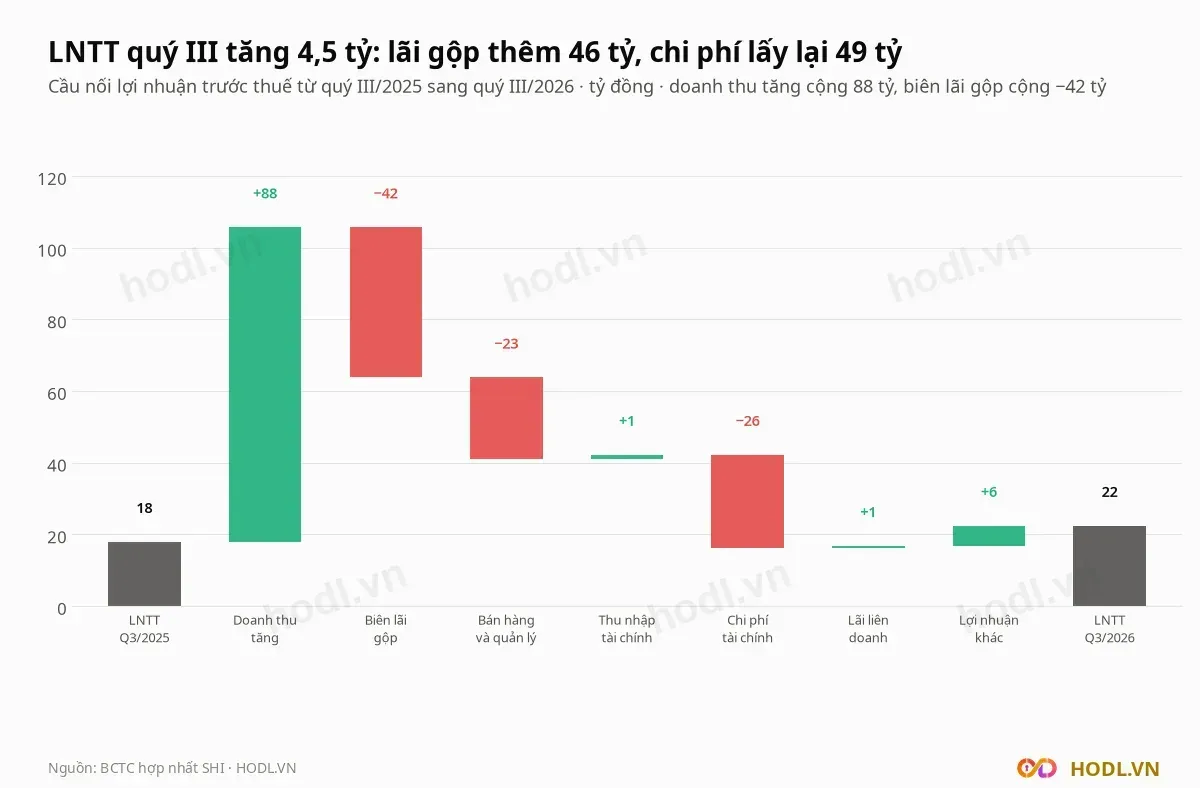
Lợi nhuận trước thuế quý III/2026 là 22,4 tỷ đồng, tăng 25,0% so với 17,9 tỷ cùng kỳ nhưng thấp hơn 51,0 tỷ của quý IV/2025.
Cầu nối tăng 4,5 tỷ qua các bước:
- Doanh thu tăng +88 tỷ, tính theo biên lãi gộp cùng kỳ 11,2%.
- Biên lãi gộp giảm xuống 9,8%: −42 tỷ.
- Chi phí bán hàng và quản lý −23 tỷ (tăng 14,8% và 20,2%).
- Chi phí tài chính −26 tỷ, từ 93,0 tỷ lên 119,1 tỷ.
- Lợi nhuận khác +6 tỷ, thu nhập tài chính +1 tỷ, lãi liên doanh +1 tỷ.
SHI giải trình doanh thu tăng nhờ đẩy mạnh bán hàng trong nước và xuất khẩu, thêm sản phẩm và kênh bán mới. Giá vốn tăng 38,5%, nhanh hơn doanh thu 36,3%, nên biên lãi gộp giảm.
Chi phí tài chính tăng 28,0% chủ yếu do lãi vay, cùng lỗ chênh lệch tỷ giá khi đánh giá lại khoản mục tiền tệ gốc ngoại tệ. Chi phí thuế thu nhập giảm 17,0% xuống 4,4 tỷ, nên lợi nhuận sau thuế tăng 42,6% lên 18,1 tỷ.
Biên lãi gộp cả năm giảm từ 13,3% năm 2020 xuống 8,5% năm 2025, trong khi doanh thu tăng 2,2 lần, từ 5.360 tỷ lên 11.765 tỷ.
Lãi về cổ đông SHI
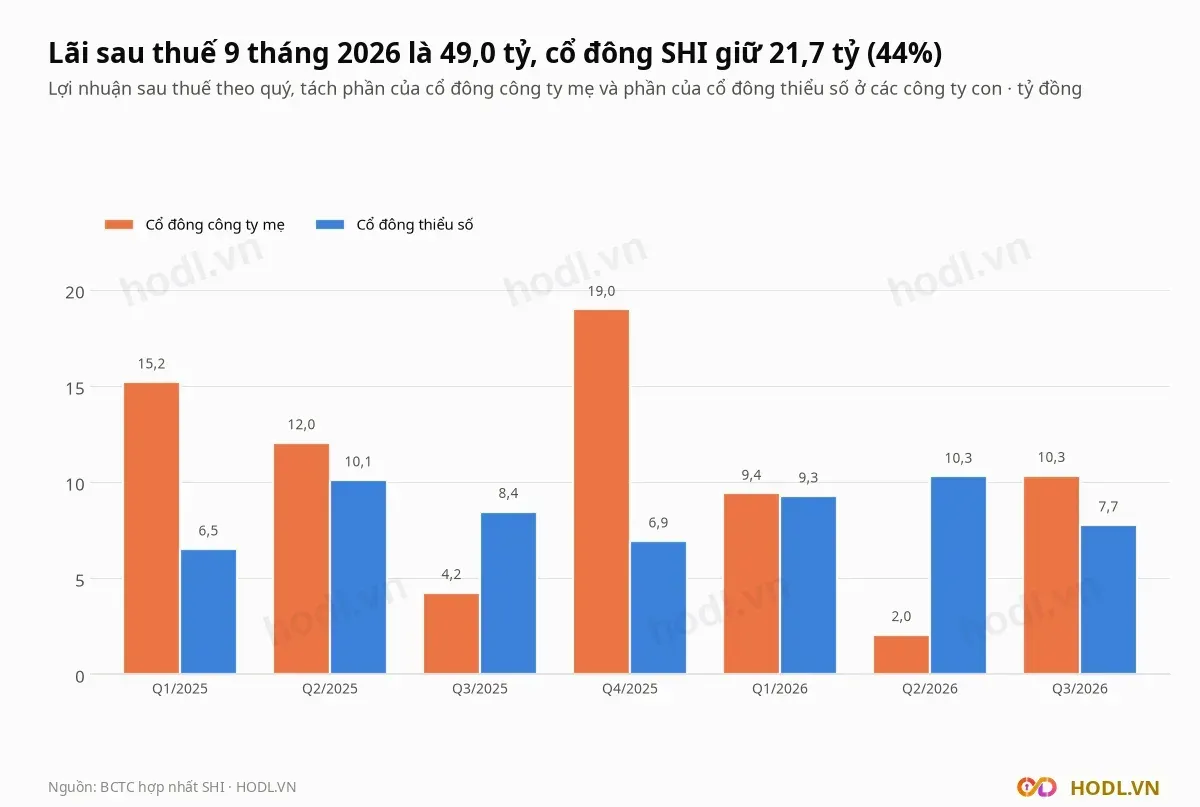
Lợi nhuận sau thuế quý III/2026 là 18,1 tỷ, trong đó cổ đông thiểu số ở các công ty con giữ 7,7 tỷ và cổ đông công ty mẹ 10,3 tỷ, gấp 2,4 lần 4,2 tỷ cùng kỳ.
Chín tháng, lợi nhuận sau thuế 49,0 tỷ, giảm 13,1%. Cổ đông thiểu số giữ 27,3 tỷ (55,7%), phần cổ đông SHI là 21,7 tỷ, giảm 30,9% so với 31,4 tỷ.
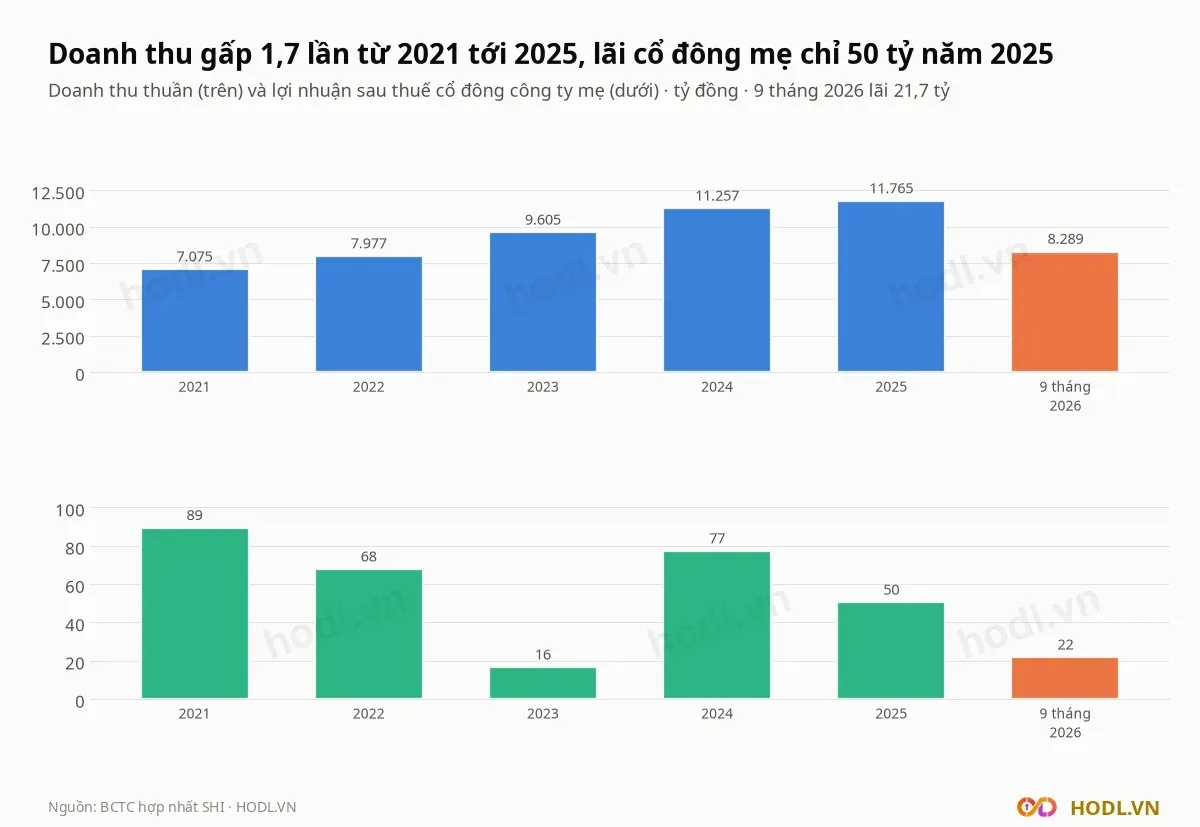
Lợi nhuận cổ đông công ty mẹ bốn quý là 40,7 tỷ, so với 50,4 tỷ năm 2025 và 89,4 tỷ năm 2021.
Nợ vay và lãi vay
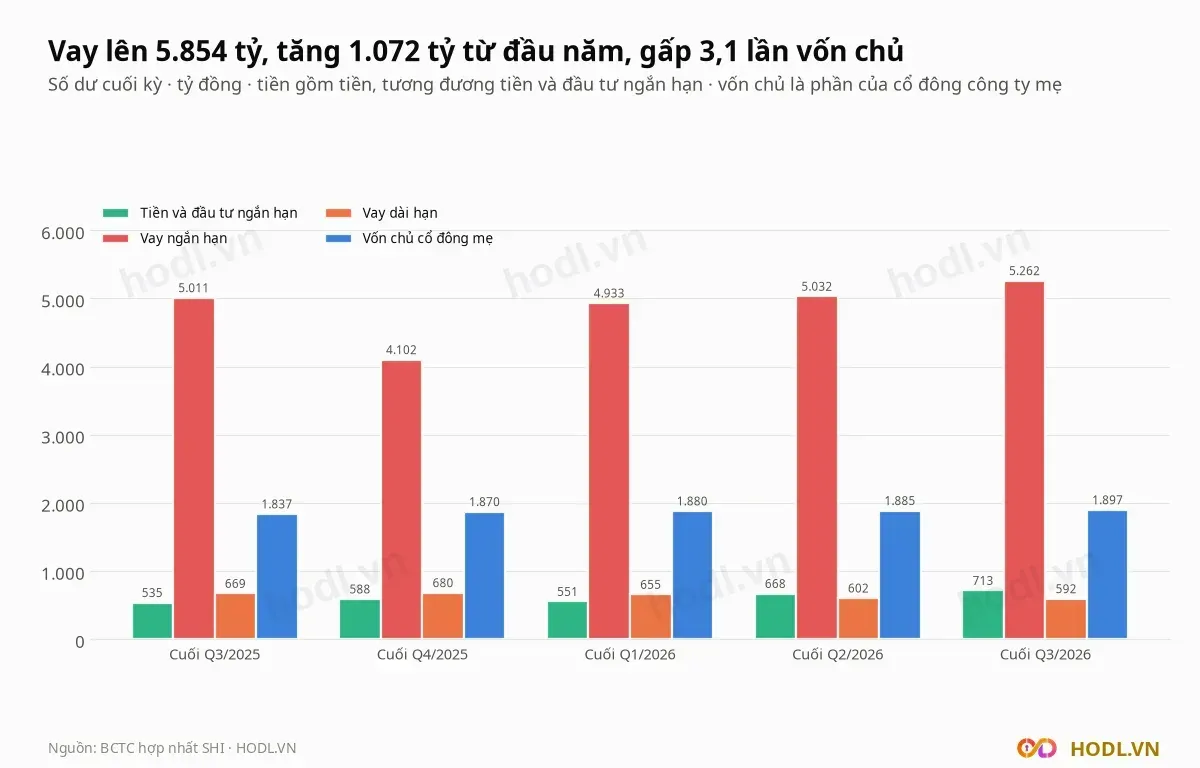
Vay và nợ thuê tài chính cuối quý III là 5.853,5 tỷ đồng, gồm 5.261,6 tỷ ngắn hạn và 591,9 tỷ dài hạn. Cuối 2025 là 4.781,2 tỷ, nên vay tăng 22,4%.
Vay ngắn hạn chiếm 89,9% tổng vay. Tiền và đầu tư ngắn hạn 713,5 tỷ, nợ vay ròng 5.140 tỷ bằng 8,5 lần EBITDA bốn quý (607,3 tỷ) và vay bằng 3,09 lần vốn chủ cổ đông mẹ (1.897 tỷ).
Nợ phải trả 7.717 tỷ chiếm 77,7% tổng tài sản 9.928 tỷ.
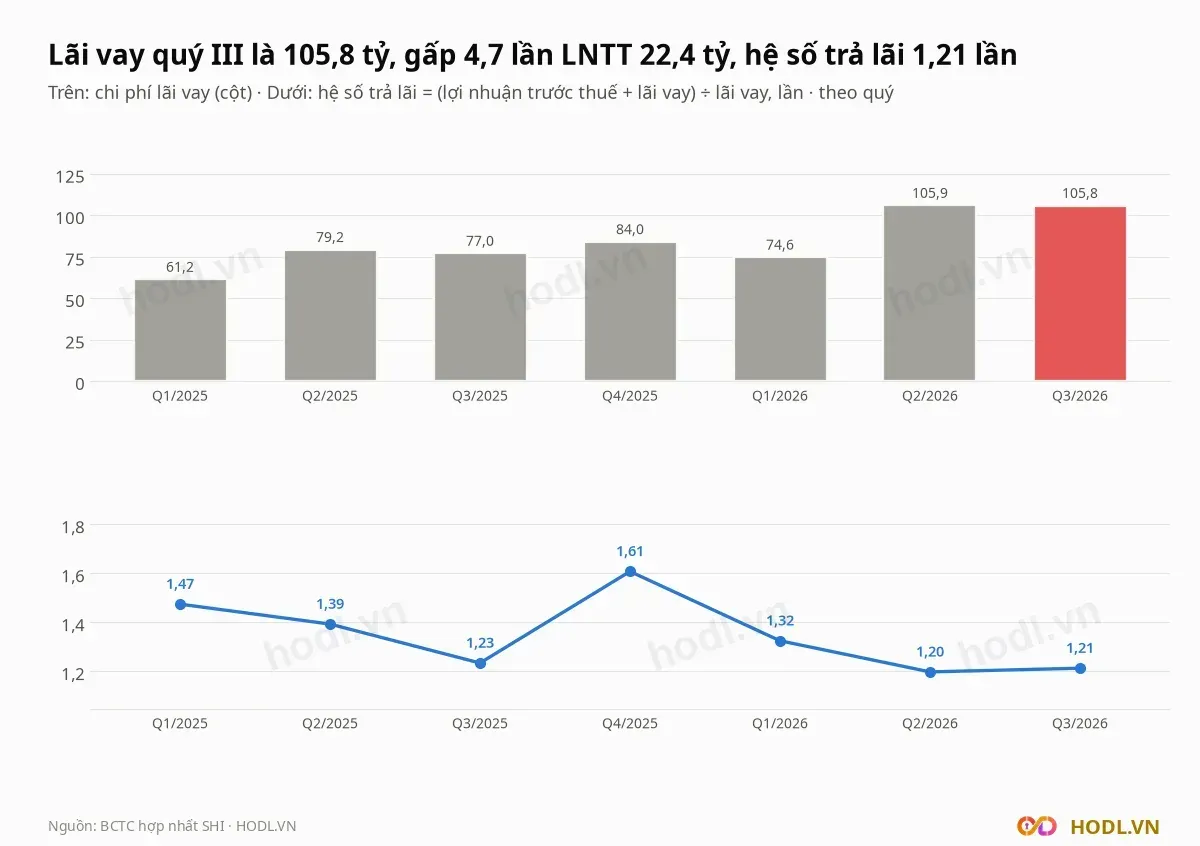
Chi phí lãi vay quý III là 105,8 tỷ, tăng 37,5% so với 77,0 tỷ cùng kỳ và gấp 4,7 lần lợi nhuận trước thuế. Chín tháng lãi vay là 286,3 tỷ so với 217,4 tỷ, bằng 4,2 lần lợi nhuận trước thuế.
Hệ số trả lãi (lợi nhuận trước thuế cộng lãi vay, chia lãi vay) là 1,21 lần quý III, so với 1,23 lần cùng kỳ. Cao nhất bảy quý là 1,61 lần ở quý IV/2025.
Phải thu và tồn kho
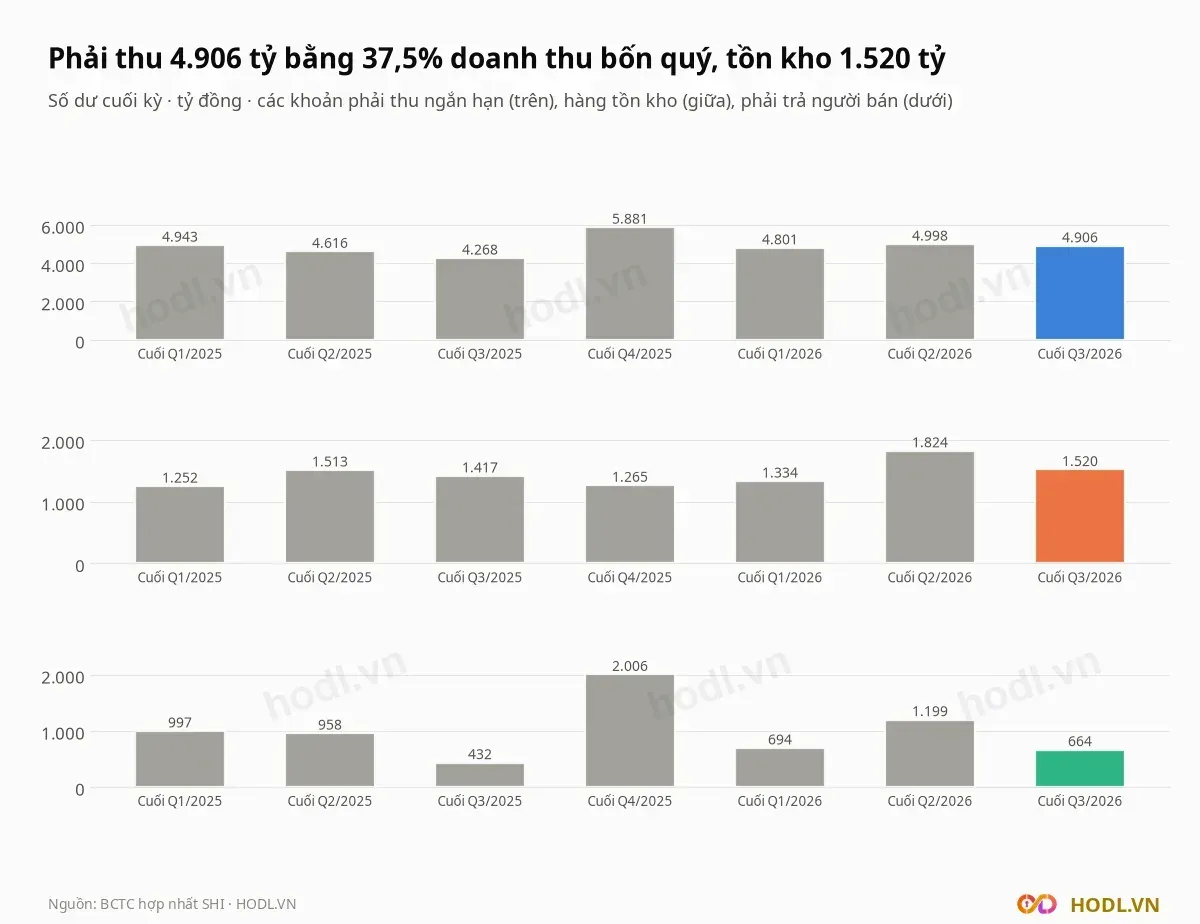
Các khoản phải thu ngắn hạn cuối quý III là 4.905,8 tỷ đồng, bằng 37,5% doanh thu bốn quý và 49,4% tổng tài sản. Cuối 2025 là 5.880,5 tỷ, sau quý IV doanh thu cao điểm.
Hàng tồn kho 1.520,0 tỷ, tăng 20,1% từ 1.265,1 tỷ cuối 2025. Phải trả người bán còn 663,8 tỷ so với 2.005,7 tỷ.
Trong chín tháng, phải trả người bán giảm 1.341,9 tỷ trong khi vay ngắn hạn tăng 1.160,0 tỷ. Phải thu cộng tồn kho trừ phải trả người bán là 5.762 tỷ, gấp 2,6 lần vốn chủ sở hữu 2.211 tỷ.
Dòng tiền kinh doanh
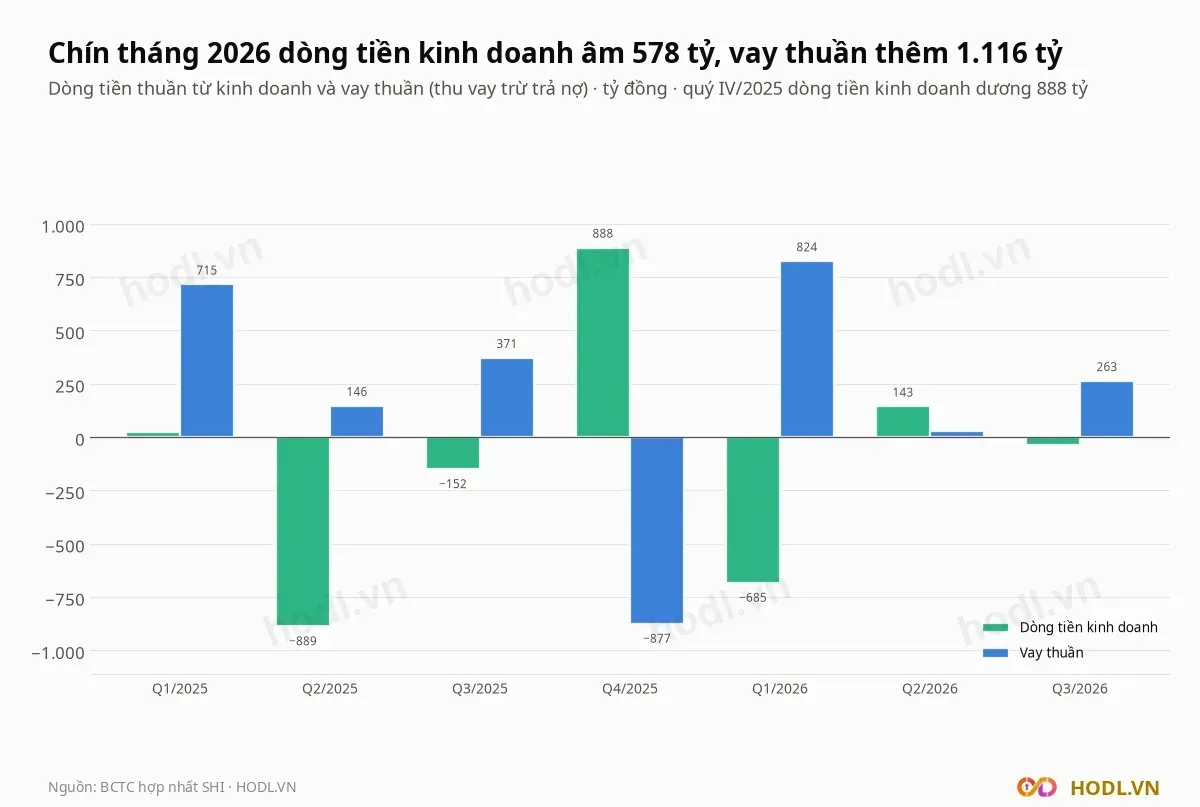
Dòng tiền thuần từ hoạt động kinh doanh chín tháng 2026 âm 578,0 tỷ đồng, so với âm 1.018,5 tỷ chín tháng 2025. Quý IV/2025 dương 888,3 tỷ, tức tiền về dồn vào cuối năm.
Vay thuần chín tháng là 1.115,6 tỷ (thu vay 9.051,8 tỷ, trả nợ vay 7.936,2 tỷ). Dòng tiền kinh doanh bốn quý tới Q3/2026 là 310,3 tỷ.
Chiến lược đến năm 2036
Hội đồng quản trị SHI phê duyệt Chiến lược phát triển Tập đoàn Sơn Hà đến năm 2036 ngày 29/10/2026. Mô hình là công ty holding: công ty mẹ giữ vốn tại các công ty con, không trực tiếp sản xuất kinh doanh.
Bốn trụ cột kinh doanh trong nghị quyết:
- Dân dụng và Công nghiệp: bình nước nóng, Heat Pump, Jckaso, ống inox đúc, cuộn inox, ống inox hàn đường kính lớn.
- Nước và Môi trường: cung cấp nước sạch, thu gom và xử lý nước thải, thiết bị môi trường, cây xanh.
- Bất động sản: khu công nghiệp, nhà ở thương mại và xã hội.
- Thực phẩm và Đồ uống: sữa, đồ uống đóng chai, thực phẩm chế biến.
Sáu tiêu chí đến 2036:
- Doanh thu hợp nhất 1,3 tỷ USD mỗi năm, tăng trưởng kép 12% mỗi năm.
- Xuất khẩu tối thiểu 500 triệu USD mỗi năm.
- Vị trí số 1 ở các lĩnh vực cốt lõi và tham gia dự án trọng điểm quốc gia.
- Nằm trong 50 doanh nghiệp tư nhân nộp ngân sách lớn nhất.
- Vốn hoá ở mức FTSE Small Cap, tương đương 1 tỷ USD.
Doanh thu hợp nhất tăng 13,6% mỗi năm giai đoạn 2021 tới 2025 (7.075 tỷ lên 11.765 tỷ), cao hơn mục tiêu 12%. Cùng giai đoạn, lợi nhuận cổ đông mẹ giảm từ 89,4 tỷ xuống 50,4 tỷ.
Ban điều hành phải trình kế hoạch chi tiết trong 90 ngày kể từ ngày nghị quyết có hiệu lực (29/10/2026). Vốn hoá hiện là 2.405 tỷ đồng.
Cổ đông và thanh khoản
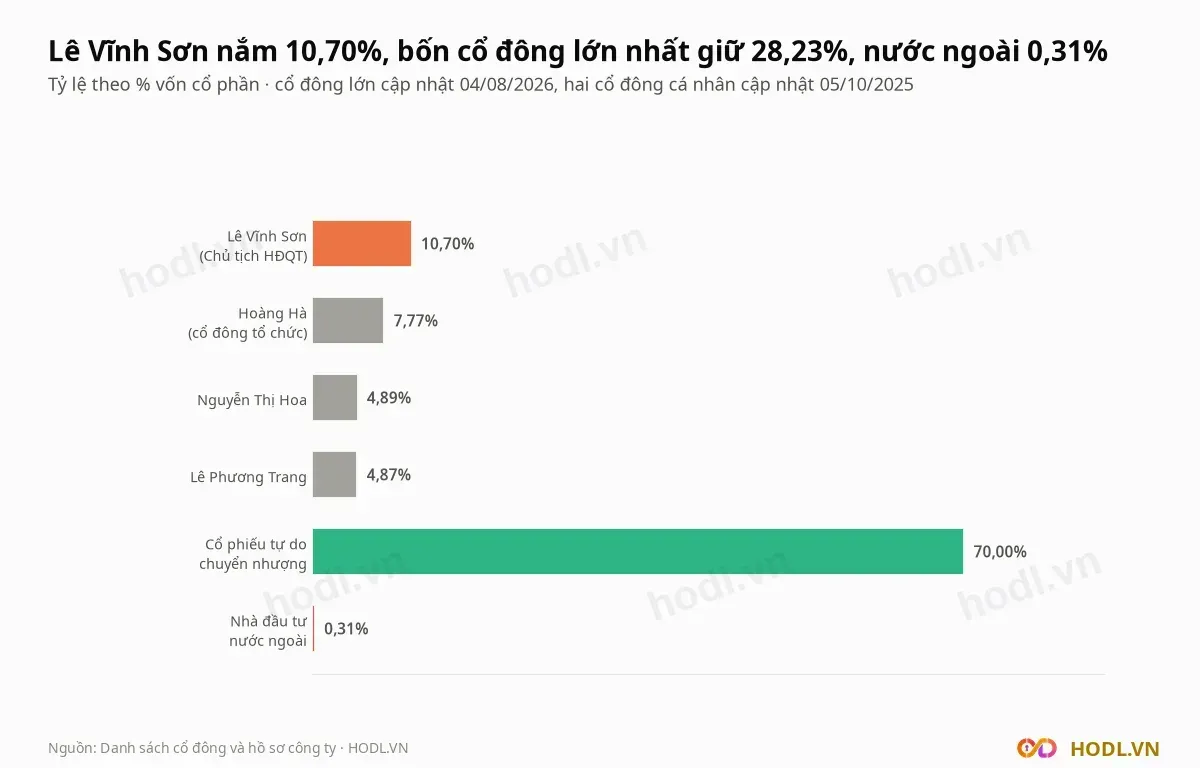
Chủ tịch HĐQT Lê Vĩnh Sơn nắm 18,22 triệu cổ phiếu (10,70%), Công ty Hoàng Hà 13,23 triệu (7,77%) theo danh sách cập nhật 04/08/2026. Hai cổ đông cá nhân Nguyễn Thị Hoa (4,89%) và Lê Phương Trang (4,87%) cập nhật 05/10/2025.
Cổ phiếu tự do chuyển nhượng 70,0%. Bảng sự kiện ghi cổ tức bằng cổ phiếu tỷ lệ 100:5 ngày 27/06/2025, vốn điều lệ từ 1.621,8 tỷ lên 1.702,7 tỷ; từ 06/2024 không có cổ tức tiền mặt.
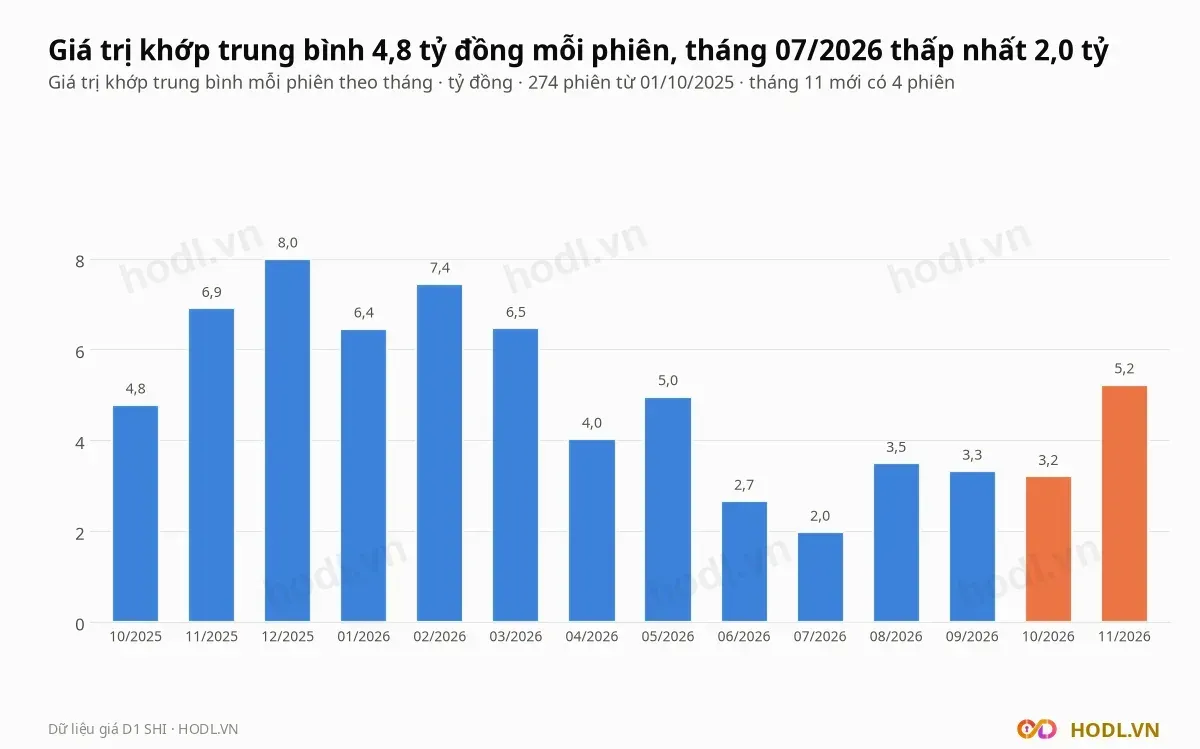
Giá trị khớp trung bình 4,8 tỷ đồng mỗi phiên trong 274 phiên từ 01/10/2025, trung vị 4,0 tỷ. Tháng 12/2025 cao nhất 8,0 tỷ, tháng 07/2026 thấp nhất 2,0 tỷ.
Giá đi ngang quanh 14.000 đồng: 50 trong 52 tuần gần nhất đóng cửa trong 13.700 tới 14.900 đồng. Ngoại lệ là tháng 12/2025, khi giá từ 14.800 đồng (10/12) lên 18.050 đồng (22/12), tăng 22,0% trong tám phiên, rồi về 14.900 đồng ngày 25/12, giảm 17,5% trong ba phiên. Bảng sự kiện doanh nghiệp không ghi sự kiện nào trong tháng này, nên bài không suy diễn nguyên nhân.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 05/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
