
Phân tích cổ phiếu BFC Quý 4/2026: Chi phí bán hàng tăng 132%, tồn kho 2.233 tỷ
Nội dung bài13 phần
- Định giá cổ phiếu BFC: quy mô
- Lợi nhuận quý III đến từ đâu
- Chi phí bán hàng và lãi vay
- Tồn kho, phải thu và nợ vay
- Dòng tiền và cổ tức
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá theo P/B, P/E và cổ tức
- Thang giá tham chiếu
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
Định giá cổ phiếu BFC Quý 4/2026 của CTCP Phân bón Bình Điền (HOSE: BFC), doanh nghiệp sản xuất phân bón NPK thương hiệu Đầu Trâu, bắt đầu từ khoảng cách giữa doanh thu và lợi nhuận quý III. Doanh thu thuần quý III/2026 là 3.051 tỷ đồng, tăng 48,2% so với cùng kỳ, nhưng lợi nhuận sau thuế cổ đông công ty mẹ chỉ 60,3 tỷ đồng, thấp hơn 1,4%.
Chi phí bán hàng của Bình Điền tăng 132,2% lên 185,3 tỷ đồng, chi phí lãi vay gấp 2,4 lần lên 31,5 tỷ. Tồn kho cuối quý là 2.233 tỷ đồng, bằng 50,7% tổng tài sản.
Giá đóng cửa phiên 05/11/2026 là 57.600 đồng, ứng với P/E 12,74 lần và P/B 2,43 lần, trong khi trung vị năm công ty so sánh là 6,21 lần và 0,90 lần. Bài đi từ lãi quý III sang chi phí, tồn kho và nợ vay, cổ đông, so sánh cùng ngành, định giá và kỹ thuật.
Điểm chính
- Doanh thu thuần quý III là 3.051 tỷ đồng, tăng 48,2%, sản lượng tiêu thụ ước 191.546 tấn, tăng 36,7%. Lợi nhuận trước thuế 95,3 tỷ, chỉ tăng 4,9%.
- Lãi gộp tăng 157,9 tỷ nhưng chi phí bán hàng tăng 105,5 tỷ và chi phí tài chính tăng 28,1 tỷ. Lợi nhuận mẹ chín tháng 218,0 tỷ, giảm 19,1%; lợi nhuận trước thuế chín tháng bằng 110,2% kế hoạch cả năm 304 tỷ.
- Tồn kho 2.233 tỷ, phải thu ngắn hạn 1.127 tỷ (tăng 72,7% từ đầu năm), vay 1.615 tỷ, vay ròng bằng 2,2 lần EBITDA. Dòng tiền kinh doanh chín tháng dương 25,8 tỷ, so với âm 1.114,8 tỷ cùng kỳ.
- Tập đoàn Hóa chất Việt Nam (Vinachem) nắm 65,00% vốn. Cổ tức tiền mặt 35% (3.500 đồng) chi tháng 08/2026, bằng 6,1% giá hiện tại.
- Giá 57.600 đồng ngầm định ROE bền vững 24,9%, so với ROE bốn quý 19,2%. Bảy trong tám phép định giá thấp hơn giá; chỉ P/E 15 lần cho 67.807 đồng.
Định giá cổ phiếu BFC: quy mô
Công ty Cổ phần Phân bón Bình Điền (BFC, thương hiệu Đầu Trâu) giao dịch trên HOSE từ 07/10/2015, sản xuất và kinh doanh phân bón NPK, hữu cơ, vi sinh. Vốn điều lệ 571,68 tỷ đồng, 57,17 triệu cổ phiếu lưu hành, vốn hoá 3.293 tỷ đồng ở giá 57.600 đồng.
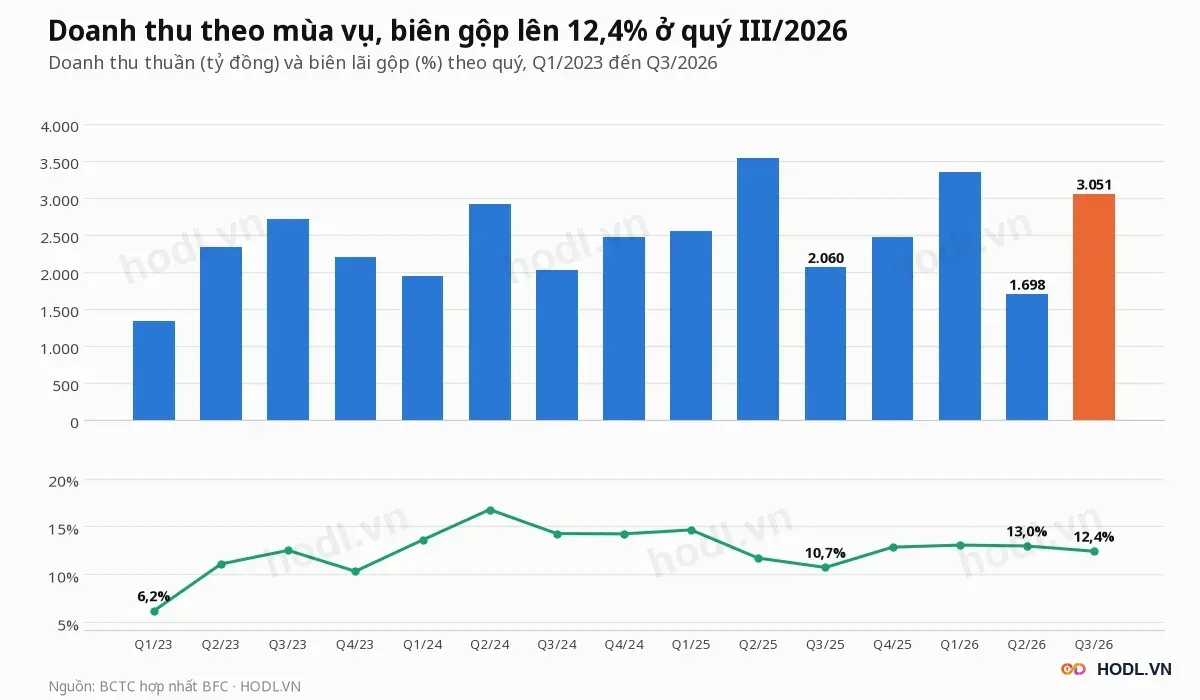
Doanh thu theo mùa vụ rõ. Quý II/2026 chỉ đạt 1.698,5 tỷ đồng, giảm 51,9%, rồi quý III hồi lên 3.051,3 tỷ; biên lãi gộp quý III là 12,4%, so với 10,7% cùng kỳ.
Chín tháng 2026:
- Doanh thu thuần 8.095,2 tỷ đồng, giảm 0,7%.
- Lãi gộp 1.035,7 tỷ, tăng 2,7%.
- Lợi nhuận trước thuế 335,1 tỷ, giảm 18,8%.
- Lợi nhuận sau thuế cổ đông mẹ 218,0 tỷ, giảm 19,1%.
Đại hội cổ đông ngày 24/04/2026 đặt kế hoạch doanh thu hợp nhất 10.990 tỷ đồng và lợi nhuận trước thuế 304 tỷ. Chín tháng đã đạt 73,7% doanh thu và 110,2% lợi nhuận.
Chỉ tiêu 2026 | Kế hoạch | Chín tháng | Đạt |
|---|---|---|---|
Doanh thu | 10.990 tỷ đồng | 8.095 tỷ | 73,7% |
Lợi nhuận trước thuế | 304 tỷ đồng | 335,1 tỷ | 110,2% |
Sản lượng tiêu thụ | 768.550 tấn | 538.325 tấn | 70,0% |
Sản lượng sản xuất | 768.500 tấn | 551.692 tấn | 71,8% |
Nghị quyết HĐQT ngày 30/09/2026 đặt kế hoạch quý IV: doanh thu 2.798 tỷ đồng, lợi nhuận trước thuế hợp nhất 37 tỷ và tiêu thụ 198.000 tấn. Quý IV/2025 lợi nhuận trước thuế là 82,1 tỷ.
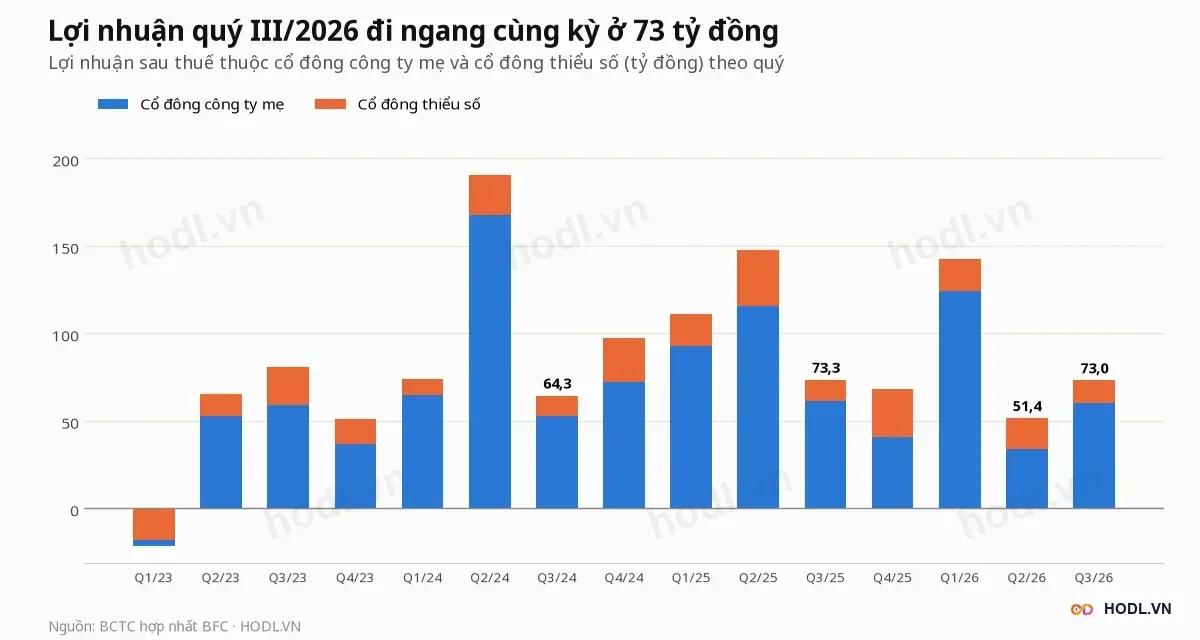
Cổ đông thiểu số hưởng 48,6 tỷ đồng lợi nhuận chín tháng, bằng 18,2% lợi nhuận sau thuế, và giữ 307,6 tỷ trong vốn chủ. Vì vậy EPS và BVPS dưới đây chỉ tính phần của cổ đông công ty mẹ.
Các chỉ số bốn quý tới Q3/2026:
- ROE 19,2%.
- EPS 4.520 đồng, BVPS 23.698 đồng.
- P/E 12,74 lần, P/B 2,43 lần.
Lợi nhuận quý III đến từ đâu
Lợi nhuận trước thuế quý III/2026 của Bình Điền là 95,3 tỷ đồng, chỉ hơn 4,5 tỷ so với 90,8 tỷ cùng kỳ. Cầu nối dưới đây cộng đủ mức chênh này.
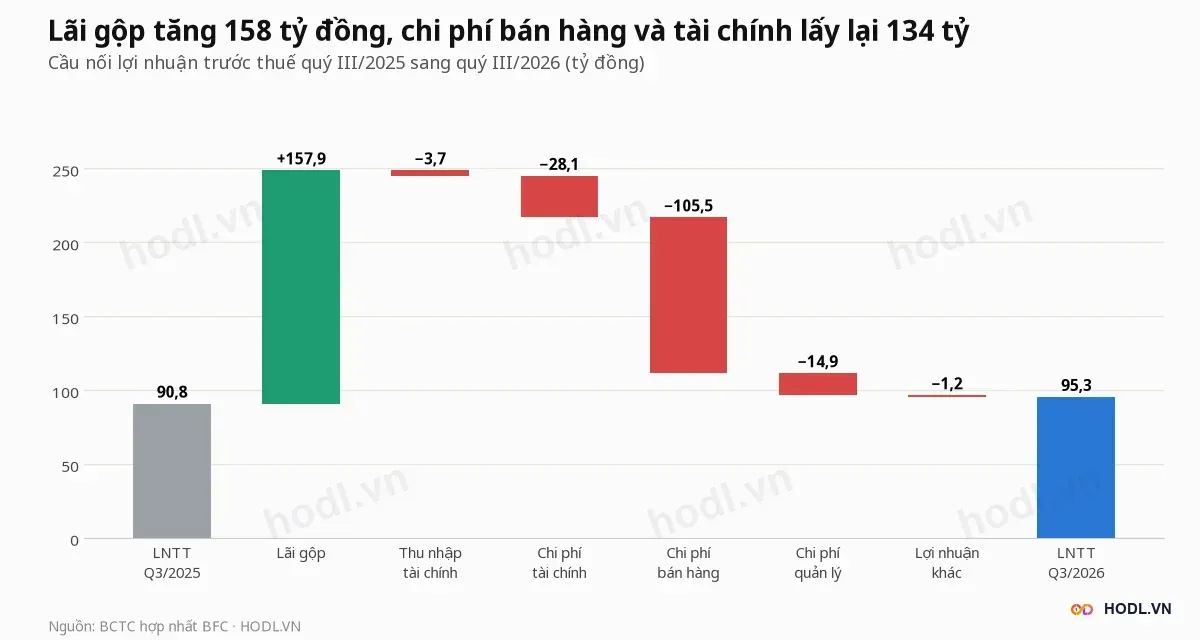
Các bước của cầu nối:
- Lãi gộp +157,9 tỷ đồng, từ 220,8 lên 378,7 tỷ.
- Chi phí bán hàng −105,5 tỷ, từ 79,8 lên 185,3 tỷ.
- Chi phí tài chính −28,1 tỷ, từ 14,3 lên 42,4 tỷ.
- Chi phí quản lý −14,9 tỷ, thu nhập tài chính −3,7 tỷ, lợi nhuận khác −1,2 tỷ.
Lãi gộp tăng nhờ hai yếu tố. Doanh thu tăng đóng góp 106,3 tỷ đồng (theo biên cũ 10,7%), biên lãi gộp lên 12,4% đóng góp thêm 51,5 tỷ.
Doanh thu thuần chia cho sản lượng ước cho khoảng 15,9 triệu đồng mỗi tấn quý III, so với 14,7 triệu cùng kỳ. Thuế thu nhập doanh nghiệp quý III là 22,3 tỷ, bằng 23,4% lợi nhuận trước thuế.
Chín tháng (tỷ đồng) | 2025 | 2026 | Thay đổi |
|---|---|---|---|
Doanh thu thuần | 8.148,4 | 8.095,2 | −0,7% |
Lãi gộp | 1.008,3 | 1.035,7 | +2,7% |
Chi phí bán hàng | 409,1 | 441,3 | +7,9% |
Chi phí quản lý | 162,5 | 169,1 | +4,1% |
Chi phí tài chính | 46,1 | 103,2 | +123,9% |
trong đó chi phí lãi vay | 31,3 | 81,5 | +160,4% |
Lợi nhuận trước thuế | 412,8 | 335,1 | −18,8% |
Lợi nhuận sau thuế cổ đông mẹ | 269,5 | 218,0 | −19,1% |
Chi phí bán hàng và lãi vay
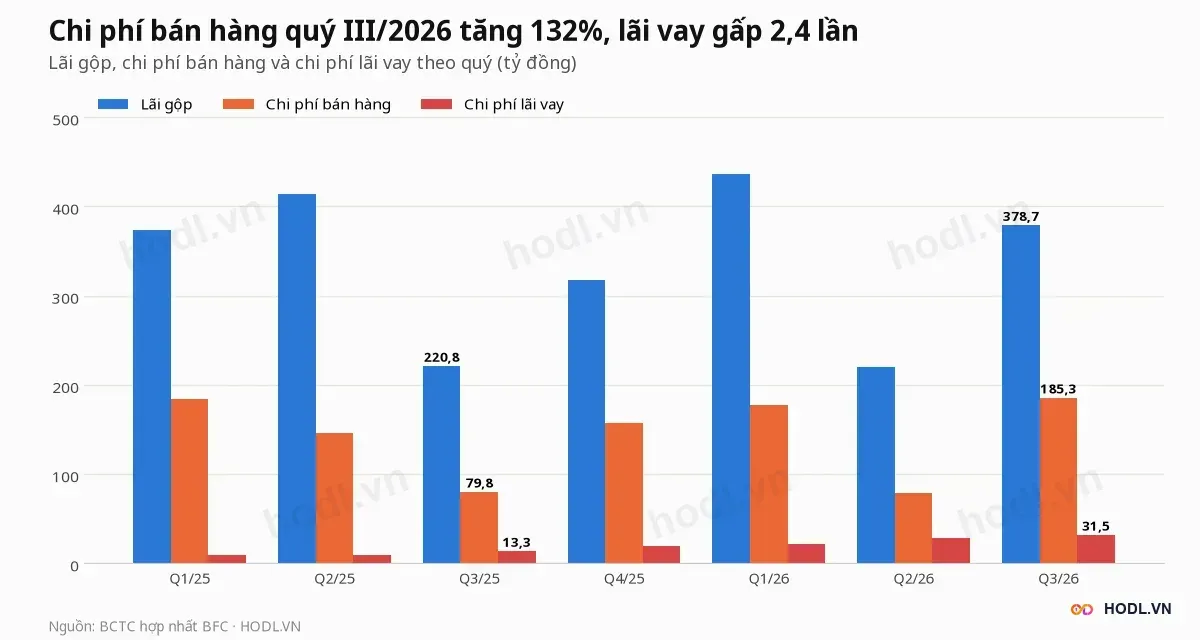
Chi phí bán hàng quý III của Bình Điền chiếm 6,1% doanh thu, so với 3,9% cùng kỳ. Chia cho sản lượng ước, mỗi tấn tốn 0,97 triệu đồng so với 0,57 triệu. Công ty giải trình sản lượng tăng nhờ các chính sách khuyến mại và hỗ trợ bán hàng trong điều kiện thị trường khó khăn.
Chi phí lãi vay chín tháng là 81,5 tỷ đồng, bằng 24,3% lợi nhuận trước thuế, so với 7,6% cùng kỳ. Xuất khẩu chín tháng 1.562 tỷ đồng, chiếm 19,3% doanh thu, thấp hơn 1.637 tỷ của chín tháng 2025.
Tồn kho, phải thu và nợ vay
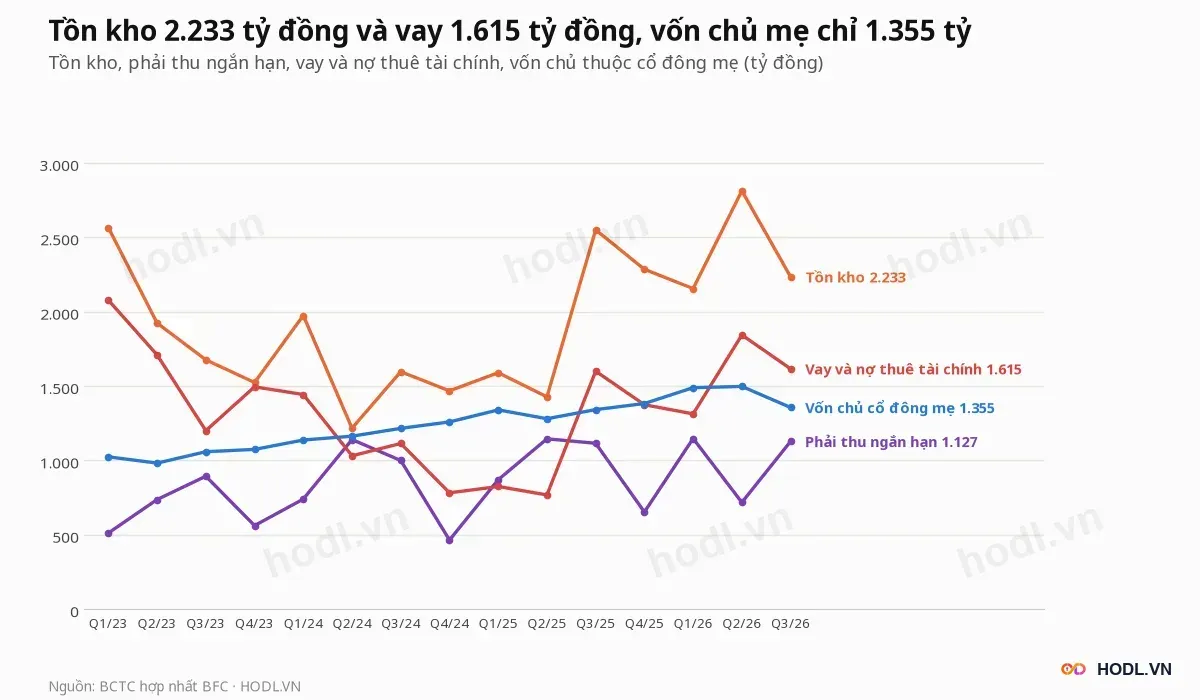
Bảng cân đối của Bình Điền tại 30/09/2026:
- Tồn kho 2.233,2 tỷ đồng (nguyên liệu 1.507 tỷ, thành phẩm 580 tỷ), giảm từ 2.811,2 tỷ cuối quý II.
- Phải thu ngắn hạn 1.126,7 tỷ, tăng 72,7% từ 652,3 tỷ cuối 2025; khoản lớn nhất là Yetak Cambodia 231 tỷ.
- Vay và nợ thuê tài chính 1.614,9 tỷ, gần như toàn bộ ngắn hạn (1.612,4 tỷ).
- Tiền và đầu tư ngắn hạn 257,3 tỷ, nên vay ròng là 1.357,6 tỷ.
Vay ròng bằng 2,24 lần EBITDA bốn quý (606,4 tỷ) và 81,7% vốn chủ. Chi phí lãi vay bốn quý 100,6 tỷ, EBIT gấp 5,1 lần lãi vay.
Hệ số thanh toán hiện thời 1,38 lần, thanh toán nhanh 0,57 lần. Tồn kho cộng phải thu trừ phải trả người bán là 2.917,8 tỷ đồng, gấp 1,76 lần vốn chủ; vòng quay hàng tồn kho vì vậy ảnh hưởng trực tiếp tới nhu cầu vay.
Dòng tiền và cổ tức
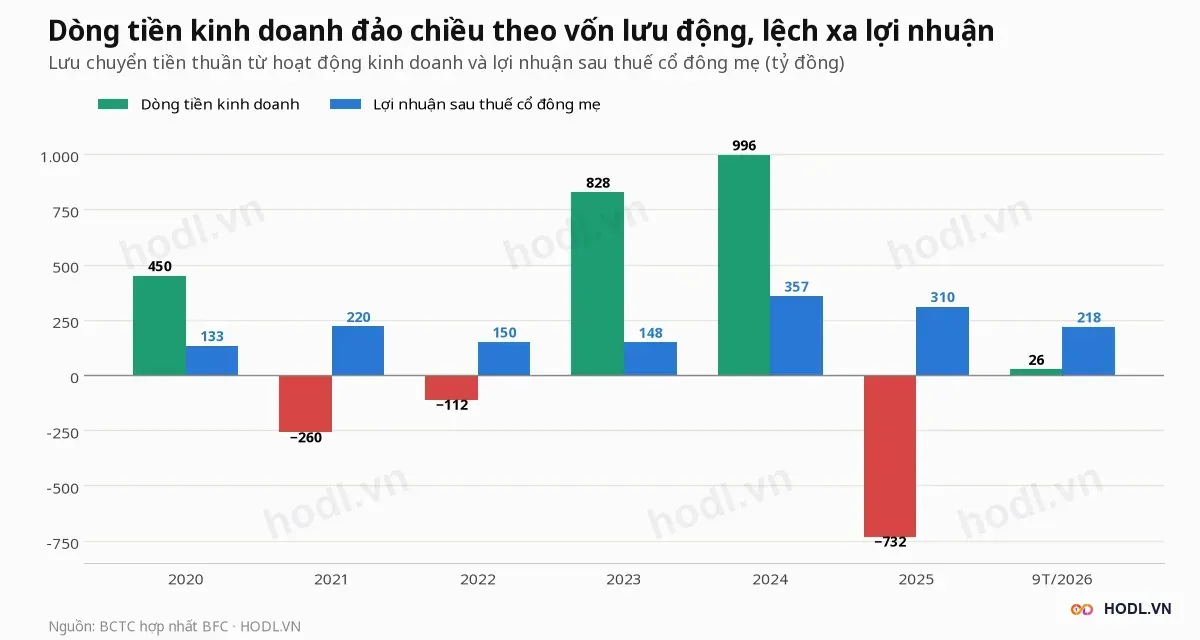
Dòng tiền kinh doanh của Bình Điền đảo chiều theo vốn lưu động: dương 996,3 tỷ đồng năm 2024, âm 731,6 tỷ năm 2025. Chín tháng 2026 là dương 25,8 tỷ, so với âm 1.114,8 tỷ cùng kỳ; riêng quý III dương 510,0 tỷ khi tồn kho giảm.
Cổ tức tiền mặt 35% (3.500 đồng mỗi cổ phiếu) chốt quyền ngày 12/08/2026, tổng khoảng 200,1 tỷ đồng; dòng tiền tài chính quý III ghi chi 202,9 tỷ. Mức này bằng 77,4% EPS bốn quý và 64,6% EPS 2025 (5.420 đồng), tương ứng tỷ suất 6,1% theo giá 57.600 đồng.
Vốn chủ cổ đông mẹ giảm từ 1.496,3 tỷ cuối quý II xuống 1.354,8 tỷ cuối quý III, vì cổ tức lớn hơn lợi nhuận quý.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 05/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
