
Phân tích cổ phiếu APS Quý 4/2026: Lỗ chưa thực hiện 299 tỷ, bằng 40% vốn chủ
Nội dung bài16 phần
- Cảnh báo: giá biến động mạnh, lãi chưa phân phối âm
- Định giá cổ phiếu APS: quy mô
- Lợi nhuận quý III đến từ đâu
- Lãi quý II đến từ hoàn nhập
- Môi giới và cho vay ký quỹ
- Rủi ro lớn nhất: lỗ chưa thực hiện của danh mục
- Thanh khoản cổ phiếu
- Cổ đông và vốn điều lệ
- Khối ngoại và tự doanh
- Định giá cổ phiếu APS: cùng ngành
- Định giá cổ phiếu APS: P/B
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu APS Quý 4/2026 bắt đầu từ chất lượng lợi nhuận: Công ty cổ phần Chứng khoán Châu Á Thái Bình Dương (HNX: APS) lãi 53,2 tỷ đồng quý II/2026 nhờ chi phí quản lý dương 46,9 tỷ, rồi lỗ 42,7 tỷ đồng quý III/2026. Doanh thu hoạt động quý III chỉ 9,7 tỷ đồng, giảm 90,1% so với cùng kỳ.
Lỗ chưa thực hiện trên danh mục tự doanh là 299,4 tỷ đồng, bằng 39,8% vốn chủ 752,0 tỷ, và kéo lãi chưa phân phối xuống âm 94,6 tỷ. Công ty không vay nợ; nợ phải trả chỉ 5,4 tỷ đồng.
Giá đóng cửa phiên 05/11/2026 là 5.300 đồng, ứng với P/B 0,58 lần và vốn hoá 439,9 tỷ đồng. ROE bốn quý là âm 8,0%, thấp nhất trong 30 công ty chứng khoán có báo cáo quý III.
Cảnh báo: giá biến động mạnh trong khi thanh khoản mỏng. Giá tăng 24,6% trong 5 phiên tháng 05/2026 rồi giảm 28,0% trong 16 phiên tháng 07/2026, giá trị khớp bình quân chỉ 2,4 tỷ đồng mỗi phiên, trong khi lợi nhuận sau thuế chưa phân phối của Chứng khoán Châu Á Thái Bình Dương đang âm.
Điểm chính
- Quý III/2026 lỗ sau thuế 42,7 tỷ đồng, so với lãi 43,5 tỷ cùng kỳ. Chín tháng lỗ 19,3 tỷ, so với lãi 11,8 tỷ chín tháng 2025.
- Lãi quý II 53,2 tỷ gần bằng chi phí quản lý dương 46,9 tỷ; cùng quý dự phòng phải thu giảm từ 152,6 tỷ xuống 100,8 tỷ. Quý III chi phí quản lý trở lại âm 5,9 tỷ.
- Lỗ chưa thực hiện luỹ kế 299,4 tỷ bằng 39,8% vốn chủ. Số dư FVTPL 377,2 tỷ bằng 50,2% vốn chủ, nên mỗi 20% đổi giá của danh mục làm vốn chủ đổi 75,4 tỷ (10,0%).
- Không vay nợ, tiền 99,1 tỷ; dư nợ margin 164,5 tỷ bằng 21,9% vốn chủ, giảm 14,2% so với cùng kỳ.
- P/B 0,58 lần so với trung vị nhóm 0,55 lần; ROE âm 8,0% so với trung vị 0,0%. Giá 5.300 đồng ngầm định ROE bền vững 8,3%, tương ứng lợi nhuận khoảng 62 tỷ đồng mỗi năm.
Cảnh báo: giá biến động mạnh, lãi chưa phân phối âm
Giá cổ phiếu APS đi những nhịp rất mạnh trong vài tuần, trong khi vốn chủ chỉ dao động từ 741,6 đến 814,8 tỷ đồng từ quý IV/2024 đến quý III/2026. Dữ liệu BCTC không có điểm nào giải thích được các nhịp này.
- Từ 11/05 đến 18/05/2026 giá tăng 24,6% trong 5 phiên, từ 5.700 lên 7.100 đồng.
- Từ 03/07 đến 27/07/2026 giá giảm 28,0% trong 16 phiên, từ 7.500 xuống 5.400 đồng. VN-Index cùng giai đoạn giảm 10,4%, từ 1.862,1 xuống 1.669,0 điểm.
- Từ đỉnh đóng cửa 52 tuần 8.600 đồng (04/11/2025) giá giảm 38,4% về 5.300 đồng.
- Từ 04/04/2025 đến 04/08/2025 giá tăng gấp 2,6 lần, từ 5.200 lên 13.500 đồng, rồi mất 29,6% còn 9.500 đồng (22/08/2025) trong 14 phiên.
Lợi nhuận sau thuế chưa phân phối của Chứng khoán Châu Á Thái Bình Dương là âm 75,2 tỷ đồng ở BCTC 31/12/2025 và âm 94,6 tỷ cuối quý III/2026. Dữ liệu sự kiện HNX của APS có hai thông báo năm 2023 và 2024 về diện kiểm soát, với lý do lợi nhuận sau thuế âm và chậm công bố BCTC bán niên.
Giá trị khớp bình quân 2,4 tỷ đồng mỗi phiên chỉ bằng 0,5% vốn hoá 439,9 tỷ, nên các nhịp tăng giảm mạnh có thể lặp lại.
Định giá cổ phiếu APS: quy mô
Công ty cổ phần Chứng khoán Châu Á Thái Bình Dương niêm yết trên HNX từ 19/04/2010, cung cấp môi giới, cho vay ký quỹ, ứng trước, lưu ký, tư vấn và dịch vụ thị trường vốn. Vốn điều lệ 830 tỷ đồng ứng với 83,0 triệu cổ phiếu lưu hành, không có cổ phiếu quỹ.
Vốn hoá theo giá 5.300 đồng là 439,9 tỷ đồng, đứng thứ 28 trong 30 công ty chứng khoán có báo cáo quý III, nhỏ thứ ba sau VIG và WSS. Tổng tài sản 757,4 tỷ đồng, giảm 2,6% từ đầu năm.
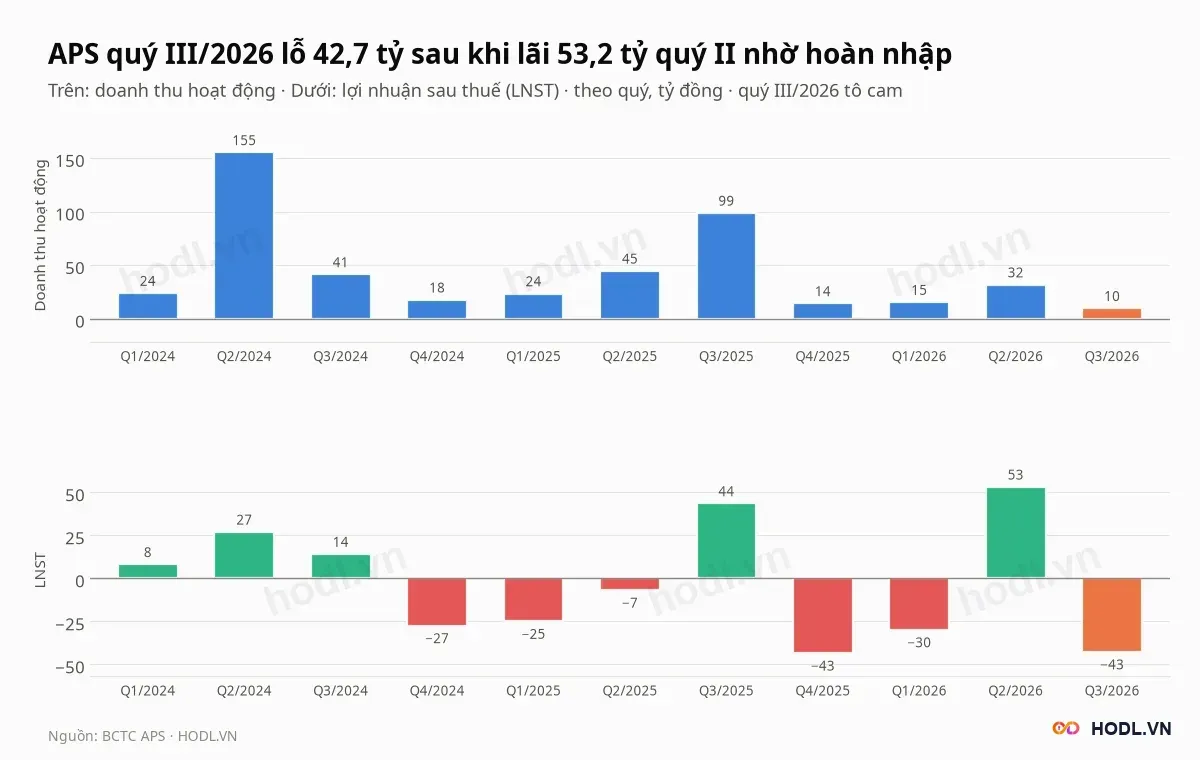
Quý III, doanh thu hoạt động là 9,7 tỷ đồng, giảm 90,1% so với cùng kỳ (98,7 tỷ) và 69,4% so với quý II (31,8 tỷ). Lợi nhuận trước thuế âm 53,5 tỷ, so với dương 54,5 tỷ cùng kỳ; thuế hoãn lại ghi nhận thu nhập 11,0 tỷ nên lợi nhuận sau thuế là âm 42,7 tỷ.
Chín tháng, doanh thu 57,0 tỷ giảm 65,8%, lợi nhuận trước thuế âm 37,7 tỷ (cùng kỳ dương 14,9 tỷ) và lợi nhuận sau thuế âm 19,3 tỷ (cùng kỳ dương 11,8 tỷ).
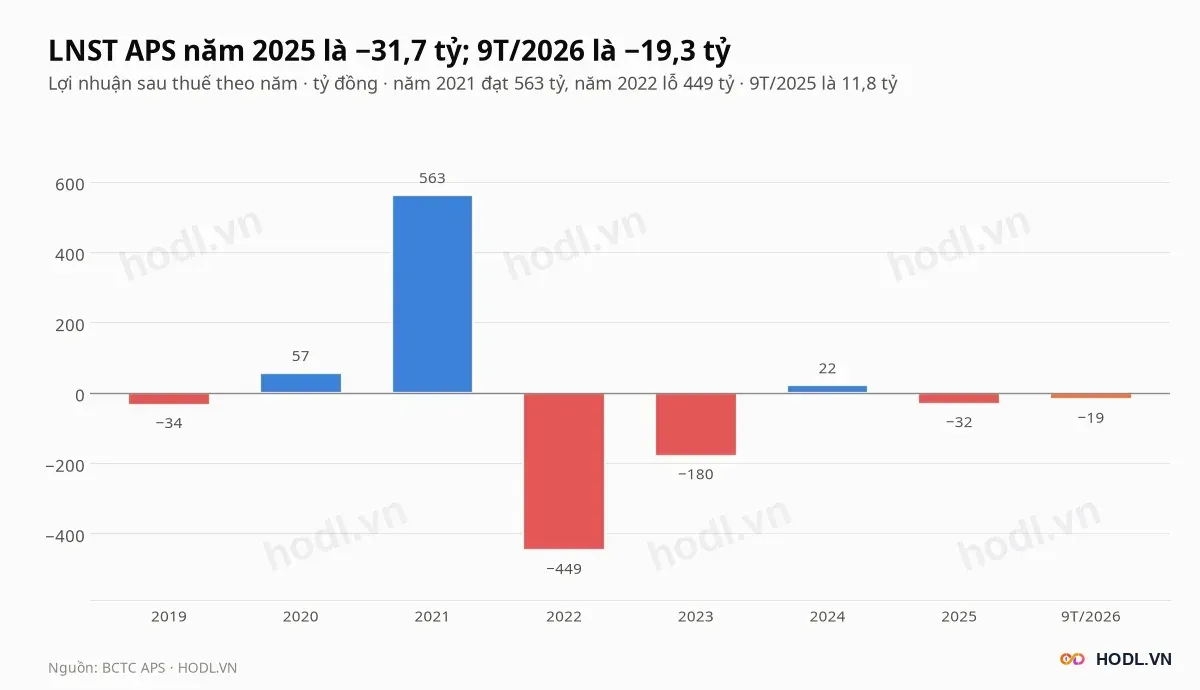
Trong tám quý gần nhất APS lỗ sáu quý và chỉ lãi hai quý: quý III/2025 (43,5 tỷ, nhờ tự doanh) và quý II/2026 (53,2 tỷ, nhờ chi phí quản lý dương). Năm 2025 lỗ 31,7 tỷ, năm 2024 lãi 21,8 tỷ, năm 2023 lỗ 179,9 tỷ và năm 2022 lỗ 449,0 tỷ.
Các chỉ số bốn quý tới Q3/2026:
- Lợi nhuận sau thuế âm 62,8 tỷ đồng, EPS âm 756 đồng.
- BVPS 9.061 đồng, P/B 0,58 lần.
- ROE âm 8,01%, ROA âm 7,95%.
Lợi nhuận quý III đến từ đâu
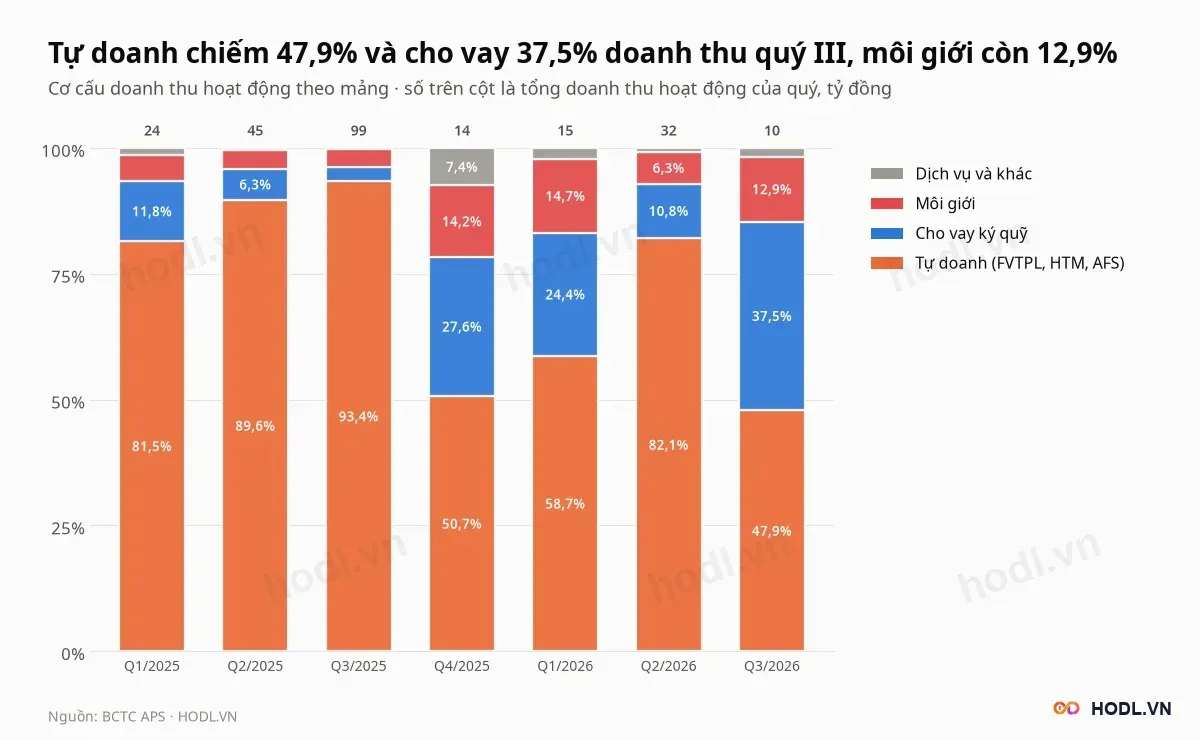
Doanh thu quý III 9,7 tỷ đồng gồm:
- Tự doanh (FVTPL, HTM, AFS) 4,7 tỷ (47,9%), so với 93,4% cùng kỳ.
- Cho vay ký quỹ 3,7 tỷ (37,5%).
- Môi giới 1,3 tỷ (12,9%).
- Lưu ký, tư vấn và khác 0,2 tỷ (1,7%).
Doanh thu nhỏ nhưng chi phí hoạt động là 57,3 tỷ đồng, nên lãi gộp âm 47,6 tỷ. Gần như toàn bộ chi phí là lỗ đánh giá lại FVTPL 55,9 tỷ; lỗ bán FVTPL bằng 0.
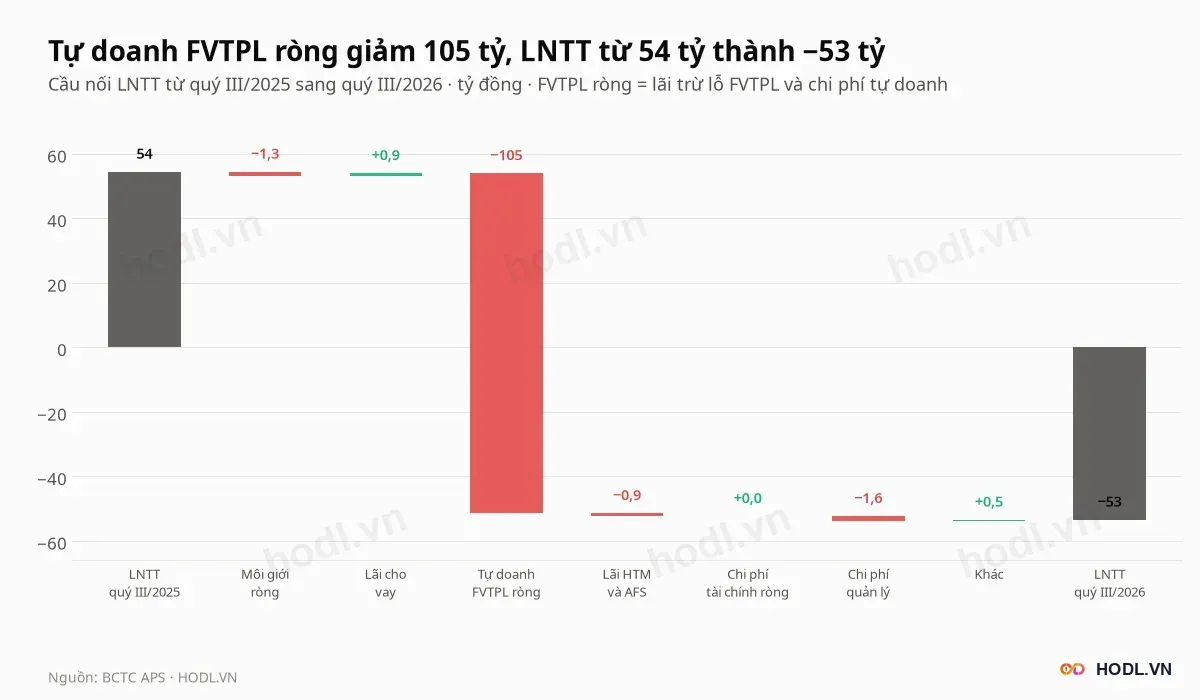
Cầu nối tách phần giảm 107,9 tỷ đồng của lợi nhuận trước thuế, từ dương 54,5 tỷ xuống âm 53,5 tỷ:
- Tự doanh FVTPL ròng âm 105,4 tỷ, từ cộng 54,3 tỷ xuống âm 51,1 tỷ.
- Chi phí quản lý âm 1,6 tỷ, môi giới ròng âm 1,3 tỷ.
- Lãi cho vay cộng 0,9 tỷ, lãi HTM âm 0,9 tỷ, các khoản còn lại cộng 0,5 tỷ.
Lãi FVTPL quý III là 4,8 tỷ đồng, gồm lãi bán 3,4 tỷ, đánh giá lại 1,0 tỷ và cổ tức, lãi 0,5 tỷ. Lỗ FVTPL là 55,9 tỷ, nên FVTPL ròng âm 51,1 tỷ.
Chín tháng, lãi FVTPL 38,4 tỷ và lỗ FVTPL 126,7 tỷ cho kết quả ròng âm 88,3 tỷ, so với cộng 15,8 tỷ cùng kỳ. Chi phí quản lý chín tháng là dương 36,9 tỷ, so với âm 12,5 tỷ, vì khoản dương của quý II.
Lãi quý II đến từ hoàn nhập
Quý II/2026 là quý duy nhất trong năm có lãi: lợi nhuận sau thuế 53,2 tỷ đồng trên doanh thu 31,8 tỷ. Lãi gộp chỉ 6,4 tỷ; phần còn lại đến từ chi phí quản lý dương 46,9 tỷ, so với âm 4,7 tỷ quý II/2025.
Các khoản liên quan trên bảng cân đối:
- Dự phòng suy giảm giá trị các khoản phải thu: 152,6 tỷ (quý I), 100,8 tỷ (quý II), 100,8 tỷ (quý III).
- Khoản tạm ứng: 145,1 tỷ, 93,2 tỷ, 93,3 tỷ.
- Lãi chưa phân phối: âm 105,1 tỷ, âm 51,9 tỷ, âm 94,6 tỷ.
- Lợi nhuận sau thuế: âm 29,8 tỷ, dương 53,2 tỷ, âm 42,7 tỷ.
Quý III chi phí quản lý trở lại âm 5,9 tỷ, nên khoản đệm của quý II không lặp lại. Dự phòng phải thu còn lại 100,8 tỷ, bằng 13,4% vốn chủ.
Môi giới và cho vay ký quỹ
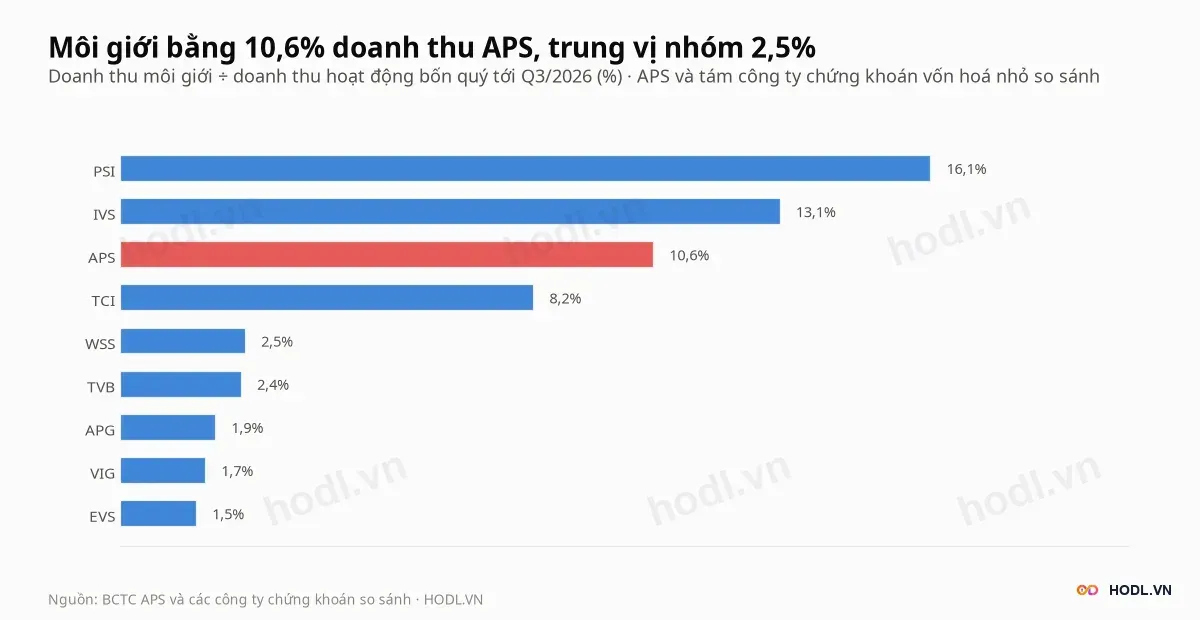
Doanh thu môi giới quý III là 1,3 tỷ đồng, bốn quý là 7,5 tỷ, bằng 10,6% doanh thu, so với trung vị nhóm 2,5%. Chỉ PSI (16,1%) và IVS (13,1%) cao hơn APS trong chín công ty.
Môi giới vẫn là mảng nhỏ: 7,5 tỷ doanh thu bốn quý so với vốn chủ 752,0 tỷ. Mảng này không đủ bù lỗ tự doanh 187,6 tỷ của bốn quý.
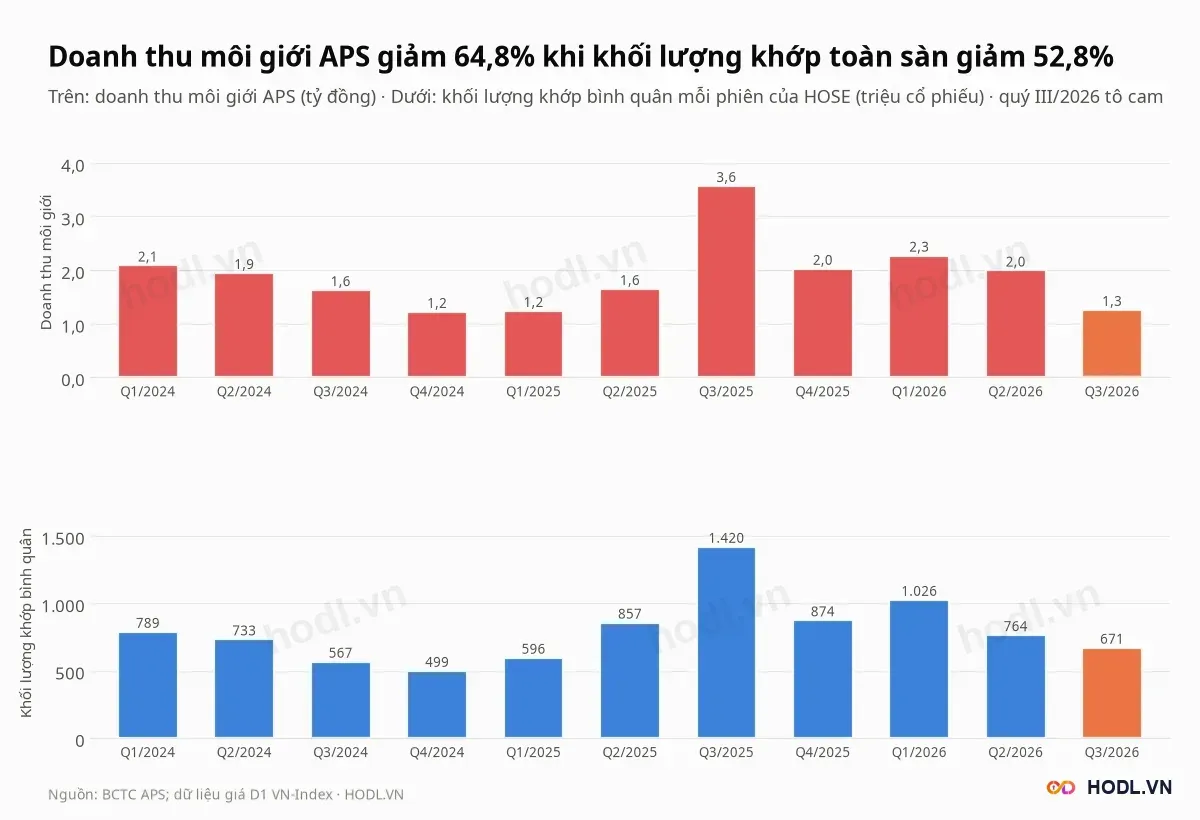
Doanh thu môi giới quý III giảm 64,8% (1,3 tỷ so với 3,6 tỷ) trong khi khối lượng khớp bình quân mỗi phiên của HOSE giảm 52,8% (671 triệu so với 1.420 triệu cổ phiếu). Chi phí môi giới 1,1 tỷ bằng 89,0% doanh thu môi giới, nên môi giới ròng chỉ 0,1 tỷ.
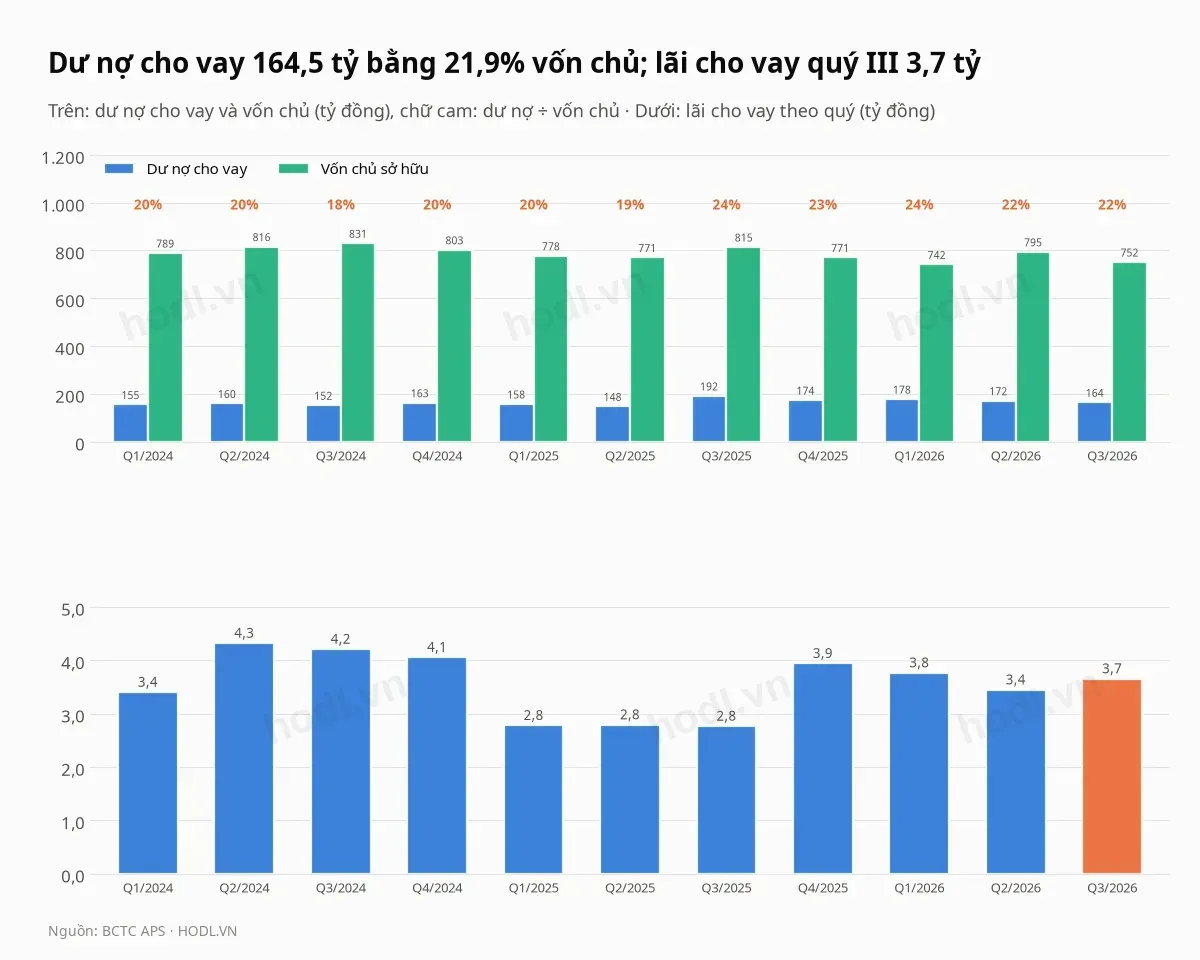
Dư nợ cho vay (ký quỹ và ứng trước) cuối quý III là 164,5 tỷ đồng, giảm 4,2% so với quý II, 5,4% so với cuối 2025 và 14,2% so với cùng kỳ (191,7 tỷ). Dư nợ bằng 21,9% vốn chủ, so với 16,1% của trung vị nhóm.
Lãi cho vay quý III là 3,7 tỷ đồng, tăng 32,1% so với 2,8 tỷ, ứng với lợi suất bình quân khoảng 8,7% một năm trên dư nợ bình quân. Công ty không vay nợ nên không có chi phí lãi vay; dòng dự phòng, xử lý tổn thất của hoạt động bằng 0 trong quý III.
Rủi ro lớn nhất: lỗ chưa thực hiện của danh mục
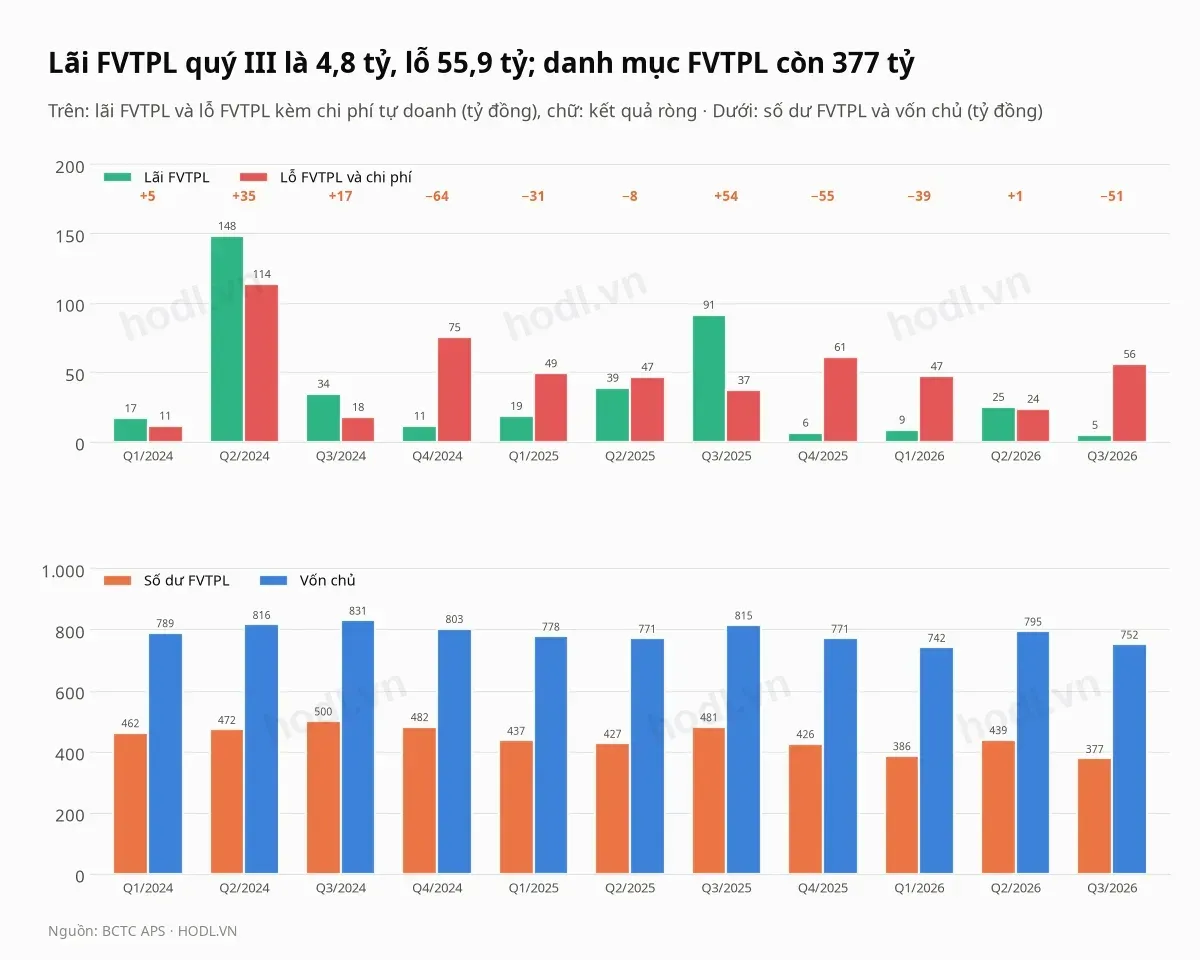
Danh mục tự doanh chỉ gồm FVTPL, 377,2 tỷ đồng cuối quý III, bằng 49,8% tổng tài sản và 50,2% vốn chủ; HTM và AFS đều bằng 0. Số dư giảm 14,1% so với quý II (439,0 tỷ) và 11,5% so với cuối 2025 (426,1 tỷ).
Bốn quý gần nhất, lãi FVTPL là 44,8 tỷ, lỗ FVTPL và chi phí tự doanh là 187,6 tỷ, nên tự doanh ròng âm 142,8 tỷ đồng, gấp hơn hai lần số lỗ sau thuế 62,8 tỷ của cả công ty.
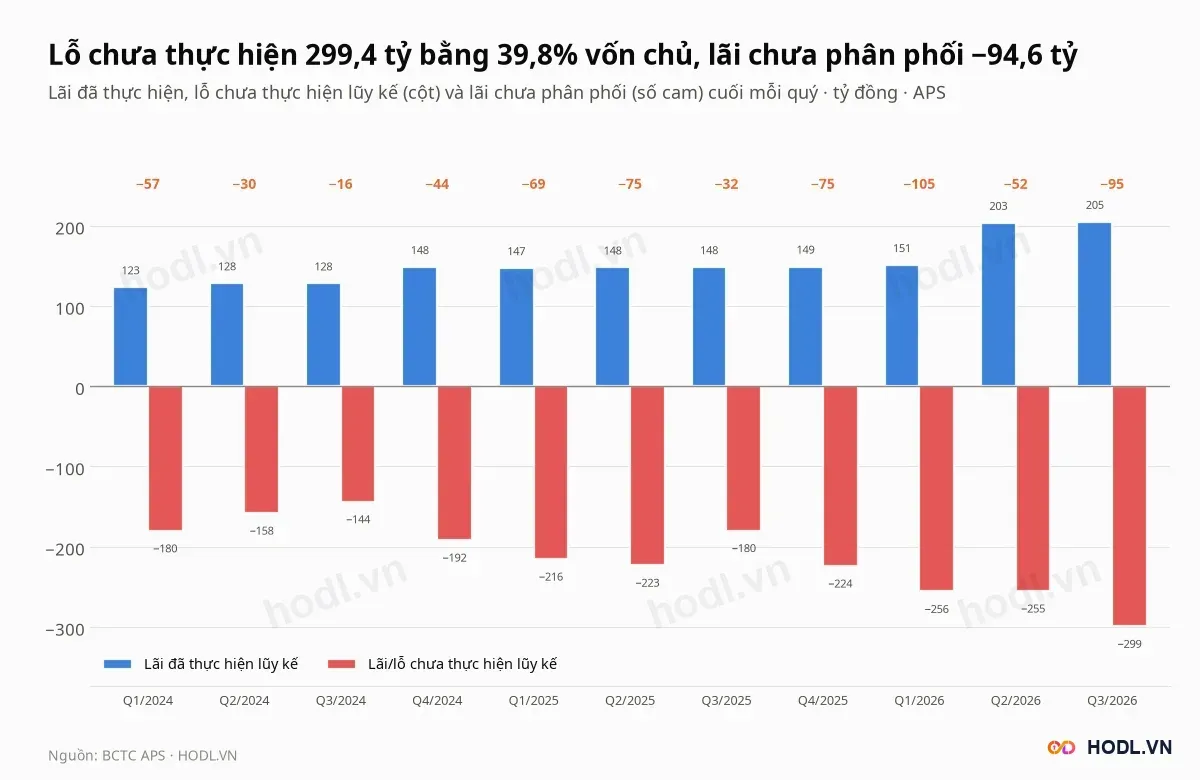
Lỗ chưa thực hiện luỹ kế là 299,4 tỷ đồng, tăng 44,0 tỷ so với cuối quý II (255,4 tỷ), trong khi lãi đã thực hiện là 204,8 tỷ. Hiệu hai khoản là lãi chưa phân phối âm 94,6 tỷ.
Trong vốn chủ 752,0 tỷ, vốn góp là 830 tỷ. Nếu toàn bộ lỗ chưa thực hiện thuộc danh mục FVTPL (AFS bằng 0), giá gốc ngầm định là 676,6 tỷ và giá trị hiện tại bằng 55,7% giá gốc.
Độ nhạy của vốn chủ với giá danh mục (chưa tính thuế):
- Danh mục giảm thêm 20% (75,4 tỷ): vốn chủ 676,6 tỷ, BVPS 8.151 đồng, P/B theo giá 5.300 đồng là 0,65 lần.
- Danh mục tăng 20%: vốn chủ 827,4 tỷ, BVPS 9.969 đồng, P/B 0,53 lần.
- Danh mục hồi về giá gốc: vốn chủ tăng tối đa 299,4 tỷ (39,8%).
Rủi ro nằm ở giá thị trường của danh mục, không ở nợ vay: nợ phải trả 5,4 tỷ bằng 0,7% vốn chủ, và tiền cùng tương đương tiền là 99,1 tỷ đồng.
Thanh khoản cổ phiếu
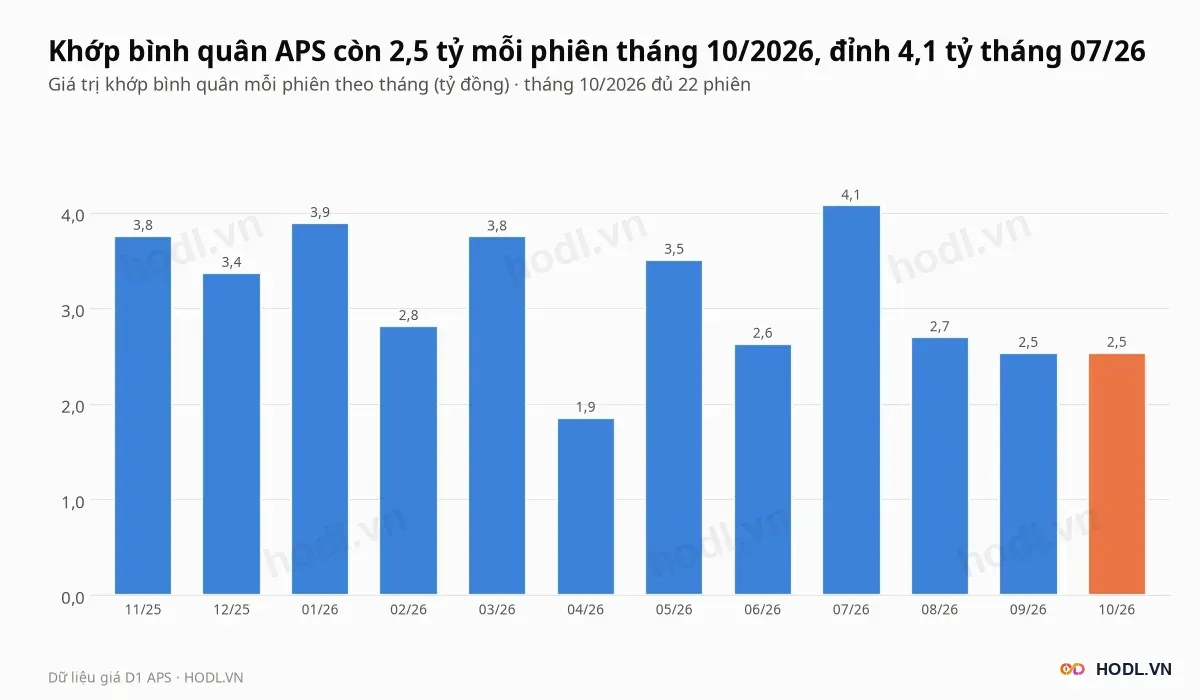
Giá trị khớp bình quân mỗi phiên là 2,5 tỷ đồng trong tháng 10/2026, so với đỉnh 4,1 tỷ tháng 07/2026 và đáy 1,9 tỷ tháng 04/2026. Bình quân 20 phiên gần nhất là 2,4 tỷ, tương ứng 445 nghìn cổ phiếu mỗi phiên.
Phiên 05/11/2026 khớp 996 nghìn cổ phiếu, gấp 2,2 lần mức 20 phiên, khi giá đóng cửa 5.300 đồng (giảm 1,9%) sau khi chạm 5.200 đồng trong phiên.
Cổ đông và vốn điều lệ
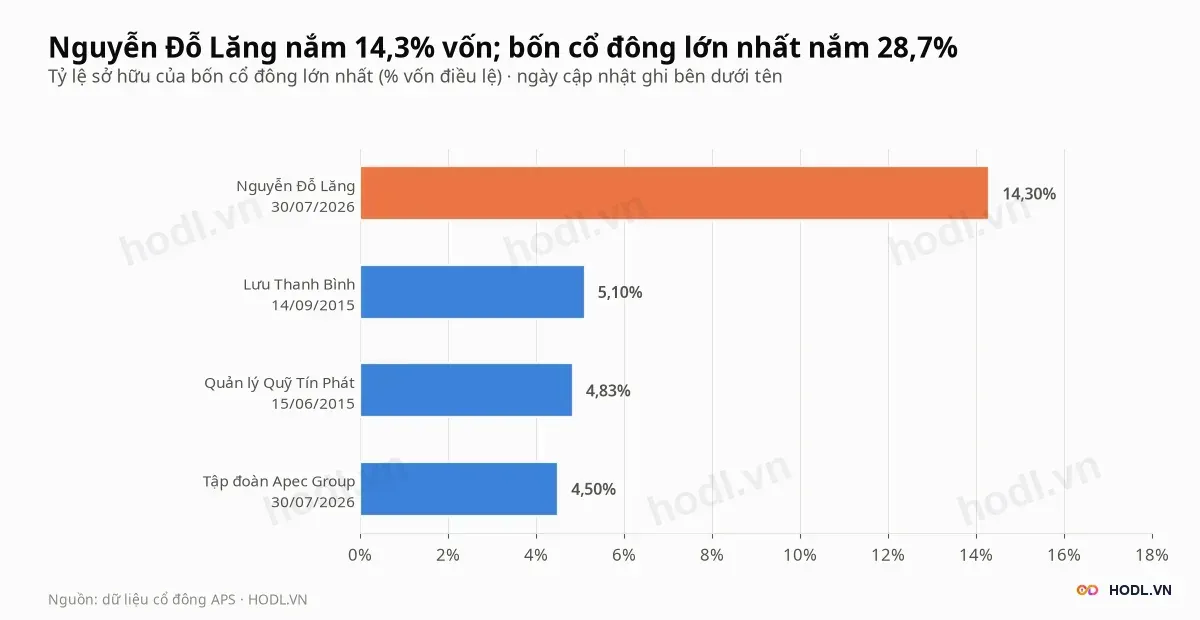
Ông Nguyễn Đỗ Lăng nắm 14,30% (11,87 triệu cổ phiếu, cập nhật 30/07/2026). Tiếp theo là ông Lưu Thanh Bình 5,10% (cập nhật 14/09/2015), Công ty Cổ phần Quản lý Quỹ Tín Phát 4,83% (cập nhật 15/06/2015) và Công ty Cổ phần Tập đoàn Apec Group 4,50% (3,82 triệu cổ phiếu, cập nhật 30/07/2026). Bốn cổ đông này nắm 28,7%.
Tỷ lệ cổ phiếu tự do chuyển nhượng là 80%. Vốn điều lệ giữ nguyên 830 tỷ đồng từ quý I/2023 đến quý III/2026.
Khối ngoại và tự doanh
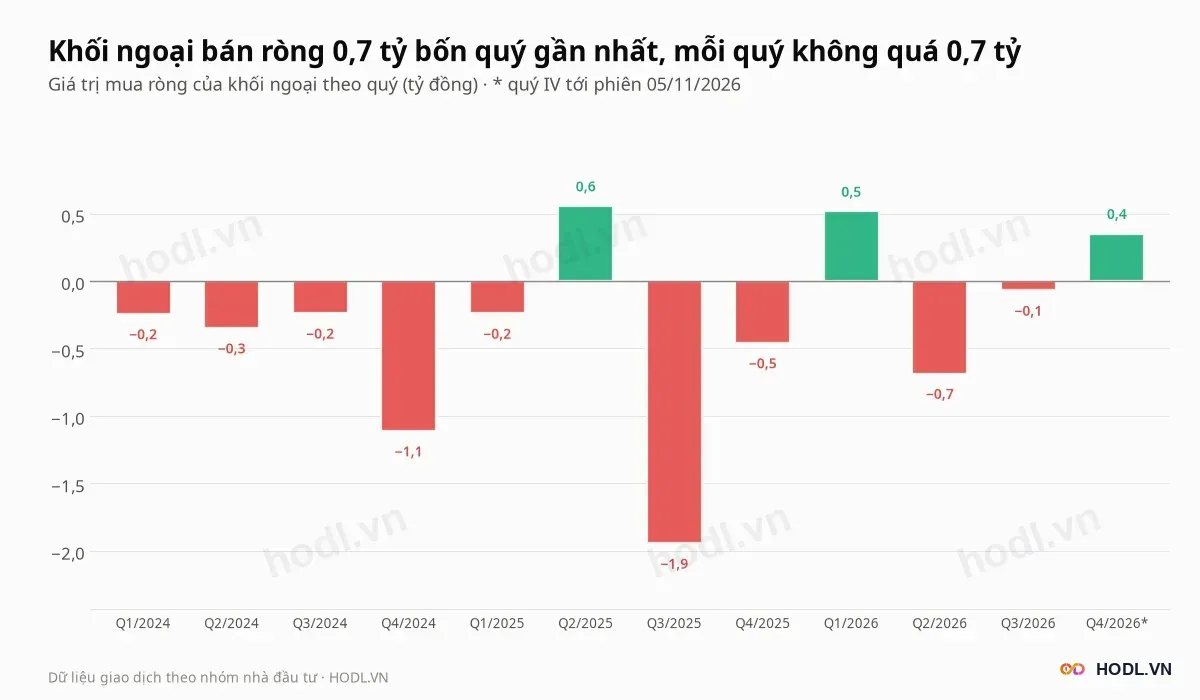
Khối ngoại bán ròng 0,7 tỷ đồng trong bốn quý trọn vẹn gần nhất (Q4/2025 đến Q3/2026): bán 0,5 tỷ, mua 0,5 tỷ, bán 0,7 tỷ rồi bán 0,1 tỷ. Quý IV tới phiên 05/11/2026 khối ngoại mua ròng 0,4 tỷ; toàn bộ là khớp lệnh, không có giao dịch thoả thuận.
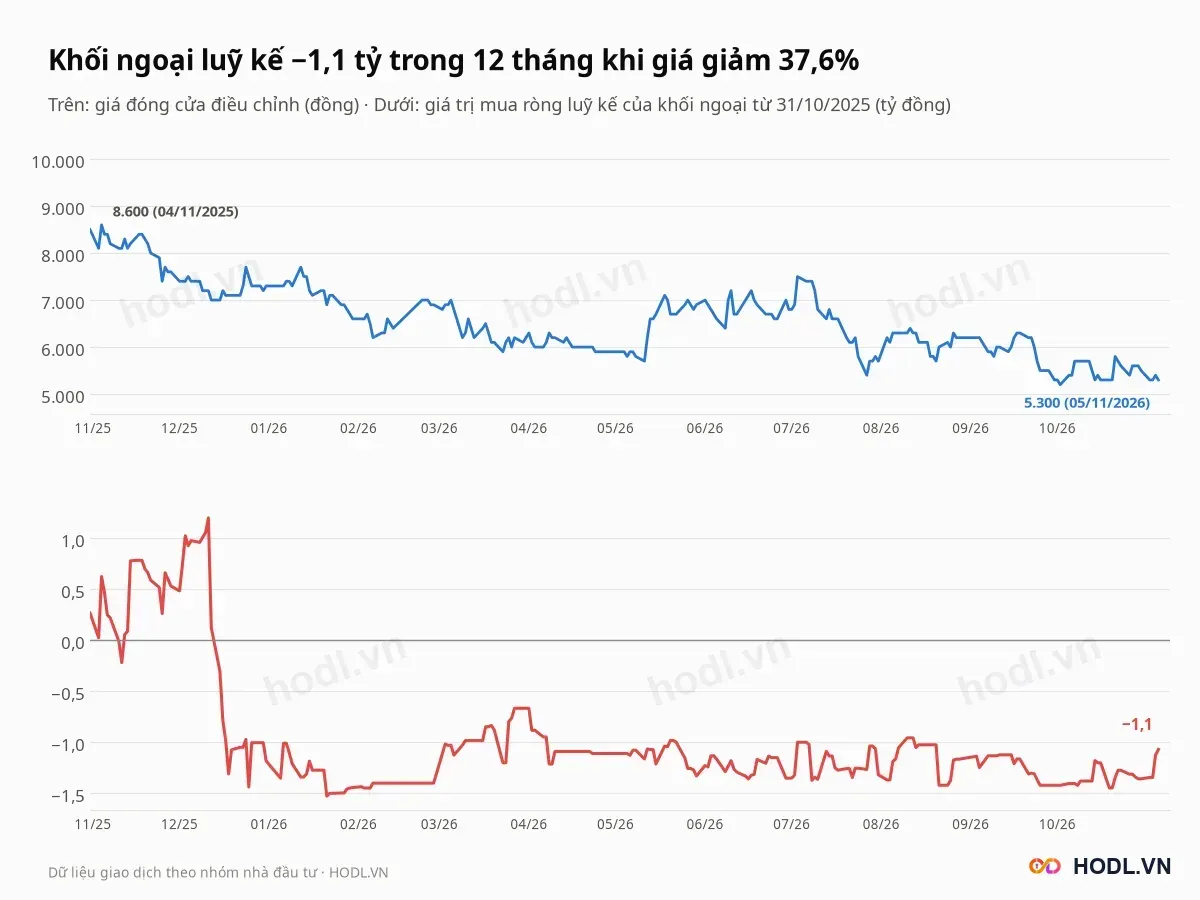
Từ 31/10/2025, khối ngoại bán ròng luỹ kế 1,1 tỷ đồng trong khi giá giảm 37,6%, từ 8.500 xuống 5.300 đồng. Trong 30 phiên và 90 phiên gần nhất khối ngoại cùng mua ròng 0,3 tỷ.
Khối ngoại nắm dưới 1% vốn, room tối đa là 100%. Khối tự doanh các công ty chứng khoán gần như không giao dịch cổ phiếu APS: dữ liệu chỉ có 7 phiên từ 2022, phiên cuối 24/09/2026 bán ròng 12,6 triệu đồng.
Định giá cổ phiếu APS: cùng ngành
Nhóm so sánh gồm VIG, WSS, PSI, IVS, TVB, EVS, APG và TCI: tám công ty chứng khoán có vốn hoá gần APS nhất, từ 190 đến 1.110 tỷ đồng (APS là 440 tỷ), đều có báo cáo quý III/2026. VFS, BVS, VDS, DSC, AGR, TVS và các công ty lớn hơn không nằm trong nhóm.
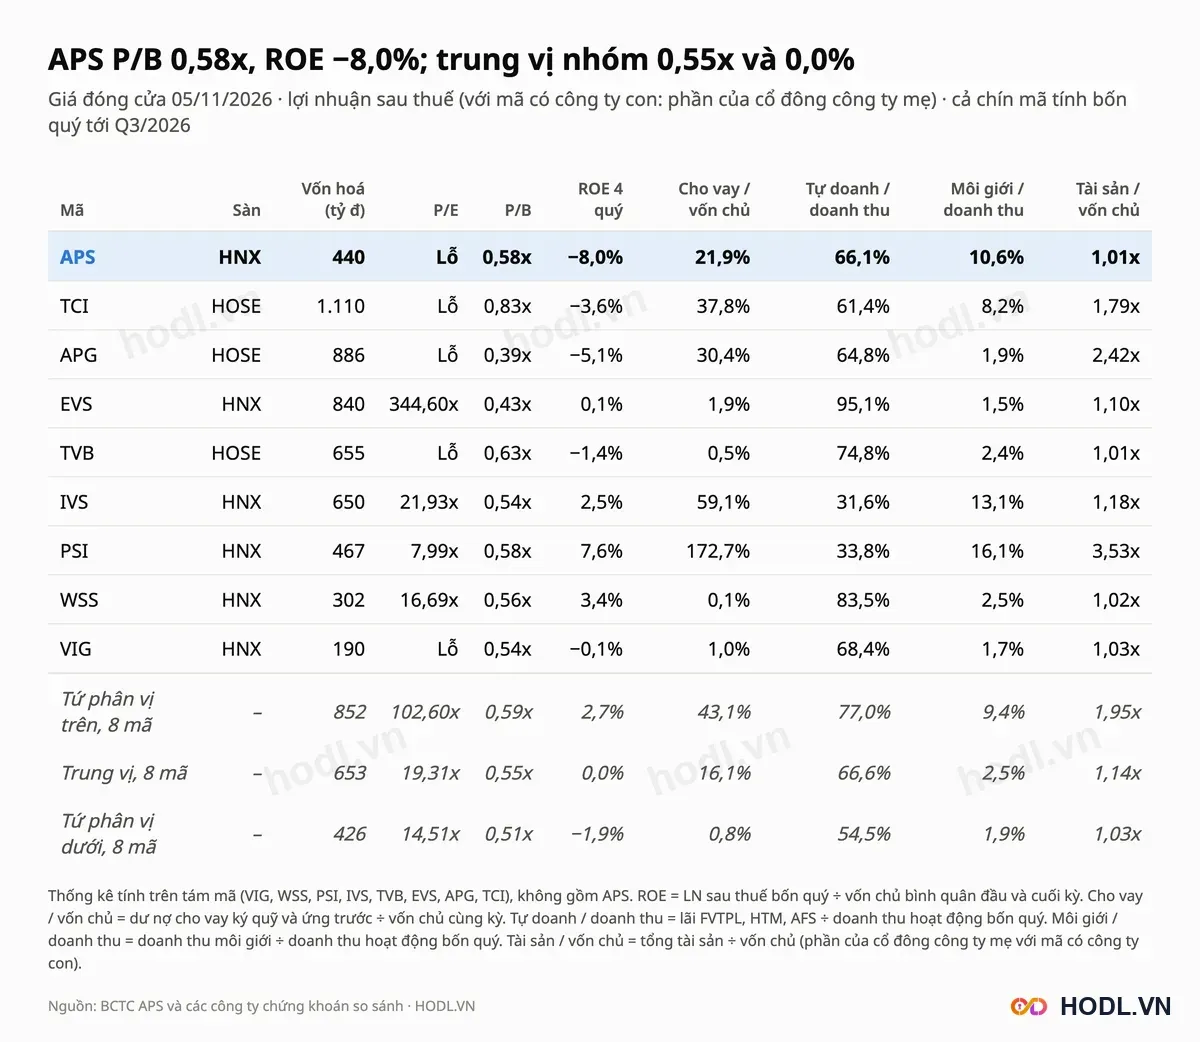
Cổ phiếu APS có P/B 0,58 lần, cao hơn trung vị 0,55 lần 6,5%, và ROE bốn quý âm 8,0%, so với trung vị 0,0%. Trong 30 công ty chứng khoán, P/B đứng thứ 24 từ trên xuống và ROE đứng cuối, thứ 30.
Cổ phiếu APS lỗ bốn quý nên không có P/E; trong nhóm cũng chỉ bốn công ty (WSS, PSI, IVS, EVS) có lãi bốn quý.
Khác biệt cấu trúc so với trung vị nhóm:
- Cho vay trên vốn chủ 21,9%, so với 16,1%.
- Tự doanh 66,1% doanh thu, so với 66,6%.
- Môi giới 10,6% doanh thu, so với 2,5%.
- Tài sản trên vốn chủ 1,01 lần, so với 1,14 lần.
- Vay nợ bằng 0, so với 13,2% vốn chủ.
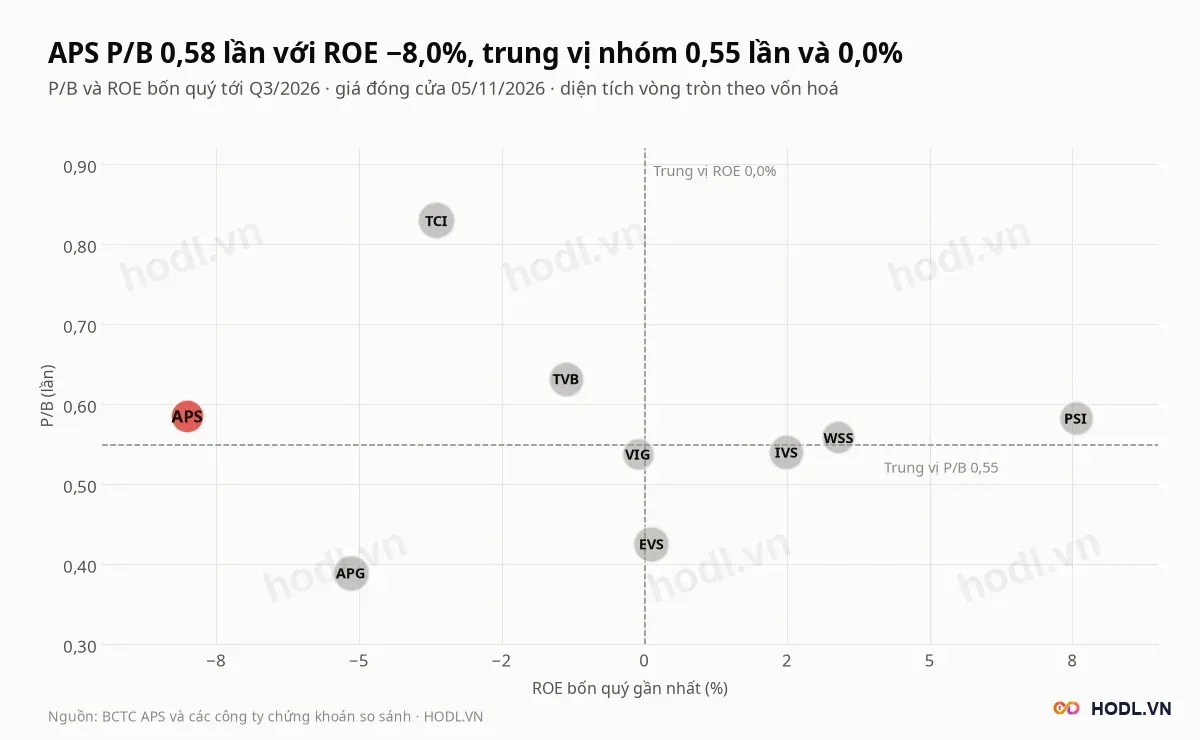
Biểu đồ đặt APS ở ngoài cùng bên trái, cạnh APG (ROE âm 5,1%) và TCI (âm 3,6%). APS không rẻ hơn nhóm: P/B cao hơn trung vị trong khi ROE thấp nhất.
Định giá cổ phiếu APS: P/B
Công ty chứng khoán không định giá bằng DCF vì tài sản chính là tài sản tài chính và dư nợ cho vay. APS lỗ nên cũng không có P/E; giá trị được tính từ P/B và ROE.
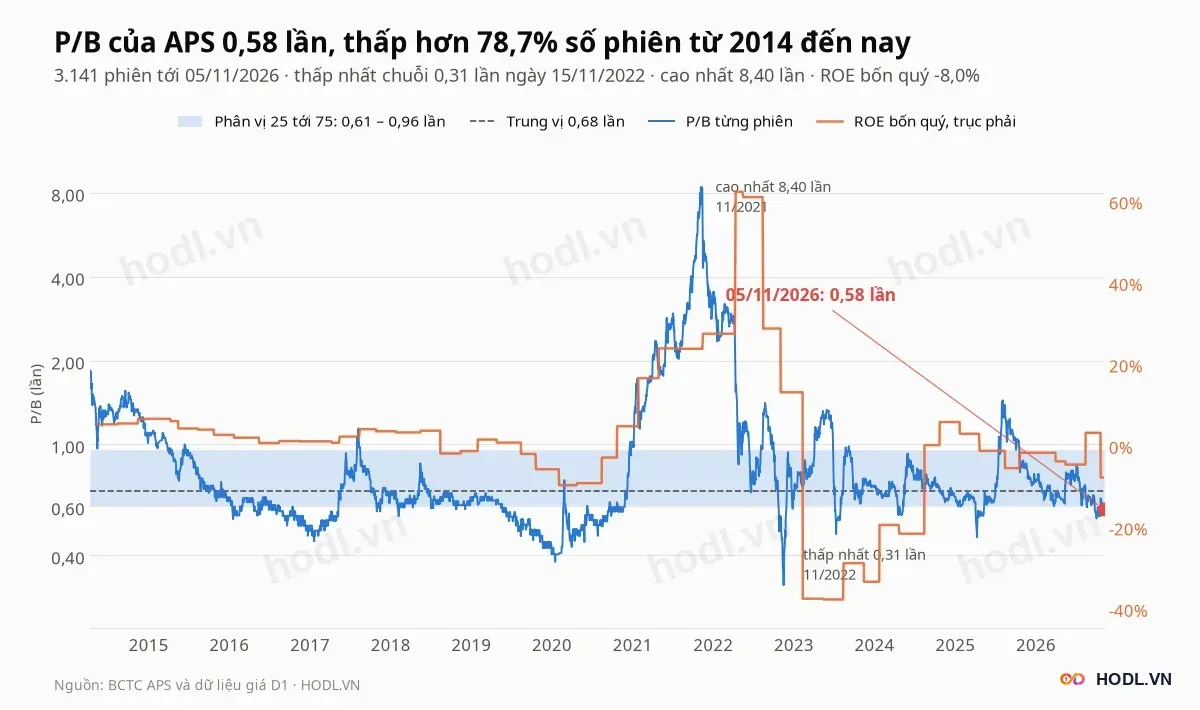
P/B 0,58 lần thấp hơn 78,7% số phiên từ 2014 (3.141 phiên). Thấp nhất là 0,31 lần ngày 15/11/2022, cao nhất 8,40 lần tháng 11/2021, trung vị 0,68 lần và khoảng giữa phân vị 25 và 75 là 0,61 đến 0,96 lần.
Bài dùng r = 12% và g = 3%, là giả định của HODL.VN. Giá trị mỗi cổ phiếu là P/B hợp lý nhân BVPS 9.061 đồng.
Các phép tính khác trong bảng:
- P/B tứ phân vị dưới, trung vị và trên của nhóm (0,51; 0,55; 0,59 lần) cho 4.615, 4.974 và 5.388 đồng.
- Cùng P/B trung vị 0,55 lần nhân BVPS khi danh mục FVTPL giảm hoặc tăng 20% (8.151 và 9.969 đồng) cho 4.475 và 5.473 đồng.
- P/B hợp lý theo ROE 6%, 8%, 10% và 12% cho 3.020, 5.034, 7.047 và 9.061 đồng.
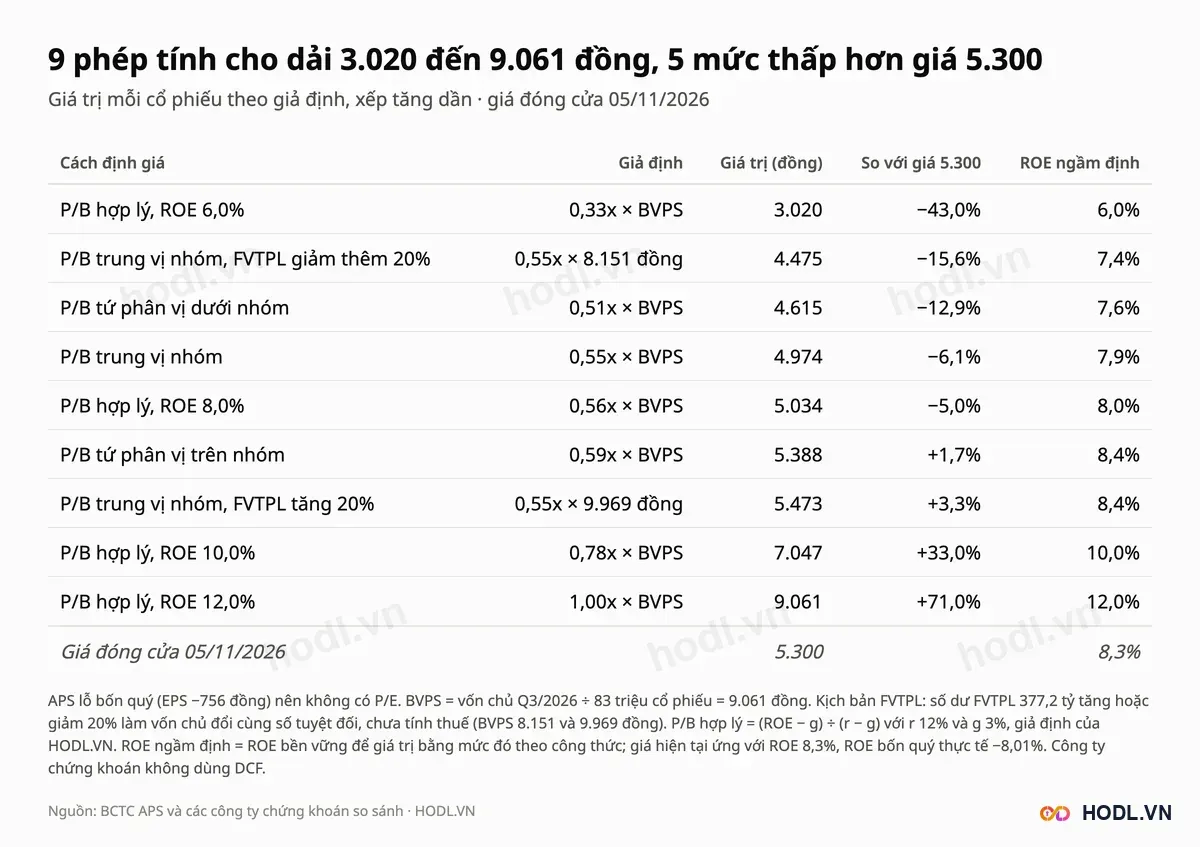
Chín phép cho giá trị từ 3.020 đến 9.061 đồng. Năm phép thấp hơn giá 5.300 đồng, bốn phép cao hơn.
P/B trung vị nhóm cho 4.974 đồng, thấp hơn giá 6,1%; khi danh mục giảm thêm 20% còn 4.475 đồng, thấp hơn 15,6%. Chỉ khi danh mục tăng 20% hoặc P/B lên mức tứ phân vị trên của nhóm, giá trị mới vượt giá (5.473 và 5.388 đồng).
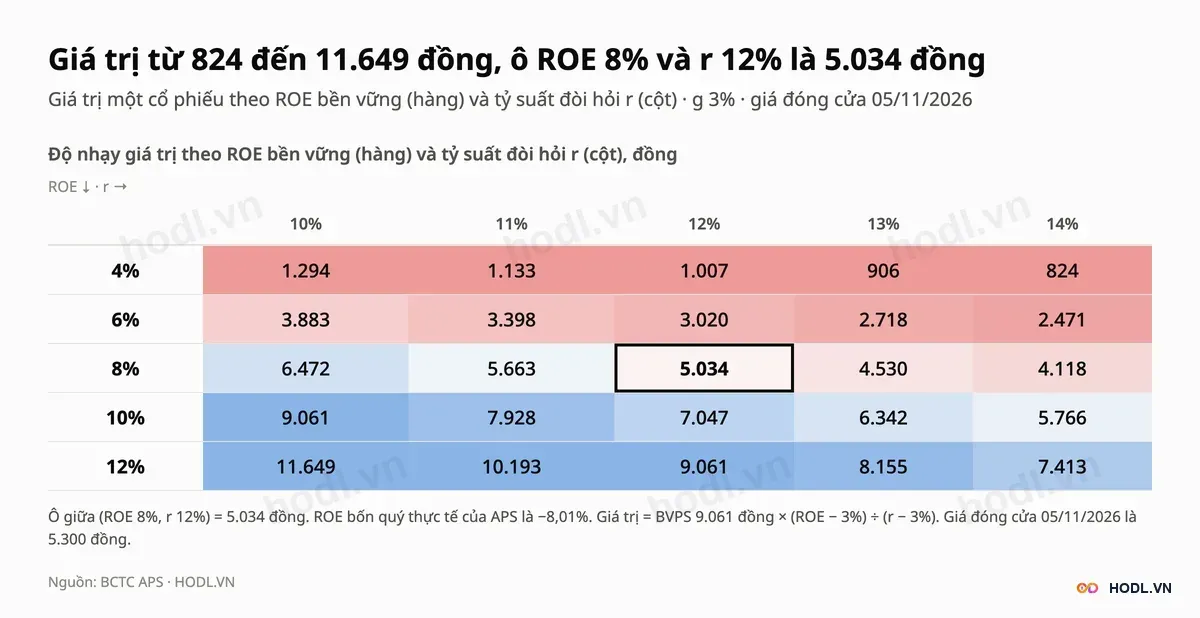
Muốn giá 5.300 đồng là hợp lý, ROE bền vững cần khoảng 8,3%. Trên vốn chủ 752,0 tỷ, đó là lợi nhuận sau thuế khoảng 62 tỷ đồng mỗi năm, so với âm 62,8 tỷ bốn quý gần nhất.
Ô giữa của lưới (ROE 8%, r 12%) là 5.034 đồng, thấp hơn giá 5,0%. Cùng ROE 8%, r giảm xuống 10% cho 6.472 đồng và r tăng lên 14% cho 4.119 đồng; cùng r 12%, ROE 6% cho 3.020 đồng và ROE 10% cho 7.047 đồng.
Thang giá tham chiếu
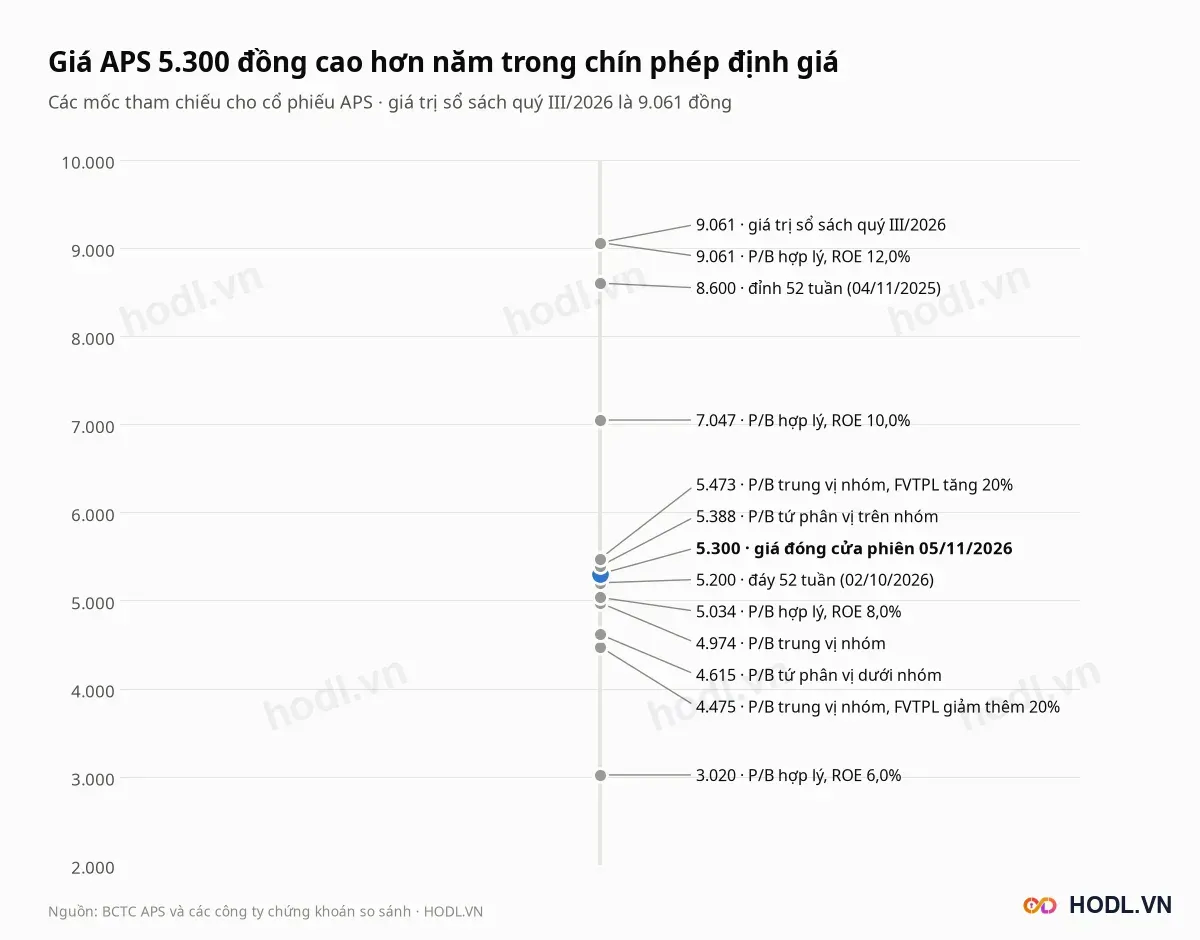
Thang giá xếp các phép theo giá trị, kèm giá trị sổ sách 9.061 đồng, đáy 52 tuần 5.200 đồng ngày 02/10/2026 và đỉnh 52 tuần 8.600 đồng ngày 04/11/2025, đều theo giá đóng cửa. Giá thấp hơn giá trị sổ sách 41,5% và cao hơn đáy 1,9%.
Năm phép dưới giá nằm từ 3.020 đến 5.034 đồng, đều dựa trên P/B nhóm hoặc ROE từ 8% trở xuống. Bốn phép trên giá nằm từ 5.388 đến 9.061 đồng, cần P/B từ 0,59 lần trở lên, danh mục FVTPL tăng 20% hoặc ROE từ 10%.
Phân tích kỹ thuật
Biểu đồ tuần của cổ phiếu APS đi xuống từ đỉnh 8.600 đồng và đang sát đáy: giá 5.300 đồng thấp hơn đỉnh đóng cửa 52 tuần (04/11/2025) 38,4% và cao hơn đáy đóng cửa 52 tuần (5.200 đồng, 02/10/2026) 1,9%.
Từ đầu năm giá giảm 27,4% còn VN-Index giảm 2,5%. Trong 250 phiên APS giảm 34,6% so với VN-Index tăng 7,7%, trong 120 phiên giảm 25,4% so với giảm 9,7%, trong 60 phiên giảm 15,9% so với giảm 2,0% và trong 20 phiên giảm 7,0% so với tăng 0,1%.
Hỗ trợ - Kháng cự
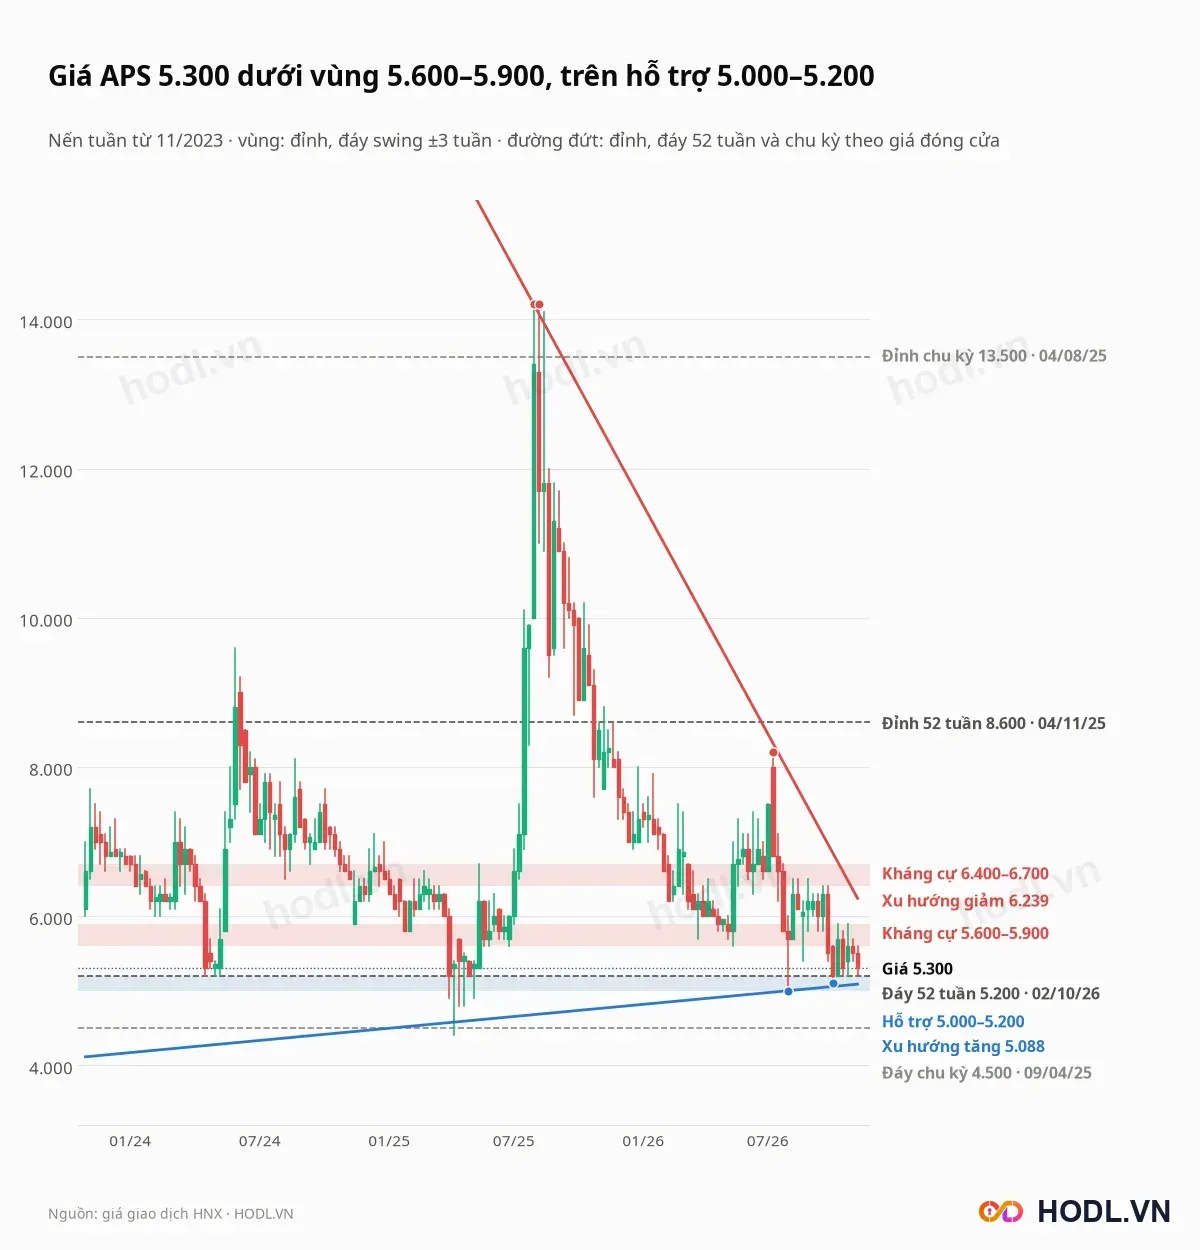
Các vùng dưới đây tính từ giá cao và giá thấp của nến tuần từ 11/2023. Mỗi vùng chứa các đỉnh hoặc đáy swing (cực trị trong ±3 tuần) từ ba lần trở lên.
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
6.400 tới 6.700 | Kháng cự | Đỉnh tuần 28/02/2025 (6.600), 16/05/2025 (6.700), 28/08/2026 (6.500), 25/09/2026 (6.400); cao hơn giá 20,8% đến 26,4% |
5.600 tới 5.900 | Kháng cự gần | Đáy tuần 15/11/2024 (5.900), 24/01/2025 (5.800), 07/02/2025 (5.800), 27/06/2025 (5.600), 27/03/2026 (5.700), 15/05/2026 (5.600); vùng từng là hỗ trợ, nay nằm trên giá 5,7% đến 11,3% |
5.000 tới 5.200 | Hỗ trợ | Đáy tuần 19/04/2024 (5.200), 03/05/2024 (5.200), 10/05/2024 (5.200), 31/07/2026 (5.000), 02/10/2026 (5.100); thấp hơn giá 1,9% đến 5,7% |
Khoảng 5.088 | Đường xu hướng tăng | Nối đáy tuần 18/11/2022 (3.800), 31/07/2026 (5.000) và 02/10/2026 (5.100), dốc khoảng 6,3 đồng mỗi tuần; thấp hơn giá 4,0% |
Khoảng 6.239 | Đường xu hướng giảm | Nối đỉnh tuần 25/02/2022 (36.000), 01/08/2025 (14.200) và 10/07/2026 (8.200), dốc khoảng 122,5 đồng mỗi tuần; cao hơn giá 17,7% |
Vùng 5.600 đến 5.900 đồng cao hơn giá từ 5,7% đến 11,3% và là cản gần nhất; giá đã bật lên từ vùng này sáu lần từ 11/2024 và đóng cửa tuần dưới vùng từ cuối 09/2026. Phía trên là vùng 6.400 đến 6.700 đồng, gần đường xu hướng giảm ở 6.239 đồng.
Phía dưới, vùng 5.000 đến 5.200 đồng đã giữ giá năm lần từ 04/2024, gần nhất là đáy tuần 02/10/2026, và trùng đường xu hướng tăng ở 5.088 đồng. Đóng cửa tuần dưới vùng này sẽ đưa giá tới đáy đóng cửa ngày 09/04/2025 (4.500 đồng).
Chu kỳ từ 11/2023 có đỉnh đóng cửa 13.500 đồng ngày 04/08/2025 và đáy đóng cửa 4.500 đồng ngày 09/04/2025.
Fibonacci
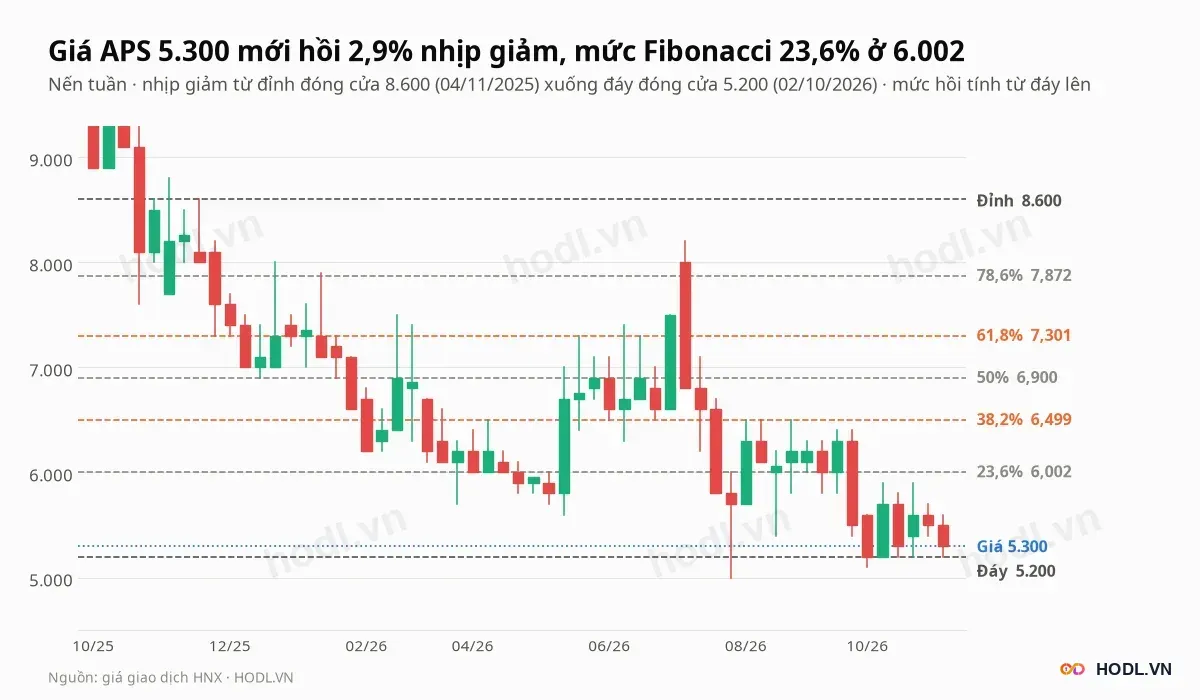
Fibonacci kéo theo giá đóng cửa cho nhịp giảm từ đỉnh 8.600 đồng ngày 04/11/2025 xuống đáy 5.200 đồng ngày 02/10/2026, vẽ trên nến tuần. Các mức hồi từ đáy lên:
- 23,6%: 6.002 đồng
- 38,2%: 6.499 đồng
- 50%: 6.900 đồng
- 61,8%: 7.301 đồng
- 78,6%: 7.872 đồng
Giá 5.300 đồng mới hồi 2,9% nhịp giảm. Mức 23,6% (6.002 đồng) cao hơn giá 13,2%, mức 38,2% (6.499 đồng) nằm trong vùng kháng cự 6.400 đến 6.700 đồng, và mức 50% (6.900 đồng) cao hơn giá 30,2%.
Xu hướng EMA
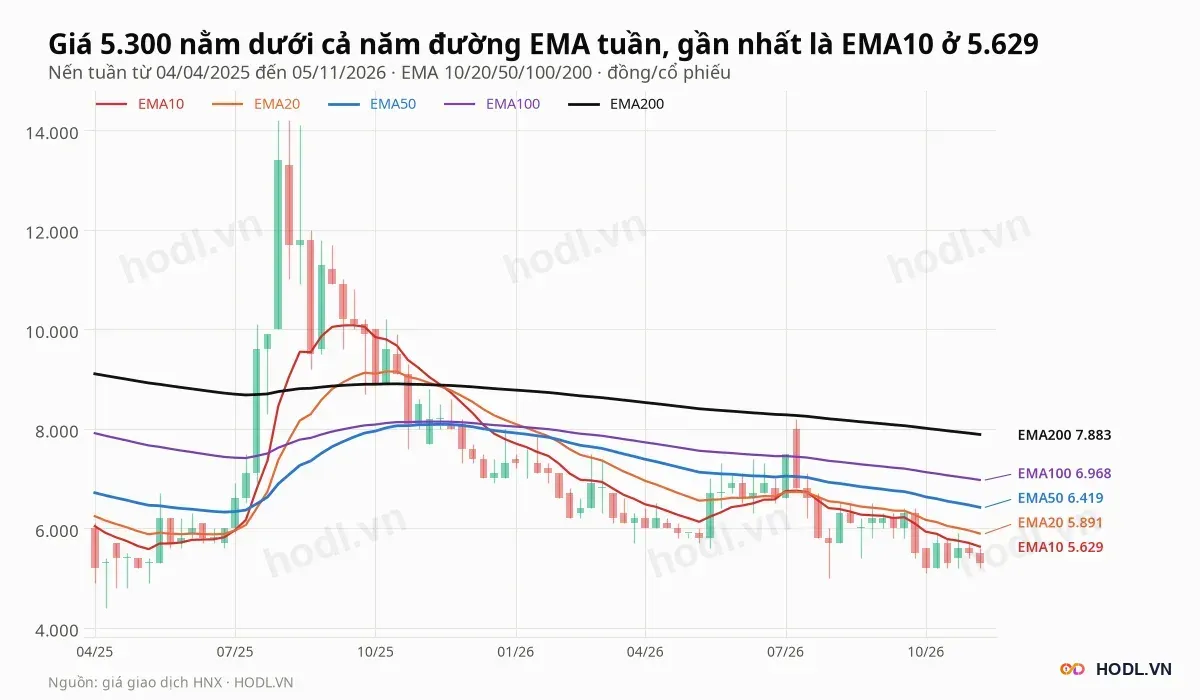
Giá 5.300 đồng thấp hơn cả năm đường EMA tuần:
- EMA10 ở 5.629 đồng, cao hơn giá 5,8%.
- EMA20 ở 5.891 đồng, cao hơn giá 10,0%.
- EMA50 ở 6.419 đồng, cao hơn giá 17,4%.
- EMA100 ở 6.968 đồng, cao hơn giá 23,9%.
- EMA200 ở 7.883 đồng, cao hơn giá 32,8%.
EMA20 tuần cắt xuống EMA50 ngày 30/01/2026 và chưa cắt lên lại; lần cắt lên trước đó là ngày 25/07/2025. EMA50 cắt xuống EMA200 từ 04/08/2023 và vẫn nằm dưới. Năm đường EMA xếp từ thấp đến cao theo thứ tự EMA10, 20, 50, 100, 200, là cấu trúc của xu hướng giảm.
RSI và động lượng
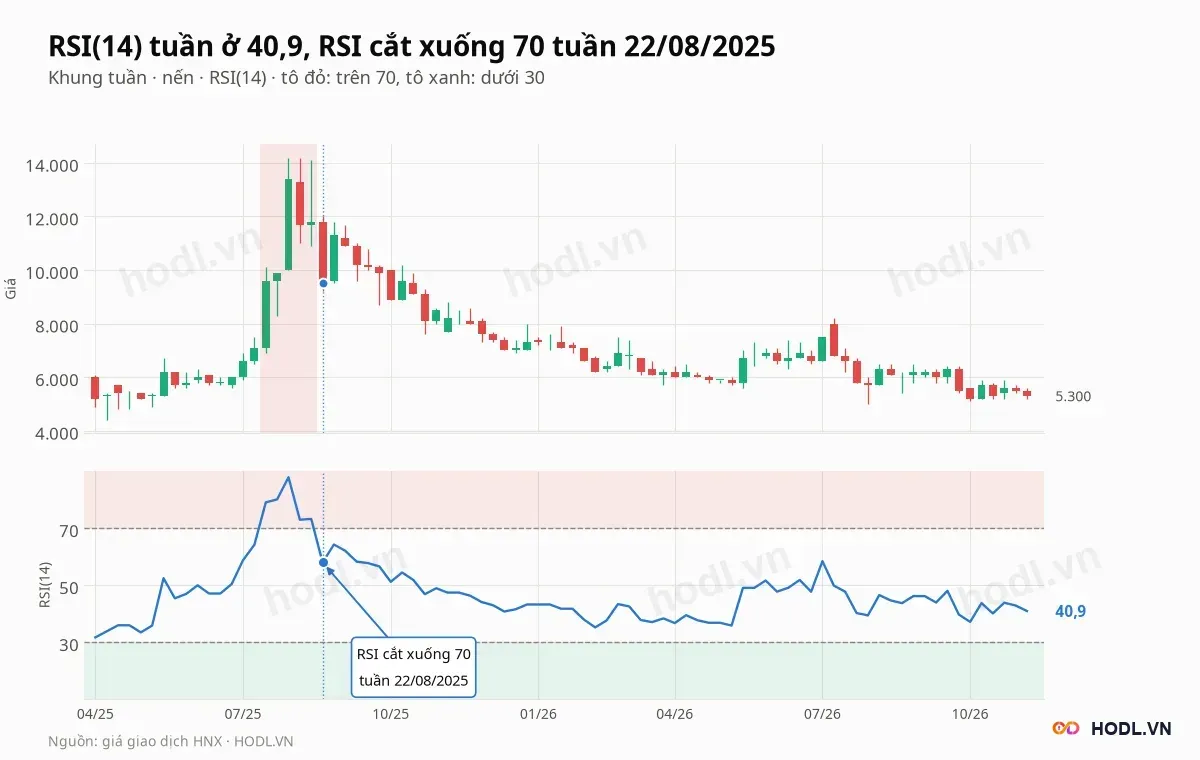
RSI(14) tuần ở 40,9, dao động trong vùng 35 đến 58 từ đầu 2026, với mức cao 58,4 ở tuần 03/07/2026. RSI cắt xuống 70 ở tuần 22/08/2025, ngay sau đỉnh giá 13.500 đồng.
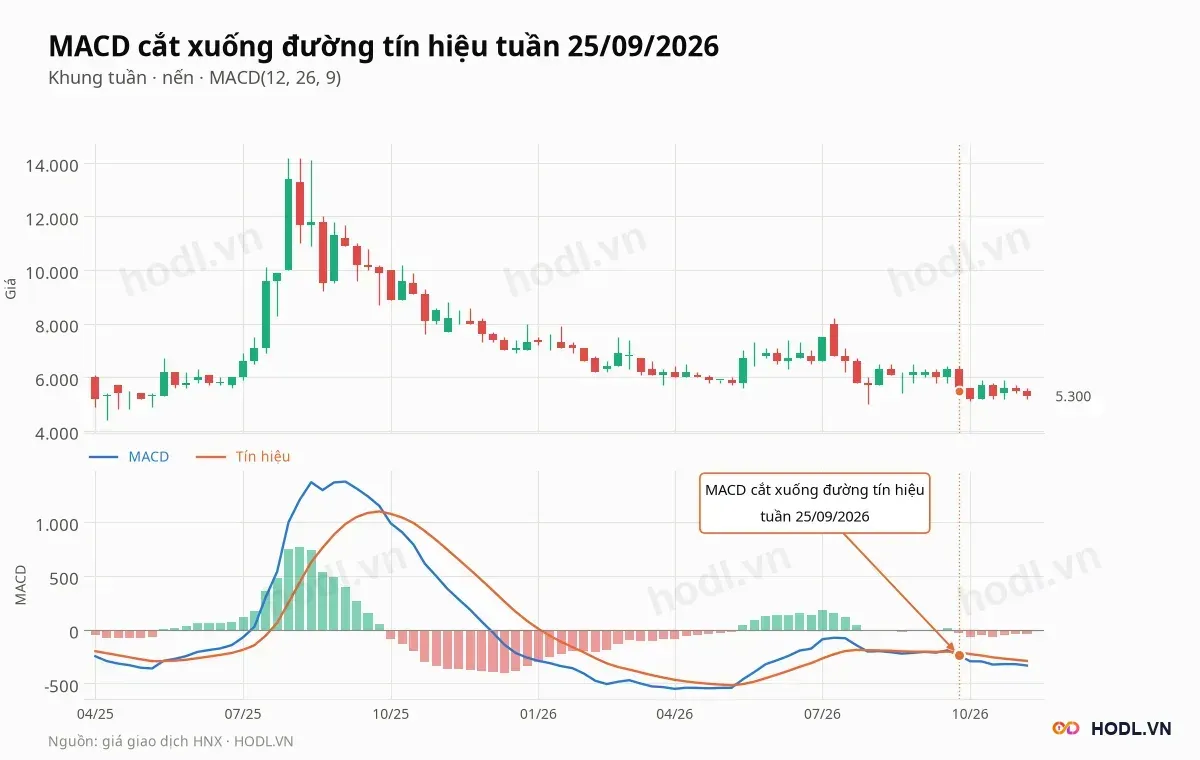
MACD tuần cắt xuống đường tín hiệu ngày 25/09/2026, sau lần cắt lên ngắn ngày 18/09/2026. MACD ở âm 334, dưới tín hiệu âm 291, histogram âm 43.
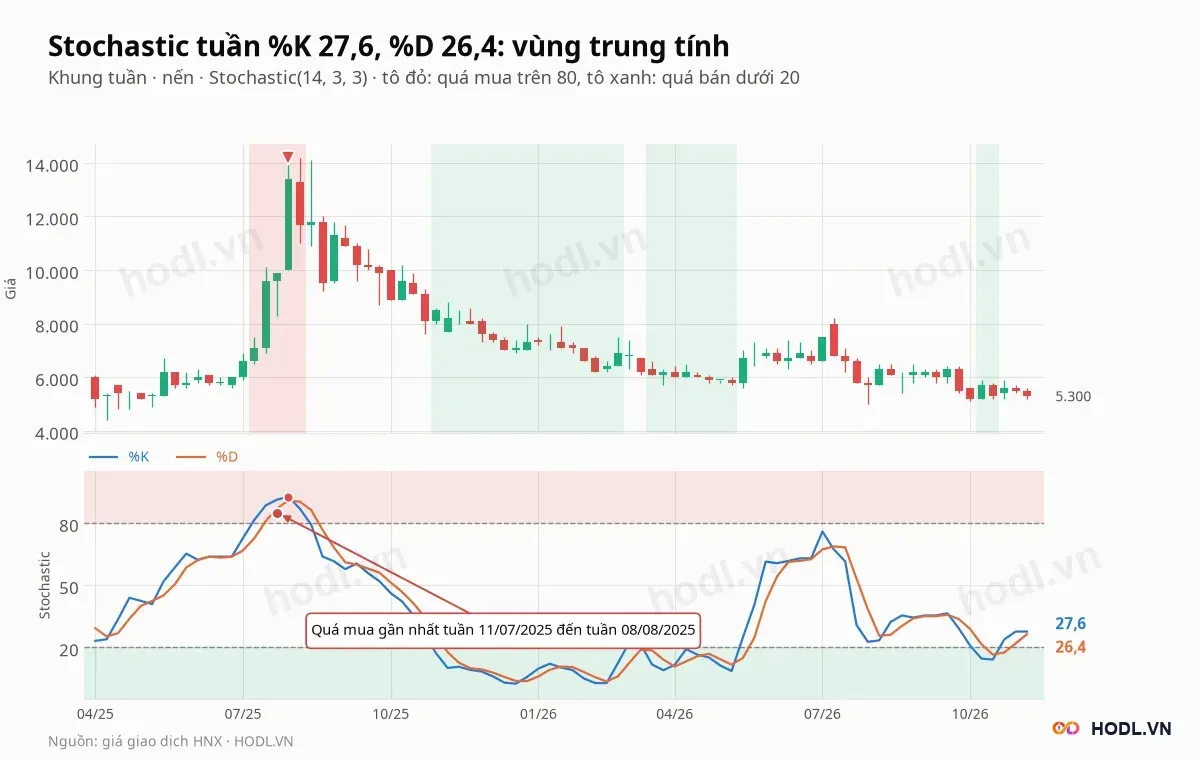
Stochastic (14, 3, 3) tuần ở %K 27,6 và %D 26,4, trên đường %D từ tuần 23/10/2026 sau hai tuần dưới ngưỡng quá bán 20 (09/10 và 16/10/2026). Lần quá mua gần nhất là tuần 11/07/2025 đến tuần 08/08/2025, đỉnh %K 92,7, cùng giai đoạn giá lên đỉnh 13.500 đồng.
Lịch sự kiện cần theo dõi
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Tháng 01/2027 | BCTC quý IV/2026 | Quý I đến quý III lỗ 19,3 tỷ; quý IV/2025 lỗ 43,4 tỷ là mức so sánh |
Hằng quý | Lỗ chưa thực hiện của danh mục FVTPL | 299,4 tỷ, bằng 39,8% vốn chủ; số dư FVTPL 377,2 tỷ |
Hằng quý | Dự phòng phải thu và chi phí quản lý | Dự phòng 100,8 tỷ; quý II chi phí quản lý dương 46,9 tỷ, quý III âm 5,9 tỷ |
Hằng quý | Lãi chưa phân phối | Âm 94,6 tỷ cuối quý III/2026 |
Hằng tháng | Khối lượng khớp toàn sàn HOSE | Bình quân quý III là 671 triệu cổ phiếu, giảm 52,8%; doanh thu môi giới 1,3 tỷ, giảm 64,8% |
Hằng tháng | Giá trị khớp của cổ phiếu APS | 2,4 tỷ đồng mỗi phiên bình quân 20 phiên; giá từng đổi 24,6% trong 5 phiên |
Quý II/2027, theo thông lệ | Đại hội cổ đông thường niên 2027 | Kế hoạch kinh doanh 2027 và phân phối lợi nhuận |
Kết luận
Cổ phiếu APS báo lỗ sau thuế 42,7 tỷ đồng quý III/2026 sau quý II lãi 53,2 tỷ nhờ chi phí quản lý dương 46,9 tỷ. Rủi ro lớn nhất là danh mục FVTPL 377,2 tỷ, bằng một nửa vốn chủ, đang mang lỗ chưa thực hiện 299,4 tỷ, trong khi doanh thu môi giới và cho vay chỉ vài tỷ đồng mỗi quý.
Về giá, P/B 0,58 lần cao hơn trung vị nhóm 0,55 lần dù ROE âm 8,0% là thấp nhất trong 30 công ty chứng khoán; năm trong chín phép định giá thấp hơn giá 5.300 đồng. Công ty không vay nợ nên rủi ro nằm ở giá thị trường của danh mục và ở thanh khoản mỏng.
Dự báo xu hướng
Xu hướng tuần của APS là giảm, với giá 5.300 đồng dưới cả năm đường EMA tuần, RSI 40,9 và MACD dưới đường tín hiệu. Stochastic đã quay lên từ vùng quá bán (27,6) nhưng giá mới hồi 2,9% nhịp giảm từ 8.600 đồng.
Đóng cửa tuần trên vùng 5.600 đến 5.900 đồng và EMA10 (5.629 đồng) sẽ đưa giá tới vùng 6.400 đến 6.700 đồng, nơi trùng mức Fibonacci 38,2% (6.499 đồng) và đường xu hướng giảm 6.239 đồng. Đóng cửa tuần dưới vùng 5.000 đến 5.200 đồng và đường xu hướng tăng 5.088 đồng sẽ đưa giá về đáy tuần 31/07/2026 (5.000 đồng) và đáy chu kỳ 4.500 đồng.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 05/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
