
Mô hình kinh doanh của FRT: nhà thuốc Long Châu và chuỗi bán điện thoại trong một công ty
Nội dung bài8 phần
- Cổ phiếu FRT đứng sau hai chuỗi bán lẻ khác hẳn nhau
- Long Châu kéo doanh thu, nhưng không phải toàn bộ thuộc về cổ đông mẹ
- Đường đi từ doanh thu tới lợi nhuận năm 2025
- Giai đoạn lỗ năm 2023 và bài học cho cổ phiếu FRT
- Những gì mô hình cổ phiếu FRT không có
- Vòng quay hàng tồn kho của cổ phiếu FRT chậm hơn công ty phân phối
- Cổ đông lớn của cổ phiếu FRT là Công ty Cổ phần FPT
- Cổ phiếu FRT và câu hỏi về tốc độ mở cửa hàng mới
Cổ phiếu FRT là phần vốn của Công ty cổ phần Bán lẻ Kỹ thuật số FPT. Doanh nghiệp vận hành hai chuỗi bán lẻ khác hẳn nhau trong cùng một công ty mẹ. Đó là chuỗi nhà thuốc Long Châu và chuỗi bán điện thoại, máy tính FPT Shop. Đọc cổ phiếu FRT cần tách hai chuỗi này ra trước khi nhìn số liệu hợp nhất.
Số liệu trong bài lấy đến ngày 02/10/2026, từ báo cáo tài chính hợp nhất đã công bố.
Cổ phiếu FRT đứng sau hai chuỗi bán lẻ khác hẳn nhau
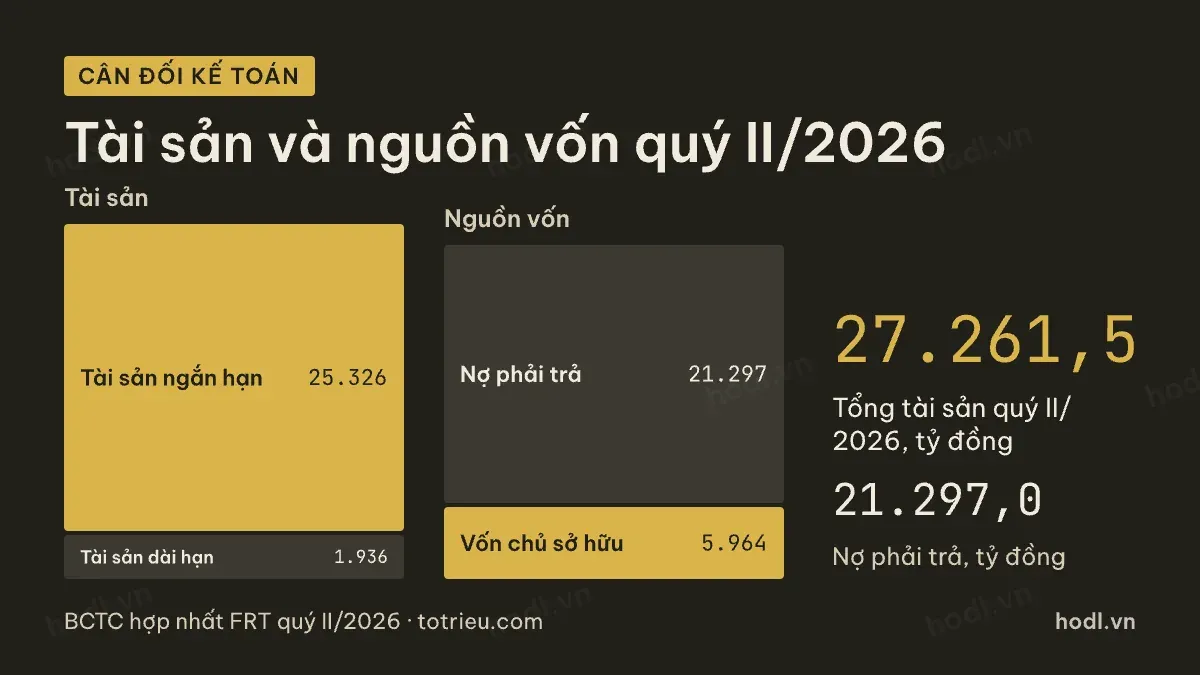
Đến cuối quý II/2026, tổng tài sản hợp nhất của FPT Retail là 27.261,5 tỷ đồng. Tài sản ngắn hạn chiếm 25.325,9 tỷ đồng, phần lớn là hàng tồn kho và phải thu. Tài sản dài hạn chỉ 1.935,6 tỷ đồng. Nợ phải trả là 21.297,0 tỷ đồng, vốn chủ sở hữu 5.964,4 tỷ đồng.
Vốn góp của chủ sở hữu là 1.703,0 tỷ đồng. Con số này tương ứng khoảng 170,3 triệu cổ phiếu đang lưu hành. Giá đóng cửa phiên 02/10/2026 là 142.900 đồng. Vốn hoá cổ phiếu FRT theo đó vào khoảng 24.336 tỷ đồng. Người mới nên xem lại cấu trúc báo cáo tài chính trước khi đọc sâu số liệu bán lẻ.
Long Châu kéo doanh thu, nhưng không phải toàn bộ thuộc về cổ đông mẹ
Năm 2025, doanh thu thuần hợp nhất đạt 51.082,9 tỷ đồng. Lãi gộp 10.009,7 tỷ đồng, tương đương biên gộp 19,6%. Doanh thu năm 2024 là 40.104,5 tỷ đồng. Lãi gộp năm đó 7.583,1 tỷ đồng, biên gộp 18,9%.
Lãi gộp tăng 2.426,6 tỷ đồng giữa hai năm. Cần tách khoản tăng này làm hai phần. Phần đến từ doanh thu nở ra là 2.075,8 tỷ đồng, tức 85,5%. Phần đến từ biên gộp dày thêm chỉ 350,8 tỷ đồng, tức 14,5%. Nói cách khác, công ty bán nhiều hơn chứ không lãi dày hơn bao nhiêu. Mở thêm cửa hàng là động lực chính, không phải việc nâng biên trên mỗi đồng hàng bán.
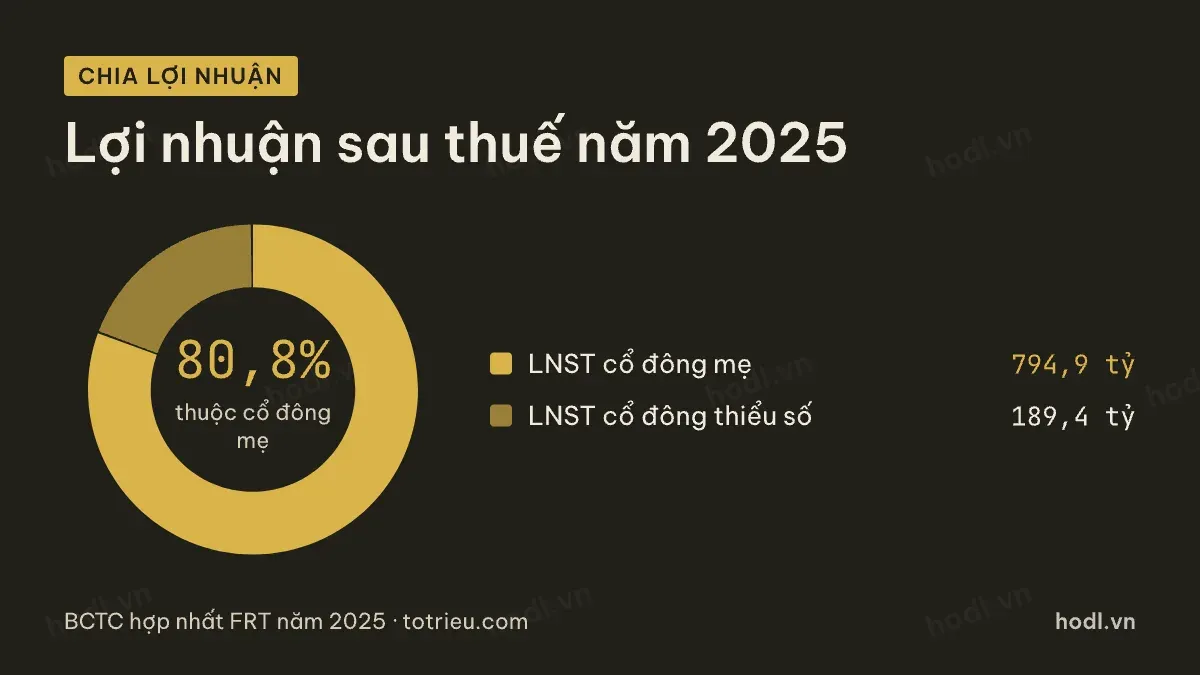
Điểm cần nhớ là FRT không sở hữu toàn bộ Long Châu. Năm 2025, tổng lợi nhuận sau thuế hợp nhất là 984,2 tỷ đồng. Trong đó cổ đông thiểu số nhận 189,4 tỷ đồng, tương đương 19,2%. Phần còn lại thuộc cổ đông công ty mẹ là 794,9 tỷ đồng, tức 80,8%.
Quý II/2026, tỷ trọng chia cho cổ đông thiểu số còn cao hơn. Tổng lợi nhuận sau thuế quý này là 450,5 tỷ đồng. Cổ đông thiểu số nhận 109,1 tỷ đồng, tức 24,2%. Phần mẹ còn 341,5 tỷ đồng. Tỷ trọng thiểu số tăng lên là một dấu hiệu đáng chú ý. Phần tăng trưởng lợi nhuận đang nghiêng nhiều hơn về phía chuỗi có cổ đông ngoài tham gia.
Đường đi từ doanh thu tới lợi nhuận năm 2025
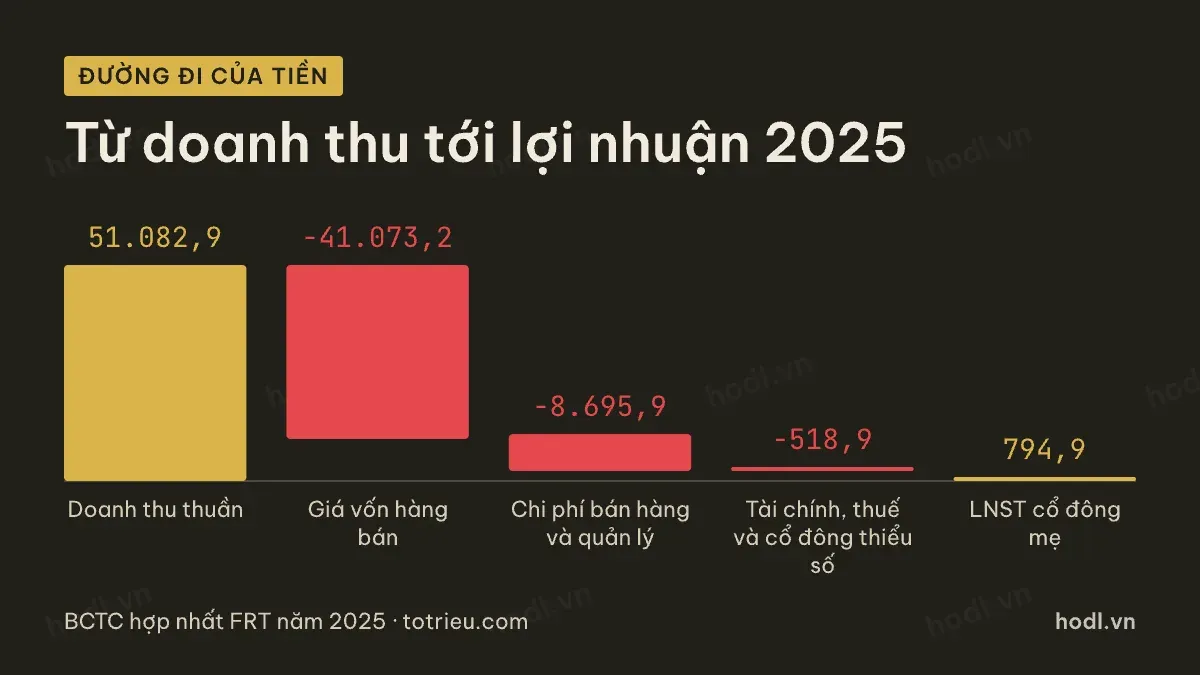
Doanh thu thuần năm 2025 là 51.082,9 tỷ đồng. Trừ giá vốn hàng bán 41.073,2 tỷ đồng, lãi gộp còn 10.009,7 tỷ đồng. Chi phí bán hàng và quản lý doanh nghiệp là 8.695,9 tỷ đồng. Trừ tiếp khoản này, phần còn lại là 1.313,8 tỷ đồng. Chi phí tài chính, thuế thu nhập doanh nghiệp và phần chia cho cổ đông thiểu số gộp lại. Ba khoản này làm giảm tiếp 518,9 tỷ đồng. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ còn 794,9 tỷ đồng. Lãi cơ bản trên cổ phiếu tương đương 4.653 đồng.
Giai đoạn lỗ năm 2023 và bài học cho cổ phiếu FRT
Năm 2023, FPT Retail lỗ 345,6 tỷ đồng thuộc cổ đông công ty mẹ. Doanh thu khi đó vẫn tăng lên 31.849,6 tỷ đồng. Nguyên nhân chính là chi phí mở rộng Long Châu tăng nhanh hơn tốc độ doanh thu bù lại. Cùng lúc, FPT Shop gặp khó vì nhu cầu điện thoại, laptop chững lại.
Từ năm 2024, lợi nhuận quay lại dương và tăng mạnh năm 2025. Đây là bài học quan trọng khi đọc cổ phiếu FRT. Giai đoạn mở chuỗi nhanh có thể kéo lợi nhuận xuống tạm thời. Lợi nhuận quay lại khi quy mô đủ lớn để bù chi phí cố định.
Những gì mô hình cổ phiếu FRT không có
FRT không có mảng sản xuất hay sở hữu nhà máy. Toàn bộ mô hình là bán lẻ qua cửa hàng. Tốc độ mở mới và doanh thu mỗi cửa hàng quyết định phần lớn kết quả kinh doanh. Biến động giá hàng hoá đầu vào ít ảnh hưởng hơn.
Doanh nghiệp cũng không giữ khoản tiền ròng lớn như một số doanh nghiệp sản xuất. Phần lớn vốn nằm trong hàng tồn kho và phải thu. Dòng tiền hoạt động vì vậy nhạy với tốc độ quay vòng hàng hoá. Giá hàng hoá thế giới ảnh hưởng ít hơn. Bài tiếp theo trong loạt này đi vào các chỉ số định giá chứng khoán. Phần đó áp cho mô hình hai chuỗi của FRT.
Vòng quay hàng tồn kho của cổ phiếu FRT chậm hơn công ty phân phối
Năm 2025, vòng quay hàng tồn kho của FPT Retail tương đương 99 ngày. Nghĩa là mỗi đồng hàng mua về nằm trên kệ hơn ba tháng trước khi bán ra. Ngược lại, số ngày phải thu khách hàng chỉ khoảng 1,5 ngày, gần như không có. Lý do là khách lẻ trả tiền ngay tại quầy hoặc qua thẻ.
Đặc điểm này khác hẳn công ty phân phối. Ở đó khách hàng thường là đại lý được trả chậm vài tuần. Mô hình bán lẻ trực tiếp giúp FPT Retail không phải lo nợ xấu từ khách hàng. Đổi lại, công ty phải quản lý lượng hàng tồn kho rất lớn trên khắp hệ thống cửa hàng.
Cổ đông lớn của cổ phiếu FRT là Công ty Cổ phần FPT
Cổ đông lớn nhất của FPT Retail là Công ty Cổ phần FPT. Đây là đơn vị đứng sau mảng công nghệ và viễn thông. FPT không trực tiếp điều hành hoạt động bán lẻ hằng ngày của Long Châu hay FPT Shop. Tập đoàn mẹ là bên quyết định các chủ trương lớn. Đó là việc huy động thêm vốn hay mở rộng ngành hàng mới.
Mối quan hệ này giúp FPT Retail có lợi thế về công nghệ quản trị. Công ty cũng dùng được hệ thống dữ liệu khách hàng từ tập đoàn mẹ. Một công ty bán lẻ độc lập khó có được những thứ đó ngay từ đầu.
Cổ phiếu FRT và câu hỏi về tốc độ mở cửa hàng mới
Tốc độ mở cửa hàng mới của Long Châu và FPT Shop là biến số chính. Biến số này quyết định phần lớn tốc độ tăng doanh thu các năm tới. Báo cáo tài chính hợp nhất không công bố số lượng cửa hàng theo từng quý. Nhà đầu tư chỉ có thể suy ra qua tốc độ tăng doanh thu và hàng tồn kho.
Hàng tồn kho tăng nhanh hơn doanh thu trong một quý là dấu hiệu đáng chú ý. Nhiều khả năng công ty đang mở thêm cửa hàng mới. Các cửa hàng đó cần thời gian để đạt doanh thu ổn định. Ngược lại, hàng tồn kho tăng chậm hơn doanh thu là tín hiệu khác. Công ty có thể đang tập trung khai thác các cửa hàng hiện có, thay vì mở rộng thêm.
Nội dung trên chỉ để tham khảo, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 01/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
