
Phân tích DuPont là gì: tách ROE thành ba phần
Nội dung bài6 phần
Phân tích DuPont là gì? Đó là cách tách ROE thành ba thành phần nhân với nhau: biên lợi nhuận ròng, vòng quay tổng tài sản và đòn bẩy tài chính. Ba phần này cho biết ROE cao hay thấp là nhờ đâu.
DuPont là gì
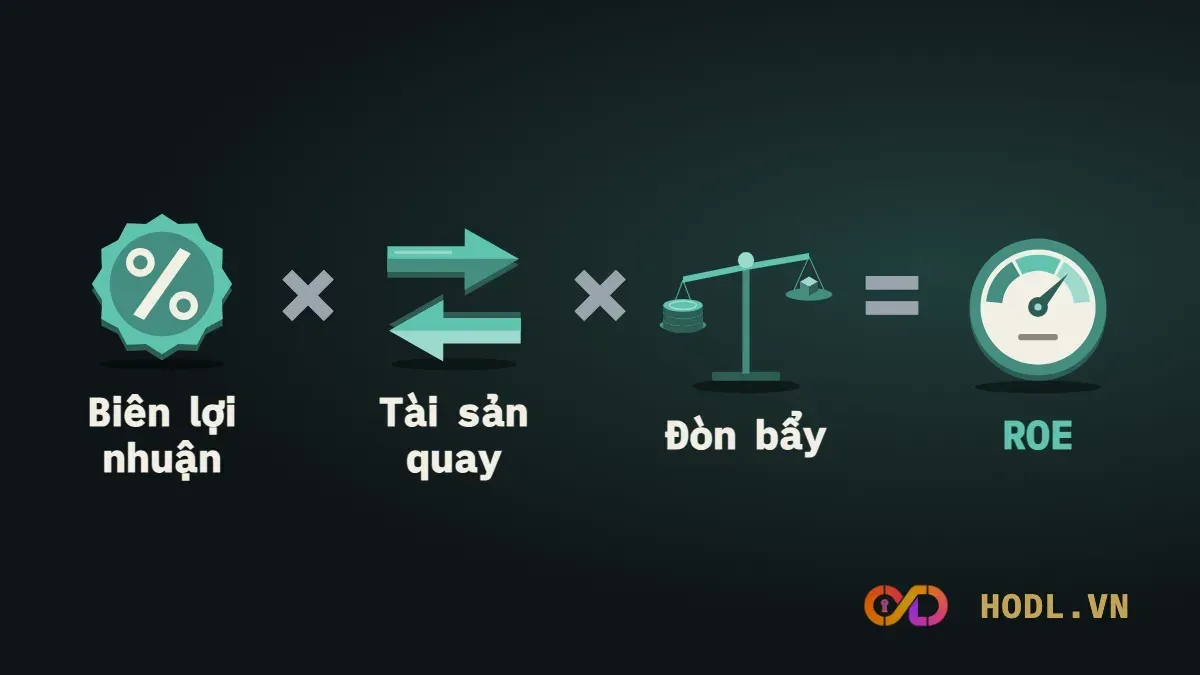
Trong đó: LNST là lợi nhuận sau thuế của cổ đông công ty mẹ, tài sản và vốn chủ lấy bình quân đầu kỳ và cuối kỳ. Vốn chủ ở đây đã trừ lợi ích của cổ đông thiểu số.
Thành phần đầu là biên lợi nhuận ròng, đo mỗi đồng doanh thu giữ lại được bao nhiêu lợi nhuận. Thành phần hai là vòng quay tổng tài sản, đo mỗi đồng tài sản tạo ra bao nhiêu đồng doanh thu. Thành phần ba là hệ số vốn chủ, hay đòn bẩy tài chính, đo mỗi đồng vốn chủ chống đỡ bao nhiêu đồng tài sản.
Các mẫu số và tử số triệt tiêu nhau nên tích ba phần luôn bằng ROE. Đây là phép tách chính xác, không phải ước lượng.
Ví dụ phân tích DuPont MWG
Cổ phiếu MWG có BCTC hợp nhất năm 2025, dữ liệu đến 16/10/2026. Số liệu làm tròn nên tổng có thể lệch 0,1. Tài sản và vốn chủ lấy bình quân hai ngày 31/12/2024 và 31/12/2025.
Chỉ tiêu | Số liệu (tỷ đồng) |
|---|---|
Doanh thu thuần năm 2025 | 155.928,1 |
LNST cổ đông công ty mẹ năm 2025 | 7.033,7 |
Tổng tài sản 31/12/2024 và 31/12/2025 | 70.437,8 và 83.945,6 |
Vốn chủ cổ đông mẹ 31/12/2024 và 31/12/2025 | 27.757,6 và 32.599,7 |
Tài sản bình quân | 77.191,7 |
Vốn chủ bình quân | 30.178,7 |
Thành phần | Cách tính | Kết quả |
|---|---|---|
Biên lợi nhuận ròng | 7.033,7 / 155.928,1 | 4,51% |
Vòng quay tổng tài sản | 155.928,1 / 77.191,7 | 2,02 vòng |
Hệ số vốn chủ | 77.191,7 / 30.178,7 | 2,56 lần |
ROE | 4,51% × 2,02 × 2,56 | 23,3% |
Cũng có thể kiểm bằng cách chia thẳng: 7.033,7 chia 30.178,7 bằng 23,3%.
MWG là mẫu doanh nghiệp bán lẻ. Biên lợi nhuận mỏng, chỉ 4,51%, nhưng tài sản quay hơn hai vòng mỗi năm và đòn bẩy 2,56 lần đẩy ROE lên.
Đọc kết quả phân tích DuPont
Hãy so với một doanh nghiệp có cấu trúc ngược lại. Cổ phiếu GMD, cảng biển và logistics, có doanh thu thuần năm 2025 là 5.956,0 tỷ đồng và LNST cổ đông mẹ là 1.755,6 tỷ đồng. Tài sản bình quân là 18.912,2 tỷ đồng, vốn chủ cổ đông mẹ bình quân là 12.760,9 tỷ đồng.
Thành phần | MWG | GMD |
|---|---|---|
Biên lợi nhuận ròng | 4,51% | 29,48% |
Vòng quay tổng tài sản | 2,02 vòng | 0,31 vòng |
Hệ số vốn chủ | 2,56 lần | 1,48 lần |
ROE | 23,3% | 13,8% |
GMD có biên lợi nhuận gấp hơn sáu lần MWG nhưng tài sản quay chậm hơn sáu lần, vì cảng và kho bãi là tài sản lớn, thu hồi trong nhiều năm. Nợ cũng thấp hơn, nên đòn bẩy chỉ 1,48 lần. Kết quả là ROE của GMD thấp hơn.
Mỗi thành phần chỉ ra một hướng cải thiện khác nhau. Biên mỏng thì phải tăng giá trị gia tăng hoặc kiểm soát chi phí. Vòng quay thấp thì phải dùng tài sản hiệu quả hơn. Đòn bẩy cao thì ROE đẹp hơn nhưng rủi ro tài chính cũng lớn hơn.
Khi nào DuPont dễ đánh lừa
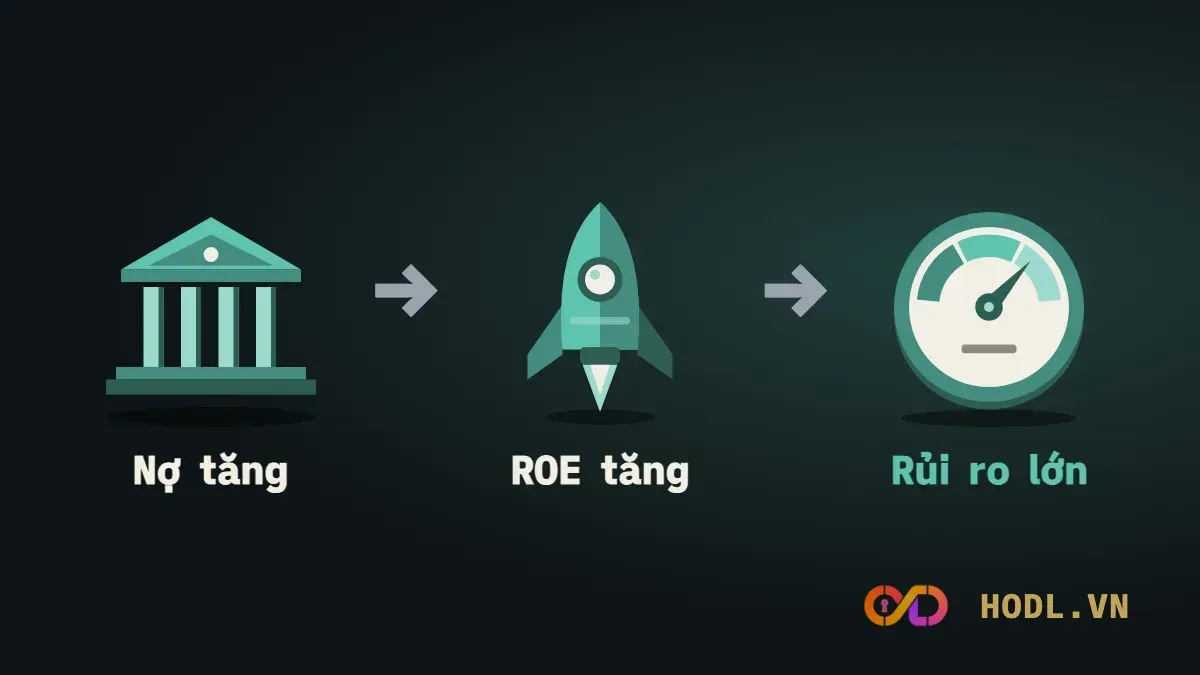
Thứ nhất, ROE cao nhờ đòn bẩy không đồng nghĩa với chất lượng cao. Khi nợ tăng, ROE tăng nhưng cũng nhạy hơn trước lãi vay và suy thoái.
Thứ hai, kết quả của một năm có thể bị bóp méo bởi khoản lãi hoặc lỗ bất thường, khiến biên lợi nhuận không phản ánh hoạt động thường xuyên. Nên chạy phân tích qua nhiều năm.
Thứ ba, bình quân hai điểm cuối năm che đi biến động trong năm. Tài sản của MWG tăng mạnh trong năm 2025, nên bình quân khác với số dư cuối kỳ.
Thứ tư, ngân hàng và công ty chứng khoán có cấu trúc tài sản đặc thù. Vòng quay tổng tài sản và hệ số vốn chủ của họ không so được với doanh nghiệp sản xuất, nên cần khung phân tích riêng.
Điểm chính
- ROE bằng biên lợi nhuận ròng nhân vòng quay tổng tài sản nhân hệ số vốn chủ.
- Hai doanh nghiệp có cùng ROE vẫn có thể kiếm tiền theo hai cách rất khác nhau.
- Phân tích DuPont chỉ ra phần nào của ROE đến từ lợi nhuận, phần nào từ hiệu quả dùng tài sản, phần nào từ nợ.
Câu hỏi thường gặp
Phân tích DuPont có bốn hay năm thành phần không?
Có. Bản mở rộng tách tiếp biên lợi nhuận thành gánh nặng thuế, gánh nặng lãi vay và biên hoạt động. Bài này dùng bản ba thành phần cho gọn.
Dùng ROE hay ROA làm điểm xuất phát?
Ba thành phần cho ROE. Bỏ thành phần đòn bẩy thì còn ROA, bằng biên lợi nhuận ròng nhân vòng quay tổng tài sản.
Biên lợi nhuận mỏng mà ROE vẫn cao được không?
Được. Biên lợi nhuận của MWG chỉ 4,51%, nhưng tài sản quay hơn hai vòng mỗi năm và đòn bẩy 2,56 lần đẩy ROE lên.
Đòn bẩy cao có tốt không?
Đòn bẩy cao thì ROE đẹp hơn nhưng rủi ro tài chính cũng lớn hơn. Khi nợ tăng, ROE tăng nhưng cũng nhạy hơn trước lãi vay và suy thoái.
Vì sao phải dùng bình quân thay vì số cuối kỳ?
LNST và doanh thu là số trong cả kỳ, còn tài sản và vốn chủ là số tại một ngày. Bình quân đầu và cuối kỳ khớp hơn với số phát sinh trong kỳ.
Bài liên quan
Cách đọc các báo cáo tạo nên ba thành phần nằm ở cấu trúc báo cáo tài chính. Các dòng số liệu có trong 162 thuật ngữ báo cáo tài chính. Để đặt ROE vào bức tranh định giá, xem 12 mô hình định giá chứng khoán. Ví dụ trên chỉ để minh hoạ cách tính, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 16/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
