
Phân tích cổ phiếu TLD Quý 4/2026: lãi chín tháng giảm 76% vì doanh thu thuê đất hạ tầng phải ghi dần
Nội dung bài12 phần
- Định giá cổ phiếu TLD: quy mô
- Lợi nhuận quý III đến từ đâu
- Rủi ro: doanh thu thuê đất ghi dần
- Tài sản chuyển sang bất động sản đầu tư
- Vay nợ và dòng tiền
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá: P/E, P/B và EV/EBITDA
- Thang giá tham chiếu
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
Định giá cổ phiếu TLD Quý 4/2026 của Công ty cổ phần Đầu tư Xây dựng và Phát triển Đô thị Thăng Long (sàn HOSE), nhà sản xuất ván ép và chủ đầu tư hạ tầng cụm công nghiệp, phải bắt đầu từ cách ghi doanh thu cho thuê đất hạ tầng. Lợi nhuận sau thuế cổ đông công ty mẹ chín tháng 2026 là 3,3 tỷ đồng, giảm 76,3% so với 14,1 tỷ cùng kỳ, trong khi doanh thu thuần đi ngang ở 408,1 tỷ.
Thăng Long Urban chuyển sang Thông tư 99/2025/TT-BTC, nên tiền thuê lại đất tại cụm công nghiệp Song Phượng và Hồng Dương phải phân bổ theo thời hạn thuê, không ghi một lần. Lợi nhuận bán niên vì vậy giảm từ 41,3 tỷ trước soát xét xuống 3,9 tỷ sau soát xét.
Giá đóng cửa phiên 05/11/2026 là 7.900 đồng, P/B 0,74 lần, P/E 11,6 lần. Bài đi từ quy mô, lợi nhuận quý III và rủi ro ghi nhận doanh thu sang vay nợ, cổ đông, so sánh cùng ngành, định giá và kỹ thuật.
Điểm chính
- Chín tháng 2026 doanh thu 408,1 tỷ, gần như bằng cùng kỳ (408,2 tỷ); lãi gộp tăng 22,9% lên 45,7 tỷ, nhưng chi phí lãi vay tăng từ 6,2 lên 18,8 tỷ và quý II ghi lỗ 24,7 tỷ.
- Lợi nhuận hợp nhất bán niên giảm từ 41,3 tỷ xuống 3,9 tỷ sau soát xét; công ty giải trình nguyên nhân là phương pháp kế toán, không phải suy giảm kinh doanh hay dòng tiền.
- Mảng bán ván ép và hàng hóa chiếm 99,2% doanh thu bán niên với biên gộp 13,3% (cùng kỳ 8,0%); mảng cho thuê hạ tầng mới ghi 0,7 tỷ doanh thu và 4,9 tỷ giá vốn.
- Vay 317,2 tỷ bằng 36% vốn chủ mẹ; lãi vay quý III bằng 38% lãi gộp (cùng kỳ 18%); phải thu ngắn hạn 505,2 tỷ, 31% tổng tài sản.
- P/B 0,74 lần so với trung vị nhóm 1,06 lần, nhưng ROE 6,6% so với 12,4%; giá đi ngang trong biên 7.580 đến 8.220 đồng suốt 12 tháng.
Định giá cổ phiếu TLD: quy mô
Thăng Long Urban (TLD) thành lập năm 2000, niêm yết HOSE từ 07/12/2017, sản xuất ván ép và làm hạ tầng kỹ thuật cụm công nghiệp. Vốn điều lệ 816,3 tỷ đồng sau đợt phát hành cổ phiếu trả cổ tức thực hiện ngày 21/10/2026, tương ứng 81,63 triệu cổ phiếu.
Thăng Long Urban có hai nhóm hoạt động:
- Ván ép và gỗ: công ty con Xây dựng Thương mại và Sản xuất Ván ép Thăng Long (98,57%), Thăng Long Bắc Kạn (55%) và Đầu tư Xây dựng Công trình Văn hóa Thăng Long (74,36%).
- Hạ tầng cụm công nghiệp: Song Phượng (Đan Phượng) và Hồng Dương (Thanh Oai) đã có hạ tầng, cụm Cầu Bình (xã Võ Tranh, Thái Nguyên) đang vay vốn đầu tư.
- Bất động sản qua hai công ty con 51% (Công nghiệp Thái Nguyên, Công nghiệp Tây Hà Nội) và công ty liên kết 48% tại Thái Nguyên.
Vốn hoá theo giá 7.900 đồng là 644,9 tỷ đồng. Tổng tài sản 1.633,7 tỷ, trong đó bất động sản đầu tư 413,1 tỷ, phải thu ngắn hạn 505,2 tỷ và hàng tồn kho 205,4 tỷ; nợ phải trả 612,0 tỷ, bằng 37,5% tổng tài sản.
Các chỉ số bốn quý tới Q3/2026:
- Doanh thu 666,2 tỷ, lợi nhuận sau thuế cổ đông mẹ 55,7 tỷ, biên gộp 17,4%.
- EPS 683 đồng, BVPS 10.719 đồng.
- ROE 6,6%, P/E 11,6 lần, P/B 0,74 lần.
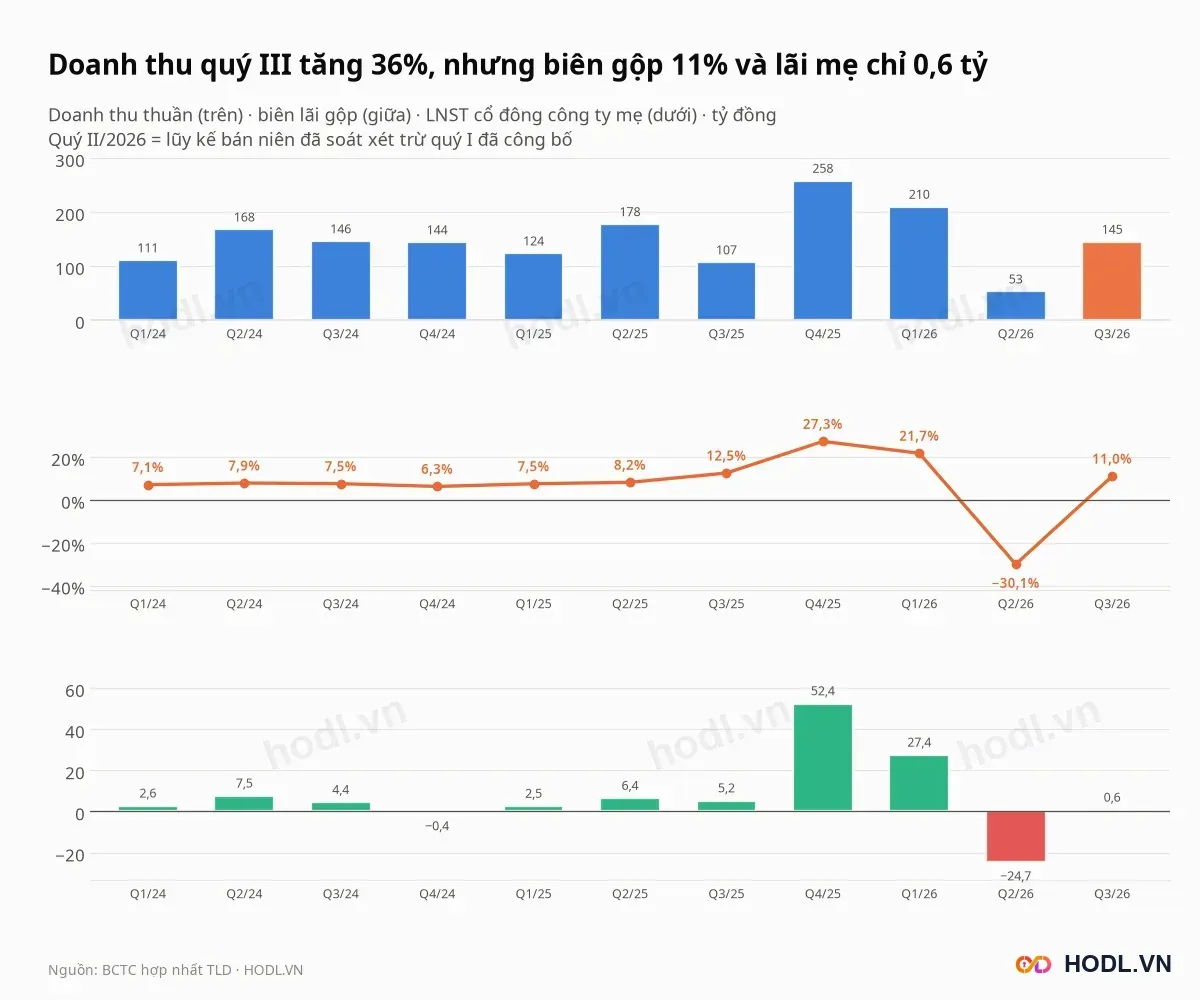
Lợi nhuận bốn quý 55,7 tỷ chủ yếu là của quý IV/2025 (52,4 tỷ, 94%), quý đó ghi theo chế độ kế toán trước Thông tư 99. Ba quý 2026 cộng lại chỉ đóng góp 3,3 tỷ, nên EPS bốn quý không phản ánh mặt bằng hiện tại.
Lợi nhuận quý III đến từ đâu
Doanh thu thuần quý III/2026 của Thăng Long Urban là 145,1 tỷ đồng, tăng 35,6% so với cùng kỳ. Lãi gộp 16,0 tỷ tăng 19,6%, nên biên gộp giảm từ 12,5% xuống 11,0%; lợi nhuận trước thuế 2,9 tỷ, giảm 48,8%.
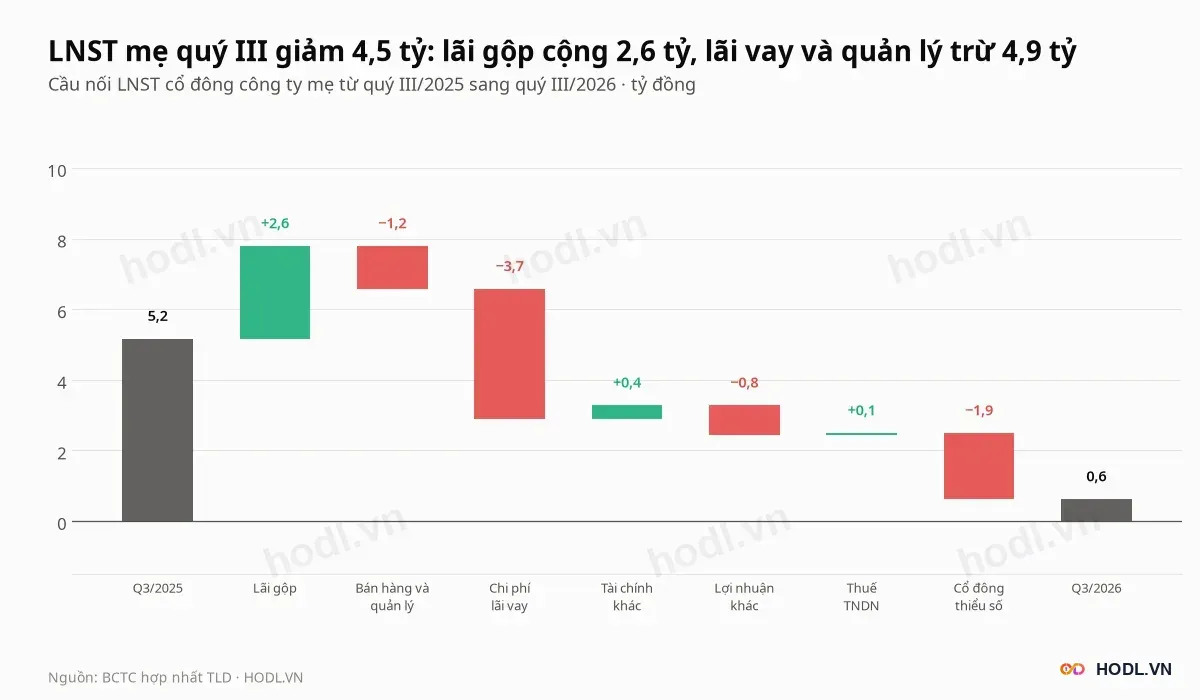
Lợi nhuận sau thuế cổ đông mẹ giảm 4,5 tỷ, từ 5,2 xuống 0,6 tỷ. Cầu nối gồm:
- Lãi gộp +2,6 tỷ, chi phí bán hàng và quản lý −1,2 tỷ.
- Chi phí lãi vay −3,7 tỷ (6,1 tỷ so với 2,4 tỷ), tài chính khác +0,4 tỷ.
- Lợi nhuận khác −0,8 tỷ, thuế TNDN +0,1 tỷ.
- Cổ đông thiểu số −1,9 tỷ: họ nhận 1,9 trong 2,5 tỷ lợi nhuận sau thuế hợp nhất.
Phần tăng của lãi gộp bị chi phí lãi vay lấy hết. Chín tháng, chi phí lãi vay là 18,8 tỷ so với 6,2 tỷ, trong khi lãi gộp tăng 8,5 tỷ.
Quý II/2026 tính bằng lũy kế bán niên đã soát xét trừ quý I đã công bố nên ghi lỗ mẹ 24,7 tỷ, biên gộp âm 30,1%. Quý I công bố lãi mẹ 27,4 tỷ, nên chín tháng còn 3,3 tỷ.
Rủi ro: doanh thu thuê đất ghi dần
Thăng Long Urban giải trình chênh lệch lợi nhuận bán niên bằng hai công văn ngày 28/08/2026. Lợi nhuận sau thuế hợp nhất giảm từ 41,3 tỷ trước soát xét xuống 3,9 tỷ sau soát xét, báo cáo riêng giảm từ 37,4 tỷ xuống 0,6 tỷ.
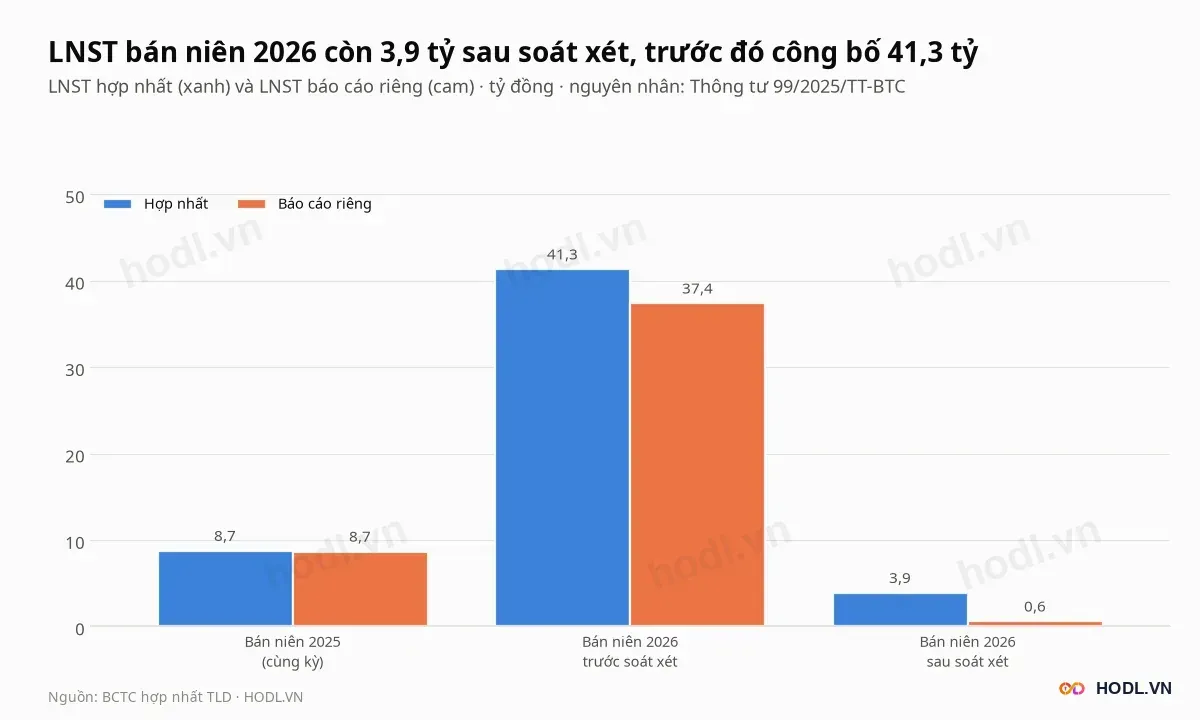
Theo giải trình, từ năm 2026 Thăng Long Urban áp dụng Thông tư 99/2025/TT-BTC. Doanh thu cho thuê lại quyền sử dụng đất đã có hạ tầng kỹ thuật phải phân bổ theo từng tháng trong thời hạn thuê, thay vì ghi một lần như Thông tư 200.
Phần lớn tiền khách thuê trả trước nằm ở khoản doanh thu chưa thực hiện: 117,9 tỷ dài hạn cuối quý II, của hai cụm Hồng Dương và Song Phượng. Cuối quý III, mục này ở nợ dài hạn về 0 trong khi nợ ngắn hạn tăng 170,7 tỷ lên 465,0 tỷ.
Cơ cấu doanh thu bán niên 2026 (so với bán niên 2025):
- Bán hàng hóa, thành phẩm 260,8 tỷ, 99,2% (272,1 tỷ, 90,3%).
- Hợp đồng xây dựng 1,1 tỷ (28,7 tỷ), dịch vụ 0,4 tỷ (0,5 tỷ).
- Cho thuê cơ sở hạ tầng 0,7 tỷ, giá vốn 4,9 tỷ (năm trước chưa có).
Mảng cốt lõi đang cải thiện: lãi gộp hàng hóa và thành phẩm bán niên là 34,6 tỷ, biên 13,3% so với 21,7 tỷ và 8,0%. Mảng cho thuê hạ tầng lỗ gộp 4,3 tỷ vì giá vốn, gồm khấu hao, đã ghi trong khi doanh thu còn treo.
Rủi ro nằm ở việc lợi nhuận phụ thuộc lịch phân bổ và hợp đồng thuê mới. Quý IV/2025 ghi lãi mẹ 52,4 tỷ, bằng 79% lãi mẹ cả năm 2025 (66,3 tỷ); cách ghi mới làm các quý sau không còn khoản lớn như vậy.
Tài sản chuyển sang bất động sản đầu tư
Quý II/2026 hàng tồn kho giảm từ 493,3 xuống 202,0 tỷ, đồng thời xuất hiện bất động sản đầu tư 417,3 tỷ (nguyên giá 532,5 tỷ), là cơ sở hạ tầng hai cụm Hồng Dương và Song Phượng. Cuối quý III, tồn kho 205,4 tỷ và bất động sản đầu tư 413,1 tỷ.
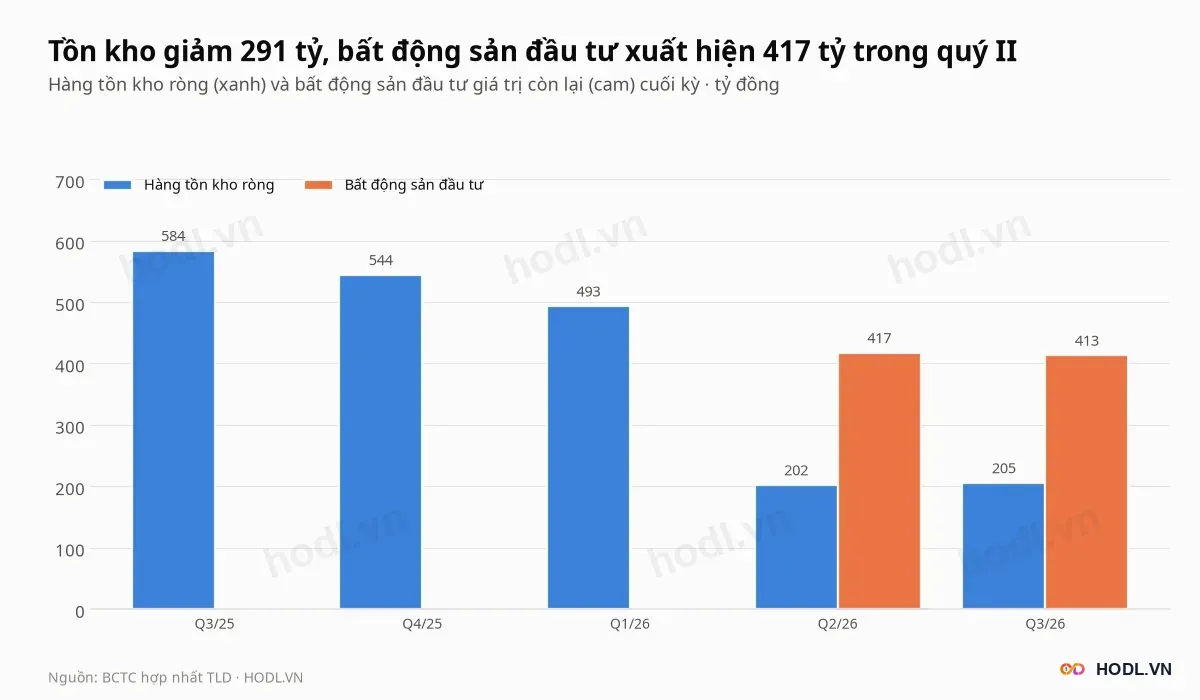
Thuyết minh bán niên cho biết tài sản này dùng thế chấp khoản vay, và công ty chưa trình bày giá trị hợp lý vì chưa tìm được đơn vị tư vấn phù hợp. Nghĩa là 413,1 tỷ, bằng 25% tổng tài sản, đang được tính theo giá gốc trừ khấu hao.
Vay nợ và dòng tiền
Vay và nợ thuê tài chính của Thăng Long Urban cuối quý III là 317,2 tỷ đồng (ngắn hạn 171,3 tỷ, dài hạn 145,9 tỷ), bằng 36% vốn chủ cổ đông mẹ 874,9 tỷ. Tiền và đầu tư ngắn hạn 184,7 tỷ, nên vay ròng 132,5 tỷ.
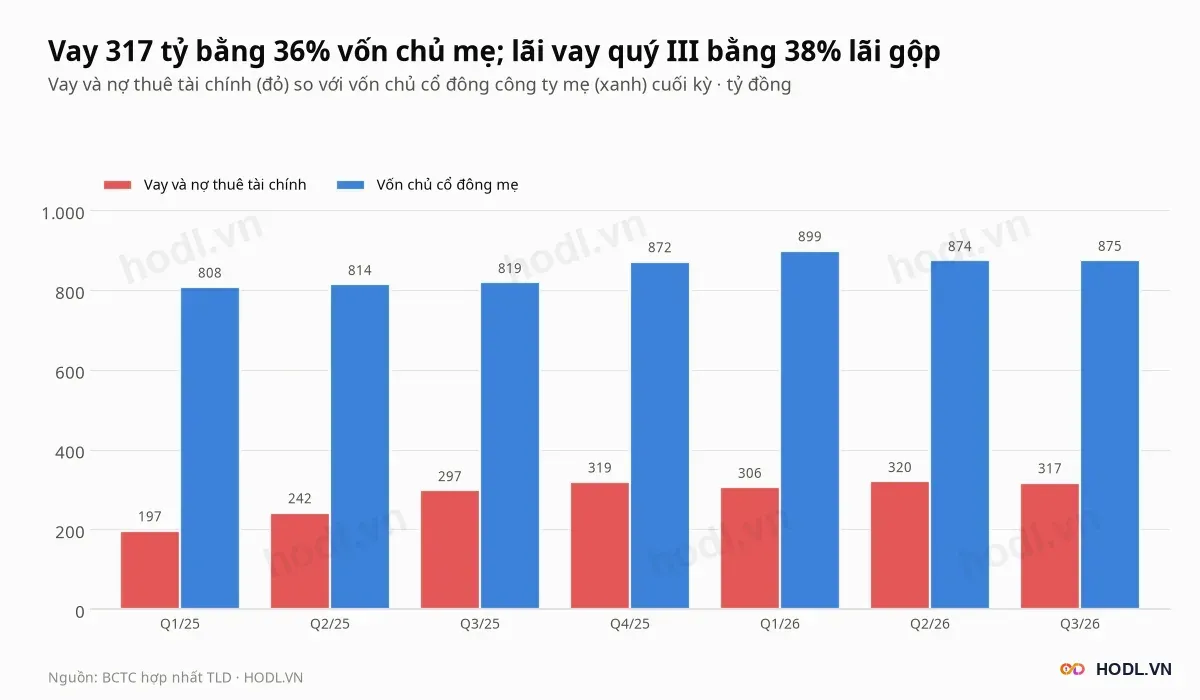
Vay tăng từ 196,7 tỷ cuối quý I/2025, nên chi phí lãi vay quý III bằng 38% lãi gộp (18% quý III/2025). Hai hợp đồng tín dụng lớn trong thuyết minh:
- Agribank chi nhánh Tây Đô: tối đa 150 tỷ, ký 04/03/2025, 60 tháng, cho hạ tầng cụm công nghiệp Hồng Dương.
- Agribank chi nhánh Mỹ Đình: tối đa 250 tỷ, ký 20/05/2026, 54 tháng, cho cụm công nghiệp Cầu Bình; tài sản bảo đảm gồm dự án (tạm tính 363,7 tỷ) và phần vốn góp của cổ đông.
Phải thu ngắn hạn là 505,2 tỷ: phải thu khách hàng 151,6 tỷ, phải thu khác 275,8 tỷ, trả trước người bán 82,9 tỷ. Phải thu khác tăng từ 152,8 tỷ cuối quý I/2026.
Dòng tiền kinh doanh năm 2025 là 201,6 tỷ, trong đó quý IV riêng 268,2 tỷ, trong khi tiền chi mua sắm tài sản cố định là 210,0 tỷ. Quý I và quý II/2026 dòng tiền kinh doanh âm 27,0 và 57,0 tỷ.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 05/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
