
Phân tích cổ phiếu HUT Quý 4/2026: Lãi vay 543 tỷ một quý, cổ đông mẹ chỉ giữ 28% lãi
Nội dung bài16 phần
- Định giá cổ phiếu HUT: quy mô
- Doanh thu đến từ đâu
- Lợi nhuận quý III đến từ đâu
- Cổ đông thiểu số hưởng phần lớn lãi
- Rủi ro lớn nhất: lãi vay
- Dòng tiền và chi đầu tư
- Thoái vốn BOT
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá theo P/E, P/B và DCF
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu HUT Quý 4/2026 của CTCP Tasco, tập đoàn ô tô, hạ tầng giao thông và bất động sản niêm yết trên HNX, bắt đầu từ câu hỏi lãi chia cho ai. Quý III/2026 Tasco có lợi nhuận sau thuế hợp nhất 137,8 tỷ đồng, nhưng cổ đông công ty mẹ chỉ giữ 32,8 tỷ. Chín tháng, cổ đông mẹ giữ 123,8 tỷ trên 448,3 tỷ lãi hợp nhất, tức 27,6%.
Lãi gộp quý III tăng 75,1% lên 1.677,4 tỷ, nhưng chi phí lãi vay tăng gấp 3,0 lần lên 542,7 tỷ và chi phí bán hàng, quản lý tăng 62,2%. Vay 23.560 tỷ đồng gấp 2,13 lần vốn chủ cổ đông mẹ, và hệ số trả lãi quý III chỉ 1,34 lần.
Giá đóng cửa phiên 05/11/2026 là 12.600 đồng, vốn hoá 13.460 tỷ. P/B là 1,22 lần và P/E là 48,3 lần, so với trung vị sáu mã so sánh là 0,97 và 10,0 lần. Cả mười ba phép định giá của bài đều thấp hơn giá; phép cao nhất là 12.432 đồng.
Bài đi từ doanh thu và lợi nhuận sang cổ đông thiểu số, lãi vay, rồi định giá và kỹ thuật.
Điểm chính
- Lợi nhuận sau thuế hợp nhất quý III/2026 là 137,8 tỷ đồng, giảm 71,7%; phần cổ đông mẹ là 32,8 tỷ, giảm 89,2%. Chín tháng cổ đông thiểu số hưởng 324,5 tỷ, bằng 72,4% lãi hợp nhất.
- Lãi gộp tăng 75,1% nhưng chi phí lãi vay 542,7 tỷ gấp 3,0 lần cùng kỳ. Vay 23.560 tỷ, vay ròng 10.556 tỷ; lãi vay bốn quý gấp 2,3 lần lợi nhuận hoạt động.
- Chín tháng dòng tiền kinh doanh âm 1.637 tỷ và mua sắm tài sản cố định 1.585 tỷ. Lợi nhuận trước thuế chín tháng 585,6 tỷ đạt 54,1% kế hoạch cả năm 1.083 tỷ.
- Hội đồng quản trị quyết định ngày 21/10/2026 thoái toàn bộ vốn BOT trong quý IV; giá chuyển nhượng chưa công bố. Tasco Holding nắm 30,0%.
- Giá 12.600 đồng ngầm định ROE bền vững 14,0% so với ROE bốn quý 2,6%; DCF kịch bản cơ sở cho 716 đồng.
Định giá cổ phiếu HUT: quy mô
Công ty cổ phần Tasco (HUT) niêm yết trên HNX từ 04/2008, vốn điều lệ 10.682,9 tỷ đồng tương ứng 1.068,29 triệu cổ phiếu. Hồ sơ công ty ghi bốn mảng kinh doanh:
- Dịch vụ ô tô.
- Hạ tầng giao thông thông minh.
- Bất động sản và nghỉ dưỡng.
- Tài chính và bảo hiểm.
Vốn hoá theo giá 12.600 đồng là 13.460 tỷ đồng. Bảng cân đối cuối quý III/2026:
- Tổng tài sản 55.104 tỷ.
- Nợ phải trả 37.047 tỷ, bằng 67,2% nguồn vốn.
- Vốn chủ 18.056,6 tỷ, trong đó 7.002,8 tỷ thuộc cổ đông thiểu số.
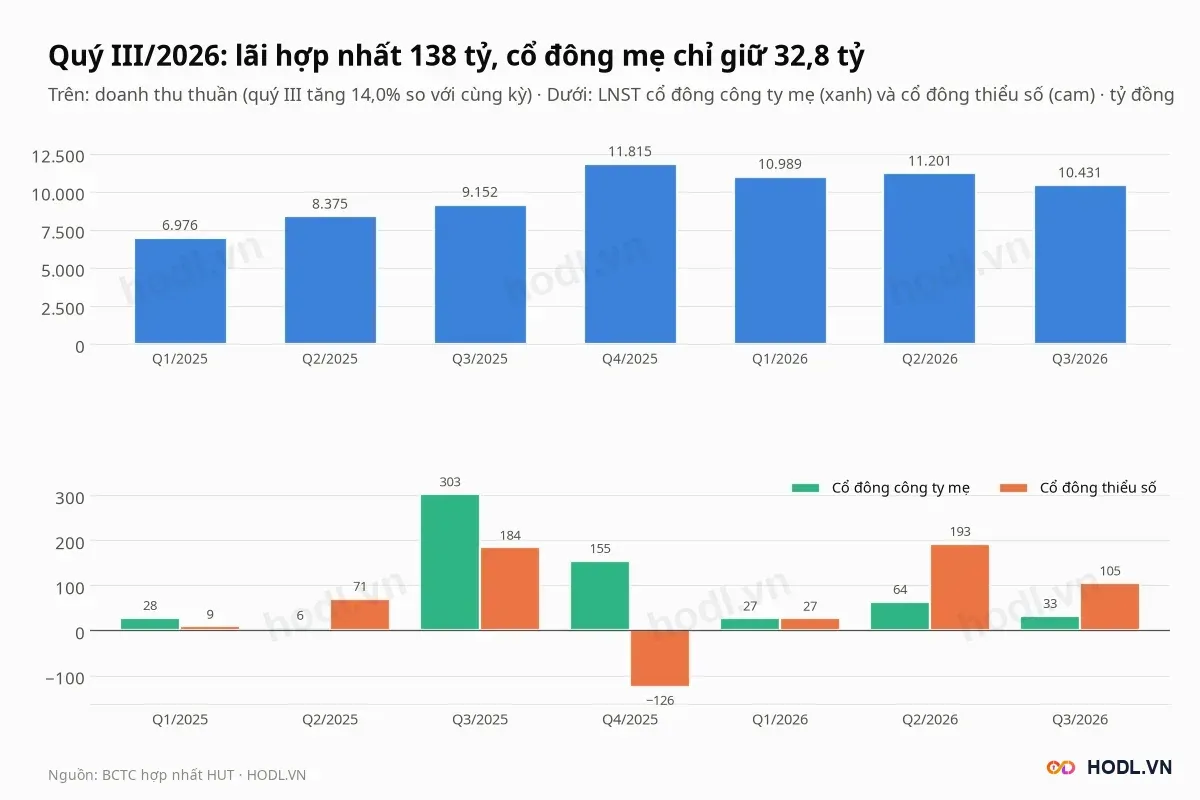
Quý III/2026, doanh thu thuần là 10.430,6 tỷ đồng, tăng 14,0% so với cùng kỳ và giảm 6,9% so với quý II:
- Lãi gộp 1.677,4 tỷ (+75,1%), biên 16,1% so với 10,5%.
- Lợi nhuận trước thuế 185,4 tỷ (−69,8%).
- Lợi nhuận sau thuế hợp nhất 137,8 tỷ (−71,7%).
- Cổ đông công ty mẹ 32,8 tỷ (−89,2%), cổ đông thiểu số 105,1 tỷ.
Chín tháng, doanh thu thuần là 32.621,4 tỷ, tăng 33,1%. Lợi nhuận trước thuế 585,6 tỷ giảm 25,4%, phần cổ đông mẹ 123,8 tỷ giảm 63,3%.
Doanh thu năm 2025 là 36.317,4 tỷ, gấp 33,8 lần năm 2022 (1.073 tỷ) sau khi sáp nhập Savico Holding và hợp nhất nhóm DNP từ tháng 12/2025. Lợi nhuận cổ đông mẹ năm 2025 là 492,2 tỷ; chín tháng 2026 chỉ bằng 25,2% con số đó.
Các chỉ số bốn quý tới Q3/2026:
- Lợi nhuận cổ đông mẹ 278,6 tỷ, EPS 261 đồng, BVPS 10.347 đồng.
- P/E 48,3 lần, P/B 1,22 lần, ROE 2,6%.
- EV/EBITDA 7,9 lần, giá trị doanh nghiệp 31.019 tỷ.
Doanh thu đến từ đâu
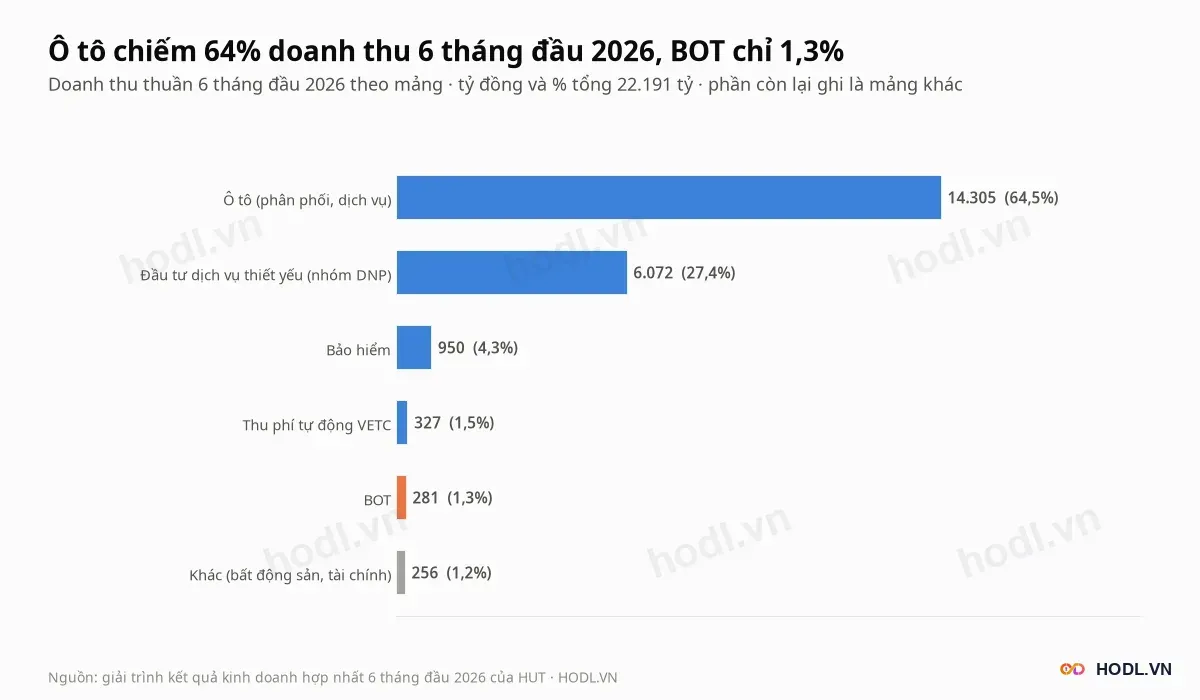
Sáu tháng đầu 2026, doanh thu thuần của Tasco là 22.190,8 tỷ đồng, chia như sau:
- Ô tô 14.304,8 tỷ (64,5%), biên lãi gộp mảng 8,42% so với 7,53%.
- Đầu tư dịch vụ thiết yếu của nhóm DNP 6.072,0 tỷ (27,4%).
- Bảo hiểm 950,0 tỷ (4,3%).
- Thu phí tự động VETC 327,1 tỷ (1,5%), lợi nhuận sau thuế 53,2 tỷ.
- BOT 281,0 tỷ (1,3%), giảm 29%.
Quý III/2026 doanh thu chia thành:
- Bán hàng và dịch vụ 9.642 tỷ (+13%).
- Bảo hiểm 601 tỷ (+131%).
- Hoạt động khác 251 tỷ (−28%).
Mảng ô tô giữ gần hai phần ba doanh thu, nên biên lãi gộp của tập đoàn phụ thuộc vào đại lý và dịch vụ xe.
Điểm sáng ở mảng ô tô là Geely và Lynk & Co, giao 3.643 xe trong 7 tháng đầu 2026 so với 2.473 xe cả năm 2025, và 2.624 đơn đặt cọc tới cuối tháng 8. Thương hiệu mới bắt đầu có lãi từ tháng 06/2026.
VETC còn hơn 420 tỷ đồng lỗ luỹ kế từ giai đoạn đầu tư. Mảng này chưa đủ lớn để đổi bức tranh chung: 327,1 tỷ doanh thu là 1,5% tập đoàn.
Lợi nhuận quý III đến từ đâu
Biên lãi gộp quý III của Tasco là 16,1%, cao nhất bảy quý và gấp 1,5 lần mức 10,5% của quý III/2025. Chi phí bán hàng và quản lý cũng tăng lên 12,0% doanh thu từ 8,5%.
Chi phí bán hàng quý III là 717,9 tỷ (+83,5%) và chi phí quản lý 538,9 tỷ (+40,5%). Tổng hai khoản tăng 482,1 tỷ, bằng 67% mức tăng lãi gộp.
Lãi gộp quý III tăng 719,7 tỷ so với cùng kỳ. Hiệu ứng biên 585,8 tỷ chiếm 81%, hiệu ứng doanh thu chỉ 133,9 tỷ; quý I tỷ lệ này ngược lại (59 tỷ từ biên, 427 tỷ từ doanh thu).
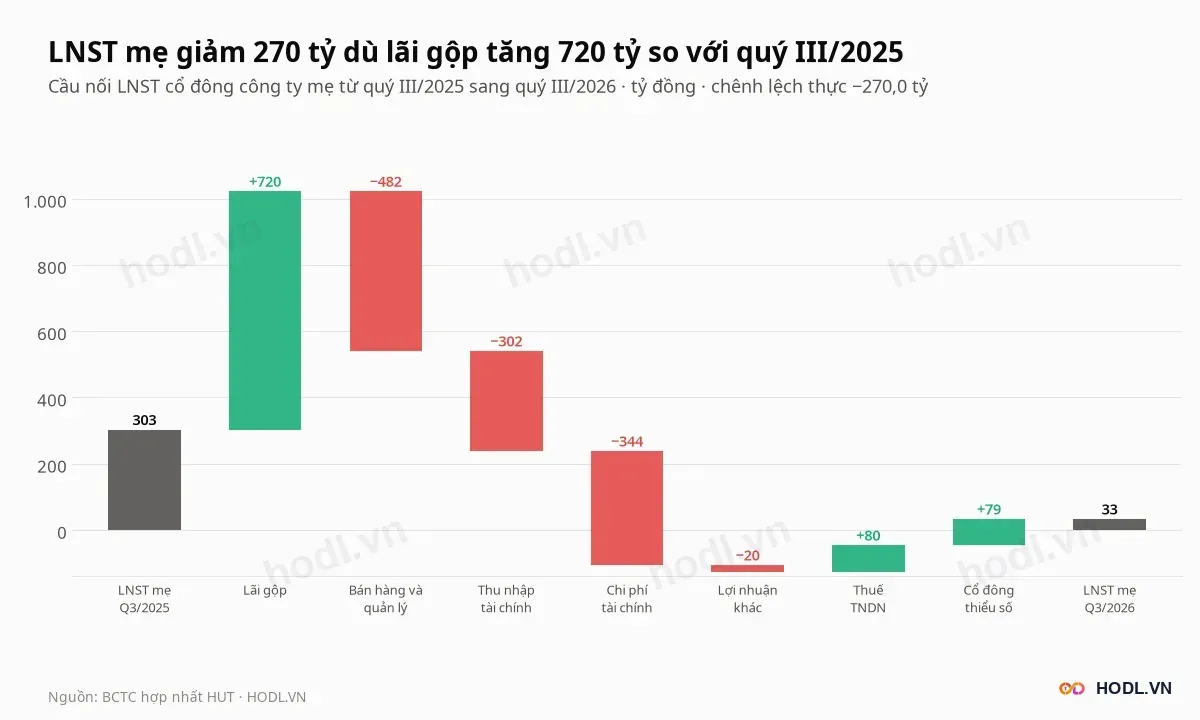
Cầu nối từ quý III/2025 sang quý III/2026 cho lợi nhuận cổ đông mẹ giảm 270,0 tỷ (từ 302,7 xuống 32,8 tỷ) qua các bước:
- Lãi gộp +719,7 tỷ.
- Chi phí bán hàng và quản lý −482,1 tỷ.
- Thu nhập tài chính −302,3 tỷ, từ 610,4 xuống 308,1 tỷ.
- Chi phí tài chính −344,2 tỷ, từ 218,1 lên 562,4 tỷ.
- Lợi nhuận khác −20,2 tỷ; thuế +80,1 tỷ; phần cổ đông thiểu số +79,1 tỷ.
Quý III/2025 có cơ sở so sánh cao vì thu nhập tài chính 610,4 tỷ gấp đôi quý III/2026. Chi phí tài chính tăng gấp 2,6 lần, phần lớn là lãi vay.
So với quý II/2026, lợi nhuận cổ đông mẹ giảm 31,1 tỷ (từ 63,9 xuống 32,8 tỷ). Lãi gộp tăng 376,7 tỷ nhưng thu nhập tài chính giảm 450,8 tỷ, từ 758,9 xuống 308,1 tỷ.
Thu nhập tài chính bốn quý là 1.537,7 tỷ đồng, và quý II chiếm gần một nửa. Lợi nhuận của tập đoàn vì thế phụ thuộc vào khoản không đều này nhiều hơn vào lãi từ bán hàng.
Cổ đông thiểu số hưởng phần lớn lãi
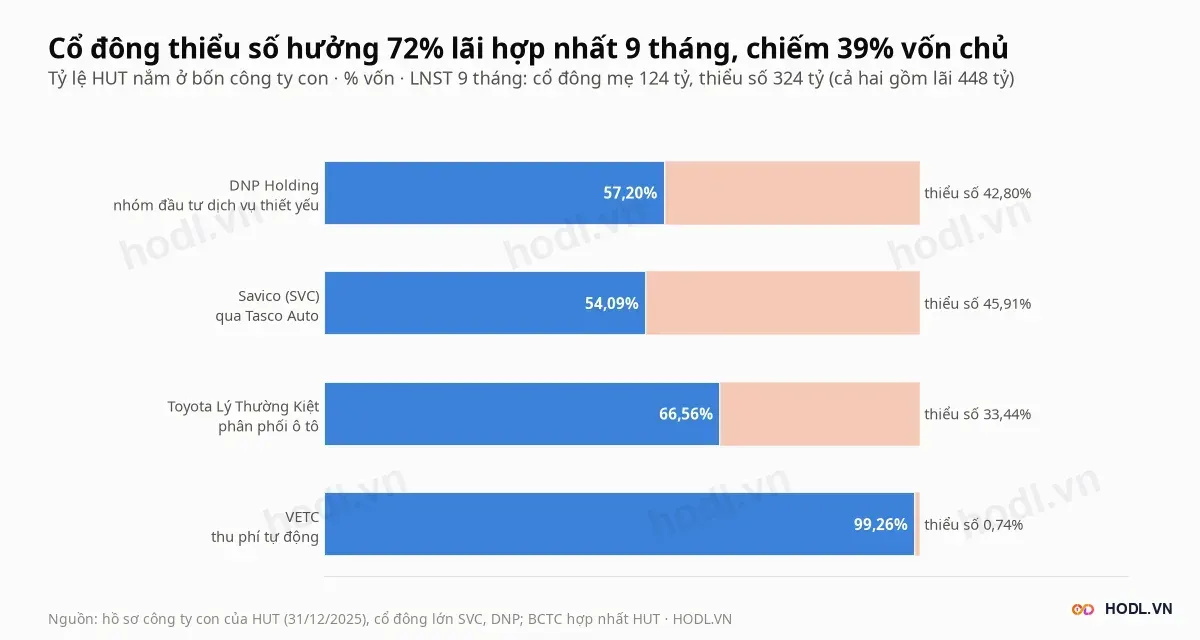
Chín tháng 2026, lợi nhuận hợp nhất của Tasco 448,3 tỷ đồng chia cho cổ đông thiểu số 324,5 tỷ (72,4%) và cổ đông mẹ 123,8 tỷ (27,6%). Cùng kỳ 2025, thiểu số chỉ hưởng 263,7 tỷ trên 601,1 tỷ (43,9%).
Nguyên nhân nằm ở cấu trúc sở hữu của ba công ty con lớn:
- Tasco Investment nắm 57,2% DNP Holding.
- Tasco Auto nắm 54,09% Savico (SVC).
- HUT nắm 66,56% Toyota Lý Thường Kiệt.
Các công ty này lãi nhưng 33% đến 46% lãi thuộc người khác.
Vốn chủ thiểu số là 7.002,8 tỷ, bằng 38,8% vốn chủ hợp nhất. Vì thế EPS, P/E và ROE của bài tính trên vốn và lãi của cổ đông mẹ. Dùng số hợp nhất, lãi bốn quý 477,5 tỷ trên vốn chủ bình quân cũng chỉ cho ROE 3,0%.
Giá trị doanh nghiệp 31.019 tỷ gồm cả phần vốn thiểu số. Khi một công ty con lãi thêm 100 đồng, cổ đông HUT chỉ nhận 54 đến 67 đồng.
Rủi ro lớn nhất: lãi vay
Cuối quý III/2026, vay và nợ thuê tài chính của Tasco là 23.560,2 tỷ đồng, gấp 1,7 lần mức 13.602 tỷ của cuối quý III/2025. Trong đó vay ngắn hạn 10.869,7 tỷ (46,1%) và dài hạn 12.690,5 tỷ.
Tiền và tương đương tiền chỉ 3.031,8 tỷ, nhưng đầu tư ngắn hạn tăng từ 1.724,9 tỷ cuối 2025 lên 9.972,2 tỷ. Tính cả hai khoản, tiền và đầu tư là 13.004 tỷ, vay ròng 10.556 tỷ.
Cùng thời gian, các khoản phải thu ngắn hạn giảm từ 14.752,3 tỷ xuống 7.675,9 tỷ. Vay bằng 2,13 lần vốn chủ cổ đông mẹ và 1,30 lần tổng vốn chủ.
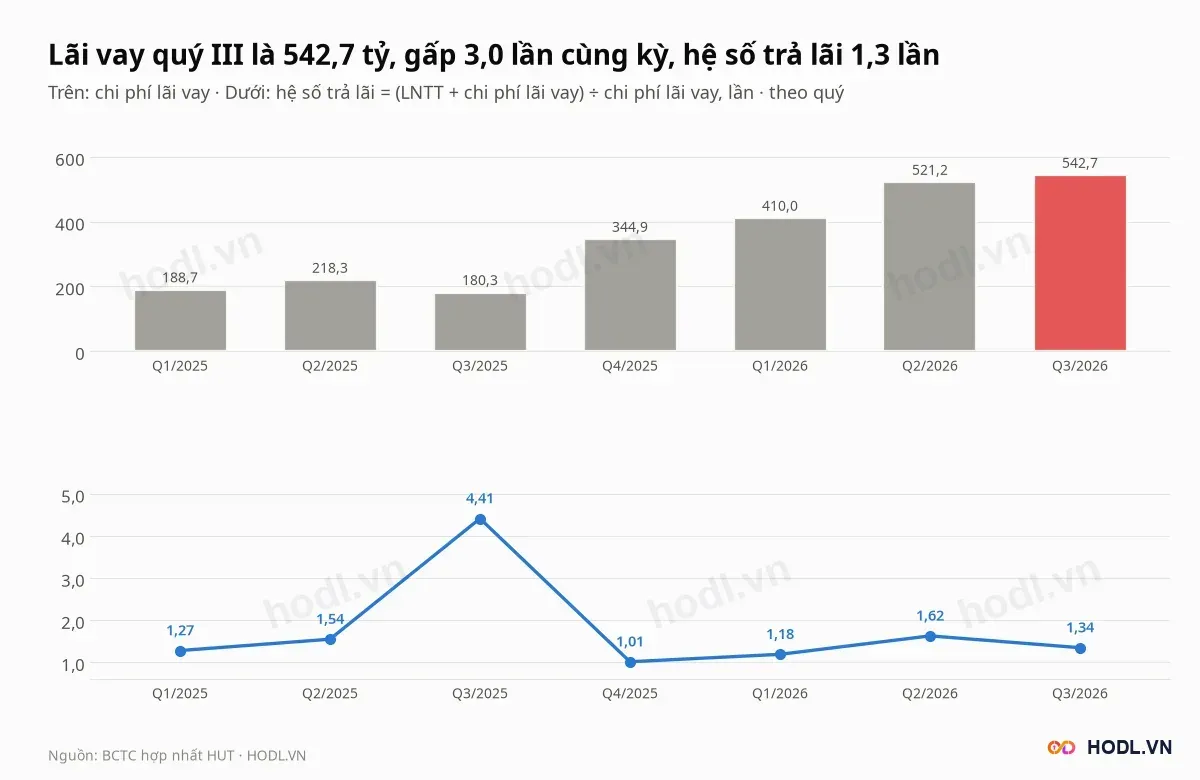
Chi phí lãi vay quý III là 542,7 tỷ đồng, gấp 3,0 lần quý III/2025 (180,3 tỷ) và bằng 32,4% lãi gộp. Chín tháng lãi vay là 1.474,0 tỷ, tăng 151,0%.
Hệ số trả lãi quý III là 1,34 lần. Lãi vay bốn quý 1.818,9 tỷ gấp 2,3 lần lợi nhuận hoạt động 802,0 tỷ (lãi gộp trừ chi phí bán hàng, quản lý); phần chênh được bù bằng thu nhập tài chính 1.537,7 tỷ.
Dòng tiền và chi đầu tư
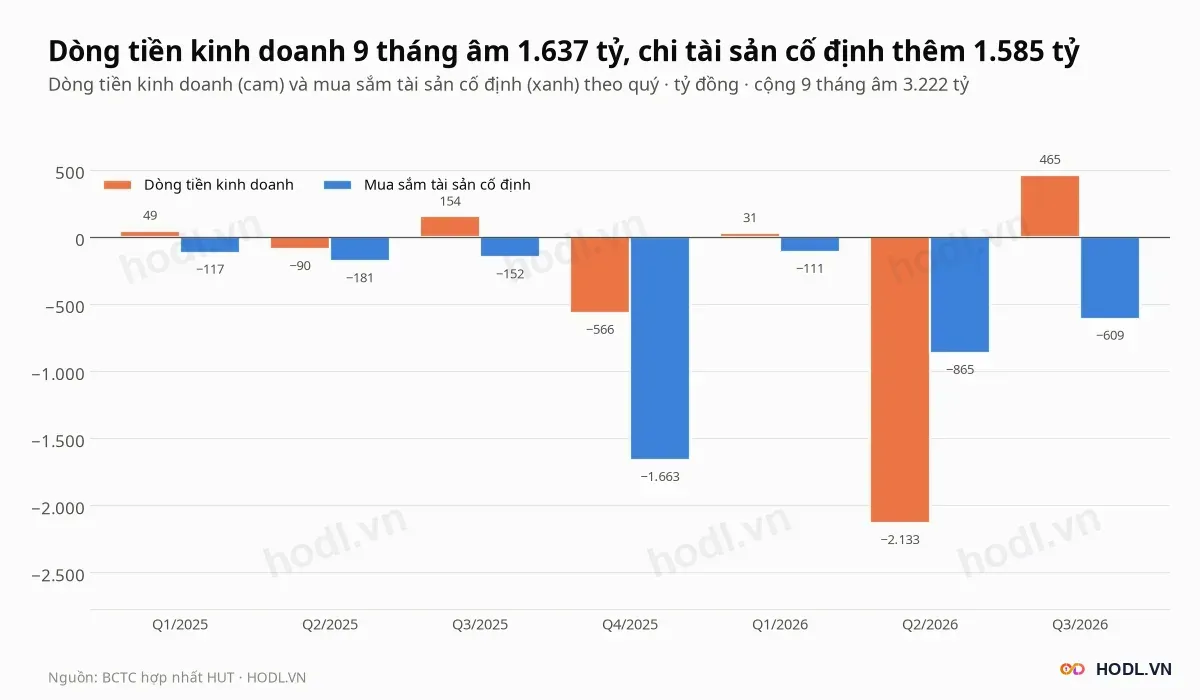
Dòng tiền kinh doanh quý III của Tasco dương 464,7 tỷ đồng, nhưng chín tháng vẫn âm 1.637,4 tỷ vì quý II âm 2.132,6 tỷ. Mua sắm tài sản cố định chín tháng là 1.585,1 tỷ (quý II riêng 864,6 tỷ).
Cộng hai khoản, chín tháng đã chi vượt thu 3.222,4 tỷ. Vay tăng 1.638 tỷ từ đầu năm (từ 21.922 lên 23.560 tỷ) trong khi tiền và đầu tư ngắn hạn tăng từ 6.568 lên 13.004 tỷ.
Quý IV/2025 cũng âm: dòng tiền kinh doanh âm 565,9 tỷ và mua sắm tài sản cố định 1.662,6 tỷ. Từ quý IV/2025 tới quý III/2026, bốn quý dòng tiền kinh doanh cộng lại âm 2.203,3 tỷ.
Thoái vốn BOT
Ngày 21/10/2026, hội đồng quản trị Tasco ra nghị quyết số 13/2026/NQ-HĐQT về chuyển nhượng toàn bộ vốn tại Tasco BOT và các doanh nghiệp dự án BOT, hoàn tất trong quý IV/2026. Giá chuyển nhượng chưa công bố và sẽ theo thẩm định độc lập.
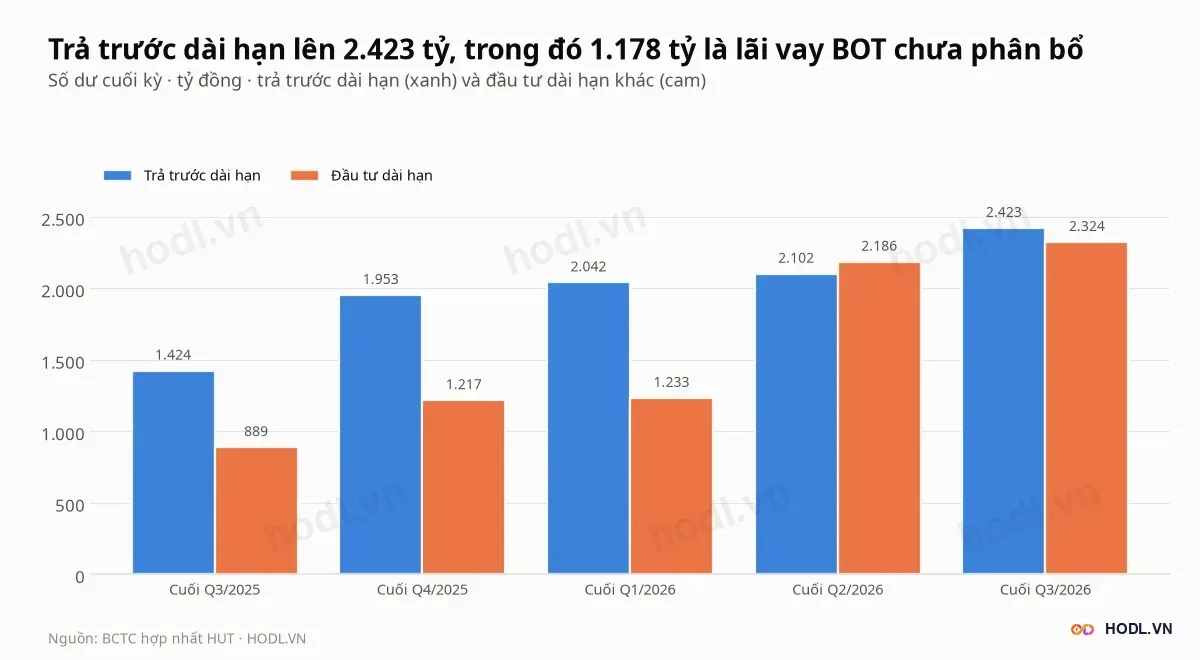
Mảng BOT nửa đầu 2026 chỉ có 281 tỷ doanh thu (giảm 29%), lợi nhuận sau thuế giảm 37%. Quy mô nhỏ, nhưng khoản liên quan đến BOT trên bảng cân đối thì lớn.
Chi phí lãi vay BOT chưa phân bổ là 1.178 tỷ đồng, nằm trong khoản trả trước dài hạn 2.422,6 tỷ (cuối 2025 là 1.953,3 tỷ, tăng 24%). Giá chuyển nhượng so với giá trị sổ sách của các dự án quyết định lãi hay lỗ khi giao dịch hoàn tất.
Tiền thu về, nếu có, sẽ đi vào mảng ô tô, công nghệ và dịch vụ di chuyển theo định hướng của hội đồng quản trị.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 05/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
