
Phân tích cổ phiếu EVG Quý 4/2026: Giá giảm 53% từ đầu năm, tồn kho 3.495 tỷ, dòng tiền kinh doanh âm 590 tỷ chín tháng
Nội dung bài13 phần
- Định giá cổ phiếu EVG: quy mô
- Lợi nhuận quý III đến từ đâu
- Tồn kho và các khoản trả trước
- Vay nợ và dòng tiền
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá: P/E, P/B và ROE
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu EVG Quý 4/2026 của Công ty cổ phần Tập đoàn EverLand (sàn HOSE), chủ đầu tư bất động sản kiêm xây dựng và thương mại - dịch vụ, phải đặt lãi tăng cạnh dòng tiền âm và giá giảm. Lợi nhuận sau thuế cổ đông công ty mẹ quý III/2026 là 15,6 tỷ đồng, tăng 4,0% so với cùng kỳ, trong khi doanh thu thuần tăng 34,1% lên 251,3 tỷ đồng.
Dòng tiền thuần từ kinh doanh chín tháng âm 589,9 tỷ đồng. Hàng tồn kho 3.494,9 tỷ đồng bằng 51,7% tổng tài sản.
Giá đóng cửa phiên 05/11/2026 là 3.680 đồng, ứng với P/E 8,8 lần và P/B 0,35 lần. Trung vị tám công ty bất động sản trong nhóm so sánh có P/E 18,0 lần và P/B 0,53 lần.
Cảnh báo biến động giá: giá giảm 52,9% từ đầu năm trong khi VN-Index giảm 2,5%, và thấp hơn 58,0% so với đỉnh đóng cửa 52 tuần 8.760 đồng. Cùng lúc, lợi nhuận quý III vẫn tăng.
Hai nhịp giảm trên 20% trong 20 phiên, tới 23/03/2026 (giảm 24,9%, VN-Index giảm 14,5%) và tới 28/07/2026 (giảm 23,2%, VN-Index giảm 9,6%). Bài không suy đoán nguyên nhân; giá trị khớp trung bình tháng 10/2026 chỉ 2,0 tỷ đồng mỗi phiên, nên giá có thể biến động mạnh.
Điểm chính
- Doanh thu quý III/2026 là 251,3 tỷ đồng, tăng 34,1%. Lợi nhuận sau thuế cổ đông mẹ 15,6 tỷ, tăng 4,0%; bốn quý gần nhất là 94,7 tỷ, ROE 4,0%.
- Lãi gộp quý III tăng 19,7 tỷ nhưng chi phí bán hàng và quản lý tăng 15,8 tỷ, nên lợi nhuận trước thuế chỉ tăng 2,6 tỷ.
- Tồn kho gấp 1,46 lần vốn chủ cổ đông mẹ, trung vị nhóm 0,60 lần. Trả trước cho người bán 1.120,5 tỷ; vay 1.641,8 tỷ, tăng 49,6% từ đầu năm.
- Chín tháng đạt 40,8% kế hoạch doanh thu và 38,1% kế hoạch lợi nhuận hợp nhất 2026; quý IV cần gấp 5,2 và 5,8 lần quý III.
- Giá 3.680 đồng ngầm định ROE bền vững 6,1%, so với ROE bốn quý 4,0%. Tám trong chín phép định giá trong bài cao hơn giá.
Định giá cổ phiếu EVG: quy mô
CTCP Tập đoàn Everland (EVG) niêm yết trên HOSE từ 08/06/2017, hoạt động ở ba mảng: bất động sản là mảng chủ đạo, xây dựng và thương mại - dịch vụ. Vốn điều lệ 2.260,1 tỷ đồng, tương ứng 226,01 triệu cổ phiếu sau đợt trả cổ tức bằng cổ phiếu tỷ lệ 100:5 cho năm 2025.
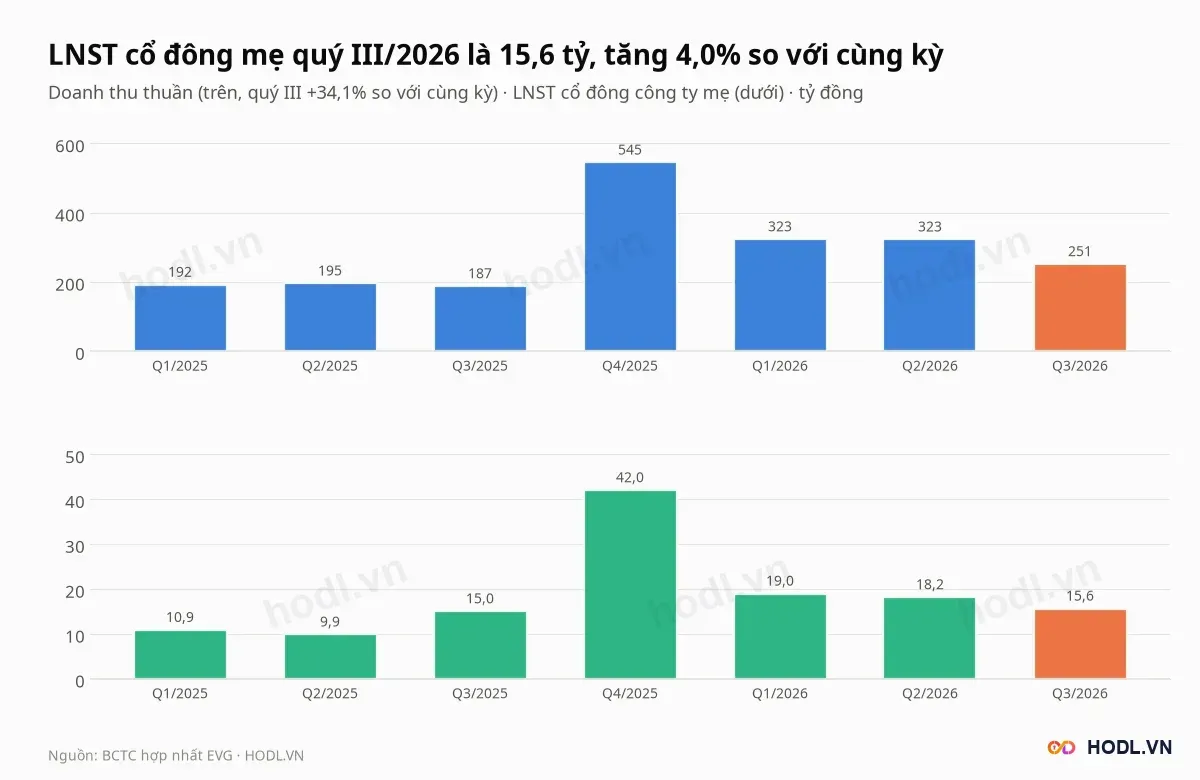
Vốn hoá theo giá 3.680 đồng là 831,7 tỷ đồng. Tổng tài sản 6.765,6 tỷ, nợ phải trả 3.793,8 tỷ (56,1% tài sản), vốn chủ sở hữu 2.971,9 tỷ, trong đó lợi ích cổ đông thiểu số 579,0 tỷ.
Chín tháng 2026, doanh thu thuần là 897,0 tỷ đồng, tăng 56,1%, bằng 80,1% cả năm 2025. Lợi nhuận sau thuế cổ đông mẹ là 52,7 tỷ, tăng 47,6%, bằng 67,8% của 77,7 tỷ cả năm 2025.
Các chỉ số bốn quý tới Q3/2026:
- Doanh thu 1.441,6 tỷ, lợi nhuận sau thuế cổ đông mẹ 94,7 tỷ.
- ROE 4,0%, biên gộp 17,1%.
- EPS 419 đồng, BVPS 10.587 đồng.
- P/E 8,8 lần, P/B 0,35 lần, EV/EBITDA 11,5 lần.
Ba dự án chính theo báo cáo thường niên 2025:
- Crystal Holidays Harbour Vân Đồn (Quảng Ninh): chủ đầu tư Everland Vân Đồn, EVG sở hữu 60%, tổng vốn đầu tư 5.643 tỷ, 2.274 phòng. Tòa A và B khánh thành 19/12/2025, căn hộ du lịch đầu tiên bàn giao quý IV/2025.
- Xuân Đài Bay: 7,3 ha, vốn đầu tư 786 tỷ, EVG sở hữu 90%, khởi công 01/04/2025 và đang thi công hạ tầng.
- Crystal Holidays Marina (Vũng Lắm): 24,36 ha đất, EVG sở hữu 91,25%, đã giải phóng hơn 60% mặt bằng và đang hoàn thiện pháp lý.
Kế hoạch 2026 hợp nhất trong báo cáo thường niên là doanh thu 2.200 tỷ đồng và lợi nhuận sau thuế 170,5 tỷ. Đại hội cổ đông thông qua kế hoạch công ty mẹ: doanh thu 730 tỷ, lợi nhuận sau thuế 66,8 tỷ, cổ tức 5%.
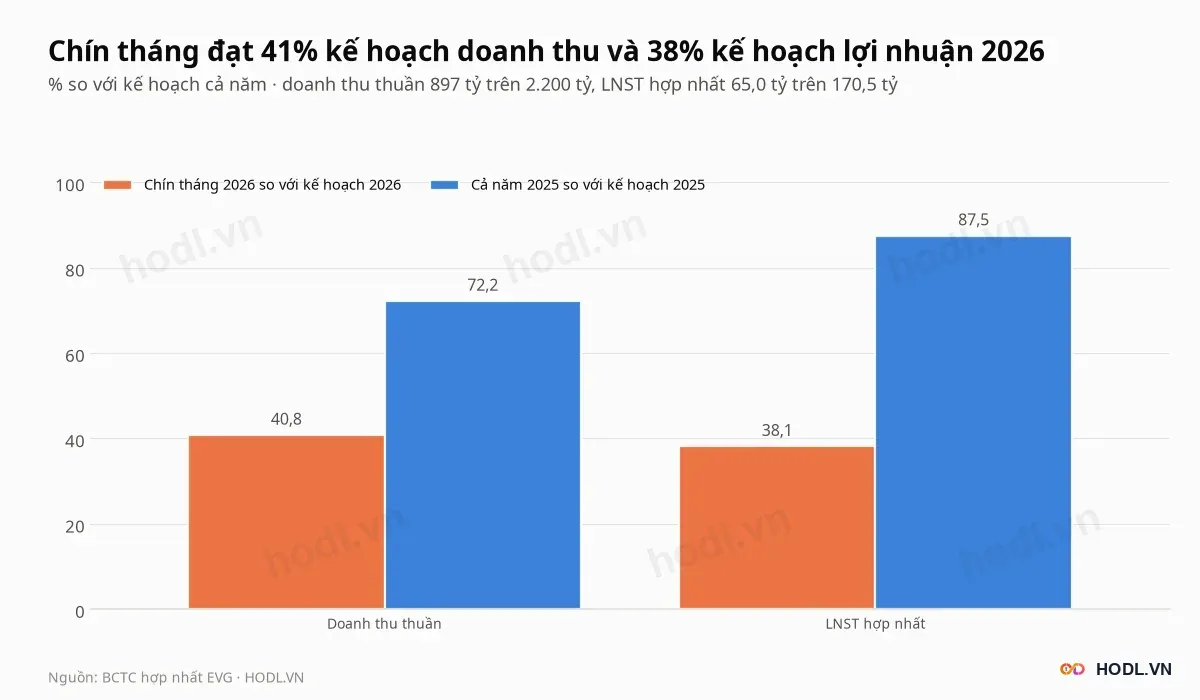
Chín tháng 2026 doanh thu thuần 897,0 tỷ bằng 40,8% kế hoạch, lợi nhuận sau thuế hợp nhất 65,0 tỷ bằng 38,1%. Quý IV cần 1.303 tỷ doanh thu và 105,5 tỷ lợi nhuận, gấp 5,2 và 5,8 lần quý III.
Năm 2025 doanh thu hợp nhất đạt 72,2% và lợi nhuận đạt 87,5% kế hoạch. Quý IV/2025 đóng góp 54,0% lợi nhuận mẹ cả năm (42,0 trên 77,7 tỷ), nên kế hoạch năm phụ thuộc vào quý cuối.
Lợi nhuận quý III đến từ đâu
Doanh thu quý III/2026 của Everland là 251,3 tỷ đồng, tăng 34,1% so với cùng kỳ và giảm 22,1% so với quý II. Lãi gộp 36,7 tỷ, tăng 115,8%, biên gộp 14,6% so với 9,1% quý III/2025.
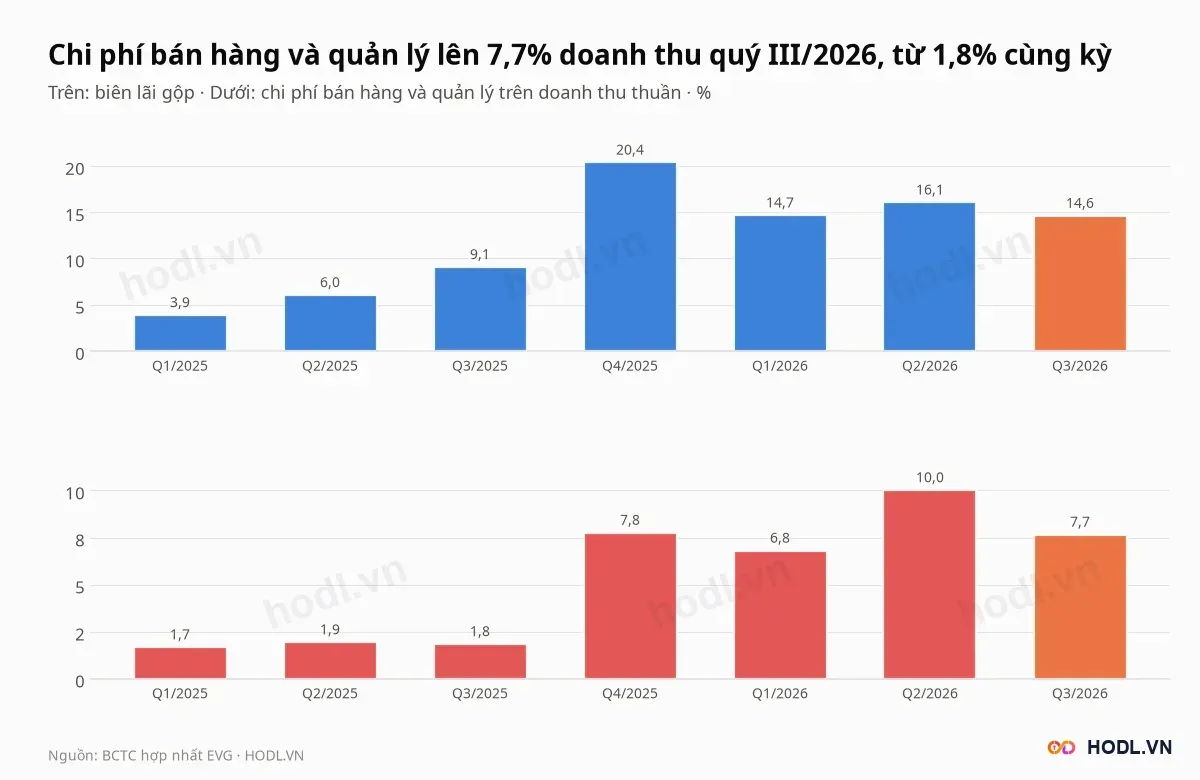
Chi phí bán hàng và quản lý quý III là 19,2 tỷ đồng, bằng 7,7% doanh thu và gấp 5,6 lần 3,4 tỷ quý III/2025. Chín tháng, chi phí bán hàng 43,8 tỷ so với 1,7 tỷ cùng kỳ 2025, chi phí quản lý 29,7 tỷ so với 8,7 tỷ.
Biên gộp chín tháng 2026 là 15,1%, so với 6,3% cùng kỳ 2025, và cả năm 2025 là 13,2%.
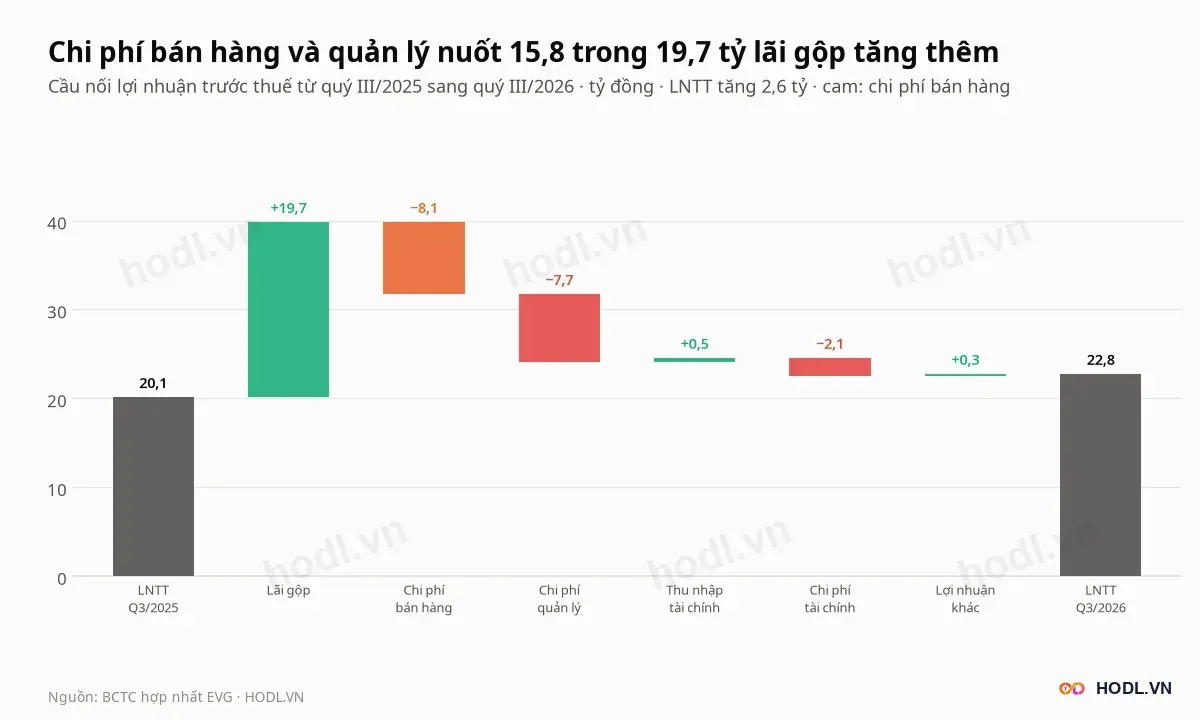
Lợi nhuận trước thuế tăng từ 20,1 lên 22,8 tỷ. Cầu nối gồm:
- Lãi gộp +19,7 tỷ.
- Chi phí bán hàng −8,1 tỷ, chi phí quản lý −7,7 tỷ.
- Thu nhập tài chính +0,5 tỷ, chi phí tài chính −2,1 tỷ.
- Lợi nhuận khác +0,3 tỷ.
Thuế thu nhập doanh nghiệp quý III là 4,7 tỷ, bằng 20,8% lợi nhuận trước thuế. Lợi nhuận sau thuế hợp nhất 18,0 tỷ, tăng 12,8%; phần của cổ đông thiểu số 2,4 tỷ, so với 1,0 tỷ cùng kỳ, nên lợi nhuận cổ đông mẹ chỉ tăng 4,0%.
Everland giải trình mức tăng này bằng kết quả bất động sản, thương mại và dịch vụ của công ty mẹ và các công ty con. Chi phí lãi vay bốn quý là 28,0 tỷ, bằng 1,7% dư nợ vay cuối quý III.
Tồn kho và các khoản trả trước
Hàng tồn kho của Everland cuối quý III/2026 là 3.494,9 tỷ đồng, tăng 7,3% so với cuối 2025 và 42,4% so với cuối quý III/2025. Con số này bằng 2,4 lần doanh thu bốn quý và gấp 1,46 lần vốn chủ cổ đông mẹ, trung vị nhóm là 0,60 lần.
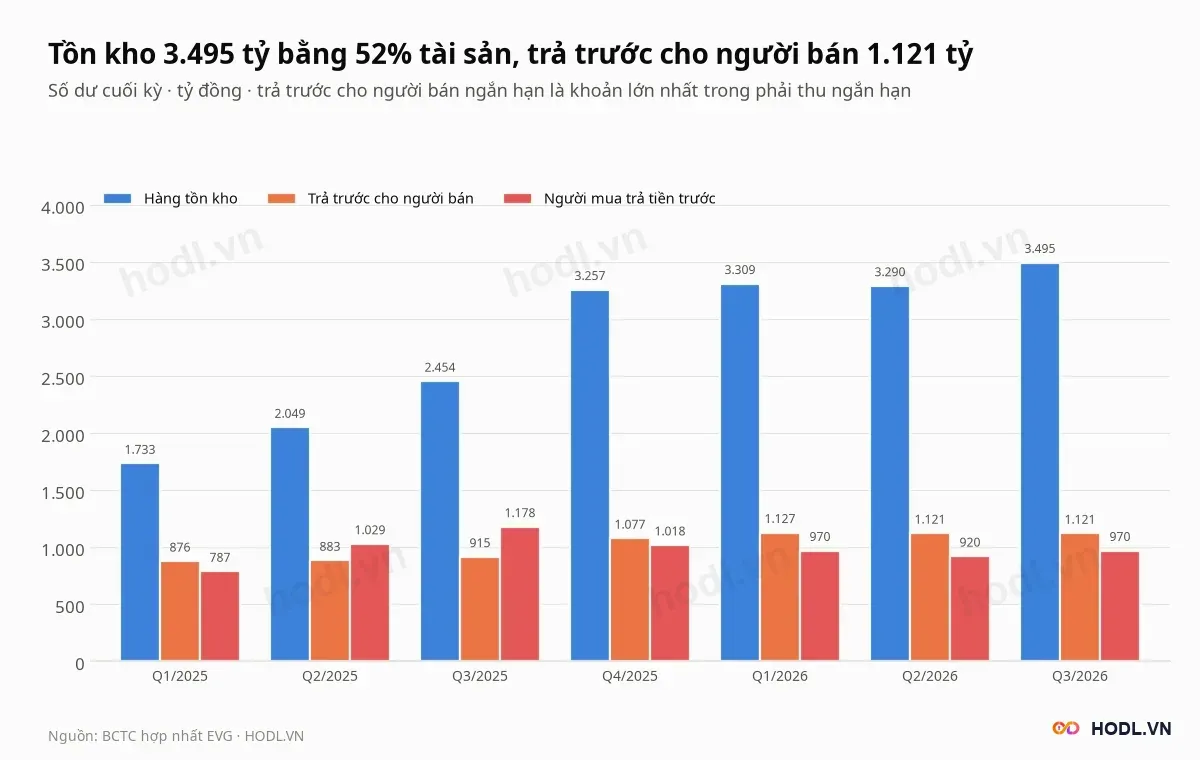
Trả trước cho người bán ngắn hạn là 1.120,5 tỷ đồng, bằng 16,6% tổng tài sản và 46,8% vốn chủ cổ đông mẹ. Khoản này tăng 22,5% so với quý III/2025 và chiếm 68,2% phải thu ngắn hạn 1.643,9 tỷ.
Tồn kho cộng trả trước cho người bán là 4.615,4 tỷ, bằng 68,2% tổng tài sản. Người mua trả tiền trước 969,8 tỷ, giảm 4,7% từ đầu năm và bằng 27,7% tồn kho.
Vay nợ và dòng tiền
Vay và nợ thuê tài chính của Everland cuối quý III/2026 là 1.641,8 tỷ đồng, gồm 343,1 tỷ ngắn hạn và 1.298,7 tỷ dài hạn. Vay tăng 49,6% từ 1.097,4 tỷ cuối 2025, bằng 68,6% vốn chủ cổ đông mẹ.
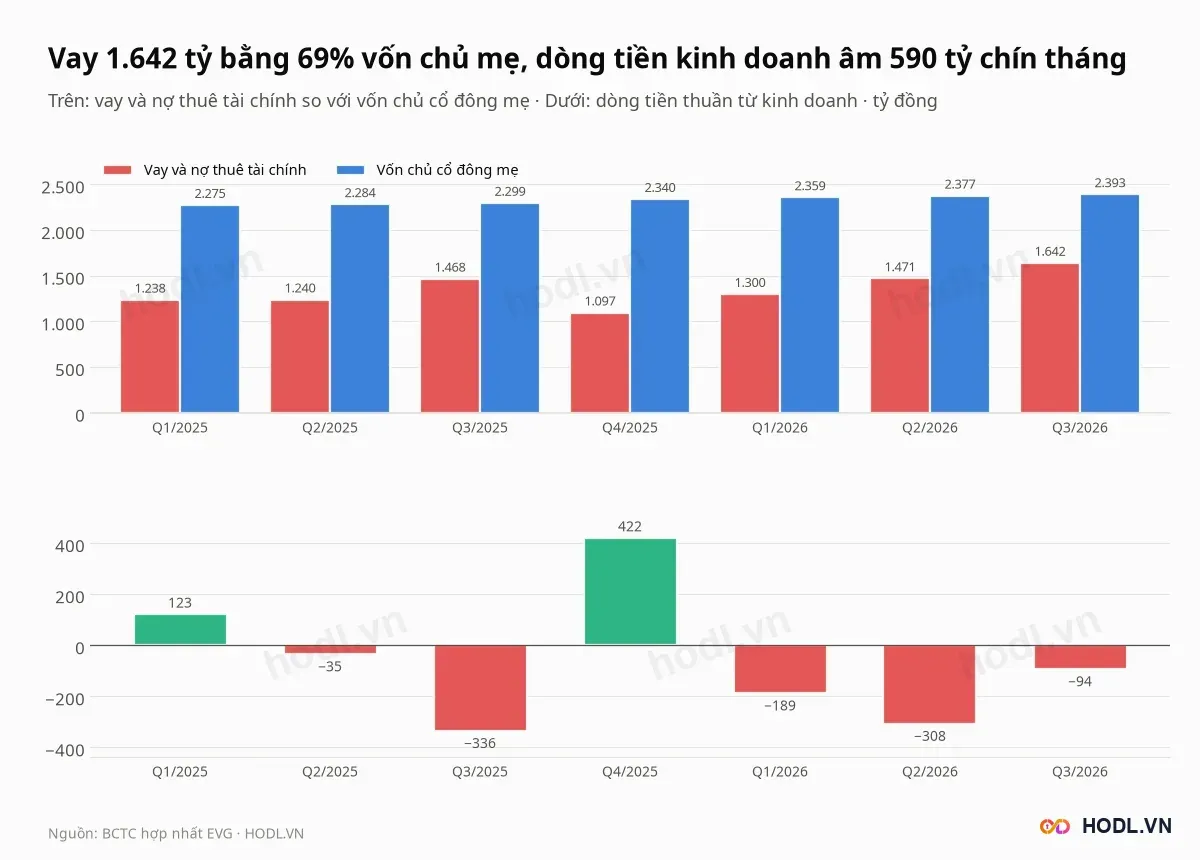
Tiền và đầu tư ngắn hạn cộng 885,1 tỷ (172,3 tỷ tiền và 712,8 tỷ đầu tư ngắn hạn), nên vay ròng là 756,7 tỷ, bằng 4,0 lần EBITDA bốn quý 188,3 tỷ. Lợi nhuận trước thuế cộng lãi vay gấp 6,6 lần lãi vay bốn quý.
Dòng tiền thuần từ kinh doanh:
- Âm 589,9 tỷ chín tháng 2026, gồm 188,5 tỷ quý I, 307,7 tỷ quý II và 93,7 tỷ quý III.
- Dương 174,2 tỷ năm 2025, nhờ quý IV dương 422,2 tỷ sau ba quý cộng âm 247,9 tỷ.
- Âm cả bốn năm 2021 đến 2024, cộng âm 2.038,2 tỷ.
Chín tháng 2026, hàng tồn kho tăng 238,0 tỷ, phải thu tăng 177,0 tỷ và phải trả giảm 218,5 tỷ. Everland bù bằng vay thu 753,6 tỷ trừ trả 209,1 tỷ.
Chi cho vay và mua công cụ nợ chín tháng là 1.049,0 tỷ, thu hồi 733,7 tỷ. Đầu tư ngắn hạn tăng từ 46,5 lên 712,8 tỷ, còn tiền mặt giảm từ 517,6 xuống 172,3 tỷ đồng.
Cổ đông và thanh khoản
Tỷ lệ cổ phiếu tự do chuyển nhượng của Everland là 55%, tương ứng 124,31 triệu cổ phiếu. Ông Lê Đình Vinh, Chủ tịch HĐQT, nắm 26,97% vốn; cùng ông Lê Đình Tuấn (em ruột, thành viên HĐQT, Phó Tổng Giám đốc) là 29,99%.
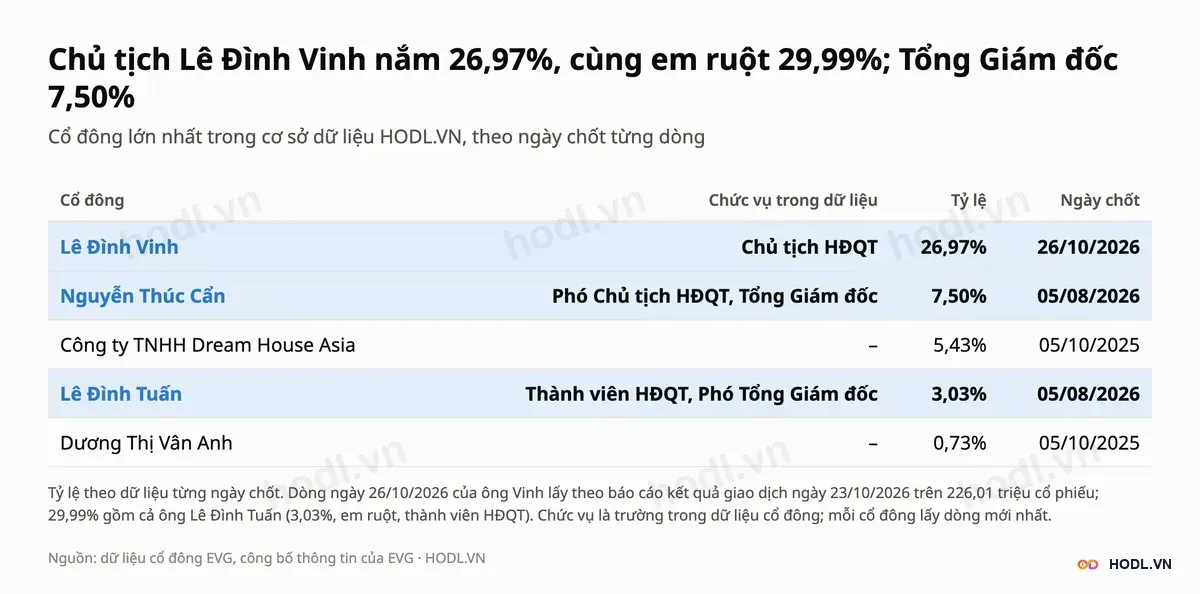
Ông Nguyễn Thúc Cẩn, Phó Chủ tịch HĐQT kiêm Tổng Giám đốc, nắm 7,50%. Công ty TNHH Dream House Asia giữ 5,43% theo ngày chốt 05/10/2025.
Từ 14/10 đến 20/10/2026, ông Vinh đăng ký mua 3.000.000 cổ phiếu và mua được 1.455.300 cổ phiếu. Báo cáo kết quả giao dịch nêu lý do chưa mua hết là diễn biến giá thị trường chưa phù hợp với giá dự kiến mua.
Giá trị khớp trung bình mỗi phiên tháng 10/2026 là 2,0 tỷ đồng, bằng 0,24% vốn hoá. Mức này thấp hơn 14,0 tỷ của tháng 10/2025, và thấp nhất 13 tháng là 1,6 tỷ của tháng 09/2026.
Phiên 05/11/2026 giá dao động từ 3.640 đến 3.740 đồng rồi đóng cửa 3.680 đồng, khối lượng 652.300 cổ phiếu, bằng 113% trung bình 20 phiên (577.160 cổ phiếu).
Khối ngoại và tự doanh
Khối ngoại bán ròng 3,9 tỷ đồng cổ phiếu Everland trong 12 tháng tới 05/11/2026, gồm mua 57,4 tỷ và bán 61,3 tỷ. Họ mua ròng 116 phiên và bán ròng 128 phiên trên 249 phiên.
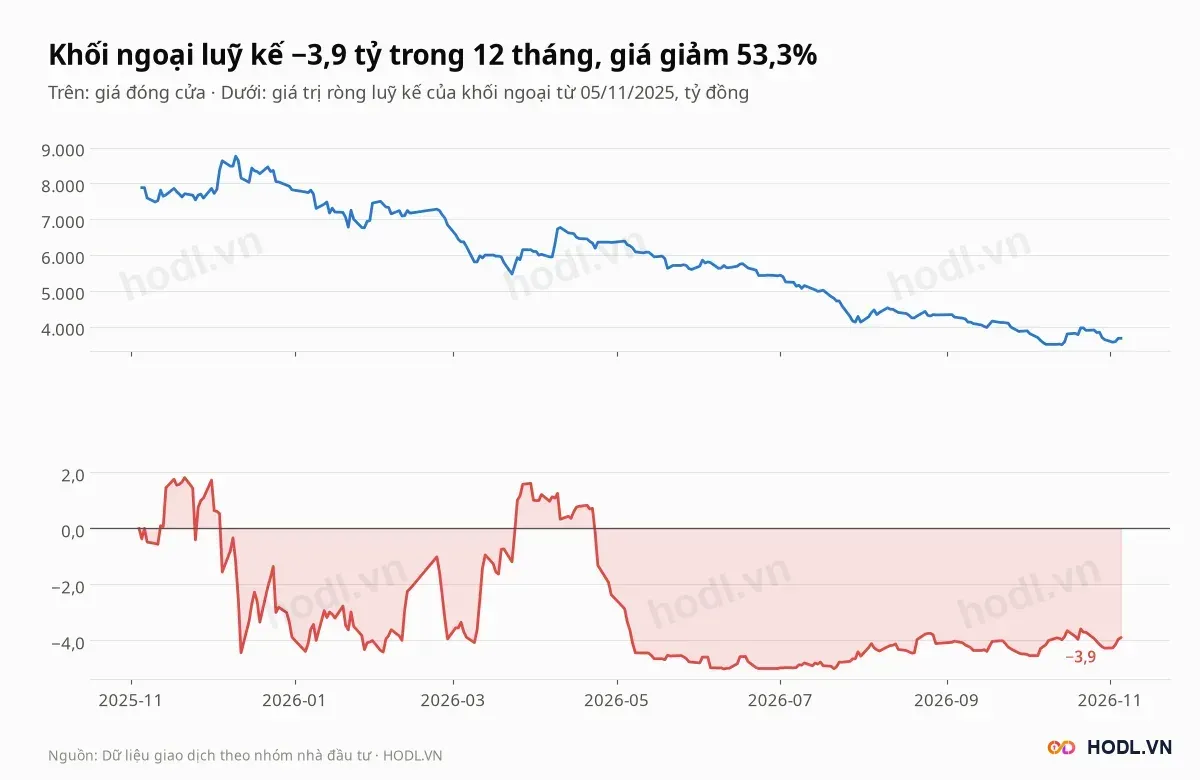
Theo quý, khối ngoại bán ròng 5,4 tỷ quý III/2025 và 3,7 tỷ quý IV/2025, mua ròng 4,9 tỷ quý I/2026, bán ròng 6,0 tỷ quý II/2026, rồi mua ròng 0,5 tỷ quý III. Quý IV/2026 tới 05/11 mua ròng 0,6 tỷ.
Phiên bán ròng lớn nhất là 05/12/2025, 2,1 tỷ; phiên mua ròng lớn nhất là 14/11/2025, 1,4 tỷ. Luỹ kế 12 tháng thấp nhất âm 5,0 tỷ ngày 10/06/2026, trong khi giá giảm 53,3% từ 05/11/2025.
Khối ngoại nắm 0,38% vốn, giới hạn 49% còn trống 48,62%, tương ứng 109,9 triệu cổ phiếu (xem room ngoại). Dữ liệu tự doanh chỉ có hai dòng trong 12 tháng, dòng cuối ngày 21/09/2026, giá trị gần bằng 0, nên không có số để nhận xét.
So sánh cùng ngành
Nhóm so sánh của Everland gồm tám công ty bất động sản nhà ở, đất nền, khu đô thị và du lịch nghỉ dưỡng có BCTC quý III/2026: SCR, QCG, KHG, AGG, DIG, CEO, NLG và ITC. NTL bị loại vì lỗ bốn quý, NBB vì doanh thu bốn quý chỉ 35 tỷ, HDG vì mảng điện lớn.
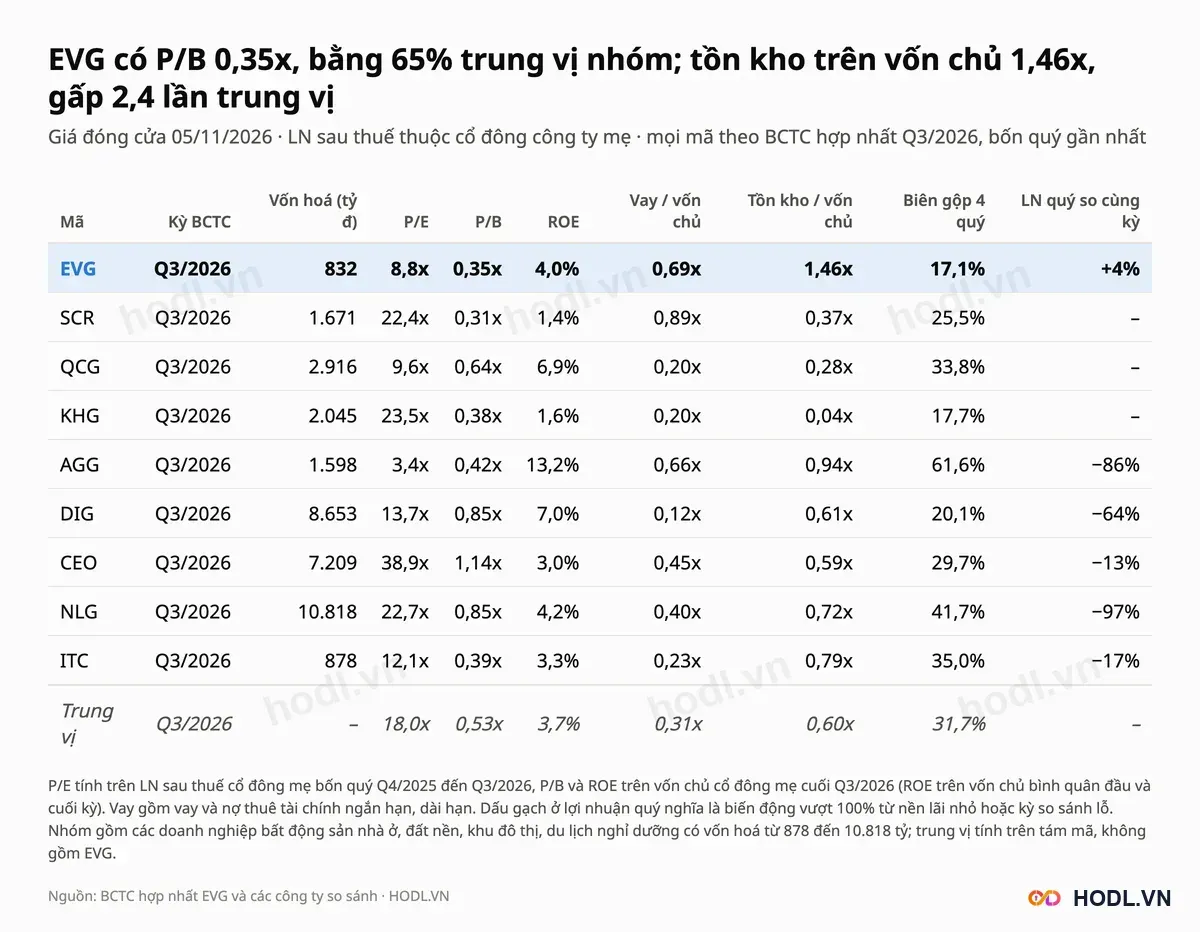
EVG có P/B 0,35 lần, bằng 65,5% trung vị 0,53 lần, và P/E 8,8 lần, chưa bằng một nửa trung vị 18,0 lần. ROE 4,0% cao hơn trung vị 3,7%, còn lợi nhuận quý tăng 4% trong khi trung vị nhóm giảm 40%.
Mức chiết khấu đi cùng rủi ro cấu trúc. Tồn kho trên vốn chủ 1,46 lần gấp 2,4 lần trung vị 0,60; vay trên vốn chủ 0,69 lần gấp 2,2 lần trung vị 0,31; biên gộp bốn quý 17,1% so với 31,7%.
Định giá: P/E, P/B và ROE
Công thức định giá Everland:
EPS 419 đồng, BVPS 10.587 đồng. Với r 12% và g 3%, P/B 0,35 lần của giá hiện tại tương ứng ROE bền vững 6,1%, gấp 1,5 lần ROE bốn quý 4,0%.
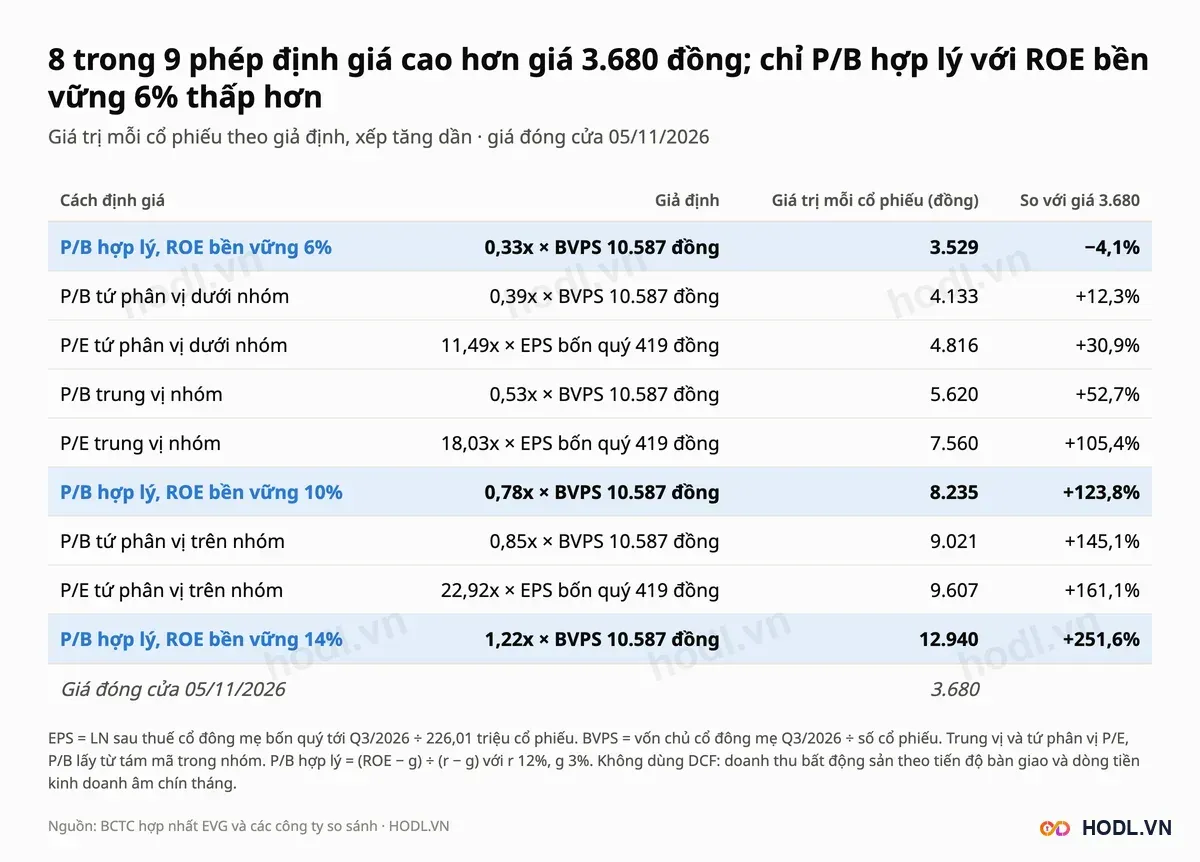
Các phép định giá nằm từ 3.529 đến 12.940 đồng; tám trong chín phép cao hơn giá 3.680 đồng:
- P/E nhóm cho 4.816 đến 9.607 đồng.
- P/B nhóm cho 4.133 đến 9.021 đồng.
- P/B hợp lý với ROE 6%, 10% và 14% cho 3.529, 8.235 và 12.940 đồng.
Phép P/B hợp lý với ROE 10% đòi hỏi ROE gấp 2,5 lần mức bốn quý gần nhất. Không dùng DCF vì doanh thu bất động sản theo tiến độ bàn giao và dòng tiền kinh doanh âm bốn năm liền 2021 đến 2024 rồi chín tháng 2026.
Thang giá tham chiếu
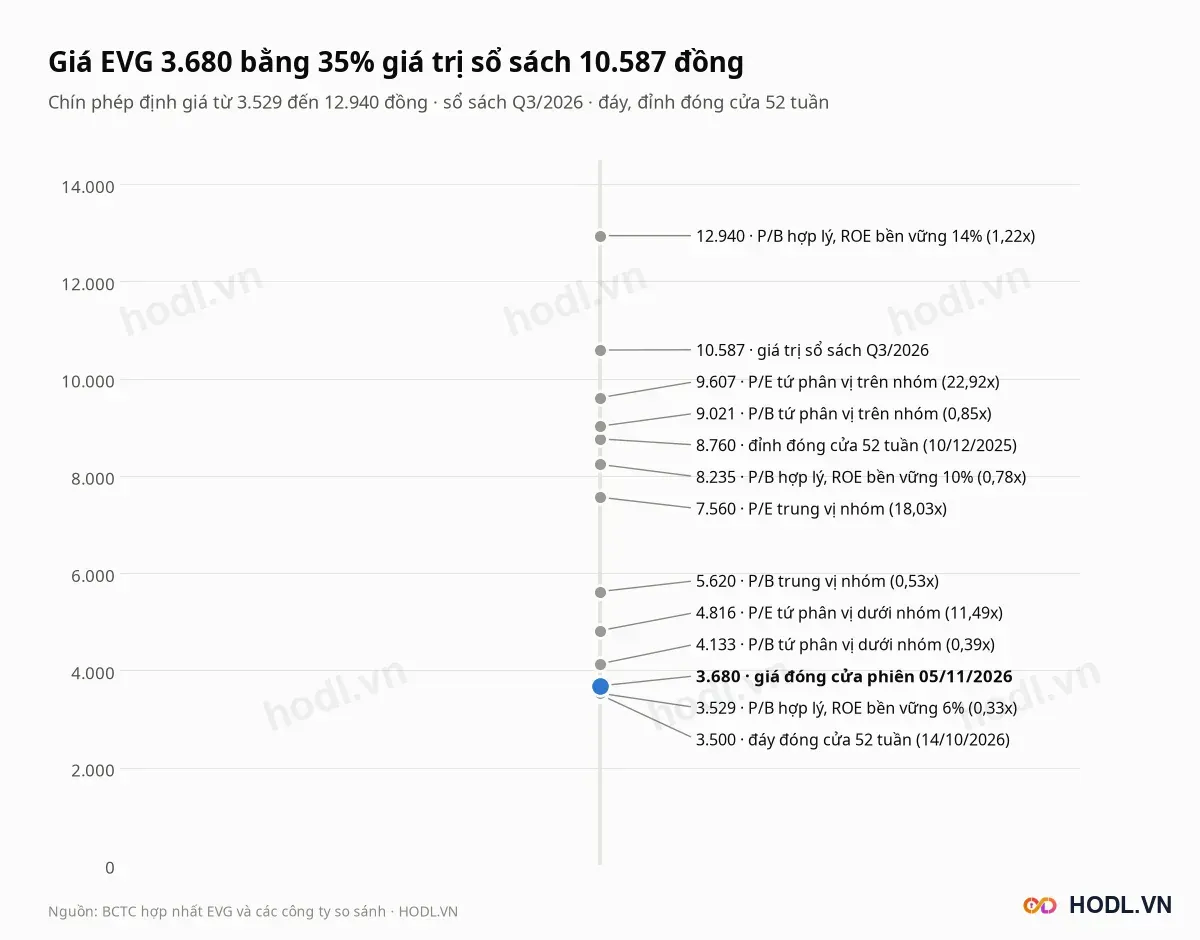
Thang giá xếp các phép định giá Everland theo giá trị, kèm giá trị sổ sách 10.587 đồng. Đỉnh đóng cửa 52 tuần là 8.760 đồng ngày 10/12/2025, đáy đóng cửa 3.500 đồng ngày 14/10/2026.
Giá hiện tại thấp hơn sổ sách 65,2% và cao hơn đáy 52 tuần 5,1%. Phép thấp nhất, P/B hợp lý với ROE 6%, thấp hơn giá 4,1%; phép gần giá nhất kế tiếp, P/B tứ phân vị dưới của nhóm, cao hơn giá 12,3%.
Phân tích kỹ thuật
Phân tích dùng nến tuần. Giá Everland 3.680 đồng giảm 52,9% từ đầu năm (7.820 đồng cuối 2025) trong khi VN-Index giảm 2,5%, giảm 18,8% so với giá 60 phiên trước (VN-Index giảm 2,0%) và tăng 4,8% so với 20 phiên trước.
Hỗ trợ - Kháng cự
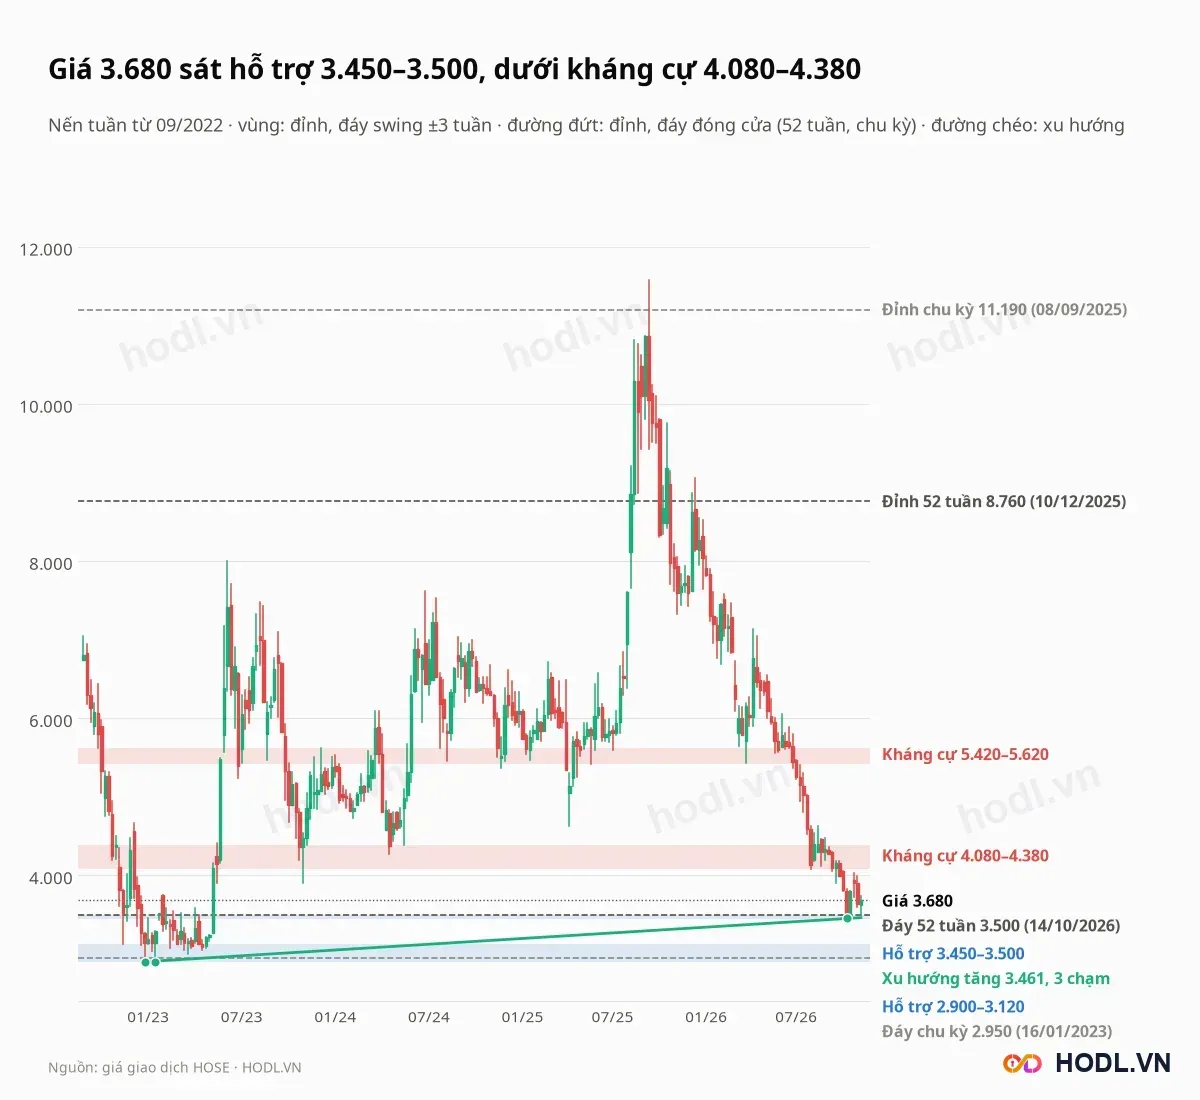
Các vùng tính từ giá cao và giá thấp của nến tuần từ 09/2022:
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
5.420 tới 5.620 | Kháng cự | Chín đáy và đỉnh tuần từ 08/2023 tới 05/2026; cao hơn giá 47,3% đến 52,7% |
4.080 tới 4.380 | Kháng cự | Đáy tuần 19/04/2024, 17/05/2024 và 31/07/2026; cao hơn giá 10,9% đến 19,0% |
3.450 tới 3.500 | Hỗ trợ | Đáy tuần 09/10, 16/10 và 06/11/2026; thấp hơn giá 4,9% đến 6,3% |
2.900 tới 3.120 | Hỗ trợ | Sáu đáy tuần từ 18/11/2022 tới 21/04/2023; thấp hơn giá 15,2% đến 21,2% |
Vùng hỗ trợ 3.450 đến 3.500 đồng mới hình thành từ tháng 10/2026; giá đóng cửa thấp nhất 3.500 đồng ngày 14/10/2026. Giá đóng cửa tuần dưới 4.080 đồng từ tuần 25/09/2026 và chưa lấy lại vùng 4.080 đến 4.380 đồng.
Đường xu hướng tăng nối đáy tuần 30/12/2022, 20/01/2023 (cùng 2.900 đồng) và 09/10/2026 (3.450 đồng), hiện ở 3.461 đồng, thấp hơn giá 6,0%. Giá đóng cửa tuần dưới đường này đồng nghĩa giá thủng cả vùng hỗ trợ 3.450 đến 3.500 đồng.
Đáy đóng cửa chu kỳ từ 09/2022 là 2.950 đồng ngày 16/01/2023; giá hiện cao hơn 24,7%. Đỉnh đóng cửa chu kỳ là 11.190 đồng ngày 08/09/2025, giá hiện thấp hơn 67,1%.
Fibonacci
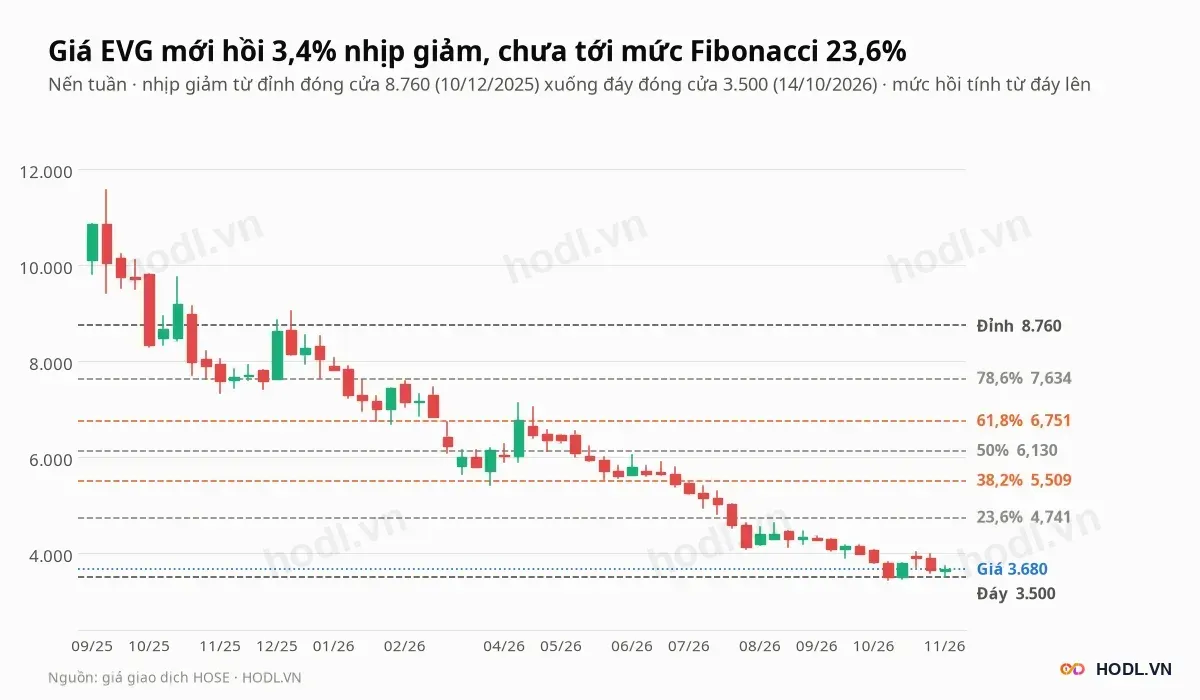
Fibonacci kéo theo giá đóng cửa cho nhịp giảm từ đỉnh 8.760 đồng ngày 10/12/2025 xuống đáy 3.500 đồng ngày 14/10/2026. Các mức hồi tính từ đáy lên:
- 23,6%: 4.741 đồng
- 38,2%: 5.509 đồng
- 50%: 6.130 đồng
- 61,8%: 6.751 đồng
- 78,6%: 7.634 đồng
Giá 3.680 đồng mới hồi 3,4% nhịp giảm, chưa tới mức 23,6%. Mức 38,2% (5.509) nằm trong vùng kháng cự 5.420 đến 5.620 đồng.
Xu hướng EMA
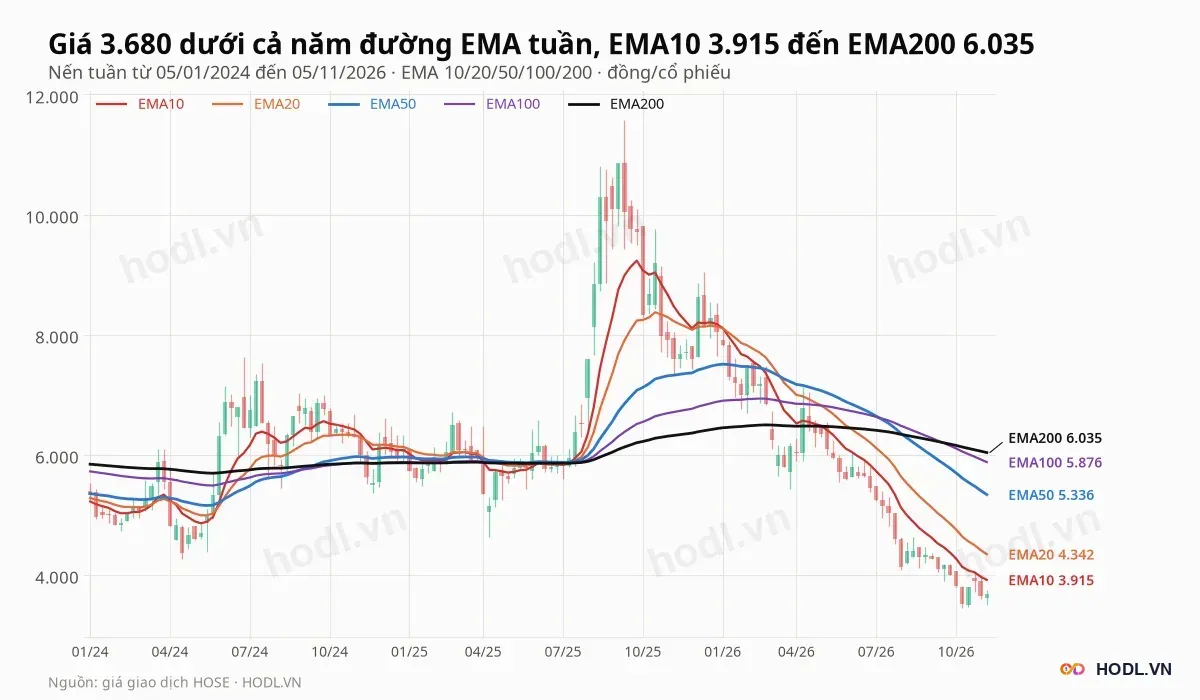
Giá 3.680 đồng dưới cả năm đường EMA tuần:
- EMA10 ở 3.915 đồng, cao hơn giá 6,4%.
- EMA20 ở 4.342 đồng, cao hơn giá 18,0%.
- EMA50 ở 5.336 đồng, cao hơn giá 45,0%.
- EMA100 ở 5.876 đồng, EMA200 ở 6.035 đồng.
EMA50 cắt xuống EMA200 tuần 07/08/2026 và EMA20 cắt xuống EMA50 tuần 20/03/2026; cả hai chưa cắt lên lại. Năm đường xếp từ EMA10 thấp nhất lên EMA200 cao nhất, đặc trưng của xu hướng giảm.
RSI và động lượng
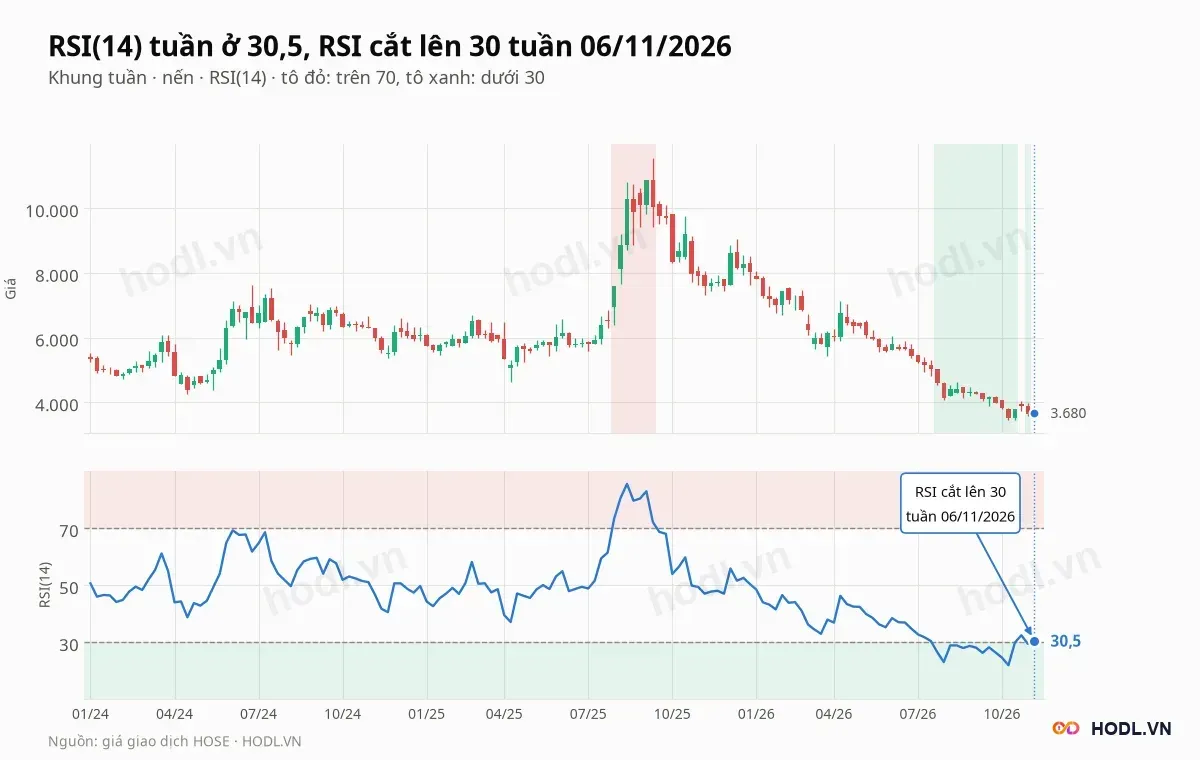
RSI(14) tuần ở 30,5, sau 13 tuần liên tiếp dưới 30 từ 24/07 đến 16/10/2026, thấp nhất 21,9 tuần 09/10. Trong 26 tuần gần nhất RSI chưa vượt 38,5; RSI ngày ở 43,3.
Lịch sự kiện cần theo dõi
Các mốc dưới đây cho biết Everland có chuyển được tồn kho và dự án thành doanh thu cùng dòng tiền hay không.
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Tháng 01/2027 | Kết quả kinh doanh quý IV/2026 và cả năm | Chín tháng đạt 38,1% kế hoạch lợi nhuận hợp nhất 170,5 tỷ; quý IV/2025 đóng góp 54,0% lợi nhuận mẹ cả năm |
Hằng quý | Bàn giao căn hộ du lịch Crystal Holidays Harbour Vân Đồn | Nguồn doanh thu và lãi gộp lớn nhất quý IV/2025: 544,6 tỷ và 111,0 tỷ |
Hằng quý | Chi phí bán hàng và quản lý | Quý III là 19,2 tỷ, bằng 7,7% doanh thu so với 1,8% cùng kỳ |
Hằng quý | Dòng tiền kinh doanh, vay và tồn kho | Chín tháng âm 589,9 tỷ; vay 1.641,8 tỷ; tồn kho 3.494,9 tỷ |
Khi công bố | Giao dịch cổ phiếu của người nội bộ | Ông Vinh mua 1.455.300 trong đợt đăng ký 3.000.000 cổ phiếu |
Quý II/2027, theo thông lệ | Đại hội cổ đông thường niên 2027 | Kế hoạch 2027, chính sách cổ tức và vay |
Hằng tuần | Giá 3.450 đến 3.500 và 4.080 đến 4.380 | Giá cách hỗ trợ 4,9% và cách kháng cự 10,9% |
Kết luận
Everland báo lợi nhuận sau thuế cổ đông mẹ 15,6 tỷ đồng quý III/2026, tăng 4,0%, trong khi doanh thu tăng 34,1% và lãi gộp tăng 19,7 tỷ. Chi phí bán hàng và quản lý lấy lại 15,8 tỷ, nên lợi nhuận trước thuế chỉ tăng 2,6 tỷ.
Về giá, P/E 8,8 lần và P/B 0,35 lần thấp hơn nhóm, trong khi tồn kho gấp 2,4 lần trung vị và dòng tiền kinh doanh chín tháng âm 589,9 tỷ. Kỹ thuật tuần cho giá dưới cả năm đường EMA, trên vùng hỗ trợ 3.450 đến 3.500 đồng.
Dự báo xu hướng
Xu hướng trung hạn của giá cổ phiếu Everland vẫn giảm: giá thấp hơn EMA10 đến EMA200 tuần và dưới đỉnh 52 tuần 58,0%. RSI tuần ở 30,5, sát vùng quá bán sau 13 tuần liên tiếp dưới 30, và giá mới hồi 3,4% từ đáy.
Hai kịch bản chính:
- Hồi phục: giá đóng cửa tuần trên EMA10 (3.915 đồng) rồi trên vùng kháng cự 4.080 đến 4.380 đồng mở đường tới mức Fibonacci 23,6% (4.741 đồng).
- Yếu đi: giá đóng cửa tuần dưới vùng hỗ trợ 3.450 đến 3.500 đồng và đường xu hướng 3.461 đồng mở đường về vùng 2.900 đến 3.120 đồng.
Tồn kho, trả trước cho người bán và dòng tiền kinh doanh âm là các biến số cơ bản đi cùng hai kịch bản này.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 05/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
