
Phân tích cổ phiếu DXS Quý 4/2026: Lỗ hai quý liền, phải thu chiếm 57% tài sản
Nội dung bài13 phần
- Định giá cổ phiếu DXS: quy mô
- Lợi nhuận hai quý lỗ đến từ đâu
- Phải thu và tồn kho
- Nợ vay và dòng tiền
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- Định giá cổ phiếu DXS: cùng ngành
- Định giá cổ phiếu DXS: P/B
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
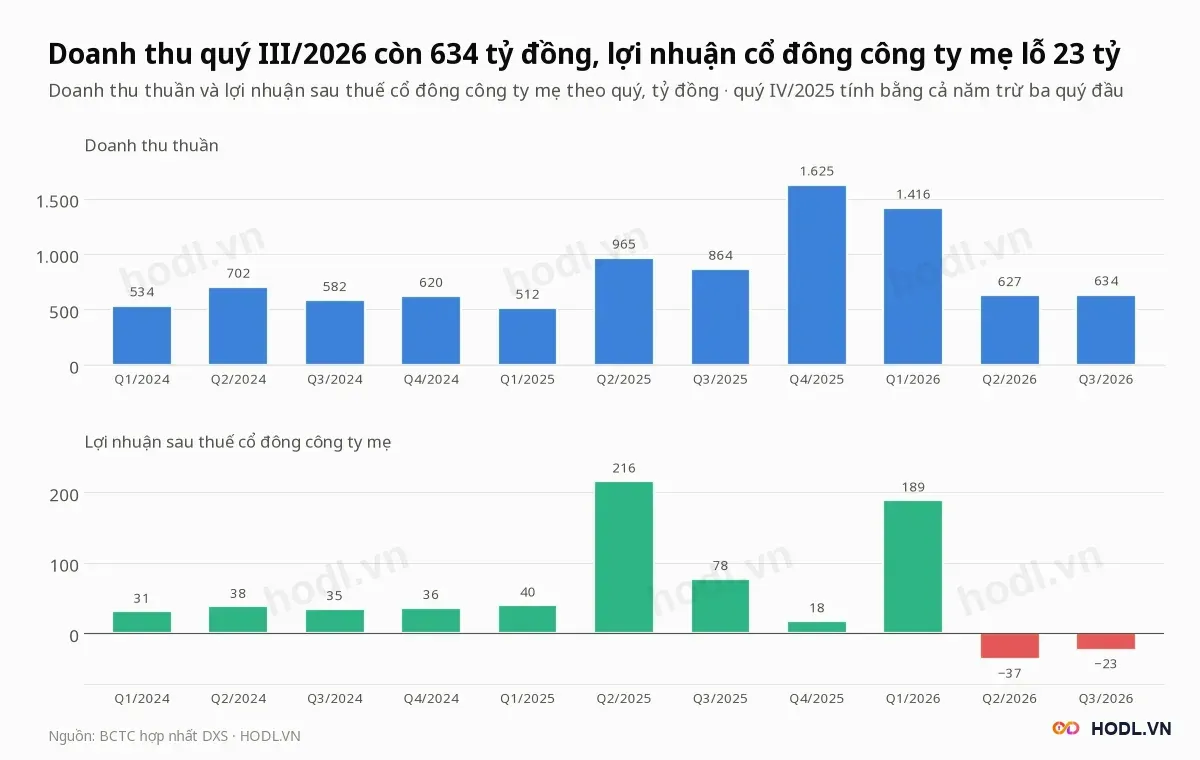
Định giá cổ phiếu DXS Quý 4/2026 bắt đầu từ CTCP Dịch vụ Bất động sản Đất Xanh (HOSE: DXS), doanh nghiệp môi giới và dịch vụ bất động sản, lỗ hai quý liền sau một quý lãi lớn. Quý I/2026 lợi nhuận sau thuế cổ đông công ty mẹ là 189,1 tỷ đồng, rồi quý II lỗ 36,7 tỷ và quý III lỗ 23,2 tỷ đồng, trong khi quý III/2025 lãi 77,6 tỷ.
Phải thu ngắn hạn và hàng tồn kho cộng lại là 14.795 tỷ đồng, bằng 90,0% tổng tài sản 16.435 tỷ. Chín tháng 2026 doanh nghiệp mới đạt 24,5% kế hoạch lợi nhuận cả năm.
Giá đóng cửa phiên 05/11/2026 là 4.970 đồng, ứng với P/B 0,45 lần và thấp hơn đỉnh đóng cửa 52 tuần 53,1%. Bài đi từ kết quả kinh doanh sang phải thu và tồn kho, nợ vay, cổ đông, so sánh cùng ngành, định giá và kỹ thuật.
Điểm chính
- Lợi nhuận sau thuế cổ đông mẹ quý III/2026 lỗ 23,2 tỷ đồng sau lỗ 36,7 tỷ quý II; chín tháng còn 129,3 tỷ, giảm 61,3% so với cùng kỳ và bằng 24,5% kế hoạch 527 tỷ.
- Doanh thu quý III là 633,7 tỷ, giảm 26,7%; biên lãi gộp 39,1% so với 52,2% cùng kỳ. Lãi gộp mất 203 tỷ, chi phí bán hàng giảm 78 tỷ chỉ bù được một phần.
- Phải thu ngắn hạn 9.343 tỷ (56,8% tài sản), trong đó phải thu khác 7.194 tỷ; cộng tồn kho 5.452 tỷ là 90,0% tài sản. Dòng tiền kinh doanh âm năm trong bảy năm 2019 đến 2025.
- Vay 2.820 tỷ, tiền và đầu tư ngắn hạn 620 tỷ, vay ròng bằng 34,1% vốn chủ cổ đông mẹ; chi phí lãi vay chín tháng tăng 44,6% lên 96,6 tỷ.
- Giá 4.970 đồng ngầm định ROE bền vững 7,0% so với ROE bốn quý 2,3%; khối ngoại bán ròng 763,7 tỷ trong 12 tháng và nắm 4,97% vốn.
Định giá cổ phiếu DXS: quy mô
Công ty Cổ phần Dịch vụ Bất động sản Đất Xanh (Đất Xanh Services, DXS) niêm yết trên HOSE từ 06/09/2021 với 579,10 triệu cổ phiếu và vốn điều lệ 5.791 tỷ đồng. Vốn hoá theo giá 4.970 đồng là 2.878 tỷ đồng, thấp hơn vốn chủ cổ đông mẹ 6.451 tỷ.
Hồ sơ công ty khai bốn lĩnh vực kinh doanh:
- Kinh doanh và môi giới bất động sản.
- Dịch vụ tài chính bất động sản.
- Quản lý bất động sản.
- Các lĩnh vực phụ trợ.
Quý III/2026 doanh thu thuần là 633,7 tỷ đồng, giảm 26,7% so với cùng kỳ và tăng 1,1% so với quý II (626,7 tỷ). Chín tháng doanh thu 2.676 tỷ, tăng 14,3%, nhưng lợi nhuận trước thuế chỉ 270,7 tỷ, giảm 53,2%.
Quý I doanh thu đạt 1.415,7 tỷ và lợi nhuận mẹ 189,1 tỷ; công ty giải trình do môi giới bất động sản phục hồi trên toàn quốc, nhất là miền Bắc, và bàn giao sản phẩm ở các dự án trong danh mục đầu tư. Hai quý sau doanh thu về quanh 630 tỷ, bằng 44% đến 45% quý I.
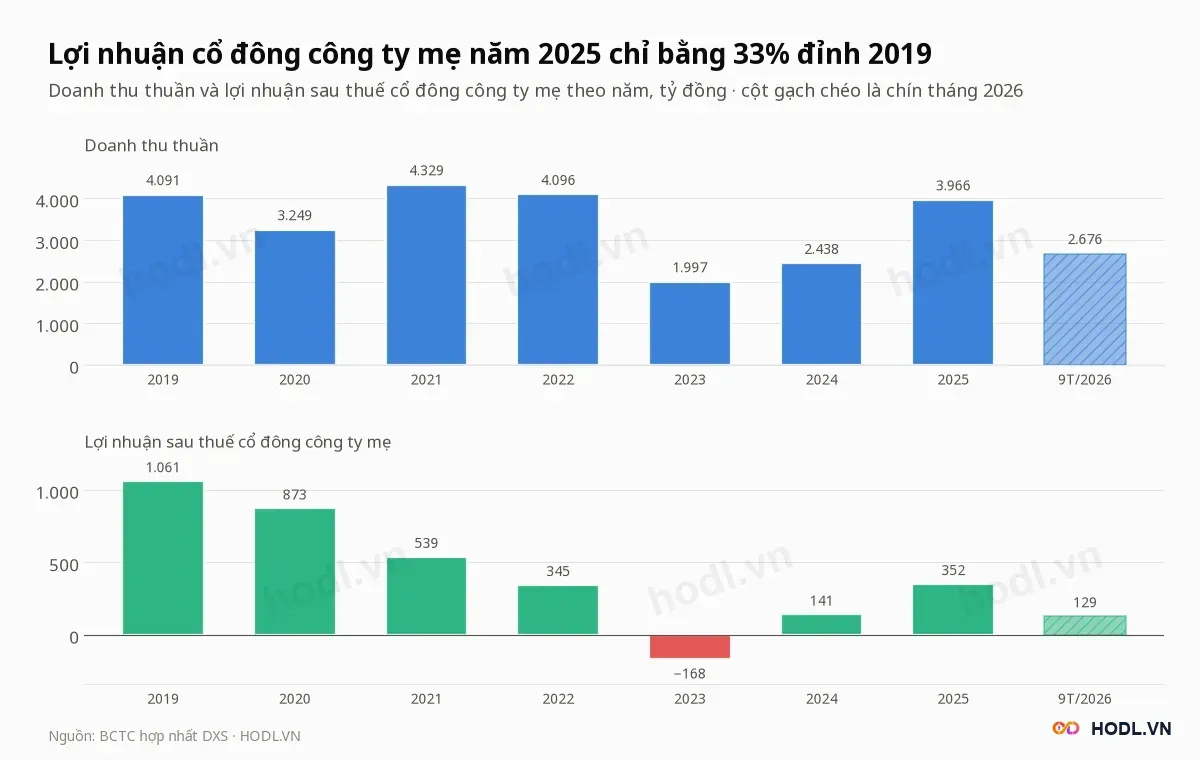
Lợi nhuận mẹ năm 2019 đạt 1.061 tỷ đồng, năm 2023 lỗ 168 tỷ rồi hồi lên 352 tỷ năm 2025, gấp 2,5 lần năm 2024 (141 tỷ). Chín tháng 2026 là 129,3 tỷ, bằng 36,8% cả năm 2025.
Các chỉ số bốn quý tới quý III/2026:
Đại hội cổ đông thường niên ngày 24/04/2026 đặt kế hoạch doanh thu thuần hợp nhất 5.300 tỷ đồng và lợi nhuận sau thuế cổ đông mẹ 527 tỷ, tăng 34% và 50% so với năm 2025. Chín tháng đạt 50,5% kế hoạch doanh thu và 24,5% kế hoạch lợi nhuận.
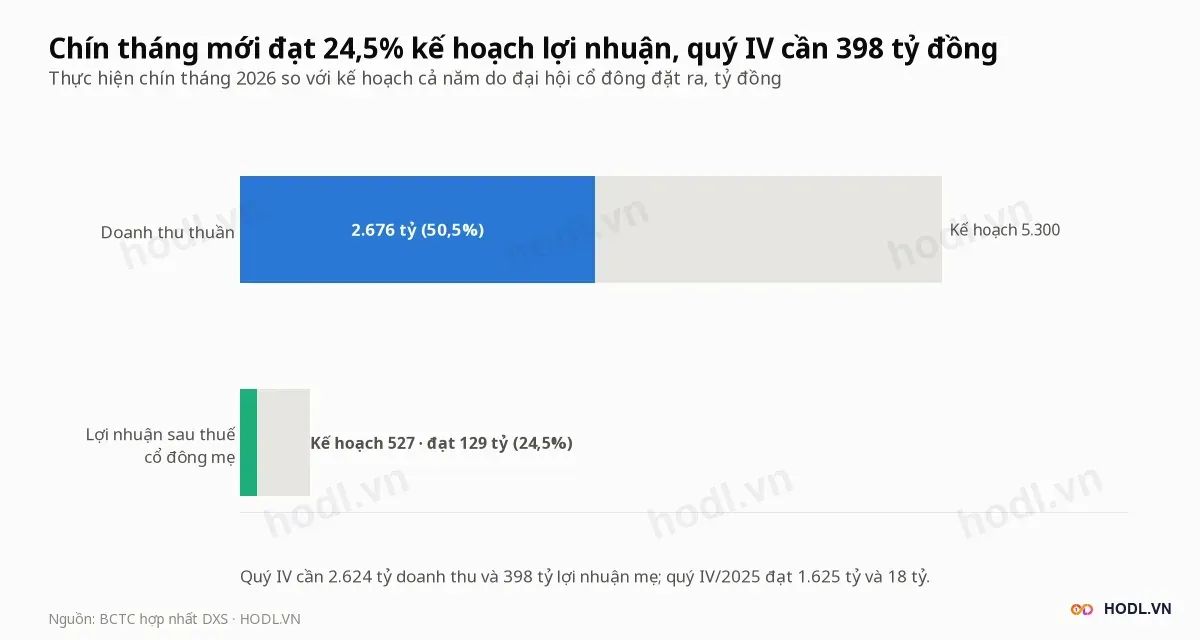
Quý IV cần 2.624 tỷ đồng doanh thu và 398 tỷ lợi nhuận mẹ, gấp 2,1 lần quý I, quý lãi cao nhất của năm. Quý IV/2025 doanh thu là 1.625 tỷ và lợi nhuận mẹ 18 tỷ.
Lợi nhuận hai quý lỗ đến từ đâu
Doanh thu quý II và quý III của Đất Xanh Services đều quanh 630 tỷ đồng, trong khi biên lãi gộp xuống 39,3% quý II và 39,1% quý III. Quý I biên là 46,1% và quý III/2025 là 52,2%.
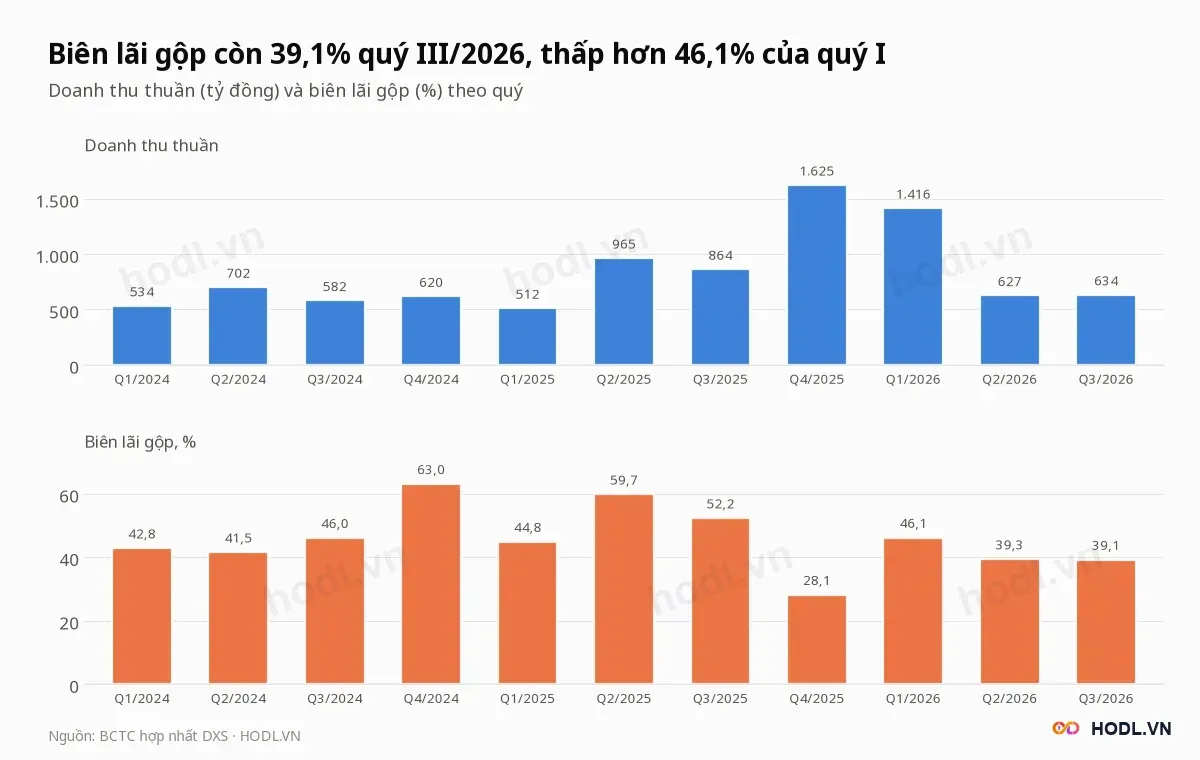
Chín tháng biên lãi gộp là 42,9% so với 53,7% cùng kỳ. Lãi gộp 1.147 tỷ đồng, giảm 8,8% dù doanh thu tăng 14,3%.
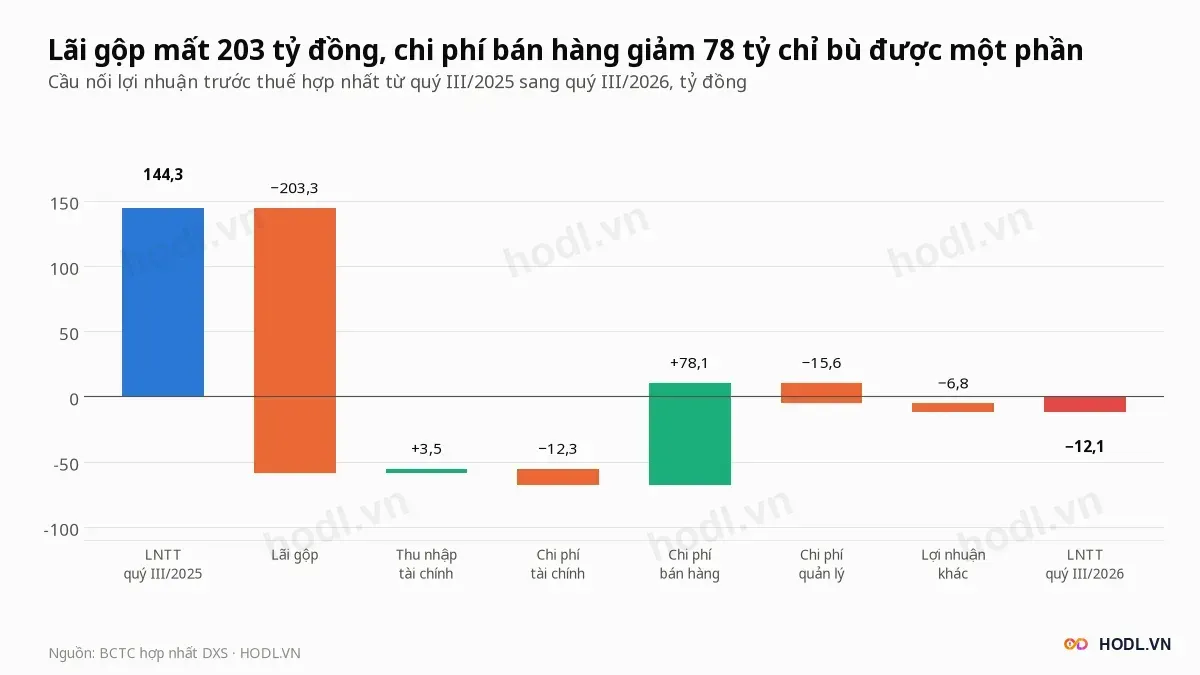
Cầu nối cho thấy lãi gộp trừ 203,3 tỷ đồng, từ 451,3 tỷ xuống 248,0 tỷ. Doanh thu thấp hơn làm mất 120,4 tỷ, còn biên giảm từ 52,2% xuống 39,1% làm mất 82,9 tỷ.
Lợi nhuận trước thuế quý III giảm từ 144,3 tỷ xuống âm 12,1 tỷ qua các bước:
- Lãi gộp −203,3 tỷ.
- Chi phí bán hàng +78,1 tỷ, giảm 38,4% từ 203,2 tỷ xuống 125,1 tỷ.
- Chi phí quản lý −15,6 tỷ, tăng 18,8% từ 83,0 tỷ lên 98,6 tỷ.
- Chi phí tài chính −12,3 tỷ.
- Thu nhập tài chính +3,5 tỷ.
- Lợi nhuận khác −6,8 tỷ.
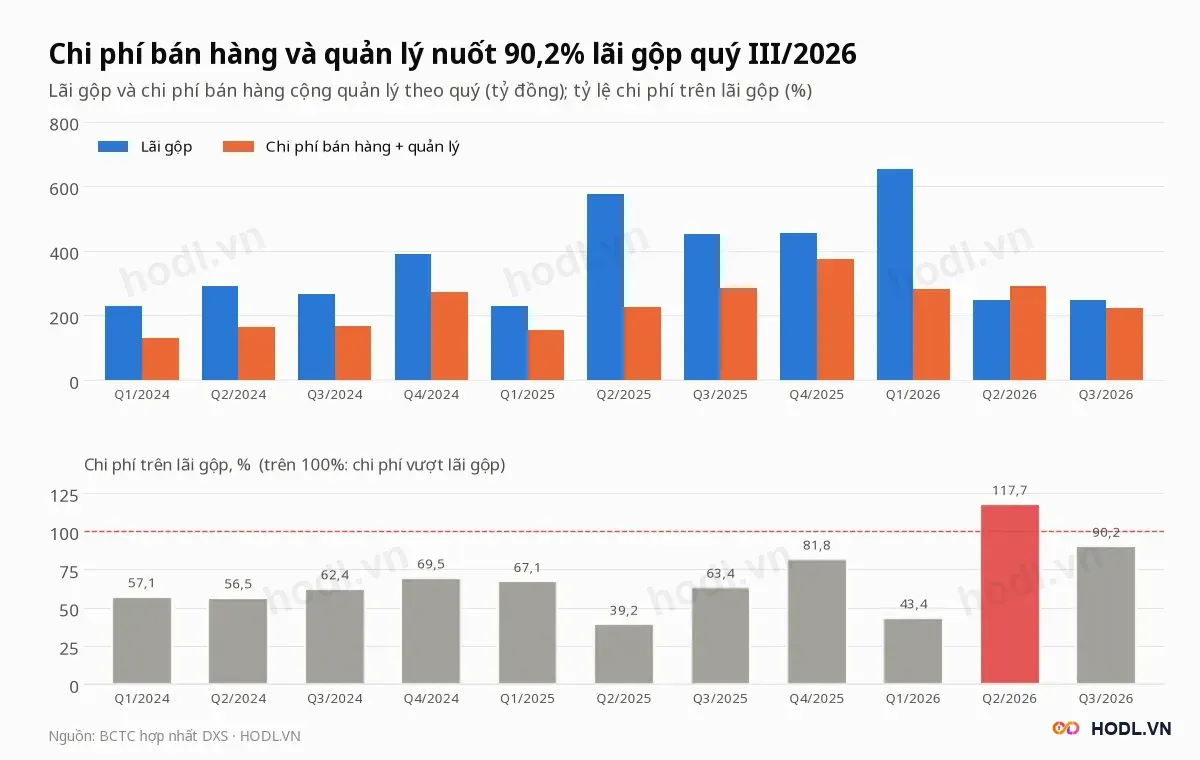
Chi phí bán hàng và quản lý quý III là 223,7 tỷ đồng, bằng 90,2% lãi gộp. Quý II là 290,0 tỷ, bằng 117,7% lãi gộp, quý duy nhất chi phí vượt lãi gộp trong 11 quý từ quý I/2024.
Chín tháng chi phí này là 796,8 tỷ, tăng 19,6% so với 666,2 tỷ. Chi phí lãi vay chín tháng 96,6 tỷ, tăng 44,6% so với 66,8 tỷ, trong khi vay cuối quý III là 2.820 tỷ, gần bằng 2.778 tỷ cuối quý III/2025.
Phải thu và tồn kho
Rủi ro lớn nhất của Đất Xanh Services nằm ở bảng cân đối, như bài về rủi ro cổ phiếu bất động sản mô tả. Phải thu ngắn hạn là 9.343 tỷ đồng, bằng 56,8% tổng tài sản, và hàng tồn kho 5.452 tỷ bằng 33,2%; cộng lại 90,0% tài sản.
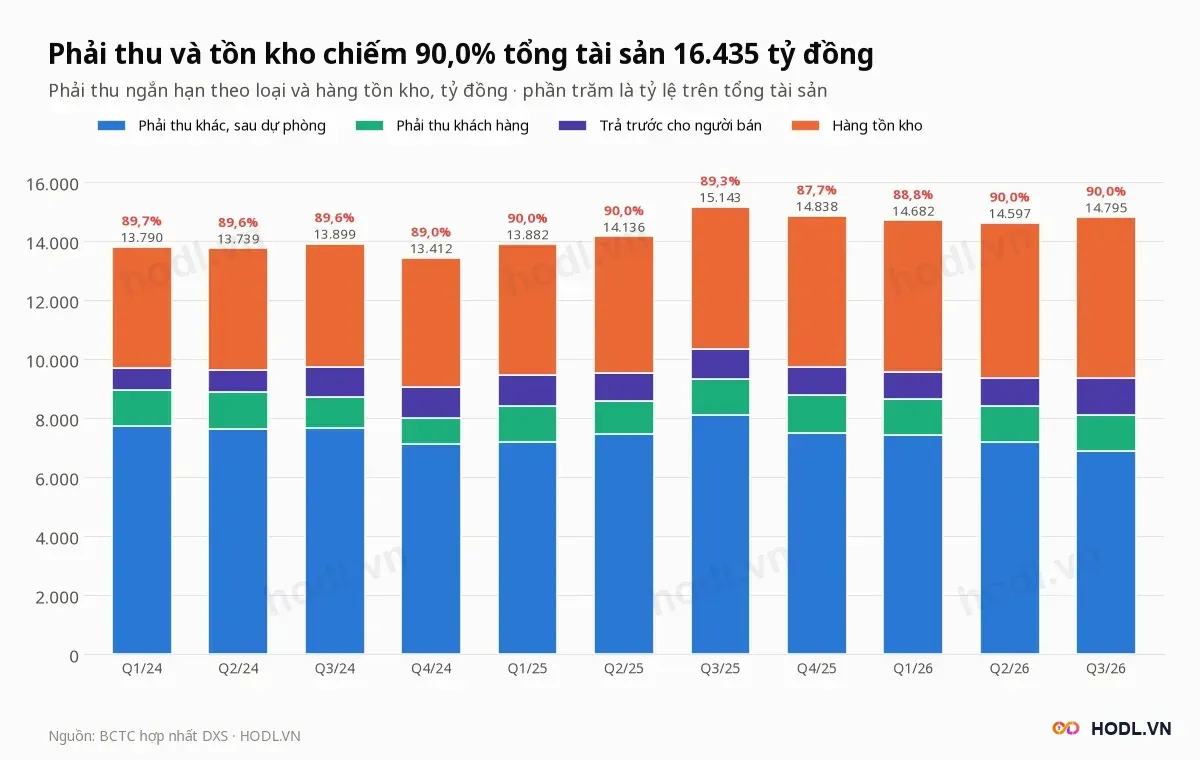
Cơ cấu 9.343 tỷ phải thu cuối quý III:
- Phải thu ngắn hạn khác 7.194 tỷ (77,0%), giảm từ 8.260 tỷ cuối quý III/2025.
- Trả trước cho người bán 1.258 tỷ, tăng 30,9% so với quý II (961 tỷ).
- Phải thu khách hàng 1.219 tỷ.
- Dự phòng phải thu khó đòi trừ 328 tỷ, so với 182 tỷ cuối quý III/2025.
Hàng tồn kho tăng 6,6% từ đầu năm (5.113 tỷ lên 5.452 tỷ) và 13,1% so với cuối quý III/2025. Người mua trả tiền trước tăng từ 785 tỷ lên 1.255 tỷ trong một quý.
Phải thu là nơi lợi nhuận dễ bị giữ lại, nên vòng quay khoản phải thu là chỉ số cần theo dõi mỗi quý. Mỗi 1% giá trị phải thu là 93,4 tỷ đồng, bằng 63,6% lợi nhuận mẹ bốn quý.
Nợ vay và dòng tiền
Vay và nợ thuê tài chính của Đất Xanh Services cuối quý III là 2.820 tỷ đồng, gồm 1.791 tỷ ngắn hạn và 1.029 tỷ dài hạn. Tiền và đầu tư ngắn hạn chỉ 620 tỷ, giảm từ 1.118 tỷ cuối 2025, nên vay ròng là 2.199 tỷ, bằng 34,1% vốn chủ cổ đông mẹ.
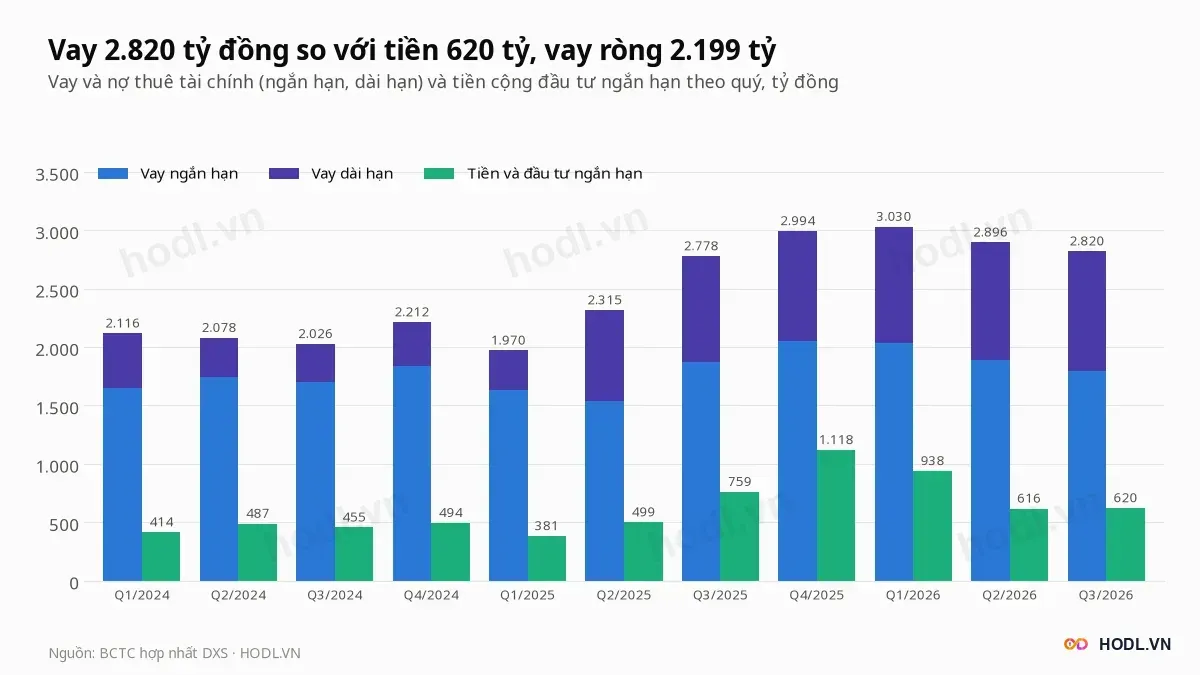
Nợ phải trả 7.401 tỷ bằng 45,0% tổng tài sản. Tài sản ngắn hạn 15.757 tỷ gấp 2,5 lần nợ ngắn hạn 6.341 tỷ, nhưng phần lớn là phải thu và tồn kho.
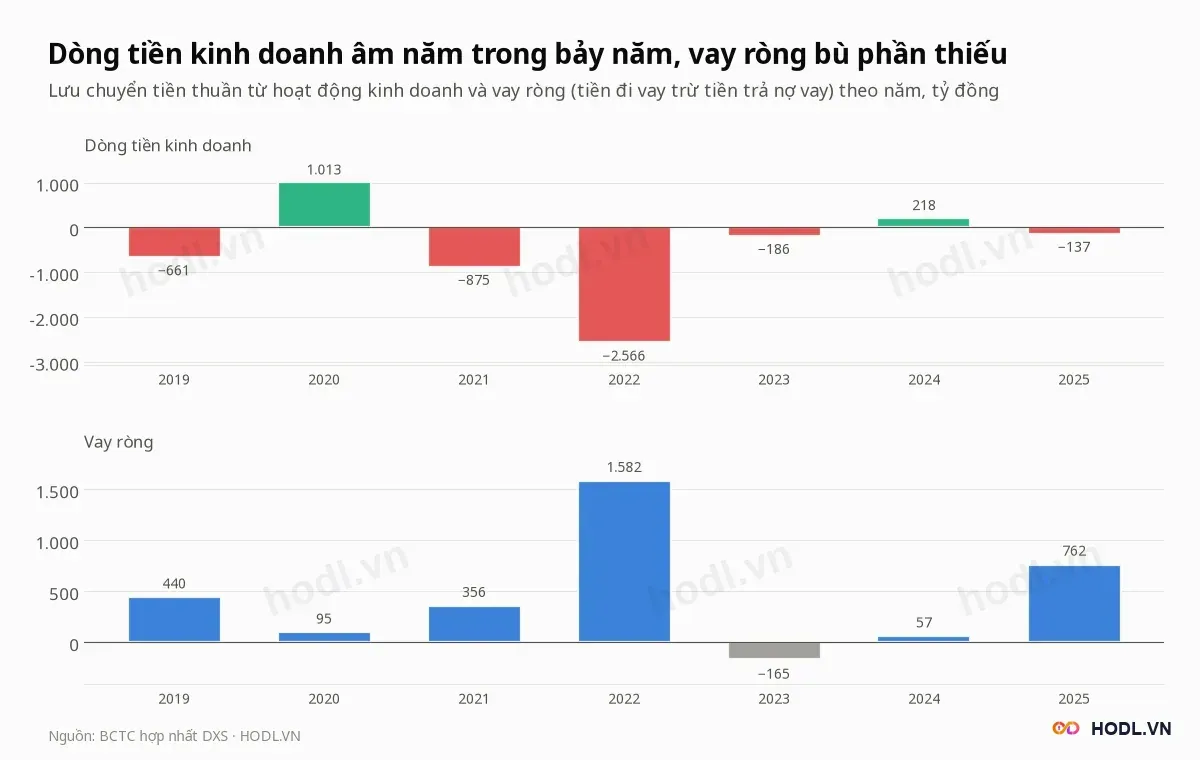
Dòng tiền kinh doanh âm năm trong bảy năm 2019 đến 2025, tổng âm 3.194 tỷ đồng, trong khi vay ròng cộng 3.127 tỷ. Năm 2025 dòng tiền kinh doanh âm 137 tỷ khi phải thu tăng 573 tỷ và hàng tồn kho tăng 584 tỷ, còn vay ròng là 762 tỷ.
Cổ đông và thanh khoản
Công ty Cổ phần Bluemarq Group, mã DXG, nắm 55,37% vốn của Đất Xanh Services. Cổ phiếu tự do chuyển nhượng là 231,64 triệu, bằng 40,0% vốn, và nhà đầu tư nước ngoài nắm 4,97% so với giới hạn 50%.
Các cổ đông lớn theo dữ liệu sở hữu:
- Bluemarq Group: 320,66 triệu cổ phiếu, ngày chốt 31/07/2026.
- Bà Đỗ Thị Hiền: 22,08 triệu cổ phiếu, ngày chốt 05/10/2025.
- Chủ tịch, Tổng giám đốc và hai thành viên hội đồng quản trị: tổng 0,9 triệu cổ phiếu, bằng 0,16% vốn.
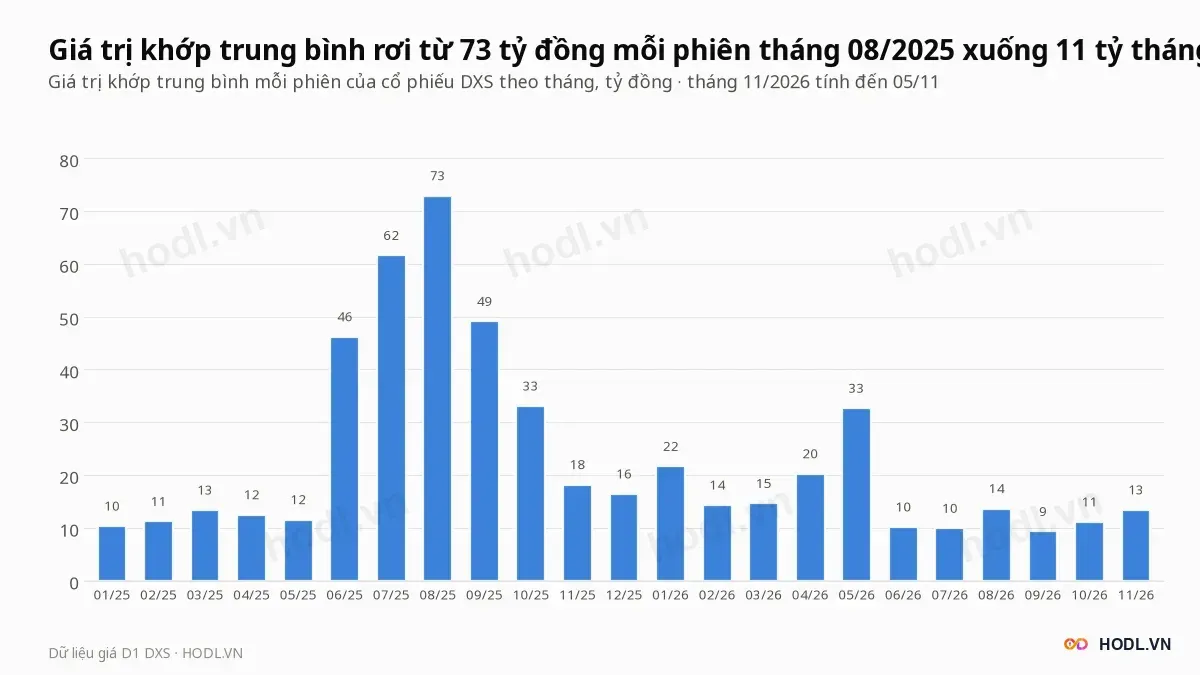
Giá trị khớp trung bình mỗi phiên rơi từ 72,9 tỷ đồng tháng 08/2025 xuống 11,1 tỷ tháng 10/2026, bằng 15,2%. Khối lượng khớp trung bình 20 phiên là 2,46 triệu cổ phiếu, so với 2,10 triệu của 60 phiên.
Khối ngoại và tự doanh
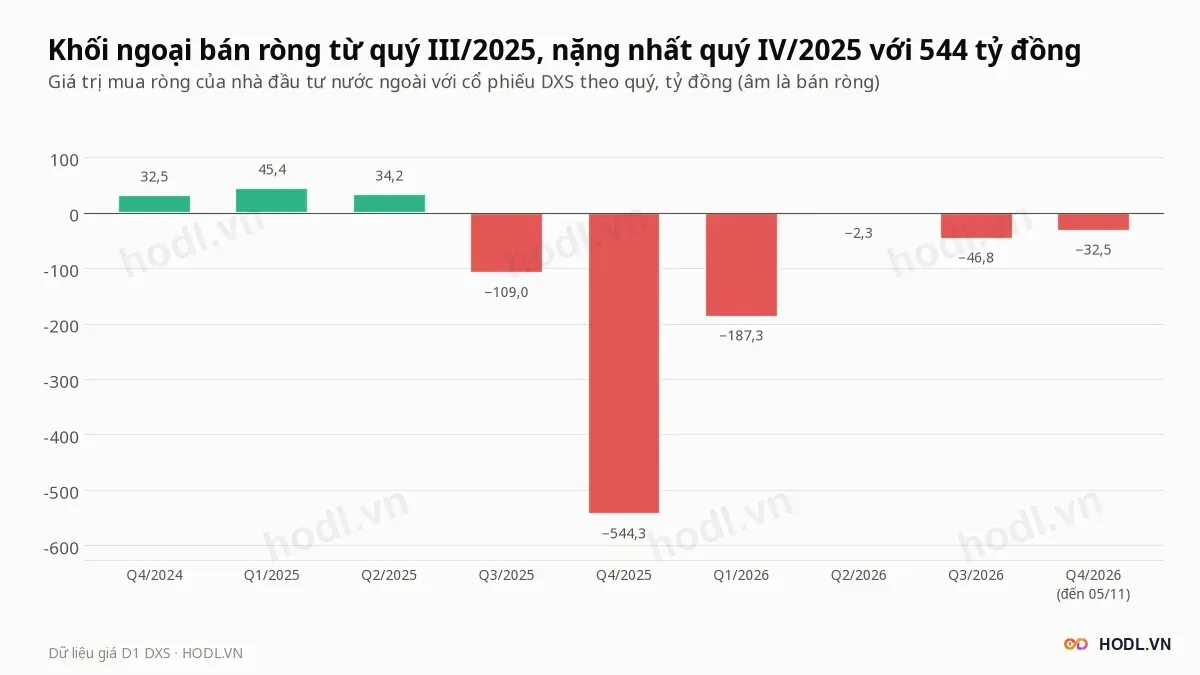
Khối ngoại bán ròng cổ phiếu Đất Xanh Services từ quý III/2025, tính bằng tỷ đồng:
- Quý III/2025: 109,0.
- Quý IV/2025: 544,3.
- Quý I/2026: 187,3.
- Quý II/2026: 2,3.
- Quý III/2026: 46,8.
- Quý IV/2026, đến 05/11: 32,5.
Trong 12 tháng tới 05/11/2026 khối ngoại mua 357,9 tỷ và bán 1.121,6 tỷ, tức bán ròng 763,7 tỷ đồng, với 143 phiên bán ròng và 101 phiên mua ròng. Phiên 18/12/2025 bán ròng 451,5 tỷ, bằng 59% tổng mức bán ròng 12 tháng.
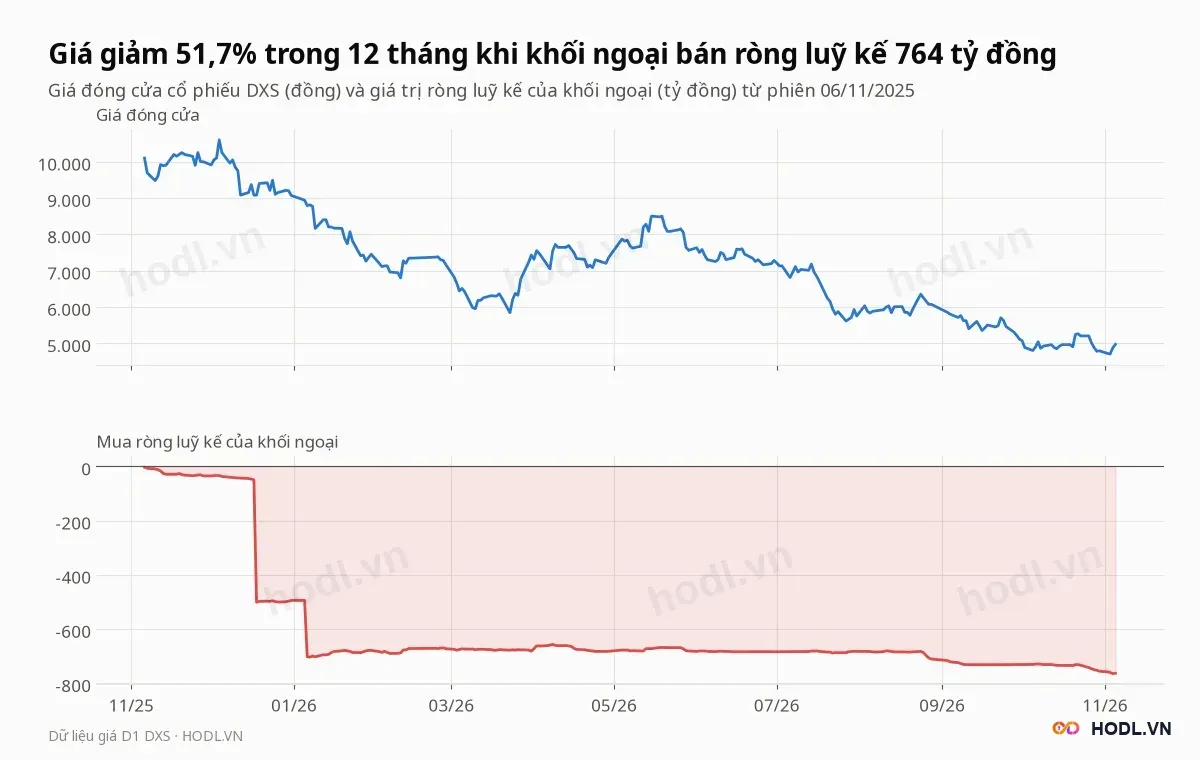
Tỷ lệ sở hữu nước ngoài giảm từ 18,1% ngày 01/10/2024 xuống 4,97%. Giá 12 tháng giảm 51,7%, từ 10.300 đồng xuống 4.970 đồng.
Tự doanh gần như không giao dịch: trong 12 tháng tới 29/10/2026 mua 3,3 tỷ và bán 3,2 tỷ, so với khối ngoại mua và bán gần 1.480 tỷ.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 05/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
