
Phân tích cổ phiếu DRI Quý 4/2026: Lãi quý III giảm 33%, tỷ giá kíp Lào trừ 371 tỷ vốn chủ
Nội dung bài14 phần
- Định giá cổ phiếu DRI: quy mô
- Lợi nhuận quý III đến từ đâu
- Mủ cao su: mùa vụ, sản lượng, tồn kho
- Tiền gửi, nợ vay và dòng tiền
- Tỷ giá kíp Lào và vốn chủ
- Vườn cây, thanh lý và tái canh
- Cổ đông, cổ tức và công ty mẹ
- Khối ngoại và tự doanh
- Định giá cổ phiếu DRI: cùng ngành
- Định giá cổ phiếu DRI: P/E và P/B
- Thang giá tham chiếu
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Kịch bản theo vùng giá
Công ty Cổ phần Đầu tư Cao su Đắk Lắk (DRI, sàn UPCoM) trồng và chế biến mủ cao su ở Lào, và định giá cổ phiếu DRI Quý 4/2026 bắt đầu từ một quý đi ngược cả năm. Doanh thu quý III/2026 giảm 26,1% còn 136,0 tỷ đồng và lợi nhuận sau thuế cổ đông mẹ giảm 33,3% còn 26,0 tỷ, nhưng lợi nhuận trước thuế chín tháng đã đạt 208,2 tỷ đồng, bằng 139,4% kế hoạch cả năm.
Đầu tư Cao su Đắk Lắk sản xuất mủ cao su ở công ty con Daklaoruco, tỉnh Champasak, Lào. Báo cáo công ty con quy đổi sang đồng Việt Nam nên vốn chủ mang chênh lệch tỷ giá âm 370,8 tỷ đồng, bằng 50,4% vốn chủ.
Giá đóng cửa phiên 05/11/2026 là 13.500 đồng, ứng với P/E 4,7 lần và P/B 1,35 lần, thấp hơn đỉnh 16.900 đồng ngày 09/10/2026 là 20,1%. Khối ngoại mua ròng 31,6 tỷ đồng trong quý IV tới 05/11.
Bài đi từ kết quả quý III sang sản lượng và tồn kho, tiền gửi và nợ vay, tỷ giá kíp, vườn cây, cổ đông, rồi định giá và kỹ thuật.
Điểm chính
- Doanh thu quý III giảm 26,1% còn 136,0 tỷ, lãi mẹ giảm 33,3% còn 26,0 tỷ. Chín tháng lãi mẹ là 167,8 tỷ, tăng 43,6% và bằng 106,6% cả năm 2025.
- Lãi trước thuế chín tháng 208,2 tỷ bằng 139,4% kế hoạch năm (149,4 tỷ), còn doanh thu và thu nhập mới đạt 79,4% kế hoạch (820,1 tỷ). Tồn kho cuối quý III là 183,9 tỷ, tăng 26,2% so với quý II.
- Tiền và tiền gửi 344,4 tỷ (34,8% vốn hoá), vay 107,6 tỷ, trong đó 91% ở Lào với lãi suất 10,95% đến 12,6% bằng kíp. Dòng tiền kinh doanh chín tháng 125,3 tỷ, bằng 60,2% lãi trước thuế.
- Chênh lệch tỷ giá âm 370,8 tỷ bằng 50,4% vốn chủ; thuế khấu trừ tại nguồn 11,1 tỷ và cổ tức 10% (73,2 tỷ) cùng trừ vào vốn chủ chín tháng. Hội đồng quản trị chủ trương thanh lý 1.975,2 ha cao su (23,0% diện tích) giai đoạn 2027 đến 2030.
- Giá 13.500 đồng ngầm định ROE bền vững 15,2% so với ROE bốn quý 29,8%. Dakruco nắm 45,00% vốn, khối ngoại nắm 5,18% (tăng từ 2,45% cuối quý III).
Định giá cổ phiếu DRI: quy mô
Đầu tư Cao su Đắk Lắk giao dịch trên UPCoM từ 23/05/2017 với mã DRI, vốn điều lệ 732 tỷ đồng tương ứng 73,2 triệu cổ phiếu, không có cổ phiếu quỹ. Vốn hoá theo giá 13.500 đồng là 988,2 tỷ đồng.
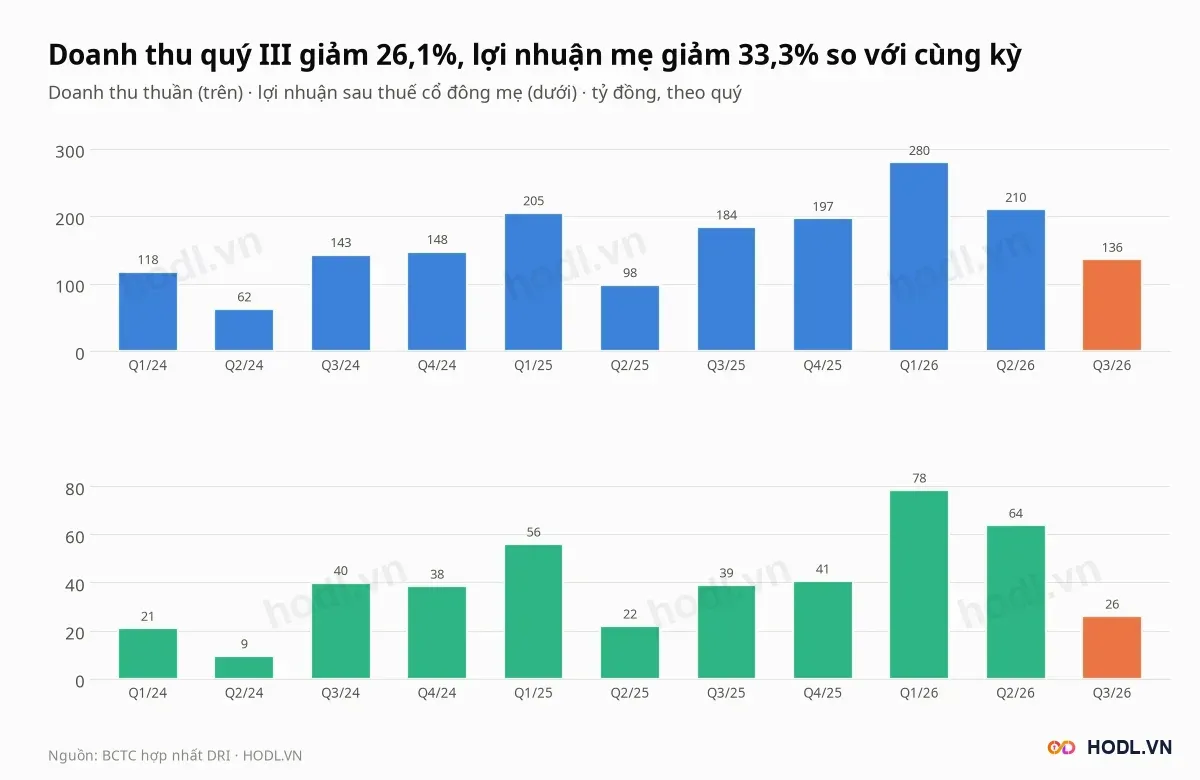
Quý III/2026 doanh thu thuần là 136,0 tỷ đồng, giảm 26,1% so với 184,1 tỷ cùng kỳ và thấp hơn 35,3% so với quý II (210,1 tỷ). Lợi nhuận sau thuế cổ đông mẹ là 26,0 tỷ, so với 39,0 tỷ cùng kỳ.
Chín tháng 2026 doanh thu thuần là 622,0 tỷ đồng, tăng 27,6%, và lợi nhuận sau thuế cổ đông mẹ là 167,8 tỷ, tăng 43,6%. Con số này bằng 106,6% lợi nhuận cả năm 2025 (157,4 tỷ).
Lợi nhuận mẹ năm 2025 gấp 1,4 lần năm 2024 (109,0 tỷ) và gấp 3,9 lần năm 2019 (40,8 tỷ). Mủ cao su chiếm 93,58% doanh thu và 96,77% lãi gộp năm 2025, sầu riêng chiếm 2,84% doanh thu; doanh thu quý III/2026 hoàn toàn là mủ cao su.
Các chỉ số bốn quý tới Q3/2026:
- EPS 2.852 đồng, BVPS 9.971 đồng.
- ROE 29,8%.
- P/E 4,73 lần, P/B 1,35 lần.
- Giá trị doanh nghiệp 756,8 tỷ, EV/EBITDA 2,6 lần (EBITDA 288,2 tỷ).
Lợi nhuận quý III đến từ đâu
Ở Đầu tư Cao su Đắk Lắk, doanh thu giảm 26,1% kéo lãi gộp giảm 28,9% xuống 46,5 tỷ đồng, với biên gộp 34,2% so với 35,5% cùng kỳ và 42,3% quý II. Văn bản giải trình ngày 23/10/2026 nêu nguyên nhân chính là doanh thu bán hàng giảm 26,14%.
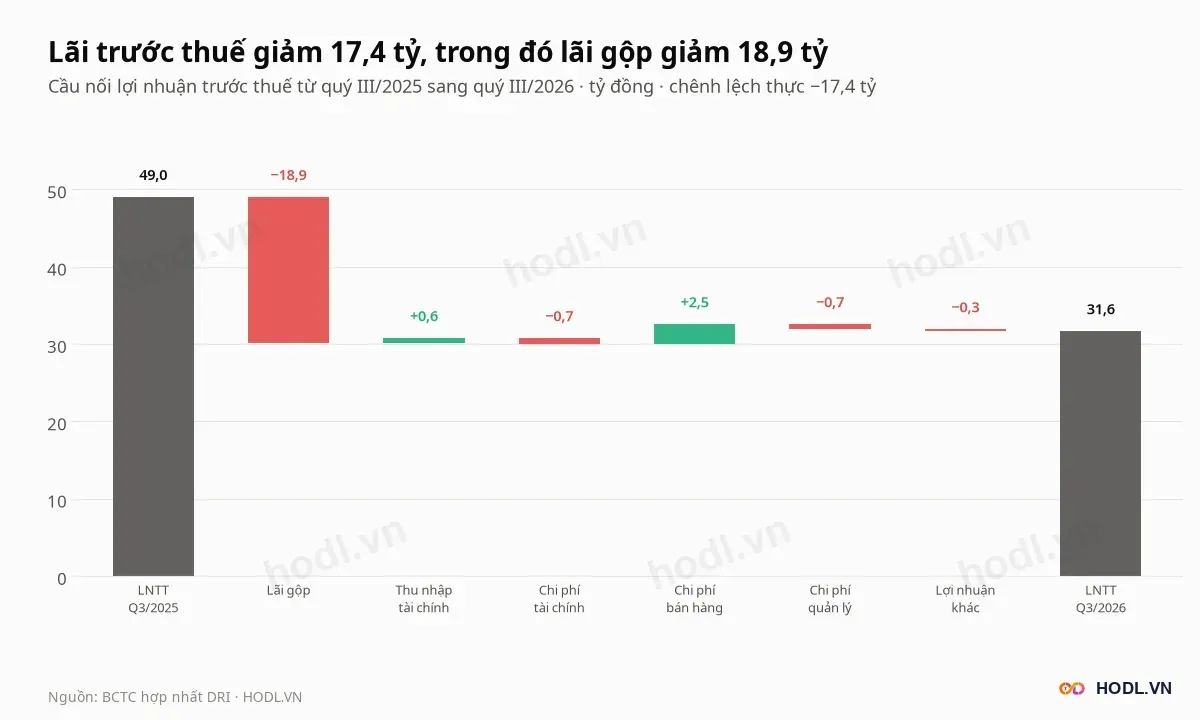
Lợi nhuận trước thuế quý III là 31,6 tỷ đồng, giảm 17,4 tỷ so với 49,0 tỷ cùng kỳ. Các bước cầu nối:
- Lãi gộp −18,9 tỷ.
- Chi phí bán hàng +2,5 tỷ (5,1 tỷ so với 7,6 tỷ).
- Chi phí quản lý −0,7 tỷ, chi phí tài chính −0,7 tỷ (3,6 tỷ), thu nhập tài chính +0,6 tỷ, lợi nhuận khác −0,3 tỷ.
BCTC và văn bản giải trình không công bố sản lượng hay giá bán theo quý, nên bài không tách phần giảm doanh thu thành khối lượng và giá. Riêng công ty mẹ, lợi nhuận sau thuế quý III chỉ 0,15 tỷ, giảm 84,98%, do lỗ chênh lệch tỷ giá khi đánh giá lại khoản mục tiền tệ gốc ngoại tệ.
Chín tháng lãi trước thuế tăng 66,4 tỷ lên 208,2 tỷ đồng. Các bước cầu nối:
- Lãi gộp +59,6 tỷ (244,6 tỷ so với 185,0 tỷ).
- Thu nhập tài chính +11,7 tỷ (27,6 tỷ so với 15,9 tỷ).
- Lợi nhuận khác +2,9 tỷ, chi phí bán hàng +1,7 tỷ.
- Chi phí tài chính −4,8 tỷ, trong đó chi phí đi vay 6,4 tỷ so với 1,9 tỷ.
- Chi phí quản lý −4,6 tỷ.
Biên gộp chín tháng là 39,3%, so với 37,9% cùng kỳ. Thuế thu nhập doanh nghiệp hiện hành và hoãn lại là 40,8 tỷ, bằng 19,6% lãi trước thuế.
Kế hoạch 2026 trong báo cáo thường niên gồm tổng doanh thu và thu nhập 820,1 tỷ đồng, lãi trước thuế hợp nhất 149,4 tỷ và cổ tức 10%. Chín tháng doanh thu và thu nhập là 651,2 tỷ (79,4%), chi phí 443,0 tỷ (66,0%) và lãi trước thuế 208,2 tỷ (139,4%).
Quý IV chỉ cần 169,0 tỷ doanh thu và thu nhập để đạt kế hoạch, so với 196,7 tỷ doanh thu của quý IV/2025.
Mủ cao su: mùa vụ, sản lượng, tồn kho
Doanh thu của Đầu tư Cao su Đắk Lắk theo quý có mùa vụ: quý II thấp nhất (62,5 tỷ năm 2024, 98,4 tỷ năm 2025), quý I và quý IV cao hơn. Năm 2026 quý II đạt 210,1 tỷ, gấp 2,1 lần cùng kỳ, rồi quý III giảm còn 136,0 tỷ.
Quý III/2026 bằng 64,7% quý II, trong khi quý III/2025 gấp 1,9 lần quý II/2025.
Báo cáo thường niên 2025 ghi sản lượng khai thác 15.152,8 tấn, tăng 36,3% và vượt 12,24% kế hoạch. Xuất bán 14.007,8 tấn với giá bình quân 1.857 USD/tấn (tăng 11,05%), xuất khẩu 49,13% lượng bán.
Kế hoạch 2026:
- Khai thác 13.800 tấn, thấp hơn 8,9% năm 2025, năng suất 1,69 tấn/ha (năm 2025: 1,81).
- Tiêu thụ 16.900 tấn, cao hơn 20,6% năm 2025, tỷ lệ xuất khẩu 65%.
- Daklaoruco thu mua khoảng 2.000 tấn mủ của hộ tiểu điền; trừ phần này vẫn còn 1.100 tấn tiêu thụ vượt khai thác.
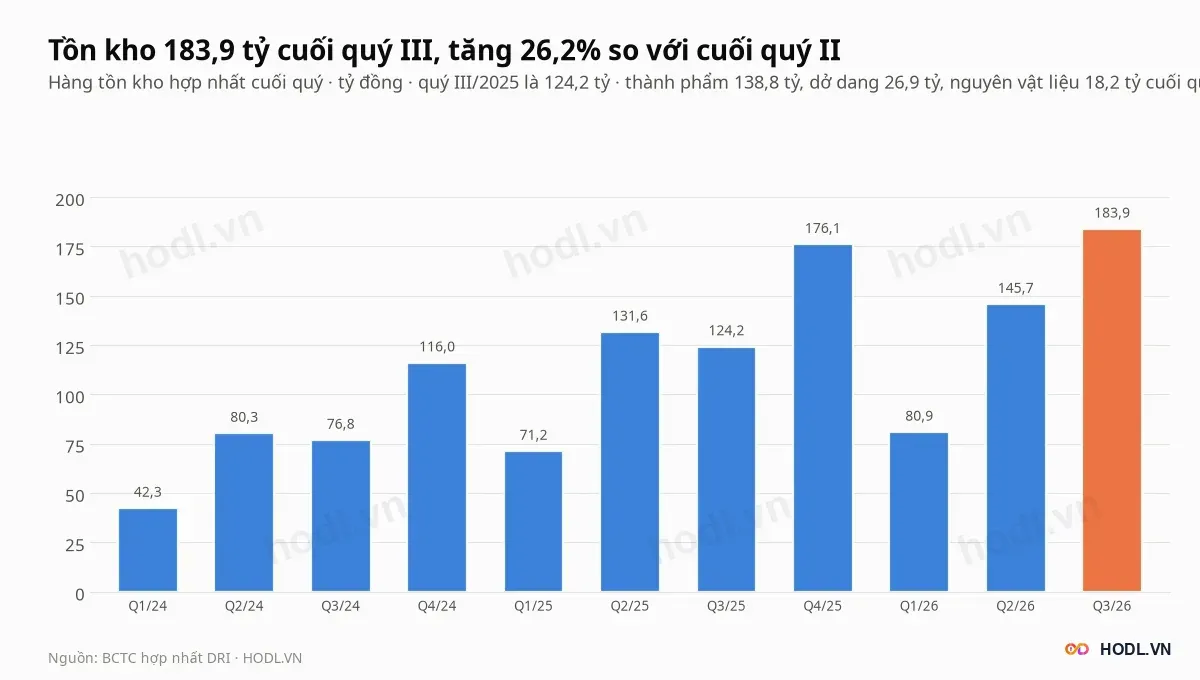
Tồn kho cuối quý III là 183,9 tỷ đồng, tăng 26,2% so với cuối quý II (145,7 tỷ) và 48,1% so với cuối quý III/2025 (124,2 tỷ). Thành phẩm 138,8 tỷ (đầu năm 153,2 tỷ), chi phí sản xuất dở dang 26,9 tỷ (đầu năm 6,3 tỷ), nguyên vật liệu 18,2 tỷ.
Nghị quyết Hội đồng quản trị ngày 02/11/2026 thống nhất kế hoạch bán mủ quý IV và phương án tồn kho cuối năm, yêu cầu tăng bán xuất khẩu và sản phẩm FSC/EUDR. Phải thu khách hàng giảm từ 29,4 tỷ đầu năm xuống 2,5 tỷ.
Năm 2025 mủ cao su cho 253,8 tỷ lãi gộp (96,77%), sầu riêng 7,6 tỷ (2,89%) và điều 0,9 tỷ (0,34%). Sầu riêng thu hoạch 575,2 tấn, bằng 89,88% kế hoạch, với giá bán 34,93 triệu đồng/tấn so với kế hoạch 50,06 triệu.
Mủ đạt chuẩn FSC/EUDR xuất bán 784,3 tấn, giá cao hơn bình quân 130 USD/tấn so với hàng không có chứng nhận.
Tiền gửi, nợ vay và dòng tiền
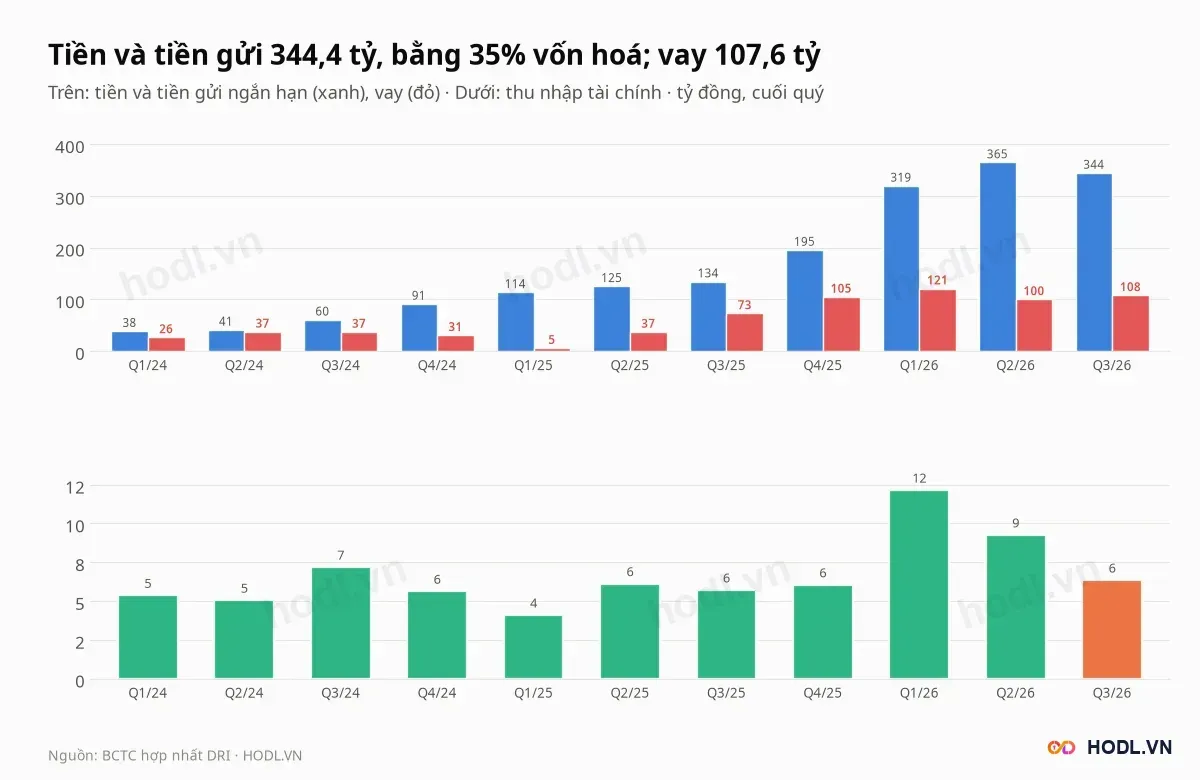
Đầu tư Cao su Đắk Lắk có tiền và tiền gửi ngắn hạn là 344,4 tỷ đồng (72,6 tỷ tiền và 271,8 tỷ tiền gửi có kỳ hạn), bằng 34,8% vốn hoá và tăng 76,3% so với 195,3 tỷ cuối 2025. Vay là 107,6 tỷ, nên tiền ròng là 236,7 tỷ, bằng 24,0% vốn hoá.
Tiền gửi có kỳ hạn gốc 269,7 tỷ đồng nằm ở:
- Vietinbank Lào, chi nhánh Champasak: 128,2 tỷ (47,5%).
- Quỹ tín dụng nhân dân Cao su Đắk Lắk: 70,0 tỷ (26,0%), tăng từ 50,0 tỷ đầu năm.
- Lao - Viet Bank, chi nhánh Champasak: 26,4 tỷ.
- Agribank (Buôn Ma Thuột, Gia Lai) và Vietinbank Đắk Lắk: 45,0 tỷ.
Ngoài tiền gửi, DRI góp vốn 3,0 tỷ vào Quỹ tín dụng nhân dân đó và cho Dakruco vay dài hạn 40,0 tỷ (đầu năm 80,0 tỷ).
Vay hợp nhất 107,6 tỷ đồng, trong đó 98,5 tỷ (91%) của Daklaoruco ở Lào bằng kíp:
- Vietinbank Lào ngắn hạn 38,0 tỷ, lãi suất 11,0% (kíp).
- Lao - Viet Bank ngắn hạn 34,7 tỷ, lãi suất 10,95%.
- Vietinbank Lào dài hạn đến 2031: 25,8 tỷ, lãi suất 12,6%.
- Vietinbank Đắk Lắk ngắn hạn 9,2 tỷ, lãi suất 9% đến 9,5%.
Chi phí đi vay chín tháng là 6,4 tỷ, so với 1,9 tỷ cùng kỳ. Nghị quyết ngày 02/11/2026 cho Daklaoruco vay thêm vốn lưu động tới 50 tỷ kíp (khoảng 57,0 tỷ đồng) và tối đa 3 triệu USD kỳ hạn 5 đến 10 năm cho dự án cà phê.
Chín tháng lãi trước thuế 208,2 tỷ đồng nhưng dòng tiền kinh doanh 125,3 tỷ, bằng 60,2%. Khoản phải trả giảm 68,5 tỷ là bước lớn nhất, trong đó phải trả người lao động giảm từ 67,6 tỷ xuống 25,8 tỷ.
Khấu hao cộng 35,8 tỷ, phải thu cộng 15,7 tỷ, hàng tồn kho trừ 7,8 tỷ và thuế đã nộp trừ 25,1 tỷ.
Dòng tiền đầu tư chín tháng âm 161,0 tỷ: chi gửi và cho vay 618,6 tỷ, thu hồi 477,2 tỷ, mua sắm tài sản cố định 32,9 tỷ. Dòng tiền tài chính dương 15,2 tỷ, gồm vay 129,0 tỷ, trả nợ gốc 113,2 tỷ và cổ tức đã trả 0,6 tỷ.
Tỷ giá kíp Lào và vốn chủ
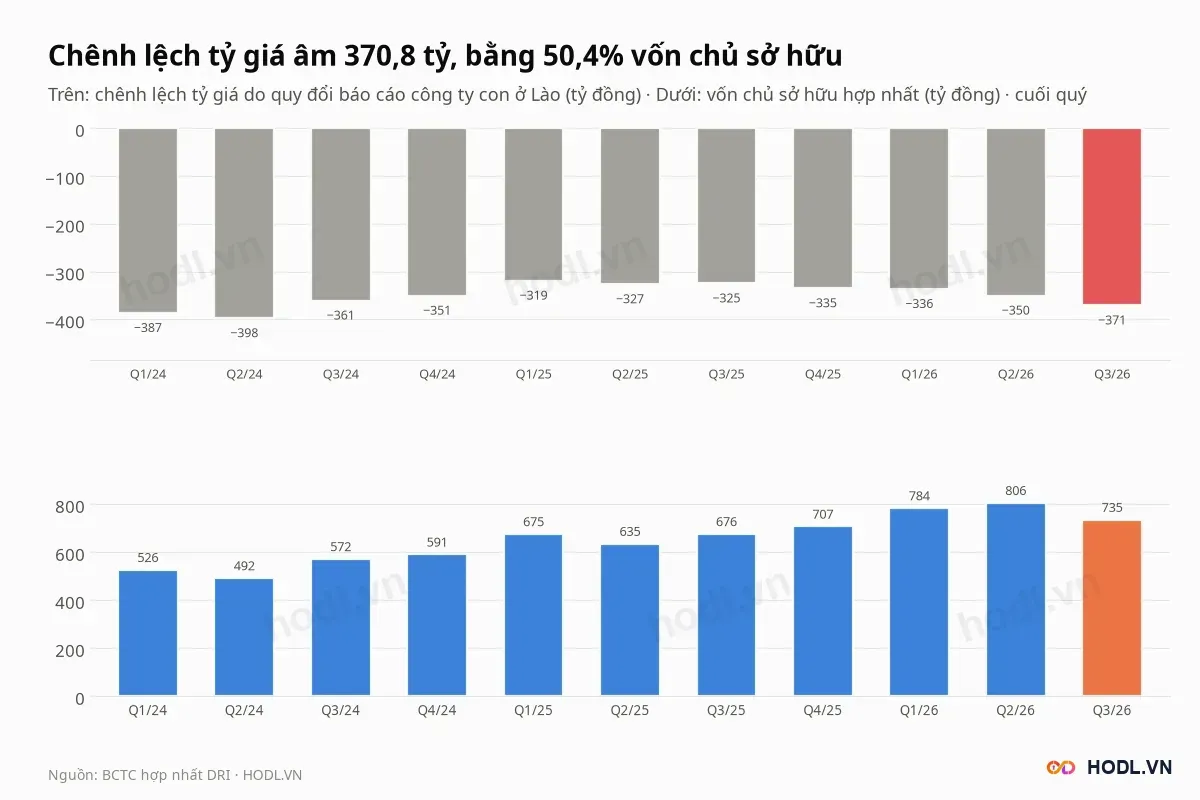
Báo cáo công ty con của Đầu tư Cao su Đắk Lắk ở Lào quy đổi sang đồng Việt Nam theo tỷ giá cuối kỳ, nên kíp yếu đi làm giảm vốn chủ. Tỷ giá cuối quý III là 0,8769 kíp/đồng, so với 0,8252 đầu năm, tức kíp yếu đi 5,9%.
Chênh lệch tỷ giá trên vốn chủ là âm 370,8 tỷ đồng, so với âm 335,0 tỷ cuối 2025 và âm 350,3 tỷ cuối quý II. Khoản này bằng 50,4% vốn chủ 735,2 tỷ.
ROE 29,8% vì vậy tính trên vốn chủ đã bị trừ phần này. Cộng lại chênh lệch tỷ giá, vốn chủ bình quân bốn quý khoảng 1.048 tỷ và ROE còn khoảng 19,9%; giá 13.500 đồng bằng 0,90 lần vốn chủ chưa trừ chênh lệch tỷ giá (15.036 đồng mỗi cổ phiếu).
Chín tháng vốn chủ tăng 28,3 tỷ đồng, từ 706,9 tỷ lên 735,2 tỷ:
- Lợi nhuận sau thuế +167,4 tỷ.
- Cổ tức phải trả −73,2 tỷ, quỹ khen thưởng phúc lợi −16,7 tỷ.
- Chênh lệch tỷ giá quy đổi −38,2 tỷ.
- Thuế khấu trừ tại nguồn −11,1 tỷ, so với 9,0 tỷ chín tháng 2025.
Báo cáo thường niên 2025 nêu thuế chuyển lợi nhuận về nước tại Lào là 10%, và xếp tỷ giá cùng chuyển lợi nhuận vào nhóm rủi ro ảnh hưởng chi trả cổ tức.
Vườn cây, thanh lý và tái canh
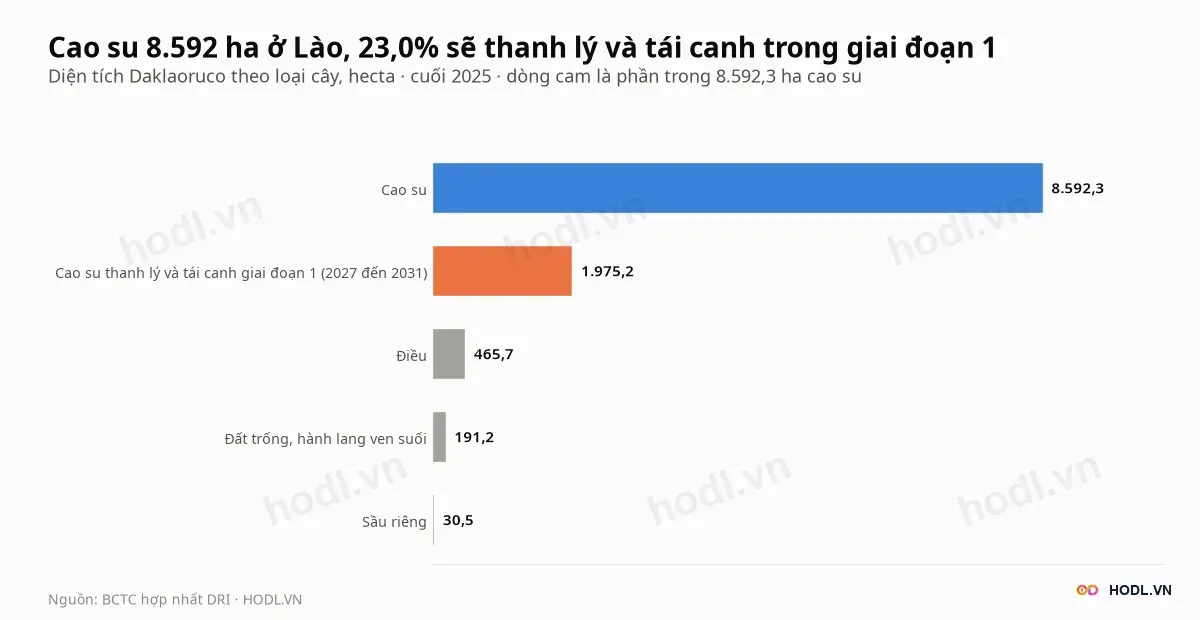
Công ty con Daklaoruco của Đầu tư Cao su Đắk Lắk quản lý 9.276 ha cuối 2025, gồm 8.592,3 ha cao su, 465,7 ha điều, 30,5 ha sầu riêng và 191,2 ha đất trống, hành lang suối, với nhà máy chế biến công suất 18.000 tấn mủ mỗi năm. Năng suất năm 2025 là 1,81 tấn/ha, so với 1,34 tấn/ha năm 2024.
Nghị quyết Hội đồng quản trị ngày 02/11/2026 thông qua chủ trương bán thanh lý 1.975,23 ha cao su (khoảng 804.419 cây), bằng 23,0% diện tích cao su, bàn giao theo lộ trình 2027 đến 2030. Hình thức là chào giá cạnh tranh trọn gói trong quý IV/2026.
Giá khởi điểm 36 triệu kíp mỗi ha, tổng 71,1 tỷ kíp, khoảng 81,1 tỷ đồng theo tỷ giá cuối quý III và bằng 8,2% vốn hoá. Đơn giá trúng thầu cố định, không điều chỉnh theo tỷ giá, giá gỗ hay trữ lượng gỗ thực tế.
Phần diện tích này tái canh giai đoạn 1 (2028 đến 2031) với giống RRIV 209 (68%), RRIV 103 (16%) và RRIV 106 (16%). Báo cáo thường niên nêu Daklaoruco sẽ thu mua mủ tiểu điền để bù sản lượng thiếu hụt khi vườn cây vào lộ trình thanh lý.
Chi phí xây dựng cơ bản dở dang là 72,7 tỷ đồng (đầu năm 58,9 tỷ), trong đó bốn hạng mục lớn nhất chiếm 60,1 tỷ: vườn sầu riêng trồng năm 2020 (28,4 tỷ), vườn cao su trồng năm 2022 (13,8 tỷ), vườn sầu riêng trồng năm 2025 (9,6 tỷ) và vườn cao su trồng năm 2018 (8,3 tỷ).
Các chủ trương khác trong nghị quyết ngày 02/11/2026:
- Khảo sát nhà máy chế biến mủ phụ SVR10 công suất 10.000 tấn mỗi năm tại huyện Lào Ngam, tỉnh Salavan; báo cáo khả thi trình trong quý I/2027.
- Trồng mới 23,45 ha cà phê, tổng mức đầu tư 5,2 tỷ kíp, và chuyển 21,61 ha cao su thanh lý sang sầu riêng.
- Nghiên cứu phương án mua lại cổ phần Dakruwood mà Dakruco đang sở hữu, báo cáo Hội đồng quản trị tháng 12/2026.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 05/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
