
Phân tích cổ phiếu DCL Quý 4/2026: Lỗ quý III 18,5 tỷ, nợ vay lên 960 tỷ
Nội dung bài14 phần
- Định giá cổ phiếu DCL: quy mô
- Lợi nhuận quý III đến từ đâu
- Chi phí bán hàng và lãi vay
- Nợ vay và đầu tư tài chính
- Dòng tiền và chi đầu tư
- Kế hoạch 2026 và các dự án
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá cổ phiếu DCL: P/B, EV trên doanh thu và DCF
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Dự báo xu hướng
- Lịch sự kiện cần theo dõi
- Kết luận
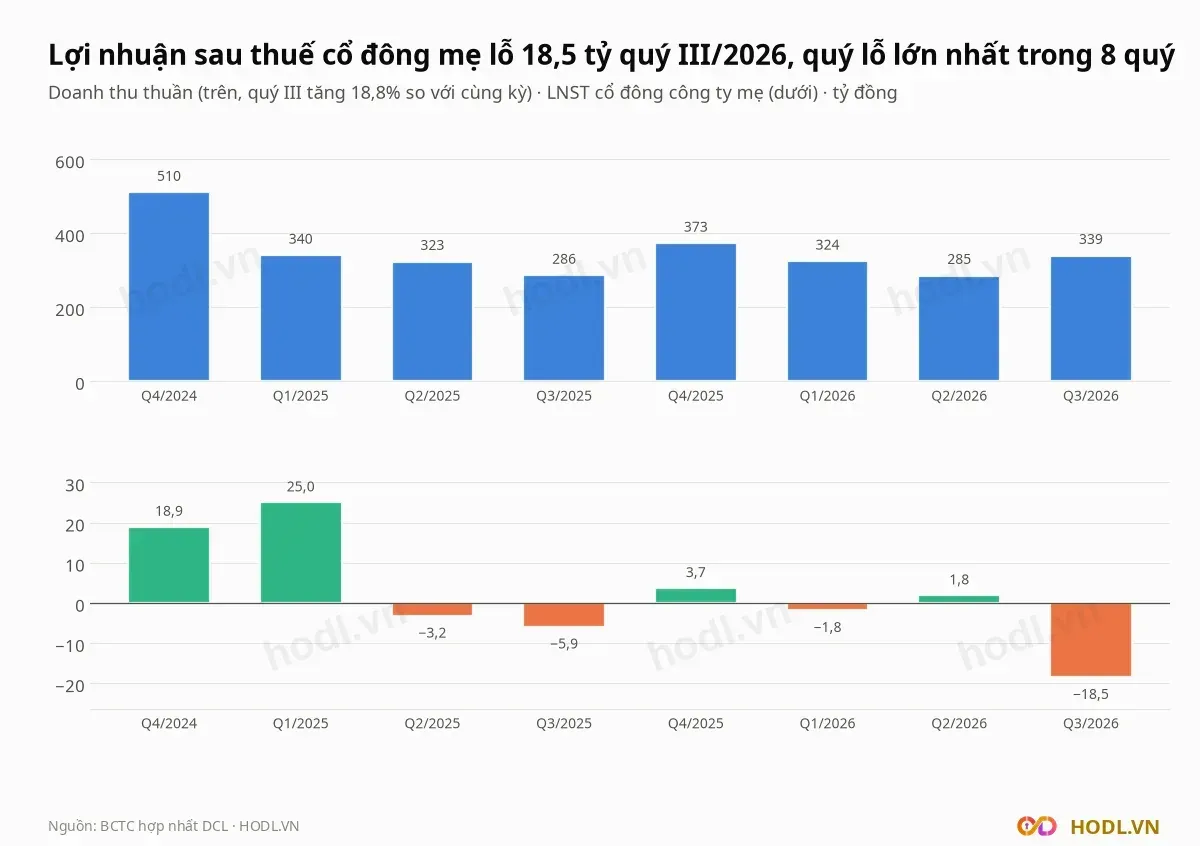
Định giá cổ phiếu DCL Quý 4/2026 bắt đầu từ Công ty Cổ phần Dược phẩm Cửu Long (DCL, sàn HOSE), nhà sản xuất dược phẩm và vỏ nang capsule, với một quý lỗ: doanh thu thuần quý III/2026 là 339,4 tỷ đồng, tăng 18,8% so với cùng kỳ, nhưng lợi nhuận sau thuế cổ đông công ty mẹ là âm 18,5 tỷ đồng, quý lỗ lớn nhất trong tám quý.
Chín tháng doanh thu đi ngang ở 948,8 tỷ (cùng kỳ 949,0 tỷ), lãi gộp giảm từ 149,9 tỷ xuống 126,4 tỷ và nợ vay lên 959,7 tỷ đồng.
Giá đóng cửa phiên 04/11/2026 là 44.400 đồng, ứng với P/B 2,19 lần và vốn hoá 3.243 tỷ đồng, trong khi ROE bốn quý là âm 1,0%. Bài đi từ lợi nhuận quý III sang chi phí, nợ vay, dòng tiền và cổ đông, rồi so sánh cùng ngành, định giá và kỹ thuật.
Điểm chính
- Quý III/2026 doanh thu thuần 339,4 tỷ đồng (tăng 18,8%), lợi nhuận mẹ âm 18,5 tỷ. Chín tháng lợi nhuận trước thuế âm 7,2 tỷ, so với kế hoạch cả năm 100,2 tỷ.
- Lỗ trước thuế quý III nặng thêm 11,6 tỷ so với cùng kỳ: chi phí bán hàng tăng 13,2 tỷ (9,5% doanh thu, từ 6,7%), chi phí tài chính tăng 7,3 tỷ, lãi gộp chỉ tăng 4,9 tỷ. Biên gộp 11,7%.
- Nợ vay tăng 199,6 tỷ trong quý lên 959,7 tỷ, 80,1% là vay ngắn hạn. Đầu tư tài chính ngắn hạn lên 718,7 tỷ; lãi vay quý III 20,3 tỷ gấp 1,8 lần thu nhập tài chính.
- Công ty mẹ F.I.T nắm 58,05% vốn, cổ phiếu tự do chuyển nhượng 40,0%, khối ngoại 0,91%. Khối ngoại bán ròng 5,0 tỷ trong 12 tháng.
- P/B 2,19 lần so với trung vị bảy mã dược 1,87 lần, ROE âm 1,0% so với 15,9%. Giá 44.400 đồng ngầm định ROE bền vững 22,7%; mười một trong mười hai phép định giá thấp hơn giá.
Định giá cổ phiếu DCL: quy mô
Công ty Cổ phần Dược phẩm Cửu Long (DCL) niêm yết trên HOSE từ năm 2008, vốn điều lệ 730,4 tỷ đồng tương ứng 73,04 triệu cổ phiếu. Công ty sản xuất và kinh doanh dược phẩm, vỏ nang capsule, thiết bị y tế và nguyên liệu dược; F.I.T Group là công ty mẹ.
Vốn hoá theo giá 44.400 đồng là 3.243 tỷ đồng, gấp 2,19 lần vốn chủ cổ đông mẹ 1.483,2 tỷ. Tổng tài sản là 2.592,2 tỷ, nợ phải trả 1.088,9 tỷ (42,0% tài sản).
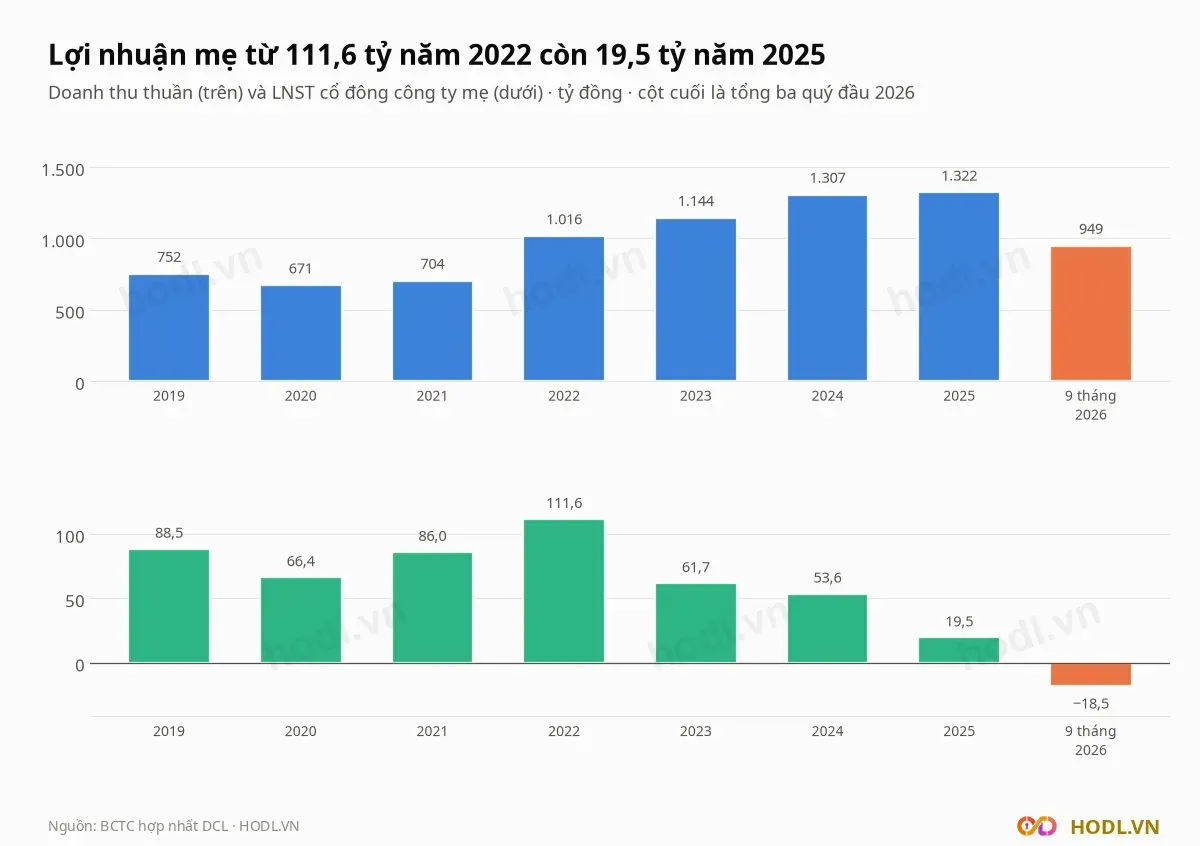
Doanh thu năm 2025 là 1.322 tỷ đồng, gấp 1,8 lần năm 2019, nhưng lợi nhuận mẹ từ 111,6 tỷ năm 2022 còn 19,5 tỷ năm 2025. Biên EBIT (lãi gộp trừ chi phí bán hàng và quản lý) giảm từ 12,6% xuống 4,4%.
Các chỉ số bốn quý tới Q3/2026:
- Lợi nhuận mẹ âm 14,8 tỷ đồng, EPS âm 203 đồng, nên P/E không có nghĩa.
- BVPS 20.306 đồng, P/B 2,19 lần, ROE âm 1,0%.
- Biên gộp 13,7%, biên EBIT 2,1%.
- EBITDA 117,4 tỷ (lợi nhuận trước thuế cộng lãi vay và khấu hao), EV 3.494 tỷ.
Lợi nhuận quý III đến từ đâu
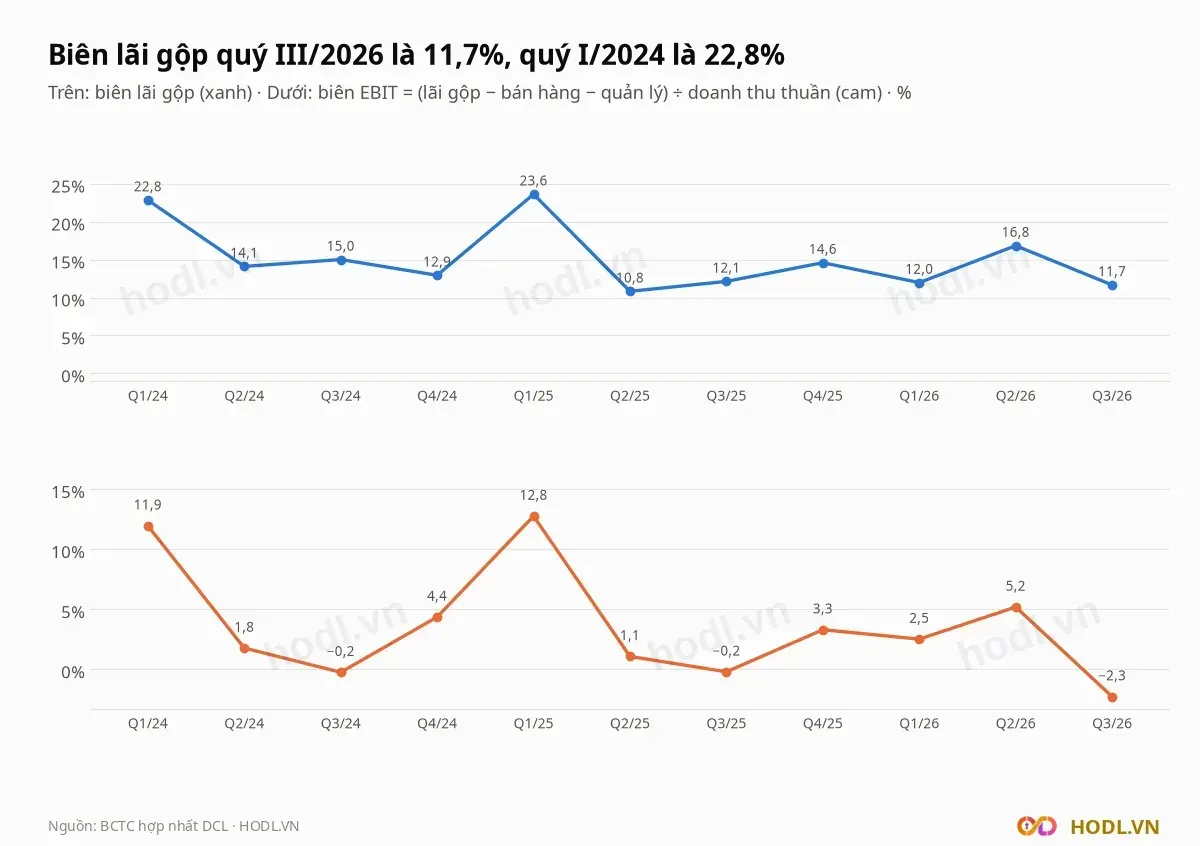
Biên lãi gộp của Dược Cửu Long quý III/2026 là 11,7%, so với 12,1% quý III/2025 và 22,8% quý I/2024. Từ quý II/2025 biên chỉ vượt 15% một lần, ở quý II/2026 (16,8%).
Biên EBIT là âm 2,3% quý III, quý âm thứ ba trong 11 quý.
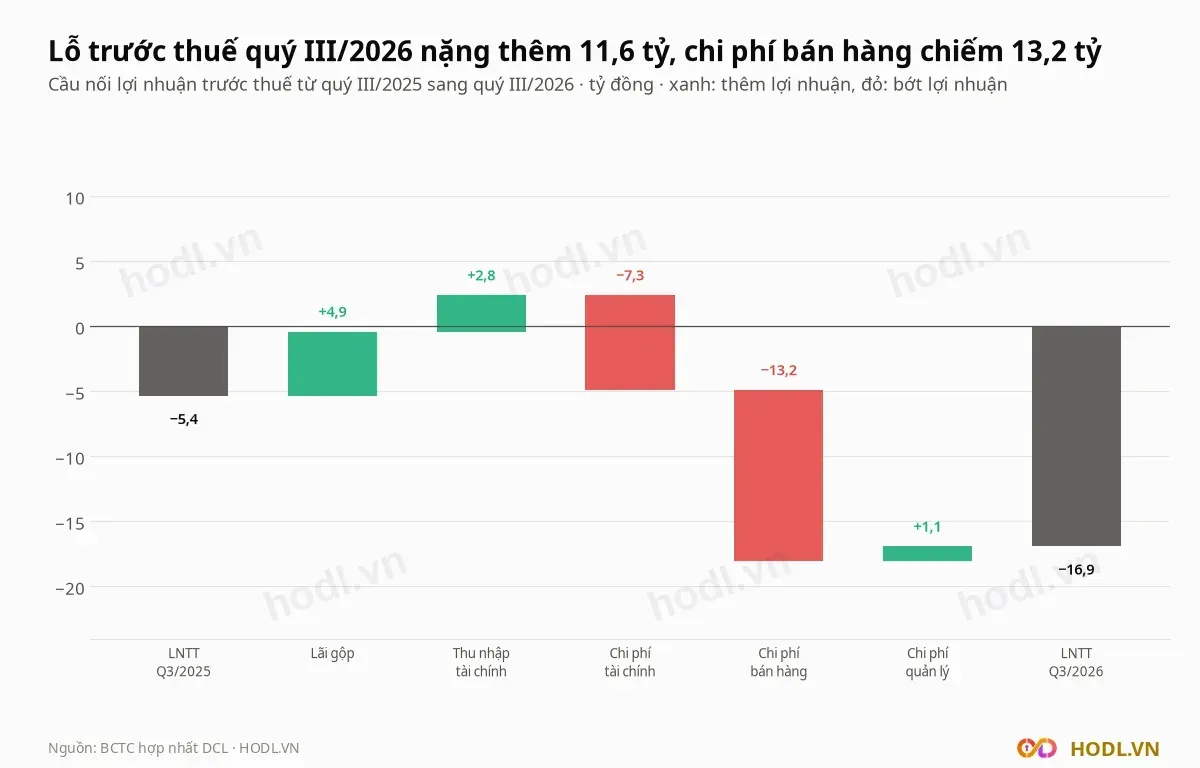
Lỗ trước thuế tăng từ 5,4 tỷ lên 16,9 tỷ đồng, nặng thêm 11,6 tỷ qua các bước:
- Lãi gộp +4,9 tỷ (39,6 tỷ so với 34,7 tỷ).
- Thu nhập tài chính +2,8 tỷ (11,0 tỷ so với 8,2 tỷ).
- Chi phí tài chính −7,3 tỷ (20,3 tỷ so với 13,0 tỷ), toàn bộ là lãi vay.
- Chi phí bán hàng −13,2 tỷ (32,4 tỷ so với 19,3 tỷ).
- Chi phí quản lý +1,1 tỷ (14,9 tỷ so với 16,0 tỷ).
Riêng chi phí bán hàng tăng gấp 2,7 lần mức tăng của lãi gộp.
Chín tháng (tỷ đồng) | 2025 | 2026 |
|---|---|---|
Doanh thu thuần | 949,0 | 948,8 |
Lãi gộp | 149,9 | 126,4 |
Biên gộp | 15,8% | 13,3% |
Chi phí bán hàng | 56,0 | 64,5 |
Chi phí quản lý | 47,7 | 46,6 |
Chi phí lãi vay | 36,6 | 48,6 |
Lợi nhuận trước thuế | 27,1 | −7,2 |
Thuế thu nhập doanh nghiệp | 10,8 | 10,8 |
Lợi nhuận sau thuế cổ đông mẹ | 15,9 | −18,5 |
Chín tháng 2026 công ty vẫn ghi 10,8 tỷ đồng thuế thu nhập doanh nghiệp dù lợi nhuận trước thuế âm 7,2 tỷ, nên lỗ sau thuế (18,0 tỷ) nặng hơn lỗ trước thuế.
Chi phí bán hàng và lãi vay
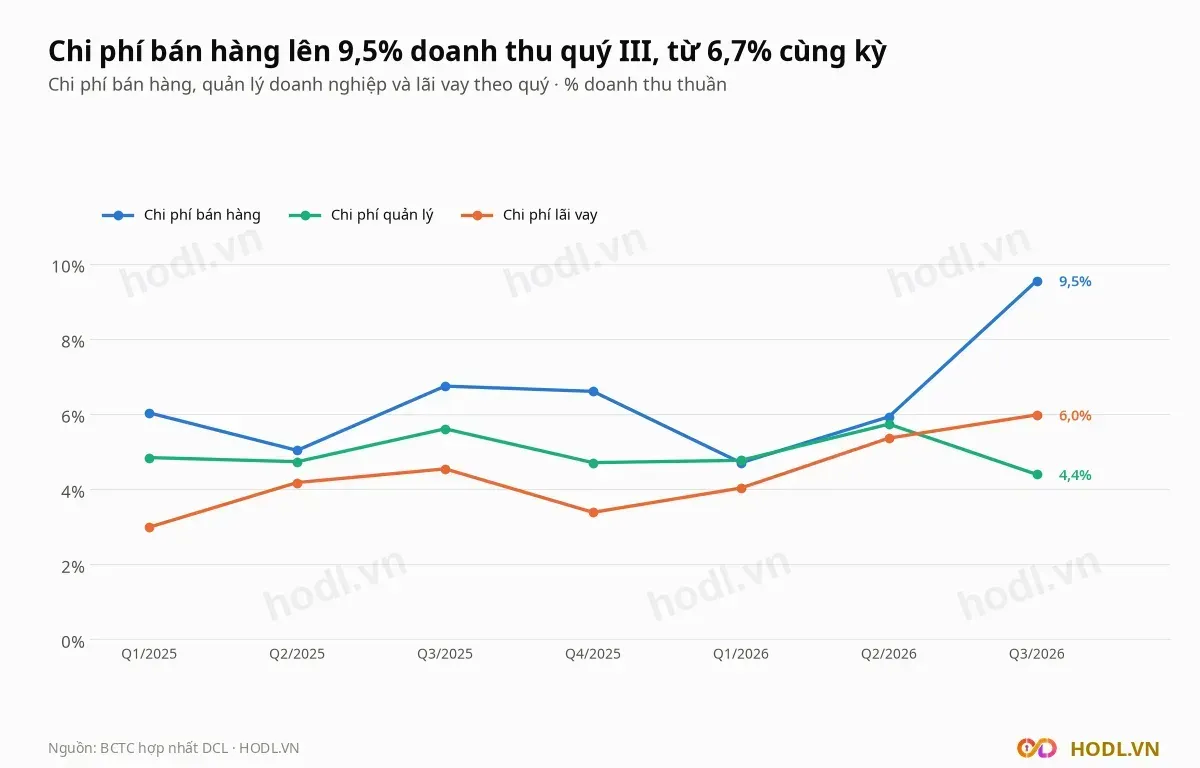
Chi phí bán hàng của Dược Cửu Long quý III là 32,4 tỷ đồng, 9,5% doanh thu, so với 6,7% quý III/2025 và 5,9% quý II/2026. Giá trị gần gấp đôi quý II (16,9 tỷ) trong khi doanh thu tăng 18,9%.
Chi phí quản lý 14,9 tỷ (4,4% doanh thu) là mức thấp nhất trong bảy quý gần nhất.
Chi phí lãi vay quý III là 20,3 tỷ, bằng 6,0% doanh thu so với 4,5% cùng kỳ. Chín tháng lãi vay là 48,6 tỷ, tăng 32,8% so với 36,6 tỷ.
Quy năm, lãi vay quý III bằng khoảng 9,4% nợ vay bình quân đầu và cuối quý. Thu nhập tài chính quý III (11,0 tỷ) quy năm bằng khoảng 6,8% tiền và đầu tư tài chính ngắn hạn bình quân.
Nợ vay và đầu tư tài chính
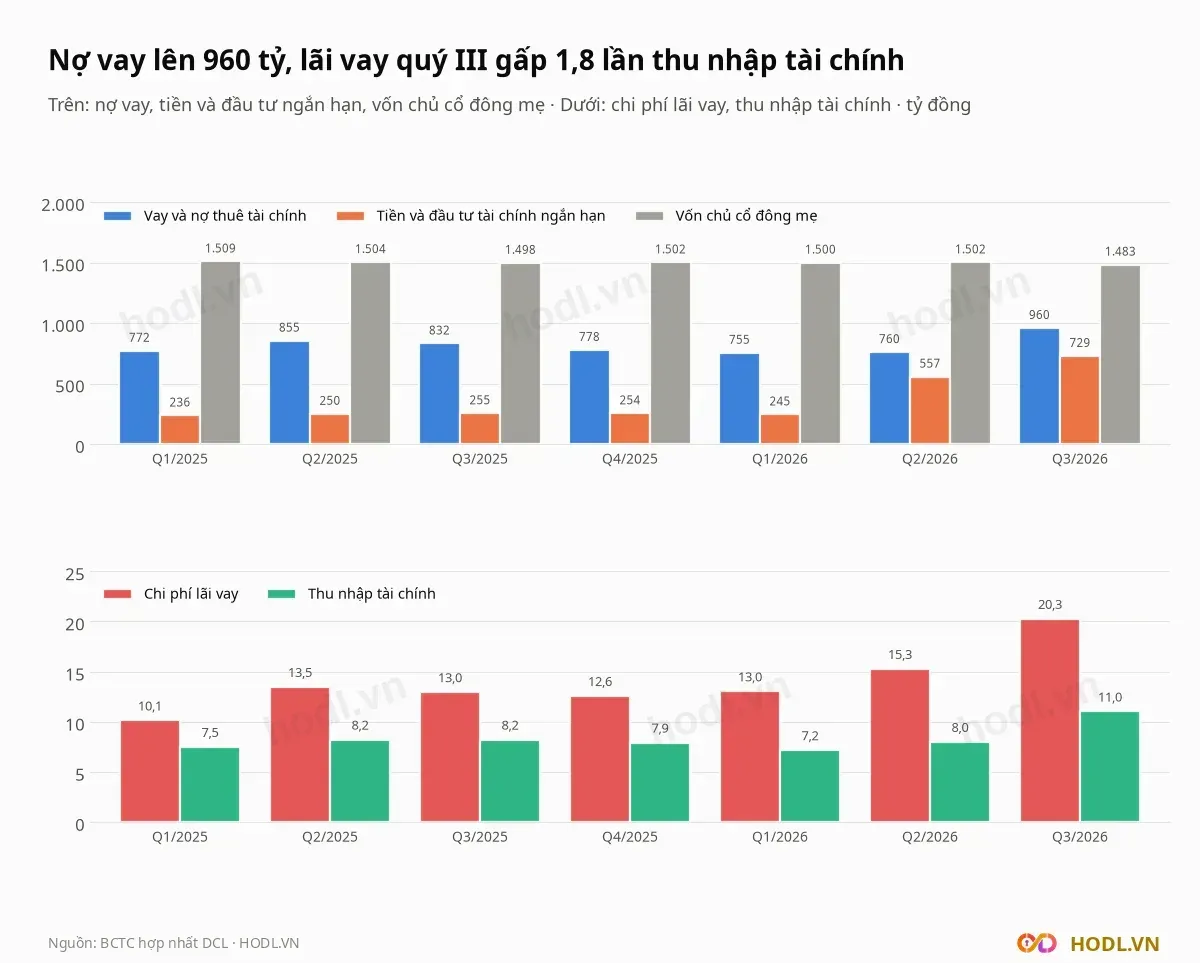
Vay và nợ thuê tài chính của Dược Cửu Long là 959,7 tỷ đồng cuối quý III, tăng 199,6 tỷ trong quý và 181,3 tỷ từ đầu năm, bằng 64,7% vốn chủ. Vay ngắn hạn 768,7 tỷ chiếm 80,1%.
Cùng lúc đầu tư tài chính ngắn hạn tăng từ 232,8 tỷ cuối 2025 lên 718,7 tỷ, riêng quý III thêm 168,5 tỷ, còn tiền mặt chỉ 10,1 tỷ. Nợ vay ròng sau khi trừ tiền và đầu tư ngắn hạn là 230,9 tỷ.
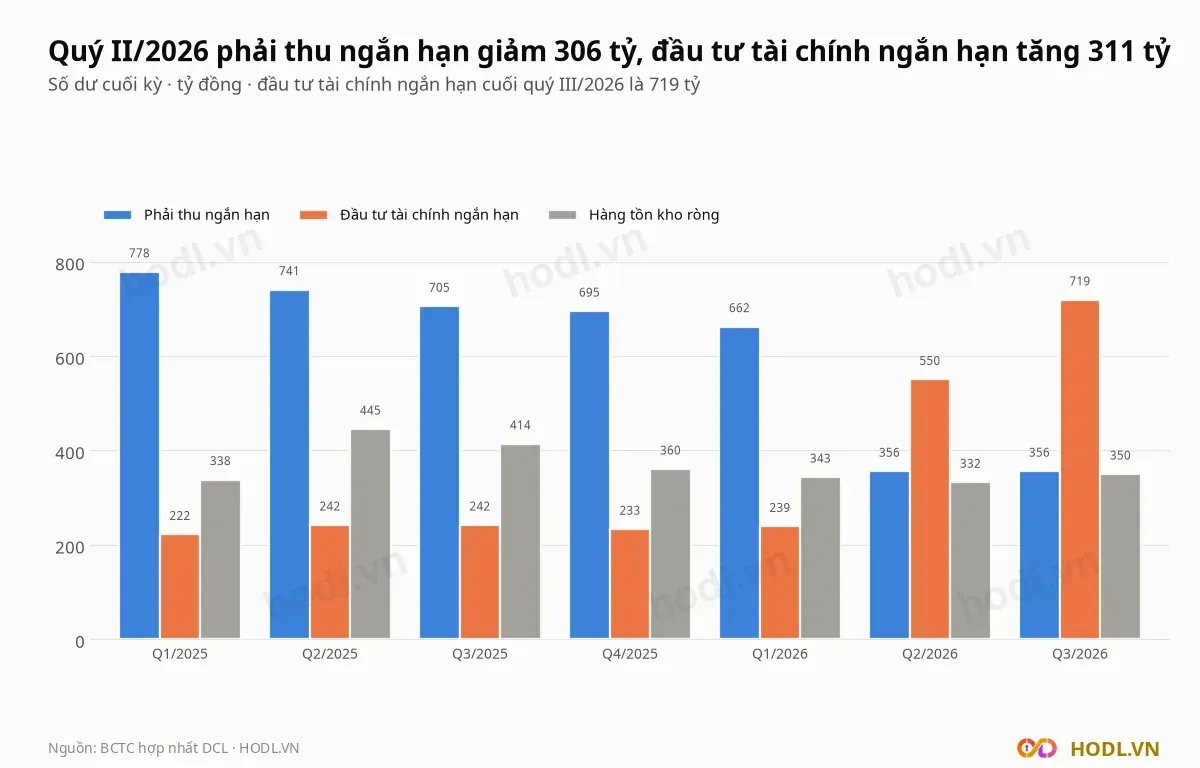
Quý II phải thu ngắn hạn giảm 306,5 tỷ (từ 662,1 tỷ xuống 355,6 tỷ), trong đó khoản phải thu khác giảm từ 353,7 tỷ xuống 49,0 tỷ. Đầu tư tài chính ngắn hạn tăng 311,4 tỷ (từ 238,8 tỷ lên 550,2 tỷ) cùng quý.
Hàng tồn kho ròng 349,7 tỷ, thấp hơn 360,4 tỷ cuối 2025. Tổng tài sản tăng 202,3 tỷ trong quý III lên 2.592,2 tỷ, trong khi vốn chủ giảm 18,3 tỷ vì lỗ.
Dòng tiền và chi đầu tư
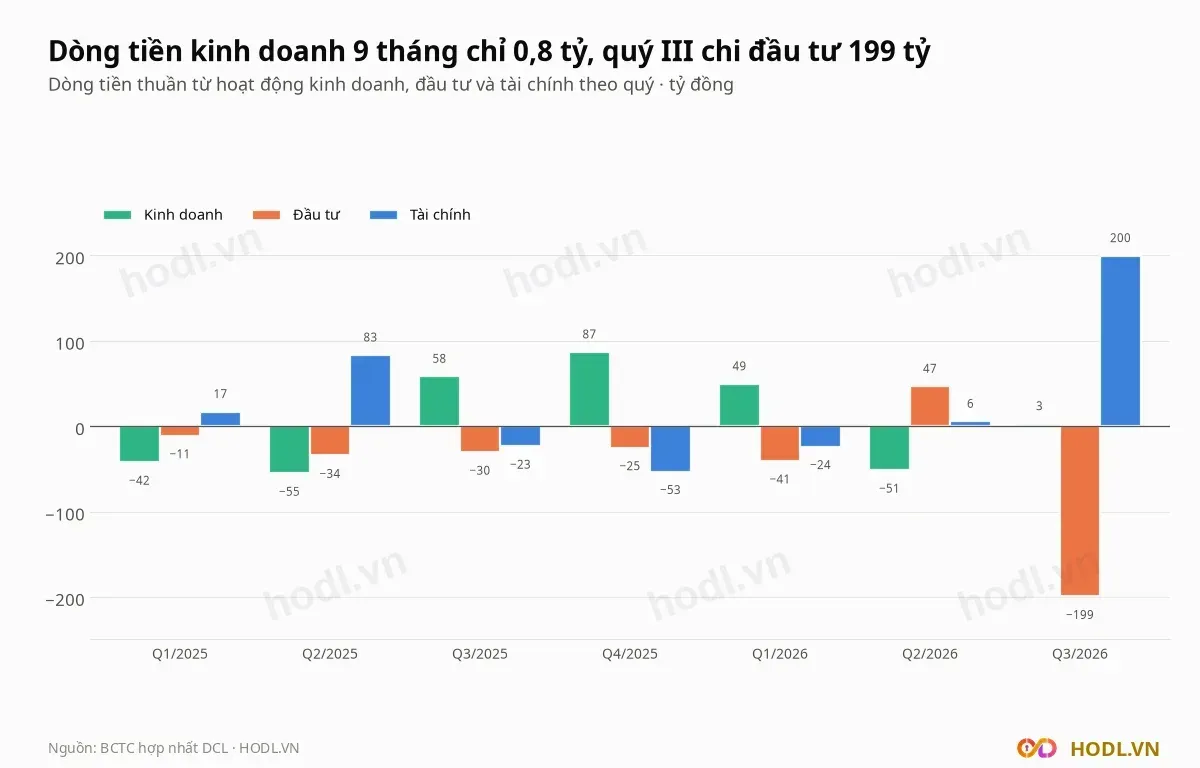
Dòng tiền thuần từ hoạt động kinh doanh của Dược Cửu Long chín tháng 2026 là 0,8 tỷ đồng (cùng kỳ 2025 âm 39,0 tỷ). Ba quý lần lượt là 49,5 tỷ, âm 51,5 tỷ và 2,8 tỷ.
Dòng tiền đầu tư quý III là âm 199,3 tỷ, gồm:
- Chi cho vay và mua công cụ nợ 284,7 tỷ, thu hồi 121,2 tỷ.
- Mua sắm tài sản cố định 37,8 tỷ.
- Cổ tức và lợi nhuận được chia 2,0 tỷ.
Dòng tiền tài chính quý III là +199,6 tỷ: đi vay 526,8 tỷ, trả gốc vay 321,2 tỷ và gốc thuê tài chính 6,1 tỷ. Chín tháng chi cho vay và mua công cụ nợ là 479,0 tỷ, thu hồi 360,6 tỷ; cùng kỳ 2025 lần lượt là 124,0 tỷ và 97,0 tỷ.
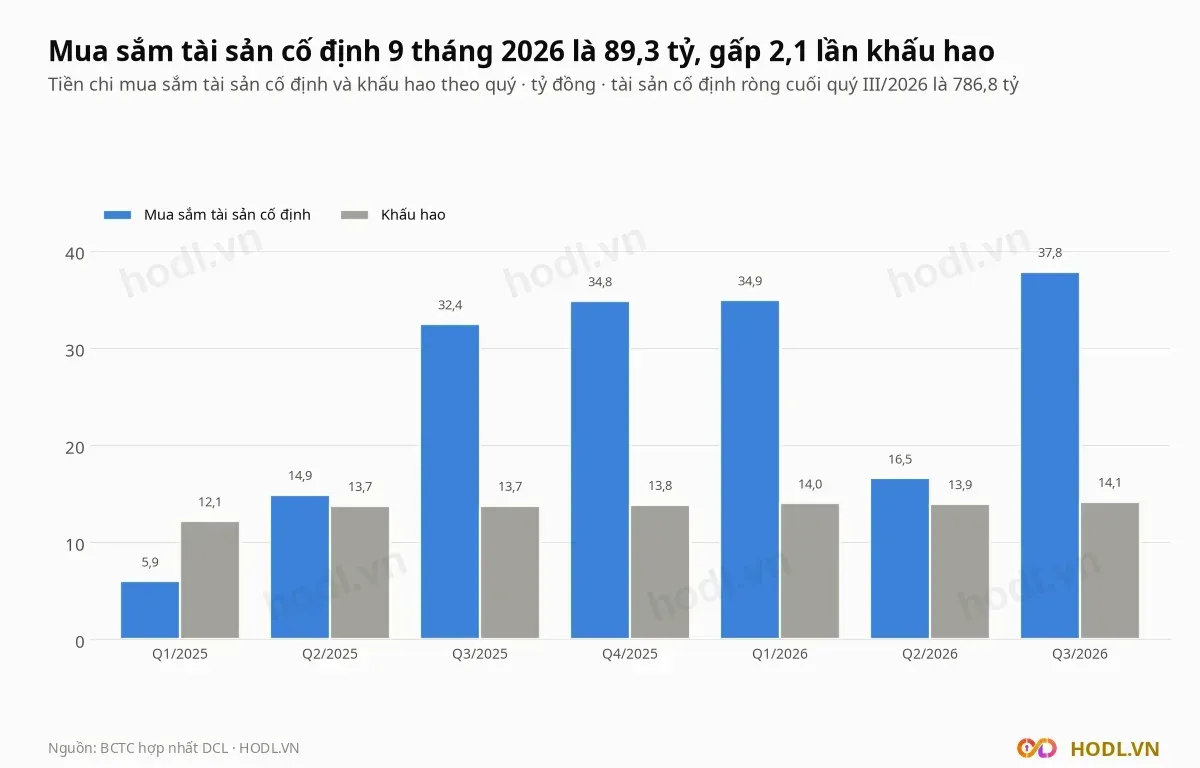
Mua sắm tài sản cố định chín tháng là 89,3 tỷ, gấp 2,1 lần khấu hao (42,0 tỷ) và gấp 1,7 lần cùng kỳ 2025 (53,2 tỷ). Tài sản cố định ròng cuối quý III là 786,8 tỷ, so với 802,3 tỷ cuối 2025.
Báo cáo tài chính không ghi khoản chi cổ tức nào từ năm 2025 tới nay.
Kế hoạch 2026 và các dự án
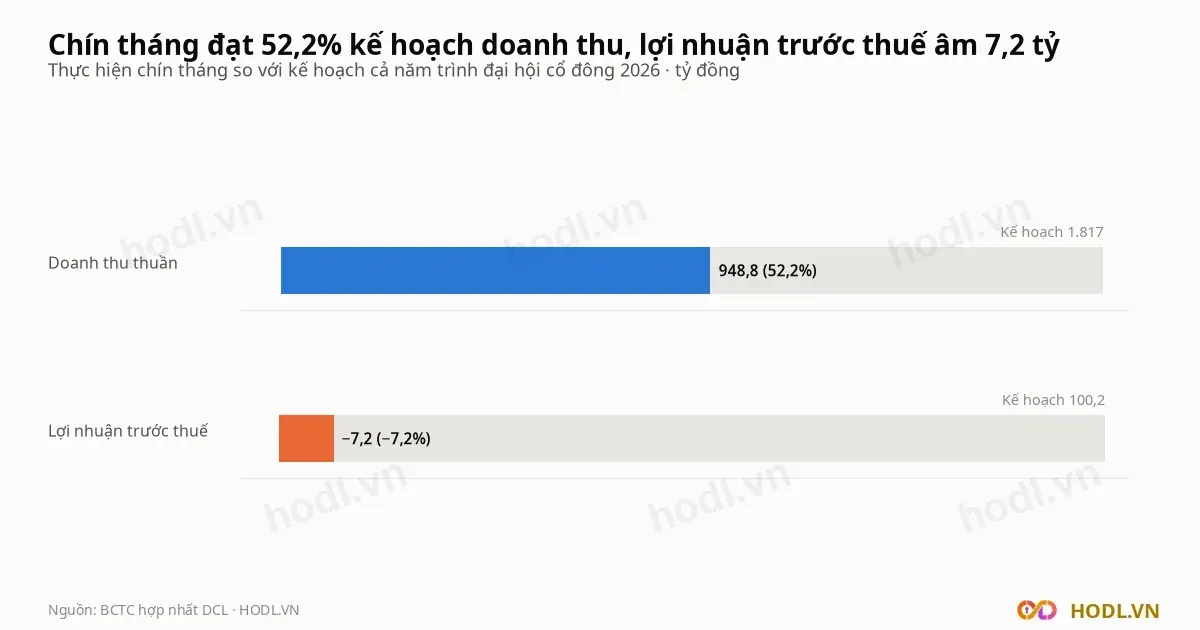
Kế hoạch năm 2026 của Dược Cửu Long đặt doanh thu thuần 1.817 tỷ đồng (tăng 38% so với 1.321,6 tỷ) và lợi nhuận trước thuế 100,2 tỷ. Chín tháng doanh thu đạt 52,2% kế hoạch, lợi nhuận trước thuế âm 7,2 tỷ.
Để đạt kế hoạch, quý IV cần doanh thu 868,2 tỷ (gấp 2,6 lần quý III) và lợi nhuận trước thuế 107,4 tỷ. Quý có lợi nhuận trước thuế cao nhất từ 2024 là quý I/2025 với 34,2 tỷ.
Các dự án công ty công bố:
- Nhà máy thiết bị y tế của Benovas (bơm kim tiêm, dây truyền dịch) hoạt động từ 03/2025, mục tiêu doanh thu 2026 là 188 tỷ, trong đó 26 tỷ xuất khẩu.
- Nhà máy dược đạt EU-GMP ở Tây Ninh (thuốc ung thư, giai đoạn 1) và nâng cấp EU-GMP nhà máy Vĩnh Long.
- Ngày 29/09/2026 hội đồng quản trị chấp thuận góp vào Benovas Capsule (sở hữu 100%, vốn điều lệ 163 tỷ) toàn bộ tài sản gắn liền đất nhà máy capsule ở 21B Phan Đình Phùng, Vĩnh Long, giá trị gần 497 tỷ đồng theo giá trị sổ sách luỹ kế, công suất thiết kế 12 tỷ sản phẩm mỗi năm.
Giao dịch góp vốn diễn ra giữa công ty mẹ và công ty con 100% cùng nằm trong báo cáo hợp nhất. Báo cáo soát xét sáu tháng 2026 ghi Benovas Capsule chưa có doanh thu, hoạt động tập trung vào đầu tư tài chính.
Ngày 20/07/2026 Cục Quản lý Dược phạt DCL tổng cộng 189 triệu đồng vì chưa làm thủ tục thay đổi giấy đăng ký lưu hành 10 loại thuốc và không kê khai giá 4 mặt hàng thuốc thiết yếu, cùng một số vi phạm hồ sơ khác.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 04/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
