
Phân tích cổ phiếu SAB Quý 4/2026: Lãi quý III giảm 9,4%, cổ tức chi vượt lãi
Nội dung bài14 phần
- Định giá cổ phiếu SAB: quy mô
- Lợi nhuận quý III đến từ đâu
- Doanh thu bia và chi phí bán hàng
- Rủi ro thuế tiêu thụ đặc biệt
- Tiền gửi và dòng tiền
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- Định giá cổ phiếu SAB: so sánh
- Định giá cổ phiếu SAB: 11 phép
- Định giá cổ phiếu SAB: thang giá
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Cổ tức
- Lịch sự kiện cần theo dõi
- Kết luận định giá cổ phiếu SAB
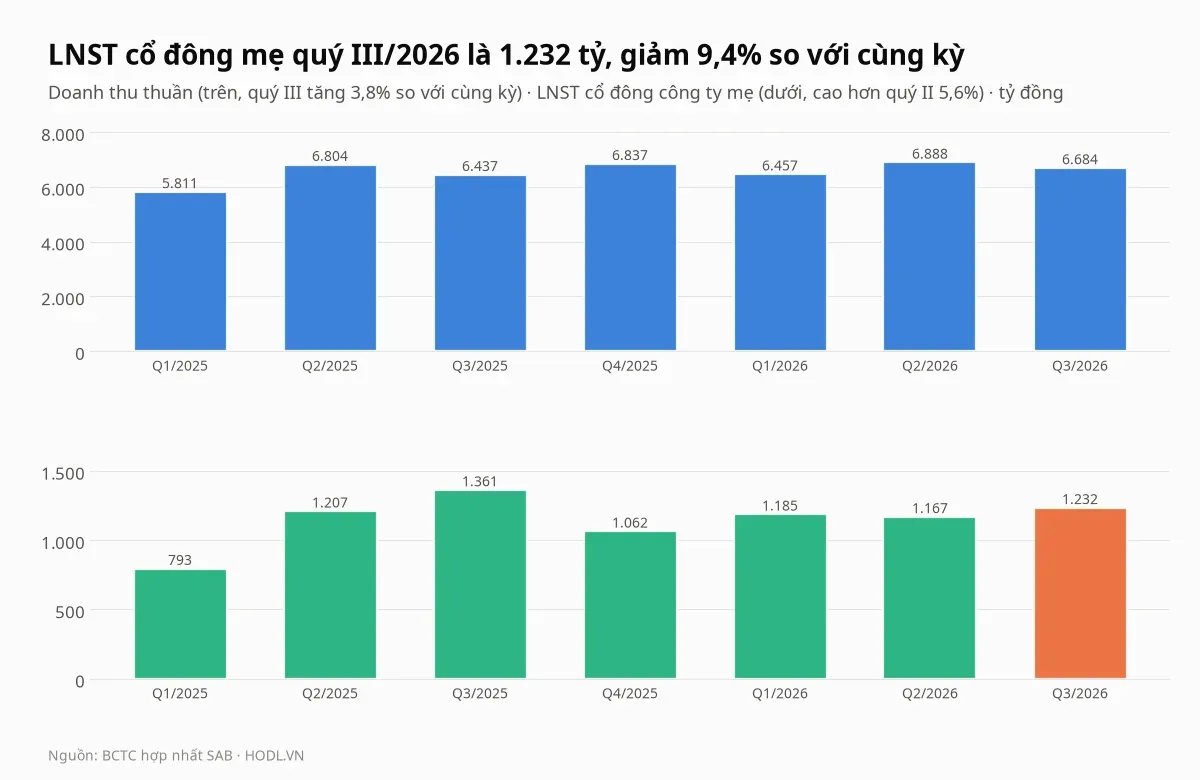
Định giá cổ phiếu SAB Quý 4/2026 bắt đầu từ hai con số trái chiều của quý III: lợi nhuận sau thuế cổ đông công ty mẹ giảm 9,4% còn 1.232 tỷ đồng, nhưng lãi từ bán hàng (lãi gộp trừ chi phí bán hàng và quản lý) vẫn tăng 4,2% lên 1.221 tỷ. Khoảng cách đến từ nền cùng kỳ: quý III/2025 có thêm 133 tỷ lợi nhuận khác và 78 tỷ hoàn nhập chi phí tài chính, quý III/2026 không có.
Điểm yếu thứ hai nằm ở dòng tiền chi cho cổ đông. Chín tháng 2026 công ty chi 6.499 tỷ đồng cổ tức tiền mặt, bằng 181% lợi nhuận cổ đông mẹ cùng kỳ (3.584 tỷ), trong khi thuế tiêu thụ đặc biệt đối với bia sẽ tăng dần từ 65% lên 90% vào năm 2031.
Giá đóng cửa phiên 30/10/2026 là 42.400 đồng, thấp hơn đỉnh đóng cửa 52 tuần 15,6% và cao hơn đáy 6,7%. Bài tách phần lãi quý III, đọc doanh thu bia và chi phí bán hàng, thuế tiêu thụ đặc biệt, tiền gửi và dòng tiền, rồi đến so sánh cùng ngành, định giá, đồ thị tuần và cổ tức.
Điểm chính
- Lợi nhuận sau thuế cổ đông mẹ quý III/2026 là 1.232 tỷ đồng, giảm 9,4% so với cùng kỳ và tăng 5,6% so với quý II; chín tháng đạt 3.584 tỷ, tăng 6,6%, và lợi nhuận sau thuế hợp nhất bằng 76,2% kế hoạch cả năm 4.937 tỷ trong khi doanh thu mới đạt 69,2% kế hoạch 28.959 tỷ.
- Loại lợi nhuận khác và chi phí tài chính thì lợi nhuận trước thuế quý III tăng 5,4%; lãi từ bán hàng tăng 4,2% với biên 18,3%, vì biên gộp bia 40,5% (so với 39,6%) bị chi phí bán hàng tăng 9,8% ăn mất khoảng 70% phần lãi gộp tăng thêm.
- Chi phí bán hàng chín tháng tăng 16,1%, trong đó vận chuyển tăng 59,1% và chi phí khác tăng 80,2%; thuế tiêu thụ đặc biệt phát sinh 8.861 tỷ đồng, bằng 44,2% doanh thu thuần.
- Tiền và tiền gửi ngân hàng 19.495 tỷ đồng bằng 93,9% vốn chủ cổ đông mẹ, đem lại 802 tỷ lãi chín tháng (17,2% lợi nhuận trước thuế), nhưng cổ tức tiền mặt chi chín tháng gấp 1,8 lần lợi nhuận mẹ.
- Giá 42.400 đồng ứng với P/E 11,7 lần, P/B 2,62 lần và ROE 21,4%; tám trong mười một phép định giá thấp hơn giá, chỉ DCF cơ sở, DCF cao và P/B tứ phân vị trên nhóm cao hơn.
Định giá cổ phiếu SAB: quy mô
Tổng Công ty Cổ phần Bia - Rượu - Nước giải khát Sài Gòn (Sabeco, SAB) niêm yết trên HOSE với 1.282,56 triệu cổ phiếu lưu hành và không có cổ phiếu quỹ. Vốn hoá theo giá 42.400 đồng là 54.381 tỷ đồng, và công ty mẹ Vietnam Beverage nắm 53,59% vốn.
Quý III doanh thu thuần 6.684 tỷ đồng, tăng 3,8% so với cùng kỳ và giảm 3,0% so với quý II (6.888 tỷ). Chín tháng doanh thu đạt 20.029 tỷ, tăng 5,1% và bằng 69,2% chỉ tiêu 28.959 tỷ mà báo chí tài chính dẫn từ đại hội cổ đông ngày 23/04/2026.
Lợi nhuận sau thuế hợp nhất chín tháng 3.761 tỷ đồng, bằng 76,2% chỉ tiêu 4.937 tỷ. Quý IV chỉ cần 1.176 tỷ lợi nhuận hợp nhất để đạt kế hoạch, nhưng cần doanh thu 8.930 tỷ, so với 6.837 tỷ của quý IV/2025 và 8.933 tỷ của quý IV/2024.
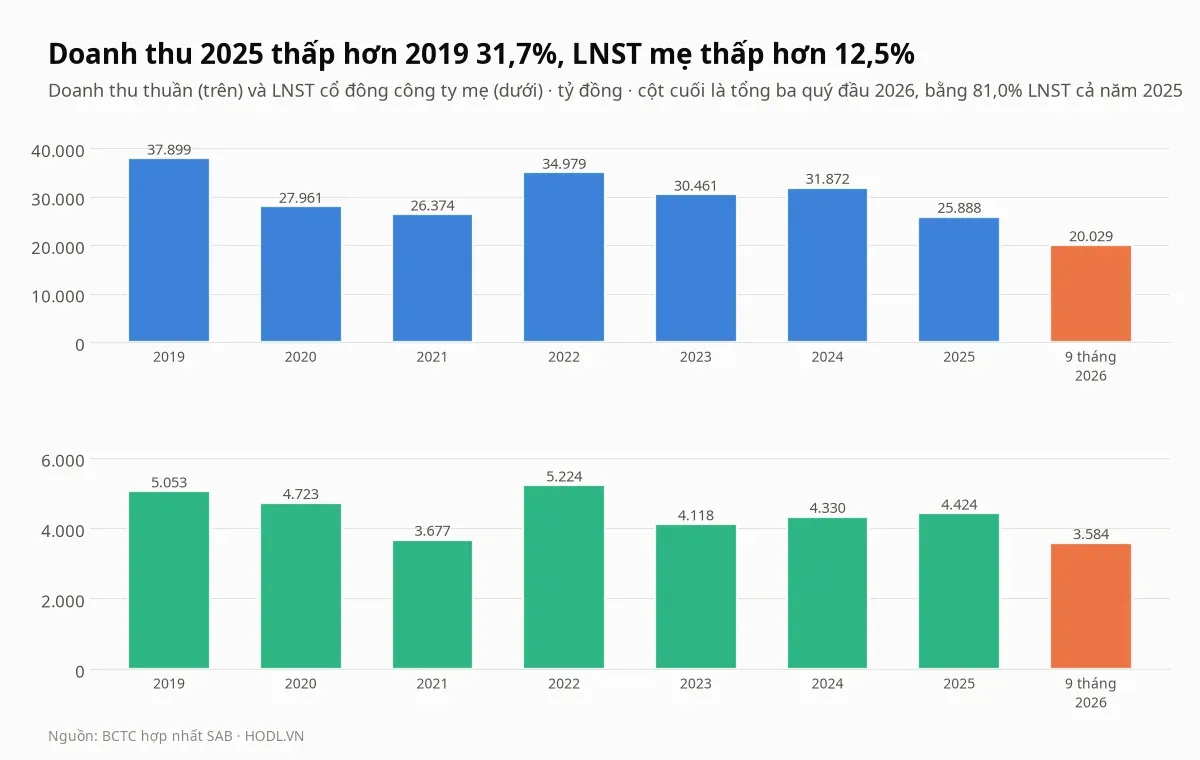
Doanh thu đã lùi nhiều năm, còn lợi nhuận đi ngang. Doanh thu thuần năm 2025 là 25.888 tỷ đồng, thấp hơn 31,7% so với năm 2019 (37.899 tỷ), trong khi lợi nhuận cổ đông mẹ năm 2025 là 4.424 tỷ, thấp hơn 12,5% so với 5.053 tỷ. EPS bốn quý hiện là 3.623 đồng và ROE bốn quý là 21,4%, tính trên vốn chủ cổ đông mẹ 20.770 tỷ cuối quý III.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 30/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
