
Phân tích cổ phiếu PVC Quý 4/2026: Phải thu gấp 2,3 lần vốn chủ, dòng tiền kinh doanh âm 946 tỷ
Nội dung bài15 phần
- Định giá cổ phiếu PVC: quy mô
- Lĩnh vực kinh doanh
- Doanh thu tăng, biên gộp mỏng
- Lợi nhuận quý III đến từ đâu
- Phải thu và dòng tiền kinh doanh
- Vay nợ và chi phí lãi vay
- Chào bán 78,8 triệu cổ phiếu
- Cổ đông và thanh khoản
- So sánh cùng ngành
- Định giá theo P/E và P/B
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu PVC Quý 4/2026 của Tổng Công ty Hóa chất và Dịch vụ Dầu khí - CTCP (HNX: PVC), nhà cung cấp dung dịch khoan và hoá chất dầu khí, bắt đầu từ chênh lệch giữa doanh thu và dòng tiền. Doanh thu thuần quý III/2026 là 2.430 tỷ đồng, tăng 60,8%, nhưng lợi nhuận sau thuế cổ đông công ty mẹ chỉ 8,9 tỷ đồng, thấp hơn cùng kỳ 1,4%.
Chín tháng, dòng tiền kinh doanh của Tổng công ty PVC âm 946 tỷ đồng vì phải thu khách hàng tăng 870 tỷ lên 2.498 tỷ, gấp 2,3 lần vốn chủ. Vay ngắn hạn tăng từ 743 tỷ lên 1.610 tỷ đồng, và chi phí lãi vay quý III gấp 3,7 lần cùng kỳ.
Giá đóng cửa phiên 04/11/2026 là 10.900 đồng, thấp hơn đỉnh đóng cửa 52 tuần 50,0% và cao hơn đáy 4,8%. Bài đọc kết quả kinh doanh, phải thu, vay nợ, đợt chào bán 78,8 triệu cổ phiếu và cổ đông, rồi so sánh cùng ngành, định giá và đồ thị tuần.
Điểm chính
- Doanh thu thuần quý III 2.430 tỷ đồng, tăng 60,8% (chín tháng 5.574 tỷ, tăng 55,8%, bằng 119,6% kế hoạch cả năm 4.660 tỷ), nhưng lãi gộp chỉ tăng 38,7% vì biên gộp từ 5,7% xuống 4,9%; doanh thu tăng thêm 919 tỷ chỉ mang thêm 33 tỷ lãi gộp.
- Lợi nhuận sau thuế quý III 13,8 tỷ, giảm 15,5%; cổ đông mẹ nhận 8,9 tỷ vì cổ đông thiểu số hưởng 4,9 tỷ; chi phí tài chính 32,0 tỷ gấp 2,1 lần cùng kỳ, EPS bốn quý 393 đồng và ROE bốn quý 3,3%.
- Dòng tiền kinh doanh chín tháng âm 946 tỷ (cùng kỳ âm 469 tỷ); phải thu khách hàng 2.498 tỷ tăng 83,2% sau một năm, vay ngắn hạn 1.610 tỷ, vay trên vốn chủ 1,47 lần và lãi vay quý III chỉ được bao phủ 1,6 lần.
- Đại hội cổ đông thông qua chào bán 78,8 triệu cổ phiếu giá 10.000 đồng (788 tỷ), tăng 97,1% số cổ phiếu; nếu phát hành đủ, sổ sách còn 10.959 đồng và EPS bốn quý còn 199 đồng, tức P/E 54,7 lần khi vốn mới chưa sinh lời.
- Giá 10.900 đồng ứng với P/E 27,7 lần và P/B 0,92 lần, so với trung vị nhóm 8,5 và 1,02 lần; ROE 3,3% so với trung vị 17,5%.
Định giá cổ phiếu PVC: quy mô
Tổng Công ty Hóa chất và Dịch vụ Dầu khí - CTCP (PVC) niêm yết trên HNX với 81,19 triệu cổ phiếu, vốn điều lệ 811,9 tỷ đồng. Vốn hoá theo giá 10.900 đồng là 885 tỷ đồng, trong khi doanh thu bốn quý là 7.124 tỷ đồng.
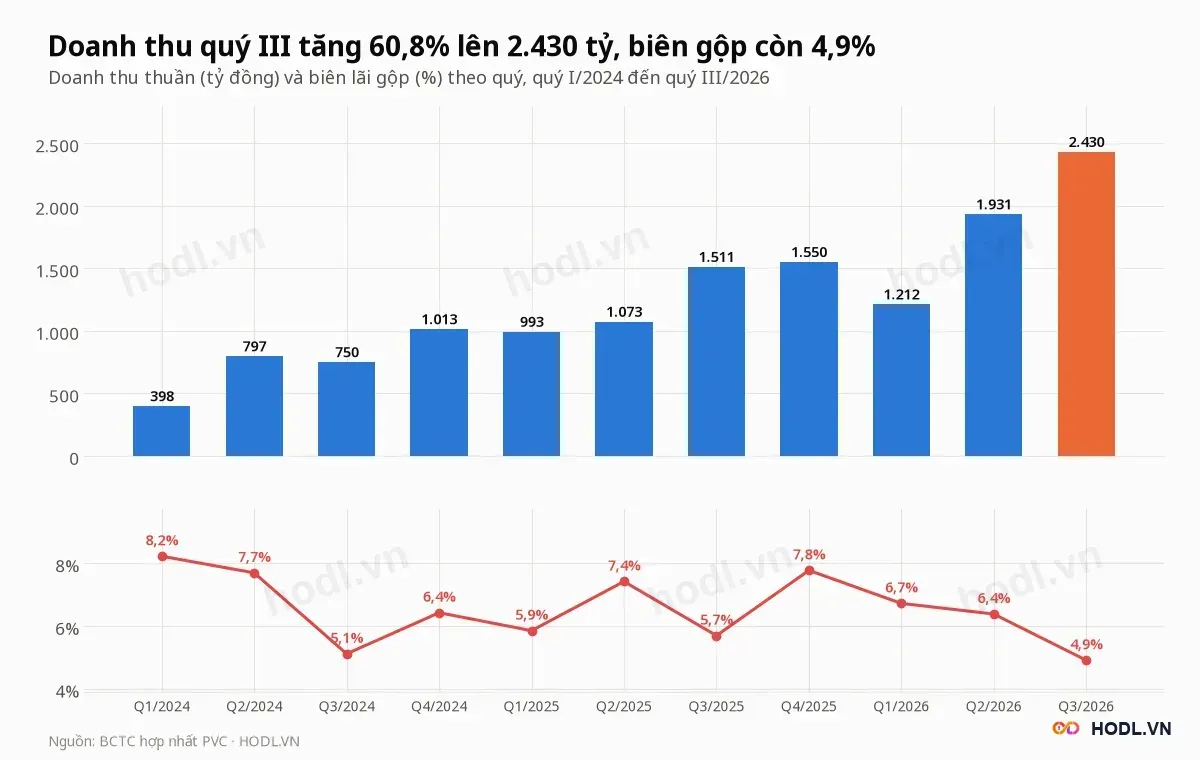
Doanh thu quý III/2026 tăng 25,8% so với quý II và 60,8% so với quý III/2025. Biên lãi gộp 4,9% là mức thấp nhất trong 11 quý của biểu đồ.
Cách tính số cổ phiếu và vốn chủ:
- Số cổ phiếu 81.194.463 bằng vốn điều lệ 811,9 tỷ chia 10.000.
- Vốn chủ thuộc cổ đông công ty mẹ là 965,3 tỷ đồng, BVPS là 11.889 đồng.
- Bảng cân đối không có khoản cổ phiếu quỹ.
EPS bốn quý là 393 đồng, bằng lợi nhuận cổ đông mẹ bốn quý 31,9 tỷ chia 81,19 triệu cổ phiếu. ROE bốn quý là 3,3%, tính trên vốn chủ cổ đông mẹ bình quân 957 tỷ (đầu kỳ 948,9 tỷ, cuối kỳ 965,3 tỷ).
Lĩnh vực kinh doanh
Tổng công ty Hóa chất và Dịch vụ Dầu khí sản xuất và cung cấp dung dịch khoan, hoá phẩm dầu khí và xi măng giếng khoan, đồng thời kinh doanh hoá chất và hạt nhựa. Cùng MI và DMC, PVC chiếm 75% đến 80% thị phần dịch vụ dung dịch khoan trong nước.
Dịch vụ dung dịch khoan phục vụ khoảng 40 giếng năm 2025 và đã ký hợp đồng hơn 30 giếng cho năm 2026, với dự án Lô B Ô Môn là nơi công ty tập trung nhân lực và công nghệ.
Đại hội cổ đông ngày 24/04/2026 bổ sung ba ngành nghề:
- Sản xuất và kinh doanh cấu kiện điện gió.
- Sản xuất pin nhiên liệu và thiết bị lưu trữ năng lượng.
- Chế biến, tinh chế và kinh doanh đất hiếm.
Phương án sử dụng 788 tỷ đồng từ đợt chào bán chưa có khoản nào dành cho ba mảng này.
Kế hoạch 2026 là doanh thu hợp nhất 4.660 tỷ đồng và lợi nhuận sau thuế 32,2 tỷ đồng; chín tháng đã đạt 119,6% và 107,3%. Mục tiêu 2030 là doanh thu tối thiểu 10.000 tỷ đồng, tăng 15% đến 20% mỗi năm.
Doanh thu tăng, biên gộp mỏng
Doanh thu năm 2025 của Tổng công ty PVC là 5.127 tỷ đồng, tăng 73,4% so với 2024 (2.957 tỷ), và chín tháng 2026 đạt 5.574 tỷ, đã vượt cả năm 2025.
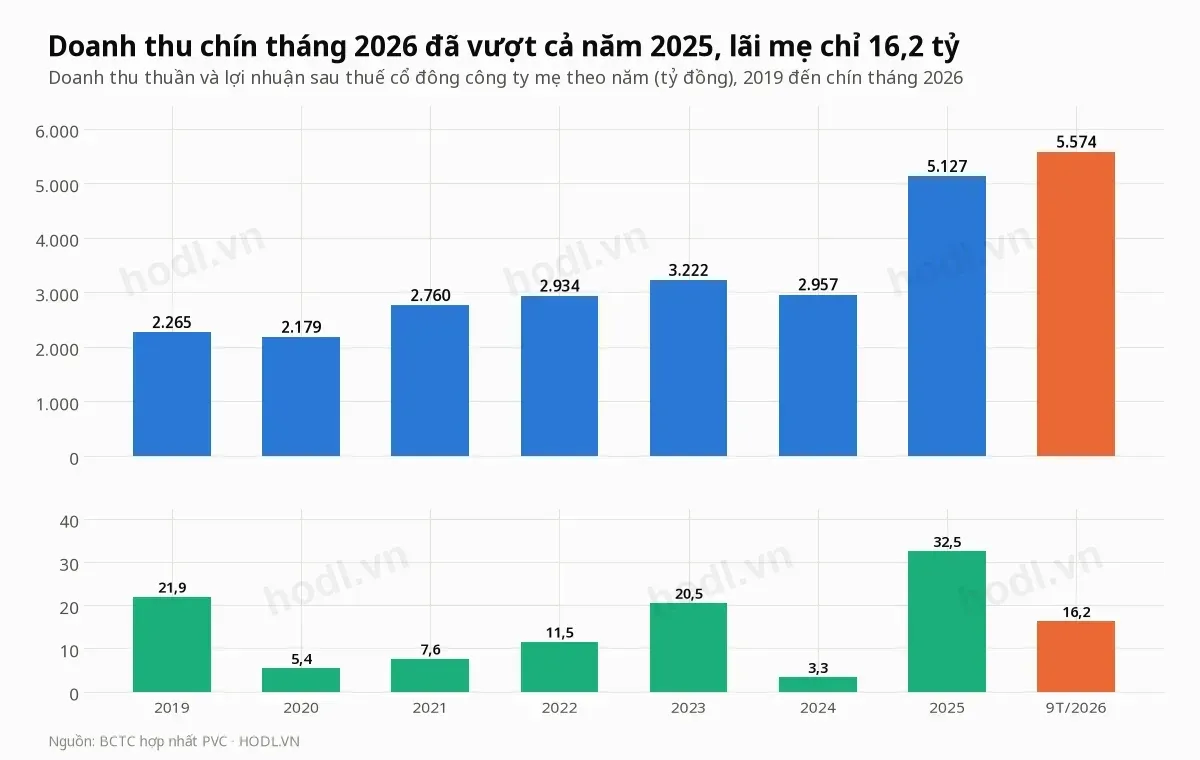
Biên lãi gộp cả năm là 6,7% năm 2025, so với 6,9% năm 2023 và 9,7% năm 2019. Chín tháng 2026 biên gộp còn 5,8%, so với 6,3% cùng kỳ.
Lợi nhuận cổ đông mẹ năm 2025 là 32,5 tỷ đồng (EPS 400 đồng), còn chín tháng 2026 là 16,2 tỷ, giảm 3,4% dù doanh thu tăng 55,8%.
Lợi nhuận quý III đến từ đâu
Lợi nhuận trước thuế quý III của Tổng công ty PVC là 19,2 tỷ đồng, thấp hơn cùng kỳ 2,4 tỷ (21,6 tỷ). Biên lợi nhuận trước thuế còn 0,8% so với 1,4%.
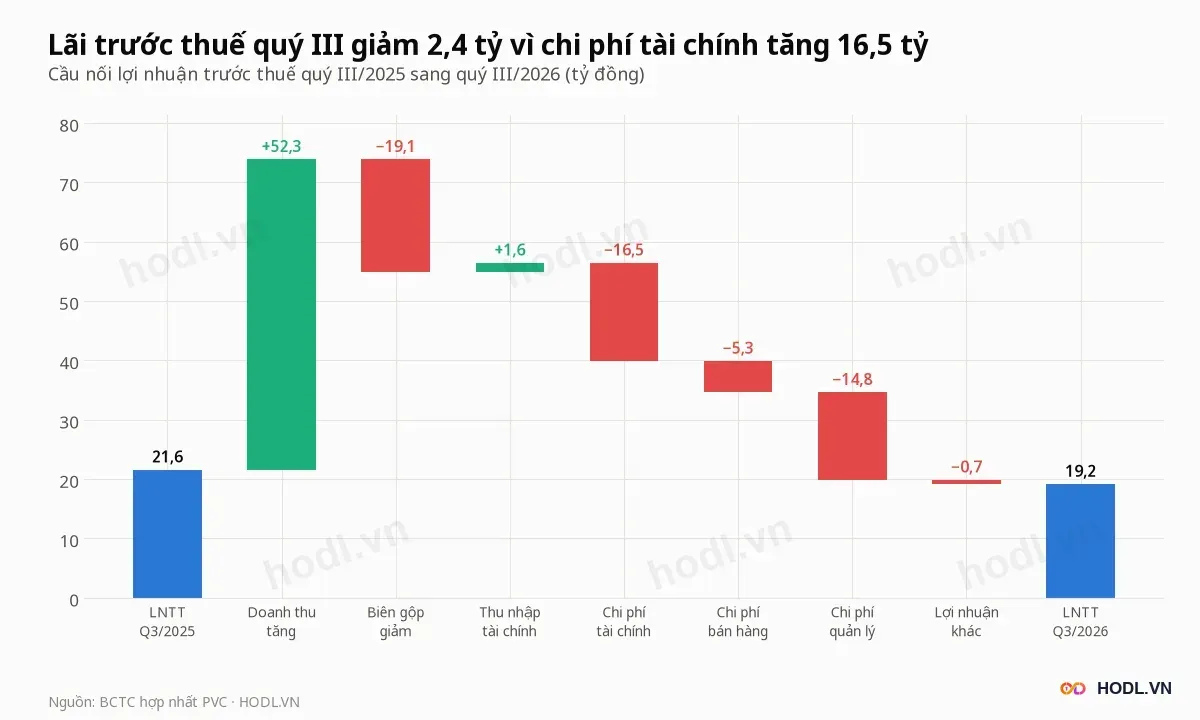
Cầu nối từ quý III/2025 sang quý III/2026 gồm:
- Doanh thu tăng 919 tỷ cộng 52,3 tỷ lãi gộp ở biên cũ 5,69%.
- Biên gộp xuống 4,91% làm mất 19,1 tỷ.
- Chi phí tài chính tăng 16,5 tỷ, trong đó chi phí lãi vay 31,7 tỷ, gấp 3,7 lần.
- Chi phí quản lý tăng 14,8 tỷ (+35,0%) và chi phí bán hàng tăng 5,3 tỷ.
- Thu nhập tài chính tăng 1,6 tỷ, lợi nhuận khác giảm 0,7 tỷ.
Lãi gộp tăng 33,2 tỷ, nhưng ba khoản chi phí tài chính, quản lý và bán hàng cộng lại tăng 36,6 tỷ, nên lợi nhuận trước thuế giảm dù doanh thu tăng 60,8%.
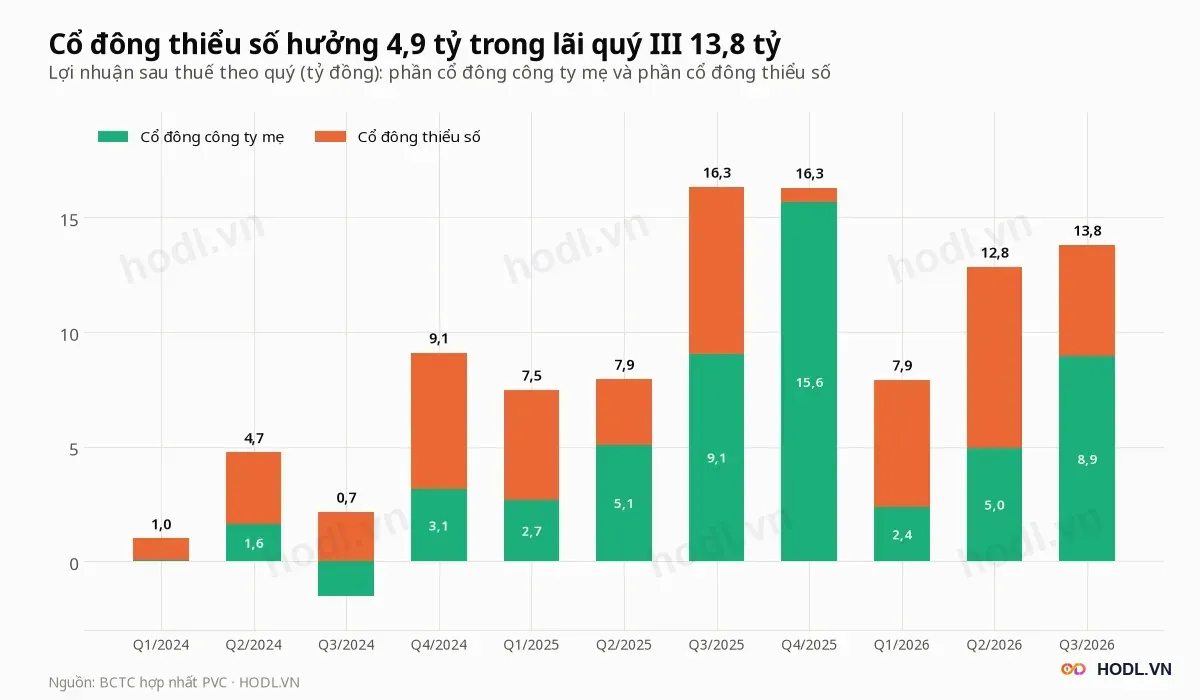
Lợi nhuận sau thuế quý III là 13,8 tỷ đồng, giảm 15,5%, gồm 8,9 tỷ của cổ đông mẹ và 4,9 tỷ (35,3%) của cổ đông thiểu số. Chín tháng cổ đông thiểu số hưởng 18,3 tỷ, nhiều hơn phần của cổ đông mẹ (16,2 tỷ), và lợi ích thiểu số chiếm 11,7% vốn chủ.
Phải thu và dòng tiền kinh doanh
Phải thu khách hàng của Tổng công ty PVC cuối quý III là 2.498 tỷ đồng, tăng 83,2% sau một năm và 53,4% từ đầu năm, bằng 67,8% tổng tài sản và gấp 2,3 lần vốn chủ.
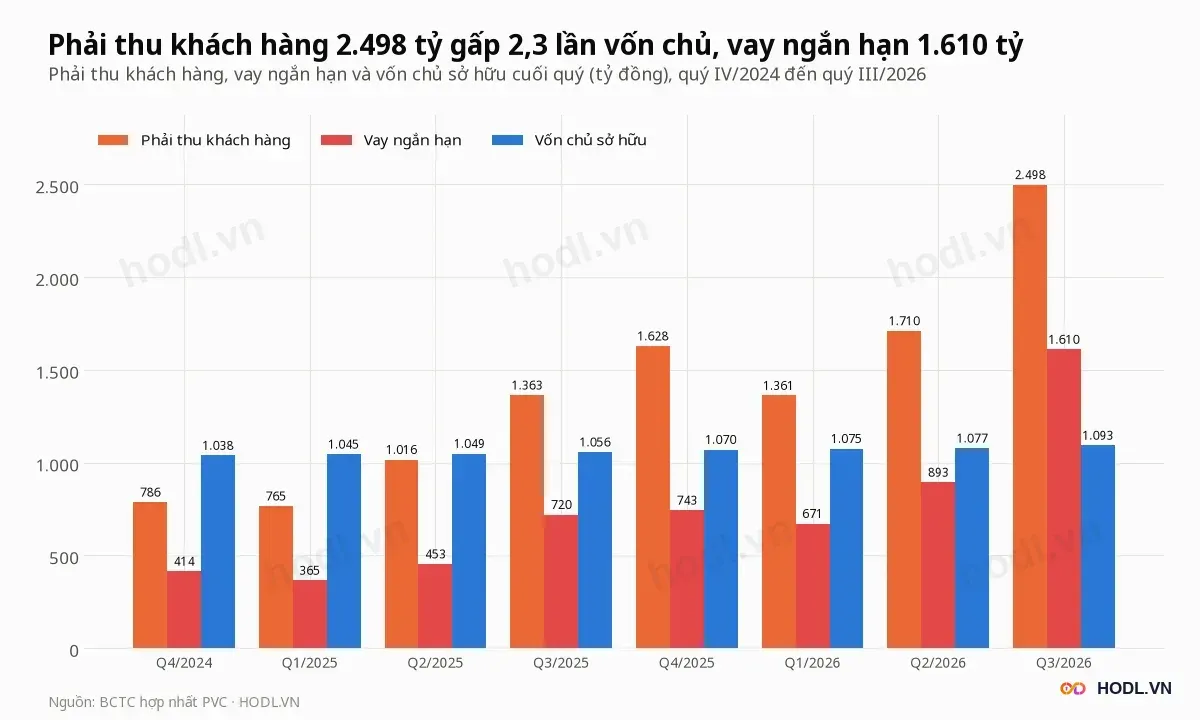
Số ngày phải thu tính theo doanh thu quý III là 95 ngày, so với 83 ngày quý III/2025. Phải trả người bán 481 tỷ và người mua trả tiền trước 178 tỷ chỉ tài trợ được 26% phải thu.
Dòng tiền kinh doanh chín tháng:
- Quý III âm 809 tỷ, chín tháng âm 946 tỷ (cùng kỳ âm 469 tỷ).
- Phải thu làm giảm dòng tiền 855 tỷ, hàng tồn kho làm giảm 89 tỷ.
- Công ty trả 43 tỷ lãi vay và 34 tỷ thuế thu nhập doanh nghiệp.
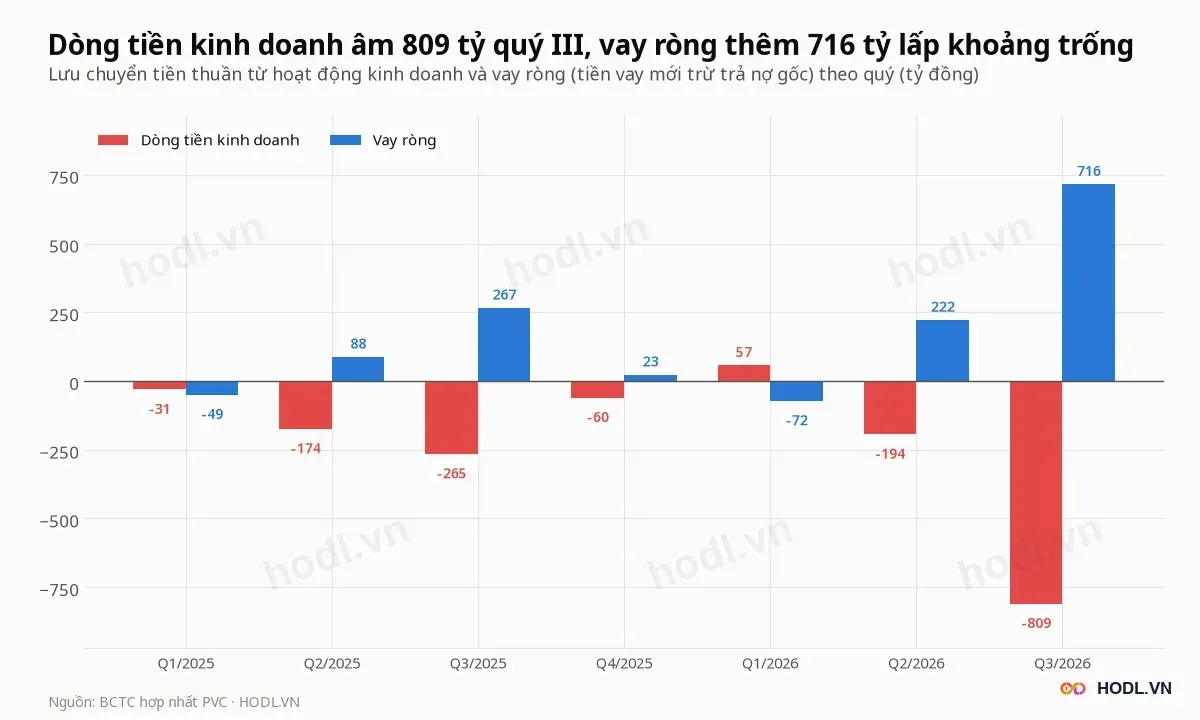
Quý III dòng tiền kinh doanh âm 809 tỷ được bù bằng vay ròng 716 tỷ. Chín tháng công ty vay mới 2.445 tỷ, trả gốc 1.578 tỷ và còn 171 tỷ đồng tiền cuối kỳ.
Vay nợ và chi phí lãi vay
Vay ngắn hạn của Tổng công ty PVC tăng từ 743 tỷ cuối 2025 lên 1.610 tỷ đồng, gấp 2,2 lần cuối quý III/2025 (720 tỷ). Nợ dài hạn chỉ 13,7 tỷ, nên gần như toàn bộ nợ vay là ngắn hạn.
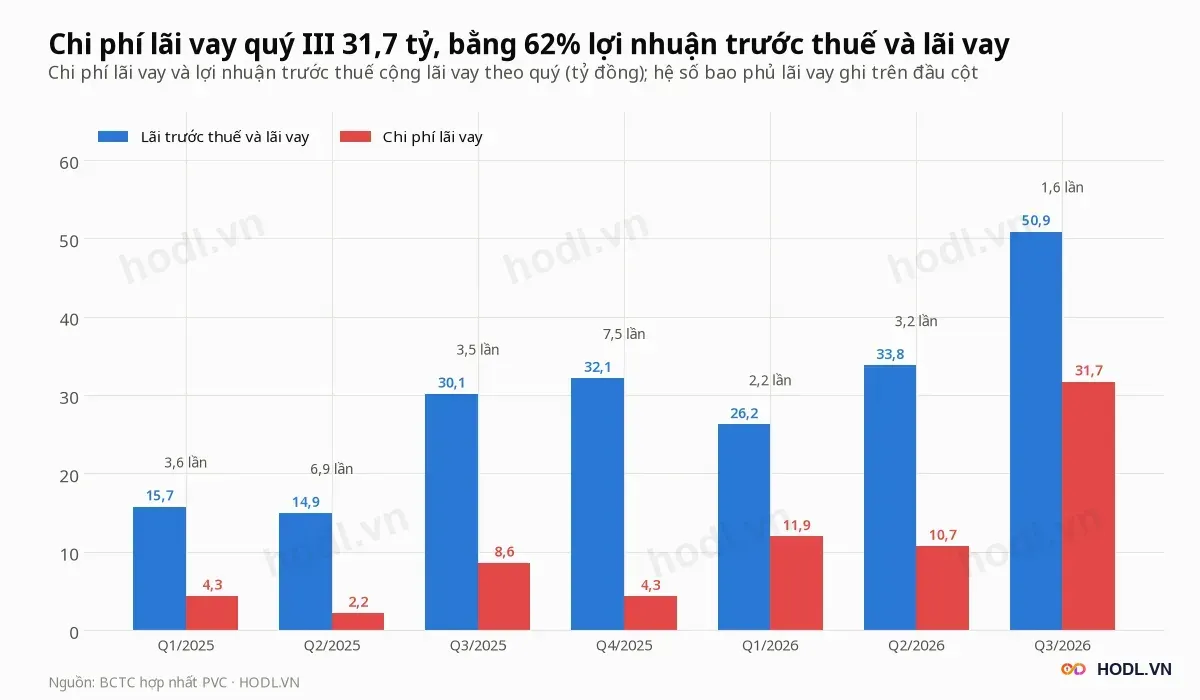
Chi phí lãi vay quý III là 31,7 tỷ đồng, gấp 3,7 lần cùng kỳ; chín tháng là 54,4 tỷ so với 15,1 tỷ. Lợi nhuận trước thuế và lãi vay quý III là 50,9 tỷ, bằng 1,6 lần chi phí lãi vay, so với 3,5 lần quý III/2025.
Cấu trúc nợ cuối quý III:
- Nợ phải trả 2.592 tỷ, chiếm 70,3% tổng tài sản.
- Tài sản ngắn hạn 3.527 tỷ so với nợ ngắn hạn 2.578 tỷ, hệ số thanh toán hiện hành 1,37 lần (1,61 lần quý III/2025).
- Vay trừ tiền là 1.439 tỷ, bằng 1,32 lần vốn chủ.
Chào bán 78,8 triệu cổ phiếu
Đại hội cổ đông ngày 24/04/2026 thông qua việc Tổng công ty PVC chào bán 78,8 triệu cổ phiếu cho cổ đông hiện hữu, tỷ lệ 100:97,050953, giá 10.000 đồng, thu về 788 tỷ đồng trong 2026 đến 2027. Hội đồng quản trị triển khai phương án ngày 30/06/2026, còn vốn điều lệ cuối quý III vẫn là 811,9 tỷ đồng.
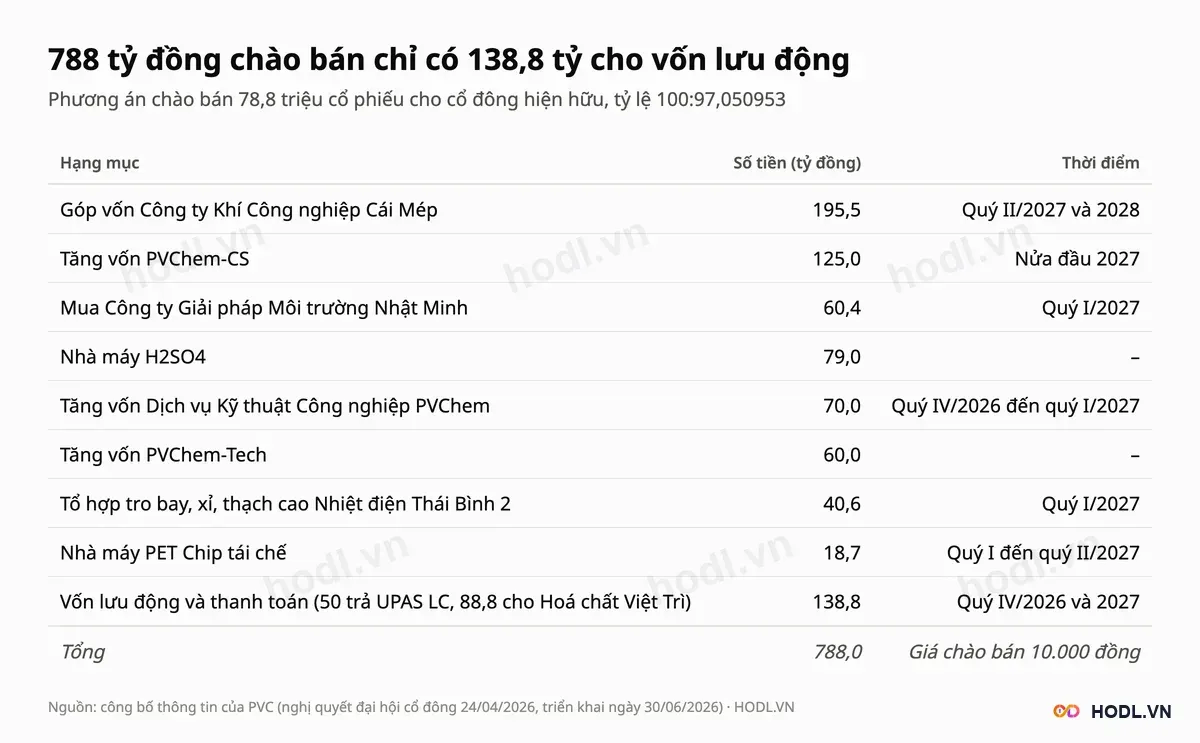
Hạng mục lớn nhất là góp vốn 195,5 tỷ đồng vào Công ty Khí Công nghiệp Cái Mép, dự án nhà máy liên doanh với Messer có tổng vốn 140 triệu USD, công suất 200.000 tấn một năm và kế hoạch vận hành thương mại quý I/2028.
Vốn lưu động và thanh toán 138,8 tỷ gồm 50 tỷ trả nợ UPAS LC cho hợp đồng mua hạt nhựa và 88,8 tỷ thanh toán đơn đặt hàng với Hoá chất Việt Trì. Nói cách khác, 17,6% số tiền huy động đi vào các khoản mua hàng đang có.
Giá thị trường cao hơn giá chào bán 9,0%. Nếu phát hành đủ, số cổ phiếu lên 159,99 triệu, sổ sách còn 10.959 đồng và EPS bốn quý còn 199 đồng, tức P/E 54,7 lần ở giá 10.900 đồng khi vốn mới chưa sinh lời.
Muốn ROE 10% trên vốn chủ sau phát hành (1.753 tỷ), lợi nhuận cổ đông mẹ cần 175 tỷ đồng, gấp 5,5 lần bốn quý gần nhất.
Cổ đông và thanh khoản
Cơ cấu sở hữu của Tổng công ty PVC:
- Tập đoàn Công nghiệp - Năng lượng Quốc gia Việt Nam: 36,0% vốn (29,23 triệu cổ phiếu, cập nhật 05/06/2026).
- Quỹ Samarang Asian Prosperity: 2,37 triệu cổ phiếu, 2,9% (cập nhật 05/10/2025).
- Nhà đầu tư nước ngoài: 0,17% vốn.
- Cổ phiếu tự do chuyển nhượng: 65%.
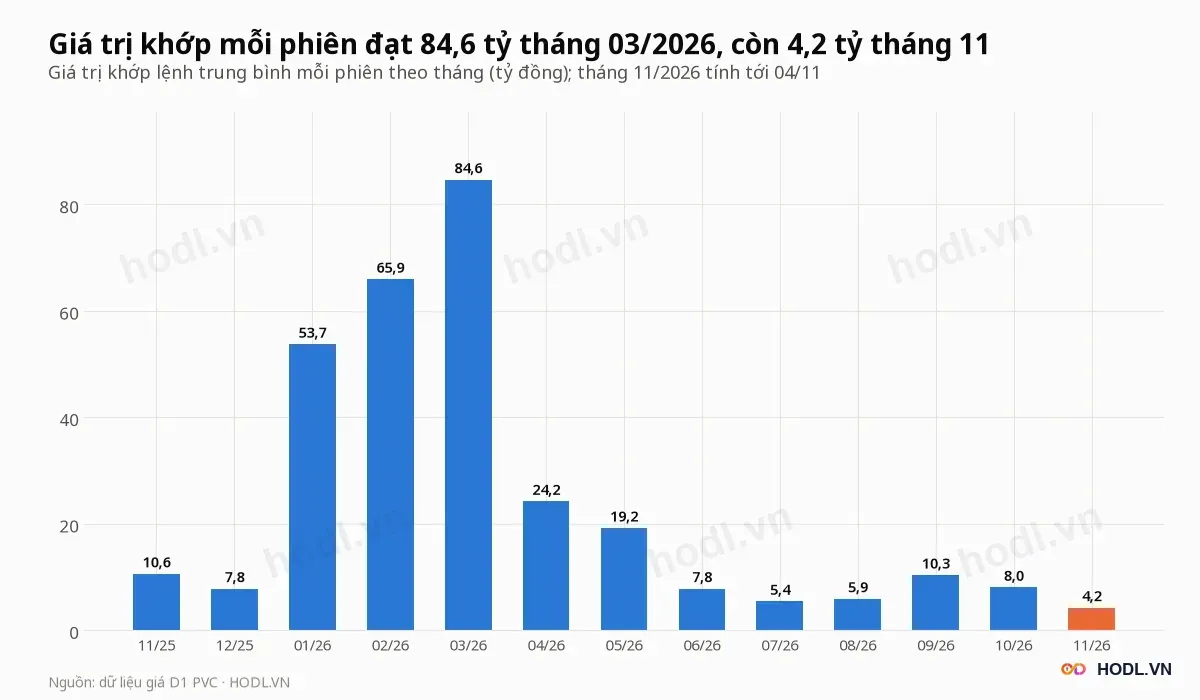
Giá trị khớp trung bình mỗi phiên đạt 84,6 tỷ đồng tháng 03/2026, rồi giảm còn 5,4 tỷ tháng 07 và 4,2 tỷ trong ba phiên đầu tháng 11. Khối lượng khớp trung bình 20 phiên là 625 nghìn cổ phiếu, bằng 0,94 lần trung bình 60 phiên (667 nghìn).
Khối ngoại và tự doanh gần như không giao dịch: trong 12 tháng khối ngoại bán ròng 67 triệu đồng và tự doanh bán ròng 7 triệu đồng.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 04/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
