
Phân tích cổ phiếu HDW Quý 4/2026: 12 tháng chỉ khớp 41.394 cổ phiếu, lợi nhuận quý III giảm 34,1%
Nội dung bài14 phần
- Quy mô và hoạt động của HDW
- Thanh khoản gần như bằng không
- Doanh thu HDW tăng 6,0% chín tháng
- Biên lãi gộp quý III thu hẹp
- Lợi nhuận chín tháng nhờ tài chính
- Vay nợ và dòng tiền của HDW
- Cổ đông và cổ tức
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá theo P/E và P/B
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu HDW Quý 4/2026 bắt đầu từ thanh khoản: CTCP Kinh doanh Nước sạch Hải Dương (UPCOM: HDW), doanh nghiệp sản xuất và kinh doanh nước sạch, lắp đặt đường ống cấp thoát nước, chỉ có 41.394 cổ phiếu được khớp trong 12 tháng tới 09/11/2026. Giá đóng cửa 16.900 đồng là giá của vài lệnh khớp lẻ.
Cảnh báo: giá có hai nhịp gần 20% trong vài tuần: giảm 18,9% từ 17.140 đồng (09/12/2025) xuống 13.900 đồng (29/01/2026), rồi tăng 21,9% lên 16.950 đồng (05/03/2026). Các nhịp này diễn ra trên khối lượng vài trăm tới vài nghìn cổ phiếu, nên bài không gán nguyên nhân cho chúng.
Lợi nhuận sau thuế quý III giảm 34,1% xuống 11,8 tỷ đồng dù doanh thu thuần tăng 5,3%, nhưng chín tháng vẫn tăng 24,4% lên 44,7 tỷ nhờ chi phí tài chính giảm.
Điểm chính
- Cổ phiếu khớp 41.394 cổ phiếu trong 12 tháng, bằng 1,3% số cổ phiếu tự do chuyển nhượng; từ 09/10/2026 giá giữ nguyên 16.900 đồng và chỉ có bốn phiên khớp lệnh, tổng 212 cổ phiếu.
- Doanh thu thuần chín tháng tăng 6,0% lên 475,5 tỷ đồng, nhưng giá vốn quý III tăng 11,6% nên biên lãi gộp xuống 25,4%, so với 29,6% cùng kỳ.
- Lợi nhuận trước thuế chín tháng tăng 10,9 tỷ đồng, trong khi lãi gộp trừ chi phí bán hàng và quản lý giảm 1,6 tỷ; phần tăng đến từ chi phí và thu nhập tài chính (+12,2 tỷ).
- Vay nợ 201,1 tỷ đồng, trong đó 191,2 tỷ là vay dài hạn; nợ vay bằng 0,42 lần vốn chủ, so với trung vị nhóm cấp nước 0,67 lần.
- Giá 16.900 đồng ứng với P/E 9,41 lần và P/B 1,12 lần, so với trung vị 9,60 và 1,46; ROE bốn quý 12,2% thấp hơn trung vị 14,8%.
Quy mô và hoạt động của HDW
CTCP Kinh doanh Nước sạch Hải Dương (UPCOM: HDW) có vốn điều lệ 318,8 tỷ đồng, tương ứng 31,88 triệu cổ phiếu. Giá đóng cửa 16.900 đồng ngày 09/11/2026 cho vốn hoá 538,8 tỷ đồng; vốn chủ sở hữu 479,8 tỷ, tương ứng BVPS 15.048 đồng.
Hồ sơ công ty ghi bốn lĩnh vực kinh doanh:
- Sản xuất và kinh doanh nước sạch.
- Lắp đặt đường ống, xây lắp các công trình cấp thoát nước.
- Sản xuất và mua bán nước uống tinh khiết đóng chai.
- Xây dựng công trình dân dụng khác.
Doanh nghiệp tiền thân là Nhà máy Nước Hải Dương xây dựng năm 1936, chuyển thành công ty cổ phần ngày 31/03/2017 và giao dịch phiên đầu trên UPCoM ngày 03/11/2017 với giá 10.500 đồng. Tài sản cố định chiếm 769,4 tỷ đồng, bằng 84,5% tổng tài sản 910,4 tỷ.
Thanh khoản gần như bằng không
CTCP Kinh doanh Nước sạch Hải Dương có tỷ lệ cổ phiếu tự do chuyển nhượng 10%, tương ứng 3,19 triệu cổ phiếu. Từ 10/11/2025 tới 09/11/2026 chỉ khớp 41.394 cổ phiếu, bằng 1,3% số này và 0,13% tổng số cổ phiếu, với giá trị khoảng 0,63 tỷ đồng.
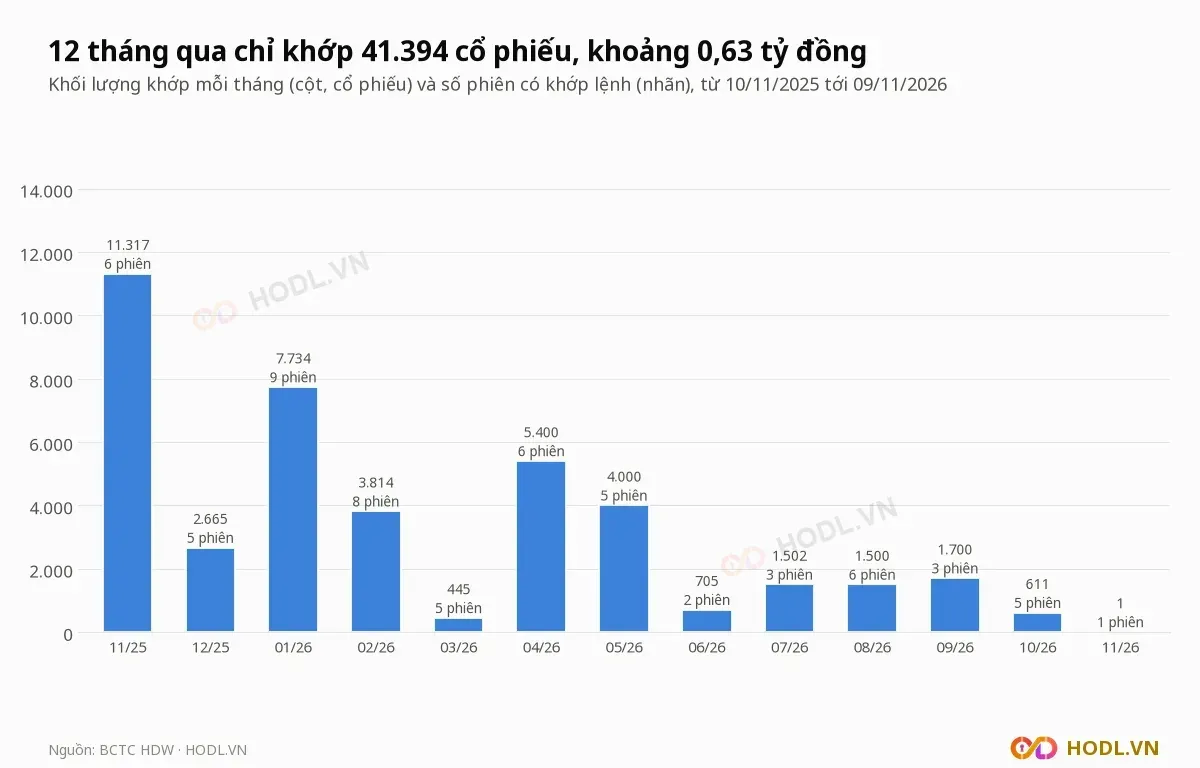
Chỉ 64 phiên có khớp lệnh; phiên nhiều nhất là 17/11/2025 với 10.600 cổ phiếu, và mỗi phiên có khớp trung bình khoảng 9,9 triệu đồng. Tháng 10/2026 khớp 611 cổ phiếu, tháng 11/2026 tới ngày 09 khớp 1 cổ phiếu.
Giá 16.900 đồng không đổi từ phiên 09/10/2026. Sau phiên đó chỉ có bốn phiên khớp lệnh (13/10, 22/10, 30/10 và 09/11) với tổng 212 cổ phiếu, nên P/E và P/B trong bài tính theo giá của những lệnh khớp rất nhỏ.
Doanh thu HDW tăng 6,0% chín tháng
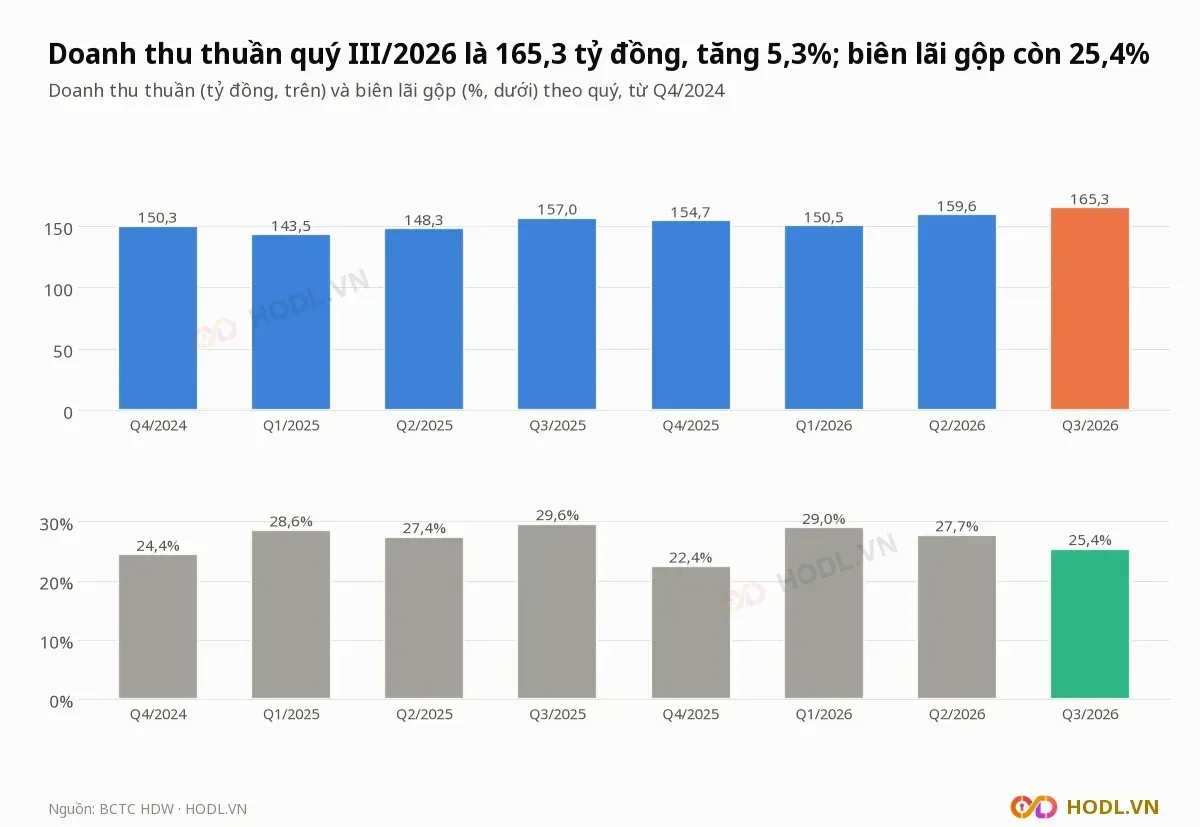
Doanh thu thuần của CTCP Kinh doanh Nước sạch Hải Dương chín tháng 2026 là 475,5 tỷ đồng, tăng 6,0% so với 448,7 tỷ cùng kỳ. Quý III đạt 165,3 tỷ, tăng 5,3% so với 157,0 tỷ và cao nhất trong tám quý gần nhất.
Doanh thu năm 2025 là 603,4 tỷ đồng, tăng 6,0% so với 569,4 tỷ năm 2024; bốn quý gần nhất đạt 630,1 tỷ. Doanh thu tăng sáu năm liên tục từ 2019, trong khi lãi gộp gần như đi ngang nên biên giảm từ 31,3% xuống 27,0%:
Năm | Doanh thu thuần (tỷ đồng) | Lãi gộp (tỷ đồng) | Biên lãi gộp | Lợi nhuận sau thuế (tỷ đồng) |
|---|---|---|---|---|
2019 | 472,2 | 147,8 | 31,3% | 48,3 |
2020 | 500,7 | 162,3 | 32,4% | 51,9 |
2021 | 510,6 | 150,7 | 29,5% | 51,9 |
2022 | 523,2 | 159,1 | 30,4% | 52,9 |
2023 | 543,3 | 162,8 | 30,0% | 44,6 |
2024 | 569,4 | 160,3 | 28,1% | 46,0 |
2025 | 603,4 | 162,8 | 27,0% | 48,5 |
Biên lãi gộp quý III thu hẹp
Giá vốn của CTCP Kinh doanh Nước sạch Hải Dương quý III/2026 tăng 11,6% lên 123,3 tỷ đồng, nhanh hơn doanh thu thuần (5,3%), nên lãi gộp giảm 9,7% xuống 42,0 tỷ. Biên lãi gộp là 25,4%, so với 29,6% cùng kỳ và 27,7% quý II.
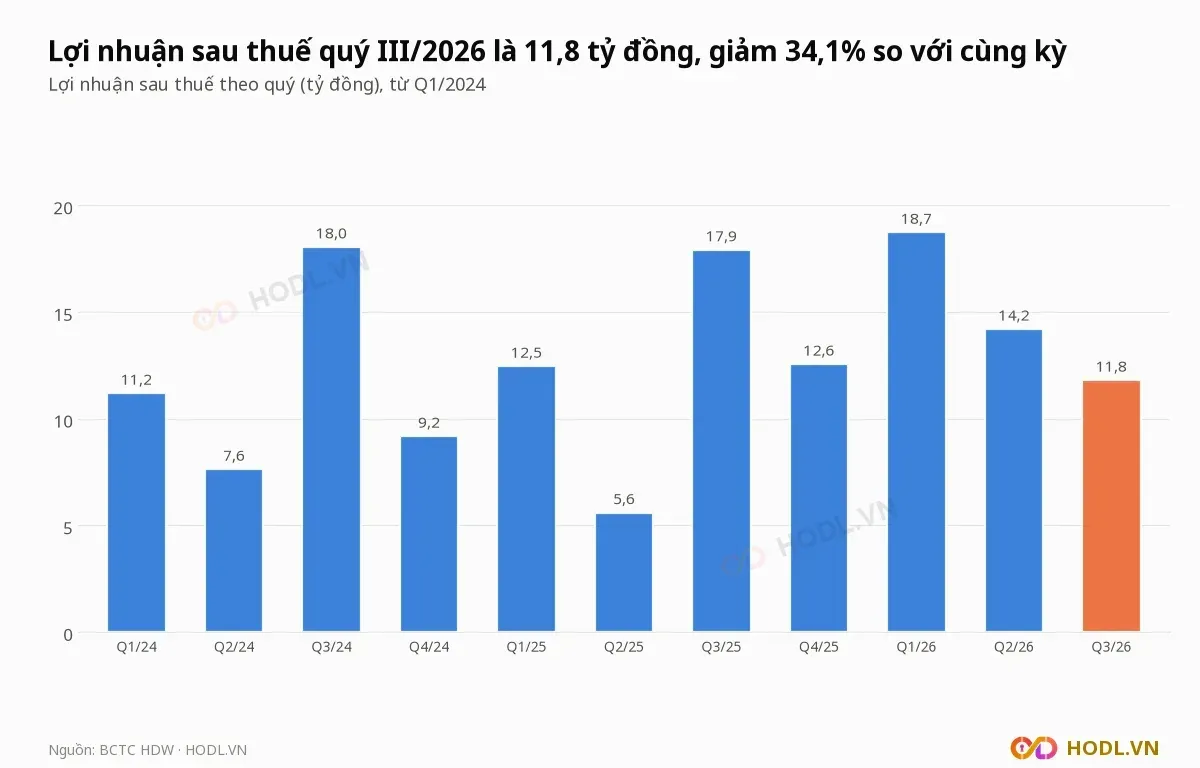
Chi phí bán hàng và quản lý cộng lại tăng 15,5% lên 22,3 tỷ đồng, bằng 13,5% doanh thu thuần so với 12,3% cùng kỳ. Lợi nhuận trước thuế giảm 33,7% xuống 14,9 tỷ và lợi nhuận sau thuế giảm 34,1% xuống 11,8 tỷ, thấp hơn quý II 16,9%.
Chỉ tiêu (tỷ đồng) | Q3/2026 | Q3/2025 | Thay đổi |
|---|---|---|---|
Doanh thu thuần | 165,3 | 157,0 | +5,3% |
Giá vốn | 123,3 | 110,5 | +11,6% |
Lãi gộp | 42,0 | 46,5 | −9,7% |
Chi phí bán hàng | 6,7 | 5,3 | +27,0% |
Chi phí quản lý | 15,6 | 14,0 | +11,2% |
Lợi nhuận trước thuế | 14,9 | 22,4 | −33,7% |
Lợi nhuận sau thuế | 11,8 | 17,9 | −34,1% |
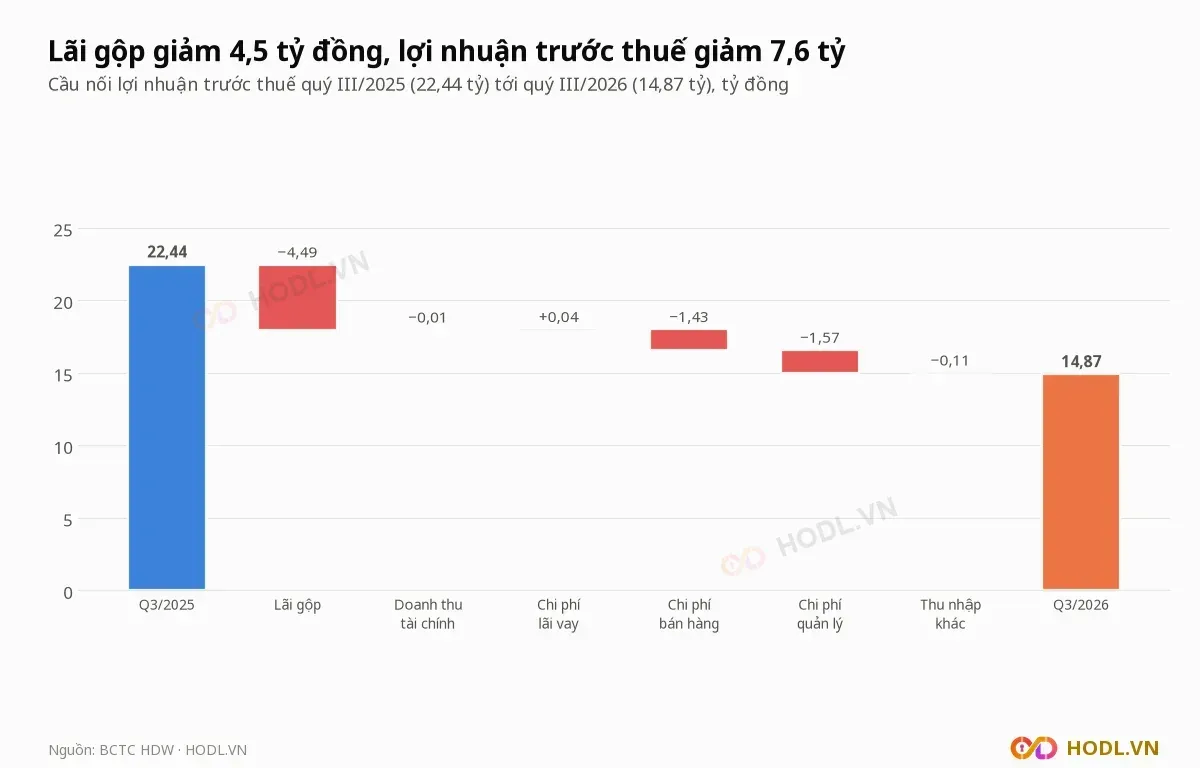
Lãi gộp giảm 4,49 tỷ đồng là bước giảm lớn nhất trong cầu nối từ 22,44 tỷ xuống 14,87 tỷ; chi phí bán hàng và chi phí quản lý làm lợi nhuận giảm thêm 1,43 tỷ và 1,57 tỷ. Chi phí lãi vay gần như đứng yên (3,09 tỷ so với 3,05 tỷ).
Lợi nhuận chín tháng nhờ tài chính
Lợi nhuận sau thuế chín tháng 2026 của CTCP Kinh doanh Nước sạch Hải Dương là 44,7 tỷ đồng, tăng 24,4% so với 36,0 tỷ. Mức tăng này không đến từ bán nước: lãi gộp chỉ tăng 1,4%, trong khi chi phí tài chính giảm gần một nửa.
Chỉ tiêu (tỷ đồng) | 9T/2026 | 9T/2025 | Thay đổi |
|---|---|---|---|
Doanh thu thuần | 475,5 | 448,7 | +6,0% |
Lãi gộp | 129,9 | 128,1 | +1,4% |
Doanh thu tài chính | 2,33 | 0,05 | +2,28 |
Chi phí tài chính | 10,5 | 20,4 | −48,7% |
Trong đó lãi vay | 9,1 | 9,6 | −5,3% |
Chi phí bán hàng | 19,2 | 16,6 | +15,8% |
Chi phí quản lý | 46,0 | 45,2 | +1,6% |
Lợi nhuận trước thuế | 56,3 | 45,3 | +24,1% |
Lợi nhuận sau thuế | 44,7 | 36,0 | +24,4% |
Lợi nhuận trước thuế chín tháng tăng 10,92 tỷ đồng, gồm lãi gộp +1,79 tỷ, tài chính ròng +12,22 tỷ, chi phí bán hàng −2,62 tỷ, chi phí quản lý −0,74 tỷ và khoản khác +0,27 tỷ. Chi phí tài chính ngoài lãi vay giảm từ 10,8 tỷ xuống 1,35 tỷ, và doanh thu tài chính có 2,3 tỷ trong quý I và quý II/2026, so với gần bằng không năm trước.
Quý IV/2025 doanh thu thuần là 154,7 tỷ đồng với biên lãi gộp 22,4% và lợi nhuận sau thuế 12,6 tỷ. Lợi nhuận sau thuế bốn quý gần nhất là 57,3 tỷ, so với 48,5 tỷ cả năm 2025.
Vay nợ và dòng tiền của HDW
CTCP Kinh doanh Nước sạch Hải Dương có vay 201,1 tỷ đồng tại 30/09/2026, giảm 5,9% so với 213,8 tỷ đầu năm; trong đó vay dài hạn 191,2 tỷ và vay ngắn hạn 9,9 tỷ. Nợ vay bằng 0,42 lần vốn chủ 479,8 tỷ, tiền và tương đương tiền 19,2 tỷ, nên nợ vay ròng là 181,9 tỷ.
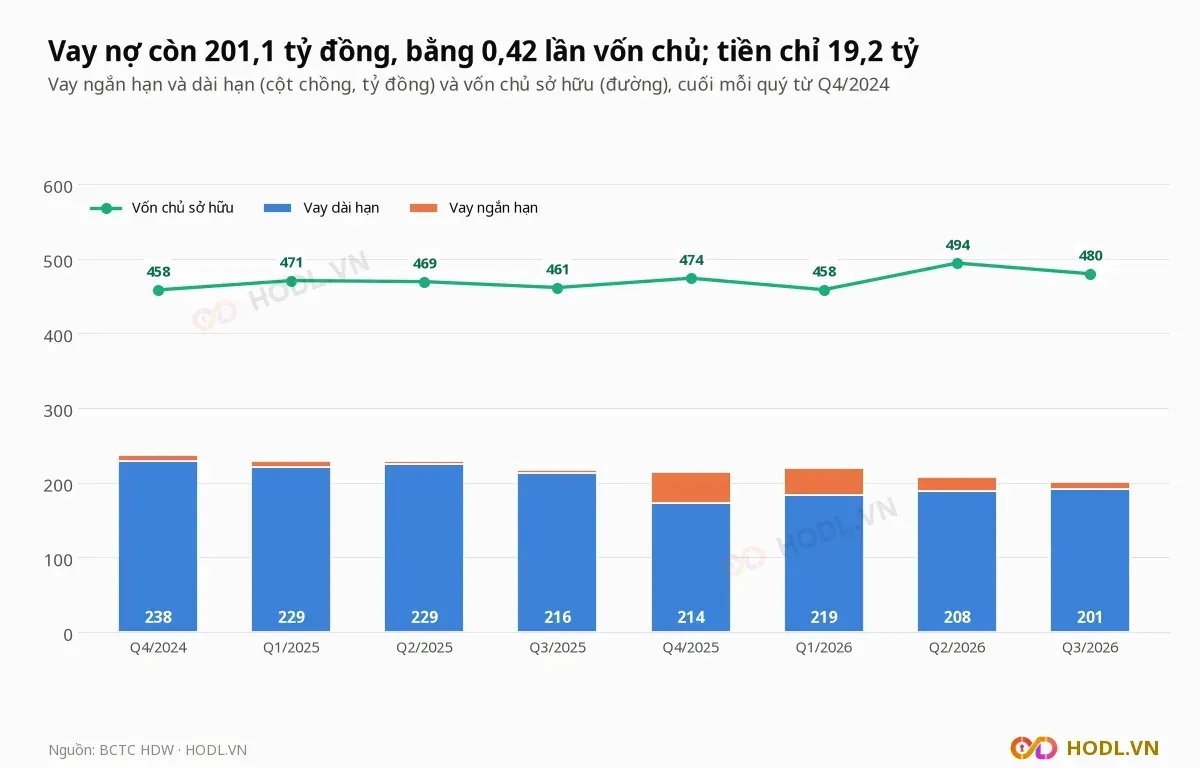
Lợi nhuận trước thuế cộng lãi vay bốn quý là 84,6 tỷ đồng, bằng 6,9 lần lãi vay 12,4 tỷ. Nợ phải trả 430,6 tỷ trong đó nợ ngắn hạn 134,1 tỷ; phải thu ngắn hạn 27,4 tỷ và hàng tồn kho 44,1 tỷ.
Dòng tiền kinh doanh chín tháng 2026 là 50,8 tỷ đồng, giảm 1,9% so với 51,7 tỷ cùng kỳ. Mua sắm tài sản cố định tăng 80,8% lên 23,8 tỷ, và tiền cổ tức đã trả là 26,1 tỷ.
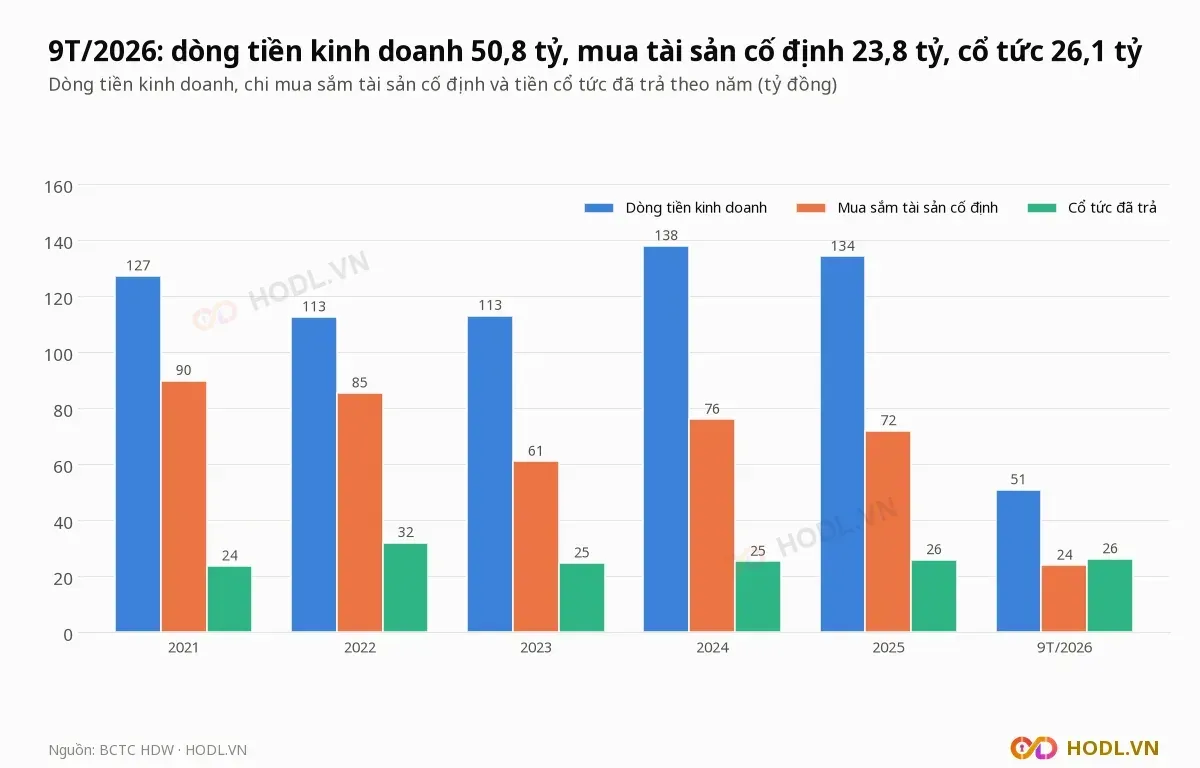
Trong năm năm 2021 tới 2025, dòng tiền kinh doanh tích lũy 624,7 tỷ đồng, mua sắm tài sản cố định 383,8 tỷ và tiền cổ tức đã trả 131,1 tỷ. Dòng tiền kinh doanh sau mua sắm tài sản cố định dao động từ 27,2 tỷ (2022) tới 62,3 tỷ (2025).
Cổ đông và cổ tức
Cổ đông lớn của CTCP Kinh doanh Nước sạch Hải Dương theo danh sách cập nhật ngày 13/10/2025:
Cổ đông | Số cổ phiếu | Tỷ lệ sở hữu |
|---|---|---|
Ủy ban Nhân dân tỉnh Hải Dương | 20.723.606 | 65,00% |
CTCP Cấp nước Phúc Hưng Hải Dương | 3.900.000 | 12,23% |
CTCP Cấp nước Xuân Hưng | 1.500.000 | 4,70% |
Cổ đông khác | 5.758.864 | 18,06% |
Tiền cổ tức đã trả chín tháng 2026 là 26,1 tỷ đồng, tương ứng 819 đồng mỗi cổ phiếu và 4,8% giá 16.900 đồng; số này bằng 53,8% lợi nhuận sau thuế năm 2025. Trong 2021 tới 2025, tiền cổ tức đã trả mỗi năm từ 23,6 tỷ tới 31,9 tỷ đồng, tương ứng 739 tới 1.001 đồng mỗi cổ phiếu.
Khối ngoại và tự doanh
Khối ngoại gần như vắng mặt ở CTCP Kinh doanh Nước sạch Hải Dương: sở hữu 0,04% vốn, và trong 12 tháng tới 09/11/2026 chỉ có một phiên bán ròng 1,42 triệu đồng (08/09/2026).
Quý | Khối ngoại mua ròng (triệu đồng) |
|---|---|
Q4/2024 | 0,00 |
Q1/2025 | 0,00 |
Q2/2025 | −10,50 |
Q3/2025 | 0,00 |
Q4/2025 | +0,70 |
Q1/2026 | 0,00 |
Q2/2026 | 0,00 |
Q3/2026 | −1,42 |
Q4/2026 (tới 09/11) | 0,00 |
Từ phiên có giao dịch đầu tiên (08/11/2021) tới 09/11/2026, khối ngoại mua ròng 194,3 triệu đồng. HDW không có số liệu tự doanh.
So sánh cùng ngành
CTCP Kinh doanh Nước sạch Hải Dương được so với bảy công ty cấp nước tỉnh có BCTC quý III/2026, vốn hoá từ 267 tới 1.670 tỷ đồng:
- BGW: CTCP Nước sạch Bắc Giang.
- BNW: CTCP Nước sạch Bắc Ninh.
- HPW: CTCP Cấp nước Hải Phòng.
- NDW: CTCP Cấp nước Nam Định.
- NQN: CTCP Nước sạch Quảng Ninh.
- THN: CTCP Cấp nước Thanh Hóa.
- TNW: CTCP Nước sạch Thái Nguyên.
BWE và TDM bị loại vì vốn hoá 10.758 tỷ và 7.149 tỷ đồng, gấp hơn 13 lần HDW.
Mã | Giá (đồng) | P/E | P/B | ROE 4 quý | Nợ vay/vốn chủ | Biên lãi gộp 4 quý | LNST quý III so cùng kỳ |
|---|---|---|---|---|---|---|---|
HDW | 16.900 | 9,41 | 1,12 | 12,2% | 0,42 | 26,1% | −34,1% |
BGW | 16.000 | 14,08 | 1,46 | 10,5% | 0,00 | 43,6% | +34,1% |
BNW | 17.600 | 10,63 | 1,52 | 14,8% | 0,71 | 33,3% | +213,9% |
HPW | 22.500 | 9,60 | 1,54 | 16,3% | 0,72 | 37,6% | +21,4% |
NDW | 19.400 | 21,55 | 1,61 | 7,7% | 0,13 | 34,9% | −6,8% |
NQN | 9.600 | 5,77 | 0,71 | 12,6% | 0,67 | 21,9% | +67,9% |
THN | 11.700 | 5,74 | 0,89 | 15,8% | 0,40 | 31,5% | +18,7% |
TNW | 16.700 | 7,28 | 1,16 | 16,5% | 1,93 | 45,3% | +90,9% |
Trung vị bảy mã | 9,60 | 1,46 | 14,8% | 0,67 | 34,9% | +34,1% |
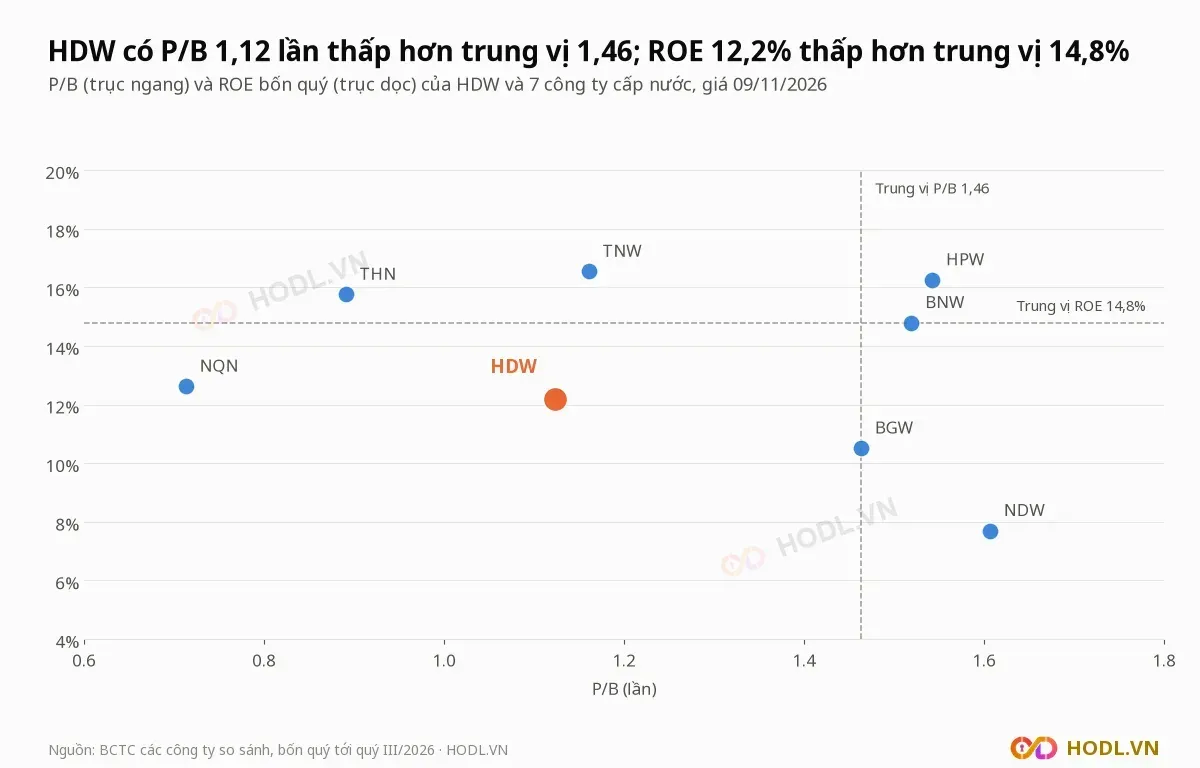
P/E của CTCP Kinh doanh Nước sạch Hải Dương là 9,41 lần, thấp hơn trung vị 9,60 lần 2,0%, còn P/B 1,12 lần thấp hơn trung vị 1,46 lần 23,3%. ROE 12,2% thấp hơn trung vị 14,8% và biên lãi gộp 26,1% thấp hơn trung vị 34,9%.
HDW có nợ vay trên vốn chủ 0,42 lần, thấp hơn trung vị 0,67 lần. Lợi nhuận quý III giảm 34,1%, trong khi trung vị nhóm tăng 34,1%; cả bảy mã so sánh đều niêm yết trên UPCoM.
Định giá theo P/E và P/B
EPS bốn quý của CTCP Kinh doanh Nước sạch Hải Dương là 1.797 đồng, bằng lợi nhuận sau thuế bốn quý tới quý III/2026 (57,3 tỷ đồng) chia 31,88 triệu cổ phiếu. BVPS là 15.048 đồng, nên P/E là 9,41 lần và P/B là 1,12 lần; trên lợi nhuận cả năm 2025 (48,5 tỷ đồng) P/E là 11,10 lần.
Công thức:
Với chi phí vốn cổ phần r = 12% và tăng trưởng dài hạn g = 3%, giá 16.900 đồng (P/B 1,12 lần) ứng với ROE bền vững 13,1%, cao hơn ROE bốn quý 12,2%. Nếu ROE bốn quý giữ nguyên, P/B hợp lý là 1,02 lần, tương ứng 15.349 đồng.
Thang giá tham chiếu từ EPS 1.797 đồng và BVPS 15.048 đồng:
Cách tính | Hệ số | Giá tham chiếu (đồng) |
|---|---|---|
P/E tứ phân vị trên của nhóm | 12,35 lần | 22.197 |
P/B trung vị nhóm | 1,46 lần | 22.021 |
P/B hợp lý khi ROE 15% | 1,33 lần | 20.063 |
P/E trung vị nhóm | 9,60 lần | 17.254 |
P/B tứ phân vị dưới của nhóm | 1,03 lần | 15.435 |
P/B hợp lý khi ROE 12% | 1,00 lần | 15.048 |
P/E tứ phân vị dưới của nhóm | 6,53 lần | 11.727 |
P/B hợp lý khi ROE 9% | 0,67 lần | 10.032 |
Giá hiện tại 16.900 đồng nằm giữa P/E trung vị (17.254) và P/B tứ phân vị dưới (15.435). Tỷ suất cổ tức tiền mặt 4,8% theo mức 819 đồng.
Phân tích kỹ thuật
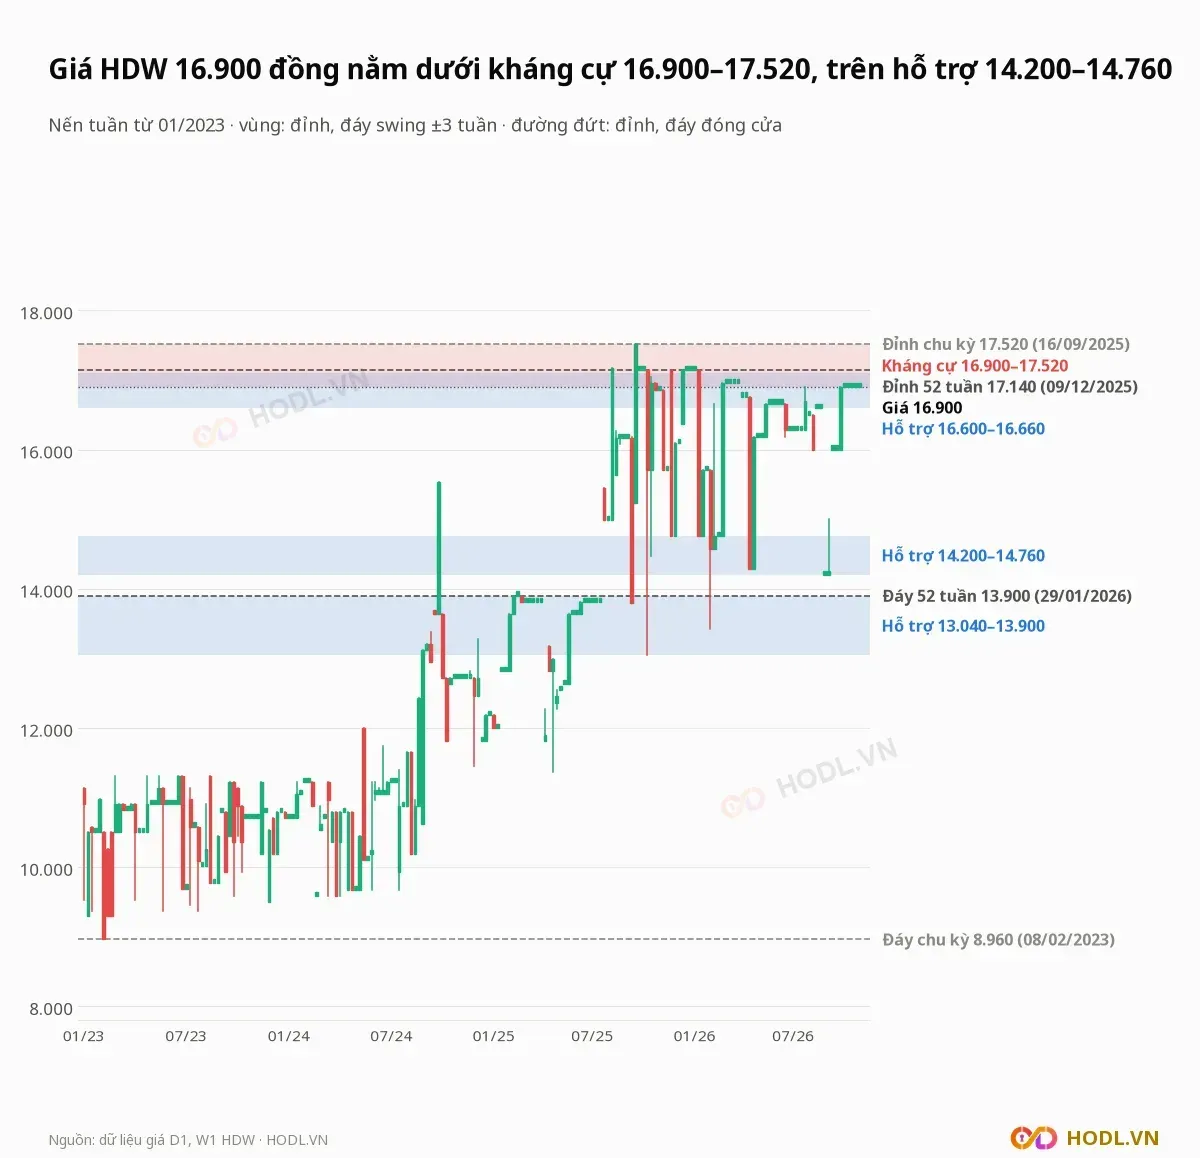
Nến tuần của CTCP Kinh doanh Nước sạch Hải Dương đi từ đáy 8.960 đồng (08/02/2023) lên đỉnh đóng cửa 17.520 đồng (16/09/2025), rồi dao động trong biên 13.900 tới 17.140 đồng. Giá 16.900 đồng thấp hơn đỉnh đóng cửa 52 tuần (17.140 đồng, 09/12/2025) 1,4% và cao hơn đáy (13.900 đồng, 29/01/2026) 21,6%.
Từ đầu năm giá giảm 1,4% trong khi VN-Index giảm 3,9%. Nến tuần chỉ gồm các tuần có khớp lệnh.
Hỗ trợ - Kháng cự
Các vùng dưới đây tính từ giá cao và giá thấp của nến tuần từ 01/2023; mỗi vùng chứa các đỉnh hoặc đáy swing (cực trị trong ±3 tuần).
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
16.900 tới 17.520 | Kháng cự | Đỉnh tuần 19/09/2025 (17.520), 21/11/2025 tới 09/01/2026 (17.140), 27/02 tới 27/03/2026 (16.950) và 09/10 tới 23/10/2026 (16.900); giá nằm ở cạnh dưới, cạnh trên cao hơn giá 3,7% |
16.600 tới 16.660 | Hỗ trợ | Đỉnh tuần 15/05 tới 19/06/2026 (16.660) và 21/08/2026 (16.600); thấp hơn giá 1,4% đến 1,8% |
14.200 tới 14.760 | Hỗ trợ | Đáy tuần 21/11 và 28/11/2025 (14.760), 17/04 và 24/04/2026 (14.280), 28/08 và 11/09/2026 (14.200); thấp hơn giá 12,7% đến 16,0% |
13.040 tới 13.900 | Hỗ trợ | Đáy tuần 14/03, 11/07, 18/07, 12/09 và 10/10/2025 (13.040 tới 13.810) cùng 30/01/2026 (13.420); thấp hơn giá 17,7% đến 22,8% |
Fibonacci
Fibonacci kéo cho nhịp tăng từ đáy đóng cửa 13.900 đồng (29/01/2026) lên đỉnh 16.950 đồng (27/02/2026); giá 16.900 đồng mới hồi 1,6% nhịp này.
Mức hồi từ đỉnh | Giá (đồng) |
|---|---|
23,6% | 16.230 |
38,2% | 15.785 |
50% | 15.425 |
61,8% | 15.065 |
78,6% | 14.553 |
Mức 78,6% (14.553 đồng) nằm trong vùng hỗ trợ 14.200 tới 14.760; mức 23,6% (16.230 đồng) cách giá 4,0%.
Xu hướng EMA
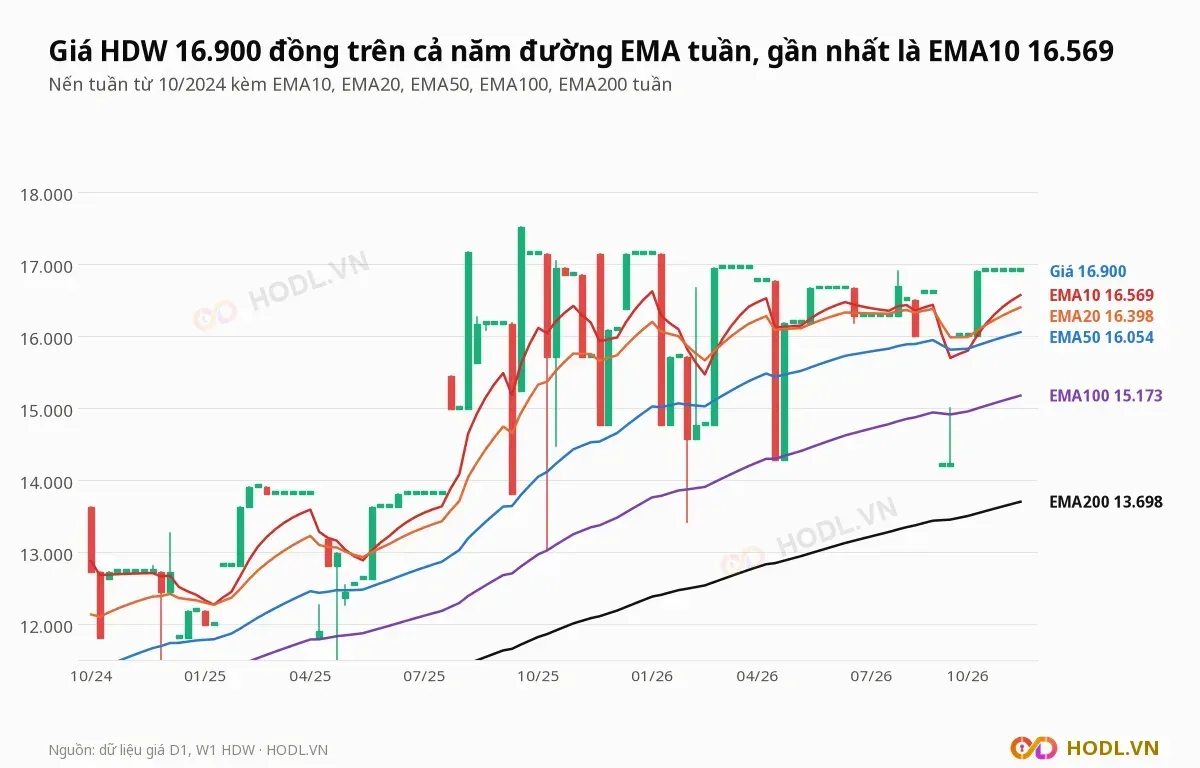
Giá 16.900 đồng cao hơn EMA10 tuần (16.569) 2,0%, EMA20 (16.398) 3,1%, EMA50 (16.054) 5,3%, EMA100 (15.173) 11,4% và EMA200 (13.698) 23,4%. Giá nằm trên cả năm đường EMA tuần và cả năm đường đều dốc lên so với 4 tuần trước.
EMA10 cắt xuống EMA20 trong tuần 28/08/2026 và cắt lên lại trong tuần 16/10/2026.
RSI và động lượng
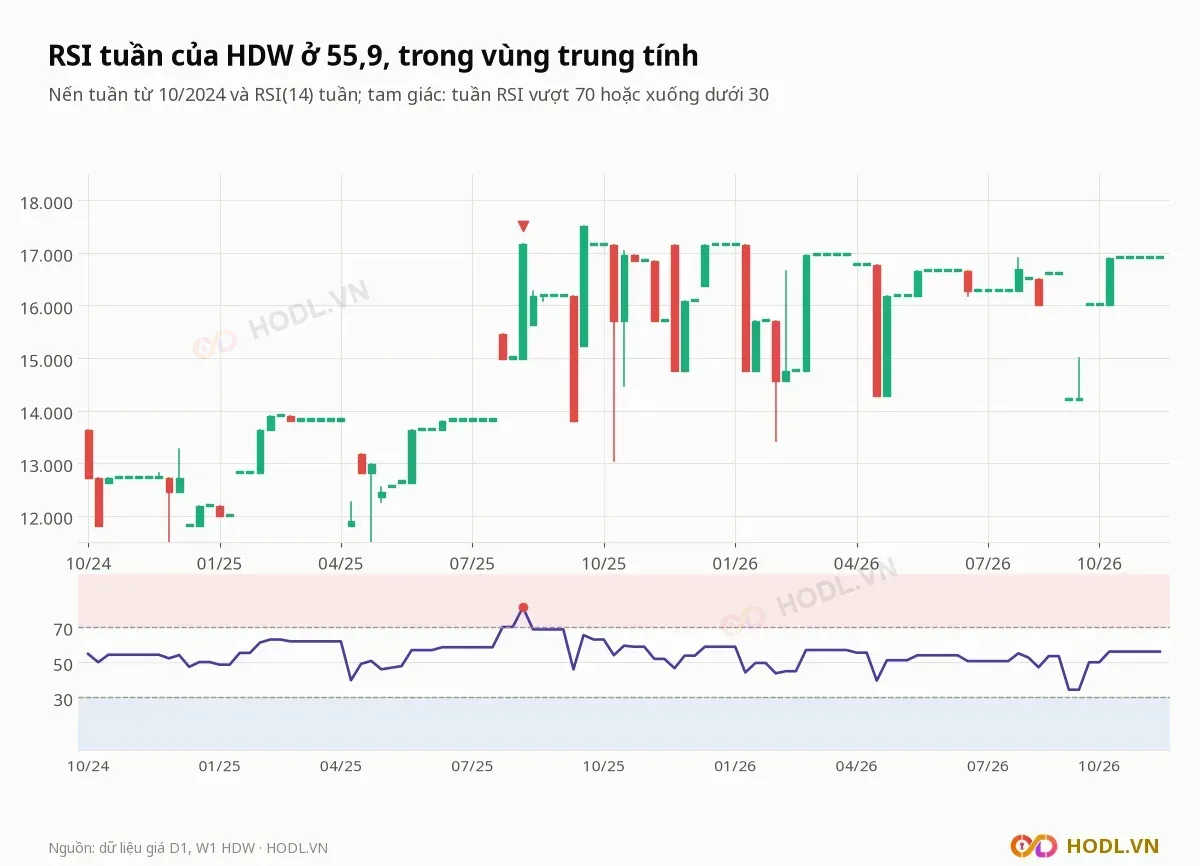
RSI tuần ở 55,9, trong vùng trung tính. Từ 10/2024, RSI tuần có một lần quá mua ở tuần 08/08/2025 (81,1) và thấp nhất 34,3 ở tuần 28/08/2026, chưa xuống dưới 30.
Lịch sự kiện cần theo dõi
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Tháng 01/2027 | Báo cáo tài chính quý IV/2026 | Quý IV/2025 doanh thu thuần 154,7 tỷ đồng, biên lãi gộp 22,4%, lợi nhuận sau thuế 12,6 tỷ |
Hằng quý | Biên lãi gộp | 25,4% quý III/2026, so với 29,6% cùng kỳ |
Hằng quý | Chi phí tài chính | 10,5 tỷ đồng chín tháng 2026, so với 20,4 tỷ cùng kỳ |
Hằng quý | Vay dài hạn | 191,2 tỷ đồng, bằng 95,1% tổng vay |
Hằng quý | Thanh khoản | 41.394 cổ phiếu trong 12 tháng |
Kết luận
CTCP Kinh doanh Nước sạch Hải Dương có doanh thu tăng đều, nhưng biên lãi gộp thu hẹp từ 31,3% (2019) xuống 27,0% (2025) và 25,4% quý III/2026. Lợi nhuận chín tháng tăng 24,4% chủ yếu nhờ chi phí tài chính giảm, trong khi lãi gộp trừ chi phí bán hàng và quản lý giảm 1,6 tỷ đồng.
Rủi ro lớn nhất là thanh khoản: 41.394 cổ phiếu khớp trong 12 tháng làm giá 16.900 đồng khó đại diện cho giá trị. Bảng cân đối vay nợ 0,42 lần vốn chủ, với 95,1% là vay dài hạn.
Dự báo xu hướng
Xu hướng tuần của CTCP Kinh doanh Nước sạch Hải Dương là đi ngang nghiêng lên: giá nằm trên cả năm đường EMA tuần đang dốc lên, RSI tuần 55,9, và giá đang ở cạnh dưới vùng kháng cự 16.900 tới 17.520 đồng.
Phía trên, giá cần đóng cửa tuần vượt 17.520 đồng, đỉnh chu kỳ, để mở rộng biên. Phía dưới là vùng 16.600 tới 16.660 đồng, rồi 14.200 tới 14.760 đồng.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 09/11/2026
Mời bạn bè
Mời bạn, cả hai cùng có quà
Bạn bè nhận 1 tháng Beginner miễn phí. Bạn nhận 1 tháng ở người đầu tiên, từ người thứ 2 thêm 7 ngày mỗi người (tối đa khoảng 2 tháng), cộng hoa hồng khi bạn bè mua gói.
