
Phân tích cổ phiếu HDG Quý 4/2026: Thủy điện hụt 170 tỷ, phải thu bên mua điện 866 tỷ
Nội dung bài13 phần
- Quy mô và kết quả kinh doanh
- Mảng điện: thủy điện hụt nước
- Lợi nhuận quý III đến từ đâu
- Rủi ro: phải thu bên mua điện
- Nợ vay và dòng tiền
- Khối ngoại và thanh khoản
- So sánh cùng ngành
- Định giá: P/E, P/B và DCF
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu HDG Quý 4/2026 của Công ty Cổ phần Tập đoàn Hà Đô (HOSE: HDG), doanh nghiệp điện và bất động sản, bắt đầu từ mảng điện. Chín tháng doanh thu mảng này là 1.353,4 tỷ đồng, giảm 12,2%, và riêng quý III thủy điện hụt nước khiến sản lượng toàn tập đoàn giảm 27,4% còn 398 triệu kWh.
Lợi nhuận sau thuế cổ đông công ty mẹ quý III là 163,4 tỷ đồng, thấp hơn cùng kỳ 42,7%. Chín tháng lợi nhuận mẹ vẫn tăng 10,2% lên 464,9 tỷ, nhưng lãi gộp chỉ tăng nhờ giá vốn kinh doanh bất động sản âm 197,5 tỷ đồng.
Giá đóng cửa phiên 05/11/2026 là 15.400 đồng, thấp hơn đỉnh đóng cửa 52 tuần 48,7% và cao hơn đáy 6,2%. Bài đọc kết quả kinh doanh, khoản phải thu Công ty Mua bán điện, nợ vay và khối ngoại, rồi đến so sánh cùng ngành, định giá và đồ thị tuần; các nhà máy điện và dự án bất động sản có bài riêng.
Điểm chính
- Doanh thu thuần chín tháng 1.773,0 tỷ đồng, giảm 6,7%; điện giảm 12,2% còn 1.353,4 tỷ, trong đó quý III thủy điện mất 170 tỷ doanh thu còn gió và mặt trời thêm 48 tỷ.
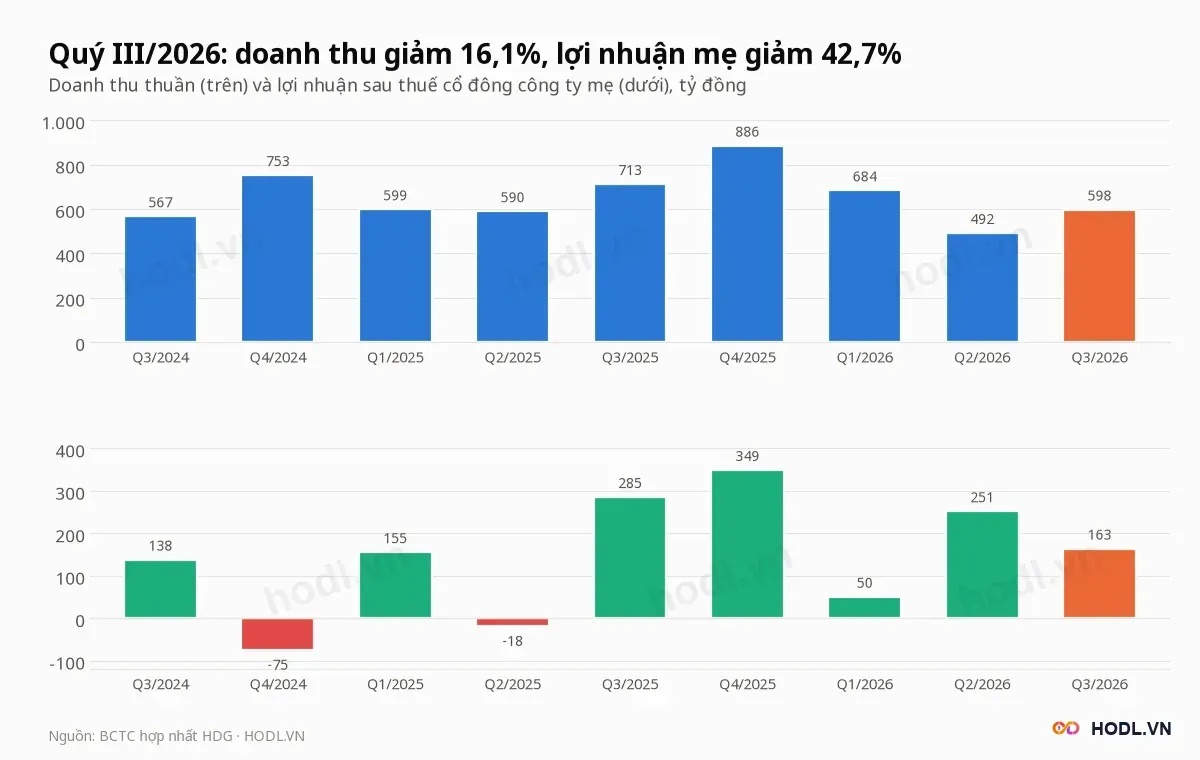
- Lợi nhuận mẹ quý III là 163,4 tỷ, thấp hơn cùng kỳ (285,0 tỷ) 42,7%, vì doanh thu giảm 16,1% trong khi giá vốn tăng 9,2% và biên gộp từ 69,5% xuống 60,3%.
- Lãi gộp chín tháng tăng 10,3% lên 1.264,5 tỷ chỉ nhờ giá vốn kinh doanh bất động sản âm 197,5 tỷ; mảng điện lãi gộp giảm 194,9 tỷ, và loại khoản này lợi nhuận trước thuế thấp hơn cùng kỳ 21,3%.
- Phải thu Công ty Mua bán điện lên 865,8 tỷ (đầu năm 512,7 tỷ) và đã trích dự phòng 100%; dự phòng phải thu ngắn hạn tăng 352,8 tỷ lên 939,9 tỷ.
- Vay 4.226,9 tỷ, nợ ròng 2.606,9 tỷ bằng 1,34 lần EBITDA bốn quý; giá 15.400 đồng ứng với P/E 7,7 lần và P/B 0,88 lần, còn khối ngoại bán ròng 386,5 tỷ trong 12 tháng.
Quy mô và kết quả kinh doanh
Tập đoàn Hà Đô (HDG) niêm yết trên HOSE với 406,96 triệu cổ phiếu. Vốn hoá theo giá 15.400 đồng là 6.267 tỷ đồng.
- Số cổ phiếu theo thuyết minh vốn chủ là 406.957.333, sau đợt trả cổ tức 10% bằng cổ phiếu (vốn góp từ 3.699,6 tỷ lên 4.069,6 tỷ).
- Không có cổ phiếu quỹ.
- Cổ đông lớn nhất là ông Nguyễn Trọng Thông với 31,83% (03/08/2026); cổ phiếu tự do chuyển nhượng 60%.
Quý III/2026 doanh thu thuần là 597,5 tỷ đồng, giảm 16,1% so với cùng kỳ. Chín tháng doanh thu 1.773,0 tỷ giảm 6,7%, còn lợi nhuận sau thuế hợp nhất 614,2 tỷ tăng 7,6%, trong đó phần cổ đông công ty mẹ là 464,9 tỷ.
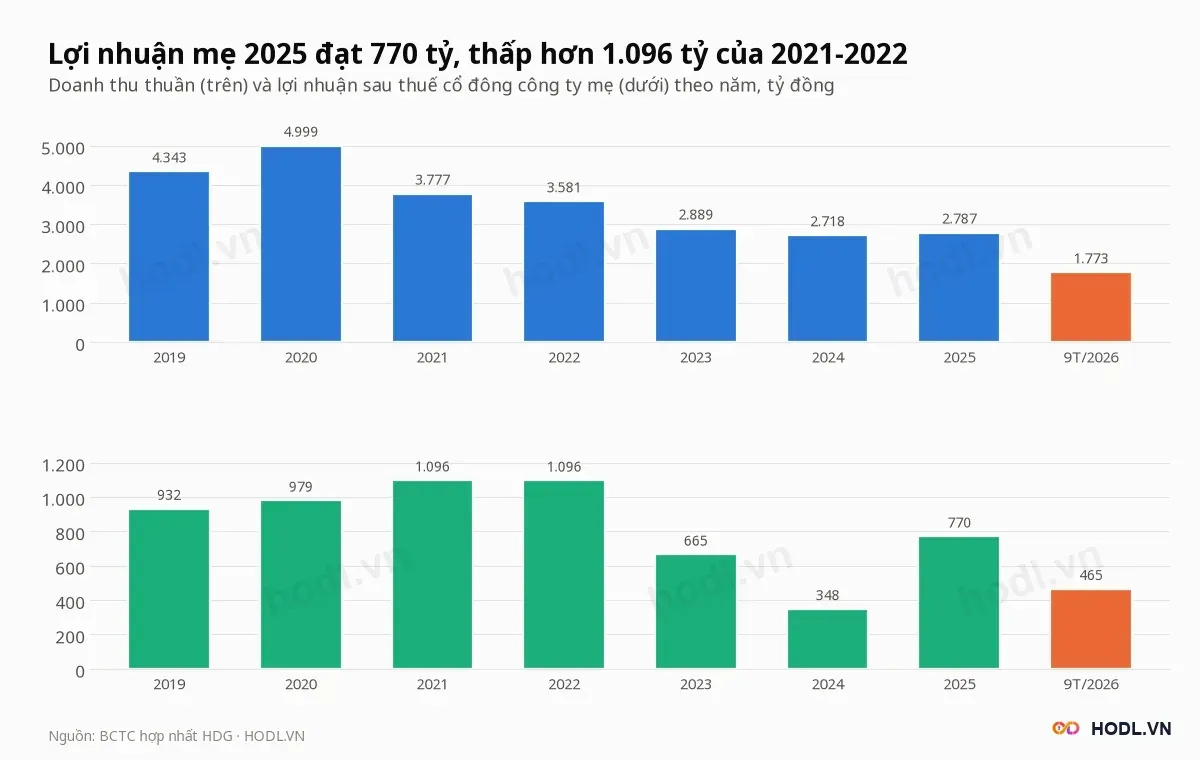
Lợi nhuận mẹ năm 2025 đạt 770 tỷ đồng, gấp 2,2 lần năm 2024 (348 tỷ) nhưng thấp hơn mức 1.096 tỷ của 2021 và 2022. Doanh thu đi xuống từ đỉnh 4.999 tỷ năm 2020 còn 2.787 tỷ năm 2025; EPS bốn quý là 1.999 đồng và ROE bốn quý là 11,9%.
Kế hoạch 2026 là doanh thu 3.242 tỷ đồng và lợi nhuận sau thuế 1.151 tỷ. Chín tháng đạt 54,7% kế hoạch doanh thu và 53,4% kế hoạch lợi nhuận, nên quý IV cần 537 tỷ lợi nhuận sau thuế, gấp 2,4 lần quý III và cao hơn quý IV/2025 (423 tỷ).
Mảng điện: thủy điện hụt nước
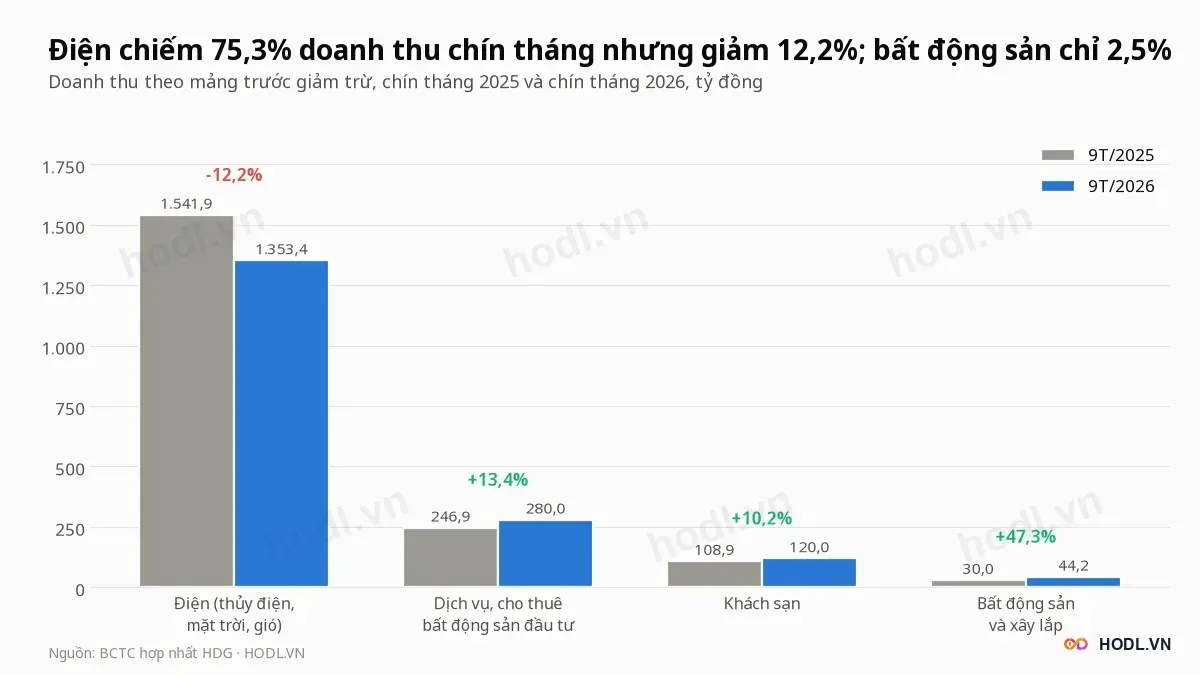
Mảng điện của Hà Đô (thủy điện, điện mặt trời, điện gió) chiếm 75,3% doanh thu chín tháng, dịch vụ và cho thuê bất động sản đầu tư 15,6%, khách sạn 6,7% và bất động sản cùng xây lắp 2,5%. Điện giảm 12,2% còn 1.353,4 tỷ, trong khi ba mảng còn lại cộng 444,2 tỷ, tăng 15,1%.
Quý III tổng sản lượng điện là 398 triệu kWh, giảm 27,4% so với 548 triệu kWh, và doanh thu điện 469 tỷ giảm 20,6% so với 591 tỷ. Công ty nêu nguyên nhân là lượng nước về các nhà máy thủy điện thấp hơn đáng kể, sau năm 2025 có sản lượng thủy điện đột biến.
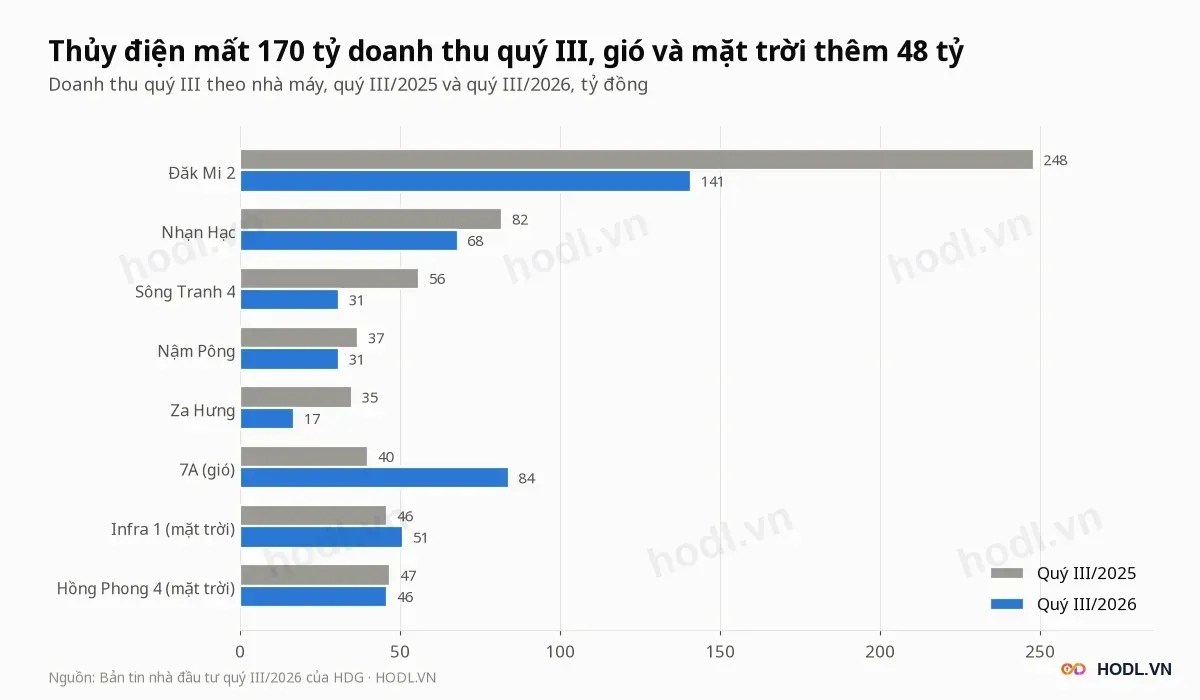
- Năm nhà máy thủy điện: doanh thu từ 458 tỷ xuống 288 tỷ (giảm 37,1%), sản lượng từ 489 xuống 320 triệu kWh (giảm 34,6%).
- Ba nhà máy gió và mặt trời: doanh thu từ 133 tỷ lên 181 tỷ (tăng 36,1%), sản lượng từ 59 lên 78 triệu kWh (tăng 32,2%).
- Đăk Mi 2 riêng giảm từ 248 tỷ xuống 141 tỷ, mất 107 tỷ, tức 62,9% mức giảm của thủy điện.
Nhà máy thủy điện La Trọng công suất 22 MW vận hành thương mại ngày 18/09/2026 và công ty kỳ vọng thêm khoảng 90 tỷ đồng doanh thu. Giá bán bình quân điện gió và mặt trời khoảng 2.200 đến 2.430 đồng mỗi kWh, gấp 1,9 đến 3,5 lần thủy điện, nên ba nhà máy này chiếm 19,6% sản lượng nhưng 38,6% doanh thu điện quý III; chi tiết từng nhà máy ở bài riêng về hoạt động kinh doanh.
Lợi nhuận quý III đến từ đâu
Quý III lãi gộp của Hà Đô là 360,5 tỷ đồng, giảm 27,2% từ 495,4 tỷ, vì giá vốn tăng 9,2% lên 237,0 tỷ trong khi doanh thu giảm 16,1%. Biên gộp từ 69,5% xuống 60,3%.
Lợi nhuận trước thuế quý III là 257,9 tỷ, giảm 28,1%, và lợi nhuận sau thuế hợp nhất 228,0 tỷ giảm 32,3%. Phần cổ đông không kiểm soát tăng từ 51,7 tỷ lên 64,6 tỷ, nên lợi nhuận mẹ giảm sâu hơn, 42,7%.
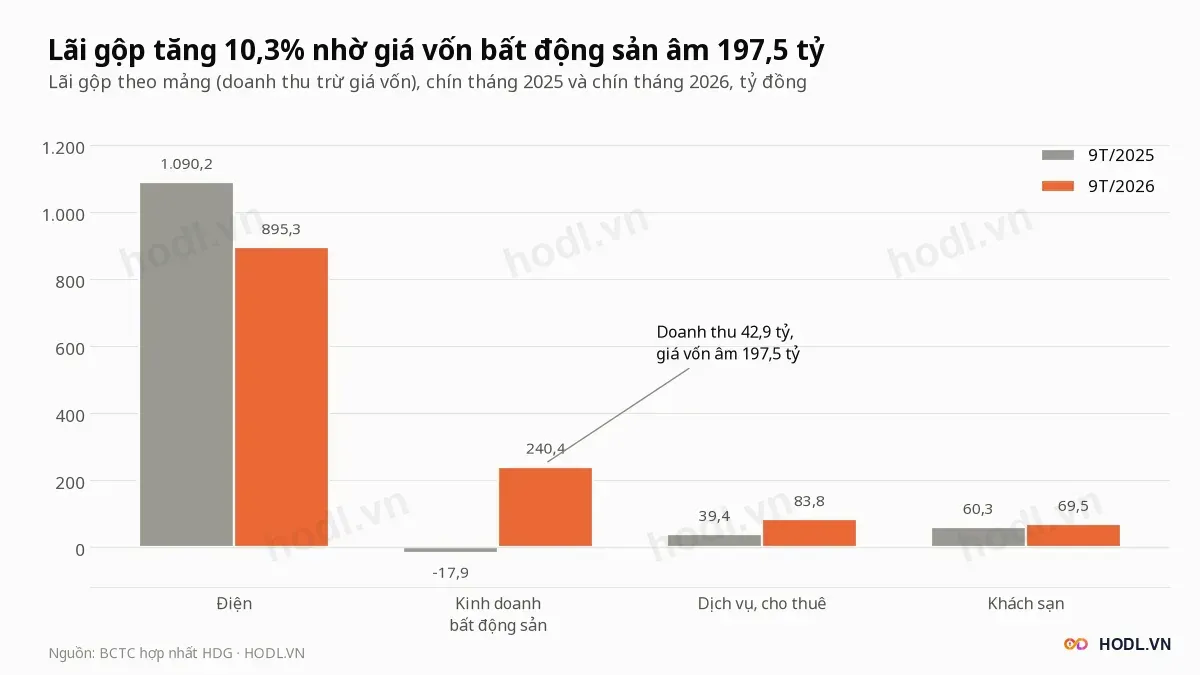
Chín tháng lãi gộp tăng 118,4 tỷ (+10,3%) lên 1.264,5 tỷ, với các khoản đóng góp:
- Điện giảm 194,9 tỷ (từ 1.090,2 xuống 895,3 tỷ), biên gộp 66,1% so với 70,7%.
- Kinh doanh bất động sản tăng 258,3 tỷ (từ âm 17,9 lên 240,4 tỷ).
- Dịch vụ và cho thuê tăng 44,4 tỷ, khách sạn tăng 9,2 tỷ.
Kinh doanh bất động sản ghi doanh thu 42,9 tỷ nhưng giá vốn âm 197,5 tỷ, nên lãi gộp mảng này dương 240,4 tỷ. Loại khoản này, lãi gộp chín tháng còn 1.067,0 tỷ, thấp hơn cùng kỳ 6,9%, và lợi nhuận trước thuế còn 494,4 tỷ, thấp hơn 21,3%.
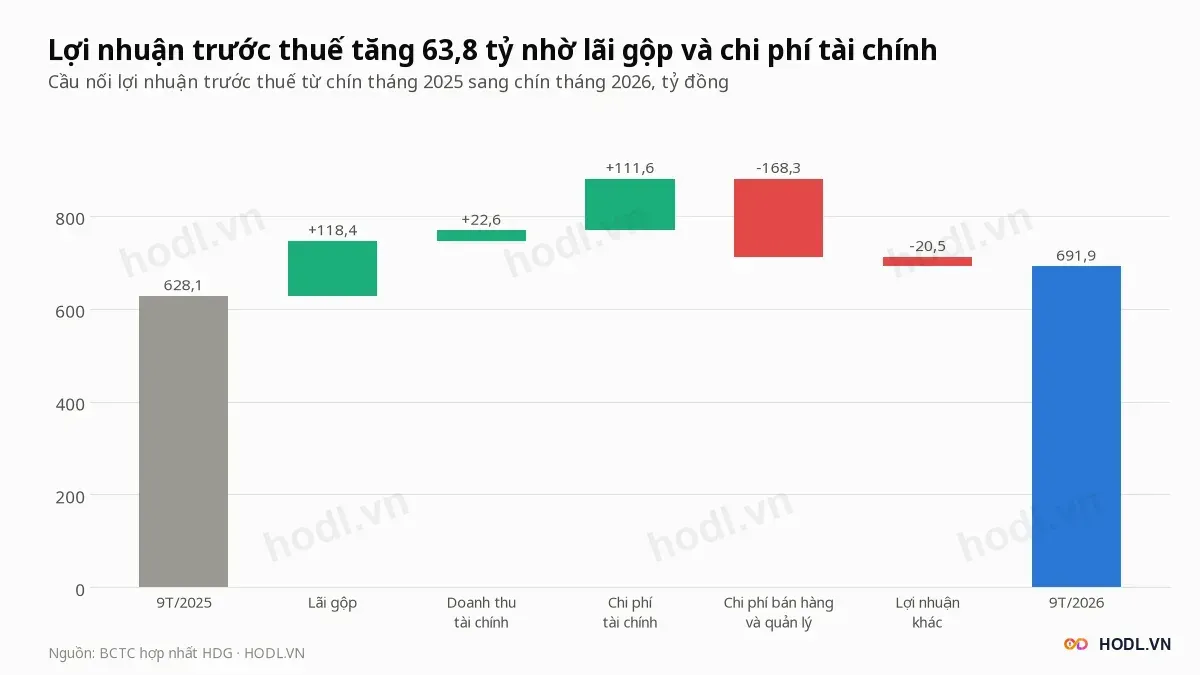
Lợi nhuận trước thuế tăng 63,8 tỷ (từ 628,1 lên 691,9 tỷ), với các bước cầu nối:
- Lãi gộp cộng 118,4 tỷ.
- Doanh thu tài chính cộng 22,6 tỷ (78,4 tỷ so với 55,8 tỷ).
- Chi phí tài chính giảm 111,6 tỷ còn 232,3 tỷ, vì năm 2025 có lỗ tỷ giá 105,8 tỷ còn chi phí lãi vay tăng 8,2 tỷ lên 231,1 tỷ.
- Chi phí bán hàng và quản lý tăng 168,3 tỷ lên 372,8 tỷ.
- Lợi nhuận khác âm 45,8 tỷ so với âm 25,4 tỷ, trừ 20,5 tỷ.
Chi phí quản lý quý I/2026 là 258 tỷ, gấp 4,7 lần cùng kỳ (55 tỷ). Hà Đô trích lập 193 tỷ đồng dự phòng phải trả liên quan dự án điện mặt trời Infra 1.
Rủi ro: phải thu bên mua điện
Phải thu Công ty Mua bán điện của Hà Đô tăng từ 512,7 tỷ lên 865,8 tỷ đồng trong chín tháng và đã được trích dự phòng 100%. Dự phòng phải thu ngắn hạn khó đòi vì vậy tăng 352,8 tỷ lên 939,9 tỷ, bằng 6,5% tổng tài sản.
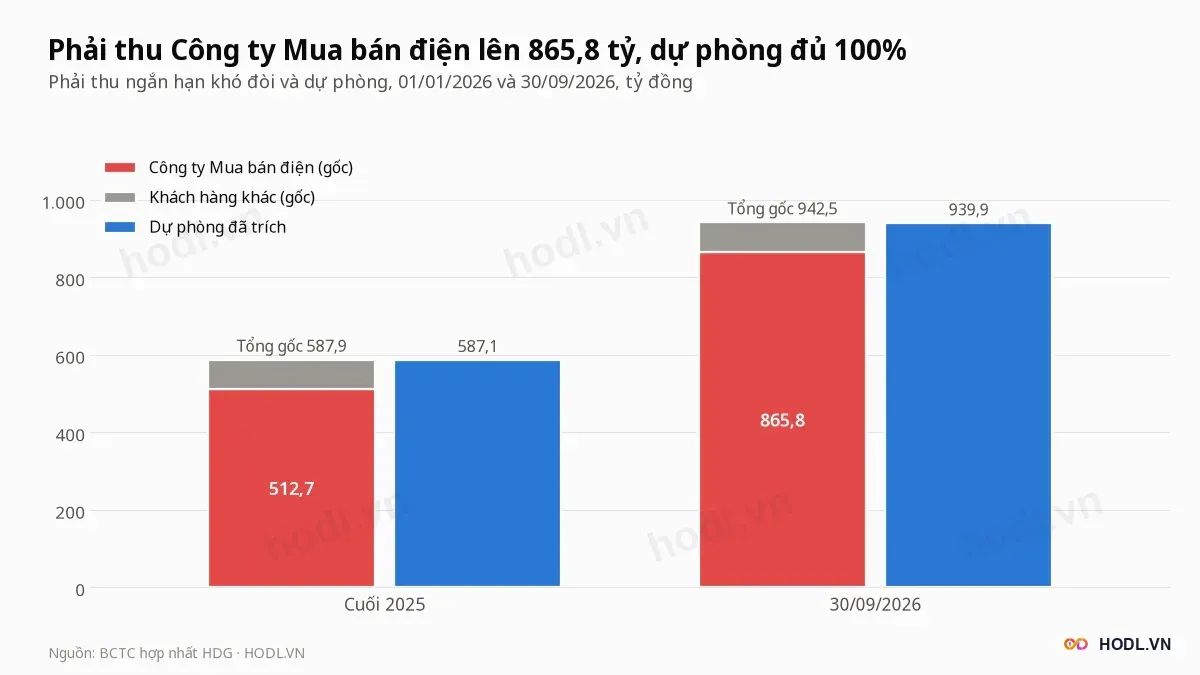
Tổng phải thu ngắn hạn sau dự phòng còn 976,6 tỷ (6,7% tổng tài sản), trong đó phải thu của khách hàng gốc là 1.561,7 tỷ. Bài không gắn khoản này với nhà máy hay hợp đồng cụ thể nào.
Dự phòng đã tính vào chi phí. Nếu bên mua điện thanh toán, phần đã trích sẽ hoàn nhập vào lợi nhuận; thời điểm thanh toán chưa xác định.
Nợ vay và dòng tiền
Vay và nợ thuê tài chính của Hà Đô cuối quý III là 4.226,9 tỷ đồng (ngắn hạn 576,3 tỷ, dài hạn 3.650,6 tỷ), giảm 472,6 tỷ so với đầu năm. Trừ 1.620,0 tỷ tiền và đầu tư ngắn hạn, nợ ròng là 2.606,9 tỷ, bằng 1,34 lần EBITDA bốn quý.
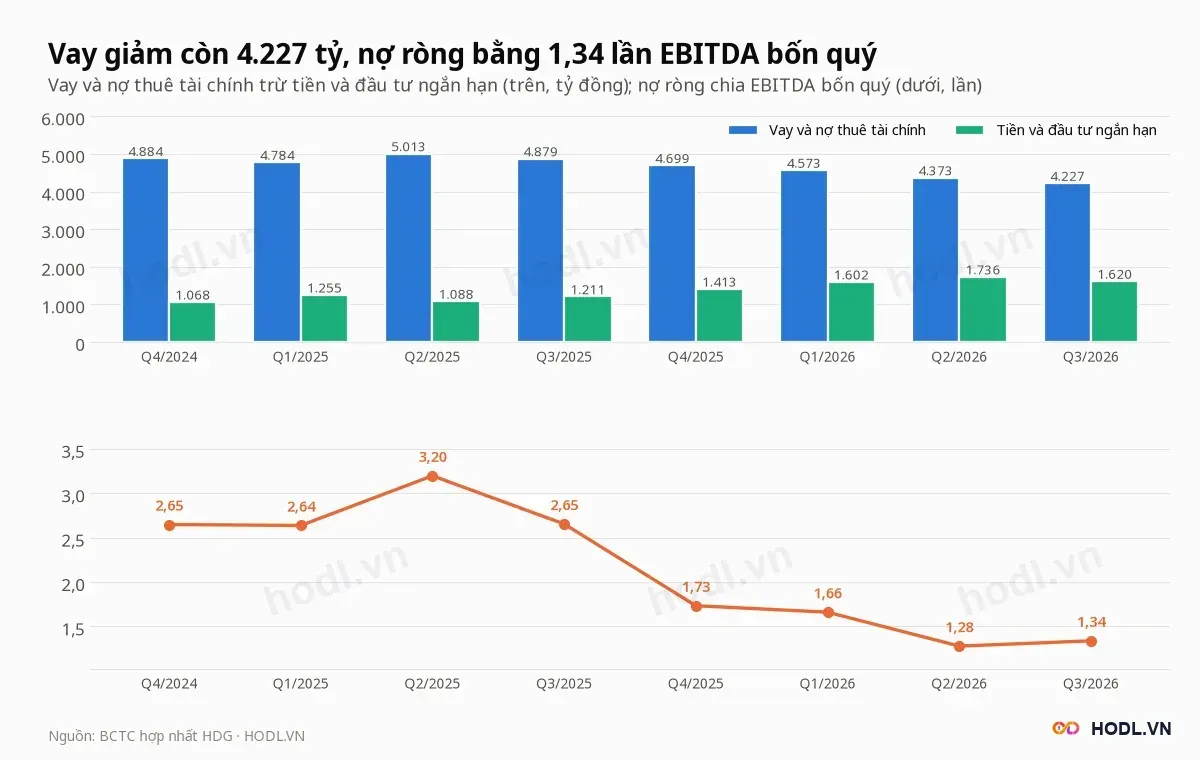
EBITDA bốn quý là 1.947,4 tỷ, cộng từ lợi nhuận trước thuế 1.134,3 tỷ, chi phí lãi vay 308,0 tỷ và khấu hao 505,1 tỷ. Chi phí lãi vay chín tháng 231,1 tỷ, lợi nhuận trước thuế và lãi vay gấp 4,0 lần khoản này; lãi vay phải trả ngắn hạn cuối quý III là 442,6 tỷ, so với 14,7 tỷ đầu năm.
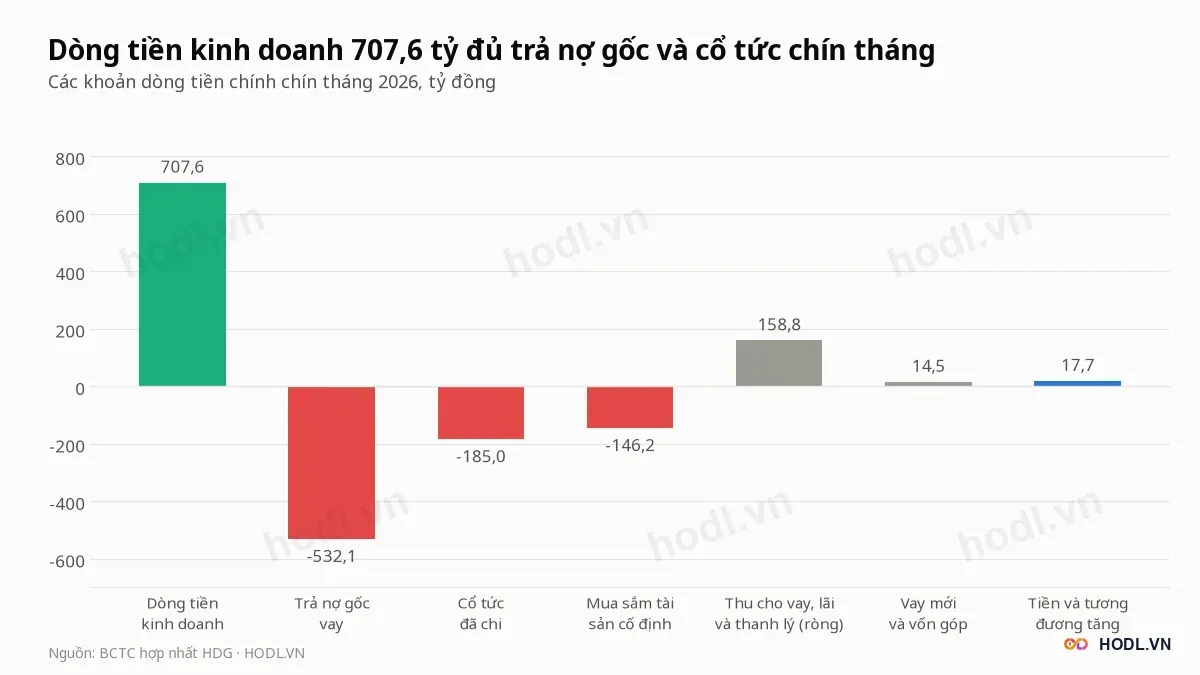
Dòng tiền kinh doanh chín tháng 707,6 tỷ đồng, so với 786,7 tỷ cùng kỳ. Công ty trả nợ gốc 532,1 tỷ, cổ tức tiền 185,0 tỷ và chi mua sắm tài sản cố định 146,2 tỷ, còn lại tiền tăng 17,7 tỷ.
Vốn chủ sở hữu 8.729,1 tỷ gồm 1.582,6 tỷ của cổ đông không kiểm soát, nên vốn chủ cổ đông mẹ là 7.146,5 tỷ, tương ứng BVPS 17.561 đồng. Cổ đông không kiểm soát nhận 24,3% lợi nhuận chín tháng (149,4 trong 614,2 tỷ).
Khối ngoại và thanh khoản
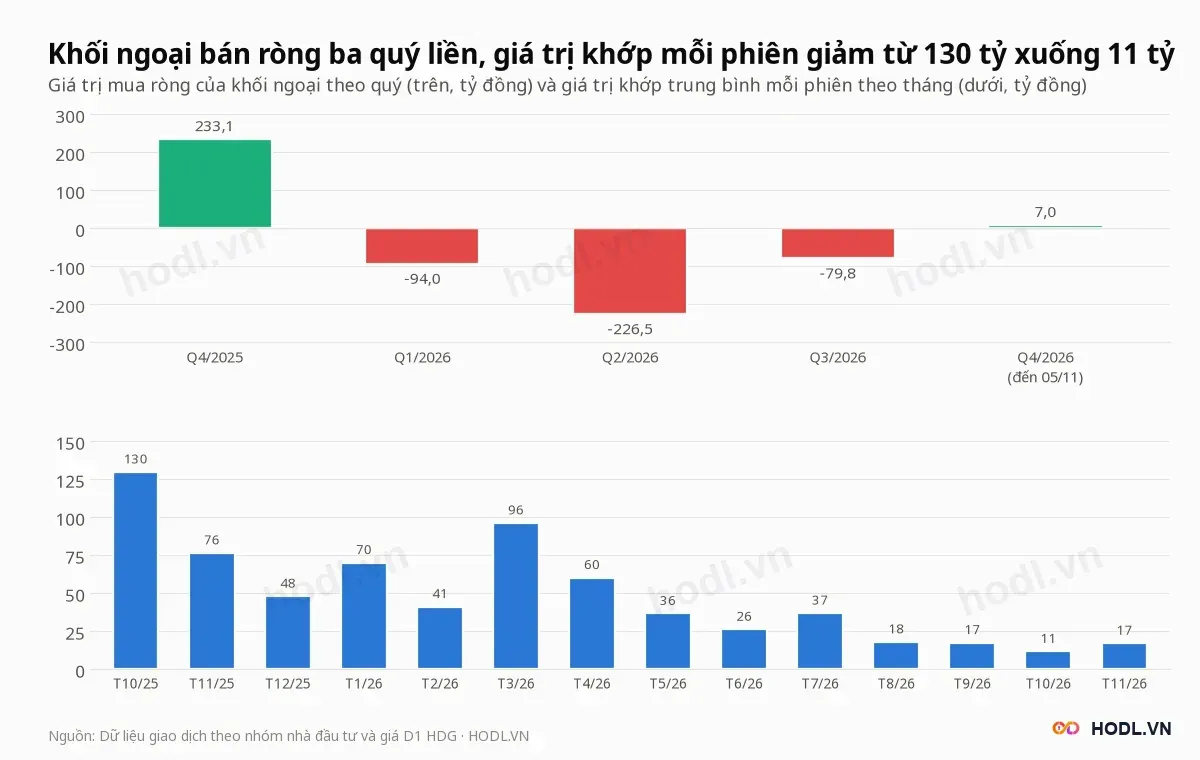
Khối ngoại trong 12 tháng tới 05/11/2026 mua 1.356,3 tỷ và bán 1.742,8 tỷ cổ phiếu Hà Đô, tức bán ròng 386,5 tỷ đồng (173 phiên bán ròng, 75 phiên mua ròng). Từ quý IV/2025 họ mua ròng 233,1 tỷ khi giá lên đỉnh, rồi bán ròng 94,0 tỷ, 226,5 tỷ và 79,8 tỷ ở ba quý 2026.
Tỷ lệ sở hữu của nhà đầu tư nước ngoài giảm từ 21,12% ngày 24/11/2025 xuống 15,76% ngày 08/10/2026, giới hạn là 50%. Tự doanh mua ròng 11,4 tỷ trong 12 tháng nhưng bán ròng 18,3 tỷ ở 30 phiên gần nhất.
Giá trị khớp trung bình mỗi phiên rơi từ 129,5 tỷ đồng tháng 10/2025 xuống 11,5 tỷ tháng 10/2026, bằng 8,9% mức đầu kỳ. Khối lượng khớp trung bình 20 phiên là 845 nghìn cổ phiếu, bằng 0,89 lần trung bình 60 phiên (950 nghìn).
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 05/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
