
Phân tích cổ phiếu CDC Quý 4/2026: Lãi mới đạt 23% kế hoạch, trái phiếu chuyển đổi thêm 43% cổ phiếu
Nội dung bài13 phần
- Quy mô và cơ cấu doanh thu
- Lợi nhuận quý III đến từ đâu
- Kế hoạch năm còn xa
- Rủi ro lớn nhất: dự án cao tốc
- Nợ vay và dòng tiền
- Phải thu, tồn kho và đầu tư
- Cổ đông và thanh khoản
- So sánh cùng ngành
- Định giá theo P/B và lợi nhuận
- Thang giá tham chiếu
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
Định giá cổ phiếu CDC Quý 4/2026 của CTCP Chương Dương (HOSE: CDC), doanh nghiệp xây lắp công trình dân dụng, công nghiệp, giao thông và phát triển nhà ở, bắt đầu từ khoảng cách giữa giá và lợi nhuận. Giá đóng cửa phiên 05/11/2026 là 22.500 đồng, tương ứng P/E 72,2 lần trên lợi nhuận bốn quý và P/B 2,08 lần.
Lợi nhuận trước thuế chín tháng 2026 là 38,5 tỷ đồng, mới bằng 22,8% kế hoạch cả năm 169 tỷ. Quý IV phải gánh 130,5 tỷ, gấp 20,1 lần quý IV/2025.
Rủi ro lớn nhất nằm ở dự án cao tốc Gò Dầu - Xa Mát. Trái phiếu chuyển đổi 738,8 tỷ đồng tài trợ cho dự án có thể thêm 41 đến 51 triệu cổ phiếu, tương đương 39% đến 48% số cổ phiếu hiện hành.
Bài đi từ doanh thu và lợi nhuận sang rủi ro dự án, rồi đến định giá và đồ thị.
Điểm chính
- Doanh thu thuần chín tháng 1.122,4 tỷ đồng, tăng 41,9%; hợp đồng xây dựng nửa đầu năm 471,3 tỷ chiếm 60,6% doanh thu, gấp 6,3 lần cùng kỳ.
- Lợi nhuận sau thuế cổ đông mẹ chín tháng 31,3 tỷ, tăng 128,6%, nhưng quý III chỉ 4,9 tỷ (giảm 38,7%) khi biên lãi gộp rơi từ 9,0% xuống 5,8%; thu nhập tài chính quý II 29,4 tỷ chiếm 76% lợi nhuận trước thuế chín tháng.
- Kế hoạch 2026 gồm doanh thu 3.502 tỷ và lợi nhuận trước thuế 169 tỷ; chín tháng đạt 32,1% và 22,8%, quý IV cần doanh thu 2.379,6 tỷ, gấp 5,3 lần quý IV/2025.
- Liên danh do CDC dẫn đầu nhận tiểu dự án 2 cao tốc Gò Dầu - Xa Mát giai đoạn 1 (BOT, vốn chủ 680 tỷ, vay tới 4.422 tỷ); trái phiếu chuyển đổi 738,8 tỷ có giá chuyển đổi bằng 75% giá bình quân 30 phiên.
- Vay giảm từ 1.526,4 tỷ cuối quý I còn 717,4 tỷ cuối quý III sau khi thu 527,1 tỷ từ phát hành cổ phiếu; vốn chủ cổ đông mẹ 1.140,0 tỷ.
Quy mô và cơ cấu doanh thu
Chương Dương có vốn điều lệ 1.055,5 tỷ đồng tương ứng 105,5 triệu cổ phiếu lưu hành, vốn hoá 2.375 tỷ đồng theo giá 22.500 đồng. Ngoài xây lắp, doanh nghiệp còn làm đường dây điện.
Vốn điều lệ của Chương Dương đi qua ba nấc trong một năm:
- 439,8 tỷ đồng cuối quý II/2025.
- 527,7 tỷ đồng cuối quý IV/2025, sau đợt thưởng gần 8,8 triệu cổ phiếu tỷ lệ 20%.
- 1.055,5 tỷ đồng cuối quý II/2026, sau khi chào bán 52,77 triệu cổ phiếu tỷ lệ 1:1 giá 10.000 đồng, thu 527,1 tỷ.
Giá chào bán 10.000 đồng thấp hơn 46,5% so với thị giá 18.700 đồng khi chào bán lại phần chưa phân phối. Tiền thu được dùng để cơ cấu nợ vay ngân hàng, vay cá nhân và mua lại trái phiếu trước hạn.
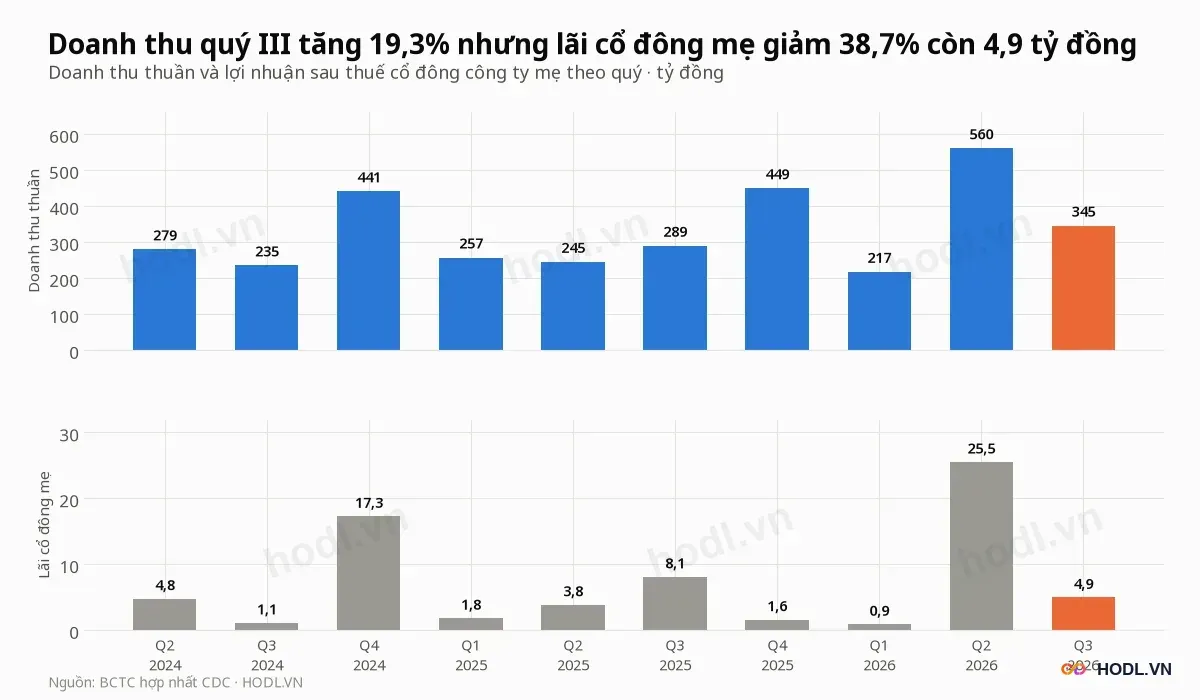
Doanh thu thuần chín tháng là 1.122,4 tỷ đồng, tăng 41,9% so với 790,9 tỷ cùng kỳ. Quý III đạt 345,3 tỷ, tăng 19,3%, sau mức 560,2 tỷ của quý II.
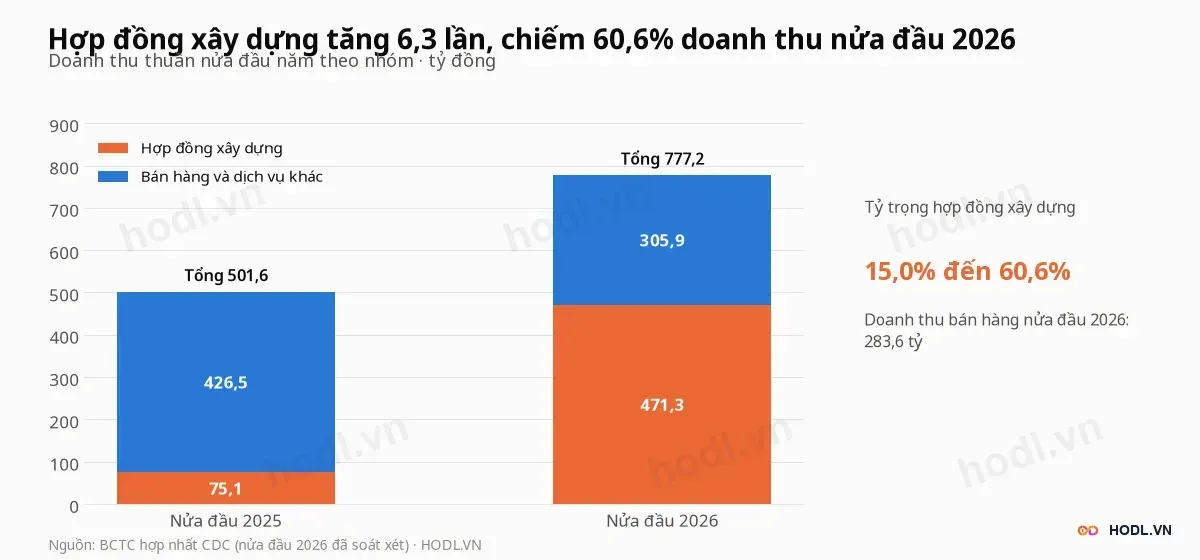
Cơ cấu đổi mạnh. Nửa đầu 2026, doanh thu hợp đồng xây dựng là 471,3 tỷ đồng, chiếm 60,6%, so với 75,1 tỷ (15,0%) cùng kỳ; doanh thu bán hàng 283,6 tỷ, chiếm 36,5%.
Biên lãi gộp chín tháng là 7,1%, so với 6,5% cùng kỳ; riêng quý III là 5,8%. Mảng xây lắp có biên mỏng nên lợi nhuận nhạy với từng điểm biên.
Lợi nhuận quý III đến từ đâu
Lợi nhuận sau thuế cổ đông mẹ quý III của Chương Dương là 4,9 tỷ đồng, thấp hơn cùng kỳ 38,7% (8,1 tỷ) dù doanh thu tăng 19,3%. Biên lãi gộp rơi từ 9,0% xuống 5,8%, lãi gộp giảm từ 26,1 tỷ xuống 20,0 tỷ.
Lợi nhuận trước thuế quý III giảm 4,5 tỷ, từ 10,5 tỷ xuống 5,9 tỷ:
- Lãi gộp: giảm 6,1 tỷ (20,0 so với 26,1).
- Thu nhập tài chính: tăng 1,2 tỷ (5,6 so với 4,5).
- Chi phí tài chính: giảm 3,2 tỷ (12,4 so với 15,7), gần như toàn bộ là lãi vay.
- Chi phí bán hàng và quản lý: tăng 1,0 tỷ (7,1 so với 6,1).
- Khoản khác: giảm 1,7 tỷ.
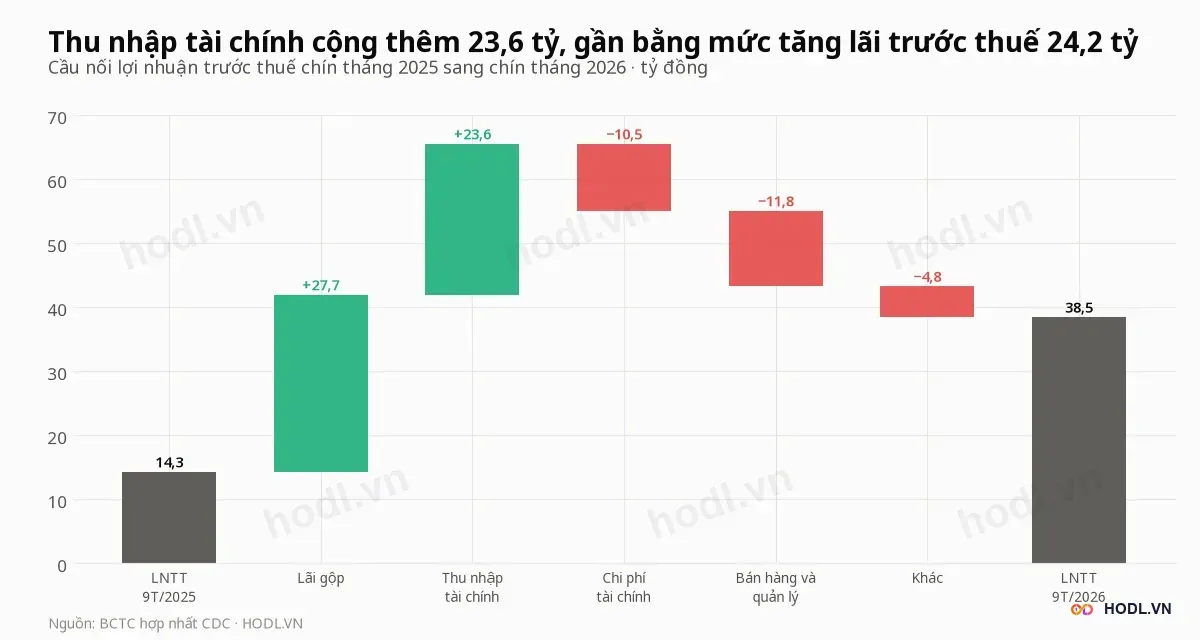
Chín tháng, lợi nhuận trước thuế tăng từ 14,3 tỷ lên 38,5 tỷ (thêm 24,2 tỷ). Lãi gộp cộng 27,7 tỷ và thu nhập tài chính cộng 23,6 tỷ, trong khi chi phí tài chính trừ 10,5 tỷ, chi phí bán hàng và quản lý trừ 11,8 tỷ.
Thu nhập tài chính quý II là 29,4 tỷ đồng, gấp 10,6 lần quý I (2,8 tỷ) và bằng 76% lợi nhuận trước thuế chín tháng. Cùng quý, lợi ích cổ đông thiểu số về 0,4 tỷ và đầu tư vào liên doanh, liên kết tăng gấp đôi lên 294,5 tỷ, khi Chương Dương Homeland chuyển từ công ty con sang công ty liên kết.
Chi phí lãi vay chín tháng là 47,7 tỷ đồng, bằng 60,1% lãi gộp (79,4 tỷ). Phần lợi nhuận còn lại sau lãi vay và chi phí quản lý mỏng, nên mỗi thay đổi nhỏ của biên gộp đổi hẳn kết quả quý.
Kế hoạch năm còn xa
Đại hội đồng cổ đông 2026 của Chương Dương đặt kế hoạch doanh thu 3.502 tỷ đồng, gấp 2,8 lần năm 2025, và lợi nhuận trước thuế 169 tỷ đồng, gấp 8,1 lần mức 20,8 tỷ của năm 2025.
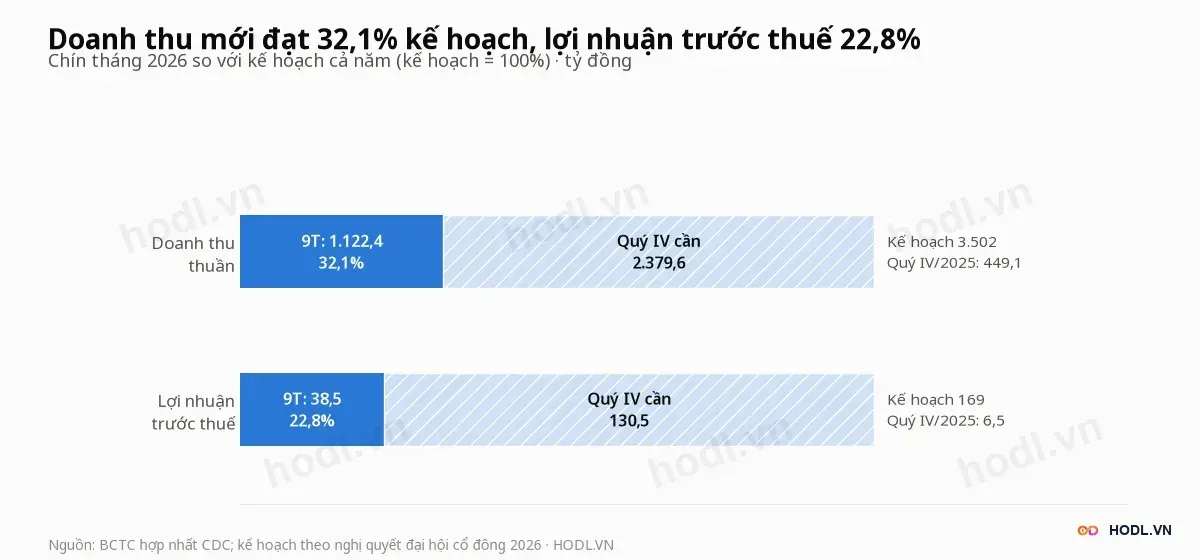
Chín tháng so với kế hoạch:
- Doanh thu 1.122,4 tỷ, đạt 32,1%; quý IV cần 2.379,6 tỷ, gấp 5,3 lần quý IV/2025 (449,1 tỷ) và 4,2 lần quý II/2026 (560,2 tỷ).
- Lợi nhuận trước thuế 38,5 tỷ, đạt 22,8%; quý IV cần 130,5 tỷ, gấp 20,1 lần quý IV/2025 (6,5 tỷ).
- Lợi nhuận sau thuế cổ đông mẹ 31,3 tỷ, tương ứng 18,5% mức 169 tỷ.
Kế hoạch giải ngân đầu tư 2026 là 2.892 tỷ đồng, nhu cầu vốn gần 3.000 tỷ, trong khi vốn chủ cổ đông mẹ cuối quý III là 1.140,0 tỷ.
Rủi ro lớn nhất: dự án cao tốc
Liên danh CT32 do Chương Dương dẫn đầu được Ủy ban nhân dân tỉnh Tây Ninh chọn làm nhà đầu tư tiểu dự án 2 của cao tốc Gò Dầu - Xa Mát giai đoạn 1, đoạn từ Gò Dầu đến phường Ninh Thạnh. Hợp đồng BOT kéo dài 26 năm, trong đó khoảng 23 năm khai thác thu phí; thi công 2026 đến 2028, thu phí dự kiến từ quý I/2029.
Nguồn vốn của dự án:
- Vốn chủ của liên danh: 680 tỷ đồng.
- Vốn vay tối đa: 4.422 tỷ đồng.
- Tổng cộng khoảng 5.102 tỷ đồng, gấp 4,5 lần vốn chủ cổ đông mẹ của CDC (1.140,0 tỷ).
- Phần của CDC: 31,7% vốn điều lệ công ty dự án khi thành lập.
Trước khi ký hợp đồng, liên danh phải có cam kết tín dụng bằng văn bản của tổ chức cho vay, và Ban quản lý dự án tỉnh còn đàm phán hợp đồng.
Đại hội đồng cổ đông ngày 16/09/2026 thông qua trái phiếu chuyển đổi 738,8 tỷ đồng: kỳ hạn 30 tháng, lãi cố định 10,4% một năm, không tài sản bảo đảm, không kèm chứng quyền. Khoảng 700 tỷ dùng để hợp tác kinh doanh với doanh nghiệp dự án giai đoạn 1, phần còn lại hơn 38,8 tỷ trả nợ vay.
Giá chuyển đổi bằng 75% giá đóng cửa bình quân 30 phiên liền trước ngày hội đồng quản trị thông qua phát hành. Thời gian phát hành dự kiến từ quý IV/2026 đến quý II/2027, sau khi cơ quan quản lý chấp thuận.
Với bình quân 30 phiên đến 05/11 là 21.920 đồng, giá chuyển đổi là 16.440 đồng, thấp hơn giá thị trường 26,9%. Chuyển đổi hết thêm 44,9 triệu cổ phiếu, tăng 42,6% số cổ phiếu hiện hành.
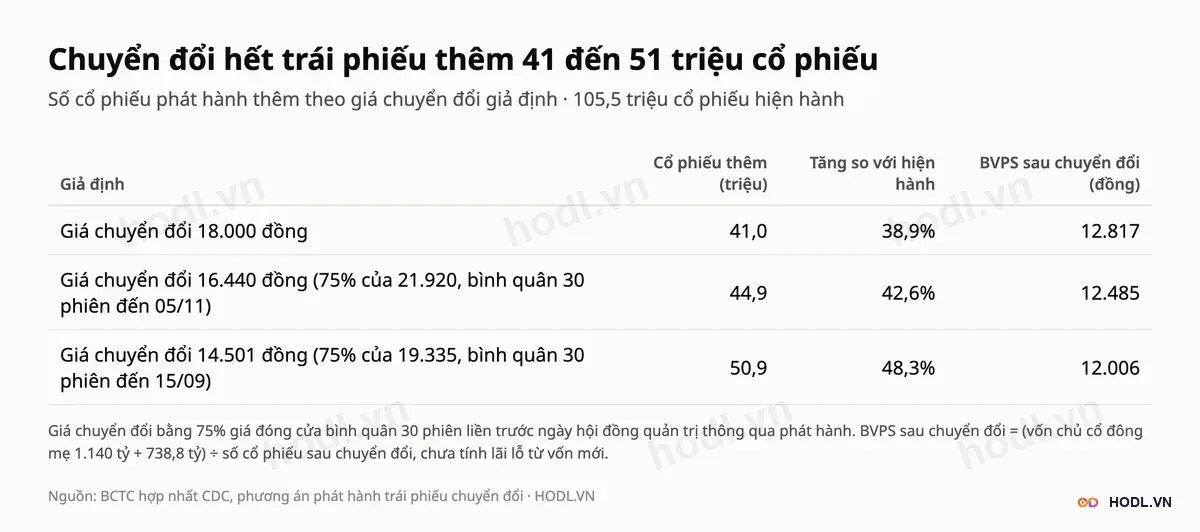
Nếu lấy bình quân 30 phiên đến 15/09 (19.335 đồng), giá chuyển đổi là 14.501 đồng và thêm 50,9 triệu cổ phiếu, tăng 48,3%. Ở giá chuyển đổi giả định 18.000 đồng, số cổ phiếu thêm là 41,0 triệu, tăng 38,9%.
Ba lớp rủi ro cộng lại:
- Hợp đồng BOT còn đàm phán, chưa ký.
- Khoản vay tới 4.422 tỷ cần cam kết tín dụng bằng văn bản trước khi ký.
- Dòng thu phí bắt đầu từ quý I/2029, trong khi lãi trái phiếu 10,4% trên 738,8 tỷ là 76,8 tỷ mỗi năm, gấp 1,7 lần lợi nhuận trước thuế bốn quý (45,0 tỷ).
Nợ vay và dòng tiền
Vay ngắn và dài hạn của Chương Dương cuối quý III là 717,4 tỷ đồng, giảm 52,2% so với cuối 2025 (1.502,1 tỷ). Tiền và đầu tư ngắn hạn 518,5 tỷ, nợ vay ròng 198,9 tỷ, bằng 17,4% vốn chủ cổ đông mẹ.
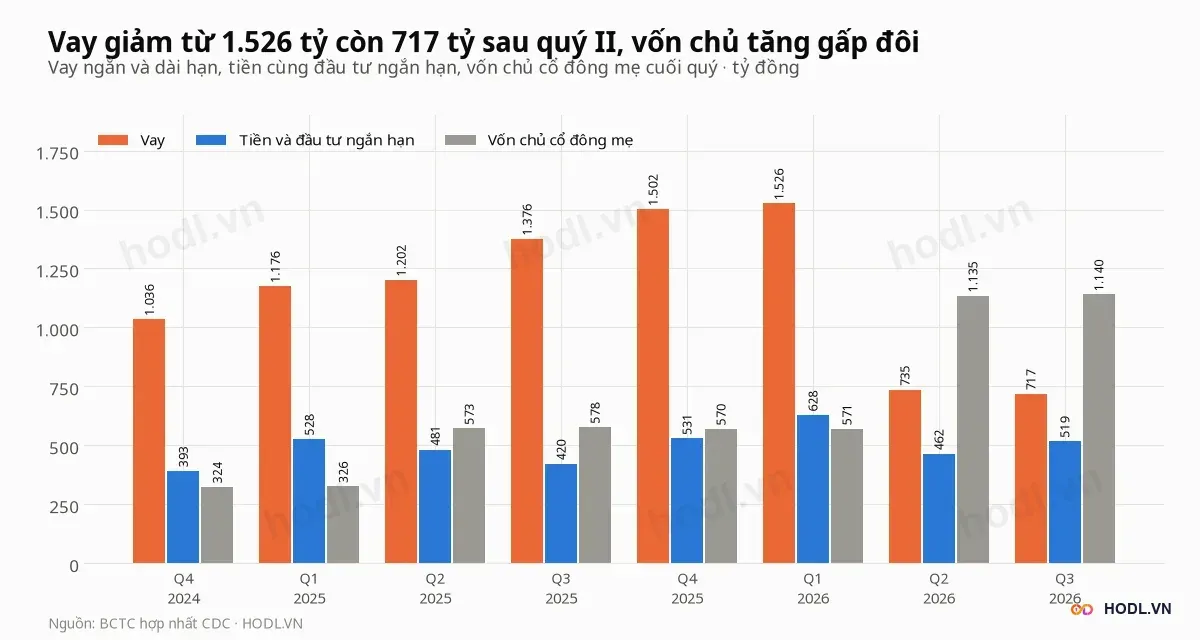
Chín tháng, CDC vay thêm 804,1 tỷ và trả 1.209,0 tỷ, nợ ròng giảm 404,9 tỷ; vốn chủ cổ đông mẹ gấp đôi nhờ 527,1 tỷ phát hành cổ phiếu. Chi phí lãi vay bốn quý là 68,3 tỷ, lợi nhuận trước thuế cộng lãi vay gấp 1,7 lần số lãi phải trả.
Dòng tiền kinh doanh chín tháng dương 83,7 tỷ đồng, so với âm 636,6 tỷ cùng kỳ. Quý III dương 409,0 tỷ nhờ thu hồi phải thu 819,7 tỷ, bù cho 568,7 tỷ trả nhà cung cấp; nửa đầu năm âm 325,3 tỷ.
Hạn mức tín dụng 500 tỷ đồng tại Agribank chi nhánh Thủ Đức (400 tỷ vay, 100 tỷ bảo lãnh) được bảo đảm bằng:
- Sàn thương mại tầng 3 tại 328 Võ Văn Kiệt, TP. Hồ Chí Minh.
- Quyền sử dụng đất tại Ba Đình (Hà Nội) và Thủ Đức.
- Một căn hộ tại Vinhomes Central Park.
- Các khoản phải thu từ hợp đồng xây dựng.
Lô trái phiếu CDCH2124001 đã được mua lại 90,95 tỷ ngày 01/07/2026, còn 20 tỷ đồng đáo hạn ngày 26/11/2026.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 05/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
