
Phân tích cổ phiếu AST Quý 4/2026: Lãi liên kết gánh lợi nhuận quý III, chi phí bán hàng tăng nhanh hơn doanh thu
Nội dung bài13 phần
- Quy mô và mô hình kinh doanh
- Doanh thu quý III tăng 13,6%
- Lãi liên kết gánh phần tăng lợi nhuận
- Chi phí bán hàng tăng nhanh hơn doanh thu
- Tiền mặt dày, vay nợ thấp
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá: P/E và P/B của nhóm
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu AST Quý 4/2026 bắt đầu từ lợi nhuận trước thuế quý III/2026 của CTCP Dịch vụ Hàng không Taseco (HOSE: AST), doanh nghiệp bán lẻ hàng lưu niệm, hàng miễn thuế, nhà hàng và phòng chờ tại sân bay thuộc ngành vận tải - kho bãi: 113,4 tỷ đồng, tăng 8,3% so với cùng kỳ. Lãi từ công ty liên doanh, liên kết tăng 8,1 tỷ đồng, chiếm gần hết phần tăng 8,6 tỷ.
Chi phí bán hàng cùng kỳ tăng 24,7%, nhanh hơn doanh thu 13,6%.
Điểm chính
- Quý III/2026 doanh thu thuần đạt 520,4 tỷ đồng, tăng 13,6%; lợi nhuận trước thuế 113,4 tỷ, tăng 8,3%; lợi nhuận sau thuế cổ đông công ty mẹ 76,8 tỷ, tăng 11,2%.
- Lãi liên doanh, liên kết 14,1 tỷ đồng so với 6,0 tỷ cùng kỳ; bỏ khoản này, lợi nhuận trước thuế chỉ tăng 0,5%, từ 98,7 tỷ lên 99,2 tỷ.
- Chi phí bán hàng tăng 24,7% lên 174,9 tỷ đồng, bằng 33,6% doanh thu (30,6% cùng kỳ); biên lợi nhuận trước thuế giảm từ 22,9% xuống 21,8%.
- Tiền và đầu tư ngắn hạn 571,9 tỷ đồng, vay ngắn hạn 21,3 tỷ; ROE bốn quý 44,2%, P/B 4,05 lần.
- Tháng 10/2026 khớp trung bình 6.455 cổ phiếu mỗi phiên, tương ứng 0,39 tỷ đồng; khối ngoại sở hữu 46,41%, room còn 2,6%.
Quy mô và mô hình kinh doanh
CTCP Dịch vụ Hàng không Taseco (HOSE: AST) có vốn điều lệ 540,0 tỷ đồng, tương ứng 54,0 triệu cổ phiếu sau đợt trả cổ tức bằng cổ phiếu tỷ lệ 100:20 (chốt quyền 02/07/2026, 9,0 triệu cổ phiếu mới niêm yết ngày 05/08/2026). Giá đóng cửa ngày 09/11/2026 là 59.800 đồng, vốn hoá 3.229,2 tỷ đồng.
Báo cáo thường niên 2024 của Dịch vụ Hàng không Taseco ghi doanh thu cả năm 1.330 tỷ đồng, chia theo sáu mảng:
Mảng | Doanh thu 2024 (tỷ đồng) | Tỷ trọng |
|---|---|---|
Hàng lưu niệm, tiện lợi (60 điểm bán tại 6 sân bay) | 469,0 | 35,3% |
Hàng miễn thuế (8 điểm bán tại 4 sân bay) | 336,6 | 25,3% |
Nhà hàng, đồ ăn nhanh (41 điểm bán) | 295,5 | 22,2% |
Khách sạn À La Carte Đà Nẵng | 68,6 | 5,2% |
Phòng chờ hạng thương gia (4 phòng) | 60,4 | 4,5% |
Quảng cáo | 38,7 | 2,9% |
Dịch vụ khác | 61,2 | 4,6% |
Mảng hàng miễn thuế do Jalux Taseco vận hành, công ty con mà AST sở hữu 51%. Phần lợi nhuận của các công ty con thuộc về cổ đông không kiểm soát nên lợi nhuận cổ đông công ty mẹ thấp hơn lợi nhuận sau thuế hợp nhất.
Bảng cân đối quý III/2026 nghiêng về tiền và đầu tư ngắn hạn:
Khoản mục | Tỷ đồng | Tỷ trọng tổng tài sản |
|---|---|---|
Tiền và đầu tư ngắn hạn | 571,9 | 46,2% |
Tài sản cố định | 212,6 | 17,2% |
Phải thu ngắn hạn | 125,1 | 10,1% |
Đầu tư vào công ty liên doanh, liên kết | 115,8 | 9,4% |
Hàng tồn kho | 114,7 | 9,3% |
Tài sản khác | 96,6 | 7,8% |
Tổng tài sản | 1.236,7 | 100,0% |
Doanh thu quý III tăng 13,6%
Doanh thu thuần của Dịch vụ Hàng không Taseco quý III/2026 là 520,4 tỷ đồng, tăng 13,6% so với 458,2 tỷ quý III/2025 và cao hơn 8,6% so với quý II/2026 (479,3 tỷ). Chín tháng đầu năm doanh thu đạt 1.555,7 tỷ đồng, tăng 25,8% so với 1.236,8 tỷ.
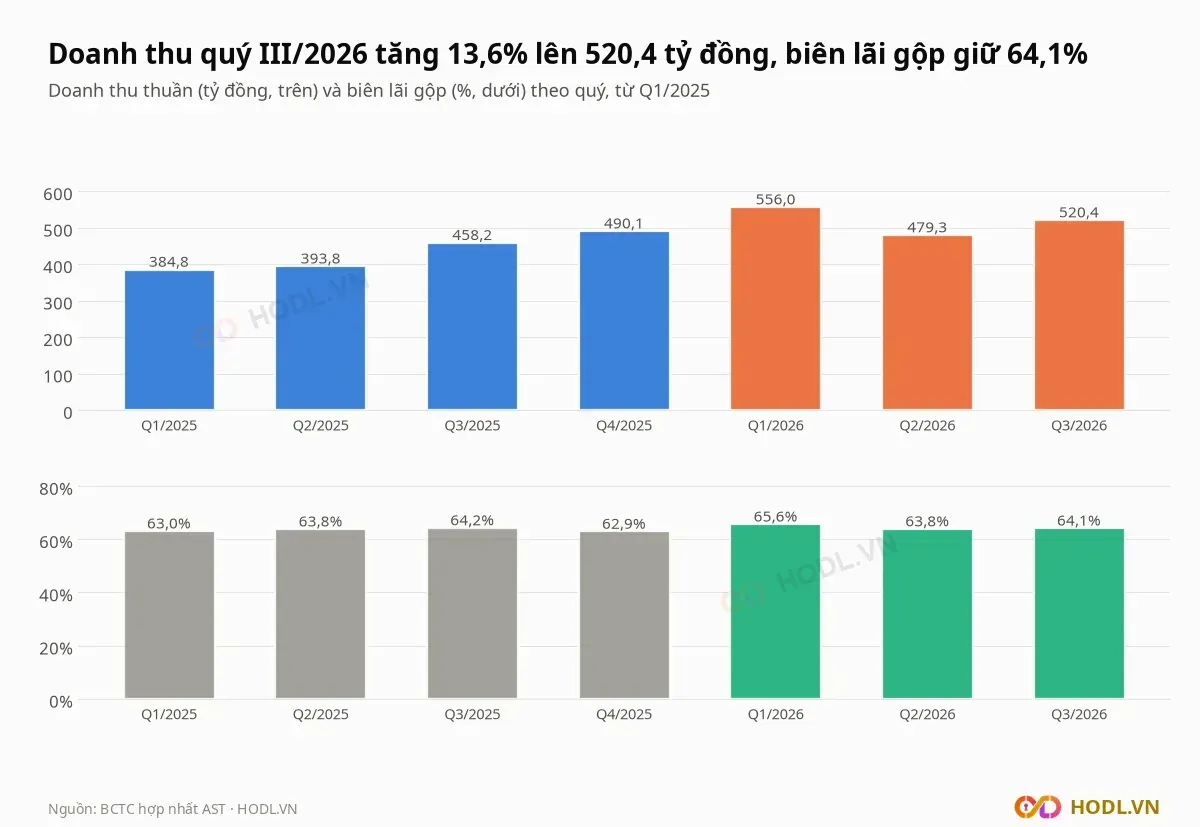
Tỷ đồng | Q3/2025 | Q4/2025 | Q1/2026 | Q2/2026 | Q3/2026 |
|---|---|---|---|---|---|
Doanh thu thuần | 458,2 | 490,1 | 556,0 | 479,3 | 520,4 |
Lãi gộp | 294,2 | 308,3 | 364,8 | 306,0 | 333,6 |
Biên lãi gộp | 64,2% | 62,9% | 65,6% | 63,8% | 64,1% |
Lãi gộp quý III tăng 13,4% lên 333,6 tỷ đồng, cùng nhịp với doanh thu vì biên lãi gộp đi ngang quanh 64%. Bốn quý gần nhất doanh thu là 2.045,8 tỷ đồng, lãi gộp 1.312,7 tỷ, biên lãi gộp 64,2%.
Lãi liên kết gánh phần tăng lợi nhuận
Lợi nhuận trước thuế của CTCP Dịch vụ Hàng không Taseco quý III/2026 là 113,4 tỷ đồng, so với 104,7 tỷ quý III/2025. Lãi từ công ty liên doanh, liên kết là 14,1 tỷ đồng so với 6,0 tỷ, nên phần còn lại của lợi nhuận trước thuế chỉ tăng 0,5%, từ 98,7 tỷ lên 99,2 tỷ.
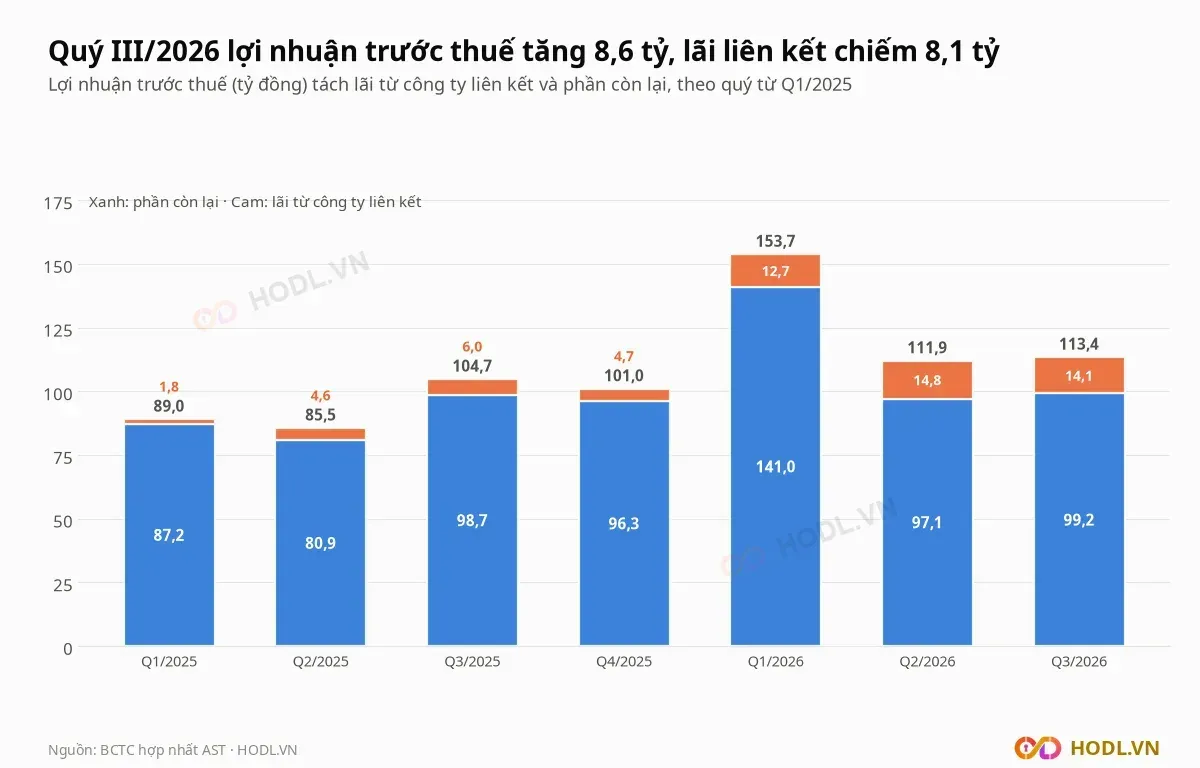
Chín tháng 2026, lãi liên doanh, liên kết là 41,6 tỷ đồng, gấp 3,4 lần 12,4 tỷ cùng kỳ. Lợi nhuận trước thuế chín tháng tăng 35,7% lên 379,0 tỷ; bỏ lãi liên kết, mức tăng là 26,4% (từ 266,9 tỷ lên 337,4 tỷ).
Báo cáo thường niên 2024 ghi công ty liên kết của AST là VinaCS, đơn vị sản xuất suất ăn trên máy bay. Khoản đầu tư vào công ty liên doanh, liên kết là 115,8 tỷ đồng cuối quý III/2026, tăng từ 69,5 tỷ cuối quý III/2025.
Lợi nhuận sau thuế quý III là 93,0 tỷ đồng, trong đó cổ đông không kiểm soát hưởng 16,2 tỷ và cổ đông công ty mẹ hưởng 76,8 tỷ, tăng 11,2% so với 69,1 tỷ. Phần của cổ đông công ty mẹ chiếm 82,6% lợi nhuận sau thuế.
Chi phí bán hàng tăng nhanh hơn doanh thu
Cầu nối lợi nhuận trước thuế cho thấy lãi gộp tăng 39,4 tỷ đồng của Dịch vụ Hàng không Taseco bị chi phí bán hàng lấy đi 34,6 tỷ, trong khi lãi liên kết cộng thêm 8,1 tỷ:
Khoản mục | Thay đổi so với Q3/2025 (tỷ đồng) |
|---|---|
Lãi gộp | +39,4 |
Thu nhập tài chính | +2,2 |
Chi phí tài chính | −0,3 |
Lãi liên doanh, liên kết | +8,1 |
Chi phí bán hàng | −34,6 |
Chi phí quản lý | −5,3 |
Thu nhập, chi phí khác | −0,9 |
Tổng thay đổi lợi nhuận trước thuế | +8,6 |
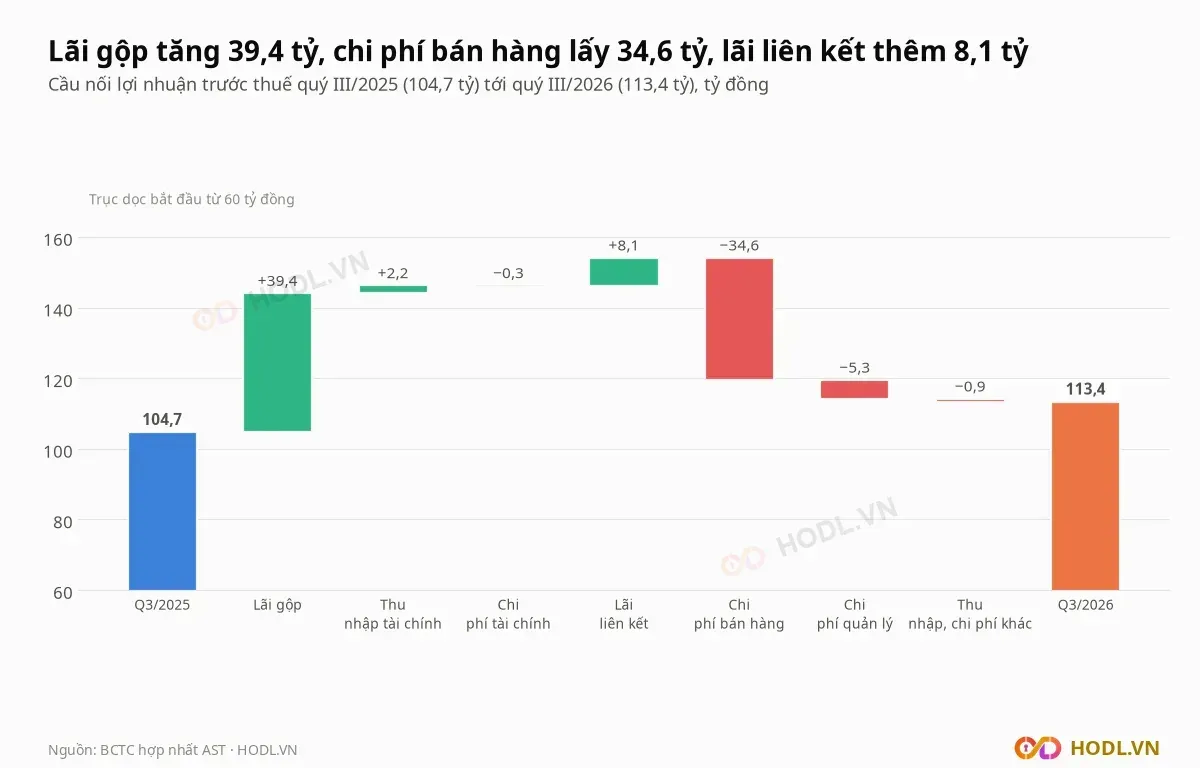
Chi phí bán hàng quý III là 174,9 tỷ đồng, tăng 24,7% so với 140,3 tỷ, bằng 33,6% doanh thu (30,6% cùng kỳ). Chi phí quản lý tăng 9,5% lên 61,2 tỷ, bằng 11,8% doanh thu.
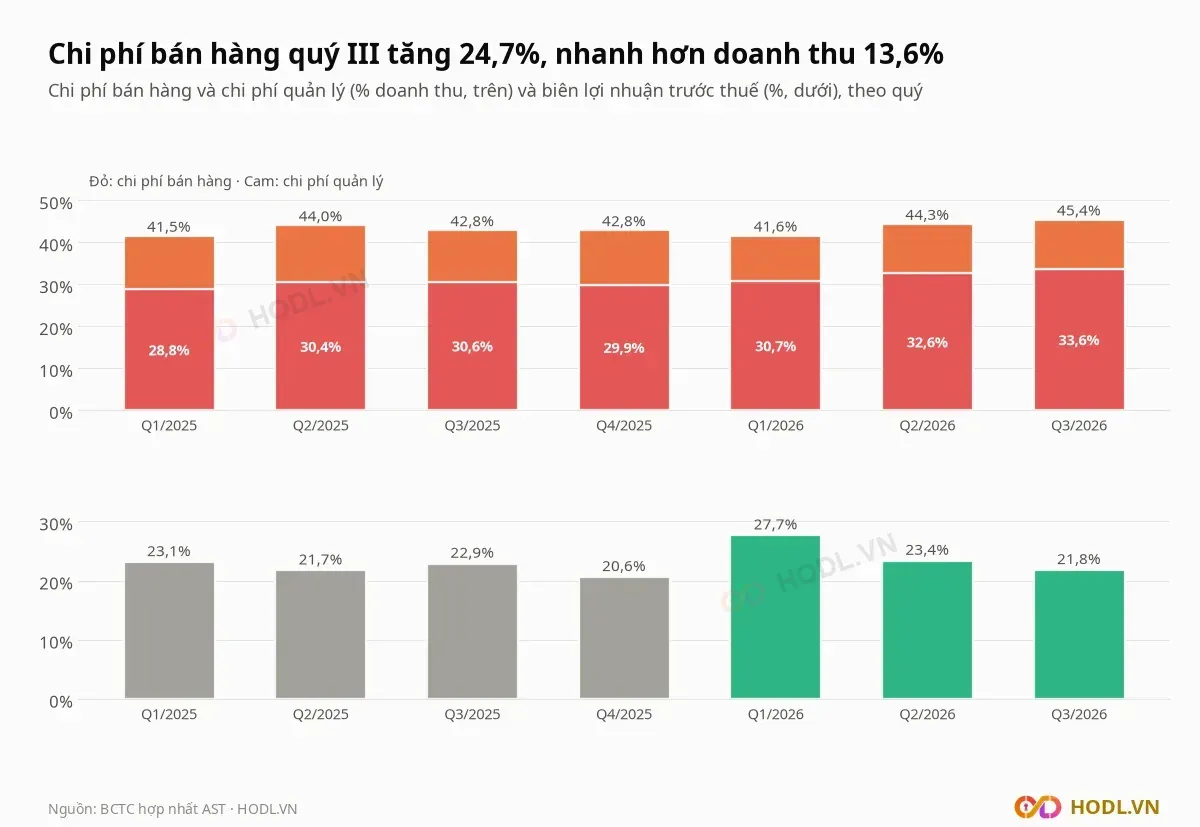
Chín tháng chi phí bán hàng tăng 35,3% lên 501,7 tỷ đồng, so với doanh thu tăng 25,8%. Biên lợi nhuận trước thuế quý III là 21,8%, thấp hơn 22,9% cùng kỳ và 23,4% của quý II/2026.
Tiền mặt dày, vay nợ thấp
Dịch vụ Hàng không Taseco có tiền và đầu tư ngắn hạn 571,9 tỷ đồng cuối quý III/2026, tăng 28,9% so với 443,6 tỷ cuối quý III/2025. Vay ngắn hạn là 21,3 tỷ đồng, giảm từ 88,6 tỷ; không có vay dài hạn.
Tiền ròng sau khi trừ vay là 550,6 tỷ đồng, bằng 17,1% vốn hoá. Nợ phải trả 287,0 tỷ đồng, bằng 23,2% tổng tài sản.
Vốn chủ sở hữu là 949,8 tỷ đồng, tăng 24,3% so với một năm trước, trong đó cổ đông không kiểm soát 153,4 tỷ (16,2%) và cổ đông công ty mẹ 796,4 tỷ. EPS bốn quý là 5.902 đồng, BVPS 14.748 đồng; ROE bốn quý 44,2%.
Cổ đông và thanh khoản
Cổ đông lớn của CTCP Dịch vụ Hàng không Taseco theo danh sách của công ty:
Cổ đông | Tỷ lệ sở hữu | Cập nhật |
|---|---|---|
CTCP Tập đoàn Taseco | 51,00% | 31/07/2026 |
Sojitz Corporation | 27,64% | 16/09/2026 |
Stic Pan-Asia 4th Industry Growth Private Equity Fund | 10,00% | 08/09/2026 |
Ba cổ đông này nắm 88,64%; phần còn lại là 11,36%, tương ứng 6,1 triệu cổ phiếu. Khối ngoại sở hữu 46,41%, giới hạn 49%, room còn 1.385.266 cổ phiếu (2,6%).
Thanh khoản thấp: tháng 10/2026 khớp trung bình 6.455 cổ phiếu mỗi phiên, tương ứng 0,39 tỷ đồng. Trong 13 tháng qua, tháng thấp nhất là 06/2026 với 3.372 cổ phiếu mỗi phiên (0,20 tỷ đồng), cao nhất là 01/2026 với 22.974 (1,39 tỷ đồng).
Cổ tức gần nhất: 1.000 đồng tiền mặt (chốt quyền 02/06/2026) và cổ phiếu tỷ lệ 100:20 (chốt quyền 02/07/2026); trước đó 2.500 đồng tiền mặt (chốt quyền 16/10/2025).
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 09/11/2026
Mời bạn bè
Mời bạn, cả hai cùng có quà
Bạn bè nhận 1 tháng Beginner miễn phí. Bạn nhận 1 tháng ở người đầu tiên, từ người thứ 2 thêm 7 ngày mỗi người (tối đa khoảng 2 tháng), cộng hoa hồng khi bạn bè mua gói.
