
Phân tích cổ phiếu ANV Quý 4/2026: Lãi ròng quý III giảm 27% dù doanh thu tăng
Nội dung bài14 phần
- Định giá cổ phiếu ANV: quy mô
- Lợi nhuận quý III đến từ đâu
- Thuế Mỹ và chu kỳ giá cá
- Kế hoạch năm còn xa
- Dòng tiền và vốn lưu động
- Nợ vay và tiền gửi
- Cổ đông và cổ tức
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá theo P/E, P/B và DCF
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
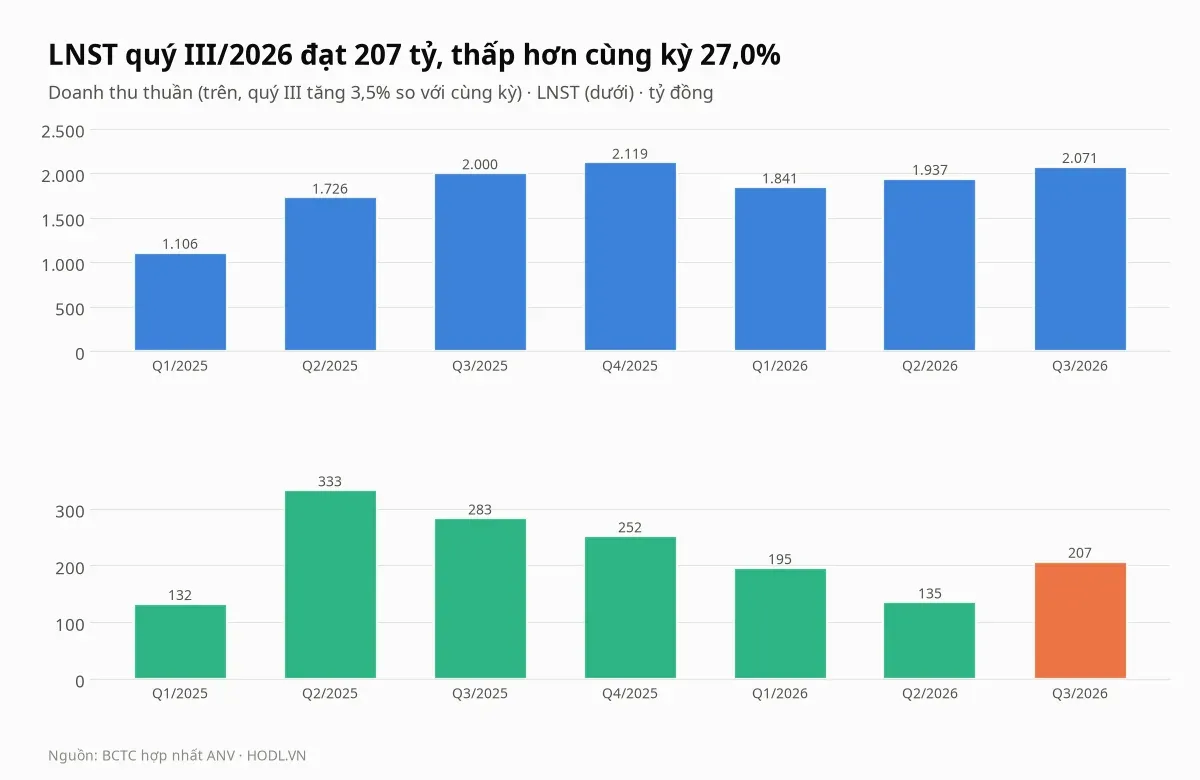
Định giá cổ phiếu ANV Quý 4/2026 bắt đầu từ một khoảng cách: doanh thu thuần quý III tăng 3,5% lên 2.071 tỷ đồng nhưng lợi nhuận sau thuế giảm 27,0% còn 207 tỷ đồng. Biên lãi gộp rơi từ 24,4% xuống 19,5%, và riêng việc này làm mất 100 tỷ đồng lãi gộp.
Giá đóng cửa phiên 30/10/2026 là 16.000 đồng, thấp hơn đỉnh đóng cửa 52 tuần (29.130 đồng, 18/11/2025) 45,1% và cao hơn đáy đóng cửa 52 tuần (14.470 đồng, 14/09/2026) 10,6%. Từ đầu năm cổ phiếu giảm 34,2% trong khi VN-Index giảm 2,4%.
Bài tách từng khoản làm lợi nhuận giảm, đặt biên gộp vào chu kỳ bảy năm và hai lớp thuế Mỹ, kiểm kế hoạch năm, dòng tiền, nợ vay, cổ tức và khối ngoại, rồi đến so sánh cùng ngành, định giá và đồ thị tuần.
Điểm chính
- Lợi nhuận sau thuế quý III/2026 là 207 tỷ đồng, giảm 27,0% so với cùng kỳ (283 tỷ) dù doanh thu tăng 3,5%; chín tháng đạt 537 tỷ, giảm 28,2% và bằng 50,2% kế hoạch cả năm 1.070 tỷ.
- Biên gộp quý III là 19,5% so với 24,4% cùng kỳ, làm mất 100 tỷ lãi gộp; lãi gộp giải thích 83% mức giảm lợi nhuận trước thuế, trong khi thuế thấp hơn bù lại 24 tỷ.
- Lợi nhuận dao động mạnh theo chu kỳ: 39 tỷ năm 2023, 48 tỷ năm 2024 rồi 999 tỷ năm 2025; P/E 5,40 lần được tính trên bốn quý gần đỉnh chu kỳ.
- Vay tăng 348 tỷ lên 2.001 tỷ trong chín tháng, tiền và đầu tư ngắn hạn tăng 394 tỷ lên 1.042 tỷ; chi phí lãi vay quý III là 27 tỷ, gấp 1,7 lần cùng kỳ, còn dòng tiền kinh doanh chín tháng chỉ 93 tỷ so với 589 tỷ.
- Khối ngoại bán ròng 154 tỷ đồng trong 12 tháng và 139 tỷ từ đầu 2026, tỷ lệ sở hữu giảm từ đỉnh 4,8% xuống 1,62%; sáu trong mười hai phép định giá thấp hơn giá 16.000 đồng.
Định giá cổ phiếu ANV: quy mô
Công ty Cổ phần Nam Việt (ANV) niêm yết trên HOSE với 266,26 triệu cổ phiếu lưu hành, vốn hoá theo giá 16.000 đồng là 4.260 tỷ đồng. Tỷ lệ cổ phiếu tự do chuyển nhượng là 30,0% theo hồ sơ công ty, và nhà đầu tư nước ngoài nắm 1,62% vốn trên giới hạn 49%.
Theo báo chí dẫn công bố của công ty, ba cổ đông cá nhân cùng họ Doãn nắm 67,6% vốn: ông Doãn Tới 54,98%, ông Doãn Chí Thanh 11,07% và ông Doãn Chí Thiên 1,55%. Quý III/2026 doanh thu thuần là 2.071 tỷ đồng, chín tháng đạt 5.849 tỷ, tăng 21,0% so với cùng kỳ và bằng 76,0% chỉ tiêu 7.700 tỷ của năm.
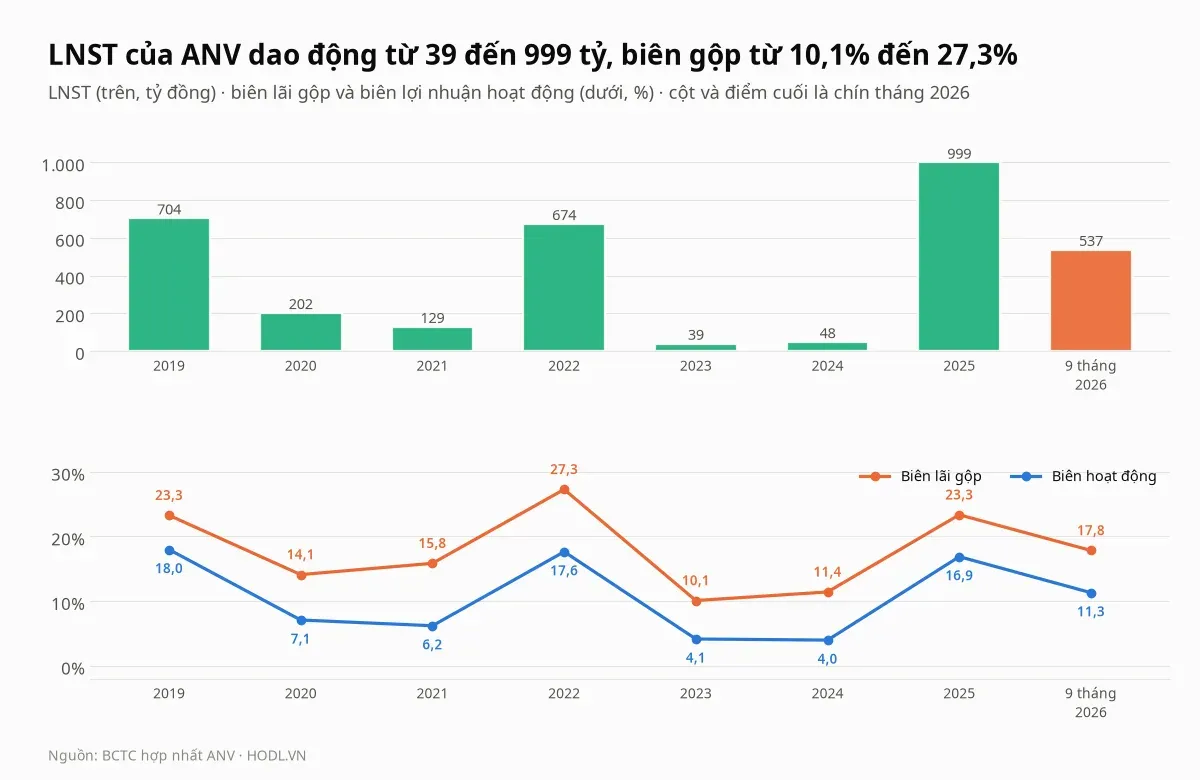
Lợi nhuận của ANV dao động rất mạnh. LNST là 704 tỷ đồng năm 2019, 674 tỷ năm 2022, rồi chỉ 39 tỷ năm 2023 và 48 tỷ năm 2024 khi biên gộp xuống 10,1% và 11,4%, trước khi vọt lên 999 tỷ năm 2025 với biên gộp 23,3%. Chín tháng 2026 là 537 tỷ với biên gộp 17,8%.
EPS bốn quý hiện là 2.961 đồng và ROE bốn quý là 20,7%, nhưng ROE bình quân sáu năm 2020 đến 2025 chỉ 12,4%. Con số P/E thấp vì vậy đang đo trên lợi nhuận ở nửa trên của chu kỳ, không phải lợi nhuận trung bình.
Lợi nhuận quý III đến từ đâu
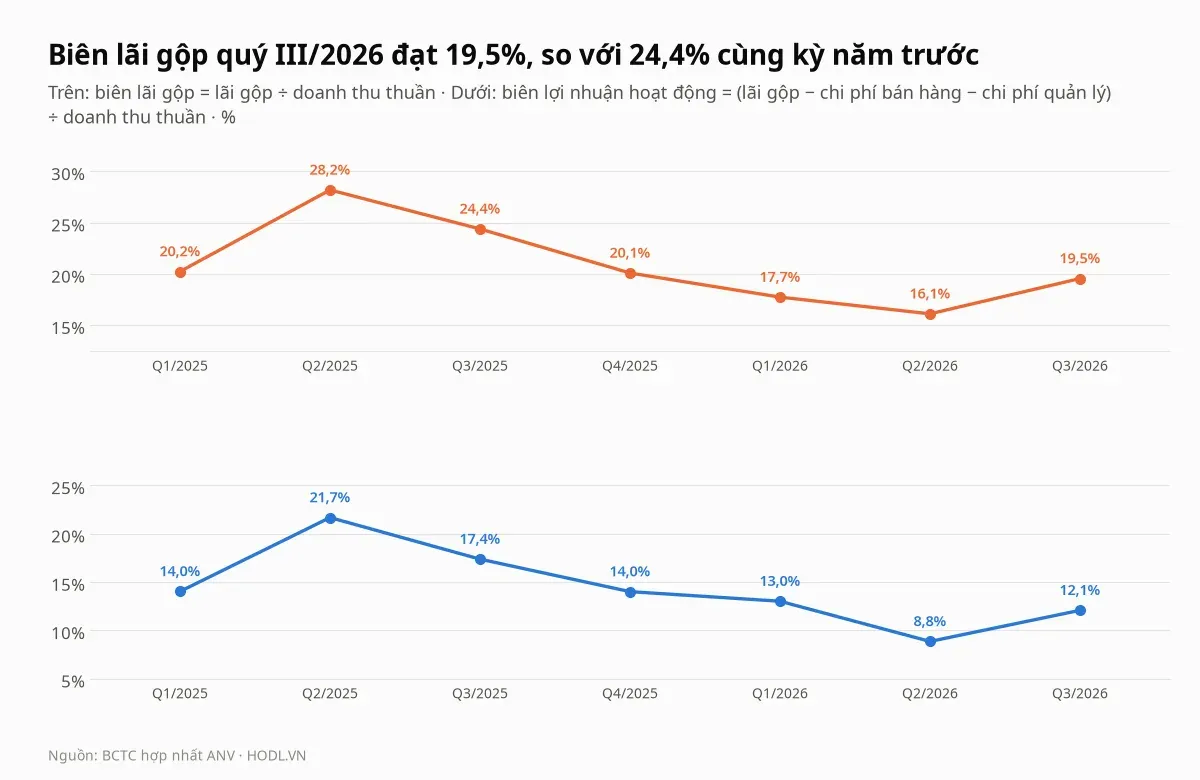
Biên lãi gộp quý III/2026 là 19,5%, so với 24,4% cùng kỳ và 28,2% của quý II/2025. Biên lợi nhuận hoạt động, tính bằng lãi gộp trừ chi phí bán hàng và quản lý, là 12,1% so với 17,4% cùng kỳ.
Giá vốn quý III là 1.666 tỷ đồng, tăng 10,2% trong khi doanh thu tăng 3,5%. Chi phí bán hàng là 132,7 tỷ đồng (tăng 11,1%, bằng 6,4% doanh thu so với 6,0%), còn chi phí quản lý 22,0 tỷ. Công ty giải trình rằng giá vốn tăng nhanh hơn doanh thu và chi phí bán hàng tăng do đẩy quảng cáo để mở rộng thị phần cá tra và cá rô phi.
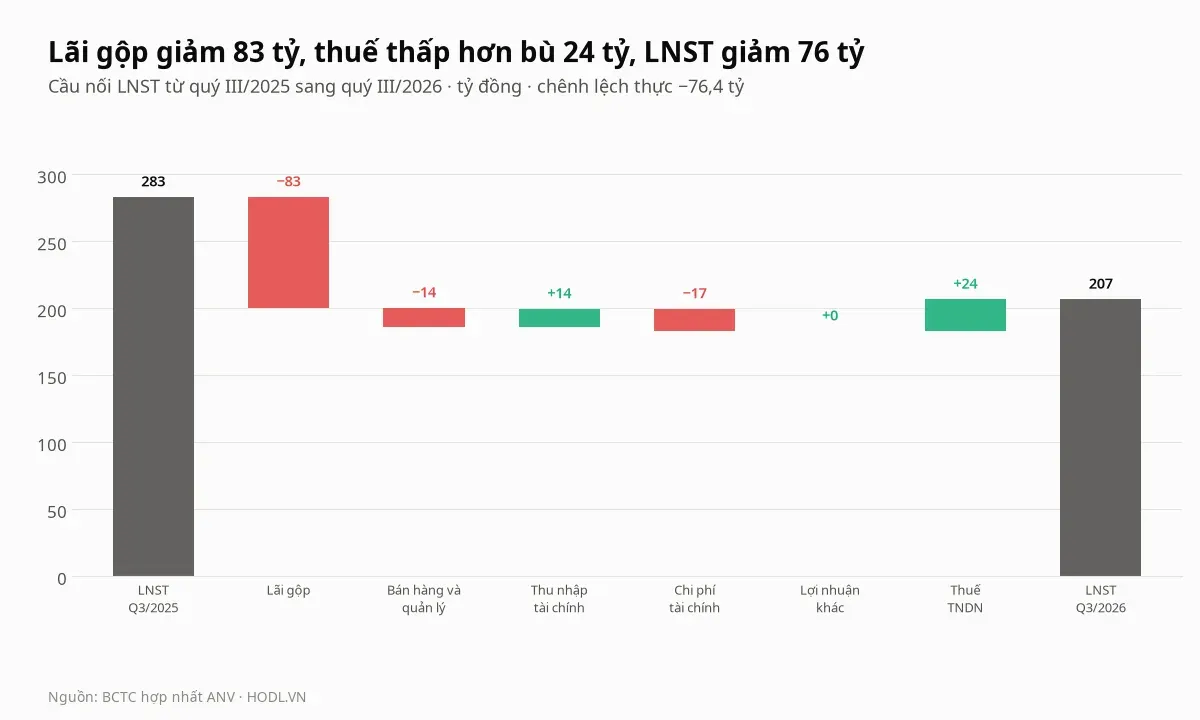
Cầu nối cùng kỳ tách mức giảm 76 tỷ đồng của lợi nhuận (từ 283 tỷ xuống 207 tỷ). Lãi gộp trừ 83 tỷ, bán hàng và quản lý trừ 14 tỷ, thu nhập tài chính cộng 14 tỷ, chi phí tài chính trừ 17 tỷ, và thuế thấp hơn cộng 24 tỷ. ANV không có lợi ích cổ đông thiểu số, nên lợi nhuận hợp nhất và lợi nhuận của cổ đông công ty mẹ là một.
Tính trên lợi nhuận trước thuế (giảm 100 tỷ, từ 343,5 tỷ xuống 243,3 tỷ), lãi gộp chiếm 83% mức giảm, bán hàng và quản lý 14%, tài chính ròng 3%. Thuế suất hiệu dụng giảm từ 17,6% xuống 15,1%, nên lợi nhuận sau thuế giảm ít hơn lợi nhuận trước thuế.
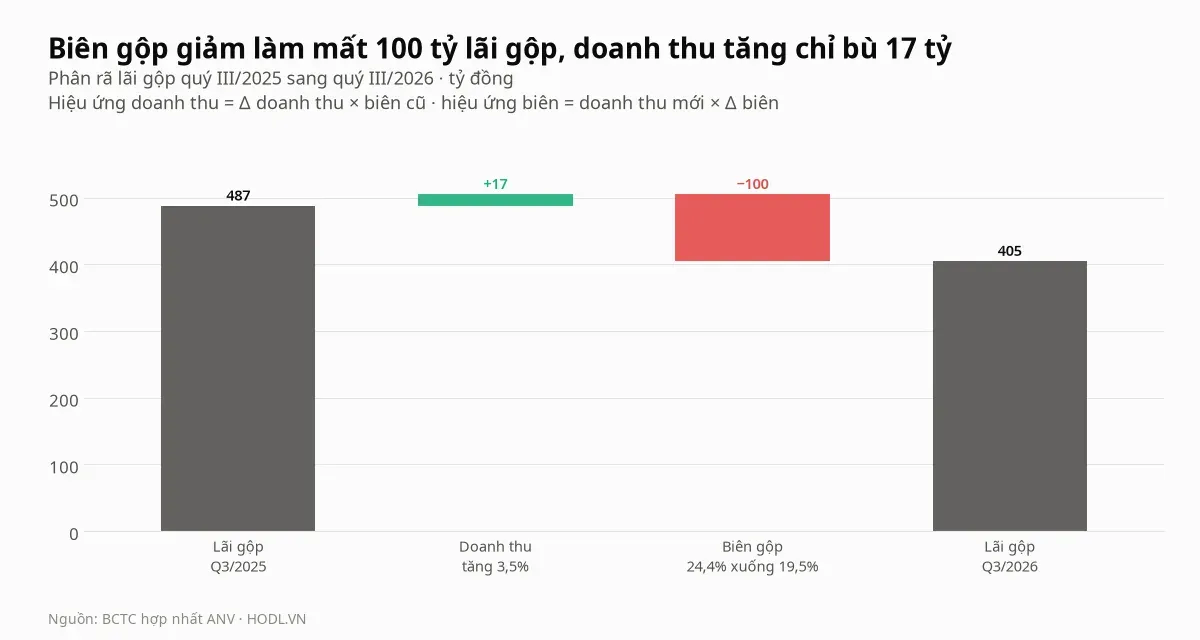
Phân rã lãi gộp cho thấy biên là nguyên nhân duy nhất. Doanh thu tăng 71 tỷ đồng với biên cũ 24,4% cộng 17 tỷ lãi gộp, còn biên giảm xuống 19,5% trên doanh thu mới làm mất 100 tỷ. Công ty không công bố sản lượng và giá bán bình quân trên mỗi kg, nên bài không tách được hiệu ứng giá và hiệu ứng lượng.
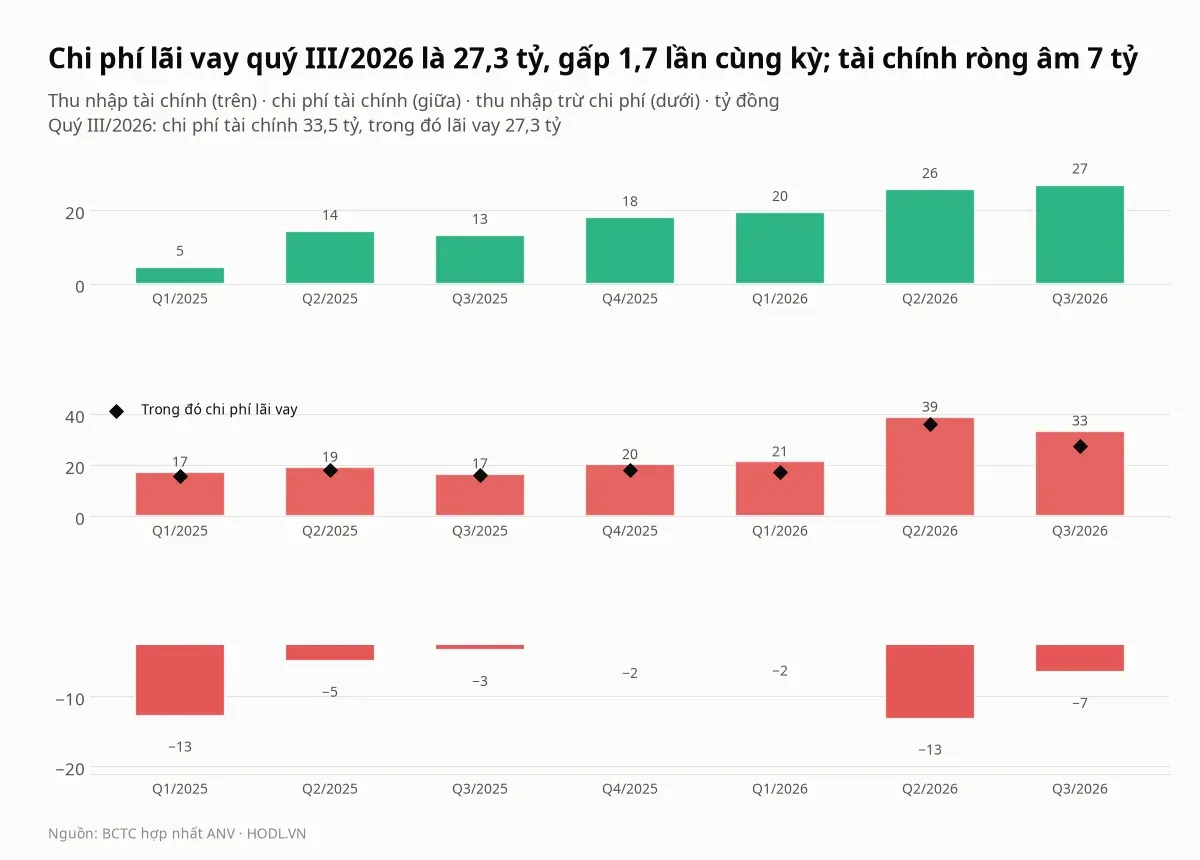
Tài chính ròng không phải nguyên nhân chính của quý III nhưng đang xấu đi theo chiều dài hơn. Chi phí tài chính quý III là 33,5 tỷ đồng, gấp 2,0 lần quý III/2025 (16,7 tỷ), trong đó chi phí lãi vay 27,3 tỷ so với 16,1 tỷ. Thu nhập tài chính tăng từ 13,3 tỷ lên 27,0 tỷ nhờ lãi tiền gửi, nhưng vẫn thấp hơn chi phí tài chính.
Chín tháng, chi phí lãi vay là 80,6 tỷ đồng, gấp 1,6 lần cùng kỳ (50,1 tỷ). Tài chính ròng quý III là âm 6,5 tỷ, so với âm 3,4 tỷ cùng kỳ.
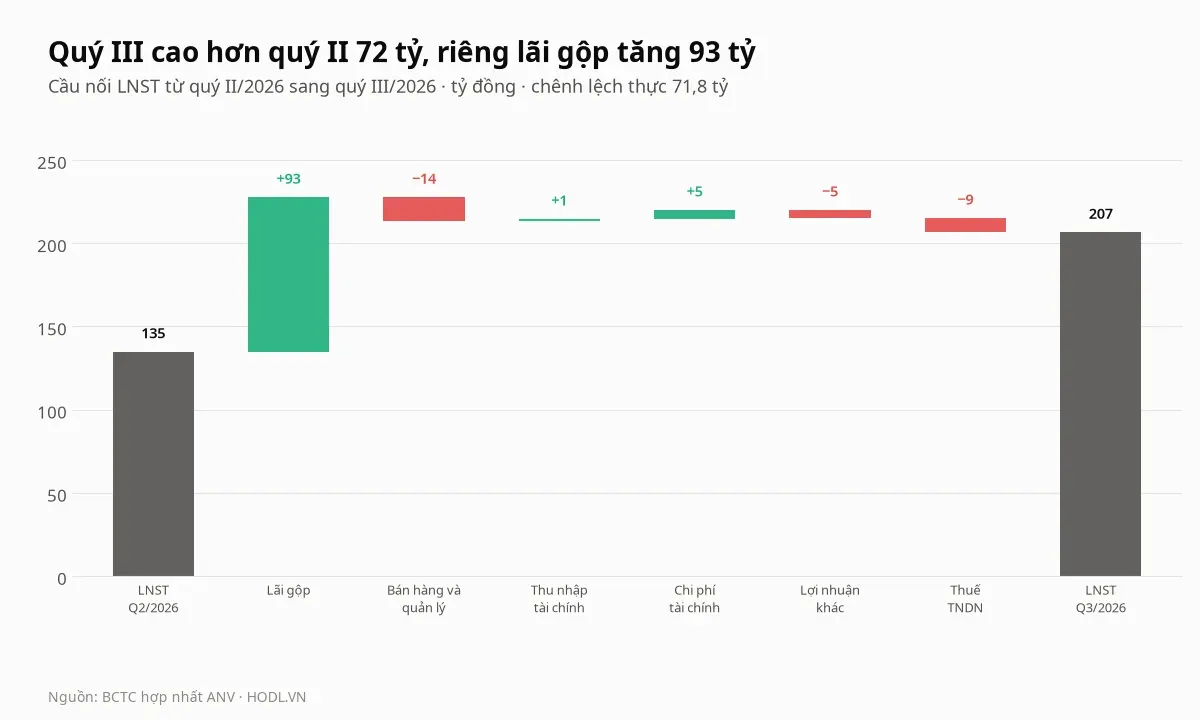
So với quý II, lợi nhuận tăng 72 tỷ đồng (từ 135 tỷ lên 207 tỷ, tăng 53,2%) và lãi gộp cộng 93 tỷ khi biên quay từ 16,1% lên 19,5%. Quý II/2026 có biên gộp 16,1%, thấp nhất sáu quý, nên quý III là phục hồi từ đáy chứ chưa phải trở lại mức 2025.
Cả chín tháng, lãi gộp giảm 12,9% (từ 1.198 tỷ xuống 1.043 tỷ) dù doanh thu tăng 21,0%, vì biên gộp chín tháng là 17,8% so với 24,8% của chín tháng 2025. Chi phí bán hàng chín tháng tăng 21% lên 320 tỷ đồng, bằng đúng mức tăng của doanh thu.
Thuế Mỹ và chu kỳ giá cá
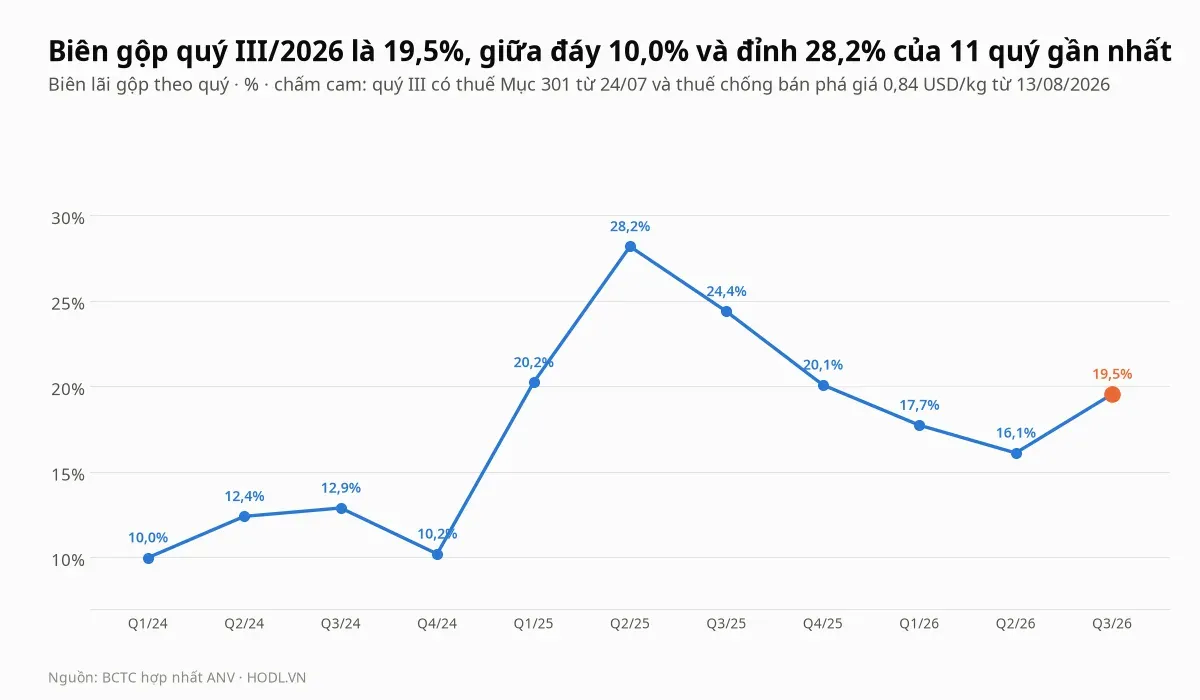
Biên gộp 11 quý gần nhất đi từ đáy 10,0% (quý I/2024) lên đỉnh 28,2% (quý II/2025) rồi trượt về 16,1% (quý II/2026). Quý III/2026 là 19,5%, tức đã phục hồi từ 16,1% của quý trước nhưng vẫn thấp hơn mức 20,1% của quý IV/2025.
Quý III/2026 là quý đầu tiên chịu hai lớp thuế Mỹ. Từ 24/07/2026, hàng Việt Nam vào Mỹ chịu thêm thuế Mục 301 12,5%. Ngày 13/08/2026, Bộ Thương mại Mỹ công bố kết quả cuối cùng của kỳ rà soát hành chính lần thứ 21 (08/2023 đến 07/2024), áp 0,84 USD/kg cho Nam Viet Corporation, và mức ký quỹ này có hiệu lực với hàng nhập khẩu từ ngày công bố.
Mức 0,84 USD/kg là mức chung cho các nhà xuất khẩu không bị điều tra riêng trong kỳ rà soát, và mức toàn quốc là 2,39 USD/kg. Công ty không công bố doanh thu theo thị trường trong dữ liệu BCTC của bài, nên bài không đo được phần biên gộp mất đi do hai lớp thuế này. Hai dữ kiện cần đặt cạnh nhau: thuế có hiệu lực giữa quý III, và biên gộp quý III vẫn cao hơn quý II.
Theo VASEP dẫn qua báo chí, xuất khẩu cá tra Việt Nam chín tháng 2026 đạt khoảng 1,7 tỷ USD, tăng 11%, trong đó Trung Quốc khoảng 480 triệu USD (tăng 28%) và Mỹ khoảng 225 triệu USD (giảm 13%). Quý IV sẽ là quý đầu có đủ ba tháng cả hai lớp thuế.
Kế hoạch năm còn xa
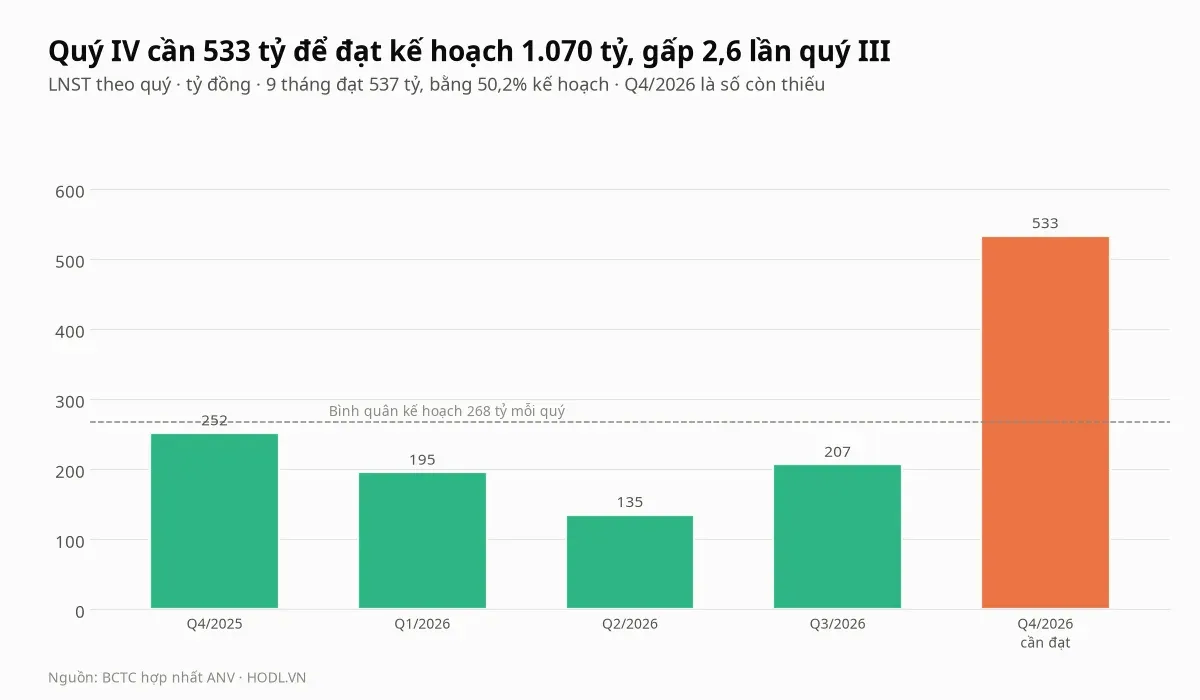
Kế hoạch 2026 theo tài liệu trình đại hội cổ đông gồm doanh thu 7.700 tỷ đồng (tăng 11%), lợi nhuận trước thuế 1.260 tỷ và LNST 1.070 tỷ (tăng 7,1%). Chín tháng đạt 537 tỷ, tức 50,2%, nên quý IV cần 533 tỷ đồng, gấp 2,6 lần quý III và 2,1 lần quý IV/2025 (252 tỷ).
Không quý nào trong bảy quý gần đây vượt 333 tỷ (quý II/2025, 332,8 tỷ). Nếu quý IV bằng quý III, cả năm đạt 744 tỷ, tức 70% kế hoạch. Phần doanh thu dễ hơn: quý IV chỉ cần 1.851 tỷ đồng, thấp hơn quý III (2.071 tỷ), nên khoảng cách nằm ở biên lợi nhuận.
Dòng tiền và vốn lưu động
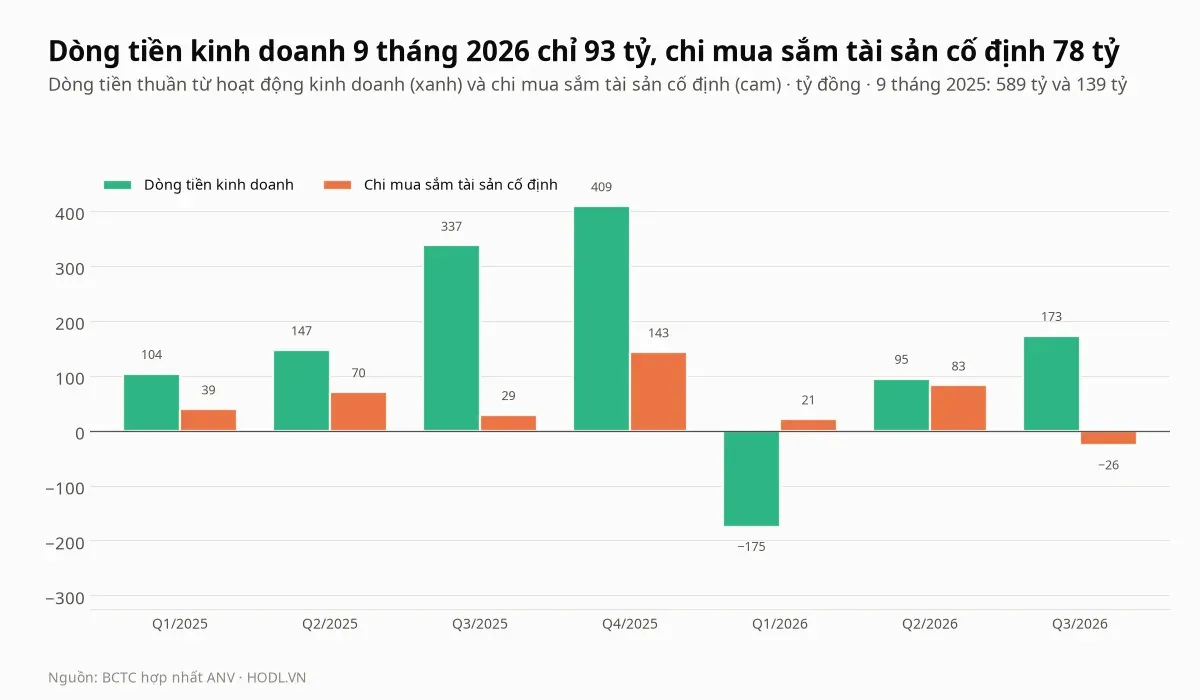
Dòng tiền kinh doanh chín tháng 2026 chỉ 93 tỷ đồng, so với 589 tỷ cùng kỳ và so với lợi nhuận chín tháng 537 tỷ. Quý I/2026 âm 175 tỷ, quý II là 95 tỷ và quý III là 173 tỷ.
Chi mua sắm tài sản cố định chín tháng là 78 tỷ đồng, so với 139 tỷ cùng kỳ, nên dòng tiền kinh doanh trừ chi mua sắm gần như bằng không (16 tỷ). Quý III hiện âm 26 tỷ vì số luỹ kế chín tháng (78 tỷ) thấp hơn số luỹ kế sáu tháng (104 tỷ) trong dữ liệu BCTC. Dữ liệu bài không có thuyết minh để tách nguyên nhân của dòng tiền quý I.
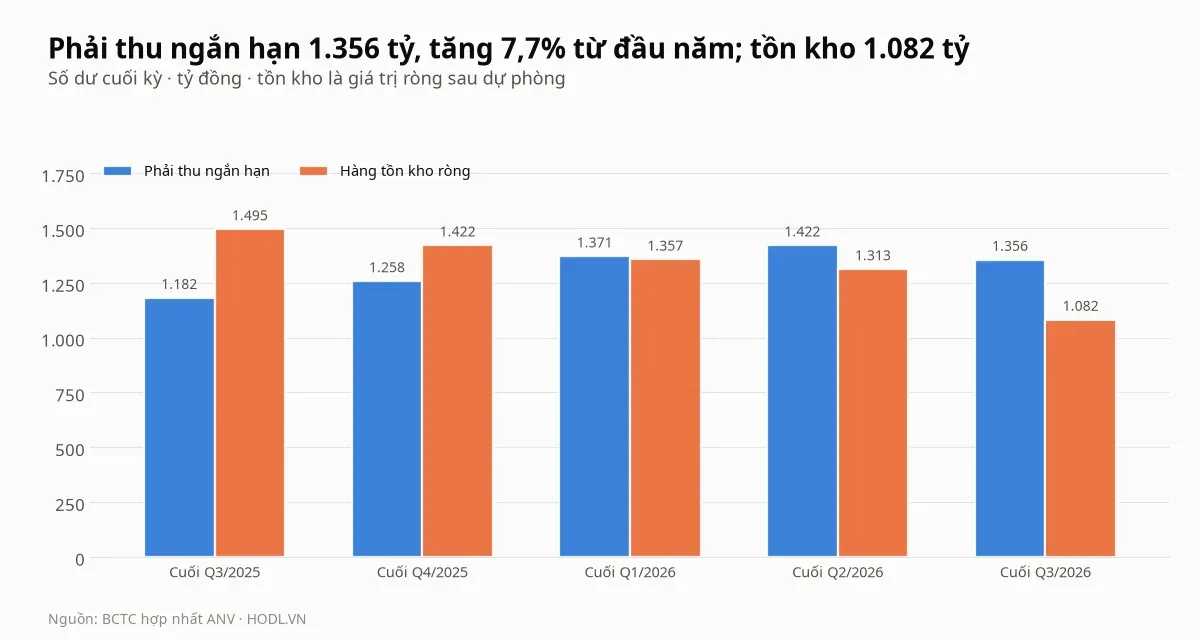
Phải thu ngắn hạn cuối quý III là 1.356 tỷ đồng, tăng 7,8% so với đầu năm và 14,7% so với cuối quý III/2025. Số ngày phải thu tính theo doanh thu bốn quý là 62 ngày, so với 66 ngày cuối 2025.
Hàng tồn kho ròng giảm từ 1.422 tỷ xuống 1.082 tỷ đồng (giảm 23,9%) từ đầu năm, và thấp hơn 27,6% so với cuối quý III/2025. Tồn kho giảm nhưng dòng tiền kinh doanh vẫn yếu, nên phần còn lại của vốn lưu động, như phải trả người bán và người mua trả tiền trước, cần thuyết minh BCTC mới đọc được.
Nợ vay và tiền gửi
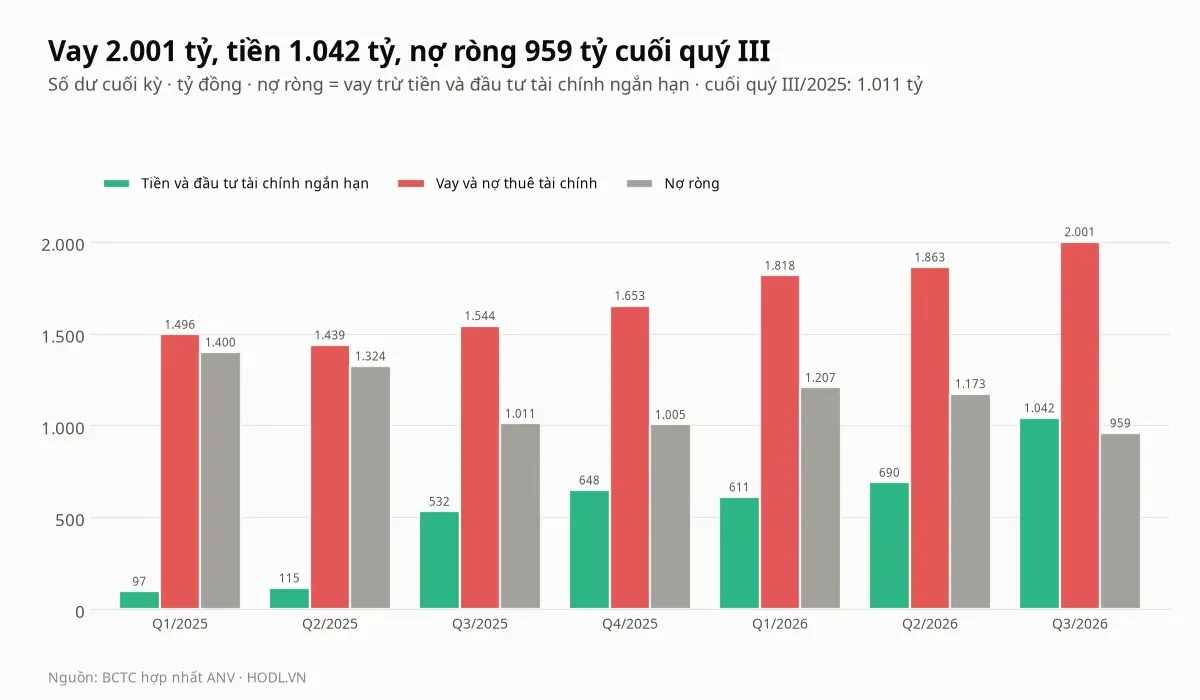
Vay và nợ thuê tài chính cuối quý III là 2.001 tỷ đồng, tăng 348 tỷ (21,1%) so với đầu năm và 29,6% so với cuối quý III/2025. Vay bằng 0,49 lần vốn chủ, thấp hơn trung vị nhóm so sánh (0,93 lần).
Tiền và đầu tư tài chính ngắn hạn là 1.042 tỷ đồng, tăng 394 tỷ từ đầu năm, nên nợ ròng còn 959 tỷ so với 1.005 tỷ cuối 2025. Theo lưu chuyển tiền tệ, chín tháng công ty chi 950 tỷ cho vay và mua công cụ nợ, thu hồi 575 tỷ, tức chuyển ròng khoảng 375 tỷ sang các khoản đầu tư tài chính.
ANV vì vậy vừa vay thêm vừa gửi thêm. Thu nhập tài chính quý III (27,0 tỷ) vẫn thấp hơn chi phí tài chính (33,5 tỷ), nên khoản chênh lệch này tạo ra tài chính ròng âm. Vay ngắn hạn chiếm gần hết dư nợ: cuối quý III vay dài hạn chỉ còn 38,9 tỷ đồng.
Cổ đông và cổ tức
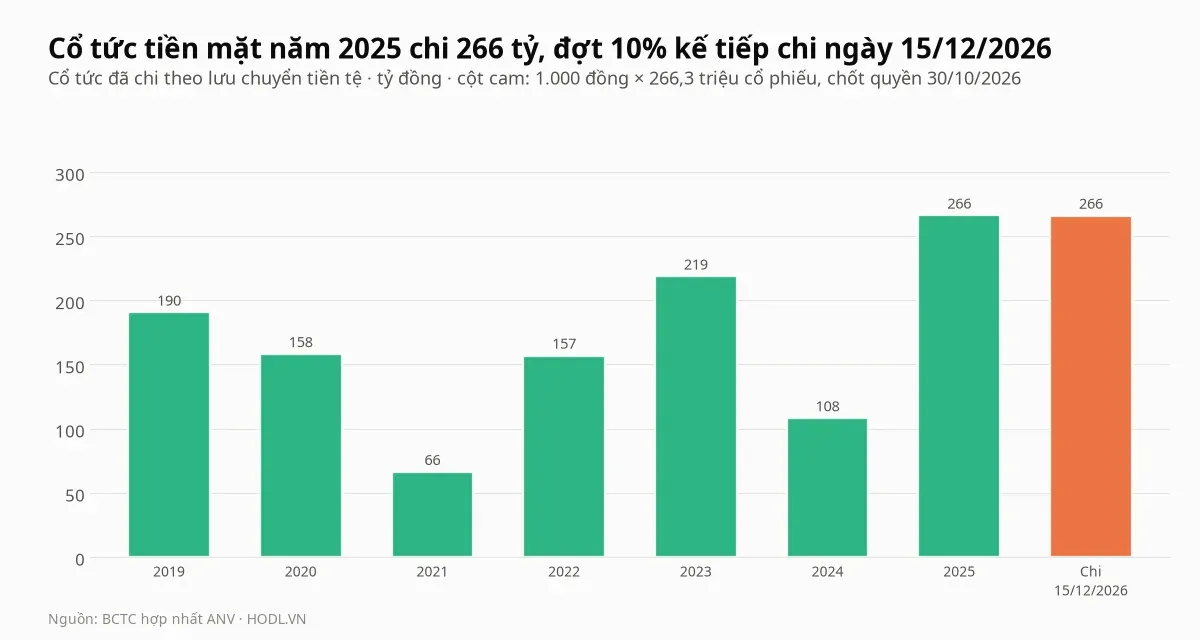
Công ty chi 266,1 tỷ đồng cổ tức tiền mặt trong quý IV/2025 theo lưu chuyển tiền tệ, so với 108 tỷ năm 2024 và 219 tỷ năm 2023. Chín tháng 2026 công ty chưa chi khoản cổ tức nào.
Theo báo chí dẫn thông báo của công ty, đợt cổ tức tiền mặt 10% (1.000 đồng mỗi cổ phiếu, khoảng 266 tỷ đồng) có ngày giao dịch không hưởng quyền 29/10, chốt quyền 30/10 và thanh toán 15/12/2026. Mức này bằng 6,3% giá 16.000 đồng; kế hoạch cổ tức cả năm 2026 là 15% bằng tiền, tức 1.500 đồng, bằng 9,4% giá.
Phiên 29/10 là ngày không hưởng quyền nên giá tham chiếu đã trừ 1.000 đồng: giá đóng cửa 16.900 đồng so với 17.500 đồng hôm trước là giảm 3,4% trên giá đóng cửa, nhưng cao hơn giá tham chiếu khoảng 2,4%. Phiên 30/10 giá giảm tiếp 5,3% xuống 16.000 đồng.
Ông Doãn Chí Thiên, Phó Tổng giám đốc thường trực, mua thêm 1 triệu cổ phiếu mỗi đợt, bốn đợt trong năm 2026 (13 đến 23/03, 27/03 đến 16/04, 28/07 đến 11/08 và 17/09 đến 16/10), và nắm 4 triệu cổ phiếu (1,55%) sau đợt gần nhất. Hai đợt cuối diễn ra đúng lúc giá ở vùng đáy 14.470 đến 16.000 đồng.
Khối ngoại và tự doanh
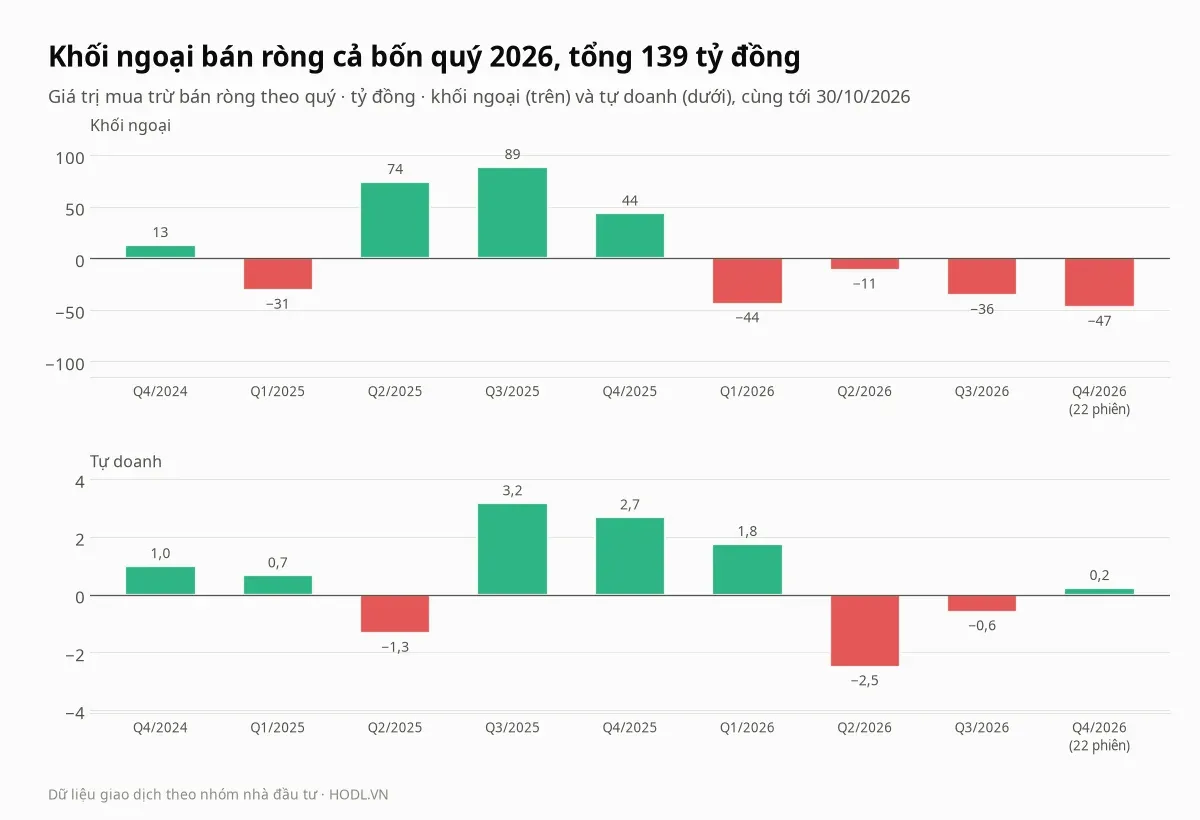
Khối ngoại mua ròng 13 tỷ đồng quý IV/2024, bán ròng 31 tỷ quý I/2025, rồi mua ròng ba quý liên tiếp với 74 tỷ (quý II/2025), 89 tỷ (quý III/2025) và 44 tỷ (quý IV/2025). Sang 2026 cả bốn quý đều bán ròng: 44 tỷ (quý I), 11 tỷ (quý II), 36 tỷ (quý III) và 47 tỷ trong 22 phiên của quý IV, tổng 139 tỷ đồng. Dữ liệu khối ngoại và tự doanh tới hết phiên 30/10/2026.
Gần như toàn bộ số bán của quý IV nằm trong tám phiên liên tiếp từ 13/10 đến 22/10/2026, mỗi phiên bán ròng từ 4,1 đến 5,8 tỷ đồng, tổng 39 tỷ, đúng lúc giá ở vùng 16.700 đến 18.000 đồng và công ty công bố kết quả quý III (21/10).
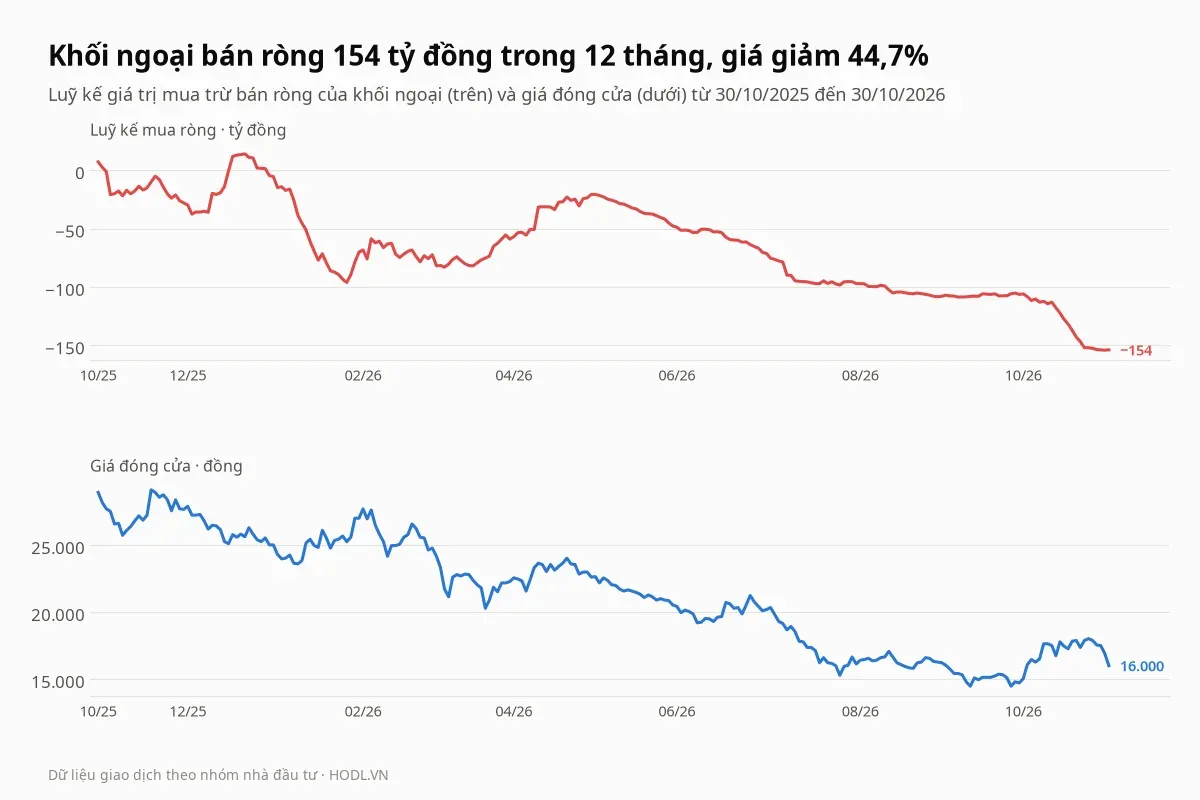
Trong 12 tháng tới 30/10/2026, khối ngoại bán ròng 154 tỷ đồng, bằng 10,2% tổng giá trị mua và bán của họ (1.516 tỷ) và 3,6% vốn hoá. Luỹ kế đạt đỉnh mua ròng 14 tỷ ngày 19/12/2025 (giá đóng cửa 25.630 đồng) rồi rơi xuống đáy âm 154 tỷ ngày 29/10/2026, tức bán ròng 168 tỷ trong lúc giá giảm 34,1% xuống 16.900 đồng.
Trong 90 phiên gần nhất (từ 24/06/2026) khối ngoại bán ròng 92 tỷ đồng, và trong 30 phiên (từ 21/09/2026) bán ròng 48 tỷ, tức tốc độ bán nhanh hơn ở tháng 10. Trong 12 tháng có 156 phiên bán ròng và 93 phiên mua ròng.
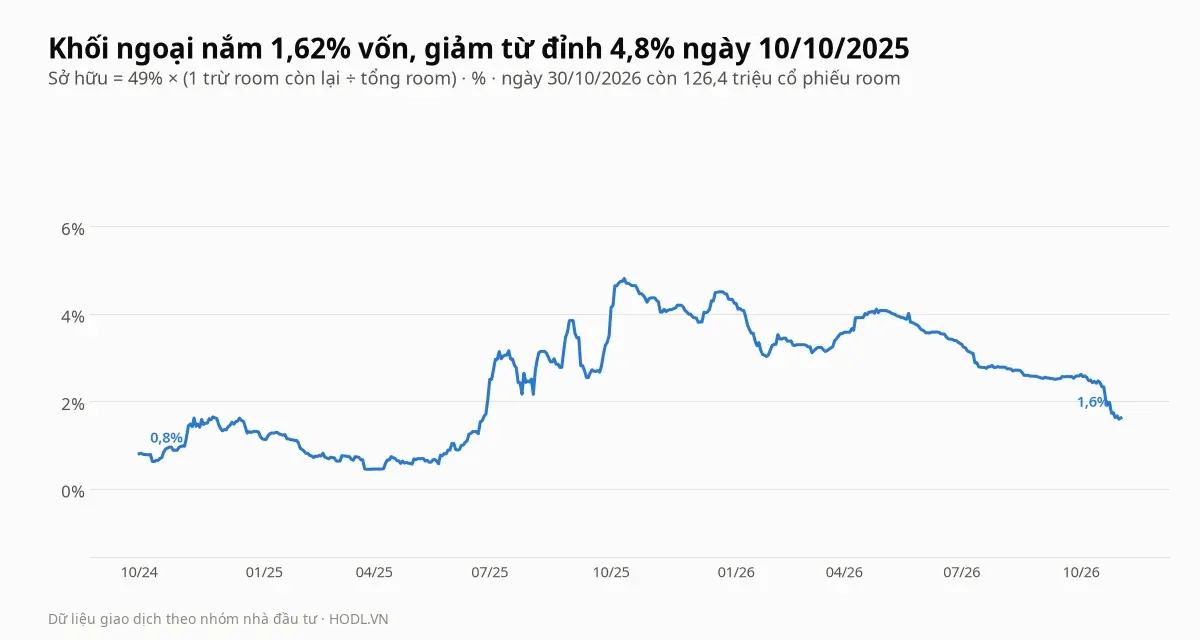
Tỷ lệ sở hữu của khối ngoại là 1,62% ngày 30/10/2026, so với đỉnh 4,8% ngày 10/10/2025 và mức thấp nhất 0,44% ngày 28/03/2025. Room còn lại 126,36 triệu cổ phiếu trên giới hạn 49% (130,67 triệu), nên khối ngoại gần như không bị giới hạn. Tỷ lệ sở hữu nhỏ nên biến động theo giao dịch trên sàn.
Giao dịch thoả thuận không đáng kể: trong 12 tháng khối ngoại mua và bán thoả thuận tổng 33 tỷ đồng, khoảng 2,2% tổng giá trị giao dịch của họ. Tự doanh (các công ty chứng khoán) rất nhỏ, chỉ mua ròng 5,0 tỷ đồng trong chín quý từ quý IV/2024, và bán ròng 0,1 tỷ ngày 30/10/2026.
So sánh cùng ngành
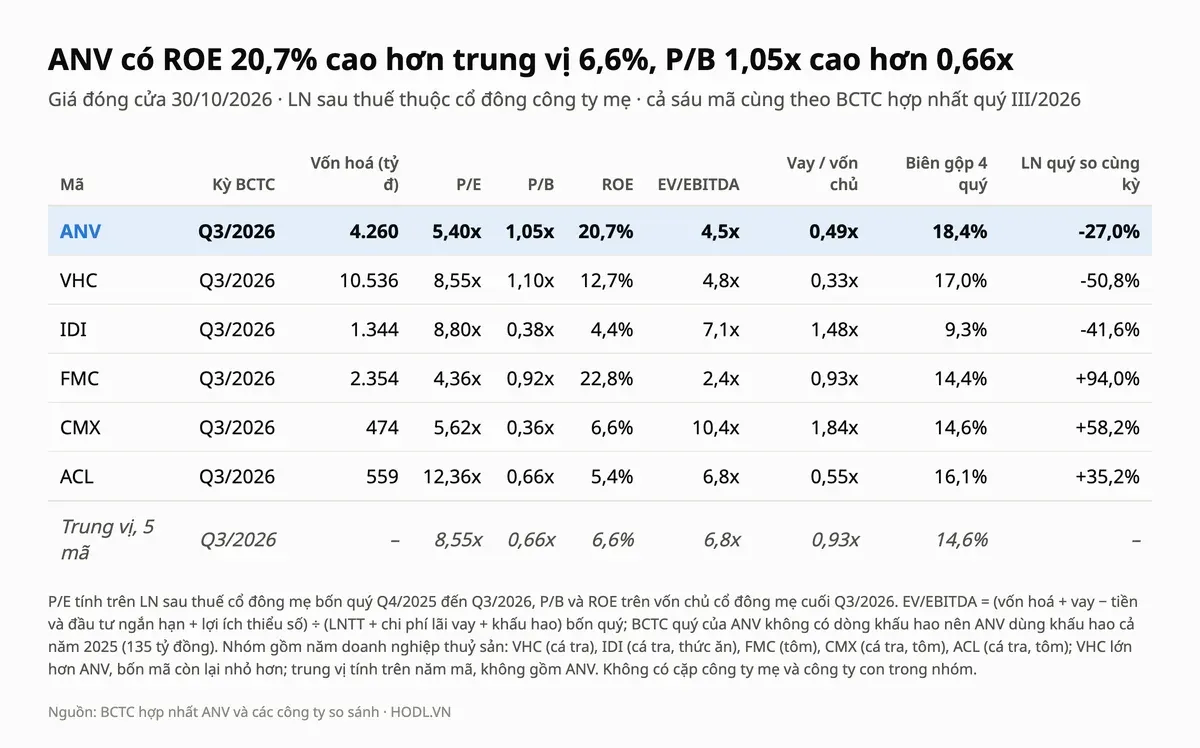
Nhóm so sánh gồm năm doanh nghiệp thuỷ sản: VHC (cá tra), IDI (cá tra và thức ăn), FMC (tôm), CMX (cá tra, tôm) và ACL (cá tra, tôm). Trung vị tính trên năm mã, cùng bốn quý tới quý III/2026, không gồm ANV. MPC bị loại vì BCTC mới tới quý II/2026, còn ABT và AAM quá nhỏ.
Cổ phiếu ANV có P/E 5,40 lần thấp hơn trung vị 8,55 lần khoảng 37%, còn P/B 1,05 lần cao hơn trung vị 0,66 lần khoảng 59%. ROE 20,7% gấp 3,1 lần trung vị 6,6%, biên gộp bốn quý 18,4% so với 14,6%, và vay trên vốn chủ 0,49 lần thấp hơn 0,93 lần. VHC lớn hơn ANV (vốn hoá 10.536 tỷ đồng), bốn mã còn lại nhỏ hơn (từ 474 đến 2.354 tỷ).
Khác biệt nằm ở xu hướng lợi nhuận. Lợi nhuận quý III của ANV giảm 27,0%, so với trung vị nhóm tăng 35,2%: FMC tăng 94,0%, CMX tăng 58,2% và ACL tăng 35,2%, còn VHC giảm 50,8% và IDI giảm 41,6%.
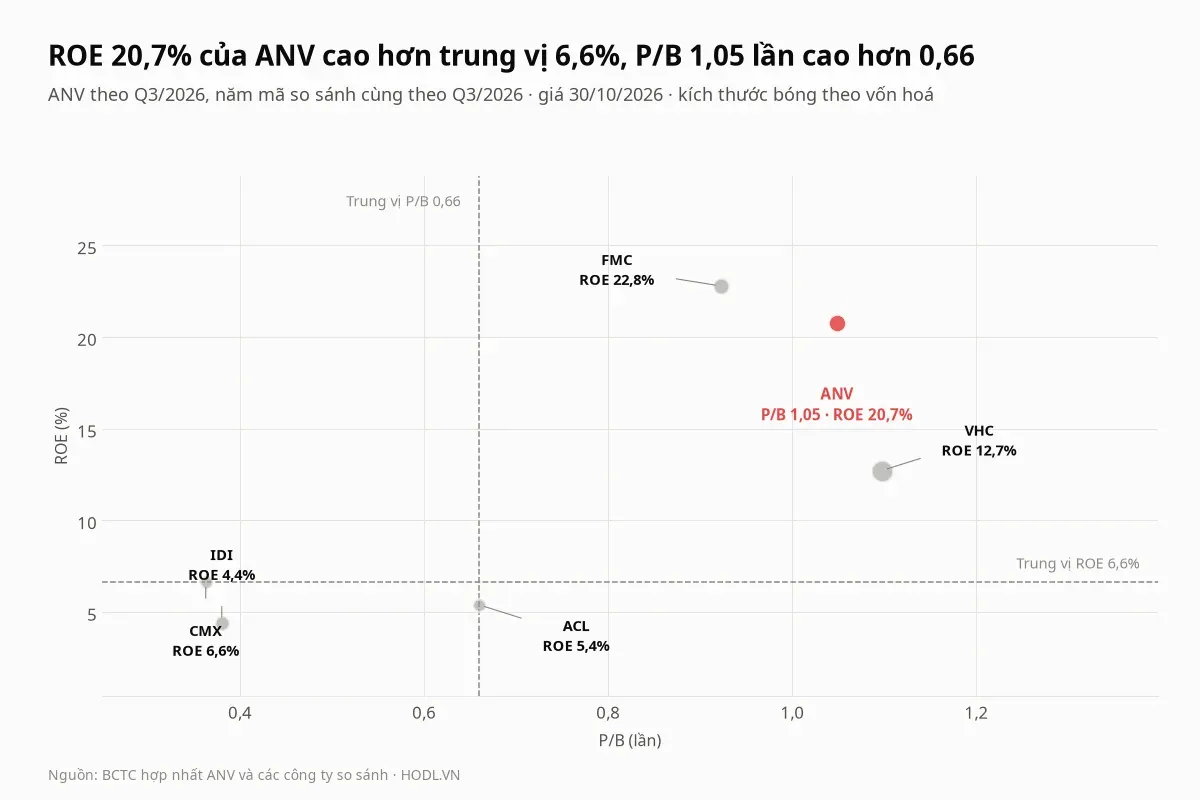
Cổ phiếu ANV đứng cùng phía với VHC về P/B (1,05 và 1,10 lần) nhưng ROE cao hơn (20,7% so với 12,7%). FMC có ROE 22,8% với P/B 0,92 lần và P/E 4,36 lần, nên là mã so sánh gần nhất và rẻ hơn ANV trên cả hai thước đo. Ba mã còn lại có P/B từ 0,36 đến 0,66 lần và ROE từ 4,4% đến 6,6%, kéo trung vị P/B của nhóm xuống.
Định giá theo P/E, P/B và DCF
Lợi nhuận ANV dao động theo biên gộp nên bài dùng cả P/E, P/B, P/B hợp lý theo ROE và DCF. EPS bốn quý là 2.961 đồng, bằng LNST bốn quý tới quý III/2026 (788,5 tỷ) chia 266,26 triệu cổ phiếu. BVPS là 15.261 đồng, bằng vốn chủ chia số cổ phiếu.
Bài dùng r = 12% và g = 3%, là giả định của HODL.VN. Với DCF năm năm, doanh thu bốn quý là 7.968 tỷ đồng và tăng 0%, 5% hoặc 8% mỗi năm, biên EBIT 6,0%, 11,0% hoặc 14,0% (bốn quý gần nhất là 12,0%; năm 2023 và 2024 là 4,1% và 4,0%; năm 2025 là 16,9%), thuế 16%, khấu hao 1,9% và chi đầu tư 3,5% doanh thu (khấu hao năm 2025 là 135 tỷ đồng, chi đầu tư các năm 2022 đến 2025 từ 3,3% đến 5,6% doanh thu), vốn lưu động 15% phần doanh thu tăng thêm, WACC 11%.
Giá trị doanh nghiệp trừ nợ ròng 959 tỷ đồng (vay trừ tiền và đầu tư tài chính ngắn hạn) cho giá trị cổ đông. ROE bền vững dùng ba mức 8%, 12% và 16% quanh bình quân sáu năm 12,4%.
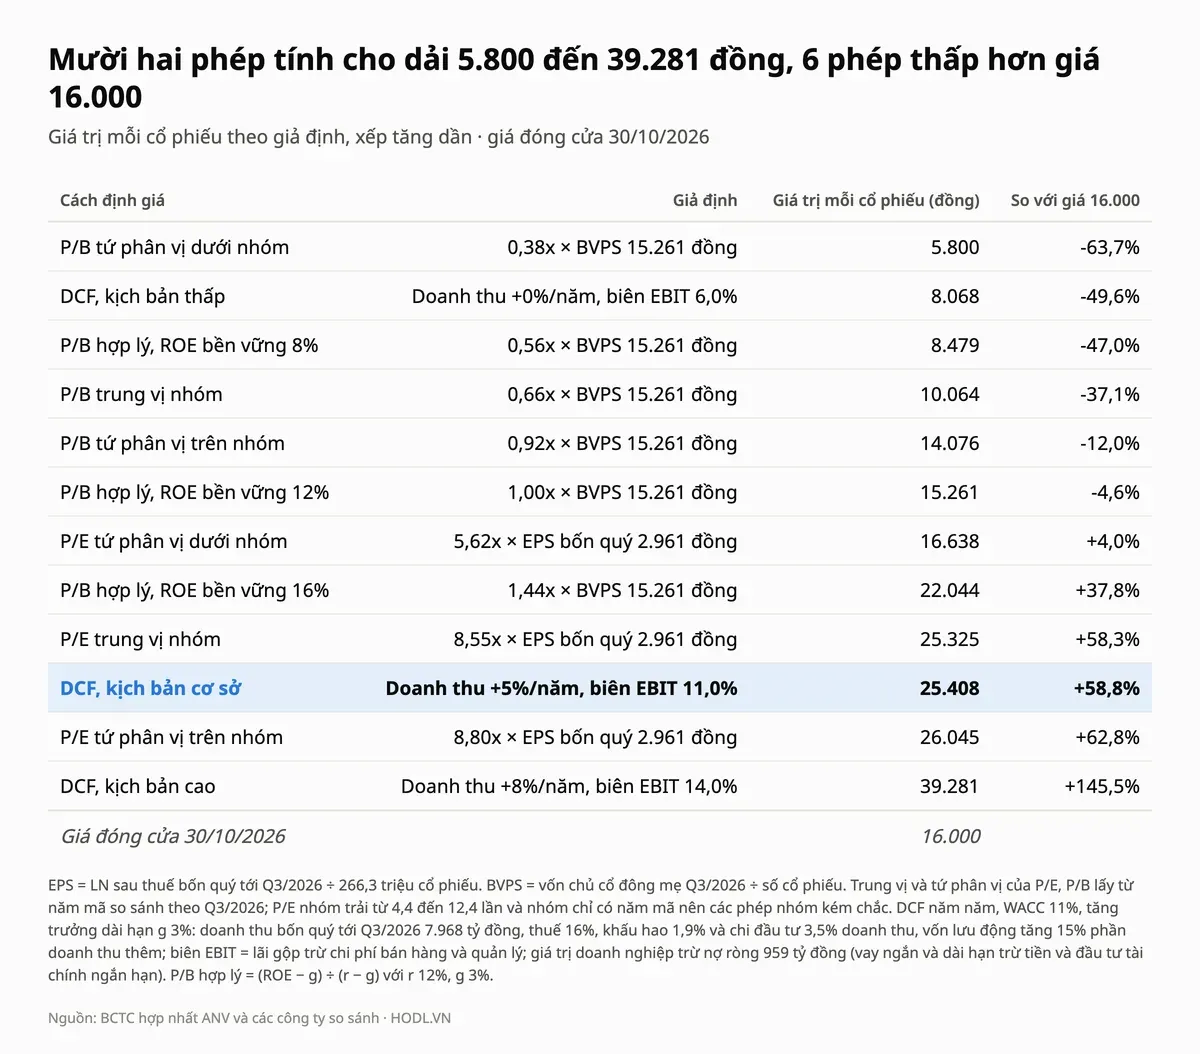
Mười hai phép cho giá trị từ 5.800 đến 39.281 đồng. Sáu phép thấp hơn giá 16.000 đồng và sáu phép cao hơn. Các phép P/E nhóm cho 16.638 đến 26.045 đồng (cao hơn giá 4,0% đến 62,8%), còn các phép P/B nhóm cho 5.800 đến 14.076 đồng (thấp hơn giá 12,0% đến 63,7%), vì ROE cao của ANV chỉ được P/E ghi nhận.
DCF cho 8.068 đồng ở kịch bản thấp (thấp hơn giá 49,6%), 25.408 đồng ở kịch bản cơ sở (cao hơn giá 58,8%) và 39.281 đồng ở kịch bản cao. Muốn giá 16.000 đồng là hợp lý theo P/B, ROE bền vững cần khoảng 12,4%, đúng bằng ROE bình quân 2020 đến 2025 và thấp hơn ROE 20,7% của bốn quý gần nhất.
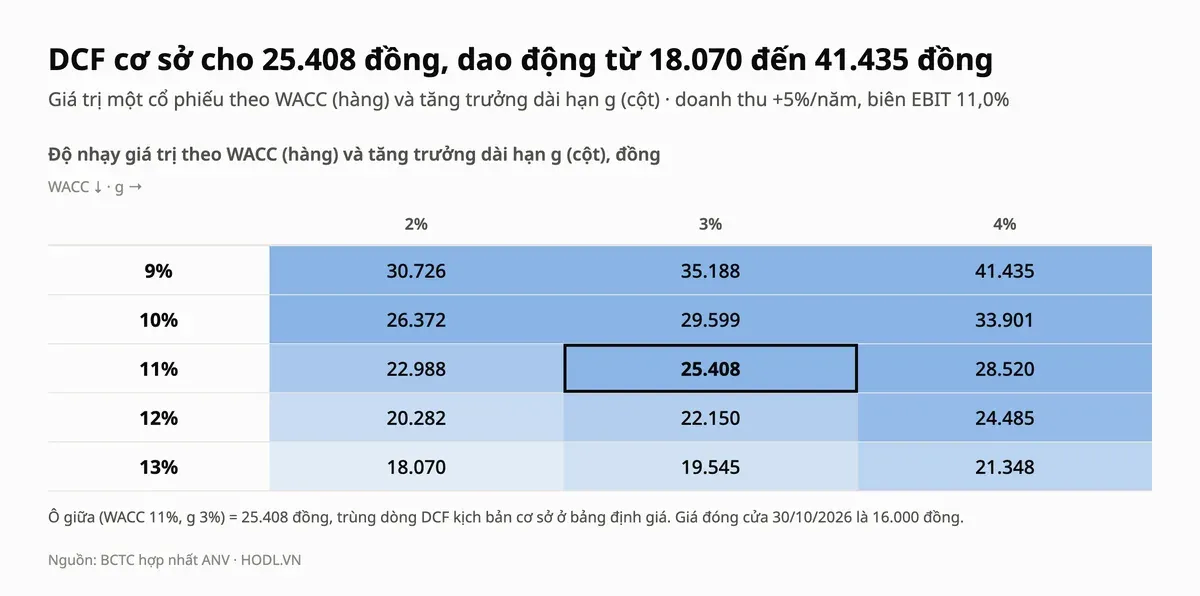
Cả mười lăm ô của lưới độ nhạy, từ 18.070 đến 41.435 đồng, đều cao hơn giá. Kết quả này phụ thuộc vào giả định biên EBIT 11,0% bền vững: với tăng trưởng doanh thu 5% mỗi năm, giá 16.000 đồng tương ứng biên EBIT khoảng 8,3%, so với 12,0% bốn quý, 8,8% quý II/2026 và 4,0% năm 2024.
Thang giá tham chiếu
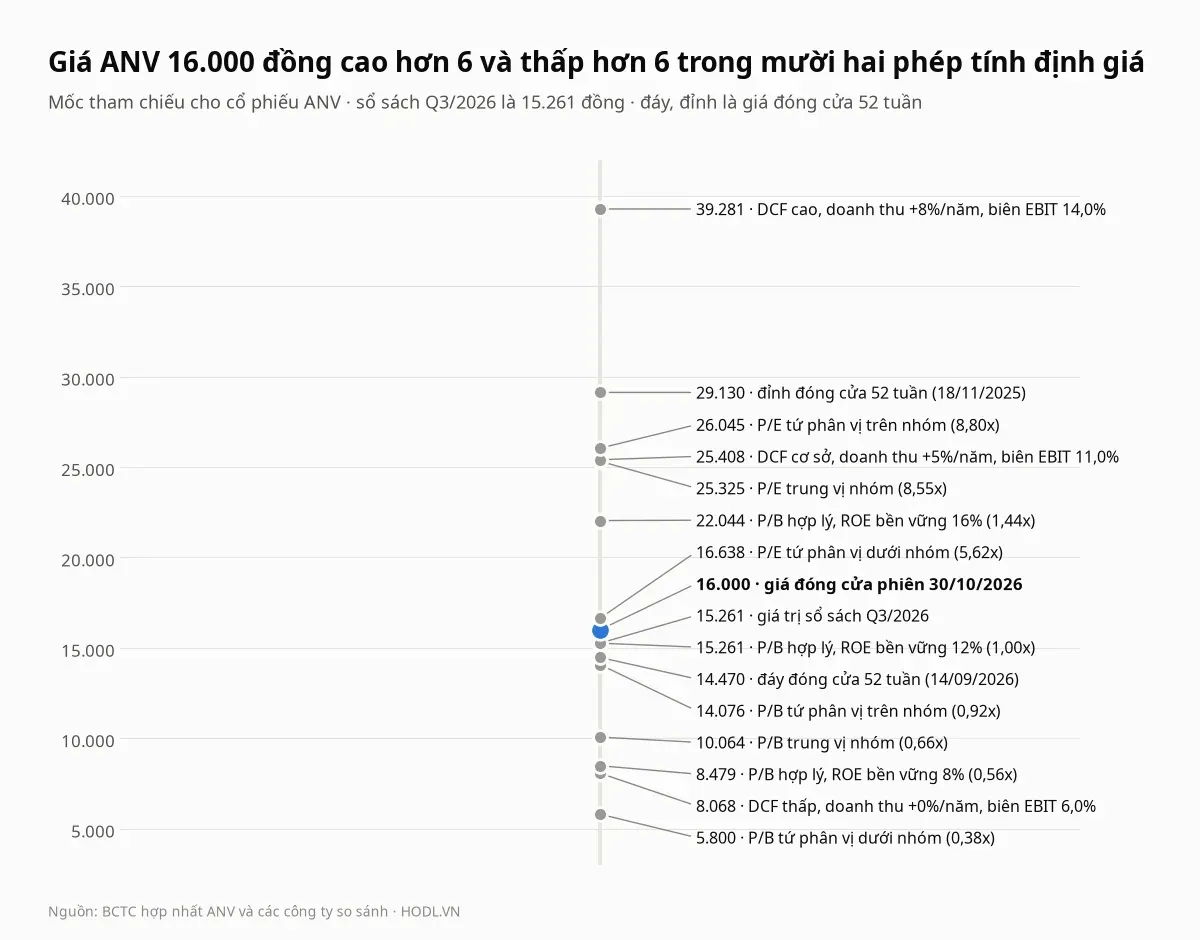
Thang giá xếp các phép theo giá trị, kèm đỉnh đóng cửa 52 tuần 29.130 đồng (18/11/2025), đáy đóng cửa 52 tuần 14.470 đồng (14/09/2026) và giá trị sổ sách 15.261 đồng.
Giá nằm giữa P/E tứ phân vị dưới (16.638 đồng) ở trên và giá trị sổ sách ở dưới, cao hơn giá 4,0% và thấp hơn giá 4,6%. Giá cao hơn đáy 52 tuần 10,6% và thấp hơn đỉnh 45,1%.
Phân tích kỹ thuật
Mục này đọc đồ thị tuần của ANV từ tháng 09/2022. Giá giảm gần một nửa từ đỉnh 18/11/2025 và nay nằm giữa một vùng hỗ trợ gần (14.280 đến 14.930 đồng) và hai lớp kháng cự phía trên.
Hỗ trợ - Kháng cự
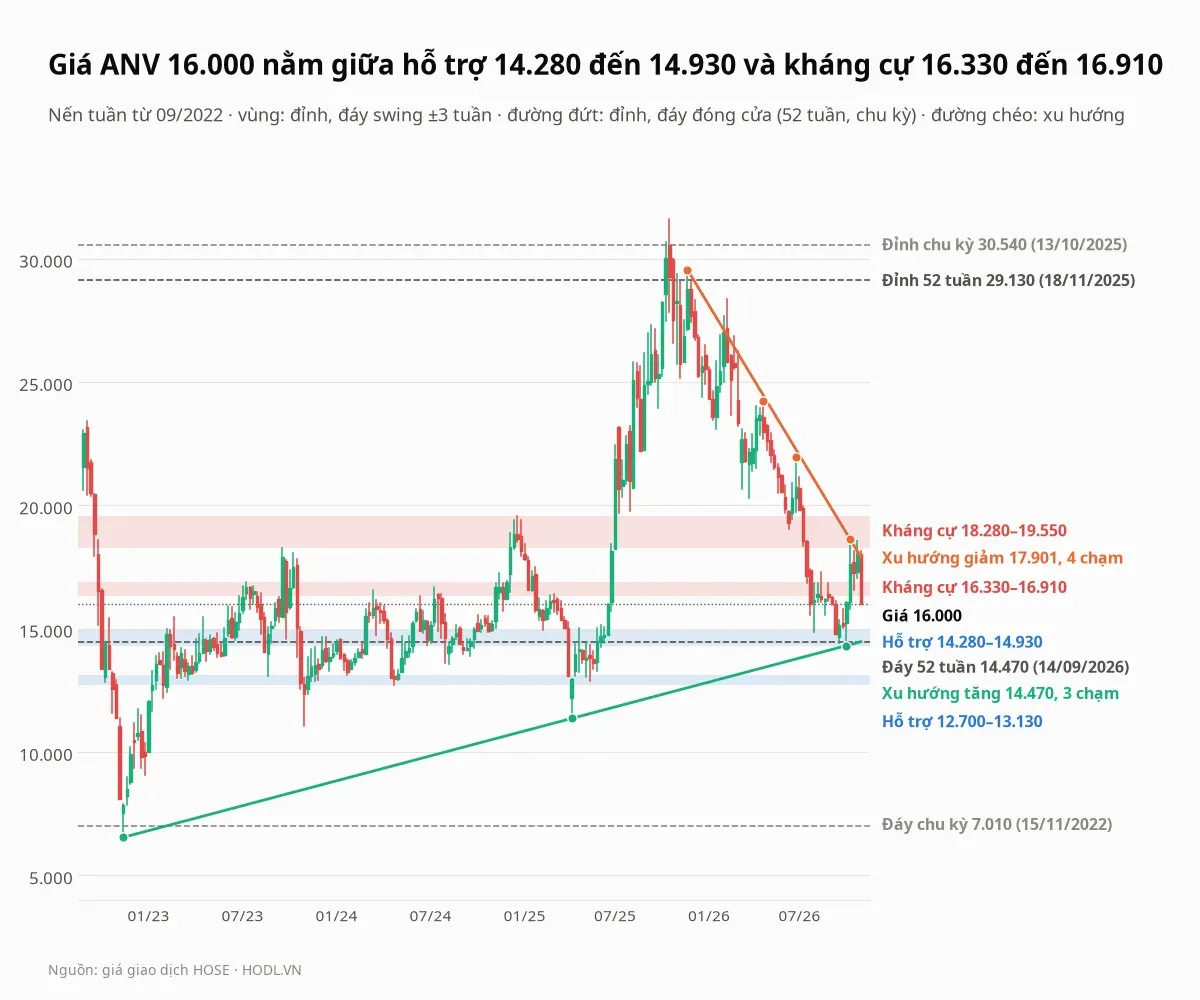
Các vùng dưới đây tính từ giá cao và giá thấp của nến tuần, cửa sổ từ 09/2022. Mỗi vùng chứa các đỉnh hoặc đáy swing (cực trị trong ±3 tuần).
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
18.280 tới 19.550 | Kháng cự | Đỉnh tuần 22/09/2023 (18.280), 20/12/2024 (19.550) và 09/10/2026 (18.630); cao hơn giá 14,3% đến 22,2% |
16.330 tới 16.910 | Kháng cự gần | Đỉnh tuần 14/07/2023, 15/03/2024, 14/06/2024, 12/07/2024 và 07/03/2025; cao hơn giá 2,1% đến 5,7% |
14.280 tới 14.930 | Hỗ trợ gần | Đáy tuần 28/06/2024 (14.340), 14/02/2025 (14.930), 31/07/2026 (14.850) và 02/10/2026 (14.280), chứa đáy đóng cửa 52 tuần 14.470; thấp hơn giá 6,7% đến 10,8% |
12.700 tới 13.130 | Hỗ trợ | Đáy tuần 24/03/2023, 25/08/2023, 26/01/2024, 26/04/2024 và 16/05/2025; thấp hơn giá 17,9% đến 20,6% |
Khoảng 17.901 | Đường xu hướng giảm | Nối bốn đỉnh tuần 21/11/2025 (29.560), 24/04/2026 (24.220), 26/06/2026 (21.940) và 09/10/2026 (18.630); hạ khoảng 243 đồng mỗi tuần; cao hơn giá 11,9% |
Khoảng 14.470 | Đường xu hướng tăng | Nối đáy tuần 18/11/2022 (6.540), 11/04/2025 (11.360) và 02/10/2026 (14.280); dốc khoảng 39 đồng mỗi tuần; thấp hơn giá 9,6% |
Đường xu hướng giảm nối bốn đỉnh tuần từ 21/11/2025 và đang ở khoảng 17.901 đồng, cao hơn giá 11,9%. Đỉnh tuần 09/10/2026 là 18.630 đồng và tuần 23/10 giá đóng cửa 18.020 đồng, rồi tuần 30/10 đóng cửa lại ở 16.000 đồng, thấp hơn đường 10,6%. Đóng cửa tuần trên khoảng 17.900 đồng là điều kiện để giá thoát khỏi đường xu hướng giảm này.
Đường xu hướng tăng nối ba đáy tuần từ 18/11/2022 và đang ở khoảng 14.470 đồng, thấp hơn giá 9,6%. Đường này trùng vùng hỗ trợ 14.280 đến 14.930 đồng và đáy đóng cửa 52 tuần 14.470 đồng, nên đóng cửa tuần dưới khoảng 14.300 đồng sẽ phá cả đường tăng lẫn vùng hỗ trợ, và mở đường về vùng 12.700 đến 13.130 đồng.
Đỉnh 52 tuần (đóng cửa) là 29.130 đồng ngày 18/11/2025 và đáy 52 tuần (đóng cửa) là 14.470 đồng ngày 14/09/2026. Đỉnh chu kỳ từ 09/2022 (đóng cửa) là 30.540 đồng ngày 13/10/2025 và đáy chu kỳ (đóng cửa) là 7.010 đồng ngày 15/11/2022; mỗi mức chỉ là một đỉnh hoặc một đáy lớn, không thuộc vùng nào ở bảng trên.
Nến tuần kết thúc 30/10/2026 là nến Bearish Engulfing: mở cửa 18.020 đồng bằng giá đóng cửa tuần trước, đóng cửa 16.000 đồng thấp hơn giá mở cửa của nến tuần trước (17.310 đồng). Nến này xuất hiện ngay dưới đường xu hướng giảm và trên vùng kháng cự 16.330 đến 16.910 đồng vừa bị vượt rồi mất lại.
Fibonacci
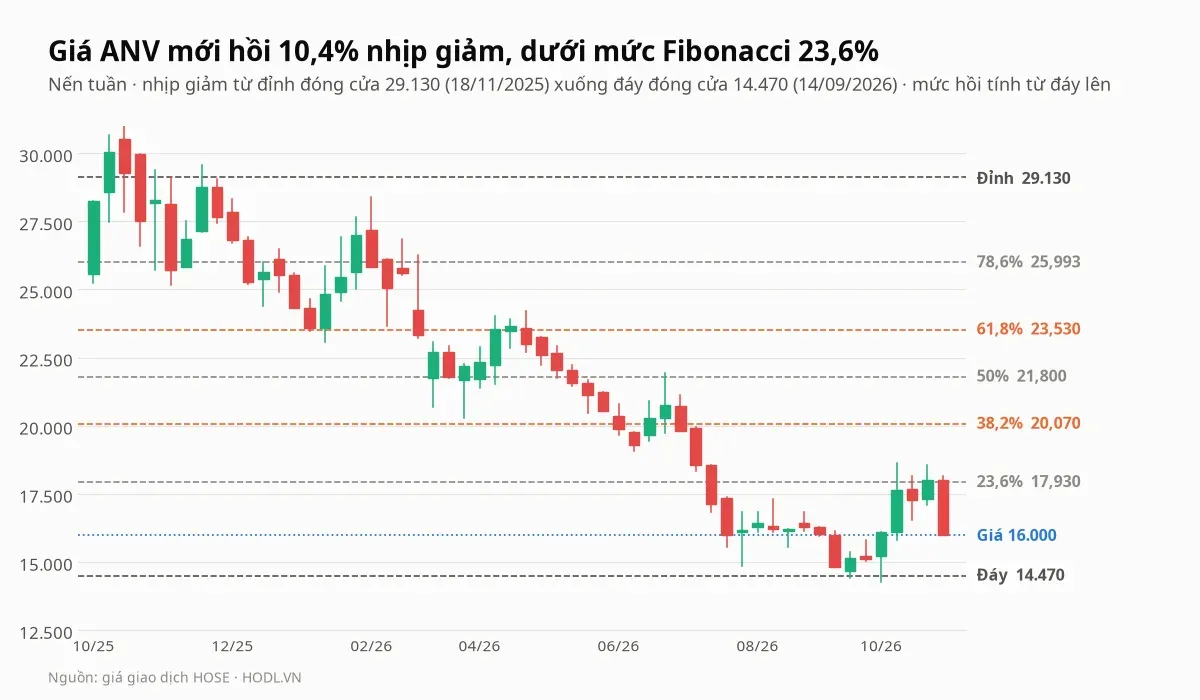
Fibonacci kéo theo giá đóng cửa cho nhịp giảm từ đỉnh 29.130 đồng ngày 18/11/2025 xuống đáy 14.470 đồng ngày 14/09/2026, vẽ trên nến tuần. Các mức hồi từ đáy lên là 23,6% (17.930 đồng), 38,2% (20.070 đồng), 50% (21.800 đồng), 61,8% (23.530 đồng) và 78,6% (25.993 đồng).
Giá 16.000 đồng mới hồi 10,4% nhịp giảm, thấp hơn mức 23,6% khoảng 10,8%. Tuần 23/10/2026 giá đóng cửa 18.020 đồng, hồi 24,2% và cao hơn mức 23,6% khoảng 0,5%, rồi tuần sau mất lại toàn bộ. Mức 23,6% (17.930 đồng) nằm sát đường xu hướng giảm (17.901 đồng), nên hai mức này tạo thành một lớp kháng cự chung.
Xu hướng EMA
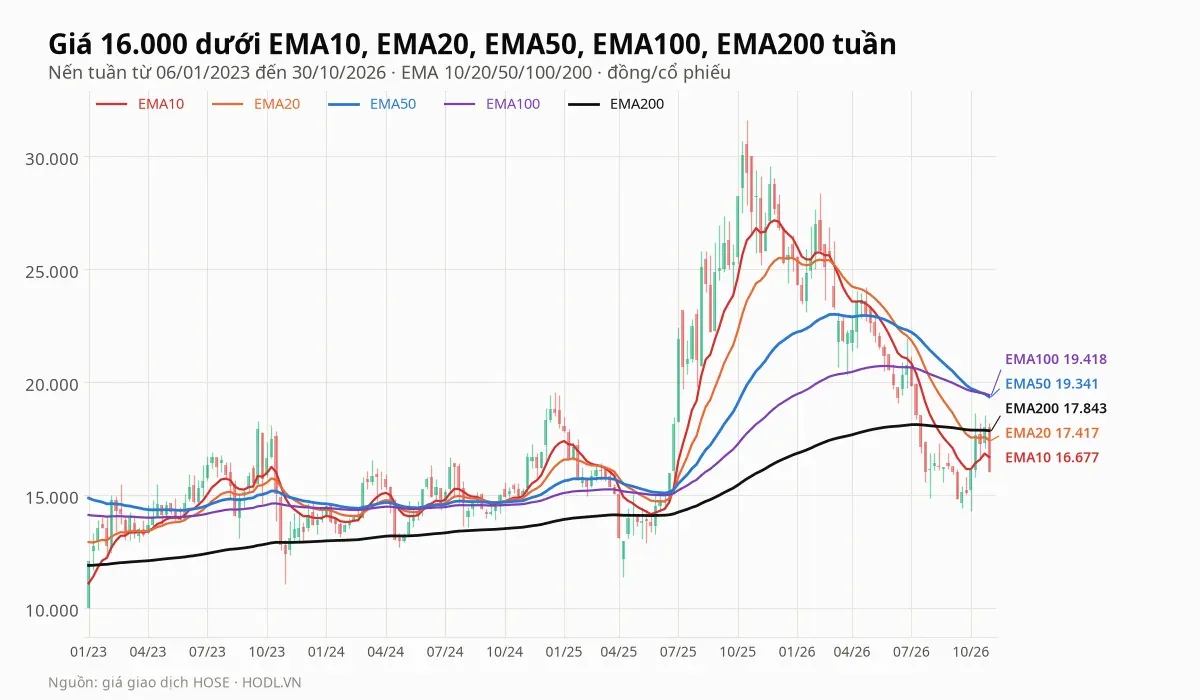
Giá 16.000 đồng nằm dưới cả năm đường EMA tuần: EMA10 ở 16.677, EMA20 ở 17.417, EMA50 ở 19.341, EMA100 ở 19.418 và EMA200 ở 17.843 đồng. Giá thấp hơn EMA10 4,1%, EMA20 8,1%, EMA50 17,3%, EMA100 17,6% và EMA200 10,3%.
EMA20 tuần đã cắt xuống EMA50 ngày 12/06/2026 và EMA10 cắt xuống EMA20 ngày 06/03/2026, và cả hai chưa cắt lên lại. EMA50 cắt xuống EMA100 ngày 23/10/2026 nhưng chỉ cách nhau 77 đồng (19.341 so với 19.418 đồng). EMA50 vẫn cao hơn EMA200 8,4%, nên EMA50 chưa cắt xuống EMA200.
Giá đóng cửa tuần 23/10/2026 (18.020 đồng) là lần cuối trên EMA200 (17.843 đồng), rồi tuần 30/10 mất lại. Từ đầu năm ANV giảm 34,2% trong khi VN-Index giảm 2,4%, và trong 60 phiên giảm 2,8% so với VN-Index giảm 2,0%. Trong 20 phiên gần nhất ANV giảm 0,5% so với VN-Index tăng 0,2%. Khối lượng khớp trung bình 20 phiên là 1,53 triệu cổ phiếu, bằng 1,8 lần trung bình 60 phiên (0,85 triệu), do khối lượng tăng mạnh từ phiên 02/10/2026.
RSI và động lượng
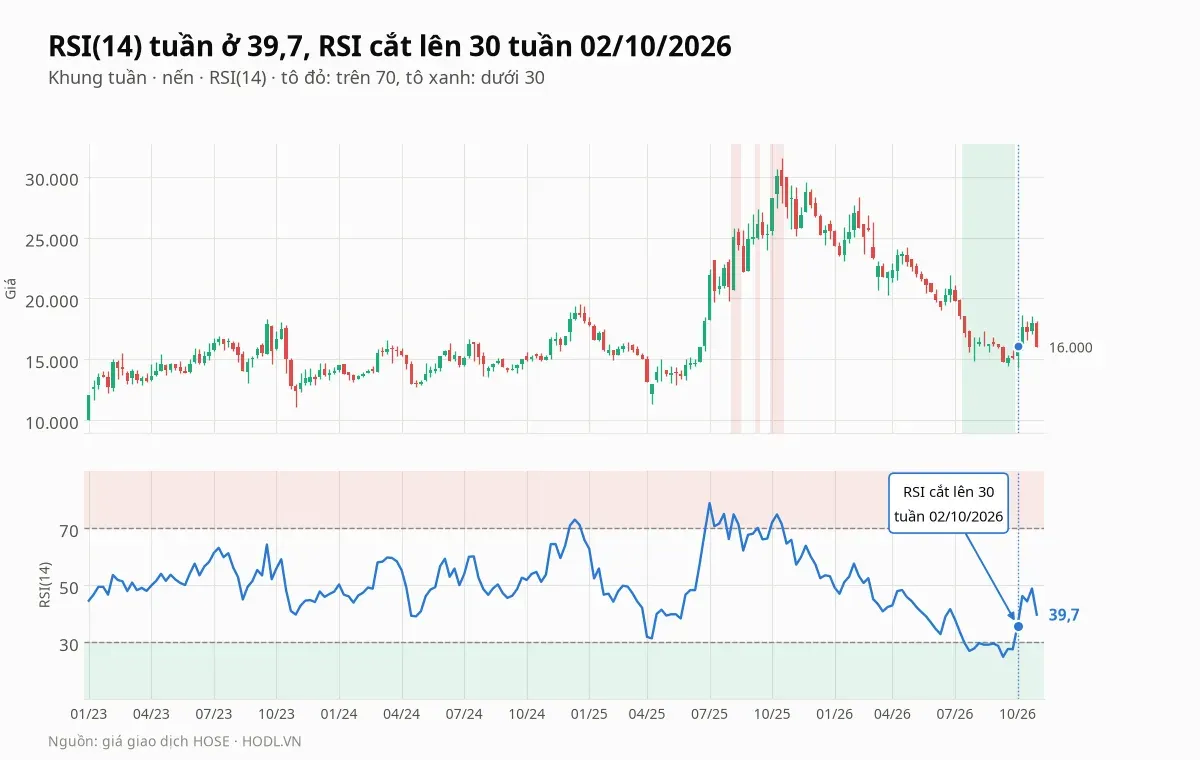
RSI(14) tuần ở 39,7. RSI nằm dưới 30 liên tục 11 tuần từ 17/07 đến 25/09/2026 (thấp nhất 24,9 tuần 11/09) rồi cắt lên 30 tuần 02/10/2026, và đỉnh sau đó là 48,8 tuần 23/10/2026, chưa lên lại trên 50. RSI lần cuối trên 50 là tuần 27/02/2026 (52,5) và lần cuối trên 70 là tuần 17/10/2025, ngay sau đỉnh nến tuần 31.590 đồng.
RSI dưới 50 liên tục từ tuần 06/03/2026, tức nằm trong vùng của phe giảm, và cách ngưỡng quá bán 30 khoảng 10 đơn vị, nên chưa quá bán trở lại.
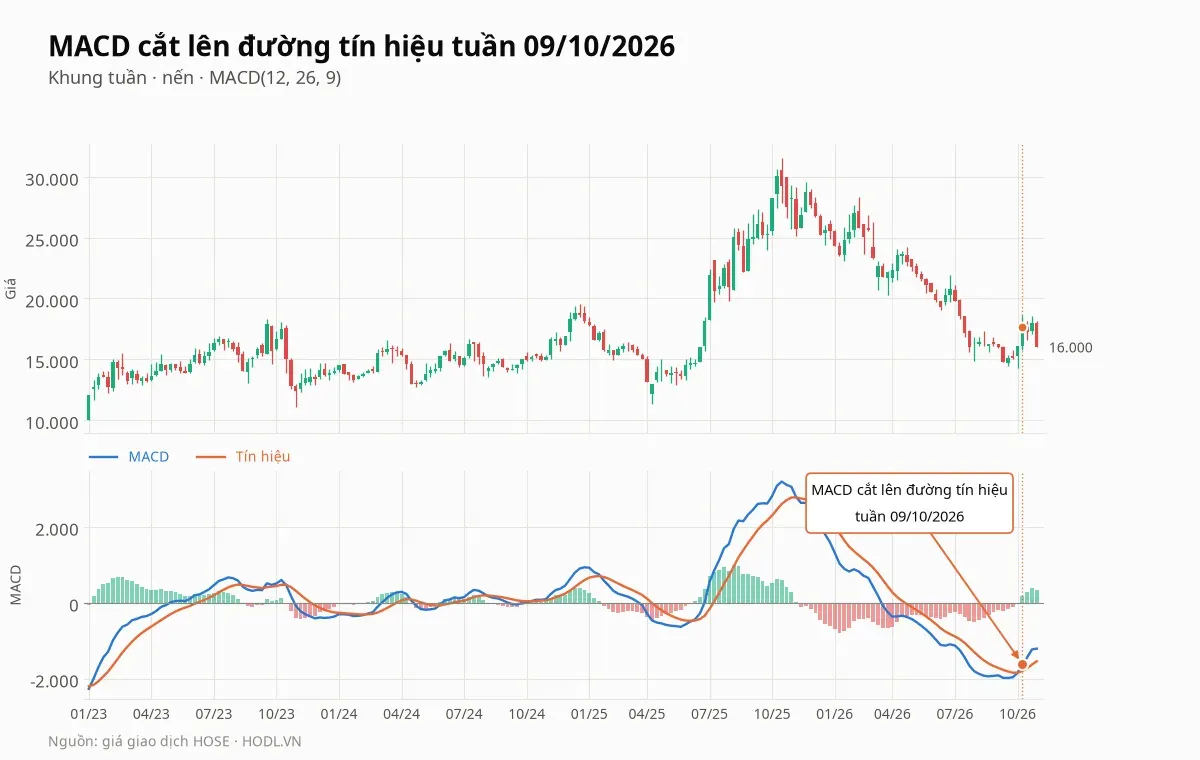
MACD tuần cắt lên đường tín hiệu ngày 09/10/2026 và vẫn nằm dưới 0 từ tuần 20/03/2026. MACD âm 1.213 trên tín hiệu âm 1.547, histogram dương 334 sau đỉnh 398 tuần 23/10/2026, tức lực giảm đã yếu đi nhưng MACD chưa lên lại trên 0.
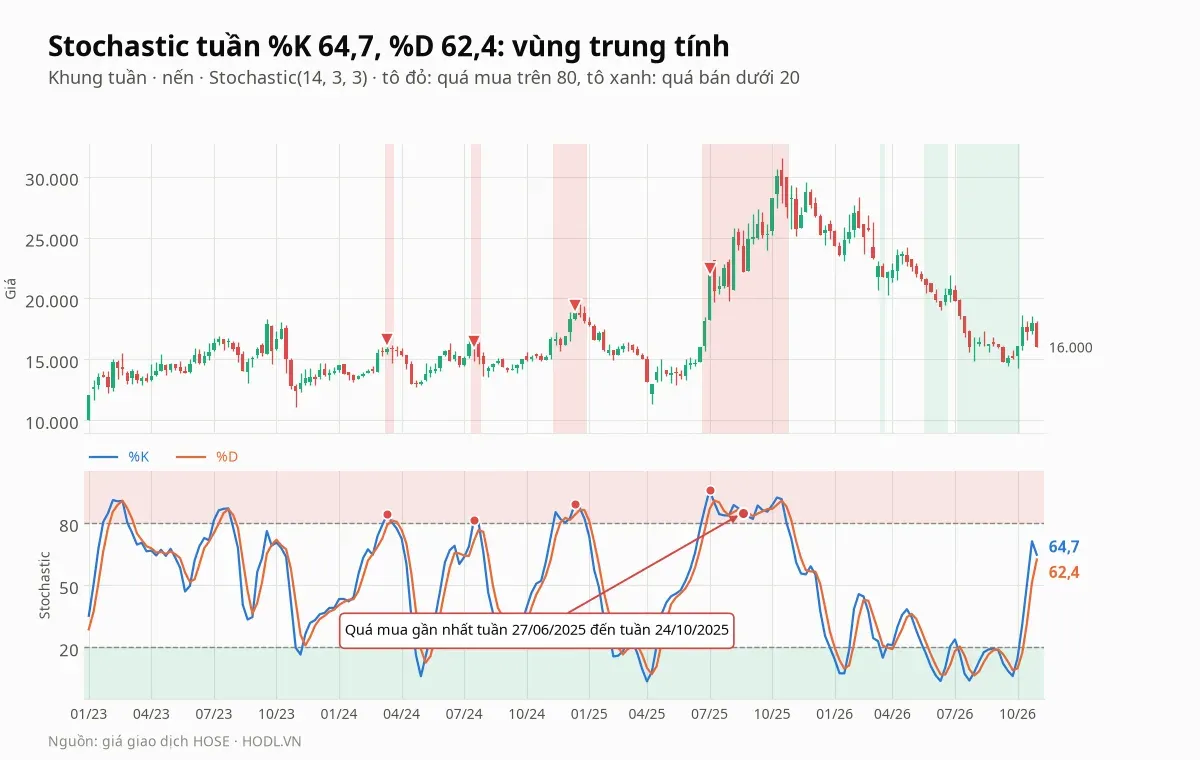
Stochastic (14, 3, 3) tuần ở %K 64,7 và %D 62,4. %K nằm dưới 20 trong 23 tuần của năm 2026 (thấp nhất 3,7 tuần 12/06/2026) rồi cắt lên %D tuần 02/10/2026 và nay ở vùng trung tính. Đợt quá mua gần nhất kéo dài từ tuần 27/06/2025 đến tuần 24/10/2025 (%K cao nhất 95,9), kết thúc ngay sau đỉnh nến tuần tháng 10/2025.
Lịch sự kiện cần theo dõi
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
15/12/2026 | Chi cổ tức tiền mặt 10% (1.000 đồng mỗi cổ phiếu, khoảng 266 tỷ đồng) | Khoản chi bằng khoảng một phần tư tiền và đầu tư ngắn hạn 1.042 tỷ đồng |
Quý IV/2026 | Quý đầu có đủ ba tháng thuế Mục 301 và thuế chống bán phá giá 0,84 USD/kg | Biên gộp 19,5% của quý III có giữ được hay không |
Tháng 01/2027 | Kết quả quý IV/2026 và cả năm | Chín tháng đạt 537 tỷ, quý IV cần 533 tỷ để đủ kế hoạch 1.070 tỷ |
Quý II/2027 | Đại hội cổ đông thường niên | Kế hoạch 2027 và cổ tức; kế hoạch cổ tức 2026 là 15% bằng tiền |
Các tuần tới | Giá đóng cửa tuần so với 17.900 và 14.300 đồng | Vượt đường xu hướng giảm hay mất vùng hỗ trợ và đường xu hướng tăng |
Kết luận
Cổ phiếu ANV ghi nhận lợi nhuận sau thuế 207 tỷ đồng quý III/2026, giảm 27,0% so với cùng kỳ khi doanh thu tăng 3,5%. Biên gộp 19,5% so với 24,4% giải thích 83% mức giảm lợi nhuận trước thuế, và chi phí lãi vay gấp 1,7 lần cùng kỳ.
Điểm yếu nằm ở biên lợi nhuận, không nằm ở doanh thu. Chín tháng đạt 50,2% kế hoạch và quý IV cần 533 tỷ, trong khi dòng tiền kinh doanh chín tháng chỉ 93 tỷ, vay tăng 348 tỷ và khối ngoại bán ròng 154 tỷ trong 12 tháng.
Về giá, P/E 5,40 lần thấp hơn trung vị nhóm nhưng P/B 1,05 lần cao hơn, sáu trong mười hai phép định giá thấp hơn giá, và giá hiện tại tương ứng ROE bền vững 12,4% hoặc biên EBIT khoảng 8,3%. Về kỹ thuật, giá nằm dưới cả năm đường EMA tuần và dưới đường xu hướng giảm quanh 17.900 đồng; hỗ trợ gần là vùng 14.280 đến 14.930 đồng, trùng đường xu hướng tăng từ 2022 và đáy 52 tuần.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 30/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
