
Định giá tương đối là gì: so sánh doanh nghiệp cùng ngành
Nội dung bài6 phần
Định giá tương đối là gì? Đó là cách ước tính giá trị cổ phiếu bằng cách so các bội số định giá như P/E, P/B của doanh nghiệp với nhóm doanh nghiệp tương đồng, thay vì tính giá trị từ dòng tiền.
Điểm chính
- Định giá tương đối = bội số của nhóm so sánh nhân chỉ tiêu của doanh nghiệp cần định giá.
- Kết quả phụ thuộc mạnh vào việc chọn nhóm và chọn bội số.
- Phương pháp cho biết giá đắt hay rẻ so với nhóm, không cho biết nhóm có đang định giá đúng không.
Định giá tương đối và khái niệm gần
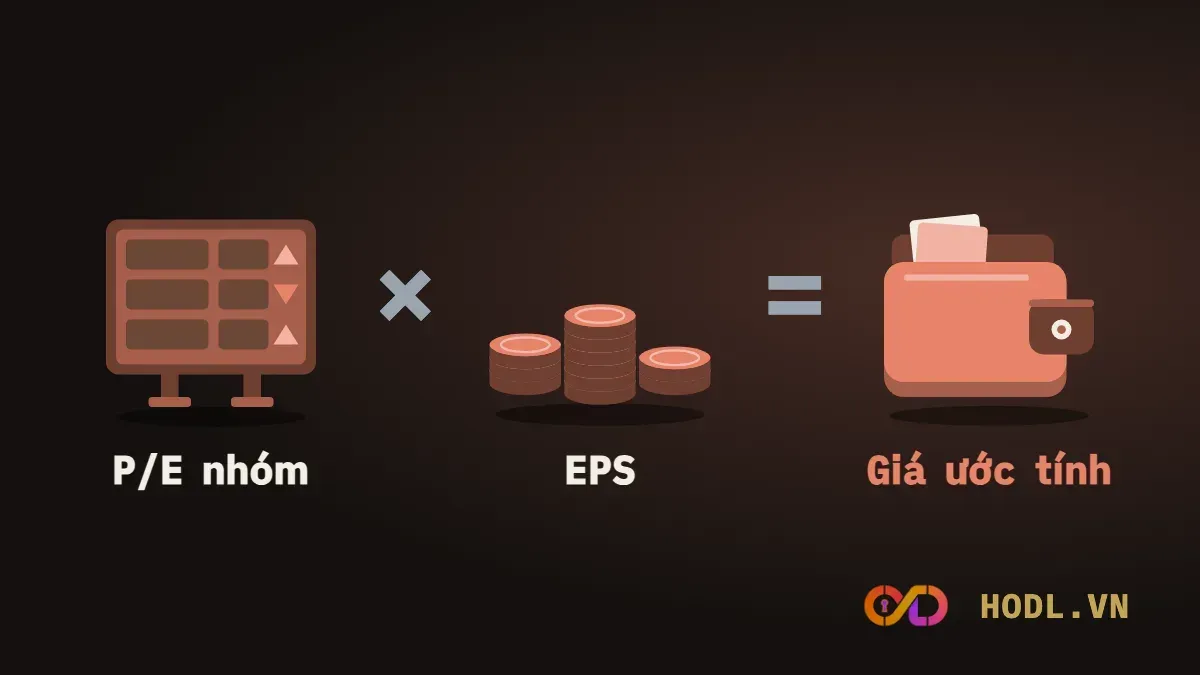
Trong đó: P/E nhóm so sánh là P/E của doanh nghiệp tương đồng, EPS là lợi nhuận mỗi cổ phiếu của doanh nghiệp cần định giá.
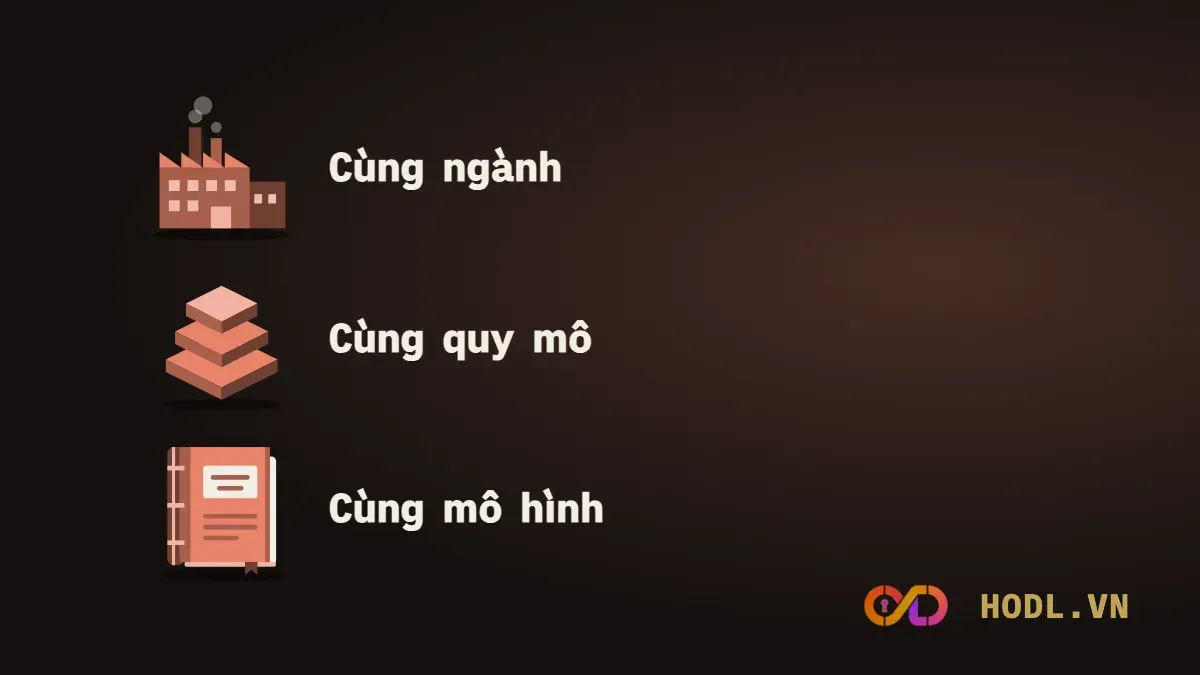
Cùng cách làm với P/B nhân BVPS hoặc P/S nhân doanh thu mỗi cổ phiếu. Nhóm so sánh gồm doanh nghiệp cùng ngành, quy mô và mô hình kinh doanh tương tự.
Khái niệm gần nhất là định giá tuyệt đối như DCF, tính giá trị từ dòng tiền của chính doanh nghiệp. Định giá tương đối thì đối chiếu với doanh nghiệp khác.
Giống nhau
Cả hai đều là cách ước tính giá trị cổ phiếu để đặt cạnh giá thị trường. Khác nhau ở chỗ con số đến từ đâu.
Định giá tương đối khác ở đâu
Định giá tuyệt đối (DCF) | Định giá tương đối | |
|---|---|---|
Con số đến từ | Dòng tiền của chính doanh nghiệp | Bội số của doanh nghiệp khác |
Tốc độ | Chậm hơn | Nhanh hơn nhưng thô hơn |
Cho biết | Giá trị theo dòng tiền | Đắt hay rẻ so với nhóm |
Cùng một mã HSG
Dữ liệu đến phiên 16/10/2026, số liệu hợp nhất kỳ Q2/2026, lợi nhuận và doanh thu cộng bốn quý gần nhất, vốn chủ trừ lợi ích cổ đông thiểu số.
Chỉ tiêu | HPG | HSG | NKG |
|---|---|---|---|
Giá đóng cửa (đồng) | 20.900 | 10.400 | 10.400 |
Vốn hoá (tỷ đồng) | 160.417 | 8.396 | 5.120 |
EPS (đồng) | 3.025 | 813 | 338 |
BVPS (đồng) | 18.352 | 14.674 | 15.515 |
P/E (lần) | 6,91 | 12,79 | 30,74 |
P/B (lần) | 1,14 | 0,71 | 0,67 |
P/S (lần) | 0,84 | 0,24 | 0,36 |
ROE bốn quý | 16,5% | 5,5% | 2,2% |
Giả sử cần so HSG với hai doanh nghiệp còn lại. Lấy P/E của HPG nhân EPS của HSG ra 5.617 đồng. Lấy P/E của NKG nhân EPS của HSG ra 24.988 đồng. Lấy P/B của HPG nhân BVPS của HSG ra 16.711 đồng. So với giá 10.400 đồng, ba cách cho ba kết luận trái ngược.
Khoảng giá rộng như trên là kết quả chính. Nó cho thấy bội số của nhóm chỉ có ích khi nhóm thật sự giống nhau.
Cách đọc đúng là tìm vì sao bội số khác nhau. P/B của HPG cao nhất nhóm vì ROE 16,5%, gần gấp ba HSG. P/B thấp hơn 1 của HSG và NKG đi cùng ROE thấp. Thị trường trả giá cao hơn giá trị sổ sách cho doanh nghiệp sinh lời cao hơn. Áp P/B của HPG cho HSG là áp mức sinh lời không có thật.
Khi nào dùng cái nào
Chọn bội số tuỳ ngành. P/E hợp với doanh nghiệp có lợi nhuận ổn định, P/B hợp với ngân hàng, P/S hợp khi lợi nhuận chưa ổn định. Ngân hàng chỉ nên so với ngân hàng, bằng P/B và ROE.
Chọn nhóm so sánh cùng ngành, cùng mô hình kinh doanh, quy mô gần nhau, và ROE, tăng trưởng không quá chênh. Vốn hoá của HPG lớn gấp 19 lần HSG, nên quy mô và sức mạnh thương lượng không giống nhau.
Nên dùng nhiều bội số cùng lúc và nhiều doanh nghiệp so sánh, rồi xem khoảng, đừng chốt một điểm. Khi một bội số lệch xa hai bội số còn lại, hãy tìm nguyên nhân trước khi dùng.
Hai chỗ cần thận trọng. Nếu cả ngành đang bị định giá quá cao hoặc quá thấp, so với nhóm không cho đáp án đúng. Lợi nhuận bốn quý gần nhất làm P/E nhiễu: lợi nhuận NKG quý II năm 2026 là 104,1 tỷ đồng, trong khi quý IV năm 2025 âm 9,4 tỷ đồng, nên P/E 30,74 lần phản ánh nền lợi nhuận thấp.
Bài liên quan
Bức tranh các phương pháp xem ở định giá chứng khoán là gì và 12 mô hình định giá chứng khoán. Cách gắn P/E với tăng trưởng nằm trong 10 nguyên tắc đầu tư của Peter Lynch. Ví dụ trên chỉ để minh hoạ cách tính, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 16/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
