
Tiền gửi hay cổ phiếu: thích hợp với ai theo mục tiêu và tuổi
Nội dung bài5 phần
Tiền gửi hay cổ phiếu là câu hỏi có đáp án khác nhau với từng người. Yếu tố quyết định thường không phải tuổi, mà là bao lâu nữa bạn cần dùng khoản tiền đó. Bài này dùng số liệu VN-Index để chia lựa chọn theo mục tiêu tài chính. Sau đó mới xét đến tuổi, thu nhập và tâm lý.
Dữ liệu đến 02/10/2026. VN-Index lấy từ cơ sở dữ liệu giá của HODL.VN, khớp với dữ liệu biểu đồ của hsx.vn. Lãi suất tiền gửi bình quân lấy từ Ngân hàng Thế giới, có đến năm 2023. Bài không dự báo và không khuyến nghị một kênh cụ thể.
Tiền gửi hay cổ phiếu: thời gian
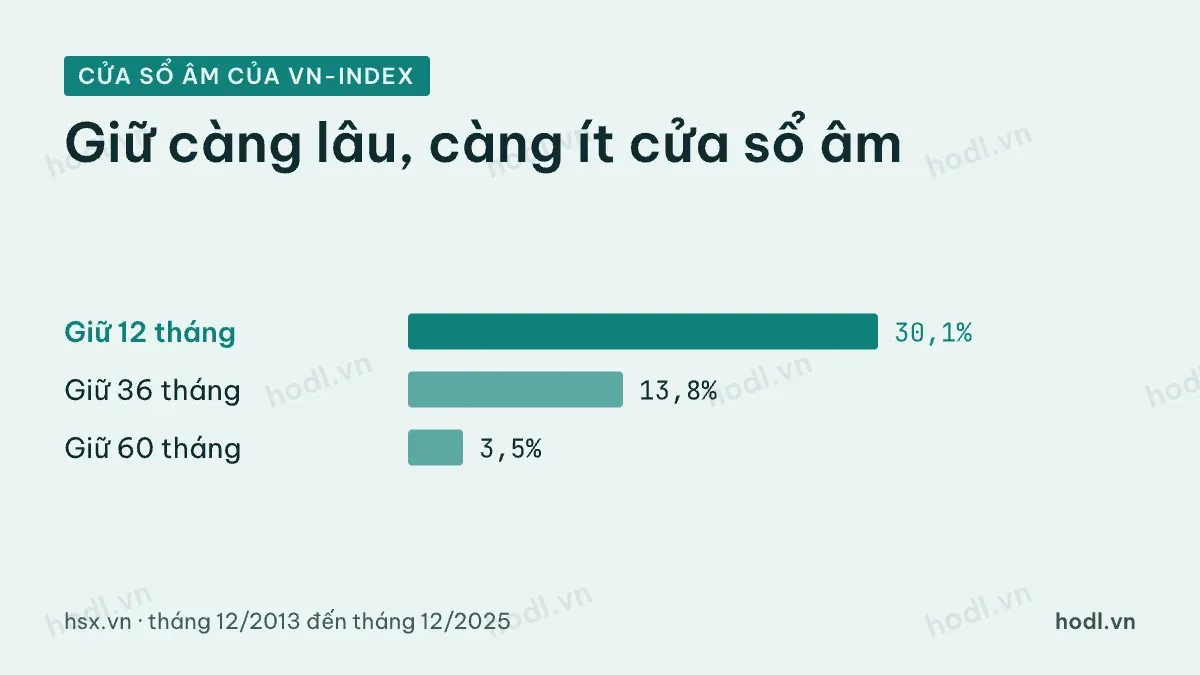
Lựa chọn phụ thuộc vào thời gian bạn cần tiền. Cách kiểm tra đơn giản là chọn một ngày bất kỳ để mua, giữ đúng một khoảng thời gian rồi xem kết quả. Làm vậy với mọi ngày cuối tháng từ tháng 12/2013 đến tháng 12/2025, ta có nhiều "cửa sổ" nắm giữ khác nhau.
Với thời gian giữ 12 tháng, có 133 cửa sổ. Trong đó 40 cửa sổ có kết quả âm, tức 30,1%. Giữ 36 tháng, có 109 cửa sổ và 15 cửa sổ âm, tức 13,8%. Giữ 60 tháng, có 85 cửa sổ và chỉ 3 cửa sổ âm, tức 3,5%.
Thời gian giữ | Số cửa sổ | Số cửa sổ âm | Tỷ lệ âm |
|---|---|---|---|
12 tháng | 133 | 40 | 30,1% |
36 tháng | 109 | 15 | 13,8% |
60 tháng | 85 | 3 | 3,5% |
Giữ càng lâu, khả năng âm càng giảm. Đó là quy luật của số liệu giai đoạn này, không phải lời hứa cho tương lai. Cũng cần nhớ các cửa sổ chồng lên nhau, nên chúng không độc lập hoàn toàn.
Tiền gửi không có khoảng âm như vậy về mặt số dư. Với kỳ hạn ngắn, khác biệt này là lý do chính để chọn tiền gửi. Khoản tiền cần dùng trong một hai năm tới khó chịu nổi một năm giảm 30%.
So sánh theo khoảng thời gian
Âm hay dương chưa đủ. Câu hỏi quan trọng hơn là cổ phiếu có hơn tiền gửi không. Với các cửa sổ tính từ cuối năm đến cuối năm, ta có số liệu từ 2014 đến 2023, vì bộ lãi suất chỉ đến đó.
Giữ 1 năm, VN-Index hơn tiền gửi tái tục trong 8 trên 10 cửa sổ. Giữ 3 năm, con số là 5 trên 8. Giữ 5 năm, con số là 5 trên 6. Tỷ lệ tăng khi giữ lâu hơn, nhưng không phải lúc nào cũng thắng.
Trường hợp xấu nhất cho thấy rủi ro còn đó. Từ cuối năm 2017 đến cuối năm 2022, VN-Index chỉ tăng 2,32% sau 5 năm. Cùng giai đoạn, tiền gửi tái tục theo lãi suất bình quân cho khoảng 22,87%. Người mua ở vùng cao cuối năm 2017 đã thua tiền gửi trong 5 năm.
Mục tiêu tài chính theo kỳ hạn
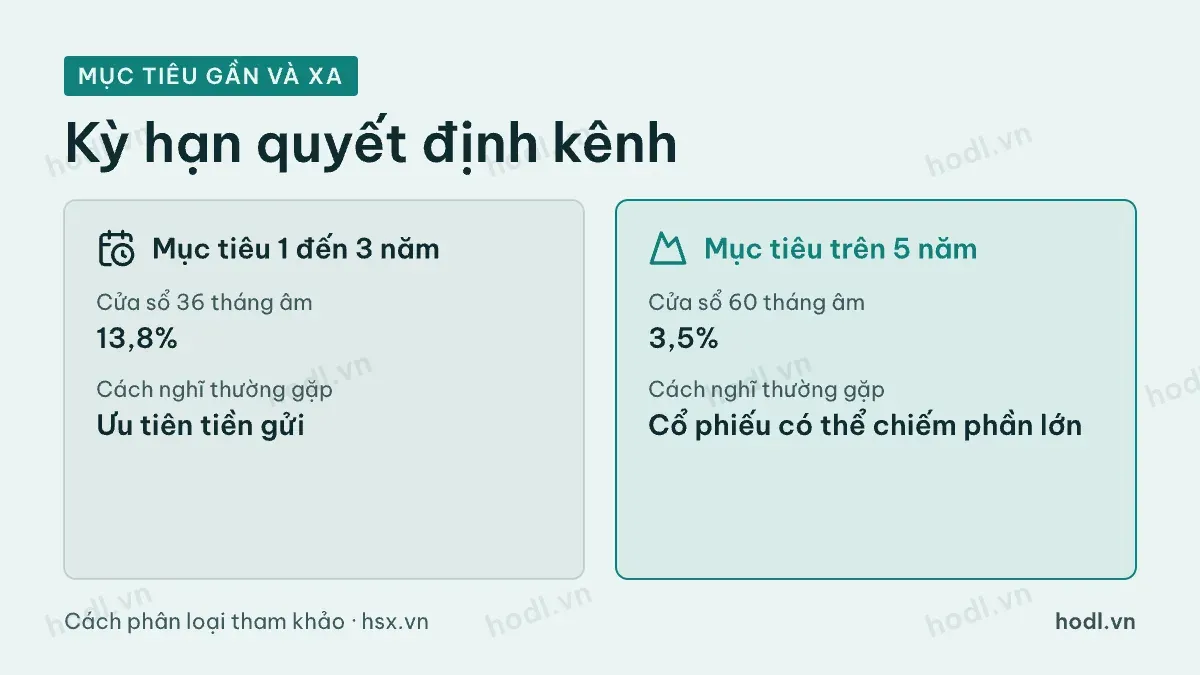
Từ số liệu trên, nhiều người chia tiền theo mục đích thay vì theo kênh. Bảng sau là cách phân loại tham khảo.
Mục tiêu | Thời gian cần tiền | Điều số liệu cho thấy | Cách nghĩ thường gặp |
|---|---|---|---|
Quỹ dự phòng khẩn cấp | Có thể cần bất kỳ lúc nào | Cổ phiếu có thể âm đúng lúc cần | Ưu tiên tiền gửi |
Mua nhà, học phí sắp tới | 1 đến 3 năm | 13,8% cửa sổ 36 tháng âm | Ưu tiên tiền gửi, cổ phiếu chỉ phần nhỏ |
Mục tiêu trung hạn | 3 đến 5 năm | 3,5% cửa sổ 60 tháng âm | Có thể kết hợp hai kênh |
Mục tiêu dài hạn | Trên 5 năm | Kết quả giữ lâu ít âm hơn | Cổ phiếu có thể chiếm phần lớn |
Mục tiêu không đứng yên. Một khoản dành cho mục tiêu 5 năm sau hôm nay sẽ thành mục tiêu 1 năm sau 4 năm nữa. Khi kỳ hạn rút ngắn, rủi ro của cửa sổ 12 tháng bắt đầu áp dụng cho khoản đó. Vì vậy nhiều người chuyển dần phần đã đạt kết quả sang tiền gửi khi mục tiêu còn dưới hai năm. Đây là cách làm để khóa kết quả, không phải dự đoán thị trường.
Khoản tiền gửi cũng cần được bảo vệ đúng cách. Từ 13/07/2026, hạn mức chi trả bảo hiểm tiền gửi là 350 triệu đồng cho một người tại một tổ chức tham gia, gồm cả gốc và lãi, theo Thông tư 05/2026/TT-NHNN. Khoản gửi lớn hơn mức đó có thể chia ra nhiều ngân hàng.
Tuổi tác và tiền gửi hay cổ phiếu
Tuổi chỉ gián tiếp ảnh hưởng đến lựa chọn. Người trẻ thường còn nhiều năm để chờ thị trường hồi phục, và có thu nhập tương lai để bù. Người gần nghỉ hưu có ít thời gian hơn, nhưng vẫn có phần tiền chưa dùng đến trong 10 năm tới.
Rủi ro lớn nhất khi lớn tuổi là phải rút tiền đúng lúc giá thấp. Ví dụ giả định: bạn có 100 triệu đồng đặt theo VN-Index cuối năm 2021, lúc chỉ số ở 1.498,28 điểm. Cuối năm 2022 chỉ số còn 1.007,09 điểm, khoản tiền còn khoảng 67,2 triệu đồng. Nếu bạn cần dùng tiền đúng lúc đó, mức lỗ trở thành thật. Cùng khoản tiền đó gửi tiết kiệm với lãi suất bình quân 3,82% sẽ thành khoảng 103,8 triệu đồng.
Vì vậy hai người cùng tuổi vẫn có lựa chọn khác nhau. Người có lương ổn định và quỹ dự phòng đủ có thể chịu biến động tốt hơn. Người có thu nhập bấp bênh, hay nợ ngắn hạn, nên cẩn trọng hơn với phần tiền cần dùng gấp. Tuổi chỉ là một trong ba yếu tố, cùng với thu nhập và nghĩa vụ tài chính.
Chọn tiền gửi hay cổ phiếu
Để chốt lựa chọn, bạn có thể tự trả lời ba câu hỏi sau.
- Khi nào tôi cần dùng khoản tiền này? Nếu dưới hai năm, hãy xem lại bảng số liệu phía trên.
- Nếu tài khoản giảm 30%, tôi có bán không? Nếu câu trả lời là có, danh mục toàn cổ phiếu chưa phù hợp với bạn.
- Tôi đã có quỹ dự phòng chưa? Nếu chưa, hãy lo phần này trước khi nghĩ đến cổ phiếu.
Kết quả của ba câu hỏi này thường không phải là chọn một kênh duy nhất. Nhiều người chia khoản tiền theo mục đích, mỗi phần một kênh. Để bắt đầu từ số vốn nhỏ, bạn có thể xem bài học số tiền tối thiểu đầu tư chứng khoán. Muốn giữ phần an toàn trong danh mục, bài chiến lược đầu tư phòng thủ có thêm góc nhìn.
Nội dung để tham khảo, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 05/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
