
Phân tích cổ phiếu HIO Quý 4/2026: Giá tăng 53% trước ngày lên HOSE, lãi một lần 71,8 tỷ và phải thu EVN 170,6 tỷ
Nội dung bài14 phần
- Giá tăng 53% trong bốn tuần trước ngày lên HOSE
- Quy mô và mô hình kinh doanh
- Kết quả kinh doanh quý III 2026
- Lãi mua rẻ 71,8 tỷ và lợi nhuận lõi
- Rủi ro lớn nhất: phải thu EVN
- Nợ vay và dòng tiền
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá: P/B hợp lý và P/E
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu HIO Quý 4/2026 bắt đầu từ lợi nhuận chín tháng của Công ty Cổ phần Helio Energy (UPCoM: HIO, giao dịch đầu tiên trên HOSE ngày 16/11/2026), doanh nghiệp sản xuất điện mặt trời: lợi nhuận sau thuế 130,9 tỷ đồng, gấp 9,6 lần cùng kỳ. Trong đó 71,8 tỷ là lãi một lần ghi ở quý I/2026 khi mua 59,32% vốn CTCP SDTT Trường Thành với giá thấp hơn giá trị tài sản thuần.
Phải thu khách hàng cuối quý III là 182,7 tỷ, trong đó 170,6 tỷ là tiền bán điện chưa thu từ Công ty Mua bán điện thuộc Tập đoàn Điện lực Việt Nam (EVN), đối tác đang rà soát giá mua điện của nhà máy Thuận Minh 2.
Cảnh báo biến động giá: giá HIO tăng 53,3% trong bốn tuần, từ 7.500 đồng (05/10/2026) lên 11.500 đồng (05/11/2026), trong khi VN-Index đi ngang. Các công bố chính của Helio Energy trong giai đoạn này gồm quyết định niêm yết HOSE, báo cáo tài chính quý III và giá tham chiếu ngày giao dịch đầu tiên; bài không đưa ra nguyên nhân cho mức tăng. Khối lượng khớp tăng 70 lần, từ 1.315 cổ phiếu mỗi phiên trong tháng 9 lên 91.596 cổ phiếu trong tháng 10.
Điểm chính
- Giá đóng cửa 11.500 đồng (05/11/2026), cao hơn 16,2% giá tham chiếu 9.900 đồng của phiên đầu tiên trên HOSE; vốn hoá 483 tỷ đồng.
- Lợi nhuận sau thuế chín tháng 130,9 tỷ gồm 71,8 tỷ lãi mua rẻ; trừ khoản này còn 59,1 tỷ, gấp 4,3 lần cùng kỳ 2025.
- Quý III doanh thu 68,4 tỷ, tăng 154,7%; lợi nhuận sau thuế 22,3 tỷ, tăng 557,3% so với cùng kỳ nhưng giảm 18,5% so với quý II.
- Phải thu EVN 170,6 tỷ bằng 2,5 lần doanh thu quý III; hợp đồng mua bán điện Thuận Minh 2 chưa ký phụ lục sửa đổi.
- P/E 4,2 lần nếu tính cả lãi mua rẻ và 11,5 lần nếu trừ khoản này; P/B 0,82 lần; vay 424,2 tỷ bằng 0,53 lần vốn chủ.
Giá tăng 53% trong bốn tuần trước ngày lên HOSE
Cổ phiếu HIO của Công ty Cổ phần Helio Energy dao động trong vùng 6.600 đến 8.200 đồng từ tháng 06 tới đầu tháng 10/2026, rồi tăng mạnh. Các mốc giá đóng cửa:
- 05/10/2026: 7.500 đồng.
- 12/10/2026: 9.000 đồng, tăng 12,5% trong một phiên.
- 20/10/2026: 10.900 đồng, tăng 11,2%, một ngày sau quyết định chấp thuận niêm yết số 791/QĐ-SGDHCM của Sở Giao dịch Chứng khoán TP.HCM (19/10/2026).
- 28/10/2026: 12.000 đồng, đỉnh đóng cửa của đợt tăng.
- 05/11/2026: 11.500 đồng, phiên cuối cùng trên UPCoM.
Hội đồng quản trị Helio Energy thông qua giá tham chiếu phiên đầu tiên trên HOSE ngày 05/11/2026 là 9.900 đồng, tính bằng bình quân giá tham chiếu 30 phiên gần nhất trước khi hủy đăng ký giao dịch UPCoM. Giá này thấp hơn giá đóng cửa 11.500 đồng là 13,9%.
Hiệu suất của HIO so với VN-Index tới 05/11/2026:
Khoảng thời gian | HIO | VN-Index |
|---|---|---|
20 phiên | +51,3% | +0,1% |
60 phiên | +47,4% | −2,0% |
120 phiên | +29,2% | −9,7% |
250 phiên | +64,3% | +7,7% |
Từ đầu năm | +40,2% | −2,5% |
Quy mô và mô hình kinh doanh
Công ty Cổ phần Helio Energy (HIO) thành lập tháng 06/2020, giao dịch trên UPCoM từ 23/10/2023 và được chấp thuận niêm yết HOSE với 42 triệu cổ phiếu. Vốn điều lệ 420 tỷ đồng, tăng từ 210 tỷ hồi tháng 03/2026; vốn hoá theo giá 11.500 đồng là 483 tỷ đồng.
Tập đoàn có 33 công ty con (26 trực tiếp, 7 gián tiếp) và 21 công ty liên kết gián tiếp. Trong 26 công ty con trực tiếp, 17 đặt tại Đắk Lắk, 6 tại Lâm Đồng và 3 tại Hà Nội, gần như tất cả sản xuất điện.
Báo cáo bộ phận chín tháng 2026 của Helio Energy ghi:
- Sản xuất điện: doanh thu 170,0 tỷ (93,0%), lãi gộp bộ phận 94,1 tỷ, biên 55,4%.
- Tư vấn, quản lý vận hành: doanh thu 10,9 tỷ (6,0%), lãi gộp 3,4 tỷ, biên 30,8%.
- Cho thuê tài sản: doanh thu 1,9 tỷ (1,0%), lãi gộp âm 0,2 tỷ.
Doanh thu chín tháng 182,7 tỷ tăng 111,2% so với 86,5 tỷ cùng kỳ vì từ 16/03/2026 báo cáo hợp nhất thêm CTCP SDTT Trường Thành (SDTT), chủ nhà máy điện mặt trời Thuận Minh 2 ở Lâm Đồng, vận hành thương mại từ 27/06/2019.
Kết quả kinh doanh quý III 2026
Quý III/2026 Công ty Cổ phần Helio Energy ghi doanh thu thuần 68,4 tỷ đồng, tăng 154,7% so với 26,9 tỷ cùng kỳ. Lãi gộp 36,1 tỷ gấp 3,6 lần, biên gộp 52,8% so với 37,2%.
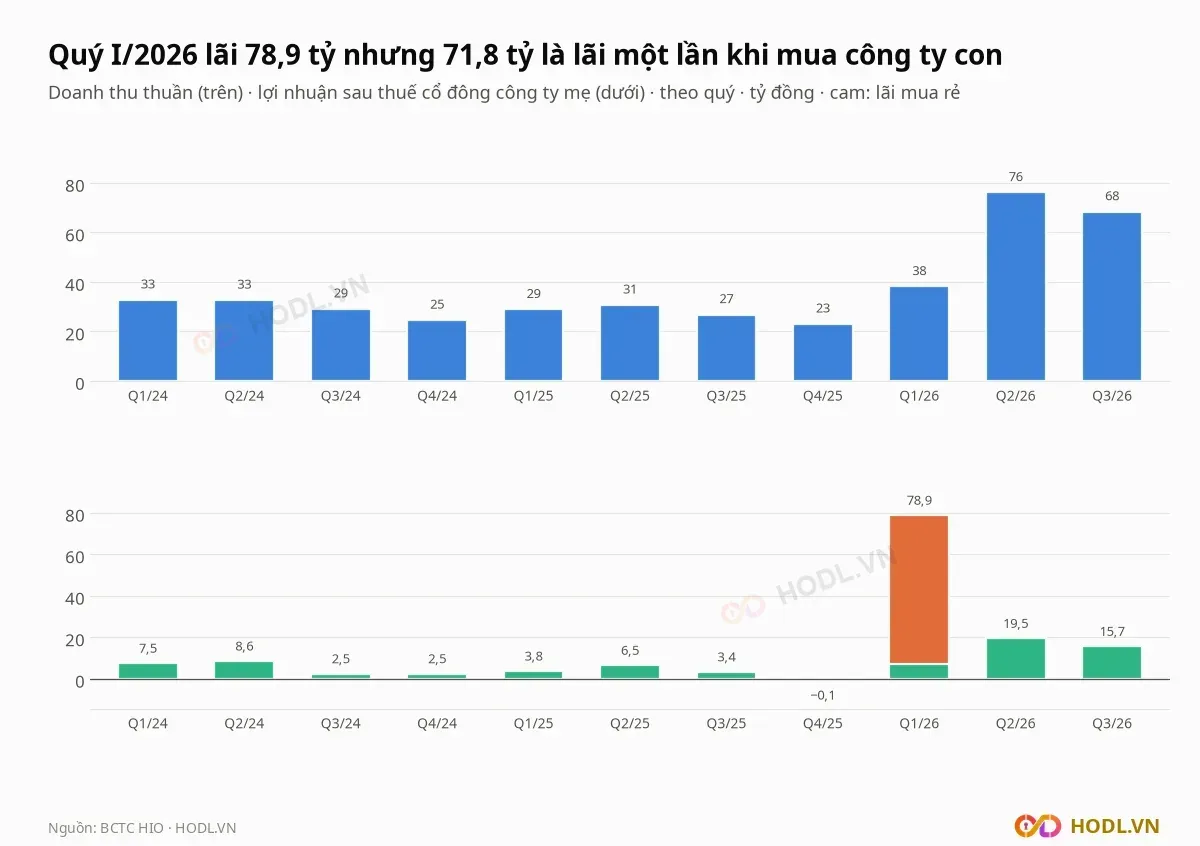
Lợi nhuận trước thuế quý III là 23,2 tỷ đồng, so với 4,1 tỷ cùng kỳ; lợi nhuận sau thuế 22,3 tỷ, gồm 15,7 tỷ của cổ đông công ty mẹ và 6,7 tỷ của cổ đông không kiểm soát. So với quý II, doanh thu giảm 10,2% (68,4 tỷ so với 76,1 tỷ) và lợi nhuận sau thuế giảm 18,5% (22,3 tỷ so với 27,4 tỷ).
Cầu nối lợi nhuận trước thuế tăng 19,1 tỷ so với quý III/2025:
- Lãi gộp +26,1 tỷ, từ 10,0 tỷ lên 36,1 tỷ.
- Chi phí tài chính −6,5 tỷ, từ 3,8 tỷ lên 10,3 tỷ, gần như toàn bộ là lãi vay (10,3 tỷ so với 3,7 tỷ).
- Chi phí quản lý −0,5 tỷ, từ 2,1 tỷ lên 2,6 tỷ; các khoản còn lại không đáng kể.
Chín tháng 2026, EBITDA sau khi trừ lãi mua rẻ là 149,5 tỷ đồng (lợi nhuận trước thuế 64,2 tỷ cộng lãi vay 24,5 tỷ và khấu hao, phân bổ 60,8 tỷ), so với 63,0 tỷ cùng kỳ. Chi phí khấu hao và phân bổ gấp 1,7 lần 34,9 tỷ của chín tháng 2025 do tài sản cố định hữu hình tăng từ 293,4 tỷ đầu năm lên 792,8 tỷ.
Lãi mua rẻ 71,8 tỷ và lợi nhuận lõi
Ngày 16/03/2026 Helio Energy ký ba hợp đồng nhận chuyển nhượng 17.795.102 cổ phiếu, bằng 59,32% vốn SDTT, với giá 210 tỷ đồng. Giá trị hợp lý tài sản thuần mua vào là 281,8 tỷ (tài sản thuần 475,2 tỷ trừ phần cổ đông không kiểm soát 193,3 tỷ), nên chênh lệch 71,8 tỷ được ghi vào thu nhập khác quý I/2026 dưới dạng lãi giao dịch mua rẻ.
Giá mua đã được các bên thỏa thuận từ năm 2024 và không đổi ở thời điểm chuyển nhượng thực tế. Khoản này không phát sinh từ hoạt động bán điện, và toàn bộ thuộc cổ đông công ty mẹ (lợi nhuận sau thuế của cổ đông công ty mẹ quý I là 78,9 tỷ so với tổng 81,2 tỷ).
Lợi nhuận chín tháng 2026 khi tách khoản này:
- Lợi nhuận sau thuế 130,9 tỷ, trong đó cổ đông công ty mẹ 114,1 tỷ.
- Trừ lãi mua rẻ: 59,1 tỷ, trong đó cổ đông công ty mẹ 42,3 tỷ.
- Cùng kỳ 2025: 13,7 tỷ; lợi nhuận lõi chín tháng gấp 4,3 lần.
- Quý I/2026 trừ lãi mua rẻ: lợi nhuận sau thuế của cổ đông công ty mẹ 7,0 tỷ.
EPS bốn quý tới quý III/2026 là 2.713 đồng nếu tính cả lãi mua rẻ và 1.004 đồng nếu trừ khoản này. Bài dùng EPS 1.004 đồng cho các phép định giá dưới đây.
Rủi ro lớn nhất: phải thu EVN
Rủi ro lớn nhất của Công ty Cổ phần Helio Energy là tiền bán điện chưa thu: phải thu ngắn hạn của khách hàng cuối quý III/2026 là 182,7 tỷ đồng, so với 13,1 tỷ đầu năm. Công ty Mua bán điện thuộc EVN chiếm 170,6 tỷ, tức 93,3%.
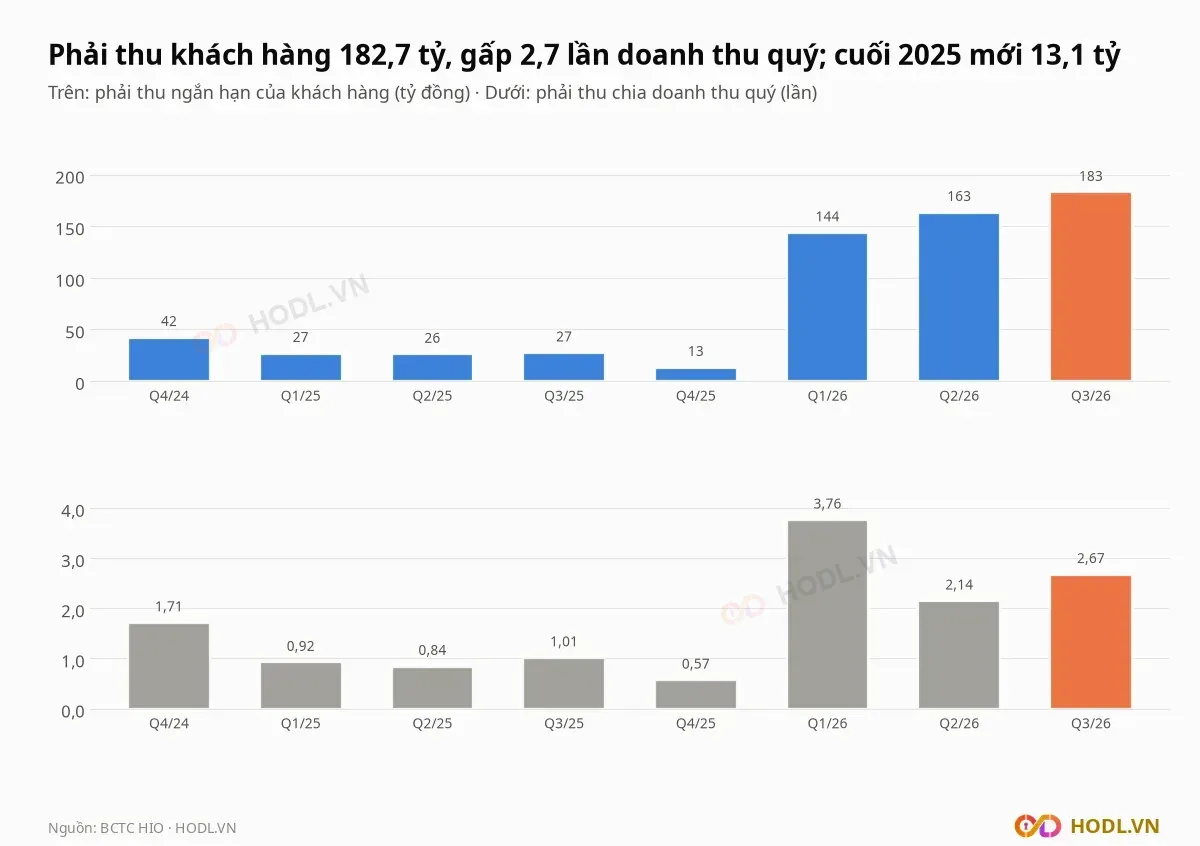
Phải thu EVN bằng 2,5 lần doanh thu quý III, bằng 21,4% vốn chủ và 13,7% tổng tài sản. Dự phòng phải thu khó đòi chỉ 0,3 tỷ, và không thuộc khoản EVN.
Nguồn gốc khoản phải thu nằm ở hợp đồng mua bán điện của nhà máy Thuận Minh 2. Theo thuyết minh BCTC, Công ty Mua bán điện viện dẫn Nghị quyết 233/NQ-CP ngày 10/12/2024 của Chính phủ để rà soát hợp đồng: dự án hưởng giá FIT mà vi phạm theo kết luận của cơ quan có thẩm quyền thì không được hưởng giá FIT ưu đãi và phải xác định lại giá mua bán điện.
Từ kỳ tháng 01/2025 EVN tạm thanh toán theo mức giá tương đương giá FIT hoặc giá trần của khung giá chuyển tiếp có hiệu lực tại thời điểm dự án có văn bản kiểm tra công tác nghiệm thu. Biên bản làm việc ngày 15/06/2026 nêu phương án cho phần sản lượng từ ngày vận hành thương mại (27/06/2019) đến ngày được chấp thuận nghiệm thu (21/09/2022):
- Sản lượng thu hồi là 212,2 triệu kWh, do SDTT thống kê và gửi EVN, chưa được đối soát và xác nhận.
- Sau khi hợp đồng sửa đổi có hiệu lực, EVN thanh toán điện giao nhận theo giá 1.184,9 đồng/kWh (chưa gồm VAT) cho tới khi sản lượng lũy kế bằng sản lượng thu hồi; khối lượng này tương ứng 251,5 tỷ đồng tiền điện.
- Hợp đồng sửa đổi chưa được ký, tập đoàn chưa nhận kết luận chính thức của cơ quan có thẩm quyền và chưa đánh giá được ảnh hưởng lên báo cáo tài chính.
Phải thu khách hàng tại ngày mua SDTT (16/03/2026) là 127,9 tỷ; tới 30/09/2026 tăng thêm 54,8 tỷ lên 182,7 tỷ. Tiền thu về chậm hơn doanh thu ghi sổ trong khi vay đã tăng gấp 2,5 lần so với cuối 2025.
Nợ vay và dòng tiền
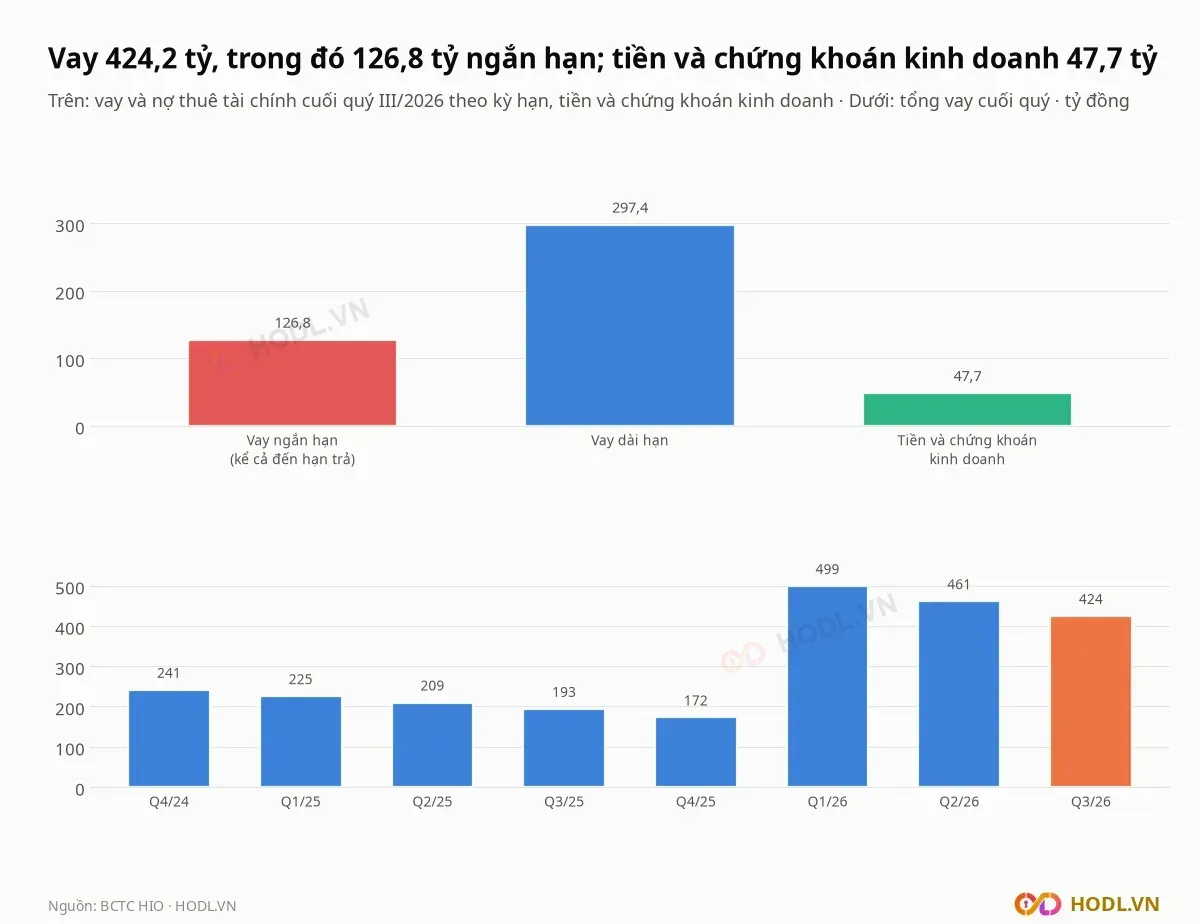
Vay và nợ thuê tài chính của Helio Energy cuối quý III là 424,2 tỷ đồng, gồm 126,8 tỷ ngắn hạn và 297,4 tỷ dài hạn, bằng 0,53 lần vốn chủ 798,5 tỷ (0,72 lần phần vốn chủ của cổ đông công ty mẹ 588,4 tỷ). Số dư tăng từ 172,2 tỷ cuối 2025 vì hợp nhất 348,8 tỷ vay của SDTT, rồi giảm dần từ mức 498,5 tỷ cuối quý I.
Các chỉ tiêu trả nợ:
- Tiền 26,8 tỷ và chứng khoán kinh doanh 20,9 tỷ, cộng lại 47,7 tỷ; vay ròng 376,5 tỷ.
- Vay ròng bằng 1,9 lần EBITDA chín tháng 149,5 tỷ quy năm (nhân 12/9).
- EBITDA chín tháng gấp 6,1 lần chi phí lãi vay 24,5 tỷ, tăng 105,2% so với 12,0 tỷ cùng kỳ.
- Vay ngắn hạn 126,8 tỷ gấp 2,7 lần tiền và chứng khoán kinh doanh.
Dòng tiền chín tháng 2026: kinh doanh dương 85,9 tỷ (cùng kỳ 17,0 tỷ); đầu tư âm 185,7 tỷ, gồm 264,8 tỷ góp vốn vào đơn vị khác (mua SDTT 201,8 tỷ ròng tiền, góp thêm vào công ty liên doanh, liên kết 63,0 tỷ) và thu hồi 79,0 tỷ cho vay; tài chính dương 112,7 tỷ, gồm 209,5 tỷ phát hành cổ phiếu, vay mới 26,9 tỷ và trả gốc vay 123,7 tỷ.
Cổ đông và thanh khoản
Cổ đông lớn nhất của Helio Energy là Công ty Cổ phần Helio Power với 29.112.000 cổ phiếu, 69,31% vốn theo danh sách cổ đông HOSE cập nhật 04/09/2026. Ông Phan Thành Đạt, Chủ tịch Hội đồng quản trị, nắm 1.050.000 cổ phiếu (2,50%); các thành viên điều hành khác mỗi người dưới 0,03%.
Cổ phiếu tự do chuyển nhượng 14,7 triệu, bằng 35% vốn; nhà đầu tư nước ngoài nắm 0,02%. Thanh khoản thấp trước tháng 10: trong 60 phiên gần nhất có 10 phiên không có khớp lệnh.
Khối lượng trung bình 20 phiên là 136.066 cổ phiếu, tương đương 1,5 tỷ đồng mỗi phiên, so với 47.037 cổ phiếu của 60 phiên. Ba năm qua giá từng đạt đỉnh đóng cửa 32.900 đồng (20/05/2024) rồi giảm 81,2% xuống đáy 6.200 đồng (08/04/2025).
Khối ngoại và tự doanh
Khối ngoại giao dịch cổ phiếu Helio Energy rất mỏng, và giá trị ròng mỗi quý không quá 0,1 tỷ đồng. Mua ròng theo quý (triệu đồng):
Quý | Mua ròng (triệu đồng) |
|---|---|
Q4/2024 | −0,7 |
Q1/2025 | +25,1 |
Q2/2025 | −68,0 |
Q3/2025 | −9,1 |
Q4/2025 | +66,5 |
Q1/2026 | +2,2 |
Q2/2026 | +46,4 |
Q3/2026 | −0,05 |
Q4/2026, tới 05/11 | +1,3 |
Từ đầu 2026 khối ngoại mua ròng 49,9 triệu đồng. Tỷ lệ sở hữu nước ngoài 0,02%, room còn lại 20.990.499 trên 21.000.000 cổ phiếu.
Dữ liệu tự doanh chỉ ghi sáu phiên trong 2024, bán ròng 27,6 tỷ đồng, phiên cuối 26/09/2024; sau mốc này chưa có số liệu.
So sánh cùng ngành
Công ty Cổ phần Helio Energy được so với bảy công ty thủy điện và năng lượng tái tạo vốn hoá nhỏ: DRL, SJD, TTE, GHC, S4A, SBA và TTA, vốn hoá từ 386 đến 1.857 tỷ so với 483 tỷ của HIO. Các mã vốn hoá trên 1.900 tỷ (TBC, GEG, SHP, TMP, CHP, VSH, HNA) bị loại vì quy mô gấp trên 4 lần HIO.
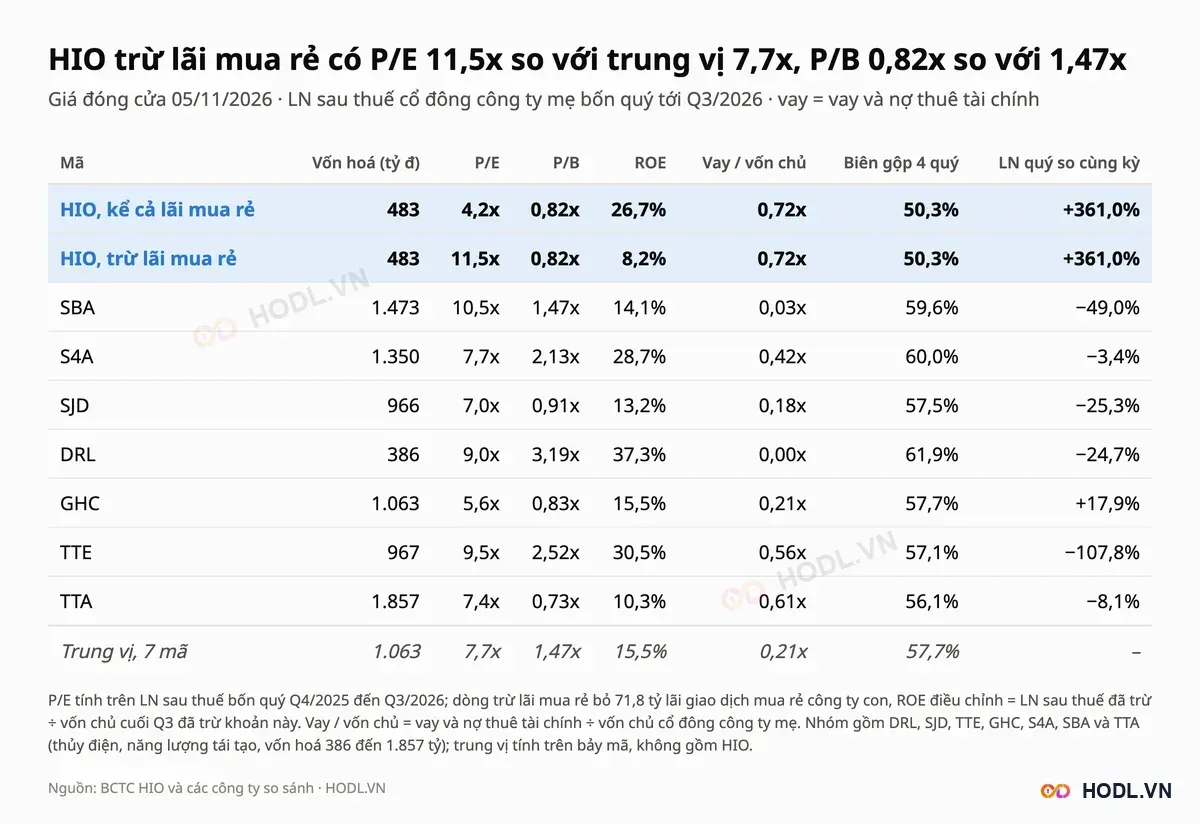
So với trung vị nhóm, giá 11.500 đồng của HIO:
- P/E 11,5 lần (trừ lãi mua rẻ) so với 7,7 lần; 4,2 lần nếu tính cả lãi mua rẻ.
- P/B 0,82 lần so với 1,47 lần.
- ROE bốn quý 8,2% (trừ lãi mua rẻ) so với 15,5%; 26,7% nếu tính cả lãi mua rẻ.
- Vay trên vốn chủ cổ đông công ty mẹ 0,72 lần so với 0,21 lần.
- Biên lãi gộp bốn quý 50,3% so với 57,7%.
TTA (0,73 lần) là mã duy nhất có P/B thấp hơn HIO, và GHC (0,83 lần) sát ngay trên. ROE của TTA 10,3% và của GHC 15,5% đều cao hơn ROE điều chỉnh 8,2% của HIO.
Định giá: P/B hợp lý và P/E
BCTC của Helio Energy không công bố sản lượng điện và giá bán từng nhà máy, và giá điện của Thuận Minh 2 còn chờ phụ lục hợp đồng, nên bài không dựng mô hình dòng tiền. Bài dùng P/E và P/B của nhóm, và P/B hợp lý theo ROE bền vững.
r = 12% và g = 3% là giả định của HODL.VN. Giá trị là P/B hợp lý nhân BVPS 14.008 đồng; EPS trừ lãi mua rẻ là 1.004 đồng.
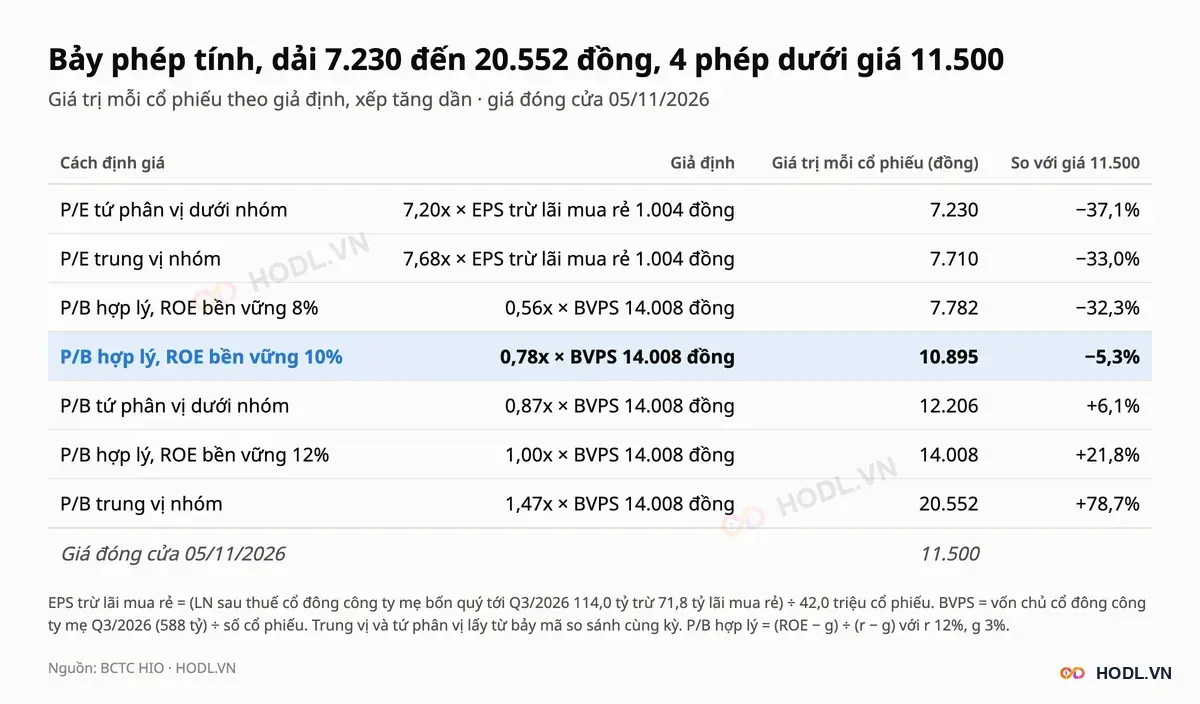
Bảy phép cho giá trị từ 7.230 đến 20.552 đồng. Bốn phép thấp hơn giá 11.500 đồng: hai phép P/E nhóm (7.230 và 7.710 đồng) và P/B hợp lý với ROE bền vững 8% (7.782 đồng) và 10% (10.895 đồng).
Giá 11.500 đồng ngầm định ROE bền vững 10,4%, cao hơn ROE điều chỉnh bốn quý 8,2%. Các phép P/B nhóm cao hơn vì nhóm có ROE gần gấp đôi; vốn chủ của HIO cũng gồm 71,8 tỷ lãi mua rẻ, chưa chuyển hoá thành tiền từ hoạt động bán điện.
Phân tích kỹ thuật
Giá HIO 11.500 đồng thấp hơn 4,2% so với đỉnh đóng cửa 52 tuần 12.000 đồng (28/10/2026) và cao hơn đáy đóng cửa 52 tuần 6.600 đồng (09/03/2026) 74,2%. Đỉnh đóng cửa ba năm 32.900 đồng (20/05/2024), đáy đóng cửa ba năm 6.200 đồng (08/04/2025).
Hỗ trợ - Kháng cự
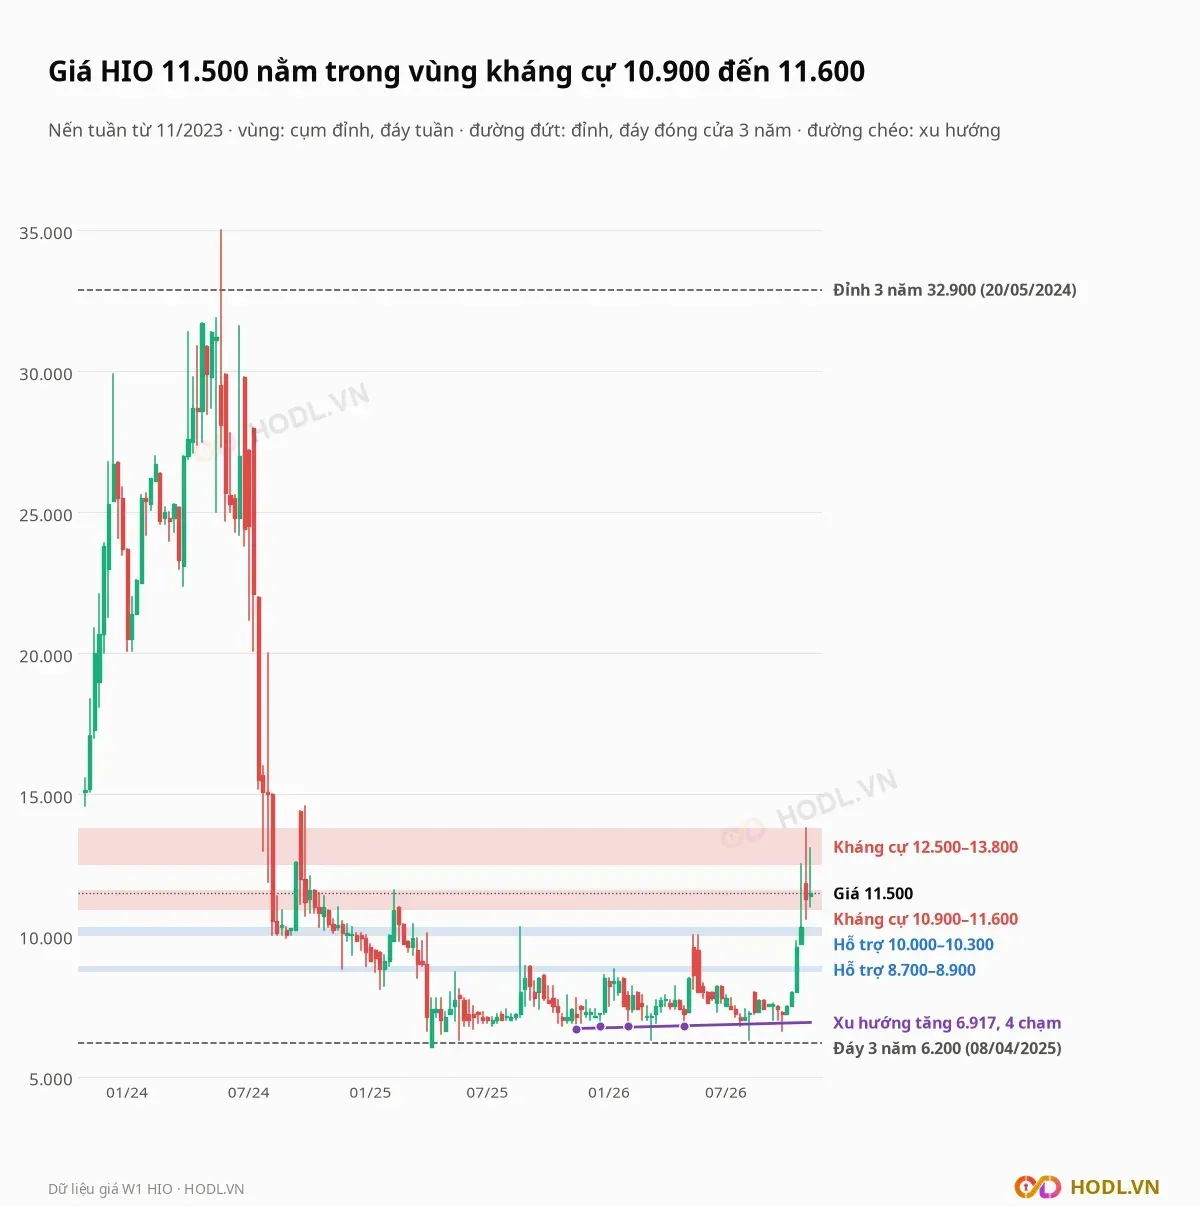
Các vùng tính từ giá cao, thấp của nến tuần từ 11/2023, mỗi vùng chứa nhiều đỉnh hoặc đáy swing:
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
12.500 tới 13.800 | Kháng cự | Đỉnh tuần 09/2024, 10/2026, 11/2026; cao hơn giá 8,7% đến 20,0% |
10.900 tới 11.600 | Kháng cự | Đỉnh tuần 10/2024 đến 02/2025; giá đang nằm trong vùng |
10.000 tới 10.300 | Hỗ trợ | Đáy tuần 08/2024 đến 11/2024, đỉnh tuần 05/2026; thấp hơn giá 10,4% đến 13,0% |
8.700 tới 8.900 | Hỗ trợ | Đáy tuần 11/2024 đến 02/2025; thấp hơn giá 22,6% đến 24,3% |
Đường xu hướng tăng nối đáy tuần 14/11/2025 (6.700), 19/12/2025 (6.800), 30/01/2026 (6.800) và 01/05/2026 (6.800). Giá trị đường ở tuần cuối là 6.917 đồng, thấp hơn giá 39,8%.
Fibonacci
Fibonacci kéo theo giá đóng cửa cho sóng tăng từ đáy 6.600 đồng ngày 23/09/2026 lên đỉnh 12.000 đồng ngày 28/10/2026. Các mức hồi từ đỉnh xuống:
- 23,6%: 10.726 đồng
- 38,2%: 9.937 đồng
- 50%: 9.300 đồng
- 61,8%: 8.663 đồng
- 78,6%: 7.756 đồng
Giá 11.500 đồng mới hồi 9,3% sóng tăng. Mức 38,2% nằm sát dưới vùng 10.000 đến 10.300 đồng và mức 61,8% sát dưới vùng 8.700 đến 8.900 đồng.
Xu hướng EMA
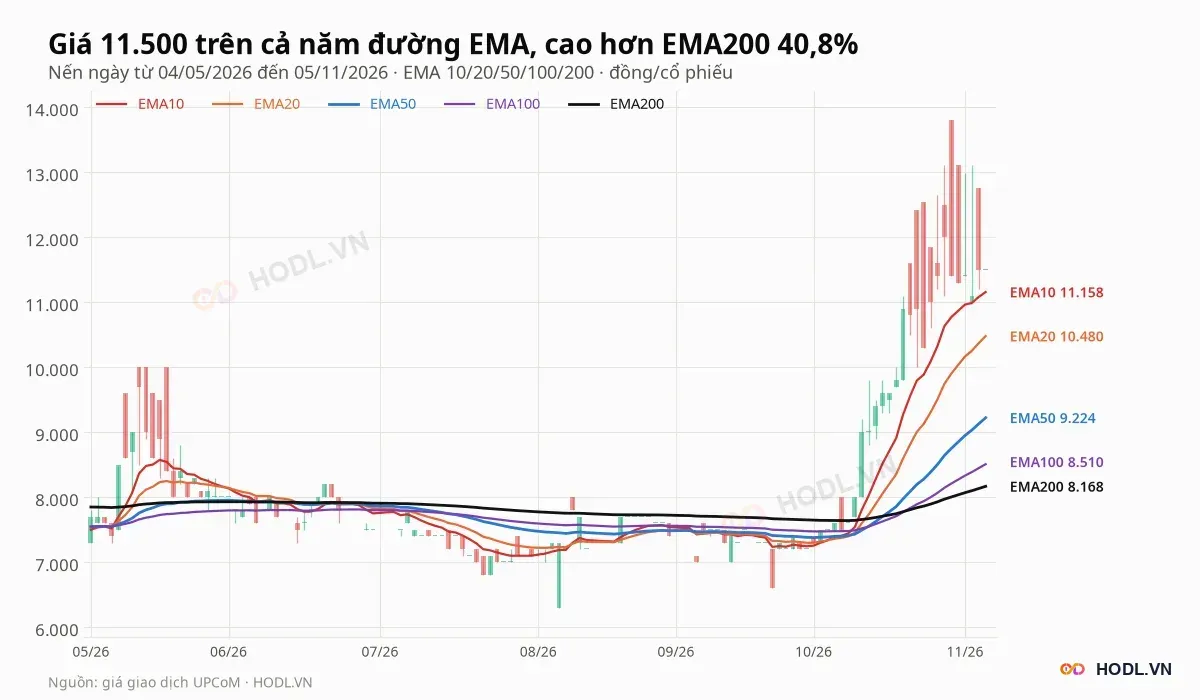
Giá 11.500 đồng trên cả năm đường EMA ngày:
- EMA10 ở 11.158 đồng, thấp hơn giá 3,0%.
- EMA20 ở 10.480 đồng, thấp hơn giá 8,9%.
- EMA50 ở 9.224 đồng, thấp hơn giá 19,8%.
- EMA100 ở 8.510 đồng, thấp hơn giá 26,0%.
- EMA200 ở 8.168 đồng, thấp hơn giá 29,0%.
Các đường xếp giảm dần từ EMA10 xuống EMA200, đúng thứ tự của xu hướng tăng. EMA10 cắt lên EMA20 ngày 05/10/2026 và EMA20 cắt lên EMA50 ngày 09/10/2026; giá cao hơn EMA200 40,8%.
RSI và động lượng
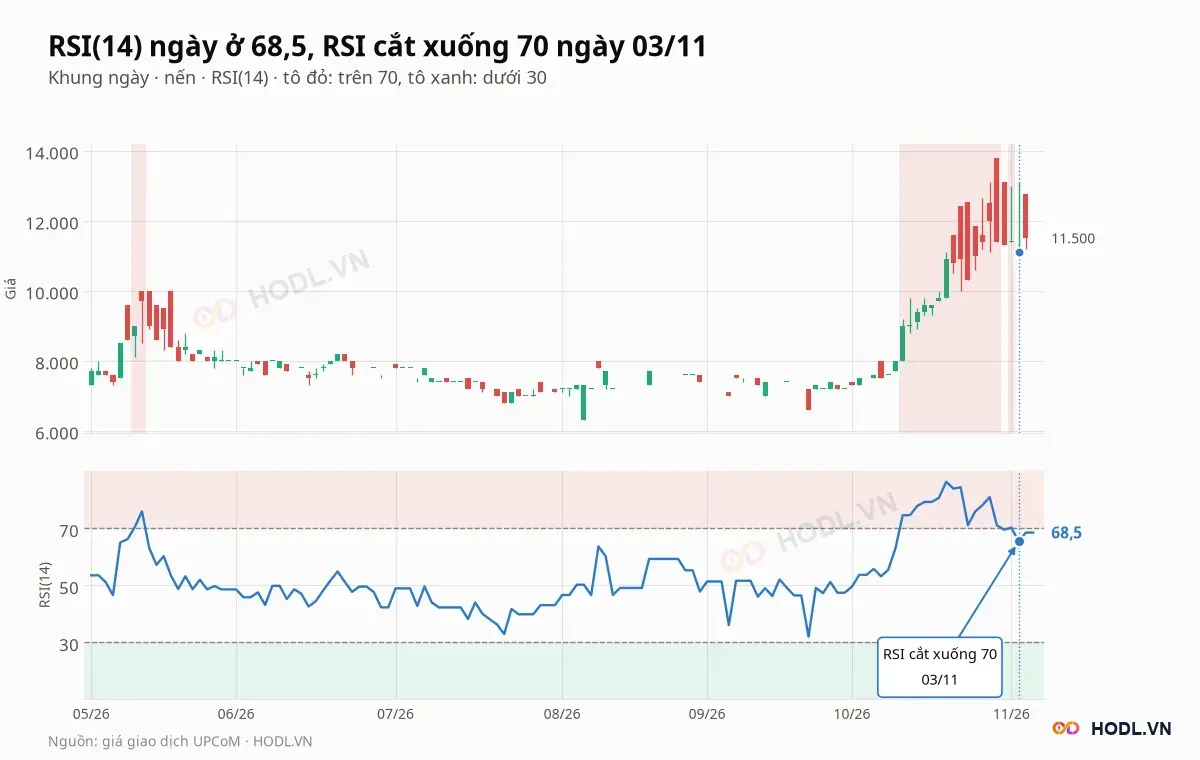
RSI(14) ngày ở 68,5, sau mức cao 86,3 ngày 20/10/2026 và mức thấp 32,0 ngày 23/09/2026. RSI trên 70 trong 15 trên 16 phiên từ 12/10 tới 02/11, rồi cắt xuống 70 ngày 03/11.
Lịch sự kiện cần theo dõi
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
16/11/2026 | Phiên giao dịch đầu tiên trên HOSE | Giá tham chiếu 9.900 đồng, thấp hơn giá đóng cửa 05/11 là 13,9% |
Hằng quý | Phụ lục hợp đồng mua bán điện Thuận Minh 2 | Phải thu EVN 170,6 tỷ; sản lượng thu hồi 212,2 triệu kWh theo phương án giá 1.184,9 đồng/kWh |
Trong 12 tháng | Vay ngắn hạn đến hạn 126,8 tỷ | Tiền và chứng khoán kinh doanh 47,7 tỷ; dòng tiền kinh doanh chín tháng 85,9 tỷ |
Tháng 01/2027 đến 03/2027, theo thông lệ | Báo cáo tài chính quý IV/2026 và kiểm toán năm 2026 | Quý IV/2025 doanh thu 23,1 tỷ, lợi nhuận sau thuế âm 0,1 tỷ; quý IV/2025 chưa hợp nhất SDTT nên số cùng kỳ thấp |
Tháng 04/2027, theo thông lệ | Đại hội cổ đông thường niên 2027 | Đại hội 2026 họp ngày 18/04/2026 và thông qua tờ trình niêm yết |
Kết luận
Cổ phiếu HIO có lợi nhuận sau thuế chín tháng 130,9 tỷ đồng, nhưng 71,8 tỷ là lãi mua rẻ một lần; lợi nhuận lõi 59,1 tỷ vẫn gấp 4,3 lần cùng kỳ nhờ hợp nhất SDTT, với biên gộp 53,3% so với 39,9%. Quý III giảm 18,5% so với quý II, và giá đã tăng 53,3% trong bốn tuần trước ngày lên HOSE.
Rủi ro nằm ở tiền thu về và giá điện Thuận Minh 2: phải thu EVN 170,6 tỷ bằng 2,5 lần doanh thu quý III, hợp đồng chưa ký phụ lục, trong khi vay 424,2 tỷ với 126,8 tỷ đáo hạn ngắn hạn. Giá 11.500 đồng cao hơn giá tham chiếu HOSE 16,2% và ngầm định ROE bền vững 10,4%, trên mức 8,2% của lợi nhuận lõi.
Dự báo xu hướng
Xu hướng ngày là tăng mạnh nhưng quá nhanh: giá trên cả năm đường EMA, RSI 68,5 sau khi quá mua kéo dài ba tuần, và giá đã lùi 4,2% từ đỉnh đóng cửa 12.000 đồng. Giá nằm trong vùng kháng cự 10.900 đến 11.600 đồng.
Phía dưới, vùng 10.000 đến 10.300 đồng trùng gần mức Fibonacci 38,2%; nếu vùng này bị xuyên xuống, vùng kế tiếp là 8.700 đến 8.900 đồng. Phía trên, giá cần vượt vùng 12.500 đến 13.800 đồng, nơi các đỉnh tuần của 10/2026 và 11/2026 đã bị đẩy lùi.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 05/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
