
Phân tích cổ phiếu HDA Quý 4/2026: Dòng tiền kinh doanh chín tháng âm 124,0 tỷ đồng, phải thu tăng 73,9%
Nội dung bài15 phần
- Quy mô và sản phẩm của HDA
- Doanh thu HDA chín tháng tăng 14,5%
- Lợi nhuận HDA quý III giảm 18,3%
- Chỉ tiêu 2026 và mức hoàn thành
- Dòng tiền kinh doanh âm 124,0 tỷ
- Vay nợ và tài sản đảm bảo
- Giá cổ phiếu và thanh khoản
- Cổ đông, cổ tức, chào bán thêm
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá theo P/E và P/B
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu HDA Quý 4/2026 bắt đầu từ dòng tiền kinh doanh chín tháng âm 124,0 tỷ đồng của CTCP Hãng sơn Đông Á (HNX: HDA), doanh nghiệp sản xuất sơn nước, bột bả tường và chất chống thấm, khi các khoản phải thu tăng 95,2 tỷ. Lợi nhuận trước thuế cùng kỳ vẫn tăng 20,0% lên 24,2 tỷ đồng, bằng 109,4% chỉ tiêu cả năm.
Cảnh báo biến động giá: cổ phiếu HDA tăng 46,6% trong bốn tuần, từ 7.300 đồng (24/09/2026) lên 10.700 đồng (23/10/2026), và đóng cửa 9.800 đồng ngày 10/11/2026. Bài viết không đưa ra nguyên nhân cho nhịp tăng này vì không có dữ kiện kiểm chứng được.
Điểm chính
- Doanh thu thuần chín tháng tăng 14,5% lên 221,2 tỷ đồng và lợi nhuận trước thuế tăng 20,0% lên 24,2 tỷ; chỉ tiêu cả năm là 300 tỷ doanh thu và 22,1 tỷ lợi nhuận trước thuế.
- Lợi nhuận quý III của cổ đông công ty mẹ giảm 18,3% xuống 11,4 tỷ đồng vì quý III/2025 có 12,3 tỷ doanh thu tài chính từ hoàn nhập chi phí đã trích lập, và thuế quý này tăng lên 4,1 tỷ.
- Phải thu tăng 73,9% lên 224,1 tỷ đồng, chiếm 41,2% tổng tài sản; tiền giảm từ 137,4 tỷ xuống 15,9 tỷ và vay nợ tăng 27,5% lên 118,6 tỷ.
- Công ty dự kiến chào bán thêm tối đa 15,18 triệu cổ phiếu cho cổ đông hiện hữu theo tỷ lệ 2:1, giá 10.000 đồng, thu tối đa 151,8 tỷ đồng, trong quý IV/2026 tới quý I/2027.
- Giá 9.800 đồng ứng với P/E 12,66 lần, P/B 0,85 lần và ROE bốn quý 6,9%, thấp hơn trung vị 25,3% của năm doanh nghiệp sơn, vật liệu xây dựng.
Quy mô và sản phẩm của HDA
Công ty Cổ phần Hãng sơn Đông Á (HNX: HDA) có vốn điều lệ 303,6 tỷ đồng, tương ứng 30.359.909 cổ phiếu, không có cổ phiếu quỹ. Giá đóng cửa ngày 10/11/2026 là 9.800 đồng, vốn hoá 297,5 tỷ đồng; công ty có 192 lao động tại 30/09/2026.
Hoạt động chính của Hãng sơn Đông Á là sản xuất và kinh doanh sơn, bột bả với các nhóm sản phẩm:
- Sơn nước, vécni và chất quét tường.
- Bột bả tường.
- Chất chống thấm, chống gỉ và vật tư ngành sơn.
Nhà máy đặt tại Phù Đổng, Hà Nội, và chi nhánh tại Đà Nẵng. Công ty hợp nhất ba công ty con:
Công ty con | Tỷ lệ sở hữu | Vốn điều lệ (tỷ đồng) |
|---|---|---|
CTCP Bewin & Coating SG | 81,82% | 55 |
CTCP Bewin & Coating Vietnam | 75% | 100 |
CTCP Sơn Maxcom Việt Nam | 51% theo đăng ký, biểu quyết 100% | 10 |
Lợi ích của cổ đông không kiểm soát chiếm 36,5 tỷ trong vốn chủ sở hữu 386,9 tỷ đồng, nên lợi nhuận của cổ đông công ty mẹ thấp hơn lợi nhuận sau thuế hợp nhất.
Doanh thu HDA chín tháng tăng 14,5%
Doanh thu thuần của Hãng sơn Đông Á chín tháng 2026 là 221,2 tỷ đồng, tăng 14,5% so với 193,2 tỷ cùng kỳ. Quý III đạt 78,6 tỷ, tăng 22,1% so với 64,4 tỷ và cao hơn quý II (72,9 tỷ).
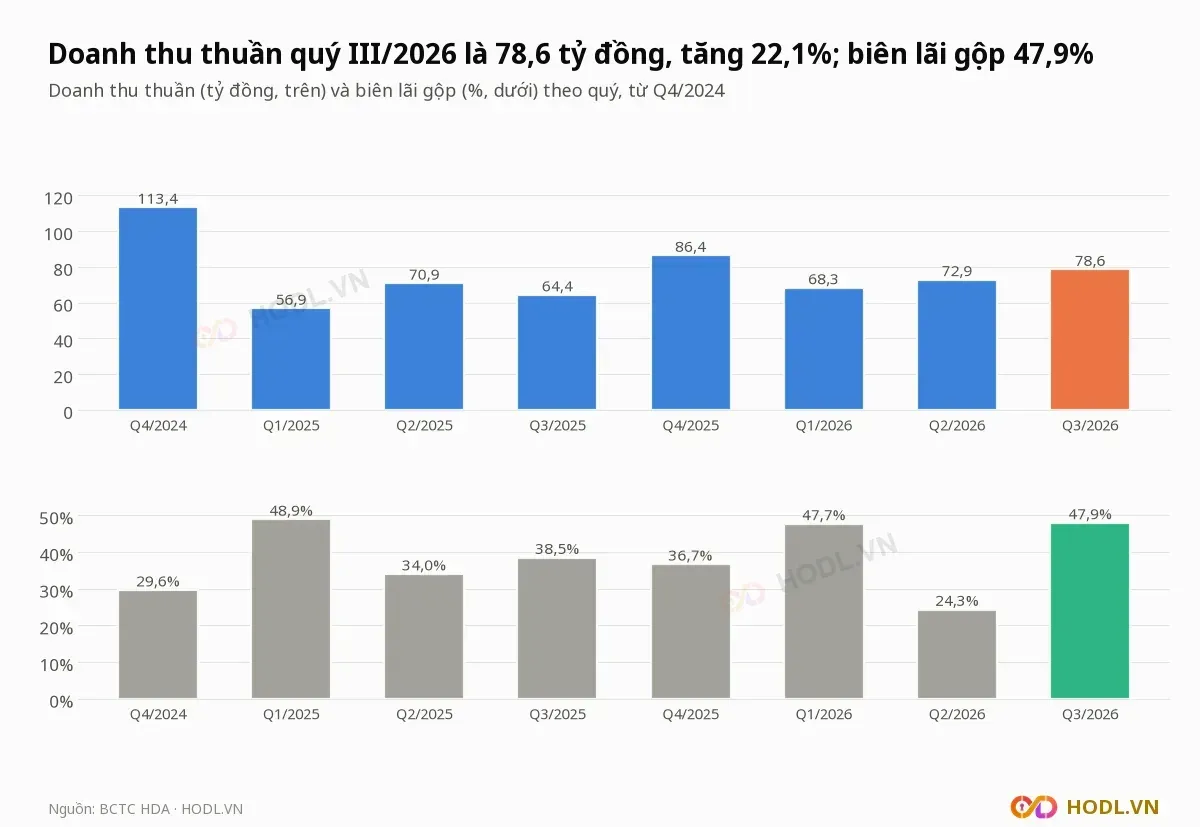
Biên lãi gộp quý III là 47,9%, so với 38,5% cùng kỳ, nhưng biên quý II chỉ 24,3% và quý I là 47,7%. Cả chín tháng biên là 39,8%, so với 39,5% cùng kỳ, nên mức tăng của quý III chủ yếu bù lại quý II thấp.
Chỉ tiêu (tỷ đồng) | 9T/2026 | 9T/2025 | Thay đổi |
|---|---|---|---|
Doanh thu bán hàng gộp | 262,2 | 220,7 | +18,8% |
Giảm trừ doanh thu | 41,0 | 27,6 | +48,6% |
Doanh thu thuần | 221,2 | 193,2 | +14,5% |
Lãi gộp | 88,0 | 76,3 | +15,3% |
Chi phí bán hàng | 43,2 | 48,3 | −10,5% |
Chi phí quản lý | 15,6 | 17,3 | −9,7% |
Chi phí lãi vay | 5,7 | 3,8 | +49,7% |
Lợi nhuận trước thuế | 24,2 | 20,1 | +20,0% |
Lợi nhuận sau thuế | 19,7 | 18,8 | +4,6% |
Lợi nhuận sau thuế cổ đông công ty mẹ | 16,4 | 17,5 | −6,7% |
Giảm trừ doanh thu chín tháng là 41,0 tỷ đồng, gần như toàn bộ là chiết khấu thương mại (40,0 tỷ). Tỷ lệ này bằng 15,6% doanh thu gộp, so với 12,5% cùng kỳ.
Lợi nhuận HDA quý III giảm 18,3%
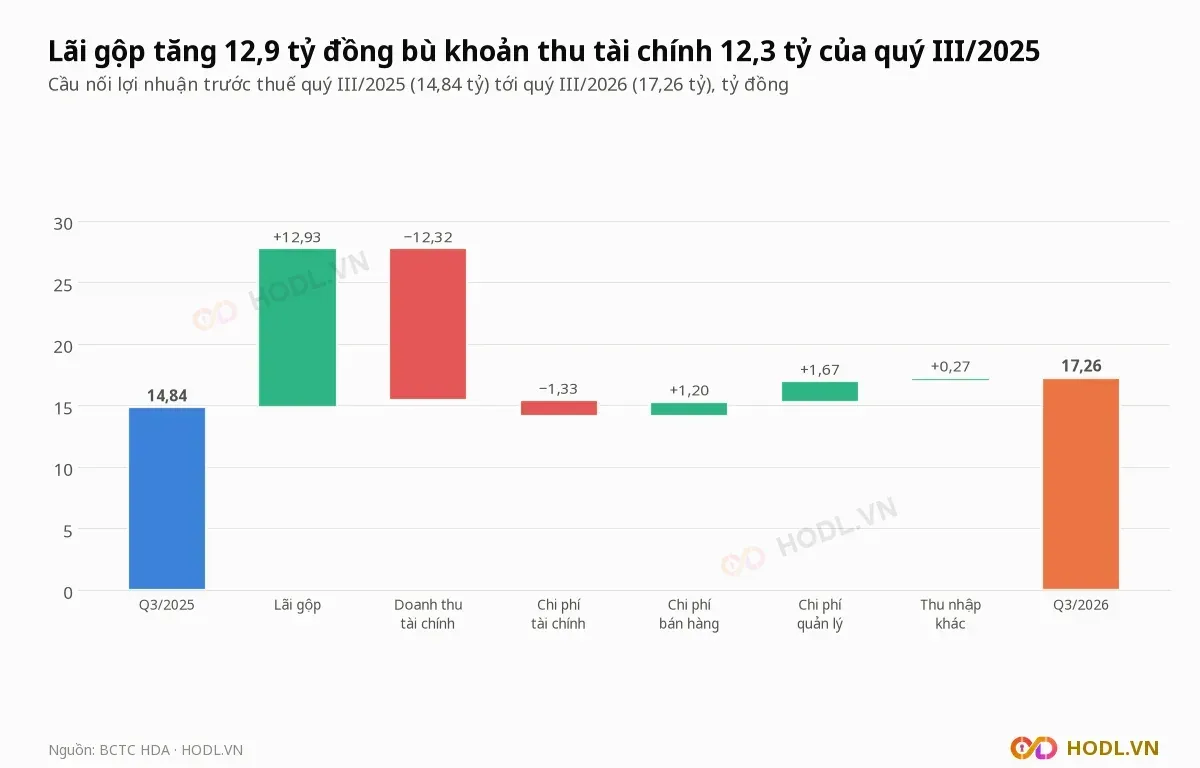
Lợi nhuận trước thuế của Hãng sơn Đông Á quý III/2026 là 17,3 tỷ đồng, tăng 16,3% so với 14,8 tỷ, nhưng lợi nhuận sau thuế của cổ đông công ty mẹ giảm 18,3% xuống 11,4 tỷ đồng. Hai khoản làm lệch: thuế thu nhập doanh nghiệp tăng từ 0,4 tỷ lên 4,1 tỷ và lợi ích cổ đông không kiểm soát tăng từ 0,5 tỷ lên 1,8 tỷ.
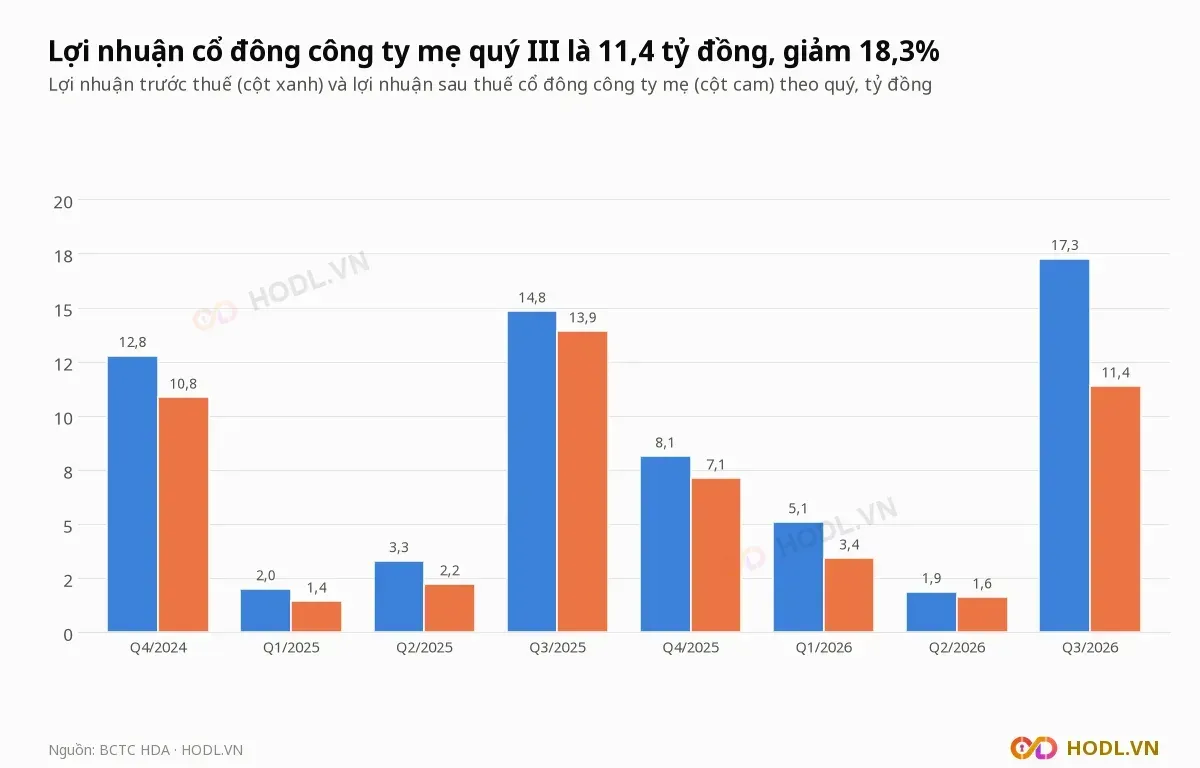
Chỉ tiêu (tỷ đồng) | Q3/2026 | Q3/2025 | Thay đổi |
|---|---|---|---|
Doanh thu thuần | 78,6 | 64,4 | +22,1% |
Lãi gộp | 37,7 | 24,8 | +52,2% |
Doanh thu tài chính | 0,0 | 12,3 | −100,0% |
Chi phí tài chính | 2,4 | 1,0 | +127,5% |
Chi phí bán hàng | 13,2 | 14,4 | −8,4% |
Chi phí quản lý | 5,3 | 7,0 | −23,9% |
Lợi nhuận trước thuế | 17,3 | 14,8 | +16,3% |
Chi phí thuế thu nhập doanh nghiệp | 4,1 | 0,4 | +840,2% |
Lợi nhuận sau thuế cổ đông công ty mẹ | 11,4 | 13,9 | −18,3% |
Khoản 12,3 tỷ đồng doanh thu tài chính của quý III/2025 là hoàn nhập chi phí lợi thế thương mại đã trích lập tại công ty con đã thoái vốn (CTCP S'Capital), theo báo cáo của Ban Tổng giám đốc trình Đại hội đồng cổ đông 2026. Bỏ khoản này, lợi nhuận trước thuế quý III/2025 chỉ còn 2,5 tỷ đồng.
Thuế thu nhập doanh nghiệp quý III bằng 23,8% lợi nhuận trước thuế, so với 2,9% cùng kỳ; chín tháng là 18,5% so với 6,5%. Thuế hiện hành chín tháng phát sinh tại công ty mẹ 2,4 tỷ, Bewin & Coating SG 0,9 tỷ và Bewin & Coating Vietnam 2,2 tỷ đồng.
Chỉ tiêu 2026 và mức hoàn thành
Đại hội đồng cổ đông ngày 30/06/2026 thông qua chỉ tiêu năm 2026 của Hãng sơn Đông Á: doanh thu thuần 300 tỷ đồng, tăng 7,3% so với 279,6 tỷ năm 2025, và lợi nhuận trước thuế 22,1 tỷ, giảm 21,9% so với 28,3 tỷ. Lợi nhuận năm 2025 gồm khoản hoàn nhập 12,3 tỷ nói trên.
Chỉ tiêu (tỷ đồng) | Chỉ tiêu 2026 | 9T/2026 | Mức hoàn thành |
|---|---|---|---|
Doanh thu thuần | 300,0 | 221,2 | 73,7% |
Lợi nhuận trước thuế | 22,1 | 24,2 | 109,4% |
Quý IV cần thêm 78,8 tỷ đồng doanh thu để đạt chỉ tiêu, so với 86,4 tỷ của quý IV/2025. Lợi nhuận trước thuế đã vượt chỉ tiêu 2,1 tỷ đồng sau chín tháng.
Dòng tiền kinh doanh âm 124,0 tỷ
Lưu chuyển tiền thuần từ hoạt động kinh doanh của Hãng sơn Đông Á chín tháng 2026 là âm 124,0 tỷ đồng, so với âm 86,7 tỷ cùng kỳ. Lợi nhuận trước thay đổi vốn lưu động là dương 36,7 tỷ, nhưng phải thu tăng 95,2 tỷ, tồn kho tăng 23,5 tỷ và phải trả giảm 30,2 tỷ.
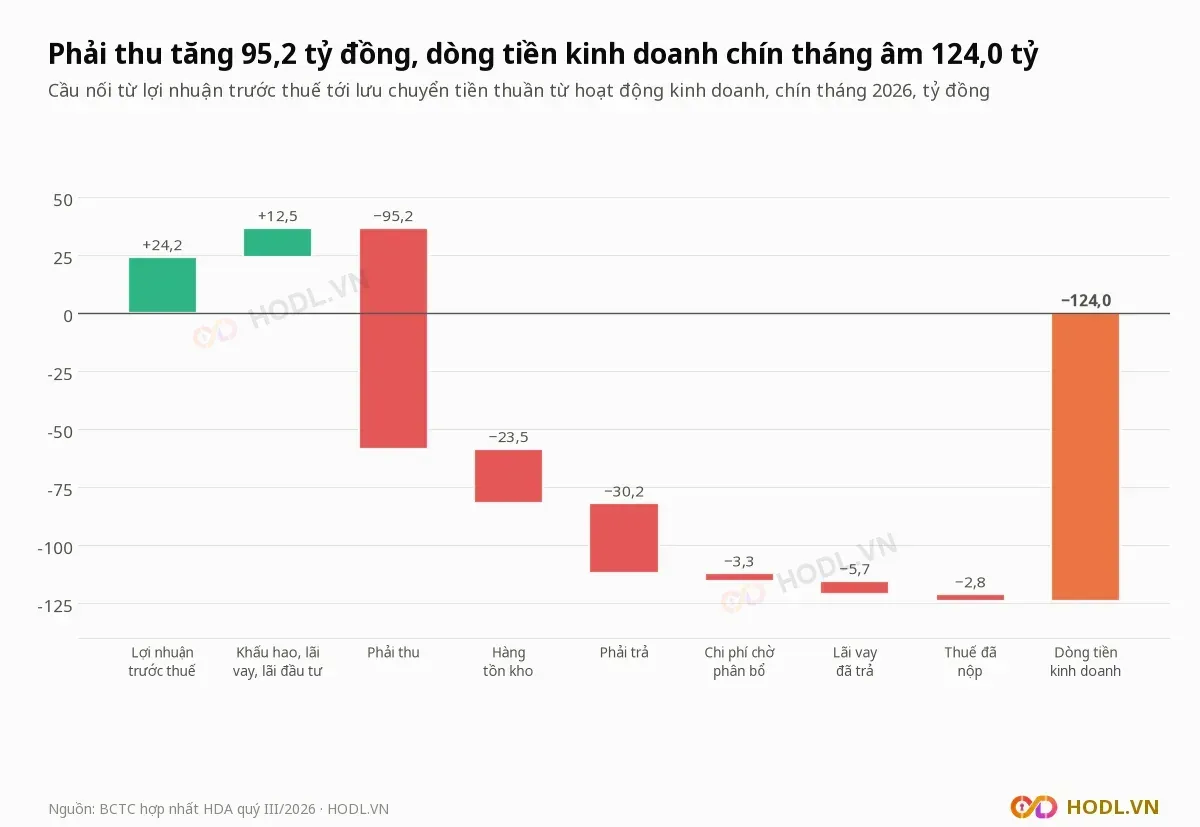
Tiền giảm từ 137,4 tỷ đồng đầu năm xuống 15,9 tỷ; dòng tiền đầu tư âm 23,0 tỷ (gồm 10,0 tỷ góp vốn vào đơn vị khác) và dòng tiền tài chính dương 25,6 tỷ. Các khoản phải thu cuối quý III:
Khoản phải thu (tỷ đồng) | 30/09/2026 | 31/12/2025 | Thay đổi |
|---|---|---|---|
Phải thu khách hàng | 113,5 | 90,0 | +26,0% |
Trả trước cho người bán | 19,9 | 3,5 | +477,0% |
Tạm ứng | 74,2 | 41,9 | +77,1% |
Phải thu khác | 24,6 | 1,6 | gấp 15,5 lần |
Dự phòng phải thu khó đòi | −8,2 | −8,2 | 0,0% |
Tổng | 224,1 | 128,8 | +73,9% |
Phải thu khách hàng 113,5 tỷ đồng tương ứng 135 ngày doanh thu thuần bốn quý, so với 118 ngày cuối 2025. Khoản trả trước cho người bán gồm 14,6 tỷ đồng cho CTCP Nguyên Liệu Trúc Thôn, phát sinh trong năm 2026.
Báo cáo của Ban kiểm soát trình Đại hội đồng cổ đông 2026 ghi dư nợ tạm ứng cuối 2025 là 41,9 tỷ đồng, tăng 22,3 tỷ so với cuối 2024, và yêu cầu hoàn thiện hồ sơ hoàn ứng, nộp tiền giảm dư nợ. Cuối quý III/2026 dư nợ tạm ứng là 74,2 tỷ, bằng 13,7% tổng tài sản.
Hàng tồn kho của Hãng sơn Đông Á là 129,7 tỷ đồng, tăng 22,1% so với 106,2 tỷ đầu năm, trong đó nguyên vật liệu 80,7 tỷ (tăng 25,2%). Công ty không trích dự phòng giảm giá hàng tồn kho.
Vay nợ và tài sản đảm bảo
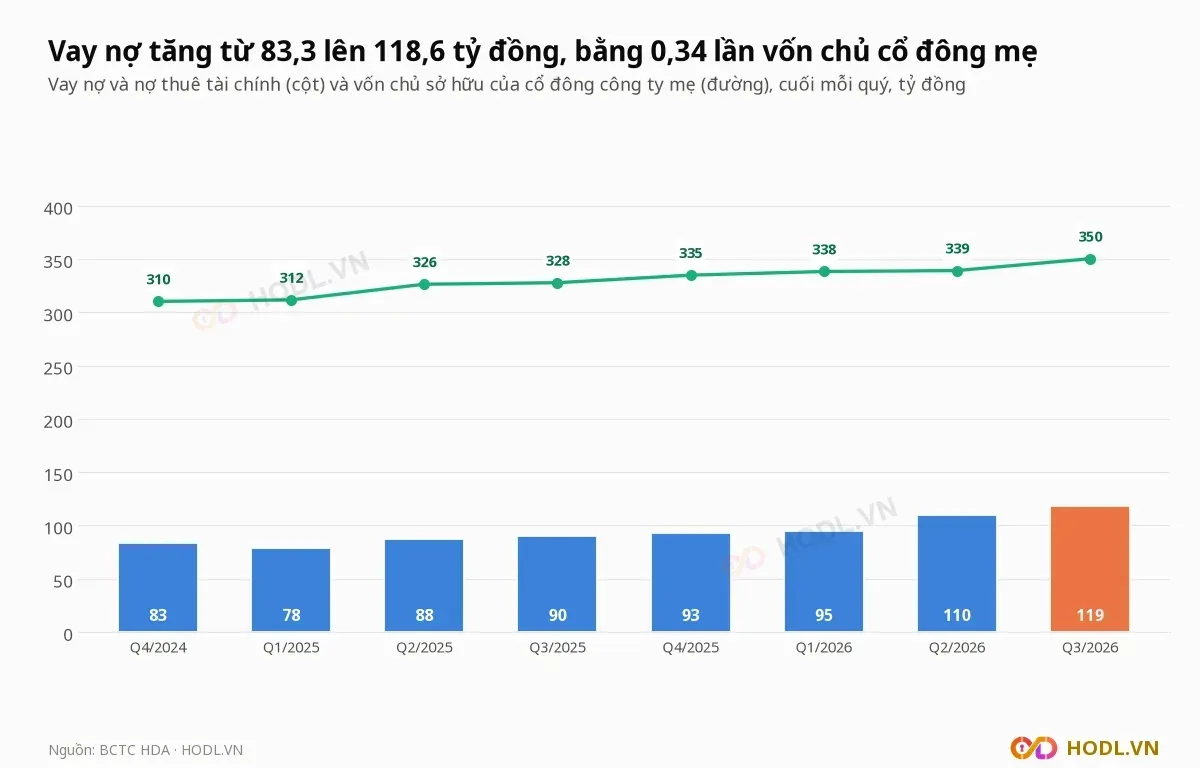
Vay và nợ thuê tài chính của Hãng sơn Đông Á là 118,6 tỷ đồng tại 30/09/2026, tăng 27,5% so với 93,1 tỷ đầu năm; nợ ngắn hạn là 110,1 tỷ. Trong chín tháng công ty vay mới 181,4 tỷ và trả gốc 155,9 tỷ, chi phí lãi vay 5,7 tỷ bằng 23,5% lợi nhuận trước thuế.
Bên cho vay (tỷ đồng) | 30/09/2026 | 31/12/2025 |
|---|---|---|
VietinBank, chi nhánh Đông Hà Nội | 62,1 | 48,7 |
BIDV, chi nhánh Quang Trung | 18,4 | 16,4 |
Shinhan Bank, chi nhánh Trần Duy Hưng | 14,8 | 12,7 |
Vietcombank, chi nhánh Chương Dương | 14,4 | 9,5 |
Vay dài hạn đến hạn trả | 0,4 | 2,1 |
Vay dài hạn | 8,5 | 3,7 |
Tổng | 118,6 | 93,1 |
Vay nợ bằng 0,34 lần vốn chủ của cổ đông công ty mẹ (350,4 tỷ đồng); trừ tiền và đầu tư ngắn hạn 17,6 tỷ, vay ròng là 101,0 tỷ. Thuyết minh BCTC ghi các khoản vay được đảm bảo bằng:
- Ô tô, máy móc, hàng tồn kho và khoản phải thu của công ty.
- Bất động sản của các bên liên quan.
- 2.971.000 cổ phiếu HDA của cá nhân liên quan: 740.000 của ông Mai Anh Tám và 517.000 của ông Nguyễn Văn Sơn (VietinBank), 500.000 của bà Dương Thị Huyền (BIDV), 1.214.000 của bà Lê Như Ngọc (Vietcombank).
- Bảo lãnh của ông Mai Anh Tám và ông Nguyễn Văn Sơn tại Shinhan Bank.
Đầu tư góp vốn vào đơn vị khác tăng từ 32,0 tỷ lên 42,0 tỷ đồng sau khi chi 10,0 tỷ trong chín tháng.
Giá cổ phiếu và thanh khoản
Cổ phiếu HDA của Hãng sơn Đông Á đóng cửa 9.800 đồng ngày 10/11/2026, thấp hơn đỉnh đóng cửa 52 tuần 10.800 đồng (21/10/2026) 9,3%. Từ đầu năm giá tăng 76,6% trong khi VN-Index giảm 2,3%; 60 phiên gần nhất giá tăng 48,5% trong khi VN-Index giảm 1,3%.
Nhịp tăng bắt đầu từ 24/09/2026 (7.300 đồng) tới 23/10/2026 (10.700 đồng), tăng 46,6%. Phiên 20/10/2026 khớp 894.600 cổ phiếu, gấp 3,7 lần trung bình 20 phiên trước 24/09 (244.485); các phiên 05/10, 21/10 và 04/11 giá tăng 9,4%, 9,1% và 9,6%.
Khối lượng khớp trung bình mỗi phiên theo tháng:
Tháng | Cổ phiếu mỗi phiên | Giá trị (tỷ đồng) |
|---|---|---|
01/2026 | 23.132 | 0,13 |
04/2026 | 66.521 | 0,40 |
06/2026 | 2.155 | 0,01 |
07/2026 | 2.160 | 0,01 |
08/2026 | 132.889 | 0,88 |
09/2026 | 207.495 | 1,43 |
10/2026 | 274.350 | 2,68 |
11/2026 (7 phiên tới 10/11) | 326.543 | 3,26 |
Khối lượng khớp trung bình tháng 10/2026 gấp 127 lần tháng 07/2026. Cổ phiếu tự do chuyển nhượng là 24,29 triệu, bằng 80% vốn.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 10/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
