
Phân tích cổ phiếu DHG Quý 4/2026: Lãi quý III giảm 53%, chi phí bán hàng tăng 23%, tồn kho tăng 33%
Nội dung bài12 phần
- Lãi quý III giảm 53% vì đâu
- Rủi ro lớn nhất: chi phí bán hàng
- Tồn kho tăng, tiền kinh doanh giảm
- Cổ tức và bảng cân đối
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá cổ phiếu DHG
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu DHG Quý 4/2026 bắt đầu từ CTCP Dược Hậu Giang (HOSE: DHG), doanh nghiệp sản xuất và kinh doanh dược phẩm, thực phẩm bảo vệ sức khỏe và dược mỹ phẩm trong ngành chăm sóc sức khỏe. Lợi nhuận sau thuế quý III/2026 là 98,5 tỷ đồng, giảm 53,0% so với cùng kỳ, trong khi doanh thu thuần giảm 10,7% còn 1.023,2 tỷ.
Giá đóng cửa phiên 12/11/2026 là 85.900 đồng, ứng với P/E 13,2 lần và P/B 3,19 lần. Tiền và tiền gửi của Dược Hậu Giang còn 1.170,3 tỷ đồng sau khi chi 1.307,5 tỷ cổ tức, và công ty không có vay nợ.
Điểm chính
- Quý III doanh thu thuần 1.023,2 tỷ, giảm 10,7%; lợi nhuận trước thuế 133,7 tỷ, giảm 43,1%; lợi nhuận sau thuế 98,5 tỷ, giảm 53,0%. Chín tháng lợi nhuận 712,8 tỷ, bằng đúng cùng kỳ 2025.
- Chi phí bán hàng quý III tăng 23,4% lên 313,7 tỷ, bằng 30,7% doanh thu thuần so với 22,2%; thuế suất thực tế quý III là 26,3% so với 10,8%.
- Dòng tiền kinh doanh chín tháng 269,0 tỷ, giảm 65,4%; hàng tồn kho 1.373,6 tỷ, tăng 33,2% so với cuối 2025.
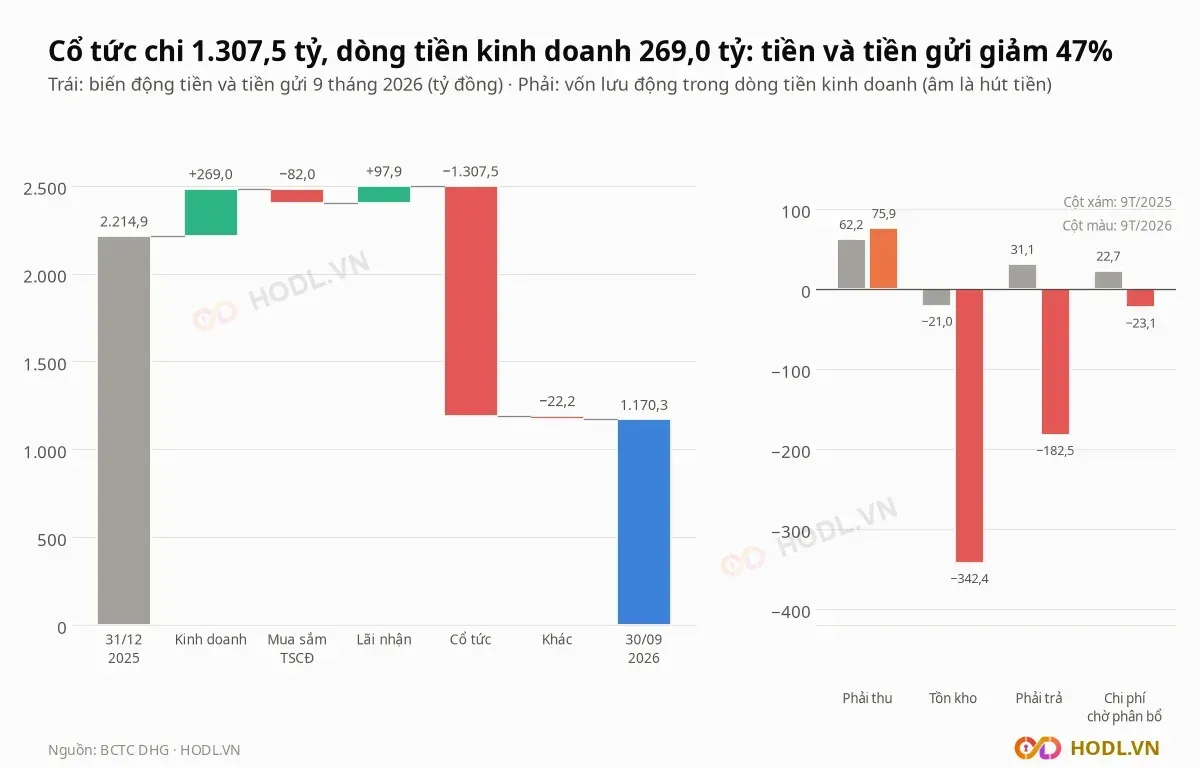
- Cổ tức năm 2025 là 10.000 đồng mỗi cổ phiếu, 1.307,5 tỷ, bằng 153,4% lợi nhuận 2025; tiền và tiền gửi giảm từ 2.214,9 tỷ xuống 1.170,3 tỷ.
- Cổ phiếu tự do chuyển nhượng chỉ 6,0% vốn; 12 tháng qua giá trị khớp 275,5 tỷ đồng, bằng 2,5% vốn hoá.
Lãi quý III giảm 53% vì đâu
CTCP Dược Hậu Giang (HOSE: DHG) bán chủ yếu thành phẩm tự sản xuất, chiếm 92,0% doanh thu thuần chín tháng (3.297,9 tỷ đồng, tăng 2,2%), còn hàng hoá chiếm 7,9% (283,4 tỷ, giảm 3,6%). Quý III thành phẩm giảm 9,3% còn 943,8 tỷ và hàng hoá giảm 24,4% còn 78,3 tỷ.
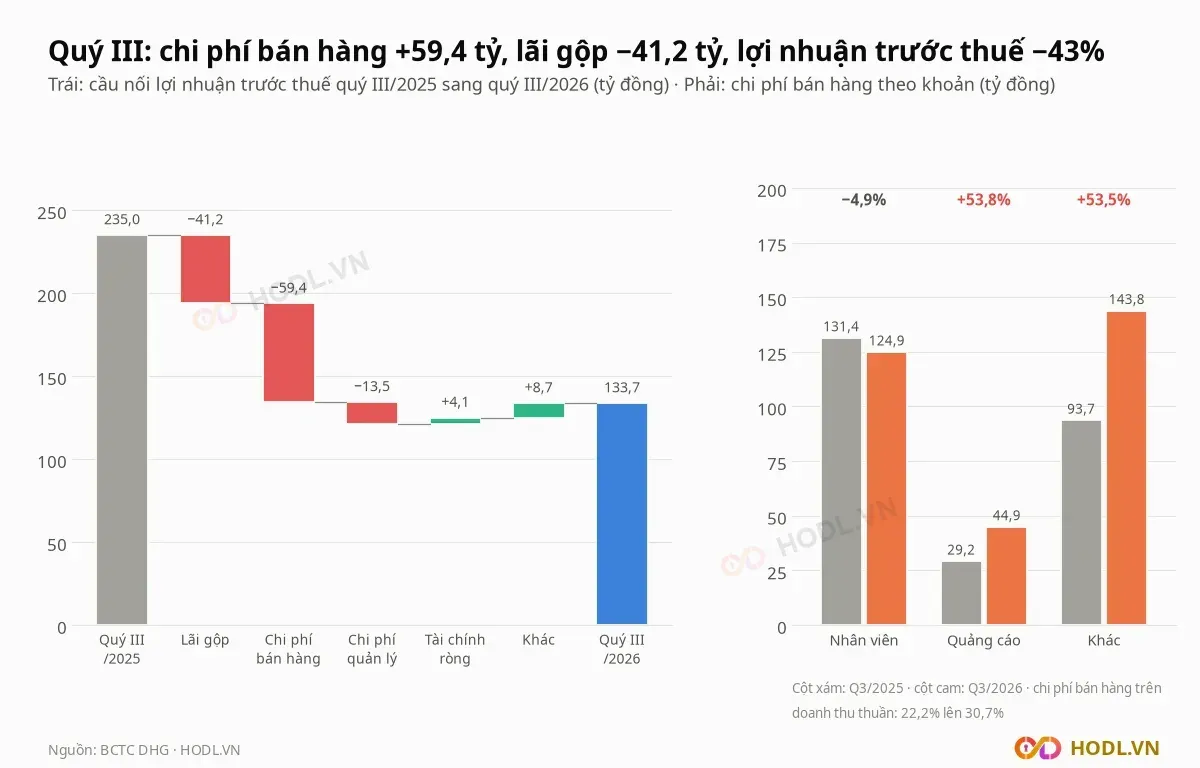
Lợi nhuận trước thuế quý III giảm 101,3 tỷ, từ 235,0 tỷ xuống 133,7 tỷ đồng. Các khoản làm nên mức giảm:
- Lãi gộp: −41,2 tỷ, từ 561,7 tỷ xuống 520,4 tỷ.
- Chi phí bán hàng tăng: −59,4 tỷ, lên 313,7 tỷ.
- Chi phí quản lý tăng: −13,5 tỷ, lên 95,6 tỷ.
- Tài chính ròng: +4,1 tỷ, gồm thu nhập tài chính giảm 7,8 tỷ và chi phí tài chính giảm 11,9 tỷ (không còn lãi vay).
- Lợi nhuận khác và lỗ thanh lý bất động sản đầu tư: +8,7 tỷ.
Doanh thu gộp quý III giảm 15,3% còn 1.132,9 tỷ, nhưng chiết khấu thương mại giảm 44,1% còn 106,4 tỷ nên doanh thu thuần chỉ giảm 10,7%. Biên gộp quý III là 50,9%, cao hơn 49,0% của quý III/2025, nên lãi gộp giảm 7,3%, ít hơn doanh thu.
Chín tháng, lãi gộp tăng 6,7% lên 1.828,5 tỷ với biên 51,0% so với 48,6%, và lợi nhuận trước thuế tăng 4,8% lên 839,2 tỷ. Lợi nhuận sau thuế chín tháng là 712,8 tỷ đồng, bằng cùng kỳ 2025, vì quý III xoá mức tăng 22% của sáu tháng đầu năm.
Lợi nhuận sau thuế từng quý, so với cùng kỳ 2025, tính bằng tỷ đồng:
- Quý I/2026: 315,7 so với 266,2.
- Quý II/2026: 298,7 so với 236,9.
- Quý III/2026: 98,5 so với 209,6.
Văn bản giải trình Dược Hậu Giang công bố ngày 20/10/2026 nêu nguyên nhân: doanh thu thuần giảm kéo lãi gộp giảm, cùng một số khoản chi phí hoạt động và chi phí thuế thu nhập doanh nghiệp tăng, trong đó có thuế bổ sung theo quy định về thuế tối thiểu toàn cầu.
Rủi ro lớn nhất: chi phí bán hàng
Chi phí bán hàng của Dược Hậu Giang quý III là 313,7 tỷ đồng, tăng 23,4% khi doanh thu thuần giảm 10,7%, bằng 30,7% doanh thu thuần so với 22,2% quý III/2025. Chi phí quản lý tăng 16,4% lên 95,6 tỷ, tương đương 9,3% doanh thu.
Chi phí bán hàng quý III theo khoản, so với quý III/2025:
- Chi phí nhân viên: 124,9 tỷ, giảm 4,9%.
- Quảng cáo: 44,9 tỷ, tăng 53,8%.
- Các chi phí khác: 143,8 tỷ, tăng 53,5%.
Chín tháng, chi phí bán hàng tăng 7,9% lên 767,1 tỷ, bằng 21,4% doanh thu thuần so với 20,2%. Chi phí quảng cáo chín tháng giảm 15,4% còn 66,0 tỷ, còn nhóm chi phí khác tăng 28,8% lên 319,8 tỷ; chi phí quản lý chín tháng tăng 15,3% lên 275,5 tỷ.
Thuế thu nhập doanh nghiệp là khoản thứ hai. Chín tháng Dược Hậu Giang ghi thuế 126,4 tỷ đồng, thuế suất thực tế 15,1% so với 11,0%, trong đó thuế tối thiểu toàn cầu là 43,7 tỷ so với 10,0 tỷ cùng kỳ.
Quý III thuế suất thực tế là 26,3% so với 10,8%, nên lợi nhuận sau thuế giảm 53,0% trong khi lợi nhuận trước thuế giảm 43,1%. Ưu đãi thuế chín tháng là 95,5 tỷ, gần như không đổi so với 93,6 tỷ.
Doanh thu tăng trở lại nhưng lợi nhuận chưa quay về mức 2023, tính bằng tỷ đồng:
- 2019: doanh thu thuần 3.896,8, lợi nhuận sau thuế 635,4, biên gộp 43,9%.
- 2023: doanh thu thuần 5.015,4, lợi nhuận sau thuế 1.050,7, biên gộp 46,7%.
- 2025: doanh thu thuần 5.267,0, lợi nhuận sau thuế 852,4, biên gộp 47,6%.
Doanh thu 2025 cao hơn 2023 là 5,0%, nhưng lợi nhuận thấp hơn 18,9%. Kiểm toán năm 2025 đã giảm lợi nhuận sau thuế từ 898 tỷ xuống 852 tỷ vì trích bổ sung chi phí hoàn nguyên môi trường và ghi nhận bổ sung thuế tối thiểu toàn cầu; dự phòng thu dọn, khôi phục mặt bằng tới 30/09/2026 là 84,8 tỷ đồng.
Các chỉ số bốn quý tới quý III/2026:
- Lợi nhuận sau thuế 852,4 tỷ đồng, EPS 6.520 đồng.
- ROE 22,7%, BVPS 26.900 đồng.
- P/E 13,2 lần, P/B 3,19 lần.
Tồn kho tăng, tiền kinh doanh giảm
Dòng tiền từ hoạt động kinh doanh chín tháng của Dược Hậu Giang là 269,0 tỷ đồng, giảm 65,4% so với 776,5 tỷ cùng kỳ 2025, và bằng 37,7% lợi nhuận sau thuế (cùng kỳ 108,9%). Chênh lệch nằm ở vốn lưu động: hàng tồn kho hút 342,4 tỷ đồng và các khoản phải trả hút 182,5 tỷ.
Hàng tồn kho cuối quý III là 1.373,6 tỷ đồng (trước dự phòng), tăng 33,2% so với cuối 2025 và bằng 31,1% tổng tài sản so với 19,9%, trong khi doanh thu thuần quý III giảm 10,7%. Cơ cấu so với cuối 2025:
- Nguyên liệu, vật liệu: 674,2 tỷ, tăng 56,5%.
- Thành phẩm: 451,9 tỷ, tăng 37,8%.
- Hàng hoá: 82,7 tỷ, tăng 103,3%.
- Chi phí sản xuất kinh doanh dở dang: 81,9 tỷ, giảm 12,7%.
- Hàng mua đang đi đường: 82,7 tỷ, giảm 40,0%.
Tại đại hội cổ đông ngày 21/04/2026, ban điều hành Dược Hậu Giang cho biết áp lực lên biên lợi nhuận chủ yếu đến từ nguyên liệu đầu vào nhập khẩu, và công ty ký hợp đồng nguyên liệu theo năm để giữ nguồn cung và giá ổn định.
Phải trả người bán giảm 20,0% còn 313,3 tỷ và phải thu khách hàng giảm 15,8% còn 518,2 tỷ. Khoản phải thu, cho vay quá hạn hoặc khó thu hồi là 123,2 tỷ đồng, tăng từ 84,1 tỷ cuối 2025, với dự phòng 31,2 tỷ.
Cổ tức và bảng cân đối
Đại hội cổ đông ngày 21/04/2026 duyệt cổ tức năm 2025 bằng 100% mệnh giá, tức 10.000 đồng mỗi cổ phiếu và 1.307,5 tỷ đồng, bằng 153,4% lợi nhuận sau thuế 2025. Dược Hậu Giang chi hai đợt 50% vào ngày 28/05/2026 và 30/09/2026, mỗi cổ phiếu nhận số tiền bằng 11,6% giá 85.900 đồng.
Bảng cân đối của Dược Hậu Giang tại 30/09/2026, so với 31/12/2025:
- Tiền và tiền gửi: 1.170,3 tỷ, so với 2.214,9 tỷ, giảm 47,2%.
- Vay và nợ thuê tài chính: không có.
- Vốn chủ sở hữu: 3.517,1 tỷ, so với 4.137,3 tỷ, giảm 15,0%.
- Tổng tài sản: 4.409,7 tỷ, so với 5.173,9 tỷ, giảm 14,8%.
Tiền và tiền gửi tương đương 8.951 đồng mỗi cổ phiếu, bằng 10,4% giá hiện tại. Chi mua sắm tài sản cố định chín tháng là 81,6 tỷ đồng so với 27,6 tỷ cùng kỳ, và cam kết vốn đã duyệt là 75,4 tỷ.
Cổ tức năm 2026 theo nghị quyết đại hội cổ đông ngày 21/04/2026 là 7.000 đồng mỗi cổ phiếu, tương đương 915,2 tỷ đồng, bằng 128,4% lợi nhuận sau thuế chín tháng 2026.
Cổ đông và thanh khoản
Vốn điều lệ của Dược Hậu Giang là 1.307,46 tỷ đồng, tương ứng 130,75 triệu cổ phiếu, không đổi từ 2025. Hai cổ đông lớn nắm 94,3% vốn:
- Taisho Pharmaceutical Co., Ltd: 66,70 triệu cổ phiếu, 51,01%, ngày chốt 10/08/2026.
- Tổng Công ty Đầu tư và Kinh doanh vốn Nhà nước (SCIC): 56,63 triệu cổ phiếu, 43,31%, ngày chốt 10/08/2026.
Cổ phiếu tự do chuyển nhượng là 7,84 triệu, bằng 6,0% vốn. 12 tháng tới 12/11/2026, cổ phiếu DHG khớp 3,03 triệu cổ phiếu, bằng 38,6% lượng cổ phiếu tự do, với giá trị 275,5 tỷ đồng, bình quân 1,1 tỷ đồng mỗi phiên.
Trong 30 phiên tới 12/11/2026, khối lượng khớp trung bình 9.317 cổ phiếu mỗi phiên, tương ứng 810 triệu đồng; 90 phiên là 8.406 cổ phiếu, 743 triệu đồng. Giá giảm 7,3% trong 12 tháng, trong khi VN-Index tăng 9,8%.
Chín tháng 2026 Dược Hậu Giang mua hàng hoá và dịch vụ từ Taisho 86,4 tỷ đồng (cùng kỳ 24,5 tỷ), bằng 4,9% giá vốn hàng bán; phải trả Taisho cuối quý III là 31,4 tỷ.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 12/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
