
Phân tích cổ phiếu IMP Quý 4/2026: Giá thấp hơn giá chào mua 38%, cổ phiếu tự do còn 10%, doanh thu thuần chín tháng giảm 8%
Nội dung bài12 phần
- Cảnh báo: biến động giá bất thường
- Lãi quý III tăng 9% nhờ tài chính
- Rủi ro lớn nhất: chiết khấu
- Kế hoạch 2026 và dòng tiền
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá cổ phiếu IMP
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu IMP Quý 4/2026 bắt đầu từ CTCP Dược phẩm Imexpharm (HOSE: IMP), doanh nghiệp sản xuất và phân phối dược phẩm, trọng tâm là thuốc kháng sinh trong ngành chăm sóc sức khỏe. Giá đóng cửa phiên 12/11/2026 là 35.500 đồng, thấp hơn 38,2% so với giá chào mua công khai 57.400 đồng mà LIAN SGP HOLDING PTE. LTD. đưa ra trong tháng 03/2026.
Sau đợt chào mua, LIAN SGP nắm 67,87% vốn Imexpharm từ ngày 05/05/2026 và cổ phiếu tự do chuyển nhượng chỉ còn khoảng 10%. Lợi nhuận sau thuế quý III/2026 là 84,0 tỷ đồng, tăng 9,2% so với cùng kỳ, trong khi doanh thu thuần giảm 5,2% còn 543,6 tỷ.
Bài đi từ biến động giá và cổ đông mới sang kết quả quý III, chiết khấu bán hàng, kế hoạch 2026, rồi định giá và kỹ thuật.
Cảnh báo: giá giảm nhanh hơn thị trường trong lúc lợi nhuận vẫn tăng. Từ 19/06 đến 23/07/2026 giá IMP giảm 21,9% trong 24 phiên khi VN-Index giảm 6,9%, còn lợi nhuận sau thuế quý II tăng 4,0%; khối lượng khớp trong 30 phiên gần nhất chỉ 4.777 cổ phiếu mỗi phiên.
Điểm chính
- Giá 35.500 đồng thấp hơn 38,2% giá chào mua 57.400 đồng và 36,5% đỉnh đóng cửa 55.870 đồng (11/03/2026); từ đầu năm giá giảm 31,4% khi VN-Index giảm 2,8%.
- Quý III doanh thu gộp 665,4 tỷ (giảm 1,7%), doanh thu thuần 543,6 tỷ (giảm 5,2%), lợi nhuận trước thuế 105,4 tỷ (tăng 4,5%), lợi nhuận sau thuế 84,0 tỷ (tăng 9,2%). Chín tháng lợi nhuận sau thuế 259,9 tỷ, tăng 7,6%.
- Mức tăng đến từ tài chính ròng: chín tháng lãi gộp trừ chi phí bán hàng và quản lý chỉ tăng 0,9 tỷ, còn tài chính ròng tăng 13,4 tỷ; chiết khấu thương mại quý III lên 18,3% doanh thu gộp từ 15,3%.
- Kế hoạch 2026 là doanh thu gộp 3.200 tỷ và lợi nhuận trước thuế 502 tỷ; chín tháng đạt 61,3% và 65,0%, nên quý IV cần doanh thu gộp 1.239,2 tỷ, gấp 1,56 lần quý IV/2025.
- P/E 14,9 lần, cao nhất nhóm bảy mã dược, trong khi ROE 15,9% thấp hơn trung vị 17,1%; chín phép định giá cho 20.853 đến 30.803 đồng, đều thấp hơn giá.
Cảnh báo: biến động giá bất thường
Cổ phiếu Imexpharm giảm theo ba nhịp từ đỉnh đóng cửa 55.870 đồng (11/03/2026) xuống đáy đóng cửa 35.000 đồng (23/07/2026), tức giảm 37,4% trong 93 phiên khi VN-Index giảm 1,7%. Giá từ đó đi ngang quanh 35.000 đến 40.000 đồng.
Các mốc của giá và của đợt chào mua:
- 13/03 đến 23/04/2026: LIAN SGP nhận đăng ký bán với giá chào mua 57.400 đồng, tối đa 120.059.970 cổ phiếu (77,94% vốn).
- 21/04 đến 28/04: giá giảm 13,8%, từ 54.300 xuống 46.810 đồng trong 4 phiên, trong khi VN-Index tăng 2,3%.
- 05/05: LIAN SGP sở hữu 104.545.781 cổ phiếu, 67,87% vốn, tương ứng 6.000,9 tỷ đồng theo giá chào mua.
- 05/05 đến 19/06: giá lùi từ 49.170 về 44.840 đồng (giảm 8,8%).
- 19/06 đến 23/07: giá giảm 21,9%, từ 44.840 xuống 35.000 đồng trong 24 phiên, VN-Index giảm 6,9%.
- 23/07 đến 12/11: giá tăng 1,4%, từ 35.000 lên 35.500 đồng, VN-Index tăng 2,1%.
Khối lượng khớp bình quân là 58.744 cổ phiếu mỗi phiên (3,02 tỷ đồng) từ 13/11/2025 đến 21/04/2026 và 11.546 cổ phiếu (0,48 tỷ đồng) từ 22/04/2026, giảm 80,3%. Trong 30 phiên gần nhất khối lượng bình quân là 4.777 cổ phiếu, tương đương 171 triệu đồng mỗi phiên.
Trong nhịp giảm 19/06 đến 23/07, Imexpharm công bố kết quả lấy ý kiến cổ đông bằng văn bản (23/06), thay đổi nhân sự (24/06 và 30/06), cổ tức 600 đồng một cổ phiếu (ngày giao dịch không hưởng quyền 13/07) và báo cáo tài chính quý II (20/07). Báo cáo quý II cho lợi nhuận sau thuế tăng 4,0% và cổ tức 600 đồng chỉ bằng 1,7% giá hiện tại, nên nhịp giảm 21,9% không đi cùng một tin xấu về kết quả kinh doanh.
Rủi ro với người đang nắm cổ phiếu là thanh khoản: một lệnh 50.000 cổ phiếu bằng hơn 10 phiên khối lượng bình quân gần đây. Biên độ trong phiên cũng rộng, như phiên 27/07 giá thấp nhất 32.650 đồng nhưng đóng cửa 35.000 đồng với 12.600 cổ phiếu khớp.
Lãi quý III tăng 9% nhờ tài chính
CTCP Dược phẩm Imexpharm (HOSE: IMP) có doanh thu gộp quý III/2026 là 665,4 tỷ đồng, giảm 1,7%, sau khi giảm 6,3% ở quý I và 13,5% ở quý II. Chiết khấu thương mại và các khoản giảm trừ tăng 17,8% lên 121,7 tỷ, nên doanh thu thuần giảm 5,2% còn 543,6 tỷ.
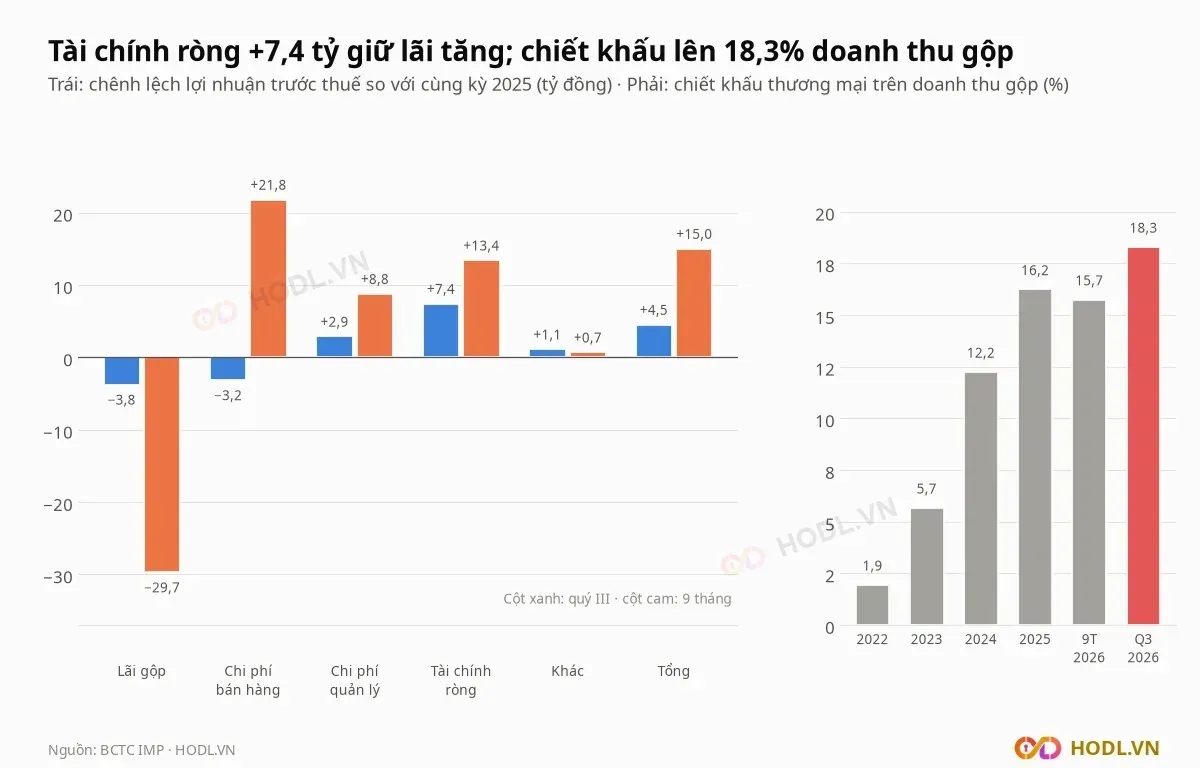
Biên gộp quý III là 41,0%, cao hơn 39,6% của quý III/2025, nên lãi gộp chỉ giảm 1,7% còn 223,1 tỷ. Lợi nhuận trước thuế tăng 4,5% lên 105,4 tỷ đồng; lợi nhuận sau thuế tăng 9,2% lên 84,0 tỷ vì thuế suất thực tế giảm từ 23,8% xuống 20,3%.
Các khoản làm nên mức tăng 4,5 tỷ của lợi nhuận trước thuế quý III so với cùng kỳ:
- Lãi gộp: −3,8 tỷ, từ 226,9 tỷ xuống 223,1 tỷ.
- Chi phí bán hàng tăng: −3,2 tỷ, lên 84,2 tỷ.
- Chi phí quản lý giảm: +2,9 tỷ, còn 36,1 tỷ.
- Tài chính ròng: +7,4 tỷ.
- Lợi nhuận khác: +1,1 tỷ.
Chín tháng, lãi gộp giảm 29,7 tỷ nhưng chi phí bán hàng giảm 21,8 tỷ và chi phí quản lý giảm 8,8 tỷ, nên lãi gộp trừ hai chi phí này tăng 0,9 tỷ. Phần còn lại của mức tăng 15,0 tỷ lợi nhuận trước thuế là tài chính ròng +13,4 tỷ và lợi nhuận khác +0,7 tỷ.
Tài chính ròng chín tháng 2026 so với chín tháng 2025:
- Lãi tiền gửi và cho vay: 20,9 tỷ so với 12,8 tỷ.
- Chi phí lãi vay: 8,9 tỷ so với 13,3 tỷ.
- Chiết khấu thanh toán: 12,5 tỷ so với 16,9 tỷ.
- Cổ tức nhận: không có so với 3,7 tỷ.
Lợi nhuận sau thuế từng quý, so với cùng kỳ 2025, tính bằng tỷ đồng:
- Quý I/2026: 82,0 so với 74,5, tăng 10,1%.
- Quý II/2026: 93,9 so với 90,3, tăng 4,0%.
- Quý III/2026: 84,0 so với 76,9, tăng 9,2%.
Rủi ro lớn nhất: chiết khấu
Rủi ro lớn nhất trong kết quả của Imexpharm là chiết khấu thương mại: khoản giảm trừ doanh thu tăng từ 1,9% doanh thu gộp năm 2022 lên 16,2% năm 2025 và 18,3% ở quý III/2026. Doanh thu gộp 2019 đến 2025 tăng kép 12,6% mỗi năm, còn doanh thu thuần chỉ tăng 9,7%.
Doanh thu gộp và khoản giảm trừ theo năm, tính bằng tỷ đồng:
- 2022: doanh thu gộp 1.676,3, giảm trừ 32,6 (1,9%).
- 2023: doanh thu gộp 2.113,9, giảm trừ 119,8 (5,7%).
- 2024: doanh thu gộp 2.512,8, giảm trừ 307,7 (12,2%).
- 2025: doanh thu gộp 2.914,3, giảm trừ 473,2 (16,2%).
- Chín tháng 2026: doanh thu gộp 1.960,8, giảm trừ 308,7 (15,7%).
Thông cáo kết quả quý III của Imexpharm (20/10/2026) nêu doanh thu chín tháng giảm trước các quy định mới về thuế thu nhập hộ kinh doanh, quản lý thuốc kê đơn và áp lực cạnh tranh. Chi phí bán hàng và quản lý chín tháng giảm 7,8% xuống 361,7 tỷ đồng.
Doanh thu gộp theo kênh trong thông cáo:
- Kênh bệnh viện (ETC): quý III tăng 10% so với cùng kỳ và 12% so với quý II; chín tháng giảm 2%.
- Chuỗi nhà thuốc: quý III tăng 206% so với cùng kỳ, chiếm 22% doanh thu kênh OTC so với 14% năm 2025.
- Nhà thuốc lẻ: giảm 25% so với cùng kỳ, mức giảm mạnh nhất trong các kênh.
Chi phí bán hàng chín tháng giảm 7,9% còn 254,8 tỷ đồng, trong đó chi phí dịch vụ mua ngoài giảm từ 37,2 tỷ xuống 23,6 tỷ và chi phí nguyên liệu, vật liệu giảm từ 35,0 tỷ xuống 25,1 tỷ. Giá vốn hàng dùng khuyến mại giảm từ 106,7 tỷ xuống 82,2 tỷ.
Kế hoạch 2026 và dòng tiền
Đại hội cổ đông ngày 22/04/2026 duyệt kế hoạch 2026 của Imexpharm gồm doanh thu gộp 3.200 tỷ đồng, lợi nhuận trước thuế 502 tỷ và EBITDA 637 tỷ. Chín tháng công ty đạt doanh thu gộp 1.960,8 tỷ (61,3% kế hoạch) và lợi nhuận trước thuế 326,1 tỷ (65,0%).
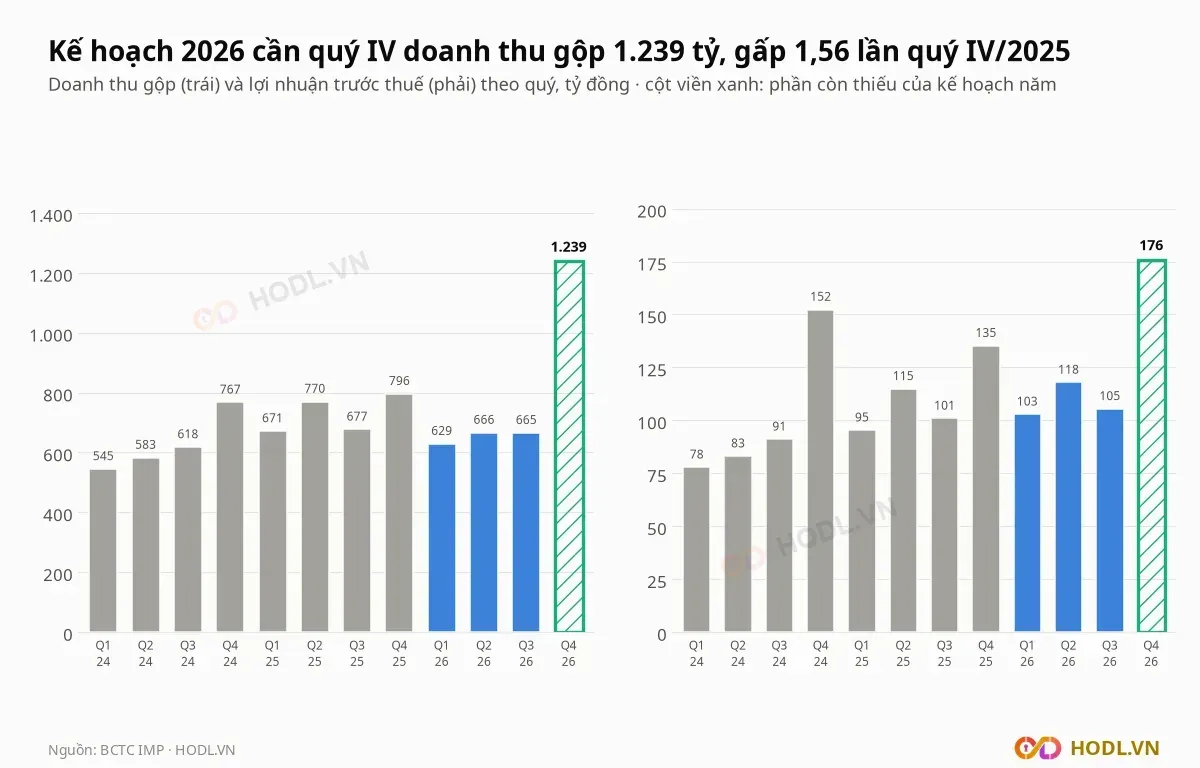
Để đạt kế hoạch, quý IV/2026 của Imexpharm cần:
- Doanh thu gộp 1.239,2 tỷ đồng, so với 795,9 tỷ quý IV/2025 (quý cao nhất từ đầu 2024), tức gấp 1,56 lần.
- Lợi nhuận trước thuế 175,9 tỷ, so với 135,2 tỷ quý IV/2025 và 152,3 tỷ quý IV/2024 (quý cao nhất từ đầu 2024), cao hơn mức cao nhất 15,5%.
- EBITDA 236,2 tỷ, so với 165,7 tỷ quý IV/2025.
Quý IV là quý mạnh nhất năm: doanh thu gộp quý IV/2024 và quý IV/2025 cao hơn quý III lần lượt 24,2% và 17,6%. Áp mức đó vào quý III/2026 (665,4 tỷ) cho doanh thu gộp quý IV từ 782 đến 826 tỷ và cả năm từ 2.743 đến 2.787 tỷ, bằng 85,7% đến 87,1% kế hoạch.
Dòng tiền kinh doanh chín tháng 2026 là 225,9 tỷ đồng, bằng 86,9% lợi nhuận sau thuế, so với âm 108,3 tỷ cùng kỳ 2025. Chênh lệch nằm ở vốn lưu động, tính bằng tỷ đồng, chín tháng 2026 so với chín tháng 2025:
- Phải thu: −121,4 so với −110,2.
- Tồn kho: −10,4 so với −47,5.
- Phải trả: +65,9 so với +174,8.
- Chi phí trả trước: +27,7 so với −273,6.
Phải thu khách hàng cuối quý III là 453,9 tỷ đồng, tăng 38,5% so với cuối 2025 và bằng 68,2% doanh thu gộp quý III (cuối 2025 là 41,2% doanh thu gộp quý IV). Công ty TNHH Khoa học Dinh dưỡng Orgalife có dư nợ 70,5 tỷ, bằng 15,5% phải thu, so với 43,2 tỷ đầu năm.
Hàng tồn kho 687,6 tỷ đồng, tăng 1,5% so với cuối 2025, gồm nguyên liệu 400,0 tỷ (tăng 16,6%) và thành phẩm 214,3 tỷ (giảm 17,0%). Chi phí trả trước dài hạn là 365,3 tỷ, trong đó tiền thuê nhà, đất 275,7 tỷ.
Bảng cân đối của Imexpharm tại 30/09/2026:
- Tiền và tiền gửi ngân hàng có kỳ hạn: 522,6 tỷ, gồm 133,3 tỷ tiền và 389,2 tỷ tiền gửi, tăng 29,4% so với 403,7 tỷ đầu năm.
- Vay: 211,6 tỷ, gồm 111,6 tỷ ngắn hạn và 100,0 tỷ dài hạn tại Vietcombank và BIDV.
- Vốn chủ sở hữu: 2.425,0 tỷ, tăng 5,1%; BVPS 15.746 đồng.
Tiền ròng sau vay là 311,0 tỷ đồng, tương đương 2.019 đồng mỗi cổ phiếu. Cổ tức năm 2025 là 600 đồng một cổ phiếu (6% mệnh giá), 92,4 tỷ đồng, bằng 26,5% lợi nhuận sau thuế 2025 và đã chi trong quý III; kế hoạch cổ tức 2026 là 5% đến 8% vốn điều lệ, tức 500 đến 800 đồng, 77,0 đến 123,2 tỷ.
Cổ đông và thanh khoản
Vốn điều lệ của Imexpharm là 1.540,43 tỷ đồng, tương ứng 154,04 triệu cổ phiếu, trong đó 154,01 triệu đang lưu hành (33.800 cổ phiếu quỹ). Cơ cấu cổ đông đổi lớn sau đợt chào mua, tại 30/09/2026 so với 31/12/2025:
- LIAN SGP HOLDING PTE. LTD. (Singapore): 104.545.781 cổ phiếu, 67,87%, so với 0%.
- Tổng Công ty Dược Việt Nam - CTCP: 33.948.992 cổ phiếu, 22,04%, không đổi.
- SK Investment Vina III Pte. Ltd.: 4.647.051 cổ phiếu, 3,02%, so với 47,69%.
- CTCP Đầu tư Bình Minh Kim: 0%, so với 9,75%.
- CTCP Đầu tư KBA: 0%, so với 7,37%.
- Cổ đông khác: 10.900.938 cổ phiếu, 7,08%, so với 13,15%.
LIAN SGP là công ty nắm giữ vốn tại Singapore, vốn điều lệ 300 triệu USD, đang có một khoản đầu tư tại công ty dược ở Indonesia. Thông báo chào mua nêu mục đích tăng sở hữu để trở thành cổ đông lớn, hướng tới chuyển giao công nghệ nước ngoài và phát triển sản phẩm thuốc mới tại Việt Nam.
Ngoài LIAN SGP và Tổng Công ty Dược Việt Nam, số cổ phiếu còn lại là 15,55 triệu, bằng 10,1% vốn. Khối ngoại nắm 72,54% vốn, còn room 8,34 triệu cổ phiếu (5,4% vốn); 12 tháng tới 12/11/2026 cổ phiếu IMP khớp 7,91 triệu cổ phiếu, giá trị 390,6 tỷ đồng, bằng 7,1% vốn hoá.
Theo nghị quyết ngày 07/09/2026, Chủ tịch Hội đồng quản trị Imexpharm là ông Liu Daping, đồng thời là thành viên Hội đồng quản trị và Tổng Giám đốc của Livzon; bà Liu Ning, thành viên Hội đồng quản trị Imexpharm, là thư ký Hội đồng quản trị của Livzon. Hội đồng quản trị phê duyệt hạn mức giao dịch năm 2026 với các bên liên quan:
- CTCP Dược phẩm Agimexpharm (công ty liên kết, Imexpharm nắm 28,90%): mua hàng 50 tỷ đồng, bán hàng 30 tỷ.
- Livzon Syntpharm Co., Ltd. (Zhuhai FTZ), thuộc nhóm công ty do Tập đoàn Dược phẩm Livzon nắm quyền chi phối: 200.000 USD, mua bán nguyên liệu.
- Livzon Group Fuzhou Fuxing Pharmaceutical Co., Ltd., cùng nhóm: 400.000 USD, mua bán nguyên liệu.
Imexpharm nắm 10.348.611 cổ phiếu Agimexpharm, giá gốc 97,1 tỷ đồng và giá trị hợp lý 282,5 tỷ (đầu năm 293,3 tỷ), tương đương 1.834 đồng mỗi cổ phiếu IMP. Chín tháng 2026 Imexpharm bán cho Agimexpharm 5,1 tỷ đồng (cùng kỳ 10,6 tỷ) và mua hàng hoá, dịch vụ 13,2 tỷ (cùng kỳ 15,6 tỷ).
Khối ngoại và tự doanh
Khối ngoại nắm 72,54% vốn Imexpharm, gồm cả LIAN SGP, và giao dịch của khối ngoại trên sàn nhỏ so với quy mô vốn. Mua ròng và bán ròng theo quý, tính bằng triệu đồng:
- Quý IV/2024: bán ròng 2.325,4.
- Quý I/2025: mua ròng 1.763,4.
- Quý II/2025: mua ròng 70.031,2.
- Quý III/2025: mua ròng 107.798,6.
- Quý IV/2025: bán ròng 41.476,0.
- Quý I/2026: bán ròng 5.739,8.
- Quý II/2026: bán ròng 5.106,7.
- Quý III/2026: bán ròng 6.790,7.
- Quý IV/2026, đến 12/11: bán ròng 1.497,7.
Khối ngoại mua ròng 177.829,8 triệu đồng trong quý II và III/2025, rồi chuyển sang bán ròng từ quý IV/2025. Trong 12 tháng tới 12/11/2026 khối ngoại bán ròng 25.806,9 triệu đồng, với 86 phiên mua ròng và 140 phiên bán ròng; 30 phiên gần nhất bán ròng 1.494,1 triệu và 90 phiên là 7.558,0 triệu.
Từ 22/04/2026 khối ngoại mua 103.753 và bán 444.120 cổ phiếu. Quý II/2026 chỉ ghi bán ròng 5,1 tỷ đồng, nên đợt chào mua 104,5 triệu cổ phiếu của LIAN SGP không nằm trong dòng khớp lệnh và thoả thuận trên sàn.
Tự doanh gần như không giao dịch: phiên gần nhất có dữ liệu là mua ròng 53,8 triệu đồng ngày 23/02/2026, và trước đó là bán ròng 1.252,5 triệu ngày 04/11/2025.
So sánh cùng ngành
Nhóm so sánh của CTCP Dược phẩm Imexpharm (HOSE: IMP) gồm sáu doanh nghiệp dược có báo cáo quý III/2026: DMC, DHG, TRA, DBD, OPC và DP3, vốn hoá 1.286 đến 11.231 tỷ đồng, quanh quy mô Imexpharm (5.467 tỷ). DHT bị loại vì lợi nhuận bốn quý quá nhỏ so với vốn hoá và DCL vì lỗ bốn quý.
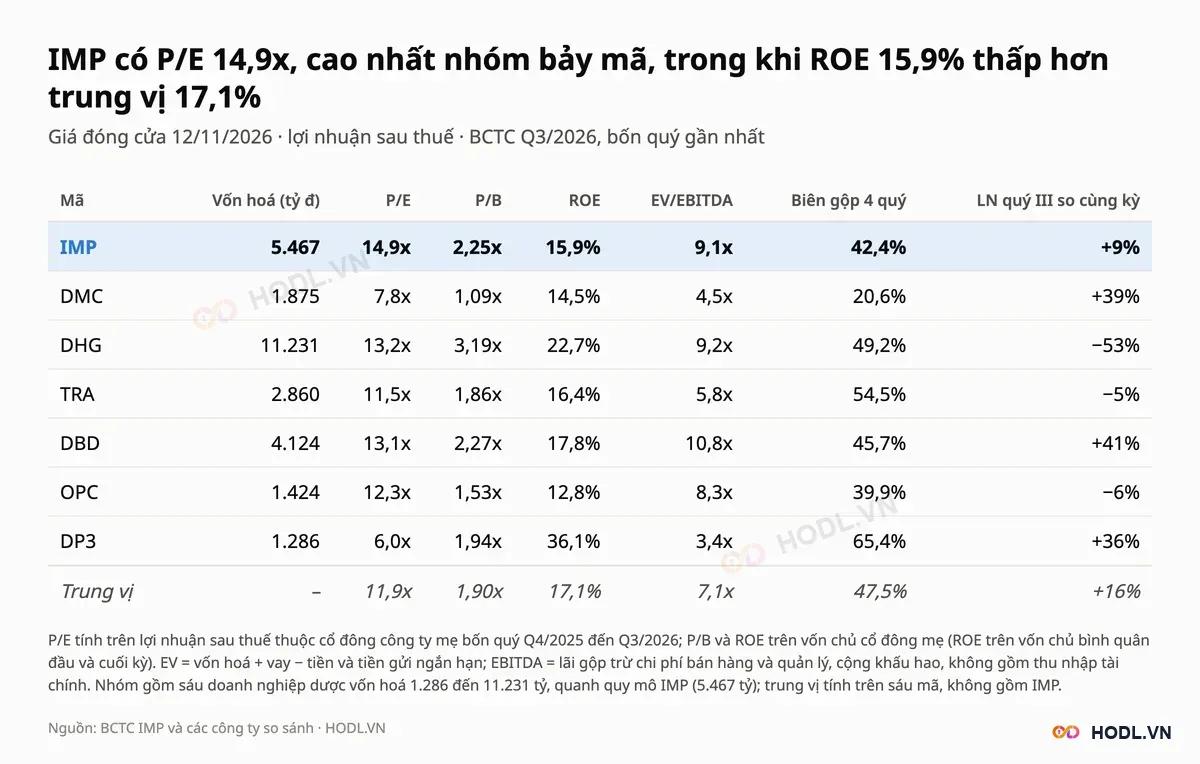
Imexpharm có P/E 14,9 lần, cao nhất nhóm bảy mã và cao hơn trung vị 11,9 lần 25%. P/B 2,25 lần so với trung vị 1,90 lần; EV/EBITDA 9,1 lần so với 7,1 lần.
Phần chênh lệch không đi cùng chất lượng cao hơn: ROE 15,9% thấp hơn trung vị 17,1%, biên gộp bốn quý 42,4% thấp hơn trung vị 47,5%, và lợi nhuận quý III tăng 9% so với trung vị 16%. Điểm bù là tiền và tiền gửi 522,6 tỷ nhiều hơn vay 211,6 tỷ, dù vay bằng 8,7% vốn chủ so với trung vị nhóm 3,3%.
Định giá cổ phiếu IMP
Imexpharm được định giá bằng ba cách: bội số của nhóm (P/B, P/E, EV/EBITDA), P/B hợp lý theo ROE và dòng tiền tự do cho cổ đông (FCFE) hai giai đoạn, vì công ty có tiền gửi nhiều hơn vay và vốn đầu tư thấp.
r = 12% và g = 3% là giả định của HODL.VN. BVPS 15.746 đồng bằng vốn chủ 2.425,0 tỷ chia 154,01 triệu cổ phiếu; EPS bốn quý 2.386 đồng tính trên toàn bộ lợi nhuận sau thuế, chưa trừ trích quỹ khen thưởng phúc lợi mà BCTC công ty trừ khi tính lãi cơ bản (chín tháng 1.504 đồng).
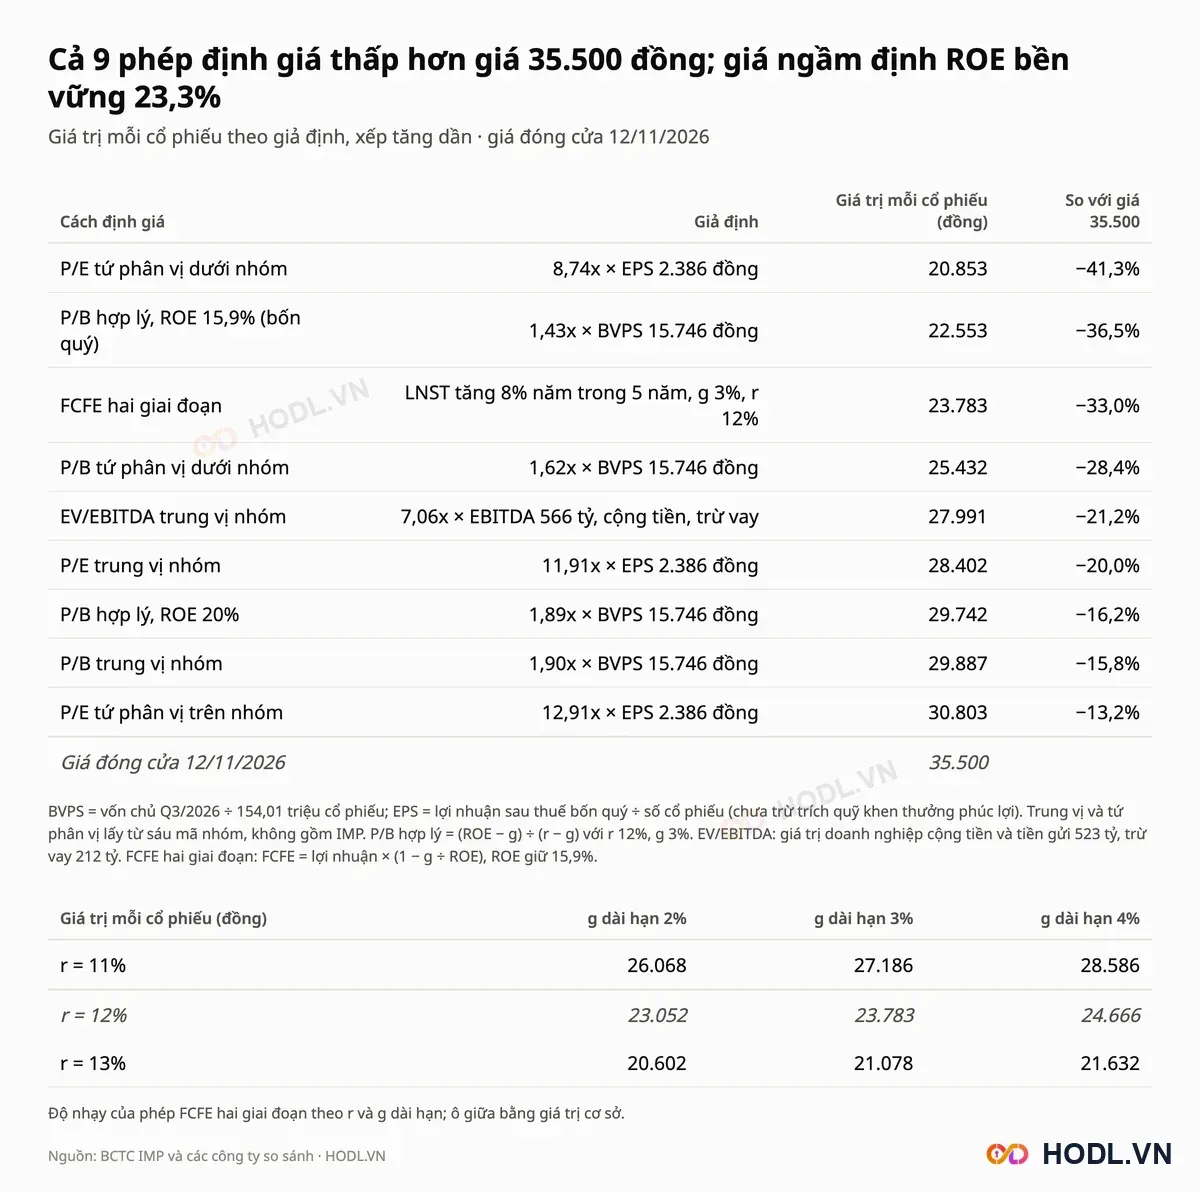
Chín phép cho giá trị từ 20.853 đến 30.803 đồng, trong đó cả chín phép thấp hơn giá 35.500 đồng. P/E trung vị nhóm nhân EPS 2.386 đồng cho 28.402 đồng, thấp hơn giá 20,0%, còn P/B trung vị cho 29.887 đồng, thấp hơn 15,8%.
Phép FCFE cho 23.783 đồng: lợi nhuận bốn quý 367,4 tỷ tăng 8% mỗi năm trong năm năm, sau đó 3%, ROE giữ 15,9%. Mức 8% bám theo lợi nhuận chín tháng 2026 (tăng 7,6%), thấp hơn tăng kép 13,6% của 2019 đến 2025; với r từ 11% đến 13% và g dài hạn từ 2% đến 4%, giá trị từ 20.602 đến 28.586 đồng.
Giá 35.500 đồng ngầm định ROE bền vững 23,3%, so với ROE bốn quý 15,9% và ROE năm 2025 là 15,6%. Giá chào mua 57.400 đồng bằng 25,3 lần EPS 2025 (2.267 đồng) và 3,83 lần BVPS cuối 2025 (14.977 đồng), so với trung vị nhóm hiện nay là 11,9 lần và 1,90 lần.
Phân tích kỹ thuật
Giá cổ phiếu Imexpharm đi từ 55.870 đồng ngày 11/03/2026 xuống 35.000 đồng ngày 23/07/2026, giảm 37,4% theo giá đóng cửa, rồi đi ngang ở 35.500 đồng. Giá hiện cao hơn đáy chu kỳ 19.330 đồng (tuần 24/03/2023) 83,7% và thấp hơn đỉnh chu kỳ 56.170 đồng (tuần 13/03/2026) 36,8%.
So với VN-Index:
- Từ đầu năm: IMP giảm 31,4%, VN-Index giảm 2,8%.
- 1 tháng: IMP giảm 1,5%, VN-Index tăng 0,8%.
- 3 tháng: IMP giảm 5,3%, VN-Index giảm 3,3%.
- 12 tháng: IMP giảm 27,1%, VN-Index tăng 6,3%.
Hỗ trợ - Kháng cự
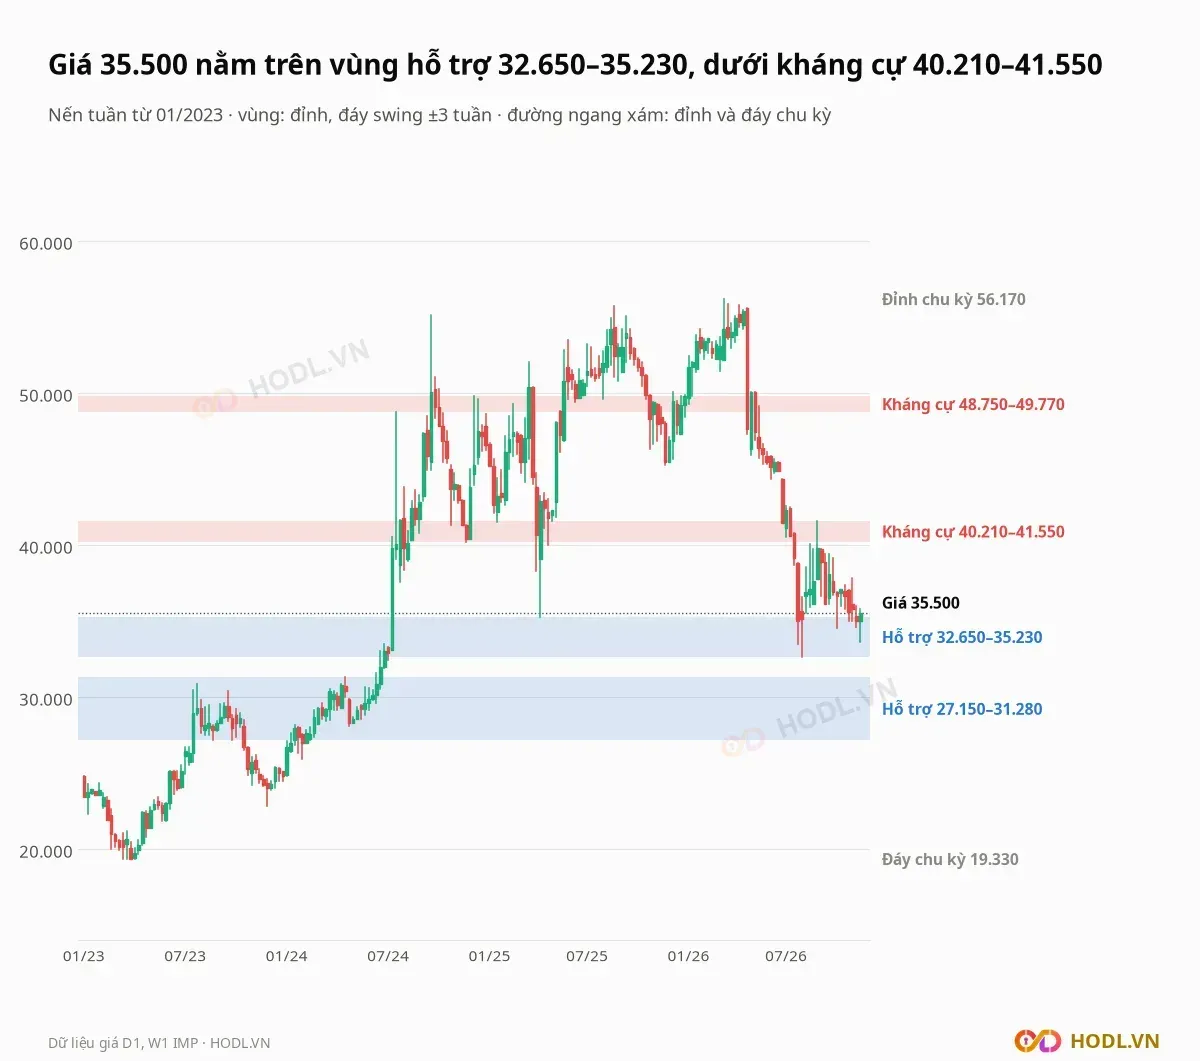
Các vùng dưới đây tính từ giá cao và giá thấp của nến tuần, cửa sổ từ 01/2023. Mỗi vùng chứa nhiều đỉnh hoặc đáy swing (cực trị trong ±3 tuần); đỉnh và đáy chu kỳ chỉ có một điểm.
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
48.750 tới 49.770 | Kháng cự xa | Đỉnh tuần 19/07/2024 (48.750), 21/02/2025 (49.280) và 06/12/2024 (49.770), đáy tuần 01/08/2025 (49.570); cao hơn giá 37,3% đến 40,2% |
40.210 tới 41.550 | Kháng cự gần | Đáy tuần 22/11/2024 (40.210) và 17/01/2025 (41.480), đỉnh tuần 28/08/2026 (41.550); cao hơn giá 13,3% đến 17,0% |
32.650 tới 35.230 | Hỗ trợ gần | Đáy tuần 11/04/2025 (35.230), 31/07/2026 (32.650) và 02/10/2026 (34.550); đáy đóng cửa 52 tuần 35.000 ngày 23/07/2026 nằm trong vùng; thấp hơn giá 0,8% đến 8,0% |
27.150 tới 31.280 | Hỗ trợ xa | Đỉnh tuần 28/07/2023 (30.850), 22/09/2023 (30.390), 19/01/2024 (28.170) và 19/04/2024 (31.280), đáy tuần 25/08/2023 (27.150) và 26/04/2024 (28.090); thấp hơn giá 11,9% đến 23,5% |
19.330 và 56.170 | Đáy và đỉnh chu kỳ từ 01/2023 | Đáy tuần 24/03/2023, đỉnh tuần 13/03/2026; giá cao hơn đáy 83,7%, thấp hơn đỉnh 36,8% |
Fibonacci
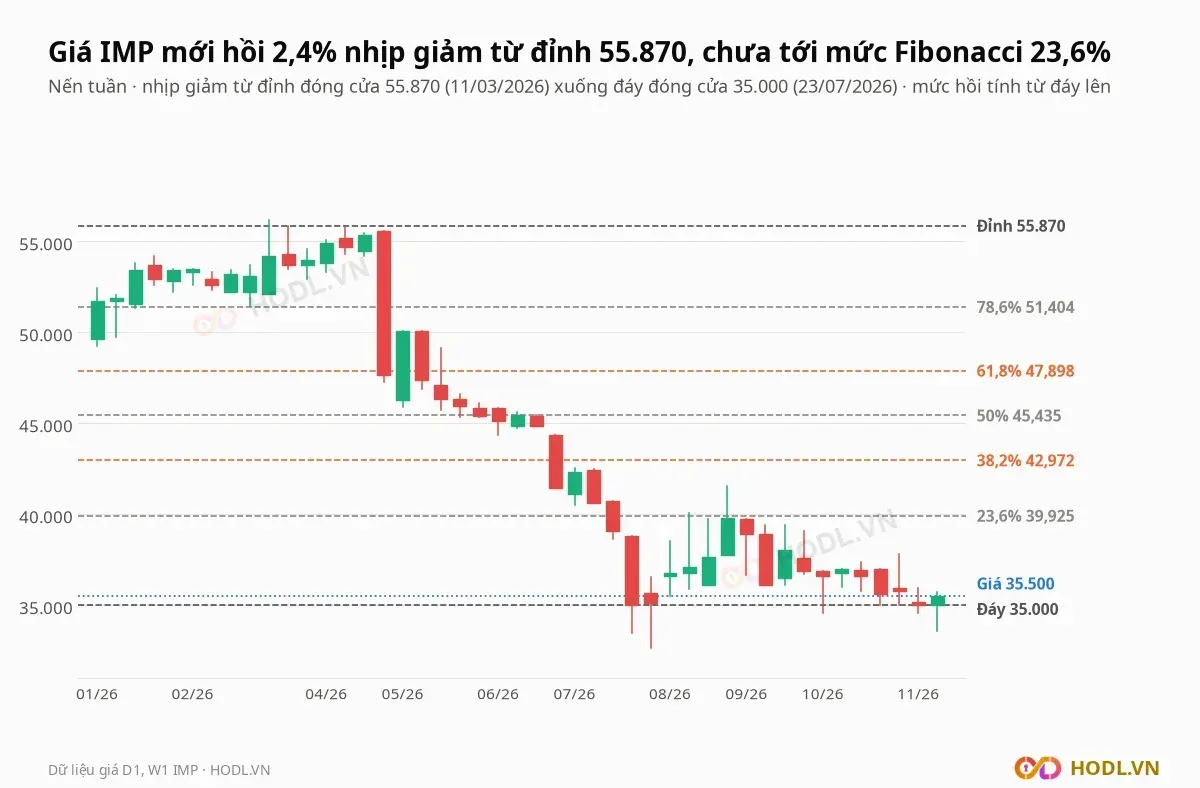
Fibonacci kéo theo giá đóng cửa cho nhịp giảm từ đỉnh 55.870 đồng ngày 11/03/2026 xuống đáy 35.000 đồng ngày 23/07/2026, vẽ trên nến tuần. Các mức hồi từ đáy lên:
- 23,6%: 39.925 đồng
- 38,2%: 42.972 đồng
- 50%: 45.435 đồng
- 61,8%: 47.898 đồng
- 78,6%: 51.404 đồng
Giá 35.500 đồng mới hồi 2,4% nhịp giảm. Mức 23,6% (39.925 đồng) nằm sát cạnh dưới vùng kháng cự 40.210 đến 41.550 đồng, nên giá cần tăng 12,5% để chạm mức này.
Xu hướng EMA
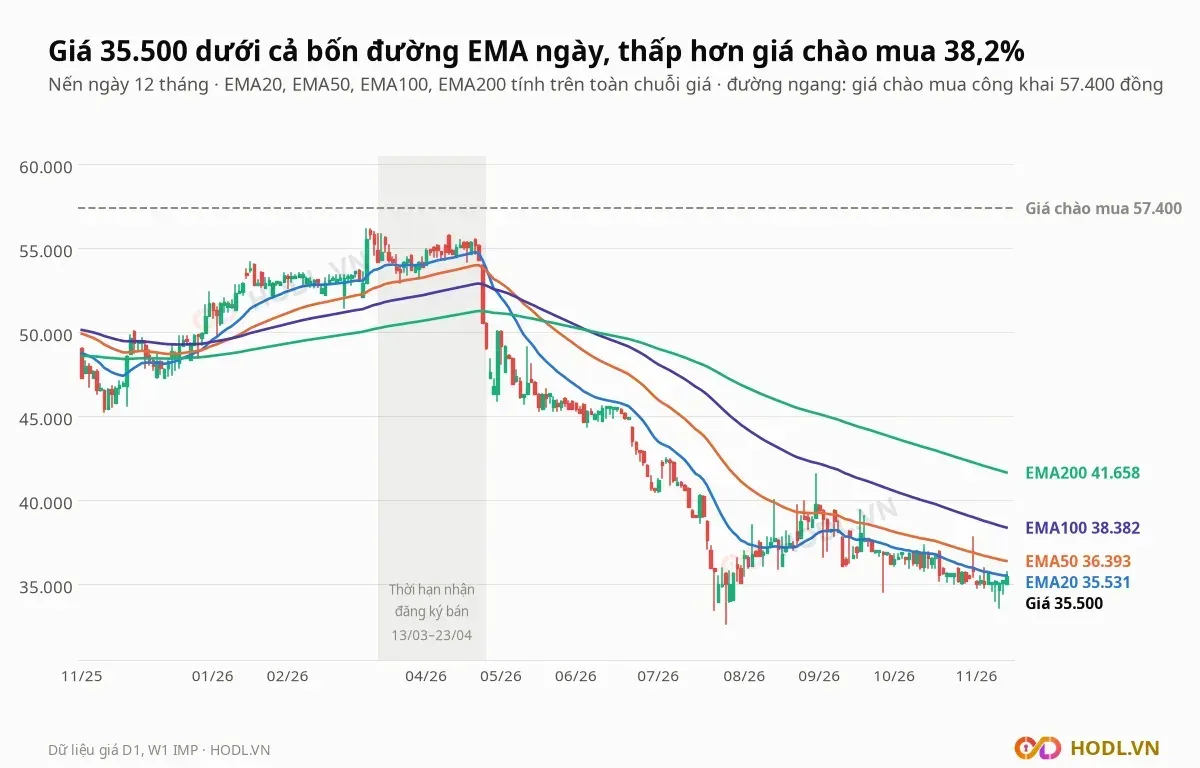
Giá 35.500 đồng nằm dưới cả bốn đường EMA ngày:
- EMA20 ở 35.531 đồng, giá thấp hơn 0,1%.
- EMA50 ở 36.393 đồng, giá thấp hơn 2,5%.
- EMA100 ở 38.382 đồng, giá thấp hơn 7,5%.
- EMA200 ở 41.658 đồng, giá thấp hơn 14,8%.
EMA20 cắt xuống EMA50 ngày 24/04/2026, EMA50 cắt xuống EMA200 ngày 20/05/2026 và EMA100 cắt xuống EMA200 ngày 05/06/2026; EMA10 cắt lên EMA20 ngày 24/08 rồi cắt xuống ngày 14/09/2026. Giá cần tăng 17,3% để lấy lại cả bốn đường, và hiện cao hơn EMA10 (35.304 đồng) 0,6%.
RSI và động lượng
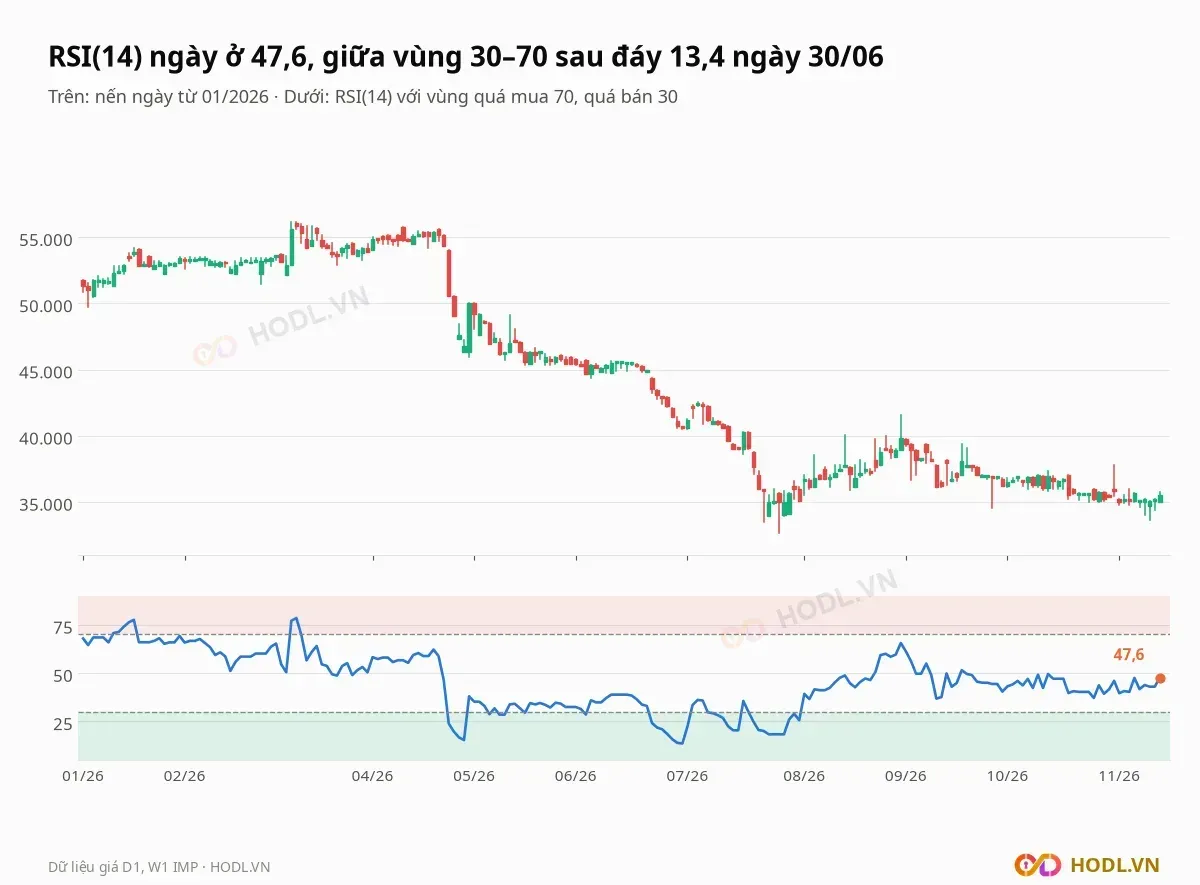
RSI(14) ngày ở 47,6, giữa vùng 30 đến 70. Trong năm 2026 RSI dưới 30 ở 35 phiên, từ 22/04 đến 31/07, thấp nhất 13,4 ngày 30/06, và trên 70 ở 7 phiên với mức cao nhất 78,4 ngày 11/03.
RSI hồi từ vùng quá bán lên giữa dải trong tháng 08 và đi ngang từ tháng 09. Khối lượng khớp trung bình 30 phiên là 4.777 cổ phiếu, thấp hơn 9.167 của 90 phiên.
Lịch sự kiện cần theo dõi
Các mốc sau cho biết lợi nhuận của Imexpharm có đạt kế hoạch năm hay không, và thanh khoản có hồi phục hay không:
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Khoảng cuối 11/2026 | Báo cáo kết quả kinh doanh tháng 10 | Công ty đã công bố báo cáo tháng vào 28/08 và 24/09; xem doanh thu gộp quý IV có hướng tới 1.239,2 tỷ hay không |
Khoảng 20/01/2027 | Kết quả quý IV/2026 | Kế hoạch cần doanh thu gộp 1.239,2 tỷ và lợi nhuận trước thuế 175,9 tỷ, cao hơn quý cao nhất 152,3 tỷ (quý IV/2024) |
Hằng quý | Chiết khấu thương mại trên doanh thu gộp | 18,3% ở quý III/2026 so với 15,3% ở quý III/2025 |
Hằng quý | Thanh khoản và cổ phiếu tự do | 4.777 cổ phiếu mỗi phiên trong 30 phiên; cổ phiếu tự do 10,1% vốn |
Chưa có ngày | Cổ tức 2026: 5% đến 8% vốn điều lệ | 500 đến 800 đồng mỗi cổ phiếu, 77,0 đến 123,2 tỷ đồng; cổ tức 2025 là 600 đồng |
Tháng 03/2027 | BCTC kiểm toán năm 2026 | BCTC kiểm toán 2025 đăng ngày 24/03/2026; đối chiếu chiết khấu và phải thu |
Tháng 04/2027 | Đại hội cổ đông thường niên | Kế hoạch kinh doanh và cổ tức năm 2027; đại hội 2026 họp ngày 22/04/2026 |
Các tuần tới | Giá đóng cửa tuần so với 32.650 đến 35.230 và 40.210 đến 41.550 đồng | Biên dưới và biên trên gần nhất của giá hiện tại |
Kết luận
Imexpharm lãi chín tháng 259,9 tỷ đồng, tăng 7,6%, nhưng mức tăng đến từ tài chính ròng và thuế suất thấp hơn, trong khi doanh thu thuần giảm 8,2% và chiết khấu thương mại lên 18,3% doanh thu gộp ở quý III. Kế hoạch năm cần quý IV vượt mọi quý từ đầu 2024: doanh thu gộp 1.239,2 tỷ và lợi nhuận trước thuế 175,9 tỷ.
Điểm tựa là bảng cân đối có tiền và tiền gửi 522,6 tỷ nhiều hơn vay 211,6 tỷ, dòng tiền kinh doanh dương 225,9 tỷ và cổ đông lớn mới nắm 67,87%. Điểm yếu là P/E 14,9 lần cao nhất nhóm bảy mã dược, cả chín phép định giá thấp hơn giá, và thanh khoản chỉ 4.777 cổ phiếu mỗi phiên với 10,1% cổ phiếu tự do.
Dự báo xu hướng
Xu hướng giá của Imexpharm là giảm từ đỉnh 55.870 đồng và đang đi ngang ở đáy: giá dưới cả bốn đường EMA ngày, RSI 47,6 đã về giữa vùng 30 đến 70 sau mức thấp 13,4, và giá nằm sát cạnh trên vùng hỗ trợ 32.650 đến 35.230 đồng.
Kịch bản tích cực cần giá đóng cửa tuần vượt EMA100 (38.382 đồng) rồi vùng kháng cự 40.210 đến 41.550 đồng, nơi có EMA200 (41.658 đồng) và gần mức Fibonacci 23,6% (39.925 đồng). Kịch bản yếu đi là giá đóng cửa tuần dưới 32.650 đồng, đáy tuần 31/07/2026, khi vùng hỗ trợ kế tiếp là 27.150 đến 31.280 đồng.
Về cơ bản, quý IV/2026 là phép thử của kế hoạch: doanh thu gộp quý IV cần 1.239,2 tỷ đồng, chiết khấu thương mại không vượt quá mức 18,3% của quý III, và thanh khoản cần hồi phục khỏi mức 4.777 cổ phiếu mỗi phiên. Lợi nhuận trước thuế quý IV cần 175,9 tỷ đồng, cao hơn 15,5% so với quý cao nhất từ đầu 2024.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 12/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
