
Những con số quyết định giá cổ phiếu BWE: lộ trình tăng giá nước, sản lượng, nợ vay đầu tư
Nội dung bài5 phần
Định giá cổ phiếu BWE khác hẳn định giá doanh nghiệp chu kỳ. Biwase có doanh thu tăng đều, biên lợi nhuận gộp cao và ổn định. Cái giá phải trả nằm ở nợ vay dài hạn ngày càng lớn để tài trợ cho hạ tầng mới. Bài này đi qua ba nhóm số liệu, lấy đến ngày 02/10/2026.
Giá trên giá trị sổ sách khi định giá cổ phiếu BWE
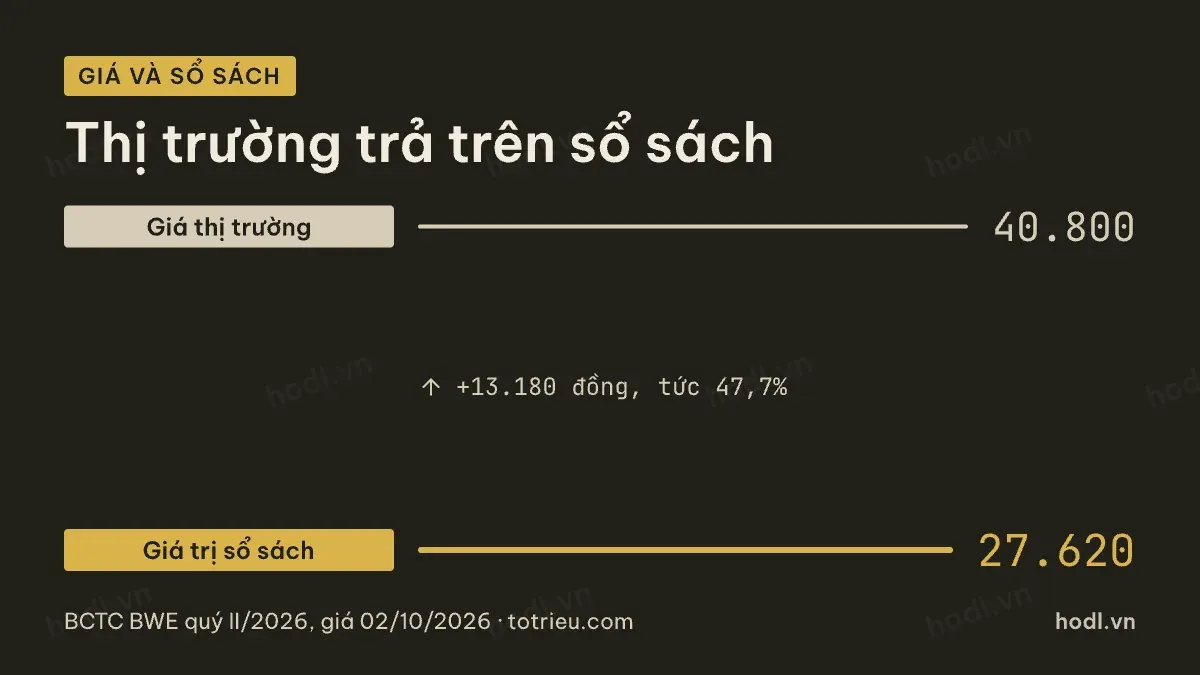
Cuối quý II/2026, vốn chủ sở hữu thuộc cổ đông công ty mẹ của Biwase là 6.074,5 tỷ đồng. Số cổ phiếu lưu hành khoảng 219,93 triệu đơn vị, tính từ vốn góp 2.199,3 tỷ đồng.
Giá trị sổ sách mỗi cổ phiếu vì vậy vào khoảng 27.620 đồng. Giá đóng cửa phiên 02/10/2026 là 40.800 đồng. Thị trường đang trả cao hơn giá trị sổ sách 13.180 đồng mỗi cổ phiếu, tương đương 47,7%. Tỷ lệ giá trên giá trị sổ sách khoảng 1,48 lần.
Mức trên 1 lần là điểm khác biệt rõ so với phần lớn doanh nghiệp chu kỳ trong loạt bài này. Thị trường đang trả thêm cho sự ổn định của dòng tiền từ dịch vụ thiết yếu. Các cách tiếp cận khác được trình bày trong bài 12 mô hình định giá chứng khoán.
Khả năng sinh lời của cổ phiếu BWE cải thiện qua từng năm
Tỷ suất lợi nhuận trên vốn chủ sở hữu của cổ đông mẹ năm 2025 là 16,6%. Năm 2024 là 12,0%. Mức tăng này đi cùng doanh thu tăng đều, không phải nhờ một khoản thu nhập một lần.
Báo cáo tài chính hợp nhất không công bố lộ trình tăng giá nước hay sản lượng nước bán ra theo mét khối. Thước đo thay thế đáng tin là biên lợi nhuận gộp, giữ ổn định quanh 43% trong năm 2025, cho thấy giá bán và chi phí sản xuất nước di chuyển cùng nhịp.
Một ROE đang cải thiện mà vẫn giao dịch ở 1,48 lần giá trị sổ sách là mức hợp lý hơn so với nhìn riêng bội số. Phần quan trọng hơn là hỏi tiếp: khoản đầu tư hạ tầng hiện tại có tiếp tục sinh ra ROE cao hơn trong các năm tới hay không.
Nợ vay đầu tư khi định giá cổ phiếu BWE
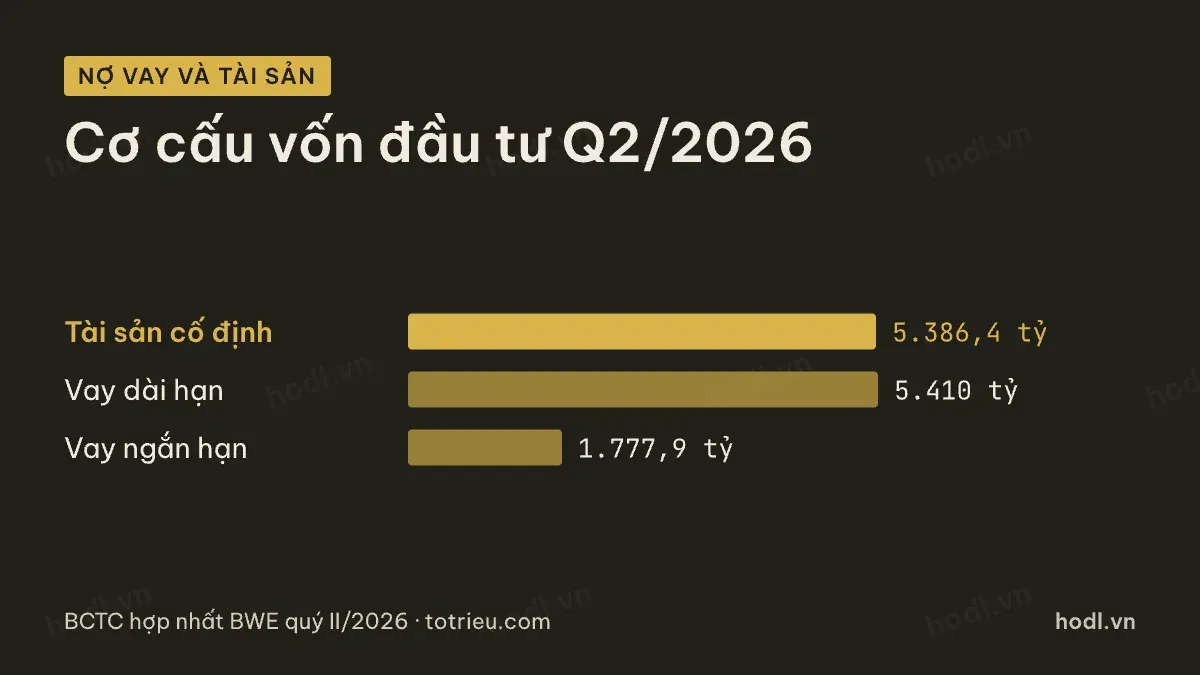
Cuối quý II/2026, vay dài hạn là 5.410,0 tỷ đồng. Vay ngắn hạn là 1.777,9 tỷ đồng. Tổng nợ vay 7.187,9 tỷ đồng, cao hơn vốn chủ sở hữu của cổ đông mẹ.
Tiền và tương đương tiền chỉ 557,7 tỷ đồng. Nợ vay ròng khoảng 6.630,2 tỷ đồng. Cộng với vốn hoá 8.973 tỷ đồng, giá trị doanh nghiệp vào khoảng 15.603 tỷ đồng.
Tài sản cố định tăng từ 4.959,6 tỷ đồng cuối năm 2025 lên 5.386,4 tỷ đồng cuối quý II/2026. Mỗi đồng nợ vay mới gắn liền với một đồng tài sản cố định tăng thêm, khác với doanh nghiệp vay ngắn hạn để tài trợ tồn kho.
Giá trên lợi nhuận của cổ phiếu BWE và giới hạn của nó
Bốn quý gần nhất, tính từ quý III/2025 đến quý II/2026, lợi nhuận sau thuế thuộc cổ đông công ty mẹ là 1.079,4 tỷ đồng. Chia cho 219,93 triệu cổ phiếu, lợi nhuận mỗi cổ phiếu khoảng 4.909 đồng. Với giá 40.800 đồng, tỷ lệ giá trên lợi nhuận khoảng 8,3 lần.
Mức này thấp hơn nhiều doanh nghiệp tăng trưởng đều khác, một phần vì đòn bẩy cao khiến chi phí lãi vay bào mòn lợi nhuận. Với doanh thu ổn định như Biwase, tỷ lệ giá trên lợi nhuận đáng tin hơn doanh nghiệp chu kỳ, nhưng vẫn nên đối chiếu với giá trên giá trị sổ sách trước khi kết luận.
Bốn mốc nên theo dõi theo quý
Thứ nhất, biên lợi nhuận gộp. Mốc gần nhất quanh 43%. Biên lợi nhuận giảm là dấu hiệu giá bán nước chưa điều chỉnh kịp chi phí đầu vào.
Thứ hai, tài sản cố định. Mốc hiện tại 5.386,4 tỷ đồng. Tài sản cố định tăng nhanh mà doanh thu không theo kịp là dấu hiệu hiệu suất đầu tư giảm.
Thứ ba, nợ vay ròng. Mốc hiện tại 6.630,2 tỷ đồng. Khoản này tăng nhanh hơn vốn chủ là dấu hiệu đòn bẩy đi trước năng lực trả nợ.
Thứ tư, phần lãi từ công ty liên doanh liên kết. Năm 2025 đóng góp 170,5 tỷ đồng vào lợi nhuận hợp nhất. Người mới nên xem lại cổ phiếu là gì trước khi đi sâu vào số liệu doanh nghiệp hạ tầng thiết yếu.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 08/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
