
Chứng quyền có bảo đảm: giá, tỷ lệ chuyển đổi và điểm hoà vốn
Nội dung bài5 phần
Chứng quyền có bảo đảm là hợp đồng giữa nhà đầu tư và công ty chứng khoán phát hành. Người mua nhận tiền chênh lệch nếu giá cổ phiếu cơ sở cao hơn giá thực hiện lúc đáo hạn. Từ ngày 06/02/2026, loại chứng khoán này theo Thông tư 122/2025/TT-BTC. Bài này giải thích ba con số quyết định lãi lỗ: giá thực hiện, tỷ lệ chuyển đổi và điểm hoà vốn. Dữ liệu đến 02/10/2026.
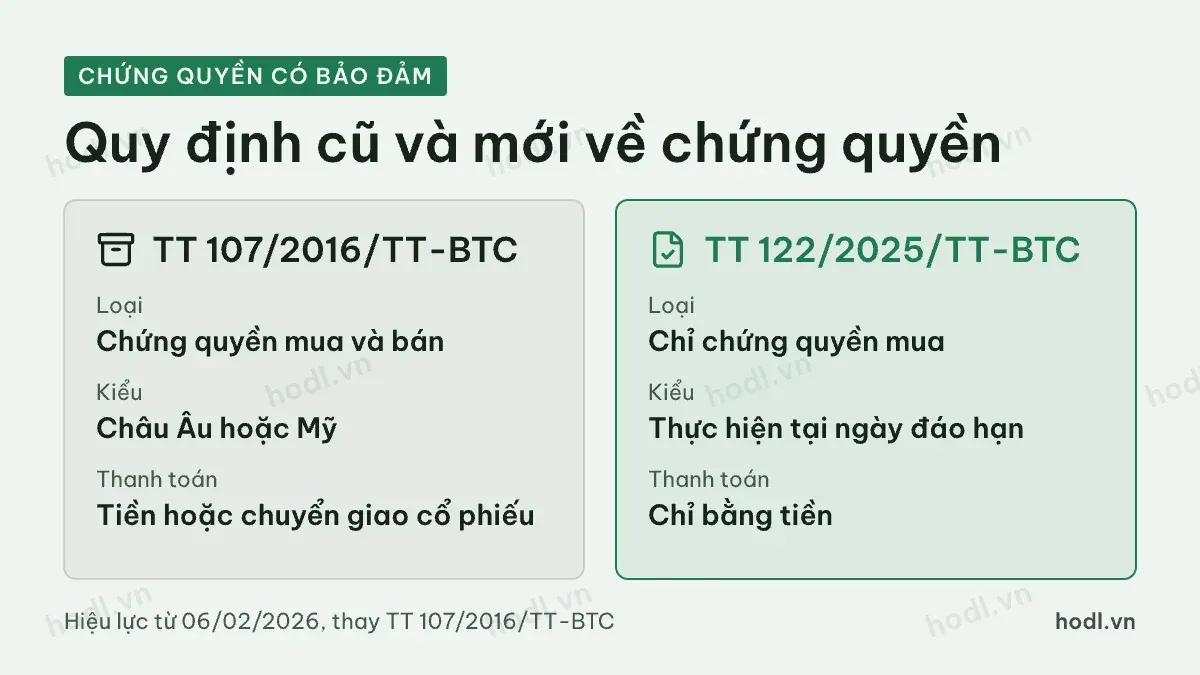
Thông tư 122/2025/TT-BTC ngày 22/12/2025 có hiệu lực từ 06/02/2026 và thay Thông tư 107/2016/TT-BTC.
Hiện chỉ có chứng quyền mua, thực hiện tại ngày đáo hạn, thanh toán bằng tiền.
Điểm hoà vốn = giá thực hiện + giá chứng quyền × tỷ lệ chuyển đổi.
Giá thanh toán là trung bình giá đóng cửa 5 phiên trước ngày đáo hạn.
Chứng quyền có bảo đảm là gì
Công ty chứng khoán là tổ chức phát hành. Người mua chứng quyền sở hữu quyền nhận tiền, không sở hữu cổ phiếu. Thông tư 122/2025/TT-BTC coi người sở hữu chứng quyền là chủ nợ có bảo đảm một phần của tổ chức phát hành. Chữ "bảo đảm" nghĩa là có tài sản bảo đảm thanh toán. Nó không nghĩa là nhà đầu tư có lãi hay không lỗ.
Tài sản bảo đảm là tiền ký quỹ tại ngân hàng lưu ký. Theo khoản 3 Điều 10, giá trị duy trì tối thiểu là 50% giá trị chứng quyền đã phát hành. Công ty phát hành cũng phòng ngừa rủi ro bằng cách nắm giữ cổ phiếu cơ sở. Nếu tài sản không đủ trả, người sở hữu được giải quyết quyền lợi như chủ nợ có bảo đảm một phần.
Thông tư mới thu hẹp sản phẩm so với trước. Điều 3 chỉ nêu một loại chứng quyền: chứng quyền mua. Người sở hữu chỉ thực hiện quyền tại ngày đáo hạn. Chứng quyền thanh toán bằng tiền, không chuyển giao cổ phiếu. Thông tư 107/2016/TT-BTC trước đó còn cho phép chứng quyền bán và kiểu Mỹ. Nó cũng cho phép chuyển giao chứng khoán cơ sở.
Một số điều kiện khác của sản phẩm:
Nội dung | Quy định |
|---|---|
Thời hạn | Tối thiểu 3 tháng, tối đa 2 năm |
Giá đăng ký chào bán | Tối thiểu 1.000 đồng mỗi chứng quyền |
Số lượng đăng ký chào bán | Tối thiểu 1.000.000 đơn vị, là bội số của 10 |
Cổ phiếu cơ sở | Thuộc chỉ số VN30, vốn hoá bình quân 6 tháng từ 5.000 tỷ đồng, tỷ lệ tự do chuyển nhượng từ 20%, niêm yết từ 6 tháng, kinh doanh có lãi |
Hạn mức một cổ phiếu cơ sở | Số cổ phiếu quy đổi của mọi chứng quyền không quá 10% số cổ phiếu tự do chuyển nhượng |
Hạn mức một đợt chào bán | Không quá 1,5% số cổ phiếu tự do chuyển nhượng |
Trong giai đoạn chuyển tiếp, Điều 4 còn nhắc đến cổ phiếu thuộc chỉ số HNX30. Điều 4 cũng loại những cổ phiếu đang bị cảnh báo, kiểm soát hay tạm ngừng giao dịch.
Giá thực hiện và tỷ lệ chuyển đổi
Hai con số này nằm ngay trong định nghĩa của Thông tư. Giá thực hiện là mức giá tổ chức phát hành dùng để xác định số tiền phải trả khi đáo hạn. Giá này làm tròn đến hàng đơn vị. Tỷ lệ chuyển đổi cho biết cần bao nhiêu chứng quyền để quy đổi thành một cổ phiếu cơ sở. Tỷ lệ này làm tròn đến bốn chữ số thập phân.
Giả sử tỷ lệ chuyển đổi là 5. Khi đó 5 chứng quyền tương ứng với một cổ phiếu. Số tiền nhận được trên mỗi chứng quyền bằng (giá thanh toán − giá thực hiện) chia tỷ lệ chuyển đổi. Công thức này suy ra từ định nghĩa tỷ lệ chuyển đổi. Công thức chính thức của từng đợt phát hành nằm trong bản cáo bạch.
Trong đó: CW là chứng quyền, Giá TT là giá thanh toán, Giá TH là giá thực hiện, k là tỷ lệ chuyển đổi. Chỉ chứng quyền có giá thanh toán cao hơn giá thực hiện mới có tiền nhận.
Giá thực hiện và tỷ lệ chuyển đổi không cố định suốt đời chứng quyền. Điều 8 yêu cầu tổ chức phát hành điều chỉnh chúng khi giá cổ phiếu cơ sở bị điều chỉnh, chẳng hạn sau khi công ty chia cổ tức. Cách điều chỉnh theo quy chế của sở giao dịch chứng khoán. Bản cáo bạch công bố cách này. Vì vậy hãy tra giá thực hiện và tỷ lệ chuyển đổi hiện hành trên thông báo của tổ chức phát hành. Đừng nhớ số lúc phát hành.
Chứng quyền được giao dịch trên hệ thống của sở như một chứng khoán niêm yết. Bạn đặt lệnh giống cổ phiếu, với các loại lệnh chứng khoán quen thuộc. Theo Điều 14, nhà đầu tư nước ngoài không bị hạn chế tỷ lệ sở hữu chứng quyền.
Điểm hoà vốn chứng quyền có bảo đảm
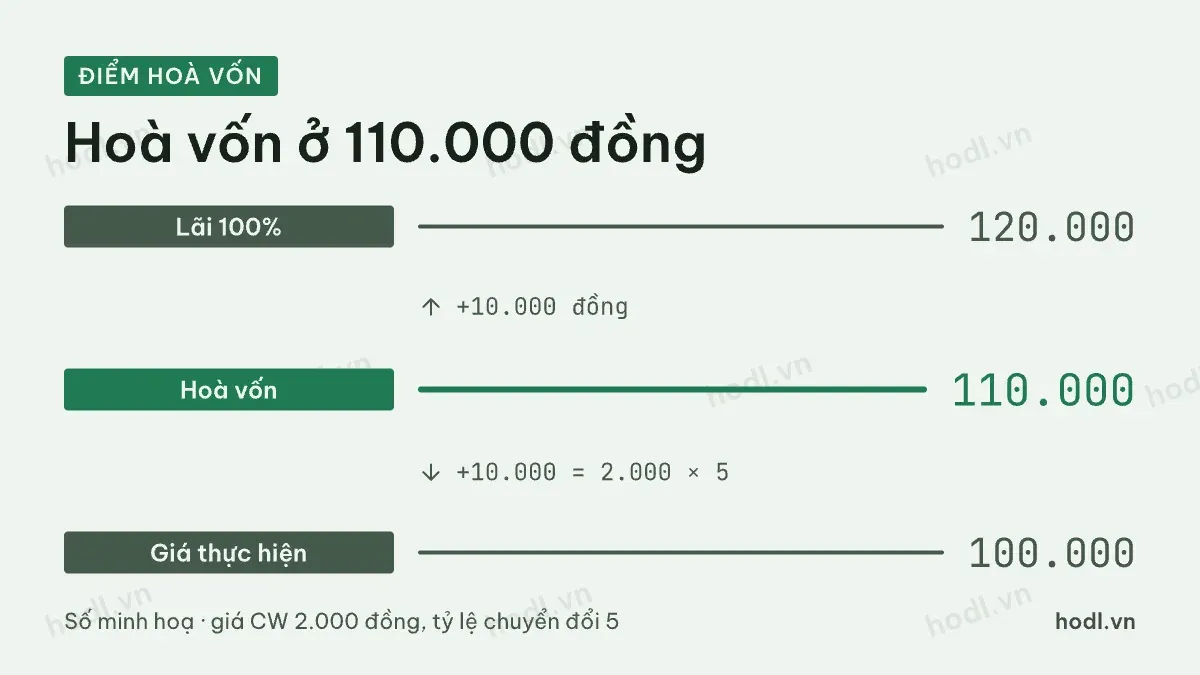
Điểm hoà vốn là giá thanh toán mà tại đó số tiền nhận bằng đúng số tiền bạn đã mua chứng quyền. Với chứng quyền mua, công thức là:
Trong đó: Giá CW là giá mua chứng quyền.
Ví dụ minh hoạ, không phải mã thật. Giá thực hiện là 100.000 đồng. Tỷ lệ chuyển đổi là 5. Giá mua chứng quyền là 2.000 đồng. Điểm hoà vốn là 100.000 + 2.000 × 5 = 110.000 đồng. Giá thanh toán phải cao hơn giá thực hiện 10% thì bạn mới hoà vốn, chưa kể phí giao dịch.
Bảng dưới cho thấy kết quả khi giữ đến đáo hạn, với chứng quyền giá 2.000 đồng ở ví dụ trên.
Giá thanh toán | Tiền nhận mỗi chứng quyền | Lãi lỗ so với giá mua |
|---|---|---|
100.000 đồng trở xuống | 0 đồng | Lỗ 2.000 đồng (−100%) |
105.000 đồng | 1.000 đồng | Lỗ 1.000 đồng (−50%) |
110.000 đồng | 2.000 đồng | Hoà vốn |
120.000 đồng | 4.000 đồng | Lãi 2.000 đồng (+100%) |
130.000 đồng | 6.000 đồng | Lãi 4.000 đồng (+200%) |
Từ bảng này thấy cả mặt đòn bẩy lẫn mặt rủi ro. Cổ phiếu tăng 20%, từ 100.000 lên 120.000 đồng, nhưng chứng quyền lãi 100%. Đòn bẩy hiệu dụng ở mức giá này là 100.000 ÷ (2.000 × 5) = 10 lần. Ngược lại, nếu cổ phiếu chỉ đi ngang quanh 100.000 đồng, toàn bộ tiền mua chứng quyền mất sạch.
Điểm hoà vốn ở trên chỉ đúng khi bạn giữ đến ngày đáo hạn. Nếu bán trước hạn, bạn nhận thị giá của chứng quyền trên sàn. Thị giá này còn phụ thuộc thời gian còn lại và kỳ vọng của thị trường.
Tiền thanh toán khi đáo hạn
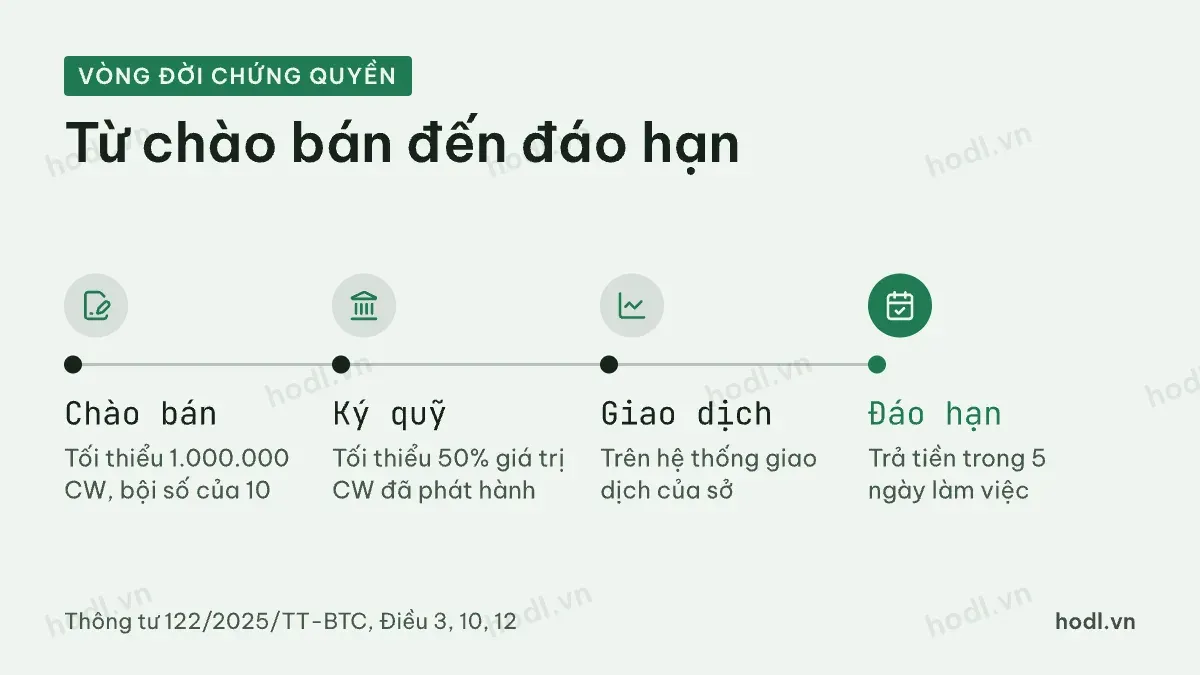
Điều 12 Thông tư quy định cách chốt giá. Giá thanh toán là bình quân giá đóng cửa của cổ phiếu cơ sở trong 5 phiên giao dịch liền trước ngày đáo hạn. Ngày đáo hạn không được tính. Nếu giá cổ phiếu bị điều chỉnh trong 5 phiên đó, giá được điều chỉnh tương ứng. Tổ chức phát hành công bố mức giá thanh toán cho các chứng quyền còn lưu hành.
Trong đó: P1 đến P5 là giá đóng cửa của cổ phiếu cơ sở trong 5 phiên giao dịch liền trước ngày đáo hạn.
Quy tắc này có hai hệ quả. Một là giá đóng cửa vào đúng ngày đáo hạn không ảnh hưởng đến kết quả. Hai là một phiên tăng đột biến trong 5 phiên cuối chỉ đóng góp một phần năm vào giá thanh toán. Bạn nên tính điểm hoà vốn theo giá trung bình, không theo giá đóng cửa gần nhất.
Chứng quyền có lãi là chứng quyền có giá thực hiện thấp hơn giá thanh toán. Chỉ chứng quyền có lãi mới được thực hiện. Việc thanh toán tiền phải xong trong vòng 5 ngày làm việc kể từ ngày đáo hạn. Công ty chứng khoán, thành viên lưu ký và Tổng công ty Lưu ký và Bù trừ chứng khoán Việt Nam cùng thực hiện. Nếu không có lãi, chứng quyền hết hạn và không có khoản nào được trả.
Rủi ro của chứng quyền có bảo đảm
Mẫu bản cáo bạch kèm Thông tư 122/2025/TT-BTC có đoạn cảnh báo bắt buộc. Nhà đầu tư có thể chịu thiệt hại về vốn và có thể mất toàn bộ vốn đầu tư. Điều 15 cũng yêu cầu tài liệu giới thiệu không được bao hàm rằng chứng quyền là công cụ thu nhập ổn định hay bảo đảm lợi nhuận.
Ba nguồn rủi ro đáng nhớ. Thứ nhất là rủi ro giá: cổ phiếu cơ sở không vượt điểm hoà vốn khi đáo hạn thì bạn lỗ một phần hoặc toàn bộ. Thứ hai là rủi ro thời gian: chứng quyền có hạn nên thời gian còn lại ngắn dần làm giảm cơ hội có lãi. Thứ ba là rủi ro tổ chức phát hành: nếu tài sản không đủ để thanh toán, bạn chỉ là chủ nợ có bảo đảm một phần.
Trước khi mua, hãy đọc bản cáo bạch của đợt phát hành. Cần xem giá thực hiện, tỷ lệ chuyển đổi, ngày đáo hạn và thanh khoản của chứng quyền. Dùng số liệu đó để tự tính điểm hoà vốn như trên, rồi so với giá cổ phiếu hiện tại. Bài chứng khoán phái sinh là gì giúp phân biệt chứng quyền với sản phẩm đòn bẩy khác.
Nội dung để tham khảo, không phải khuyến nghị đầu tư. Chứng quyền có thể làm bạn mất toàn bộ số tiền đã mua.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 02/10/2026
Mời bạn bè
Mời bạn, cả hai cùng có quà
Bạn bè nhận 1 tháng Beginner miễn phí. Bạn nhận 1 tháng ở người đầu tiên, từ người thứ 2 thêm 7 ngày mỗi người (tối đa khoảng 2 tháng), cộng hoa hồng khi bạn bè mua gói.
