
Phân tích cổ phiếu HKT Quý 4/2026: Giá tăng 147,5% rồi giảm 39,4%, lãi chín tháng đến từ chuyển nhượng vốn góp
Nội dung bài15 phần
- Mô hình kinh doanh của QP Holdings
- Doanh thu và lợi nhuận
- Lãi chuyển nhượng vốn góp
- Vay nợ và hàng tồn kho
- Dòng tiền chín tháng
- Cảnh báo: biến động giá bất thường
- Cổ đông và cổ tức
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá theo P/E và P/B
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu HKT Quý 4/2026 phải đặt cạnh lợi nhuận chín tháng của CTCP QP Holdings (HNX: HKT), doanh nghiệp bất động sản và đầu tư tài chính: 9,39 tỷ đồng sau thuế, so với 0,07 tỷ cùng kỳ. Lãi chuyển nhượng vốn góp 13,09 tỷ đồng lớn hơn cả lợi nhuận trước thuế 11,95 tỷ, trong khi doanh thu thuần giảm 84,2% xuống 6,55 tỷ.
Cảnh báo biến động giá: giá cổ phiếu HKT tăng 73,9% trong bốn tuần từ 30/01 tới 27/02/2026 và giảm 35,8% trong tám tuần từ 07/05 tới 30/06/2026. Bài viết không đưa ra nguyên nhân cho các nhịp này vì không có dữ kiện kiểm chứng được.
Điểm chính
- Doanh thu thuần chín tháng 6,55 tỷ đồng, giảm 84,2%; lợi nhuận sau thuế 9,39 tỷ, quý III đạt 3,09 tỷ so với lỗ 1,15 tỷ cùng kỳ.
- Lãi chuyển nhượng vốn góp 13,09 tỷ và tiền phạt vi phạm hợp đồng 4,15 tỷ; bỏ hai khoản này, lợi nhuận trước thuế chín tháng âm 5,29 tỷ.
- Vay nợ tăng từ 123,0 lên 466,4 tỷ đồng, bằng 1,18 lần vốn chủ sở hữu; hàng tồn kho 665,8 tỷ, chiếm 76,4% tổng tài sản.
- Dòng tiền kinh doanh chín tháng âm 71,1 tỷ đồng; tiền và đầu tư ngắn hạn 95,5 tỷ.
- Giá 13.700 đồng ứng với P/E 32,3 lần và P/B 1,33 lần, gấp 2,3 lần trung vị P/B nhóm 0,57; từ đầu năm giá tăng 38,4% trong khi VN-Index giảm 2,3%.
Mô hình kinh doanh của QP Holdings
CTCP QP Holdings (HNX: HKT) niêm yết trên HNX từ 12/01/2017 với tên Chè Hiệp Khánh, đổi tên thành Ego Việt Nam năm 2019, QP Xanh tháng 11/2024 và QP Holdings tháng 06/2026. Vốn điều lệ 346,68 tỷ đồng, tương ứng 34.668.368 cổ phiếu, không có cổ phiếu quỹ.
BCTC hợp nhất quý III/2026 ghi lĩnh vực kinh doanh chính trong kỳ là đầu tư tài chính, bất động sản dân cư và bất động sản công nghiệp. Tập đoàn có 14 nhân viên và đang tái cơ cấu hoạt động, tập trung nguồn vốn vào đầu tư tài chính dài hạn nên doanh thu bán hàng và dịch vụ giảm so với năm trước.
QP Holdings có hai công ty con được hợp nhất:
- Công ty TNHH Phát triển Nhà Quang Phúc, tỷ lệ sở hữu 93,00% (đầu năm 99,63%), chủ đầu tư dự án Khu nhà ở Quang Phúc 3.
- Công ty TNHH Bất động sản Thủ Dầu Một, tỷ lệ sở hữu 93,16%, hợp nhất trong chín tháng 2026 và ghi lợi thế thương mại 1,93 tỷ đồng.
Ngoài hai công ty con, QP Holdings ký hợp đồng phát triển dự án số D17/2026/HĐPTDA/PT-QPH với Công ty Cổ phần Phú Thịnh City và ghi 22,73 tỷ đồng chi phí phát triển dự án dài hạn. Theo hợp đồng, QP Holdings nhận lợi ích phát triển dự án bằng 21,5% doanh số bán hàng của các sản phẩm giao dịch thành công.
Doanh thu và lợi nhuận
Doanh thu thuần chín tháng 2026 của QP Holdings là 6,55 tỷ đồng, giảm 84,2% so với 41,49 tỷ cùng kỳ; toàn bộ là doanh thu cung cấp dịch vụ, còn chín tháng 2025 là doanh thu bán hàng. Quý III đạt 4,90 tỷ đồng, so với 2,27 tỷ cùng kỳ, và không có giá vốn.
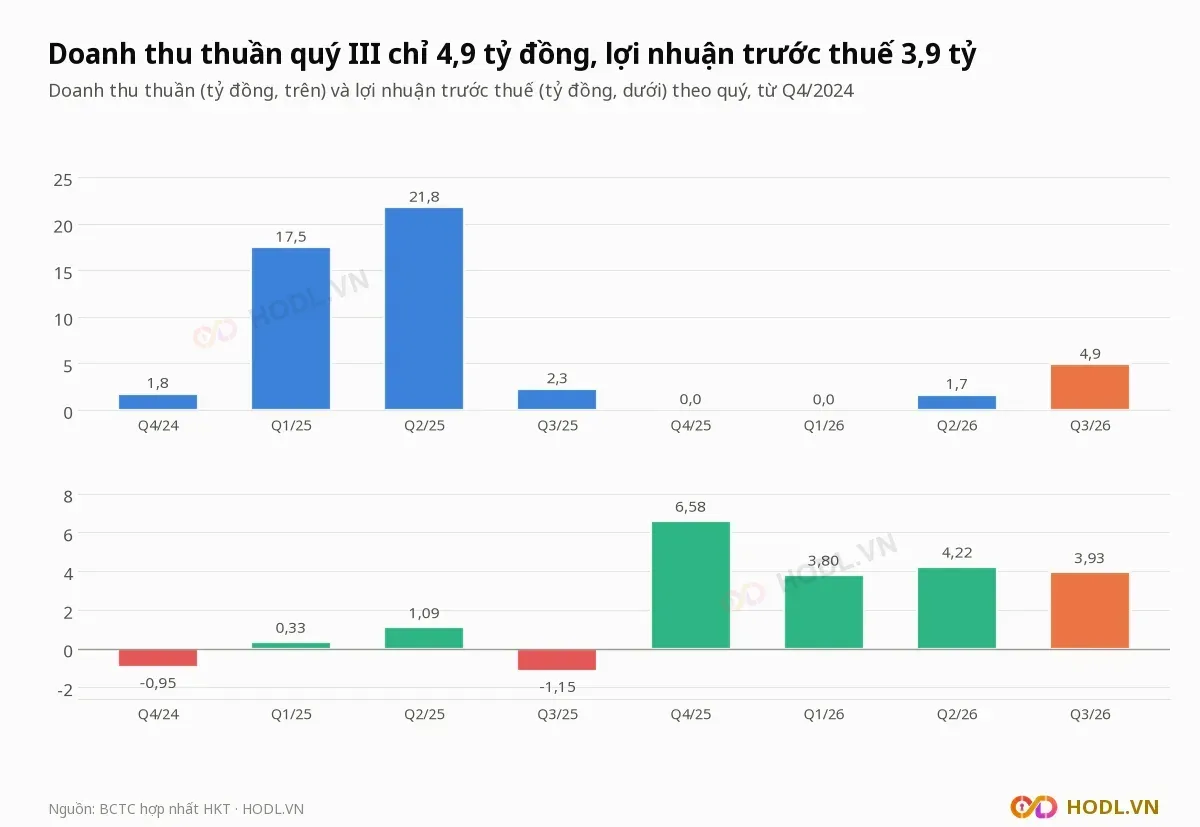
Lợi nhuận trước thuế chín tháng là 11,95 tỷ đồng, gấp 46,2 lần mức 0,26 tỷ cùng kỳ; lợi nhuận sau thuế 9,39 tỷ, chi phí thuế 2,56 tỷ. Quý III lợi nhuận trước thuế 3,93 tỷ, so với lỗ 1,15 tỷ cùng kỳ.
Chỉ tiêu (tỷ đồng) | 9T/2026 | 9T/2025 | Thay đổi |
|---|---|---|---|
Doanh thu thuần | 6,55 | 41,49 | −84,2% |
Lãi gộp | 6,55 | 1,24 | +428,1% |
Doanh thu tài chính | 21,48 | 0,05 | gấp 428,7 lần |
Chi phí tài chính | 12,76 | 0,27 | gấp 47,2 lần |
Chi phí quản lý | 7,11 | 1,70 | +317,8% |
Lợi nhuận khác | 3,78 | 1,01 | +275,2% |
Lợi nhuận trước thuế | 11,95 | 0,26 | gấp 46,2 lần |
Lợi nhuận sau thuế | 9,39 | 0,07 | +13.727% |
Công văn giải trình của công ty ghi lợi nhuận tăng mạnh chủ yếu nhờ doanh thu hoạt động tài chính 21,48 tỷ đồng từ mua bán chứng khoán, chuyển nhượng cổ phần và vốn góp. Số liệu cùng kỳ năm trước không gồm các công ty con vì công ty chỉ nắm quyền kiểm soát từ quý IV/2025.
Chi phí quản lý chín tháng tăng 4,2 lần lên 7,11 tỷ đồng, trong đó chi phí nhân viên 6,08 tỷ.
Lãi chuyển nhượng vốn góp
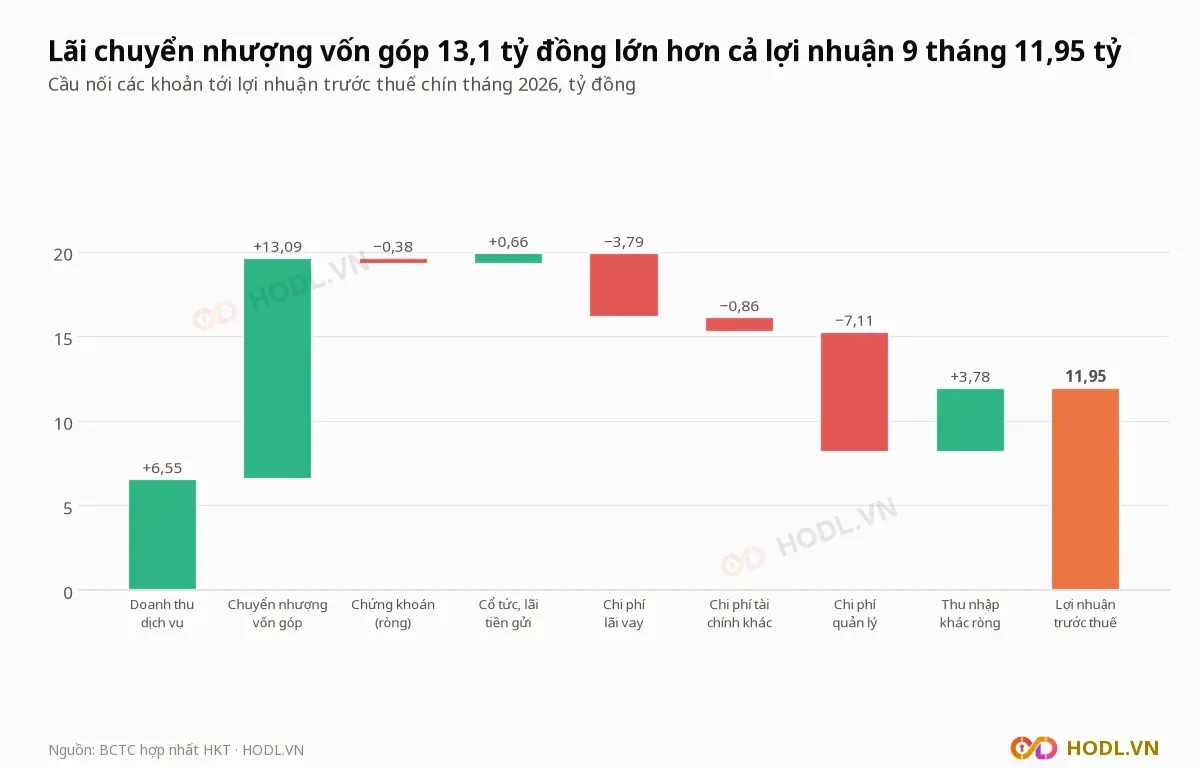
Doanh thu tài chính chín tháng của QP Holdings là 21,48 tỷ đồng, trong đó lãi chuyển nhượng cổ phần, phần vốn góp 13,09 tỷ (quý III: 7,09 tỷ) và lãi giao dịch chứng khoán 7,73 tỷ. Lãi chuyển nhượng vốn góp bằng 109,5% lợi nhuận trước thuế.
Khoản mục (tỷ đồng) | Q3/2026 | 9T/2026 | 9T/2025 |
|---|---|---|---|
Lãi chuyển nhượng cổ phần, vốn góp | 7,09 | 13,09 | 0,00 |
Lãi giao dịch chứng khoán | 5,20 | 7,73 | 0,00 |
Lỗ giao dịch chứng khoán (trong chi phí tài chính) | 8,11 | 8,11 | 0,00 |
Cổ tức, lợi nhuận được chia | 0,63 | 0,66 | 0,04 |
Tiền phạt vi phạm hợp đồng (thu nhập khác) | 1,11 | 4,15 | 0,00 |
Chi phí lãi vay | 3,63 | 3,79 | 0,27 |
Quý III công ty ghi lãi chứng khoán 5,20 tỷ đồng và lỗ 8,11 tỷ, nên giao dịch chứng khoán chín tháng lỗ ròng 0,38 tỷ. Chi phí lãi vay quý III là 3,63 tỷ, so với 0,04 tỷ cùng kỳ.
Nếu bỏ lãi chuyển nhượng vốn góp 13,09 tỷ đồng và tiền phạt vi phạm hợp đồng 4,15 tỷ, lợi nhuận trước thuế chín tháng là âm 5,29 tỷ đồng. BCTC của công ty cũng ghi lợi nhuận kế toán tăng mạnh do lãi chuyển nhượng các khoản đầu tư và khoản thu phạt vi phạm hợp đồng.
Thuyết minh bên liên quan ghi các giao dịch chín tháng 2026 của QP Holdings với những công ty cùng thành viên chủ chốt:
- Công ty Cổ phần Đầu tư Xây dựng QP: chi phí xây dựng dự án Khu nhà ở Quang Phúc 3 là 117,56 tỷ đồng, phí tư vấn 2,36 tỷ; khoản trả trước cho công ty này tại 30/09/2026 là 17,56 tỷ.
- Công ty Cổ phần QP Land: phí tư vấn 1,82 tỷ đồng và 12,58 tỷ đồng mua phần vốn góp Công ty TNHH Bất động sản Thủ Dầu Một.
Vay nợ và hàng tồn kho
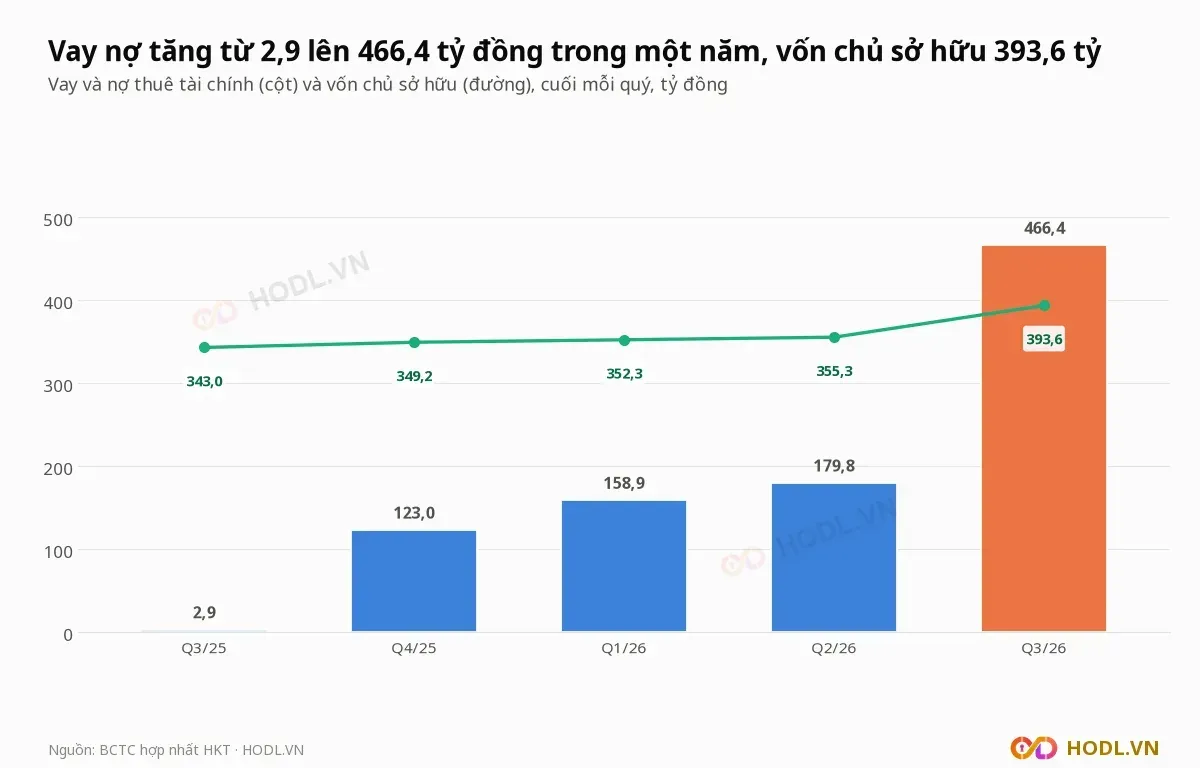
Vay và nợ thuê tài chính của QP Holdings tại 30/09/2026 là 466,4 tỷ đồng, gấp 3,8 lần 123,0 tỷ đầu năm và bằng 1,18 lần vốn chủ sở hữu 393,6 tỷ (1,30 lần phần thuộc cổ đông công ty mẹ). Vay dài hạn chiếm 440,2 tỷ.
Bên cho vay (tỷ đồng) | 30/09/2026 | 01/01/2026 | Điều kiện chính |
|---|---|---|---|
Agribank, chi nhánh khu công nghiệp Sông Thần | 208,2 | 120,1 | Hạn mức 500 tỷ, 72 tháng, lãi 6,0% cố định 24 tháng đầu |
Ngân hàng Việt Nam Thịnh Vượng | 232,0 | 0,0 | Lãi 11,4% tới 12,2%, 36 tháng, ân hạn gốc 12 tháng |
Công ty CP Chứng khoán KIS Việt Nam | 26,2 | 0,0 | Vay margin, lãi 9,3% |
Công ty CP Chứng khoán VPBank | 0,0 | 2,9 | Vay margin |
Tổng | 466,4 | 123,0 |
Khoản vay Agribank dùng cho dự án Khu nhà ở Quang Phúc 3, được bảo đảm bằng quyền tài sản phát sinh từ dự án và quyền sử dụng đất của bên thứ ba. Khoản 232 tỷ đồng của Ngân hàng Việt Nam Thịnh Vượng dùng để mua phần vốn góp Công ty TNHH Bất động sản Thủ Dầu Một, được bảo đảm bằng hợp đồng tiền gửi tiết kiệm của một cá nhân trị giá 244,3 tỷ đồng.
Hàng tồn kho tại 30/09/2026 là 665,8 tỷ đồng, tăng 77,2% so với đầu năm, trong đó 664,1 tỷ là chi phí xây dựng cơ bản dở dang của hai dự án:
- Khu nhà ở Quang Phúc 3 (phường Bình Cơ, Thành phố Hồ Chí Minh): tổng mức đầu tư dự kiến 1.137,6 tỷ đồng, diện tích 137.821 m², khoảng 568 nhà ở liền kề và 58 căn thương mại dịch vụ. Chi phí nhận chuyển nhượng quyền sử dụng đất nông nghiệp từ các cá nhân là 212,05 tỷ.
- Bình Dương Center (phường Thủ Dầu Một): tổng mức đầu tư dự kiến 2.071,4 tỷ đồng, diện tích 6.136,7 m², khoảng 531 căn hộ, 361 căn văn phòng kết hợp lưu trú và 25 căn thương mại dịch vụ.
Tiền và đầu tư ngắn hạn là 95,5 tỷ đồng, nên nợ vay ròng 370,9 tỷ, bằng 78,1% vốn hoá. Trong tiền 58,8 tỷ có 40,6 tỷ tiền đang chuyển từ bán chứng khoán chưa về tài khoản; đầu tư ngắn hạn gồm khoản đặt cọc 30,9 tỷ theo hợp đồng chuyển nhượng vốn ngày 08/09/2025 với Công ty Cổ phần Đầu tư Công nghiệp Quang Phúc, lãi tạm tính 15% mỗi năm.
Dòng tiền chín tháng
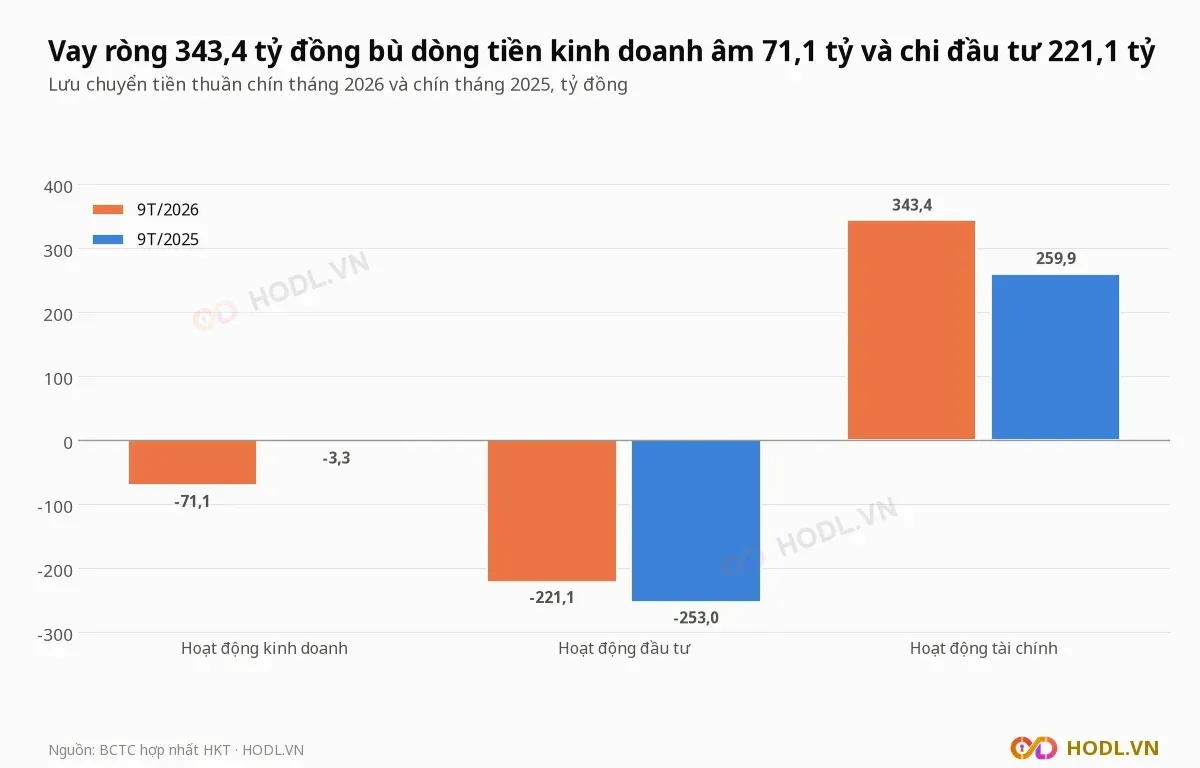
Dòng tiền thuần từ hoạt động kinh doanh chín tháng 2026 của QP Holdings là âm 71,1 tỷ đồng, so với âm 3,3 tỷ cùng kỳ. Vay thuần 343,4 tỷ đồng bù phần thiếu và tài trợ chi đầu tư 221,1 tỷ.
Ba khoản lớn trong dòng tiền:
- Hoạt động kinh doanh: hàng tồn kho tăng 86,8 tỷ đồng, chi phí trả trước tăng 25,7 tỷ, thu hồi phải thu 39,9 tỷ.
- Hoạt động đầu tư: chi đầu tư góp vốn vào đơn vị khác 279,0 tỷ đồng, thu hồi đầu tư góp vốn 43,0 tỷ và thu hồi cho vay 14,3 tỷ.
- Hoạt động tài chính: vay 542,2 tỷ đồng, trả nợ gốc 198,9 tỷ; chưa chi cổ tức tiền mặt.
Tiền và tương đương tiền cuối kỳ là 58,8 tỷ đồng, so với 7,6 tỷ đầu năm.
Cảnh báo: biến động giá bất thường
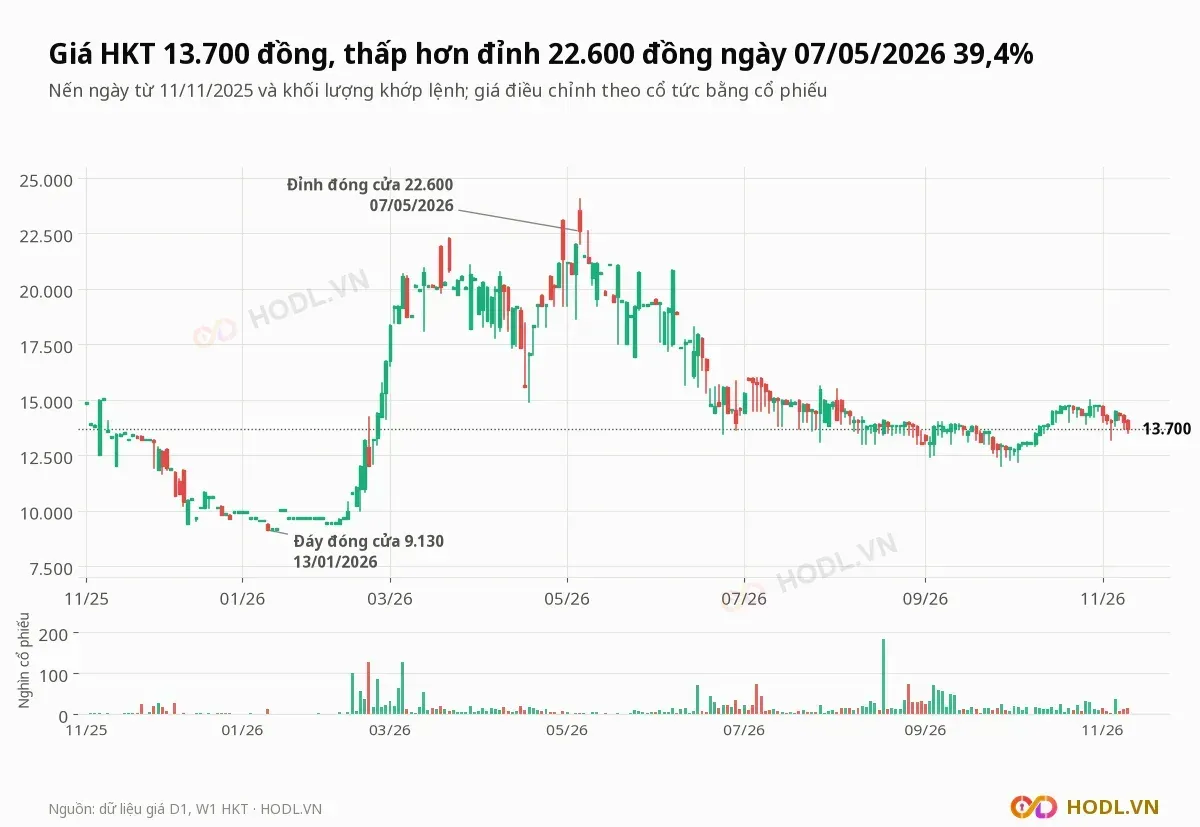
Giá đóng cửa của Công ty Cổ phần QP Holdings ngày 10/11/2026 là 13.700 đồng, vốn hoá 475,0 tỷ đồng, thấp hơn đỉnh đóng cửa 52 tuần 22.600 đồng (07/05/2026) 39,4% và cao hơn đáy đóng cửa 52 tuần 9.130 đồng (13/01/2026) 50,1%.
Các nhịp biến động lớn trong năm 2026:
- Từ 13/01 tới 07/05: giá tăng 147,5%, từ 9.130 lên 22.600 đồng trong 16 tuần.
- Từ 30/01 tới 27/02: giá tăng 73,9%, từ 9.620 lên 16.730 đồng trong bốn tuần.
- Từ 07/05 tới 30/06: giá giảm 35,8%, từ 22.600 xuống 14.520 đồng trong tám tuần.
- Chín phiên giá đóng cửa đổi từ 9,5% trở lên so với phiên trước (năm phiên tăng, bốn phiên giảm), sát biên độ 10% của HNX.
Từ đầu năm giá tăng 38,4% trong khi VN-Index giảm 2,3%; 120 phiên gần nhất giá giảm 29,5% trong khi VN-Index giảm 8,1%. Cổ phiếu tự do chuyển nhượng chỉ 6,93 triệu (20,0% vốn), nên các nhịp tăng giảm này diễn ra trên thanh khoản mỏng:
Tháng | Cổ phiếu mỗi phiên | Giá trị (tỷ đồng) |
|---|---|---|
01/2026 | 846 | 0,01 |
02/2026 | 32.032 | 0,40 |
05/2026 | 2.654 | 0,05 |
08/2026 | 30.385 | 0,42 |
10/2026 | 14.550 | 0,21 |
11/2026 (7 phiên tới 10/11) | 13.314 | 0,19 |
Khớp trung bình 20 phiên gần nhất là 14.835 cổ phiếu, tương ứng 0,21 tỷ đồng mỗi phiên.
Cổ đông và cổ tức
Hai cổ đông cá nhân sở hữu 81,3% vốn điều lệ của QP Holdings tại 30/09/2026, cũng là bên liên quan theo BCTC; cổ đông khác nắm 18,7%. Khối ngoại sở hữu 0,04%.
Cổ đông | Vốn góp (tỷ đồng) | Tỷ lệ |
|---|---|---|
Cổ đông cá nhân thứ nhất | 209,04 | 60,297% |
Cổ đông cá nhân thứ hai | 72,80 | 20,999% |
Các cổ đông khác | 64,84 | 18,704% |
Năm 2025 vốn điều lệ tăng từ 61,35 tỷ lên 333,35 tỷ đồng, trong đó hai cổ đông lớn góp 270 tỷ tiền mặt. Từ đó tới nay tiền vay thay cho vốn: nợ vay tăng 343,4 tỷ đồng chín tháng 2026 trong khi vốn góp chỉ tăng nhờ cổ phiếu cổ tức.
Đại hội đồng cổ đông ngày 27/05/2026 thông qua trả cổ tức năm 2025 bằng cổ phiếu tỷ lệ 100:4. Công ty phát hành thêm 1.333.339 cổ phiếu (từ 33.335.029 lên 34.668.368), giảm lợi nhuận chưa phân phối 13,33 tỷ đồng; giấy chứng nhận đăng ký doanh nghiệp điều chỉnh lần 20 ngày 03/08/2026 ghi vốn điều lệ 346,68 tỷ. Công ty chưa chi cổ tức tiền mặt, lợi nhuận chưa phân phối còn 10,73 tỷ đồng.
Khối ngoại và tự doanh
Khối ngoại gần như đứng ngoài QP Holdings: sở hữu 0,04% vốn và giá trị mua bán ròng gần bằng 0 trong mọi quý từ Q4/2024.
Quý | Khối ngoại mua ròng (tỷ đồng) |
|---|---|
Q4/2024 | 0,00 |
Q1/2025 | −0,02 |
Q2/2025 | 0,00 |
Q3/2025 | 0,00 |
Q4/2025 | 0,00 |
Q1/2026 | 0,00 |
Q2/2026 | 0,00 |
Q3/2026 | 0,00 |
Q4/2026 (tới 10/11) | 0,00 |
Từ 11/11/2025 tới phiên 10/11/2026 và 90 phiên gần nhất khối ngoại không có giao dịch ròng; luỹ kế từ 12/01/2017 mua ròng 0,92 tỷ đồng. Dữ liệu tự doanh chỉ có ba phiên (03/10/2022 tới 19/03/2024), giá trị ròng bằng 0; không có dữ liệu sau 19/03/2024.
So sánh cùng ngành
CTCP QP Holdings được so với bảy doanh nghiệp bất động sản nhà ở có BCTC quý III/2026, vốn hoá từ 287 tới 3.021 tỷ đồng:
- HDC: CTCP Phát triển Nhà Bà Rịa - Vũng Tàu.
- ITC: CTCP Đầu tư và Kinh doanh Nhà.
- CKG: CTCP Tập đoàn CIC.
- SGR: Tổng CTCP Địa ốc Sài Gòn.
- KHG: CTCP Tập đoàn Khải Hoàn Land.
- TDH: CTCP Phát triển Nhà Thủ Đức.
- NHA: Tổng Công ty Đầu tư Phát triển Nhà và Đô thị Nam Hà Nội.
Các doanh nghiệp vốn hoá lớn (VHM, NVL, KDH, NLG) và doanh nghiệp lỗ bốn quý (NTL, PTL, IDJ) bị loại.
Mã | Giá (đồng) | Vốn hoá (tỷ đồng) | ROE 4 quý | Nợ vay/vốn chủ | Tồn kho/tổng tài sản | ||
|---|---|---|---|---|---|---|---|
HKT | 13.700 | 475 | 32,3 | 1,33 | 4,2% | 1,30 | 76,4% |
HDC | 13.150 | 3.021 | 15,7 | 1,02 | 6,6% | 0,53 | 26,1% |
ITC | 8.600 | 875 | 12,1 | 0,39 | 3,3% | 0,23 | 41,6% |
CKG | 5.000 | 809 | 12,1 | 0,40 | 3,3% | 0,96 | 69,1% |
SGR | 9.800 | 822 | 29,5 | 0,57 | 2,0% | 0,27 | 21,8% |
KHG | 4.620 | 2.076 | 23,8 | 0,39 | 1,6% | 0,20 | 3,3% |
TDH | 2.550 | 287 | 60,5 | 1,52 | 2,6% | 0,04 | 38,6% |
NHA | 7.830 | 558 | 105,2 | 0,73 | 0,8% | 0,51 | 11,0% |
Trung vị bảy mã | 23,8 | 0,57 | 2,6% | 0,27 | 26,1% |
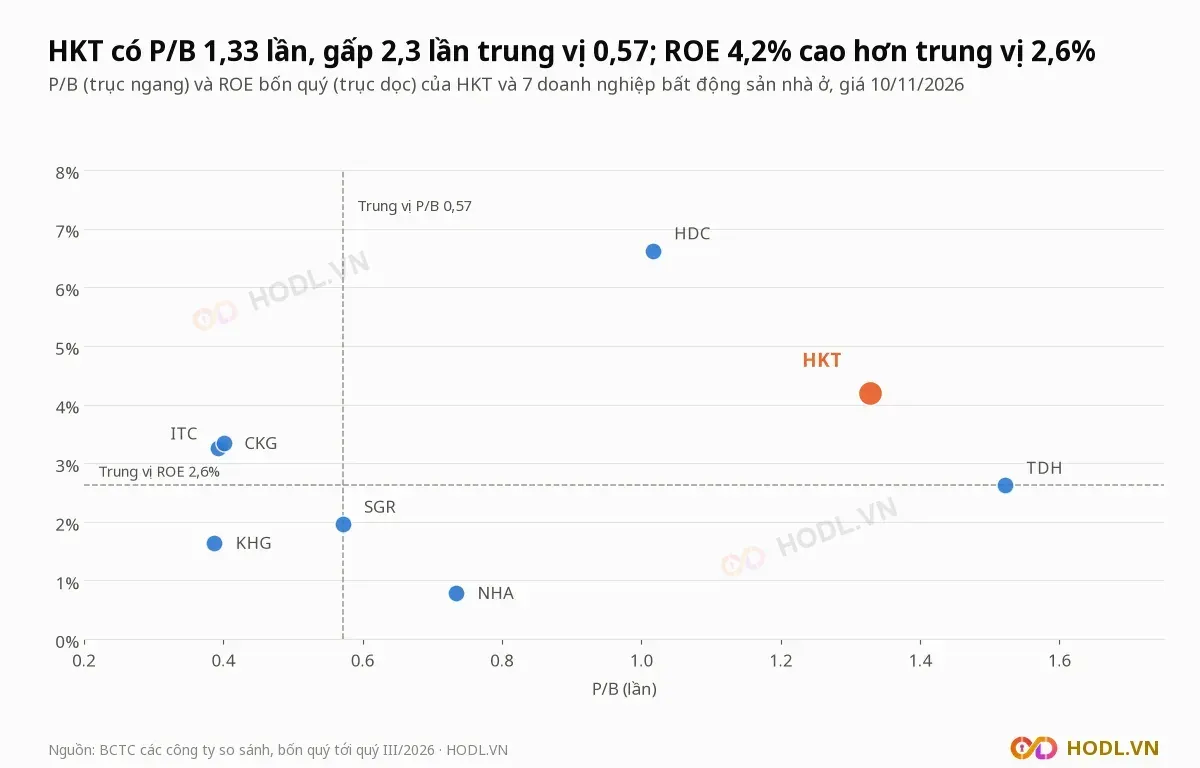
P/E của QP Holdings là 32,3 lần, cao hơn trung vị 23,8 lần là 35,6%. P/B 1,33 lần gấp 2,3 lần trung vị 0,57 và chỉ thấp hơn TDH (1,52), trong khi ROE 4,2% chỉ thấp hơn HDC (6,6%).
Nợ vay trên vốn chủ cổ đông mẹ 1,30 lần gấp 4,8 lần trung vị 0,27, và hàng tồn kho chiếm 76,4% tổng tài sản so với trung vị 26,1%. ROE bốn quý 4,2% tính trên lợi nhuận có cả lãi chuyển nhượng vốn góp.
Định giá theo P/E và P/B
EPS bốn quý của QP Holdings là 424 đồng, bằng lợi nhuận sau thuế cổ đông công ty mẹ bốn quý tới quý III/2026 (14,69 tỷ đồng) chia 34,67 triệu cổ phiếu. BVPS là 10.319 đồng (vốn chủ cổ đông mẹ 357,7 tỷ), nên P/E là 32,3 lần và P/B là 1,33 lần; lãi cơ bản trên cổ phiếu chín tháng trong BCTC là 273 đồng.
Công thức:
Với chi phí vốn cổ phần r = 12% và tăng trưởng dài hạn g = 3%, giá 13.700 đồng (P/B 1,33 lần) ứng với ROE bền vững 14,9%, gấp 3,6 lần ROE bốn quý 4,2%. Bỏ lãi chuyển nhượng vốn góp và tiền phạt vi phạm hợp đồng thì lợi nhuận trước thuế chín tháng âm, nên EPS bốn quý khó giữ ở mức 424 đồng.
Thang giá tham chiếu
Thang giá tính từ EPS 424 đồng, BVPS 10.319 đồng và chỉ số của nhóm bảy mã:
Cách tính | Hệ số | Giá tham chiếu (đồng) |
|---|---|---|
P/B hợp lý khi ROE 15% | 1,33 lần | 13.758 |
P/B hợp lý khi ROE 12% | 1,00 lần | 10.319 |
P/E trung vị nhóm | 23,84 lần | 10.101 |
P/B tứ phân vị trên của nhóm | 0,88 lần | 9.033 |
P/E tứ phân vị dưới của nhóm | 13,90 lần | 5.888 |
P/B trung vị nhóm | 0,57 lần | 5.901 |
P/B hợp lý khi ROE 8% | 0,56 lần | 5.733 |
Giá 13.700 đồng cao hơn mọi mức tính theo chỉ số nhóm và chỉ khớp mức P/B hợp lý khi ROE 15% (13.758 đồng), gấp 3,6 lần ROE bốn quý. Nợ vay ròng 370,9 tỷ đồng, bằng 10.697 đồng mỗi cổ phiếu và 78,1% vốn hoá.
Phân tích kỹ thuật
Nến tuần của QP Holdings tăng từ đáy chu kỳ 3.080 đồng (22/04/2024) lên đỉnh 22.600 đồng (07/05/2026) rồi giảm 39,4% về 13.700 đồng. Giá hiện cao hơn đáy chu kỳ 344,8%; 20 phiên gần nhất giá giảm 0,7% trong khi VN-Index tăng 1,4%.
Hỗ trợ - Kháng cự
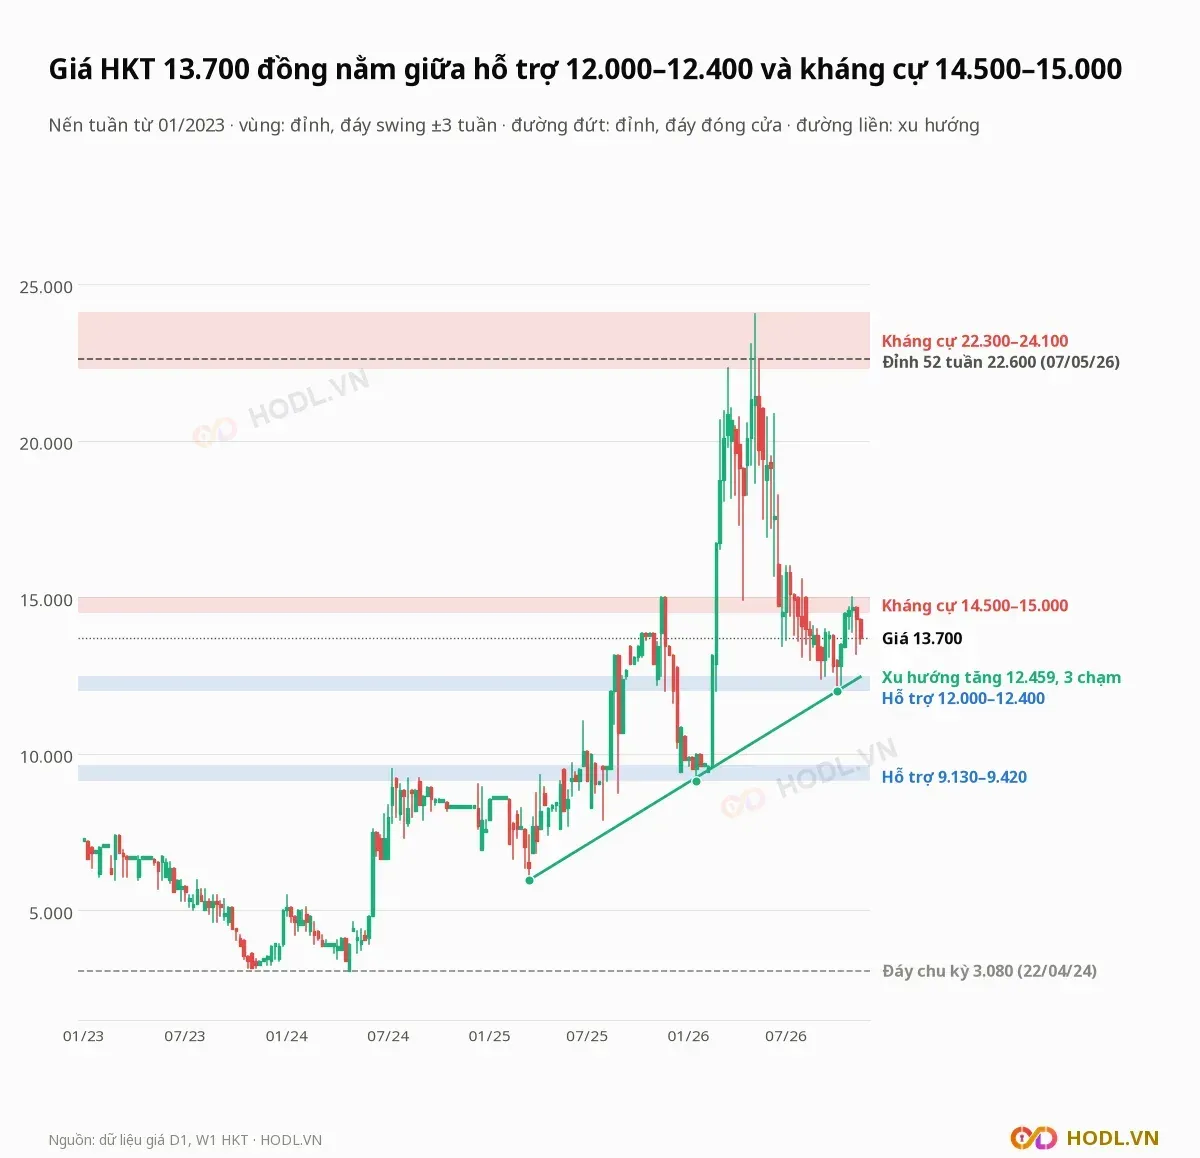
Các vùng dưới đây tính từ giá cao và giá thấp của nến tuần từ 01/2023; mỗi vùng chứa các đỉnh hoặc đáy swing (cực trị trong ±3 tuần).
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
22.300 tới 24.100 | Kháng cự | Đỉnh tuần 20/03/2026 (22.310) và 08/05/2026 (24.040); cao hơn giá 62,8% đến 75,9% |
14.500 tới 15.000 | Kháng cự | Đỉnh tuần 14/11/2025 và 21/11/2025 (15.000), giá chạm lại 15.000 trong tuần 30/10/2026; cao hơn giá 5,8% đến 9,5% |
12.000 tới 12.400 | Hỗ trợ | Đáy tuần 04/09/2026 (12.400) và 02/10/2026 (12.000); thấp hơn giá 9,5% đến 12,4% |
9.130 tới 9.420 | Hỗ trợ | Đáy tuần 19/12/2025 (9.420) và 16/01/2026 (9.130), gồm đáy đóng cửa 52 tuần (13/01/2026); thấp hơn giá 31,2% đến 33,4% |
Đường xu hướng tăng nối ba đáy tuần 21/03/2025 (5.960), 16/01/2026 (9.130) và 02/10/2026 (12.000), hiện ở 12.459 đồng, thấp hơn giá 9,1%. Giá đóng cửa tuần dưới đường này sẽ phá xu hướng tăng.
Fibonacci
Fibonacci kéo theo giá đóng cửa cho nhịp tăng từ đáy 9.130 đồng (13/01/2026) lên đỉnh 22.600 đồng (07/05/2026); giá 13.700 đồng đã hồi 66,1% nhịp tăng.
Mức hồi từ đỉnh | Giá (đồng) |
|---|---|
23,6% | 19.421 |
38,2% | 17.454 |
50% | 15.865 |
61,8% | 14.276 |
78,6% | 12.013 |
Giá nằm giữa mức 61,8% (14.276 đồng) và 78,6% (12.013 đồng). Mức 78,6% trùng vùng hỗ trợ 12.000 tới 12.400 đồng, còn mức 61,8% nằm sát dưới vùng kháng cự 14.500 tới 15.000 đồng.
Xu hướng EMA
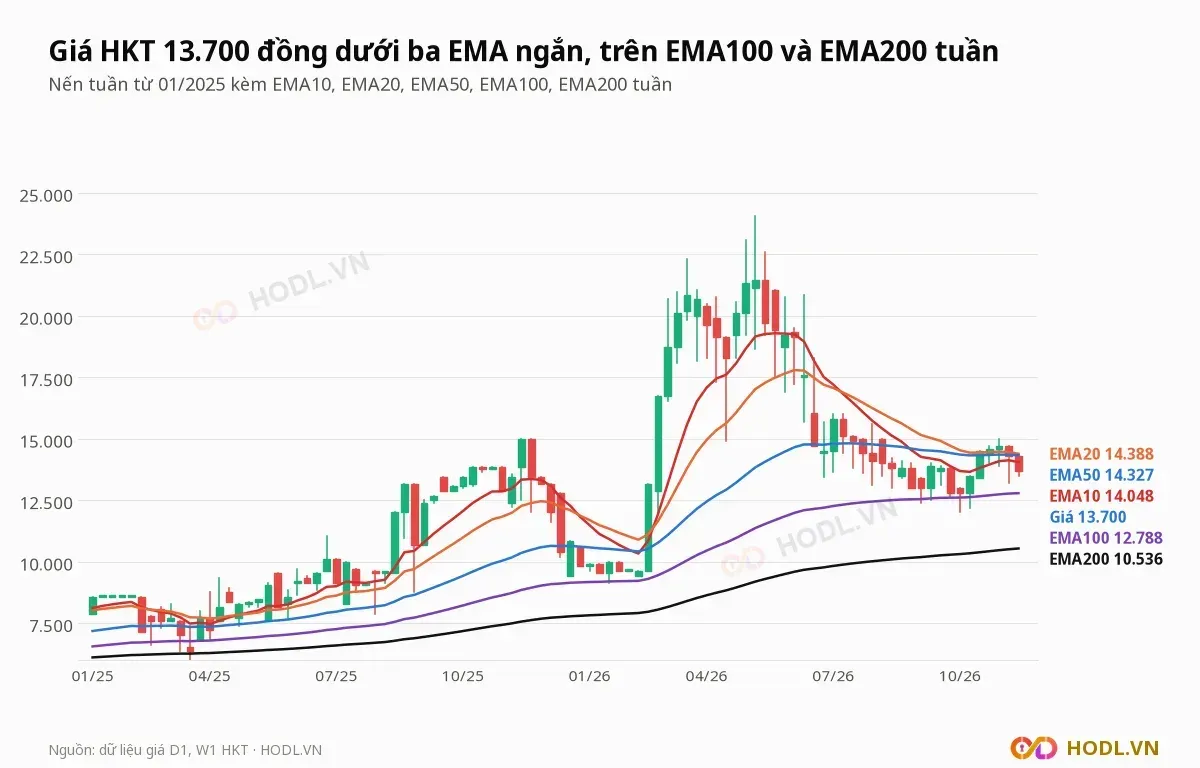
Giá 13.700 đồng thấp hơn EMA10 tuần (14.048) 2,5%, EMA50 (14.327) 4,4% và EMA20 (14.388) 4,8%, nhưng cao hơn EMA100 (12.788) 7,1% và EMA200 (10.536) 30,0%. Giá nằm giữa nhóm EMA ngắn và EMA dài.
EMA10 cắt xuống EMA20 trong tuần 10/07/2026 và xuống dưới EMA50 từ tuần 28/08/2026. EMA100 và EMA200 còn dốc lên so với 4 tuần trước, EMA20 và EMA50 đi ngang.
RSI và động lượng
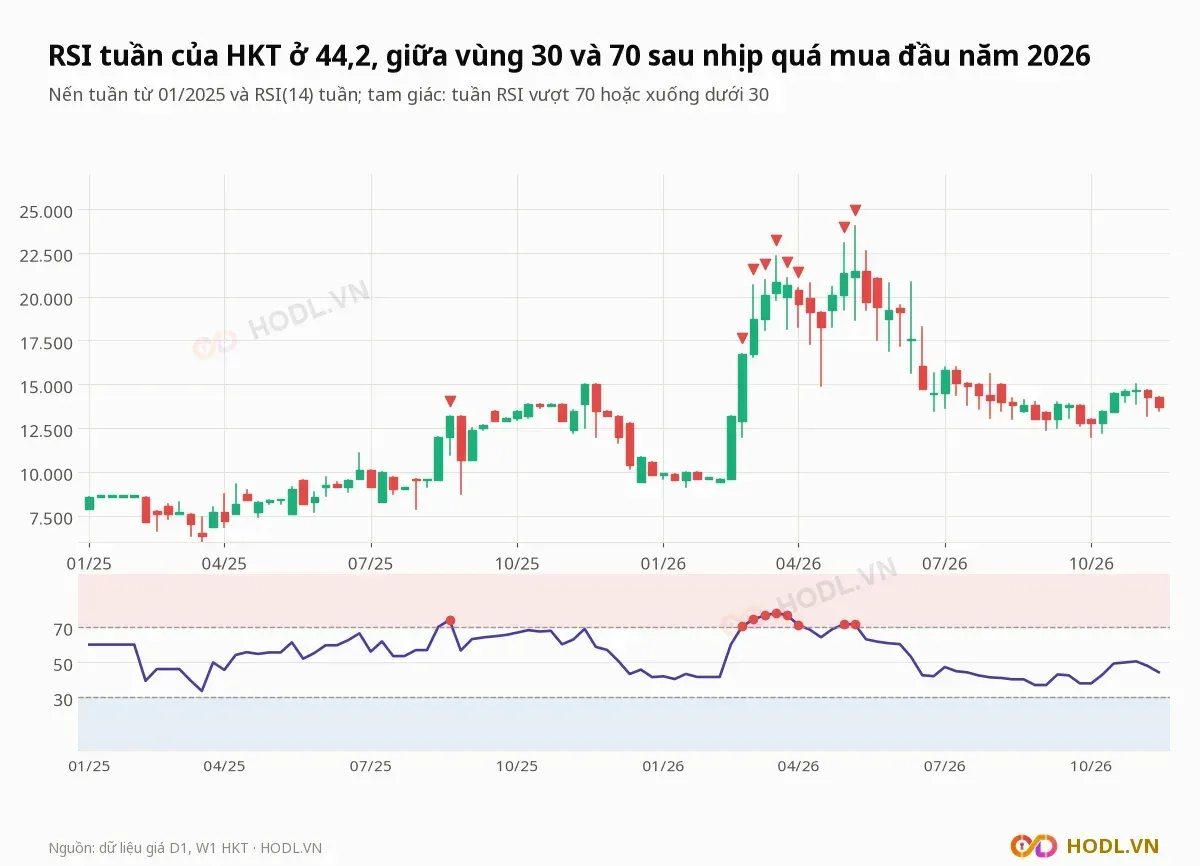
RSI tuần ở 44,2 và RSI ngày ở 42,1. RSI tuần vượt 70 trong chín tuần, gồm sáu tuần liên tiếp từ 27/02 tới 03/04/2026 với đỉnh 77,7 (tuần 20/03/2026); lần gần nhất là tuần 08/05/2026 (71,5). Từ 01/2025 RSI tuần chưa xuống dưới 30, mức thấp nhất là 33,5 (tuần 21/03/2025).
Lịch sự kiện cần theo dõi
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
12/11/2026 | Ngày đăng ký cuối cùng chốt danh sách lấy ý kiến cổ đông bằng văn bản | Nội dung gồm đổi ngành nghề kinh doanh, sửa điều lệ và chủ trương ký hợp đồng hợp tác phát triển dự án Lô D7, Khu đô thị mới thuộc Khu liên hợp Công nghiệp - dịch vụ - đô thị Bình Dương |
Quý IV/2026 | Thực hiện lấy ý kiến cổ đông | Nghị quyết Hội đồng quản trị ngày 30/10/2026 dự kiến thực hiện trong quý |
Tháng 01/2027 | BCTC quý IV/2026 | Lợi nhuận sau thuế chín tháng 9,39 tỷ đồng, trong đó lãi chuyển nhượng vốn góp 13,09 tỷ |
Hằng quý | Vay nợ và chi phí lãi vay | Vay 466,4 tỷ đồng; chi phí lãi vay quý III 3,63 tỷ |
Hằng quý | Hàng tồn kho và dòng tiền kinh doanh | Tồn kho 665,8 tỷ đồng; dòng tiền kinh doanh chín tháng âm 71,1 tỷ |
Quý II/2027 | Đại hội đồng cổ đông thường niên | Năm 2026 đại hội họp ngày 27/05 |
Kết luận
CTCP QP Holdings đã chuyển từ chè sang bất động sản và đầu tư tài chính: doanh thu thuần chín tháng 6,55 tỷ đồng, lợi nhuận sau thuế 9,39 tỷ nhờ lãi chuyển nhượng vốn góp 13,09 tỷ và tiền phạt vi phạm hợp đồng 4,15 tỷ. Hai khoản này khó lặp lại đều đặn mỗi quý.
Rủi ro nằm ở cấu trúc vốn và giá: nợ vay 466,4 tỷ đồng gấp 3,8 lần đầu năm trong khi dòng tiền kinh doanh âm 71,1 tỷ, và giá có hai nhịp biến động trên 35% trong năm 2026 với thanh khoản 0,21 tỷ đồng mỗi phiên. P/B 1,33 lần gấp 2,3 lần trung vị nhóm.
Dự báo xu hướng
Xu hướng tuần của QP Holdings là đi ngang sau nhịp giảm: giá nằm dưới EMA10, EMA20, EMA50 tuần, trên EMA100 và EMA200, RSI tuần 44,2. Giá nằm giữa hỗ trợ 12.000 tới 12.400 đồng và kháng cự 14.500 tới 15.000 đồng.
Phía trên, giá cần đóng cửa tuần vượt 15.000 đồng rồi vùng 22.300 tới 24.100 đồng để đổi xu hướng. Phía dưới là đường xu hướng tăng 12.459 đồng, vùng 12.000 tới 12.400 đồng và vùng 9.130 tới 9.420 đồng.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 10/11/2026
Mời bạn bè
Mời bạn, cả hai cùng có quà
Bạn bè nhận 1 tháng Beginner miễn phí. Bạn nhận 1 tháng ở người đầu tiên, từ người thứ 2 thêm 7 ngày mỗi người (tối đa khoảng 2 tháng), cộng hoa hồng khi bạn bè mua gói.
